HOTĂRÂRE nr. 45 din 25.08.2011 CURTEA DE CONTURI publicat 14.10.2011
cu privire la Rapoartele auditelor regularităţii executării fondurilor asigurării obligatorii de asistenţă medicală de către unele Instituţii medico-sanitare publice în exerciţiul bugetar 2010
Trimiteri: 211 legate 49 nerezolvate 42 fără țintăActe din afara site-ului: 2 fără adresă
Roșu: trimitere recunoscută, încă fără legătură. Galben: legătura merge, dar textul sursei se contrazice. Gri: nu are legătură, iar motivul e cunoscut, de exemplu actul nu se află pe legis.md. Albastru: un document din afara legis.md. O parte a unui act al Uniunii Europene e legată de actul întreg pe EUR-Lex; fără adresă, rămâne doar marcată.
Nerezolvate (49)
- pct.15 lit. g) Trimitere recunoscută: actul citat nu a fost identificat
- Regulamentul Dispanserului Trimitere recunoscută, fără legătură
- pct.20 Trimitere recunoscută: actul citat nu a fost identificat
- pct.6) Trimitere recunoscută: partea nu a fost găsită în acest act
- ordinul Ministerului Finanțelor nr.174 din 25.12.1997 Trimitere recunoscută, fără legătură
- pct.15 Trimitere recunoscută: actul citat nu a fost identificat
- Regulamentul IMSP DDVR Trimitere recunoscută, fără legătură
- Anexa nr.1 Trimitere recunoscută: actul citat nu a fost identificat
- Hotărîrea Guvernului nr.1099 Trimitere recunoscută: actul citat nu are dată sau an, nu poate fi identificat
- Pct.20 Trimitere recunoscută: actul citat nu a fost identificat
- pct.6) Trimitere recunoscută: partea nu a fost găsită în acest act
- pct.4 Trimitere recunoscută: actul citat nu a fost identificat
- pct.6 Trimitere recunoscută: actul citat nu a fost identificat
- pct.4.1 Trimitere recunoscută: partea nu a fost găsită în acest act
- pct.10 Trimitere recunoscută: actul citat nu a fost identificat
- pct.4 Trimitere recunoscută: actul citat nu a fost identificat
- Metodologia stabilirii tarifelor pentru prestarea serviciilor medico-sanitare Trimitere recunoscută, fără legătură
- pct.15 Trimitere recunoscută: actul citat nu a fost identificat
- art. 511 Trimitere recunoscută: partea nu a fost găsită în acest act
- pct.3) Trimitere recunoscută: partea nu a fost găsită în acest act
- pct.3.2 Trimitere recunoscută: actul citat nu a fost identificat
- Pct.20 Trimitere recunoscută: actul citat nu a fost identificat
- pct.4 Trimitere recunoscută: actul citat nu a fost identificat
- Metodologia stabilirii tarifelor pentru prestarea serviciilor medico-sanitare Trimitere recunoscută, fără legătură
- pct.15 lit.n) Trimitere recunoscută: actul citat nu a fost identificat
- Ordinul nr.11 Trimitere recunoscută: actul citat nu are dată sau an, nu poate fi identificat
- pct.20 Trimitere recunoscută: partea nu a fost găsită în acest act
- Ordinul ministrului finanțelor nr.174 din 25.12.1997 Trimitere recunoscută, fără legătură
- pct.16 Trimitere recunoscută: actul citat nu a fost identificat
- Statutul IMSP Trimitere recunoscută, fără legătură
- pct.6) Trimitere recunoscută: partea nu a fost găsită în acest act
- Ordinul ministrului finanțelor nr.174 din 25.12.1997 Trimitere recunoscută, fără legătură
- pct.16 Trimitere recunoscută: actul citat nu a fost identificat
- Regulamentul IMSP SCP Trimitere recunoscută, fără legătură
- Ordinul ministrului finanțelor nr.174 din 25.12.1997 Trimitere recunoscută, fără legătură
- Ordinul ministrului finanțelor nr.174 din 25.12.1997 Trimitere recunoscută, fără legătură
- pct.6 Trimitere recunoscută: partea nu a fost găsită în acest act
- Ordinul Ministerului Finanțelor nr.174 din 25.12.1997 Trimitere recunoscută, fără legătură
- Ordinul ministrului finanțelor nr.174 din 25.12.1997 Trimitere recunoscută, fără legătură
- Ordinul ministrului finanțelor nr.174 din 25.12.1997 Trimitere recunoscută, fără legătură
- Ordinul ministrului finanțelor nr.174 din 25.12.1997 Trimitere recunoscută, fără legătură
- Ordinul ministrului finanțelor nr.174 din 25.12.1997 Trimitere recunoscută, fără legătură
- Ordinul ministrului finanțelor nr.174 din 25.12.1997 Trimitere recunoscută, fără legătură
- Ordinul ministrului finanțelor nr.174 din 25.12.1997 Trimitere recunoscută, fără legătură
- Ordinul comun al Ministerului Sănătății și CNAM nr. 811 Trimitere recunoscută: actul citat nu are dată sau an, nu poate fi identificat
- Ordinul ministrului finanțelor nr.174 din 25.12.1997 Trimitere recunoscută, fără legătură
- Ordinul ministrului finanțelor nr.174 din 25.12.1997 Trimitere recunoscută, fără legătură
- pct.6 Trimitere recunoscută: partea nu a fost găsită în acest act
- pct. 9 Trimitere recunoscută: partea nu a fost găsită în acest act
Fără țintă (42)
Din afara site-ului: fără adresă (2)
- Anexa nr.1 Parte a unui document din afara legis.md, care nu are încă o adresă aici.
- Anexa nr.2 Parte a unui document din afara legis.md, care nu are încă o adresă aici.
Curtea de Conturi, în prezenţa ministrului sănătăţii dl A.Usatîi, directorului general al Companiei Naţionale de Asigurări în Medicină dl M.Buga, șefului Inspectoratului Fiscal Principal de Stat dl N. Platon, directorului general al Instituției medico-sanitare publice Centrul Republican de Diagnosticare Medicală dl A. Testemițanu, directorului general al Instituției medico-sanitare publice Spitalul Clinic de Psihiatrie dl M.Hotineanu, directorului general al Instituției medico-sanitare publice Spitalul Clinic de Traumatologie și Ortopedie dl A.Taran, medicului–şef al Instituției medico-sanitare publice Dispensarul Dermatovenerologic Republican dl A.Gherman, directorului general al Instituției medico-sanitare publice Spitalul Clinic al Ministerului Sănătății dl V.Parasca, medicului-șef al Clinicii Universitare de Asistență Medicală Primară a Universității de Stat de Medicină și Farmacie „Nicolae Testemițanu” dna A.Nemerenco, precum și a altor persoane responsabile de la entitățile respective, călăuzindu-se de art.2 alin.(1) şi art.4 alin.(1) lit.a) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[1], a examinat Rapoartele auditelor regularității executării fondurilor asigurării obligatorii de asistență medicală de către unele Instituţii medico-sanitare publice în exercițiul bugetar 2010.
Auditul a fost iniţiat de către Curtea de Conturi conform Programului activităţii de audit a Curţii de Conturi pe anul 2011[2], în cadrul auditului Raportului Guvernului privind executarea fondurilor asigurării obligatorii de asistenţă medicală pe anul 2010.
Misiunea de audit s-a desfăşurat la 6 instituții medico-sanitare publice (în continuare – IMSP), avînd drept scop oferirea unei asigurări rezonabile referitor la faptul că mijloacele financiare contractate din fondurile asigurării obligatorii de asistență medicală (în continuare – FAOAM) au fost utilizate și raportate regulamentar, iar Dările de seamă despre îndeplinirea devizului de venituri şi cheltuieli pe anul 2010 sînt veridice și nu prezintă denaturări semnificative.
Auditul s-a efectuat în conformitate cu Standardele de audit ale Curţii de Conturi[3]. În vederea susținerii constatărilor, formulării concluziilor și recomandărilor, precum și exprimării opiniilor de audit, probele de audit au fost obţinute prin desfășurarea procedurilor de evaluare a riscului și a procedurilor de audit ulterioare, care au cuprins testul controalelor și procedurile de fond, cu folosirea diferitor metode: examinări, observări, confirmări, recalculări, intervievări etc.
Examinînd rezultatele auditului, audiind rapoartele prezentate şi explicaţiile persoanelor cu funcţii de răspundere prezente în şedinţă, Curtea de Conturi a c o n s t a t a t:
Procedurile de audit aplicate asupra categoriilor de operaţiuni financiare la instituţiile nominalizate au distins existenţa unor iregularități și discrepanțe privind planificarea, utilizarea și raportarea mijloacelor FAOAM, gestionarea patrimoniului public, precum și unele probleme ce țin de cadrul regulatoriu.
Neajustarea de către Compania Naţională de Asigurări în Medicină (în continuare – CNAM) a carențelor în reglementările privind planificarea și contractarea mijloacelor FAOAM a permis IMSP să formeze solduri semnificative de mijloace bănești provenite din FAOAM în conturile bancare. Astfel, Centrul Republican de Diagnosticare Medicală a înregistrat solduri la sfîrșitul perioadei de gestiune în sumă de 4,1mil.lei; Spitalul Clinic de Psihiatrie – de 5,6 mil. lei; Spitalul Clinic de Traumatologie și Ortopedie – de 1,6 mil.lei; Dispensarul Dermatovenerologic Republican – de 0,6 mil.lei; Spitalul Clinic al Ministerului Sănătății – de 3,4 mil.lei; Clinica Universitară de Asistență Medicală Primară a Universității de Stat de Medicină și Farmacie „Nicolae Testemițanu” – de 0,3 mil. lei.
Neevaluarea și neexcluderea de către Ministerul Sănătăţii (fondatorul IMSP) şi CNAM a reglementărilor normative contradictorii ce ţin de procedura de formare și utilizare a rezervelor din contul mijloacelor FAOAM a avut drept consecință dezafectarea de către IMSP a acestor mijloace, destinate achitării serviciilor medicale curente, şi direcționarea lor la procurarea utilajelor, efectuarea reparațiilor curente și capitale, aceste atribuții fiind exclusiv ale fondatorului. Astfel, Centrul Republican de Diagnosticare Medicală, pe parcursul anului 2010, a format rezerve din contul mijloacelor FAOAM în sumă de 2,4 mil.lei, care au fost utilizate pentru procurarea mijloacelor fixe; Spitalul Clinic de Psihiatrie a format rezerve în sumă de 3,3 mil.lei, din care 3,2 mil.lei au fost utilizate la reparaţia capitală a clădirilor şi 0,6 mil.lei – pentru procurarea mijloacelor fixe; Spitalul Clinic de Traumatologie și Ortopedie a format rezerve în sumă de 2,1 mil.lei, care au fost utilizate pentru procurarea mijloacelor fixe; Dispensarul Dermatovenerologic Republican a format rezerve în sumă de 0,5 mil.lei, din care 0,4 mil.lei au fost utilizate la reparația capitală și procurarea mijloacelor fixe; Spitalul Clinic al Ministerului Sănătății a format rezerve în sumă de 1,7 mil.lei, din care 1,1 mil.lei au fost utilizate pentru procurarea mijloacelor fixe şi 0,6 mil.lei – la reparaţia capitală a mijloacelor fixe; Clinica Universitară de Asistență Medicală Primară a Universității de Stat de Medicină și Farmacie „Nicolae Testemițanu” a format rezerve în sumă de 0,4 mil.lei, care au fost utilizate integral pentru procurarea mijloacelor fixe.
Caracterul confuz al actelor normative privind includerea în costul serviciilor medicale prestate a cheltuielilor pentru plățile suplimentare (premii și ajutoare materiale) a generat un tratament inechitabil pentru IMSP. Astfel, Centrul Republican de Diagnosticare Medicală (340 de unităţi de personal) a achitat premii şi ajutoare materiale din FAOAM în sumă totală de 2,9 mil.lei; Spitalul Clinic de Psihiatrie (862 de unităţi de personal) – 6,4 mil.lei; Spitalul Clinic de Traumatologie și Ortopedie (382 de unităţi de personal) – 1,1 mil. lei; Dispensarul Dermatovenerologic Republican (250 de unităţi de personal) – 0,3 mil.lei; Spitalul Clinic al Ministerului Sănătății (170 de unităţi de personal) – 1,5 mil.lei; Clinica Universitară de Asistență Medicală Primară a Universității de Stat de Medicină și Farmacie „Nicolae Testemițanu” (81 de unităţi de personal) – 0,1 mil.lei.
Lipsa unei politici durabile în domeniul cadrelor a permis IMSP, încadrate în sistemul asigurărilor obligatorii de asistență medicală, suplinirea insuficientă a funcțiilor vacante cu personal medical conform statelor aprobate, ce generează un risc sporit asupra asigurării calității serviciilor medicale prestate. Astfel, Centrul Republican de Diagnosticare Medicală a suplinit cu personal doar 77% din statele aprobate; Spitalul Clinic de Psihiatrie – 73%; Spitalul Clinic de Traumatologie și Ortopedie – 84%; Dispensarul Dermatovenerologic Republican – 68%; Clinica Universitară de Asistență Medicală Primară a Universității de Stat de Medicină și Farmacie „Nicolae Testemițanu” – 95%.
Deşi Curtea de Conturi, în urma controalelor/auditelor efectuate în anii precedenţi, a cerut de la autoritățile responsabile elaborarea politicilor de contabilitate şi de raportare pentru instituţiile publice încadrate în sistemul asigurării obligatorii de asistență medicală, care să fie compatibile cu forma organizatorico-juridică a acestora, actuala misiune de audit a relevat că în aceste domenii nu s-a produs o schimbare esenţială, constatîndu-se multiple nereguli, după cum urmează:
Acordarea serviciilor medicale din contul mijloacelor FAOAM, precum și a serviciilor medicale contra plată se efectuează în baza tarifelor aprobate, care nu includ rentabilitatea și nu pot genera profituri sau pierderi. Totodată, neajustarea actelor metodologice în materie de raportări financiare condiționează întocmirea dărilor de seamă în mod denaturat și imprecis. Astfel, Centrul Republican de Diagnosticare Medicală a raportat pe anul 2010 pierderi în sumă de 2,9 mil.lei, iar pe anul 2009 – profit în sumă de 6,9 mil.lei; Spitalul Clinic de Psihiatrie a raportat pe anul 2010 pierderi în sumă de 1,5 mil.lei, iar pe anul 2009 – profit în sumă de 4,9 mil.lei; Spitalul Clinic de Traumatologie și Ortopedie a raportat pe anul 2010 pierderi în sumă de 0,7 mil.lei, iar pe anul 2009 – profit în sumă de 2,9 mil.lei; Dispensarul Dermatovenerologic Republican a raportat pe anul 2010 pierderi în sumă de 6,2 mil.lei, iar pe anul 2009 – profit în sumă de 2,0 mil.lei; Spitalul Clinic al Ministerului Sănătății a raportat pe anii 2009-2010 profit în sumă de 3,1 mil. lei şi, respectiv, 0,3 mil.lei; Clinica Universitară de Asistență Medicală Primară a Universității de Stat de Medicină și Farmacie „Nicolae Testemițanu” a raportat pe anul 2010 pierderi în sumă de 0,2 mil.lei, iar pe anul 2009 – profit în sumă de 0,2 mil.lei. Totodată, prezentarea Declaraţiilor persoanelor juridice cu privire la impozitul pe venit sînt inaplicabile în condițiile desfășurării activității pe principiul de nonprofit.
Neracordarea actelor normative ce reglementează formarea şi utilizarea rezervelor la prevederile Standardelor Naţionale de Contabilitate a determinat nereflectarea în evidența contabilă de către IMSP a rezervelor utilizate în anul 2010.
Lipsa principiilor, regulilor şi procedeelor de reflectare în evidenţa contabilă a cheltuielilor pentru reparaţia mijloacelor fixe, care sînt bunuri publice, a condiţionat reflectarea echivocă a acestora. Astfel, Spitalul Clinic de Psihiatrie, efectuînd lucrări de reparaţii capitale la blocurile curative în valoare de 3,5 mil.lei, a înregistrat la majorarea valorii acestora numai 0,2 mil.lei; Centrul Republican de Diagnosticare Medicală a efectuat reparaţia utilajelor medicale prin schimbul unor componente de bază în valoare de 2,2 mil.lei, care au fost reflectate integral la cheltuieli.
Neplanificarea şi nesolicitarea suficientă a resurselor preconizate pentru realizarea tratamentului prin constrîngere a determinat Spitalul Clinic de Psihiatrie să compenseze şi să raporteze cheltuielile în sumă de 4,4 mil.lei din contul mijloacelor FAOAM. Existenţa problemelor în planificarea și utilizarea resurselor a cauzat dezafectarea şi raportarea eronată de către Spitalul Clinic de Traumatologie și Ortopedie a mijloacelor FAOAM în sumă totală de 0,4 mil.lei.
Neexercitarea de către Ministerul Sănătăţii a atribuțiilor de fondator, exclusiv la gestionarea patrimoniului public, a determinat faptul că conducătorului Dispensarului Dermatovenerologic Republican nu i-au fost transmise în gestiune economică bunurile publice, în baza contractului de comodat, iar conducătorului Centrului Republican de Diagnosticare Medicală i-au fost transmise bunuri publice, componenţa şi valoarea cărora nu poate fi stabilită, deoarece lipsesc anexele respective la contract.
De asemenea, executarea neadecvată a atribuţiilor de fondator a condiţionat netransmiterea în gestiune economică conducătorului Spitalului Clinic de Traumatologie și Ortopedie a unui imobil în valoare de 2,4 mil.lei, care era reflectat în evidenţa contabilă, precum şi a mijloacelor de transport în stare tehnică bună cu valoarea „0”.
Achiziţiile publice de bunuri şi servicii au fost efectuate neregulamentar, nefiind solicitate informaţii suficiente şi relevante privind calificarea operatorilor economici, neasigurîndu-se pe deplin activităţile de monitorizare şi evaluare, de prevenire, depistare şi corectare a neregularităţilor, întru economisirea şi eficientizarea achiziţiilor de bunuri, participarea largă a operatorilor economici şi dezvoltarea concurenţei între aceştia. Astfel, Spitalul Clinic de Traumatologie și Ortopedie a admis contractarea de bunuri în lipsa suportului financiar, ceea ce a condiționat formarea datoriilor la finele perioadei de gestiune. Activitatea formală a grupului de lucru din cadrul Dispensarului Dermatovenerologic Republican şi Spitalului Clinic al Ministerului Sănătății a condiţionat participarea la achiziţii a operatorilor economici cu fondatori comuni, cu aceeaşi adresă juridică și conduse de unul și același administrator.
Reieşind din cele expuse, în temeiul art.7 alin.(1) lit.a), art.15, art.16 lit.c), art.34 alin.(3) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008, Curtea de Conturi h o t ă r ă ş t e:
1. Se aprobă Rapoartele auditelor regularității executării fondurilor asigurării obligatorii de asistență medicală de către unele Instituţii medico-sanitare publice în exercițiul bugetar 2010, anexate la prezenta Hotărîre.
2. Hotărîrea și Rapoartele de audit se remit:
2.1. conducătorilor și Consiliilor administrative ale Instituțiilor medico-sanitare publice auditate, în vederea implementării recomandărilor din Rapoartele de audit, cu aprobarea unui plan de acțiuni pentru înlăturarea neregulilor constatate la utilizarea mijloacelor FAOAM și la gestionarea patrimoniului public;
2.2. Ministerului Sănătății, Companiei Naționale de Asigurări în Medicină, pentru documentare privind rezultatele auditelor, și, în comun cu IMSP contractate, să realizeze măsuri în vederea armonizării cadrului regulatoriu, cu asigurarea transparenței, regularității și eficienței utilizării mijloacelor FAOAM; să elaboreze o politică durabilă în domeniul resurselor umane;
2.3. Ministerului Finanțelor, pentru informare, monitorizare și elaborare a standardelor de contabilitate şi de raportare pentru instituţiile publice încadrate în sistemul asigurării obligatorii de asistență medicală, care să fie compatibile cu forma organizatorico-juridică de nonprofit.
3. Prezenta Hotărîre și Rapoartele de audit anexate se remit Comisiei protecție socială, sănătate și familie a Parlamentului și Comisiei economie, buget și finanțe a Parlamentului.
4. Prezenta Hotărîre și Rapoartele de audit anexate se remit Guvernului, pentru documentare și luare de atitudine.
5. Despre implementarea recomandărilor auditului, precum și despre măsurile întreprinse pentru executarea pct.2. din prezenta Hotărîre se va informa Curtea de Conturi în termen de 3 luni.
6. Prezenta Hotărîre se publică în Monitorul Oficial al Republicii Moldova în conformitate cu art.34 alin.(7) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008.
Preşedintele Curţii de Conturi Serafim URECHEAN
Nr. 45. Chişinău, 25 august 2011.
Aprobat prin Hotărîrea Curţii de Conturi nr.45 din 25.08.2011
RAPORTUL auditului regularităţii executării fondurilor asigurării obligatorii de asistență medicală de către Instituţia medico-sanitară publică Dispensarul Dermatovenerologic Republican în exercițiul bugetar 2010
INTRODUCERE
Auditul regularităţii utilizării fondurilor asigurării obligatorii de asistență medicală de către Instituţia medico-sanitară publică Dispensarul Dermatovenerologic Republican (în continuare – IMSP DDVR, după caz - Dispensarul) în exercițiul bugetar 2010 s-a efectuat în temeiul art.28 şi art.31 alin.(1) lit. a) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[4] și în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2011[5], în cadrul auditului Raportului Guvernului privind executarea fondurilor asigurării obligatorii de asistenţă medicală.
Scopul auditului a fost obţinerea unei asigurări rezonabile referitor la faptul că rapoartele financiare ale IMSP DDVR, sub aspectele semnificative privind utilizarea şi raportarea mijloacelor din fondurile asigurării obligatorii de asistenţă medicală, oferă o imagine reală şi fidelă la data de 31.12.2010.
Responsabilitatea conducerii Dispensarului constă în utilizarea mijloacelor financiare pentru prestarea serviciilor medicale regulamentar[6] alocate în anul 2010 din contul fondurilor asigurării obligatorii de asistență medicală (în continuare - FAOAM), precum şi în asigurarea veridicităţii raportării Companiei Naționale de Asigurări în Medicină (în continuare - CNAM).
Responsabilitatea auditorului a constat în obţinerea probelor de audit suficiente şi adecvate pentru susţinerea constatărilor, concluziilor şi opiniilor de audit asupra regularităţii gestionării mijloacelor financiare şi raportarea privind îndeplinirea devizului de venituri şi cheltuieli al IMSP DDVR din contul mijloacelor FAOAM pe anul 2010.
Metodologia de audit. Auditul s-a efectuat conform Standardelor de audit ale Curții de Conturi[7].
Obiectivele generale ale auditului a fost verificarea regularităţii utilizării fondurilor asigurării obligatorii de asistență medicală.
Probele de audit au fost obţinute prin examinarea documentelor primare, registrelor contabile, raportului financiar etc. Au fost evaluate principiile contabile aplicate, obiectivele semnificative stabilite şi realizate de către conducere; s-au utilizat proceduri de analiză a indicatorilor şi elementelor de importanţă semnificativă; au fost investigate motivele abaterilor de la indicatorii aprobaţi; s-au intervievat unii angajaţi ai instituţiei şi s-au luat explicaţii de la persoanele cu funcţii de răspundere ale instituţiei. În procesul de audit au fost analizate domeniile de utilizare a finanţelor publice la IMSP DDVR, regulile de finanţare şi de ţinere a evidenţei contabile etc.
II.
PREZENTARE GENERALĂ
Instituția Medico - Sanitară Publică Dispensarul Dermatovenerologic Republican își desfășoară activitatea sa necomercială (nelucrativă) pe principiul autofinanțării, de nonprofit, conducîndu-se de cadrul legal[8] din domeniu.
IMSP DDVR în activitatea sa se bazează pe Regulamentul propriu, aprobat de Ministerul Sănătății. Scopul principal al activității IMSP DDVR este ameliorarea sănătății populației Republicii Moldova prin organizarea și dezvoltarea asistenței medicale de înaltă performanță și prestarea serviciilor medicale cost-eficiente și calitative.
Obiectivele majore ale IMSP DDVR sînt:
sporirea accesibilității populației la asistența medicală de performanță;
asigurarea la nivel terțiar a asistenței medicale pentru cazurile medicale complexe ce nu pot fi rezolvate la nivel raional sau municipal;
asigurarea suportului consultativ-metodic și informațional în realizarea asistenței medicale integrate.
IMSP DDVR prestează sevicii medicale de tipurile și spectrul stipulate în Nomenclatorul instituțiilor medico-sanitare, aprobat de Ministerul Sănătății, conform prevederilor art.4 alin.(5) al Legii ocrotirii sănătății nr.411 – XIII din 28.03.1995, precum și cu respectarea normativelor de activitate (de personal, de paturi, norme alimentare etc.) și tarifelor stabilite de Ministerul Sănătății.
2.1. Cadrul instituțional de administrare a IMSP DDVR este prezentat în Figura ce urmează:
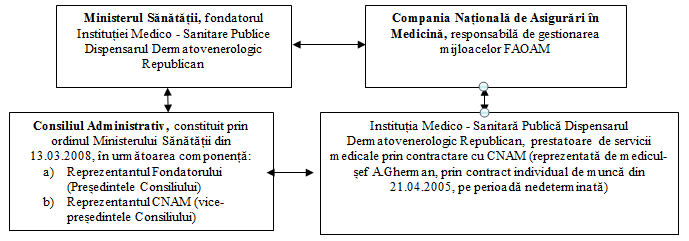
Astfel, fondatorul IMSP DDVR este Ministerul Sănătății, cu următoarele atribuții exclusive: adoptarea deciziei de fondare, reorganizare sau lichidare a IMSP DDVR; alocarea mijloacelor financiare pentru construcția, reconstrucția, reparația capitală a edificiilor, procurarea utilajului costisitor și transportului sanitar; transmiterea, în baza contractului individual de muncă, a bunurilor autorității administrației publice (Fondatorului) în gestiune; numirea, eliberarea din funcție a medicului-șef și adjuncților medicului-șef etc.
Consiliul Administrativ este organul de administrare și control al activității IMSP DDVR, constituit de către fondator pe un termen de 3 ani, şi are următoarele atribuții:
Examinarea și prezentarea, pentru coordonare, Fondatorului a devizelor de venituri și cheltuieli (bussines-planului), modificărilor la acestea, precum și a contractului de prestare a serviciilor medicale, încheiat între IMSP DDVR și CNAM;
Aprobarea listelor de tarifare a salariaților IMSP DDVR;
Aprobarea planurilor de achiziție a bunurilor, serviciilor și lucrărilor etc.
Medicul-șef este persoana responsabilă și abilitată cu dreptul de conducere operativă a IMSP DDVR, care, fiind numit de Fondator în bază de concurs și cu încheierea contractului individual de muncă (din 21.04.2005), transmite în gestiune bunurile IMSP DDVR prin actul de primire-predare şi are ca sarcină asigurarea executării actelor legislative și normative, hotărîrilor, ordinelor și deciziilor Fondatorului și ale Consiliului Administrativ.
Pentru perioada auditată, medicul-șef nu a prezentat auditului contractul de comodat al bunurilor ministerului aflate în gestiunea IMSP DDVR, fapt prevăzut de pct.15 lit. g) din Regulamentul Dispanserului[9], fiind prezentat actul de primire – predare al instituției, subdiviziunii din 01.01.2004, cu indicarea activelor și pasivelor acesteia, fără descifrarea tipului și valorii lor.
2.2. Sinteza veniturilor si cheltuielilor
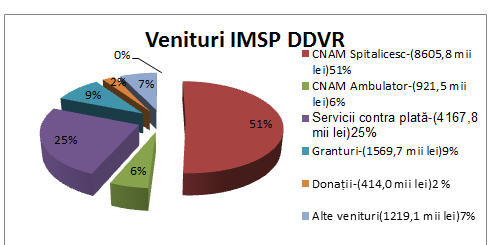
Sursele de formare a veniturilor IMSP DDVR, structura lor în anul 2010 se prezintă în următoarea Diagramă:

Sursă: Rapoartele financiare pe anul 2010 ale IMSP DDVR
Reieşind din datele diagramei, în anul 2010 IMSP DDVR a obținut venituri în sumă de 16914,2 mii lei, în care ponderea majoră o constituie serviciile de asistență medicală obligatorie din contul mijloacelor FAOAM (57%), urmate de serviciile medicale contra plată (25%), granturile și donațiile oferite de diferite programe medicale sau operatori economici (11%), alte venituri din arenda localurilor (7%) etc.
Dinamica cheltuielilor IMSP DDVR pe anul 2010 din contul mijloacelor FAOAM este prezentată în Tabelul nr.1.
Tabelul nr.1
(mii lei)
| Nr. d/r | Cheltuieli | Cheltuieli totale | Ponderea
(%) | Inclusiv |
| FAOAM | Ponderea
(%) | Mijloace speciale(servicii contra plată) | Ponderea
(%) |
| Total cheltuieli, inclusiv: | 15847,4 | 100% | 9654,3 | 60,92%\100 | 6193,1 | 39,08%\100 |
| 1. | Retribuirea muncii | 6870,8 | 43,35% | 4766,4 | 49,37% | 2104,4 | 33,98% |
| 2. | Contribuţii la buget | 1820,7 | 11,49% | 1253,7 | 12,98% | 567,0 | 9,15% |
| 3. | Energia electrică | 542,3 | 3,42% | 349,2 | 3,62% | 193,1 | 3,12% |
| 4. | Gaz | 871,8 | 5,50% | 561,5 | 5,82% | 310,3 | 5,01% |
| 5. | Apă,canalizare,lift | 268,8 | 1,7% | 173,4 | 1,8% | 95,4 | 1,54% |
| 6. | Servicii de telecomunicații | 53,1 | 0,33% | 37,0 | 0,38% | 16,1 | 0,26% |
| 7. | Reparaţia curentă | 492,9 | 3,11% | 195,6 | 2,02% | 297,3 | 4,8% |
| 8. | Produse petroliere | 171,5 | 1,08% | 128,7 | 1,33% | 42,8 | 0,69% |
| 9. | Medicamente | 1279,6 | 8,07% | 1026,9 | 10,64% | 252,7 | 4,08% |
| 10. | Alimentarea pacienţilor | 943,1 | 5,95% | 897,9 | 9,30% | 45,2 | 0,73% |
| 11. | Alte cheltuieli de
mărfuri şi servicii | 2532,8 | 16% | 264,0 | 2,74% | 2268,8 | 36,64% |
Sursă: Rapoartele financiare ale IMSP DDVR pe anul 2010
Datele din tabel denotă că cheltuielile efective au constituit 15847,4 mii lei, în care ponderea semnificativă o deţin cheltuielile din contul mijloacelor FAOAM în sumă de 9654,3 mii lei ( 60,9%), cheltuielilor din contul mijloacelor speciale revenindu-le 6193,1 mii lei ( 39,1%). În anul 2010, cheltuielile au fost prioritar alocate şi efectuate pentru remunerarea muncii şi plățile aferente (54,8%), serviciile de regie (15,8%), medicamente şi alimente (14%), acestea finanţîndu-se atît din contul FAOAM, cît şi din contul mijloacelor speciale.
III.
CONSTATĂRI, CONCLUZII ȘI RECOMANDĂRI
3.1. Cu privire la planificarea și contractarea serviciilor necesare din FAOAM
Pentru unele cheltuieli IMSP DDVR nu dispune de calcule bine justificate privind necesitatea, destinația și costul acestora.
Soldul mijloacelor financiare la sfîrșitul perioadei de gestiune nu este luat în considerație la contractarea pe perioada anului curent, fapt care poate genera dezafectarea mijloacelor financiare din FAOAM.
Planificarea mijloacelor necesare anual se efectuează de către entitate în baza Normelor metodologice din 21.08.2009 cu privire la formarea devizului de venituri și cheltuieli (business-plan) şi gestionarea surselor financiare, aprobate de Ministerul Sănătății, CNAM, Sindicatul “Sănătatea”, care stabilesc modul de justificare a cheltuielilor separat pe articole.
Normele menționate prevăd că soldurile de mijloace bănești formate la conturile IMSP la finele anului din contul FAOAM se indică la venituri şi cheltuieli şi pot fi utilizate pentru cheltuieli curente. Această situaţie creează premise pentru entităţile medicale de a finanţa mijloacele FAOAM în anul următor nu la destinaţia stabilită iniţial, dar la alte cheltuieli necontractate de CNAM, ultima neverificînd utilizarea conformă a acestor mijloace. Astfel, soldurile de mijloace bănești formate la 01.01.2010 au constituit 113,6 mii lei, iar la 31.12.2010 – 610,4 mii lei, înregistrînd o creştere cu 496,8 mii lei.
Solicitarea de către Dispensar a mijloacelor financiare necesare anual pentru prestarea serviciilor medicale se bazează pe contractul din anul precedent, ţinîndu-se cont de numărul cazurilor ce urmează a fi tratate anul viitor. În acelaşi timp, Dispensarul, în unele cazuri, nu a întocmit calcule privind justificarea mijloacelor publice solicitate, inclusiv: reparaţii (256,7 mii lei), apă şi canalizare (179,4 mii lei), produse petroliere (144,6 mii lei), materiale de construcţie (44,6 mii lei), reparaţii curente (33,9 mii lei). În aceste condiţii, se creează riscul acceptării şi alocării neîntemeiate a mijloacelor FAOAM, ceea ce nu permite evaluarea utilizării la destinaţie şi eficientă a acestora.
Auditul relevă că mijloacele financiare din contul FAOAM au fost contractate, precizate şi alocate de către CNAM acestei entităţi în baza contractului din 17.12.2009, cu precizarea ulterioară, prin 4 acorduri adiţionale, a alocaţiilor în sumă de 9351,3 mii lei pentru 3440 de cazuri tratate. Totodată, la 30 decembrie 2010 a fost încheiat un nou acord adiţional, prin care s-au majorat alocaţiile din contul mijloacelor FAOAM cu 176,0 mii lei, acestea nefiind distribuite pe articole, iar numărul cazurilor tratate rămînînd practic neschimbat (3440 de cazuri tratate). În anul 2010 real au fost tratate 3454 de cazuri, cu 14 cazuri mai mult, estimate în valoare de 32,8 mii lei.
Reieşind din cele expuse, auditul concluzionează că planificarea şi contractarea unor mijloace din contul FAOAM pentru IMSP DDVR nu sînt pe deplin justificate, ceea ce determină riscul utilizării acestora contrar destinaţiei stabilite, astfel fiind imposibilă expunerea asupra utilizării eficiente şi conforme a acestor mijloace.
Alocarea la finele anului a mijloacelor publice în lipsa calculelor justificate condiționează majorarea soldului de mijloace la contul curent, care poate fi folosit în anul următor, fără determinarea scopului şi destinaţiei acestora.
3.2. Cu privire la regularitatea utilizării mijloacelor din contul FAOAM
Remunerarea muncii angajaților Dispensarului se efectuează din contul a două surse, iar numărul unităților de personal aprobate deviază esențial de cel al personalului real angajat.
Prin Hotărîrea Guvernului nr.1128 din 28.08.2002[10] este aprobată Metodologia stabilirii tarifelor pentru prestarea serviciilor medico-sanitare, potrivit căreia în costul serviciilor medicale prestate se includ și cheltuielile de retribuire a muncii. Conform pct.20 al acestei Metodologii, remunerarea muncii personalului medical include salariul de bază și salariul suplimentar ( plata pentru gărzile de serviciu în zilele de sărbători, turele de noapte, pentru muncă intensivă, cu aplicarea noilor metode de muncă, și indemnizațiile de concediu).
Totodată, prin Hotărîrea Guvernului nr.1593 din 29.12.2003[11], au fost determinate modul și condițiile de salarizare a angajaților din instituțiile medico- sanitare, care prevăd că pentru cointeresarea personalului se permite premierea şi acordarea ajutoarelor materiale în limita fondului de salarizare.
În anul 2010, pentru salarizarea personalului s-au suportat cheltuieli în sumă de 6870,8 mii lei ( 43,35% din totalul cheltuielilor instituţiei), din care 4766,4 mii lei (69,37%) - mijloacele alocate din FAOAM.
Statele de personal ale IMSP DDVR, conform rapoartelor prezentate, au fost prevăzute în număr total de 265,75 unităţi, cu achitarea din mijloacele FAOAM. Ulterior (martie 2010), după predarea secției HIV/SIDA la IMSP „Toma Ciorbă”, numărul unităților s-a redus pînă la 249,75, din care: personal de conducere – 3,0 unități; medici – 30,25 unități; personal medical mediu – 66,75 unități; personal medical inferior – 62,75 unități; alt personal – 87,0 unități.
Auditul relevă că numărul de persoane real angajate, în medie pe instituție, a fost de 169 persoane fizice, sau 68,8% faţă de numărul de unităţi aprobate. Această situaţie a permis ca o parte din funcţiile vacante să fie cumulate de personalul real angajat în instituţie.
Auditul a supus testării corectitudinea calculării salariilor de funcţie, suplimentelor, adaosurilor, premiilor, altor plăţi, precum şi a achitării lor, calcularea reţinerilor din salariu, care s-a efectuat prin metoda verificării ordinelor și tabelelor de evidenţă a timpului de lucru, fişele de personal şi listele de plată pe anul 2010. Abateri de la prevederile regulamentare nu s-au stabilit.
În dările de seamă (Forma 1-16/r) nu s-au raportat alocarea şi utilizarea mijloacelor publice pentru premii. În acelaşi timp, auditul a stabilit că, potrivit dispoziţiei de plată din 17 iunie 2010, din contul FAOAM au fost achitate premii în sumă de 319,2 mii lei, care n-au fost planificate.
Auditul relevă că personalul IMSP DDVR a fost remunerat și din contul mijloacelor speciale în sumă de 2104,4 mii lei (30,6% din cheltuielile alocate pentru salarizare). Astfel, din aceste mijloace pentru personalul de conducere s-au alocat mijloace în sumă de 321,1 mii lei, pentru asistentele medicale - 510,8 mii lei, infirmiere - 445,0 mii lei, alt personal - 902,2 mii lei. Din contul acestor mijloace au fost acordate şi ajutoare materiale în sumă de 401,2 mii lei, inclusiv personalului de conducere – de 56,6 mii lei; medicilor – de 47,0 mii lei; asistentelor medicale – de 95,4 mii lei; infirmierelor – de 83,9 mii lei; altui personal – de 118,3 mii lei.
Salariul mediu pe instituție a constituit 3,39 mii lei, iar pe categorii de salariați se observă o diferență substanțială: personal de conducere - salariul mediu de 8,96 mii lei; medici - 4,0 mii lei; personal medical mediu - 2,85 mii lei; personal medical inferior - 1,56 mii lei; alt personal - 2,25 mii lei.
Remunerarea personalului entităţii se efectuează din contul mijloacelor FAOAM, precum şi din contul mijloacelor speciale, salariile medii lunare între categoriile de salariaţi înregistrînd un decalaj de 5,0 - 6,0 mii lei.
Numărul real al angajaţilor (169 angajaţi) deviază de la numărul unităţilor aprobate spre finanţare din contul mijloacelor FAOAM (250 unităţi), ceea ce poate influența diminuarea calităţii serviciilor.
3.3. Cu privire la regularitatea achizițiilor publice de bunuri și servicii
Organizarea și desfășurarea procedurilor de achiziții publice de către grupul de lucru pentru achiziții al IMSP DDVR nu asigură realizarea principiilor de concurență loială, precum și de utilizare economă și eficientă a mijloacelor publice.
Pe parcursul anului 2010, IMSP DDVR a efectuat 11 proceduri de achiziții publice în sumă de 2912,8 mii lei, inclusiv: 4 achiziții (2028,8 mii lei) pentru procurarea produselor alimentare, reactivelor și articolelor de laborator, medicamentelor și articolelor parafarmaceutice, utilajului medical, acestea desfășurîndu-se prin metoda licitațiilor publice și fiind contractați 32 de agenți economici, faţă de care Dispensarul a înregistrat datorii curente în sumă de 49,4 mii lei; 7 proceduri de achiziţii în sumă de 884,0 mii lei - efectuate prin metoda cererii ofertelor de prețuri.
În scopul organizării și desfășurării licitațiilor publice, prin ordinele medicului-șef din 02.05.2009 și 21.10.10, au fost create grupuri de lucru, cu nominalizarea persoanelor responsabile pe domenii:Tamara Șcerbenco-responsabil de planificare și contractarea achizițiilor publice; Alexandra Domin- responsabil de achiziționare ingredient și articole de laborator; Viorel Racu- responsabil de achiziționarea bunuri, lucrări și servicii; Maria Crihan- responsabil de achiziționarea medicamente și articole parafarmaceutice; Anna Gîscă- responsabilde achiziționarea produse alimentare și utilaj; Viorica Arhirii- secretara grupului de lucru. În același timp, pentru membrii grupului de lucru nu sînt stabilite exhaustiv și regulamentar[12] atribuțiile și responsabilitățile acestora, care ar asigura gestionarea optimă a resurselor, conform obiectivelor entității publice, implementarea sistemului de management financiar și control și a activității de audit intern în sectorul public. Totodată, auditul remarcă că, contrar prevederilor regulamentare, n-au fost stabilite expres atribuțiile fiecărui membru al grupului de lucru, unii din membrii acestuia fiind doar nominalizaţi.
Prevederile actelor normative[13] stabilesc pentru autoritatea contractantă solicitarea, odată cu oferta, a informațiilor privind calificarea operatorilor economici, capacitatea financiară, componența fondatorilor și a persoanelor afiliate etc.
În cadrul auditului s-a constatat că, în unele cazuri, grupul de lucru pentru achiziții, la momentul întocmirii documentației privind achizițiile, nu a solicitat informații suficiente și relevante privind calificarea operatorilor economici, acceptînd admiterea situației de primire a documentelor și de participare la achiziții a unor agenți economici ce nu întruneau unele cerințe regulamentare. Astfel, la procedura de achiziții publice prin cererea ofertelor de prețuri din 09.02.2010 au fost depuse 3 oferte de către 3 agenți economici. Documentele de calificare solicitate și prezentate de către ofertanți (certificat de înregistrare, licență, certificate de conformitate) nu relevă împuternicirea de a încheia contractul de achiziții publice și componența fondatorilor, adică cine este administratorul întreprinderii și fondatorii acesteia (conform extrasului din Registrul de stat al persoanelor juridice, eliberat de Camera Înregistrării de Stat), capacitatea financiară, conform ultimului Raport financiar, certificate ce atestă lipsa datoriilor față de bugetul public naţional etc.
În urma analizei de către audit a Fișelor celor 3 agenți economici, selectate din baza de date a Ministerului Tehnologiei Informației și Comunicațiilor, s-a stabilit că operatorii economici, participanți la procedura de achiziții publice, au fondatori comuni, au aceeași adresă juridică și sînt conduse de un administrator.
De asemenea, grupul de lucru pentru achiziţiile efectuate la 25.02.2010 şi 31.12.2010 nu a avut careva obiecţii. Totodată, auditul, verificînd conformitatea prezentării actelor necesare pentru aceste achiziții, a constatat că datele despre participanți, ce atestă calificarea, sînt întocmite de aceștia în formă liberă, fără a fi confirmate prin documente justificative, eliberate de autoritățile competente (extras din Registrul de stat al persoanelor juridice, eliberat de Camera Înregistrării de Stat). Această situaţie poate duce la prezentarea de către participanți a unor date eronate, ce ar putea influența decizia grupului de lucru privind desemnarea ofertei cîștigătoare sau anularea procedurii de achiziții.
Se remarcă, totodată, că, potrivit informaţiei din baza de date a Curţii de Conturi, trei agenţi economici au adrese juridice similare; evidența contabilă la doi agenți economici se ține de către un contabil comun și au un fondator comun.
Auditul a constatat o situație problematică la achiziționarea produselor alimentare, autoritatea contractantă ( IMSP DDVR ) anunțînd spre procurare întregul lot de produse alimentare, fără divizarea acestuia pe categorii de produse alimentare. În cadrul licitației publice din 05.07.2010, IMSP DDVR a anunțat intenția achiziționării întregului lot de produse alimentare, pentru acoperirea necesităților din semestrul II al anului 2010. Cererea înaintată operatorilor economici conține 53 poziții de produse alimentare de diferite categorii (produse lactate, produse de panificație, produse de morărit, legume etc.). Potrivit procesului-verbal din 08.07.2010 al ședinței grupului de lucru, s-a menționat că nici un operator economic nu a prezentat oferte pentru întregul lot, ofertele fiind examinate și evaluate pentru fiecare poziție în parte. La licitație au fost admise și evaluate 12 oferte, prezentate de către 12 operatori economici, în pofida faptului că doar 6 din ei au prezentat toate documentele obligatorii, solicitate de autoritatea contractantă.
Examinînd rezultatele evaluării ofertelor, auditul a constatat că pentru anumite poziții și categorii de produse alimentare au fost prezentate oferte de către un număr mic de operatori economici (1-2). O astfel de metodă de achiziție se utilizează de către IMSP DDVR nu numai la achiziționarea produselor alimentare, dar și a produselor farmaceutice.
Reieșind din cele relatate, auditul concluzionează că pentru membrii grupului de lucru pentru achiziții nu au fost stabilite regulamentar atribuțiile și responsabilitățile pentru organizarea și desfășurarea procedurilor de achiziții, neasigurîndu-se pe deplin activitățile de monitorizare și evaluare, prevenire, depistare și corectare a neregularităților întru economisirea și eficientizarea achizițiilor de bunuri, participarea largă a operatorilor economici și dezvoltarea concurenței între aceștia.
3.4. Cu privire la formarea și utilizarea rezervelor
IMSP DDVR, prin formarea fondului de rezervă, dezafectează mijloace destinate în exclusivitate pentru cazuri tratate.
Rezervele la IMSP DDVR au fost formate în conformitate cu prevederile Regulamentului privind modul de formare și direcțiile de utilizare a rezervelor instituțiilor medico-sanitare publice, aprobat de ministrul sănătății prin Ordinul nr. 9 din 17.01.2009[14], potrivit căruia se permite constituirea rezervelor în cuantum de pînă la 10% din suma totală a tuturor veniturilor (inclusiv FAOAM) (pct.6). De asemenea, formarea rezervelor a fost reglementată și în alte acte normative[15].
Potrivit Politicii de contabilitate a Dispensarului, evidența contabilă a acestuia se ține conform prevederilor Legii contabilității nr.113-XVI din 27.04.2007[16], Standardelor Naționale de Contabilitate, Planului de conturi contabile al activității economico-financiare a întreprinderilor, aprobat prin ordinul Ministerului Finanțelor nr.174 din 25.12.1997[17], altor acte normative, aplicabile întreprinderilor din sectorul real al economiei naționale. Totodată, auditul relevă forma statutului juridic al Dispensarului ca instituție medico-sanitară publică, care își desfășoară activitatea pe principiul necomercial al autofinanțării, de nonprofit.
Auditul remarcă că actele normative de care se conduce entitatea în activitatea sa reglementează formarea rezervelor din profitul rămas la dispoziția întreprinderii, dar nu din veniturile totale ale acesteia.
Forma organizatorico-juridică a IMSP DDVR (activitate necomercială , de nonprofit) nu presupune obținerea profitului și, respectiv, instituția nu dispune de surse regulamentare de constituire a rezervelor. Mai mult decît atît, în evidența contabilă la IMSP DDVR, suma de 364,8 mii lei, defalcată doar din mijloacele FAOAM pentru constituirea rezervelor, nu se reflectă la contul contabil „Rezerve prevăzute de statut”, sau la alte conturi contabile destinate generalizării informației privind existența și mișcarea acestora.
Totodată, Ordinul nr.9 din 17.01.2009 al ministrului sănătății şi Politica de contabilitate a IMSP DDVR pe anul 2010 stabilesc că rezervele constituite se utilizează pentru acoperirea cheltuielilor neprevăzute de natură economică, tehnogenă sau naturală, care afectează încontinuu activitatea instituției (implementarea sistemelor informaționale; reparația capitală a clădirilor, mijloacelor fixe; implementarea tehnologiilor medicale; achiziționarea utilajului medical și a altor mijloace fixe).
În același timp, Metodologia stabilirii tarifelor pentru prestarea serviciilor medico-sanitare (pct.4), aprobată prin Hotărîrea Guvernului nr.1128 din 28.08.2002, nu stabilește includerea în tariful de cost şi, respectiv, în tarifele la serviciile medico-sanitare următoarele cheltuieli: pentru investiţiile capitale în construcţii; pentru reparaţia capitală a mijloacelor fixe; pentru achiziţionarea utilajului şi inventarului. În același context, potrivit pct.15 din Regulamentul IMSP DDVR, aprobat prin ordinul Ministerului Sănătății nr.288 din 21.08.2009, alocarea mijloacelor financiare pentru construcția, reconstrucția, reparația capitală a edificiilor, procurarea utilajului costisitor și a transportului sanitar ține de atribuțiile exclusive ale Fondatorului.
Auditul concluzionează că, la emiterea Ordinului nr.9 din 17.01.2009, Ministerul Sănătății nu a ținut cont de prevederile actelor normative în vigoare ce reglementează modul și sursele de constituire a rezervelor, astfel generînd riscul dezafectării de către IMSP DDVR a mijloacelor FAOAM.
3.5. Cu privire la regularitatea raportării mijloacelor FAOAM
Auditul remarcă că, în pofida faptului menționat mai sus, IMSP DDVR este o instituție care își desfășoară activitatea pe principiul de autofinanțare, de nonprofit. Instituția, conform datelor evidenței contabile și Raportului financiar pe anul 2010, a raportat pierderi din activitatea economico-financiară (6237,3 mii lei), iar în rezultatul activității pe anul 2009 - profit (2017,4 mii lei). De asemenea, s-a constatat că IMSP DDVR a prezentat Serviciului Fiscal de Stat, pe anul 2010, Declarația persoanei juridice cu privire la impozitul pe venit (forma VEN 08), în care, conform art.51 din Codul fiscal, introdus prin Legea nr.268-XVI din 28.07.2006[18] (intrat în vigoare la 08.07.2006), sînt ajustate în scopuri de impozitare (scutite de impozitul pe venit) veniturile obținute din prestarea serviciilor medicale legate de realizarea Programului unic al asigurării obligatorii de asistență medicală, contractate cu CNAM, iar celelalte venituri reprezintă sursa de venit impozabil și se includ în obiectul impunerii (art.14 din Codul fiscal).
Este necesar de menționat că cota preponderentă în alte venituri obținute de IMSP DDVR o constituie serviciile medicale contra plată, prestate persoanelor neasigurate și persoanelor asigurate peste volumul prevăzut de Programul unic în baza tarifelor, în tarif nefiind inclus procentul de rentabilitate, iar pentru sistemul sănătății serviciile medico-sanitare sînt servicii nonprofit. Astfel, auditul denotă că serviciile contra plată nu pot servi drept sursă de venit impozabilă.
Evidența veniturilor din contul mijloacelor FAOAM, contractate cu CNAM, se ține în două conturi de decontare separate (pentru asistență medicală specializată de ambulator și spitalicească), fapt ce asigură o transparență a veniturilor , și în 2 conturi de decontare pentru mijloacele încasate de la servicii cu plată.
Totodată, evidența cheltuielilor efective este ținută cumulativ, nefiind delimitate pe sursele de proveniență a mijloacelor financiare, ceea ce n-a permis auditului să evalueze utilizarea eficientă și după destinație a mijloacelor FAOAM. Reflectarea acestora în raportul prezentat CNAM (1-16/r) se efectuează prin metoda de calcul în cuantumul procentual, în funcție de cota veniturilor din FAOAM în totalul veniturilor IMSP DDVR pe anul 2010.
La capitolul cheltuieli de casă, reflectate în darea de seamă, auditorul a constatat unele abateri de la datele evidenței contabile. Astfel, în cheltuielile de casă din raportul 1-16/r (în coloana nr.4) se reflectă transferurile de la conturile de decontare deschise din mijloacele FAOAM pe capitole de cheltuieli, care nu corespund cu datele evidenței contabile, devierile constituind suma de 101,6 mii lei.
Notă: Pe parcursul auditului, evidența contabilă a fost corectată.
Concluzie: Forma de raportare a activității economico - financiare, precum și prezentarea declarațiilor persoanelor juridice cu privire la impozitul pe venit nu sînt aplicabile în condițiile desfășurării activității IMSP DDVR pe principiul de nonprofit.
Ținerea evidenței cheltuielilor generale, nedelimitîndu-le după sursele de proveniență a veniturilor, nu permite auditului să concluzioneze asupra veridicității datelor reflectate în rapoartele anuale ale IMSP DDVR către CNAM la capitolul cheltuieli suportate din contul mijloacelor FAOAM.
IV.
RECOMANDĂRI Recomandări IMSP DDVR:
1) În scopul eficientizării procedurilor de achiziții publice și reducerii riscurilor posibile la acest capitol, să elaboreze reglementări ale procesului de control intern prin stabilirea atribuțiilor exhaustive ale membrilor grupului de lucru pentru achiziții, proceselor de organizare, desfășurare a achizițiilor și evaluare a ofertelor;
2) Să asigure ținerea evidenței cheltuielilor, cu delimitarea lor în funcție de sursele de proveniență, asigurînd transparența utilizării mijloacelor publice, inclusiv din FAOAM .
3) Să asigure justificarea cheltuielilor solicitate spre finanțare din contul FAOAM.
Recomandări IMSP DDVR, în comun cu Ministerul Sănătății:
4) Să efectueze, conform prevederilor regulamentare, transmiterea în gestiune economică a patrimoniului public al IMSP DDVR.
Recomandări Consiliului administrativ:
5) Să examineze în cadrul ședinței Raportul auditului regularităţii formării și utilizării fondurilor asigurării obligatorii de asistență medicală în exercițiul bugetar 2010 de către Instituţia medico-sanitară publică Dispensarul Dermatovenerologic Republican , cu aprobarea unui plan de acțiuni în vederea implementării recomandărilor de audit și eficientizării utilizării mijloacelor publice din FAOAM.
V.
OPINII Opinie fără rezerve privind rapoartele financiare:
În opinia auditorului, bazată pe activitățile de audit efectuate, rapoartele financiare, sub toate aspectele semnificative, oferă o imagine reală și fidelă a situației patrimoniale și celei financiare ale Instituției Medico-Sanitare Publice Dispensarul Dermatovenerologic Republican.
Opinie cu rezerve privind regularitatea:
În opinia auditorului, cu excepția procedurilor de achiziții și atribuțiile grupului de lucru în procesul de achiziții, gestionarea mijloacelor publice și administrarea patrimoniului public, sub toate aspectele semnificative, au fost efectuate legal și regulamentar.
Controlorul de stat Denis Postolachi
Aprobat prin Hotărîrea Curţii de Conturi nr.45 din 25.08.2011
Raportul
auditului regularității executării fondurilor asigurării obligatorii de asistență medicală de către Instituția medico-sanitară publică Centrul Republican de Diagnosticare Medicală în exercițiul bugetar 2010
I. Introducere
Auditul regularităţii executării fondurilor asigurării obligatorii de asistență medicală de către Instituția medico-sanitară publică Centrul Republican de Diagnosticare Medicală (în continuare – IMSP CRDM) în exercițiul bugetar 2010 a fost efectuat în temeiul art.28 şi art.31 alin.(1) din Legea Curţii de Conturi[19] şi în conformitate cu Programul activităţii de audit a Curții de Conturi pe anul 2011[20].
Scopul auditului a constat în oferirea unei asigurări rezonabile referitor la faptul că mijloacele financiare contractate din fondurile asigurării obligatorii de asistență medicală (în continuare – FAOAM) au fost utilizate legal și regulamentar de către IMSP CRDM, iar Darea de seamă despre îndeplinirea devizului de venituri și cheltuieli al IMSP CRDM din mijloacele FAOAM pe anul 2010 este veridică și nu prezintă denaturări semnificative.
Responsabilitatea factorilor de decizie ai IMSP CRDM constă în asigurarea regularității gestionării mijloacelor financiare parvenite din FAOAM pentru prestarea serviciilor medicale în volumul și calitatea prevăzute în Programul unic al asigurării obligatorii de asistență medicală( în continuare – Programul unic al AOAM), precum şi în asigurarea veridicităţii datelor incluse în dările de seamă prezentate CNAM, conform prevederilor Legii cu privire la asigurarea obligatorie de asistenţă medicală[21] şi obligaţiunilor contractuale.
Responsabilitatea auditorului a constat în obţinerea probelor de audit suficiente şi adecvate pentru susţinerea constatărilor, concluziilor și opiniilor de audit asupra regularităţii gestionării mijloacelor financiare parvenite din FAOAM, veridicității dării de seamă despre îndeplinirea devizului de venituri şi cheltuieli al IMSP CRDM din contul mijloacelor FAOAM pe anul 2010.
Obiectivele auditului au fost determinate reieşind din activităţile de audit efectuate la etapa de planificare şi urmează să confirme dacă IMSP CRDM:
a planificat și a contractat regulamentar mijloace financiare pentru prestarea serviciilor medicale;
a efectuat retribuirea muncii salariaţilor în conformitate cu cadrul normativ;
formează şi utilizează rezervele în conformitate cu cadrul legal aplicabil în domeniu;
a utilizat regulamentar mijloacele FAOAM pentru reparaţii, iar reflectarea acestora în evidență corespunde cadrului normativ existent;
asigură corectitudinea reflectării şi raportării datelor în evidenţa contabilă;
asigură integritatea patrimoniului de stat.
Metodologia de audit. Auditul a fost efectuat conform Standardelor de audit ale Curții de Conturi[22]. Probele de audit au fost acumulate prin examinarea regulamentelor și actelor normative interne relevante domeniului auditat, contractelor încheiate, documentelor contabile primare, altor documente.
II. Prezentare generală
Centrul Republican de Diagnosticare Medicală este o instituție publică (conform extrasului de la Camera Înregistrării de Stat), încadrată în sistemul asigurărilor obligatorii de asistență medicală (în continuare – sistemul AOAM), care are drept scop de bază protecția sănătății populației, profilaxia, diagnosticarea, tratamentul și reabilitarea bolnavilor, promovarea modului sănătos de viață. IMSP CRDM în activitatea sa se conduce de statutul, aprobat prin Ordinul fondatorului (Ministerul Sănătății)[23], înregistrat la Camera Înregistrării de Stat în data de 15.12.2003, și de Regulamentul propriu, aprobat prin Ordinul Ministerului Sănătății[24], potrivit cărora instituția își desfășoară activitatea pe principiul autofinanțării, de nonprofit.
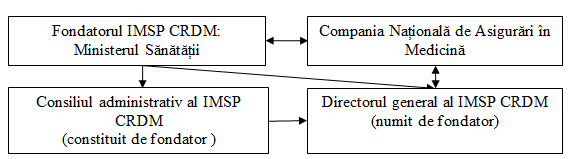
Cadrul instituţional al IMSP CRDM este prezentat în schema ce urmează.
Sursă: Statutul și Regulamentul IMSP CRDM
Compania Națională de Asigurări în Medicină, ca gestionar al mijloacelor FAOAM, este responsabilă de controlul calității asistenței medicale acordate și al utilizării mijloacelor financiare provenite din FAOAM, de negocierea, încheierea contractelor de finanțare a serviciilor medicale cu prestatorii de servicii și de verificarea lor.
Fondatorul IMSP CRDM este Ministerul Sănătăţii, care, conform statutului și Regulamentului instituției, are următoarele atribuții exclusive: elaborarea politicilor şi strategiilor în domeniul sănătăţii; transmiterea, în baza contractului de comodat, a bunurilor autorității administrației publice (fondatorului) în gestiunea IMSP CRDM; alocarea mijloacelor financiare pentru construcția, reconstrucția, reparația capitală a edificiilor, procurarea utilajului costisitor și transportului medical; aprobarea tarifelor pentru serviciile medicale; controlul activității curente a IMSP CRDM etc.
Consiliul administrativ, potrivit Regulamentului și modificărilor operate în statut, este organul de administrare şi control al IMSP CRDM, constituit de către fondator și compus din 6 persoane, care are următoarele atribuții: examinarea și aprobarea planurilor de activitate, rapoartelor trimestriale și anuale ale IMSP CRDM; aprobarea planurilor de achiziție a bunurilor, serviciilor și lucrărilor; examinarea și prezentarea, pentru coordonare, fondatorului a devizelor de venituri și cheltuieli, precum și a contractului de prestare a serviciilor medicale încheiat între IMSP CRDM și CNAM.
Directorul general este persoana responsabilă, abilitată cu dreptul de conducere operativă şi gestionare a patrimoniului de stat transmis IMSP CRDM, numit în funcție (interimar) la 02.03.2009, prin Ordinul Ministerului Sănătății, și reconfirmat de către fondator în funcția de director general la 24.02.2010.
Sinteza veniturilor executate de către IMSP CRDM pe anul 2010 este prezentată în Tabelul nr.1.
Tabelul nr.1
(mii lei)
| Indicatori | Aprobat pe an | Precizat pe an | Executat | Ponderea executării în totalul veniturilor (%) |
| Total venituri 2010, inclusiv: | 40844,9 | 38342,5 | 38916,3 | 100 |
| Mijloacele FAOAM | 26000,0 | 23497,6 | 23480,2 | 60,3 |
| Servicii medicale contra plată | 14521,4 | 14521,4 | 15242,5 | 39,2 |
| Dobînda (aferentă mijloacelor FAOAM) | 262,0 | 262,0 | 84,1 | 0,2 |
| Arenda | 167,9 | 167,9 | 109,5 | 0,3 |
Sursă: Datele evidenței contabile, dările de seamă pe anul 2011
În anul 2010, IMSP CRDM a înregistrat venituri din diferite surse în sumă de 38,9 mil.lei, cele mai semnificative fiind cele din FAOAM (60,3%), serviciile medicale contra plată (39,2%).
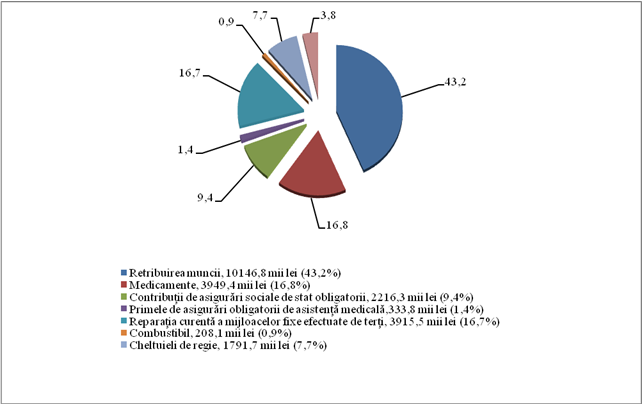
Structura cheltuielilor efective este prezentată în Diagrama ce urmează.
sursă: Darea de seamă pe anul 2010
Potrivit dării de seamă, cheltuielile efective au constituit 23,5 mil.lei, cele mai semnificative fiind efectuate pentru: retribuirea muncii (43,2%); procurarea de medicamente (16,8%); reparația curentă a mijloacelor fixe (16,7%) etc.
Pe parcursul anului 2010, IMSP CRDM a format rezerve din contul mijloacelor FAOAM (2,4 mil. lei), care au fost utilizate pentru procurarea mijloacelor fixe (utilaj medical, tehnică de calcul, utilaj pentru spălătorie etc.) în sumă de 2,3 mil.lei.
Soldul mijloacelor bănești provenite din FAOAM și neutilizate în anul precedent de către IMSP CRDM a constituit la începutul anului 2010 suma de 6,4 mil.lei, iar la sfîrșitul anului – 4,1 mil. lei.
Rezumat:
În rezultatul verificării utilizării de către IMSP CRDM a mijloacelor provenite din FAOAM, au fost constatate un şir de neregularităţi, precum şi unele probleme ce ţin de imperfecţiunea cadrului normativ în domeniul gestionării mijloacelor FAOAM, acestea determinînd riscul utilizării neconforme a lor. Astfel, la planificarea și contractarea mijloacelor financiare (din FAOAM) pentru prestarea serviciilor medicale, nu se ține cont de calculele entității privind necesarul de mijloace financiare și soldurile de mijloace bănești, formate din contul FAOAM;
necorelarea actelor normative cu cele legislative în ce privește modalitatea constituirii și utilizării rezervelor din contul FAOAM, calculării și achitării premiilor și ajutoarelor materiale invocă riscul utilizării neconforme a acestora;
raportarea datelor în evidenţa contabilă nu corespunde formei organizatorico-juridice și principiilor de desfășurare a activității instituției, iar capitalul social reflectat în evidență nu este înregistrat în modul stabilit la Camera Înregistrării de Stat;
cheltuielile pentru reparațiile capitale ale utilajului medical nu au fost reflectate regulamentar în evidență, la majorarea valorii acestora.
CONSTATĂRI, CONCLUZII ŞI RECOMANDĂRI
3.1. La planificarea și contractarea serviciilor medicale nu se ține cont de soldurile de mijloace bănești din FAOAM existente la sfîrșitul anului.
Contractarea serviciilor medicale din sistemul AOAM se negociază de către CNAM în limita sumelor contractate în anul precedent, fără a se solicita și fără a se lua în considerație calculele IMSP CRDM privind necesarul de mijloace financiare și soldurile de mijloace bănești formate din contul FAOAM.
Potrivit Normelor metodologice din 21.08.2009 ,,Cu privire la formarea devizului de venituri și cheltuieli (business-plan) și gestionarea surselor financiare”, aprobate de Ministerul Sănătății, Compania Națională de Asigurări în Medicină și Sindicatul „Sănătatea”, soldurile mijloacelor bănești din FAOAM existente la sfîrșitul anului la conturile IMSP CRDM sînt utilizate în anul următor, pentru efectuarea cheltuielilor curente. Auditul remarcă că IMSP CRDM, conducîndu-se de prevederile acestui act normativ, în anii precedenți nu a utilizat integral mijloacele FAOAM încasate la conturile de decontare, formînd solduri la sfîrșitul perioadei de gestiune, care au fost utilizate la procurarea mijloacelor fixe.
La începutul anului 2010, IMSP CRDM a înregistrat la contul de decontare un sold de mijloace bănești provenite din FAOAM în sumă de 6,4 mil. lei, care la sfîrșitul perioadei de gestiune a constituit 4,1 mil lei. Acest sold a fost utilizat în special pentru procurarea mijloacelor fixe.
Contractarea serviciilor medicale s-a executat fără a fi luate în considerație soldurile de mijloace bănești provenite din FAOAM și înregistrate la conturile de decontare ale IMSP CRDM. Verificarea gestionării de către IMSP CRDM a mijloacelor provenite din FAOAM (cauzele formării soldurilor, corectitudinea și plenitudinea utilizării mijloacelor), potrivit pct.3.2. din Contractul pentru prestarea serviciilor medicale, este obligațiunea CNAM.
Pentru prestarea serviciilor medicale în cadrul sistemului asigurărilor obligatorii de asistență medicală, IMSP CRDM, la 23.12.2009, a încheiat cu CNAM un contract în sumă de 26,0 mil. lei. Serviciile medicale de înaltă performanță au fost specificate în Anexa nr.1 la contract, fiind divizate pe tipuri de investigații:
analize clinico-diagnostice – 9,6 mil.lei;
diagnosticul funcțional – 2,8 mil.lei;
investigații de radiodiagnostic – 10,6 mil.lei;
endoscopia de diagnostic – 0,5 mil.lei.
Cu toate că obiectul contractului îl constituie acordarea asistenței medicale persoanelor asigurate din sistemul AOAM, au fost contractate 6 investigații în volumul și calitatea prevăzute de Programul unic al AOAM, deși la momentul semnării contractului acestea nu erau specificate în Program. Astfel, în perioada 01.01.2010 – 29.07.2010, IMSP CRDM a executat, conform prevederilor contractuale, 1935 de investigații în sumă de 515,3 mii lei pentru persoanele asigurate, neacceptate și nefinanțate de către CNAM, dar acoperite de către instituție din sursele proprii (servicii cu plată). În acest context, la 29.07.2010, conform Acordului adițional nr.1, investigațiile au fost excluse din specificația anexată la contract, nemodificîndu-se valoarea contractului.
În legătură cu neexecutarea volumului de servicii planificate pe trimestrul III, CNAM a micșorat pentru IMSP CRDM valoarea contractului cu 3280,0 mii lei, aceste modificări fiind operate la 18.11.2010, prin Acordul adițional nr.2 la contract.
La 02.12.2010, prin Hotărîrea Guvernului nr.1099 ,,Pentru aprobarea modificărilor și completărilor ce se operează în Programul unic al asigurării obligatorii de asistență medicală”, au fost incluse în acest Programul unic 6 investigații (excluse din contract prin Acordul adițional nr.1), ulterior recontractate prin Acordul adițional nr.3 din 24.12.2010, valoarea contractului majorîndu-se cu 777,6 mii lei. Achitarea acestor investigații a fost executată de către CNAM din momentul intrării în vigoare a modificărilor. Astfel, valoarea finală a contractului a constituit 23497,6 mii lei. Modificările la contract, operate în timpul anului de către CNAM prin acorduri adiționale, nu specifică cauzele și justificarea lor.
Concluzie: IMSP CRDM, sub propriul risc financiar, a acordat servicii medicale neprevăzute în Programul unic în sumă de 515,3 mii lei.
3.2. Cu privire la salarizarea angajaților
În conformitate cu Metodologia stabilirii tarifelor pentru prestarea serviciilor medico-sanitare[25], în costul serviciilor medicale prestate se includ cheltuielile de retribuire a muncii. Pct.20 al acestei Metodologii indică exhaustiv categoriile de plăți la remunerarea muncii personalului medical, care include salariul de bază și salariul suplimentar (plata pentru gărzile de serviciu în zilele de sărbători, turele de noapte, pentru muncă intensivă, cu aplicarea noilor metode de lucru, și indemnizațiile de concediu).
Totodată, Regulamentul privind salarizarea angajaților din instituțiile medico-sanitare publice[26] determină modul și condițiile de salarizare a acestora, care prevăd că pentru cointeresarea personalului se permite acordarea ajutoarelor materiale și a premiilor în limita fondului de salarizare.
Potrivit datelor evidenței contabile, fondul de salarizare a personalului angajat la IMSP CRDM a constituit 16051,3 mii lei, inclusiv: din contul mijloacelor FAOAM – 10146,8 mii lei; din contul serviciilor cu plată – 5904,5 mii lei.
În anul 2010, salariul mediu lunar al unui angajat al IMSP CRDM, calculat din contul mijloacelor FAOAM, a constituit 5,0 mii lei, inclusiv al: personalului de conducere – 8,9 mii lei, medicilor – 6,1 mii lei, personalului medical mediu – 4,1 mii lei, infirmierelor – 3,5 mii lei, altui personal – 5,0 mii lei.
Salariul mediu lunar al unui angajat al IMSP CRDM, calculat din contul serviciilor cu plată, a constituit 4,7 mii lei, inclusiv al: medicilor – 6,8 mii lei, personalului medical mediu – 3,5 mii lei, infirmierelor – 2,4 mii lei, altui personal – 6,4 mii lei.
Calculul remunerării muncii la IMSP CRDM se efectuează în conformitate cu Hotătrîrea Guvernului nr.1593 din 29.12.2003.
Testarea regularității calculării salariului de funcție, a sporurilor și suplimentelor la salariu (din contul mijloacelor FAOAM) a fost executată asupra unui eșantion de 20 persoane (cu funcții de conducere, medici și personal medical mediu). Devieri de la prevederile regulamentare nu au fost stabilite.
Pe parcursul anului 2010, din mijloacele FAOAM, conform prevederilor Hotărîrii Guvernului nr.1593 din 29.12.2003, în baza ordinelor directorului general, au fost achitate ajutoare materiale angajaților (în limita unui salariu mediu pe an) în sumă de 545,6 mii lei și premii cu prilejul diferitor sărbători (Ziua Internațională a Femeii (inclusiv bărbaților), Sărbătorile de Paști, Crăciun, Ziua lucrătorului medical, premii jubiliare etc.) în sumă de 2410,7 mii lei. Aceste cheltuieli, planificate și acceptate spre finanțare de către CNAM, în baza devizelor de venituri și cheltuieli ale entității pe anul 2010, au fost executate în limita fondului de salarizare, ce nu depășește 50% din veniturile FAOAM planificate pe anul 2010.
Conform contractului încheiat cu CNAM, costul serviciilor medicale acordate în cadrul AOAM este stabilit în baza tarifelor, aprobate de Ministerul Sănătății.
Concluzie: Costul serviciilor medico-sanitare pentru calcularea tarifelor (contractate cu CNAM și aprobate de către Ministerul Sănătății) nu include acoperirea cheltuielilor pentru acordarea de ajutoare materiale și premii angajaților din contul mijloacelor FAOAM.
3.3. Cu privire la formarea şi utilizarea rezervelor la IMSP CRDM
Potrivit Dării de seamă despre îndeplinirea devizului de venituri și cheltuieli al IMSP CRDM (Formularul nr.1-16/r, aprobat de către CNAM prin Ordinul nr. 188/64-A din 30.04.2009), pentru anul 2010 au fost constituite și utilizate rezerve din contul mijloacelor FAOAM în sumă de 2375,9 mii lei (10% din veniturile precizate pentru anul 2010). Rezervele constituite s-au utilizat la procurarea mijloacelor fixe în sumă de 2316,9 mii lei.
Cadrul normativ de constituire a rezervelor
Formarea rezervelor la IMSP CRDM este condiționată de prevederile Regulamentului privind modul de formare și direcțiile de utilizare a rezervelor instituțiilor medico-sanitare publice, aprobat de ministrul sănătății prin Ordinul nr.9 din 17.01.2009, potrivit căruia (pct.6) se permite instituțiilor constituirea rezervelor în cuantum de pînă la 10% din suma totală a tuturor veniturilor (inclusiv FAOAM).
Formarea rezervelor a fost reglementată de Normele metodologice cu privire la formarea devizului de venituri și cheltuieli și gestionarea surselor financiare de către instituțiile medico-sanitare publice încadrate în sistemul asigurărilor obligatorii de asistență medicală (aprobate la 21.08.2009, prin Ordinul comun al Ministerului Sănătății, CNAM și Sindicatului de ramură „Sănătatea”), Statutul IMSP CRDM (aprobat de fondatror și înregistrat la Camera Înregistrării de Stat în data de 15.12.2003), Regulamentul IMSP CRDM (aprobat de ministrul sănătății, prin Ordinul nr.86 din 31.03.2009).
Modul de constituire a rezervelor nu corespunde formei organizatorico-juridice a IMSP CRDM
Potrivit pct.4 din Statut și pct.6 din Regulament, IMSP CRDM este o instituție medico-sanitară publică, care își desfășoară activitatea pe principiul autofinanțării, de nonprofit, în conformitate cu legislația în vigoare.
Evidența contabilă la instituție se ține conform prevederilor Legii contabilității[27], Planului de conturi contabile al activității economico-financiare a întreprinderilor[28], altor acte normative, aplicabile întreprinderilor din sectorul real al economiei naționale. Actele normative de care se conduce entitatea în activitatea sa reglementează formarea rezervelor din profitul rămas la dispoziția întreprinderii, dar nu din veniturile totale ale acesteia. Forma organizatorico-juridică a IMSP CRDM nu presupune obținerea profitului și, respectiv, aceasta nu dispune de surse regulamentare de constituire a rezervelor.
Mai mult decît atît, politica de contabilitate pe anul 2010, aprobată prin Ordinul directorului general al IMSP CRDM din 19.02.2010, nu prevede modalitățile și sursele de constituire a rezervelor, iar în evidența contabilă la IMSP CRDM suma de 2375,9 mii lei, constituită doar din mijloacele FAOAM, nu se reflectă la contul contabil 322 „Rezerve prevăzute de statut” sau la alte conturi contabile destinate generalizării informației privind existența și mișcarea acestora, după cum se reglementează în Planul de conturi contabile (act normativ în baza căruia se ține evidența contabilă la entitate).
Folosirea rezervelor nu corespunde domeniului de utilizare a mijloacelor FAOAM
CNAM și IMSP CRDM au încheiat, la 23.12.2009, contractul de acordare a asistenței medicale (de prestare a serviciilor medicale de înaltă performanță) în cadrul sistemului asigurărilor obligatorii de asistență medicală. Potrivit pct.4.1. din contract, costul serviciilor medicale se stabilește în baza tarifelor aprobate de Ministerul Sănătății în modul stabilit de legislație.
Astfel, conform pct.10 din Ordinul ministrului sănătății nr.9 din 17.01.2009, rezervele constituite se utilizează pentru acoperirea cheltuielilor neprevăzute de natură economică, tehnogenă sau naturală, care afectează încontinuu activitatea instituției, și anume, pentru: implementarea tehnologiilor medicale; achiziționarea utilajului medical și a altor mijloace fixe; implementarea sistemelor informaționale; reparația capitală a clădirilor, mijloacelor fixe etc.
În același timp, potrivit pct.4 din Metodologia stabilirii tarifelor pentru prestarea serviciilor medico-sanitare, nu se permite includerea în tariful de cost şi, respectiv, în tarifele la serviciile medico-sanitare a următoarelor cheltuieli: pentru investiţiile capitale în construcţii; pentru reparaţia capitală a mijloacelor fixe; pentru achiziţionarea utilajului şi inventarului etc.
Potrivit pct.15 din statutul IMSP CRDM, alocarea mijloacelor financiare pentru construcția, reconstrucția, reparația capitală a edificiilor, procurarea utilajului costisitor și transportului sanitar ține de atribuțiile exclusive ale fondatorului (Ministerul Sănătății).
Concluzie: Utilizarea rezervelor în sumă de 2316,9 mii lei pentru procurarea mijloacelor fixe de către IMSP CRDM, din contul mijloacelor FAOAM, contravine normelor regulamentare aprobate prin Hotărîrea Guvernului nr.1128 din 28.08.2002, care nu presupun acoperirea acestor cheltuieli din contul tarifelor. Totodată, formarea și utilizarea rezervelor nu se reflectă în evidența contabilă și în raportul financiar al IMSP CRDM, potrivit prevederilor regulamentare (Standardele Naționale de Contabilitate).
3.4. Cu privire la utilizarea mijloacelor FAOAM pentru reparaţii curente
În rezultatul analizei Dării de seamă privind îndeplinirea devizului de venituri si cheltuieli din contul mijloacelor FAOAM pe anul 2010, auditul a constatat că, în perioada anului de gestiune 2010, IMSP CRDM a executat și a raportat cheltuieli pentru reparațiile curente ale mijloacelor fixe efectuate de terți, suportate din mijloacele FAOAM, în sumă de 3915,5 mii lei. Conform datelor din evidența contabilă, aceste cheltuieli s-au efectuat pentru reparația utilajului medical – 2956,1 mii lei; pentru reparația clădirilor și încăperilor (inclusiv lucrări de proiectare) – 804,4 mii lei; pentru reparația altor mijloace fixe – 155,0 mii lei.
Reieșind din nivelul de semnificație și din riscurile evaluate, auditorul a selectat pentru testare regularitatea executării reparației utilajului medical pe un eșantion de 3 tranzacții în valoare de 2204,5 mii lei, ce constituie circa 56,3% din totalul cheltuielilor pentru reparații.
IMSP CRDM, conform Contractului nr.153/09 din 26.11.2009, a procurat de la S.R.L. „Intermed” un bloc computerizat pentru reconstrucția imaginilor Image Generator, în valoare de 269,2 mii lei, care, potrivit procesului-verbal privind îndeplinirea lucrărilor din 22.01.2010, a fost instalat la tomograful computerizat spiralat de tip „CT BrightSpeed Elite – 16”. Valoarea blocului de 269,2 mii lei a fost reflectată în evidență la consumuri curente. Valoarea inițială a tomografului nominalizat, conform datelor evidenței, a constituit 14737,2 mii lei, fiind pus în exploatare în aprilie 2007, cu durata utilă de exploatare de 7 ani. La momentul efectuării reparației, uzura acestuia a constituit 5614,2 mii lei, iar valoarea reziduală – 9123,0 mii lei.
La 25.08.2010, SC „GE Medical Systems” S.R.L. a reparat același tomograf în valoare de 1648,2 mii lei, fiind schimbată o componentă de bază a acestuia – tubul radiologic RX Performix Insert. În evidența contabilă, valoarea tubului instalat (1648,2 mii lei) a fost reflectată la consumurile (cheltuielile) curente din perioada de gestiune. Valoarea restantă, la momentul efectuării reparației, a constituit 7894,9 mii lei, cu uzura de 46%.
ÎM „Vivamed Internațional” S.R.L., la 13.07.2010, a executat lucrări de reparație a aparatului radiodiagnostic SiriscopCX THA Optilux 154, fiind schimbat tubul radiologic în valoare de 287,1 mii lei, care s-a reflectat în evidență la consumurile din perioada de gestiune. Conform datelor evidenței, la momentul efectuării reparației, uzura acestuia a constituit 100%.
Cheltuielile pentru reparații, cu identificarea surselor de finanțare și raportarea acestora, au fost coordonate și acceptate de către Consiliul administrativ prin procesele- verbale ale ședințelor de lucru ale acestuia.
Schimbarea unor componente de bază (costisitoare) ale utilajelor medicale cu un grad sporit al uzurii, sau uzate complet, contribuie la majorarea duratei de funcționare utilă a acestora, iar potrivit prevederilor Standardului Național de Contabilitate 16 „Contabilitatea activelor materiale pe termen lung”, astfel de reparații sînt considerate drept investiții capitale și necesită a fi capitalizate (reflectate la majorarea valorii de bilanț a acestora). Întreg patrimoniul, inclusiv mijloacele fixe ale IMSP CRDM, sînt proprietate de stat transmisă în gestiune operativă de către Ministerul Sănătății.
Politica de contabilitate a IMSP CRDM nu prevede principii, reguli și procedee de reflectare în evidența contabilă a cheltuielilor pentru reparația mijloacelor fixe. Astfel, nu sînt stabilite criteriile și metodele, selectate de entitate, privind reflectarea în evidență a cheltuielilor curente și cheltuielilor capitale ce țin de reparația mijloacelor fixe.
Cheltuielile suportate pentru reparația utilajului medical au fost raportate în Darea de seamă privind îndeplinirea devizului de venituri si cheltuieli din contul mijloacelor FAOAM pe anul 2010 ca reparații curente ale mijloacelor fixe.
Concluzie: Cheltuielile în sumă de 2,2 mil. lei, efectuate din contul mijloacelor FAOAM, pentru reparația utilajelor medicale prin schimbul unor componente de bază, ce majorează durata de funcționare utilă a acestora, au fost reflectate neregulamentar la cheltuieli curente, deși urmau a fi înregistrate la majorarea valorii utilajului reparat.
3.5. Cu privire la raportarea datelor în evidenţa contabilă
Evidența cheltuielilor suportate din contul mijloacelor FAOAM, de către IMSP CRDM, pentru prestarea de servicii medicale persoanelor asigurate se ține în contabilitate, pe conturi contabile, separat de alte cheltuieli, ceea ce asigură o transparență a mijloacelor publice provenite din FAOAM.
Cu toate că IMSP CRDM este o instituție nonprofit, la finele anului 2010, potrivit Raportului de profit și pierderi (Forma nr.2), a raportat pierderi din activitatea economico-financiară în sumă de 2873,3 mii lei, iar pe anul 2009 – profit net în sumă de 6881,1 mii lei. De asemenea, în conformitate cu bilanțul contabil, instituția a înregistrat la finele anului 2010 profit nerepartizat din anii precedenți în sumă de 20770,3 mii lei.
Auditul a constatat, de asemenea, că IMSP CRDM, în anul 2010, a prezentat, în conformitate cu art.83 din Codul fiscal[29], Serviciului Fiscal de Stat Declarația persoanei juridice cu privire la impozitul pe venit (Forma VEN 08). Concomitent, conform art.511 din Codul fiscal, introdus prin Legea nr.268-XVI din 28.07.2006 (intrat în vigoare la 08.07.2006), instituțiile medico-sanitare publice și private se scutesc de impozitul pe venitul obținut din activitatea prestatorilor de servicii medicale legate de realizarea Programului unic al AOAM. Alte venituri obținute din activitatea desfășurată (cu excepția veniturilor stipulate în art. 511), conform art.18 lit.a) din Codul fiscal, reprezintă sursa de venit impozabil și se includ în obiectul impunerii, conform art.14 din Codul fiscal. Faptul respectiv este confirmat prin Scrisoarea IFPS din 09.02.2007, prezentată auditului de către entitate.
Alte venituri obținute din activitatea desfășurată de către IMSP CRDM sînt, preponderent, veniturile din serviciile medicale cu plată, prestate persoanelor neasigurate și persoanelor asigurate peste volumul prevăzut de Programul unic al AOAM în baza tarifelor, aprobate de către Ministerul Sănătății. Potrivit pct.6 și pct.7 din Metodologia stabilirii tarifelor pentru prestarea serviciilor medico-sanitare, aprobată prin Hotărîrea Guvernului nr.1128 din 28.08.2002, în tarif nu se include rentabilitatea, iar pentru sistemul sănătății serviciile medico-sanitare sînt servicii nonprofit.
Deci, serviciile medicale acordate de IMSP CRDM contra plată, de asemenea, nu pot servi drept sursă de venit impozabil, deoarece tarifele în baza cărora sînt calculate veniturile nu includ rentabilitatea.
Concluzie: Reieșind din cele expuse, se confirmă riscul raportării neconforme de către IMSP CRDM a rezultatelor financiare înregistrate la sfîrșitul anului de gestiune, ca rezultat al inaplicabilității Standardelor Naționale de Contabilitate în condițiile desfășurării activității pe principiul de nonprofit.
3.6. Cu privire la înregistrarea patrimoniului de stat
Potrivit datelor evidenței contabile și Raportului financiar, capitalul social al IMSP CRDM la începutul anului 2010 a constituit suma de 18,0 mil. lei, care nu s-a reflectat în statutul IMSP CRDM și nu a fost înregistrat în modul stabilit la Camera Înregistrării de Stat. De asemenea, IMSP CRDM nu dispune de informația privind structura capitalului social înregistrat în evidență.
Pe parcursul anului 2010, în evidența contabilă capitalul social a fost majorat cu suma de 27,6 mil. lei, ce reprezintă profitul nerepartizat din perioadele precedente. La sfîrșitul perioadei de gestiune, suma capitalului statutar înregistrat în evidență a constituit 45,6 mil. lei. Aceste modificări au fost operate neregulamentar, fără acordul fondatorului, și nu s-au înregistrat la Camera Înregistrării de Stat.
Directorul general al IMSP CRDM a fost numit în funcție (interimar) prin Ordinul Ministerului Sănătății din 02.03.2009, potrivit căruia (pct.3) s-a dispus organizarea procesului de predare-primire, conform actelor normative în vigoare, și prezentarea actului de transmitere. Cu abateri de la prevederile regulamentare, comisia nu a transmis patrimoniul IMSP CRDM, compus din active materiale pe termen lung (clădiri, construcții, utilaj medical etc.), conform ultimului bilanț al instituției. La 24.02.2010, Ministerul Sănătății a încheiat cu directorul general Contractul nr.13 privind obligația de a conduce activitatea economico-financiară curentă a IMSP CRDM. În contract se stipulează că fondatorul transmite, iar directorul general primește în gestiune operativă proprietatea de stat, ale cărei componență și valoare sînt specificate în anexa la contract. N-a fost prezentată auditului anexa respectivă, care ar specifica patrimoniul statului (clădiri, utilaj medical, active nemateriale, alte active și pasive, conform bilanțului) transmis în gestiune operativă directorului general, confirmat prin semnăturile părților.
Concluzie:Fondatorul nu a specificat și nu a transmis directorului general, conform prevederilor regulamentare și contractuale, activele materiale pe termen lung în formă naturală și valorică, ceea ce generează riscul neasigurării integrității patrimoniului de stat.
IV.
RECOMANDĂRI Recomandări Instituției medico-sanitare publice Centrul Republican de Diagnosticare Medicală:
În scopul eficientizării managementului financiar public, să elaboreze reglementări ale proceselor de control intern, ținînd cont de posibilele riscuri ale sistemului de control intern la toate etapele, inclusiv la etapele de planificare, de contractate, de executare și de raportare.
Să utilizeze mijloacele din contul FAOAM în limitele și volumul contractat, neadmițînd formarea soldurilor semnificative la finele perioadei de gestiune.
Să respecte prevederile regulamentare la înregistrarea în evidența contabilă a cheltuielilor pentru reparația capitală a mijloacelor fixe, cu includerea în politica de contabilitate a prevederilor de evaluare a patrimoniului public aflat în gestiune.
Să respecte prevederile regulamentare la modificarea în evidență a capitalului statutar al instituției, majorat neîntemeiat în anul 2010 cu suma de 27,6 mil.lei.
Recomandări Instituției medico-sanitare publice Centrul Republican de Diagnosticare Medicală, în comun cu Ministerul Sănătății:
Să efectueze, conform prevederilor regulamentare, transmiterea în gestiune economică a patrimoniului public al IMSP CRDM.
Recomandări Consiliului administrativ:
Să examineze în cadrul ședinței Raportul auditului regularităţii executării fondurilor asigurării obligatorii de asistenţă medicală de către Instituția medico-sanitară publică Centrul Republican de Diagnosticare Medicală în exercițiul bugetar 2010, cu aprobarea unui plan de acțiuni în vederea implementării recomandărilor de audit și eficientizării utilizării mijloacelor publice.
V.
OPINII Opinie cu rezerve privind raportul financiar:
În opinia auditorului, raportul financiar oferă o imagine reală și fidelă a situației financiare și a celei patrimoniale ale Instituției medico-sanitare publice Centrul Republican de Diagnosticare Medicală, la data de 31.12.2010, cu excepția efectelor denaturărilor, condiționate de neatribuirea corectă a cheltuielilor pentru reparația capitală la majorarea valorii mijloacelor fixe.
Opinie cu rezerve privind regularitate
În opinia auditorului, gestionarea mijloacelor publice și administrarea patrimoniului public, sub toate aspectele semnificative, au fost efectuate legal și regulamentar, cu excepția efectelor posibile, condiționate de nerespectarea prevederilor regulamentare la ținerea evidenței capitalului statutar, neînregistrarea regulamentară a cheltuielilor pentru reparațiile capitale ale mijloacelor fixe, netransmiterea-neprimirea în gestiune a patrimoniului public.
Controlorul superior de stat Iurie Ispas
Aprobat prin Hotărîrea Curţii de Conturi nr.45 din 25.08. 2011
Raportul
auditului regularității executării fondurilor asigurării obligatorii de asistență medicală de către Instituția medico-sanitară publică Spitalul Clinic al Ministerului Sănătății în exercițiul bugetar 2010
I. Introducere
Auditul regularităţii executării fondurilor asigurării obligatorii de asistență medicală de către Instituția medico-sanitară publică Spitalul Clinic al Ministerului Sănătății (în continuare – IMSP Spitalul Clinic) în exercițiul bugetar 2010 a fost efectuat în temeiul art.28 şi art.31 alin.(1) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[30] şi în conformitate cu Programul activităţii de audit a Curții de Conturi pe anul 2011[31].
Scopul auditului a constat în oferirea unei asigurări rezonabile referitor la faptul că mijloacele financiare contractate din fondurile asigurării obligatorii de asistență medicală (în continuare – FAOAM) au fost executate regulamentar de către IMSP Spitalul Clinic, iar darea de seamă despre îndeplinirea devizului de venituri și cheltuieli din mijloacele FAOAM pe anul 2010 este veridică și nu prezintă denaturări semnificative.
Responsabilitatea factorilor de decizie ai IMSP Spitalul Clinic constă în asigurarea regularității gestionării mijloacelor financiare parvenite din FAOAM pentru prestarea serviciilor medicale şi asigurarea veridicităţii datelor incluse în dările de seamă prezentate Companiei Naționale de Asigurări în Medicină (în continuare – CNAM), conform prevederilor legale[32].
Responsabilitatea auditorului a constat în obţinerea probelor de audit suficiente şi adecvate pentru susţinerea constatărilor, concluziilor și opiniilor de audit asupra regularităţii gestionării mijloacelor financiare parvenite din FAOAM, veridicității dării de seamă despre îndeplinirea devizului de venituri şi cheltuieli al IMSP Spitalul Clinic din contul mijloacelor FAOAM pe anul 2010.
Obiectivele de audit au fost determinate reieşind din activităţile de audit efectuate la etapa de planificare şi urmează să confirme dacă IMSP Spitalul Clinic:
a planificat regulamentar mijloace financiare pentru contractarea serviciilor medicale;
a efectuat retribuirea muncii salariaţilor în conformitate cu cadrul normativ;
formează şi utilizează rezervele conform cadrului legal aplicabil în domeniu;
a utilizat regulamentar mijloacele FAOAM pentru reparaţii capitale și curente, iar reflectarea acestora în evidență corespunde cadrului normativ existent;
asigură corectitudinea reflectării şi raportării datelor în evidenţa contabilă.
Metodologia de audit. Auditul a fost efectuat conform Standardelor de audit ale Curții de Conturi[33]. Probele de audit au fost acumulate prin aplicarea procedurilor de fond, cu folosirea diferitor tehnici și metode, cum ar fi examinarea regulamentelor și actelor normative interne relevante domeniului auditat, contractelor încheiate, documentelor contabile primare, altor documente.
II. Prezentare generală
IMSP Spitalul Clinic este o instituție publică, încadrată în sistemul asigurărilor obligatorii de asistență medicală, care are drept scop de bază protecția sănătății populației, profilaxia, diagnosticarea, tratamentul și reabilitarea bolnavilor, promovarea modului sănătos de viață.
În perioada auditată, IMSP Spitalul Clinic a activat în baza statutului său, aprobat prin Ordinul fondatorului (Ministerul Sănătății) nr.331 din 26.11.2003, potrivit căruia instituția își desfășoară activitatea pe principiul autofinanțării, de nonprofit. Conform art.4 din Legea ocrotirii sănătății[34], instituțiile medico-sanitare activează în baza regulamentelor aprobate de Ministerul Sănătății.
Notă: La 01.03.2011, prin Ordinul Ministerului Sănătății, statutul IMSP Spitalul Clinic a fost abrogat, cu aprobarea Regulamentului IMSP Spitalul Clinic, care s-a înregistrat în modul stabilit.
Sistemul instituţional al IMSP Spitalul Clinic și corelația dintre organele de administrative și cele executive în cadrul sistemului asigurărilor obligatorii de asistență medicală este prezentat în schema de mai jos.
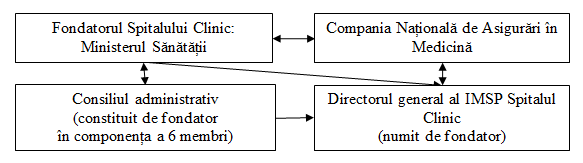
Sursă: Statutul IMSP Spitalul Clinic (cu modificările ulterioare)
Compania Națională de Asigurări în Medicină, ca gestionar al mijloacelor FAOAM, este responsabilă de controlul volumului, termenelor, calității și costului asistenței medicale acordate persoanelor asigurate, precum și de gestionarea mijloacelor financiare provenite din FAOAM, negocierea, încheierea contractelor cu prestatorii de servicii medicale și finanțarea acestora, cu verificarea lor.
Fondatorul IMSP Spitalul Clinic – Ministerul Sănătăţii, potrivit statutului instituției, are următoarele atribuții exclusive: elaborarea politicilor şi strategiilor în domeniul sănătăţii; transmiterea, în baza contractului de comodat, a bunurilor autorității administrației publice (fondatorului) în gestiunea IMSP Spitalul Clinic; alocarea mijloacelor financiare pentru construcția, reconstrucția, reparația capitală a edificiilor, procurarea utilajului costisitor și transportului medical; aprobarea tarifelor pentru serviciile medicale; controlul asupra activității curente a IMSP Spitalul Clinic etc.
Consiliul administrativ, conform statutului instituției, este organul de administrare şi control al IMSP Spitalul Clinic, constituit de către fondator în componența a 6 persoane, care are atribuții ce țin de: examinarea și aprobarea planurilor de activitate, rapoartelor trimestriale și anuale; aprobarea planurilor de achiziție a bunurilor, serviciilor și lucrărilor; examinarea și prezentarea, pentru coordonare, fondatorului a devizelor de venituri și cheltuieli, precum și a contractului de prestare a serviciilor medicale, încheiat cu CNAM etc.
Directorul general este numit în funcție la 24.02.2010, prin ordinul fondatorului, cu dreptul de a conduce activitatea operativă şi curentă a instituției, asigurînd utilizarea eficientă a bunurilor primite în gestiune operativă.
Sinteza veniturilor executate de către IMSP Spitalul Clinic pe anul 2010 este prezentată în Tabelul nr.1.
Tabelul nr.1
(mii lei)
| Indicatori | Executat | Ponderea executării în totalul de venituri (%) |
| Total venituri 2010, inclusiv: | 30963,8 | 100 |
| Mijloacele FAOAM | 22183,9 | 71,6 |
| Servicii medicale contra plată | 8163,9 | 26,4 |
| Dobînda (aferentă mijloacelor FAOAM) | 67,8 | 0,2 |
| Alte venituri (ajutoare umanitare, medicamente fără plată etc.) | 548,2 | 1,8 |
Sursă: Datele evidenței contabile, dările de seamă pe anul 2010 ale IMSP Spitalul Clinic
În anul 2010 au fost înregistrate venituri în sumă totală de 30,9 mil. lei, cele mai semnificative venituri provenind din FAOAM (71,6%), urmate de veniturile din serviciile medicale contra plată (26,4%).
Structura cheltuielilor efective din mijloacele FAOAM este prezentată în Tabelul nr.2.
Tabelul nr.2
(mii lei)
| Nr. d/o | Cheltuieli | Cheltuieli totale | Ponderea
(%) | |
|
| Total cheltuieli, inclusiv: | 21965,0 | 100 | |
| 1. | Retribuirea muncii | 11564,5 | 52,6 | |
| 2. | Medicamente | 3208,7 | 14,6 | |
| 3. | Alimentarea pacienţilor | 1175,2 | 5,3 | |
| 4. | Contribuţii la buget | 2934,0 | 13,4 | |
| 5. | Energia electrică | 445,1 | 2,0 | |
| 6. | Apă,canalizare, lift | 252,9 | 1,2 | |
| 7. | Servicii de telecomunicație și de poștă | 30,0 | 0,1 | |
| 8. | Energia termică | 614,1 | 2,8 | |
| 9. | Reparaţii curente | 373,2 | 1,7 | |
| 10. | Produse petroliere | 65,0 | 0,3 | |
| 11. | Alte cheltuieli de
mărfuri şi servicii | 1302,3 | 5,9 | |
Sursă: Dările de seamă ale IMSP Spitalul Clinic pe anul 2010
Potrivit dărilor de seamă, cheltuielile efective au constituit 21,9 mil.lei, din care cele mai semnificative cheltuieli s-au efectuat pentru: retribuirea muncii (52,6%); procurarea medicamentelor (14,6%); reparația curentă a mijloacelor fixe (1,7%) etc.
În perioada anului 2010, IMSP Spitalul Clinic a format rezerve din contul mijloacelor FAOAM (1,7 mil.lei), care au fost utilizate la procurarea mijloacelor fixe (utilaj medical, utilaj pentru blocul alimentar etc.) – în sumă de 1,0 mil.lei și la reparația capitală a edificiului și încăperilor – în sumă de 0,7 mil.lei.
Soldul mijloacelor bănești provenite din FAOAM și neutilizate în anul precedent a constituit la începutul anului 2010 suma de 3,5 mil.lei, iar la sfîrșitul anului – 3,4 mil.lei.
În rezultatul verificării utilizării de către IMSP Spitalul Clinic a mijloacelor provenite din FAOAM, au fost constatate unele neregularităţi, precum şi unele probleme ce ţin de imperfecţiunea cadrului legislativ în domeniul gestionării FAOAM, și anume:
La planificarea și contractarea mijloacelor financiare pentru prestarea serviciilor medicale nu se ține cont de soldurile de mijloace bănești rămase în conturi la sfîrșitul perioadei de gestiune, provenite din FAOAM.
Necorelarea actelor normative departamentale cu cele legislative în ce privește modalitatea de constituire și utilizare a rezervelor din contul FAOAM, de calculare și achitare a premiilor și ajutoarelor materiale.
Raportarea datelor în evidenţa contabilă nu corespunde formei organizatorico-juridice, principiilor și caracterului activității instituției, iar capitalul social reflectat în evidență nu este înregistrat în modul stabilit.
În unele cazuri procedura de achiziții publice nu asigură principiul concurenței loiale și participării largi a operatorilor economici.
CONSTATĂRI, CONCLUZII ŞI RECOMANDĂRI
3.1. La planificarea și contractarea serviciilor medicale nu se ține cont de soldurile de mijloace bănești, formate din contul FAOAM.
Prin procesul-verbal nr.8 din 27.10.2009, Consiliul administrativ, la propunerea directorului general al instituției, a solicitat CNAM contractarea pentru anul 2010 a 5000 de cazuri tratate pentru asistența medicală spitalicească, 20000 de cereri înregistrate pentru asistența medicală primară acordată la 19 221 persoane înregistrate și asistența specializată de ambulator acordată la 19 221 persoane înregistrate. Instituția nu a calculat costul estimativ al serviciilor medicale solicitate.
Pentru prestarea serviciilor medicale în cadrul sistemului asigurărilor obligatorii de asistență medicală, la 22.12.2009, a încheiat cu CNAM un contract în sumă de 20,3 mil. lei care a fost divizată pentru: asistență medicală primară (19221 vizite) – 4,8 mil.lei; asistență medicală specializată de ambulator (19221 vizite) – 1,4 mil.lei, și asistență medicală spitalicească (4500 cazuri tratate) – 14,1 mil.lei.
Contractarea serviciilor medicale din sistemul asigurărilor obligatorii de asistență medicală (în continuare – sistemul AOAM) se efectuează în limita sumelor contractate în anul precedent, fără a se lua în considerație numărul de cazuri tratate solicitate de instituție (reieșind din capacitatea acesteia și numărul de persoane asigurate înregistrate).
La încheierea contractului nu se ține cont de soldurile de mijloace bănești formate din contul FAOAM și rămase la dispoziția instituției. Potrivit Normelor metodologice din 21.08.2009[35] , soldurile de mijloace bănești din FAOAM existente la sfîrșitul anului la conturile IMSP Spitalul Clinic sînt utilizate în anul următor pentru efectuarea cheltuielilor curente, dar nu pentru atingerea obiectivelor contractate inițial.
Soldul mijloacelor FAOAM înregistrat la conturile de decontare ale IMSP Spitalul Clinic la începutul anului 2010 a constituit 3565,4 mii lei, iar la sfîrșitul perioadei auditate – 3443,1 mii lei.
Contractarea serviciilor medicale s-a efectuat fără a se ține cont de soldurile de mijloace bănești înregistrate la conturile de decontare ale instituției și provenite din FAOAM. Verificarea gestionării mijloacelor provenite din FAOAM (cauzele formării soldurilor, corectitudinea și plenitudinea utilizării mijloacelor), potrivit pct.3.2 din contract, este obligațiunea CNAM.
3.2. Cu privire la remunerarea muncii angajaților IMSP Spitalul Clinic
În conformitate cu Metodologia stabilirii tarifelor pentru prestarea serviciilor medico-sanitare[36], în costul serviciilor medicale prestate se includ cheltuielile pentru retribuirea muncii. Pct.20 al acestei Metodologii indică exhaustiv categoriile de plăți la remunerarea muncii personalului medical, care include salariul de bază și salariul suplimentar (plata pentru gărzile de serviciu în zilele de sărbători, turele de noapte, pentru muncă intensivă, cu aplicarea noilor metode de muncă, și indemnizațiile de concediu) .
Totodată, Regulamentul privind salarizarea angajaților din instituțiile medico-sanitare publice[37] determină modul și condițiile de salarizare a acestora, care prevăd că pentru cointeresarea angajaţilor IMSP se permite acordarea ajutoarelor materiale și premiilor în limita fondului de salarizare.
În anul 2010 au fost calculate și achitate angajaților din contul mijloacelor FAOAM premii în sumă de 1120,1 mii lei, ce constituie 9,7% din fondul de salarizare, și ajutoare materiale în sumă de 445,5 mii lei, sau 3,9%.
Potrivit datelor evidenței contabile, fondul de salarizare a personalului angajat la IMSP Spitalul Clinic a constituit 14112,2 mii lei, inclusiv: din contul mijloacelor FAOAM – 11510,4 mii lei; din contul serviciilor cu plată – 2601,8 mii lei.
În anul 2010, salariul mediu lunar al unui angajat al IMSP Spitalul Clinic a constituit 3,1 mii lei, al personalului de conducere – 9,4 mii lei, al medicilor – 4,4 mii lei, al personalului medical mediu – 3,2 mii lei, al infirmierelor – 1,8 mii lei, al altui personal – 3,4 mii lei.
Testarea regularității calculării salariului funcției, sporurilor și suplimentelor la salariu (din contul mijloacelor FAOAM) a fost executată asupra unui eșantion de 20 de persoane (cu funcții de conducere, medici și personal medical mediu). Devieri de la prevederile regulamentare nu au fost constatate.
Concluzie: Costul serviciilor medico-sanitare pentru calcularea tarifelor (contractate cu CNAM și aprobate de către Ministerul Sănătății) nu include acoperirea cheltuielilor pentru acordarea de ajutoare materiale și premii angajaților din sistemul AOAM.
3.3. Cu privire la formarea şi utilizarea rezervelor la IMSP Spitalul Clinic
Potrivit Dării de seamă despre îndeplinirea devizului de venituri și cheltuieli al IMSP Spitalul Clinic, în anul 2010 au fost formate și utilizate rezerve din contul mijloacelor FAOAM în sumă de 1709,4 mii lei. Rezervele constituite s-au utilizat la procurarea mijloacelor fixe – în sumă de 1053,7 mii lei (utilaje medicale și utilaj pentru blocul alimentar) și la reparația capitală a mijloacelor fixe (edificiul și încăperile instituției) – 655,7 mii lei.
Modul de constituire a rezervelor nu corespunde formei organizatorico-juridice a IMSP Spitalul Clinic
Rezervele la IMSP Spitalul Clinic au fost formate în conformitate cu prevederile Regulamentului privind modul de formare și direcțiile de utilizare a rezervelor instituțiilor medico-sanitare publice, aprobat de ministrul sănătății prin Ordinul nr.9 din 17.01.2009[38], potrivit căruia se permite instituțiilor constituirea rezervelor în cuantum de pînă la 10% din suma totală a tuturor veniturilor (inclusiv FAOAM).
IMSP Spitalul Clinic, conform statutului său, este o instituție publică, care își desfășoară activitatea pe principiul autofinanțării, de nonprofit.
Evidența contabilă a instituției se ține conform prevederilor Standardelor Naționale de Contabilitate, altor acte normative[39], care se aplică întreprinderilor din sectorul real al economiei naționale. Standardele reglementează formarea rezervelor din profitul rămas la dispoziția întreprinderii, dar nu din veniturile totale ale acesteia. Forma organizatorico-juridică a IMSP Spitalul Clinic nu presupune obținerea profitului și, respectiv, aceasta nu dispune de surse regulamentare de constituire a rezervelor.
Politica de contabilitate-cadru, aprobată prin Ordinul comun al fondatorului și Ministerului Finanțelor din 29.05.2009, aplicată de instituție, prevede ținerea evidenței rezervelor la contul contabil 322 „Rezerve prevăzute de statut”. Auditul remarcă că rezervele formate din contul FAOAM și raportate în darea de seamă în sumă de 1709,4 mii lei nu au fost înregistrate în evidența contabilă în modul stabilit.
Folosirea rezervelor nu corespunde domeniului de utilizare a mijloacelor FAOAM
Costul serviciilor medicale contractate cu CNAM se stabilește în baza tarifelor aprobate de Ministerul Sănătății în modul stabilit de legislație.
Potrivit Ordinului nr.9 din 17.01.2009, rezervele constituite se utilizează pentru acoperirea cheltuielilor neprevăzute de natură economică, tehnogenă sau naturală, care afectează încontinuu activitatea instituției, inclusiv pentru: implementarea tehnologiilor medicale; achiziționarea utilajului medical și a altor mijloace fixe; implementarea sistemelor informaționale; reparația capitală a clădirilor etc.
În același timp, potrivit pct.4 din Metodologia stabilirii tarifelor pentru prestarea serviciilor medico-sanitare, nu se permite includerea în tariful de cost şi, respectiv, în tarifele la serviciile medico-sanitare a cheltuielilor pentru: investiţiile capitale în construcţii; reparaţia capitală a mijloacelor fixe; achiziţionarea utilajului şi inventarului etc. Alocarea mijloacelor financiare pentru construcția, reconstrucția, reparația capitală a edificiilor, procurarea utilajului costisitor și transportului sanitar ține de atribuțiile exclusive ale fondatorului (pct.15 lit.n) din statutul IMSP Spitalul Clinic).
Concluzie: Ministerul Sănătății, la emiterea Ordinului nr.9 din 17.01.2009, nu a ținut cont de prevederile actelor normative care reglementează exhaustiv modul și sursele de formare a rezervelor, precum și de direcțiile regulamentare de utilizare a acestora. Astfel, mijloacele FAOAM nu sînt utilizate pentru atingerea obiectivelor stabilite în contractele de acordare a serviciilor medicale.
3.4. Procedurile de achiziții publice nu asigură realizarea principiilor de concurență loială, precum și de utilizare economă și eficientă a mijloacelor publice.
Potrivit Planului de achiziții de mărfuri, lucrări și servicii pe anul 2010, IMSP Spitalul Clinic, întru asigurarea necesităților sale la exercitarea atribuțiilor de bază, a achiziționat materiale, lucrări și servicii (medicamente, produse alimentare, utilaje medicale, lucrări de reparații etc.), utilizînd diferite proceduri de achiziții: licitații publice, cererea ofertelor de prețuri, achiziții dintr-o singură sursă etc.
Misiunea de audit a supus testării procedurile de achiziții pentru care la etapa de planificare s-au presupus anumite riscuri la asigurarea concurenței loiale și participarea largă a operatorilor economici în cadrul procedurilor de achiziții publice.
În scopul gestionării eficiente și corecte a mijloacelor financiare, la 05.10.2010, prin Ordinul nr.11 al directorului general al IMSP Spitalul Clinic, a fost creat grupul de lucru pentru achiziții publice, fiind stabilite atribuțiile acestuia și persoanele responsabile de gestionarea bunurilor din cadrul entității.
Grupul de lucru își desfășoară activitatea în baza Regulamentului cu privire la grupul de lucru pentru achiziții, aprobat prin Ordinul directorului general al IMSP Spitalul Clinic nr.01 din 03.01.2007, care nu a fost ajustat la prevederile Legii privind achizițiile publice nr.96-XVI din 13.04.2007[40].
Membrii grupului de lucru pentru achiziții nu semnează declarații de confidențialitate și imparțialitate.
Conform art.14 alin.(3) din Legea nr.96-XVI din 13.04.2007, membrii grupului de lucru pentru achiziții au obligația să semneze declarația de confidențialitate și imparțialitate. IMSP Spitalul Clinic nu asigură respectarea acestei prevederi legale, fapt ce poate genera riscul apariției unor conflicte de interese, care pot afecta obiectivitatea și imparțialitatea procedurii de achiziții publice.
Grupul de lucru pentru achiziții nu a analizat în deplină măsură informațiile privind calificarea operatorilor economici.
Pct.18 din Regulamentul aprobat prin Hotărîrea Guvernului nr.245 din 04.03.2008[41] prevede că autoritatea contractantă solicită, odată cu oferta, și informații privind calificarea operatorilor economici, potrivit art.16 din Legea nr.96-XVI din 13.04.2007, adică documente eliberate de autoritățile stabilite de autoritatea contractantă, care ar certifica împuternicirea de a încheia contractul de achiziții publice, componența fondatorilor și a persoanelor afiliate etc.
Auditul a constatat că, în unele cazuri, grupul de lucru, la momentul desfășurării achizițiilor publice, nu a analizat în măsură deplină documentele prezentate privind calificarea operatorilor economici, și anume lista fondatorilor.
În așa mod, la 10.05.2010, a fost inițiată licitația publică privind achiziționarea echipamentului pentru blocul alimentar, publicată în Buletinul Achizițiilor Publice din 23.04.2010. În termenul-limită au fost depuse 3 oferte de către agenți economici.
Documentele de calificare solicitate și prezentate de către ofertanți (certificate de înregistrare, licențe, certificate de conformitate, extrase din Registrul de stat al persoanelor juridice etc.) relevă împuternicirea de a încheia contractul de achiziții publice și componența fondatorilor. Potrivit extraselor din Registrul de stat al persoanelor juridice (anexate la dosar), toți operatorii economici participanți la licitația publică nominalizată sînt fondați de unele și aceleași persoane. Din constatările menționate rezultă că operatorii economici participanți la concurs sînt persoane interdependente (monitorizate și gestionate de unele și aceleași persoane), fapt ce, în viziunea auditorului, ar exclude principiile de bază ale achizițiilor publice: asigurarea economicității și eficacității achizițiilor, participarea largă a furnizorilor la procedurile de achiziție, dezvoltarea concurenței între ei și obiectivitatea achizițiilor.
Potrivit art.29 alin.(1) din Legea nr.96-XVI din 13.04.2007, grupul de lucru pentru achiziții avea dreptul să respingă toate ofertele, acțiunea acestuia fiind justificată de lipsa concurenței efective.
În urma licitației a fost desemnată drept cîștigătoare oferta înaintată de operatorul economic care a propus prețul cel mai mic, cu acesta fiind încheiat contractul privind achiziția echipamentului pentru blocul alimentar.
Un caz similar a fost constatat la achiziționarea de către IMSP Spitalul Clinic a serviciilor pentru deservirea utilajului medical, executată prin cererea ofertelor de prețuri la 28.01.2010. Potrivit Dării de seamă a grupului de lucru și dosarului privind achizițiile, la procedura de achiziții au participat 3 operatori economici.
La dosarul achizițiilor, prezentat auditului, nu sînt anexate documente justificative, fapt ce atestă calificarea ofertanților. Conform informaților despre înregistrarea contribuabililor, selectate din bazele de date ale Serviciului Fiscal de Stat, s-a constatat că administratorul unui operator economic este și fondatorul altui operator participant la tender.
Concluzie: Organizarea și desfășurarea procedurilor de achiziții s-a efectuat cu unele abateri de la legislația în vigoare în vederea analizei listelor fondatorilor și îndeplinirii declarațiilor de imparțialitate a membrilor grupului de lucru.
3.5. Cu privire la raportarea datelor în evidenţa contabilă
Evidența cheltuielilor suportate din contul mijloacelor FAOAM de către IMSP Spitalul Clinic, pentru prestarea de servicii medicale persoanelor asigurate, se ține în contabilitate pe conturi contabile, separat de alte cheltuieli.
Capitalul social al IMSP Spitalul Clinic din evidența contabilă constituie suma de 18,0 mil. lei, care s-a reflectat în statutul instituției și nu a fost înregistrat în modul stabilit la Camera Înregistrării de Stat.
IMSP Spitalul Clinic, fiind o instituție publică care își desfășoară activitatea pe principiul de nonprofit, la finele anului 2010, potrivit Raportului de profit și pierderi (Forma nr.2 la Raportul financiar), a raportat profit din activitatea economico-financiară în sumă de 264,7 mii lei, iar pe anul 2009 – în sumă de 3140,1 mii lei. În conformitate cu bilanțul contabil, instituția a înregistrat la finele anului 2010 profit nerepartizat din anii precedenți în sumă de 6142,0 mii lei.
Auditul a constatat, de asemenea, că IMSP Spitalul Clinic a prezentat Serviciului Fiscal de Stat, în anul 2010, Declarația persoanei juridice cu privire la impozitul pe venit (Forma VEN 08), în care, conform art.511 din Codul fiscal[42], instituțiile medico-sanitare publice și private se scutesc de impozitul pe venitul obținut din activitatea prestatorilor de servicii medicale legate de realizarea Programului unic al AOAM. Alte venituri obținute din activitatea desfășurată reprezintă sursa de venit impozabil și se includ în obiectul impunerii.
Alte venituri obținute din activitatea desfășurată de către IMSP Spitalul Clinic sînt, preponderent, veniturile din serviciile medicale cu plată, prestate persoanelor neasigurate și persoanelor asigurate peste volumul prevăzut de Programul unic al AOAM, în baza tarifelor aprobate de către Ministerul Sănătății, care nu includ rentabilitatea, iar pentru sistemul sănătății serviciile medico-sanitare sînt servicii nonprofit. Deci, serviciile medicale acordate de IMSP Spitalul Clinic contra plată, de asemenea, nu pot servi drept sursă de venit impozabil, deoarece tarifele în baza cărora sînt calculate veniturile nu includ rentabilitatea.
Concluzie: Reieșind din cele expuse se confirmă riscul raportării neconforme de către IMSP Spitalul Clinic a rezultatelor financiare înregistrate la sfîrșitul anului de gestiune, ca rezultat al inaplicabilității Standardelor Naționale de Contabilitate în condițiile desfășurării activității pe principiul de nonprofit.
IV.
RECOMANDĂRI Recomandări Instituției medico-sanitare publice Spitalul Clinic al Ministerului Sănătății:
Să utilizeze mijloacele din contul FAOAM în limitele și în volumul contractat, neadmițînd formarea soldurilor semnificative la finele perioadei de gestiune.
Să respecte normele legale la evaluarea ofertanților/participanților la achizițiile publice, pentru asigurarea realizării principiului de concurență loială.
Recomandări Consiliului administrativ:
Să examineze în cadrul ședinței Raportul auditului regularităţii executării fondurilor asigurării obligatorii de asistenţă medicală de către Instituția medico-sanitară publică Spitalul Clinic al Ministerului Sănătății în exercițiul bugetar 2010, cu aprobarea unui plan de acțiuni în vederea implementării recomandărilor de audit și eficientizării utilizării mijloacelor publice.
V.
OPINII Opinie fără rezerve privind raportul financiar:
În opinia auditorului, raportul financiar, sub toate aspectele semnificative, oferă o imagine reală și fidelă a situației financiare și a celei patrimoniale ale Instituției medico-sanitare publice Spitalul Clinic al Ministerului Sănătății la data de 31.12.2010.
Opinie fără rezerve privind regularitatea:
În opinia auditorului, gestionarea mijloacelor publice și administrarea patrimoniului public, sub toate aspectele semnificative, au fost efectuate legal și regulamentar.
Controlorul superior de stat Iurie Ispas
Aprobat prin Hotărîrea Curţii de Conturi nr.45 din 25.08. 2011
RAPORTUL
auditului regularității executării fondurilor asigurării obligatorii de asistență medicală de către Clinica Universitară de Asistență Medicală Primară a Universității de Stat de Medicină și Farmacie „Nicolae Testemițanu”
în exercițiul bugetar 2010
Introducere
Auditul regularității executării fondurilor asigurării obligatorii de asistență medicală de către Clinica Universitară de Asistență Medicală Primară a Universității de Stat de Medicină și Farmacie „Nicolae Testemițanu” în exercițiul bugetar 2010 a fost efectuat în temeiul art.28 și art.31 alin.(1) lit.a) din Legea Curții de Conturi nr.261-XVI din 05.12.2008[43] și în conformitate cu Programul activității de audit a Curții de Conturi pe anul 2011[44] în cadrul auditului Raportului Guvernului privind executarea fondurilor asigurării obligatorii de asistență medicală.
Scopul auditului constă în obținerea unei asigurări rezonabile referitor la faptul că Dările de seamă despre îndeplinirea devizului de venituri și cheltuieli al Instituției medico-sanitare publice Clinica Universitară de Asistență Medicală Primară a Universității de Stat de Medicină și Farmacie „Nicolae Testemițanu” (în continuare – IMSP Clinica Universitară) din mijloacele fondurilor asigurării obligatorii de asistență medicală (în continuare – FAOAM) pe anul 2010 nu prezintă denaturări semnificative și oferă o imagine reală și fidelă asupra utilizării mijloacelor FAOAM.
Responsabilitatea conducerii IMSP Clinica Universitară constă în utilizarea mijloacelor financiare din contul FAOAM, alocate în anul 2010 pentru prestarea serviciilor medicale, regulamentar[45], precum şi în asigurarea veridicităţii raportării Companiei Naționale de Asigurări în Medicină (în continuare – CNAM).
Responsabilitatea auditorului constă în obținerea probelor de audit suficiente și adecvate pentru susținerea concluziilor referitor la Dările de seamă ale IMSP Clinica Universitară privind executarea fondurilor asigurării obligatorii de asistență medicală în anul 2010 conform prevederilor legale și în exprimarea opiniei asupra faptului dacă acestea oferă o imagine reală și fidelă și dacă mijloacele publice au fost gestionate cu respectarea cadrului legal. Auditorul nu poate fi considerat responsabil de prevenirea cazurilor de fraudă și eroare.
Metodologia de audit
Auditul a fost efectuat conform Standardelor de audit ale Curții de Conturi[46]. La efectuarea auditului s-au aplicat procedurii de fond asupra documentelor primare, înregistrărilor contabile, registrelor contabile, rapoartelor financiare, dărilor de seamă, precum și s-a solicitat informație de la persoane terțe și explicații de la persoane cu funcții de răspundere.
Prezentare generală
IMSP Clinica Universitară, conform Statutului aprobat de către ministrul sănătății și înregistrat la Camera Înregistrării de Stat în data de 25.12.2003, este un Centru-model de instruire a cadrelor medicale în specialitatea medicină generală cu accent în specializarea medicină de familie și cu activitate curativ-profilactică în domeniul asistenței medicale primare. Totodată, conform Legii nr.411-XIII din 28.03.1995, instituția își desfășoară activitatea potrivit Regulamentului aprobat de către Ministerul Sănătății. Clinica fiind creată în baza Ordinului ministrului sănătății din 25.11.2003[47] își desfășoară activitatea pe principiul autofinanțării, de nonprofit și posedă calitatea de persoană juridică, conducîndu-se de cadrul legal[48] din domeniu.
În anul 2010, IMSP Clinica Universitară a înregistrat 75468 de vizite, din care persoane asigurate – 95,6% vizite și cele neasigurate – 4,4%.
Sistemul instituțional de administrare a mijloacelor FAOAM
IMSP Clinica Universitară are următoarele organe de administrare și control:
fondatorul – Ministerul Sănătății; Consiliul administrativ; medicul-șef.
Mijloacele FAOAM sînt gestionate prin încheierea contractului între CNAM și IMSP Clinica Universitară privind acordarea asistenței medicale.
Interdependența în sistemul de administrare a mijloacelor FAOAM se prezintă în figura ce urmează.
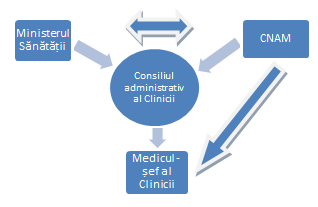
Fondatorul este organul de administrare și își exercită drepturile de gestionar al IMSP, avînd atribuții privind: aprobarea statutului; coordonarea devizelor de venituri și cheltuieli, a contractului de prestare a serviciilor medicale; transmiterea în gestiune, în baza contractului de comodat, a bunurilor autorității administrației publice; alocarea mijloacelor financiare pentru construcția, reconstrucția, reparația capitală a edificiilor, procurarea utilajului costisitor și transportului medical; controlul activității curente a Clinicii etc.
CNAM, ca gestionar al mijloacelor FAOAM, este responsabilă de: organizarea, desfășurarea și dirijarea procesului de asigurare obligatorie de asistență medicală; controlul calității asistenței medicale acordate și utilizării mijloacelor financiare provenite din FAOAM; negocierea, încheierea contractelor și finanțarea serviciilor medicale cu prestatorii de servicii; verificarea îndeplinirii clauzelor contractuale de către prestatori.
Consiliul administrativ este organul de administrare şi control al IMSP Clinica Universitară, care este constituit de către fondator, avînd atribuții privind: examinarea și aprobarea planurilor de activitate a IMSP Clinica Universitară; examinarea și aprobarea rapoartelor trimestriale și anuale; aprobarea planurilor de achiziții ale bunurilor, serviciilor și lucrărilor; examinarea și prezentarea pentru coordonare fondatorului a devizelor de venituri și cheltuieli, precum și a contractului de prestare a serviciilor medicale etc.
Medicul-șef este persoana responsabilă şi abilitată cu dreptul de conducere operativă şi gestionare a patrimoniului public, care a fost numit în funcție prin Ordinul rectorului Universității de Stat de Medicină și Farmacie „Nicolae Testemițanu” din 24.12.2003.
Sinteza veniturilor și cheltuielilor IMSP Clinica Universitară Sursele de formare și structura veniturilor în anul 2010 se prezintă în Diagrama nr.1.
Diagrama nr.1

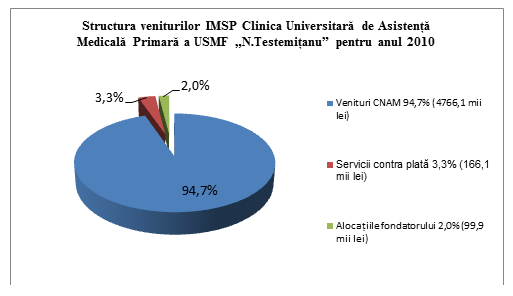
Sursă: Darea de seamă și Informația referitor la totalul veniturilor pe anul 2010
Reieșind din Diagrama nr.1, în perioada anului 2010 s-au înregistrat venituri în suma de 5032,1 mii lei, cele mai semnificative fiind mijloacele financiare contractate pentru acordarea asistenței medicale din FAOAM, care constituie 94,7%, veniturile din serviciile contra plată – 3,3% și alocațiile fondatorului – 2,0%.
Dinamica cheltuielilor pentru anul 2010 este prezentată în Tabelul nr.1.
Tabelul nr.1
(mii lei)
| Nr. d/o | Cheltuieli | Cheltuieli totale | Ponderea
(%) | Inclusiv: |
| FAOAM | Ponderea din total cheltuieli
(%) | Mijloace speciale (servicii contra plată, fond locativ, arenda) | Ponderea
din total cheltuieli
(%) | Ajutor umanitar | Ponderea
(%) |
| Total cheltuieli, din care: | 5600,0 | 100 | 5103,7 | 91,1/100 | 171,4 | 3,1/100 | 324,9 | 5,8/100 |
| 1. | Retribuirea muncii | 2834,0 | 50,6 | 2764,2 | 54,2 | 69,8 | 40,7 | | |
| 2. | Contribuţii la BASS, FAOAM | 741,8 | 26,5 | 724,9 | 14,2 | 16,9 | 9,9 | | |
| 3. | Medicamente | 622,6 | 3,7 | 340,1 | 6,7 | 8,1 | 4,7 | 274,4 | 84,5 |
| 4. | Cheltuieli de regie | 279,3 | 5,4 | 269,7 | 5,4 | 9,6 | 5,6 | | |
| 5. | Rezerve | - | | 408,9 | 8,0 | | | | |
| 6. | Alte cheltuieli de
mărfuri şi servicii | 803,9 | 13,8 | 697,1 | 10,6 | 56,3 | 39,1 | 50,5 | 15,5 |
Sursă: Dările de seamă pe asistența medicală primară pentru anul 2010, Informația referitor la cheltuielile efective
După cum rezultă din tabel, cheltuielile efective au constituit 5600,0 mii lei, din care cele mai semnificative au fost din contul FAOAM în sumă de 5103,7 mii lei, sau 91,1%, acestea fiind distribuite prioritar pentru retribuirea muncii (54,2%), contribuții la bugetul asigurărilor sociale de stat, FAOAM (14,2%), procurarea medicamentelor (6,7%), cheltuieli de regie (5,4%) și alte cheltuieli (10,6%). De asemenea, în perioada de gestiune, a fost constituit fondul de rezervă de 408,9 mii lei, ce constituie 8,0% din valoarea totală a veniturilor FAOAM.
Constatări, concluzii și recomandări
Cu privire la contractarea serviciilor medicale acordate din FAOAM
La momentul contractării serviciilor medicale pentru anul 2010 nu s-au analizat clauzele formării și nu a fost luat în considerație soldul de mijloace existente la contractarea costului serviciilor din contul FAOAM, neutilizate pentru perioada anterioară de raportare, ceea ce poate genera riscul dezafectării acestora.
Pentru prestarea serviciilor de asistenţă medicală primară şi de ambulator, IMSP Clinica Universitară, la 22.12.2009, a încheiat cu CNAM contractul în valoare de 4756,5 mii lei (din care pentru asistenţă medicală primară – 3936,3 mii lei şi pentru asistenţă medicală specializată de ambulator – 820,2 mii lei ). Astfel, în anul 2010, IMSP Clinica Universitară a prestat asistenţă medicală primară la 14705 persoane, reieșind din numărul de persoane înregistrate.
În același timp, auditul remarcă că, conform Ordinului ministrului sănătăţii şi directorului general al CNAM din 27 decembrie 2004, IMSP Clinica Universitară în dările de seamă prezentate anual CNAM raportează numărul de vizite consultative efectuate, şi nu al persoanelor înregistrate.
De asemenea, la încheierea contractului nu se tine cont de soldurile mijloacelor băneşti, formate din contul FAOAM şi rămase la dispoziţia instituţiei. Potrivit Normelor metodologice din 21.08.2009, soldurile mijloacelor băneşti din FAOAM existente la sfîrşitul anului la contul IMSP Clinica Universitară sînt utilizate în anul ulterior pentru efectuarea cheltuielilor curente. Această situaţie generează riscul utilizării acestor mijloace în anul următor pentru cheltuielile curente ale IMSP Clinica Universitară, dar nu pentru atingerea obiectivelor contractate inițial.
În acest context, la începutul anului 2010, IMSP Clinica Universitară a înregistrat la contul de decontare un sold de mijloace băneşti provenite din FAOAM în sumă de 556,2 mii lei, care la finele perioadei de gestiune a constituit 29,0 mii lei, fiind utilizate pentru necesităţile instituţiei.
Concluzie:
Neracordarea indicatorilor raportaţi de către IMSP Clinica Universitară anual CNAM (vizite) cu indicatorii serviciilor contractate (persoane înregistrate la instituţie) nu a permis auditului de a evalua realizarea obiectivelor stabilite și nu a fost posibil de a determina utilizarea mijloacelor FAOAM la destinația distinctă.
Contractarea serviciilor medicale s-a efectuat fără a se ţine cont de soldurile mijloacelor băneşti înregistrate la conturile bancare ale IMSP Clinica Universitară şi provenite din FAOAM.
3.2. Regularitatea efectuării înregistrării și raportării cheltuielilor din contul mijloacelor FAOAM
3.2.1. Cu privire la corectitudinea utilizării mijloacelor publice pentru remunerarea muncii personalului IMSP Clinica Universitară
Potrivit Hotărîrii Guvernului nr.1128 din 28.08.2002[49], în costul serviciilor medicale prestate se includ și cheltuielile pentru retribuirea muncii. Conform pct.20 din această Hotărîre, remunerarea muncii personalului medical include salariul de bază și salariul suplimentar care indică exhaustiv categoriile de plăți: pentru gărzile de serviciu în zilele de sărbători, turele de noapte, pentru muncă intensivă, cu aplicarea noilor metode de muncă, indemnizațiile de concediu.
Totodată, prin Hotărîrea Guvernului nr.1593 din 29.12.2003[50], au fost determinate modul și condițiile de salarizare a acestor categorii de salariați, care prevăd că pentru cointeresarea angajaţilor IMSP este stabilită premierea şi ajutoarele materiale în limita fondului de salarizare.
În anul 2010, pentru salarizarea personalului, au fost suportate cheltuieli în sumă de 2834,0 mii lei, ceea ce constituie 50,6% din totalul cheltuielilor instituției (5600,0 mii lei), din care 2764,2 mii lei (49,4%) au fost mijloacele alocate din FAOAM și din contul serviciilor cu plată – 69,8 mii lei. Statele de personal ale IMSP Clinica Universitară pe anul 2010 au fost aprobate în număr de 95,5 unități.
Auditul relevă că numărul de persoane real angajate în medie pe instituție a fost de 80,75 persoane fizice, sau 84,6% față de numărul de unități aprobate. Această situație a permis ca o parte din funcțiile vacante să fie cumulate de personalul real angajat în instituție. Informația privind remunerarea muncii se prezintă în Tabelul nr.2.
Tabelul nr.2
(mii lei)
| Nr. d/o | Indici | Personal de conducere | Medici | Personal medical mediu | Personal medical inferior | Alt personal | Total |
| 1. | Numărul angajaților | 2,75 | 21,5 | 27,5 | 7 | 22 | 80,75 |
| 2. | Retribuirea muncii, total, inclusiv: | 158,5 | 1045,1 | 868,6 | 115,5 | 576,5 | 2764,2 |
| 3. | Salariul funcției | 89,7 | 670,3 | 472,5 | 70,4 | 366,4 | 1669,3 |
| 4. | Sporuri la salariul funcției | 65,5 | 296,8 | 256,3 | 7,8 | 125,6 | 752,1 |
| 5. | Suplimente la salariul funcției | - | 32,8 | 101,6 | 34,8 | 60,0 | 229,1 |
| 6. | Ajutor material | - | 6,7 | 13,1 | - | 12,2 | 32,0 |
| 7. | Premii | 3,3 | 26,4 | 19,4 | 2,5 | 12,3 | 63,9 |
| 8. | Alte plăți bănești | - | 12,1 | 5,7 | - | | 17,8 |
| 9. | Salariul mediu lunar | 4,8 | 4,1 | 2,6 | 1,4 | 2,2 | 2,9 |
Sursă: Dările de seamă privind îndeplinirea devizului de venituri și cheltuieli din mijloacele FAOAM pe anul 2010
Analizînd datele din tabel, se remarcă că în anul 2010 fondul de salarizare a personalului a constituit 2764,2 mii lei, iar salariul mediu lunar – 2,9 mii lei, inclusiv pe categorii de salarizare: personal de conducere – 4,8 mii lei, medici – 4,1 mii lei, personal medical mediu – 2,6 mii lei, infirmiere – 1,4 mii lei, alt personal – 2,2 mii lei.
Totodată, auditul relevă că personalul IMSP Clinica Universitară a fost remunerat și din contul mijloacelor speciale în sumă de 69,8 mii lei, sau 2,4% din cheltuielile alocate pentru salarizare, care au fost distribuite pentru medici – 25,6 mii lei, personalul medical mediu – 10,3 mii lei, personalul medical inferior – 3,5 mii lei și alt personal – 30,4 mii lei.
Auditul a supus testării corectitudinea calculării salariilor funcţiei, suplimentelor, adaosurilor, premiilor, altor plăţi, precum şi a achitării lor, calculării reţinerilor din salariu, care s-a efectuat prin metoda verificării ordinelor cu tabelele de evidenţă a timpului de lucru, fişele de personal şi listele de plată pe anul 2010, abateri de la prevederile regulamentare nefiind stabilite.
Pe perioada anului 2010, din mijloacele FAOAM, în baza ordinelor directorului general, au fost achitate ajutoare materiale angajaților (în limita unui salariu mediu pe an) în sumă de 32,0 mii lei și premii (conform rezultatelor de activitate anuală) în sumă de 63,9 mii lei, inclusiv personalului de conducere – 3,3 mii lei, medicilor – 26,4 mii lei; personalului medical mediu – 19,4 mii lei, infirmierelor – 2,5 mii lei și altui personal – 12,3 mii lei. Aceste cheltuieli au fost achitate în limita fondului de salarizare, ce nu depășește 55% și 60% din veniturile FAOAM, planificate pentru anul 2010.
Potrivit Contractului încheiat cu CNAM, costul serviciilor medicale acordate în cadrul AOAM sînt stabilite în baza tarifelor aprobate de Ministerul Sănătății.
Concluzie: IMSP Clinica Universitară, în anul 2010, a achitat din contul mijloacelor FAOAM ajutoare materiale și premii (95,9 mii lei).
3.2.2. Cu privire la formarea și utilizarea rezervelor la IMSP Clinica Universitară
Rezervele la această instituție au fost formate în conformitate cu prevederile Regulamentului privind modul de formare și direcțiile de utilizare a rezervelor instituțiilor medico-sanitare publice, aprobat de ministrul sănătății prin Ordinul nr.9 din 17.01.2009[51], potrivit cărora se permite instituțiilor constituirea rezervelor în cuantum de pînă la 10% din suma totală a tuturor veniturilor (inclusiv ale FAOAM).
Potrivit politicii de contabilitate a IMSP Clinica Universitară, evidența contabilă a acesteia se ține în conformitate cu prevederile Legii contabilității nr.113-XVI din 27.04.2007[52], cu Standardele Naționale de Contabilitate, Planul de conturi contabile al activității economico-financiare a întreprinderilor, aprobat prin Ordinul ministrului finanțelor nr.174 din 25.12.1997[53], cu alte acte normative, care sînt aplicabile întreprinderilor din sectorul real al economiei naționale.
Totodată, auditul relevă forma statutului juridic al IMSP Clinica Universitară ca instituție medico-sanitară publică, care își desfășoară activitatea sa pe principii necomerciale, de autofinanțare, de nonprofit.
Auditul remarcă că aceste reglementări stabilesc formarea rezervelor din profitul rămas la dispoziția instituției, dar nu din veniturile totale ale acesteia.
Forma organizatorico-juridică a IMSP (activitatea necomercială, de nonprofit) nu presupune obținerea profitului și, respectiv, aceasta nu dispune de surse regulamentare de constituire a rezervelor. Mai mult decît atît, în evidența contabilă la IMSP Clinica Universitară suma de 408,9 mii lei, defalcată doar din mijloacele FAOAM pentru constituirea rezervelor, nu se reflectă la contul contabil „Rezerve prevăzute de statut” sau la alte conturi contabile destinate generalizării informației privind existența și mișcarea acestora.
Totodată, Ordinul nr.9 din 17.01.2009 şi politica de contabilitate a IMSP Clinica Universitară pe anul 2010 stabilesc că rezervele constituite se utilizează pentru acoperirea cheltuielilor neprevăzute de natură economică, tehnogenă sau naturală, care afectează activitatea încontinuu a instituției (implementarea sistemelor informaționale; reparația capitală a clădirilor, mijloacelor fixe; implementarea tehnologiilor medicale; achiziționarea utilajului medical și a altor mijloace fixe).
În același timp, pct.4 din Metodologia stabilirii tarifelor pentru prestarea serviciilor medico-sanitare, aprobată prin Hotărîrea Guvernului nr.1128 din 28.08.2002, nu permite includerea în tariful de cost şi, respectiv, în tarifele la serviciile medico-sanitare a următoarelor cheltuieli: pentru investiţiile capitale în construcţii; pentru reparaţia capitală a mijloacelor fixe; pentru achiziţionarea utilajului şi inventarului. În același context, potrivit pct.16 din Statutul IMSP, alocarea mijloacelor financiare pentru construcția, reconstrucția, reparația capitală a edificiilor, procurarea utilajului costisitor și transportului sanitar ține de atribuțiile exclusive ale fondatorului.
Concluzie:
Neracordarea actelor normative interne, care reglementează constituirea şi utilizarea rezervelor la prevederile Hotărîrii Guvernului nr.1128 din 28.08.2002 oferă posibilităţi fondatorului de a transmite atribuţiile sale IMSP Clinica Universitară, iar aceasta din urmă să utilizeze mijloacele FAOAM nu pentru obiectivele stabilite în contract.
3.2.3. Cu privire la regularitatea achizițiilor publice de bunuri și servicii
De către IMSP Clinica Universitară pentru anul 2010 au fost planificate 14 proceduri de achiziții publice de mărfuri și servicii în sumă de 1390,0 mii lei. În scopul gestionării eficiente și corecte a mijloacelor financiare, de către medicul-șef, conform Ordinului din 04.01.2010, a fost instituit grupul de lucru pentru realizarea procedurii de achiziții.
În cadrul auditului s-a constatat că, în anul 2010, pentru procurarea utilajului medical au fost desfășurate 7 proceduri de achiziții publice și s-au încheiat 7 contracte în sumă de 209,4 mii lei.
Conform contractelor încheiate de către IMSP Clinica Universitară, din mijloacele FAOAM a fost procurat utilaj medical în sumă de 209,4 mii lei și mijloace fixe în sumă de 139,4 mii lei. Tot utilajul procurat a fost instalat și reflectat la intrări în evidența contabilă.
Concluzie:
La efectuarea procesului de achiziții publice de bunuri și servicii la IMSP Clinica Universitară nereguli n-au fost constatate.
3.2.4. Asigurarea integrității patrimoniului Clinicii
Între USMF „N.Testemițanu” și IMSP Clinica Universitară a fost încheiat contractul de comodat din 29.03.2010 privind transmiterea în folosință a aparatajului, utilajului, mobilierului, fondului de bibliotecă, imobilului în valoare de 11407,3 mii lei, cu uzura de 3910,7 mii lei, pe un termen de 2 ani, din 01.01.2010 pînă la 31.12.2011, în mod gratuit, cu achitarea plății pentru serviciile comunale. Auditul relevă că bunurile primite au fost înregistrate în evidența contabilă.
3.2.5. Cu privire la regularitatea raportării datelor în evidența contabilă
Auditul remarcă că deși IMSP Clinica Universitară este o instituție, care își desfășoară activitatea pe principiul autofinanțării, de nonprofit, aceasta, conform datelor evidenței contabile și Raportului financiar pe anul 2010, a raportat pierderi din activitatea economico-financiară (197,0 mii lei), iar în rezultatul activității anului 2009 a raportat profit (208,3 mii lei).
Veniturile din contul mijloacelor FAOAM contractate cu CNAM se țin la două conturi de decontare separate (pentru asistență medicală primară și pentru asistența specializată de ambulator), fapt ce asigură o transparență a veniturilor.
Uzura mijloacelor fixe se calculează în cuantumul procentual în dependență de cota veniturilor din FAOAM în totalul veniturilor IMSP Clinica Universitară pe anul 2010.
Concluzie:
Forma de raportare a activității economico-financiare nu este aplicabilă în condițiile desfășurării activității IMSP Clinica Universitară de Asistență Medicală Primară a USMF „N.Testemițanu” pe principiul de nonprofit.
Recomandări
Se recomandă conducerii IMSP Clinica Universitară de Asistență Medicală Primară a Universității de Stat de Medicină și Farmacie „Nicolae Testemițanu” să racordeze politica de contabilitate, ținînd cont de normele regulamentare și de statutul ei juridic.
Opinii de audit
Opinie fără rezerve privind rapoartele financiare
În opinia auditului, bazată pe activitățile de audit efectuate, rapoartele financiare privind utilizarea mijloacelor FAOAM, sub toate aspectele semnificative, oferă o imagine reală și fidelă a situației patrimoniale și a celei financiare ale IMSP Clinica Universitară de Asistență Medicală Primară a Universității de Stat de Medicină și Farmacie „Nicolae Testemițanu”, la 31.12.2010.
Opinie fără rezerve privind regularitatea
În opinia auditului, bazată pe activitățile de audit efectuate, gestionarea mijloacelor publice și administrarea patrimoniului public, sub toate aspectele semnificative, s-au efectuat legal și regulamentar.
ELABORAT DE:
CONTROLORUL SUPERIOR DE STAT,
AUDITOR PUBLIC Polina Cosonea
Aprobat prin Hotărîrea Curţii de Conturi nr.45 din 25.08. 2011
RAPORTUL
auditului regularității executării fondurilor asigurării obligatorii de asistență medicală de către Instituția medico-sanitară publică Spitalul Clinic de Psihiatrie în exercițiul bugetar 2010
Introducere
Auditul regularității executării fondurilor asigurării obligatorii de asistență medicală de către Instituția medico-sanitară publică Spitalul Clinic de Psihiatrie (în continuare – IMSP SCP, sau Spitalul, după caz) în exercițiul bugetar 2010 a fost efectuat în temeiul art.28 și art.31 alin.(1) din Legea Curții de Conturi nr.261-XVI din 05.12.2008[54] și conform Programului activității de audit a Curții de Conturi pe anul 2011[55] în cadrul auditului Raportului Guvernului privind executarea fondurilor asigurării obligatorii de asistență medicală.
Scopul auditului constă în obținerea unei asigurări rezonabile referitor la faptul că darea de seamă despre îndeplinirea devizului de venituri şi cheltuieli al IMSP Spitalul Clinic de Psihiatrie din mijloacele fondurilor asigurării obligatorii de asistență medicală (în continuare – FAOAM) pe anul 2010 nu prezintă denaturări semnificative, iar mijloacele financiare contractate de către Spital au fost utilizate legal şi regulamentar.
Auditul a avut drept obiectiv verificarea conformităţii şi regularităţii utilizării mijloacelor financiare contractate de către Spitalul Clinic de Psihiatrie pe anul 2010 pentru acordarea asistenţei medicale pe tipurile prevăzute de Programul unic.
Responsabilitatea conducerii IMSP SCP, potrivit prevederilor art.14 din Legea nr.1585-XIII din 27.02.1998[56] şi obligaţiunilor contractuale stabilite prin Hotărîrea Guvernului nr.1636 din 18.12.2002[57], constă în gestionarea mijloacelor financiare parvenite din FAOAM, utilizarea mijloacelor financiare pentru prestarea serviciilor medicale prevăzute în Programul unic şi în asigurarea veridicităţii datelor incluse în facturile şi dările de seamă prezentate Companiei Naționale de Asigurări în Medicină (în continuare – CNAM).
Responsabilitatea auditorului constă în obţinerea probelor de audit suficiente şi adecvate pentru susţinerea concluziilor şi opiniilor de audit asupra dării de seamă privind îndeplinirea devizului de venituri şi cheltuieli al IMSP SCP din mijloacele FAOAM pe anul 2010, regularităţii gestionării mijloacelor financiare. Auditorul nu poate fi considerat responsabil de prevenirea cazurilor de fraudă și eroare.
Metodologia de audit
Auditul a fost efectuat conform Standardelor de audit ale Curții de Conturi[58]. La efectuarea auditului s-au aplicat procedurii de fond asupra documentelor primare, înregistrărilor contabile, registrelor contabile, rapoartelor financiare, dărilor de seamă, precum și s-a solicitat informație de la persoane terțe și explicații de la persoane cu funcții de răspundere.
Prezentare generală
7.1.Cu privire la Instituția medico-sanitară publică Spitalul Clinic de Psihiatrie
IMSP SCP, conform Statutului aprobat de către Ministerul Sănătății, înregistrat la Camera Înregistrării de Stat în data de 09.12.2003, și Regulamentului aprobat de către Ministerul Sănătății, înregistrat la Camera Înregistrării de Stat la 11.08.2010, este o instituție publică de profil care acordă asistență medicală spitalicească și de ambulator.
IMSP SCP, fiind creata în baza Ordinului ministrului sănătății din 25.11.2003[59], își desfășoară activitatea sa necomercială (nelucrativă) pe principiul autofinanțării, de nonprofit și posedă calitatea de persoană juridică, dispune de conturi bancare. IMSP SCP dispune de Certificat de Acreditare din 05.07.2010, eliberat de către Consiliul Național de Evaluare și Acreditare în Sănătate pe un termen de 5 ani.
Sediul IMSP SCP se află pe adresa: mun.Chișinău, or.Codru, str.Costiujeni nr.3.
Scopul principal al activității IMSP SCP este ameliorarea sănătății mintale a populației republicii prin organizarea și dezvoltarea asistenței medicale, bazate pe tehnologii medicale de înaltă performanță, și prestarea serviciilor medicale cost-eficiente și de calitate, efectuarea cercetărilor științifice în domeniul sănătății mentale.
Organigrama IMSP SCP a fost coordonată cu Ministerul Sănătății și aprobată de către directorul general prin Ordinul din 05.05.2010. Totodată, în legătură cu deschiderea Centrului Național de Sănătate Mintală în cadrul IMSP SCP la 16.07.2010, organigrama instituției a fost modificată și completată.
În prezent, Spitalul acordă toate formele de asistență psihiatrică existentă în țară și efectuează intervenții terapeutice în 19 secții din staționar, inclusiv în secțiile de psihiatrie generală, în secțiile specializate–mixte pentru copii, psihotuberculoză, epilepsie, nevroze, psihiatrie judiciară și secție pentru tratament prin constrîngere, secția de reanimare și terapie intensivă. În cadrul Spitalului sînt efectuate toate tipurile de expertizare: expertiza vitalității, expertiza medico-militară și judiciară.
Spitalul dispune de 1110 paturi (1050 – pentru maturi și 60 – pentru copii) și acordă anual asistență medicală în condiții de staționar unui număr de peste 10 mii de pacienți.
Conform Dării de seamă statistice a Spitalului pe anul 2010, numărul de zile-pat spitalizate a constituit 330669, inclusiv persoanele asigurate – 300424.
Cu privire la Centrul Național de Sănătate Mintală
Centrul Național de Sănătate Mintală (în continuare – CNSM, sau Centrul, după caz) a fost deschis în cadrul Proiectului „Dezvoltarea sistemei serviciilor comunitare de sănătate mintală în Moldova (Faza II) pentru perioada 01.03.2009 – 31.08.2011”, finanțat de Agenția pentru Dezvoltare și Cooperare a Elveției (SDC) în parteneriat cu Ministerul Sănătății. Proiectul a fost implementat de Asociația Obștească „Somato” (în continuare – A.O. „Somato”) care deține mandatul de Agenție de Implementare cu sediul în or.Bălți.
Obiectivul Proiectului moldo-elvețian este crearea, pilotarea și extinderea unui sistem nou, adecvat și multifuncțional de Servicii Comunitare de Sănătate Mintală în Moldova.
Ministrul sănătății, prin Ordinul nr. 482 din 13.07.2010[60], a creat CNSM ca parte componentă a IMSP SCP, concomitent aprobîndu-se Regulamentul, organigrama, și în funcție de director al CNSM fiind numit vicedirectorul Spitalului.
Auditul remarcă că CNSM a fost creat ca o subdiviziune structurală autonomă în cadrul IMSP SCP, care își desfășoară activitatea pe principiul autofinanțării, de nonprofit, are subcont propriu în bancă. Sediul instituției se află pe adresa: mun.Chișinău, or.Codru, str.Costiujeni nr.3. CNSM este format din cinci departamente.
În perioada anului 2010, CNSM a activat ca o subdiviziune a spitalului, nedispunînd de cont propriu în bancă, deviz și cheltuieli separate, iar directorul CNSM a exercitat, prin cumul, și funcția de vicedirector al IMSP SCP.
Sistemul instituțional de administrare a mijloacelor FAOAM
Fondator al IMSP SCP este Ministerul Sănătății.
Organul de administrare și control al activității IMSP SCP este Consiliul administrativ, constituit de către fondator conform Ordinului ministrului sănătății din 16.03.2010.
Mijloacele FAOAM sînt gestionate de IMSP SCP prin încheierea contractului de acordare a asistenței medicale, care este semnat de către CNAM și IMSP SCP, iar dat fiind că costul serviciilor medicale acordate în cadrul asigurărilor obligatorii de asistență medicală este stabilit în baza tarifelor aprobate de Ministerul Sănătății, acesta coordonează încheierea contractului. Astfel, în sistemul de administrare a mijloacelor FAOAM există o interdependență, după cum urmează
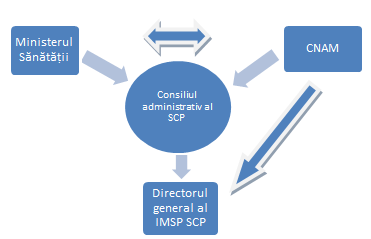
Fondatorul este organul de administrare și își exercită drepturile de gestionar al IMSP SCP prin intermediul Consiliului administrativ și directorului general, cu următoarele atribuții exclusive privind: aprobarea, modificarea și completarea Regulamentului Spitalului; coordonarea devizelor de venituri și cheltuieli, modificărilor, contractului de prestare a serviciilor medicale dintre Spital și CNAM; transmiterea, în bază de contract, a bunurilor autorității administrației publice în gestiunea Spitalului; alocarea mijloacelor financiare pentru construcția, reconstrucția, reparația capitală a edificiilor, procurarea utilajului costisitor și transportului medical; controlul activității curente a Spitalului etc.
CNAM, ca gestionar al mijloacelor FAOAM, este responsabilă de: organizarea, desfășurarea și dirijarea procesului de asigurare obligatorie de asistență medicală; controlul calității asistenței medicale acordate și utilizării mijloacelor financiare provenite din FAOAM; negocierea, încheierea contractelor și finanțarea serviciilor medicale cu prestatorii de servicii; verificarea îndeplinirii clauzelor contractuale de către prestatori.
Consiliul administrativ este organul de administrare şi control al Spitalului, care este constituit de către fondator și este compus din 6 persoane, cu următoarele atribuții exclusive privind: examinarea și aprobarea planurilor de activitate a Spitalului; examinarea și aprobarea rapoartelor trimestriale și anuale; aprobarea planurilor de achiziții ale bunurilor, serviciilor și lucrărilor; examinarea și prezentarea, pentru coordonare fondatorului, a devizelor de venituri și cheltuieli, precum și a contractului de prestare a serviciilor medicale încheiat de către Spital și CNAM etc.
Directorul general este persoana responsabilă şi abilitată cu dreptul de conducere operativă şi gestionară a patrimoniului Spitalului, numit în funcție prin Ordinul ministrului sănătății din 24.02.2010.
2.3. Sinteza veniturilor și cheltuielilor IMSP SCP în anul 2010
Sursele de formare și structura veniturilor Spitalului în anul 2010 se prezintă în Diagrama nr.1.
Diagrama nr.1
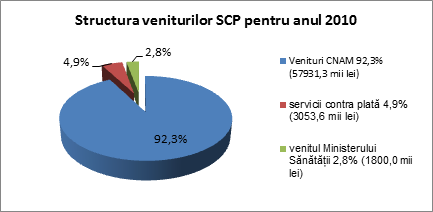

Sursă: Darea de seamă și Informația referitor la totalul veniturilor pe anul 2010
Conform Diagramei nr.1, în perioada anului 2010, Spitalul a înregistrat venituri în sumă de 62784,9 mii lei, cele mai semnificative din acestea fiind mijloacele financiare contractate pentru acordarea asistenței medicale din FAOAM, care constituie 92,3%, veniturile din serviciile contra plată – 4,9% și mijloacele Ministerului Sănătății – 2,8%.
Dinamica cheltuielilor IMSP SCP pentru anul 2010 este prezentată în Tabelul nr.1.
Tabelul nr.1
(mii lei)
Nr.
d/0 | Cheltuieli | Cheltuieli totale | Ponderea
(%) | Inclusiv: |
| FAOAM | Ponderea din totalul de cheltuieli
(%) | MS | Ponderea | Mijloace speciale (servicii contra plată, fond locativ, arenda) | Ponderea
din totalul de cheltuieli
(%) |
| Total cheltuieli, inclusiv: | 63334,6 | 100 | 60017,9 | 94,8/100 | 1243,7 | 1,9/100 | 2073,0 | 3,3/100 |
| 1. | Retribuirea muncii | 28789,6 | 45,4 | 27698,9 | 46,2 | 600,0 | 48,3 | 490,7 | 23,6 |
| 2. | Contribuţii la buget (CAS și CAM) | 7210,8 | 11,3 | 6921,8 | 11,5 | 159,0 | 12,8 | 130,1 | 6,3 |
| 3. | Medicamente | 4949,1 | 7,8 | 4500,2 | 7,5 | 65,1 | 5,2 | 383,8 | 16,5 |
| 4. | Alimentarea pacienţilor | 5672,6 | 9,1 | 5493,9 | 9,2 | 147,0 | 11,8 | 31,7 | 1,5 |
| 5. | Cheltuieli de regie | 6184,7 | 9,8 | 5921,0 | 9,9 | 175,3 | 14,1 | 88,4 | 4,3 |
| 6. | Alte cheltuieli de
mărfuri şi servicii | 4882,8 | 7,7 | 4392,7 | 7,2 | 45,6 | 3,6 | 490,1 | 23,5 |
| 7. | Rezerve, inclusiv rep. capitale | 3397,8 | 5,4 | 3348,5 | 5,6 | | | 49,3 | 2,4 |
| 8. | Inventar moale, obiecte de mică valoare și scurtă durată | 2247,2 | 3,5 | 1741,0 | 2,9 | 51,7 | 4,2 | 454,5 | 21,9 |
Sursă: Dările de seamă pe asistența medicală spitalicească și de ambulator pentru anul 2010, Informația referitor la cheltuielile efective
După cum rezultă din tabel, cheltuielile efective ale Spitalului în anul 2010 au constituit 63334,6 mii lei, din care cele mai semnificative sînt cheltuielile din contul FAOAM – în sumă de 60017,9 mii lei, sau 94,8%, acestea fiind distribuite prioritar pentru retribuirea muncii (46,2%), contribuții la buget (11,5%), cheltuieli de regie (9,9%), alimentarea pacienților (9,2%), procurarea medicamentelor (7,5%), alte cheltuieli (7,2%). Pe parcursul perioadei de gestiune, Spitalul și-a constituit fondul de rezervă în valoare de 3348,5 mii lei, ce constituie 5,6% din valoarea totală a veniturilor FAOAM.
De asemenea, Spitalul a beneficiat de mijloace speciale de la serviciile medicale acordate în sumă de 2073,0 mii lei, care au fost direcționate prioritar la retribuirea muncii și medicamente. Aceste cheltuieli au fost distribuite pentru remunerarea muncii (23,6%), medicamente (16,5%), inventar moale și obiecte de mică valoare și scurtă durată (21,9%), alte cheltuieli (23,5%).
Constatări, concluzii și recomandări
Cu privire la regularitatea planificării mijloacelor financiare necesare pentru prestarea serviciilor medicale acordate din FAOAM
La momentul planificării și negocierii serviciilor medicale pentru anul 2010 nu s-au analizat clauzele formării și justificarea cheltuielilor și nu a fost luat în considerație soldul existent la contractarea sumei mijloacelor din FAOAM, neutilizate pentru perioada anterioară de raportare, ceea ce poate genera riscul dezafectării acestora.
Negocierea tarifelor pentru contractarea serviciilor medicale din sistemul asigurărilor obligatorii de asistență socială (în continuare – AOAM) se efectuează în limita sumelor contractate din perioada anului precedent, fără a solicita calculele entității privind necesarul mijloacelor financiare și fără a lua în considerație soldurile mijloacelor bănești, formate din contul FAOAM. Planificarea cheltuielilor necesare se efectuează de către entitate în baza Normelor metodologice din 21.08.2009, care stabilesc modul de justificare a cheltuielilor pe articole separat. Potrivit Normelor menționate, soldurile formate la finele anului precedent pot fi incluse în cheltuielile curente sau, după necesitate, pot fi utilizate pe parcursul anilor viitori.
Includerea soldului în cheltuieli determină riscul denaturării costurilor reale ale cazurilor tratate. Concomitent, această situație oferă posibilități de utilizare a mijloacelor FAOAM contrar destinației inițial stabilite.
Soldul mijloacelor bănești, la începutul anului 2010, în sumă de 5885,5 mii lei, care la finele perioadei de gestiune a constituit 5650,6 mii lei (inclusiv 1100,0 mii lei – transferați de către CNAM, la 30.12.2010), a permis Spitalului, pe parcursul anului 2010, să efectueze cheltuieli suplimentare la cele alocate de CNAM.
Pentru prestarea serviciilor medicale în cadrul asigurării obligatorii de asistență medicală Spitalul a încheiat inițial pentru anul 2010 cu CNAM contractul în sumă de 55237,6 mii lei, nefiind indicat numărul de servicii medicale și prețul unui serviciu medical, inclusiv pentru asistența medicală specializată de ambulator – 3185,0 mii lei și pentru asistența medicală spitalicească – 52052,6 mii lei. Acest contract prevede acordarea întregului volum de asistență medicală persoanelor asigurate și neasigurate cu finanțarea „buget global”, pe profilurile psihiatrie pentru adulți și psihiatrie pentru copii.
Auditul relevă că, în conformitate cu 2 acorduri adiționale la contract, suma totală alocată pentru asistența medicală spitalicească a constituit 54652,6 mii lei, inclusiv 1100,0 mii lei suma transferată de CNAM la 30.12.2010, care a fost inclusă în darea de seamă ca planificată la venituri calculate, însă în anul 2010 pe această sumă serviciile de asistență medicală nu au fost acordate regulamentar.
Potrivit Ordinului ministrului sănătății nr.442 din 28.11.2008[61], costul unui caz tratat la profilul psihiatrie adulți constituie 5614 lei, iar la psihiatrie copii – 3985 lei.
Conform informațiilor prezentate auditului, bugetul IMSP SCP pentru anul 2010 este redat în Tabelul nr.2.
Tabelul nr.2
(mii lei)
| Profil | Cazuri preconizate | Costul cazului tratat (lei) | Suma,
mii lei | Cazuri tratate efectuate | Zile/pat efectuate | Suma,
mii lei |
| Psihiatrie copii | 975 | 3985 | 3885,4 | 971 | 20519 | 3869,4 |
| Psihiatrie adulți asigurați | 7947 | 5614 | 44614,5 | 8117 | 229387 | 45568,8 |
| Psihiatrie adulți neasigurați | 900 | 5614 | 5052,6 | 830 | 19441 | 4659,6 |
| Total | 9822 | x | 53552,5 | 9918 | 269347 | 54097,8 |
Sursă: Darea de seamă despre volumul acordat de asistență medicală spitalicească pe anul 2010 (Formularul nr.1-11/d)
Volumul de asistență medicală specializată de ambulator acordată persoanelor asigurate pe anul 2010 este reflectat în Tabelul nr.3.
Tabelul nr.3
| Nr. d/o | Profilul medicului specialist | Cod profil | Numărul de vizite consultative efectuate |
| 1. | Psihiatrie adulți (asigurați) | 70 | 32382 |
| 2. | Psihiatrie copii (asigurați) | 71 | 24066 |
| TOTAL vizite | | 56448 |
Sursă: Darea de seamă despre volumul acordat de asistență medicală specializată de ambulator pe anul 2010
Formarea soldurilor de mijloace bănești a permis Spitalului planificarea și efectuarea cheltuielilor suplimentare alocațiilor solicitate de la FAOAM, prin ce sporește riscul denaturării costurilor reale ale cazurilor tratate și se oferă posibilități de utilizare a acestor mijloace contrar destinației. Mai mult decît atît, s-a constatat transferul nejustificat SCP de către CNAM a mijloacelor FAOAM (1100,0 mii lei).
Contractarea mijloacelor din contul FAOAM nu este justificată prin includerea costurilor reglementate de fondator.
3.2. Regularitatea efectuării înregistrării și raportării cheltuielilor din contul mijloacelor FAOAM
3.2.1. Cu privire la corectitudinea utilizării mijloacelor publice pentru remunerarea muncii personalului IMSP SCP
Potrivit Hotărîrii Guvernului nr.1128 din 28.08.2002[62], în costul serviciilor medicale prestate se includ și cheltuielile pentru retribuirea muncii. Conform prevederilor regulamentare, remunerarea muncii personalului medical include salariul de bază și salariul suplimentar, care indică exhaustiv categoriile de plăți: pentru gărzile de serviciu în zilele de sărbători, turele de noapte, pentru muncă intensivă, cu aplicarea noilor metode de muncă, indemnizațiile de concediu.
Totodată, prin Hotărîrea Guvernului nr.1593 din 29.12.2003[63], au fost determinate modul și condițiile de salarizare a acestor categorii de salariați, care prevăd că pentru cointeresarea angajaţilor SCP este stabilită premierea şi ajutoarele materiale în limita fondului de salarizare.
În anul 2010 au fost aprobate statele de personal pentru 1085,25 unități, cu fondul de salarizare în sumă de 29700,0 mii lei, inclusiv din mijloacele FAOAM – 28500,0 mii lei (pentru asistența medicală spitalicească – 1010,50 unități, cu fondul de salarizare – 26750,0 mii lei și pentru asistența medicală specializată de ambulator – 74,75 unități, cu fondul de salarizare – 1750,0 mii lei), din contul Ministerului Sănătății – 600,0 mii lei și serviciilor cu plată – 600,0 mii lei.
Auditul relevă că numărul de persoane real angajate în medie pe instituție a fost de 862,25 persoane fizice, sau 79,5% față de numărul de unități aprobate. Această situație a permis ca o parte din funcțiile vacante să fie cumulate de către personalul real angajat în instituție.
În Tabelul nr. 4 se prezintă descifrarea fondului de remunerare a muncii din mijloacele FAOAM, pe categorii de angajați, tipurile de retribuire și salariul mediu lunar al unui angajat.
Tabelul nr.4
| Nr. d/o | Specificație | Personal de conducere | Medici | Personal medical mediu | Personal medical inferior | Alt personal | Total |
| 1. | Numărul persoanelor | 8 | 118,5 | 241,25 | 336,50 | 158 | 862,25 |
| 2. | Retribuirea muncii (mii lei), total | 785,1 | 5820,8 | 9167,4 | 7224,9 | 4700,7 | 27698,9 |
| 3. | Salariul funcției (mii lei) | 375,9 | 2805,3 | 4516,7 | 4460,2 | 2890,7 | 15048,8 |
| 4. | Sporuri la salariul funcției (mii lei) | 276,2 | 1371,4 | 1842,5 | - | 612,3 | 4102,4 |
| 5. | Suplimente la salariul funcției (mii lei) | 10,2 | 357,8 | 917,7 | 1269,8 | 240,1 | 2795,6 |
| 6. | Ajutor material (mii lei) | 36,2 | 368,4 | 563,0 | 428,0 | 262,1 | 1657,7 |
| 7. | Premii (mii lei) | 86,5 | 917,9 | 1327,5 | 1067,0 | 695,6 | 4094,5 |
| 8. | Salariul mediu lunar (mii lei) | 8,2 | 4,1 | 3,2 | 1,8 | 2,5 | 2,7 |
Sursă: Dările de seamă privind îndeplinirea devizului de venituri și cheltuieli din mijloacele FAOAM pe anul 2010
Analizînd datele din tabel, s-a constatat că în anul 2010 fondul de salarizare a personalului din contul FAOAM a constituit 27698,9 mii lei, iar pe categorii de salariați se observă o deviere/coraport substanțială între categoriile de salariați: personal de conducere – salariu mediu – 8,2 mii lei, medici – 4,1 mii lei, personal medical mediu – 3,2 mii lei, personal medical inferior – 1,8 mii lei și alt personal – 2,5 mii lei.
Totodată, auditul relevă că personalul IMSP SCP a fost remunerat și din contul mijloacelor speciale în sumă de 490,6 mii lei, sau 1,6% din cheltuielile alocate pentru salarizare, care au fost distribuite pentru medici – 112,5 mii lei, personalul medical mediu – 175,5 mii lei, personalul medical inferior – 132,6 mii lei și alt personal – 70,0 mii lei.
Auditul a supus testării corectitudinea calculării salariilor funcţiei, suplimentelor, adaosurilor, premiilor, altor plăţi, precum şi a achitării lor, calculării reţinerilor din salariu, care s-a efectuat prin metoda verificării ordinelor cu tabelele de evidenţă a timpului de lucru, fişele de personal şi listele de plată pe anul 2010, abateri de la prevederile regulamentare nefiind stabilite.
Auditul a constatat că în Dările de seama (Forma 1-16/r) nu au fost raportate alocarea şi utilizarea mijloacelor publice cu destinaţia premii și ajutor material.
Pe perioada anului 2010, din mijloacele FAOAM, conform prevederilor Hotărîrii Guvernului nr.1593 din 29.12.2003, în baza ordinelor directorului general, angajaților le-au fost achitate ajutoare materiale în sumă de 1694,8 mii lei și premii (Ziua lucrătorului medical, potrivit rezultatelor de activitate anuale, pentru muncă îndelungată, cu ocazia Sărbătorilor de Paști, a jubileului SCP, Sărbătorii de 8 Martie) în sumă de 4676,8 mii lei, inclusiv bărbaților cu ocazia Sărbătorii de 8 Martie din contul serviciilor contra plată – 104,3 mii lei.
Aceste cheltuieli au fost achitate în limita fondului de salarizare, ce nu depășește 50% și 55% din veniturile FAOAM, planificate pentru anul 2010.
Auditul relevă că, conform contractului încheiat cu CNAM, costul serviciilor medicale acordate în cadrul AOAM este stabilit în baza tarifelor aprobate de Ministerul Sănătății, tariful serviciului medico-sanitar fiind constituit numai din elementele lui de bază (pct.6 din Metodologia stabilirii tarifelor pentru prestarea serviciilor medicale, aprobată prin Hotărîrea Guvernului nr.1128 din 28.08.2002). Astfel, potrivit prevederilor regulamentare, remunerarea muncii include salariul de bază (plata pentru volumul de lucru, executat conform normelor de timp) şi salariul suplimentar (plata pentru gărzile de serviciu în zilele de sărbători, turele de noapte, pentru muncă intensivă, cu aplicarea noilor metode de lucru, indemnizațiile de concediu), însă la planificarea mijloacelor solicitate și contractate cu CNAM au fost incluse ajutoare materiale și premii în sumă de 5709,0 mii lei.
Concluzie: Spitalul a inclus neregulamentar la planificarea mijloacelor solicitate din FAOAM și contractate cu CNAM cheltuieli pentru acordarea ajutoarelor materiale și premiilor angajaților (5709,0 mii lei).
Remunerarea personalului entităţii se efectuează din contul FAOAM, precum şi din contul mijloacelor speciale, salariile medii lunare între categoriile de salariaţi înregistrînd un coraport de 5-6 mii lei.
Numărul real al angajaţilor (862,25 angajaţi) deviază de la numărul unităţilor aprobate spre finanţare din contul FAOAM (223 de unităţi), ceea ce poate influența diminuarea calităţii serviciilor.
3.2.2. Cu privire la formarea și utilizarea rezervelor la IMSP SCP
Rezervele la IMSP SCP au fost formate în conformitate cu prevederile Regulamentului privind modul de formare și direcțiile de utilizare a rezervelor instituțiilor medico-sanitare publice, aprobat de ministrul sănătății prin Ordinul nr.9 din 17.01.2009[64], potrivit cărora se permite instituțiilor constituirea rezervelor în cuantum de pînă la 10% din suma totală a tuturor veniturilor, inclusiv din FAOAM (pct.6).
Potrivit politicii de contabilitate a Spitalului, evidența contabilă a acesteia se ține conform prevederilor Legii contabilității nr.113-XVI din 27.04.2007[65], Standardelor Naționale de Contabilitate, Planului de conturi contabile al activității economico-financiare a întreprinderilor, aprobat prin Ordinul ministrului finanțelor nr.174 din 25.12.1997[66], altor acte normative, care sînt aplicabile întreprinderilor din sectorul real al economiei naționale.
Totodată, auditul relevă forma statutului juridic al Spitalului ca instituție medico-sanitară publică, care își desfășoară activitatea sa pe principii necomerciale, de autofinanțare, de nonprofit.
Auditul remarcă că aceste reglementări stabilesc formarea rezervelor din profitul rămas la dispoziția întreprinderii, dar nu din veniturile totale ale acesteia.
Pentru anul 2010 au fost precizate rezerve în sumă de 5526,7 mii lei și utilizate din contul mijloacelor FAOAM în sumă de 3348,5 mii lei. Rezervele constituite au fost utilizate la reparația capitală a mijloacelor fixe efectuată de terți – 3255,8 mii lei, procurarea mijloacelor fixe în sumă de 459,4 mii lei și la alte cheltuieli – 92,7 mii lei. Soldul rezervelor, la 01.01.2010, a constituit 26,7 mii lei, iar la 01.01.2011 – 1347,3 mii lei, inclusiv la asistența medicală spitalicească – 1045,4 mii lei și la asistența medicală specializată de ambulator – 301,9 mii lei.
Forma organizatorico-juridică a IMSP SCP (activitatea necomercială, de nonprofit) nu presupune obținerea profitului și, respectiv, aceasta nu dispune de surse regulamentare de constituire a rezervelor. Mai mult decît atît, în evidența contabilă a instituției suma de 3348,5 mii lei, defalcată doar din mijloacele FAOAM pentru constituirea rezervelor, nu se reflectă la contul contabil „Rezerve prevăzute de statut” sau la alte conturi contabile destinate generalizării informației privind existența și mișcarea acestora.
Totodată, Ordinul nr.9 din 17.01.2009 şi politica de contabilitate a IMSP pe anul 2010, stabilesc că rezervele constituite se utilizează pentru acoperirea cheltuielilor neprevăzute de natură economică, tehnogenă sau naturală, care afectează activitatea încontinuu a instituției (implementarea sistemelor informaționale; reparația capitală a clădirilor, mijloacelor fixe; implementarea tehnologiilor medicale; achiziționarea utilajului medical și a altor mijloace fixe).
În același timp, pct.4 din Metodologia stabilirii tarifelor pentru prestarea serviciilor medico-sanitare, aprobată prin Hotărîrea Guvernului nr.1128 din 28.08.2002, nu permite includerea în tariful de cost şi, respectiv, în tarifele la serviciile medico-sanitare a următoarelor cheltuieli: pentru investiţiile capitale în construcţii; pentru reparaţia capitală a mijloacelor fixe; pentru achiziţionarea utilajului şi inventarului. În același context, potrivit pct.16 din Regulamentul IMSP SCP, alocarea mijloacelor financiare pentru construcția, reconstrucția, reparația capitală a edificiilor, procurarea utilajului costisitor și transportului sanitar ține de atribuțiile exclusive ale fondatorului.
Concluzie: Neracordarea actelor normative interne, care reglementează constituirea şi utilizarea rezervelor la prevederile Hotărîrii Guvernului nr.1128 din 28.08.2002, oferă posibilităţi fondatorului de a transmite atribuţiile sale Spitalului, iar acestuia din urmă să utilizeze mijloacele FAOAM contrar destinației stabilite inițial.
3.2.3. Cu privire la utilizarea mijloacelor FAOAM pentru tratamentul prin constrîngere cu supraveghere riguroasă și cu supraveghere obișnuită și expertiza psihiatrico-legală staționară și de ambulator
Planificarea, contractarea și finanțarea în anul 2010 a serviciilor pentru această categorie de pacienți s-a efectuat în lipsa prevederilor în Programul unic al asigurării obligatorii de asistență medicală.
IMSP SCP efectuează două forme de tratament prin constrîngere a bolnavilor cu maladii psihice, care au săvîrșit acțiuni social periculoase: cu supraveghere riguroasă în cadrul unei secții specializate de 80 de paturi și cu supraveghere obișnuită în cadrul unei secții de 60 de paturi. La tratament, în medie, zilnic se află 150-160 de pacienți. Durata medie de spitalizare este de 2-3 ani, iar în unele cazuri și pînă la 5 ani. Spitalizarea și efectuarea expertizei psihiatrico-legale în instituție a acestor bolnavi sînt obligatorii, la decizia instanțelor de judecată.
Costul unei zile/pat în staționarul de psihiatrie, conform Catalogului unificat de tarife pentru serviciile medico-sanitare acordate de către instituțiile medico-sanitare publice republicane, aprobat prin Ordinul ministrului sănătății nr.466 din 19.12.2007, constituie 120 lei, iar al unei expertize psihiatrico-legale de ambulator – 955 lei.
Pentru acordarea tratamentului psihiatric prin constrîngere și pentru expertiza psihiatrico-legală, IMSP SCP, la 05.05.2010, a încheiat cu Ministerul Sănătății contractul în valoare de 1200,0 mii lei, devizul de venituri și cheltuieli fiind aprobat în aceeași sumă. Serviciile medicale sînt specificate în anexele la contract, fiind divizate pe tipuri de servicii medicale și reflectate în Tabelul nr.5.
Tabelul nr.5
| Nr. d/o | Denumirea serviciilor medicale | Numărul de servicii medicale | Prețul unui serviciu medical (lei) | Suma (mii lei) |
| 1. | Expertiza psihiatrico-legală | 151 | 955 | 144,0 |
| TOTAL | 151 | 955 | 144,0 |
Sursă: Anexa nr.1 la contractul nr.1 din 05.05.2010
Pentru asistența medicală spitalicească a fost planificat volumul indicat în Tabelul nr.6.
Tabelul nr.6
| Nr. d/o | Profilul patului | Numărul de zile/pat | Prețul unei zile/pat (lei) | Suma (mii lei) |
| 1. | Tratament prin constrîngere cu supraveghere riguroasă | 4600 | 120 | 552,0 |
| 2. | Tratament prin constrîngere cu supraveghere obișnuită | 3400 | 120 | 408,0 |
| 3. | Expertiză psihiatrico-legală staționară | 800 | 120 | 96,0 |
| TOTAL | 8800 | x | 1056,0 |
Sursă: Anexa nr.2 la Contractul nr.1 din 05.05.2010
În urma verificării regularității gestionării mijloacelor FAOAM de către IMSP SCP și a corectitudinii reflectării cheltuielilor în darea de seamă, s-a constatat că pentru tratamentul prin constrîngere cu supraveghere riguroasă și cu supraveghere obișnuită și pentru expertiza psihiatrico-legală staționară și de ambulator a acestor pacienți acestea nu s-au prevăzut în Programul unic și nu s-a efectuat finanțarea de către Ministerul Sănătății în măsură deplină. Volumul de servicii efectuat și finanțarea acestora sînt reflectate în Tabelul nr.7.
Tabelul nr.7
| Nr. d/o | Profil | Bolnavi aflați la tratament, servicii efectuate | Zile/pat efectiv | Costul serviciilor (lei) | Calculul prezentat auditului pentru aceste categorii de pacienți | Suma planificată de IMSP SCP | Real achitat de Ministerul Sănătății |
| 1. | Secția 37 (tratament prin constrîngere cu supraveghere riguroasă) | 110 | 29452 | 120 | 3534,2 | 552,0 | 552,0 |
| 2. | Secția 20 (tratament prin constrîngere cu supraveghere obișnuită) | 122 | 23576 | 120 | 2829,1 | 408,0 | 408,0 |
| 3. | Secția 31 (expertiză psihiatrico-legală staționară) | 206 | 5291 | 120 | 634,9 | 96,0 | 96,0 |
| 4. | Expertiză psihiatrico-legală de ambulator | 873 | 874 | 955 | 834,7 | 144,0 | 144,0 |
| TOTAL | 1311 | 59193 | x | 7832,9 | 1200,0 | 1200,0 |
Sursă: Raportul statistic pe anul 2010
Analizînd datele din tabel, s-a constatat că, pentru tratamentul acestor categorii de pacienți, IMSP SCP în anul 2010 a cheltuit efectiv 5582,9 mii lei. În același timp, Spitalul a planificat și a solicitat mijloace insuficiente (1200,0 mii lei). Pentru tratamentul acestor pacienți, Ministerul Sănătății a contractat și a finanțat 1200,0 mii lei, iar diferența de mijloace financiare în sumă de 4382,9 mii lei a fost utilizată din mijloacele FAOAM, ceea ce a determinat folosirea mijloacelor contrar destinației stabilite.
Auditul remarcă că compensarea acestor cheltuieli din contul mijloacelor FAOAM prezintă un risc înalt în alimentarea și tratarea persoanelor asigurate și neasigurate privind asistență medicală spitalicească și specializată de ambulator.
Concluzie:
Pentru tratamentul prin constrîngere cu supraveghere riguroasă și cu supraveghere obișnuită și pentru expertiza psihiatrico-legală staționară și de ambulator, Spitalul nu a planificat și nu a solicitat de la Ministerul Sănătății mijloace suficiente, ceea ce a determinat utilizarea contrar destinației a acestora din FAOAM (4382,9 mii lei).
3.2.4. Cu privire la regularitatea achizițiilor publice de bunuri și servicii
Conform planului de achiziții de mărfuri, lucrări și servicii pe anul 2010, aprobat de către directorul general al IMSP SCP, a fost prevăzută achiziționarea de bunuri materiale și servicii în valoare de 13808,5 mii lei, inclusiv bunuri – 7800,5 mii lei, servicii – 1320,0 mii lei și lucrări – 4688,0 mii lei.
Din valoarea bunurilor pronosticate (7800,5 mii lei) au fost desfășurate 10 licitații publice în sumă de 6893,1 mii lei (88,4%) și 7 proceduri de achiziții prin cererea ofertelor de prețuri în sumă de 157,2 mii lei.
Pentru procurarea utilajului medical au fost planificate 500,0 mii lei, din care a fost desfășurată o licitație publică în sumă de 372,2 mii lei și o procedură de achiziții prin cererea ofertelor de prețuri în sumă de 94,0 mii lei.
În scopul gestionării eficiente a mijloacelor financiare, prin ordinele directorului general al IMSP SCP, a fost instituit grupul de lucru pentru desfășurarea procedurilor de achiziții, cu stabilirea regulamentară a atribuțiilor membrilor.
În cadrul auditării procedurilor de desfășurare a achizițiilor publice și de reflectare a datelor în evidența contabilă s-a constatat că de către IMSP SCP a fost procurat în anul 2010 utilaj medical în sumă de 466,2 mii lei și reflectat în evidența contabilă la mijloace fixe.
Conform fișei postului, persoana responsabilă de coordonarea lucrului de asistență tehnică și metrologică a serviciilor medicale este medicul-psihiatru coordonator servicii paraclinice al IMSP SCP dl V.Bogatîi.
Auditul a relevat că, în unele cazuri, procurarea utilajului medical s-a efectuat în lipsa condițiilor pentru instalarea și darea în exploatare a acestuia, ca urmare, utilajul respectiv nefiind utilizat o perioadă îndelungată, stocîndu-se la depozit. Astfel, de către IMSP SCP, fiind procurat utilajul medical din contul mijloacelor publice, conform contractelor din 06.08.2007 și din 24.10.2007 încheiate cu S.R.L. „Moldan Service”, în sumă de 20,2 mii lei, pînă în aprilie 2011 acesta n-a fost utilizat.
Persoana responsabilă a IMSP SCP a explicat această situație prin necesitatea păstrării în rezervă a unui sterilizator, iar un alt utilaj se preconiza pentru deschiderea unui cabinet suplimentar, care nu a fost deschis. În evidența contabilă, la 01.04.2011, acest utilaj medical a fost reflectat ca sold, nefiind instalat.
Conform balanței de verificare, la depozit se numără utilaj medical (procurat din mijloace bugetare) în sumă de 18,8 mii lei, nefiind instalat și utilizat din anii 1988, 1992 pînă în prezent.
Concluzie:
În unele cazuri s-a admis utilizarea neeficientă a mijloacelor publice, procurîndu-se utilaj medical în lipsa condițiilor pentru instalarea și darea în exploatare a acestuia, ca urmare utilajul respectiv nefiind utilizat timp îndelungat, aflîndu-se în stoc la depozit.
3.2.5. Cu privire la achizițiile publice desfășurate la procurarea de produse alimentare și a medicamentelor, raportarea și reflectarea datelor în evidența contabilă
Conform planului de achiziții de mărfuri, lucrări și servicii pe anul 2010, a fost prevăzută achiziționarea produselor alimentare în sumă de 4505,0 mii lei, fiind desfășurate 5 licitații publice în sumă de 5754,4 mii lei, cu ofertanții cîștigători încheiîndu-se 34 de contracte de achiziție în aceeași sumă.
În rezultatul verificării documentelor de evidență primară, înscrierii lor în registrele contabile și dările de seamă privind cheltuielile pentru alimentația pacienților, abateri semnificative nu s-au constatat.
Urmare inventarierii selective efectuate în cadrul auditului la depozitul de produse alimentare la 19.05.2011, surplusuri sau lipsuri n-au fost stabilite. Termenul de valabilitate a produselor nu este expirat și toate produsele dispun de certificate de conformitate.
Cu privire la achizițiile publice și la încheierea contractelor pentru procurarea medicamentelor
La procurarea medicamentelor procedura de achiziții a fost efectuată prin intermediul Agenției Medicamentului. De către IMSP SCP au fost încheiate cu diferiți operatori economici 56 de contracte în sumă de 4586,4 mii lei, inclusiv prin Agenția Medicamentului în sumă de 4187,8 mii lei.
Conform dării de seamă pe anul 2010, la IMSP SCP suma precizată din mijloacele FAOAM pentru medicamente a constituit 4351,6 mii lei, iar cheltuielile efective – 4500,2 mii lei, sau cu 148,6 mii lei mai mult față de suma planificată.
În rezultatul inventarierii selective din 16.05.2011, efectuate la farmacia IMSP SCP, surplusuri sau lipsuri de medicamente n-au fost stabilite. Termenul de valabilitate a medicamentelor nu este expirat, însă de către unii operatori economici n-au fost executate în volum deplin clauzele contractelor încheiate, valoarea medicamentelor nelivrate constituind 173,8 mii lei.
La finele perioadei de gestiune, stocurile de medicamente și produse farmaceutice au constituit în total 2433,2 mii lei, inclusiv din mijloacele FAOAM – 2302,9 mii lei și ale Ministerului Sănătății – 122,9 mii lei, cu o micșorare de 558,1 mii lei față de stocurile formate la începutul perioadei de gestiune.
Auditul remarcă că stocurile medicamentelor au depășit normativul stabilit (cu 1863,4 mii lei) pentru 45 de zile (de 4 ori), reglementat prin Ordinul comun al ministrului sănătății și ministrului finanțelor nr.75 din 30.11.2004 și nr.354 din 26.11.2004.
Evidența medicamentelor în contabilitate se ține în formă sumară pe 2 farmacii ale instituției, cu separare pe sursele de finanțare, care se înregistrează la cheltuieli în baza dărilor de seamă valorice întocmite de către asistentele medicale superioare din secțiile instituției. Urmare verificării documentelor de evidență primară, înscrierii lor în registrele contabile și dările de seamă privind cheltuielile pentru medicamente, abateri nu s-au constatat.
Concluzie:
De către IMSP SCP n-au fost calculate operatorilor economici penalitățile prevăzute în contracte pentru cazurile de nelivrare a medicamentelor contractate.
La farmacia IMSP SCP a fost depășit normativul la stocurile de medicamente și de produse farmaceutice cu 1863,4 mii lei.
3.2.6. Referitor la utilizarea mijloacelor FAOAM pentru reparații capitale și înregistrarea lor
Conform planului de achiziții pe anul 2010, la IMSP SCP a fost prevăzută achiziționarea lucrărilor de reparații capitale în sumă de 4688,0 mii lei, fiind desfășurate 8 proceduri de achiziții prin cererea ofertelor de prețuri în sumă de 4157,2 mii lei (88,6%) și încheiate 8 contracte în aceeași sumă, inclusiv din mijloacele FAOAM – 3506,0 mii lei, Ministerului Sănătății – 600,0 mii lei și din servicii contra plată – 51,2 mii lei.
Cheltuielile efective pentru reparația capitală, efectuată de terți din mijloacele FAOAM, au constituit 3255,8 mii lei, sau cu 1269,0 mii lei mai puțin față de suma planificată și achitată (4524,8 mii lei).
Divizarea achiziției prin încheierea de contracte separate
În cadrul auditării procedurii de desfășurare a achizițiilor publice la obiectivele Spitalului s-a constatat că lucrările la Blocul curativ nr.3 a fost divizat în două subobiecte:
Sălile de proceduri ale Blocului curativ nr.3;
Reparația scării de rezervă și încăperilor et.6 al Blocului curativ nr.3.
Pentru acest bloc lucrările au fost divizate și au fost încheiate contracte separate prin procedura de achiziții a cererii ofertelor de prețuri, în scopul aplicării unei alte proceduri de achiziții decît procedura care urma să fie aplicată pentru întregul obiect, prin ce n-au fost respectate prevederile art.69 alin.(1) din Legea nr.96-XVI din 13.04.2007.
În rezultatul auditării contractelor de achiziții publice, dărilor de seamă ale grupurilor de lucru, documentației de proiect, proceselor-verbale de recepție a lucrărilor, la obiectele IMSP SCP s-a constatat că în anul 2010 lucrările de reparații capitale au fost valorificate din mijloacele FAOAM în sumă de 3506,0 mii lei. În valoarea acestor lucrări s-au inclus lucrările suplimentare în sumă de 419,3 mii lei, care inițial n-au fost incluse în devize și caiete de sarcini pentru desfășurarea licitației întru selectarea executorului lucrărilor de reparații, inclusiv la Blocul curativ nr.3 (reparația scărilor și sălilor de proceduri) – 210,6 mii lei; Secția nr.12 – 140,1 mii lei și Secția nr.37 (reparația acoperișului, punctului de control și turnurilor de supraveghere) – 68,6 mii lei.
Pe aceste lucrări suplimentare nu au fost întocmite procese-verbale, semnate de către reprezentantul beneficiarului, antreprenor și organizația de proiectare.
Auditul relevă că în evidența contabilă a IMSP SCP, din suma totală a reparațiilor capitale efectuate (3506,0 mii lei) din contul FAOAM, la capitalizare au fost reflectate numai 250,3 mii lei, inclusiv Secția nr.37 (acoperiș – 110,6 mii lei și reparația garajului, acoperișului – 139,7 mii lei), responsabilii Spitalului bazîndu-se pe decizia Comisiei pentru determinarea deciziilor corecte ale contabilizării mijloacelor fixe, formate prin ordinul directorului general.
Pentru dezvoltarea bazei tehnico-materiale a IMSP SCP, în anul 2010 de către Ministerul Sănătății au fost alocate mijloace publice în sumă de 600,0 mii lei, acestea fiind utilizate la reparația încăperilor Centrului Național de Sănătate Mintală, ca contribuție pentru republică în cadrul Proiectului moldo-elvețian.
În rezultatul examinării ofertelor, în baza hotărîrii grupului de lucru, pentru reparația încăperilor acestui Centru, cu S.R.L. „Condirex-plus” a fost încheiat contractul în sumă de 499,7 mii lei, cu durata de execuție a lucrărilor pînă la 31.12.2010.
Devizul pe reparația capitală a încăperilor CNSM (fosta catedră) n-a fost verificat și expertizat în modul corespunzător de către Serviciul de stat pentru verificarea și expertizarea proiectelor și construcțiilor.
În legătură cu amenajarea unei suprafețe suplimentare, care necesită a fi reparată, suma contractului a fost majorată cu 149,9 mii lei, constituind valoarea de 649,6 mii lei. Lucrările de reparație capitală valorificate în aceeași sumă au fost achitate antreprenorului.
Cu privire la verificările de specialitate ale volumelor de lucrări executate la 6 Blocuri (Blocul curativ nr.3; Blocul alimentar; Depozit; Secția nr.12; fosta Secție nr.27; Secția nr.37)
În scopul minimizării riscului de nedetectare a unor erori semnificative, la capitolul „Corectitudinea reflectării valorii lucrărilor real executate”, la aceste obiecte, Curtea de Conturi, la 22.04.2011, a solicitat concluzia Inspecției de Stat în Construcții. Conform informației prezentate, s-au constatat exagerări în sumă de 32,5 mii lei, sancțiunile economice aplicate fiind de 10,5 mii lei.
Concluzie:
La IMSP SCP lucrările de reparație capitală au fost efectuate în anul 2010 neregulamentar, cu divizarea obiectului în subobiecte, cu încheierea contractelor separate prin procedura de achiziții a cererii ofertelor de prețuri în scopul aplicării unei alte proceduri de achiziții decît procedura cea care urma să fie aplicată.
N-au fost întocmite procesele-verbale pentru lucrările suplimentare (419,3 mii lei), care inițial n-au fost incluse în deviz și în caietul de sarcini pentru desfășurarea licitației.
La reparația capitală a încăperilor CNSM devizul de lucrări n-a fost verificat și expertizat regulamentar[67].
3.2.7. Asigurarea integrității patrimoniului IMSP SCP
Între Ministerul Sănătății și IMSP SCP a fost încheiat contractul din 24.02.2010 privind transmiterea de către fondator în gestiune operativă a proprietății de stat. Valoarea activelor și pasivelor Spitalului ce s-au transmis conform bilanțului, la situația din 01.03.2010, a constituit 46116,5 mii lei. Mijloacele fixe au constituit 70785,4 mii lei, inclusiv uzura – 38075,1 mii lei, valoarea reziduală fiind de 32710,3 mii lei (Act de primire-predare al IMSP SCP din 09.03.2010). Suprafața terenului pe care este amplasată instituția transmisă constituie 44,871 ha, pentru care aceasta dispune de dreptul de posesie și folosință în baza Titlului de autenticitate a dreptului de deținător de teren din 25.08.2009
3.2.8. Cu privire la corectitudinea reflectării și raportării datelor în evidența contabilă
Auditul remarcă că, în pofida celor menționate, IMSP SCP este o instituție care își desfășoară activitatea pe principiul autofinanțării, de nonprofit. Aceasta, conform datelor evidenței contabile și Raportului financiar pe anul 2010, a raportat pierderi din activitatea economico-financiară (1491,2 mii lei), iar în rezultatul activității pe anul 2009 a raportat profit (4943,9 mii lei).
La ținerea evidenței contabile IMSP SPC se conduce de regulile generale obligatorii de ținere a contabilității, prevăzute de Legea contabilității, Standardele Naționale de Contabilitate, Planul de conturi contabile al activității economico-financiare a întreprinderilor, aprobat prin Ordinul ministrului finanțelor nr.174 din 25.12.1997 (cu modificările și completările ulterioare). Politica de contabilitate aprobată de către medicul-șef al IMSP prevede utilizarea contului 322 „Rezerve prevăzute de statut” pentru generalizarea informației privind existența și mișcarea rezervelor.
Veniturile din contul mijloacelor FAOAM contractate cu CNAM se țin în două conturi de decontare separate (pentru asistență medicală specializată de ambulator și pentru cea spitalicească), fapt ce asigură o transparență a veniturilor.
Cheltuielile efective pentru retribuirea muncii se reflectă conform planului aprobat și consumului lunar; alimentația pacienților – potrivit informației zilnice despre prezența pacienților asigurați și neasigurați, costul rației zilnice; medicamentele – conform bonului de consum prescris pacientului; inventarul moale, obiecte de mică valoare și scurtă durată – potrivit planului aprobat.
Uzura mijloacelor fixe se calculează în cuantum procentual, în dependență de cota veniturilor din FAOAM în totalul veniturilor IMSP SCP pentru anul 2010.
Conform datelor din darea de seamă a IMSP SCP, creanțele, la 31.12.2010, au constituit 105,3 mii lei, inclusiv formate din mijloacele FAOAM – 16,7 mii lei, iar datoriile creditoare – 1044,9 mii lei, inclusiv din mijloacele FAOAM – 717,8 mii lei. Ponderea preponderentă în volumul total al datoriilor creditoare revine cheltuielilor curente de regie.
Concluzie:
Forma de raportare a activității economico-financiare nu este aplicabilă în condițiile desfășurării activității IMSP SCP pe principiul de nonprofit.
În evidența contabilă nu se reflectă utilizarea rezervelor prevăzute de statut, nerespectîndu-se, astfel, prevederile Legii contabilității.
IV. Recomandări
Recomandări Instituției medico-sanitare publice Spitalul Clinic de Psihiatrie:
În scopul eficientizării managementului financiar public, să elaboreze reglementări ale proceselor de control intern, ținînd cont de posibilele riscuri ale sistemului de control intern la toate etapele, inclusiv la: etapa de planificare, de contractare, de executare, și, respectiv, de raportare.
Să utilizeze mijloacele contractate din contul FAOAM în limitele și volumul contractat, neadmițînd formarea soldurilor semnificative la finele perioadei de gestiune.
Să respecte cerințele Ordinului comun al ministrului finanțelor și ministrului sănătății nr.75 din 30.11.2004 și nr.354 din 26.11.2004 privind normativele stocurilor de medicamente și de materiale de pansament.
Să asigure prezentarea obligatorie de către operatorii economici a garanției de executare a contractelor, cu aplicarea sancțiunilor prevăzute de contractele de achiziție (inclusiv a produselor alimentare și a medicamentelor) în cazurile nerespectării termenilor de livrare.
Să intensifice controlul asupra modului de gestionare a activelor materiale pe termen lung (inclusiv a utilajului medical), în vederea asigurării integrității și folosirii eficiente a acestora.
Să respecte normele legale la achiziționarea lucrărilor de reparații capitale, cu neadmiterea divizării obiectivelor în subobiective.
Să evalueze suplimentar, conform cerințelor stabilite, justificarea lucrărilor suplimentare în sumă de 419,3 mii lei.
Recomandări Instituției medico-sanitare publice Spitalul Clinic de Psihiatrie, în comun cu Ministerul Sănătății:
Să determine modalitatea regularității de restabilire a mijloacelor FAOAM utilizate contrar destinaţiei în sumă de 4382,9 mii lei.
Recomandări Consiliului administrativ:
Să examineze în cadrul ședinței Raportul auditului regularităţii executării fondurilor asigurării obligatorii de asistenţă medicală de către Instituția medico-sanitară publică Spitalul Clinic de Psihiatrie în exercițiul bugetar 2010, cu aprobarea unui plan de acțiuni, în vederea implementării recomandărilor de audit și eficientizării utilizării mijloacelor publice.
V. Opinii de audit
Opinie cu rezerve privind Raportul financiar:
În opinia auditorului, Raportul financiar oferă o imagine reală și fidelă a situației financiare și a celei patrimoniale ale Instituției medico-sanitare publice Spitalul Clinic de Psihiatrie la data de 31.12.2010, cu excepția efectelor denaturărilor condiționate de utilizarea contrar destinației a mijloacelor din FAOAM (4382,9 mii lei), admiterea exagerărilor la efectuarea reparațiilor capitale (43,0 mii lei), înregistrarea lucrărilor efectuate suplimentar în lipsa prevederilor de deviz (419,3 mii lei).
Opinie cu rezerve privind regularitatea:
În opinia auditorului, gestionarea mijloacelor publice și administrarea patrimoniului public, sub toate aspectele semnificative, au fost efectuate legal și regulamentar, cu excepția efectelor posibile condiționate de nerespectarea prevederilor regulamentare la constituirea și utilizarea rezervelor, la utilizarea ineficientă a utilajului medical, la realizarea achizițiilor publice, la efectuarea reparațiilor capitale prin divizarea obiectelor.
Elaborat de: Polina Cosonea
controlor supeRIOR
auditor public
Aprobat prin Hotărîrea Curţii de Conturi
RAPORTUL
auditului regularităţii executării fondurilor asigurării obligatorii de asistenţă medicală de către Instituția medico-sanitară publică Spitalul Clinic de Traumatologie și Ortopedie în exercițiul bugetar 2010
I.
INTRODUCERE
Auditul regularităţii executării fondurilor asigurării obligatorii de asistenţă medicală de către Instituția medico-sanitară publică Spitalul Clinic de Traumatologie și Ortopedie (în continuare – IMSP SCTO) în exercițiul bugetar 2010 s-a efectuat în temeiul art.28 şi art.31 alin.(1) lit. a) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[68] şi în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2011[69].
Scopul auditului constă în obținerea unei asigurări rezonabile referitor la faptul că mijloacele financiare alocate pentru serviciile contractate din fondurile asigurării obligatorii de asistenţă medicală (în continuare – FAOAM) au fost executate regulamentar de către IMSP SCTO, iar Darea de seamă (Formularul nr.1-11/d) despre îndeplinirea devizului de venituri şi cheltuieli al IMSP SCTO din mijloacele FAOAM (în continuare – darea de seamă) pe anul 2010 este veridică şi nu prezintă denaturări semnificative.
Responsabilitatea conducerii IMSP SCTO constă în utilizarea regulamentară[70] a mijloacelor financiare obţinute din FAOAM pentru prestarea serviciilor medicale şi în asigurarea veridicităţii dărilor de seamă, prezentate Companiei Naţionale de Asigurări în Medicină (în continuare – CNAM, sau Compania, după caz), conform prevederilor legale[71].
Responsabilitatea auditorului constă în obţinerea probelor de audit suficiente şi adecvate pentru susţinerea constatărilor, concluziilor şi opiniilor de audit asupra regularităţii gestionării mijloacelor financiare obţinute din FAOAM şi veridicităţii dării de seamă pe anul 2010.
Metodologia de audit
Auditul a fost efectuat conform Standardelor de audit ale Curţii de Conturi[72]. Probele de audit au fost obţinute prin metoda examinării documentelor primare, registrelor contabile, raportului financiar, dărilor de seamă, documentelor de organizare şi desfăşurare a achizițiilor publice. Au fost analizate şi comparate cheltuielile efective şi cele de casă cu înregistrările contabile; au fost evaluate principiile contabile aplicate; au fost intervievaţi unii angajaţi ai instituţiei şi s-au luat explicaţii de la persoanele cu funcţii de răspundere.
Reieşind din activităţile efectuate la etapa de planificare, auditul a abordat următoarele subiecte:
Regularitatea planificării mijloacelor financiare necesare şi contractării serviciilor acordate din FAOAM.
Regularitatea efectuării, înregistrării şi raportării cheltuielilor din contul mijloacelor FAOAM.
Regularitatea înregistrării patrimoniului public.
PREZENTARE GENERALĂ
IMSP Spitalul Clinic de Traumatologie și Ortopedie este o instituție publică încadrată în sistemul asigurărilor obligatorii de asistență medicală (în continuare – AOAM), avînd drept scop de bază protecția sănătății populației, diagnosticarea, tratamentul și reabilitarea maladiilor, promovarea modului sănătos de viață.
Pe parcursul perioadei auditate, IMSP SCTO și-a desfășurat activitatea pe principiul autofinanțării, de nonprofit, în baza Statutului aprobat prin Ordinul ministrului sănătății nr.331 din 26.11.2003. Totodată, potrivit Legii ocrotirii sănătății nr.411-XIII din 28.03.1995, IMSP SCTO urma să activeze în baza Regulamentului aprobat de Ministerul Sănătăţii.
IMSP SCTO are o importanță de nivel republican, specializarea de bază a căreia este tratamentul bolnavilor cu traume și maladii ale aparatului locomotor. Una din direcțiile importante este endoprotezarea de șold și de genunchi. În cadrul IMSP SCTO activează catedra Universității de Stat de Medicină și Farmacie ”N.Testemițanu”, care coordonează tratamentul pacienților cu traumatisme si maladii ale aparatului locomotor. Obiectivul de bază al acesteia constă în elaborarea noilor metode de endoprotezare pentru pacienții cu traumatisme și în aplicarea noilor metode performante. Astfel, în ultima jumătate de an a fost elaborat si aprobat standardul clinic al fracturilor de vertebre și tratamentul operativ al scoliozei cu aplicarea implantelor.
IMSP SCTO dispune de 240 de paturi și acordă anual asistență medicală în condiții de staționar și de ambulator unui număr de peste 4 mii de pacienți. Conform informației statistice, în anul 2010 numărul de zile/pat în total a constituit 54615, inclusiv pentru persoane asigurate – 50600. Totodată, din numărul total de paturi, 696 de zile/pat le-au revenit persoanelor neasigurate (boschetari), pentru care în cadrul normativ legal nu sînt prevăzute alocări de mijloace financiare.
2.1. Sistemul instituțional de administrare a mijloacelor FAOAM
Mijloacele FAOAM sînt gestionate de IMSP SCTO prin încheierea contractului de acordare a serviciilor de asistență medicală, care este semnat de către CNAM și Spital, iar dat fiind faptul că costul serviciilor medicale prestate în cadrul asigurărilor obligatorii de asistenţă medicală se stabileşte în baza tarifelor aprobate de Ministerul Sănătăţii, acesta coordonează încheierea contractului. Interdependența sistemului de administrare a mijloacelor FAOAM este reflectată în figura de mai jos.
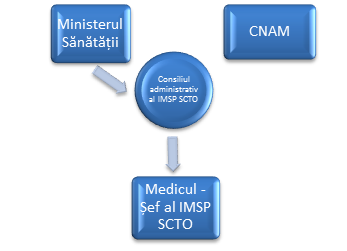
Fondatorul IMSP SCTO este Ministerul Sănătăţii, care dispune de următoarele atribuții privind: aprobarea, și completarea Regulamentului IMSP SCTO; coordonarea devizelor de venituri și cheltuieli, transmiterea în gestiune, în baza contractului de comodat, a bunurilor; alocarea mijloacelor financiare pentru construcția, reconstrucția, reparația capitală a edificiilor, procurarea utilajului costisitor și transportului medical; controlul activității curente a IMSP SCTO.
Compania Națională de Asigurări în Medicină, ca gestionar al mijloacelor FAOAM, este responsabilă de: organizarea, desfășurarea și dirijarea procesului de asigurare obligatorie de asistență medicală; controlul calității asistenței medicale acordate și al utilizării mijloacelor financiare provenite din FAOAM; negocierea, încheierea contractelor și finanțarea serviciilor medicale cu prestatorii de servicii; verificarea îndeplinirii clauzelor contractuale de către prestatori.
Consiliul administrativ este organul de administrare şi control al IMSP SCTO, constituit de către fondator și compus din 6 persoane, avînd atribuții privind: examinarea și aprobarea planurilor de activitate ale IMSP SCTO; examinarea și aprobarea rapoartelor trimestriale și anuale; aprobarea planurilor de achiziții ale bunurilor, serviciilor și lucrărilor; examinarea și prezentarea, pentru coordonare fondatorului, a devizelor de venituri și cheltuieli, precum și a contractului de prestare a serviciilor medicale încheiate de către IMSP SCTO și CNAM.
Pe parcursul desfășurării auditului, Consiliul administrativ, conform proceselor-verbale, a aprobat schema de încadrare a personalului, constituirea fondului de rezervă, procurarea de mijloace fixe și de aparataj de uz medical, acordarea premiilor aparatului administrativ, repartizarea pe articole a sumelor alocate din FAOAM, aprobarea listelor tarifare ale salariaților.
Directorul general, responsabil şi abilitat cu dreptul de conducere operativă şi gestionare a patrimoniului IMSP SCTO, a fost numit în funcția de director general prin Ordinul ministrului sănătății din 29.03.2010, încheind contractul de comodat la aceeași dată privind obligația de a conduce activitatea economico-financiară curentă.
2.2. Sinteza veniturilor şi cheltuielilor ale IMSP SCTO în anul 2010
Sursele de formare și structura veniturilor IMSP SCTO în anul 2010 se prezintă în Diagrama nr. 1.
Diagrama nr. 1

Sursă: Darea de seamă și Informația referitor la totalul veniturilor pe anul 2010
Conform Diagramei nr.1, în perioada anului 2010, IMSP SCTO a înregistrat venituri în sumă de 33040,4 mii lei, cele mai semnificative din acestea fiind mijloacele financiare din FAOAM pentru acordarea asistenței medicale, care constituie 93%, şi veniturile din serviciile contra plată – 5%.
Dinamica cheltuielilor IMSP SCTO pentru anul 2010 este prezentată în Tabelul nr.1.
Tabelul nr.1
(mii lei)
| Nr. d/o | Cheltuieli | Cheltuieli totale | Ponderea
(%) | Inclusiv: |
| FAOAM | Ponderea din totalul de cheltuieli
(%) | Mijloace speciale (servicii contra plată, fond locativ, arenda, preparate primite gratis) | Ponderea
din totalul de cheltuieli
(%) |
| Total cheltuieli, inclusiv: | 33760,6 | 100% | 30579,1 | 90,6%/100 | 3181,5 | 9,4%/100 |
| 1. | Retribuirea muncii | 13140,4 | 39,0% | 12691,4 | 41,5% | 449,0 | 14,1% |
| 2. | Contribuţii la buget (CAS și CAM) | 3341,1 | 10,0% | 3232,6 | 10,6% | 108,5 | 3,4% |
| 3. | Medicamente | 4998,4 | 15,0% | 4755,1 | 15,6% | 243,3 | 7,6% |
| 4. | Alimentarea pacienţilor | 1089,0 | 3,0% | 997,5 | 3,3% | 91,5 | 2,9% |
| 5. | Cheltuieli de regie | 3020,5 | 8,9% | 2522,2 | 8,2% | 498,3 | 15,7% |
| 6. | Endoproteze | 5751,5 | 17% | 5611,5 | 18,4% | 140,0 | 4,4% |
| 7. | Alte cheltuieli de
mărfuri şi servicii | 1754,7 | 5,2% | 768,8 | 2,4% | 985,9 | 31% |
| Preparate din sînge (primite gratis) | 665,0 | 1,9% | - | | 665,0 | 20,9% |
Sursă: Dările de seamă pe asistența medicală spitalicească și de ambulator pentru anul 2010, Informația referitor la cheltuielile efective
După cum rezultă din tabel, cheltuielile efective ale IMSP SCTO pe anul 2010 au constituit 33760,6 mii lei, din care cele mai semnificative sînt cheltuielile din contul FAOAM în sumă de 30579,1 mii lei, sau 90,6%, acestea fiind distribuite prioritar pentru retribuirea muncii (41,5%), procurarea medicamentelor (15,6%), alte cheltuieli (39,6%), din care 18,4% revin procurării endoprotezelor. Pe parcursul perioadei de gestiune, IMSP SCTO și-a constituit fondul de rezervă în sumă de 2138,5 mii lei, ceea ce reprezintă 7% din valoarea totală a veniturilor FAOAM.
III. CONSTATĂRI și CONCLUZII
Cu privire la regularitatea planificării mijloacelor din FAOAM şi contractării serviciilor AOAM
Pentru asigurarea funcționalității IMSP SCTO, finanțarea acesteia este unul din factorii principali de acordare a continuității garantate a serviciilor medicale din domeniul traumatologiei și ortopediei.
Solicitarea mijloacelor necesare pentru asistenţa medicală spitalicească se efectuează anual de către IMSP SCTO în baza numărului de „cazuri tratate” preconizate, luînd ca bază costul cazurilor tratate aprobate regulamentar[73], iar pentru asistența medicală de ambulator (prin metoda „buget global”) se efectuează în sumă valorică, reieşind din alocaţiile anului precedent. Aceasta este prezentată prin ofertă, care ulterior este negociată între IMSP SCTO şi CNAM şi serveşte drept temei pentru încheierea contractului de acordare a asistenţei medicale în cadrul sistemului AOAM.
Planificarea cheltuielilor necesare se efectuează de către IMSP SCTO în baza Normelor metodologice din 21.08.2009[74], care stabilesc modul de justificare a cheltuielilor pe articole separat.
Potrivit Normelor menționate, în cheltuielile curente pot fi incluse soldurile formate la finele anului precedent, sau, după necesitate, acestea pot fi utilizate pe parcursul anilor viitori. Acest fapt denotă că la alocarea mijloacelor financiare din FAOAM, CNAM nu ia în considerație existența mijloacelor bănești în sold la finele perioadei de gestiune.
La 17.12.2009, din FAOAM s-au contractat 3480 de cazuri tratate în valoare de 28801,7 mii lei. Pe parcursul anului 2010, prin 3 acorduri adiționale, au fost contractate suplimentar 196 de cazuri tratate, majorînd valoarea contractului cu 3719,8 mii lei. Astfel, de către CNAM, conform facturilor, au fost alocate mijloace financiare în sumă de 30454,4 mii lei, pentru tratarea a 3528 de cazuri asigurate.
De menţionat că, la 30.12.2010, conform acordului adițional la contract, IMSP SCTO i-au fost alocate 648,0 mii lei pentru utilizarea completă a mijloacelor destinate asistenței medicale (în urma neîndeplinirii sau supraîmplinirii condițiilor contractuale pe „cazuri tratate”)[75].
În rezultatul examinării dărilor de seamă privind îndeplinirea normativelor pe numărul de cazuri tratate, s-a constatat că pentru anul 2010 IMSP SCTO a supraîmplinit planul cu 11 cazuri tratate. Reieșind din calculele pe cazurile tratate și costurile acestora, suma necesară de a fi alocată regulamentar de CNAM urma să constituie 259,0 mii lei. Astfel, auditul relevă că la finele anului 2010 au fost transferate neîntemeiat mijloace publice în sumă de 389,0 mii lei, ceea ce a condiționat majorarea soldului la sfîrșitul perioadei de gestiune. Conform dărilor de seamă ale IMSP SCTO, soldul mijloacelor financiare neutilizate, la 31.12.2009, a constituit 1580,8 mii lei, iar la finele perioadei auditate – 945,6 mii lei.
Concluzie: Formarea soldurilor de mijloace băneşti a permis IMSP SCTO planificarea şi efectuarea cheltuielilor suplimentare alocaţiilor solicitate de la FAOAM, prin ce sporeşte riscul denaturării costurilor reale ale cazurilor tratate şi se oferă posibilităţi de utilizare a acestor mijloace contrar destinației.
Cu privire la regularitatea efectuării, înregistrării şi raportării cheltuielilor din contul FAOAM
Cu privire la formarea și utilizarea rezervelor
IMSP SCTO a format fondul de rezervă din contul mijloacelor FAOAM în conformitate cu prevederile Regulamentului privind modul de formare și direcțiile de utilizare a rezervelor instituțiilor medico-sanitare publice[76] şi în baza Normelor metodologice din 21.08.2009, care stabilesc că rezervele se constituie din veniturile totale ale instituţiei şi se utilizează pentru acoperirea cheltuielilor neprevăzute de natură economică, tehnogenă sau naturală, care afectează activitatea încontinuu a instituției (implementarea sistemelor informaționale; reparația capitală a clădirilor, mijloacelor fixe; implementarea tehnologiilor medicale; achiziționarea utilajului medical și a altor mijloace fixe).
În același timp, pct.4 din Metodologia stabilirii tarifelor pentru prestarea serviciilor medico-sanitare, aprobată prin Hotărîrea Guvernului nr.1128 din 28.08.2002, nu prevede includerea în tarifele pentru serviciile medico-sanitare a cheltuielilor pentru investiţiile capitale în construcţii; pentru reparaţia capitală a mijloacelor fixe; pentru achiziţionarea utilajului şi inventarului.
În același context, potrivit statutului IMSP SCTO, alocarea mijloacelor financiare pentru construcția, reconstrucția, reparația capitală a edificiilor, procurarea utilajului costisitor și transportului sanitar ține de atribuțiile exclusive ale fondatorului.
De menţionat că politica de contabilitate a IMSP SCTO nu prevede modul de contabilizare a formării şi utilizării rezervelor.
Totodată, Standardele Naționale de Contabilitate[77], pe care se bazează politica de contabilitate, prevăd formarea rezervelor din profitul înregistrat la finele perioadei de gestiune, dar nu din veniturile totale ale instituţiei, iar utilizarea rezervelor nu este în concordanţă cu destinaţiile stabilite în Regulamentul aprobat prin Ordinul nr. 9 din 17.01.2009.
Pe parcursul anului 2010, Consiliul administrativ al IMSP SCTO a aprobat fondul de rezervă (2118,5 mii lei) și destinația lui, acesta fiind utilizat integral pentru procurarea mijloacelor fixe și aparatajului de uz medical. În același timp, au fost procurate mijloace fixe în sumă de 62,1 mii lei, fără ca acestea să fie consemnate în procesul-verbal al Consiliului administrativ.
Concluzie: Neracordarea actelor normative care reglementează constituirea şi utilizarea rezervelor la prevederile actelor normative[78]oferă posibilităţi fondatorului de a transmite atribuţiile sale IMSP SCTO, iar aceasta din urmă să utilizeze mijloacele FAOAM contrar destinației.
Cu privire la remunerarea muncii
Potrivit normelor regulamentare[79], în costul serviciilor medicale prestate se includ și cheltuielile pentru retribuirea muncii personalului medical, care se constituie din salariul de bază și salariul suplimentar, fiind indicate exhaustiv categoriile de plăți: plata pentru gărzile de serviciu în zilele de sărbători, turele de noapte, pentru muncă intensivă, cu aplicarea noilor metode de muncă, și indemnizațiile de concediu.
Auditul relevă că, în anul 2010, IMSP SCTO, neținînd cont de aceste prevederi, a planificat fondul de salarizare (13333,1 mii lei), reieşind din 413,75 unităţi de personal, incluzînd mijloace pentru ajutoare materiale și premii în sumă de 1541,8 mii lei, ceea ce duce la majorarea cheltuielilor raportate și, respectiv, a costului cazului tratat.
În același timp, calculul salariului funcţiei, a suplimentelor, a sporurilor, premiilor și ajutoarelor materiale de către IMSP SCTO s-a efectuat în conformitate cu Hotărîrea Guvernului nr.1593[80].
În realitate, cheltuielile IMSP SCTO pentru remunerarea muncii în anul 2010 au însumat 12691,4 mii lei, reieşind din 382 de unităţi de personal, inclusiv ajutoare materiale și premii în sumă de 1073,4 mii lei.
Conform informației, salariul mediu lunar al unui angajat, achitat din FAOAM, pe categorii de salariaţi, se prezintă în Tabelul nr.2.
Tabelul nr.2
| Nr. d/o | Indicatori | Personal de conducere | Medici | Personal medical mediu | Personal medical inferior | Alt personal | Total |
| 1 | Fondul de retribuire a muncii, total (mii lei) | 287,3 | 3807,2 | 4876,3 | 2143,1 | 1577,4 | 12691,4 |
| 2 | Numărul de funcții ocupate la data întocmirii dării de seamă (unități) | 4 | 76,75 | 133,5 | 103,5 | 60,75 | 382 |
| 3 | Salariul mediu lunar al unei persoane fizice (mii lei) | 6,0 | 4,13 | 3,04 | 1,7 | 2,2 | 2,77 |
Sursă: Dările de seamă (Formularele nr.1-16/d)
Auditul a supus testării corectitudinea calculării salariilor funcţiei, suplimentelor, adaosurilor, premiilor, altor plăţi, precum şi a achitării lor, calcularea reţinerilor din salariu, care s-a efectuat prin metoda verificării ordinelor cu tabelele de evidenţă a timpului de lucru, fişele de personal şi listele de plată pe anul 2010. În urma verificării, s-a constatat că IMSP SCTO a calculat şi a achitat salariu din mijloacele FAOAM personalului care acordă servicii contra plată în sumă de 107,0 mii lei, prin ce au fost dezafectate mijloacele FAOAM.
Concluzie: Planificarea neregulamentară a mijloacelor destinate remunerării muncii, cu includerea ajutoarelor materiale și a premiilor, a determinat majorarea mijloacelor solicitate în anul 2010 de la FAOAM în sumă de 1541,8 mii lei.
Remunerarea neregulamentară a personalului a condiţionat dezafectarea mijloacelor FAOAM şi denaturarea darii de seamă prezentate CNAM în sumă de 107,0 mii lei.
Cu privire la regularitatea evidenței mijloacelor utilizate din FAOAM
IMSP SCTO fiind o instituție nonprofit, la finele anului 2010, a raportat pierderi (720,2 mii lei), iar pentru anul 2009 – profit net (2876,5 mii lei) şi prezintă Declarația persoanei juridice cu privire la impozitul pe venit.
Potrivit statutului IMSP SCTO, ţinerea evidenţei contabile este reglementată de Legea contabilității nr.113-XVI din 27.04.2007[81], de normele aprobate prin Ordinul ministrului finanțelor nr.174 din 25.12.1997, aplicabile persoanelor juridice care practică activitatea de antreprenoriat. Auditul relevă că politicile de contabilitate aferente activității de antreprenoriat nu sînt compatibile pentru IMSP SCTO, care activează pe principiul autofinanțării, de nonprofit, deoarece aceasta utilizează mijloacele publice și gestionează patrimoniul public.
Auditul remarcă că, deşi IMSP SCTO este o instituție nonprofit, la finele anului 2010, potrivit Raportului financiar pe anul 2010 (Forma nr.2), aceasta a raportat pierderi din activitatea economico-financiară în sumă de 720,2 mii lei, iar pentru anul 2009 – profit net în sumă de 2876,5 mii lei. De asemenea, în conformitate cu bilanțul contabil, instituția a înregistrat, la finele anului 2010, o pierdere neacoperită din anii precedenți în sumă de 1614,2 mii lei.
Totodată, s-a constatat că IMSP SCTO a prezentat Serviciului Fiscal de Stat Declarația persoanei juridice cu privire la impozitul pe venit (Forma VEN 08). Concomitent, conform art.51 din Codul fiscal[82], instituțiile medico-sanitare publice și private sînt scutite de impozitul pe venitul obținut din activitatea prestatorilor de servicii medicale legate de realizarea Programului unic, aprobat prin Hotărîrea Guvernului nr.1387 din 10.12.2007[83].
De asemenea, veniturile din serviciile contra plată nu includ procentele de rentabilitate, astfel, acestea nu servesc drept sursă de venit impozabil, ce necesită a fi prezentat Serviciului Fiscal de Stat.
Veniturile din contul mijloacelor FAOAM contractate cu CNAM se țin de către IMSP SCTO pe două conturi de decontare separate (pentru asistență medicală specializată de ambulator și pentru cea spitalicească) și pe un cont de decontare pentru mijloacele încasate de la servicii cu plată, fapt ce asigură o transparență a veniturilor.
Evidența cheltuielilor efective este ținută separat, acestea fiind delimitate pe sursele de proveniență a mijloacelor financiare, ceea ce a permis auditului să evalueze utilizarea conform destinației a mijloacelor din contul FAOAM. Reflectarea acestora în Raportul prezentat CNAM (1-16/r) se efectuează în baza datelor evidenţei contabile.
În rezultatul verificării utilizării conform destinației a mijloacelor din contul FAOAM, auditul a constatat unele neregularităţi, care au condiţionat dezafectarea mijloacelor FAOAM şi denaturarea darii de seamă prezentată CNAM cu suma de 247,7 mii lei, inclusiv:
pentru procurarea endoprotezelor utilizate la serviciile contra plată, IMSP SCTO a achitat neregulamentar din mijloacele FAOAM 55,7 mii lei;
la decontarea medicamentelor din contul FAOAM au fost incluse eronat costul preparatelor de sînge care au fost primite gratis de la Centrul de Transfuzie a Sîngelui în sumă de 160,7 mii lei;
achitarea din contul mijloacelor FAOAM a medicamentelor preconizate și utilizate la serviciile contra plată – 31,3 mii lei.
Concluzie: Forma de raportare a activității economico-financiare, precum și prezentarea declarațiilor persoanelor juridice cu privire la impozitul pe venit nu sînt aplicabile pentru instituțiile care își desfășoară activitatea pe principiul autofinanțării, de nonprofit.
Concomitent, utilizarea mijloacelor FAOAM contrar destinaţiei a dus la denaturarea Raportului prezentat CNAM cu suma de 354,7 mii lei (inclusiv suma de 107,0 mii lei)
Cu privire la regularitatea achizițiilor publice de bunuri și servicii
Pe parcursul perioadei auditate, IMSP SCTO a efectuat achiziţionarea de medicamente, produse alimentare, produse parafarmaceutice, endoproteze, utilaj de uz medical etc., fiind încheiate 93 de contracte de achiziţii publice în valoare de 16798,8 mii lei, din care:
13 proceduri de achiziţii (801,7 mii lei) au fost efectuate prin metoda cererii ofertelor de prețuri;
62 de proceduri de achiziţii (15907,1 mii lei) au fost efectuate prin intermediul licitaţiilor publice;
18 proceduri de achiziţii (90,0 mii lei) au fost efectuate prin contracte de mică valoare.
În scopul gestionării eficiente și corecte a mijloacelor financiare, la 20.04.2010, prin ordinul directorului general, a fost creat grupul de lucru pentru achiziții publice, compus din șase persoane, din cadrul IMSP SCTO.
Auditul remarcă că, contrar prevederilor regulamentare[84], n-au fost stabilite atribuțiile fiecărui membru al grupului de lucru în parte, necesare pentru a fi exercitate în cadrul procedurilor de achiziţii publice, aceștia fiind doar nominalizaţi. De asemenea, s-a constatat nerespectarea cadrului legal[85], care prevede semnarea și depunerea pe propria răspundere a declaraţiilor de confidenţialitate şi imparţialitate de către membrii grupului de lucru.
Pentru contractele încheiate pe parcursul anului 2010 (16798,8 mii lei) grupul de lucru al IMSP SCTO nu a întocmit regulamentar[86] dosarele pentru arhivare și păstrare pe o perioadă de 5 ani.
IMSP SCTO nu a întocmit regulamentar[87] planul de achiziții pe întregul an bugetar, astfel, IMSP SCTO, neplanificîndu-și necesitățile de bunuri, lucrări și servicii, a admis contractarea de angajamente privind procurarea de bunuri în lipsa suportului financiar.
Auditul remarcă că, în perioada auditată, IMSP SCTO a calculat și a precizat valoarea estimativă a contractelor de achiziție a endoprotezelor, ceea ce ulterior a determinat încheierea a trei contracte cu unul și același agent economic. IMSP SCTO a motivat această situație prin majorarea numărului de pacienți cu diagnozele specifice activității de prestare a serviciilor, îndeosebi ale celor ce au ținut de endoprotezele de șold. Astfel, au fost încheiate 6 contracte în sumă de 6603,1 mii lei, iar valoarea precizată a fost de 6816,2 mii lei. Totodată, la 31.12.2010, IMSP SCTO a format un stoc supranormativ de endoproteze în sumă de 919,0 mii lei.
Ca rezultat al organizării achiziţiilor publice centralizate de medicamente şi de alte produse de uz medical, au fost încheiate 71 de contracte în valoare de 6781,9 mii lei, din care bunurile în sumă de 2039,3 mii lei n-au fost planificate inițial (4742,6 mii lei) și n-au avut suport financiar.
Auditul relevă că aceste condiții au determinat formarea stocurilor supranormative la finele perioadei de raportare și majorarea semnificativă a datoriilor IMSP SCTO față de furnizori, care, la 31.12.2010, au atins suma de 3035,0 mii lei, înregistrîndu-se o creștere, comparativ cu perioada similară a anului 2009, în sumă de 996,5 mii lei. Această situație determină riscul utilizării mijloacelor FAOAM în perioadele de gestiune următoare contrar destinației și priorităților stabilite în contract.
În cadrul planificării cheltuielilor din FAOAM pentru produsele alimentare a fost preconizată suma de 1203,5 mii lei. Cu toate acestea, au fost încheiate 23 de contracte de achiziționare pentru necesitățile anului 2010 în sumă de 1289,0 mii lei, sau cu 85,5 mii lei mai mult.
Prevederile actelor normative[88] stabilesc pentru autoritatea contractantă solicitarea, odată cu oferta, a informațiilor privind: calificarea operatorilor economici; datele de calificare; capacitatea financiară; componența fondatorilor; persoanele afiliate etc.
Auditul a constatat că, în unele cazuri, grupul de lucru, în cadrul procedurilor de achiziții, nu a studiat, nu a analizat și nu a confruntat documentele de calificare, prezentate de către operatorii economici, acceptînd admiterea repetată la achiziții a acelorași agenți economici și participarea acestora, fără respectarea cerințelor regulamentare. Astfel, în urma procedurii de achiziții prin cererea ofertelor de prețuri, în luna ianuarie 2010 a fost acceptat un agent economic, în lipsa certificatului de corespundere a mărfii pe poziții de oferte, respins la licitația anterioară din motivul neprezentării aceluiași document.
Totodată, auditul relevă că pentru patru achiziții de produse alimentare agenților economici nu le-au fost remise regulamentar[89] invitații de participare, prin ce grupul de lucru nu a asigurat transparența și publicitatea procedurilor de achiziții publice.
Auditul a constatat lipsa unei monitorizări de către persoanele cu funcții de răspundere ale IMSP SCTO privind respectarea procedurilor de achiziții, ceea ce a generat achiziționarea mărfurilor în sumă de 37,3 mii lei de la unii agenți economici, aceștia nefiind cîștigători pe pozițiile de bunuri din oferte. Persoanele responsabile ale entității au motivat situația creată prin necesitatea de produse, în timp ce procedura de achiziție durează.
Potrivit actelor de verificare cu 2 agenți economici, s-a constatat că, pe parcursul perioadei auditate, au fost livrate mărfuri în sume nesemnificative, fără respectarea valorii contractuale, nefiind încheiate acorduri adiționale.
Concluzie: Cele constatate de audit denotă că IMSP SCTO, la achiziția mărfurilor nu a respectat prevederile regulamentare și a admis contractarea de bunuri în lipsa suportului financiar, ceea ce a condiționat formarea datoriilor, la finele perioadei de gestiune (31.12.2010), în sumă de 3035,0 mii lei.
Organizarea și desfășurarea procedurilor de achiziții publice de către grupul de lucru al IMSP SCTO nu a asigurat pentru perioada anului 2010 o concurență loială și o utilizare economă și eficientă a mijloacelor publice.
Cu privire la regularitatea înregistrării patrimoniului public
La transmiterea în gestiune a patrimoniului statului nu a fost asigurată integritatea acestuia.
La data de 29.03.2010, concomitent cu numirea în funcție a directorului general, conform contractului de comodat, de către fondator, potrivit actelor de primire-predare, a fost transmis în gestiune operativă patrimoniul IMSP SCTO – clădiri la valoarea inițială de 6137,4 mii lei. Totodată, conform bilanțului, clădirile au fost înregistrate în sumă de 8504,9 mii lei.
În urma verificării listei de inventariere, s-a constatat lipsa înregistrării în act a unei clădiri cu valoarea de 2367,5 mii lei, ceea ce a servit drept motiv pentru ieșirea la faţa locului, cu întocmirea procesului-verbal. Astfel, la 01.06.2011, auditul a constatat că aceasta reprezintă un cămin – bloc locativ de pe strada Ip. Soroceanu 73/2, care, potrivit explicaţiilor persoanelor responsabile, urma a fi transmis în gestiunea Asociației Coproprietarilor în Condominiu la 15.06.2005, cu achitarea de către ultima a datoriilor istorice ale locatarilor. Din motivul refuzului achitării datoriilor, Asociația Coproprietarilor în Condominiu pînă în prezent nu a semnat actul de primire-predare.
De asemenea, conform actelor de primire-predare, au fost transmise mijloace de transport cu starea tehnică bună și satisfăcătoare, care, contrar actelor normative[90], nu erau evaluate, valoarea de bilanț a acestora constituind zero lei.
Controalele precedente
Auditul remarcă că, pentru perioada anilor 2007-2009, de către Centrul pentru Combaterea Crimelor Economice și Corupției a fost efectuată revizia economico-financiară tematică, în cadrul căreia au fost constatate prejudicii în sumă de 6321,5 mii lei.
La 22.12.2010, Judecătoria sect. Buiucani a examinat această situație și a hotărît de a încasa în beneficiul IMSP SCTO de la persoanele responsabile și implicate suma de 6297,7 mii lei.
IV.
RECOMANDĂRI Recomandări Instituției medico-sanitare publice Spitalul Clinic de Traumatologie și Ortopedie:
În scopul eficientizării managementului financiar public, să elaboreze reglementări ale proceselor de control intern, ținînd cont de posibilele riscuri ale sistemului de control intern la toate etapele, inclusiv la etapele de planificare, de contractate, de executare și de raportare.
Să respecte normele legale la organizarea, desfășurarea și evaluarea ofertanților/participanților la achizițiile publice, cu determinarea atribuțiilor membrilor grupului de lucru.
Să utilizeze mijloacele contractate din contul FAOAM conform destinaţiei şi în limitele stabilite, neadmițînd formarea datoriilor lipsite de suport financiar, precum și a soldurilor semnificative la finele perioadei de gestiune.
Să restabilească mijloacele FAOAM utilizate contrar destinaţiei în sumă de 194,0 mii lei.
Să întreprindă măsurile de rigoare referitor la asigurarea transmiterii conforme în gestiune a imobilului în valoare de 2367,5 mii lei, pentru înregistrarea veridică a patrimoniului public în evidenţa contabilă.
Recomandări Instituției medico-sanitare publice Spitalul Clinic de Traumatologie și Ortopedie, în comun cu Compania Națională de Asigurări în Medicină și Ministerul Sănătății:
Să reexamineze modalitatea de planificare, determinare a calculelor mijloacelor FAOAM solicitate de IMSP SCTO în conformitate cu cadrul regulamentar.
Să revadă modalitatea de corectare a sumei de 160,7 mii lei, reflectate eronat la cheltuielile efective, la articolul „Medicamente”, din darea de seamă pentru anul 2010.
Recomandări Consiliului administrativ:
Să examineze în cadrul ședinței Raportul auditului regularităţii executării fondurilor asigurării obligatorii de asistenţă medicală de către Instituția medico-sanitară publică Spitalul Clinic de Traumatologie și Ortopedie în exercițiul bugetar 2010, cu aprobarea unui plan de acțiuni în vederea executării recomandărilor de audit și eficientizării utilizării mijloacelor publice.
V.OPINII DE AUDIT Opinie cu rezerve privind rapoartele financiare:
În opinia auditorului, bazată pe activitățile de audit efectuate, cu excepţia neconcordanţei integrale a datelor din evidenţa contabilă cu situaţia reală a patrimoniului gestionat, rapoartele financiare, sub toate aspectele semnificative, oferă o imagine reală și fidelă a situației patrimoniale și a celei financiare ale Instituției medico-sanitare publice Spitalul Clinic de Traumatologie și Ortopedie, la data de 31.12.2010.
Opinie cu rezerve privind regularitatea:
În opinia auditorului, cu excepția remunerării neregulamentare a personalului, aspectelor ce ţin de realizarea achiziţiilor publice și atribuțiilor grupului de lucru în procesul de achiziții, gestionarea mijloacelor publice și administrarea patrimoniului public, sub toate aspectele seminificative, au fost efectuate legal și regulamentar.
Controlorul de stat: Natalia Apostol
[1] M.O., 2008, nr.237-240, art.864.
[2] Hotărîrea Curţii de Conturi nr.74 din 30.12.2010 „Privind aprobarea Programului activității de audit a Curții de Conturi pe anul 2011” (cu modificările ulterioare).
[3] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.
[4] Legea Curții de Conturi nr.261-XVI din 05.12.2008 (cu modificările și completările ulterioare).
[5] Hotărîrea Curții de Conturi nr.74 din 30.12.2010 „Privind aprobarea Programului activității de audit a Curții de Conturi pe anul 2011” (cu modificările ulterioare).
[6] Hotarîrea Guvernului nr.1387 din 10.12.2007 “Cu privire la aprobarea Programului unic al asigurării obligatorii de asistență medicală”.
[7] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 “Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”
[8] Legea ocrotirii sănătății nr.411-XIII din 28.03.1995; Legea cu privire la asigurarea obligatorie de asistență medicală nr.1585-XIII din 27.02.1998 ;Regulamentul IMSP DDVR, aprobat prin ordinul Ministerului Sănătății nr.288 din 21.08.2009.
[9] Regulamentul IMSP DDVR, aprobat prin ordinul Ministerului Sănătății nr.288 din 21.08.2009.
[10] Hotărîrea Guvernului nr. 1128 din 28.08.2002 „ Despre aprobarea Regulamentului cu privire la tarifele pentru serviciile medico-sanitare și Metodologiei stabilirii tarifelor pentru prestarea serviciilor medico-sanitare” (cu modificările ulterioare).
[11] Hotărîrea Guvernului nr.1593 din 29.12.2003 „ Despre aprobarea Regulamentului privind salarizarea angajaților din instituțiile medico-sanitare publice încadrate în sistemul asigurărilor obligatorii de asistență medicală”(cu modificările ulterioare).
[12] Legea privind controlul financiar public intern nr.229 din 23.09.2010 .
[13] Hotărîrea Guvernului nr.245 din 04.03.2008 “Pentru aprobarea regulamentului cu privire la achiziția bunurilor prin cererea ofertelor de prețuri” (cu modificările ulterioare) pct.6.
[14] Ordinul ministrului sănătății nr.9 din 17.01.2009 “ Cu privire la formarea și utilizarea rezervelor”.
[15] Normele metodologice cu privire la formarea devizului de venituri și cheltuieli și gestionarea surselor financiare de către instituțiile medico-sanitare publice încadrate în sistemul asigurărilor obligatorii de asistență medicală, aprobate la 21.08. 2009, prin ordinul comun al Ministerului Sănătății, CNAM și Sindicatului de ramură „Sănătatea”; Regulamentul IMSP DDVR, aprobat de ministrul sănătății prin ordinul din 21.08.2009; Politica de contabilitate a IMSP DDVR pe anul 2010.
[16] Legii contabilității nr.113-XVI din 27.04.2007.
[17] Ordinul Ministerului Finanțelor nr.174 din 25.12.1997 “Planul de conturi contabile al activității economico-financiare a întreprinderilor”.
[18] Legea nr.268-XVI din 28.07.2006 “Pentru modificarea și completarea unor acte legislative”.
[19] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările și completările ulterioare).
[20] Hotărîrea Curții de Conturi nr.74 din 30.12.2010 „Privind aprobarea Programului activității de audit a Curții de Conturi pe anul 2011” (cu modificările ulterioare).
[21] Legea nr.1585-XIII din 27.02.1998 „Cu privire la asigurarea obligatorie de asistenţă medicală” (cu modificările ulterioare).
[22] Hotărîrea Curții de Conturi nr.58 din 28.12.2009 ,,Despre aprobarea Standardelor generale de audit și Standardelor auditului regularității”.
[23] Statutul IMSP CRDM, aprobat prin Ordinul Ministerului Sănătății nr.331 din 26.11.2003 (în continuare – statut).
[24] Regulamentul IMSP CRDM, aprobat prin Ordinul Ministerului Sănătății nr.86 din 31.03.2009 (în continuare – Regulament).
[25] Hotărîrea Guvernului nr.1128 din 28.08.2002 „Despre aprobarea Regulamentului cu privire la tarifele pentru serviciile medico-sanitare și Metodologiei stabilirii tarifelor pentru prestarea serviciilor medico-sanitare” (cu modificările ulterioare).
[26] Hotărîrea Guvernului nr.1593 din 29.12.2003 „ Despre aprobarea Regulamentului privind salarizarea angajaților din instituțiile medico-sanitare publice încadrate în sistemul asigurărilor obligatorii de asistență medicală” (cu modificările ulterioare).
[27] Legea contabilității nr.113-XVI din 27.04.2007 (cu modificările ulterioare)
[28] Planul de conturi contabile al activității economico-financiare a întreprinderilor, aprobat prin Ordinul ministrului finanțelor nr.174 din 25.12.1997.
[29] Codul fiscal nr.1163-XIII din 24.04.1997 (cu modificările ulterioare).
[30] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările și completările ulterioare).
[31] Hotărîrea Curţii de Conturi nr.74 din 30.12.2010 ,,Privind aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2011’’ (cu modificările ulterioare).
[32] Legea nr.1585-XIII din 27.02.1998 ,,Cu privire la asigurarea obligatorie de asistenţă medicală’’ (cu modificările ulterioare).
[33] Standardele auditului regularităţii, aprobate prin Hotărîrea Curţii de Conturi nr.58 din 28.12.2009.
[34] Legea ocrotirii sănătății nr.411-XIII din 28.03.1995 (cu modificările ulterioare).
[35] Normele metodologice cu privire la formarea devizului de venituri și cheltuieli (business-plan) şi gestionarea surselor financiare, aprobate la 21.08.2009, prin Ordinul comun al Ministerului Sănătății, CNAM și Sindicatului „Sănătatea”.
[36] Hotărîrea Guvernului nr. 1128 din 28.08.2002 „ Despre aprobarea Regulamentului cu privire la tarifele pentru serviciile medico-sanitare și Metodologiei stabilirii tarifelor pentru prestarea serviciilor medico-sanitare” (cu modificările ulterioare).
[37] Hotărîrea Guvernului nr.1593 din 29.12.2003 ,,Despre aprobarea Regulamentului privind salarizarea angajaţilor din instituţiile medico-sanitare publice încadrate în sistemul asigurărilor obligatorii de asistenţă medicală” (cu modificările ulterioare).
[38] Ordinul ministrului sănătății nr. 9 din 17.01.2009, „Cu privire la modul de formare și direcțiile de utilizare a rezervelor instituțiilor medico- sanitare publice” (în continuare- Ordinul nr.9 din 17.01.2009) .
[39] Standardele Naționale de Contabilitate; Planul de conturi contabile al activității economico-financiare a întreprinderilor, aprobate prin Ordinul ministrului finanțelor nr.174 din 25.12.1997.
[40] Legea privind achizițiile publice nr.96-XVI din 13.04.2007 (cu modificările ulterioare; în continuare – Legea nr.96-XVI din 13.04.2007).
[41] Hotărîrea Guvernului nr.245 din 04.03.2008 „ Pentru aprobarea Regulamentului cu privire la achiziția bunurilor si serviciilor prin cererea ofertelor de prețuri” (cu modificările ulterioare).
[42] Codul fiscal, aprobat prin Legea nr.1163-XIII din 24.04.1997 (cu modificările ulterioare) .
[43] Legea Curții de Conturi nr.261-XVI din 05.12.2008 (cu modificările și completările ulterioare).
[44] Hotărîrea Curţii de Conturi nr.74 din 30.12.2010 ,,Privind aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2011’’(cu modificările ulterioare).
[45] Hotarîrea Guvernului nr.1387 din 10.12.2007 „Cu privire la aprobarea Programului unic al asigurării obligatorii de asistență medicală”.
[46] Standardele auditului regularităţii, aprobate prin Hotărîrea Curţii de Conturi nr.58 din 28.12.2009.
[47] Ordinul ministrului sănătății nr.329 din 25.11.2003 „Cu privire la instituirea instituțiilor medico-sanitare publice”.
[48] Legea ocrotirii sănătății nr.411-XIII din 28.03.1995 (cu modificările ulterioare); Legea cu privire la asigurarea obligatorie de asistență medicală nr.1585-XIII din 28.02.1998; Regulamentul IMSP Clinica Universitară de Asistență Medicală Primară a USMF „N.Testemițanu”, aprobat prin Ordinul ministrului sănătății nr.329 din 25.11.2003.
[49] Hotărîrea Guvernului nr.1128 din 28.08.2002 „Despre aprobarea Regulamentului cu privire la tarifele pentru serviciile medico-sanitare și Metodologiei stabilirii tarifelor pentru prestarea serviciilor medico-sanitare” (cu modificările ulterioare; în continuare – Hotărîrea Guvernului nr. 1128 din 28.08.2002).
[50] Hotărîrea Guvernului nr.1593 din 29.12.2003 „ Despre aprobarea Regulamentului privind salarizarea angajaților din instituțiile medico-sanitare publice încadrate în sistemul asigurărilor obligatorii de asistență medicală” (cu modificările ulterioare; în continuare – Hotărîrea Guvernului nr.1593 din 29.12.2003).
[51] Ordinul nr.9 din 17.01.2009, aprobat de ministrul sănătății, „Cu privire la modul de formare și direcțiile de utilizare a rezervelor instituțiilor medico sanitare publice” (în continuare – Ordinul nr.9 din 17.01.2009).
[52] Legii contabilității nr.113-XVI din 27.04.2007 (cu modificările ulterioare; în continuare – Legea contabilității).
[53] Ordinul ministrului finanțelor nr.174 din 25.12.1997 „Planul de conturi contabile al activității economico-financiare a întreprinderilor” (cu modificările și completările ulterioare; în continuare – Ordinul ministrului finanțelor nr.174 din 25.12.1997).
[54] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările și completările ulterioare).
[55] Hotărîrea Curţii de Conturi nr.74 din 30.12.2010 ,,Privind aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2011’’(cu modificările ulterioare).
[56] Legea nr.1585-XIII din 27.02.1998 „Cu privire la asigurarea obligatorie de asistenţă medicală” (cu modificările și completările ulterioare).
[57] Hotărîrea Guvernului nr.1636 din 18.12.2002 „Cu privire la aprobarea Contractului-tip de acordare a asistenţei medicale (de prestare a serviciilor medicale) în cadrul asigurării obligatorii de asistenţă medicală” (cu modificările și completările ulterioare).
[58] Standardele auditului regularităţii, aprobate prin Hotărîrea Curţii de Conturi nr.58 din 28.12.2009.
[59] Ordinul ministrului sănătății nr.329 din 25.11.2003 „Cu privire la instituirea instituțiilor medico-sanitare publice”.
[60] Ordinul ministrului sănătății nr.482 din 13.07.2010 „Cu privire la Centrul Național de Sănătate Mintală”.
[61] Ordinul ministrului sănătății nr.442 din 28.11.2008 „Cu privire la aprobarea costurilor cazurilor tratate pentru anul 2009”.
[62] Hotărîrea Guvernului nr.1128 din 28.08.2002 „Despre aprobarea Regulamentului cu privire la tarifele pentru serviciile medico-sanitare și Metodologiei stabilirii tarifelor pentru prestarea serviciilor medico-sanitare” (cu modificările ulterioare; în continuare – Hotărîrea Guvernului nr.1128 din 28.08.2002).
[63] Hotărîrea Guvernului nr.1593 din 29.12.2003 „ Despre aprobarea Regulamentului privind salarizarea angajaților din instituțiile medico-sanitare publice încadrate în sistemul asigurărilor obligatorii de asistență medicală” (cu modificările ulterioare; în continuare – Hotărîrea Guvernului nr.1593 din 29.12.2003).
[64] Ordinul nr.9 din 17.01.2009, aprobat de Ministerul Sănătății, ,,Cu privire la modul de formare și direcțiile de utilizare a rezervelor instituțiilor medico-sanitare publice ( în continuare – Ordinul nr.9 din 17.01.2009).
[65] Legii contabilității nr.113-XVI din 27.04.2007 (cu modificările ulterioare; în continuare – Legea contabilității).
[66] Ordinul ministrului finanțelor nr.174 din 25.12.1997 „Planul de conturi contabile al activității economico-financiare a întreprinderilor” (cu modificările și completările ulterioare; în continuare – Ordinul ministrului finanțelor nr.174 din 25.12.1997).
[67] Legea privind calitatea în construcții nr.721-XIII din 02.02.1996 (cu modificările și completările ulterioare).
[68] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările și completările ulterioare).
[69] Hotărîrea Curţii de Conturi nr.74 din 30.12.2010 ,,Privind aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2011’’(cu modificările ulterioare).
[70] Hotărîrea Guvernului nr. 1636 din 18.12.2002 ,,Cu privire la aprobarea Contractului-tip de acordare a asistenţei medicale (de prestare a serviciilor medicale) în cadrul asigurării obligatorii de asistenţă medicală (cu modificările ulterioare).
[71] Legea nr. 1585-XIII din 27.02.1998 ,,Cu privire la asigurarea obligatorie de asistență medicală (cu modificările ulterioare; în continuare – Legea nr. 1585-XIII din 27.02.1998).
[72] Standardele auditului regularităţii, aprobate prin Hotărîrea Curţii de Conturi nr.58 din 28.12.2009.
[73] Ordinul ministrului sănătății nr. 442 din 28.11.2008 „Cu privire la aprobarea costurilor „cazurilor tratate” pentru anul 2009”.
[74] Normele metodologice din 21.08.2009 „Cu privire la formarea devizului de venituri și cheltuieli (business-plan) şi gestionarea surselor financiare”, aprobate de Ministerul Sănătății, CNAM, Sindicatul „Sănătatea”.
[75] Ordinul comun al Ministerului Sănătății și CNAM nr. 811A/223-A din 16.12.2010.
[76] Ordinul ministrului sănătății nr. 9 din 17.01.2009 „Cu privire la aprobarea Regulamentului privind modul de formare și direcțiile de utilizare a rezervelor instituțiilor medico- sanitare publice” (în continuare – Regulamentul aprobat prin Ordinul nr. 9 din 17.01.2009) .
[77] Ordinul ministrului finanțelor nr.174 din 25.12.1997 „ Cu privire la aprobarea și punerea în aplicare a Standardelor Naționale de Contabilitate și Planului de conturi contabile al activității economico-financiare a întreprinderilor” (în continuare – Ordinul ministrului finanțelor nr.174 din 25.12.1997).
[78] Hotărîrea Guvernului nr. 1128 din 28.08.2002 „ Despre aprobarea Regulamentului cu privire la tarifele pentru serviciile medico-sanitare și Metodologiei stabilirii tarifelor pentru prestarea serviciilor medico-sanitare” (cu modificările ulterioare; în continuare – Hotărîrea Guvernului nr.1128 din 28.08.2002).
[79] Hotărîrea Guvernului nr. 1128 din 28.08.2002.
[80] Hotărîrea Guvernului nr.1593 din 29.12.2003 „Despre aprobarea Regulamentului privind salarizarea angajaţilor din instituţiile medico-sanitare publice încadrate în sistemul asigurărilor obligatorii de asistenţă medicală”.
[81] Legea contabilității nr.113-XVI din 27.04.2007.
[82] Codul fiscal, aprobat prin Legea nr.1163-XIII din 24.04.1997 (cu modificările ulterioare).
[83] Hotărîrea Guvernului nr.1387 din 10.12.2007 „Cu privire la aprobarea Programului unic al asigurării obligatorii de asistență medicală (în continuare – Programul unic aprobat prin Hotărîrea Guvernului nr.1387 din 10.12.2007).
[84] Hotărîrea Guvernului nr.1380 din 10.12.2007„ Privind aprobarea Regulamentului cu privire la activitatea grupului de lucru pentru achiziţii” ( în continuare – Hotărîrea Guvernului nr.1380 din 10.12.2007 ) .
[85] Legea privind achizițiile publice nr.96-XVI din 13.04.2007.
[86] Hotărîrea Guvernului nr. 9 din 17.01.2008 „ Pentru aprobarea Regulamentului cu privire la întocmirea şi păstrarea dosarului achiziţiei publice” .
[87] Hotărîrea Guvernului nr. 1404 din10.12.2008 „ Pentru aprobarea Regulamentului cu privire la modul de calculare a valorii estimative a contractelor de achiziţii publice şi planificarea acestora” .
[88] Hotărîrea Guvernului nr.245 din 04.03.2008 „ Pentru aprobarea Regulamentului cu privire la achiziția bunurilor si serviciilor prin cererea ofertelor de prețuri” (cu modificările ulterioare), pct.6 (în continuare – Hotărîrea Guvernului nr.245 din 04.03.2008); Hotărîrea Guvernului nr.1380 din 10.12.2007.
[89] Hotărîrea Guvernului nr.245 din 04.03.2008, pct. 9.
[90] Standardul Naţional de Contabilitate 16 "Contabilitatea activelor materiale pe termen lung".