Acum 20 de ani și-a început activitatea instituţia supremă de audit a ţării – Curtea de Conturi a Republicii Moldova, unica autoritate publică cu rol de auditare a finanțelor publice ale statului și de exercitare a controlului asupra formării, gestionării şi utilizării resurselor financiare publice şi administrării patrimoniului de stat.
Pe parcursul anului 2014 au fost depuse eforturi sporite pentru asigurarea continuității procesului de dezvoltare a instituţiei, de îmbunătăţire a activităţii de audit şi de perfecţionare profesională a angajaților, ceea ce a condus la rezultate plauzibile şi la o mai bună recunoaştere şi apreciere a Curţii de Conturi în societate. În această perioadă a fost desfăşurată o muncă intensă în contextul implementării Planului de Dezvoltare Strategică al Curţii de Conturi pentru anii 2011-2015.
Pe de altă parte, cooperarea cu organismele internaţionale de specialitate şi cu instituţiile supreme de audit din alte ţări, în plan bilateral și multilateral, deţine o pondere considerabilă în ansamblul activităţilor Curţii de Conturi.
Astfel, în anul 2014 Curtea de Conturi a Republicii Moldova a devenit membru al Consiliului de Conducere al Organizaţiei Europene a Instituţiilor Supreme de Audit (EUROSAI). Decizia a fost adoptată în cadrul celui de-al IX-lea Congres EUROSAI, care a avut loc în luna iunie la Haga (Regatul Țărilor de Jos). Acest fapt reprezintă o mare onoare pentru instituţia noastră şi o recunoaştere a activităţii ei la nivel internaţional.
În octombrie 2014 Curtea de Conturi a găzduit Sesiunea a XIV-a a Consiliului conducătorilor organelor supreme de control financiar din statele membre ale CSI. La acest eveniment au participat delegații din Armenia, Azerbaidjan, Belarus, Kazahstan, Kîrgîzstan, Rusia și Tadjikistan. În cadrul sesiunii, CCRM a preluat președinția Consiliului pentru o perioadă de un an.
Un loc aparte în activitatea externă a Curţii de Conturi îl are încheierea acordurilor de cooperare cu instituţiile supreme de audit din țările europene, dar și din alte părți ale lumii, ceea ce asigură schimbul permanent de experienţă și însuşirea noilor practici de audit. În anul 2014 au fost semnate acorduri bilaterale cu ISA ale Armeniei, Azerbaidjanului, Letoniei şi Tadjikistanului. Totodată, colaborarea internaţională a instituției supreme de audit este interdependentă de proiectele cu partenerii externi de dezvoltare instituţională. În 2014, în cadrul cooperării cu Oficiul Naţional de Audit al Suediei (ONAS), în contextul celui de-al treilea Proiect de colaborare CCRM - ONAS pentru anii 2013-2015, au fost organizate activităţi importante de instruire a auditorilor şi de preluare a bunelor practici.
De asemenea, în cadrul Proiectului „Consolidarea capacităţilor Curţii de Conturi a Republicii Moldova”, finanţat de Banca Mondială prin intermediul unui Acord de Grant, instituţia de audit din ţară a iniţiat cu suportul experţilor externi mai multe seminare de instruire şi sporire a competenţelor profesionale.
De menționat că cel mai recent proiect de dezvoltare instituţională, lansat în anul trecut, este Proiectul Twinning „Consolidarea şi întărirea auditului public extern în Republica Moldova”, finanţat de Uniunea Europeană şi implementat cu sprijinul partenerilor din Finlanda şi Spania. Primele activităţi și misiuni de audit în cadrul Proiectului au fost inițiate la finele anului 2014, fiind de o importanţă majoră pentru consolidarea capacităţilor instituţionale ale CCRM.
Pe viitor Curtea de Conturi va continua procesul de consolidare a potențialului său şi de sporire a impactului fondurilor publice asupra bunei guvernări, prin aplicarea standardelor internaţionale în domeniul auditului public extern şi celor mai avansate practici ale instituţiilor internaţionale de profil.
La 8 decembrie 2014 Curtea de Conturi a Republicii Moldova a celebrat 20 ani de la înfiinţare. Instituţia supremă de audit a fost creată în anul 1994 în baza Departamentului Controlului de Stat, care activa din 1991, după proclamarea independenţei Republicii Moldova.
Prima Lege a Curţii de Conturi (nr.312-XIII din 08.12.1994) stabilea modul de organizare şi funcţionare a instituţiei, atribuţiile de control, drepturile şi responsabilităţile angajaţilor şi conducerii etc. Perfecţionarea cadrului legal şi structurii sale organizatorice în perioada 2000-2004 a constituit trecerea la o nouă etapă de dezvoltare instituţională şi de ajustare a activităţii la standardele internaţionale, mai cu seamă odată cu semnarea la 22.02.2005 a Planului de Acţiuni Republica Moldova – Uniunea Europeană în cadrul Politicii Europene de Vecinătate (REV). Printre obiectivele strategice ale documentului era stipulată crearea unei instituţii supreme de audit independente, în conformitate cu standardele internaționale şi europene şi în contextul bunelor practici în domeniul auditului public extern.
Cu suportul donatorilor străini, prin intermediul Băncii Mondiale şi DFID al Regatului Unit al Marii Britanii, în decembrie 2005 a fost elaborat Planul de Dezvoltare Strategică (PDS) al CCRM pentru perioada 2006-2010, avînd ca obiective de bază consolidarea instituțională, asigurarea unui nivel înalt de profesionalism al angajaților, asigurarea unui impact mai mare al activităţii instituţiei etc. Implementarea PDS a fost susţinută de experţii Oficiului Naţional de Audit al Suediei, Oficiului Naţional de Audit al Marii Britanii, Oficiului de Audit al Scoţiei, fiind perfecţionate mecanismele de funcţionare ale instituției şi cadrul legal aferent, în conformitate cu standardele internaţionale şi bunele practici în domeniul auditului public extern, prevăzute de Declaraţia de la Lima cu privire la Liniile Directoare ale auditului finanţelor publice, Recomandările de la Praga ale conducătorilor ISA din ţările care aspiră la integrarea europeană, Declaraţia de la Mexic cu privire la independenţa ISA etc.
La 5 decembrie 2008 a fost adoptată o nouă Lege a Curţii de Conturi (nr.261-XVI), elaborată în contextul evoluţiei cadrului legislativ în domeniul managementului finanțelor publice și armonizată cu acquis-ul comunitar, care a marcat o etapă de trecere calitativ nouă de la organ de control la instituție de audit public extern. Astfel, pe lîngă independenţa organizatorică, funcţională şi operaţională, Curtea de Conturi a obținut independenţă financiară.
Prin aprobarea noului Plan de Dezvoltare Strategică pentru anii 2011-2015, Curtea de Conturi a asigurat continuitatea eforturilor de consolidare a instituţiei şi activităţilor iniţiate în cadrul implementării primului PDS, punînd accentul pe calitate, profesionalism şi impact, mizînd pe forţele proprii şi pe cooperarea cu părţile interesate, precum şi pe suportul donatorilor şi partenerilor externi de dezvoltare – ONAS (Proiectul de cooperare), Banca Mondială (Acordul de Grant), Uniunea Europeană (Proiectul Twinning).
Anii 2013-2014 au fost marcaţi de aprobarea de către Curtea de Conturi a Standardelor Internaționale de Audit ale Instituţiilor Supreme de Audit (ISSAI), în contextul ralierii la bunele practici internaţionale în domeniul auditului public extern.
Instituţia supremă de audit din ţară, prin realizările sale din ultimii ani, a devenit un model de aplicare a principiilor democratice privind transparenţa și responsabilitatea în administrarea fondurilor publice, fiind unica autoritate care monitorizează gestionarea corectă a resurselor financiare şi a patrimoniului de stat în Republica Moldova.
Astăzi Curtea de Conturi este una dintre instituţiile publice care se află în avangarda procesului de modernizare şi consolidare instituţională, de aliniere la standardele şi bunele practici internaţionale, contribuind permanent la dezvoltarea şi perfecţionarea managementului financiar public şi la instaurarea unei bune guvernări în spiritul valorilor europene.
Curtea de Conturi este unica autoritate publică a Republicii Moldova cu rolul de auditare a finanțelor publice și de exercitare a controlului asupra formării, administrării şi utilizării resurselor financiare publice şi gestionării patrimoniului de stat. Curtea de Conturi exercită misiuni de audit independente, credibile, transparente şi profesioniste, în scopul promovării standardelor înalte de management financiar spre beneficiul cetăţenilor Republicii Moldova.
- o instituție supremă de audit independentă, recunoscută pentru responsabilitate, transparență, integritate și imparțialitate;
- o instituție supremă de audit apreciată pentru profesionalismul său, pentru calitatea și impactul activității sale, în măsură să ofere părților interesate un suport substanțial în îmbunătățirea şi eficientizarea gestionării finanțelor publice.
Valorile Curţii de Conturi sînt elemente-cheie ale culturii auditului extern, care urmează să fie respectate și dezvoltate pentru realizarea misiunii și obiectivelor strategice pe care ni le propunem: maturitate instituțională, să facem mai mult la un cost mai mic, profesionalism mai mare, consolidarea unei mai mari responsabilități și transparențe interne și externe.
(1) Curtea de Conturi exercită controlul asupra modului de formare, de administrare şi de întrebuinţare a resurselor financiare publice. (2) Curtea de Conturi este alcătuită din 7 membri.
(3) Preşedintele Curţii de Conturi este numit de Parlament, la propunerea Preşedintelui acestuia, pentru un termen de 5 ani. Membrii Curţii sînt numiţi de Parlament, la propunerea Preşedintelui acesteia.
(4) Curtea de Conturi prezintă anual Parlamentului un raport asupra administrării şi întrebuinţării resurselor financiare publice.
(5) Alte atribuţii, precum şi modul de organizare şi funcţionare a Curţii de Conturi se stabilesc prin lege organică.
Art.2(1) Curtea de Conturi este unica autoritate publică a statului care exercită controlul asupra formării, administrării şi întrebuinţării resurselor financiare publice şi administrării patrimoniului public prin realizarea auditului extern în sectorul public în calitate de instituţie supremă de audit şi este protejată legal de interferenţa din partea organelor de drept sau cu funcţii de control.
Art.6 (1) Curtea de Conturi dispune de independenţă organizaţională, funcţională, operaţională şi financiară conform prezentei legi.
(2) În exercitarea atribuţiilor şi împuternicirilor sale, Curtea de Conturi este independentă şi nu poate fi direcţionată sau controlată de nici o persoană fizică sau juridică.
Structura organizatorică
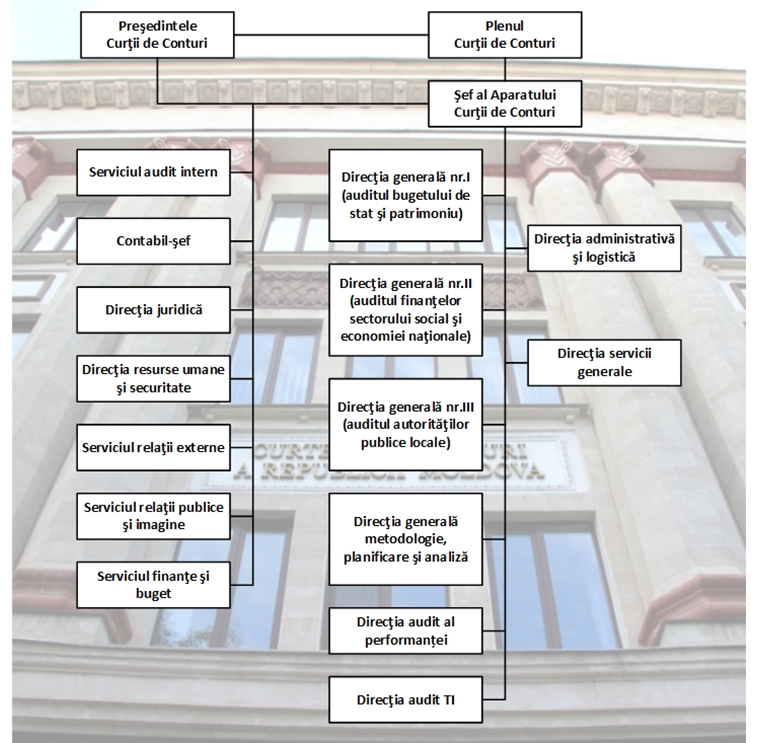
Curtea de Conturi reprezintă un organism colegial și ca structură organizatorică integrează conducerea, Plenul şi aparatul instituției.
Organigrama Curții de Conturi
Conducerea
Conducerea Curţii de Conturi este exercitată de Preşedintele Curţii de Conturi. În cazul absenţei Preşedintelui, atribuţiile acestuia sînt exercitate de vicepreşedintele Curţii de Conturi.
Preşedintele
Preşedintele Curţii de Conturi este numit de Parlament pe un termen de 5 ani, la propunerea Preşedintelui Parlamentului, cu votul majorităţii deputaţilor aleşi. Preşedintele Curţii de Conturi conduce şi organizează activitatea Curţii de Conturi, aprobă structura organizatorică a instituției, componenţa echipelor de audit, convoacă şi prezidează şedinţele Plenului, semnează hotărîrile Curţii de Conturi, reprezintă Curtea de Conturi în relaţiile acesteia cu alte instituţii din ţară şi de peste hotare, inițiază și monitorizează procesele de dezvoltare strategică a Curții de Conturi, exercită şi alte atribuţii prevăzute de lege.
Concomitent, Președintele patronează activitatea Direcției juridice, Secției resurse umane și securitate, Serviciului finanțe și buget, contabilului-șef, Serviciului relații externe, Serviciului relații publice și imagine, auditorului intern.
Vicepreşedintele
Vicepreşedintele Curţii de Conturi este desemnat de Parlament la propunerea Preşedintelui Curţii de Conturi, din numărul membrilor acesteia. În lipsa Președintelui Curții de Conturi, vicepreşedintele exercită atribuțiile acestuia, coordonează elaborarea Programelor activității de audit ale Curții și generalizarea materialelor Raportului anual asupra administrării și întrebuințării resurselor financiare publice și patrimoniului public, pe care îl prezintă comisiei de profil și Plenului Parlamentului, dirijează și monitorizează procesul de elaborare și prezentare Parlamentului pentru aprobare a proiectului de buget al Curții, patronează activitatea Direcției administrative și logistică, precum și a Direcției servicii generale.
Plenul
Plenul Curţii de Conturi este organul colegial alcătuit din 7 membri, inclusiv Preşedintele şi vicepreşedintele Curţii de Conturi. Membrii Curţii de Conturi se numesc de Parlament, la propunerea Preşedintelui Curţii de Conturi, pe un termen de 5 ani, cu votul majorităţii deputaţilor aleşi.
Deciziile Plenului se emit sub formă de hotărîri ale Curții de Conturi. Plenul adoptă politicile şi strategiile Curţii de Conturi, aprobă proiectul de buget al Curţii, examinează și aprobă rapoartele de audit, aprobă manuale, standarde de audit, regulamente şi ghiduri, aprobă programele anuale și multianuale de activitate ale Curţii de Conturi, exercită alte atribuţii prevăzute de lege.
Membrii Curții de Conturi patronează activitatea subdiviziunilor de audit din cadrul instituției și coordonează activitățile din Planul de Dezvoltare Strategică al Curții de Conturi.
Aparatul
Curtea de Conturi îşi desfăşoară activitatea prin personalul cu atribuţii de audit public, personalul de specialitate şi personalul tehnic. Personalul de specialitate acordă asistenţă personalului cu atribuţii de audit public în exercitarea competenţei Curţii de Conturi. Statele de personal ale Curţii de Conturi se aprobă de Parlament.
În anul 2014, Aparatul Curții a fost organizat în 10 direcții, dintre care: 3 direcții generale de audit, 2 direcții de audit, 1 direcție generală de metodologie, planificare și analiză, 1 direcție juridică, 1 direcție administrativă și logistică; 1 direcție servicii generale, 1 direcție resurse umane și securitate și 4 servicii.
Cadrul normativ-metodologic intern
În scopul armonizării activității de audit public extern cu Standardele Internaționale ale Instituțiilor Supreme de Audit și cu bunele practici în domeniu, Curtea de Conturi a decis punerea în aplicare din martie 2014 a Liniilor Directoare de audit (ISSAI 1000-9999)[1] în cadrul efectuării misiunilor de audit ale situațiilor financiare, conformității și performanței.
De asemenea, în vederea promovării bunei desfășurări a activității de audit a Curții de Conturi, reglementările interne au fost suplinite cu un șir de acte normativ-metodologice:
▪ Regulamentul privind activitățile aferente desfășurării misiunilor de audit, care stabileşte procedurile de perfectare, vizare, circulaţie și înregistrare a documentelor în cadrul desfășurării misiunilor de audit şi se aplică pentru toate tipurile de audit realizate de Curtea de Conturi;
▪ Regulamentul cu privire la acordarea asistenței metodologice în procesul de audit, care specifică misiunea, aria şi activităţile realizate în vederea acordării asistenţei metodologice în contextul unui suport competent de specialitate cu privire la aplicarea conformă a manualelor, ghidurilor, instrucţiunilor, formularelor şi altor documente pentru realizarea calitativă a auditurilor efectuate de Curtea de Conturi;
▪ Metodologia privind elaborarea, modificarea/completarea și abrogarea hotărîrilor Curții de Conturi, care are drept scop determinarea unui set de norme/reguli privind structura și conținutul hotărîrilor Curții de Conturi, în vederea asigurării unei abordări univoce de către angajați la elaborarea, modificarea/completarea și abrogarea acestora.
În scopul punerii în aplicare a prevederilor legislației în vigoare privind răspunderea contravențională pentru neexecutarea hotărîrilor Curții, a fost aprobat formularul Procesului-verbal cu privire la constatarea contravenției.
Totodată, au fost operate modificări și completări la Regulamentul cu privire la organizarea și desfășurarea ședințelor Plenului Curții de Conturi, Metodologia de evaluare a riscurilor de corupție în cadrul Curții de Conturi etc.
ACTIVITATĂȚI ȘI PERFORMANȚE OBȚINUTE
Activitatea Plenului Curții de Conturi
Pentru anul 2014 activitatea Plenului Curții de Conturi a rezultat în 59 de ședințe, la care au fost examinate 62 documente prezentate de subdiviziunile instituției, fiind aprobate 59 de hotărîri, dintre care 38 cu referire la materialele misiunilor de audit și 21 de ordin intern, inclusiv cu privire la aprobarea Raportului de activitate al Curții de Conturi pe anul 2013, Raportului asupra administrării și întrebuințării resurselor financiare publice și patrimoniului public etc.
Hotărîrile Plenului Curții de Conturi aprobate conform tematicilor examinate se prezintă în diagrama ce urmează.
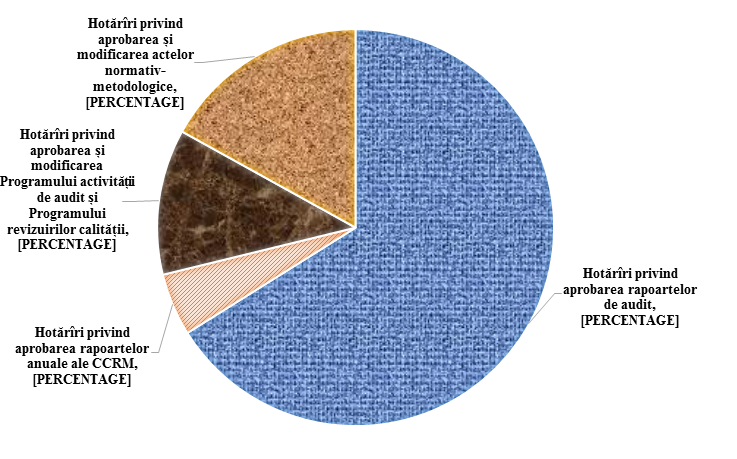
Pe parcursul anului de referință, activitatea Plenului Curții de Conturi a fost concentrată, în special, pe examinarea rapoartelor de audit și aprobarea hotărîrilor privind rapoartele misiunilor de audit, care constituie 66% din numărul total de documente audiate. Hotărîrile privind aprobarea și modificarea actelor normativ-metodologice au reprezentat 17% din totalul hotărîrilor aprobate, 12% – hotărîrile privind aprobarea și modificarea Programului activității de audit și a celui al revizuirilor calității, iar 5% – hotărîrile privind aprobarea rapoartelor anuale ale Curții de Conturi, care, în condițiile legii, au fost remise Parlamentului pentru examinare.
Activitatea de audit a Curții de Conturi
În vederea alinierii la standardele de activitate ale instituțiilor supreme de audit moderne și asigurării calității activității de audit, Curtea de Conturi îşi planifică şi desfăşoară activitatea de audit în mod independent, axîndu-se pe prevederile legale și standardele internaționale de audit, efectuînd controlul asupra administrării și întrebuințării resurselor financiare publice și a patrimoniului de stat prin: auditul financiar, auditul conformității, auditul performanţei şi alte tipuri de audit.
Potrivit competențelor stabilite prin lege, precum și Programului activității de audit pe anul 2014, Curtea de Conturi a efectuat 41 misiuni de audit la 355 de entități[2], care s-au finalizat cu adoptarea a 38 de hotărîri și aprobarea a 41 rapoarte de audit[3].
Din numărul total al misiunilor de audit, 2 au fost efectuate la solicitarea fracțiunilor parlamentare, iar 5 – potrivit angajamentelor asumate față de donatorii externi.
O analiză structurală a activităților de audit în funcție de tipul acestora și entitățile auditate se prezintă în tabelul ce urmează
Activitatea de audit a Curții de Conturi
În vederea alinierii la standardele de activitate ale instituțiilor supreme de audit moderne și asigurării calității activității de audit, Curtea de Conturi îşi planifică şi desfăşoară activitatea de audit în mod independent, axîndu-se pe prevederile legale și standardele internaționale de audit, efectuînd controlul asupra administrării și întrebuințării resurselor financiare publice și a patrimoniului de stat prin: auditul financiar, auditul conformității, auditul performanţei şi alte tipuri de audit.
Potrivit competențelor stabilite prin lege, precum și Programului activității de audit pe anul 2014, Curtea de Conturi a efectuat 41 misiuni de audit la 355 de entități[4], care s-au finalizat cu adoptarea a 38 de hotărîri și aprobarea a 41 rapoarte de audit[5].
Din numărul total al misiunilor de audit, 2 au fost efectuate la solicitarea fracțiunilor parlamentare, iar 5 – potrivit angajamentelor asumate față de donatorii externi.
O analiză structurală a activităților de audit în funcție de tipul acestora și entitățile auditate se prezintă în tabelul ce urmează:
| Indicatori | Total | Audit al conformității | Audit financiar | Audit al performanței | Audit TI |
| Misiuni/rapoarte | 41 | 28 | 5 | 5 | 3 |
| Ponderea (%) | 100 | 69 | 12 | 12 | 7 |
| Entități auditate | 355 | 311 | 16 | 24 | 4 |
Din cele 41 rapoarte de audit, 69% (28 rapoarte) se referă la auditul conformității, 12% (5 rapoarte) – la auditul financiar, alte 12% (5 rapoarte) – la auditul performanței, și 7% (3 rapoarte) – la auditul TI. Prevalarea auditurilor de conformitate în anul 2014 este condiționată preponderent de carențele în respectarea cadrului legislativ-normativ aferent gestionării fondurilor publice, fapt demonstrat de numărul mare de abateri identificate cu privire la organizarea, implementarea și menținerea sistemelor de management financiar și control.
Anul 2014 se caracterizează printr-o descreștere, comparativ cu 2013, a numărului entităților supuse auditului din cadrul autorităților publice centrale, instituțiilor publice și autorităților publice locale. În același timp, a crescut numărul entităților supuse auditului din categoria Întreprinderi Municipale, Întreprinderi de Stat/Societăți pe Acțiuni.
Ponderea autorităților publice locale a constituit 9,9%, întreprinderilor municipale, întreprinderilor de stat și societăților pe acțiuni – 69,5%, autorităților publice centrale, instituțiilor publice și altor entități – 20,6%.
O informație mai amplă privind categoriile de entități supuse auditurilor în perioada 2013-2014 este redată în tabelul ce urmează.
| Categoriile de entităţi supuse auditului | Anul 2013 | Anul 2014 |
| Autorități publice centrale | 13 | 8 |
| Instituții publice | 60 | 56 |
| Autorități publice locale | 193 | 35 |
Întreprinderi Municipale,
Întreprinderi de Stat/Societăți pe Acțiuni | 61 | 247 |
| Altele (FISM, SRL etc.) | 51 | 9 |
| Total | 378 | 355 |
În anul 2014 se menține tendința de efectuare a unor misiuni mai complexe, prin extinderea ariei de audit. Totodată, prevalează auditurile cu abordarea de sistem, care reprezintă o evaluare în profunzime a sistemelor de management şi control intern, în scopul stabilirii dacă acestea funcţionează economic, eficace și eficient, pentru identificarea deficienţelor şi formularea recomandărilor de remediere a lor.
La finele misiunilor de audit, în baza probelor de audit obținute, au fost exprimate 11 opinii asupra situațiilor financiare și formulate 36 de concluzii referitor la conformitatea gestionării fondurilor publice, inclusiv a patrimoniului public, precum și privind respectarea criteriilor de performanță. Astfel, din totalul opiniilor exprimate ce țin de acuratețea și corectitudinea rapoartelor (situațiilor) financiare, 5 opinii au fost cu rezerve și 6 – fără rezerve. La fel ca în anul 2013, nu au fost cazuri de exprimare a opiniilor contrare sau de refuz de exprimare a opiniei de audit. În unele cazuri, în funcție de obiectivele auditului, în cadrul aceluiași raport au fost expuse atît opinii privind situațiile financiare, cît și concluzii privind conformitatea utilizării fondurilor publice.
Activitatea de monitorizare a executării cerințelor și implementării recomandărilor Curții de Conturi
Curtea de Conturi, prin activitatea de monitorizare a executării cerințelor și implementării recomandărilor de audit, verifică/evaluează acțiunile întreprinse de entități pentru remedierea deficiențelor/abaterilor constatate de audit și determină impactul activităților de audit asupra eficienței utilizării fondurilor publice și patrimoniului de stat.
La începutul anului 2014 în regim de monitorizare se regăseau 141 de hotărîri privind rapoartele de audit ce vizează perioada 2009-2013. În urma acțiunilor întreprinse în procesul de monitorizare, inclusiv prin verificarea la fața locului în cadrul misiunilor de audit ulterioare, au fost scoase din regim de monitorizare 39 de hotărîri privind aprobarea rapoartelor de audit pe anii precedenți, cu reiterarea, după caz, a cerințelor și recomandărilor din rapoartele și hotărîrile de audit aprobate în anul 2014. Pe parcursul anului 2014 au fost preluate în scop de monitorizare 38 de hotărîri privind aprobarea rapoartelor de audit.
În vederea înlăturării neregulilor atestate și îmbunătăţirii gestiunii financiare a fondurilor publice, au fost formulate 795 de cerințe și recomandări. Din totalul acestora, pentru 61,3% din cerințe/recomandări termenul de executare nu a expirat, iar din numărul total de 308 cerințe/recomandări, al căror termen de executare prevăzut în hotărîri a expirat, au fost executate/implementate 27%, parțial executate/implementate – 39%, și neexecutate/neimplementate – 34%.
O analiză în dinamică a nivelului de executare a cerințelor și recomandărilor se prezintă în tabelul de mai jos.
| Cerințe și recomandări | Anul 2013 | Ponderea (%) | Anul 2014 | Ponderea (%) |
| Total formulate | 1348 | 100 | 795 | 100 |
Total cu termenul expirat, din care:
executate/implementate
executate/implementate parțial*
neexecutate/neimplementate | 697
202
206
289 | 51,7
29
30
41 | 308
81
121
106 | 38,7
27
39
34 |
| Total cu termenul neexpirat | 651 | 48,3 | 487 | 61,3 |
* Sînt atestate ca executate/implementate parțial cerințele și recomandările pentru care informațiile de confirmare a executării lor prezentate de către entitate nu sînt complete (fie nu sînt anexate documentele confirmative, fie măsurile întreprinse nu sînt suficiente, fiind doar inițiate unele proceduri).Notă:
Deși pe parcursul ultimilor ani tendința de executare a cerințelor și de implementare a recomandărilor Curții de Conturi se poate caracteriza drept una pozitivă, ponderea celor neexecutate rămîne în continuare pregnantă.
Totodată, diminuarea numărului de cerințe/recomandări formulate urmare a misiunilor de audit efectuate în anul 2014 se datorează, în mare parte, sporirii calității de formulare a acestora, precum și intensificării procesului de comunicare și conlucrare cu entitățile auditate. În acest scop, pe parcursul desfășurării auditurilor au fost întreprinse măsuri de remediere a deficiențelor constatate, care nu necesită eforturi financiare speciale. De regulă, acestea se referă la ținerea evidenței contabile în conformitate cu regulamentele existente, la modul de funcționare a departamentelor și de interacțiune a acestora, la asigurarea transparenței în activitate etc.
Astfel, entitățile auditate au întreprins măsuri de corectare a erorilor admise în evidența contabilă privind operațiunile economice efectuate sau unele elemente contabile, valoarea acestora constituind 55,5 mil.lei; au înregistrat la OCT patrimoniu public în valoare de 3,2 mil.lei; au calculat și au stabilit spre încasare în BPN taxe și impozite în valoare de 0,1 mil.lei, precum și au întreprins măsuri de încasare a sumei de 1,3 mil.lei, care include taxe, impozite, plăți achitate neregulamentar. Totodată, valoarea bunurilor, imobilelor, terenurilor proprietate publică luate în evidență contabilă de către instituțiile auditate a însumat 652 mil.lei.
Pornind de la faptul că cerințele și recomandările Curții de Conturi constituie pentru autoritățile publice instrumente importante prin care acestea urmează să-și îmbunătățească activitatea de administrare a resurselor financiare publice, să-și crească performanța utilizării lor, aducînd plusvaloare managementului financiar, o bună parte din entități au dat dovadă de responsabilitate și atitudine conștientă în acest sens, prin întreprinderea măsurilor de rigoare privind remedierea situațiilor constatate în cadrul misiunilor de audit.
Urmare a activității de monitorizare, se relevă că pe parcursul anului 2014 entitățile auditate au restabilit în evidența contabilă imobile, terenuri proprietate publică, alte bunuri în valoare de 245,2 mil.lei, au asigurat înregistrarea la OCT a patrimoniului proprietate publică în valoare de 135,6 mil.lei. Totodată, au întreprins măsuri de corectare a erorilor admise în evidența contabilă privind operațiunile economice efectuate sau unele elemente contabile, valoarea acestora constituind 445,8 mil.lei, au calculat taxe, impozite și alte plăți în sumă de 0,4 mil.lei, au întreprins măsuri de încasare în BPN a sumei de 0,7 mil.lei și de restituire a plăților în sumă de 1,5 mil.lei achitate neregulamentar.
În aspectul categoriilor de entități, partea majoră a cerințelor/recomandărilor neexecutate/neimplementate o reprezintă cele înaintate autorităților publice centrale și instituțiilor din subordinea acestora – circa 61% din total, urmate de cele înaintate autorităților publice locale, situație ce poate fi vizualizată în tabelul ce urmează.
| Categoriile de entităţi | Cerințe/recomandări neexecutate/neimplementate |
| Autorități publice centrale (instuțiile din subordine) | 65 |
| Autorități publice locale | 20 |
| Instituții publice | 10 |
| Întreprinderi de Stat/Societăți pe Acțiuni | 11 |
Printre factorii care au condiționat neexecutarea hotărîrilor Curții de Conturi putem enumera: controlul nesatisfăcător din partea organelor ierarhic superioare, insuficiența procesului de cooperare între instituțiile de toate nivelurile, iresponsabilitatea unor persoane cu funcții de răspundere în vederea preluării bunelor practici la gestionarea fondurilor publice și patrimoniului de stat, neidentificarea tuturor posibilităților de realizare a unor acțiuni eficiente și corelate cu cerințele/recomandările Curții de Conturi, destinate să elimine disfuncționalitățile stabilite în administrarea resurselor și bunurilor publice, precum și excluderea perpetuării acelorași încălcări.
De asemenea, Curtea de Conturi, prin identificarea problemelor/carențelor pe parcursul misiunilor de audit, înaintarea recomandărilor și monitorizarea executării lor, a contribuit și la armonizarea cadrului legal și celui regulator în domeniile auditate, precum: sistemul bugetar-fiscal și sistemul public de asigurări medicale, administrarea și gestionarea patrimoniului, tehnologiile informaționale, mediul etc.
Activitatea de control și asigurare a calităţii
În procesul de audit controlul calității reprezintă o acțiune complexă și continuă de identificare și administrare a activităților necesare pentru realizarea obiectivelor stabilite în condiții de economicitate, eficiență și eficacitate, urmînd a fi realizat la fiecare etapă a auditului, atît pe parcursul desfășurării, cît și după finalizare. Scopul acestei acţiuni este promovarea utilizării eficiente a resurselor alocate și realizarea de audituri la cel mai înalt nivel de calitate, prin aplicarea uniformă a standardelor și a actelor normative interne.
În contextul asigurării consecvente a calității activităților de audit public extern, prin stabilirea și menținerea unui sistem eficient de control al calității, potrivit Ghidului privind cadrul calității, în anul 2014 Curtea de Conturi a organizat 4 acțiuni de revizuire internă a calității în procesul de realizare a misiunilor de audit. Totodată, în cadrul implementării proiectelor de dezvoltare a CCRM, realizate cu suportul ONAS și BM, unele misiuni au fost supuse revizuirilor calității de către experți externi.
Realizarea activităților de revizuire a calității urmărește asigurarea calității auditurilor prin:
• oferirea unor consultări și evaluări adecvate a raționamentelor și concluziilor semnificative de audit, cu înaintarea propunerilor de rigoare în cadrul revizuirilor efectuate în procesul auditului;
• oferirea unei asigurări rezonabile că politicile și procedurile privind sistemul propriu de control al calității sînt relevante, funcționează eficient și sînt aplicate în practică pentru atingerea obiectivelor stabilite;
• identificarea oportunităților destinate să contribuie la îmbunătățirea calității activității de audit și la creșterea impactului acesteia prin stabilirea și promovarea/diseminarea bunelor practici printre angajații Curții;
• relevarea lacunelor/slăbiciunilor în activitatea de audit și oferirea suportului în determinarea măsurilor de îmbunătățire a auditului; eliminarea acestor lacune prin strategii de instruire și dezvoltare etc.
Principalele constatări, concluzii şi recomandări consemnate în rapoartele privind asigurarea calităţii, întocmite pentru fiecare subdiviziune de audit supusă evaluării în anul 2014, au fost prezentate în timp util conducerii acesteia şi aduse la cunoştinţă personalului relevant al Curţii de Conturi.
Verificările efectuate pentru evaluarea și asigurarea calității misiunilor de audit organizate şi desfăşurate au stabilit că, în general, au fost întreprinse unele măsuri în vederea îmbunătățirii modului de realizare a auditului, prin implementarea, după caz, a recomandărilor revizuirilor anterioare. Totodată, abordarea propriu-zisă a tematicii auditurilor necesită îmbunătățiri. Astfel, au fost evidenţiate și unele rezerve de îmbunătățire ce țin, în principiu, de:
• organizarea, planificarea, executarea şi raportarea acţiunilor de audit în anul 2014 în conformitate cu standardele de audit puse în aplicare de Curtea de Conturi;
• desfășurarea și implementarea procedurilor de control și asigurare a calității potrivit prevederilor cadrului normativ relevant.
Pentru perfecționarea activităţii de audit, inclusiv a activității subdiviziunilor evaluate, au fost formulate recomandări privind:
• respectarea riguroasă a reglementărilor interne privind organizarea şi desfăşurarea misiunilor de audit;
• intensificarea monitorizării acţiunilor de audit în vederea respectării întocmai a reglementărilor interne; asigurarea bunei pregătiri a auditorilor publici externi de către responsabilii de audit;
• dezvoltarea și ajustarea continuă a cadrului normativ-metodologic în scopul conformării acestuia celor mai bune practici în domeniu;
• asigurarea unui mecanism eficient de instruire și perfecționare profesională a auditorilor în cadrul CCRM, inclusiv prin diseminarea bunelor practici privind activitatea profesională.
Activitatea juridică
Colaborarea cu organele de drept
În scopul gestionării şi raportării faptelor care au la bază suspiciuni rezonabile de fraudă sau infracţiuni, Curtea de Conturi colaborează cu organele de drept și cu alte organe de resort. Astfel, în anul 2014 CCRM a remis organelor de drept materialele a 6 audituri, după a căror examinare au fost pornite 3 cauze penale, dintre care: una a fost clasată, a fost emis un refuz în pornirea urmăririi penale, 6 materiale au fost anexate la cauzele penale pornite anterior, iar 2 se află în curs de investigare. Totodată, pe parcursul anului Curtea de Conturi a remis 3 materiale Comisiei Naționale de Integritate și 2 materiale – Consiliului Concurenței (Anexa nr.1).
În temeiul prevederilor art.9 alin.(1) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008, pentru eficientizarea interacţiunii între Instituţia Supremă de Audit şi organele de drept, Curtea de Conturi, de comun cu Procuratura Generală, Ministerul Afacerilor Interne şi Centrul Naţional Anticorupţie, a aprobat la 18 iulie 2014 Regulamentul Consiliului de colaborare, din care fac parte specialiști calificați ai organelor de drept nominalizate.
De asemenea, în scopul promovării unei conlucrări eficiente cu organele de drept, alte autorități publice și asociații profesionale, au fost semnate 7 acorduri de colaborare între Curtea de Conturi cu: Procuratura Generală, Ministerul Afacerilor Interne, Casa Națională a Asigurărilor Sociale, Î.S. „Cadastru”, Comisia Națională de Integritate, Consiliul Concurenței și Uniunea Profesională Asociația Auditorilor și Societăților de Audit din Republica Moldova „AFAM”.
Reprezentarea în instanțele judecătorești
În perioada de referință, interesele Curții de Conturi au fost reprezentate în instanţele de judecată în cadrul a 10 litigii, dintre care:
• 3 litigii în procedura contenciosului administrativ (unul – la cererea de chemare în judecată a Curții de Conturi);
• un litigiu de muncă;
• 6 litigii în care Curtea de Conturi participă în calitate de intervenient accesoriu.
Pe parcursul anului 2014 nici o hotărîre a Curţii de Conturi prin care au fost aprobate rapoartele de audit nu a fost contestată, de asemenea nu a fost adoptată nici o decizie judecătorească definitivă contrar intereselor instituției, iar în acțiunea civilă la cererea depusă, Curtea a obținut cîștig de cauză (Anexa nr.2).
Avizarea și expertizarea juridică a proiectelor de acte legislative și normative
Curtea de Conturi contribuie la îmbunătăţirea managementului financiar şi prin avizarea și expertizarea propunerilor legislative și proiectelor de modificare și completare a cadrului normativ-legislativ existent. Avizele sînt solicitate de Parlament, Guvern şi autorităţile publice centrale, fiind aplicate la definitivarea proiectelor respective.
În acest context, au fost avizate 15 proiecte elaborate de autorităţile publice, printre care:
• aviz la proiectul de Lege privind opoziția parlamentară;
• aviz la proiectul de Lege pentru modificarea și completarea unor acte legislative (Legea cu privire la statutul judecătorului, Legea cu privire la Banca Națională a Moldovei, art.19 din Codul electoral, art.12 din Legea privind Comisia Națională a Pieței Financiare, Legea privind Serviciul de Informații și Securitate, Codul penal, Legea cu privire la Centru Național Anticorupție);
• aviz la proiectul de Lege pentru modificarea și completarea unor acte legislative (degrevarea instanțelor superioare de soluționarea unor cauze, atribuirea competenței de judecare a cauzelor în fond judecătoriilor);
• aviz la proiectul Hotărîrii Guvernului „Privind serviciul electronic guvernamental de semnătură digitală (MSign)”;
• aviz la proiectul Hotărîrii Guvernului „Pentru modificarea și completarea unor hotărîri ale Guvernului” (HG nr.329 din 28.05.2012 „Cu privire la Serviciul Electronic Guvernamental de Plăți Electronice”, HG nr.280 din 24.04.2013 „Cu privire la unele acțiuni de implementare a Serviciului Guvernamental de Plăți Electronice (MPay)”);
• aviz la proiectul Hotărîrii Guvernului „Cu privire la crearea Sistemului informațional automatizat „Registrul ajutorului de stat din Moldova”;
• aviz la proiectul Hotărîrii Guvernului „Pentru aprobarea Regulamentului cu privire la evidența cazurilor de influență necorespunzătoare”;
• aviz la proiectul Hotărîrii Guvernului „Privind aprobarea modificărilor și completărilor ce se operează în Hotărîrea Guvernului nr.962 din 21 august 2006 „Cu privire la mijloacele speciale ale SIS””;
• aviz la proiectele Acordului dintre UE și RM privind participarea Republicii Moldova la programul UE „Competitivitatea întreprinderilor și IMM-urilor” și Decretului Președintelui Republicii Moldova privind inițierea negocierilor și aprobarea semnării acordului nominalizat;
• aviz la proiectul Hotărîrii Guvernului „Cu privire la modificarea și completarea Hotărîrii Guvernului nr.12 din 19 ianuarie 2010”, la proiectul Regulamentului cu privire la cadrul instituțional și mecanismul de coordonare a asistenței externe acordate Republicii Moldova de organizațiile internaționale și țările donatoare și la proiectul Regulamentului cu privire la Platforma pentru informarea mediului de afaceri privind asistența financiară disponibilă”;
• aviz la proiectul Hotărîrii Guvernului „Privind serviciul electronic guvernamental de jurnalizare (MLog)”;
• aviz la proiectul Hotărîrii Guvernului „Cu privire la Serviciul Guvernamental de Notificare (MNotify)”;
• aviz la proiectul Hotărîrii Guvernului „Pentru inițierea negocierilor și aprobarea semnării Acordului de finanțare dintre GPM și UE privind Programul de suport pentru Reformele Politicii Finanțelor Publice din Republica Moldova”;
• aviz la proiectul Hotărîrii Guvernului „Privind aprobarea Regulamentului cu privire la implementarea programelor de cooperare transfrontalieră și transnațională pentru perioada 2014”;
• aviz la proiectul Hotărîrii Guvernului „Cu privire la Oficiul pentru Coordonarea Programelor de Cooperare Transfrontalieră”.
ACTIVITATEA INTERNAȚIONALĂ
Pe parcursul anului 2014, activitatea internațională a Curții de Conturi a fost orientată spre consolidarea capacităților instituționale, dezvoltarea abilităților profesionale de efectuare a auditului public extern în conformitate cu cele mai bune practici.
Organizațiile internaționale de profil al căror membru este Curtea de Conturi
Curtea de Conturi, în calitate de Instituție Supremă de Audit, este membru a 4 organizații și asociații internaționale de profil: Organizația Internațională a Instituțiilor Supreme de Audit (INTOSAI); Organizația Europeană a Instituțiilor Supreme de Audit (EUROSAI); Asociația Instituțiilor Supreme de Audit Francofone (AISCCUF); Consiliul conducătorilor organelor supreme de control financiar din statele membre ale Comunității Statelor Independente (CSI).
Curtea de Conturi a Republicii Moldova a realizat o reprezentare echilibrată în cadrul activităților organizate de INTOSAI, EUROSAI și Consiliul conducătorilor organelor supreme de control financiar din statele membre ale CSI, consolidîndu-și în mod constant participarea.
Organizația Internațională a Instituțiilor Supreme de Audit (INTOSAI) este organizația „umbrelă” a ISA în ceea ce privește controlul și auditul extern al finanțelor publice la nivel mondial, fiind fondată în anul 1953. De mai bine de 50 de ani INTOSAI oferă un cadru instituționalizat de promovare a schimbului de cunoștințe și experiență, îmbunătățind auditul public extern la nivel mondial și contribuind la consolidarea imaginii, competențelor și prestigiului diferitor ISA la nivel național, și nu numai. Motto-ul INTOSAI „Experientia mutua omnibus prodest”, care în limba română semnifică „Experiența reciprocă este benefică pentru toți”, susține pe deplin această ipoteză.
În prezent INTOSAI reuneşte 191 de membri permanenți și 5 membri asociați. Curtea de Conturi a Republicii Moldova este membru activ al acestei organizații din anul 1994 și face parte din următoarele grupuri de lucru:
• Grupul de lucru privind Indicatorii-cheie naționali;
• Grupul de lucru privind Datoria publică.
Astfel, în luna februarie 2014, Curtea de Conturi a participat la cea de-a VII-a Întrunire a Grupului de lucru privind Indicatorii-cheie naționali, unde au fost puse în discuție subiecte ce vizează practica ISA privind implementarea și aplicarea indicatorilor-cheie naționali în activitatea de audit. Totodată, a fost aprobat Planul de acțiuni pentru anul 2015, printre principalele sarcini regăsindu-se: elaborarea în baza Cărții albe a proiectului standardului privind implementarea indicatorilor-cheie naționali și prezentarea acestuia spre aprobare în cadrul următorului Congres INTOSAI; efectuarea unei evaluări a țărilor membre ale Grupului de lucru privind capacitatea de a utiliza și promova implementarea indicatorilor-cheie naționali și inițierea instruirilor reprezentanților țărilor membre în implementarea și utilizarea acestor indicatori.
În perioada 15-16 aprilie 2014, Curtea de Conturi a găzduit cea de-a II-a Reuniune a participanților la Auditul paralel și coordonat al sistemelor informaționale de management al datoriei publice, activitate organizată în cadrul Grupului de lucru privind Datoria publică al INTOSAI.
La întrunire au participat membrii Grupului de lucru privind Datoria publică, participanţii la Auditul paralel din 10 țări: Brazilia, Bulgaria, Elveția, Etiopia, Insulele Fiji, România, Ucraina, Yemen, Zambia, precum şi Republica Moldova.
În cadrul reuniunii au fost abordate următoarele subiecte: progresele auditului internațional paralel privind sistemele informaționale de gestionare a datoriei publice, programul actualizat privind sistemul de evaluare financiară și gestionare a datoriei, sistemele informaționale de gestionare a datoriei publice în țările participante, experiența de audit privind managementul datoriei și sistemului de analiză financiară în diferite țări etc.
De menționat că, în conformitate cu funcțiile delegate, CCRM auditează anual şi domeniul datoriei publice, garanțiilor de stat și recreditării de stat. Schimbul de experiență şi de practici între ISA în cadrul activităților organizate de Grupul de lucru privind Datoria publică contribuie la dezvoltarea profesională a auditorilor Curții de Conturi în exercitarea misiunilor de audit în domeniul managementului datoriei publice.
În octombrie 2014 Curtea de Conturi a participat la o altă reuniune a Grupului de lucru privind Datoria publică, la care au fost puse în discuție diverse aspecte ce țin de standardele ISSAI în domeniu: aprobarea versiunii revizuite a ISSAI 5421 „Ghidul asupra definirii și prezentării datoriei publice” și ISSAI 5410 „Ghid pentru planificarea și realizarea auditului controlului intern al datoriei publice”, revizuirea ISSAI 5440 „Utilizarea testelor de fond în auditurile financiare”, distribuirea membrilor grupului de lucru al ISSAI 5430 „Expuneri fiscale: Implicații pentru managementul datoriei și rolul ISA” și ISSAI 5422 „Un exercițiu cu termeni de referință pentru efectuarea auditului de performanță al datoriei publice” pentru prezentarea comentariilor finale etc. De asemenea, membrii grupului de lucru au aprobat implementarea unei platforme virtuale privind schimbul de cunoștințe cu Banca Mondială. Utilizarea platformei va fi testată pe parcursul unui an, rezultatele urmînd a fi prezentate în cadrul întrunirii Grupului de lucru din anul 2015.
De asemenea, în perioada 12-16 mai 2014 reprezentanții Curții de Conturi au participat la lucrările Grupului de lucru INTOSAI privind valorile și beneficiile Instituțiilor Supreme de Audit. În cadrul sesiunilor de lucru au fost analizate diverse aspecte privind beneficiile și valoarea oferită de ISA pentru managementul finanțelor publice și societate. Totodată, a fost analizat cadrul de evaluare a performanțelor (CEP) ISA. Astfel, au fost prezentate punctele forte și limitările CEP, metodologia și principiile de bază de planificare, realizare și evaluare a performanțelor unei instituții de audit, precum și s-a pus accentul pe necesitatea fortificării unor ISA din punct de vedere organizațional în calitate de model pentru sistemul instituțional național. În cadrul sesiunilor a fost discutat modelul de raportare a rezultatelor ISA, a fost simulat procesul de stabilire și calculare a punctelor de evaluare a activității acestora.
Organizația Europeană a Instituțiilor Supreme de Audit (EUROSAI) este organizația regională a Instituțiilor Supreme de Audit din Europa și are drept obiective de bază promovarea cooperării profesionale între membrii săi, încurajarea schimbului de informație, conlucrarea pentru armonizarea terminologiei în domeniul auditului public extern etc. EUROSAI a fost constituită în anul 1990 și integrează în prezent 50 de membri, inclusiv Curtea Europeană de Conturi.
CCRM este membru activ al acestei organizații din anul 1994, iar din iunie 2014 a devenit membru al Consiliului de Conducere al EUROSAI, urmînd ca în decurs de 6 ani să depună eforturi considerabile și să se implice activ în activitatea acestui for european. Decizia a fost adoptată în cadrul celui de-al IX-lea Congres EUROSAI, care a avut loc între 16-19 iunie 2014 la Haga, Regatul Țărilor de Jos.
Grupurile de lucru din care Curtea de Conturi face parte:
• Grupul de lucru privind Auditul fondurilor alocate pentru combaterea efectelor calamităților naturale sau a dezastrelor;
• Grupul de lucru privind Auditul mediului;
• Grupul de lucru privind Auditul TI;
• Grupul de auditori pentru Programele de cooperare transfrontalieră din jurul Bazinului Mării Negre 2014-2020.
Astfel, în cadrul celei de-a VI-a Ședințe a Grupului special de lucru privind Auditul mijloacelor alocate pentru prevenirea și lichidarea consecințelor catastrofelor, la care Curtea de Conturi a participat în luna mai, au fost discutate aspectele implementării Standardelor INTOSAI (ISSAI 5500 – Prevederi generale privind auditul activităților de ajutoare pentru situațiile excepționale, ISSAI 5510 – Auditul prevenirii situațiilor excepționale, ISSAI 5520 – Auditul ajutoarelor situațiilor excepționale, ISSAI 5530 – Adaptarea procedurilor de audit în vederea luării în considerare a majorării riscurilor de fraudă și corupție în faza de acordare a ajutorului după situația excepțională etc.). Concomitent, s-a accentuat importanța transformării Grupului special de lucru EUROSAI privind Auditul mijloacelor alocate pentru prevenirea și lichidarea consecințelor catastrofelor în Grupul de lucru EUROSAI privind Auditul mijloacelor alocate pentru prevenirea și lichidarea consecințelor catastrofelor cu drepturi depline.
În octombrie 2014 Curtea de Conturi a participat la cea de-a XII-a Reuniune a Grupului de lucru EUROSAI privind auditul mediului și la Seminarul cu privire la auditul mediului asociat cu infrastructura, găzduite în or. Vilnius, Lituania. Scopul întrunirii a constat în realizarea unui schimb de experiență cu privire la bunele practici în domeniul biodiversității, managementului protecției naturii și cooperării privind auditul biodiversității. În cadrul lucrărilor au fost organizate sesiuni de lucru paralele la următoarele subiecte: eficacitatea instrumentelor financiare privind protecția naturii, evaluarea succesului/rezultatelor privind protecția naturii, managementul și organizarea conservării naturii. Subiectele au fost abordate prin prisma schimbului de practici în domeniu. Un subiect important în cadrul reuniunii a fost sesiunea dedicată analizei sondajelor. Participanții au fost familiarizați cu metodele practice ce țin de maximizarea rezultatelor sondajelor în procesul de audit, precum metodele alternative de analiză privind auditul mediului. Reuniunea de lucru s-a finalizat cu adoptarea Planului strategic de activități pentru perioada 2015-2017 al Grupului de lucru EUROSAI privind auditul mediului.
Cea de-a IX-a Reuniune a Grupului de lucru EUROSAI privind tehnologiile informaționale și Simpozionul Internaţional privind Tehnologiile Informaționale s-au desfășurat în luna martie 2014 în or. Potsdam, Germania. De rînd cu alte delegații, reprezentanţii CCRM au participat la discuții privind: spațiul de control al procesului de e-guvernare; utilizarea instrumentelor software în cadrul misiunilor de audit, precum și automatizarea proceselor de business în cadrul ISA; audituri paralele ale tehnologiilor informaționale; autoevaluarea capacităților ISA privind aplicarea instrumentelor software în cadrul misiunilor de audit, precum și pentru automatizarea proceselor interne de business; necesitatea utilizării SIA în cadrul misiunilor de audit.
Prima ședință a Grupului de lucru privind sistemul de management și control din cadrul Programului de cooperare transfrontalieră al bazinului Mării Negre 2014 – 2020 (VEZI PAG.31) (România - Ucraina și România - Republica Moldova) a avut loc la 27 martie 2014 în orașul București, România, Curtea de Conturi participînd la întrunirea respectivă.
Subiectele de discuție ale Grupului de lucru întrunit la București s-au axat pe teme, cum ar fi: cadrul regulator, procesul de programare, structurile și sistemul de management, mecanismul de coordonare a asistenței externe, sistemul de control și cel de audit. La fel, a fost discutată aplicarea principiului de management comun din perspectiva controlului, auditului și identificării iregularităților.
În perioada 29-30 ianuarie 2014, Grupul de lucru privind auditul și etica din cadrul EUROSAI a organizat un seminar de instruire cu tematica „Îmbunătățirea eticii în cadrul Instituțiilor Supreme de Audit”. Reprezentanții Curții de Conturi au examinat, alături de alţi participanți, implementarea standardului ISSAI 30 (Codul de etică al Organizației internaționale INTOSAI) prin prisma importanței eticii profesionale în cadrul ISA, abordării diverselor probleme de etică, diseminării cunoștințelor și experienței în domeniu, examinării opiniilor privind cele mai eficiente metode de tratare a aspectelor etice în cadrul ISA.
De asemenea, în luna septembrie 2014 în or. Moscova, Federația Rusă s-a desfășurat cea de-a II-a Conferință Comună EUROSAI-ASOSAI, la care au participat și reprezentanți ai CCRM. Subiectele discutate s-au axat pe provocările la care au fost supuse ISA în procesul de aplicare/asimilare a ISSAI, aplicarea ISSAI în efectuarea auditurilor de performanță, abordarea metodologică în procesul de estimare a bugetului de stat. Totodată, a fost aprobată Declarația de la Moscova care conține rezultatele Conferinței și cerințele care urmează a fi realizate pentru asigurarea implementării principiilor de independență ale ISA, precum și aplicarea ISSAI. Lucrările Conferinței s-au desfășurat pe parcursul a două zile, în cadrul cărora a fost prezentată experiența în domeniu a 11 Instituții Supreme de Audit din Federația Rusă, India, Coreea, China, Spania, Turcia, Portugalia, Republica Moldova, Pakistan și Bangladeș.
Asociația Instituțiilor Supreme de Audit Francofone (AISCCUF) reunește Instituțiile Supreme de Audit membre ale INTOSAI care au în comun utilizarea limbii franceze și a valorilor francofoniei, avînd drept obiective de bază cooperarea între instituțiile membre în materie de pregătire profesională și asistență tehnică, dezvoltarea schimbului de experiență între instituțiile membre. AISCCUF a fost creată în anul 1994 și are în prezent 45 de membri, Curtea de Conturi a Republicii Moldova fiind membru din anul 2008.
Consiliul conducătorilor organelor supreme de control financiar din statele membre ale CSI (în continuare – Consiliul) este o organizaţie apolitică, fiind organizată pe principii de profesionalism şi schimb de experienţă în domeniul controlului financiar/auditului public extern.
Consiliul a fost creat în anul 2000 și are în componența sa 9 țări membre: Armenia, Azerbaidjan, Belarus, Kazahstan, Kîrgîzstan, Republica Moldova, Rusia, Tadjikistan și Ucraina.
În anul 2014 la Chişinău s-a desfășurat cea de-a XIV-a Sesiune a Consiliului. Republica Moldova a preluat președinția Consiliului pentru o perioadă de un an. Subiectul principal de discuție a fost „Eficiența utilizării resurselor bugetare, direcționate spre efectuarea achizițiilor publice”. Întrunirea a avut scopul de a îmbunătăți dialogul multilateral și de a dinamiza schimbul de experiență între organele competente ale statelor participante.
Grupurile de lucru din care Curtea de Conturi face parte:
• Grupul de experți pentru indicatorii-cheie naționali pe lîngă Consiliul conducătorilor instituțiilor supreme de control financiar din statele membre ale CSI;
• Grupul de lucru privind elaborarea standardelor de control financiar de stat pentru instituțiile supreme de control financiar din statele membre ale CSI.
La cea de-a VII-a Ședință a Grupului de experți privind indicatorii-cheie naționali pe lîngă Consiliu, la care Curtea de Conturi a participat în luna mai 2014 în or. Erevan, a fost prezentat Raportul cu privire la rezultatele activității Grupului de experți pe parcursul anului 2013, au fost puse în discuție caracteristicile naționale ale ICN ai dezvoltării socioeconomice pentru fiecare dintre statele membre ale CSI, în final fiind aprobat Planul de activitate al Grupului pentru anul 2015.
În perioada 1-4 septembrie 2014, reprezentantul Curții de Conturi a participat la ședința a V-a a Grupului de lucru privind elaborarea standardelor de control financiar de stat pentru organele supreme de control financiar din statele membre ale CSI, care a avut loc în orașul Minsk, Republica Belarus. În cadrul ședinței Grupului de lucru a fost revizuit proiectul Standardului „Evaluarea externă a activității organelor supreme de control financiar din statele membre ale CSI”. Acesta urmează a fi definitivat de către experții din Republica Kazahstan și prezentat la următoare reuniune care va fi organizată de Curtea de Conturi a Republicii Moldova în anul 2015. La fel, au fost examinați și aprobați Termenii de referință și planul Grupului de lucru pentru perioada 2014-2016.
De asemenea, în luna septembrie 2014 o delegație a Curții de Conturi a Republicii Moldova a participat la Astana la Seminarul „Practica efectuării controalelor privind utilizarea mijloacelor publice alocate susținerii sectorului agricol. Seminarul a fost organizat de Comitetul de Conturi privind controlul executării bugetului republican al Republicii Kazahstan, în cadrul cooperării instituțiilor supreme de audit din țările CSI. Reprezentanții Republicii Moldova au avut o prezentare la tema „Rolul auditului în eficientizarea susținerii de către stat a economiei agrare”, care a vizat sistemul actual de subvenționare a agriculturii moldovenești, precum și experiența auditului public extern privind abordările aplicate în cadrul misiunilor de rigoare în acest domeniu.
Evenimente internaționale la care Curtea de Conturi a participat pe parcursul anului
Alte evenimente internaționale importante la care Curtea de Conturi a participat pe parcursul anului 2014 sînt:
Cel de-al III-lea For Eurasiatic Anticorupție „Standarde moderne şi tehnologii de combatere a corupției” a fost organizat de Curtea de Conturi a Federației Ruse în comun cu Institutul de Legislație şi Drept Comparativ pe lîngă Guvernul Federaţiei Ruse, cu suportul Dumei de Stat. La for au participat reprezentanţi ai instituţiilor de stat, parlamentari, experţi anticorupţie din peste 20 de ţări din Eurasia, inclusiv din Austria, Azerbaidjan, Belarus, Bulgaria, Kazahstan, China, Kîrgîzstan, Republica Moldova, Polonia, Turkmenistan, Franţa etc., fiind discutate subiecte cu privire la rolul instituțiilor supreme de audit în realizarea politicilor anticorupție.
Simpozionul internațional privind legislația internațională în domeniul mediului.
Subiectele puse în discuție la acest simpozion s-au axat pe probleme legate de aplicarea legislației de mediu într-un stat de drept, prin prisma respectării drepturilor omului.
Seminarul internațional privind consolidarea integrității în sectorul public. Agenda seminarului s-a referit la metodele de consolidare a integrității în sectorul public și aplicarea Studiului de integritate. La fel, s-a propus alinierea Curții de Conturi a Republicii Moldova la instituțiile supreme de audit care fac parte din Grupul de lucru INTOSAI privind lupta împotriva corupției și spălării banilor, grup de lucru care are în componența sa 25 de state.
Seminarul Organizației Europene a Instituțiilor Supreme de Audit (EUROSAI) privind provocările de comunicare în cadrul instituțiilor supreme de audit. Obiectul seminarului a constat în schimbul de experiență în domeniu; preluarea celor mai bune practici din cadrul ISA participante; identificarea noilor modalități și surse de comunicare disponibile pentru ISA; găsirea soluțiilor pentru provocările de comunicare și de eficientizare a activității în domeniul comunicării.
Seminarul cu tematica „Auditul Veniturilor Publice – schimb de experiență, problematici şi bune practici în domeniu”. Prezența la acest seminar a oferit reprezentanților Curţii de Conturi Europene să-şi exprime poziţia în vederea examinării posibilităţii de aderare a Curţii de Conturi a Republicii Moldova în calitate de observator la Grupul de lucru privind mecanismul de colaborare al Uniunii Europene în domeniul combaterii fraudei şi evaziunii fiscale în domeniul TVA.
Trainingul în domeniul auditului de mediu în cadrul Centrului de Excelenţă în Finanţe. Obiectivul acestei sesiuni a constat în oferirea unei instruiri extinse şi diseminării experienței în domeniul auditului de mediu, propunînd detalii practice privind consolidarea capacităţilor în domeniul auditului, respectiv: metodologia, specificul de audit al mediului, planificarea, executarea şi raportarea. La final, s-a propus includerea în Planul strategic al Curţii de Conturi a unui compartiment/capitol nou privind necesitatea, actualitatea şi importanţa realizării misiunilor de audit în domeniul mediului, examinarea posibilităţii de a opera modificările necesare la Legea Curţii de Conturi nr.261-XVI din 05.12.2008, astfel încît Curtea să deţină mandatul de efectuare a auditurilor specifice și să se alinieze la Grupul de lucru privind auditul de mediu al INTOSAI.
Evenimente internaționale organizate în cadrul Curții de Conturi a Republicii Moldova
Semnarea Acordurilor de colaborare bilaterală
În anul de referință, în cadrul Sesiunii a XIV-a a Consiliului conducătorilor organelor supreme de control financiar din statele membre ale CSI a avut loc ceremonia de semnare a Acordurilor de colaborare bilaterală între instituția supremă de audit a Republicii Moldova și instituțiile similare din Armenia, Azerbaidjan și Tadjikistan. La fel, Curtea de Conturi a semnat un Acord de cooperare cu Oficiul Național de Audit al Republicii Letonia în cadrul vizitei delegației letone la Chişinău.
Întrevederi cu reprezentanţi ai instituțiilor și organismelor internaționale
În perioada de referință, Președintele CCRM a avut o întrevedere cu reprezentanții Programului Națiunilor Unite pentru Dezvoltare (PNUD) în Republica Moldova. În cadrul acesteia au fost puse în discuție programele PNUD care au un rol substanţial în dezvoltarea durabilă a țării noastre. În acest context, Președintele Curții de Conturi a menționat rolul PNUD care s-a impus, prin proiectele și programele sale, ca un partener sigur și un susținător activ în parcursul european al Republicii Moldova. De asemenea, Președintele CCRM s-a referit la principalele aspecte ale transformării Curții de Conturi din organ de control într-o instituție de audit performantă și modernă, în conformitate cu standardele internaționale recunoscute și cele mai bune practici europene.
În perioada 27-29 ianuarie, la Curtea de Conturi a Republicii Moldova a avut loc vizita de lucru a Curții de Conturi a Republicii Kîrgîze. Agenda vizitei a inclus schimbul de experiență, temele abordate axîndu-se pe rolul și atribuțiile CCRM, metodologia planificării auditurilor anuale, corespunderea auditului financiar standardelor internaționale ISSAI, dezvoltarea auditului performanței, TI, mediului, controlul calității, auditul APL şi principalele obiective privind formarea finanțelor publice locale și gestionarea proprietății de stat, cooperarea Curții de Conturi cu organele de drept etc. Delegația din Kîrgîzstan a apreciat deschiderea CCRM, mizînd pe un viitor parteneriat în scopul dezvoltării instituționale și racordării la bunele practici în materie de audit.
Curtea de Conturi a Republicii Moldova a găzduit, în perioada 23-25 aprilie 2014, Misiunea trilaterală privind controlul și asigurarea calității auditului performanței, la care au participat reprezentați ai oficiilor naționale de audit din Suedia, Georgia, Letonia și Republica Moldova. Acțiunea a fost organizată în cadrul Proiectului „Cooperarea pentru dezvoltare instituțională dintre Oficiul de Audit de Stat din Georgia și Oficiul Național de Audit al Suediei pentru 2014-2016”. Actuala întrunire a avut drept scop schimbul de experienţă în domeniul evaluării funcţionării şi organizării controlului calităţii, asigurării calităţii activităţii de audit prin revizuiri „la rece” a rapoartelor auditului performanţei. Participanţii la întrunire au relatat despre sistemul actual de control şi asigurare a calităţii în cadrul ISA, examinînd aspecte practice de revizuire „la rece” a rapoartelor de audit al performanţei.
DEZVOLTAREA CAPACITĂȚILOR INSTITUȚIONALE ALE CURȚII DE CONTURI
În vederea alinierii la standardele instituțiilor supreme de audit moderne și asigurării calității activității de audit, CCRM a continuat în anul 2014 eforturile de consolidare și modernizare instituțională, inclusiv cu suportul partenerilor internaționali de dezvoltare.
Cooperarea cu Oficiul Naţional de Audit al Suediei (ONAS) în cadrul Planului de Dezvoltare Strategică a Curții de Conturi
Proiectul de cooperare între Curtea de Conturi a Republicii Moldova și Oficiul Național de Audit al Suediei constă în susţinerea CCRM în vederea punerii în aplicare a unor elemente majore din strategia sa de dezvoltare.
Obiectivul proiectului este de a contribui la îmbunătăţirea capacităţii CCRM privind efectuarea unor audituri mai eficiente pentru promovarea unei mai mari responsabilităţi şi unei mai bune gestionări a fondurilor publice. Cooperarea CCRM-ONAS s-a concentrat, în principal, pe aspectele legate de dezvoltarea profesionalismului în domeniul auditului financiar/regularităţii, incluzînd și o serie de aspecte legate de consolidarea instituţională a CCRM şi asigurarea unui impact mai mare al activităţii sale în raport cu părţile interesate.
În anul 2014 au fost efectuate șase misiuni: trei vizite la Oficiul Național de Audit al Suediei și trei - la Curtea de Conturi a Republicii Moldova, inclusiv ateliere de instruire a auditorilor CCRM.
Patru din șase misiuni s-au axat pe auditurile financiare-pilot privind:
1. Serviciul Fiscal de Stat;
2. Proiectul de Asistență Socială;
3. Școala profesională;
4. Compania „Teleradio Moldova”.
Experții suedezi au analizat documentele de lucru ale etapelor de planificare și executare, comentîndu-le în detaliu și oferind recomandări pentru o documentare mai bună a aspectelor de audit, precum și sugestii privind structura și conținutul rapoartelor aferente.
Proiectul privind consolidarea capacităților CCRM, finanţat din contul Grantului acordat de Banca Mondială
În primul semestru al anului 2014 a fost iniţiată colaborarea Curții de Conturi cu Banca Mondială în cadrul Proiectului privind consolidarea capacităților instituției supreme de audit, centrîndu-se în special pe auditul de conformitate asociat auditului performanței, auditului performanței specializat și auditului tehnologiilor informaționale.
Prin intermediul acestui proiect, Banca Mondială, împreună cu alți parteneri de dezvoltare, susține Curtea de Conturi în implementarea obiectivelor Planului de dezvoltare strategică pentru anii 2011-2015, prevăzute de cei patru piloni principali: maturitate instituțională, profesionalism sporit, să facem mai mult cu mai puțin, consolidarea răspunderii și transparenței interne și externe.
Obiectivul Proiectului este consolidarea funcţiei de audit public extern a Republicii Moldova prin sporirea eficacităţii misiunilor de audit şi fortificarea capacităţilor Curţii de Conturi. Proiectul constă în dezvoltarea capacităţilor pentru realizarea unor audituri ale performanţei în domenii specializate și consolidarea sistemelor de performanţă pentru implicarea efectivă a resurselor umane în activităţi de audit.
Activitățile planificate în cadrul Proiectului „Consolidarea capacităților Curții de Conturi a Republicii Moldova”, susținut de BM prin Grantul nr.014332, se realizează de către Curtea de Conturi, cu suportul Consultantului individual Jim Bonnell și al unui grup impresionant de experți din Corporația KOSI.
Consultantul individual va susține Curtea de Conturi în procesul de realizare a mai multor obiective, printre care:
- Consolidarea capacităților de realizare a auditurilor performanței ale personalului din Direcția audit al performanței; instruirea și dezvoltarea abilităților de efectuare a auditurilor performanței ale personalului din alte subdiviziuni cu atribuții de audit ale Curții de Conturi;
- Efectuarea auditurilor performanței specializate în cadrul unor agenții independente;
- Consolidarea sistemului de control al calității;
- Măsurarea impactului rapoartelor de audit al performanței.
Pe parcursul anului 2014 s-au realizat 3 vizite de lucru ale Consultantului individual, în scopul actualizării şi revizuirii cursului de instruire în auditul performanţei, structurat pe module. Totodată, a fost acordat suport echipei de audit care efectuează auditul-pilot la Consiliul Concurenței, precum și s-a organizat o întîlnire cu managementul Consiliului Concurenței, la care au fost discutate aspecte privind „Indicatorii de performanță pentru măsurarea eficienței entității”. Tot în cadrul acestor vizite a fost efectuată revizuirea „la rece” a două rapoarte de audit, cu examinarea minuțioasă a tuturor documentelor de lucru, rezultatele studiului preliminar fiind aduse la cunoștință echipei Consiliului Concurenței.
Compania de consultanță va susține Curtea de Conturi în realizarea următoarelor obiective:
- Elaborarea și implementarea unei metodologii pentru auditarea Rapoartelor Guvernului privind executarea bugetului de stat, bugetului asigurărilor sociale de stat și a fondurilor asigurării obligatorii de asistență medicală;
- Consolidarea capacităților profesionale ale personalului Curții de Conturi în domeniul conformității asociat auditului performanței bugetului de stat, bugetului asigurărilor sociale de stat și a fondurilor asigurării obligatorii de asistență medicală;
- Dezvoltarea și menținerea capacității de realizare a auditurilor sistemelor financiar-contabile bazate pe TI;
- Obținerea noilor abilității de a efectua diferite tipuri de audit TI și implementarea acestora în practica de audit a Curții de Conturi;
- Dezvoltarea instrumentelor pentru colectarea feedback-urilor privind performanța CCRM.
Pe parcursul semestrului II al anului 2014, Curtea de Conturi a lucrat asupra finalizării procesului de procurări pentru selectarea companiei de consultanță. Procesul a fost finalizat în data de 17 noiembrie 2014, prin semnarea contractului între Curtea de Conturi și compania de consultanță KOSI Corporation Limited. Compania a început activitățile pentru atingerea obiectivelor pe parcursul primei vizite a reprezentanților săi, care a avut loc în decembrie 2014.
KOSI a oferit CCRM o versiune finală a Raportului de inițiere în I jumătate a lunii ianuarie 2015. Acesta include date complete privind orarul activităților proiectului și contribuțiile consultanților individuali. Curtea de Conturi a răspuns la propunerile Corporației KOSI în termen de două săptămîni, fapt ce a permis inițierea implementării activităților din 2 februarie 2015.
Proiectul Twinning, finanţat de UE, privind „Consolidarea și întărirea auditului public extern în Republica Moldova”
Din luna septembrie 2014, Curtea de Conturi a Republicii Moldova a inițiat implementarea Proiectului Twinning „Consolidarea și întărirea auditului public extern în Republica Moldova”. Partenerii Proiectului sînt Institutul Finlandez pentru Managementul Public HAUS, în calitate de Partener Senior, și Tribunalul de Conturi al Spaniei, în calitate de Partener Junior, beneficiarul fiind Curtea de Conturi a Republicii Moldova.
Obiectivul acestui proiect constă în îmbunătăţirea responsabilității şi managementului finanțelor publice în Republica Moldova prin consolidarea capacităţii auditului extern, în conformitate cu standardele internaţionale recunoscute şi cu cele mai bune practici europene, și acordarea sprijinului Curții de Conturi în ameliorarea funcționării, atingerea performanței și impactului acestuia.
Pînă la finele anului au fost organizate activități de implementare a componentei I „Consolidarea capacităților de audit ale Curții de Conturi”, componentei II „Revizuirea cadrului legal” și a componentei IV „Consolidarea interacțiunii cu autoritățile Republicii Moldova şi sporirea impactului activităților Curții de Conturi”.
Astfel, în perioada 27 octombrie-17 decembrie 2014 au fost organizate și desfășurate 10 misiuni pe termen scurt ale experților, la care au participat în total 40 de angajați din cadrul Curții – membrii Plenului CCRM, managerii superiori și personalul de specialitate – auditorii din echipele de audit-pilot din cadrul Proiectului Twinning, precum și alți angajați ai ISA.
De asemenea, în cadrul primelor misiuni ale experţilor străini au avut loc ateliere de lucru cu reprezentanți ai societății civile și mass-media din Moldova. Experții străini au relatat despre experienţa statelor europene în domeniul conlucrării instituţiei supreme de audit cu societatea civilă şi mass-media. În acest context, a fost pusă în discuţie situaţia din Republica Moldova la acest capitol pentru a identifica noi modalităţi, oportunităţi şi surse de impulsionare a colaborării şi de sporire a impactului activităţii Curţii de Conturi a Republicii Moldova.
În luna noiembrie 2014 au demarat cele 4 misiuni de audit-pilot în domeniul administrării veniturilor publice, sistemului de pensii, investițiilor publice, utilizării resurselor financiare și implementării politicilor, programelor și strategiilor, în scopul îmbunătățirii securității frontierei de stat.
ASIGURAREA TRANSPARENȚEI
Curtea de Conturi acordă o atenţie sporită respectării principiului transparenţei în activitatea pe care o desfăşoară. Conform normelor constituţionale ale Republicii Moldova, autorităţile administraţiei publice sînt obligate să asigure informarea corectă a publicului larg asupra chestiunilor de interes public. Asigurarea transparenţei activităţii ISA este un principiu important al strategiei de dezvoltare instituțională.
Promovarea hotărîrilor şi rapoartelor Curţii de Conturi
Conform art.34 alin.(7) din Legea nr.261-XVI din 05.12.2008, „Rapoartele de audit, precum şi hotărîrile Curţii de Conturi asupra acestora se publică în Monitorul Oficial al Republicii Moldova în decurs de 15 zile de la data aprobării/adoptării”.
Pe parcursul perioadei de referință, pagina electronică a instituţiei a informat în permanență despre Programul de activitate al Curţii de Conturi și orarul şedinţelor publice. De asemenea, hotărîrile şi rapoartele Curții au fost disponibile în două limbi pe pagina sa electronică. Utilizatorul paginii a fost informat și despre situaţia privind executarea cerinţelor şi implementarea recomandărilor înaintate, datele fiind în permanență actualizate.
Şedinţe publice
Curtea de Conturi, pe parcursul anului 2014, a continuat să aducă la cunoştinţa publicului larg rezultatele activităţii sale de audit. Astfel, rapoartele de audit ale Curţii au fost examinate în cadrul şedinţelor publice, cu acces liber pentru reprezentanţii societăţii civile şi mass-media. Anunţul despre desfăşurarea şedinţelor a fost plasat pe pagina web a instituţiei, remis jurnaliştilor şi societăţii civile prin intermediul poştei electronice şi, de asemenea, postat pe pagina oficială a instituției din reţelele de socializare (www.facebook.com). La şedinţe au fost prezenţi în permanenţă de la 5 pînă la 15 reprezentanţi ai posturilor TV, radio, agenţiilor de ştiri, ziarelor şi revistelor, în funcție de interesul faţă de subiectul abordat.
Începînd cu anul 2014, Curtea de Conturi a elaborat şi implementat, cu forţele proprii, conceptul transmiterii în direct a şedinţelor publice. Astfel, a fost posibilă vizionarea şedinţelor pe pagina electronică a instituţiei, arhiva video a şedinţelor fiind disponibilă pentru publicul larg pe pagina oficială şi pe reţelele de socializare (www.youtube.com).
Şedinţele publice ale CCRM au fost adeseori transmise în direct şi de portalul informativ www.privesc.eu, înregistrările fiind disponibile pentru utilizatori pe pagina menţionată la compartimentul „Arhivă”.
Conlucrarea cu mediul academic și organele de drept
Conlucrarea cu mediul academic și organele de drept oferă Curții de Conturi posibilitatea de a se consulta pe marginea tuturor subiectelor relevante ce țin de executarea cu succes a mandatului său.
Astfel, în ianuarie 2014, în incinta Curţii de Conturi a avut loc prima şedinţă de lucru din anul 2014 a Consiliului de colaborare între Curtea de Conturi şi organele de drept.
La şedinţă au fost prezenţi reprezentanţii CCRM și ai organelor de drept din cadrul Procuraturii Generale, Procuraturii Anticorupţie, Centrului Naţional Anticorupţie, Ministerului Afacerilor Interne, precum şi Inspectoratului Naţional de Investigaţii (Inspectoratul General al Poliţiei).
Participanţii au pus în discuţie unele fapte ce presupun un risc înalt la utilizarea resurselor alocate din Fondul Ecologic Naţional. Faptele menţionate au fost remarcate de către auditorii CCRM în cadrul efectuării misiunii de audit în domeniul protecţiei şi utilizării durabile a apelor din fluvii.
La ședința Consiliului Consultativ pe lîngă Curtea de Conturi a Republicii Moldova, organizată în luna noiembrie 2014, au fost prezentate rezultatele realizării Programului activității de audit a Curții de Conturi pentru anul 2014 și proiectul Programului activității de audit pe anul 2015. În acest context, au fost discutate prioritățile și obiectivele activității de audit a Curții de Conturi pentru anii 2014-2016, criteriile în baza cărora sînt selectate misiunile de audit, domeniile planificate spre auditare, indicatorii de rezultat, modalitățile de implementare, monitorizare și raportare etc.
De asemenea, în cadrul ședinței au fost prezentate cele 3 proiecte de asistență externă ale Curții de Conturi, susținute de Oficiul Naţional de Audit al Suediei (ONAS), Proiectul Twinning și Banca Mondială, fiind puse în discuție importanța și necesitatea implementării lor pentru dezvoltarea auditului public extern în Republica Moldova.
Conlucrarea cu mass-media
Conlucrarea cu sursele de informare în masă are o importanţă deosebită în contextul asigurării transparenţei activităţii instituţiei şi promovării rezultatelor rapoartelor de audit. Jurnaliştii au posibilitatea de a mediatiza constatările de audit, participînd la şedinţele publice ale CCRM şi realizînd materiale de investigaţie inspirate din rapoartele de audit etc.
Pe parcursul anului, Curtea de Conturi a conlucrat eficient cu mass-media, delegînd frecvent şi operativ, la solicitare, reprezentanţi pentru a participa la diferite mese rotunde, dezbateri, interviuri, alte emisiuni informativ-analitice la posturile TV şi de radio. De asemenea, Serviciul relaţii publice şi imagine a comunicat în permanenţă cu jurnaliştii, oferind informaţia solicitată de reprezentanţii presei scrise şi electronice.
Jurnaliştii, de asemenea, au avut acces liber şi operativ la informaţiile despre şedinţele, hotărîrile, rapoartele, noutăţile şi evenimentele instituţiei postate pe pagina electronică oficială a Curții de Conturi, prin intermediul reţelelor de socializare, comunicatelor şi anunţurilor remise prin poşta electronică etc.
Publicaţii specializate
Cele mai semnificative rezultate ale activităţii Curţii de Conturi sînt prezentate în Rapoartele anuale asupra administrării şi întrebuinţării resurselor financiare publice şi a patrimoniului de stat şi în Rapoartele de activitate ale instituţiei, ediţiile publicate şi remise Parlamentului, autorităţilor publice centrale, instituţiilor publice, reprezentanţilor societăţii civile, comunităţii academice şi instituţiilor de învăţămînt superior.
Scopul Rapoartelor anuale este de a prezenta părţilor interesate şi opiniei publice principalele constatări şi concluzii rezultate din activitatea de audit și unele posibile soluții care ar contribui la promovarea corectitudinii și eficientizarea utilizării banului public.
În anul 2014, cu ocazia celebrării a 20 de ani de la înfiinţare, CCRM a editat o publicaţie specială dedicată acestui eveniment, care cuprinde istoricul, obiectivele strategice şi domeniile de activitate, organizarea instituţională, componenţele Plenului, precum şi colaborarea internaţională ale Curţii.
În calitate de membru al Organizaţiei Internaționale INTOSAI, Curtea de Conturi a colaborat, pe parcursul anului 2014, cu publicaţiile de profil ale acestei structuri, plasînd ştiri, fotografii, articole tematice în două ediţii ale revistei trimestriale International Journal of Government Auditing.
Cooperarea cu societatea civilă
Cooperarea instituţiei supreme de audit cu societatea civilă are loc în permanenţă, avînd la bază Memorandumul privind cooperarea între Curtea de Conturi şi organizaţiile societăţii civile, semnat la 5 martie 2008 cu Centrul de Analiză şi Prevenire a Corupţiei, Institutul de Politici Publice, Transparency International – Moldova. Printre modalităţile de cooperare, utilizate în anul 2014, pot fi enumerate:
• elaborarea studiilor bazate pe rapoartele CCRM;
• consultarea şi informarea experţilor din cadrul societăţii civile;
• participarea auditorilor Curţii de Conturi la mese rotunde, ateliere de lucru organizate de societatea civilă;
• consultarea societăţii civile în cadrul atelierelor de lucru privind proiectele de dezvoltare instituţională.
Organizaţia Transparency International - Moldova
Transparency International – Moldova a elaborat în anul 2014 studiul „Sistemul Naţional de Integritate (SNI) – 2014”, un compartiment al căruia este dedicat instituţiei supreme de audit din ţară. Scopul studiului a constat în identificarea punctelor slabe din cadrul legal şi practica funcţionării instituţiilor SNI, formularea propunerilor de consolidare a acestui sistem în vederea eficientizării prevenirii şi combaterii corupţiei.
Centrul Analitic Independent „Expert-Grup”
Analizînd rapoartele instituţiei supreme de audit şi beneficiind de suportul consultativ al Curții de Conturi, „Expert-Grup” a publicat în anul 2014 mai multe studii:
• Despre cum se pierd banii publici: sinteza rapoartelor Curţii de Conturi publicate în trimestrul IV, 2013;
• Despre cum se pierd banii publici: Monitorizarea îndeplinirii recomandărilor Curţii de Conturi în anul 2013;
• Achizițiile publice în Republica Moldova: probleme și soluții.
Obiectivul acestor rapoarte a fost sensibilizarea opiniei publice referitor la nivelul scăzut de implementare a recomandărilor Curții de Conturi și impulsionarea organelor responsabile de managementul entităților verificate să reacționeze la concluziile alarmante prezentate în rapoartele Curții de Conturi.
De asemenea, Centrul analitic independent a publicat cîteva infografice inspirate din rapoartele şi activitatea Curţii de Conturi, pe portalul informativ www.budgetstories.md. În cadrul acestui portal sînt analizate seturile de date deschise pentru a aduce claritate privind cheltuielile publice în diferite sectoare:
• Despre Curtea de Conturi: rezultate și responsabilități;
• Cum să administrezi prost orașul Chișinău.
Institutul de Politici Publice
În anul 2014, Institutul de Politici Publice a făcut publice patru studii elaborate în cadrul Proiectului „Recomandările Curţii de Conturi – instrument de eficientizare a utilizării banilor publici”, implementat în anul 2013 în colaborare cu CCRM și cu suportul Fundaţiei Soros-Moldova. Scopul Proiectului a fost de a contribui la creşterea eficienţei utilizării mijloacelor financiare publice prin sporirea nivelului de implementare a recomandărilor CCRM şi responsabilizarea instituţiilor şi persoanelor vizate în rapoartele Curții de Conturi:
• Curtea de Conturi şi Parlamentul;
• Raporturile dintre Curtea de Conturi şi autorităţile administraţiei publice centrale;
• Raporturile dintre Curtea de Conturi şi organele de drept;
• Transparenţa procesului de implementare a recomandărilor Curţii de Conturi.
MANAGEMENTUL RESURSELOR UMANE
Personalul constituie resursa-cheie a CCRM, care contribuie activ la creșterea eficienței și eficacității instituției. La 31 decembrie 2014, schema de încadrare aprobată pentru Curtea de Conturi cuprindea 160 de unități de personal, cu un raport de încadrare de 91%, rămînînd la nivelul înregistrat în anul precedent. O informație mai detaliată privind gradul de acoperire cu personal este prezentată în tabelul alăturat.
| Anul | Unități aprobate | Efectiv, angajați | Ponderea, % |
| 2011 | 160 | 135 | 84 |
| 2012 | 160 | 148 | 93 |
| 2013 | 160 | 146 | 91 |
| 2014 | 160 | 146 | 91 |
Analiza în dinamică a structurii personalului conform profilului de gen denotă că activitatea în cadrul Curții de Conturi este mai atractivă pentru femei, ponderea lor în totalul angajaților constituind circa 64%, situație reflectată în tabelul ce urmează.
| Sexul | Anul 2011 | Anul 2012 | Anul 2013 | Anul 2014 |
| Femei | 79 | 89 | 90 | 94 |
| Bărbați | 56 | 59 | 56 | 52 |
| Total | 135 | 148 | 146 | 146 |
Evoluția personalului după profilul de vîrstă relevă că, pe parcursul ultmilor ani, numărul angajaților cu vîrsta cuprinsă între 30 și 40 de ani este în ascensiune, categoria respectivă de personal deținînd circa 30% din totalul angajaților. Aceasta denotă că efectivul Curții de Conturi se completează cu specialiști care dețin competențe adecvate și au deja o experiență acumulată.
Structura personalului în evoluție, pe grupuri de vîrstă, este reflectată în diagrama ce urmează.
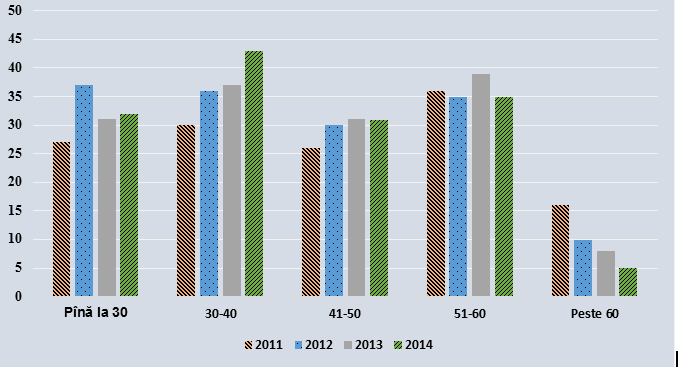
Formarea profesională
Atribuțiile de bază ale Curţii de Conturi pot fi realizate cu succes doar prin aportul de zi cu zi al unui colectiv de o înaltă calificare. Consolidarea instituțională prin dezvoltarea resurselor umane se referă nu doar la selectarea noilor angajaţi cu competențe adecvate și experiență în domeniu, dar și la instruirea lor continuă în scopul perfecționării și menținerii unor standarde profesionale înalte.
Astfel, pe parcursul anului 2014 angajații Curții de Conturi cu atribuții de audit au beneficiat de:
▪65 ore de instruire pe tema „Metodologia auditului financiar”, realizate în conlucrare cu Oficiul Naţional de Audit al Suediei;
▪20 ore de instruire pe tema „Modul de întocmire a Raportului financiar anual și a declarației cu privire la impozitul pe venit. Impozitarea și sistemul fiscal al Republicii Moldova”, organizate cu suportul Asociației Contabililor și Auditorilor Profesioniști;
▪40 ore de instruire pe tema „Auditul performanței”, realizate de experții din cadrul Proiectului BM;
▪64 ore de instruire pe temele: „Dezvoltarea și consolidarea capacităților Curții de Conturi pentru efectuarea auditului de performanță/de sistem și a fondurilor UE cu sprijinul experților și participarea lor la misiuni de audit, în conformitate cu noile norme metodologice de dezvoltare și reglementare”; „Auditul performanței sistemelor și fondurilor UE; pregătirea evaluărilor de bază necesare”, organizate în cadrul Proiectului Twinning;
▪2 ore seminare pe tema „Achizițiile publice din Republica Moldova”, organizate cu suportul experților de la Agenția Achiziții Publice.
Totodată, personalul Curții de Conturi a beneficiat de instruiri externe desfășurate în cadrul Academiei de Administrare Publică, în total 312 ore, în cadrul a 8 seminare.
Activitățile interne de instruire organizate de către Direcția generală metodologie, planificare și analiză s-au rezumat la următoarele tematici: „Familiarizarea cu prevederile noilor acte normativ-metodologice adoptate în perioada decembrie 2013 - aprilie 2014, inclusiv implementarea sistemului de control al calității în cadrul Curii de Conturi”; „Identificarea proceselor operaționale în cadrul entității publice. Documentarea și descrierea proceselor”; „Implementarea și utilizarea ISSAI în cadrul misiunilor de audit ale Curții de Conturi”, în total 13 ore.
Motivarea non-financiară
Pentru încurajarea activității angajaților instituției, motivarea non-financiară este o modalitate la fel de importantă, de rînd cu cea financiară.
Astfel, pe parcursul anului 2014, prin Decretul Președintelui Republicii Moldova, pentru merite în dezvoltarea auditului public extern, contribuție la consolidarea disciplinei financiare de stat și înalt profesionalism, cu Medalia „Meritul Civic” au fost decorați 5 angajați ai Curții de Conturi:
De asemenea, cu prilejul Zilei profesionale a funcționarului public, în cadrul ceremoniei oficiale organizate de Guvernul Republicii Moldova, 3 angajați ai Curții de Conturi au fost premiați cu Diplome de merit de gradul II.
Totodată, în cadrul solemnității cu ocazia a 20 de ani de la formarea CCRM, Preşedintele Curţii de Conturi a decernat Diplome de gradul I, II și III la 17 angajați, precum și Diplome de onoare, pentru activitate eficientă în anul 2014, la 30 de angajați ai ISA.
DEZVOLTAREA TEHNOLOGIILOR INFORMAȚIONALE
Dezvoltarea tehnologiei informației a transformat substanțial societatea noastră. Cu toate acestea, putem spune că ne aflăm doar la început de drum, pentru că TI sînt într-o permanentă evoluție. În acest context, este necesar de menționat că pe parcursul anului 2014 în cadrul CCRM au fost realizate mai multe acțiuni de implementare a noilor soluții privind dezvoltarea Sistemului Informaţional Automatizat.
Un pas important întreprins în acest sens a fost virtualizarea infrastructurii: o tehnologie care partajează și distribuie resursele hardware ale unui server în mai multe „mașini virtuale” și generează o rată de 10 ori mai mare de utilizare a resurselor fizice.
Astfel, s-a făcut o economie considerabilă de mijloace financiare și de timp, deoarece instituția nu mai are nevoie de foarte multe echipamente hardware (servere), lucru care se reflectă prin scăderea bugetului TI aferent achiziționării și operării acestora, reducerea consumului de energie etc. În plus, managementul serverelor se face centralizat, ceea ce presupune că virtualizarea contribuie la creșterea productivității muncii angajaților, permițînd instalarea automată a softului și a aplicațiilor pe mașinile virtuale, reactualizarea și update dinamic, precum și reducerea la zero a timpului pentru mentenanța serverelor.
Un alt pas important a fost implementarea conexiunilor securizate bazate pe soluția DirectAccess: o tehnologie VPN care oferă conectivitate intranet pentru computerele client atunci cînd acestea sînt conectate la Internet.
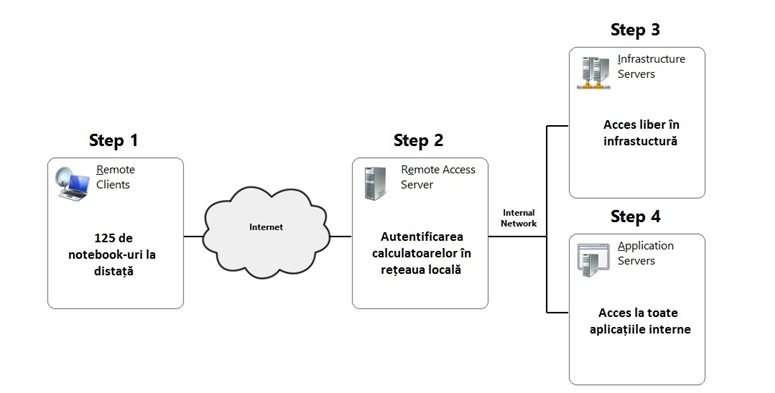
Conexiunile DirectAccess sînt proiectate să se conecteze automat imediat ce computerul este conectat la Internet, stabilind tuneluri IPsec de la client la serverul DirectAccess și folosind IPv6 pentru a ajunge la resursele intranet sau la alți clienți DirectAccess. Această tehnologie încapsulează traficul IPv6 peste IPv4 pentru a putea ajunge la intranet prin Internet, care încă (în mare parte) se bazează pe traficul IPv4. Tot traficul de intranet este criptat folosind IPsec și încapsulat în pachete IPv4, cu un nivel foarte înalt de securitate.
În perioada de referință a fost migrat serverul de domen controler Active Directory de la sistemul de operare Windows Server 2008 la Windows Server 2012 R2, precum și serverul de mail de la sistemul de operare Exchange 2007 la Exchange 2013. În plus, a mai fost creat portalul intern bazat pe soluția Sharepoint.
ALTE ACTIVITĂȚI
Patronarea școlii-internat
În conformitate cu Lista nominală a patronilor instituţiilor rezidenţiale de întreţinere şi educaţie a copiilor şi instituţiilor sociale, aprobată de Guvern la 28.06.2005, Curtea de Conturi patronează Şcoala-internat auxiliară din or. Bălţi, instituție care educă și instruiește copii cu dezabilităţi.
În anul 2014, Curtea de Conturi a organizat patru acţiuni de caritate pentru elevii şcolii-internat. Tradiţional, angajații Curţii de Conturi au făcut donaţii benevole, colectînd fonduri pentru procurarea cadourilor cu ocazia începutului și încheierii anului școlar, sărbătorilor de Crăciun și de Paște.
Acțiunea de înverzire a plaiului
La 15 noiembrie 2014 pe întreg teritoriul Republicii Moldova a fost marcată Ziua Națională de Înverzire a Plaiului „Un arbore pentru dăinuirea noastră”. Acțiunile din cadrul campaniei au inclus plantarea arborilor, amenajarea fîșiilor și pasajelor forestiere din preajma drumurilor și bazinelor acvatice. La acestea au luat parte funcţionari publici din întreaga republică, demnitari de stat, politicieni, reprezentanţi ai organizaţiilor neguvernamentale.
Colectivul CCRM a participat la campania naţională plantînd circa 6 000 puieți de stejar în Gospodăria Silvică de Stat Sadova, r-nul Călăraşi, în scopul regenerării pădurii și înverzirii plaiului.
SUPORT FINANCIAR ȘI LOGISTIC
În conformitate cu Legea nr.261-XVI din 05.12.2008, Curtea își estimează costurile activității sale și își planifică propriul buget anual, acesta fiind remis Parlamentului, care, la rîndul său, îl transmite, după aprobare, Guvernului pentru includerea în proiectul legii bugetare anuale.
Potrivit art.8 alin.(l) lit.a) din Legea menționată, Raportul financiar aprobat privind executarea bugetului propriu din exercițiul bugetar expirat este prezentat Parlamentului.
În conformitate cu Legea bugetului de stat pe anul 2014 nr.339 din 23.12.2013 (cu modificările şi completările ulterioare), pentru finanțarea bugetului Curţii de Conturi, de la componenta de bază a bugetului de stat au fost alocate mijloace financiare în sumă de 27439,7 mii lei. Cheltuielile de casă, în perioada de referință, au constituit 27094,0 mii lei și cele efective - 26851,4 mii lei, sau 97,8% față de prevederile precizate pe perioada de gestiune. Evoluția cheltuielilor de casă vis-a-vis de cele precizate se prezintă în diagrama ce urmează.
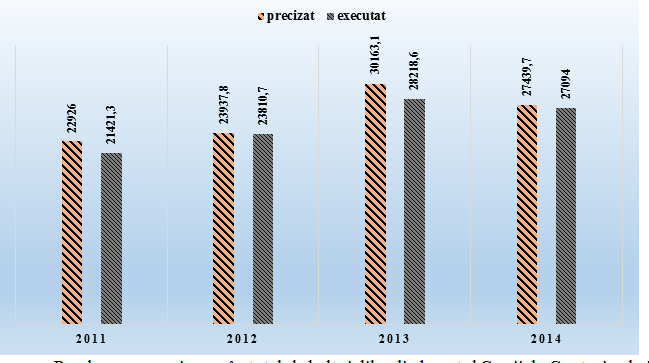
Ponderea cea mai mare în totalul cheltuielilor din bugetul Curții de Conturi o dețin cheltuielile de personal – circa 72%, dat fiind faptul că personalul reprezintă cea mai importantă resursă a instituției. În cadrul cheltuielilor totale, reprezentative sînt și cheltuielile destinate plății mărfurilor și serviciilor – circa 22%, cheltuielile de deplasare în interes de serviciu – circa 4%, situație expusă în diagrama alăturată.
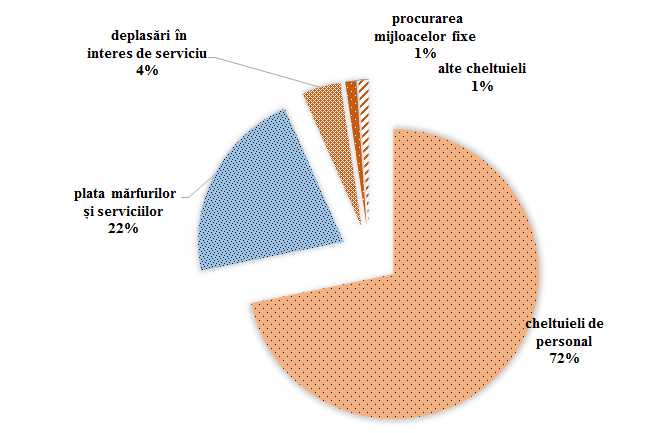
De asemenea, în anul 2014 CCRM a planificat și a raportat indicatori de performanță care sînt în măsură să demonstreze capacitatea Curții, în calitatea sa de instituție supremă de audit, de exercitare a controlului asupra formării, administrării și întrebuințării resurselor financiare, precum și administrării patrimoniului public, prin realizarea auditului public extern.
IMPLEMENTAREA SISTEMULUI DE MANAGEMENT FINANCIAR ȘI CONTROL ȘI EMITEREA DECLARAȚIEI PRIVIND BUNA GUVERNARE
În vederea conformării instituției la prevederile Legii privind controlul financiar public intern nr.229 din 23.09.2010, prin Ordinul Președintelui CCRM nr.72 din 14.04.2014, a fost instituit Grupul de lucru responsabil de implementarea sistemului de management financiar și control (MFC) în Curtea de Conturi, potrivit Standardelor naționale de control intern în sectorul public, fiind trasate un șir de activități și stabilită perioada lor de realizare.
În mare parte, activitățile din Planul de acțiuni au fost realizate de subdiviziunile instituției, fiind identificate și descrise principalele procese operaționale. De asemenea, au fost elaborate registrele riscurilor pentru fiecare subdiviziune, urmînd a fi elaborat registrul comun al riscurilor.
În anul 2014, similar anului premergător, Curtea de Conturi a efectuat autoevaluarea sistemului de MFC și a emis Declarația privind buna guvernare. Rezultatele autoevaluării confirmă că instituția dispune de un sistem de MFC, ale cărui organizare şi funcţionare permit oferirea unei asigurări rezonabile precum că fondurile publice alocate în scopul atingerii obiectivelor strategice şi operaţionale au fost utilizate în condiţii de transparenţă, economicitate, eficienţă, eficacitate, legalitate, etică şi integritate.
PERSPECTIVE ȘI PROVOCĂRI
Promovînd valorile şi obiectivele unei instituţii moderne de audit, bazate pe bunele practici şi standardele internaţionale, Curtea de Conturi își aduce contribuția la creşterea nivelului de responsabilitate managerială, transparenţă instituţională și buna gestionare a banului public în Republica Moldova.
În anul 2015, Curtea de Conturi va continua implementarea activităţilor preconizate în cadrul a 3 proiecte de dezvoltare instituţională: Proiectul de colaborare cu Oficiul Naţional de Audit al Suediei (ONAS) pentru perioada 2013-2015; Proiectul privind consolidarea capacităților CCRM, finanţat din contul Grantului acordat de Banca Mondială; Proiectul Twinning „Consolidarea şi întărirea auditului public extern în Republica Moldova”, finanţat de Uniunea Europeană.
Totodată, în conformitate cu prevederile Acordului de finanțare dintre Guvernul Republicii Moldova și Uniunea Europeană privind Programul de suport pentru reformele politicii finanțelor publice din Republica Moldova, semnat la 27 octombrie 2014, Curtea de Conturi, de rînd cu Guvernul Republicii Moldova, Ministerul Finanțelor, Parlamentul, urmează să beneficieze de asistență în procesul de consolidare a bunei guvernări și a unei politici fiscale eficiente, care să favorizeze îmbunătățirea sistemului de management al finanțelor publice. Astfel, în perioada 2015-2017 este preconizată implementarea unui şir de activități în vederea creșterii eficienței auditului public extern, transparenţei auditului extern şi managementului rezultatelor, precum şi sporirii gradului de transparenţă a activităţilor anticorupţie în cadrul Curții de Conturi.
Cu referire la procesul de reformare, Curtea de Conturi şi-a stabilit priorităţile de dezvoltare instituțională, pentru a asigura continuitatea implementării Planului de Dezvoltare Strategică, punînd accentul pe calitate, profesionalism, impact şi transparenţă. CCRM mizează și în continuare pe potenţialul propriu, pe suportul partenerilor de dezvoltare şi pe susţinerea Legislativului, societăţii civile şi tuturor părţilor implicate în procesul de îmbunătăţire a managementului public financiar.