Curtea de Conturi, în prezența dnei Loretta Handrabura, viceministru al Educației, dlui Sergiu Căinăreanu, șef adjunct al Direcției generale economie, patrimoniu și finanțe a Ministerului Educației, dnei Svetlana Borțoi, șef al Direcției finanțele în învățămînt, cultură și știință a Ministerului Finanțelor, dnei Nadejda Slova, șef al Direcției rapoarte din cadrul Trezoreriei de Stat a Ministerului Finanțelor, dlui Ilie Pădureț, directorul Școlii Profesionale nr.8, mun. Chișinău, dnei Svetlana Cernatinschi, contabil-șef al Școlii Profesionale nr.8, mun. Chișinău, călăuzindu-se de art.2 alin.(1) și art.4 alin.(1) lit.a) din Legea Curții de Conturi nr.261-XVI din 05.12.2008[1], a examinat Raportul auditului situațiilor financiare la Școala profesională nr.8 din mun. Chișinău pe exercițiul bugetar 2014.
Misiunea de audit a fost inițiată și realizată în conformitate cu standardele și regulile de profil aplicabile la scară națională și internațională[3].
În vederea susținerii constatărilor, concluziilor și recomandărilor, probele de audit au fost obținute prin desfășurarea procedurilor de fond, cu folosirea diferitor tehnici și metode, inclusiv: examinarea documentelor contabile, intervievarea persoanelor responsabile, urmărirea tranzacțiilor în programul informațional, reconcilierea conturilor contabile, efectuarea calculelor independente, verificarea exactității înregistrărilor în registrele contabile.
Examinînd rezultatele auditului și audiind Raportul prezentat, precum și explicațiile persoanelor cu funcții de răspundere prezente în ședința publică, Curtea de Conturi a constatat:
probele de audit obținute au identificat unele carențe și nereguli nesemnificative în aspectul obiectivelor aferente misiunii de audit. Aceste iregularități au fost remediate de către entitate pe parcursul misiunii, cu suportul auditorilor, ceea ce a servit drept bază pentru exprimarea opiniei fără rezerve vizavi de Raportul financiar al instituției la situația din 01.01.2015.
În același timp, se remarcă că managementul cheltuielilor bugetare nu corespunde normelor legale, din cauza admiterii unor abateri de la cadrul regulator, care afectează eficiența utilizării mijloacelor publice, acestea, la rîndul lor, fiind determinate de neimplementarea Legii nr.229 din 23.09.2010 privind controlul financiar public intern. Aceste neconformități au condiționat cheltuieli neregulamentare la capitolul remunerarea muncii, a căror valoare se cifrează la 1083,6 mii lei, precum și cheltuieli aferente exprimate prin contribuțiile de asigurări sociale de stat obligatorii (249,23 mii lei) și, respectiv, primele de asigurări medicale de stat (43,34 mii lei).
De asemenea, în cadrul instituției au fost identificate un șir de slăbiciuni instituționale, mai cu seamă cu referire la:
neasigurarea creării unui sistem eficient de management financiar și control, conform rigorilor regulamentare, nefiind elaborate și implementate unele proceduri aferente controlului intern, menite să responsabilizeze personalul implicat în procesul de fundamentare și executare a cheltuielilor bugetare;
nepreocuparea corespunzătoare a conducerii entității privind ținerea evidenței cantitativ-valorice și cadastrarea fondului imobiliar;
neconformitatea cheltuielilor privind bursele, indemnizațiile și alimentația elevilor.
1. Se aprobă Raportul auditului situațiilor financiare la Școala profesională nr.8 din mun. Chişinău pe exercițiul bugetar 2014, anexat la prezenta Hotărîre.
2. Prezenta Hotărîre și Raportul de audit se remit:
2.1. Școlii profesionale nr.8, mun. Chișinău și se cere întreprinderea măsurilor de rigoare în vederea implementării recomandărilor expuse în Raportul de audit;
2.2. Ministerului Educației și Ministerului Finanțelor, pentru documentare și luare de atitudine în procesul bugetar per ansamblu.
3. Se ia act că, pe parcursul misiunii de audit, managementul Școlii profesionale nr.8, mun. Chișinău a asigurat contabilizarea corectă a datoriilor, cheltuielilor și bunurilor materiale în sumă totală de 223,54 mii lei; a remediat deficiența în sumă de 450,8 mii lei admisă la raportarea achizițiilor publice de valoare mică la Agenția Achiziții Publice; prin recalculările de rigoare a restabilit cheltuielile neconforme privind retribuirea muncii personalului de conducere al școlii, în sumă de 7,55 mii lei; a asigurat recalcularea și achitarea elevilor a indemnizațiilor, ajutorului material și cheltuielilor pentru transport, în sumă totală de 55,85 mii lei; a luat măsuri în vederea elaborării și aprobării, conform cadrului legal-normativ în vigoare, a Regulamentului de ordine internă al entității, Regulamentului cu privire la condițiile și modul de acordare a burselor elevilor și altor forme de ajutoare sociale și Regulamentului privind organizarea și desfășurarea stagiului practic al elevilor; a întreprins măsuri de înlăturare a deficiențelor privind raporturile de muncă.
5. Prezenta Hotărîre se publică în Monitorul Oficial al Republicii Moldova în conformitate cu art.34 alin.(7) din Legea Curții de Conturi nr.261-XVI din 05.12.2008.
Nr. 12. Chişinău, 31 martie 2015.
Aprobat prin Hotărîrea Curţii de Conturi nr. 12 din 31 martie 2015
RAPORTUL auditului situaţiilor financiare la Şcoala profesională nr.8 din mun. Chişinău pe exerciţiul bugetar 2014
LISTA ABREVIERILOR
| Abrevierea | Termenul abreviat |
| ISSAI | Standardele Internaționale ale Instituțiilor Supreme de Audit |
| ONAS | Oficiul Național de Audit al Suediei |
| ȘP | Școala profesională |
| TI | Tehnologii informaționale |
| SIA | Sistemul informațional automatizat |
| HG | Hotărîrea Guvernului |
| OMVSD | Obiecte de mică valoare și scurtă durată |
| AAP | Agenția Achiziții Publice |
| ME | Ministerul Educației |
| RM | Republica Moldova |
| OCT | Oficiul Cadastral Teritorial |
| APP | Agenția Proprietății Publice |
| mun. | municipiul |
Destinatarii Raportului:
Școala profesională nr.8 din mun. Chișinău
Ministerul Educației
INTRODUCERE
Prezentul audit a fost inițiat[4] în scopul exprimării opiniei cu privire la faptul dacă situațiile financiare sînt întocmite, sub toate aspectele semnificative, în conformitate cu cadrul de raportare financiară aplicabil pentru anul de gestiune 2014.
Responsabilitatea managementului Școlii profesionale nr.8 din mun. Chișinău, în calitate de executor de buget, a constat în: asigurarea ținerii evidenței contabile veridice privind situațiile financiare, precum și perfectarea/prezentarea rapoartelor financiare conform cadrului legal-normativ în materie de raportări, respectiv, fără denaturări semnificative; respectarea cadrului legal și regulator în gestiunea economico-financiară; utilizarea conformă a alocațiilor bugetare și mijloacelor speciale; elaborarea și implementarea unui sistem de management financiar și control intern adecvat; prevenirea și elucidarea fraudei și erorilor.
Responsabilitatea echipei de audit a constat în evaluarea operațiunilor și tranzacțiilor financiare prin aplicarea unor proceduri relevante în scopul obținerii probelor de audit suficiente și adecvate pentru exprimarea opiniei de audit asupra situațiilor financiare și patrimoniale ale entității în exercițiul bugetar; comunicarea cu factorii de decizie ai entității privind rezultatele obținute pentru încurajarea remedierii prin corectările de rigoare a situațiilor financiare pînă la finele anului de gestiune, precum și conformării rapoartelor respective acurateței și autenticității.
Abordarea auditului
Misiunea de audit a fost planificată și realizată în conformitate cu Standardele de audit aplicate de Curtea de Conturi[5] (ISSAI 100, ISSAI 200, ISSAI 1250 și ISSAI 1320), Manualul de audit al regularității al Curții de Conturi, cu aplicarea bunelor practici în domeniul auditului financiar, precum și cu suportul experților ONAS din cadrul proiectului „Cooperarea pentru dezvoltarea instituțională dintre CCRM și Oficiul Național de Audit al Suediei (ONAS)”.
Obiectivele generale ale auditului au constat în:
1) obținerea unei asigurări rezonabile privind întocmirea exigentă a situațiilor financiare;
2) raportarea cu privire la situațiile financiare și comunicarea constatărilor auditului.
Obiectivele specifice determinate pentru asigurarea obiectivelor generale au constat în:
evaluarea managementului financiar și controlului intern;
verificarea conformității procedurilor de achiziție a bunurilor (lucrărilor și serviciilor);
verificarea și analiza cheltuielilor efectuate privind bursele, indemnizațiile, alimentația elevilor, energia termică și reparațiile curente ale clădirilor și încăperilor;
verificarea corectitudinii efectuării plăților salariale și contribuțiilor de asigurări sociale de stat obligatorii;
verificarea corectitudinii, veridicității și plenitudinii veniturilor;
verificarea plenitudinii situațiilor patrimoniale.
Dat fiind faptul că organigrama structural-organizațională a ȘP nr.8 nu prevede unitatea de audit intern, astfel nefiind întrunite pre-condițiile aferente standardului de audit ISSAI 1610[6] și bunelor practici, echipa de audit nu a dispus de oportunitatea de rigoare pentru a se expune în sensul funcționalității serviciului în cauză.
Pentru obținerea probelor de audit suficiente, relevante și credibile, în vederea asigurării rezonabile asupra veridicității raportării financiare, reieșind din situația existentă privind implementarea în cadrul instituției a sistemului de management financiar și control intern, care la moment nu furnizează o asigurare cu privire la acuratețea situațiilor financiare și regularitatea tranzacțiilor, precum și reieșind din dimensiunea entității, abordarea auditului a constat în testarea de fond, ținîndu-se cont de nivelul materialității și riscurile identificate.
Probele de audit au fost acumulate în baza examinării documentelor contabile, intervievării persoanelor responsabile și urmăririi tranzacțiilor în programul informațional. În cadrul realizării misiunii de audit au fost analizate operațiunile financiare și înscrierile contabile care au stat la baza întocmirii rapoartelor privind activitatea entității. Totodată, au fost verificate: legalitatea modului de desfășurare a achizițiilor publice și executării contractelor încheiate; corectitudinea cheltuielilor privind alimentația elevilor; corectitudinea calculării și achitării salariilor; corectitudinea calculării și încasării veniturilor; administrarea patrimoniului public; tranzacțiile și procedurile care au creat datorii și creanțe; achitarea burselor și indemnizațiilor; conformitatea cu prevederile legale în vigoare, sistemul de evidență contabilă, de management financiar și control intern, inclusiv contabilitatea și sistemele informatice aferente. De asemenea, echipa de audit a utilizat diferite surse TI (SIA „Cadastru”, SIA „Cadastru Fiscal”, www.geoportal.md; www.fisc.md etc.) și a aplicat următoarele tehnici și metode de audit: reconcilierea conturilor contabile; efectuarea calculelor independente; verificarea exactității înregistrărilor în registrele contabile; examinări și observări asupra diferitor procese operaționale din cadrul entității etc.
Informațiile privind tranzacțiile supuse auditării și mărimea eșantionului supus testării sînt redate în Anexa nr.1 la prezentul Raport.
Criteriile de audit au constituit clauzele aferente reglementărilor în materie de planificare, aprobare, monitorizare și control, raportării asupra utilizării mijloacelor publice și administrării patrimoniului public, inclusiv legislația muncii, cadrul normativ ce reglementează domeniul achizițiilor publice, patrimoniul public, evidența contabilă, managementul financiar și controlul intern etc.
PREZENTAREA GENERALĂ A ENTITĂȚII
Școala profesională nr.8 este o instituție de învățămînt secundar profesional din cadrul sistemului de învăţămînt din Republica Moldova, aflată în subordinea Ministerului Educației, fiind fondată în conformitate cu prevederile HG nr.1371 din 17.11.2003[7] și înregistrată în modul stabilit la Camera Înregistrării de Stat.
În calitate de executor secundar de buget, ȘP nr.8 are domeniul de activitate reglementat de Statutul acesteia (conform Legii învățămîntului nr.547-XIII din 21.07.1995), aprobat de ministerul de profil (15.02.2007), activează ca instituție de stat non-profit și este responsabilă de planificarea, administrarea, utilizarea și raportarea resurselor alocate de la buget și a mijloacelor speciale, precum și de gestionarea bunurilor statului în corespundere cu cadrul legislativ-normativ în vigoare[8].
În 2014, funcționarea ȘP nr.8 a fost asigurată de un efectiv limită de 110 unități, inclusiv: personal de conducere – 6 unități; personal de profil – 40 unități; personal pedagogic – 36 unități; personal auxiliar și de deservire – 28 unități. Organigrama instituției este descrisă în Anexa nr.2 la prezentul Raport.
Bugetul instituției pentru anul 2014 a constituit suma totală de 9237,4 mii lei, principalele surse de finanțare fiind mijloacele financiare de la bugetul de stat pe componenta de bază, în sumă totală de 8732,9 mii lei (94,5 %), și veniturile aferente mijloacelor speciale, în sumă totală de 504,5 mii lei (5,5 %).
Patrimoniul administrat de ȘP nr.8 reprezintă proprietatea statului în proporție de 100% și include (la situația din 31.12.2014) mijloace fixe în valoare totală de 2875,9 mii lei, obiecte de mică valoare și scurtă durată – 1144,6 mii lei, materiale – 105,3 mii lei, creanțe – 17,9 mii lei, mijloace financiare – 52,0 mii lei, și cheltuieli bugetare pentru întreținerea instituției – 405,0 mii lei.
CONSTATĂRILE AUDITULUI
Verificările efectuate de audit au identificat unele carențe și nereguli nesemnificative în aspectul obiectivelor specifice prestabilite de misiunea de audit, care, cu suportul auditorilor, au fost remediate pe parcursul misiunii respective de către entitate[9], fiind întreprinse următoarele măsuri:
elaborarea unor proceduri ale controlului intern, necesare pentru ghidarea proceselor semnificative aferente veniturilor, cheltuielilor și activelor;
efectuarea inventarierii generale a tuturor elementelor de activ și pasiv ale instituției și raportarea soldurilor corespunzătoare;
specificarea funcțiilor, stabilirea atribuțiilor fiecărui membru al grupului de lucru privind achizițiile publice și raportarea achizițiilor publice de valoare mică în corespundere cu prevederile legale;
calcularea și achitarea unor ajutoare sociale elevilor școlii, precum și a unor indemnizații elevilor orfani și celor aflați sub tutelă/curatelă;
asigurarea evidenței analitice a decontărilor cu personalul privind deponenții;
aplicarea conformă a legislației privind stabilirea salariilor lunare ale cadrelor didactice cu funcții de conducere;
efectuarea decontărilor în numerar cu utilizarea mașinilor de casă și de control cu memorie fiscală, ceea ce permite înregistrarea integrală/conformă a veniturilor;
înregistrarea corespunzătoare a veniturilor (din chiria încăperilor; activitatea de producție; cursurile pentru șomeri; studiile pe bază de contract);
raportarea corespunzătoare a creanțelor și datoriilor formate din serviciile de instruire profesională pe bază de contract;
raportarea corespunzătoare a mijloacelor fixe și OMVSD, calcularea și înregistrarea în evidența contabilă a uzurii acestora în corespundere cu prevederile legale.
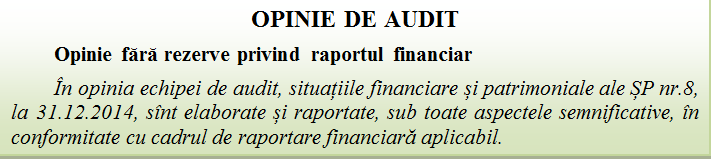
Astfel, în baza activităților de audit efectuate și în urma remedierii deficiențelor de către entitate, echipa de audit a obținut asigurările necesare pentru a exprima opinia fără rezerve privind raportul financiar.
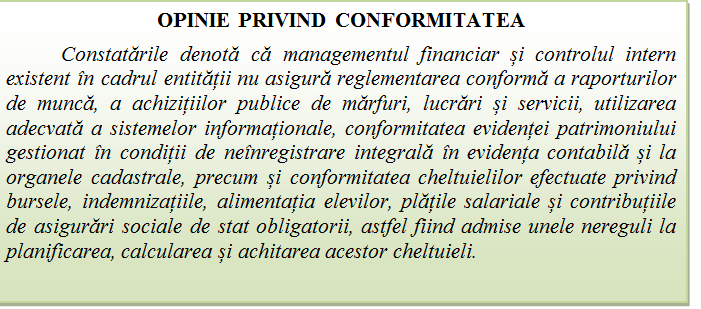
ALTE OBSERVAȚII ALE AUDITULUI CE ȚIN DE CONFORMITATE, CARE NU AU INFLUENȚAT OPINIA DE AUDIT PRIVIND RAPORTUL FINANCIAR Situații ce țin de reglementarea raporturilor de muncă și a altor raporturi legate de acestea.
ȘP nr.8 nu a întreprins măsurile de rigoare și nu a asigurat pe deplin implementarea sistemului de management financiar și control, avînd stabilite doar unele controale interne privind buna guvernanță și utilizarea adecvată a mijloacelor financiare. Această situație a creat unele deficiențe în organizarea procesului de muncă și salarizarea personalului. Astfel, remunerarea angajaților din cadrul ȘP nr.8 în lipsa indicatorilor măsurabili de performanță generează subiectivism în acest domeniu, condiționează evaluarea neadecvată a activității angajaților, calcularea și achitarea nefundamentată a diferitor premii, sporuri și adaosuri, precum și limitează posibilitatea de revizuire și verificare a volumului de lucru executat de fiecare angajat în parte, implicit, creează situații în care angajații școlii pot beneficia de aceste suplimente la salariu în condițiile neîndeplinirii obiectivelor stabilite;
înregistrarea incorectă a timpului de muncă pentru unii angajați care îndeplinesc concomitent mai multe funcții (16 ore pe zi, programul de lucru al entității fiind de 8 ore pe zi) condiționează imposibilitatea evaluării volumului real al muncii în cazul cumulului de funcții și denotă remunerarea acestora pentru munca nerealizată.
Situații ce țin de utilizarea sistemelor informaționale.
Probele de audit acumulate denotă că în Sistemul informațional „1C-contabilitate” nu sînt introduse datele din documentele primare privind toate procesele și operațiunile financiare (de exemplu: domeniile ce țin de salarizare, burse, indemnizații, decontările cu debitorii și creditorii; cheltuielile și veniturile se țin manual în afara sistemului TI), ceea ce nu permite programului să generalizeze situațiile financiare.
Se relevă că sistemul informațional „Finansist”, utilizat la elaborarea rapoartelor privind executarea planului de finanțare și mijloacelor speciale (formularul nr.2) pentru prezentare ME, îndeplinește doar repartizarea cheltuielilor de casă și a celor efective, nu și a celor aprobate și precizate, ceea ce nu permite monitorizarea operativă a diferențelor în raport cu planificarea, analiza și verificarea conformității acestora.
ȘP nr.8 nu a respectat prevederile cadrului legal-normativ privind achizițiile publice de bunuri, lucrări și servicii.
Lipsa unor proceduri ale controlului intern au condiționat: planificarea neconformă a necesităților de bunuri, lucrări și servicii; activitatea neadecvată a grupului de lucru pentru achiziții; neasigurarea plenitudinii și integrității dosarelor de achiziții. Prin urmare, nu au fost întocmite și aprobate planul anual și planurile trimestriale de efectuare a achizițiilor publice;
nu au fost examinate și concretizate necesitățile entității privind bunurile, lucrările și serviciile, precum și coordonarea acestor necesități cu limitele alocațiilor financiare aprobate;
nu au fost respectate termenele de examinare și înregistrare a contractelor încheiate;
la perfectarea facturilor eliberate de unii agenți economici, nu au fost respectate clauzele contractuale privind volumele serviciilor prestate, indicii naturali, prețul pe unitate și termenul de prestare a acestora;
a fost admisă achiziționarea unor bunuri neprevăzute în contractele încheiate, totodată aceste situații nefiind discutate în grupul de lucru al entității, cu luarea deciziilor de rigoare;
nu au fost respectate prevederile regulamentare[10] privind întocmirea și păstrarea dosarelor de achiziții publice.
ȘP nr.8 nu a asigurat conformitatea cheltuielilor efectuate privind bursele, indemnizațiile și alimentația elevilor.
Managementul financiar și controlul intern existent în cadrul entității a admis unele nereguli la planificarea, calcularea și executarea acestor cheltuieli. În acest sens, se exemplifică următoarele:
cadrul metodologic neadecvat în materie de formulare și evaluare a proiecțiilor bugetare, neasigurarea transparenței exercițiului bugetar și aplicarea incorectă a prevederilor legale la acest tip de cheltuieli au determinat formarea unor economii, generînd o tratare subiectivă în procesul de realocare a acestor surse în alte scopuri (reparații capitale, servicii comunale etc.);
probele de audit acumulate denotă deficiențe în ceea ce privește respectarea modului de calculare și achitare a burselor, precum și retragerea neregulamentară a burselor elevilor pentru nefrecventarea orelor de studii, în lipsa unor asemenea prevederi în cadrul legal-normativ în vigoare;
din cauza aplicării incorecte a legislației în vigoare de către factorii de decizie ai entității și ca urmare a nerespectării prescripțiilor pct.3 din Anexa la HG nr.870 din 28.07.2004[11], nu a fost calculat și achitat ajutorul material la sfîrșitul anului de studii (20,0 mii lei pentru 20 de elevi);
contrar prescripțiilor pct.4 din HG nr.266 din 14.03.2006[12], nu a fost asigurată alimentația gratuită a elevilor orfani și a celor aflați sub tutelă/curatelă în perioada vacanțelor de iarnă și vară, practicii de producție, în zilele de odihnă și sărbătoare (42,7 mii lei);
în anul 2014, nu a fost asigurată documentarea corespunzătoare a porțiilor de hrană (18,95 mii lei) repartizate suplimentar elevilor (din familii vulnerabile care locuiesc în cămin);
nerespectarea normei financiare de asigurare cu prînz a elevilor a condiționat efectuarea unor cheltuieli suplimentare la acest compartiment.
Planificarea, calcularea și achitarea plăților salariale și a contribuțiilor de asigurări sociale de stat obligatorii denotă iregularități și nerespectarea cadrului legislativ-normativ în vigoare.
Ca urmare a aplicării incorecte și neuniforme, în unele cazuri, a legislației în vigoare, precum și a lipsei unor regulamente de rigoare, au fost admise unele iregularități la stabilirea statelor de personal, la calcularea sporului, suplimentelor la salariu, indemnizației la concediul anual de odihnă; contribuțiilor de asigurări sociale de stat obligatorii, precum și primelor de asigurări medicale de stat aferente plăților salariale. Astfel, statele de personal, pentru anul 2014, au fost elaborate de către ȘP nr.8, mun. Chișinău avînd ca bază normativele de personal stabilite conform cadrului normativ în vigoare[13], cu aprobarea respectivă de către ME. Totodată, la elaborarea proiectului de state, entitatea nu s-a condus de metodologiile existente și nu a anexat note explicative sau justificative. Probele de audit denotă nerespectarea cadrului legal-normativ, numărul unităților de personal fiind majorat esențial, ceea ce a condiționat planificarea supradimensionată cu 609,73 mii lei[14] a mijloacelor bugetare pentru retribuirea muncii;
urmare a verificărilor efectuate, s-au constatat nereguli ce țin de calcularea și achitarea sporului pentru gradul didactic al personalului de conducere. Astfel, contrar prevederilor legale[15], pentru 5 unități ale personalului de conducere a fost calculat sporul pentru gradul didactic atît la salariul de conducere, cît și la salariul didactic, fiind admise cheltuieli neregulamentare (54,49 mii lei);
potrivit cadrului normativ în vigoare[16], volumul de muncă la tarificarea cadrelor didactice nu trebuie să depășească 1,25 salarii de funcție, iar aprobarea volumului suplimentar de ore se efectuează de către ME prin emiterea unui ordin în care se indică obiectul, numărul suplimentar de ore și perioada pentru care este valabil ordinul. Contrar acestor prevederi, volumul suplimentar de 1314 ore, stabilit pentru anul 2014 în lipsa ordinului ME, a condiționat efectuarea unor cheltuieli neregulamentare (45,25 mii lei);
îndeplinirea unor obligațiuni care nu corespund funcției deținute și remunerarea acesteia în lipsa unei asemenea funcții în lista de state, a condiționat efectuarea unor cheltuieli nejustificate (20,0 mii lei);
urmare a verificării asupra corectitudinii de stabilire angajaților cu funcție de conducere a sporului pentru înaltă eficiență în muncă, intensitatea muncii, precum și pentru executarea unor lucrări de importanță deosebită sau de urgență, s-a constatat că prin ordinul directorului entității au fost calculate sporuri la salariu fără a fi indicat tipul lucrărilor pentru care au fost acordate. Mai mult decît atît, conducerea entității nu a documentat și nu a prezentat probe suficiente care ar confirma obligațiunile suplimentare și/sau executarea unor lucrări de importanță deosebită (sau de urgență), ca urmare fiind admise cheltuieli neregulamentare (51,21 mii lei);
se relevă că lunar (pe parcursul anului 2014), în baza ordinelor directorului entității, unor angajați le-au fost acordate suplimente la salariu pentru extinderea zonelor de deservire sau sporirea volumului lucrărilor executate, în lipsa unor criterii și calcule precise pentru determinarea gradului de depășire a zonelor de deservire sau sporirea volumului de lucrări executate pentru fiecare angajat în parte, precum și în lipsa unui regulament intern cu privire la organizarea muncii, salarizării și stimulării angajaților, fără a fi anexate lunar notele de serviciu ale contabilului-șef privind economia formată pe entitate. Ca urmare, misiunea de audit denotă că cuantumul suplimentelor de stimulare acordate la salariul de funcție pentru extinderea zonelor de deservire sau sporirea lucrărilor executate a fost stabilit cu nerespectarea normelor legale[17], impactul fiind suportarea unor cheltuieli neregulamentare (189,65 mii lei);
directorul ȘP nr.8 a dispus acordarea premiilor angajaților călăuzindu-se de Codul muncii (art.160), cu ignorarea prevederilor actelor normative în vigoare privind sistemul de salarizare în sectorul bugetar[18], conform cărora indicii de premiere, precum și mărimea premiilor angajaților se stabilesc de conducător, cu consultarea comitetelor sindicale în baza unui regulament coordonat cu ME. Prin urmare, stimularea s-a efectuat în lipsa regulamentului cu privire la organizarea muncii, salarizării și stimulării angajaților, aprobat corespunzător, astfel fiind admise cheltuieli neregulamentare (90,5 mii lei);
contrar prevederilor cadrului legal[19], pentru 4 unități ale personalului de conducere a fost calculat premiul anual cu 30% mai mult față de salariul lunar, nefiind menționat în ordin pentru ce realizări deosebite a fost majorat premiul și nefiind emisă nota contabilă privind economiile formate în urma reducerii sau anulării premiului anual altor salariați, fiind efectuate cheltuieli neregulamentare în sumă totală de 3,8 mii lei;
urmare a nerespectării prevederilor legale privind durata concediului de odihnă anual și modul de calculare a indemnizației pentru concediul anual de odihnă[20], precum și prevederilor legale privind salarizarea angajaților instituției (acordarea suplimentelor, gradelor didactice, indemnizației de conducere etc.), a fost majorată indemnizația nominalizată (cu 18,97 mii lei);
ca urmare a iregularităților sus-menționate privind remunerarea muncii, entitatea a suportat de asemenea cheltuieli neregulamentare aferente fondului de salarizare, exprimate prin achitarea contribuțiilor de asigurări sociale de stat obligatorii (249,23 mii lei) și, respectiv, primelor de asigurări medicale de stat (43,34 mii lei).
ȘP nr.8 nu a respectat cadrul legal-normativ referitor la administrarea patrimoniului public.
Misiunea de audit denotă neasigurarea din partea responsabililor a realizării obligațiunilor lor funcționale, neinventarierea în modul stabilit a bunurilor imobile, precum și neefectuarea verificărilor reciproce cu organele cadastrale. Astfel, au fost admise neconformități și iregularități, ceea ce condiționează un risc major de integritate a patrimoniului administrat:
neînregistrarea[21] în Registrul bunurilor imobile a drepturilor asupra bunurilor imobile (clădiri și construcții speciale) în valoare de 2072,9 mii lei;
prezentarea APP a unor date eronate privind suprafața la sol a 4 bunuri imobile aflate în gestiunea economică a ȘP nr.8 (datele privind imobilele în cauză din dosarul cadastral, întocmit de OCT, nu corespund cu datele din Lista bunurilor imobile proprietate publică a statului, aprobată prin HG nr.351 din 23.03.2005, diferența constituind 467,4 m2 );
neexcluderea din evidența contabilă a unui bun imobil (cu suprafața de 18,9 m2 în valoare de 31,7 mii lei), care de fapt aparține unui agent economic;
neevaluarea a două bunuri imobile;
neraportarea APP a 2 imobile (în sumă de 72,2 mii lei), precum și comunicarea incorectă a suprafeței terenului aferent construcțiilor gestionate (majorată cu 1505,0 m2);
neîntreprinderea măsurilor de rigoare privind casarea și/sau realizarea/donarea unor bunuri neutilizate.
Recomandări conducerii ȘP nr.8 din mun. Chișinău:
Să implementeze neîntîrziat proceduri adecvate de control intern pentru toate domeniile de activitate, care să asigure, inclusiv, ținerea evidenței contabile în strictă conformitate cu cadrul legislativ-normativ în vigoare.
Să utilizeze Programul de evidență contabilă 1-C, versiunea 8.2 la toate sectoarele de evidență contabilă, cu adaptarea la cadrul legal-normativ în vigoare.
Să identifice/să stabilească prioritățile alocative în funcție de resursele financiare disponibile/bugetate.
Să stabilească și să aprobe statele de personal ale entității, cu fundamentarea acestora în corespundere cu actele normative în vigoare și cu volumul efectiv de lucru.
Să asigure utilizarea conformă a mijloacelor bugetare pentru retribuirea muncii, eradicînd astfel practicile utilizării neregulamentare.
Să elaboreze și să aprobe un regulament unic care ar prevedea exhaustiv criteriile de acordare și mărimea sporurilor, suplimentelor, premiilor și altor stimulări salariale.
Să întreprindă măsuri privind înregistrarea bunurilor imobile proprietate publică la oficiul cadastral, evaluarea cadastrală și ajustarea costului bunurilor reflectate în evidența contabilă a entității.
Prezentul Raport a fost realizat de echipa de audit în următoarea componență: Vasile Moșoi, controlor de stat principal, șef de echipă și Nadejda Ioniță, controlor de stat.
Responsabil de monitorizarea misiunii de audit:
Şeful DG AAPL Vladimir Potlog
Echipa de audit:
Controlor de stat principal, şef de echipă Vasile Moşoi
Controlor de stat Nadejda Ioniţă
Anexa nr.4
Măsurile întreprinse pe parcursul auditului de ȘP nr.8 din mun. Chișinău pe marginea Raportului de audit
Au fost elaborate în corespundere cu cadrul legislativ-normativ în vigoare:
Regulamentul de ordine internă al entității;
Regulamentul cu privire la condițiile și modul de acordare a burselor elevilor și altor forme de ajutoare sociale;
Regulamentul privind organizarea și desfășurarea stagiului practic al elevilor;
Contractele individuale de muncă cu angajații instituției și registrul de înregistrare al acestora (75 contracte);
Contractele de răspundere materială cu angajații responsabili de bunurile materiale aflate în gestiunea lor și registrul de înregistrare al acestora (66 contracte).
Prin ordinul directorului entității a fost instituită comisia pentru stabilirea vechimii muncii angajaților instituției și a sporului aferent acesteia.
S-a stabilit și consemnat print-un proces-verbal vechimea muncii și sporul pentru vechimea muncii tuturor angajaților entității.
Au fost înscrise corespunzător în carnetele de muncă ale angajaților (80 carnete) datele privind conferirea noilor categorii și grade de calificare (gradul didactic și gradul managerial), precum și a studiilor deținute.
Prin ordinul directorului entității au fost numiți responsabilii de înregistrarea regulamentară în tabelele de pontaj a timpului de lucru al angajaților instituției.
Din octombrie 2014 sînt emise regulamentar ordine cu privire la sporurile, suplimentele și premiile acordate.
Au fost recalculate și reținute din salariu indemnizațiile de conducere, pentru gradele didactice și vechimea muncii personalului de conducere, în valoare de 7,55 mii lei.
Au fost calculate și achitate 50% din costul biletelor de călătorie (două călătorii pe an în țară tur-retur) pentru 398 de elevi cu domiciliul permanent în afara localității de reședință a instituției de învățămînt (Chișinău) și suburbiile acestei localități, în sumă totală de 27,10 mii lei.
Au fost calculate și achitate elevilor orfani:
indemnizația pentru materiale didactice, inventar gospodăresc, obiecte de igienă personală și medicamente, în sumă totală de 16,75 mii lei;
ajutorul material pentru îmbrăcăminte, încălțăminte și inventar moale la începutul anului de studii, în sumă de 12,00 mii lei.
Au fost înregistrate în evidență la contul 177 „Decontări cu deponenții” sumele privind bursele care nu au fost ridicate de elevi în termenul stabilit, total 11,88 mii lei.
Au fost înlăturate deficiențele ce țin de raportarea cheltuielilor la art.111/7, în sumă de 7,9 mii lei.
Prin ordinul directorului entității au fost specificate funcțiile și stabilite expres atribuțiile fiecărui membru al grupului de lucru pentru achiziții publice.
A fost efectuată inventarierea generală a tuturor elementelor de activ și pasiv ale instituției pentru anul 2014, în liste fiind incluse OMVSD (0,80 mii lei) și descifrat regulamentar fondul de bibliotecă în sumă totală de 145,5 mii lei.
Darea de seamă privind realizarea achizițiilor publice de valoare mică pentru semestrul II al anului 2014 a fost întocmită și prezentată AAP în corespundere cu prevederile legale, fiind excluse achizițiile în sumă totală de 450,80 mii lei care țin de alte proceduri de achiziții publice.
A fost procurată și se utilizează mașina de casă și control cu memorie fiscală.
A fost corectată cu 28,7 mii lei valoarea uzurii mijloacelor fixe.
Au fost întocmite devize de cheltuieli pentru formarea profesională a șomerilor la profesiile: „Manager”, „Croitor-cusător”, „Cusător”.
A fost restabilită în evidența contabilă datoria creditoare în sumă de 1,16 mii lei și datoria debitoare în sumă de 1,80 mii lei.
Au fost înlăturate deficiențele privind raportarea datoriilor debitoare și creditoare formate din achitarea studiilor pe bază de contract, în sumă totală de 15,20 mii lei.
Au fost raportate corespunzător OMVSD și fondul acestora cu 10,60 mii lei.
[1] M.O., nr.237-240/864 din 31.12.2008.
[2] Hotărîrea Curții de Conturi nr.61 din 11.12.2013 ,,Privind aprobarea Programului activității de audit a Curții de Conturi pe anul 2014”; Hotărîrea Curții de Conturi nr.57 din 08.12.2014 ,,Privind aprobarea Programului activității de audit a Curții de Conturi pe anul 2015”.
[3] Hotărîrea Curții de Conturi nr.60 din 11.12.2013 „Cu privire la aplicarea Standardelor Internaționale de Audit ale Instituțiilor Supreme de Audit de nivelul 3 – ISSAI 100, ISSAI 200, ISSAI 300, ISSAI 400, în cadrul misiunilor de audit ale Curții de Conturi”; Hotărîrea Curții de Conturi nr.7 din 10.03.2014 „Cu privire la adoptarea Liniilor Directoare de Audit (ISSAI 1000-5999) drept standarde proprii de audit”; Manualul de audit al regularității al Curții de Conturi.
[4] În conformitate cu art.28, art.30 și art.31 alin.(1) din Legea Curții de Conturi nr.261-XVI din 05.12.2008 și cu Programul activității de audit a Curții de Conturi pe anul 2014, aprobat prin Hotărîrea Curții de Conturi nr.61 din 11.12.2013, cu modificările și completările ulterioare; Hotărîrea Curții de Conturi nr.57 din 08.12.2014 ,,Privind aprobarea Programului activității de audit a Curții de Conturi pe anul 2015”.
[5] Hotărîrea Curții de Conturi nr.60 din 11.12.2013 „Cu privire la aplicarea Standardelor Internaționale de Audit ale Instituțiilor Supreme de Audit de nivelul 3 – ISSAI 100, ISSAI 200, ISSAI 300, ISSAI 400, în cadrul misiunilor de audit ale Curții de Conturi”; Hotărîrea Curții de Conturi nr.7 din 10.03.2014 ,,Cu privire la adoptarea Liniilor Directoare de Audit (ISSAI 1000-5999) drept standarde proprii de audit”.
[6] ISSAI 1610 „Utilizarea muncii auditului intern”.
[7] HG nr. 1371 din 17.11.2003 „Cu privire la reorganizarea școlilor profesionale polivalente în școli profesionale”.
[8] Legea contabilității nr.113-XVI din 27.04.2007 (în continuare – Legea nr.113-XVI din 27.04.2007); Regulamentul privind statutul, drepturile și obligațiunile executorilor de buget, aprobat prin Ordinul ministrului Finanțelor nr.2 din 03.01.2007; Instrucțiunea cu privire la evidența contabilă în instituțiile publice, aprobată prin Ordinul ministrului Finanțelor nr.93 din 19.07.2010 (în continuare – Instrucțiunea aprobată prin Ordinul ministrului Finanțelor nr.93 din 19.07.2010).
[9] Anexa nr.4 la prezentul Raport „Măsurile întreprinse pe parcursul auditului de ȘP nr.8 din mun. Chișinău pe marginea Raportului de audit”.
[10] Regulamentul cu privire la întocmirea și păstrarea dosarului achiziției publice, aprobat prin HG nr.9 din 17.01.2008.
[11] Normele provizorii de cheltuieli în bani pentru elevii (studenții) orfani și cei aflați sub tutelă/curatelă din școlile profesionale și de meserii, instituțiile de învăţămînt mediu de specialitate și superior, școlile de tip internat și casele de copii, aprobate prin HG nr.870 din 28.07.2004.
[12] HG nr.266 din 14.03.2006 „Cu privire la alimentarea gratuită a elevilor din sistemul de învăţămînt secundar profesional”.
[13] Anexa nr.9 la Ordinul ministrului Educației și Științei și ministrului Finanțelor nr.542/108 din 21.08.1999 „Cu privire la statele titulare provizorii ale instituțiilor de învățămînt preuniversitar”; Regulamentul privind modul de organizare a normării muncii în ramurile economiei naționale, aprobat prin HG nr.98 din 04.02.2013 (în continuare – Regulamentul aprobat prin HG nr.98 din 04.02.2013); Anexa nr.5 la Regulamentul-tip cu privire la funcționarea cantinelor pentru elevi din instituțiile de învăţămînt secundar profesional, aprobat prin HG nr.956 din 23.08.2004; Informația Ministerului Educației și Științei nr.05/1-8-184 din 03.05.2000.
[14] Informațiile privind numărul unităților de personal incluse în state neregulamentar și mijloacele financiare pentru retribuirea muncii acestora sînt redate în Anexa nr.3 la prezentul Raport.
[15] Pct.6 din Anexa nr.1 la Condițiile de salarizare pentru cadrele didactice și alte categorii de personal din instituțiile și organizațiile de învăţămînt preuniversitar, stabilite prin HG nr.381 din 13.04.2006 (în continuare – HG nr.381 din 13.04.2006).
[16] Pct.5 din Anexa nr.1 la HG nr.381 din 13.04.2006.
[17] Art.30 alin.(2) din Legea nr.355-XVI din 23.12.2005 „Cu privire la sistemul de salarizare în sectorul bugetar” (în continuare – Legea nr.355-XVI din 23.12.2005); pct.9 din tabelul nr.6 din Anexa nr.1 la HG nr.381 din 13.04.2006.
[18] Art.32 alin.(1), (2), (3) și (4) din Legea nr.355-XVI din 23.12.2005; pct.13 din HG nr.381 din 13.04.2006.
[19] Pct.1 lit.a) și pct.15 din Regulamentul privind modul de calculare și plată a premiului anual personalului din unitățile bugetare, aprobat prin HG nr.180 din 11.03.2013 (în continuare – HG nr.180 din 11.03.2013).
[20] Pct.5, pct.12 din Modul de calculare a salariului mediu, aprobat prin HG nr.426 din 26.04.2004; art.113 alin.(1) din Codul muncii al Republicii Moldova nr.154-XV din 28.03.2003; Cap.IV pct.9 din Convenția colectivă (nivel ramural) pe anii 2011-2015, aprobată de ME și Consiliul general al Sindicatului educației și științei din 14.12.2010.
[21] Legea cadastrului bunurilor imobile nr.1543-XIII din 25.02.1998.