Raportul auditului gestionării fondurilor publice de către Centrul Naţional Anticorupţie în exercițiul bugetar 2014
III.
CONSTATĂRI, CONCLUZII ȘI RECOMANDĂRI
3.1. Implementarea controlului intern
Potrivit cadrului legal[13], CNA este obligat să implementeze sistemul de control intern la toate nivelurile, în vederea promovării bunei guvernări a fondurilor publice.
În temeiul prevederilor art.16 alin.(1) din Legea nr.229 din 23.09.2010, CNA a emis la 04.02.2014 Declaraţia privind buna guvernare, în care se afirmă că sistemul de management financiar și control al său corespunde parțial Standardelor Naționale de Control Intern în Sectorul Public, urmînd ca în anul 2014 să-și consolideze capacitățile organizaționale în acest sens.
Evaluările efectuate de audit au constatat că CNA a asigurat condițiile de pregătire și organizare a controlului intern, inclusiv a sistemului de management financiar și control, precum și a auditului intern, prin: (i) elaborarea și implementarea Programului de activitate pentru anii 2012-2014[14]; Planului de acțiuni pentru anul 2014[15]; obiectivelor și procedurilor anticorupție conform Strategiei aprobate de Parlament[16]; (ii) stabilirea și gestionarea riscurilor aferente obiectivelor strategice specifice activității instituției; (iii) stabilirea, administrarea și raportarea indicatorilor de performanță privind activitatea de prevenire și combatere a corupției, spălării banilor și finanțării terorismului[17]; (iv) elaborarea și aprobarea regulamentelor de organizare și funcționare pentru toate subdiviziunile structurale; (v) stabilirea și comunicarea obligațiilor și responsabilităților colaboratorilor fiecărei subdiviziuni; (vi) elaborarea procedurii de raportare privind activitatea subdiviziunilor; (vi) organizarea funcției de audit intern în structura organizațională.
De asemenea, CNA a aprobat Programul de dezvoltare a sistemului de management financiar și control[18] și componența Consiliului pentru monitorizarea riscurilor, care urmează să asigure gestionarea riscurilor aferente obiectivelor strategice specifice activității instituției. Concomitent, a fost elaborat Registrul riscurilor privind realizarea obiectivelor și atribuțiilor în domeniile prevenirea și combaterea corupției, spălarea banilor și finanțarea terorismului.
Urmare a verificărilor efectuate de audit, s-a constatat că CNA nu are elaborate și descrise procesele operaționale ce țin de gestionarea fondurilor publice, precum și evaluate riscurile aferente gestionării mijloacelor bugetare și a patrimoniului public. Totodată, verificările auditului denotă anumite deficiențe în funcționalitatea unor elemente ale sistemului de control intern aferent proceselor de remunerare a muncii, gestionarea patrimoniului public și evidența contabilă, acestea fiind expuse la compartimentele respective din prezentul Raport.
Deși potrivit organigramei instituției a fost instituită o unitate de audit intern, pe parcursul perioadei auditate aceasta nu a fost suplinită, ca rezultat lipsind suportul aferent acordării consultanţei şi asigurării obiective a eficacității sistemului de management financiar şi control. Una din cauzele stabilite de audit constă în neorganizarea concursului pentru suplinirea funcției publice vacante în perioada de referință. Totodată, potrivit motivației entității, nivelul redus de salarizare, precum și cerințele impuse de actele regulatorii condiționează dificultăți la suplinirea funcției respective.
Concluzii: Prezența unor deficiențe în funcționarea sistemului de management financiar și control, precum și nesuplinirea unității de audit intern au determinat apariția unor neconformități constatate în cadrul auditului public extern, fapt ce denotă necesitatea întreprinderii măsurilor corespunzătoare în vederea asigurării implementării conforme a acestuia.
Recomandări conducerii Centrului Național Anticorupție:
Să asigure dezvoltarea continuă și consolidarea sistemului de management financiar și control, inclusiv prin descrierea proceselor, identificarea și evaluarea riscurilor aferente gestionării fondurilor publice, cu stabilirea procedurilor de control menite să minimizeze riscurile respective.
Să asigure funcționalitatea auditului intern prin încadrarea personalului corespunzător, în scopul îmbunătățirii sistemului de management financiar și control din cadrul entității.
3.2. Execuția de ansamblu a limitelor bugetare alocate pe anul 2014
În vederea realizării obiectivelor și implementării activităților stabilite, conform Legii bugetului de stat pe anul 2014[19] Centrului i-au fost precizate mijloace de la bugetul de stat în sumă totală de 87,7 mil.lei, inclusiv la componenta de bază – 86,7 mil.lei, și la componenta mijloace speciale – 1,0 mil.lei. Cheltuielile de casă și cele efective au constituit 85,7 mil.lei și, respectiv, 83,8 mil.lei.
Sinteza alocațiilor precizate și executate pe anul 2014, pe toate componentele este prezentată în Tabelul din Anexa la prezentul Raport.
Analiza nivelului de execuție a limitelor de alocații denotă că CNA a executat cheltuielile în limitele aprobate.
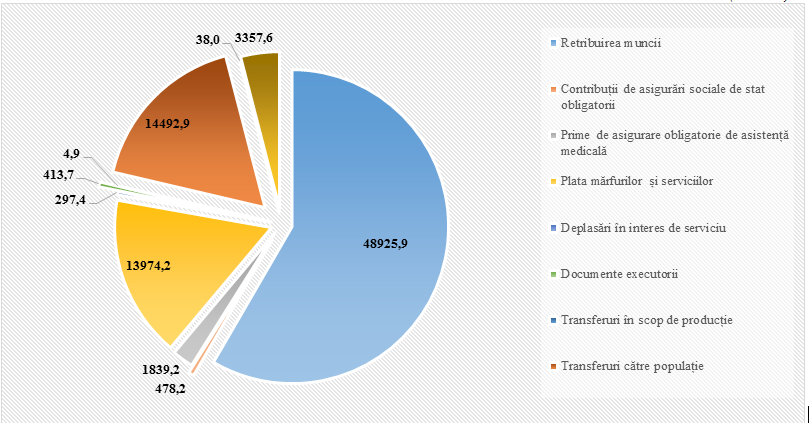
Cheltuielile efective pe toate componentele, în aspectul clasificației economice, sînt prezentate în Diagrama nr.1.
Diagrama nr.1
(mii lei)
Sursă: Raportul privind executarea bugetului instituției publice din contul cheltuielilor de bază (Formularul nr.2) și Raportul privind încasarea și utilizarea mijloacelor speciale (Formularul nr.4) la 01.01.2015.
Datele din diagramă relevă că, în totalul cheltuielilor efective, ponderea majoră revine cheltuielilor pentru retribuirea muncii – 58,4%, urmate de transferurile către populație (pensii, indemnizații la încetarea raporturilor de muncă, compensații pentru chirie) – 17,3%, plata mărfurilor și serviciilor – 16,7%, aceste aspecte fiind selectate pentru auditare în mod prioritar.
3.2.1. Conformitatea executării cheltuielilor pentru retribuirea muncii
Fondul de retribuire a muncii angajaților CNA pentru anul 2014 a fost aprobat în sumă de 49,4 mil.lei, inclusiv pentru Aparatul central – 39,9 mil.lei și subdiviziunile teritoriale – 9,5 mil.lei. Cheltuielile de casă și cele efective pentru retribuirea muncii au constituit 48,9 mil.lei, sau 99,0% din suma precizată.
Statele de personal ale CNA au fost completate la nivel de 97,0% (338 de angajați), fiind înregistrate 12 funcții vacante, inclusiv 11 în Aparatul central și una într-o subdiviziune teritorială.
Potrivit art.12 alin.(1) și alin.(2) din Legea nr.1104-XV din 06.06.2002, în cadrul Centrului activează colaboratori cu statut special, funcţionari publici supuşi reglementărilor Legii nr.158-XVI din 04.07.2008[20] şi personal contractual care desfăşoară activităţi auxiliare, supus reglementărilor legislaţiei muncii. Conform datelor raportate, colaboratorii cu statut special au constituit 309 unități, funcționarii publici – 16 unități, și personalul auxiliar – 13 unități.
În totalul cheltuielilor efective aferente retribuirii muncii, ponderea majoră o dețin cheltuielile privind remunerarea colaboratorilor cu statut special, care reprezintă 95,5% (46,7 mil.lei), urmate de cheltuielile privind remunerarea funcționarilor publici – 3,7% (1,8 mil.lei) și cheltuielile privind remunerarea personalului auxiliar – 0,8 % (0,4 mil.lei).
Conform prevederilor legislației în vigoare[21], salariul lunar al colaboratorului Centrului se constituie din salariul funcției, sporul pentru grad special, suplimentele la salariu, calculate în procente, pentru vechime în muncă și pentru muncă în condiții deosebite, precum și din alte sporuri și recompense stabilite de legislație.
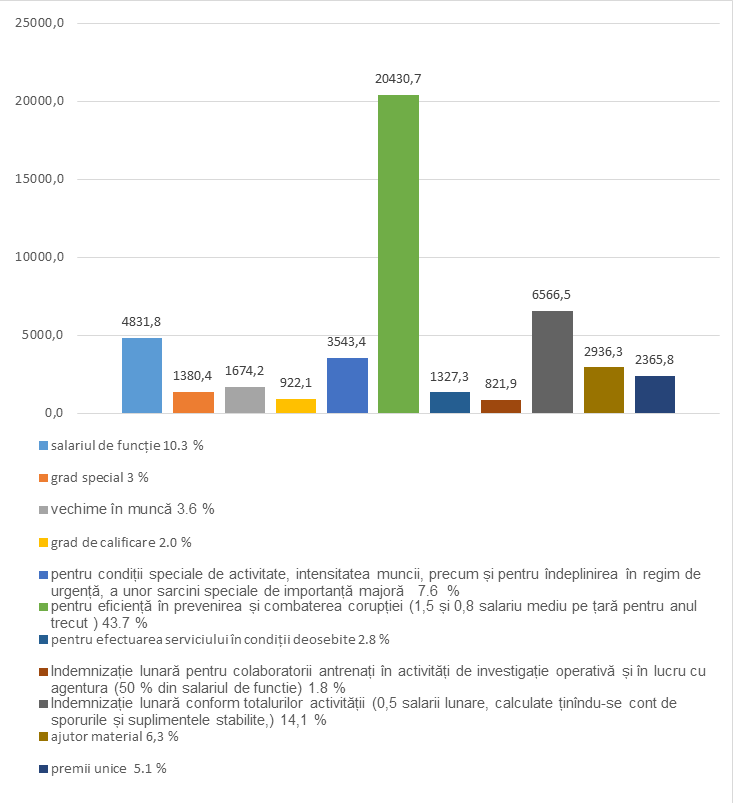
Structura cheltuielilor efective aferente retribuirii muncii colaboratorilor pentru anul 2014 este prezentată în Diagrama nr.2 din Anexa la prezentul Raport.
Datele din diagramă relevă că ponderea majoră în structura cheltuielilor pentru retribuirea muncii colaboratorilor CNA o deține sporul lunar pentru eficiență în prevenirea și combaterea corupției (43,7%), urmat de indemnizația lunară conform totalurilor activității instituției (14,1%), salariul funcției (10,3%) și alte plăți salariale.
Verificările auditului asupra conformității executării cheltuielilor pentru retribuirea muncii pe un eșantion de 126 persoane (37% din numărul total de angajați) au stabilit unele situații problematice care persistă în procesul de stabilire a sporului pentru eficiență în prevenirea și combaterea corupției.
Conform prevederilor Legii nr.355-XVI din 23.12.2005, pentru corpul de ofițeri și subofițeri ai CNA s-a stabilit un spor lunar pentru eficiență în prevenirea și combaterea corupției în mărime de 1,5 și, respectiv, 0,8 salariu mediu lunar pe economie pentru anul precedent. Prin Hotărîrea Guvernului nr.650 din 12.06.2006 s-a reglementat că sporul respectiv se stabileşte în conformitate cu Indicatorii de performanţă aprobaţi de Colegiul Centrului[22]. În acest context, auditul denotă problematica ce vizează definirea clară și exhaustivă în Indicatorii de performanță privind activitatea de prevenire și combatere a corupției, a activităților operaționale desfășurate de colaboratori, pentru a căror realizare aceștia beneficiază de sporul respectiv. Testările efectuate de audit relevă că, în lipsa unor criterii clare și exhaustive de evaluare a activităților desfășurate prin prisma Indicatorilor de performanță nominalizați, pe parcursul anului 2014 colaboratorilor unor subdiviziuni, ale căror sarcini/atribuții și activități operaționale desfășurate conform fișelor de post nu se încadrează în acești Indicatori de performanță ai CNA, în baza deciziilor Comisiei de evaluare le-a fost achitat sporul respectiv în sumă de 1,3 mil.lei.
Un alt aspect ce vizează unele cheltuieli aferente retribuirii muncii se referă la interpretarea/aplicarea neuniformă în perioadele precedente a prevederilor legislației care reglementează achitarea indemnizației unice la eliberarea din serviciu și în alte cazuri, fapt care a generat declanșarea unor litigii de muncă, cu suportarea în anul 2014 a unor cheltuieli suplimentare în baza hotărîrilor de judecată, în sumă de 0,4 mil.lei.
Concluzii: Nedefinirea exhaustivă a activităților operaționale ale subdiviziunilor evaluate prin prisma Indicatorilor de performanță privind activitatea de prevenire și combatere a corupției generează incertitudini la achitarea sporului respectiv. Totodată, din cauza interpretării/aplicării neuniforme a prevederilor legislației, CNA, în baza hotărîrilor de judecată, a suportat unele cheltuieli suplimentare.
Recomandări conducerii Centrului Național Anticorupție:
3. Să definească, prin prisma Indicatorilor de performanță, activitățile operaționale specifice tuturor subdiviziunilor CNA în activitatea de prevenire și combatere a corupției, pentru stabilirea regulamentară a sporului respectiv.
3.2.2. Conformitatea procedurilor de achiziții publice și executării cheltuielilor aferente
Pentru achiziții de mărfuri, lucrări și servicii, Centrului i-au fost aprobate în anul 2014 mijloace în sumă totală de 20,2 mil.lei, inclusiv 19,1 mil.lei la componenta de bază și 1,1 mil.lei la mijloace speciale. Cheltuielile efective au constituit în total 17,3 mil.lei, inclusiv 16,4 mil.lei – la componenta de bază, și 0,9 mil.lei – la mijloace speciale.
În anul 2014 CNA a efectuat achiziții în valoare totală de 12,2 mil.lei, cu organizarea a 8 licitații publice, 21 proceduri de achiziții prin cererea ofertelor de prețuri, 14 proceduri de achiziții dintr-o singură sursă și 57 achiziții de valoare mică, fiind încheiate 118 contracte.
Auditul a stabilit că în perioada de gestiune grupul de lucru a fost constituit și a activat în baza ordinelor directorului CNA[23]. În primul semestru al anului 2014, grupul de lucru a activat fără stabilirea expresă, conform cadrului normativ[24], a atribuțiilor și funcțiilor fiecărui membru în parte al grupului.
Verificările auditului asupra conformității executării cheltuielilor aferente achizițiilor publice pe un eșantion de 70% din numărul total al contractelor de achiziții nu a stabilit încălcări. Totodată, auditul denotă unele rezerve la îmbunătățirea procesului de achiziții publice, constatînd unele neconformități, precum:
neîntocmirea și nepublicarea în Buletinul achizițiilor publice, precum şi pe pagina oficială a Agenţiei Achiziţii Publice, conform cadrului normativ[25], a anunțului de intenție, precum și nepublicarea regulamentară[26] a planului anual de achiziţii după aprobarea acestuia;
executarea cheltuielilor în sumă de 2,0 mil.lei în cadrul a 9 achiziții publice, fără estimarea valorii și modificarea planului anual de achiziții, fapt ce nu se încadrează în prevederile Hotărîrii Guvernului nr.1404 din 10.12.2008[27];
nedepunerea regulamentară[28], în cadrul procedurilor de licitație publică, a garanției de asigurare a executării contractelor de către ofertanții cîștigători, deși o asemenea cerință era prevăzută în documentele de licitație;
încheierea a 2 contracte separate cu același operator economic prin procedura cererii ofertelor de prețuri privind achiziționarea a 2 automobile în sumă totală de 0,3 mil.lei, fără a ține cont de prevederile cadrului normativ[29]. Responsabilii entității motivează că achizițiile nu au fost planificate, fiind efectuate din contul mijloacelor economisite de la achiziționarea altor bunuri în lunile septembrie-decembrie 2014;
desfăşurarea a 5 proceduri de achiziţii prin cererea ofertelor de prețuri, nefiind asigurat numărul necesar de ofertanți conform prevederilor legale[30].
Auditul denotă unele situații problematice la contractarea serviciilor auxiliare cu persoanele fizice fără statut de întreprinzător și impunerea fiscală a costului serviciilor prestate, fapt ce creează impedimente la aplicarea corectă a reglementărilor în vigoare. Astfel, în anul 2014, CNA a contractat dintr-o singură sursă servicii de întreținere, igienizare, transport, curățenie și utilități publice, încheind în acest sens un contract în valoare de 1,0 mil.lei cu 38 de persoane fizice, cu achitarea lunară a costului serviciilor, care variază de la 1,3 pînă la 5,0 mii lei. Testările auditului relevă că, din costul serviciilor prestate, CNA a efectuat reținerea impozitului pe venit, contribuțiilor de asigurări sociale de stat obligatorii și primelor de asigurare obligatorie de asistență medicală conform cotelor stabilite de legislația în vigoare, cu virarea acestora în bugetele respective.
Potrivit Legii nr.96-XVI din 13.04.2007[31], dreptul de a participa la procedura de atribuire a contractului de achiziţii publice îl are orice operator economic cu statut de întreprinzător, rezident sau nerezident, persoană fizică sau juridică. Totodată, în condițiile Legii nr.845-XII din 03.01.1992[32], activitatea de muncă individuală are caracter întreprinzător şi se desfăşoară sub forma de organizare juridică întreprindere individuală sau în baza patentei de întreprinzător. De asemenea, conform cadrului legal[33], calcularea/reținerea și virarea în bugetele respective a contribuțiilor de asigurări sociale de stat obligatorii și primelor de asigurare obligatorie de asistență medicală, conform cotelor stabilite, se efectuează de către angajator, care, prin prisma legislației muncii[34], angajează salariaţi în bază de contract individual de muncă.
Astfel, reieșind din prevederile enunțate, se denotă că drept condiție esențială pentru operatorii economici participanți la procedura de achiziții este deținerea statutului de întreprinzător, care pentru persoanele fizice se materializează prin deținerea patentei de întreprinzător, fondarea întreprinderii individuale sau gospodăriei țărănești, iar pentru impunerea fiscală a costului serviciilor prestate este necesară încheierea contractelor individuale de muncă.
Concluzii: Deficiențele constatate în ceea ce privește desfășurarea procedurilor de achiziții nu au impact asupra rezultatului final. Totodată, auditul atestă prezența unor problematici la nivel central, care vizează contractarea serviciilor auxiliare cu persoane fizice fără statut de întreprinzător și impozitarea acestora, fapt ce creează impedimente în aplicarea corectă a reglementărilor în vigoare.
Recomandări conducerii Centrului Național Anticorupție:
4. Să intensifice controlul intern aferent procesului de achiziții, în vederea asigurării conformității acestuia și remedierii tuturor deficiențelor constatate de audit.
3.2.3. Conformitatea executării altor cheltuieli
Probele colectate de audit asupra formării și utilizării mijloacelor speciale, utilizării alocațiilor pentru deplasări în interes de serviciu, întreținerii mijloacelor de transport, executării cheltuielilor pentru asigurarea și asistența socială a pensionarilor și angajaților CNA, precum și a cheltuielilor aferente realizării în anul 2014 a obiectivelor Strategiei de reformă a sectorului justiției și Planului de acțiuni pentru implementarea Strategiei[35] relevă că, în general, acestea au fost efectuate regulamentar. Totodată, auditul atestă unele neconformități ce țin de nerestituirea în termen a soldului avansului neutilizat în sumă nesemnificativă și neprezentarea în unele cazuri a rapoartelor privind scopul şi rezultatele deplasării.
Concluzii: Deși neconformitățile constatate de audit aferente domeniului respectiv nu au un impact financiar semnificativ, auditul relevă că acestea au fost generate de insuficiența activităților de control în cadrul proceselor operaționale menționate.
Recomandări conducerii Centrului Național Anticorupție:
5. Să intensifice controlul asupra utilizării și restituirii în termen a avansurilor acordate personalului pentru deplasări în interes de serviciu și raportarea conformă a rezultatelor deplasării.
3.3. Conformitatea gestionării bunurilor patrimoniale
Potrivit datelor raportate la 01.01.2015, CNA dispune de un patrimoniu în valoare totală de 156,8 mil.lei. Conform prevederilor legale[36], CNA urma să supună înregistrării obligatorii în Registrul bunurilor imobile, precum și să asigure corectitudinea reflectării în evidența contabilă a clădirilor și terenurilor aferente aflate în gestiunea sa.
Testările efectuate de audit relevă că CNA nu a asigurat înregistrarea conformă în evidenţa contabilă (cantitativ și valoric) şi nu a grevat dreptul de gestiune la organul cadastral asupra a 3 terenuri cu suprafaţa totală de 0,77 ha (din care terenul de 0,27 ha gestionat de Aparatul central al CNA și 2 terenuri de 0,5 ha transmise în temeiul unor Hotărîri de Guvern[37], gestionate de subdiviziunile teritoriale ale CNA).
Totodată, examinările auditului au constatat neconformități ce țin de reflectarea (cantitativ și valoric) în evidența contabilă a unor imobile. Astfel, 3 imobile cu valoarea de bilanț de 5,8 mil.lei situate în mun. Bălți și 2 imobile în valoare totală 2,8 mil.lei situate în mun. Cahul au fost reflectate în evidența contabilă a CNA ca un obiect unic, deși conform prevederilor legale[38] urmau a fi reflectate separat.
Concluzii: Neasigurarea înregistrării conforme în evidența contabilă și la organele cadastrale a imobilelor generează raportarea incorectă a patrimoniului gestionat.
Recomandări conducerii Centrului Național Anticorupție:
6. Să asigure delimitarea, evaluarea şi înregistrarea la organele cadastrale, precum și reflectarea conformă în evidența contabilă a tuturor imobilelor din gestiune.
3.4. Situația datoriilor și creanțelor
Conform datelor raportate, datoriile debitoare ale CNA au constituit 10,5 mil.lei, sau cu 2,5 mil.lei mai mult față de începutul anului (8,0 mil.lei), fiind înregistrate la componenta de bază 10,5 mil.lei și la mijloace speciale – 0,01 mil.lei.
La componenta de bază, cele mai semnificative datorii s-au format în urma efectuării cheltuielilor în activitatea specială de investigații, care poartă un caracter secret.
Auditul denotă că, reieșind din prevederile legislației în vigoare[39], controlul asupra utilizării mijloacelor financiare alocate pentru activitatea specială de investigaţii este exercitat de conducătorii autorităţilor respective, precum şi de un reprezentant al Ministerului Finanţelor special împuternicit, conform regulilor speciale aprobate de Guvern.
Referitor la acest aspect, auditul denotă că pînă în prezent Guvernul nu a elaborat și aprobat reguli speciale privind controlul gestionării fondurilor respective.
Conform datelor raportate, datoriile creditoare însumează 4,1 mil.lei, sau cu 0,2 mil.lei mai mult față de începutul anului (4,0 mil.lei), cele mai semnificative fiind înregistrate la decontări cu personalul privind retribuirea muncii – 3,6 mil.lei, și cu diferiți debitori și creditori – 0,4 mil.lei. Acestea reprezintă datorii curente ale entității, pentru care termenul de plată încă nu survenise.
Analiza efectuată de audit asupra corectitudinii și plenitudinii înregistrării în bilanțul contabil a datoriilor și creanțelor (cu excepția datoriilor cu titularii de avans pentru efectuarea cheltuielilor în activitatea specială de investigații) denotă că acestea s-au format regulamentar și corespund realității, fiind confirmate prin actele de verificare a decontărilor întocmite de către părți.
Concluzii: Sistemul de management financiar și control intern din cadrul entității a asigurat veridicitatea și raportarea conformă a situației datoriilor și creanțelor. Totodată, lipsa regulilor speciale privind controlul gestionării mijloacelor financiare alocate pentru activitatea specială de investigații generează riscul majorării datoriilor, corectitudinii utilizării și raportării mijloacelor la acest capitol.
3.5. Conformitatea ținerii evidenței contabile
Prin Ordinul directorului nr.112 din 30.07.2013[40], a fost aprobată Politica de contabilitate a CNA conform prevederilor Legii nr.113-XVI din 27.04.2007[41] și Instrucțiunilor aprobate prin Ordinele ministrului Finanțelor nr.92 din 24.06.2013 și nr.93 din 19.07.2010[42].
Verificările auditului asupra corectitudinii reflectării în evidența contabilă a unor bunuri materiale au stabilit unele neconformități[43], situația fiind corectată pe parcursul auditului.
Examinările asupra corectitudinii evidenței și circulației mijloacelor bănești în/din casieria entității au stabilit nerespectarea pct.7 și pct.8 din Normele aprobate prin Hotărîrea Guvernului nr.764 din 25.11.1992, prin încălcarea termenului de păstrare a mijloacelor bănești în numerar și netransmiterea către instituțiile financiare ce le deservesc pentru înscrierea lor în conturile curente. Potrivit explicațiilor verbale ale persoanelor responsabile din cadrul entității, necesitățile respective sînt generate de specificul activității instituției.
Auditul denotă unele neconformități și la efectuarea inventarierii patrimoniului CNA. Astfel, potrivit art.24 alin.(1) din Legea contabilității, entitatea are obligația să efectueze inventarierea generală a elementelor de activ şi pasiv cel puţin o dată pe an pe parcursul desfăşurării activităţii sale, în cazul reorganizării sau încetării activităţii, precum şi în cazurile prevăzute de pct.3 din Regulamentul privind inventarierea, aprobat prin ordinul ministrului Finanţelor[44].
Comisiile instituite prin Ordinele directorului CNA[45] care au efectuat inventarierea bunurilor materiale și a patrimoniului Aparatului central și subdiviziunilor teritoriale nu au stabilit abateri de la datele evidenței contabile.
Totodată, examinările efectuate de audit au constatat neincluderea în listele de inventariere a unor imobile, menționate în capitolul 3.3., care nu au fost reflectate conform în evidența contabilă. De asemenea, nefiind respectate prevederile Regulamentului aprobat prin Ordinul ministrului Finanțelor nr.60 din 29.05.2012, membrilor comisiilor nu li s-a înmînat contra semnătură ordinul emis, nu au fost întocmite și prezentate de către fiecare gestionar, înainte de începerea inventarierii, declarațiile de rigoare. Totodată, unii membri ai comisiei au fost înlocuiți fără emiterea ordinului de rigoare al conducătorului entității, iar în componența comisiilor a fost inclus gestionarul depozitelor supuse inventarierii.
Concluzii: Efectuarea necalitativă a inventarierii elementelor de activ și pasiv generează raportarea neveridică a situației privind mijloacele fixe. Lipsa unor reglementări în vederea elucidării aspectelor ce vizează necesarul minim de mijloace financiare pentru efectuarea decontărilor în activitatea specială de investigații a generat păstrarea în numerar a unor solduri mari de mijloace bănești în casieria entității.
Recomandări conducerii Centrului Național Anticorupție:
7. Să asigure conformitatea efectuării inventarierii tuturor activelor, cu stabilirea existenței acestora și reflectarea rezultatelor inventarierii în conformitate cu cerințele legale.
V.
OPINIE DE AUDIT Opinie cu rezerve asupra raportului financiar
În opinia echipei de audit, bazată pe activităţile de audit efectuate, cu excepţia aspectelor ce ţin de plenitudinea înregistrării în evidenţa contabilă a valorii imobilelor,
Raportul financiar al Centrului Național Anticorupție, sub toate aspectele semnificative, oferă o imagine reală şi fidelă a situaţiei financiare şi celei patrimoniale ale Centrului, cu situația la 31.12.2014, fiind întocmit conform cadrului aplicabil de raportare financiară.
Prezentul Raport de audit a fost elaborat în baza activităţilor de audit realizate de echipa de audit în următoarea componenţă: Ion Bulmaga, șeful echipei de audit, Nicolae Furnica, controlor de stat principal, Dumitru Ivanov, controlor de stat superior, Veronica Gheorghița și Tatiana Herţanu, controlori de stat.
Șeful echipei de audit Ion Bulmaga
Responsabil de îndrumarea și monitorizarea desfășurării misiunii de audit
Șef de direcție în cadrul Direcției generale de audit I (auditul bugetului de stat și patrimoniului) Tudor Suhan
Responsabil de audit
Șef al Direcției generale de audit I
(auditul bugetului de stat și patrimoniului) Natalia Trofim
| Anexă | |
| Tabel
Sinteza alocațiilor precizate și executate pe anul 2014
(mii lei) | | |
| Nr. d/o | Denumirea indicatorilor | Aprobat | Precizat | Încasat/ executat | Încasat efectiv/
cheltuieli efective | % executării veniturilor/
cheltuielilor față de planul precizat | | |
| | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | | |
| Soldul mijloacelor speciale la 01.01.2014 | | | 49,0 | 49,0 | x | | |
| I. Surse de finanţare - total, din care | 87657,0 | 87671,9 | 85736,4 | 83906,3 | 97,8 | | |
| 1 | Componenta de bază - total, din care | 86609,0 | 86623,9 | 84763,7 | 82927,0 | 97,9 | | |
| 1.1 | Aparatul central | 58191,2 | 56622,5 | 55886,5 | 54837,0 | 98,7 | | |
| 1.2 | Organele teritoriale | 12043,5 | 13627,1 | 13164,8 | 12499,4 | 96,6 | | |
| 1.3 | Realizarea reformei în domeniul justiției | 2997,5 | 2997,5 | 2997,4 | 2997,4 | 100,0 | | |
| 1.4 | Asigurarea și asistența socială | 13376,8 | 13376,8 | 12715,0 | 12593,2 | 95,1 | | |
| 2. | Mijloace speciale - total, din care: | 1048,0 | 1048,0 | 972,7 | 979,3 | 92,8 | | |
| 2.1. | Servicii cu plată | 840,3 | 840,3 | 731,2 | 741,6 | 87,0 | | |
| 2.2. | Plata pentru chirie | 207,7 | 207,7 | 171,1 | 167,3 | 82,4 | | |
| 2.3. | Sponsorizări | | | 70,4 | 70,4 | | | |
| II. Cheltuieli - total, din care în aspectul surselor de finanțare: | 87657,0 | 87671,9 | 85652,0 | 83822,0 | 97,7 | | |
| 1 | Componenta de bază - total, din care | 86609,0 | 86623,9 | 84763,7 | 82927,0 | 97,9 | | |
| 1.1 | Aparatul central | 58191,2 | 56622,5 | 55886,5 | 54837,0 | 98,7 | | |
| 1.2 | Organele teritoriale | 12043,5 | 13627,1 | 13164,8 | 12499,4 | 96,6 | | |
| 1.3 | Realizarea reformei în domeniul justiției | 2997,5 | 2997,5 | 2997,4 | 2997,4 | 100,0 | | |
| 1.4 | Asigurarea și asistența socială | 13376,8 | 13376,8 | 12715,0 | 12593,2 | 95,1 | | |
| 2 | Mijloace speciale - total, din care: | 1048,0 | 1048,0 | 888,3 | 895,0 | 84,8 | | |
| 2.1. | Servicii cu plată | 840,3 | 840,3 | 719,7 | 717,5 | 85,6 | | |
| 2.2. | Plata pentru chirie | 207,7 | 207,7 | 168,4 | 177,5 | 81,1 | | |
| 2.3 | Sponsorizări | | | 0,2 | | | | |
| Soldul mijloacelor speciale la 01.01.2015 | | 49,0 | 133,5 | 122,6 | x | | |
| Sursă: Raportul privind executarea bugetului instituției publice din contul cheltuielilor de bază (Formularul nr.2) și Raportul privind încasarea și utilizarea mijloacelor speciale (Formularul nr.4), la 01.01.2015. | | |
| | | | | | | | | |
Diagrama nr.2
Structura cheltuielilor efective aferente retribuirii muncii colaboratorilor CNA (mii lei)
Sursă: Raportul privind executarea bugetului instituției publice din contul cheltuielilor de bază (Formularul nr.2)
și Raportul privind încasarea și utilizarea mijloacelor speciale (Formularul nr.4), la 01.01.2015.
[1] Legea Curții de Conturi nr.261-XVI din 05.12.2008 (în continuare - Legea nr.261-XVI din 05.12.2008).
[2] Hotărîrea Curții de Conturi nr.61 din 11.12.2013 ,,Privind aprobarea Programului activității de audit a Curții de Conturi pe anul 2014” (cu modificările și completările ulterioare); Hotărîrea Curții de Conturi nr.57 din 08.12.2014 ,,Privind aprobarea Programului activității de audit a Curții de Conturi pe anul 2015”.
[3] Hotărîrea Curţii de Conturi nr.60 din 11.12.2013 ,,Cu privire la aplicarea Standardelor Internaționale de Audit ale Instituțiilor Supreme de Audit de nivelul 3 – ISSAI 100, ISSAI 200, ISSAI 300, ISSAI 400, în cadrul misiunilor de audit ale Curții de Conturi”; Hotărîrea Curții de Conturi nr.7 din 10.03.2014 ,,Cu privire la aplicarea Liniilor Directoare de Audit (ISSAI 1000-9999) în cadrul auditului public”.
[4] Legea contabilității nr.113-XVI din 27.04.2007 și Instrucţiunea cu privire la evidenţa contabilă în instituţiile publice, aprobată prin Ordinul ministrului Finanţelor nr.93 din 19.07.2010 (cu modificările și completările ulterioare).
[5] Hotărîrea Guvernului nr.764 din 25.11.1992 ,,Privind aprobarea Normelor pentru efectuarea operațiunilor de casă în economia națională a Republicii Moldova”.
[6] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările şi completările ulterioare).
[7] Hotărîrea Curţii de Conturi nr.61 din 11.12.2013 ,,Privind aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2014” (cu modificările şi completările ulterioare) și Hotărîrea Curții de Conturi nr.57 din 08.12.2014 ,,Privind aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2015”.
[8] Hotărîrea Curţii de Conturi nr.60 din 11.12.2013 ,,Cu privire la aplicarea Standardelor Internaționale de Audit ale Instituțiilor Supreme de Audit de nivelul 3 – ISSAI 100, ISSAI 200, ISSAI 300, ISSAI 400, în cadrul misiunilor de audit ale Curții de Conturi”; Hotărîrea Curții de Conturi nr.7 din 10.03.2014 ,,Cu privire la aplicarea Liniilor Directoare de Audit (ISSAI 1000-9999) în cadrul auditului public”.
[9] Legea cu privire la Centrul Naţional Anticorupţie nr.1104-XV din 06.06.2002 (cu modificările şi completările ulterioare), (în continuare – Legea nr.1104-XV din 06.06.2002).
[10] Programul de activitate strategică al Centrului Naţional Anticorupţie pentru anii 2012-2014, aprobat prin Hotărîrea Colegiului Centrului nr.1 din 20.01.2012 (în continuare – Programul aprobat prin Hotărîrea Colegiului Centrului nr.1 din 20.01.2012).
[11] Hotărîrea Guvernului nr.1085 din 30.12.2013 „Privind aprobarea structurii și efectivului-limită ale Centrului Național Anticorupție” (în continuare – Hotărîrea Guvernului nr.1085 din 30.12.2013).
[12] Legea contabilităţii nr.113-XVI din 27.04.2007 (în continuare – Legea contabilității sau, după caz, Legea nr.113-XVI din 27.04.2007); Regulamentul privind statutul, drepturile şi obligaţiunile executorilor de buget, aprobat prin Ordinul ministrului Finanţelor nr.2 din 03.01.2007; Instrucţiunea cu privire la evidenţa contabilă în instituţiile publice, aprobată prin Ordinul ministrului Finanţelor nr.93 din 19.07.2010 (în continuare – Instrucţiunea aprobată prin Ordinul ministrului Finanţelor nr.93 din 19.07.2010).
[13] Legea nr.229 din 23.09.2010 privind controlul financiar public intern (cu modificările și completările ulterioare), (în continuare – Legea nr.229 din 23.09.2010).
[14] Programul aprobat prin Hotărîrea Colegiului Centrului nr.1 din 20.01.2012.
[15] Planul de Acțiuni al Centrului Național Anticorupție pentru anul 2014, aprobat prin Hotărîrea Colegiului CNA nr.5 din 27.12.2013.
[16] Strategia națională anticorupție pe anii 2011-2015, aprobată prin Hotărîrea Parlamentului nr.154 din 21.07.2011.
[17] Indicatorii de performanță ai Centrului Național Anticorupție privind activitatea de prevenire și combatere a corupției, aprobați prin Hotărîrea Colegiului CNA nr.3 din 19.04.2013 și Indicatorii de performanță ai Serviciului prevenirea și combaterea spălării banilor din cadrul Centrului Național Anticorupție privind activitatea de prevenire și combatere a spălării banilor și finanțării terorismului, aprobați prin Hotărîrea Colegiului CNA nr.4 din 19.07.2013 (în continuare – Indicatorii de performanță, aprobați prin Hotărîrile Colegiului CNA nr.3 din 19.04.2013 și nr.4 din 19.07.2013).
[18] Programul de dezvoltare a Sistemului de management financiar şi control al Centrului Naţional Anticorupţie, aprobat prin Dispoziţia directorului CNA nr.9-d din 27.03.2014.
[19] Legea bugetului de stat pe anul 2014, nr.339 din 23.12.2013.
[20] Legea nr.158 -XVI din 04.07.2008 cu privire la funcţia publică şi statutul funcţionarului public (cu modificările și completările ulterioare).
[21] Art.42 alin.(2) din Legea nr.1104-XV din 06.06.2002; Legea nr.355-XVI din 23.12.2005 cu privire la sistemul de salarizare în sectorul bugetar (cu modificările și completările ulterioare), (în continuare – Legea nr.355-XVI din 23.12.2005); Hotărîrea Guvernului nr.650 din 12.06.2006 „Privind salarizarea militarilor, efectivului de trupă și corpului de comandă angajați în serviciul organelor apărării naționale, securității statului și ordinii publice” (cu modificările și completările ulterioare), (în continuare – Hotărîrea Guvernului nr.650 din 12.06.2006); Hotărîrea Guvernului nr.186 din 20.02.2008 „Pentru aprobarea Regulamentului cu privire la modul de stabilire și plată a indemnizației lunare militarilor, ofițerilor de informații și securitate, efectivului de trupă și corpului de comandă angajați prin contract din organele apărării naționale, securității statului și ordinii publice, conform totalurilor activității unității în care sînt angajați”.
[22] Indicatorii de performanță, aprobați prin Hotărîrile Colegiului CNA nr.3 din 19.04.2013 și nr.4 din 19.07.2013.
[23] Ordinile directorului CNA nr.8 din 14.01.2013 și nr.100 din 31.07.2014 privind crearea grupului de lucru pentru achiziții.
[24] Pct.5 din Regulamentul cu privire la activitatea grupului de lucru pentru achiziții, aprobat prin Hotărîrea Guvernului nr.1380 din 10.12.2007, (în continuare – Regulamentul aprobat prin Hotărîrea Guvernului nr.1380 din 10.10.2007).
[25] Art.19 din Legea nr.96-XVI din 13.04.2007 privind achizițiile publice (în continuare – Legea nr.96-XVI din 13.04.2007); pct.7 lit.b) din Regulamentul aprobat prin Hotărîrea Guvernului nr.1380 din 10.12.2007, pct.11 lit.b) din Regulamentul cu privire la modul de calculare a valorii estimative a contractelor de achiziții publice și planificarea acestora, aprobat prin Hotărîrea Guvernului nr.1404 din 10.12.2008 (în continuare – Regulamentul aprobat prin Hotărîrea Guvernului nr.1404 din 10.12.2008).
[26] Pct.27 din Regulamentul aprobat prin Hotărîrea Guvernului nr.1404 din 10.12.2008.
[27] Regulamentul aprobat prin Hotărîrea Guvernului nr.1404 din 10.12.2008.
[28] Art.42 alin.(8) din Legea nr.96-XVI din 13.04.2007.
[29] Art.69 alin.(1) din Legea nr.96-XVI din 13.04.2007 și pct.3 din Regulamentul cu privire la achiziția bunurilor și serviciilor prin cererea ofertelor de prețuri, aprobat prin Hotărîrea Guvernului nr.245 din 04.03.2008, (în continuare – Regulamentul aprobat prin Hotărîrea Guvernului nr.245 din 04.03.2008.
[30] Pct.12, pct.27 şi pct.28 din Regulamentul aprobat prin Hotărîrea Guvernului nr.245 din 04.03.2008.
[31] Art.15 alin.(1) din Legea nr.96-XVI din 13.04.2007.
[32] Art.13 alin.(2) din Legea cu privire la antreprenoriat și întreprinderi nr.845-XII din 03.01.1992.
[33] Anexa nr.3 la Legea bugetului asigurărilor sociale de stat pe anul 2014, nr.329 din 23.12.2013; Legea nr.1585-XIII din 27.02.1998 cu privire la asigurarea obligatorie de asistență medicală.
[34] Art.1 din Codul muncii al Republicii Moldova nr.154-XV din 28.03.2003.
[35] Legea nr.231 din 25.11.2011 privind aprobarea Strategiei de reformă a sectorului justiției pentru anii 2011-2016; Hotărîrea Parlamentului nr.6 din 16.02.2012 „Privind aprobarea Planului de acțiuni pentru implementarea Strategiei de reformă a sectorului justiției pentru anii 2011-2016”.
[36] Art.4 alin.(1), alin.(2), alin.(3) lit.a) și lit.b), art.5 din Legea cadastrului bunurilor imobile nr.1543-XIII din 25.02.1998; art.17 alin.(1) și alin.(4) din Legea nr.113-XVI din 27.04.2007; pct.40, pct.50 și pct.56 din Instrucțiunea aprobată prin Ordinul ministrului Finanțelor nr.93 din 19.07.2010.
[37] Hotărîrea Guvernului nr.1430 din 06.11.2002 ,,Privind transmiterea unor spaţii”; Hotărîrea Guvernului nr.1060 din 27.09.2004 ,,Privind transmiterea unor imobile”.
[38] Art.17 alin.(4) din Legea nr.113-XVI din 27.04.2007; pct.50 din Instrucţiunea aprobată prin Ordinul ministrului Finanțelor nr.93 din 19.07.2010.
[39] Art.37 alin.(2) din Legea nr.59 din 29.03.2012 privind activitatea specială de investigații.
[40] Politica de contabilitate pentru Centrul Național Anticorupție, aprobată prin Ordinul directorului nr.112 din 30.07.2013.
[41] Art.16 alin.(2) din Legea nr.113-XVI din 27.04.2007.
[42] Politica de contabilitate tip pentru instituțiile publice, aprobată prin Ordinul ministrului Finanțelor nr.92 din 24.06.2013.
[43] Pct.39 și pct.91 din Instrucțiunea aprobată prin Ordinul ministrului Finanțelor nr.93 din 19.07.2010.
[44] Ordinul ministrului Finanțelor nr.60 din 29.05.2012 „Cu privire la aprobarea Regulamentului privind inventarierea” (în continuare – Regulamentul aprobat prin Ordinul ministrului Finanțelor nr.60 din 29.05.2012).
[45] Ordinele directorului CNA nr.193 din 16.12.2013 ,,Cu privire la instituirea Comisiei pentru inventarierea bunurilor materiale și patrimoniului” și nr.145 din 03.11.2014 „Cu privire la inventariere”.