Curtea de Conturi, în prezenţa șefului Direcției administrare și management intern a Cancelariei de Stat dl S.Mihail, şefului-adjunct al Direcţiei finanţele economiei naţionale, cheltuieli capitale şi achiziții publice a Ministerului Finanţelor dl V.Pană, vicedirectorului general al Direcţiei generale pentru administrarea clădirilor Guvernului dl N.Malacinschi, contabilului-șef al Direcţiei generale pentru administrarea clădirilor Guvernului dna M.Mihalachi, directorului general al Asociației Curativ-Sanatorială și de Recuperare a Cancelariei de Stat dl Gr.Paun, șefului Direcției supraveghere tehnică a Î.S. „Serviciul Asistenţă Beneficiari la Obiectele Sociale” dl A.Cerba, precum şi a altor persoane cu funcţii de răspundere, călăuzindu-se de art.2 alin.(1) şi art.4 alin.(1) lit.a) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[1], a examinat Raportul auditului regularităţii utilizării mijloacelor publice alocate pentru investiţii şi reparaţii capitale pe anul 2010 la Cancelaria de Stat.
Misiunea de audit s-a desfăşurat în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2011[2], avînd ca scop obţinerea probelor de audit credibile şi rezonabile pentru susţinerea constatărilor, formularea concluziilor și exprimarea opiniei de audit privind regularitatea utilizării mijloacelor publice alocate pentru investiţii capitale şi reparaţii capitale la Cancelaria de Stat.
Auditul a fost planificat și s-a efectuat în corespundere cu Standardele de audit ale Curţii de Conturi[3]. În vederea susținerii constatărilor, formulării concluziilor și recomandărilor, precum și exprimării opiniei de audit, probele de audit au fost obţinute prin procedurile de fond, cu folosirea diferitor metode: examinări, observări, confirmări, recalculări, intervievări, precum și prin atragerea experților în domeniul construcțiilor, pentru evaluarea volumelor și calității executării lucrărilor de reparații capitale etc.
Examinînd rezultatele auditului, audiind raportul prezentat şi explicaţiile persoanelor cu funcţii de răspundere prezente în şedinţă, Curtea de Conturi a c o n s t a t a t:
Urmare faptelor expuse în Raportul de audit, se menționează că Cancelaria de Stat continuă practica neregulamentară de transmitere a funcției de beneficiar instituțiilor monitorizate, la balanța cărora se află obiectele de investiții și reparații capitale, iar Ministerul Finanțelor, contrar cadrului legal și regulatoriu, finanțează contractele de antrepriză semnate de către alți beneficiari decît cei menționați în Legea bugetului de stat anuală.
Deși Cancelaria de Stat și instituțiile monitorizate de către aceasta au întreprins măsuri de înlăturare a deficiențelor constatate în cadrul auditului precedent, orientate spre lichidarea încălcărilor, implementarea recomandărilor și executarea cerințelor Curții de Conturi, în perioada auditată, au fost admise unele nereguli, care determină necesitatea de consolidare și eficientizare a managementului financiar și a controlului intern.
Existența abaterilor și neconformităților ce țin de organizarea și efectuarea de achiziții publice, executarea lucrărilor și reflectarea cheltuielilor de investiții și reparații capitale au creat unele situații de risc privind regularitatea faptelor economice și situațiilor financiare.
Se aprobă Raportul auditului regularităţii utilizării mijloacelor publice alocate pentru investiţii şi reparaţii capitale pe anul 2010 la Cancelaria de Stat, anexat la prezenta Hotărîre.
2. Prezenta Hotărîre și Raportul de audit se remit:
2.1. Cancelariei de Stat și Direcției generale pentru administrarea clădirilor Guvernului, pentru implementarea recomandărilor auditului, indicate în Raportul de audit, cu determinarea acțiunilor concrete în vederea înlăturării neregulilor constatate, cu stabilirea termenelor și a persoanelor responsabile de implementarea recomandărilor;
2.2. Ministerului Finanțelor, pentru excluderea practicii nerespectării prevederilor legale de finanțare directă a instituțiilor neautorizate în calitate de beneficiar de la bugetul de stat;
2.3. Guvernului, pentru informare și luare de atitudine privind admiterea situațiilor de transmitere a funcțiilor de beneficiar de către Cancelaria de Stat instituțiilor din subordine;
2.4. Parlamentului, pentru informare.
3. Se ia act că Direcția generală pentru administrarea clădirilor Guvernului a corectat valoarea clădirii din bd. Ștefan cel Mare și Sfînt nr.154, mun. Chișinău, cu 17, 3 mii lei.
5. Prezenta Hotărîre se publică în Monitorul Oficial al Republicii Moldova în conformitate cu art.34 alin.(7) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008.
Nr. 42. Chişinău, 18 august 2011.
Aprobat prin Hotărîrea Curţii de Conturi nr. 42 din 18.08.2011
RAPORTUL auditului regularităţii utilizării mijloacelor publice alocate pentru investiţii şi reparaţii capitale pe anul 2010 la Cancelaria de Stat I. Introducere
Auditul regularităţii utilizării mijloacelor publice alocate pentru investiţii şi reparaţii capitale pe anul 2010 la Cancelaria de Stat s-a efectuat în temeiul art.28 şi art.31 din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[4] și în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2011.
Scopul auditului constă în oferirea unei asigurări rezonabile referitor la faptul că mijloacele publice alocate pentru investiții și reparații capitale pe anul 2010 la Cancelaria de Stat au utilizate regulamentar.
Cancelaria de Stat, ca beneficiar în procesul finanţării cheltuielilor capitale pe obiectivele supuse realizării, la articolele 241 ,,Investiţii capitale” şi 243 ,,Reparaţii capitale”, în limita mijloacelor aprobate în Legea bugetului de stat pe anul 2010[5], este responsabilă de corectitudinea determinării volumelor de lucrări efectuate şi de reflectarea cheltuielilor în evidenţa contabilă, precum şi de întocmirea şi prezentarea în termen a rapoartelor financiare la aceste articole în conformitate cu normele de raportare financiară.
Responsabilitatea auditorului constă în obţinerea probelor de audit suficiente şi adecvate pentru susţinerea constatărilor, formularea concluziilor și exprimarea opiniei de audit privind regularitatea utilizării finanţelor publice pentru investiţiile şi reparaţiile capitale. Auditul nu poartă răspundere pentru determinarea volumelor lucrărilor real executate și a calității lor.
Metodologia de audit. Auditul s-a desfăşurat potrivit Standardelor de audit ale Curţii de Conturi[6]. La efectuarea auditului s-au aplicat proceduri de fond asupra operaţiunilor ce ţin de utilizarea finanţelor publice pentru investițiile și reparaţiile capitale, fiind folosite diferite tehnici şi proceduri, cum ar fi metoda testării, examinării documentelor primare, registrelor contabile, rapoartelor financiare pe anul 2010, care includ bilanţul şi raportul privind executarea bugetului instituţiei, contracte de antrepriză încheiate, procese-verbale de recepţie a lucrărilor executate, acte de verificare a decontărilor cu antreprenorii. De asemenea, în cadrul misiunii de audit s-a solicitat asistenţa Inspecţiei de Stat în Construcţii, pentru efectuarea verificărilor de specialitate ale volumelor lucrărilor de reparaţii capitale.
II. Prezentare generală
1. Potrivit cadrului normativ, sistemul instituţional al investiţiilor şi reparaţiilor capitale efectuate de către autorităţile publice centrale la balanţa cărora nu se află obiectul de investiţii şi reparaţii capitale prevede următoarea structură:

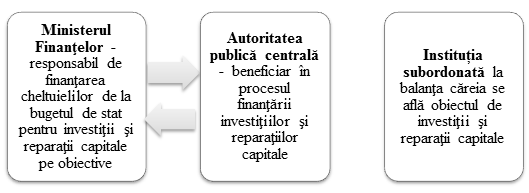
Sursă: Ordinele ministrului finanțelor nr.4 din 18.01.2010[7] și nr.93 din 19.07.2010[8].
Ministerul Finanţelor are următoarele responsabilităţi:
În cadrul proceselor de aprobare a contractelor de achiziţii publice de lucrări, reprezentantul Ministerului Finanţelor, ca membru al grupului de lucru cu drept de vot, participă la examinarea, evaluarea şi compararea ofertelor, iar în cazul identificării unor încălcări, informează despre acestea imediat Agenţia Achiziţii Publice (în continuare – Agenţia). În lipsa reprezentantului nominalizat, Agenţia nu va înregistra rezultatele examinării, evaluării şi comparării ofertelor.
Examinează pentru finanţare numai documentele şi informaţiile prezentate şi semnate de către conducătorii autorităţilor administraţiei publice centrale – beneficiari în procesul finanţării investiţiilor şi reparaţiilor capitale, menţionaţi nemijlocit în Anexele la Legea bugetului de stat pe anul 2010, etc.
Autoritatea publică centrală, beneficiar în procesul finanţării investiţiilor şi reparaţiilor capitale, este responsabilă de:
prezentarea documentaţiei de proiect, verificată şi expertizată în modul stabilit de legislaţie;
organizarea şi desfăşurarea regulamentară a procedurilor de achiziţii publice;
întocmirea şi prezentarea contractelor de antrepriză pentru finanţarea din buget a cheltuielilor pentru investiţii şi reparaţii capitale, semnate de către conducătorii organelor administraţiei publice centrale;
prezentarea actelor de recepţie a volumelor de lucrări şi a informaţiei despre valorificarea volumelor de lucrări conform calculului general de deviz;
transmiterea volumelor de lucrări aferente investiţiilor şi reparaţiilor capitale efectuate executorului de buget la balanţa căruia se numără obiectul de construcţie.
Instituția subordonată, la balanţa căreia se află obiectul de investiţii şi reparaţii capitale, urmează să înregistreze corespunzător în evidenţa contabilă primirea volumelor de lucrări aferente investiţiilor şi reparaţiilor capitale.
Potrivit Anexelor la Legea bugetului de stat pe anul 2010‚ Cancelariei de Stat, beneficiar în procesul finanţării investiţiilor şi reparaţiilor capitale, i-au fost precizate de la componenta de bază alocaţii bugetare în sumă de 27812,0 mii lei, acestea fiind destinate pentru:
reconstrucţia secţiei morfopatologie a Spitalului Asociaţiei Curativ-Sanatoriale şi de Recuperare, str. Drumul Viilor nr.34, municipiul Chişinău, în sumă de 757,0 mii lei;
efectuarea lucrărilor de reparaţii capitale ale clădirii din bd. Ştefan cel Mare nr.154, mun. Chişinău, în sumă de 25000,0 mii lei; ale Casei Guvernului, Piața Marii Adunări Naționale nr.1, municipiul Chişinău, în sumă de 530,0 mii lei; ale clădirii din șos. Hîncești nr.53, municipiul Chişinău, în sumă de 85,0 mii lei şi ale secțiilor Spitalului Asociaţiei Curativ-Sanatoriale şi de Recuperare în sumă de 1440,0 mii lei.
Potrivit Legii bugetului de stat pe anul 2010, Cancelaria de Stat a fost desemnată beneficiar în procesul finanţării investiţiilor şi reparaţiilor capitale, însă responsabilităţile respective au fost realizate de către instituțiile monitorizate de către aceasta: Asociația Curativ-Sanatorială și de Recuperare (în continuare – ACSR) şi Direcția generală pentru administrarea clădirilor Guvernului (în continuare – DGACG), la balanţa cărora se află obiectele de investiţii şi reparaţii capitale. Acestea, la rîndul lor, au inițiat, au organizat şi desfăşurat procedurile de achiziții publice, au încheiat contractele de antrepriză, au aprobat și acceptat actele de recepţie a volumelor de lucrări şi informaţia despre valorificarea lor, au efectuat controlul calității volumelor de lucrări îndeplinite, au reflectat cheltuielile în evidenţa contabilă, precum şi au întocmit şi prezentat rapoartele financiare, inclusiv la articolele investiţii capitale şi reparaţii capitale, pentru centralizare, Cancelariei de Stat.
Informaţia privind utilizarea mijloacelor financiare publice pentru investițiile și reparaţiile capitale în anul 2010 de către instituțiile monitorizate este redată în Tabelul nr.1.
Tabelul nr.1
(mii lei)
| Obiective | Datorii Ct
01.01.
2010 | Precizat | Executat | Efectiv | Datorii Ct 31.12.
2010 |
| Asociația Curativ-Sanatorială și de Recuperare |
| Mijloace financiare destinate investiţiilor capitale | |
| Reconstrucţia secţiei morfopatologie a Spitalului Asociaţiei Curativ-Sanatoriale şi de Recuperare, str. Drumul Viilor nr.34, mun. Chişinău | - | 757,0 | 757,0 | 756,9 | - |
| Mijloace financiare destinate reparațiilor capitale | |
| Secțiile Spitalului Asociaţiei Curativ-Sanatoriale şi de Recuperare, str. Drumul Viilor nr.34, mun. Chişinău | - | 1440,0 | 1440,0 | 1439,9 | - |
| Direcția generală pentru administrarea clădirilor Guvernului |
| Mijloace financiare destinate reparațiilor capitale | |
| Clădirea din șos. Hîncești nr.53, mun. Chişinău | | 85,0 | 82,2 | 82,2 | - |
| Casa Guvernului, Piața Marii Adunări Naționale nr.1, mun. Chişinău | | 530,0 | 390,6 | 390,6 | - |
| Clădirea din bd. Ştefan cel Mare și Sfînt nr.154, municipiul Chişinău | 6839,7 | 25000,0 | 25000,0 | 24957,5 | 6819,8 |
| | | | | | | | |
Sursă: Raportul privind executarea bugetului instituţiei publice din contul cheltuielilor de bază la 31.12.2010 (Formularul nr.2)
La finalizarea perioadei de gestiune, instituțiile monitorizate prezintă rapoartele financiare Cancelariei de Stat, care, la rîndul său, le centralizează și le prezintă în termenele stabilite Ministerului Finanţelor.
III. Constatări și concluzii
Auditului au fost supuse obiectivele finanţate prioritar şi de importanţă majoră.
3.1. Cu privire la organizarea și efectuarea achiziţiilor de lucrări de investiții și reparații capitale
În anul 2010, de către instituțiile monitorizate de Cancelaria de Stat au fost organizate și desfășurate achiziții publice de lucrări pentru următoarele obiective:
Reconstrucţia secţiei morfopatologie a Spitalului Asociaţiei Curativ-Sanatoriale şi de Recuperare (în continuare – secţia morfopatologie a Spitalului), str. Drumul Viilor nr.34, mun. Chişinău;
Reparația rețelelor interioare de apă și canalizare ale Spitalului Asociaţiei Curativ-Sanatoriale şi de Recuperare, str. Drumul Viilor nr.34, mun. Chişinău;
Reparația blocurilor sanitare din Casa Guvernului din Piața Marii Adunări Naționale nr.1, municipiul Chişinău (în continuare – Casa Guvernului).
În anul 2010, ACSR a inițiat achiziționarea lucrărilor de reconstrucţie a secţiei morfopatologie a Spitalului și a lucrărilor de reparație a rețelelor interioare de apă și canalizare ale Spitalului, dispunînd de documentația de deviz verificată și expertizată în modul stabilit, prin procedura cererii ofertelor de prețuri. Ca rezultat, la 11.05.2010 și 28.06.2010 au fost încheiate contracte de antrepriză cu doi agenți economici în valoare de 527,6 mii lei și, respectiv, 221,2 mii lei.
Pentru reparația a 5 blocuri sanitare din Casa Guvernului, DGACG a organizat și a realizat achiziția de lucrări prin procedura cererii ofertelor de prețuri, și la 23.09.2010 a încheiat cu un agent economic contractul de antrepriză în sumă de 361,7 mii lei (inclusiv TVA).
Auditul a constatat că grupul de lucru n-a solicitat prezentarea de către ofertanți a informațiilor suplimentare privind eligibilitatea, capacitatea tehnică şi/sau capacitatea economico-financiară a operatorului economic, ceea ce a influențat executarea cu întîrziere a lucrărilor contractate.
Concluzii: La organizarea și efectuarea achiziţiilor de lucrări de reparații capitale, grupul de lucru al DGACG n-a utilizat dreptul privind solicitarea informațiilor suplimentare de la ofertanți privind eligibilitatea, capacitatea tehnică şi/sau capacitatea economico-financiară a operatorilor economici, ceea ce a determinat tergiversarea executării lucrărilor de reparații capitale.
3.2. Cu privire la executarea lucrărilor de investiții și reparații capitale
În rezultatul verificării conformității executării lucrărilor de reparaţii capitale ale clădirii din bd. Ştefan cel Mare și Sfînt nr.154, mun. Chişinău, s-a constatat că documentația de proiect și deviz n-a fost definitivată, aprobată și verificată în modul stabilit, prin ce nu s-au respectat prevederile art.13 alin.(1) din Legea nr.721-XIII din 02.02.1996[9], fapt constatat de către Curtea de Conturi în anul 2010 în Raportul auditului regularităţii utilizării finanţelor publice pentru investiţii şi reparaţii capitale în anul 2009 la Ministerul Finanţelor şi unii beneficiari, aprobat prin Hotărîrea nr.36 din 03.06.2010.
Cu toate că DGACG a achitat 1,8 mil.lei, inclusiv 547,3 mii lei în anul 2010, pentru lucrările de proiectare subcontractate de Î.I. ,,ACAR-Cantarajiu” și 69,4 mii lei pentru lucrările de verificare și expertizare contractate (partea tehnică), pînă la finele anului proiectul n-a fost definitivat și verificat în modul stabilit.
De asemenea, s-a constatat că, în anul 2010, au fost contractate și executate lucrări suplimentare de reparații la Casa Guvernului (28,9 mii lei), care nu s-au expertizat în modul stabilit, prin ce nu s-au respectat prevederile art.13 din Legea nr.721-XIII din 02.02.1996. Totodată, pentru lucrările suplimentare de reconstrucții executate la secția de morfopatologie a Spitalului (229,3 mii lei) documentația de deviz nu a fost supusă verificării și a fost restituită beneficiarului, răspunderea pentru aceste modificări revenind proiectantului.
Lucrările suplimentare la obiectivele menționate au fost achiziționate regulamentar de către grupurile de lucru. Astfel, lucrările efectuate la secția de morfopatologie a Spitalului (cu valoarea mai mare de 30 la sută din valoarea contractului iniţial) s-au contractat prin procedura cererii ofertelor de prețuri, iar lucrările efectuate la Casa Guvernului (cu valoarea mai mică de 30 la sută din valoarea contractului iniţial) – dintr-o singură sursă.
Concluzii: Executarea lucrărilor de reparații capitale la clădirea din bd. Ştefan cel Mare și Sfînt nr.154, mun. Chişinău, în lipsa documentației de proiect și deviz, aprobată și verificată în modul stabilit, a sporit riscul tergiversării lucrărilor și utilizării neeconome și neeficiente a mijloacelor publice în aceste scopuri.
3.3. Cu privire la verificarea calităţii execuţiei construcţiilor
Supravegherea executării lucrărilor de investiții și reparaţii capitale în anul 2010 la Casa Guvernului și în secțiile Spitalului a fost asigurată de către responsabili tehnici, deținători de certificate de atestare tehnico-profesională, și de către Î.S. ,,Serviciul Asistenţă Beneficiari la Obiectele Sociale” (în continuare – Î.S. ,,SABOS”) – la clădirea din bd. Ștefan cel Mare și Sfînt nr.154, mun. Chișinău.
Verificarea proceselor-verbale de recepţie a lucrărilor executate la Casa Guvernului a constatat necorespunderea cu documentaţia de deviz a unor lucrări îndeplinite și înaintate către plată beneficiarului, în sumă de 29,6 mii lei, fără contractarea acestora, suma totală a costului lucrărilor nefiind depășită.
Totodată, s-au constatat devieri dintre volumele și prețurile stabilite în devizul-ofertă și cele indicate în procesele-verbale de executare a lucrărilor de reparații capitale, prin ce s-a încălcat Instrucțiunea privind întocmirea devizelor pentru lucrările de construcție-montaj (în continuare – LCM) prin metoda de resurse (CPL.01.01-2001), care prevede că volumele și prețurile în devizul-ofertă rămîn constante pe parcursul întregii perioade de construcții.
În vederea supravegherii tehnice a lucrărilor de reparații capitale la clădirea din bd. Ștefan cel Mare și Sfînt nr.154, mun.Chișinău, DGACG şi-a delegat atribuţiile referitoare la calitatea construcţiilor Î.S.,,SABOS”, prin încheierea în anul 2009 a contractului de antrepriză privind achiziția serviciilor de supraveghere tehnică în valoare de 726,8 mii lei, sau 0,9% din valoarea LCM. La 06.03.2010, DGACG a încheiat cu Î.S.,,SABOS” un acord adițional privind diminuarea procentului cheltuielilor pentru prestarea serviciilor de asistență tehnică de la 0,9% la 0,35% din valoarea LCM.
Potrivit proceselor-verbale de supraveghere tehnică, pentru perioada ianuarie-iunie 2010, înaintate de către Î.S.,,SABOS” spre plată beneficiarului, suma lucrărilor de antrepriză verificate (inclusiv TVA) a constituit 18726,1 mii lei.
De menționat că, la solicitarea auditului din 12.04.2011, privind justificarea calculului serviciilor de verificare a execuției lucrărilor de reparații capitale la clădirea din bd. Ștefan cel Mare și Sfînt nr.154, mun. Chișinău, adresată directorului general al Î.S.,,SABOS”, informații privind aceasta nu s-au prezentat.
În acest context, auditul remarcă că tergiversarea definitivării documentației de proiect și deviz oferă posibilități ca la recepție să fie incluse lucrări care nu corespund cerințelor de calitate, iar verificarea volumelor și controlul calității execuției lucrărilor să nu fie asigurate.
Concluzii: Neasigurarea de către DGACG, prin responsabilii tehnici atestați, a verificării execuţiei conforme a lucrărilor de reparații capitale efectuate la Casa Guvernului a determinat necorespunderea cu documentaţia de deviz a lucrărilor îndeplinite și înaintate către plată beneficiarului în sumă de 29,6 mii lei, precum și devieri dintre volumele și prețurile stabilite.
3.4. Cu privire la verificările de specialitate ale volumelor de lucrări
În scopul minimizării riscului de nedetectare a unor erori semnificative la capitolul corectitudinea reflectării valorii lucrărilor real executate la obiectivul ,,Clădirea din bd. Ştefan cel Mare şi Sfînt nr.154, mun. Chişinău”, s-a solicitat concluzia Inspecţiei de Stat în Construcţii, care, în rezultatul controlului intermediar privind verificarea normelor de utilizare a materialelor de construcție și resurselor în perioada anilor 2009-2010, a constatat supraconsumuri de materiale de construcție și resurse în valoare totală de 1745,5 mii lei, care au fost excluse, prin corectări, din procesele-verbale de executare a lucrărilor.
3.5. Cu privire la evidența și raportarea cheltuielilor de investiții și reparații capitale
La situația din 31.12.2010, de către ACSR și DGACG, în Rapoartele privind executarea bugetului (Formularul nr.2), au fost reflectate cheltuielile suportate privind reconstrucția și reparația următoarelor obiective:
Reconstrucţia secţiei morfopatologie a Spitalului – 757,0 mii lei;
Reparația secțiilor Spitalului – 1440,0 mii lei;
Reparația blocurilor sanitare din Casa Guvernului – 390,6 mii lei;
- Reparația clădirii din bd. Ștefan cel Mare și Sfînt nr.154 – 24957,5 mii lei.
Concomitent, aceste cheltuieli au fost raportate la majorarea costului mijloacelor fixe.
Auditul a constatat că, în urma corectărilor efectuate în anul 2010 privind diminuarea cheltuielilor DGACG (22,6 mii lei), valoarea clădirii din bd. Ștefan cel Mare și Sfînt nr.154, mun. Chișinău, a fost micșorată eronat cu 17,3 mii lei, ceea ce a fost corectat în luna ianuarie 2011.
Conform Raportului privind executarea bugetului DGACG (Formularul nr.2), la 31.12.2009, pe obiectivul ,,Clădirea din bd. Ştefan cel Mare şi Sfînt nr.154” au fost înregistrate datorii creditoare în sumă de 6839,7 mii lei, din care 6474,4 mii lei o prezintă datoria față de antreprenorul general Î.I. ,,ACAR-Cantarajiu” și 365,3 mii lei – față de Î.S.,,SABOS” pentru servicii de supraveghere tehnică. Aceste datorii au fost confirmate prin acte de verificare a decontărilor reciproce, semnate de ambele părți și prezentate Ministerului Finanțelor pentru achitarea lor, în perioada februarie-martie 2010 datoria față de antreprenorul general fiind achitată integral, iar datoria față de Î.S.,,SABOS” – în sumă de 160,0 mii lei.
De menționat că datoria creditoare raportată la 31.12.2009 pe obiectivul ,,Clădirea din bd. Ştefan cel Mare şi Sfînt nr.154” nu este veridică cu 3225,3 mii lei (2899,7 mii lei și 325,6 mii lei), deoarece aceasta a fost formată în urma lucrărilor realizate la alt obiectiv (,,Clădirea din str. Sfatul Ţării 49”).
La situația din 31.12.2010, conform Raportului privind executarea bugetului (Formularul nr.2), DGACG a înregistrat datorii creditoare doar pe obiectivul ,,Clădirea din bd. Ştefan cel Mare şi Sfînt nr.154” în sumă de 6819,8 mii lei, din care 6596,6 mii lei o constituie datoria față de antreprenorul general Î.I. ,,ACAR-Cantarajiu” și 223,2 mii lei – față de Î.S.,,SABOS”.
În același timp, datorii creditoare pe alte obiective supuse investițiilor și reparațiilor capitale în anul 2010 nu s-au înregistrat.
Concluzii: Nemonitorizarea de către Cancelaria de Stat a executării și acceptării volumelor de reparații capitale efectuate la clădirea din bd. Ștefan cel Mare și Sfînt nr.154, mun. Chișinău a generat formarea datoriilor creditoare semnificative față de antreprenorii de reparații capitale la obiectivul menționat, ceea ce determină necesitatea unor surse suplimentare pentru achitarea acestor datorii și riscul formării altora pe viitor.
3.6. Cu privire la recepţia și transmiterea volumelor lucrărilor de investiții și reparații capitale efectuate
Recepția volumelor lucrărilor de reparații capitale la Casa Guvernului a fost efectuată regulamentar[10]. Astfel, de către comisie a fost întocmit și înaintat DGACG, la 30.12.2010, procesul-verbal de recepție finală, cu recomandarea de recepționare a lucrărilor în sumă de 390,6 mii lei.
Potrivit procesului-verbal de recepție finală din 20.09.2010, recepția volumelor lucrărilor de investiții și reparații capitale la ACSR s-a efectuat cu unele nereguli, care se exprimă prin lipsa proiectantului la recepţia finală a lucrărilor de reparații capitale efectuate la secțiile Spitalului.
Conform proceselor-verbale de recepție finală, întocmite și înaintate ACSR, comisia a propus să fie acceptate lucrările efectuate la următoarele obiective: ,,Reconstrucția secției de morfopatologie a Spitalului” cu valoarea de 800,0 mii lei (din care 43,0 mii lei – lucrări de proiectare efectuate în anul 2009), și ,,Reparația secțiilor Spitalului” cu valoarea de 1440,0 mii lei.
Totodată, volumele de lucrări aferente investițiilor și reparațiilor capitale au fost transmise, în baza proceselor-verbale ale grupului de lucru, de la balanța ACSR la balanța Spitalului. Conform evidenței contabile a Spitalului, în anul 2010 au fost luate la evidență și date în exploatare mijloace fixe în sumă totală de 2240,0 mii lei, inclusiv 1440,0 mii lei din contul reparațiilor capitale și 800,0 mii lei – din contul investițiilor capitale.
Concluzii: Recepţia și transmiterea volumelor lucrărilor de investiții și reparații capitale au fost efectuate, pentru unele obiective, cu nerespectarea prevederilor regulamentare privind participarea obligatorie la recepția finală a proiectantului.
IV. Recomandări
Întru înlăturarea neregularităţilor consemnate în cadrul auditului, se recomandă conducerii:
4.1. Cancelariei de Stat:
4.1.1. să excludă practica transmiterii funcției de beneficiar instituțiilor din subordine și să asigure executarea regulamentară a acestor atribuții, prin elaborarea politicilor manageriale eficiente;
4.1.2. în comun cu DGACG, antreprenorul general, verificatorul și proiectantul, să elaboreze şi să realizeze un plan de acțiuni cu determinarea termenelor-limită privind definitivarea documentației de proiect și deviz, elaborată şi verificată în modul stabilit;
4.2. Direcției generale pentru administrarea clădirilor Guvernului:
4.2.1. în comun cu Î.S. ,,SABOS”, să reglementeze modalitatea de confirmare a tipului, volumului și costului serviciilor de supraveghere tehnică prestate;
4.2.2. să asigure controlul asupra verificării calităţii execuţiei construcţiilor efectuate de către propriii responsabili tehnici atestați, întru neadmiterea încălcării Instrucțiunii privind întocmirea devizelor pentru lucrările de construcție-montaj prin metoda de resurse (CPL.01.01-2001).
V. Opinie de audit
Opinie cu rezerve privind regularitatea:
În opinia auditorului, utilizarea mijloacelor publice alocate pentru investiții și reparații capitale pe anul 2010 la Cancelaria de Stat, sub toate aspectele semnificative, a fost efectuată legal şi regulamentar, cu excepţia efectelor posibile ale aspectelor ce țin de transmiterea funcției de beneficiar de către Cancelaria de Stat instituțiilor monitorizate (Asociația Curativ-Sanatorială și de Recuperare şi Direcția generală pentru administrarea clădirilor Guvernului), executarea reparațiilor capitale la obiectivul ,,Clădirea din bd. Ștefan cel Mare și Sfînt nr.154, mun.Chișinău” în lipsa documentației de proiect și deviz, aprobată și verificată în modul stabilit, necorespunderea cu documentaţia de deviz a unor lucrări de reparații capitale îndeplinite și devierea dintre volumele și prețurile stabilite și cele executate, precum și neparticiparea proiectantului la recepţia finală a unor volume de lucrări de reparații capitale.
Controlor superior de stat Tatiana Vozian
[1] M.O., 2008, nr.237-240, art.864.
[2] Hotărîrea Curţii de Conturi nr.74 din 30.12.2010 „Privind aprobarea Programului activității de audit a Curții de Conturi pe anul 2011” (cu modificările ulterioare).
[3] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.
[4] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările și completările ulterioare).
[5] Legea bugetului de stat pe anul 2010 nr.133-XVIII din 23.12.2009 (cu modificările ulterioare; în continuare – Legea bugetului de stat pe anul 2010).
[6] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 ,,Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.
[7] Ordinul ministrului finanțelor nr.4 din 18.01.2010 ,,Cu privire la aprobarea Modului de finanțare a investițiilor și cheltuielilor capitale prevăzute în bugetul de stat pe anul 2010” (în continuare – Ordinul ministrului finanțelor nr.4 din 18.01.2010).
[8] Ordinul ministrului finanțelor nr.93 din 19.07.2010 ,,Cu privire la aprobarea Instrucțiunii cu privire la evidența contabilă în instituțiile publice” (în continuare – Ordinul ministrului finanțelor nr.93 din 19.07.2010).
[9] Legea nr.721-XIII din 02.02.1996 ,,Privind calitatea în construcţii” (în continuare – Legea nr.721-XIII din 02.02.1996).
[10] Hotărîrea Guvernului nr.285 din 23.05.1996 ,,Cu privire la aprobarea Regulamentului de recepţie a construcţiilor şi instalaţiilor aferente”.