Curtea de Conturi, în prezenţa consultantului Comisiei economie, buget şi finanţe a Parlamentului Republicii Moldova dl A. Cunişescu, viceguvernatorului Băncii Naționale a Moldovei dna E. Tăbîrţă, directorului general al Agenţiei Proprietăţii Publice pe lîngă Ministerul Economiei dl T. Copaci, Preşedintelui Consiliului „Bancii de Economii” S.A., consilier al ministrului finanţelor dl V. Mămăligă, Președintelui „Băncii de Economii” S.A. dl Gr. Gacikevici, lichidatorului BC „Investprivatbank” S.A. în proces de lichidare dl Gr. Olaru şi a altor persoane cu funcţii de răspundere, călăuzindu-se de art.2 alin.(1) şi art.4 alin.(1) lit.a) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[1], a examinat Raportul auditului gestionării patrimoniului public de către ”Banca de Economii” S.A. pe perioada anilor 2009–2010.
Misiunea de audit s-a desfăşurat în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2010, avînd ca scop obţinerea probelor de audit credibile şi rezonabile pentru susţinerea constatărilor şi concluziilor de audit asupra regularităţii operaţiunilor şi tranzacţiilor privind gestionarea patrimoniului public de către ”Banca de Economii” S.A.
Examinînd rezultatele auditului, audiind raportul prezentat şi explicaţiile persoanelor cu funcţii de răspundere prezente în şedinţă, Curtea de Conturi
În pachetul de acţiuni al „Băncii de Economii” S.A. (în continuare – Banca) cota majoritară (56,13%) o deține statul, aceasta fiind gestionată de către organele de conducere. Amplasamentul subdiviziunilor Băncii pe întreg teritoriul republicii asigură acordarea serviciilor populaţiei din sectorul rural, aceasta deţinînd un rol semnificativ în achitarea plăților sociale pînă la primul nivel, ceea ce permite realizarea politicilor statului în domeniul asistenței sociale.
Constatările raportului de audit denotă gestionarea regulamentară a patrimoniului statului, totodată fiind remarcate unele abateri, ce se exprimă prin următoarele.
Nu au fost înregistrate pe deplin drepturile asupra unor bunuri imobile administrate (1701,1 m2).
Angajarea împrumutului de la Banca Națională a Moldovei (589,9 mil. lei, pentru o perioadă de 3 ani), care a fost direcționat pentru achitarea deponenților BC “Investprivatbank” S.A. (declarată în proces de lichidare) a determinat pentru ”Banca de Economii” S.A. un risc de sustragere incontestabilă a surselor proprii (45,4 mil.lei), Banca în această situație nedispunînd de asigurarea onorării obligațiunilor de către BC “Investprivatbank” S.A.
La acordarea creditelor, în unele cazuri, nu s-a stabilit cu exactitate amplasamentul bunurilor gajate, totodată neînregistrîndu-se restanţe pentru acestea.
La contractarea lucrărilor de construcții/reconstrucții și reparații capitale n-au fost elaborate şi aprobate procesele sistemului de control intern, ţinîndu-se cont de structura organizatorico-juridică şi de amplasamentul extins al subdiviziunilor.
Se aprobă Raportul auditului gestionării patrimoniului public de către ”Banca de Economii” S.A.
Consiliului și Președintelui ”Băncii de Economii” S.A., pentru examinare și implementarea recomandărilor prescrise în Raportul de audit;
Guvernatorului Băncii Naționale a Moldovei, pentru informare şi supravegherea activităţii „Băncii de Economii” S.A., în vederea asigurării funcţionării eficiente şi performante a acesteia;
Guvernului, pentru documentare, și se recomandă examinarea situației create la ”Banca de Economii” S.A. privind angajarea împrumutului de la Banca Națională a Moldovei, direcționat pentru achitarea deponenților BC “Investprivatbank” S.A., cu revendicarea soluțiilor pentru stabilizarea situației.
2. Despre măsurile întreprinse pentru executarea subpct. 1.1. din prezenta hotărîre se va informa Curtea de Conturi în termen de 6 luni.
3. Prezenta hotărîre se publică în Monitorul Oficial al Republicii Moldova în conformitate cu art.34 alin.(7) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008.
Nr. 13. Chişinău, 23 martie 2011.
Aprobat prin Hotărîrea Curţii de Conturi nr.13 din 23.03.2011
Raportul auditului gestionării patrimoniului public de către „Banca de Economii” S.A. pe perioada anilor 2009-2010
Introducere
Auditul gestionării patrimoniului public de către „Banca de Economii” S.A. pe perioada anilor 2009-2010 a fost efectuat în conformitate cu art.28 şi art.31 alin.(1) lit.a) din Legea Curţii de Conturi[2] şi în temeiul Programului activităţii de audit a Curții de Conturi pe anul 2010.
Scopul auditului a constat în evaluarea regularității gestionării patrimoniului public de către „Banca de Economii” S.A. (în continuare – după caz, Banca).
Responsabilitatea conducerii „Băncii de Economii” S.A. constă în deținerea unui sistem de management şi control regulamentar în gestionarea patrimoniului Băncii.
Responsabilitatea echipei de audit constă în obţinerea probelor de audit suficiente şi adecvate pentru susţinerea constatărilor, concluziilor şi recomandărilor de audit privind regularitatea gestionării patrimoniului public.
Metodologia de audit. Auditul s-a desfăşurat în conformitate cu Standardele de audit ale Curții de Conturi, aprobate prin Hotărîrea Curţii de Conturi nr.58 din 28.12.2009[3]. Probele de audit s-au colectat la faţa locului, cu aplicarea procedurilor de fond, fiind folosite tehnici și metode, cum ar fi: examinarea proceselor-verbale ale ședințelor Consiliului Băncii, a regulamentelor şi altor acte normative interne, rapoartelor financiare, a contractelor încheiate, precum și a unor documente relevante. De asemenea, au fost efectuate observaţii directe şi vizualizări la faţa locului ale obiectelor verificate, precum și solicitate informații de la terțe părți.
În perioada auditată, „Banca de Economii” S.A. a contractat servicii de audit extern privind veridicitatea înregistrărilor în rapoartele financiare, care cuprind bilanţul contabil, raportul de profit şi pierdere, raportul privind fluxul capitalului propriu şi raportul privind fluxul mijloacelor băneşti, precum şi sumarul politicilor contabile semnificative şi alte note explicative.
Rapoartele financiare, precum şi rezultatele operaţionale şi fluxul mijloacelor băneşti pentru anul încheiat, la situația din 31.12.2009, ale „Băncii de Economii” S.A. au fost testate de către o companie de audit independentă, fiind determinate ca o imagine veridică şi justă.
Întru identificarea riscului aferent activităţii Băncii şi evaluarea capacităţii administratorilor ei, cu referire la dirijarea riscurilor aferente activităţii bancare, Banca Naţională a Moldovei (în continuare – BNM), în perioada ianuarie-februarie 2010, a efectuat un control al activităţii financiare a „Băncii de Economii” S.A., pentru perioada 28.02.2009–31.12.2009. În raportul său BNM a constatat că situația patrimonială, precum și suficienţa capitalului ponderat la risc al Băncii corespund exigenţelor stipulate în actele normative în vigoare, accentuîndu-se și unele probleme privind înrăutățirea calității portofoliului de credite, admiterea unor abateri de la actele normative în domeniul reglementarii valutare, precum și referitor la necesitatea consolidării sistemului de control intern etc.
Auditul, bazîndu-se pe rapoartele nominalizate, precum și în scopul nedublării activităților de audit, și-a propus următorul obiectiv:
Verificarea regularității gestionării patrimoniului public de către „Banca de Economii” S.A. și unele filiale ale acesteia.
Prezentare generală
2.1. Sistemul instituţional al „Băncii de Economii” S.A.
„Banca de Economii” S.A. a fost constituită la 18 septembrie 1996, fiind succesorul Băncii de Economii a Moldovei, și activează în baza licenţei eliberate de către BNM la 26 august 2008.
La 31.12.2010, ponderea acțiunilor statului a constituit 56,13% din totalul acțiunilor Băncii, 39,6% sînt acțiunile a 5 societăți cu răspundere limitată și 4,27 % le dețin 2491 de persoane fizice și juridice.
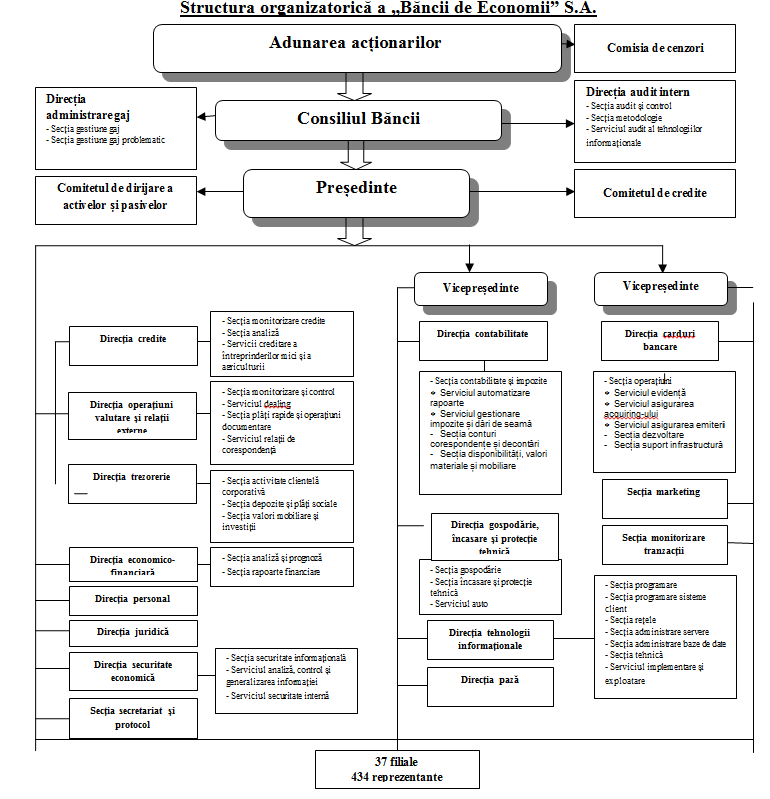
Organele de conducere ale Băncii sînt:
Adunarea generală a acţionarilor Băncii, care este organul suprem de conducere al Băncii;
Comisia de cenzori, care exercită controlul activităţii economico-financiare și este subordonată Adunării generale a acţionarilor;
Consiliul Băncii, care reprezintă interesele acţionarilor în perioada dintre adunările generale şi, în limitele atribuţiilor sale, exercită conducerea generală şi supraveghează activitatea Băncii, elaborează şi asigură aplicarea politicii Băncii; este subordonat Adunării generale a acţionarilor și este constituit din doi reprezentanți ai Ministerului Finanțelor și un reprezentant al societăților cu răspundere limitată, acționar al Băncii;
Preşedintele Băncii, care conduce activitatea Băncii, cu competenţa de activitate curentă.
Structura organizatorică a Băncii este elaborată de către Preşedinte şi aprobată de către Consiliul Băncii și se prezintă în Figura nr. 1.
Figura nr. 1
Sursă: Hotărîrea Consiliului Băncii
Banca deține un rol semnificativ în achitarea plăților sociale pe întreg teritoriul republicii, care se realizează prin subdiviziunile acesteia, ceea ce permite realizarea politicilor statului în domeniul asistenței sociale.
Subdiviziunile Băncii acordă servicii bancare persoanelor fizice şi juridice, care includ depozite bancare, transferuri internaţionale de bani, credite persoanelor fizice şi juridice, operaţiuni valutare, servicii pe piaţa valorilor mobiliare, deservire de conturi a persoanelor juridice, operaţiuni valutare etc.
Verificarea activităţii filialelor se efectuează de către Aparatul central al Băncii.
Constatări, concluzii şi recomandări
Cu privire la capitalul social al Băncii
Conform prevederilor art.5 alin.(1) din Legea instituțiilor financiare[4], s-a stabilit suma minimă subscrisă şi depusă în capitalul Băncii de 100 de milioane lei. Astfel, potrivit rapoartelor financiare, capitalul social a fost majorat din contul profitului nedistribuit al anilor precedenți. Structura capitalului social este reflectată în Tabelul nr.1.
Tabelul nr. 1
Nr.
d/o | Denumirea acționarului | 31.12.2010 | 31.12.2009 | 31.12.2008 |
| Cota de participare, mii lei | Cota de participare, % | Cota de participare, mii lei | Cota de participare, % | Cota de participare, mii lei | Cota de participare, % |
| 1. | Agenția Proprietății Publice de pe lîngă Ministerul Economiei al Republicii Moldova | 65862,16 | 56,13 | 16465,54 | 56,13 | 16465,54 | 56,13 |
| 2. | Patru persoane juridice a căror cotă de participare este mai mare de 5% | 43630,76 | 37,19 | 10907,69 | 37,19 | 10907,69 | 37,19 |
| 3. | Alți acționari (persoane juridice și/sau fizice) a căror cotă de participare este mai mică de 5% | 7843,88 | 6,68 | 1960,97 | 6,68 | 1960,97 | 6,68 |
| Total | 117336,80 | 100,00 | 29334,20 | 100,00 | 29334,20 | 100,00 |
Sursă: Raportul privind acționarii „Băncii de Economii” S.A. la 31.12.2010; 31.12.2009; 31.12.2008
Reieșind din datele tabelului, valoarea capitalului social în anul 2009 nu a suportat modificări, iar în anul 2010 aceasta a fost majorată cu 88,0 mil.lei.
3.2. Cu privire la plata dividendelor
Potrivit informațiilor Băncii, în anii 2009-2010, au fost achitate dividende în temeiul hotărîrilor Adunării generale anuale a acționarilor: pentru anul 2008 – în sumă de 18,9 mii lei, iar pentru anul 2009 – în sumă de 7158,0 mii lei.
Plata dividendelor pe anul 2009, în sumă de 4017,6 mii lei, la acțiunile proprietate a Agenției Proprietății Publice de pe lîngă Ministerul Economiei, a fost transferată Ministerului Finanțelor.
Referitor la plata dividendelor pentru anul 2010 Adunarea generală a acționarilor Băncii urmează să adopte hotărîrea.
3.3. Cu privire la gestiunea patrimoniului
Auditul a constatat că evidenţa contabilă a patrimoniului Băncii este ținută conform politicii de contabilitate a acesteia, aprobată de către Consiliul Băncii.
Structura şi evoluţia principalelor elemente de activ şi pasiv ale Băncii se prezintă în Tabelul nr. 2.
Tabelul nr.2
| Denumire indicator | Anul 2010
(mii lei) | Anul 2009
(mii lei) | Diferenţa (+/-)
(mii lei) | 2010/2009
(%) | |
|
| Mijloace băneşti în numerar | 336 218,9 | 360 204,6 | -23 985,7 | 93,3 | |
| Mijloace băneşti datorate de bănci, net | 76 120,2 | 246 997,3 | -170 877,1 | 30,8 | |
| Mijloace datorate de BNM | 282 736,0 | 166 298,3 | 116 437,7 | 170,0 | |
| Mijloace plasate şi credite overnight, net | 344 071,4 | 260 469,4 | 83 602,0 | 132,1 | |
| Valori mobiliare, net | 507 943,0 | 1 062 580,0 | -554 637,0 | 47,8 | |
| Credite şi cerinţe privind leasingul financiar, net | 2 795 758,4 | 1 970 122,7 | 825 635,7 | 141,9 | |
| Mijloace fixe net | 284 083,3 | 272 269,4 | 11 813,9 | 104,3 | |
| Dobînda sporită ce urmează să fie primită | 30 910,5 | 20 733,8 | 10 176,7 | 149,1 | |
| Altă avere imobilă | 150 476,8 | 80 672,2 | 69 804,6 | 186,5 | |
| Alte active, net | 490 146,9 | 682 494,2 | -192 347,3 | 71,8 | |
| Total active | 5 298 465,4 | 5 122 841,9 | 175 623,5 | 103,4 | |
| Total depozite fără dobîndă | 307 511,8 | 257 577,1 | 49 934,7 | 119,4 | |
| Total depozite cu dobîndă | 3 438 948,1 | 2 864 594,5 | 574 353,6 | 120,1 | |
| Alte împrumuturi | 631 403,6 | 1 091 187,1 | -459 783,5 | 57,9 | |
| Dobînda sporită ce urmează a fi plătită | 6 969,6 | 4 506,5 | 2 463,1 | 154,7 | |
| Alte obligaţiuni | 64 266,0 | 54 875,4 | 9 390,6 | 117,1 | |
| Provizioane pentru pierderi la angajamente condiţionale | 2 820,8 | 2 286,4 | 534,4 | 123,4 | |
| Total obligaţiuni | 4 451 919,9 | 4 275 027,0 | 176 892,9 | 104,1 | |
| Total capital propriu, din care | 846 545,5 | 847 814,9 | -1 269,4 | 99,9 | |
| Acţiuni ordinare plasate | 117 033,8 | 29 258,5 | 87 775,3 | 400,0 | |
| Acţiuni preferenţiale | 303,0 | 75,7 | 227,3 | 400,3 | |
| Capital de rezervă | 18 752,6 | 18 752,6 | - | 100,0 | |
| Profit nedistribuit | 710 456,1 | 799 728,1 | - 89 272,0 | 88,8 | |
| Total obligaţiuni şi capital propriu | 5 298 465,4 | 5 122 841,9 | 175 623,5 | 103,4 | |
Sursă: Bilanţuri contabile ale Băncii
Datele tabelului denotă o majorare a valorii patrimoniului Băncii la finele anului 2010, în comparaţie cu perioada similară a anului precedent, cu 175,6 mil. lei. Structura activelor a suportat modificări la unele componente, astfel înregistrîndu-se creșteri la mijloacele datorate de BNM (cu 166,4 mil.lei), la mijloacele plasate și credite overnight net (cu 83,6 mil.lei), precum și la creditele și cerințele pentru leasingul financiar (cu 825,6 mil.lei). În structura elementelor de pasiv se constată o majorare a resurselor atrase, provenite din depozite, care au înregistrat o creștere de 1,2 ori. Totodată, au crescut dobînda sporită ce urmează a fi plătită (cu 2,5 mil.lei), alte obligaţiuni (cu 9,4 mil. lei).
În cadrul pasivelor capitalul propriu deține 16,0% și înregistrează o diminuare nesemnificativă (de 0,1%). Resursele atrase sub formă de depozite cu dobîndă, conform situației din 31.12.2010, constituie 3434,3 mil.lei, deținînd 65,0% din totalul pasivelor. Totodată, se constată o micșorare a altor împrumuturi cu 459,8 mil.lei (sau cu 42,1%).
3.3.1. Cu privire la evidența și înregistrarea bunurilor imobile
Privind dreptul de proprietate şi alte drepturi asupra imobilelor și terenurilor aferente, banca urmează să deţină regulamentar actele de proprietate, precum şi înregistrările respective la organele cadastrale.
În conformitate cu informaţia prezentată de către Bancă, la situaţia din 31.12.2010, aceasta deţinea (în proprietate) imobile în număr de 122, cu suprafața de 30350,9 m2 și cu valoarea de bilanț de 196,9 mil.lei. Totodată, pentru 8 imobile, cu suprafața de 1219,8 m2, Banca nu are înregistrate regulamentar drepturile asupra lor, procedurile respective fiind în acțiune. Informaţia referitor la aceste imobile se prezintă în Tabelul nr.3.
Tabelul nr. 3
| Filiala | Adresa imobilului, suprafaţa | Modul de utilizare |
| 1 Chişinău | mun. Chişinău, str. Sarmizegetusa 35 (încăpere 203,2 m2) | Reprezentanţa 01/0126 |
| 1 Chişinău | mun. Chişinău, str. Studenţilor 7/3 (încăpere 309 m2) | Arhivă |
| 15 Drochia | r-nul Drochia, s. Zguriţa (încăpere 100,0 m2) | Reprezentanţa 15/07 |
| 17 Floreşti | r-nul Floreşti, s. Ghindeşti, str. Fabricii 3 (încăpere 14,5 m2) | Reprezentanţa 17/04 |
| 18 Căuşeni | r-nul Căuşeni, or. Căinari, str. Trandafirilor 57 (garaj 28,8 m2) | Garajul reprezentanţei 18/029 |
| 31 Hînceşti | r-nul Hînceşti, s. Leuşeni (încăperi 103,6 m2) | Nu se foloseşte |
| 34 Ocniţa | r-nul Ocniţa, s. Naslavcea (încăpere 24,3 m2) | Loc îndepărtat 34/037/046 |
| 34 Ocniţa | or. Ocniţa, str. Ion Creangă (clădire 439,4 m2) | Reprezentanţa 34/037 |
| Total suprafaţa neînregistrată (m2) încăperi şi clădiri | 1219,8 m2 |
Sursă: Informaţie prezentată de către Direcţia juridică a Băncii (conform situaţiei din 06.01.2011)
În contextul situației patrimoniale a filialei Băncii or. Cimișlia, auditul denotă că aceasta dispune de o clădire administrativă cu suprafața de 561 m2 și de un teren aferent cu suprafața de 0,1274 ha. Potrivit registrului bunurilor imobile, la organele cadastrale Banca are înregistrat în proprietate un teren cu suprafața de 0,1274 ha și o clădire administrativă cu suprafața de 280,5 m2. Filiala dispune de Hotărîrea Judecătoriei Cimișlia din 25.03.2008 privind constatarea faptelor de posesiune, folosință, uzucapiune imobiliară de către „Banca de Economii” S.A. și de dispoziție asupra bunului imobil – clădire administrativă cu suprafața de 561 m2, situată pe str. Decebal, or. Cimișlia, care este amplasată pe un teren aferent cu suprafața de 0,1274 ha.
Auditul a constatat că pînă în prezent drepturile asupra imobilului nu au fost înregistrate în modul stabilit, iar pentru terenul aferent filiala nu dispune de titlu de autentificare a dreptului deținătorului de teren, eliberat de administrația publică locală.
Clădirea filialei or. Ungheni cu suprafaţa de 575,9 m2 (str. Naţională nr.33) a fost înregistrată la 30.03.1995 la oficiul cadastral cu suprafaţa de 531,2 m2, sau mai puțin cu 44,7 m2 decît datele înregistrate în paşaportul tehnic.
Reieșind din cele constatate, auditul remarcă că Banca nu are înregistrate regulamentar unele drepturi asupra unor bunuri imobile deținute.
3.4. Cu privire la venituri și cheltuieli
Datele privind veniturile și cheltuielile se prezintă în Tabelul nr. 4.
Tabelul nr. 4
| Indicatori | Anul 2009
(mil.lei) | Anul 2010
(mil.lei) | Diferenţa
(mil.lei) | 2010/2009 (%) |
| Venituri totale | 601.55 | 652.99 | 51.44 | 108.55 |
| Cheltuieli | 502.64 | 465.17 | -37.47 | 92.55 |
| Defalcări pentru pierderi la active si angajamente condiționale | 70.14 | 181.24 | 111.1 | 258.40 |
| Impozit pe venit | 5.02 | 0.68 | -4.34 | 13.55 |
| Venituri net | 23.75 | 5.89 | -17.86 | 24.8 |
Sursă: Raportul privind profiturile şi pierderile Băncii pe perioada anilor 2009-2010
Conform datelor din tabel, Banca a înregistrat o creștere a veniturilor în anul 2010, față de anul 2009, cu 8,5% (51,4 mil.lei) şi o scădere a cheltuielilor cu 7,4% (37,5 mil.lei). Majorarea defalcărilor pentru pierderi la active și angajamente condiționale de 2,6 ori a generat diminuarea venitului net de 4,0 ori, sau cu 17,9 mil. lei. O parte semnificativă a defalcărilor a fost formată de Bancă pentru creanța BC „Investprivatbank” S.A. în proces de lichidare (în continuare – BC „Investprivatbank” S.A.) în sumă de 152,4 mil.lei (la 31.12.2010), care au influențat rezultatele financiare ale Băncii pentru anul 2010.
Ponderea majoritară în totalul veniturilor au înregistrat-o veniturile aferente dobînzii – 62,7%, în anul 2010 acestea constituind 409,5 mil.lei, ceea ce reprezintă cu 13,6% mai mult față de nivelul înregistrat în anul 2009, din care 86,2% le revin veniturilor din activitatea de creditare, care au înregistrat 352,9 mil.lei (cu 21,4% mai mult faţă de anul precedent). Veniturile neaferente dobînzilor au însumat 243,5 mil.lei, sau 37,3% din venitul brut. Pe parcursul anului 2010, acestea au crescut preponderent datorită evoluţiilor înregistrate la veniturile de la deservirea clienților (cu 10,6%) și a altor venituri operaționale (cu 46,2%).
Cheltuielile aferente dobînzii au constituit 31,4% din totalul cheltuielilor, inclusiv 73,8% aferente depozitelor persoanelor fizice (fiind în descreștere cu 66,5 mil.lei) şi 14,4% aferente persoanelor juridice (în scădere cu 25,3 mil.lei). Cheltuielile neaferente dobînzii au însumat 68,6% din totalul de cheltuieli, din care 30,9% – cheltuieli aferente salarizării, 7,5% – defalcări în bugetul asigurărilor sociale de stat şi în fondurile asigurării obligatorii de asistentă medicală, 8,5% – amortizarea mijloacelor fixe si 5,9% – cheltuieli de arendă.
Cu privire la activitatea de creditare
Activitatea Băncii este desfășurată în limita licenței acordate în modul stabilit. Astfel, pentru asigurarea activităților de acordare a creditelor persoanelor fizice și juridice și a serviciilor aferente lor, Banca utilizează resursele de credit formate din mijloacele proprii, mijloacele bănești ale persoanelor fizice și juridice păstrate la contul ei, împrumuturi interne și externe etc.
Pentru crearea resurselor necesare asigurării activității de creditare, Banca, în anul 2009, a recurs la contractarea de împrumuturi. Valoarea împrumuturilor angajate de Bancă, înregistrate în bilanț la finele anului 2009, a constituit 1091,2 mil.lei, cu 1084,3 mil.lei mai mult comparativ cu finele anului 2008 (6,9 mil.lei), situaţie condiţionată de contractarea împrumuturilor cu scopul completării lichidităţilor și creditării unităților economice din sectorul real al economiei. Valoarea împrumuturilor înregistrate la 31.12.2010, potrivit bilanţului contabil al Băncii, constituia 631,4 mil.lei.
În anul 2009 Banca a contractat împrumuturi de la BNM în valoare de 1190,0 mil.lei. Suma datoriilor faţă de BNM aferente contractelor de împrumut, la 31.12.2010, constituia 606,9 mil.lei.
Cu privire la angajarea împrumutului pentru BC „Investprivatbank” S.A. în proces de lichidare
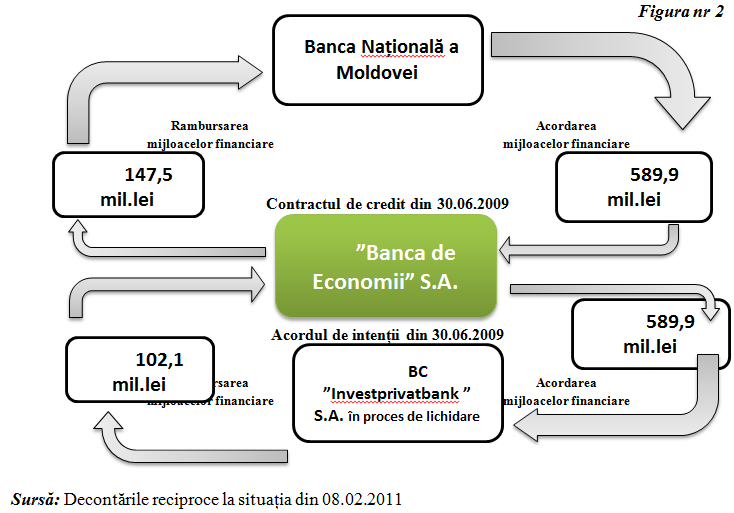
O parte semnificativă de mijloace angajate de la BNM (589,9 mil.lei, pe un termen de 3 ani, cu scadența la 30.06.2012, rambursarea efectuîndu-se în opt tranșe egale, începînd cu 30.09.2010) a fost direcționată pentru intențiile de preluare a activelor și obligațiilor BC „Investprivatbank” S.A. Astfel, urmare procesului–verbal al şedinţei Consiliului Băncii din 24.06.2009, şi în baza Hotărîrii Consiliului de administraţie al BNM din 26.06.2009, a fost semnat, la 30.06.2009, Acordul de intenţii privind încheierea contractului/contractelor de vînzare şi/sau predarea activelor şi obligaţiilor BC „Investprivatbank” S.A. (în continuare – Acord de intenţii).
Auditul remarcă că prevederile acestui acord de intenții prevăd drepturi și obligații ale lichidatorului, care a fost desemnat de către BNM, privind solicitarea și transferarea sumelor BC „Investprivatbank” S.A.; stingerea obligațiilor către deponenți; stingerea obligațiilor BC „Investprivatbank” S.A. față de „Banca de Economii” S.A.
Auditului nu i-au fost prezentate analiza și evaluarea situației economico-financiare a BC „Investprivatbank” S.A. și concluziile „Băncii de Economii” S.A. la momentul încheierii Acordului de intenții, aceasta dispunînd de bilanțul contabil al BC „Investprivatbank” S.A.
Odată cu semnarea Acordului de intenții, Banca a elaborat planul de măsuri „Cu privire la creanța BC „Investprivatbank” S.A. în proces de lichidare”, cu prevederea unor acțiuni de recuperare a datoriilor, inclusiv recreditarea clienților debitori ai BC „Investprivatbank” S.A. care întrunesc profilul de risc acceptat prin reglementările interne ale Băncii. Astfel, de către președintele Băncii, a fost semnat un ordin, prin care a fost instituit grupul de lucru care urmează să întreprindă măsuri necesare pentru realizarea planului nominalizat.
Prin Acordul de intenţii nominalizat, părţile urmau să convină asupra încheierii în viitor a contractului/contractelor ce ţin de vînzarea şi/sau predarea către Bancă, pe etape, a activelor şi obligaţiilor BC „Investprivatbank” S.A. conform listei creanţelor validate şi înregistrate la BNM. BC „Investprivatbank” S.A. în comun cu lichidatorul se obliga să finalizeze inventarierea activelor şi obligaţiilor sale şi să întocmească lista creanţelor pentru înregistrarea ulterioară a acestora la BNM.
Banca, la solicitările scrise de lichidator, a transferat în tranşe suma necesară (de pînă la 650,0 mil.lei) pentru stingerea obligaţiunilor BC „Investprivatbank” S.A. faţă de deponenţi, persoane fizice, pînă la încheierea procedurilor de realizare a contractului/contractelor şi predarea de facto a activelor şi obligaţiilor, pentru care i-a fost acordat credit de la BNM în aceeași sumă.
Ținînd cont de prevederile acordului menționat, BC „Investprivatbank” S.A., prin intermediul lichidatorului, a fost obligată să restituie integral Băncii suma primită (589,9 mil.lei), nefiind stabilită perioada. La 08.02.2011, potrivit informaţiei prezentate auditului, au fost recuperate 102,1 mil.lei.
Schema privind decontările acestor tranzacții este prezentată în Figura nr. 2.
Sursă: Decontările reciproce la situația din 08.02.2011
Datele din Figura nr. 2 denotă că suma datorată Băncii de BC „Investprivatbank” S.A., la 08.02.2011, constituia 487,8 mil.lei, iar „Banca de Economii” S.A., la rîndul său, datorează BNM 442,4 mil.lei, rambursînd din surse proprii 45,4 mil.lei.
Situația creată de la aceste tranzacții, cînd Băncii incontestabil i se sustrag sursele proprii de către BNM, iar BC „Investprivatbank” S.A. nu dispune de capacitățile suficiente de onorare a obligațiilor, determină riscul major de imobilizare a mijloacelor financiare ale Băncii din circuitul ei și, ca rezultat, afectează starea financiară a acesteia.
La data de 17.08.2009 lichidatorul a prezentat BNM o copie a listelor de inventariere a activelor BC „Investprivatbank” S.A., rezultatele căreia sînt prezentate în Tabelul nr. 5.
Tabelul nr. 5
| Indicatori | Valoarea de inventar (mii lei) |
| Mijloace băneşti în numerar | 3640,1 |
| Mijloace băneşti datorate băncilor | 518,3 |
| Mijloace băneşti datorate de BNM | 6616,5 |
| Active nemateriale | 3524,6 |
| Valori mobiliare | 13818,2 |
| Credite | 940859,8 |
| Mijloace fixe | 51530,6 |
| Dobînda sporită ce urma să fie primită | 62612,9 |
| Altă avere imobilă | 82139,3 |
| Alte active | 16480,8 |
| Total active | 1181741,1 |
| Reduceri pentru pierderi la active | 36043,2 |
| Reduceri pentru pierderi la credite | 950,9 |
| Total reduceri pentru pierderi | 36994,1 |
| TOTAL ACTIVE | 1144747,0 |
Sursă: Procesul-verbal din 31.07.2009 pentru inventarierea activelor BC „Investprivatbank” S.A.
Potrivit procesului-verbal privind rezultatele inventarierii, suma creditelor, dobînzilor calculate, neachitate, la situaţia din 19.06.2009, ale BC „Investprivatbank” S.A. constituia 940,9 mil. lei, iar valoarea reducerilor pentru pierderi la credite – 1,0 mil.lei. E de menţionat că, conform rezultatelor inventarierii, în portofoliul de credite au fost înregistrate credite clasificate ca standarde şi supravegheate, situaţie ce aparent nu prezintă risc privind rambursarea acestora.
În componența comisiei de inventariere nominalizate nu se regăsesc persoane delegate de către „Banca de Economii” S.A., deși conform Acordului de intenţii aceasta urmează să găsească oportunitatea pentru o posibilă preluare a activelor BC „Investprivatbank” S.A.
Din raportul auditului independent efectuat la BC „Investprivatbank” S.A., la situaţia din 22.06.2009, care a fost prezentat Băncii la 06.08.2009, rezultă următoarele:
Tabelul nr. 6
| Indicatori | Valoarea (mii lei) |
| Credite curente | 902746,7 |
| Credite expirate | 38329,3 |
| Total credite acordate | 941076,0 |
| Minus: reduceri pentru pierderi la credite | (379953,5) |
| Total | 561122,5 |
Sursă: Raportul auditului independent către lichidatorul BC „Investprivatbank” S.A. în proces de lichidare
Portofoliul de credite al BC „Investprivatbank” S.A., în dependenţă de sectorul economic, potrivit raportului auditului independent, la situaţia din 22.06.2009, a fost prezentat Băncii la 06.08.2009 și se prezintă în Tabelul nr.7.
Tabelul nr. 7
| Activitatea economică/clasificare | Standard
2%
(mii lei) | Supravegheat
5%
(mii lei) | Sub-standard
30%
(mii lei) | Dubios
60%
(mii lei) | Compromis
100%
(mii lei) | Total
(mii lei) |
| Acorduri REPO | 1190,0 | 0,0 | 0,0 | 0,0 | 0,0 | 1190,0 |
| Credite acordate agriculturii | 1117,9 | 0,0 | 0,0 | 0,0 | 0,0 | 1117,9 |
| Credite acordate pentru construcţie | 3550,5 | 21397,2 | 383026,8 | 62430,8 | 0,0 | 470405,4 |
| Credite de consum | 4496,5 | 23709,8 | 70329,2 | 12930,5 | 0,0 | 111466,1 |
| Credite acordate industriei/comerţului | 16846,7 | 61010,2 | 178622,2 | 21121,6 | 0,0 | 277600,8 |
| Credite acordate pentru procurarea imobilului | 2046,4 | 115,4 | 27397,7 | 34535,9 | 0,0 | 64095,4 |
| Credite acordate pentru construcţia drumurilor | 350,0 | 0,0 | 0,0 | 0,0 | 0,0 | 350,0 |
| Alte credite acordate clienţilor | 0,0 | 0,0 | 7520,2 | 7330,1 | 0,0 | 14850,3 |
| Total | 35191,5 | 106527,8 | 715560,0 | 83796,7 | 0,0 | 941076,0 |
Sursă: Raportul auditului independent către lichidatorul BC „Investprivatbank” S.A.
Din datele tabelului rezultă că 50% din portofoliul de credite al BC „Investprivatbank” S.A. au fost concentrate pentru domeniul construcţiei (470,4 mil. lei), ceea ce determină riscul privind rambursarea integrală a acestor mijloace.
În astfel de situație BNM, ca unică instituție care efectuează supravegherea și reglementarea activității instituțiilor financiare, urma să întreprindă măsuri de remediere și neadmitere a agravării situației BC „Investprivatbank” S.A.
În vederea evaluării situației reale, a eventualelor riscuri, precum și a examinării posibilităţii preluării dosarelor de credit ale BC „Investprivatbank” S.A., prin Dispoziţia conducerii „Băncii de Economii” S.A., a fost creat un grup de lucru, care în noiembrie 2010 a examinat repetat portofoliul de credite al BC „Investprivatbank” S.A. și riscul aferent.
Echipa de audit a solicitat, la data de 01.12.2010, raportul grupului de lucru nominalizat. Conform informației prezentate, s-a constatat că portofoliul de credite, la 30.09.2010, se constituia din 164 de credite problematice (933,3 mil. lei), fiind examinate 144 de dosare de credit (874,4 mil.lei), din care cu sursa gajată de rambursare sînt doar 62 de credite (379,5 mil.lei). Reieșind din aceasta, auditul remarcă că o parte semnificativă a creditelor în portofoliul BC „Investprivatbank” S.A. în proces de lichidare (494,9 mil.lei, 82 de dosare) nu dispune de asigurare a rambursării lor, ceea ce determină riscul major de nerambursare a datoriilor față de „Banca de Economii” S.A., cu continuarea sustragerii mijloacelor circulante ale Băncii.
Totodată, potrivit informației prezentate pentru 62 de credite, au fost depistate nereguli, cum ar fi: lipsa acordurilor tuturor coproprietarilor la instituirea gajului; semnăturile aplicate în actele juridice încheiate în scopul acordării şi asigurării creditului diferă în majoritatea cazurilor de cele ale debitorilor; supraevaluarea bunurilor gajate/ipotecate; lipsa actelor care confirmă dreptul de proprietate asupra bunurilor gajate/ipotecate; derularea unui şir de procese de insolvabilitate iniţiate împotriva debitorilor şi garanţilor etc.
De asemenea, de către grupul de lucru au fost remarcate și riscurile în cazul preluării activelor (dosarelor de credit) problematice la iniţierea/continuarea procedurilor de judecată (încasarea datoriilor, transmiterea silită a bunurilor gajate), „Banca de Economii” S.A. urmînd să suporte cheltuieli de judecată (taxa de stat de circa 52 mil.lei); în cazul recuperării mai îndelungate a datoriilor decît perioada prognozată vor apărea cheltuieli de conservare, administrare şi pază a averii gajate, cheltuieli de executare; recuperarea datoriilor va dura cîţiva ani; în cazul creditelor asigurate cu posibilitate de rambursare cu contracte de gestionare a conturilor, conform contractelor nici una dintre părţi (atît BC „Investprivatbank” S.A., cît şi deţinătorii de conturi) nu dispune de dreptul de a transmite persoanelor terţe drepturile şi obligaţiile sale. Prin urmare, grupul de lucru a concluzionat că portofoliul de credite propus spre preluare nu prezintă calităţi caracteristice prevederilor actelor „Băncii de Economii” S.A.
Potrivit corespondenței dintre Bancă, lichidator și BNM, Banca a participat la licitații în vederea comercializării activelor BC „Investprivatbank” S.A., însă prețurile stabilite în timpul licitațiilor nu au favorizat achiziția bunurilor licitate. Totodată, conform rezultatelor concursului privind desemnarea companiei de brokeraj pentru vînzarea valorilor mobiliare aflate la bilanțul BC „Investprivatbank” S.A., oferta de participare a Băncii nu a fost cîștigătoare.
Reieşind din cele expuse, auditul denotă un risc major de nerestituire integrală a datoriei BC „Investprivatbank” S.A. (487,8 mil.lei), ce impune „Banca de Economii” S.A. de a rambursa creditul către BNM din surse proprii și va determina un impact negativ asupra situaţiei financiare a Băncii.
Auditului de către Bancă i-a fost prezentată Hotărîrea din 21 martie 2011 a Consiliului de administrație al BNM, în baza căreia a fost prelungit termenul de rambursare a creditului acordat Băncii pînă la 30.12.2015, ceea ce va determina dispunerea de mijloace circulante necesare activității curente.
Cu privire la unele credite
În scopul organizării activităților Băncii de utilizare a resurselor disponibile pentru acordarea creditelor, aceasta, prin intermediul subdiviziunilor sale, administrează și monitorizează acordarea și rambursarea mijloacelor creditare. Astfel, reieșind din situația reală a creditelor în derulare, Banca clasifică, conform Regulamentului nr. 224 din 30.08.2007[5], creditele în următoarele categorii:
credite standard (sînt credite la termen și pentru care se respectă toate condițiile contractului de credit);
credite supravegheate (apariția unor probleme legate de starea financiară a debitorului sau de asigurarea creditului ce necesită o atenție din partea responsabililor Băncii pentru reducerea riscurilor de nerambursare a acestora);
credite substandard (sînt determinate de înrăutățirea situației economico-financiare a debitorului și/sau de asigurarea creditului cu riscuri că Banca va suporta pierderi în cazul nerambursării);
credite dubioase (există probleme și scade probabilitatea rambursării creditului în volum deplin conform circumstanțelor condițiilor create și a valorii de piață a asigurării; probabilitatea pierderilor este extrem de mare, dar există anumiți factori importanți ce urmează a fi realizați pentru a contribui la ameliorarea situației de rambursare a creditului);
credite compromise (sînt caracterizate de imposibilitatea rambursării mijloacelor acordate, calificîndu-se ca pierderi).
Banca și-a organizat activitatea de eliberare a creditelor persoanelor fizice și juridice, cu scop de a obține venituri, din resursele disponibile. La 31.12.2010, portofoliul de credite net a constituit 2795,76 mil. lei, ceea ce reprezintă 52,77% din totalul activelor entităţii, care, comparativ cu situația de la finele anului precedent, a înregistrat o creștere cu 825,64 mil.lei (41,9%). Valoarea creditelor acordate în perioada 01.01.2009–31.12.2010 a constituit 3919,7 mil.lei.
Analiza structurii portofoliului de credite pe ramuri ale economiei denotă că o parte semnificativă a creditelor este acordată industriei și comerțului 56% (1687,7 mil.lei), acestea fiind urmate de creditele acordate pentru imobil, construcție și dezvoltare 17,1% (517 mil.lei), agricultură și industria alimentară 10,1% (305,2 mil.lei), industria energetică și a combustibilului 7,1% (213,3 mil.lei), precum și pentru construcția drumurilor și transportare 6,1% (184,6 mil.lei).
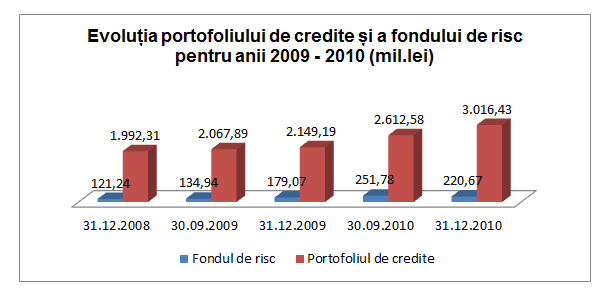
Evoluţia portofoliului de credite şi a fondului de risc, în perioada 01.01.2009-31.12.2010, este prezentată în Figura nr.3.
Figura nr. 3

Sursă: Informaţie oferită de către Bancă
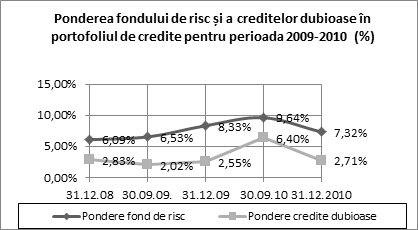
Analiza informațiilor aferente portofoliului de credite şi fondului de risc în perioada 01.01.2009-31.12.2010, prezentate auditului, a evidențiat sporirea ponderii fondului de risc în portofoliul de credite ce a fost condiționată de reclasificarea unor credite de la categoria standarde la alte categorii:
Figura nr. 4
Sursă: Informaţie oferită de către Bancă
Datele din Figura nr.4 atestă o scădere nesemnificativă a ponderii creditelor dubioase în portofoliul de credite al Băncii, în perioada 31.12.2008–31.12.2010, cu 0,12 puncte procentuale, precum şi un spor de la 6,1% la 7,3% al ponderii fondului de risc în portofoliul de credite. În valoare absolută mărimea creditelor dubioase a sporit de la 56,35 mil.lei (31.12.2008) pînă la 81,65 mil.lei (31.12.2010), sau cu 25,30 mil.lei.
Totodată, se atestă o sporire (de la 112,78 mil.lei, conform situaţiei din 31.12.2008, pînă la 238,85 mil.lei – la 31.12.2010) a creditelor expirate şi fără dobîndă[6].
Pe fundalul evoluţiei creditelor neperformante şi a ritmului de creştere a provizioanelor aferente, se atestă o majorare a veniturilor din activităţi de creditare, care în anul 2010 au crescut cu 62,3 mil.lei (de la 290,6 mil.lei la 352,9 mil.lei), comparativ cu anul 2009. Reieșind din cele expuse, se atestă o majorare a veniturilor aferente activităţii de creditare, însă este necesară și în continuare o abordare prudentă la acest capitol. Deşi evoluţia creditelor neperformante se află la un nivel gestionabil, ritmul de creştere a acestora constituie un motiv de îngrijorare pentru factorii de decizie ai Băncii.
Evoluția categoriilor de clasificare la credite este reflectată în Tabelul nr. 8.
Tabelul nr.8
| Denumirea categoriei de credite | 31.12.2009 | 31.12.2010 | Abatere 2010/2009 |
Sold credite,
mil. lei | Pondere,
% | Sold credite,
mil. lei | Pondere, % | Sold credite,
mil.lei | Pondere, % |
| Standarde | 1207,14 | 56,17 | 842,99 | 27,95 | -364,15 | -28,22 |
| Supravegheate | 566,53 | 26,36 | 1888,37 | 62,60 | +1321,84 | +36,24 |
| Substandarde | 320,8 | 14,93 | 203,43 | 6,74 | -117,37 | -8,19 |
| Dubioase | 54,72 | 2,55 | 81,65 | 2,71 | +26,93 | +0,16 |
| Total | 2149,19 | 100,00 | 3016,43 | 100,00 | 867,24 | |
Sursă: Informația prezentată de Bancă
Datele din tabel relevă o reducere cu 364,15 mil.lei a creditelor clasificate ca standarde și cu 117,4 mil.lei – a creditelor din categoria substandard, în comparație cu perioada anului 2009, totodată atestîndu-se o majorare de 3 ori (sau cu 1321,84 mil.lei) a creditelor din categoria supravegheate. Astfel, la situația din 31.12.2010, 62,60% (sau 1888,37 mil.lei) din totalul portofoliului de credite al Băncii le constituie creditele supravegheate, fapt ce implică abordarea unei politici prudente de către managementul Băncii, întru evitarea pierderilor de la nerambursarea creditelor. Totodată, se constată un spor al ponderii creditelor clasificate ca dubioase în totalul portofoliului de credite cu 0,16 puncte procentuale în comparație cu situația din 31.12.2009.
În scopul evaluării și aprecierii riscurilor în activitatea de administrare și monitorizare a creditelor, auditul a selectat pentru verificarea situației reale unele credite acordate în sume semnificative. Astfel, au fost verificate dosarele de acordare a creditelor în anii 2009-2010 unei societăți cu răspundere limitată, în sumă de 81,5 mil.lei, aceasta fiind o întreprindere care își desfășoară activitatea în domeniul sectorului petrolier. La eliberarea primului credit în sumă de 57,0 mil.lei au fost depuse în gaj bunuri la valoarea inițială de 58,8 mil.lei (8 contracte de gaj). La eliberarea celui de-al doilea credit (24,5 mil.lei) valoarea totală a gajului a constituit 84,3 mil.lei (fiind reevaluate 3 contracte de gaj și inclus un contract nou). Ulterior unele bunuri gajate au fost reevaluate, atingînd suma de 84,6 mil.lei, iar bunurile gajate din 5 contracte (în sumă de 26,4 mil.lei de la valoarea inițială) au fost radiate. Totodată, conform informațiilor prezentate, la momentul eliberării creditului, acest debitor dispunea de contracte de credit semnificative și de la alte instituții financiare, în sumă de 119,7 mil.lei.
Auditul remarcă că, potrivit rapoartelor financiare prezentate Băncii, datoriile pe termen lung ale acestei societăți cu răspundere limitată au crescut de la 91,3 mil.lei la 30.09.2009 pînă la 693,3 mil.lei – la 30.09.2010, ceea ce a dus la creșterea datoriei de 6,6 ori, ceea ce implică monitorizarea continuă a strategiei și activității societății nominalizate de către Bancă.
Echipa de audit relevă că reevaluarea bunurilor gajate a fost bazată pe calcularea veniturilor ce vor fi obţinute în viitor din activitatea economico-financiară a întreprinderii, ceea ce nu denotă o imagine exhaustivă a valorii acestor bunuri și nu asigură Banca de a dispune de bunuri incontestabile în cazul posibilelor riscuri de nerambursare a creditului.
O parte din bunurile gajate în valoare de 13,9 mil.lei o constituie gaze naturale, țiței, motorină, benzină și gajul pe viitor din aceleași bunuri. Conform explicațiilor Băncii, acestea au fost depuse în gaj ca zăcăminte naturale după extragere. Totodată, auditul denotă că în contractul de gaj din 28.01.2010 mijloacele circulante gajate nu sînt specificate după cantitate și amplasament. Banca monitorizează lunar gajul fără ieșire la fața locului. Cu toate că Regulamentul intern cu privire la constituirea gajului prevede metodele de verificare a gajului (la fața locului și din oficiu), Banca acordă prioritate verificării din oficiu.
Echipa de audit în comun cu reprezentantul Băncii, deplasîndu-se la fața locului la 25.01.2011, a constatat că mijloacele circulante gajate constituiau 7,4 mil.lei, sau cu 6,5 mil.lei mai puțin decît valoarea stipulată în contractul de gaj (13,9 mil.lei), ceea ce a fost condiționat de nedispunerea mijloacelor circulante în valoarea gajată.
Verificarea documentară suplimentară efectuată de Bancă la 04.02.2011 n-a stabilit lipsa gajului. Totodată, debitorul în cauză nu înregistrează restanțe la achitarea creditelor acordate.
Reieșind din cele expuse, pentru creditele nominalizate, auditul concluzionează existența riscului de neasigurare a urmăririi bunului gajat de Bancă față de debitorul gajist cu ieșire la fața locului.
Acceptarea gajului pe viitor nu constituie cu exactitate obiect al gajului cu drept patrimonial asupra acestuia.
Analiza portofoliului de credite al agenților economici care activează în ramura vinificației (pe perioada 01.01.2009–30.09.2010) a evidențiat un agent economic care a beneficiat de credite în sume semnificative de 60,3 mil. lei, fiind examinată și aprobată renegocierea acestui credit de Consiliul Băncii la 28.12.2009. Totodată, conform informațiilor prezentate, această societate a contractat credite semnificative și de la alte instituții financiare în sumă de 64,9 mil. lei. Gajul la creditul acordat a fost constituit din distilat de vin (59,0 mil.lei) și mijloace fixe (14,7 mil. lei) cu valoarea de 73,7 mil.lei, nemonitorizîndu-se la fața locului asigurarea integrității cantitative și calitative a mijloacelor circulante gajate.
Auditul remarcă că în contractul de gaj din 28.12.2004 și în acordurile adiționale aferente, încheiate în anii 2006–2010, nu a fost stabilită cantitatea și valoarea acestor bunuri, fiind indicat doar prețul gajului în lei pentru o unitate de măsură. Banca monitorizează lunar gajul fără ieșire la fața locului.
Conform rapoartelor financiare prezentate Băncii, la 01.01.2010, datoriile pe termen lung ale acestei societăți, au crescut de la 87,2 mil.lei pînă la 126,9 mil.lei la 30.09.2010, fapt ce a condiționat o creștere de 45%.
Modul de administrare și monitorizare a bunurilor gajate, din oficiu, de către Bancă la acest credit nu oferă o asigurare exhaustivă privind integritatea bunului gajat.
Auditul a analizat dosarul de credit acordat unei întreprinderii de stat ce activează în domeniul transportului auto de pasageri, credit care este clasificat ca dubios.
În conformitate cu contractul de credit din 02.03.2005, cu scadență de rambursare pînă la 02.03.2009, Banca, în baza deciziei Consiliului Băncii din 25.02.2005, a acordat întreprinderii un credit în tranşe în sumă de 3230,0 mii euro, pentru care în calitate de asigurare sînt încheiate trei contracte de gaj cu valoarea de 51,3 mil.lei, inclusiv fiind gajate bunurile unor întreprinderi de stat, garantate de Ministerul Transporturilor și Comunicațiilor și de Ministerul Tineretului şi Sportului, în valoare de 11,0 mil.lei.
La eliberarea resurselor creditare Banca nu a ținut cont de clauzele contractului de credit privind gajarea a trei bunuri:
imobil – construcție locativă individuală nefinalizată și terenul aferent acesteia amplasat pe adresa: mun. Chişinău, str-la Nichita Smochină 2/1;
imobil amplasat pe adresa: mun. Chişinău, str. Zaikin 29;
imobil amplasat pe adresa: mun. Chişinău, şos. Hînceşti 230.
Auditul remarcă că, potrivit rapoartelor financiare prezentate Băncii, această întreprindere a înregistrat pierderi (anii 2008–2009), valoarea activelor fiind în descreștere cu 29,6 mil.lei (de la 50,0 mil.lei la 31.12.2009 pînă la 20,4 mil.lei – la 30.09.2010), iar valoarea reziduală a mijloacelor fixe, la 31.12.2009, a constituit 22,3 mil. lei.
Eliberarea creditului către întreprindere s-a efectuat în condiţiile lipsei de constituire corespunzătoare a garanţiilor, a unui plan de afaceri bine fundamentat, precum şi fără o evaluare și cuantificare obiectivă a riscului de credit.
În condițiile respective se remarcă riscul major al incapacității rambursării creditului acordat acestei întreprinderi, care nu deține patrimoniu propriu suficient, disponibilitățile bănești fiind insuficiente de a acoperi obligațiile de plată ale clientului, aceasta dispunînd de un capital propriu în valoare de minus 12,9 mil.lei (la 31.12.2009).
Auditul a analizat și două credite eliberate de filiala mun. Bălți, cu o probabilitate redusă de rambursare și o posibilitate de înregistrare a pierderilor (23,2 mil.lei și 500,0 mii dolari SUA) în mărimea mijloacelor nerambursate la finele anului 2010. Astfel, urmare eliberării creditelor, în perioada anilor 2004-2007, unei întreprinderi de stat ce produce și realizează băuturi alcoolice și răcoritoare (45,0 mil.lei), Banca se confruntă cu probleme la rambursarea mijloacelor în sumă de 23,2 mil.lei, întreprinderea de stat fiind declarată la 10.06.2010 în proces de insolvabilitate.
Raportarea neveridică a situațiilor economico-financiare ale debitorului, precum și a datoriilor acestuia a determinat gajarea unor bunuri atît la „Banca de Economii” S.A., cît și la altă bancă privată. Astfel, mijloacele fixe în valoare de 1,0 mil.lei (conform informației prezentate de Bancă), gajate la „Banca de Economii” S.A., au fost gajate și transmise în posesia altei bănci, ceea ce determină riscul de neobținere a dreptului asupra acestor bunuri și de nerambursare a creditului în aceeași sumă.
Un alt credit în sumă de 500,0 mii dolari SUA a fost eliberat în anul 2008 unei firme de comerț, datoria căreia (soldul creditului), la 31.12.2010, constituia 500,0 mii dolari SUA, fiind depuse în gaj bunuri imobile și mobile în valoare de 5,9 mil.lei. Conform informațiilor prezentate auditului, verificarea gajului de către responsabilii filialei mun. Bălți la 26.06.2009 a fost efectuată documentar, la fața locului, fără numărarea acestora. Înrăutățirea situației economico-financiare a firmei și imposibilitatea preluării gajului au determinat calificarea creditului la categoria dubios și au dus la litigiu.
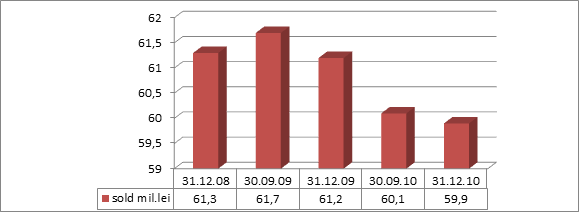
Analizînd evoluția contului 7201 (credite achitate din contul reducerilor pentru pierderi la credite), constatăm că aceasta, pentru perioada 01.01.2009–31.12.2010, a avut următoarea tendință:
Figura nr. 5

Sursă: Informaţia Băncii de Economii S.A. privind descifrarea contului 7201
Reieșind din datele Figurii nr.5, auditul remarcă că creditele achitate din contul reducerilor pentru pierderi la credite au o tendință de descreștere de circa 1,4 mil. lei comparativ cu situația din 31.12.2008.
Conform informaţiei prezentate, auditul a constatat că în anul 2010 Banca s-a aflat în proces de recuperare a unuia dintre cele mai mari credite achitate din contul Băncii (10,0 mil.lei), care a fost acordat unei companii ce activa în domeniul transportului aerian, căreia i-au fost acordate credite în anul 2000. Actualmente garantul acestui credit (782,7 mii dolari SUA) este o altă companie, care a recunoscut existența obligațiilor, însă încasarea datoriei nu a avut loc din motiv că aceasta nu dispune de patrimoniu. Pentru asigurarea rambursării acestui credit Banca se află în proceduri de recuperare a datoriilor prin intermediul instanțelor de judecată.
De asemenea au fost verificate 8 dosare de credit acordate persoanelor juridice cu genul de activitate în alte domenii de către filiala Bălți. Din 5 dosare în valoare totală de 15,9 mil.lei, la situația din 31.12.2010, două credite au fost rambursate complet. Referitor la celelalte 3 dosare de credit se menționează că acestea au fost acordate în perioada anilor 1994-1995, care ulterior au fost achitate din contul reducerilor pentru pierderi la credite (contul 7201) și, la 31.12.2010, soldul lor constituia 0,4 mil.lei.
Cele constatate denotă riscul de nerambursare a acestor credite (10,4 mil.lei).
Auditul remarcă că în anul 2010 BNM a auditat activitatea de creditare a „Băncii de Economii” S.A., cuprinzînd circa 75% din portofoliul de credite.
Cu privire la creditele preferenţiale
Creditele preferențiale au fost acordate de către Bancă unor categorii de populație care beneficiază de garanții potrivit normelor legale[7] pe o perioadă de 5 ani, garant al cărora sînt beneficiarii, autorităţile administraţiei publice locale şi Ministerul Finanţelor. În aceste scopuri, pe anii 2009-2010 au fost prevăzute în legile bugetului de stat anuale mijloace în sumă de 70,1 mil.lei și, respectiv, 56,5 mil.lei.
În perioada auditată, Banca a acordat credite preferențiale la 186 de beneficiari în sumă de 13,3 mil.lei, mijloacele garantate de autoritățile administrației publice locale constituind 7,6 mil.lei. Situația cumulativă privind creditele preferențiale, la 31.12.2010, este reflectată în Tabelul nr. 9.
Tabelul nr.9
| Data | Nr. de beneficiari | Valoarea creditului
(mii lei) | Suma cotei plăţii de bază sub garanţia UAT (mii lei) | Rata
% | Sold credit pentru rambursare UAT
(mii lei) | Sold dobîndă MF
(mii lei) |
| 31.12.2010 | 5174 | 346943,2 | 210821,4 | 7 | 51135,2 | 6490,0 |
Sursă: Informaţia din rapoartele trimestriale ale Băncii către Ministerul Finanţelor
Reieșind din datele tabelului, soldul cumulativ al creditelor ce urmează a fi rambursat de către autorităţile administraţiei publice locale constituie 51,1 mil.lei, iar suma dobînzii spre plată pînă la scadența finală a tuturor creditelor preferențiale este prognozată la nivelul de 6,5 mil.lei, care se achită trimestrial pînă la expirarea scadenţei creditelor.
În legătură cu unele modificări operate în anul 2008 în cadrul legal ce reglementează acordarea creditelor preferenţiale beneficiarilor din categoria victimelor represiunilor politice, Banca este implicată într-o serie de litigii cu aceşti beneficiari. Pentru anul 2010, ca urmare a indicației Ministerului Finanțelor adresate către instituțiile financiare privind sistarea acordării creditelor preferențiale în legătură cu schimbarea destinaţiei sursei de alocare a mijloacelor publice unor categorii de beneficiari, Banca a fost lipsită de asigurarea de rambursare a creditelor din mijloace financiare publice. Această situaţie a condiţionat sporirea numărului de litigii.
Conform situaţiei din 31.12.2010, Banca a înregistrat restanțe pentru creditele acordate la 273 de beneficiari în sumă de 66,6 mii lei, inclusiv sub garanţia a 3 autorităţi ale administraţiei publice centrale – 54,1 mii lei, care au fost acordate în perioada anilor 1992-1998.
În rezultatul studierii şi analizei portofoliului de credite al filialei or. Ungheni, s-au constatat unele deficienţe la monitorizarea utilizării conform destinației a creditelor preferenţiale. Astfel, din 33 de dosare de credit analizate, pentru 15 dosare (sau 45%) lipsește informaţia despre monitorizarea utilizării creditelor conform destinaţiilor acordate, ceea ce determină riscul folosirii creditelor în alte scopuri decît cele stabilite iniţial.
La filiala or. Drochia s-a constatat că valoarea portofoliului de credite, la situația din 31.12.2010, constituia 2,3 mil.lei, creditele fiind preponderent acordate persoanelor fizice și ca credite preferențiale, neînregistrîndu-se credite expirate sau în stare de neacumulare. Urmare analizei a 3 dosare de credite (în valoare de 351,8 mii lei), s-au constatat acțiuni privind monitorizarea acestora în conformitate cu normele regulamentare, precum și s-a apreciat starea bunurilor gajate ca una satisfăcătoare.
Verificarea a 5 dosare de credite (62,9 mil.lei), eliberate de filiala or. Cimișlia unor agenți economici pentru asigurarea continuității activității lor, nu a constatat abateri de la graficele de rambursare a creditelor, acestea fiind asigurate cu surse secundare de rambursare.
Recomandări Președintelui Băncii:
Să inițieze elaborarea unui plan de acțiuni în vederea îmbunătățirii calității portofoliului de credite, cu reexaminarea proceselor de control intern la acest capitol, ce ar include:
1. verificarea prioritară în teren a bunurilor circulante gajate, reflectate conform situațiilor contabile ale debitorului, prin confirmarea existenței reale a acestora;
2. monitorizarea utilizării creditelor preferențiale acordate în conformitate cu destinația aprobată de către Bancă;
3. acordarea creditelor, cu monitorizarea continuă a asigurării garanției de rambursare;
examinarea stabilirii restricțiilor, prin neacordarea de credite, după caz, debitorilor care nu contribuie cu capital propriu la finanțarea investițiilor.
3.6. Cu privire la serviciile acordate
Potrivit informației prezentate auditului de către Bancă, aceasta a încasat comisioane aferente serviciilor prestate Casei Naţionale de Asigurări Sociale (în continuare – CNAS), pentru anii 2009–2010, în sumă de 18,9 mil.lei. Conform contractelor încheiate, mărimea comisionului aferent distribuirii plaților sociale, achitat de CNAS, constituie 0,6 la sută.
În conformitate cu contractele încheiate cu CNAS, Banca a distribuit plăţi sociale în sumă 2327,5 mil.lei la circa 800 mii de beneficiari. Astfel, Banca prin intermediul subdiviziunilor sale, amplasate pe teritoriul republicii, realizează politicile statului pînă la primul nivel, asigurînd condiții avantajoase populației domiciliate în localitățile rurale.
3.7. Cu privire la indexarea depunerilor cetățenilor
Potrivit Legilor bugetare anuale pe anii 2009-2010[8], au fost achitate mijloace financiare pentru indexarea eşalonată a depunerilor cetăţenilor la Bancă în valoare de 54,4 mil.lei şi, respectiv, 56,1 mil.lei, la circa 121137 beneficiari.
3.8. Cu privire la cheltuielile pentru retribuirea muncii
O pondere semnificativă în componența cheltuielilor neaferente dobînzii o reprezintă cheltuielile pentru retribuirea muncii, care în anul 2009 au constituit 103,9 mil. lei, iar în anul 2010 acestea s-au diminuat cu 5,4 mil.lei (sau cu 5,2%).
Diminuarea fondului de salarizare se datorează optimizării structurii de personal, a programului de muncă, precum și micșorării numărului de angajați cu 10 unități (de la 2470, conform situației din 31.12.2009, la 2460 – la 31.12.2010). Astfel, se constată o micșorare a salariului mediu lunar pe Bancă, de la 3,5 mii lei în anul 2009, la 3,3 mii lei (sau cu 4,50 %) – în anul 2010.
Urmare verificării selective a regularității bazei aplicabile de calcul și achitare a plăților salariale, adaosurilor, primelor, ajutoarelor materiale și a altor plăți, precum și a reținerilor aferente acestora, pentru perioada anilor 2009-2010, nu s-au constatat neconformități.
3.9. Cu privire la imobilele preluate în locațiune
La 31.12.2010, Banca dispunea de 430 de imobile preluate în locațiune, cu o suprafață totală de 9364,7 m2. Cheltuielile aferente preluării în locaţiune a imobilelor, pentru perioada anilor 2009-2010, au constituit 38 mil.lei.
În rezultatul verificării datelor din contractele de locaţiune, s-au constatat următoarele:
Banca, după încheierea contractului de locaţiune a imobilului situat pe bd. Moscovei 9/1, mun. Chişinău, din 13 aprilie 2007 (termenul locaţiunii constituind 84 de luni), n-a înregistrat regulamentar acest contract la organele cadastrale, care depăşeşte termenul de acțiune de 3 ani.
Filiala or. Cimișlia, la 30.03.2010, a preluat în locațiune de la primăria or. Cimișlia încăperi de 14,5 m2 pe un termen de 5 ani, neînregistrînd regulamentar la organele cadastrale contractul de locațiune. Totodată, în baza contractelor de locațiune, filiala or. Cimișlia a preluat în locațiune de la 9 primării din raion încăperi cu suprafața de 126,8 m2 pe un termen de 4 ani, de asemenea neînregistrînd regulamentar la organele cadastrale contractele de locațiune.
Banca, pentru extinderea amplasării subdiviziunilor, a contractat locațiunea imobilelor din str. Columna 104/1, mun. Chişinău (1479 m2); bd. Ştefan cel Mare 130, mun. Chişinău (210,5 m2 – demisol); str. A. Puşkin 35, mun. Chişinău (50,0 m2), acceptînd achitarea în avans a plății locațiunii (21,8 mil.lei și, respectiv, 9,6 mil.lei). Banca a motivat necesitatea locațiunii acestor imobile prin asigurarea continuității procesului de deservire a clienților. Totodată, Banca a efectuat un studiu al pieței pentru locațiunea imobilelor preluate, prezentînd evaluarea efectuată de o companie privată licențiată în domeniu pentru imobilul din str. Columna 104/1, mun. Chişinău, cu evaluarea prețului la 47,33 euro/m2, Banca contractînd locațiunea la prețul de 35 euro/m2.
Referitor la bunul imobil amplasat pe str. Columna 104/1, mun. Chişinău, Centrul de Combaterea Crimelor Economice și Corupției a verificat unele aspecte ce țin de posesia și folosirea de către „Banca de Economii” S.A. a acestui imobil. În baza controlului efectuat, Procuratura Anticorupție a dispus neînceperea urmăririi penale pe faptul cumpărării, posesiei și folosirii bunului imobil nominalizat.
Pentru 5 imobile în care sînt amplasate reprezentanțele filialei din r-nul Telenești n-au fost încheiate contracte de folosință sau de locațiune.
Cele constatate denotă că Banca nu a înregistrat regulamentar la organele cadastrale unele contracte de locațiune a imobilelor preluate pe o perioadă mai mare de trei ani, iar pentru unele încăperi ale subdiviziunilor n-au fost întocmite contracte de folosință sau de locaţiune, ceea ce determină riscul neasigurării continuităţii activităţii lor.
Achitarea în avans a locațiunii pe anii viitori (de la 3 la 5 ani) a fost motivată prin stabilirea prețului fix pentru o perioadă mai îndelungată, asigurarea continuității activității în aceste sedii, precum și prin înregistrarea economiilor de la diferența de curs în perioada auditată.
Recomandări Președintelui Băncii:
Să întocmească un plan de măsuri (cu indicarea termenelor și responsabililor), prin care să stabilească:
revizuirea situației privind administrarea și înregistrarea regulamentară și integrală a bunurilor imobile aflate în gestiunea Băncii;
înregistrarea în modul corespunzător a contractelor de locaţiune, precum și reexaminarea spațiilor folosite de filiale și reprezentanțe, cu întocmirea drepturilor asupra lor conform cerințelor prevăzute.
3.10. Activitatea de filantropie şi sponsorizare
Activitatea filantropică şi de sponsorizare a „Băncii de Economii” S.A., în perioada anilor 2009–2010, s-a desfăşurat în conformitate cu Regulamentul cu privire la desfăşurarea activităţii filantropice şi de sponsorizare, aprobat prin Hotărîrea Consiliului „Băncii de Economii” S.A. din 17 iunie 2004 (în continuare – Regulamentul). Sumele alocate pentru scopuri filantropice si de sponsorizare mai mari de 2000 lei sînt aprobate de către Consiliul Băncii.
În anii 2009-2010, Banca a oferit donaţii şi a organizat diverse programe de susţinere financiară (41,08 mil.lei) a unor autorităţi publice, organizaţii obşteşti, instituţii de cult, entităţi sociale, persoane fizice etc., care au avut ca destinaţie desfăşurarea activităţilor culturale, educaţionale, proiectelor civice, de asistenţă socială etc.
Auditul remarcă că Regulamentul nu conţine prevederi referitor la modul de monitorizare a utilizării mijloacelor financiare alocate în scopuri filantropice şi de sponsorizare conform destinaţiei. Astfel, auditul nu poate să se expună asupra rezultatului final al acţiunilor de sponsorizare. În acest aspect, se exemplifică următoarele. În temeiul contractului de sponsorizare din 13 februarie 2009, au fost alocate mijloace financiare de 4,0 mil. lei, din care 2,8 mil.lei Ministerului Culturii şi Turismului şi 1,2 mil. lei – ÎS OCI „Moldova-Concert” cu destinaţia organizării şi desfăşurării Festivalului „Mărţişor- 2009”. Potrivit punctului 3.3.6 al contractului încheiat, executorul (ÎS OCI „Moldova-Concert”) urma să prezinte Băncii documente ce confirmă utilizarea mijloacelor primite. Dat fiind că aceste documente nu au fost prezentate, echipa de audit nu se poate exprima asupra faptului utilizării mijloacelor alocate conform destinaţiei.
Pentru un alt caz de sponsorizare în sumă de 0,3 mil. lei Banca a acceptat documente care au justificat utilizarea mijloacelor financiare primite în temeiul unui deviz de cheltuieli şi a unui raport de executare a devizului neoficial (fără semnătură şi aplicarea ştampilei), ceea ce pentru audit nu serveşte ca probă relevantă.
De asemenea, „Banca de Economii” S.A., în calitatea sa de sponsor, nu deţine informaţii confirmative cu privire la modul de utilizare a mijloacelor financiare alocate pentru unele sponsorizări în sumă de 35,0 mil.lei. Suma respectivă include ajutoare filantropice și de sponsorizare alocate unor instituții publice.
Recomandări Preşedintelui Consiliului și Președintelui Băncii:
Să încheie contracte de sponsorizare în formă scrisă pentru fiecare caz de alocări în acest sens, cu specificarea obiectului, valorii şi duratei sponsorizării, precum şi a drepturilor şi obligaţiilor părţilor.
3.11. Cu privire la regularitatea achiziției, execuției și recepției lucrărilor de construcții, reconstrucții și reparații capitale
În cadrul evaluării sistemului de control intern şi audit intern, prezentul audit a determinat elemente ce urmează a fi îmbunătățite la capitolul gestionarea mijloacelor fixe (clădiri). Această situaţie se explică prin constatările de audit expuse la acest compartiment.
Reieşind din datele înregistrate în bilanţul „Băncii de Economii” S.A., la 31.12.2010, valoarea mijloacelor fixe nete a constituit 284,1 mil.lei, majorîndu-se cu 11,8 mil.lei faţă de suma înregistrată în anul 2009 (272,3 mil.lei) şi cu 81,3 mil.lei în comparație cu aceeaşi perioadă a anului 2008 (202,8 mil.lei).
Pentru asigurarea şi dezvoltarea mijloacelor fixe, „Banca de Economii” S.A. planifică cheltuieli necesare investiţiilor şi reparaţiilor capitale care se includ în planul de afaceri aprobat de Consiliul Băncii. Planificarea şi executarea acestora, pentru anii 2009-2010, este prezentată în Tabelul nr. 10.
Tabelul nr. 10
| Perioada | Valoarea netă a mijloacelor fixe (inclusiv echipament) înregistrate în evidenţa contabilă (mil. lei) | Valoarea mijloacelor fixe (clădiri şi terenuri) înregistrate în evidenţa contabilă (mil.lei) | Suma cheltuielilor planificate pentru investiţii și reparații capitale ale mijloacelor fixe (clădiri) (mil.lei) | Suma cheltuielilor executate pentru investiţii și reparații capitale ale mijloacelor fixe (clădiri) (mil.lei) |
| 2009 | 272,3 | 158,5 | 64,5 | 54,0 |
| 2010 | 284,1 | 193,64 | 26,9 | 23,95 |
| Total | | | 91,4 | 77,95 |
Sursă: Rapoartele financiare ale Băncii
Din valoarea totală a mijloacelor fixe nete (284,1 mil.lei) înregistrate în evidenţa contabilă la finele anului 2010, 68,2% o deţine valoarea clădirilor şi terenurilor aferente, aceasta majorîndu-se faţă de perioada similară a anului precedent cu 22,1%, ceea ce a fost condiţionat de efectuarea reparaţiilor sau reconstrucţiilor clădirilor existente şi de construcţia unei clădiri noi.
Valoarea cheltuielilor executate pentru construcția, reconstrucţia sau reparaţia a 20 de mijloace fixe (clădiri), în anii 2009-2010, a constituit 77,95 mil.lei. Auditul a verificat investiţiile şi reparaţiile capitale în valoare de 60,7 mil.lei (77,9%), după cum urmează.
Tabelul nr. 11
| Nr. d/o | Denumirea obiectivului | Tipul investiţiilor sau reparațiilor capitale efectuate | Valoarea reziduală a imobilelor la 31.12.2010 (mil.lei) | Valoarea reziduală a imobilelor pînă la efectuarea lucrărilor de investiţii şi reparaţii capitale la 31.12.2008
(mil.lei) | Valoarea investiţiilor şi reparaţiilor capitale
(mil.lei) |
| 1 | Imobil preluat în locaţiune de „Banca de Economii” S.A. Filiala nr. 1 Chişinău din mun. Chişinău, str. Columna 104 | Lucrări de reconstrucţie, începute și parțial achitate în anul 2008 | 4,2 | 3,76 | 3,14 |
| 2 | Imobilul „Băncii de Economii” S.A., situat în mun. Chişinău, str. Puşkin 33 | Lucrări de reparaţie capitală | 7,99 | 2,97 | 5,38 |
| 3 | Imobilul „Băncii de Economii” S.A., situat în mun. Chişinău, bd. Mircea cel Bătrân 23 | Lucrări de reconstrucţie | 15,09 | 4,78 | 10,65 |
| 4 | Imobilul „Băncii de Economii” S.A. Filiala nr. 44 Teleneşti, situat în or. Teleneşti, str. 31 August 2 | Lucrări de reconstrucţie | 12,49 | 4,15 | 8,79 |
| 5 | Imobilul „Băncii de Economii” S.A. Filiala nr. 34 Ocniţa, situat în or. Ocniţa, str. 50 ani ai Biruinţei 21b | Lucrări de reconstrucţie | 10,16 | 0,00 | 10,42 |
| 6 | Imobilul „Băncii de Economii” S.A. Filiala nr. 24 Comrat, situat în or. Comrat, str. Gavrilov 48 | Lucrări de construcţie | 12,83 | 0,00 | 12.87 |
| 7 | Imobilul „Băncii de Economii” S.A. Filiala nr. 16 Cantemir, situat în or. Cantemir, str. Ion Creangă 12 | Lucrări de reparaţie capitală și lucrări de reconstrucţie | 7,05 | 0,26 | 6,90 |
| 8 | Imobilul „Băncii de Economii” S.A. Filiala nr. 46 Ungheni, situat în or. Ungheni, str. Naţională 33 | Lucrări de reparaţie capitală | 5,55 | 3,23 | 2,59 |
| Total | | 75,36 | 19,15 | 60,74 |
Sursă: Informaţia Băncii
Din datele tabelului rezultă că valoarea reziduală a celor 8 mijloace fixe (clădiri) verificate a constituit 19,15 mil.lei, sporind, în perioada anilor 2009-2010, pînă la 75,36 mil.lei, aceasta fiind condiţionat de efectuarea investiţiilor şi reparaţiilor capitale (60,74 mil.lei).
La capitolul achiziționări de lucrări, Banca dispune de Regulamentul intern privind procurarea de mărfuri, servicii sau lucrări de construcție prin concurs[9], care prevede și excepţia procurărilor de bunuri materiale şi/sau contractele de prestare Băncii a serviciilor și lucrărilor de construcţii în cazurile existenței doar a unui singur furnizor/prestator; prolongarea contractelor vechi în condiţii avantajoase (contracte ce nu depășesc perioada de un an); în cazul cînd iniţierea unui concurs (local, internaţional) este considerată neeficientă și costisitoare.
Urmare verificării achizițiilor lucrărilor de construcții, reconstrucții sau reparații capitale pentru cele 8 imobile, s-a constatat că acestea în majoritate au fost efectuate regulamentar. Totodată, auditului nu i-au fost prezentate justificări privind selectarea antreprenorilor dintr-o singură sursă la unele obiective pentru reparații capitale.
În cadrul verificărilor auditul a constatat că contractarea acestor lucrări a fost efectuată în condiţii de avansare, în scopul procurării materialelor de construcţie şi pentru cheltuielile aferente lucrărilor: în anul 2009 – 70% și în anul 2010 – 50% din valoarea totală a lucrărilor. Totodată, auditul remarcă că în aceste condiţii Banca a acceptat clauza contractuală privind dreptul antreprenorului de a solicita recalcularea valorii de deviz a contractului în caz de scumpire a materialelor de construcţie. Pentru contractele verificate, auditul nu a stabilit astfel de situaţii.
Potrivit art. 22 alin. (1) lit. a), lit. b) din Legea privind calitatea în construcţii[10], investitorii (Banca) răspund de stabilirea nivelului calitativ ce trebuie realizat prin proiectare şi execuţie pe baza documentelor normative, precum şi a studiilor şi cercetărilor efectuate; obţinerea certificatului de urbanism, autorizaţiei de construire şi avizelor prevăzute de legislaţie; prezentarea proiectelor pentru verificare de către Serviciul de Stat pentru Verificarea şi Expertizarea Proiectelor şi Construcţiilor (în continuare – SSVEPC) şi înlăturarea neregulilor depistate în urma verificării; asigurarea verificării execuţiei corecte a lucrărilor de construcţii prin responsabili tehnici atestaţi sau agenţi economici de consultanţă specializaţi şi autorii proiectelor, pe tot parcursul lucrărilor; asigurarea recepţiei lucrărilor de construcţii la terminarea lucrărilor şi (sau) la expirarea perioadei de garanţie; întocmirea cărţii tehnice a construcţiei şi predarea acesteia către proprietar etc.
În perioada anilor 2009-2010, Banca a contractat lucrări de reparaţie şi de modernizare a clădirii Filialei nr. 1 Chişinău, str. A. Puşkin 33, în sumă de 5,8 mil.lei. În cadrul contractării, executării și recepționării lucrărilor, auditul a constatat că procesele-verbale de recepție a lucrărilor executate nu dispun de numărul de ordine, de data la care au fost recepționate lucrările.
Banca, în anii 2008-2009, a achitat 6,9 mil.lei în baza contractelor de antrepriză încheiate pentru executarea lucrărilor de reparații capitale la clădirea preluată în locațiune de Filiala nr. 1 Chişinău a Băncii, situată pe str. Columna 104/1. În cadrul contractării, executării și recepționării lucrărilor, auditul a constatat unele neconformități: lipsește coordonarea deplină a devizului cu Banca (fiind aplicată semnătura șefului direcției și cea a responsabilului tehnic); procesele-verbale de recepție a lucrărilor executate nu au număr de ordine, dată la care au fost recepționate lucrările; nu corespund datele în procesele-verbale privind valoarea pe unitate de măsură și cantitatea lor, acest fapt neafectînd valoarea lucrărilor în întregime.
În anii 2009-2010, Banca a contractat lucrări de reparaţii capitale ale imobilului Băncii, situat în mun. Chişinău, bd. Mircea cel Bătrân 23, în sumă de 10,7 mil.lei, care au fost administrate cu admiterea acelorași nereguli ca și la obiectivele menționate.
Potrivit Hotărîrii Guvernului nr.285 din 23.05.1996[11], la finalizarea lucrărilor de reparaţie se întocmesc procese-verbale la terminarea lucrărilor şi la expirarea perioadei de garanţie – procese-verbale de recepţie finală. Pentru patru obiective auditului nu i s-au prezentat procesele-verbale la terminarea lucrărilor, iar procesele-verbale de recepţie finală a acestora urmează a fi întocmite la expirarea perioadei de garanție.
Auditul a constatat că verificările documentaţiei de proiect la unele obiective de reconstrucție sau reparație capitală au fost efectuate de verificatori de proiecte atestați, contractați de Bancă, iar pentru un obiectiv auditului nu i s-a prezentat verificarea documentaţiei de proiect.
De către audit s-a constatat că în cazul executării lucrărilor de reparații capitale și reconstrucție, conform contractelor de antrepriză, la imobilele situate în: mun. Chişinău, str. A. Puşkin 33; filiala or. Ungheni, str. Națională 33; filiala or. Ocniţa, str. 50 ani ai Biruinţei 21b și la filiala or. Cantemir, str. Ion Creangă 12 a fost stipulată interdicția privind transmiterea drepturilor și obligaţiilor antreprenorilor altei terţe părţi fără acordul în scris al Băncii. Potrivit documentelor prezentate de Bancă și de antreprenor, auditul a constatat efectuarea lucrărilor la aceste obiective prin intermediul subantreprenorilor.
Cele expuse denotă că antreprenorul, fără acordul în scris al Băncii, a transmis drepturile şi obligaţiile sale altor terţe părţi, astfel încălcînd clauzele contractuale, Banca, la rîndul său, nemonitorizînd pe deplin executarea lucrărilor la obiectivele nominalizate.
Totodată, auditul a constatat că Banca a acceptat cheltuieli pentru lucrările de reparaţii la staţia de transformatoare (46,3 mii lei) din or. Ungheni, pentru care nu deține dreptul asupra acesteia. Pe parcursul demarării misiunii Banca a inițiat procedura de obținere a dreptului asupra acestuia.
Urmare examinării cărții tehnice la obiectivul reconstrucţia imobilului filiala or. Ocniţa (str. 50 ani ai Biruinţei 21b), s-a constatat lipsa semnăturii şi ștampilei reprezentantului Inspecţiei de Stat în construcţii teritoriale în procesele-verbale de verificare a calităţii lucrărilor ce devin ascunse. Pe parcursul auditului, conform informației prezentate, aceste nereguli au fost lichidate.
Supravegherea tehnică la obiectivul reconstrucţia imobilului Băncii gestionat de filiala nr. 44 Teleneşti (situat în or. Teleneşti, str. 31 August 2) a fost efectuată de responsabilul tehnic atestat în domeniul construcțiilor civile, industriale și agrozootehnice. Pentru lucrările de pozare a sursei de alimentare pe bază de energie electrică (instalații exterioare) în valoare de 1017,5 mii lei, potrivit pct. 20 din Regulamentul cu privire la atestarea tehnico-profesională a specialiştilor cu activităţi în construcţii[12], supravegherea tehnică se efectuează de responsabilul tehnic atestat pentru lucrări specializate în domeniul instalaţiilor şi reţelelor exterioare de electricitate, care au fost efectuate și verificate neregulamentar de către specialiști în construcții.
Reieşind din cele expuse, auditul denotă monitorizarea incompletă de către Bancă a procedurilor de execuţie a lucrărilor de reconstrucţie la acest obiectiv.
Lucrările de construcţie a sediului filialei or. Comrat (str. Gavrilov 48) au fost efectuate în sumă de 12104,37 mii lei în perioada anilor 2008-2010 și recepționate la 22.07.2010, pentru care au fost prevăzute cheltuieli pentru energia electrică, lucru în timp de iarnă şi întreţinerea controlului tehnic în sumă de 217,25 mii lei (inclusiv TVA). Auditul remarcă că din contul cheltuielilor nominalizate au fost executate alte lucrări care nu au fost prevăzute în contract.
În cadrul verificării documentare a mijloacelor financiare alocate la cinci obiective, auditul a remarcat, în unele cazuri, nemonitorizarea exactă a demarării lucrărilor, inclusiv cu atragerea specialiștilor certificați în domeniu.
În cadrul verificărilor devizelor de lucrări de reparații și a proceselor-verbale de recepție a lucrărilor auditul a constatat necorespunderea unor tipuri de lucrări și cheltuieli (costuri) efectuate la filiala Băncii amplasată în or. Ungheni, valoarea totală a lucrărilor nefiind modificată, ceea ce determină ineficiența sistemului de control intern și a activității auditului intern la acest capitol.
Întru asigurarea justificării cheltuielilor la aceste obiective, auditul a inițiat o verificare la antreprenorul care a executat lucrările respective. Auditul remarcă că antreprenorul n-a asigurat integral prezentarea documentelor solicitate, şi anume a registrelor contabile pe anul 2009, analiticii conturilor de active şi pasive şi a altor documente ce ar confirma cu exactitate efectuarea cheltuielilor la aceste obiective.
Lucrările de reconstrucţie a clădirii filialei or. Ocnița, în sumă de 4109,3 mii lei, au fost efectuate în baza contractului de antrepriză din 21.04.2009 și confirmate la 29.10.2009 prin procesul-verbal de terminare a lucrărilor, prin care antreprenorul a transmis Băncii obiectivul reconstruit.
Auditul a constatat că, în scopul executării lucrărilor la obiectivul nominalizat, de către antreprenor au fost contractaţi patru subantreprenori la valoarea lucrărilor în sumă de 3731,8 mii lei, nefiind prezentate documente pentru suma de 377,5 mii lei (4109,3 mii lei – 3731,8 mii lei), care a fost înaintată spre achitare Băncii, astfel această sumă nefiind justificată de antreprenor. Situația privind lucrările contractate de către antreprenor cu un subantreprenor, precum și executarea lor se află în litigiu.
Același antreprenor a executat lucrări de reparaţie a faţadei şi de amenajare a teritoriului sediului filialei or. Ungheni în valoare de 1999,6 mii lei, de către Bancă fiind transferat pe contul acestei firme suma de 1997,0 mii lei.
Cu toate că clauzele contractuale au limitat dreptul antreprenorului de a transmite drepturi şi obligaţii altor terţe părţi, fără acordul în scris al Băncii, acesta a încheiat 2 contracte de subantrepriză cu doi agenți economici la valoarea de 140,2 mii lei. Situația respectivă s-a datorat faptului nestudierii și nemonitorizării de către Bancă a capacităților de executare a lucrărilor contractate cu antreprenorul. Ca rezultat, procesele-verbale de recepţie a lucrărilor au fost întocmite de către subantreprenori și prezentate antreprenorului în formă liberă, neconţinînd descifrarea lucrărilor efectuate, ceea ce nu permite confruntarea datelor în vederea confirmării documentare a volumelor de lucrări executate. Antreprenorul nu a justificat cheltuielile de salarizare pentru muncitorii angajaţi în sumă de 68,5 mii lei, incluse în procesul-verbal de executare a lucrărilor la acest obiectiv.
Conform prevederilor contractului din 31.03.2009 (pct.4.5.), antreprenorul se obligă să execute lucrările, utilizînd materialele ce vor avea certificat de conformitate a calităţii, în corespundere cu actele normative şi standardele existente. Pentru materialele procurate pe acte de achiziţii în sumă de 456,1 mii lei nu au fost prezentate actele corespunzătoare.
Auditul nu se poate exprima asupra conformității cheltuielilor aferente transportării şi depozitării materialelor de construcție în sumă de 77,4 mii lei, suportate de antreprenor și achitate de Bancă, deoarece antreprenorul nu a prezentat auditului documentele privind evidența acestor cheltuieli separat pe obiective.
Reieșind din cele expuse și din neprezentarea regulamentară de către antreprenor a documentelor solicitate, auditul nu se poate exprima asupra justificării lucrărilor efectuate la filiala or. Ungheni, precum și a lucrărilor efectuate la filiala or. Ocnița.
De către reprezentanții Centrului pentru Combaterea Crimelor Economice și Corupției au fost verificate volumele și costurile reale ale lucrărilor de reconstrucții/reparații capitale executate la obiectivele Băncii. Astfel, potrivit actelor privind rezultatele reviziilor economico-financiare tematice efectuate la unii antreprenori (din 24.12.2010 și, respectiv, din 04.02.2011), aceștia au majorat neargumentat valoarea lucrărilor executate cu 83,9 mii lei, pentru care au fost luate decizii de competență.
Recomandări Președintelui Băncii:
8. să intensifice elementele sistemului de control intern, racordat la dimensiunile, complexitatea şi mediul specific Băncii, care să vizeze toate nivelurile de management al activităţilor, inclusiv cu referire la procesul de achiziţii, investiţii şi reparaţii capitale, asigurînd realizarea obiectivelor cu costuri rezonabile şi în limitele stabilite;
9. ținînd cont de problemele și riscurile constatate de audit la componenta gestionarea investiţiilor şi reparaţiilor capitale, să inițieze o misiune a auditului intern, ce ar asigura identificarea procedurilor de control intern cu responsabilizarea la toate etapele: achiziție, contractare, executare și recepție;
să analizeze și să evalueze situațiile privind cheltuielile suportate de Bancă la reconstrucția și reparația spațiilor preluate în locațiune, cu examinarea posibilităților, după caz, de diminuare a plăților de locațiune, ținînd cont de mijloacele financiare alocate în aceste scopuri.
Concluzii generale:
În rezultatul verificărilor efectuate de audit asupra gestionării patrimoniului public în anii 2009-2010 de către „Banca de Economii” S.A. și subdiviziunile acesteia, s-au constatat unele probleme și riscuri privind neînregistrarea integrală a drepturilor asupra unor imobile; monitorizarea incompletă a gajurilor la creditele acordate preponderant din oficiu, fără ieșire la fața locului; nemonitorizarea strictă a activităților de achiziționare, contractarea, executarea și recepționarea investiţiilor și reparațiilor capitale, lipsa reglementărilor exhaustive privind desfășurarea activității de sponsorizare.
Totodată, auditul remarcă o situație problematică a „Băncii de Economii” S.A., condiționată de angajarea împrumutului de la Banca Națională a Moldovei, direcționat pentru achitarea deponenților BC „Investprivatbank” S.A. (declarată în proces de lichidare). În situația respectivă Banca nu dispune de asigurarea onorării obligațiunilor de către BC „Investprivatbank” S.A., ceea ce influențează situația financiară a acesteia.
Responsabili de consolidarea Raportului:
Director al Departamentului de audit II Sofia Ciuvalschi
Controlor superior de stat Viorel Miron
Controlor superior de stat Veronica Oneșciuc
[1] M.O., 2008, nr.237-240, art.864.
[2] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările ulterioare).
[3] Hotărîrea Curţii de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit şi Standardelor auditului regularităţii”.
[4] Legea instituţiilor financiare nr.550-XIII din 21.07.1995 (cu modificările ulterioare).
[5] Hotărîrea Consiliului de administrație al Băncii Naţionale a Moldovei nr. 224 din 30.08.2007 „Cu privire la Regulamentul cu privire la clasificarea activelor şi angajamentelor condiţionale şi formarea reducerilor pentru pierderi la active şi provizioanelor pentru pierderi la angajamente condiţionale”.
[6] Hotărîrea Consiliului de administraţie al Băncii Naţionale a Moldovei nr.130 din 15.05.1998 privind aprobarea Regulamentului cu privire la creditele expirate.
[7] Legea nr.1225-XII din 08.12.1992 „Privind reabilitarea victimelor represiunilor politice” (art.18; cu modificările ulterioare).
[8] Legea bugetului de stat pe anul 2009 nr.244-XVI din 21.11.2008 (cu modificările și completările ulterioare); Legea bugetului de stat pe anul 2010 nr.133-XVIII din 23.12.2009 (cu modificările și completările ulterioare).
[9] Regulamentul referitor la procurarea de mărfuri, servicii sau lucrări de construcție prin concurs, aprobat prin Hotărîrea Consiliului „Băncii de Economii” S.A. nr. 10 din 16.07.2002.
[10] Legea privind calitatea în construcții nr. 721-XIII din 02.02.1996 (cu modificările ulterioare).
[11] Hotărîrea Guvernului nr. 285 din 23.05.1996 „Cu privire la aprobarea Regulamentului de recepţie a construcţiilor şi instalaţiilor aferente” (cu modificările ulterioare).
[12] Hotărîrea Guvernului nr.329 din 23.04.2009 „Pentru aprobarea Regulamentului cu privire la atestarea tehnico-profesională a specialiștilor cu activități în construcții” (cu modificările ulterioare).