Curtea de Conturi, în prezenţa șefului Inspectoratului Fiscal Principal de Stat, dl I.Prisăcaru, şefului adjunct al Inspectoratului Fiscal Principal de Stat, dl Gh.Cojocari, şefului adjunct al Inspectoratului Fiscal Principal de Stat, dl Iu.Lichii, şefului Inspectoratului Fiscal de Stat pe mun.Chişinău, dl V.Balinschi, consultantului principal al Comisiei parlamentare economie, buget și finanțe, dl S.Lupușor, șefului Direcției generale politică și legislație fiscală și vamală a Ministerului Finanțelor, dna A.Certan, precum și a altor persoane cu funcții de răspundere, călăuzindu-se de art.2 alin.(1) şi art.4 alin.(1) lit.a) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[1], a examinat Raportul auditului conformității administrării taxei pe valoarea adăugată de către Serviciul Fiscal de Stat în anul 2013.
Auditul a fost efectuat conform Standardelor de audit ale Curții de Conturi (ISSAI 100, ISSAI 400, ISSAI 4100)[3], probele de audit fiind obținute prin testarea de fond și evaluarea unor elemente semnificative ale sistemului de control intern, cu aplicarea procedurilor specifice auditului. Sfera auditului a cuprins aspecte privind conformitatea: i) formării și raportării restanțelor și supraplăților aferente taxei pe valoarea adăugată; ii) înregistrării și anulării înregistrării agenților economici în calitate de plătitori de taxă pe valoarea adăugată; iii) administrării facturilor fiscale; iv) monitorizării activității subiecților înregistrați în calitate de plătitori de taxă pe valoarea adăugată; v) depunerii dărilor de seamă corectate; vi) procesului de restituire a taxei pe valoarea adăugată.
Auditul a fost efectuat la Inspectoratul Fiscal Principal de Stat, Inspectoratul Fiscal de Stat pe mun. Chișinău, Direcția generală administrarea marilor contribuabili și 9 inspectorate fiscale de stat teritoriale (IFS Ialoveni, IFS Strășeni, IFS Călărași, IFS Orhei, IFS Nisporeni, IFS Hîncești, IFS Taraclia, IFS Leova și IFS Soroca).
Examinînd rezultatele auditului și audiind Raportul prezentat, precum şi explicaţiile persoanelor cu funcţii de răspundere prezente în şedinţa publică, Curtea de Conturi a c o n s t a t a t:
Verificările auditului asupra conformității administrării taxei pe valoarea adăugată de către organele Serviciului Fiscal de Stat în anul 2013, precum și constatările expuse în Raportul de audit au relevat că Inspectoratul Fiscal Principal de Stat a întreprins unele acțiuni în vederea îmbunătățirii acestui proces, totodată încă persistînd unele rezerve.
Potrivit datelor raportate, în anul 2013 taxa pe valoarea adăugată administrată de organele Serviciului Fiscal de Stat a fost încasată în sumă totală de 3989,8 mil.lei, ceea ce constituie 99,8% față de indicatorii bugetari precizat, din care la bugetul de stat a fost încasată taxa pe valoarea adăugată în sumă de 3945,1 mil.lei, sau cu 549,9 mil.lei mai mult față de 2012. În perioada auditată, ponderea în PIB a taxei pe valoarea adăugată încasată de către organele Serviciului Fiscal de Stat a constituit 4%, sau la nivelul anului 2012, situație condiționată de creșterea PIB-ului în anul 2013 cu 12,1 mlrd.lei.
creșterea continuă a restanțelor aferente taxei pe valoarea adăugată au însumat 488,9 mil.lei în anul 2013, care, din cauza insuficienței măsurilor de încasare a acestora de către organele Serviciului Fiscal de Stat, pot crea situații cu o probabilitate mare de nerecuperare la buget;
neconformitatea formării și raportării supraplăților la capitolul taxei pe valoarea adăugată, fapt ce a determinat micșorarea sumelor calculate, diminuarea restanțelor și îmbunătățirea nivelului de executare a indicatorilor planificați în sumă de 37,8 mil.lei;
nefuncționalitatea unor elemente ale sistemului de management și control intern la înregistrarea agenților economici în calitate de plătitori de taxă pe valoarea adăugată, ceea ce a condiționat: depășirea termenului legal de înregistrare în calitate de plătitor de taxă pe valoarea adăugată; diverse modalități de emitere a deciziei privind înregistrarea agentului economic în calitate de plătitor de taxă pe valoarea adăugată; neanexarea în dosarul contribuabilului a copiei certificatului de înregistrare ca plătitor de taxă pe valoarea adăugată;
nerespectarea cerințelor cadrului legal care reglementează procesul de anulare a înregistrării contribuabilului ca plătitor al taxei pe valoarea adăugată, ceea ce a cauzat neinformarea acestuia de către organele Serviciului Fiscal de Stat despre necesitatea calculării taxei pe valoarea adăugată aferentă stocului de mărfuri şi mijloacelor fixe, la procurarea cărora taxa pe valoarea adăugată a fost trecută în cont;
nefuncționalitatea unor elemente de control intern și imperfecțiunea cadrului legal au condiționat: abordarea diferită a administrării facturilor fiscale restituite de către agenții economici anulați ca plătitori de taxă pe valoarea adăugată; eliberarea de către organele Serviciului Fiscal de Stat a facturilor fiscale agenţilor economici în data anulării înregistrării în calitate de plătitori de taxă pe valoarea adăugată sau în termene apropiate datei de anulare; emiterea facturilor fiscale de către contribuabilii anulați ca plătitori de taxă pe valoarea adăugată altor agenți economici plătitori de taxă pe valoarea adăugată, ceea ce a permis acestora trecerea în cont a taxei pe valoarea adăugată; neaplicarea amenzilor agenților economici care nu s-au conformat cadrului legal și nu au înregistrat facturile fiscale eliberate cumpărătorului în Registrul general electronic al facturilor fiscale; lipsa unei evidenţe prompte a tranzacţiilor efectuate de agenţii economici plătitori de taxă pe valoarea adăugată în vederea depistării de către organele Serviciului Fiscal de Stat a evaziunii fiscale şi pseudoactivităţii de întreprinzător, care au impact negativ asupra încasărilor la BPN etc.;
rezervele identificate la monitorizarea activității subiecților înregistrați în calitate de plătitori de taxă pe valoarea adăugată, exprimate prin: transmiterea neoperativă a informației de către Inspectoratele Fiscale de Stat teritoriale către Inspectoratul Fiscal Principal de Stat, obținerea cu întîrziere a răspunsurilor de la Inspectoratul Fiscal Principal de Stat referitor la solicitările parvenite din Inspectoratele Fiscale de Stat teritoriale; efectuarea cu întîrziere a controalelor și vizitelor fiscale, instituirea tardivă a posturilor fiscale; imperfecțiunea cadrului legislativ și tergiversările admise de organele Serviciului Fiscal de Stat la prevenirea desfășurării pseudoactivității de către contribuabilii care prezintă risc, ceea ce a determinat efectuarea tranzacțiilor per ansamblu în volum de circa 749,1 mil.lei, nefiind achitată taxa pe valoarea adăugată la buget;
deși, pe parcursul anului 2013, organele Serviciului Fiscal de Stat au întreprins unele măsuri de îmbunătățire a procesului de restituire a taxei pe valoarea adăugată, se mai atestă unele probleme și carențe, exprimate prin: depășirea termenelor legale privind restituirea taxei pe valoarea adăugată; neaplicarea corectă a cerințelor cadrului normativ în cazurile specifice a condiționat refuzul neregulamentar de restituire a taxei pe valoarea adăugată; abordarea neuniformă a cerințelor cadrului normativ la acceptul/refuzul privind restituirea taxei pe valoarea adăugată;
totodată, se denotă un nivel satisfăcător de executare a Hotărîrii Curţii de Conturi anterioare, deși unele probleme semnificative persistă, acestea fiind condiţionate, după caz, de insuficienţa și/sau ineficiența măsurilor întreprinse de către organele Serviciului Fiscal de Stat și de necesitatea unei perioade de timp mai îndelungate în vederea realizării lor.
Se aprobă Raportul auditului conformității administrării taxei pe valoarea adăugată de către Serviciul Fiscal de Stat în anul 2013, care se anexează la prezenta Hotărîre.
2. Prezenta Hotărîre şi Raportul de audit se remit:
2.1. Inspectoratului Fiscal Principal de Stat, pentru documentare și întreprinderea măsurilor în vederea implementării recomandărilor auditului în scopul asigurării conformității administrării taxei pe valoarea adăugată;
2.2. Ministerului Finanțelor, pentru informare și se cere examinarea situațiilor și oportunităților privind prezentarea propunerilor, în modul stabilit, Guvernului referitor la modificarea cadrului legal vizînd:
2.2.1. eliminarea normelor ce au admis în situații specifice formarea supraplăților nereale în sumă de 31,8 mil.lei;
2.2.2. înregistrarea obligatorie în Registrul general electronic al facturilor fiscale a facturilor fiscale cu totalul valorii impozabile ce nu depășește 100,0 mii lei;
2.2.3. înștiințarea obligatorie și în termene proxime de către notari a organelor Serviciului Fiscal de Stat privind modificarea fondatorilor;
2.2.4. instituirea conturilor trezoreriale destinate taxei pe valoarea adăugată a contribuabililor, în scopul stopării evaziunilor fiscale în procesul de administrare a taxei respective;
2.3. Guvernului Republicii Moldova, pentru informare;
2.4. Parlamentului Republicii Moldova şi Comisiei permanente economie, buget și finanțe, pentru informare.
3. Despre implementarea recomandărilor auditului și executarea subpunctelor 2.1. și 2.2. din prezenta Hotărîre, se va informa Curtea de Conturi în termen de 6 luni din data publicării în Monitorul Oficial al Republicii Moldova.
4. Se exclude din regim de monitorizare Hotărîrile Curții de Conturi nr.40 din 17.07.2013 și, respectiv, nr.20 din 29.05.2009, date fiind reiterarea și înaintarea, prin prezenta Hotărîre, a unor cerințe/recomandări ale auditului precedent executate parțial.
5. Prezenta Hotărîre se publică în Monitorul Oficial al Republicii Moldova în conformitate cu art.34 alin.(7) din Legea Curții de Conturi nr.261-XVI din 05.12.2008.
Nr.44.Chișinău,24 iulie 2014.
III.
CONSTATĂRI, CONCLUZII ȘI RECOMANDĂRI
Rolul principal în derularea procesului de administrare a TVA, potrivit cadrului regulator intern[10],[11], revine grupurilor de lucru privind administrarea TVA, formate în cadrul subdiviziunilor teritoriale în baza ordinelor șefilor IFS teritoriale, al căror scop constă în asigurarea unui nivel maxim al încasărilor în buget la capitolul TVA prin eficientizarea procedurilor de administrare fiscală. Răspunderea pentru organizarea efectivă a administrării fiscale la compartimentul TVA o poartă șefii IFS teritoriale.
3.1. Sinteza execuției per ansamblu a TVA
Importanța TVA și impactul deosebit al variațiilor încasărilor din TVA asupra bugetului de stat sînt demonstrate de cota ridicată pe care TVA o deține în totalul surselor bugetare în anul 2013, precum și în anii precedenți. Potrivit datelor raportate, în anul 2013, TVA administrată de organele SFS a fost încasată în sumă totală de 3989,8 mil.lei, ceea ce constituie 99,8% față de indicatorul bugetar precizat (3997,6 mil.lei), sau cu 13,8% mai mult față de anul 2012, inclusiv 3945,1 mil.lei – TVA încasată în BS, și 44,6 mil.lei – la nivel de UTA Găgăuzia.
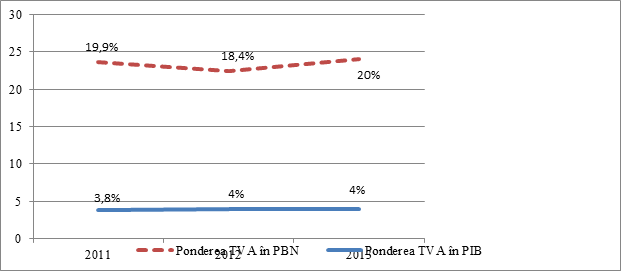
Analiza comparativă a încasărilor TVA colectate de organele SFS ca pondere în BPN și în PIB, în perioada 2011-2013, este prezentată în Figura nr.1.
Figura nr.1
Sursă: Dările de seamă privind încasările în BPN pentru anii 2011-2013; www.statistica.md
Datele prezentate denotă că veniturile din TVA administrate de organele SFS în anul 2013 au constituit 20% din totalul veniturilor încasate în BPN, înregistrînd o tendință de creștere față de anul 2012 cu 1,6 puncte procentuale. Totodată, ponderea TVA încasată de organele SFS în PIB în perioada auditată a fost de 4%, ceea ce este la nivelul anului 2012, situația fiind condiționată de creșterea PIB în anul 2013 cu 12,1 mlrd.lei și a încasărilor TVA – cu 0,5 mlrd.lei.
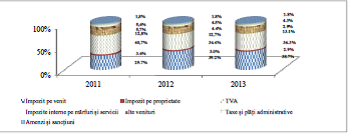
Analiza structurii BS și BUAT în aspectul surselor de venit denotă că TVA reprezintă una dintre cele mai semnificative surse de venit în anii 2011-2013, situație prezentată în Figura nr.2
Figura nr.2
Sursă: Dările de seamă privind încasările la BS și BUAT pe anii 2011-2013 (administrate de SFS).
Totodată, auditul atestă că, în dinamică, ponderea TVA în BS și BUAT a evoluat de la 40,7% în anul 2011 pînă la 36,3% în anul 2013, poziționîndu-se după impozitul pe venit, a cărui pondere este de 38,7% (4258,2 mil.lei), determinată de introducerea, începînd cu 01.01.2012, a cotei de 12% din venitul impozabil pentru persoanele juridice.
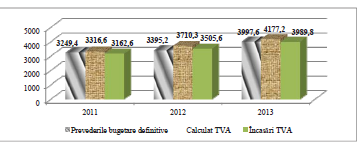
Analiza asupra evoluției veniturilor bugetare provenite din încasările aferente TVA relevă că acestea în anul 2013 au fost în creștere cu 13,8% (sau cu 484,2 mil.lei) comparativ cu anul 2012 și, respectiv, cu 26,2% (sau cu 827,2 mil.lei) față de anul 2011. Evoluția încasărilor TVA în perioada 2011-2013 este redată în Figura nr.3.
Figura nr.3
(mil.lei)
Sursă: Dările de seamă privind încasările la BPN pentru anii 2011-2013; Informația privind analiza calculelor la BPN pentru anii 2011-2013.
Evoluția încasărilor la capitolul TVA este influențată de aplicarea măsurilor politicii fiscale pentru anul 2013, care se exprimă prin: majorarea cotei de la 8% pînă la 20% la producția agricolă primară și la zahărul din sfeclă de zahăr; majorarea cotei de la 6% pînă la 8% la gazele naturale și lichefiate, precum și anularea scutirii de TVA la mijloacele fixe depuse în capitalul social al agenților economici.
Analiza efectuată de audit referitor la asigurarea execuției indicatorilor bugetari aprobați aferenți TVA, administrați de organele SFS în anul 2013 denotă că aceștia au fost executați la nivel de 99,8%, sau cu 7,8 mil.lei mai puțin față de planul precizat (3997,6 mil.lei). Printre factorii care au influențat neexecutarea indicatorilor planificați sînt: majorarea planului TVA la finele anului cu circa 286,8 mil.lei[12] și modificările din Codul fiscal[13] prin care a fost restabilit dreptul de trecere în cont a sumelor TVA în baza facturilor fiscale eliberate (inclusiv în anul 2012), înregistrate în RGEFF cu depășirea termenului stabilit etc.
Examinările auditului asupra asigurării nivelului de încasare a TVA, față de nivelul calculat al obligației fiscale a contribuabilului la capitolul TVA, au relevat că acesta a constituit 95,5%. Astfel, ca rezultat al acestui grad de execuție față de BPN, a fost formată diferența dintre calculat și încasat, în sumă de 187,4 mil.lei.
3.2. Cu privire la conformitatea formării și raportării restanței și supraplăților aferente TVA
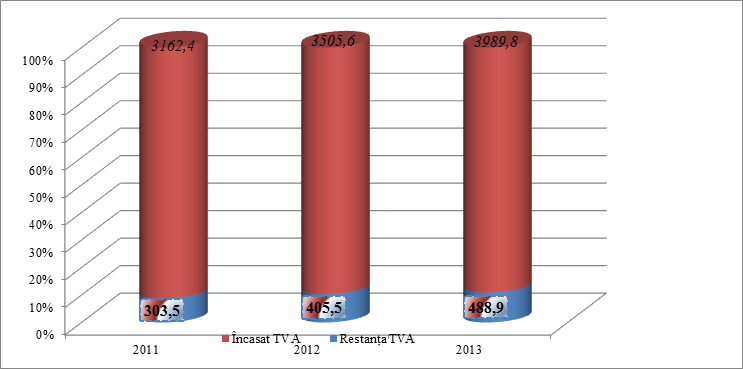
Analizînd evoluția restanței la plata obligațiilor fiscale aferente plății TVA, s-a constatat că la finele anului 2013 această restanță a constituit în total 488,9 mil.lei, inclusiv în sumă de 472,8 mil.lei – la BS, și de 16,1 mil.lei – la bugetul UAT. Cît privește evoluția restanțelor fiscale la capitolul TVA, se atestă o tendință continuă de creștere a acestora pe perioada 2011-2013, situație prezentată în Figura nr.4.
Figura nr. 4
(mil.lei)
Sursă: Dările de seamă privind încasările la BPN pentru anii 2011-2013 și Dările de seamă privind restanța la BPN pentru anii 2011-2013.
Astfel, restanțele obligațiilor fiscale la capitolul TVA, formate la finele anului 2013, au constituit 12,3% din totalul încasărilor TVA, fiind în creștere cu 0,7% (sau cu 83,4 mil.lei), comparativ cu perioada precedentă.
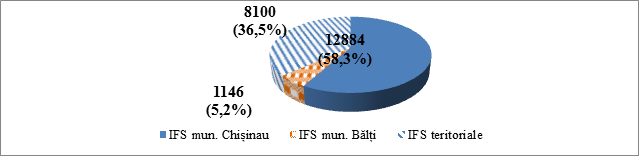
Analiza restanțelor, efectuată în aspectul organelor teritoriale, denotă că cea mai semnificativă restanță în perioada auditată este înregistrată la IFS mun. Chișinău, aceasta constituind 63,5% din totalul restanțelor, sau 310,6 mil.lei, fiind condiționată de concentrarea a 58,3% (12884 de contribuabili) din numărul total al agenților economici plătitori de TVA, iar 36,5% revenindu-le la 34 IFS teritoriale (IFS mun. Bălți – 6,8%, sau 33,0 mil.lei; IFS Ialoveni – 3,7%, sau 17,9 mil.lei etc.).
Formarea restanțelor este determinată preponderent de nivelul disciplinei și conformării fiscale a contribuabililor privind respectarea legislației fiscale, precum și de capacitatea redusă, în unele cazuri, a structurilor SFS de a monitoriza formarea și raportarea restanței de către contribuabili, întreprinderea măsurilor operative în vederea stingerii obligației fiscale, care poate crea situații cînd unele dintre aceste restanțe nu vor putea fi încasate integral. Astfel, nemonitorizarea pe o perioadă de 6 ani de către IFS Hîncești a restanței raportate la capitolul TVA de către un contribuabil a condiționat situații de micșorare a soldului restanței raportate la 31.12.2013 cu circa de 525,8 mii lei, fapt confirmat de controlul efectuat de IFPS la 20.06.2014.
Potrivit datelor IFPS la 31.12.2013, circa 14150 de contribuabili înregistrau supraplăți la capitolul 115.1 (TVA) în sumă totală de 227,4 mil.lei. Comparativ cu situația din 31.12.2012, totalul supraplăților s-a majorat cu 53,9 mil.lei, iar numărul contribuabililor – cu 1224.
Verificările asupra regularității înregistrării și raportării supraplăților de către organele SFS la situația din 31.12.2013 au relevat unele neconformități, care se exprimă prin următoarele:
analiza și contrapunerea datelor din produsele informaționale ale SFS („Lista contribuabililor la care au fost înregistrate supraplăți la TVA la 31.12.2013”, „Lista agenților economici ce au prezentat Declarația privind TVA pentru anul 2013” și „Contul curent detaliat”) efectuate de audit, denotă situația unui contribuabil[14], care la 31.12.2013 a înregistrat supraplăți la TVA în sumă de 4,5 mil.lei. Potrivit motivației DGAMC, situația este afectată de multitudinea declarațiilor corectate prezentate de către contribuabil. În viziunea auditului, această situație a fost condiționată de monitorizarea insuficientă de către DGAMC a conformității prezentării și anulării de către contribuabil a declarațiilor privind TVA în anul 2013, în conformitate cu art.133 alin.(2) lit.a)[15] și lit.c)[16] din Codul fiscal. Respectiv, anularea de către DGAMC a 19 declarații privind TVA (din 22), prezentate de către acest contribuabil, a determinat formarea supraplăților la TVA;
Notă: DGAMC, la solicitarea auditului, a verificat corectitudinea formării supraplății în sumă de 4,5 mil.lei la capitolul TVA. Ulterior, ca rezultat al acestor verificări, DGAMC a solicitat contribuabilului depunerea declarațiilor corectate, la data de 17.06.2014 fiind asigurată conformitatea raportării acestor indicatori.
imperfecțiunea cadrului legal și tergiversarea întreprinderii măsurilor de rigoare de către autoritățile competente (IFPS și Ministerul Finanțelor), în cazul unor situații specifice, au condiționat formarea supraplăților nereale în sumă de 31,8 mil.lei, precum și trecerea în cont a TVA în sumă de 981,9 mil.lei, înregistrate la un contribuabil;
carențele admise la monitorizarea de către DAF Centru și DAF Buiucani ale IFS mun. Chișinău a situației de neprezentare regulamentară a Declarației privind TVA pentru anul 2013 de către 2 agenți economici au cauzat formarea supraplăților aferente TVA în sumă totală de 1,5 mil.lei;
nemonitorizarea de către IFS Hîncești, pe o perioadă de 6 ani, a supraplăților raportate la capitolul TVA de către un contribuabil a condiționat raportarea, la situația din 31.12.2013, supraplăților în sumă de 15,3 mii lei pe cînd verificările efectuate de IFPS la data de 20.06.2014 confirmă restanța de 111,4 mii lei.
Totodată, se atestă că neconformitățile identificate sînt cauzate și de lipsa de integrare a produselor informaționale existente la nivelul SFS, în vederea utilizării operative și eficiente a tuturor instrumentelor informaționale referitor la obligația fiscală, concomitent fiind afectată veridicitatea raportării volumului calculat al obligației fiscale aferente TVA.
Verificările și analiza efectuate de audit asupra unui eșantion format din cele mai semnificative sume plătite în plus la capitolul TVA, au relevat că se menține practica, acceptată de organele SFS, cînd unii agenți economici, la finele anului 2013, au efectuat plăți în avans. Astfel, doar în cazul a 4 agenți economici, obligațiilor fiscale achitate în „avans” în ultimele zile ale anului 2013 au însumat 20,7 mil.lei. Această situație concomitent influențează mărimea încasărilor față de sumele calculate, diminuarea restanțelor și îmbunătățirea nivelului de executare a indicatorilor planificați.
Concluzii:
Încasările aferente TVA administrate de SFS, în anul 2013, indică o tendință de creștere în totalul PBN. Totodată, se relevă că TVA administrată de SFS a fost încasată la nivel de 99,8%, comparativ cu indicatorii bugetari precizați, iar față de indicatorii calculați – de 95,5%.
Restanțele aferente TVA sînt în continuă creștere, în anul 2013 însumînd 488,9 mil.lei, ca rezultat al măsurilor insuficiente de încasare a acestora de către organele SFS, condiționînd situații cu o probabilitate foarte mică că acestea vor mai fi recuperate în buget.
Formarea supraplăților în sumă de 227,4 mil.lei a fost condiționată de unele carențe, cum ar fi: încasarea în avans a plăților aferente TVA; nemonitorizarea de către organele SFS, la toate nivelurile, a respectării conformității prezentării și anulării de către contribuabili a declarațiilor privind TVA; tergiversarea întreprinderii măsurilor de rigoare privind reglementarea unor situații specifice care nu sînt elucidate de prezentul cadru legal, precum și de lipsa integrării produselor informaționale existente la nivelul SFS, în vederea utilizării operative și eficiente a tuturor instrumentelor informaționale referitor la obligația fiscală.
Impactul neconformităților identificate de audit asupra corectitudinii formării și raportării supraplăților a determinat micșorarea sumelor calculate, și îmbunătățirea nivelului de executare a indicatorilor planificați cu sumă de 37,8 mil.lei.
Recomandări conducerii Inspectoratului Fiscal Principal de Stat:
să înreprindă măsuri eficiente de monitorizare a procesului de formare și înregistrare a restanțelor la capitolul TVA, în scopul diminuării acestora;
să consolideze mediul de control intern aferent procesului de monitorizare a conformității prezentării și anulării de către contribuabil a declarațiilor privind TVA, în vederea asigurării veridicității și realității înregistrării și raportării de către SFS a restanțelor și supraplăților.
3.3. Cu privire la conformitatea înregistrării și anulării agenților economici în calitate de plătitori de TVA
3.3.1. Cu privire la conformitatea înregistrării agenților economici în calitate de plătitori de TVA
Modul de înregistrare a contribuabililor în calitate de plătitori de TVA este reglementat de art. 112 din Codul fiscal, care prevede înregistrarea obligatorie în calitate de plătitor de TVA a subiectului care desfăşoară activitate de întreprinzător, dacă acesta într-o oarecare perioadă de 12 luni consecutive a efectuat livrări de mărfuri, servicii în sumă ce depăşeşte 600,0 mii lei. Totodată, subiectul care desfăşoară activitate de întreprinzător are dreptul să se înregistreze în calitate de contribuabil al TVA dacă a efectuat livrări impozabile de mărfuri, servicii (cu excepţia celor de import) în sumă ce depăşeşte 100,0 mii lei, cu condiţia achitării efectuate de către cumpărători sub formă de decontare prin virament la conturile bancare.
În acest context, examinările efectuate de audit asupra informațiilor prezentate de către IFPS relevă că numărul total al agenților economici plătitori de TVA, la finele anului 2013, a constituit 22130 de contribuabili, care, comparativ cu anul precedent, este în descreștere cu 342 de contribuabili. Analiza plătitorilor de TVA, în aspectul amplasării lor teritoriale, este prezentată în Figura nr.5.
Figura nr.5
Sursă: Informația prezentată de IFPS privind numărul agenților economici înregistrați ca plătitor de TVA la situația din 31.12.2013.
Datele prezentate denotă că majoritatea agenților economici plătitori de TVA, în număr de 12884 de contribuabili (sau 58,2%), se află în mun. Chișinău, iar 1146 de contribuabili (sau 5,2%) – în mun. Bălți etc.
Analiza asupra conformității înregistrării subiecților impunerii cu TVA, în dinamica anilor 2011-2013 și în aspectul prevederilor art.112 din Codul fiscal, este prezentată în Tabelul nr.1.
Tabelul nr.1
Sursă: Informaţii prezentate de IFPS.
Urmare a analizei efectuate, se relevă tendința de creștere anuală a numărului de agenți economici înregistrați în calitate de plătitori de TVA, de la 1658 în anul 2011 pînă la 1708 în anul 2013, dintre care: 796 de plătitori de TVA înregistrați în mod obligatoriu și 912 plătitori de TVA înregistrați benevol.
Verificarea conformității procesului de înregistrare a agenților economicii în calitate de plătitori de TVA, precum și a respectării cadrului regulator de către organele SFS aferente acestui proces, în baza informațiilor parvenite de la 35 IFS teritoriale, la solicitarea auditului, și a analizei datelor din SI al SFS, denotă următoarele:
din numărul total (1708) al contribuabililor înregistrați în calitate de plătitori de TVA, 95,9% (1638) revin agenților economici care s-au conformat benevol cerințelor cadrului legal și 4,1% (70) – agenți economici care au fost înregistrați la inițiativa organelor SFS. Auditul relevă că, urmare a acțiunilor întreprinse de organele SFS, subiecților înregistrați ca plătitori de TVA la inițiativa SFS le-au fost calculate obligații fiscale în mărime de 2,5 mil.lei;
din numărul total de 1016 cereri depuse de contribuabilii care au solicitat benevol înregistrarea în calitate de plătitori de TVA, la 10% organele SFS le-au refuzat înregistrarea ca subiecți ai impunerii cu TVA. În astfel de situații, organele fiscale au invocat următoarele motive de refuz: neconfirmarea livrărilor efectuate, neaflarea agentului economic pe adresa declarată, neîndeplinerea tuturor condițiilor legale, neprezentarea documentelor justificative, retragerea cererii etc.
Totodată, în vederea colectării probelor de audit privind conformitatea înregistrării și administrării agenților economici în calitate de plătitori de TVA, auditul a efectuat verificări în detaliu pe un eșantion de 143 de dosare ale contribuabililor administrați de IFS teritoriale (DAF Rîșcani și DAF Centru a IFS mun. Chișinău, IFS Nisporeni, IFS Leova, IFS Orhei, IFS Taraclia, IFS Ialoveni, IFS Hîncești și IFS Soroca), drept rezultat fiind constatate următoarele abateri de la normele regulamentare:
nerespectarea termenului de examinare a cererilor de înregistrare ca plătitori de TVA, cu eliberarea certificatului de înregistrare ca subiect impozabil plătitor de TVA (DAF Rîșcani și DAF Centru ale IFS mun. Chișinău, precum și la IFS Orhei, IFS Hîncești și IFS Ialoveni), în 33 de cazuri din eșantionul selectat acest termen fiind depășit de la 3 pînă la 39 de zile, fapt ce contravine cerințelor pct. 3.8 din Ordinele IFPS nr.1321 din 12.11.2012 și nr. 1613 din 24.12.2012;
neindicarea în Registrul de înregistrare a cererilor de înregistrare în calitate de plătitor de TVA a datei de eliberare a certificatului de înregistrare ca plătitor de TVA, constatată în 13 cazuri (IFS Leova, IFS Taraclia și IFS Soroca), ceea ce a condiționat limitarea confirmării/infirmării respectării termenului de examinare a cererilor de înregistrare ca plătitor de TVA, cu eliberarea certificatului de înregistrare ca subiect impozabil plătitor de TVA;
deși cadrul normativ prevede modalitatea de înregistrare a agenților economicii în calitate de plătitori de TVA[17], s-au admis abordări neunivoce de către unele IFS teritoriale a modului de documentare a deciziei cu privire la înregistrarea ca plătitor de TVA. Astfel, în cadrul DAF Rîșcani a IFS mun. Chișinău, în 22 de cazuri verificate, deciziile cu privire la înregistrarea ca plătitor de TVA se consemnează în procese-verbale, fără indicarea articolului din Codul fiscal în baza căruia a fost înregistrat contribuabilul, iar în unele cazuri acestea nefiind semnate de membrii Comisiei privind înregistrarea agenților economici ca contribuabili TVA. La IFS Soroca, IFS Orhei și IFS Nisporeni, în 30 de cazuri, deciziile cu privire la înregistrarea ca plătitor de TVA se consemnează în procesele-verbale privind înregistrarea contribuabililor în calitate de plătitor de TVA. O altă situație se atestă în cazul DAF Centru a IFS mun. Chișinău, care documentează decizia cu privire la înregistrarea ca plătitor de TVA prin vizarea pe formularul RVF „Particularități și detalii neordinare”, deși acest formular este destinat altor scopuri. În cazul IFS Taraclia, deciziile cu privire la înregistrarea ca plătitor de TVA sînt luate în mod „verbal” de către persoanele responsabile. Concomitent, se atestă că la IFS Leova înregistrarea agenților economici în calitate de plătitori de TVA se efectuează în baza deciziei emise de către șeful inspectoratului, în formă scrisă, pe blancheta cu antet a IFS Leova. În cadrul IFS Hîncești, șeful inspectoratului ia decizia privind înregistrarea în calitate de plătitor de TVA prin vizarea actului de vizită fiscală, fără indicarea concretă a rezoluției „accept” sau „refuz”. Situațiile menționate au fost condiționate și de nespecificarea reglementării exhaustive a modalității de documentare a deciziei privind procesul de înregistrare ca plătitor de TVA, de nedescrierea proceselor de înregistrare a agenților economici în calitate de plătitori de TVA, precum și de nemonitorizarea permanentă a procesului dat;
lipsa în dosarul contribuabilului de TVA a copiei certificatului de înregistrare ca plătitor de TVA, atestată în 18 cazuri (DAF Rîșcani și DAF Buiucani ale IFS mun. Chișinău, IFS Soroca și IFS Ialoveni);
neefectuarea controlului fiscal de către IFS Taraclia în cazul înregistrării tardive a unui agent economic în calitate de plătitor de TVA, ceea ce a cauzat neaplicarea amenzii în mărime de 10% din volumul livrărilor impozabile, fapt ce contravine prevederilor legale[18].
3.3.2. Cu privire la conformitatea anulării înregistrării în calitate de plătitor de TVA
Inițierea procedurii de anulare a înregistrării ca plătitor de TVA se realizează (i) la inițiativa subiectului impozabil, în cazul existenței situațiilor specificate în art.113 alin.(1) din Codul fiscal, prin depunerea înștiințării respective la organele SFS, și (ii) la inițiativa organelor SFS, în cazul situațiilor specificate în alin.(2) din același articol. Auditul, verificînd conformitatea acestui proces, relevă următoarele:
pe parcursul anului 2013, organele SFS au anulat înregistrarea ca subiecți ai impunerii cu TVA la 1907 de contribuabili. Ponderea majoră de circa 52,5% în totalul agenților economici cărora li s-a anulat înregistrarea ca plătitori de TVA revine contribuabililor cărora li s-a anulat înregistrarea în baza art.113 alin.(2) lit.a) din Codul fiscal, potrivit căruia, valoarea totală a livrărilor impozabile ale subiectului impunerii într-o oricare perioadă de 12 luni consecutive nu a depășit plafonul de 100,0 mii lei. Totodată, urmare a suspendării livrărilor supuse TVA, a fost anulată înregistrarea a 517 contribuabili plătitori de TVA și a 140 de contribuabili care au prezentat informații neveridice. Deși înregistrarea la 228 de subiecți ai impunerii cu TVA a fost anulată din cauza neprezentării declarației privind TVA pentru fiecare perioadă fiscală, în urma analizei și verificărilor efectuate de audit asupra informațiilor selectate din produsul informațional al SFS[19] s-au depistat încă 118 agenți economici plătitori de TVA care întruneau condițiile art.115 alin.(1) din Codul fiscal, dar cărora nu li s-a anulat înregistrarea ca plătitori de TVA. Situația creată se datorează faptului că IFPS (Direcția metodologia administrării impozitelor indirecte) și Î.S. „Fiscservinform”, fiind responsabili de administrarea acestui produs informațional, nu au asigurat monitorizarea veridicității și actualității informațiilor stocate, precum și necompatibilității platformelor sistemului informațional. Astfel, nu a fost asigurată excluderea la timp din „Lista agenților economici înregistrați ca plătitori de TVA, ce nu au prezentat Declarația privind TVA” a contribuabililor cărora li s-a anulat înregistrarea ca plătitori de TVA în anii precedenți de către IFS Glodeni, IFS mun. Chișinău etc.;
Notă: Urmare a solicitării echipei de audit, IFPS, în comun cu Î.S. „Fiscservinform”, au efectuat revizuirea informațiilor din Regimul „Lista agenților economici ce nu au depus declarații privind TVA”, cu aplicarea corectărilor necesare la situația din 01.07.2014.
verificările privind conformitatea anulării înregistrării ca plătitor de TVA, efectuate de audit pe un eșantion reprezentativ din dosarele a 88 de contribuabili, denotă nerespectarea de către DAF Centru și DAF Rîșcani ale IFS mun. Chișinău și IFS teritoriale (Taraclia, Ialoveni, Hîncești și Soroca), în 52 de cazuri, a cerințelor pct.5.5 din Ordinul IFPS nr. 1321 din 12.11.2012, neinformînd contribuabilii despre necesitatea respectării prevederilor art.113 alin.(3) din Codul fiscal, în ce privește calcularea TVA la stocul de mijloace fixe și mărfuri, la procurarea cărora TVA s-a trecut în cont, precum și despre necesitatea prezentării ultimei declarații privind TVA;
IFS Nisporeni a admis tergiversarea termenului de anulare a înregistrării ca plătitor de TVA prin neinformarea în scris a solicitantului în termen de 7 zile despre imposibilitatea satisfacerii solicitării de anulare;
nerespectarea de către IFS Leova, IFS Soroca, IFS Ialoveni, DAF Centru și DAF Rîșcani ale IFS mun. Chișinău cerințelor cadrului normativ[20] a condiționat neretragerea în 12 cazuri a certificatelor de înregistrare în calitate de plătitor de TVA de la contribuabilii cărora le-a fost anulat statutul de plătitor de TVA.
Concluzii:
La finele anului 2013 se atestă o tendință de descreștere a numărului agenților economici înregistrați ca plătitori de TVA.
S-au constatat următoarele neconformități privind documentarea procedurii de înregistrare a agenților economici ca plătitori de TVA: depășirea termenului legal de înregistrare în calitate de plătitor de TVA; modalități variate de emitere a deciziei privind înregistrarea agentului economic în calitate de plătitor de TVA; neanexarea în dosarul contribuabilului a copiei certificatului de înregistrare ca plătitor de TVA, toate acestea fiind cauzate de lipsa unor elemente de control intern la acest capitol.
Nerespectarea cerințelor cadrului normativ care reglementează procesul de anulare a înregistrării contribuabilului ca plătitor de TVA a cauzat neinformarea contribuabililor de către organele SFS despre necesitatea respectării prevederilor art.113 alin.(3) din Codul fiscal în ce privește calcularea TVA la stocul de mijloace fixe și mărfuri la procurarea cărora TVA a fost trecută în cont.
Neconlucrarea operativă a structurilor din cadrul organelor SFS, responsabile de administrarea produsului informațional „Lista agenților economici înregistrați ca plătitori de TVA, ce nu au prezentat Declarația privind TVA”, a afectat veridicitatea și actualitatea informațiilor din acesta. Admiterea acestor nereguli afectează procesul de administrare a TVA.
Recomandări conducerii Inspectoratului Fiscal Principal de Stat:
să asigure o abordare conformă de către IFS teritoriale a procedurii de documentare a procesului de înregistrare a contribuabililor în calitate de plătitori de TVA;
să îmbunătățească funcționalitatea controlului intern la toate etapele de desfășurare a procesului de înregistrare/anulare a înregistrării contribuabililor în calitate de plătitori de TVA, efectuat prin intermediul grupurilor de lucru privind administrarea TVA;
să consolideze conlucrarea între structurile subordonate IFPS și Î.S. „Fiscservinform” pentru asigurarea veridicității datelor din sistemul informațional „Lista agenților economici înregistrați ca plătitori de TVA, ce nu au prezentat Declarația privind TVA”.
3.4. Cu privire la conformitatea administrării facturilor fiscale
Noțiunea[21] de factură fiscală, modul de eliberare, evidență și răspundere juridică pentru utilizarea neconformă a acesteia sînt reglementate de articolele 93, 117, 1171, 1181, 1182, 260 alin.(4) și 260 alin.(41) din Codul fiscal. Prin Hotărîrea Guvernului nr. 294 din 17.03.1998[22], responsabilitatea pentru tipărirea centralizată a facturilor fiscale, precum și pentru înregistrarea, evidența, păstrarea și eliberarea acestora către entități, prin intermediul IFS teritoriale, este pusă în sarcina IFPS.
Auditul atestă că în anul 2013, prin completarea Codului fiscal cu art.1182, a fost oferită o claritate mai mare privind modul de eliberare, asigurarea eliberării cantităţii solicitate, precum şi reducerea termenului efectiv de eliberare a facturilor fiscale de către organele SFS. Prin Ordinul IFPS nr.1018 din 29 iulie 2013[23], a fost schimbat modul de depunere a comenzilor de eliberare a facturilor fiscale prin utilizarea SI automatizat ,,Comandarea on-line a formularelor tipizate”, fapt care a contribuit la sporirea transparenţei în acest proces, la reducerea timpului și a costurilor suportate de contribuabili, precum şi la îmbunătăţirea administrării fiscale. De asemenea, Codul fiscal a fost completat cu norma care prevede dreptul cumpărătorului la trecerea în cont a TVA în cazul informării organului fiscal, în modul şi în termenul stabilit de IFPS, despre neînregistrarea de către furnizor a facturii fiscale în registrul RGEFF.
Urmare a acțiunilor întreprinse de către IFPS în perioada auditată, au fost posibile, începînd cu anul 2014, eliberarea şi evidenţa facturilor fiscale prin intermediul serviciului electronic ,,e-Factura”, a cărui implementare a avut drept scop îmbunătățirea și optimizarea prestării serviciilor publice.
În același timp, pe lîngă acțiunile întreprinse de IFPS în vederea îmbunătăţirii administrării facturilor fiscale în anul 2013, auditul a constatat carențe la capitolul conformitatea administrării facturilor fiscale, identificînd următoarele.
Deși IFPS și IFS mun. Chișinău au efectuat inventarierea anuală a stocurilor de facturi fiscale, în cadrul acesteia nu s-a asigurat întocmirea conformă a „Listei de inventariere a formularelor tipizate de documente primare cu regim special”[24], fiind înlocuită cu întocmirea unui document prin care a fost confirmat de comisiile de inventariere doar stocul faptic al formularelor de facturi fiscale aflate la depozit.
Notă: Ca urmare a solicitării echipei de audit, IFS mun. Chișinău, în baza Ordinului nr. 10 din 08.04.2014, a efectuat inventarierea formularelor de documente cu regim special returnate de la agenții economici cărora li s-a anulat înregistrarea ca plătitori de TVA, acestea fiind nimicite la data de 23.05.2014.
Lipsa mecanismului unic de restituire a formularelor tipizate de documente primare cu regim special nefolosite sau deteriorate, care, potrivit cadrului normativ[25], urma să fie aprobat de IFPS, a determinat abordarea diferită de către IFS teritoriale a administrării facturilor fiscale restituite de către agentul economic căruia i s-a anulat înregistrarea ca plătitor de TVA. Astfel, urmare a observării directe, efectuate de audit la Centrul de eliberare a formularelor cu regim special pentru agenții economici administrați de către DGAMC, la Centrul de eliberare a formularelor facturilor fiscale pentru agenții economici din mun. Chișinău și la IFS teritoriale (Ialoveni, Strășeni, Călărași, Soroca, Nisporeni, Orhei și Leova), precum și a analizei răspunsurilor parvenite, la solicitările echipei de audit, de la IFS teritoriale (Drochia, Briceni, Dondușeni și Taraclia), s-au constatat următoarele situații:
Centrul de eliberare a formularelor facturilor fiscale pentru agenții economici din mun. Chișinău dispune de formulare de facturi fiscale restituite de agenții economici cărora li s-a anulat înregistrarea ca plătitori de TVA în perioada 2012-08.04.14 în cantitate de 36772 bucăți, cu valoarea de 60,5 mii lei, fără ca acestea să conțină vreo inscripție care ar confirma nevalabilitatea lor;
la IFS Ialoveni, pe facturile fiscale restituite se aplică înscrierea „anulată”, acestea ulterior fiind păstrate în dosarul contribuabilului căruia i s-a anulat înregistrarea ca plătitor de TVA;
la IFS Călărași și IFS Orhei, formularele de facturi fiscale restituite de agenții economici cărora li s-a anulat înregistrarea ca plătitori de TVA se nimicesc de către o comisie formată, în unele cazuri, din trei inspectori fiscali, în prezența conducătorului agentului economic, iar în alte cazuri – de o comisie constituită doar dintr-un inspector fiscal și conducătorul agentului economic;
la IFS Strășeni, nimicirea formularelor facturilor fiscale restituite de către agentul economic se efectuează la data restituirii de o comisie formată doar dintr-un inspector fiscal și conducătorul agentului economic căruia i s-a anulat înregistrarea ca plătitor de TVA, în unele cazuri procesul-verbal fiind semnat doar de inspectorul fiscal;
în cazul IFS Drochia, IFS Briceni, IFS Nisporeni, IFS Soroca şi IFS Teleneşti, lichidarea stocurilor de formulare ale facturilor fiscale la anularea înregistrării agentului economic în calitate de plătitor de TVA se realizează de comisia formată de către agentul economic, în a cărei componenţă este inclus un reprezentant al IFS teritorial;
la IFS Taraclia, comisia de lichidare a stocurilor de formulare ale facturilor fiscale se formează doar din funcționari fiscali;
în cazul IFS Dondușeni, comisia de lichidare a stocurilor de formulare a facturilor fiscale este constituită de către IFS teritorial din 2 funcționari fiscali și contabilul-șef al agentului economic căruia i s-a anulat înregistrarea în calitate de plătitor de TVA;
IFS Hîncești, în actul de control, indică despre faptul nimicirii formularelor facturilor fiscale restituite de agenții economici cărora li s-a anulat înregistrarea ca plătitori de TVA în prezența inspectorului fiscal responsabil de efectuarea controlului fiscal și a reprezentatului agentului economic;
IFS Leova anulează facturile fiscale ale agenților economici cărora li s-a anulat înregistrarea ca plătitori de TVA prin aplicarea marcajului „Z”, cu păstrarea lor în safeul Direcției control fiscal. Totodată, se atestă situații cînd în actele de control se indică „nimicirea prin ardere a facturilor fiscale restituite”, acestea de facto fiind păstrate în safeu.
Verificările auditului, bazate pe datele utilizate din diferite produse informaționale[26], atestă existența cazurilor de eliberare a formularelor facturilor fiscale și facturilor de expediție la data anulării înregistrării agentului economic ca plătitor de TVA sau în termene proxime datei acestei anulări.
Astfel, în cazul a 6 agenți economici cărora li s-a anulat înregistrarea ca plătitori de TVA, dintre care doi declarați de organele SFS ca firme „fantomă”, s-a constatat că în data anulării/declarării firmei „fantomă” sau în termene proxime de anulare a înregistrării ca plătitori de TVA, acestora le-au fost eliberate formulare de facturi fiscale în cantități de la 10 pînă la 200 de exemplare, potrivit motivației entității din cauza „aflării contribuabililor în procesul de primire a facturilor fiscale”. Concomitent, se atestă că doi din acești agenți economici, fiindu-le deja anulată înregistrarea ca plătitori de TVA, au eliberat facturi fiscale altor agenți economici plătitori de TVA, acordîndu-le dreptul la trecerea în cont a TVA în sumă de 10,4 mil.lei, fapt ce a condiționat evaziuni fiscale în aceeași mărime (IFS Călărași, DAF Rîșcani, DAF Ciocana și DAF Botanica ale IFS mun. Chișinău).
Această situație, în opinia auditului, este cauzată de lipsa unui mecanism clar, care să stipuleze termenele concrete de anulare a înregistrării contribuabilului ca plătitor de TVA, precum și careva măsuri de asigurare a faptului că în perioada respectivă contribuabilul nu va putea primi/elibera facturi fiscale.
Se atestă situații de trecere în cont a TVA în unele cazuri în baza facturilor fiscale eliberate de agenții economici cărora li s-a anulat înregistrarea ca plătitor de TVA.
Astfel, verificarea bazei de date din produsul informațional „Lista facturilor fiscale eliberate de furnizori după data anulării înregistrării acestora ca plătitori de TVA” denotă că 73 de agenți economici cărora li s-a anulat înregistrarea ca plătitori de TVA, în perioada 01.01.2013-15.04.2014, au eliberat ilegal 743 de facturi fiscale, cu suma totală a TVA de 53,9 mil.lei, altor agenți economici plătitori de TVA. Analizînd în detaliu situațiile de neanulare a facturilor fiscale eliberate la 3 contribuabili cărora li s-a anulat înregistrarea ca plătitori de TVA, acestora revinindu-le 41,4%, sau 22,3 mil.lei din suma de 53,9 mil.lei aferentă TVA, auditul a constatat trecerea în cont a TVA în sumă de 22,3 mil.lei la alți 3 agenți economici plătitori de TVA.
Notă: Pe parcursul auditului, DGAMC, în cazul unui contribuabil, a exclus trecerea în cont a TVA în sumă de 92,7 mii lei.
În opinia auditului, situația menționată este condiționată de monitorizarea insuficientă, de către inspectorii fiscali din grupul de lucru privind administrarea TVA, a agenților economici care prezintă risc pentru administrarea TVA în corespundere cu cerințele pct. 4.8 din Ordinul IFPS nr. 1321 din 12.11.2012 și Ordinul IFPS nr. 1613 din 24.12.2012, precum și de faptul că cadrul normativ privind administrarea TVA nu prevede măsuri de asigurare de către organele SFS a situației ca facturile fiscale ale contribuabililor cărora li s-a anulat înregistrarea ca plătitori de TVA să fie declarate anulate/nevalabile din data anulării înregistrării acestora.
De asemenea, urmare a analizei informațiilor prezentate auditului de către organele SFS, se atestă că în anul 2013 a fost anulată înregistrarea ca plătitor de TVA la 1907 agenți economici, dintre care 828 de contribuabili nu au restituit facturile fiscale neutilizate, inclusiv 628 de contribuabili de la IFS mun. Chișinău și 200 de contribuabili de la IFS teritoriale. În aceste circumstanțe, auditul denotă că, deși formularele facturilor fiscale rămase în stoc la agentul economic căruia i s-a anulat înregistrarea ca plătitor de TVA, prin decizia cu privire la anularea înregistrării în calitate de plătitor de TVA, sînt considerate nevalabile, nu se nominalizează/indică seria, numărul şi cantitatea acestora. Situația dată, în opinia auditului, este condiționată de lipsa unui produs informațional al SFS destinat ținerii evidenței facturilor fiscale eliberate contribuabililor, care ar asigura transparența circulației și stocurilor de facturi fiscale aflate în gestiunea contribuabililor plătitori de TVA, care concomitent ar minimiza riscul de utilizare a facturilor fiscale de către agenții economici după data anulării înregistrării în calitate de plătitor de TVA.
Se relevă carențe în procesul de înregistrare/neînregistrare de către furnizori în RGEFF a facturilor fiscale cu valoarea tranzacțiilor ce depăşesc/nu depășesc suma de 50,0 mii lei/100,0 mii lei.
În acest context, se menționează următoarele.
Analiza informației din produsul informaţional „LFFLNRGEFF”, care la data accesării conținea 3576 de pagini și în care au fost reflectate 93099 de facturi fiscale, a relevat circa 195 de cazuri de neînregistrare în termenele stabilite a facturilor fiscale în sumă ce depășește 100,0 mii lei, emise cumpărătorului în sumă totală de 677,6 mil.lei.
În astfel de situații, organele SFS urmau să aplice prevederile art.260 alin.(41) din Codul fiscal, potrivit cărora neînregistrarea facturii fiscale în „LFFLNRGEFF” se sancţionează cu o amendă în mărime de 3,6 mii lei pentru fiecare factură fiscală neînregistrată, dar nu mai mult de 108,0 mii lei pentru toate facturile fiscale neînregistrate în termenele stabilite.
Pentru obținerea probelor de audit în scopul determinării gradului de respectare a prevederilor regulamentare menționate, auditul a realizat proceduri de fond în cazul a 12 agenţi economici (din totalul de 195), prin verificarea și contrapunerea datelor din SI, dosarele contribuabililor, fișa personală etc. Urmare a acestor verificări s-a constatat că, din 12 contribuabili verificați, doar la 6 a fost aplicată amenda în sumă totală de 21,6 mii lei, iar altor 5 agenţi economici nu li s-a calculat/aplicat amenda întrucît le-a fost anulată înregistrarea ca plătitori de TVA din cauza neaflării pe adresa juridică. Agentului economic deservit de către DGAMC, care a eliberat 2 facturi fiscale – la 04.11.2013, cu suma de 140,6 mii lei (TVA – 23,4 mii lei), și la 12.11.2013, cu suma de 224,8 mii lei (TVA – 37,5 mii lei), la fel nu i-au fost aplicate amenzile corespunzătoare.
Verificările efectuate de audit au relevat și situații cînd contribuabilii, folosindu-se de prevederile legale[27], precum și de modificările operate la acestea[28] au eliberat facturi fiscale ce nu depășeau plafonul stabilit de înregistrare obligatorie în RGEFF, pe cînd valoarea totală a livrării efectuate aceluiași cumpărător și în aceeași zi depășește considerabil plafonul stabilit. Astfel, un contribuabil la 02.12.2013, a eliberat unuia și aceluiași cumpărător 139 de facturi fiscale în valoare totală (fără TVA) de 13,7 mil.lei și la 03.12.2013 – 179 de facturi fiscale în sumă totală (fără TVA) de 18,0 mil.lei, tranzacția per caz variind între 90,0 mii lei și 99,9 mii lei. Analogic, alt agent economic, la 31.12.2013, a eliberat 296 de facturi fiscale în sumă totală (fără TVA) de 26,2 mil.lei către unul și același agent economic la care tranzacția per caz variază de la 90,0 mii lei pînă la 99,9 mii lei. Situații analogice au fost înregistrate la încă circa 30 de contribuabili.
În acest context, auditul denotă că norma respectivă permite contribuabililor să beneficieze de o „vacanță fiscală” de nedeclarare a sumei TVA destinată BS pînă la survenirea termenului de depunere a declarației privind TVA (circa două luni). Concomitent, în această perioadă (pînă la survenirea termenului de depunere a declarației privind TVA) contribuabilul nu cade sub incidența punctelor 4.8 din Regulamentul aprobat prin Ordinul IFPS nr.1321 din 12.11.2012 și din Regulamentul aprobat prin Ordinul IFPS nr.1613 din 24.12.2012, ca întreprindere ce prezintă risc pentru administrarea TVA.
În aceste circumstanțe, se atestă că imperfecțiunea cadrului legal a limitat operativitatea acțiunilor organelor fiscale în vederea depistării și stopării documentării, prin facturi fiscale, a tranzacțiilor contribuabililor cu un nivel sporit de risc privind acumularea veniturilor în buget. Se exemplifică, în acest sens, că la 6 din 30 de contribuabili le-a fost anulată înregistrarea ca plătitori de TVA peste o perioadă de 2-4 luni, iar 3 contribuabili au fost declarați ca firme „fantomă” cu suma TVA aferentă livrărilor de 10,4 mil.lei.
Nestabilirea mecanismului de restituire a facturilor fiscale de către agenții economici cărora li s-a anulat înregistrarea ca plătitori de TVA a condiționat abordarea diferită de către IFS teritoriale a administrării facturilor fiscale restituite de către aceștia.
Monitorizarea insuficientă, în unele cazuri, a contribuabililor care prezintă risc pentru administrarea TVA a condiționat eliberarea de către organele SFS a formularelor de documente primare cu regim special agenţilor economici cărora deja li s-a anulat înregistrarea în calitate de plătitori de TVA sau în termene proxime datei de anulare.
Lipsa unui produs informațional de asigurare a organelor SFS cu informații/date privind facturile fiscale declarate nevalabile ale contribuabililor cărora li s-a anulat înregistrarea ca plătitori de TVA a cauzat trecerea în cont a TVA (în cazurile constatate de audit) în sumă de 22,3 mil.lei.
Se atestă neîntreprinderea măsurilor de aplicare a amenzilor agenților economici care nu s-au conformat cadrului legal și nu au înregistrat în RGEFF facturile fiscale eliberate cumpărătorului.
Imperfecțiunea cadrului legal cu privire la înregistrarea obligatorie în RGEFF a facturilor fiscale ce depășesc 100,0 mii lei (prin nelimitarea numărului de facturi fiscale eliberate în aceeași zi și către același contribuabil) a cauzat lipsa unei evidenţe prompte a tranzacţiilor efectuate de agenţii economici plătitori de TVA, în vederea depistării de către organele SFS a unor evaziuni fiscale şi a pseudoactivităţii de întreprinzător, care au impact negativ asupra încasărilor în BPN. În acest sens IFPS a înaintat de nenumărate ori propuneri de depășire a situației respective, inclusiv prin modificarea Codului fiscal.
Recomandări conducerii Inspectoratului Fiscal Principal de Stat:
să elaboreze un mecanism, inclusiv și proceduri de restituire a facturilor fiscale nefolosite sau deteriorate în cazul anulării înregistrării agentului economic ca plătitor de TVA;
să dezvolte produsele informaționale existente ale SFS pentru asigurarea ținerii evidenței facturilor fiscale eliberate contribuabililor, transparenței circulației și stocurilor de facturi fiscale aflate în gestiunea contribuabililor plătitori de TVA;
8. să instituie un mecanism care să stipuleze termeni concreți de anulare a înregistrării contribuabilului ca plătitor de TVA.
Cu privire la conformitatea monitorizării activității subiecților înregistrați în calitate de plătitori de TVA
Anual bugetul de stat al Republicii Moldova este lipsit de venituri drept consecinţă a aplicării schemelor operate sub paravanul firme delicvente (fantomă). Schemele de fraudare a bugetului preponderent sînt la TVA, care fie nu este plătită statului din livrările agenţilor economici, fie este trecută în cont în baza unor tranzacții ale contribuabililor ce prezintă risc sporit la acumularea veniturilor în buget.
Conform datelor raportate de SFS, în anul 2013 au fost identificate și declarate 28 de firme „fantomă” (cu valoarea estimată a obligației de 76,1 mil.lei), față de cele 38 înregistrate în anul 2012 (cu valoarea estimată a obligației de 127,0 mil.lei).
Urmare verificărilor efectuate, auditul denotă unele neajunsuri în procesul de monitorizare de către organele SFS a activității subiecților înregistrați în calitate de plătitori de TVA, care se exprimă prin: (i) transmiterea neoperativă a informațiilor IFPS de către organele IFS teritoriale; (ii) obținerea cu întîrziere a răspunsurilor de la IFPS referitor la solicitările organelor IFS teritoriale; (iii) tărăgănarea efectuării controalelor și vizitelor fiscale; (iv) instituirea cu întîrziere a unor posturi fiscale, precum și (v) imperfecțiunea cadrului legal-normativ la acest compartiment. Neadmiterea acestor carențe ar diminua pseudoactivitatea unor agenți economici.
Auditul, analizînd produsele informaționale ale SFS și ținînd cont de caracteristicile întreprinderilor ce prezintă risc pentru administrarea TVA, a identificat unii agenți economici care întrunesc 50% din criteriile stabilite în punctele 4.8 din Ordinul IFPS nr. 1321 din 12.11.2012[29] și Ordinul IFPS nr.1613 din 24.12.2012, aplicînd diferite scheme de evaziuni fiscale de la achitarea TVA, față de care organele SFS au întreprins măsuri cu întîrziere.
Pentru argumentarea celor expuse, auditul denotă următoarele situații, probate cu documente justificative din dosarele acestor contribuabili.
În acest context, se menționează următoarele.
· Unii agenți economici înregistrați ca plătitori de TVA, pe parcursul ultimilor doi ani au efectuat livrări de mărfuri și servicii în volume nesemnificative, dar în perioada schimbării fondatorului (de la 1 lună pînă la 4 luni) au înregistrat o creștere bruscă a livrărilor și procurărilor. Ulterior, acestora li s-a anulat înregistrarea ca plătitori de TVA sau au fost declarați firme „fantomă”.
Astfel, un agent economic înregistrat în calitate de plătitor de TVA din anul 2009, dispunînd de cifra de afaceri pentru perioada 2009-2013, care nu a depășit nivelul 0,5 mil.lei, în perioada septembrie-decembrie 2013 a efectuat livrări în sumă de 516,6 mil.lei, din care TVA aferentă acestor livrări - 86,1 mil.lei, în timp ce efectiv au fost achitate la buget doar 0,03 mil.lei. Auditul denotă că această creștere bruscă a livrărilor a avut loc în perioada schimbării fondatorului, care la data intrării în drepturi (29.11.2013) a împlinit vîrsta de 18 ani. Situația constatată de audit este cauzată de nemonitorizarea, la toate nivelurile, de către persoanele responsabile din cadrul organelor SFS a situației menționate la agentul economic care, conform datelor SFS, pe parcursul a 12 luni consecutive nu a depășit plafonul de 100,0 mii lei al valorii totale a livrărilor impozabile, precum și de neasigurarea anulării în termen a înregistrării acestuia în calitate de plătitor de TVA, conform prevederilor cadrului legal.
O situație similară a fost constatată de audit și la alt agent economic, care, în perioada schimbării fondatorului (septembrie 2013), a efectuat livrări în sumă de 89,2 mil.lei, din care TVA aferentă acestor livrări constituie 14,9 mil.lei, pe cînd TVA achitat la buget este doar de 1900 lei.
Se menționează că acești 2 contribuabili au fost depistați și ulterior le-a fost anulată de către organele SFS înregistrarea ca plătitori de TVA, fiind declarați și ca firme „fantomă” la 31.01.2014 și, respectiv, la 02.10.2013.
· Deși unii contribuabili plătitori de TVA, identificați de echipa de audit, întruneau criteriile caracteristice întreprinderilor ce prezintă risc pentru administrarea TVA, organele SFS, dispunînd de aceste informații, nu s-au folosit de dreptul legal, neanulînd la timp înregistrarea lor ca plătitori de TVA. Ca rezultat, contribuabilii menționați au efectuat livrări în sumă de peste 117,8 mil.lei, din care TVA aferentă acestor livrări – 19,6 mil.lei, cu achitarea în buget a TVA în sumă de 0,02 mil.lei.
· Analiza informațiilor din dosarele contribuabilului, prezentate auditului, și contrapunerea acestora cu datele din SI (fișa contribuabilului) denotă că situațiile descrise sînt cauzate și de golurile în actele legislative. Astfel, în actele legislative nu este stabilit termenul de înregistrare a modificărilor operate la organele abilitate cu drept de înregistrare, precum și nu este specificat aspectul că notarii, în mod obligatoriu, urmează să informeze organele SFS referitor la schimbările înregistrate în componența fondatorilor. Drept exemplu, agentul economic deservit de IFS Călărași, la data de 23.12.2013, operează schimbări în componența fondatorilor la notar, apoi, pe parcursul a 24 de zile efectuează tranzacții în valoare de 58,0 mil.lei din care 9,7 mil.lei – TVA aferentă acestor livrări, iar organele SFS au depistat schimbarea fondatorului abia la 16.01.2014, confirmată de Î.S. „Camera Înregistrării de Stat”.
· Neeficiența, în unele cazuri, a măsurilor întreprinse de către organele SFS la efectuarea controalelor și vizitelor fiscale, dar și instituirea unor posturi fiscale cu întîrziere, precum și anularea acestora de către instanța de judecată a condiționat efectuarea tranzacțiilor dubioase la capitolul TVA.
Astfel, auditul, analizînd acțiunile realizate de IFS mun. Chișinău în raza căruia este înregistrat un agent economic supus verificării, denotă că pe parcursul anului 2013 acesta a informat în scris IFPS despre faptul că contribuabilul menționat prezintă risc pentru administrarea TVA. Concomitent, se relevă că măsurile întreprinse de DAF a IFPS, care, potrivit cadrului normativ, este obligată să întreprindă acțiunile de rigoare, poartă un caracter tardiv, fiind minimizată eficiența administrării fiscale. În acest context, se denotă aplicarea neoperativă de către organele SFS a măsurilor de excludere a acțiunilor cu scop de evaziune fiscală (de la inițierea vizitei fiscale și pînă la controlul operativ, instituirea postului fiscal, precum și anularea suspendării operațiunilor la conturile bancare) față de contribuabilul menționat, ceea ce a permis acestuia să efectueze, în perioada august 2013 - mai 2014, livrări în sumă de 65,1 mil.lei, din care 10,8 mil.lei TVA aferentă acestor livrări, nefiind achitate plăți în buget etc.
Auditul denotă că contribuabilii menționați au efectuat livrări per ansamblu în sumă de circa 749,1 mil.lei fără achitarea TVA în buget.
În opinia auditului, delegarea, prin art.146 alin.(4) din Codul fiscal, a atribuțiilor privind instituirea postului fiscal doar la IFPS constituie un impediment în luarea măsurilor operative de prevenire a acțiunilor cu scop de evaziune fiscală, precum și în marginalizarea exercitării obligațiunilor și responsabilităților atribuite legal organelor fiscale de stat teritoriale.
De menționat că, nefuncționalitatea postului fiscal privind contracararea evaziunilor fiscale este condiționată, în unele cazuri, de suspendarea executării ordinelor IFPS privind instituirea posturilor fiscale prin încheierile instanțelor judecătorești, iar în alte cazuri – de ridicarea documentelor de evidență contabilă de către organele de drept. Drept urmare, este limitată monitorizarea și verificarea de către organele SFS a livrărilor și procurărilor efectuate de agenții economici care întrunesc semnele caracteristice întreprinderilor ce prezintă risc pentru administrarea TVA. Spre exemplu, în perioada 01.01.2013-22.05.2013, un agent economic a efectuat livrări în sumă de 320,9 mii lei, cu TVA aferentă acestor livrări de 53,5 mii lei, achitînd TVA în buget în sumă de 31,1 mii lei. La data de 22.05.2013, prin Ordinul IFPS nr.539, a fost instituit postul fiscal în scopul verificării existenței de facto a obiectului tranzacțiilor, iar în perioada funcționării postului fiscal agentul economic nu a înregistrat careva mișcări atît la capitolul livrări, cît și la procurări. Ulterior, prin încheierea instanței de judecată (09.07.2013), a fost suspendată executarea ordinului de instituire a postului fiscal. Astfel, concomitent cu anularea activității postului fiscal, agentul economic a înregistrat creșterea livrărilor cu 798,2 mii lei (TVA aferentă acestor livrări constituie 133,0 mii lei), achitînd TVA în buget în sumă de 54,7 mii lei.
Concomitent, se atestă că în perioada auditată IFPS a remis organelor de drept 131 de materiale privind evaziunile fiscale. Din materialele remise, în 50 de cazuri a fost inițiată urmărirea penală, în 11 cazuri – emisă ordonanța de refuz a începerii urmării penale, iar în 70 de cazuri IFPS nu dispune de careva informații privind acțiunile întreprinse de organele de drept.
Concluzii:
Pe lîngă măsurile întreprinse de organele SFS în vederea diminuării evaziunii fiscale și a pseudoactivității firmelor „fantomă”, echipa de audit denotă unele rezerve privind monitorizarea activității subiecților înregistrați în calitate de plătitori de TVA, care se exprimă prin: transmiterea neoperativă a informațiilor de către IFS teritoriale către IFPS; obținerea cu întîrziere a răspunsurilor de la IFPS referitor la solicitările parvenite din IFS teritoriale; tergiversarea efectuării controalelor și a vizitelor fiscale, a instituirii posturilor fiscale, precum și imperfecțiunea cadrului legal și normativ la acest compartiment.
Lacunele legislative și realizarea cu întîrziere a unor acțiuni din partea organelor SFS în scopul prevenirii pseudoactivității de către contribuabilii care prezintă risc pentru administrarea TVA, au determinat efectuarea tranzacțiilor per ansamblu în volum de circa 749,1 mil.lei, cu achitarea TVA în buget de 0,0 lei.
Recomandări conducerii Inspectoratului Fiscal Principal de Stat:
să intensifice măsurile de monitorizare pentru asigurarea că tranzacțiile efectuate de agenții economici nu prezintă risc pentru administrarea TVA, prin consolidarea conlucrării structurilor SFS implicate în procesul de administrare a TVA;
. să examineze oportunitatea delegării responsabilităților de instituire a posturilor fiscale de către structurile teritoriale, în scopul sporirii eficacității acestora.
3.6. Cu privire la neanularea Declarației privind TVA corectată, prezentată repetat de către agentul economic
Potrivit art.187 alin.(1) din Codul fiscal, contribuabilul este obligat să prezinte în termenele stabilite darea de seamă pentru fiecare tip de impozite și taxe. Totodată, conform art.188 alin.(2) din Codul fiscal, „contribuabilul care descoperă că darea de seamă fiscală prezentată anterior conține greșeli sau omisiuni are dreptul să prezinte o dare de seamă corectată”, fiind considerată darea de seamă fiscală pentru perioada respectivă.
Verificările efectuate de audit asupra respectării conformității normelor menționate atestă că, deși organele SFS dispun de instrumentul de analiză a dărilor de seamă fiscale corectate, al căror scop este ,,asigurarea administrării eficiente a dărilor de seamă fiscale corectate”, analiza datelor din produsul informațional „Lista facturilor fiscale eliberate de furnizori după data anulării înregistrării acestora ca plătitori de TVA (TVA12)” pentru anul 2013 denotă unele carențe la acest capitol. Potrivit Informației IFPS nr.26/06-2/11-946/3125 din 21.05.2012 „Cu privire la administrarea dărilor de seamă fiscale corectate”, dacă pentru o perioadă fiscală sînt înscrise 2 sau mai multe dări de seamă fiscale pe același tip, organul fiscal va perfecta formularul CAD. Astfel, verificările auditului au relevat prezența a trei Declarații privind TVA pentru aceeași perioadă fiscală (L/12/2013), prezentate la 31.01.2014, 06.04.2014 și, respectiv, la 13.04.2014, cu starea documentului în SI „Neanulat”, la data generării informației.
În cazul altui agent economic care a prezentat la 01.04.2014 declarația corectată privind TVA pentru perioada L/12/2013, CAD-ul a fost întocmit la data de 10.04.2014, însă introducerea lui în SI s-a efectuat peste 12 zile, ceea ce a condiționat faptul că contribuabilul, la data de 22.04.2014, a înregistrat în contul curent 2 declarații privind TVA cu starea documentului „Neanulat”.
Concluzii:
Deși organele SFS dispun de instrumentul de analiză a dărilor de seamă fiscale corectate, verificările efectuate de audit denotă unele carențe la acest capitol, care se exprimă prin neoperativitatea anulării declarației privind TVA corectate ceea ce condiționează înscrierea în contul curent al agentului economic a mai multor declarații privind TVA.
Recomandări conducerii Inspectoratului Fiscal Principal de Stat:
. să intensifice monitorizarea procesului de anulare a Declarației privind TVA prezentată repetat de către agentul economic, pentru asigurarea înscrierii corecte a informațiilor în contul curent al contribuabilului.
3.7. Cu privire la conformitatea procesului de restituire a TVA
Subiecții impozabili cu TVA beneficiază de restituirea sumelor TVA în condițiile prevăzute de Titlul III al Codului fiscal și în modul stabilit prin Regulamentul privind restituirea taxei pe valoarea adăugată, aprobat prin Hotărîrea Guvernului nr.1024 din 01.11.2010[30] – pînă la 01.02.2013, iar prin Regulamentul privind restituirea taxei pe valoarea adăugată, aprobat prin Hotărîrea Guvernului nr.93 din 01.02.2013[31], – începînd cu 01.02.2013.
Auditul menționează că în anul 2013 au fost extinse categoriile de beneficiari de restituirea TVA prin operarea unor modificări privind contribuabilii care pot beneficia de restituirea TVA, potrivit art.1012 și art.1013 din Codul fiscal, aceștia fiind producătorii de fabricație proprie din fitotehnie și horticultură în formă naturală și producție de fabricație proprie din zootehnie în formă naturală, masă vie și sacrificată, efectuată de agenții economici producători agricoli și investitorii de (cheltuieli) capital în autovehicule pentru transportul a minimum 22 de persoane, cu excepția șoferului. Urmare a modificărilor efectuate, în perioada auditată a fost restituită TVA în baza art.1012 – în sumă de 4,7 mil.lei, și art.1013 – în sumă de 1,3 mil.lei.
Verificările auditului denotă că, în perioada auditată, organele SFS au asigurat restituirea TVA, cu efectuarea controlului tematic în 2005 cazuri, sau 79,6% din totalul cererilor acceptate, care, comparativ cu perioada precedentă, indică o descreștere cu 14,4%. Această situație atestă creșterea conformării benevole a agenților economici, precum și a gradului de credibilitate a organelor SFS față de contribuabilii beneficiari de restituirea TVA.
Analiza de către audit a datelor aferente restituirii TVA în anul 2013 relevă că ponderea majoră a sumelor acceptate spre restituire, în aspect teritorial, revine IFS pe mun. Chişinău (38,6%), DGAMC (31,2%) şi IFS UTA Găgăuzia (3,3%).
În perioada auditată, SFS a încasat TVA în bugetul de stat și în BUAT în sumă de 3989,8 mil.lei, iar suma TVA acceptată și restituită doar din contul bugetului de stat a însumat 1921,9 mil.lei, sau 32,3 % din totalul încasărilor TVA.
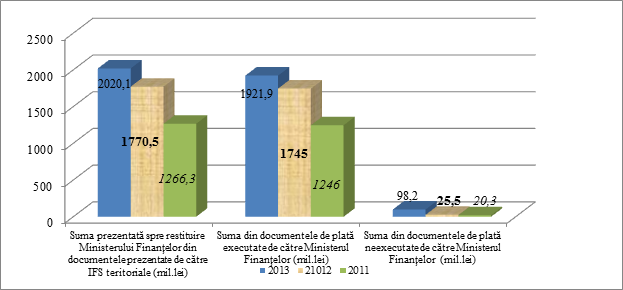
Nivelul executării de casă a restituirii TVA din contul bugetului de stat, comparativ cu suma cerută de restituire, este redat în Figura nr.6.
Figura nr.6
 Sursă: Informația nr. 26-15-09/272 din 11.03.2014 privind restituirea sumelor TVA a IFPS.
Astfel, pe parcursul anului 2013, suma documentelor de plată executate de către Ministerul Finanțelor a constituit 1921,9 mil.lei, sau cu 176,9 mil.lei mai mult față de anul 2012. Totodată, se relevă că, în suma executată, ponderea majoră o dețin mijloacele bănești transferate la contul contribuabililor în sumă de 1273,3 mil.lei (66,3%) și, respectiv, de 648,6 mil.lei (33,7%) aferente obligaţiilor fiscale ale acestora faţă de BPN.
Pentru restituirea TVA din bugetul de stat, Trezoreriei de Stat i-au fost înaintate dispoziții de plată în sumă de 2020,1 mil.lei, sau cu 249,6 mil.lei mai mult decît în anul 2012. Soldul de mijloace financiare nerestituite, potrivit datelor Trezoreriei de Stat, la 31.12.2013 a constituit 98,2 mil.lei, sau cu 72,7 mil.lei mai mult față de anul 2012, avînd o tendință de creștere pe parcursul anilor 2011-2013. Potrivit motivațiilor IFPS și Ministerului Finanțelor, situaţia este cauzată de „lipsa mijloacelor financiare necesare”.
În scopul îmbunătățirii și asigurării transparenței sistemului de administrare a procesului de restituire a TVA, începînd cu august 2013, în baza Ordinului IFPS nr. 1285 din 07.08.2013, a fost lansat Sistemul Informațional Automatizat „Registrul electronic al cererilor și deciziilor privind restituirea TVA” (SIA RETVA), care generează diferite produse informaționale în vederea micșorării riscului de depășire a termenului de restituire a TVA.
Verificările auditului asupra conformității restituiri TVA au fost efectuate pe eșantioanele formate din totalul de: cereri respinse; cereri acceptate; agenți economici la care restituirea TVA s-a efectuat cu încălcarea termenelor legale. Lipsa unor proceduri de control intern, precum și unele carențe legislative au generat unele neconformități exprimate prin:
în 5 cazuri (7,7%), cu suma solicitată de 2,9 mil.lei spre restituire a TVA, din 65 de cazuri verificate din produsul informațional al SFS „RETVA” s-a constatat nespecificarea motivului de respingere a cererii, pe cînd în Decizia privind modalitatea de restituire a TVA, care servește drept bază pentru întocmirea acestuia, au fost reflectate motivele ( DC a IFS mun. Chișinău);
contrar prevederilor legale[32], 5 IFS teritoriale au admis 13 de cazuri de încălcare/tergiversare a termenelor de restituire a TVA, ce reprezintă 10,2% din 128 de cazuri verificate, situație prezentată în Tabelul nr. 3.
Tabelul nr. 3
| IFS | Cazuri verificate | Cazuri de încălcare a termenelor de restituire a TVA | Termenul depășit (zile) |
| Cantemir | 16 | 2 | de la 7 pînă la 27 |
| Hîncești | 35 | 1 | 20 |
| Leova | 3 | 1 | 2 |
| Sîngerei | 9 | 6 | de la 6 pînă la 66 |
| of. Comrat | 65 | 3 | de la 4 pînă la 24 |
| Total | 128 | 13 | |
Sursă: Raportul de executare a cererilor privind restituirea TVA în anul 2013, generat de SI al SFS.
Analiza efectuată de audit denotă că depășirea termenului legal de restituire a TVA în aspectul teritorial menționat variază de la 2 pînă la 27 de zile.
O altă situație identificată de către audit la DGAMC și unele IFS teritoriale (Anenii Noi, Ocnița, Fălești și of. Comrat) denotă că unele decizii de restituire a TVA erau introduse cu întîrziere de pînă la 1 lună în sistemul „RETVA” de către persoanele responsabile, fapt confirmat și prin informația nr. 26/1-03/1326 din 08.07.2014 a Î.S. „Fiscservinform”.
Abordarea neuniformă a actelor normative[33] care reglementează restituirea TVA în situațiile specifice a condiționat refuzul neregulamentar al restituirii TVA în sumă de 74,7 mii lei unui contribuabil.
Examinarea și restituirea TVA în sumă de 290,0 mii lei de către IFS Nisporeni în cazul în care contribuabilul nu a indicat în cerere suma de restituire a TVA, prin ce s-au încălcat cerințele cadrului normativ.
Deși, urmare a controlului efectuat de către IFS Soroca, s-a decis restituirea parțială a sumei TVA solicitată de un contribuabil, auditul denotă că în actul de control, contrar cadrului normativ, funcționarii fiscali nu au specificat motivele întemeiate de restituire parțială a sumei solicitate.
La IFS Taraclia, pînă în luna octombrie 2013, persoanele responsabile nu stabileau metoda de realizare a restituirii, stipulată în pct. 12 din Hotărîrea Guvernului nr.93 din 01.02.2013.
Nerespectarea de către IFS Ialoveni a cerințelor cadrului normativ[34] a determinat acceptarea și restituirea TVA în sumă de 421,7 mii lei în situația în care agentul economic nu a indicat suma solicitată în „boxa 22” din Declarația privind TVA.
Abordarea diferită a cerințelor cadrului normativ la restituirea TVA a determinat situații cînd unele IFS teritoriale (DC a IFS mun. Chișinău, Nisporeni, Leova, Orhei, Taraclia, Ialoveni, Hîncești și Soroca) în 38 de cazuri acceptă restituirea TVA fără prezentarea Declarației privind TVA în perioada fiscală în care a fost depusă cererea, iar în alte 17 cazuri similare DC a IFS mun. Chișinău refuză acceptarea cererii de restituire a TVA.
În cazul IFS Ialoveni, s-a constatat situația cînd șeful IFS Ialoveni la 07.06.2013 a semnat decizia privind metoda restituirii TVA, pe cînd acesta a fost numit în funcție de șef la data de 17.06.2013. De asemenea, tot pentru același contribuabil a mai fost emisă o decizie privind metoda de realizare a restituiri TVA de către șeful adjunct al IFS Ialoveni încă la data de 06.06.2013.
La fel, au fost stabilite și alte neconformități în procesul de restituire a TVA identificate, cum ar fi: depășirea termenului de emitere a deciziei privind modalitatea de restituire a TVA la DC a IFS mun. Chișinău; nenumerotarea dosarelor DC a IFS mun. Chișinău, lipsa unui registru de înregistrare a deciziilor privind modalitatea de restituire a TVA la DC a IFS mun. Chișinău, necoincidența datelor din registrul general de depunere a cererilor de restituire a TVA cu cele din registrul privind refuzul de restituire a TVA la DC a IFS mun. Chișinău.
Concluzii:
Deși pe parcursul anului 2013 organele SFS au întreprins măsuri de îmbunătățire a procesului de restituire a TVA, se mai atestă unele probleme și carențe, exprimate prin: tendința de creștere pe parcursul ultimilor ani a neexecutării de către Ministerul Finanțelor a documentelor de plată aferente restituirii TVA, care în anul 2013, față de anul 2012, s-au majorat cu 72,7 mil.lei; depășirea în 13 cazuri a termenelor legale privind restituirea TVA; neaplicarea corectă a normelor cadrului legal în cazurile specifice a condiționat refuzul neregulamentar de restituire a TVA în sumă de 74,7 mii lei; abordarea neuniformă a cerințelor cadrului normativ la restituirea TVA a determinat în unele cazuri acceptarea restituirii TVA, iar în alte cazuri fiind motiv de refuz. Această situație, în viziunea auditului, este o consecință a lipsei unor elemente de control intern la acest compartiment.
Recomandări conducerii Inspectoratului Fiscal Principal de Stat:
12. să intensifice activitățile de control intern pentru asigurarea respectării stricte și conforme a cadrului legal și normativ la restituirea TVA;
13. să asigure emiterea unor îndrumări/explicații metodologice în sensul aplicării univoce a cadrului normativ de reglementare a procesului de restituire a TVA.
3.8. Cu privire la managementul financiar și controlul intern
Potrivit Declarației de bună guvernare pentru anul 2013, în baza autoevaluărilor, IFPS, în calitate de organ superior al SFS, a apreciat sistemul de management financiar și control ca fiind „conform Standardelor naționale de control intern”.
Verificările auditului privind nivelul implementării sistemului de management financiar şi control aferent administrării TVA relevă că IFPS asigură un mediu de control intern adecvat.
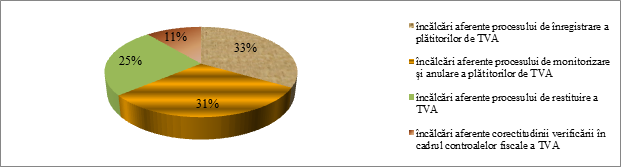
Astfel, analiza activităților de audit intern aferente procesului de administrare a TVA în anul 2013 denotă efectuarea a 5 misiuni urmare cărora au fost depistate neregularități, care sînt redate în Figura nr. 7.
Figura nr.7
Sursă: Informații privind analiza nivelului de implementare a recomandărilor de audit înaintate, aferente procesului de administrare a TVA, pe anii 2012 și 2013, prezentată de DAI din cadrul IFPS.
Potrivit datelor analizate, ponderea cea mai mare în totalul încălcărilor depistate revine încălcărilor efectuate la etapa de înregistrare a plătitorilor TVA (33%), fiind urmate de încălcările admise pe parcursul monitorizării și anulării înregistrărilor ca plătitori de TVA (31%) și încălcările care se admit la restituirea TVA (25%).
Auditul atestă nivelul satisfăcător de implementare a recomandărilor, astfel fiind implementate 90,6% și neimplementate 9,4% din numărul total al recomandărilor înaintate. Cauzele neimplementării recomandărilor înaintate de către DAI a IFPS, potrivit motivației entității, sînt: nedocumentarea activităților aferente managementului riscurilor, nedesemnarea responsabililor pentru înlăturarea neregulilor identificate, precum și nedescrierea proceselor operaționale aferente administrării TVA.
3.9. Evaluarea executării Hotărîrilor precedente ale Curții de Conturi
Cerințele Hotărîrii nr.20 din 29.05.2009[35] a Curții de Conturi în majoritatea cazurilor și-au pierdut din actualitate, iar problemele identificate anterior persistă și la momentul actual, fiind reiterate în prezentul Raport.
Urmare a auditului precedent, prin Hotărîrea Curții de Conturi nr. 40 din 17.07.2013[36], inclusiv Raportul de audit, factorilor de decizie ai Ministerului Finanțelor și IFPS le-au fost înaintate cerințe în vederea eliminării deficiențelor constatate, precum și 21 de recomandări pentru îmbunătățirea procesului de administrare a veniturilor publice de către SFS.
În acest context, auditul denotă că 81,0%, sau 17 recomandări din cele înaintate au fost executate, iar recomandările nr. 10, 15, 19 și 20 au fost executate parțial.
În contextul celor expuse, ținîndu-se cont de caracterul continuu și de actualitatea problemelor menționate, unele aspecte au fost abordate în cadrul prezentului audit, fiind înaintate/reiterate, după caz, recomandări relevante în prezentul Raport de audit, la compartimentele corespunzătoare.
Concluzii:
Drept urmare a verificării gradului de implementare a recomandărilor și de executare a cerințelor Curţii de Conturi, orientate spre lichidarea încălcărilor, remedierea iregularităţilor/abaterilor și carențelor constatate de auditul precedent, în scopul îmbunătățirii controlului intern din cadrul IFPS, se atestă un nivel satisfăcător de executare a Hotărîrii nr.40 din 17.07.2013, generat de faptul că, deși au fost realizate anumite acţiuni, unele probleme semnificative persistă, acestea fiind condiţionate, după caz, de insuficienţa și/sau ineficiența măsurilor întreprinse de către factorii de decizie, precum și de necesitatea unei perioade de timp mai îndelungate în vederea realizării acestora.