Curtea de Conturi, în prezența directorului executiv al Fondului de investiții sociale din Moldova (FISM) dl Boris Popadiuc, directorului Departamentului asistență în problemele tehnice al FISM dl Gheorghe Muntean, contabilului-șef al FISM dna Maria Bîgu, consultantului principal tehnic al FISM dl Vasile Magnet, șefului Direcției controlului volumelor și costului lucrărilor a Inspecției de Stat în Construcții dl Tudor Țurcanu, călăuzindu-se de art.2 alin.(1) și art.4 alin.(1) lit.a) din Legea nr.261-XVI din 05.12.2008[1], a examinat (în ședințele Plenului Curții de Conturi din 10.12.2012 și 25.01.2013) Raportul auditului conformității gestionării mijloacelor financiare ale Fondului de investiții sociale din Moldova destinate dezvoltării rurale pe anii 2008-2011, în cadrul managementului fondului și unor autorități publice locale beneficiare.
Auditul s-a efectuat în conformitate cu Standardele de audit ale Curţii de Conturi[2]. Probele de audit au fost colectate prin examinarea deciziilor FISM și autorităților administrației publice locale (AAPL); verificarea dosarelor achizițiilor, documentelor primare, registrelor contabile, rapoartelor financiare ale entităţilor auditate, actelor de recepţie a lucrărilor ce ţin de valorificarea investiţiilor şi reparaţiilor capitale; analiza indicatorilor şi a unor date semnificative, precum şi prin studierea explicaţiilor persoanelor cu funcţii de răspundere din cadrul entităţilor supuse auditului.
Examinînd rezultatele auditului, audiind rapoartele prezentate și explicațiile persoanelor cu funcții de răspundere prezente în ședință, Curtea de Conturi a constatat:
Reieșind din constatările expuse în Raportul de audit, prin renovarea, reabilitarea sau reconstruirea obiectelor de menire socială de diverse tipologii (şcoli, grădiniţe, centre comunitare şi educaţionale, centre culturale, drumuri comunitare, sisteme de aprovizionare cu apă şi canalizare, sisteme de gaz etc.), în rezultatul implementării subproiectelor de infrastructură socială, s-a asigurat direcționarea resurselor financiare spre comunităţile rurale sărace, orăşelele mici şi grupele de persoane în dificultate, fiind îmbunătăţite serviciile educaționale și cele sociale acordate unor pături socialmente vulnerabile, dar și create locuri noi de muncă. Ca urmare, Proiectul FISM a contribuit la implementarea Strategiei de Creștere Economică și Reducere a Sărăciei, prin împuternicirea comunităților sărace și a instituțiilor acestora cu gestionarea necesităților prioritare de dezvoltare.
Generalizînd iregularităţile şi neconformităţile admise la administrarea, monitorizarea și implementarea proiectelor susținute de FISM, în baza constatărilor din Raportul de audit, se menționează următoarele:
Pe fundalul unei ușoare sporiri a responsabilităţilor manageriale, misiunea de audit rezumă că beneficiarii de investiții (unitățile administrativ-teritoriale) nu întotdeauna au respectat condițiile și obligațiunile stipulate în Manualul operațional, Acordurile de grant și actele legale/regulatorii în vigoare. Acest cadru subperformant a generat: disfuncționalități/neconformități în procesul de implementare a subproiectelor, nefiind asigurată durabilitatea respectivă în procesul de utilizare eficientă a obiectelor renovate; nerespectarea unor proceduri regulamentare la efectuarea achizițiilor de lucrări și servicii; necorespunderea managementului cheltuielilor exigențelor și normelor legale/regulatorii; neasigurarea calității executării lucrărilor la implementarea subproiectelor; utilizarea neregulamentară și/sau ineficientă a resurselor financiare publice; managementul neadecvat al gestionării patrimoniului public; starea nesatisfăcătoare a managementului financiar-contabil.
Managementul financiar în gestiunea cheltuielilor la implementarea subproiectelor de către unitățile administrativ-teritoriale (UAT) nu s-a încadrat în normele legale prevăzute, în consecință fiind admise un șir de nereguli și abateri de la cadrul regulator, care afectează eficiența utilizării mijloacelor publice. La originea acestor nereguli s-a aflat neimplementarea prevederilor Legii privind controlul financiar public intern[3]. Astfel:
În lipsa documentației de proiect, elaborată și verificată în mod regulamentar, au fost contractate și efectuate lucrări la implementarea subproiectelor în 144 UAT, în sumă totală de 125,9 mil.lei. Totodată, neutilizarea conformă a prevederilor Codului practic la elaborarea documentației de proiect pentru contractarea lucrărilor a creat un impediment în verificarea integrală a volumelor de materiale și lucrări, precum și a costurilor acestora.
Nerespectarea prevederilor legale la executarea cheltuielilor pentru implementarea subproiectelor a cauzat cheltuieli neîntemeiate și neregulamentare, care au însumat peste 480,0 mii lei.
Neasigurarea din partea beneficiarilor de investiții (UAT) a unei evidențe conforme a valorilor edificate din sursele FISM (la implementarea subproiectelor), precum și neacordarea asistenței corespunzătoare din partea FISM în acest sens au generat iregularități, soldate cu ţinerea neconformă a evidenţei contabile şi reflectarea incorectă în evidenţă a operaţiunilor efectuate; înregistrarea necorespunzătoare a mijloacelor fixe şi a valorii lor (48,1 mil.lei); denaturarea datelor din rapoartele financiare (55,8 mil.lei).
· Sistemul de management al gestionării patrimoniului public la AAPL beneficiare de investiții din contul mijloacelor FISM nu s-a conformat cerințelor legale, astfel fiind afectat de un şir de deficienţe şi lacune, care se exprimă prin: lipsa evidenţei corespunzătoare a patrimoniului public şi a raportării veridice a situaţiilor patrimoniale; neasigurarea înregistrării integrale a dreptului de proprietate; nedeterminarea responsabilităţii manageriale pentru buna gestiune a bunurilor încredinţate; neasigurarea durabilității obiectelor renovate. Au fost admise cheltuieli ineficiente și iraționale în sumă totală de peste 2,35 mil.lei pentru valorificarea unor obiecte care nu se exploatează/utilizează. Totodată, activitatea iresponsabilă din partea AAPL, precum și conlucrarea necorespunzătoare dintre UAT și FISM s-au soldat cu gestionarea eronată a patrimoniului public în valoare totală de circa 130,0 mil.lei.
Iregularitățile constatate în cadrul prezentei misiuni de audit sînt determinate de unele deficiențe existente în modul de organizare a controlului intern, de neasumarea responsabilităților corespunzătoare atît din partea FISM, cît și a AAPL, precum și de neîntreprinderea măsurilor de rigoare în vederea executării cerințelor/recomandărilor bazate pe rezultatele controalelor/auditurilor anterioare efectuate de Curtea de Conturi.
1. Se aprobă Raportul auditului conformității gestionării mijloacelor financiare ale Fondului de investiții sociale din Moldova destinate dezvoltării rurale pe anii 2008-2011, în cadrul managementului fondului și unor autorități publice locale beneficiare, care se anexează la prezenta Hotărîre.
2. Prezenta Hotărîre şi Raportul de audit se remit:
2.1. Cancelariei de Stat și se cere informarea Consiliului Național al FISM despre rezultatele auditului conformității gestionării mijloacelor financiare ale Fondului de investiții sociale din Moldova destinate dezvoltării rurale pe anii 2008-2011, în cadrul managementului fondului și unor autorități publice locale beneficiare;
2.2. Comitetului executiv al FISM și se cere examinarea rezultatelor auditului în cadrul Comitetului, precum și asigurarea implementării recomandărilor auditului, indicate în Raportul de audit, cu determinarea acţiunilor concrete în vederea înlăturării deficienţelor constatate şi stabilirea termenelor şi a persoanelor responsabile de implementarea recomandărilor;
2.3. Beneficiarilor de investiții din contul mijloacelor FISM, menționați în Raportul de audit, și se cere asigurarea implementării recomandărilor auditului, indicate în Raport, cu determinarea acţiunilor concrete în vederea înlăturării deficienţelor constatate şi stabilirea termenelor şi a persoanelor responsabile de implementarea recomandărilor;
2.4. Ministerului Finanţelor, pentru informare și luare de atitudine;
2.5. Preşedintelui Republicii Moldova și Preşedintelui Parlamentului, pentru informare;
2.6. Comisiilor permanente parlamentare: economie, buget şi finanţe; administraţie publică, mediu şi dezvoltare regională, pentru informare.
3. Se ia act că:
3.1. pe parcursul auditului, FISM a luat măsuri în vederea restituirii către primăriile s.Buțeni și s.Bălceana (raionul Hîncești) a contribuțiilor comunităților acestora în sumă, respectiv, de 55,3 mii lei și 5,9 mii lei;
3.2. Inspecția de Stat în Construcții, în rezultatul verificării ( la solicitarea Curții de Conturi) a volumelor și costurilor lucrărilor executate în cadrul subproiectului nr.1627 „Reconstrucția Centrului comunitar de asistență socială” din s.Olănești (raionul Ștefan Vodă), a dispus încasarea la bugetul de stat de la antreprenor a sumei exagerărilor de 210,8 mii lei, cu aplicarea sancțiunilor economice în aceeași sumă.
5. Prezenta Hotărîre se publică în Monitorul Oficial al Republicii Moldova în conformitate cu art.34 alin.(7) din Legea Curții de Conturi nr.261-XVI din 05.12.2008.
Nr. 1. Chişinău, 25 ianuarie 2013.
Aprobat prin Hotărîrea Curţii de Conturi nr. 1 din 25 ianuarie 2013
RAPORTUL
auditului conformității gestionării mijloacelor financiare ale Fondului de investiții sociale din Moldova destinate dezvoltării rurale pe anii 2008-2011, în cadrul managementului fondului și unor autorități publice locale beneficiare
INTRODUCERE
Curtea de Conturi, în temeiul art.28 din Legea nr.261-XVI din 05.12.2008[4] şi în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2012, a realizat auditul conformității gestionării mijloacelor financiare ale Fondului de investiții sociale din Moldova destinate dezvoltării rurale pe anii 2008-2011, în cadrul managementului fondului și unor autorități publice locale beneficiare.
Scopul misiunii de audit a fost evaluarea conformității gestionării mijloacelor financiare ale fondului și verificarea integrității şi administrării patrimoniului public valorificat din contul acestor surse.
Responsabilitatea echipei de audit a constat în obţinerea probelor de audit suficiente, credibile și rezonabile pentru susţinerea constatărilor, formularea concluziilor de audit. Totodată, echipa de audit nu poartă răspundere pentru faptele ce presupun fraudă şi eroare.
Responsabilitatea entităților verificate este stabilită în Manualul operațional, aprobat de Consiliul Național al FISM în 2004, cu modificările din 27 iunie 2007[5], și în fiecare Acord de grant, încheiat între FISM, AI și APL. Astfel, fiecare participant al procesului își are stabilite responsabilitățile respective, începînd cu perioada de stabilire a necesităților pînă la asigurarea durabilității proiectului realizat.
Responsabilitatea FISM pe durata derulării proiectului a fost de a elabora politicile și strategiile fondului în conformitate cu politicile și strategiile naționale. Totodată, este necesar de precizat că FISM, prin structurile sale organizaționale competente, deține responsabilități și obligații relevante fiecărei etape de inițiere, implementare, raportare a subproiectelor comunitare, precum și de monitorizare și evaluare.
Responsabilitatea pentru gestionarea financiară în cadrul proiectului o deține FISM, prin intermediul Departamentului finanțe și administrare, și presupune planificarea, elaborarea bugetelor, evidența contabilă, raportarea financiară, controlul intern, auditul și debursările în cadrul proiectului. Atributele organelor FISM sînt prezentate detaliat în Manualul operațional.
Toate responsabilitățile financiare legate de implementarea proiectelor, în conformitate cu documentele regulatorii, sînt descentralizate. Astfel, responsabilitatea primară privind gestionarea financiară a implementării subproiectelor revine agențiilor de implementare și autorităților administrației publice locale.
Responsabilitatea APL în cadrul participării la derularea subproiectelor sau a subgranturilor finanțate prin FISM este de a beneficia conștiincios de suportul financiar, informațional și tehnic acordat, prin transpunerea aptitudinilor noi însușite în procesul de implementare a subproiectelor, cu asigurarea nemijlocită a durabilității acestora. Totodată, APL, de rînd cu comunitățile locale, au obligația de a manifesta responsabilitate participativă în procesul de gestionare regulamentară a mijloacelor financiare, începînd cu elaborarea Planurilor Strategice de Dezvoltare Social-Economică, planificarea și realizarea obiectivelor stabilite, raportarea financiară și continuînd cu menținerea subproiectului implementat operațional și durabil.
PREZENTARE GENERALĂ
Informaţie generală privind Fondul de investiții sociale din Moldova
| Cînd şi cine a lansat etapa de pregătire a proiectului? | FISM este un proiect creat în baza acordurilor guvernamentale, încheiate cu Banca Mondială și conducerea Programului Guvernamental SUA (USAID). Actul normativ de constituire a fondului este Hotărîrea Guvernului nr. 468 din 19.05.1997 „Cu privire la constituirea Fondului de investiții sociale din Moldova”[6]. |
| Temeiul proiectului şi ce prevăd condiţiile generale ale acestuia? | Proiectul FISM a fost întemeiat cu suportul Băncii Mondiale și al țărilor donatoare, în scopul de a contribui la implementarea SCERS și a Planului Național de Dezvoltare în Moldova, prin împuternicirea comunităţilor sărace şi a instituţiilor lor cu gestionarea necesităţilor prioritare de dezvoltare. |
| Care sînt instituţiile-cheie responsabile de implementarea proiectului? | Fondul de investiții sociale din Moldova este o organizație de stat autonomă, necomercială și nonprofit. |
| Care sînt obiectivele principale ale proiectului? | Obiectivele principale ale proiectului constau în: contribuirea la implementarea Strategiei de Creștere Economică și Reducere a Sărăciei, prin împuternicirea comunităților sărace și a instituțiilor lor cu gestionarea necesităților prioritare de dezvoltare.
Obiectivele de bază ale FISM sînt orientate spre ameliorarea condiţiilor de trai pentru populaţia rurală, în special pentru populaţia săracă, prin satisfacerea cererilor din partea comunităţilor privind reabilitarea infrastructurii sociale şi economice, inclusiv a programelor de perfecţionare a învăţămîntului primar şi a serviciilor de ocrotire a sănătăţii; dezvoltarea capacităţilor comunităţilor de a lua decizii, de a se organiza şi de a activa în comun etc. |
| Ce beneficii urmează a fi obținute ca urmare a implementării subproiectelor FISM | În rezultatul implementării subproiectelor și a subgranturilor, Republica Moldova urma să obțină beneficii pe termen lung:
· îmbunătăţirea educaţiei, ocrotirii sănătăţii şi a indicilor economici prin servicii sociale îmbunătăţite;
· capacităţi instituţionale dezvoltate şi durabilitatea pe termen lung a organizaţiilor comunitare;
· împuternicirea comunităţilor şi dezvoltarea capitalului social;
· responsabilitate şi transparenţă îmbunătăţită din partea organelor de administrare publică locală;
și beneficii de scurtă durată:
· calitate îmbunătăţită a serviciilor sociale din comunitate;
· planificare şi gestionare îmbunătăţită a serviciilor de asistenţă socială;
· obţinute din crearea locurilor de muncă temporare şi permanente în comunitate. |
| Care sînt componentele proiectului? | Componenta 1: Dezvoltarea comunitară. Obiectivul propus la această componentă este sporirea capacităţilor administraţiei publice locale de a organiza, în parteneriat cu organizaţiile comunitare şi societatea civilă, servicii sociale îmbunătăţite la nivel local, prin implementarea microproiectelor de infrastructură.
Componenta 2: Dezvoltarea serviciilor de asistenţă socială. Obiectivul urmărit constă în sporirea capacităţilor administraţiei publice locale în dezvoltarea, în parteneriat cu societatea civilă, a unei reţele coordonate de servicii integrate de asistenţă socială la nivel de raion.
Componenta 3: Dezvoltarea capacităţilor, comunicare, monitorizare şi evaluare. Obiectivul principal la această componentă constă în sporirea capacităţilor comunităţilor de a contribui la elaborarea politicilor naţionale prin dezvoltarea şi testarea unui mecanism instituţional durabil, inclusiv elaborarea unui mecanism instituțional pentru reflectarea experienței acumulate de comunități și influența ei asupra politicilor naționale.
Componenta 4: Gestionarea proiectului. Constă în susținerea activității operaționale a FISM, prin implementarea eficientă și eficace a activităților proiectului. |
| În ce perioadă urma a fi implementat proiectul? | FISM-I – noiembrie 1997 - noiembrie 2004
FISM-II – noiembrie 2004 - prezent |
Potrivit Hotărîrii Guvernului nr. 468 din 19.05.1997, conducerea fondului este asigurată de către Consiliul Național. Competențele Consiliului Național sînt stabilite în Regulamentul aprobat prin Hotărîrea Guvernului nr.1296 din 31.12.1998[7] și în Manualul operațional. Consiliul Național asigură managementul proiectului, prin elaborarea și aprobarea politicilor, mecanismelor și proceselor funcționale ale instituției.
Totodată, conform Regulamentului menționat, activitatea curentă a fondului este realizată de Direcția executivă/ Oficiul executiv al FISM.
Pentru realizarea obiectivelor de bază, FISM colaborează cu diferite organe ale administraţiei publice centrale şi locale, organizaţii neguvernamentale naţionale, locale şi internaţionale, donatori şi alţi parteneri. Partenerii de bază ai FISM sînt unităţile administrativ-teritoriale din Republica Moldova, fondul avînd rolul de a le susţine financiar, la un nivel de 70%-97% din costul propunerilor de micro/subproiect, precum şi în facilitarea şi monitorizarea grupurilor comunitare care implementează subproiecte.
Cadrul legislativ și normativ relevant
În activitatea sa, FISM se conduce de Hotărîrea Guvernului nr. 468 din 19.05.1997, Regulamentul aprobat prin Hotărîrea Guvernului nr.1296 din 31.12.1998, Hotărîrea Guvernului nr.471 din 06.05.2004[8] și de alte acte legislative și normative naționale, Manualul operațional al FISM, inclusiv anexele la Manual, care reglementează procesele de implementare a subproiectelor.
Scopul de bază al Manualului operațional este de a asigura transparența în aplicarea procedurilor FISM la nivel național și local, servind ca suport metodologic și ghid practic pentru Consiliul Național al FISM, Oficiul executiv al FISM, ministerele de resort și alte instituții interesate din Moldova, prin promovarea, identificarea, elaborarea și implementarea propunerilor de subproiect.
Procedura de evidență contabilă în cadrul FISM este reglementată detaliat în Manualul financiar al FISM, Departamentul finanțe și administrare fiind responsabil de asigurarea controlului adecvat asupra informației de contabilitate și înregistrării acesteia în sistemul computerizat. Sistemul de evidență contabilă al FISM este un sistem computerizat de prelucrare a datelor financiare.
Evidenţa contabilă la autorităţile publice auditate este reglementată de Legea nr.113-XVI din 27.04.2007[9], Instrucțiunea aprobată prin Ordinul ministrului finanțelor nr.137 din 25.11.1998[10], Instrucţiunea aprobată prin Ordinul ministrului finanțelor nr.94 din 19.07.2010[11], precum şi de alte acte cu caracter normativ.
Urmare analizei documentelor de reglementare, precum și a specificului de activitate a FISM, se constată că în cadrul activității orice participant la procesul de gestionare a resurselor FISM trebuie să se conformeze atît normelor stabilite și semnate cu donatorii internaționali, cît și legislației naționale. Aceste prevederi creează inconveniente și dificultăți de aplicare a normelor regulatorii.
Sfera și abordarea auditului
Auditul s-a desfășurat în conformitate cu Standardele de audit ale Curții de Conturi, bazîndu-se pe o abordare orientată spre verificarea conformității gestionării mijloacelor financiare ale FISM destinate componentelor proiectului.
Realizarea politicilor componentelor are ca finalitate implementarea mecanismului de schimbare a atitudinii și comportamentului populației din comunități pentru sporirea activismului social și a solidarității comunitare.
Pentru a ghida activitatea de audit și a cuprinde cele mai semnificative aspecte aferente misiunii de audit, au fost abordate următoarele obiective de audit:
Obiectivul 1: Au fost respectate procedurile de procurare a lucrărilor și serviciilor?
Obiectivul 2: Tipurile de lucrări, volumele și prețurile de executare a acestora au fost în corespundere cu prevederile regulamentare?
Obiectivul 3: Contabilizarea lucrărilor executate și a bunurilor materiale procurate corespunde rigorilor?
Obiectivul 4: Beneficiarii de subproiecte au asigurat înregistrarea conformă, gestionarea eficientă și integritatea patrimoniului?
Misiunea de audit a supus verificărilor perioada anilor 2008-2011. Probele de audit au fost colectate în 154 localități din 13 raioane ale republicii și mun.Bălți, care au implementat 266 subproiecte în sumă totală de 268,6 mil.lei, ce constituie 38,3% din totalul subproiectelor (695) și 41,3% din suma totală a costului acestora (649,8 mil.lei).
Întru realizarea obiectivelor auditului, s-au examinat actele decizionale ale FISM și APL; au fost verificate dosarele de achiziții, documentele primare, registrele contabile, rapoartele financiare ale entităţilor auditate, actele de recepţie a lucrărilor ce ţin de valorificarea investiţiilor pentru reparaţiile capitale. De asemenea, s-au evaluat indicatorii operațiunilor semnificative, precum şi au fost studiate explicaţiile persoanelor cu funcţii de răspundere din cadrul entităţilor supuse auditului.
În cadrul activităților de audit s-a verificat: modul de selectare și atribuire a subproiectelor în dependență de necesitățile comunităților; corectitudinea efectuării achizițiilor de mărfuri, lucrări și servicii; legalitatea executării cheltuielilor pentru investiții și lucrări de reparație capitală, precum și corectitudinea reflectării acestor cheltuieli în evidența contabilă și în rapoartele financiare ale FISM; asigurarea gestionării și integrității patrimoniului valorificat.
La întocmirea Raportului de audit au fost utilizate proceduri specifice de examinare a documentelor, interviuri cu diverse persoane cu atribuții în domeniu, chestionare și constatări faptice privind realitatea implementării subproiectelor din contul mijloacelor financiare ale FISM.
Concluziile din Raportul de audit s-au formulat în urma sintetizării, analizării și interpretării probelor verbale, fizice și documentelor prezentate de FISM și AAPL ale UAT beneficiare de investiții, precum și de către organizațiile obștești și neguvernamentale.
Raportul de audit cuprinde un șir de constatări privind abaterile de la normele legale care au afectat managementul finanțelor publice parvenite din activitatea FISM, precum și neregulile depistate în procesul de verificare a cheltuielilor executate la reparațiile și investițiile capitale în perioada anilor 2008-2011, reflectă devierile existente în administrarea patrimoniului public local. Raportul conţine și o serie de recomandări, care au drept scop remedierea deficiențelor constatate de audit.
Contextul general privind volumul alocărilor financiare și valorificarea acestora
La situația din 01.01.2008, soldul mijloacelor financiare ale FISM în conturile bancare a constituit 5,4 mil. dolari SUA, inclusiv: 1,6 mil. dolari SUA - credite; 0,4 mil. dolari SUA - granturi; 3,4 mil. dolari SUA - contribuția comunităților. Pe parcursul anilor 2008-2011, FISM a acumulat surse financiare în sumă totală de 55,0 mil. dolari SUA, din care: 22,4 mil. dolari SUA - credite; 15,3 mil. dolari SUA - granturi; 1,6 mil. dolari SUA - contribuția Guvernului (din bugetul de stat); 15,7 mil. dolari SUA - contribuția comunităților.
Diagrama 1

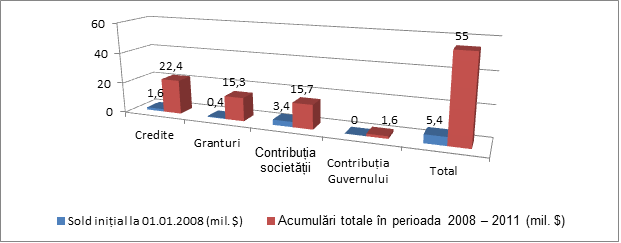
Sursă: Rapoartele financiare ale FISM pentru perioada 2008-2011
În perioada auditată, din sursele acumulate la FISM și soldul la 01.01.2008, au fost utilizate mijloace financiare în sumă totală de 51,0 mil. dolari SUA, soldul la 31.12.2011 însumînd 9,4 mil. dolari SUA.
În aceeași perioadă, FISM a realizat activităţile preconizate cu economii la diverse categorii de cheltuieli (servicii de consultanță și instruiri, vizite de studiu), care din start (cu acordul Băncii Mondiale) au fost redirecţionate spre implementarea subproiectelor de infrastructură în localităţile potenţial beneficiare de investiţii. Astfel, suma mijloacelor financiare direcţionate la categoria „microproiecte de infrastructură (granturi comunitare)” s-a majorat cu 3,7 puncte procentuale, sau cu 1,9 mil. dolari SUA.
În conformitate cu Acordurile de credit şi de grant, mijloacele financiare au fost repartizate pe categorii de cheltuieli, precum urmează: subproiecte de infrastructură (granturi comunitare); bunuri (mobilier, calculatoare, tehnică etc.); servicii de consultanţă, instruiri şi vizite de studiu; costuri operaţionale.
Nivelul utilizării mijloacelor financiare consolidate din sursele disponibile conform categoriilor de cheltuieli se prezintă în Diagrama 2.
Diagrama 2
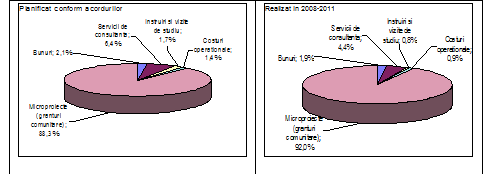
Sursă: Rapoartele financiare ale FISM pentru perioada 2008-2011
În perioada 2008-2011, au fost finalizate atît subproiectele lansate înainte de perioada supusă auditului, cît şi unele din cele aprobate spre implementare în perioada respectivă. În total, a fost finanţată implementarea a 695 subproiecte de infrastructură socială. Costul total aprobat al subproiectelor, pentru care în această perioadă au fost finalizate lucrările civile sau care se aflau la diverse etape de implementare (inclusiv cele lansate pînă la perioada de audit), a constituit 713,3 mil.lei (inclusiv sursele donatorilor şi contribuţia comunităţilor). În rezultatul achizițiilor de lucrări și servicii pentru implementarea subproiectelor real au fost utilizate mijloace financiare în sumă totală de 688,2 mil.lei, sau cu 25,1 mil.lei mai puțin, acestea ulterior fiind direcționate la implementarea unui număr adițional de subproiecte.
În perioada auditată, FISM a susținut implementarea subproiectelor privind renovarea obiectelor de menire socială de diverse tipologii, inclusiv: şcoli, grădiniţe, centre comunitare şi educaţionale, centre culturale etc.; reabilitarea sau reconstrucţia drumurilor comunitare; construcţia şi renovarea sistemelor de aprovizionare cu apă şi canalizare; sisteme de gaz. De asemenea, au fost promovate proiecte privind protecţia mediului ambiant, o componentă aparte fiind crearea unei reţele de servicii sociale integrate la nivel de comunitate pentru grupurile vulnerabile ale populaţiei.
Nivelul de distribuire a celor 695 de subproiecte finalizate de către FISM, sau aflate la implementare în perioada 2008-2011, în funcţie de tipologiile acestora, se prezintă în Diagrama 3.
Diagrama 3
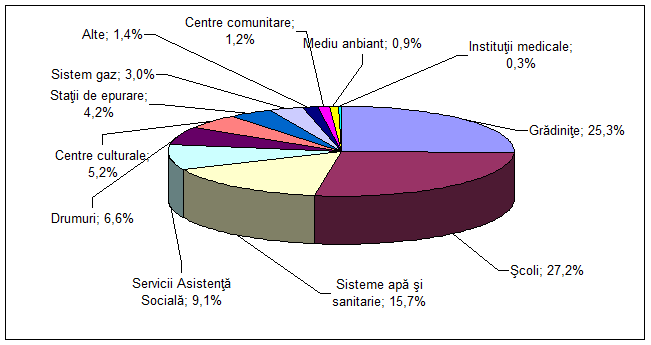
Sursă: Rapoartele financiare ale FISM pentru perioada 2008-2011
Cea mai mare pondere în numărul subproiectelor distribuite o deţin şcolile (27,2%), fiind urmate de grădiniţele de copii (25,3%) şi sistemele de aprovizionare cu apă şi canalizare (15,7%).
CONSTATĂRI, CONCLUZII, RECOMANDĂRI
Prin renovarea obiectelor de menire socială de diverse tipologii, în rezultatul implementării a 695 subproiecte de infrastructură socială, a fost asigurată: sporirea nivelului de acces al păturilor sărace la servicii sociale îmbunătăţite; crearea locurilor noi de muncă permanente şi temporare în comunităţile sărace; dezvoltarea capacităţilor instituţiilor locale; îmbunătăţirea serviciilor educaţionale în comunităţile sărace; dezvoltarea serviciilor sociale pentru femeile dezavantajate şi familiile lor; renovarea instalaţiilor sanitare şi de igienă în instituţiile educaţionale (şcoli, grădiniţe, centre comunitare) şi implicarea comunităţii în asigurarea durabilităţii lor; construcţia unor sisteme de aprovizionare cu gaz şi apă şi implicarea comunităţii în asigurarea durabilităţii şi dezvoltarea lor continuă; îndreptarea resurselor financiare spre comunităţile rurale sărace, orăşelele mici şi grupele de persoane în dificultate.
Totodată, probele de audit acumulate în rezultatul misiunii de audit desfășurate denotă că beneficiarii de investiții (UAT) nu întotdeauna au respectat clauzele prevăzute în Acordurile de grant și în actele normative/regulatorii în vigoare, ceea ce, în opinia auditului, constituie o interacțiune irelevantă dintre beneficiari și FISM, soldîndu-se cu: disfuncționalități în procesul de implementare a subproiectelor; unele neconformități la efectuarea de achiziții; necorespunderea managementului cheltuielilor exigențelor și normelor legale/regulatorii; utilizarea neregulamentară și/sau ineficientă a resurselor financiare publice; managementul neadecvat al gestionării patrimoniului public; starea nesatisfăcătoare a managementului financiar-contabil.
De menționat că, pentru a-și realiza obiectivele de bază, în temeiul Regulamentului aprobat prin Hotărîrea Guvernului nr.1296 din 31.12.1998 și Manualului operațional, FISM-ului i-au fost atribuite competențe privind: informarea pe larg a AAPL, a organizaţiilor neguvernamentale şi populaţiei din localităţile rurale despre activităţile, obiectivele şi procedurile sale; oferirea asistenţei organizaţiilor la nivel de comunitate, precum şi organelor administraţiei publice locale în pregătirea şi implementarea microproiectelor; organizarea activității privind evaluarea şi aprobarea propunerilor de microproiecte prezentate FISM-ului, cu asigurarea finanţării în vederea implementării lor; supravegherea executării lucrărilor de construcţie; acordarea asistenţei tehnice salariaţilor din organizaţiile implicate în realizarea microproiectelor, precum şi celor care efectuează monitorizarea şi evaluarea. În pofida celor menționate, deținînd funcții/obligațiuni ce țin de acumularea și distribuirea mijloacelor financiare; selectarea pentru implementare a subproiectelor; acordarea asistenței la efectuarea achizițiilor; monitorizarea modului de executare a lucrărilor prin consultanți, salarizați din contul FISM; perceperea garanției de bună execuție a lucrărilor; efectuarea plăților pentru lucrările executate conform facturilor fiscale și actelor de primire-predare a lucrărilor (inclusiv contrasemnate de reprezentanții FISM); acumularea cheltuielilor pe obiectele valorificate conform proiectelor; transmiterea obiectelor valorificate beneficiarilor etc., FISM-ul și-a asigurat toate pîrghiile de influență asupra procesului de executare a subproiectelor, fără a-și asuma responsabilitățile corespunzătoare.
Obiectivul 1: Au fost respectate procedurile de procurare a lucrărilor și serviciilor?
· În perioada anilor 2008-2011, FISM, în comun cu beneficiarii de investiții, au efectuat şi înregistrat proceduri de achiziţii după cum urmează:
Tabelul nr.1 (mil. lei)
| Nr. d/o | Procedurile de achiziții | Contracte - anii | Suma totală |
| 2008 | 2009 | 2010 | 2011 |
| nr. | suma | nr. | suma | nr. | suma | nr. | suma |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| A. Achiziții de lucrări și bunuri, total: | 197 | 147,6 | 107 | 63,5 | 275 | 285,1 | 200 | 163,1 | 659,3 |
| 1. | Oferta prin concurs național (OCN) | 180 | 143,8 | 89 | 61,2 | 259 | 280,2 | 180 | 159,1 | 644,2 |
| 2. | Achiziționat în baza a trei oferte | 17 | 3,8 | 13 | 2,1 | 14 | 4,8 | 17 | 3,8 | 14,5 |
| 3. | Achiziții prin contractare directă | 0 | - | 5 | 0,2 | 2 | 0,1 | 3 | 0,2 | 0,5 |
| B. Achiziții de servicii, total: | 181 | 5,1 | 95 | 4,6 | 257 | 12,9 | 160 | 7,2 | 29,8 |
| TOTAL A+B: | 378 | 152,7 | 202 | 68,1 | 532 | 298,0 | 360 | 170,3 | 689,1 |
Sursă: Informația Departamentului procurări al FISM
· În conformitate cu Manualul operațional și cu Acordurile de grant încheiate cu beneficiarii de investiții (UAT) pentru implementarea subproiectelor, FISM, prin intermediul departamentelor din subordine, este responsabil de facilitatea și acordarea de asistență tehnică, precum și de instruirea la agențiile de implementare și la primării în problemele legate de procurarea bunurilor, lucrărilor și serviciilor; instruirea reprezentanților comunităților în domeniile: planificarea procurărilor, procedurile FISM de procurare, evaluarea tehnică participativă, rolul FISM și al BM în procurările la nivel de comunitate, raportarea procurărilor; examinarea ulterioară, prin intermediul consultanților FISM (în timpul vizitelor în teren), a procurărilor efectuate de comunități, pentru evaluarea, consultarea și corectarea greșelilor, întru asigurarea faptului că toate procurările sînt efectuate în conformitate cu Manualul operațional și cu Acordurile de grant; vizitele pe șantierele subproiectelor înainte de fiecare tranșă care urmează a fi debursată, pentru supravegherea, verificarea, acordarea asistenței tehnice și stabilirea măsurilor de remediere privind gestionarea grantului și respectarea procedurilor de procurare a bunurilor, serviciilor și lucrărilor de construcție.
Totodată, în conformitate cu Manualul operațional și Acordurile de grant, agențiile de implementare și primăriile sînt responsabile de: pregătirea planurilor anuale de procurări; respectarea procedurilor de achiziții; păstrarea originalelor sau, în funcție de caz, a copiilor tuturor documentelor operaționale ale subproiectelor, completate pe tot parcursul implementării subproiectelor (inclusiv menținerea unui dosar pentru fiecare procurare în parte, în care se vor păstra originalele/copiile documentelor ce țin de acest proces) etc..
Probele acumulate în cadrul misiunii de audit denotă că, în general, FISM a respectat prevederile regulamentare referitor la efectuarea procurărilor. Totodată, la nivelul beneficiarilor de investiții (UAT), s-a constatat lipsa unor proceduri suficiente de control intern, urmare cărui fapt domeniul de efectuare a achizițiilor de lucrări și servicii a fost afectat de unele iregularități. Astfel, au fost efectuate achiziții neprevăzute în planurile anuale la procurarea lucrărilor și serviciilor pentru implementarea a 13 subproiecte în sumă totală de 16,4 mil.lei, inclusiv: 5 subproiecte, în sumă totală de 7,8 mil. lei - în raionul Căușeni (s.Chircăiești – 3, com.Baccealia – 1, s.Hagimus – 1), și 8 subproiecte, în sumă totală de 8,6 mil. lei - în raionul Ștefan Vodă (or. Ștefan Vodă – 3, s.Volintiri – 2, s. Olănești – 2, s.Talmaza – 1). Primăriile s.Șofrîncani și or.Cupcini (raionul Edineț) au efectuat achiziții de lucrări și servicii în sumă totală de 5,8 mil. lei, cu micșorarea termenelor de publicare a anunțurilor de la 3 pînă la 17 zile.
În același context, unele primării beneficiare de subproiecte nu au asigurat întocmirea și păstrarea dosarelor pentru achiziții conform prevederilor Acordurilor de grant (întocmite între FISM și beneficiari la implementarea subproiectelor), ceea ce a constituit un impediment la verificarea corectitudinii efectuării achizițiilor de către AAPL și la executarea cheltuielilor pentru lucrările de construcție și reparație. Astfel, din 266 subproiecte verificate în sumă totală de 268,6 mil.lei, la 152 (57,2%) subproiecte în sumă totală de 140,9 mil.lei lipsesc dosarele achizițiilor, sau acestea nu conțin toate documentele necesare, prin ce AAPL nu au respectat prevederile Acordurilor de grant, în conformitate cu care acestea și-au asumat obligațiunea de a păstra copiile tuturor documentelor operaționale completate pe tot parcursul implementării subproiectului, nu mai puțin de 36 luni după recepția finală a lucrărilor. În pofida faptului că responsabilitatea privind achizițiile de lucrări și servicii ține de competența AAPL, un exemplar al dosarelor care conțin documente originale referitor la procurările efectuate se află, pentru păstrare, la FISM.
Recomandări:
Primăriile: s.Chircăiești, com.Baccealia și s.Hagimus (raionul Căușeni); or. Ștefan Vodă, s.Volintiri și s. Olănești (raionul Ștefan Vodă) să implementeze proceduri eficiente de control intern în vederea asigurării efectuării achizițiilor de lucrări și servicii numai în baza planurilor anuale aprobate regulamentar.
Comitetul executiv al FISM, în comun cu beneficiarii de investiții (UAT), să inițieze o inventariere a dosarelor pentru achiziții, în vederea restabilirii acestora.
Obiectivul 2: Tipurile de lucrări, volumele și prețurile de executare a acestora au fost în corespundere cu prevederile regulamentare?
În conformitate cu Manualul operațional, unele dintre criteriile necesare pentru implementarea subproiectelor sînt:
asigurarea finalizării studiilor necesare, precum studiul de fezabilitate, expertizele geologice, tehnice şi de alt gen, supravegherea suplimentară şi includerea rezultatelor şi a măsurilor necesare în design-ul şi costul subproiectului;
asigurarea conformării desenelor tehnice la normele şi standardele în construcţii naţionale şi ale FISM;
evaluarea expertizelor, desenelor tehnice necesare, verificarea nivelului de corespundere a desenelor tehnice cu volumul lucrărilor incluse şi, în general, a nivelului de pregătire a propunerii de subproiect pentru aprobarea la etapa de implementare participativ împreună cu beneficiarii etc.
Reieșind din prevederile Manualului operațional și Acordurilor de grant, AAPL sînt responsabile de implementarea subproiectelor la toate etapele de executare a lucrărilor și serviciilor.
De asemenea, în conformitate cu Manualul operațional și cu Acordurile de grant, FISM, prin intermediul subdiviziunilor sale și consultanților respectivi, asigură: acordarea de asistenţă tehnică comunităţilor în identificarea, evaluarea, implementarea şi asigurarea durabilităţii subproiectelor; evaluarea tehnică şi ecologică a subproiectelor; acordarea de asistenţă comunităţilor în procesul de evaluare participativă a corespunderii volumelor de lucrări incluse în propunerile de subproiect/cererile de grant desenelor tehnice; acordarea de asistenţă tehnică comunităţilor în procesul de supraveghere a calităţii lucrărilor la implementarea subproiectelor şi în procesul de dare în exploatare a obiectelor finalizate; verificarea acurateţei documentelor de plată completate de comunităţi, contra-semnarea şi transmiterea lor contabilităţii, precum și asigurarea finanțării procurării lucrărilor civile, serviciilor și bunurilor, în baza documentelor contrasemnate de consultanții FISM; instruirea AAPL referitor la folosirea tehnologiilor și materialelor noi de construcție și alte probleme ce țin de dezvoltarea comunitară; verificarea progresului înregistrat și a calității lucrărilor; examinarea documentației inspectorului local (inclusiv Registrul lucrărilor de construcție); verificarea pe șantier a volumelor de lucrări efectuate (avînd dreptul de a înregistra divergențele constatate în Registrul lucrărilor de construcție, precum și de a sista lucrările cu acordul agențiilor de implementare); finanțarea proiectelor, în baza documentelor de executare a lucrărilor contrasemnate de consultanții FISM; urmărirea corespunderii sumelor, costurilor și calității lucrărilor de construcție specificațiilor tehnice și bugetului convenit de ambele părți etc.
De menționat că, în conformitate cu Manualul operațional, pe tot parcursul implementării subproiectelor, supravegherea ține de competența inspectorului local (angajat de unitatea de implementare) și a consultanților FISM în dezvoltarea comunitară în problemele sociale și tehnice.
Rezultatele evaluării documentației de implementare, precum și probele de audit acumulate în această privință denotă că, în perioada supusă auditului, au fost admise iregularități, exprimate prin: executarea lucrărilor de construcție și reparație capitală în lipsa documentației de proiect, verificată regulamentar; întocmirea devizelor de cheltuieli contrar prevederilor Codului practic; cheltuieli neregulamentare, cauza fiind monitorizarea ineficientă atît din partea AAPL (inclusiv agențiile de implementare create în comunități pentru conlucrarea la evaluarea și implementarea subproiectelor, care activau pe principii obștești), cît și din partea FISM. Astfel, în perioada 01.01.2008 - 01.09.2010, au fost contractate și executate lucrări în cadrul implementării subproiectelor de construcţii, precum şi de modernizare, modificare, transformare, consolidare şi de reparaţii pe bază de caiete de sarcini, fără proiecte elaborate de către persoane fizice sau juridice autorizate în acest domeniu şi verificate de specialişti verificatori de proiecte atestaţi, prin ce nu au fost respectate prevederile art.13 alin.(1) din Legea nr.721-XIII din 02.02.1996[12]. În condițiile menționate, pe parcursul perioadei supuse auditului, au fost contractate și efectuate lucrări la implementarea a 172 subproiecte (în 144 UAT), în sumă totală de 125,9 mil.lei.
La întocmirea devizelor de cheltuieli și a proceselor-verbale de recepție a lucrărilor executate din sursele financiare ale FISM, nu au fost respectate cerințele Hotărîrii Guvernului nr.1570 din 09.12.2002[13] (pct.1- pct.3), referitor la întocmirea documentației menționate prin metoda de resurse potrivit CP L.01.01.2001 [14], ceea ce nu permite verificarea normelor de utilizare a materialelor de construcție, manoperei, mecanismelor și altor resurse folosite la executarea lucrărilor (fapt confirmat și prin verificările efectuate de către specialiștii Inspecției de Stat în Construcții). Această situație se explică de către conducerea FISM prin faptul că, potrivit pct.4.1.5. din Codul practic menționat, la obiectivele pentru care se desfășoară licitații cu participarea investitorilor străini, codurile articolelor de deviz nu se înscriu, categoriile de lucrări urmînd a fi descrise detaliat. În realitate, însă,pozițiile de lucrări sînt descrise la set, fără detalierea acestora, ceea ce a creat un impediment în verificarea integrală a volumelor de materiale și lucrări, precum și a costurilor acestora.
Conform proceselor-verbale de recepție finală, au fost acceptate și achitate mijloace financiare pentru lucrări real neexecutate la implementarea a 6 subproiecte în sumă totală de 269,7 mii lei, inclusiv: la 1 subproiect în raionul Fălești (primăria s.Mărăndeni) - în sumă de 6,6 mii lei; la 2 subproiecte în raionul Florești (primăriile or.Florești și s.Mărculești) - în sumă de 171,6 mii lei; la 2 subproiecte în raionul Rîșcani (primăriile or.Rîșcani și s.Singureni) - în sumă de 30,6 mii lei; la 1 subproiect în raionul Sîngerei - în sumă de 60,9 mii lei (primăria or.Sîngerei).
În procesul de efectuare a auditului, la solicitarea Curții de Conturi, Inspecția de Stat în Construcții (în comun cu membrii echipei de audit, inspectorul local și reprezentanții FISM, beneficiarul de investiții, antreprenorul) a efectuat verificarea volumelor și costurilor lucrărilor executate în cadrul subproiectului nr.1627 „Reconstrucția Centrului comunitar de asistență socială” din s.Olănești (raionul Ștefan Vodă), aprobat spre implementare de către FISM la 07.09.2007 și finalizat la 29.01.2010, în rezultat fiind constatate exagerări în sumă totală de 210,8 mii lei (inclusiv: 47,7 mii lei - din contul mijloacelor FISM, și 163,1 mii lei - din contul mijloacelor bugetului raional Ștefan Vodă), care, în temeiul legislației în vigoare, urmează a fi încasate la bugetul de stat, cu aplicarea sancțiunilor economice în aceeași mărime.
La executarea lucrărilor, a fost admisă modificarea acestora față de cele prevăzute în devizele contractate, cu introducerea unor elemente noi, astfel de cazuri fiind constatate la implementarea a 3 subproiecte în sumă totală de 137,8 mii lei, inclusiv: la 1 subproiect în raionul Fălești (primăria s.Năvîrneț) - în sumă de 1,3 mii lei; la 1 subproiect în raionul Glodeni (primăria or.Glodeni) - în sumă de 127,5 mii lei; la 1 subproiect în raionul Rîșcani (primăria s.Singureni) - în sumă de 9,0 mii lei. Cele expuse denotă că AAPL nu au respectat prevederile Manualului operațional și ale Acordurilor de grant privind obligațiunea de a nu permite efectuarea schimbărilor sau a modificărilor la implementarea subproiectelor, inclusiv ale costului lor, structurii, specificațiilor tehnice și materiale, care urmează a fi utilizate, fără acordul în scris din partea FISM pentru astfel de acțiuni.
Recomandări:
3. Comitetul executiv al FISM, în comun cu beneficiarii de investiții (UAT):
3.1. să elaboreze și să implementeze proceduri de control intern care să excludă cazurile de contractare și executare a lucrărilor de construcţii, de modernizare, modificare, transformare, consolidare şi de reparaţii în lipsa documentației de proiect și deviz expertizate în modul stabilit de legislație, precum şi iregularitățile ce țin de efectuarea schimbărilor/modificărilor la implementarea subproiectelor;
3.2. să examineze cazurile de achitare a lucrărilor neexecutate, cu restituirea cheltuielilor neîntemeiate și neregulamentare în sumă totală de 269,7 mii lei și implementarea unor proceduri de control intern care să excludă iregularitățile în acest domeniu.
Obiectivul 3: Contabilizarea lucrărilor executate și a bunurilor materiale procurate corespunde rigorilor?
Neasigurarea unei evidențe conforme de către beneficiarii de investiții (UAT) a valorilor edificate din sursele FISM (la implementarea subproiectelor), precum și neacordarea unei asistențe și monitorizări corespunzătoare din partea FISM în această privință au generat iregularități, exprimate prin neţinerea conformă a evidenţei contabile şi reflectarea incorectă în evidenţă la AAPL a operaţiunilor efectuate, neînregistrarea corespunzătoare la AAPL a mijloacelor fixe şi a valorii lor, avînd drept consecință denaturarea datelor din rapoartele financiare.
În conformitate cu Manualul operațional și cu Acordurile de grant, agențiile de implementare și AAPL beneficiare de investiții din contul mijloacelor FISM poartă responsabilitatea pentru gestionarea financiară a proiectelor, care include: ținerea evidenţei contabile în conformitate cu legislaţia Republicii Moldova, cerinţele ţărilor donatoare şi ale BM; ținerea evidenţei cheltuielilor în cadrul subproiectelor şi menţinerea evidenţei documentare a acestor cheltuieli; elaborarea rapoartelor financiare periodice şi de încheiere a activităţilor; prezentarea către FISM a rapoartelor lunare privind desfășurarea subproiectelor și progresul înregistrat, elaborate de inspectorii locali și aprobate de primării, precum și oferirea, la cererea personalului FISM, a oricărei informații privind desfășurarea lucrărilor; înregistrarea în evidență, în conformitate cu legislația Republicii Moldova, a lucrărilor executate și serviciilor prestate în cadrul subproiectelor ( în termen de 2 luni de la data recepției finale a acestora), precum și a bunurilor primite în cadrul subproiectelor ( în termen de 10 zile din data semnării în ordinea stabilită a actului de recepție a acestora) etc.
La rîndul său, FISM, reieșind din cerințele Manualului operațional și Acordurilor de grant, prin intermediul subdiviziunilor sale și consultanților respectivi, este responsabil de: monitorizarea şi supravegherea din partea proiectului a întregului proces financiar la toate subproiectele aprobate; instruirea reprezentanţilor AAPL în probleme legate de gestionarea financiară, asigurarea transparenţei şi responsabilităţii la implementarea subproiectului; asigurarea transmiterii la bilanțul primăriilor, în conformitate cu legislația Republicii Moldova, a lucrărilor de construcție executate în cadrul subproiectelor ( în termen de 2 luni de la data recepției finale a acestora), precum și a bunurilor procurate pentru necesitățile subproiectelor ( în termen de 10 zile de la data livrării acestora) etc.
Verificările efectuate în cadrul auditului la UAT au identificat nereguli ce țin de modul de organizare a evidenței contabile și de întocmire a rapoartelor financiare, cauzate de necunoașterea sau cunoașterea superficială de către angajații din cadrul AAPL a normelor contabile, precum și de exercitarea necorespunzătoare de către aceștia a atribuțiilor ce le revin la componenta dată. Una din cauze a fost și neasigurarea publicării Manualelor operaționale într-o limbă accesibilă tuturor grupurilor comunitare, aceasta reprezentînd metoda principală folosită de FISM în campania de informare, instruire și comunicare cu beneficiarii de subproiecte. Ca rezultat al nerespectării reglementărilor legale ce ţin de domeniul contabilităţii, 101 UAT (65,6%) din 154 UAT supuse auditării au admis nereguli, care au însumat 48,1 mil.lei.
Potrivit cadrului normativ existent, instituţiile publice au obligațiunea de a contabiliza investiţiile capitale valorificate la edificarea obiectivelor, cu înregistrarea ulterioară a acestora în evidența contabilă, la categoria „Mijloace fixe”, precum și de a raporta la majorarea valorii de bilanţ a fondurilor fixe mijloacele valorificate pentru investiții și reparaţii capitale. Aceste cerinţe nu au fost executate pe deplin de către entităţile supuse auditării, ceea ce a avut ca impact denaturarea datelor rapoartelor financiare privind patrimoniul aflat în proprietate.
Întru argumentarea celor expuse, se exemplifică următoarele:
În urma acțiunilor de audit, s-a constatat că 9 primării din 5 raioane[15] nu au luat măsuri suficiente în vederea înregistrării în evidenţa contabilă, la categoria „Mijloace fixe”, a 9 obiecte în valoare totală de 6,9 mil.lei, finalizate în perioada 30.07.2008 – 05.04.2012, care la momentul efectuării auditului erau confirmate prin procese-verbale de recepţie finală și exploatate, ceea ce contravine prevederilor pct.148 alin.4 din Instrucțiunea aprobată prin Ordinul ministrului finanțelor nr.137 din 25.11.1998, pct.63 (alin.1 și alin.2) și pct.64 din Instrucţiunea aprobată prin Ordinul ministrului finanțelor nr.94 din 19.07.2010.
Contrar prevederilor Legii nr.113-XVI din 27.04.2007 (art.17, art.18 și art.19), prescripţiilor pct.60 din Instrucțiunea aprobată prin Ordinul ministrului finanțelor nr.137 din 25.11.1998 şi pct.76 din Instrucţiunea aprobată prin Ordinul ministrului finanțelor nr.94 din 19.07.2010, 92 de beneficiari de investiţii (UAT) nu au înregistrat în evidența contabilă mijloacele financiare valorificate din contul FISM pentru reparaţii capitale pentru 108 obiecte, în sumă totală de 38,2 mil.lei, cu raportarea ulterioara a acestora la majorarea valorii de bilanţ a fondurilor fixe.
O parte din beneficiarii de investiții din contul FISM au contabilizat unele lucrări în sume ce le depășesc pe cele transmise de către FISM în conformitate cu actele de primire-predare a investițiilor (12 subproiecte, în sumă totală de 2,9 mil.lei).
10 primării[16] nu au înregistrat în registrele evidenței contabile bunurile primite de la FISM (mobiliere, echipamente, calculatoare etc.) ca suport de îmbunătățire a condițiilor de viață și activitate a populației, în cadrul implementării subproiectelor în sumă totală de 113,4 mii lei.
În contextul celor menționate, în perioada 2008-2011, urmare nerespectării reglementărilor legale referitor la modalitatea de majorare a valorii de bilanţ a mijloacelor fixe din contul cheltuielilor pentru investiţii şi reparaţii capitale, neînregistrării în evidenţa contabilă la categoria „Mijloace fixe” a obiectelor construite și bunurilor primite, 87 de beneficiari (UAT) de investiţii capitale au admis denaturarea datelor din rapoartele financiare anuale privind fluxul mijloacelor fixe și bunurilor materiale în sumă totală de 55,8 mil.lei, din care: în 2008 - în sumă totală de 2,4 mil. lei; în 2009 – de 10,1 mil. lei; în 2010 – de 15,8 mil. lei; în 2011 – de 27,5 mil. lei, astfel condiționînd raportarea incorectă și neautentică a situaţiilor patrimoniale.
Recomandări:
4. Comitetul executiv al FISM, în comun cu beneficiarii de investiții (UAT), să asigure inventarierea decontărilor reciproce din cadrul subproiectelor în conformitate cu prevederile cadrului legal/regulator, în scopul înlăturării diferențelor de evidență a cheltuielilor suportate la implementarea subproiectelor.
5. Primăriile satelor/comunelor: Băhrinești (raionul Florești); Decebal, Egoreni și Vasilcău (raionul Soroca); Mărăndeni și Pruteni (raionul Fălești); Chișcăreni și Sîngereii Noi (raionul Sîngerei); or.Hîncești să asigure înregistrarea regulamentară a obiectelor construite din contul investițiilor FISM în sumă totală de 6,9 mil.lei.
6. UAT menționate în Anexa nr.1 la prezentul Raport de audit să asigure înregistrarea regulamentară a cheltuielilor pentru reparațiile capitale suportate din contul mijloacelor FISM, cu atribuirea conformă a acestora la majorarea valorii de bilanţ a mijloacelor fixe renovate (38,2 mil. lei).
7. Primăriile satelor/comunelor: Chetrosu (raionul Drochia); Bocani, or.Fălești, Pietrosu, Pruteni și Taxobeni (raionul Fălești); Olănești (raionul Ștefan Vodă); Hagimus (raionul Căușeni); Coșcodeni și Iezărenii Vechi (raionul Sîngerei) să întreprindă măsuri în vederea înregistrării în evidența contabilă a bunurilor primite în cadrul implementării subproiectelor în sumă totală de 113,4 mii lei.
Obiectivul 4: Beneficiarii de subproiecte au asigurat înregistrarea conformă, gestionarea eficientă și integritatea patrimoniului?
În conformitate cu Manualul operațional, unele din criteriile necesare pentru implementarea subproiectelor la capitolul dat sînt: elaborarea de către comunitate a unui mecanism clar și real de asigurare a durabilității, o atenție deosebită fiind acordată planului de asigurare a durabilității subproiectelor; capacitățile AAPL de a asigura durabilitatea subproiectelor după implementare; evaluarea planului de asigurare a durabilității.
Reieșind din prevederile Manualului operațional și Acordurilor de grant, menținerea obiectelor renovate și asigurarea durabilității acestora ține de responsabilitatea AAPL, acestea urmînd să păstreze menirea localurilor renovate pe o perioadă de 15 ani, fără a fi privatizate. Totodată, la rîndul său, FISM-ului îi revin responsabilități ce țin de: acordarea de asistență tehnică comunităților, precum și instruirea acestora privind durabilitatea diferitor tipologii de subproiecte; efectuarea supravegherii sociale a obiectelor după darea lor în exploatare.
Cu toate că se atestă o îmbunătățire a calității infrastructurii sociale în rezultatul implementării subproiectelor în localităţile auditate, fiind asigurate unele condiții mai bune pentru prestarea de servicii păturilor socialmente vulnerabile ale populației din mediul rural, lipsa monitorizării eficiente și managementul inadecvat al procesului integral de implementare a subproiectelor și utilizare ulterioară a patrimoniului valorificat din contul mijloacelor FISM de către beneficiarii de investiții (UAT) au determinat efectuarea cheltuielilor ineficiente și iraționale, neasigurarea durabilității obiectelor de infrastructură socială renovate. În acest context, se exemplifică următoarele:
În 2011, în s.Egoreni (raionul Soroca) a fost implementat subproiectul (nr.3110) de gazificare a satului, cu conectarea grădiniței de copii la conducta de gaze, în sumă totală de 477,6 mii lei, însă, pînă la momentul actual, gospodăriile individuale și grădinița de copii n-au fost conectate la gaz. Mai mult decît atît, grădinița de copii nu activează, deoarece clădirea se află în stare deplorabilă.
În 2010, în com.Decebal (raionul Soroca), în cadrul implementării subproiectului nr.1864, a fost construit un apeduct cu costul total de 349,9 mii lei, la care s-au conectat doar 3 gospodării, acesta nefiind funcționabil pînă în prezent.
În cadrul subproiectului nr.2048 „Lucrări de reparaţie la Casa de cultură din s.Cunicea” (raionul Florești), în rețelele de apă şi canalizare au fost investite mijloace financiare în sumă de 107, 0 mii lei, însă, din lipsa apei potabile, rețelele menționate nu pot fi utilizate. Totodată, probele de audit acumulate denotă că lucrările efectuate în cadrul subproiectului nr.2005 „Lucrări de reparaţie la grădiniţa de copii, bl.A din s.Prajila” (din același raion) nu au asigurat durabilitatea respectivă a obiectului, deoarece numai după un an de la recepţia finală și transmiterea investiţiilor de către FISM beneficiarului au fost observate defectele admise la reparația faţadei, cheltuielile constituind 54,0 mii lei.
Într-o stare nesatisfăcătoare se află imobilele renovate la începutul anului 2010, conform subproiectelor nr.1600 ,,Centrul de zi pentru persoane în etate „Drofa”” (fiind valorificate mijloace financiare în sumă totală de 1132,2 mii lei), nr.1599 ,,Centrul de consiliere pentru copii și familii în situații de risc „Căldura casei”” (1103,8 mii lei) și nr.1603 „Centrul pentru copii și tineret cu dezabilități fizice „Ciocîrlia”” (1144, 5 mii lei), implementate în or.Drochia. O situație și mai alarmantă a fost constatată la Casa de cultură raională din or.Drochia, renovată la începutul anului 2009, în cadrul implementării subproiectului nr.1530 , în sumă de 2473,8 mii lei, care la momentul auditării se afla într-o stare deplorabilă. Totodată, s-a constatat neasigurarea durabilității corespunzătoare a imobilelor renovate în raionul Ștefan Vodă, la implementarea subproiectelor nr.1626 „Centrul de asistență socială pentru familie și copil” din or. Ștefan Vodă (971,0 mii lei), nr.1627 „Centrul comunitar de asistență socială” din s. Olănești (1158,1 mii lei) și nr.1631 „Centrul de servicii specializate pentru copii și tineret cu dezabilități” din or. Ștefan Vodă (965,3 mii lei), care au fost finalizate în anul 2010.
La implementarea subproiectului nr.2190 în s.Mărăndeni (raionul Fălești), au fost executate lucrări de plantare a nucilor în sumă totală de 97,2 mii lei, pe o suprafață de 11 ha de teren, predispus alunecărilor naturale, fără coordonarea respectivă cu organele silvice de stat care monitorizează împădurirea tuturor terenurilor degradate din afara fondului forestier; fără proiect și recomandările agrotehnice privind pregătirea solului și a puieților; fără certificatul de calitate, eliberat de Inspectoratul General de Supraveghere Fitosanitară şi Control Semincer, după cum prevede pct.4, lit.b) și lit.c) din Regulile aprobate prin Hotărîrea Guvernului nr. 390 din 29.04.1997[17]. Ca urmare, plantația de nuci s-a uscat, astfel fiind admise cheltuieli ineficiente în suma menționată.
În raionul Sîngerei s-au constatat 5 cazuri de utilizare ineficientă a unor edificii anterior renovate/construite din contul mijloacelor financiare ale FISM, care actualmente nu se utilizează după destinaţie, și anume:
- în com. Bursuceni, în cadrul subproiectului nr.1145, au fost executate lucrări de reparație capitală la gimnaziul din s.Slobozia-Măgura, în sumă totală de 585,0 mii lei, însă, în realitate, din lipsa contingentului respectiv de copii, gimnaziul a fost închis, în local rămînînd numai școala primară, care utilizează doar unele încăperi, restul fiind conservate;
- în com. Bilicenii Vechi a fost implementat subproiectul nr.1167 „Lucrări de reparație la gimnaziul din s.Coada Iazului” , la reparația gimnaziului fiind investite mijloace financiare în sumă totală de 690,3 mii lei. Ulterior gimnaziul s-a închis, clădirea fiind conservată;
- în com.Iezărenii Vechi au fost utilizate 35,1 mii lei pentru servicii de proiectare, în cadrul implementării subproiectului nr.1613 „Lucrări de reparație a centrului regional de resurse pentru copii și tineret”, care de fapt nu a fost implementat, primăria satului nedispunînd nici de documentația de proiect;
- în com.Chișcăreni a fost implementat subproiectul nr.3183 „Amenajarea centrului satului”, în sumă de 194,0 mii lei, inclusiv 15,0 mii lei - la instalarea havuzului, care nu se utilizează.
Contrar cerințelor Acordurilor de grant, precum și ale normelor regulatorii, în raionul Ialoveni nu au fost întreprinse măsuri privind asigurarea durabilității obiectelor renovate. Astfel, primăria s.Dănceni și S.A. „Dăncineanul”, fiind responsabile de întreținerea drumului reparat în anul 2010 (în cadrul subproiectului nr.1283, în sumă de 901,1 mii lei), nu au asigurat durabilitatea acestuia, la momentul auditului fiind deteriorat. Verificările efectuate la Liceul teoretic din s.Molești au identificat că imobilul, reparat în perioada 2010-2011 (subproiectele nr.2098 și nr. 2157, în sumă totală de 1786,3 mii lei), are fisuri (pe alocuri adînci) pe toate suprafețele exterioare ale pereților, cu tencuiala deteriorată pe alocuri, fapt care pune la îndoială calitatea lucrărilor și materialelor de construcție utilizate. De asemenea, în pofida faptului că, în anul 2009, la renovarea Casei de cultură raionale Ialoveni (subproiectul nr.1519), au fost efectuate lucrări de reparație în sumă totală de 1937,2 mii lei, majoritatea pereților acesteia sînt cu fisuri adînci, mai cu seamă cei din Sala festivă, însă responsabilii de gestionarea obiectului nu au determinat motivul apariției acestora și nu au întreprins măsurile ce se impuneau spre înlăturarea lor.
O deficiență care urmează să rămînă în atenția factorilor responsabili ai AAPL este înregistrarea patrimoniului public la organul cadastral teritorial. Totodată, nesoluționarea acestei probleme pe parcursul mai multor ani generează riscul de pierdere a patrimoniului și afectează integritatea acestuia. Deşi Curtea de Conturi a abordat problema în cauză în cadrul controalelor și auditurilor anterioare, autoritățile administrației publice locale nu au întreprins măsuri de soluționare a problemei date. Totodată, în cadrul evaluării subproiectelor, FISM a luat în considerație doar informația AAPL cu privire la înregistrarea imobilelor în bilanț (conform Manualului operațional). Prin urmare, atît FISM, cît și AAPL, la renovarea obiectelor, nu au ținut cont de înregistrarea acestora în mod regulamentar la organele cadastrale. Potrivit constatărilor de audit, la situaţia din 01.11.2012, nu au fost înregistrate în modul stabilit la OCT 71 de imobile aflate în administrarea UAT (de nivelul I și nivelul II), cu valoarea totală de 129,3 mil.lei, din care 9 obiecte noi în valoare totală de 6,9 mil.lei - construite din mijloacele FISM, prin ce au fost ignorate prevederile Legii nr.1543-XIII din 25.02.1998[18].
În contextul celor relatate, responsabilii de executarea lucrărilor de construcții și reparații capitale, precum și membrii comisiilor de recepție finală a acestora, în unele cazuri, nu au asigurat calitatea cuvenită a lucrărilor efectuate în cadrul implementării subproiectelor finanțate de FISM. Totodată, AAPL (de nivelul I și nivelul II) nu au manifestat o atitudine gospodărească la întreținerea și utilizarea eficientă a obiectelor de menire publică renovate din contul investițiilor capitale, ca urmare nefiind asigurată durabilitatea acestora. Mai persistă nerespectarea cadrului legal/regulator ce ține de înregistrarea la OCT a patrimoniului public.
Recomandări:
8. Primăriile: s.Egoreni și com.Decebal (raionul Soroca); s.Cunicea și com.Prajila (raionul Florești); comunelor Bursuceni, Bilicenii Vechi, Iezărenii Vechi și Chișcăreni (raionul Sîngerei); s.Dănceni și s.Molești (raionul Ialoveni), precum și Consiliile raionale Drochia și Ialoveni să asigure utilizarea obiectelor renovate în cadrul subproiectelor, precum și durabilitatea acestora, în conformitate cu responsabilitățile asumate conform Acordurilor de grant.
9. Comitetul executiv al FISM să intensifice efectuarea supravegherii sociale a obiectelor după darea acestora în exploatare reieșind din responsabilitățile asumate conform Manualului operațional și Acordurilor de grant.
10. UAT menționate în Anexa nr.2 la prezentul Raport de audit să întreprindă măsurile de rigoare în vederea înregistrării conforme la OCT a imobilelor în valoare totală de 129,3 mil.lei.
Alte constatări de audit
Referitor la unele situații de evidență contabilă din cadrul FISM
Probele de audit acumulate la acest compartiment denotă că FISM a aplicat sistemul de evidență contabilă și raportare financiară în conformitate cu prevederile Manualului operațional și cadrului legal/regulator în vigoare. Totodată, în activitatea sa financiară, FISM a admis unele abateri, care se exprimă prin următoarele:
La situația din 31.12.2011, la contul bilanțier al FISM nr.131 „Investiții pe termen lung în părți nelegate” este reflectat soldul mijloacelor de implementare a 378 subproiecte în sumă totală de 280,0 mil. lei, din care 38 subproiecte în sumă totală de 23,3 mil.lei - finalizate în perioada 2008-2011. De menționat că, pe parcursul anului 2012 (ianuarie – octombrie), au fost transmise către beneficiari investițiile capitale valorificate în cadrul a 25 subproiecte în sumă totală de 14,3 mil. lei, rămînînd netransmise investițiile în cadrul a 13 subproiecte în sumă totală de 9,0 mil. lei, finalizate cu 1-4 ani în urmă, în privința cărora nu au fost luate măsurile necesare.
FISM nu a întreprins măsurile de rigoare privind unele contribuții ale comunităților care nu au fost valorificate în cadrul subproiectelor. Astfel, la situația din 01.10.2012, la contul bilanțier nr.242 „Conturi curente în valută națională” (subcontul 2421 „Mijloace bănești nelegate”) se înregistra soldul mijloacelor financiare parvenite din contribuțiile a 13 comunități beneficiare de subproiecte în sumă totală de 390,3 mii lei, acestea fiind nevalorificate și, respectiv, nerambursate beneficiarilor. De menționat că, pe parcursul auditului, FISM a restituit primăriilor s.Buțeni și s.Bălceana (raionul Hîncești) contribuțiile acestora în sumă, respectiv, de 55,3 mii lei și 5,9 mii lei.
Contrar prevederilor art.16 alin.(1) din Legea nr.113-XVI din 27.04.2007 și Regulamentului aprobat prin Hotărîrea Guvernului nr.1296 din 31.12.1998, în perioada supusă auditării, FISM nu a elaborat politica de contabilitate.
Recomandări:
11. Comitetul executiv al FISM:
11.1. să efectueze revizuirea tuturor relațiilor cu beneficiarii de investiții (UAT) din cadrul activității sale și să contribuie la restabilirea sumelor cheltuielilor suportate la implementarea subproiectelor, în scopul atribuirii regulamentare a acestora la majorarea valorii de bilanț a mijloacelor fixe;
11.2. să întreprindă măsuri pentru restituirea către UAT a mijloacelor financiare neutilizate în procesul de implementare a subproiectelor, provenite din contribuțiile comunităților, în sumă totală de 329,1 mii lei;
11.3. să elaboreze și să aprobe politica de contabilitate în conformitate cu prevederile cadrului legal/regulator în vigoare.
Referitor la controlul intern în cadrul FISM, precum și la monitorizarea procedurilor acestuia
Existenţa unor deficienţe privind modul de organizare a controlului intern la FISM a generat unele abateri, expuse în prezentul Raport de audit, ceea ce denotă necesitatea consolidării continue a acestuia. Sistemul de control intern în cadrul FISM, cu toate că este funcţional, nu e bine definit și necesită a fi îmbunătățit conform rigorilor.
Controlul intern reprezintă totalitatea politicilor şi procedurilor adoptate de conducerea FISM pentru a asigura desfăşurarea organizată şi eficientă a activităţii şi implică definirea clară a obiectivelor entităţii, cu determinarea și aprobarea mijloacelor de realizare. Evaluarea sistemului de control intern în cadrul instituției relevă existenţa unor deficienţe la organizarea acestuia. În acest sens, se menționează următoarele:
- lipseşte evaluarea riscurilor, nu sînt elaborate politici şi proceduri de identificare, evaluare, înregistrare şi gestionare a riscurilor interne şi externe, nu sînt descrise procesele operaţionale şi procedurile de control aplicate;
- activităţile de control se realizează intuitiv;
- nu sînt stabilite reguli sau proceduri scrise de dezvoltare a unui sistem eficient de comunicare a informaţiilor semnificative între FISM și beneficiarii de investiții (UAT);
- nu sînt elaborate standarde ale activităţilor de control intern, măsuri şi acţiuni de control, proceduri care pot asigura realizarea deplină a directivelor manageriale.
Recomandări:
12. Comitetul executiv al FISM să ia măsuri în vederea consolidării controlului intern în cadrul FISM.
MĂSURILE ÎNTREPRINSE DE FISM ȘI BENEFICIARII DE INVESTIȚII (UAT) ÎN SCOPUL LICHIDĂRII DEFICIENŢELOR CONSTATATE DE CONTROLUL PRECEDENT EXECUTAT DE CURTEA DE CONTURI
La situația din 21.07.2008, Curtea de Conturi a efectuat controlul asupra utilizării mijloacelor financiare publice și a patrimoniului public de către FISM și unii beneficiari ai mijloacelor acestuia în perioada anilor 1998-2007, fiind adoptată Hotărîrea Curții de Conturi nr.50 din 25.09.2008[19]. Actuala misiune de audit a constatat întreprinderea de către FISM a măsurilor de rigoare în scopul executării cerințelor din Hotărîrea menționată, dar și repetarea unor iregularități admise anterior de către AAPL. Astfel:
Nu au fost stabilite proceduri de control intern suficiente la achiziţionarea lucrărilor şi serviciilor. Ca urmare, acest domeniu continuă să fie afectat de unele iregularități.
Se menține admiterea devierilor de la cadrul regulator în procesele de ținere a evidenței contabile și de raportare financiară privind investițiile capitale în cadrul subproiectelor, care au condiționat erori contabile și denaturarea datelor din rapoartele financiare.
De menționat că, întru executarea prevederilor Regulamentului aprobat prin Hotărîrea Guvernului nr.1296 din 31.12.1998, în perioada 2008-2012, FISM a contractat firme de audit, selectate prin proceduri de concurs, care au efectuat 4 audituri („Deloitte & Touche” S.R.L. – 1 audit; „SOS-AUDIT” LTD – 3 audituri) asupra situațiilor financiare și un audit tehnic (revizia tehnică). Conform opiniilor auditorilor, situațiile financiare ale FISM, în toate cazurile, au prezentat o imagine corectă și veridică.
V.
CONCLUZIE GENERALĂ DE AUDIT
Reieșind din constatările expuse în prezentul Raport de audit, misiunea de audit rezumă că, prin renovarea, reabilitarea sau reconstruirea obiectelor de menire socială de diverse tipologii, în rezultatul implementării subproiectelor de infrastructură socială, s-a asigurat direcționarea resurselor financiare spre comunităţile rurale sărace, orăşelele mici şi grupele de persoane în dificultate, fiind îmbunătăţite serviciile educaționale și cele sociale acordate unor pături socialmente vulnerabile, dar și create locuri noi de muncă.
Totodată, beneficiarii de investiții (UAT), pe fundalul unei ușoare sporiri a responsabilităţilor manageriale, nu întotdeauna au respectat condițiile și obligațiunile stipulate în Manualul operațional, Acordurile de grant și actele legislative și normative în vigoare. Această situație a generat disfuncționalități/neconformități în procesul de implementare a subproiectelor, nefiind asigurată durabilitatea respectivă în procesul de utilizare eficientă a obiectelor renovate; nerespectarea unor proceduri regulamentare la efectuarea achizițiilor de lucrări și servicii; necorespunderea managementului cheltuielilor exigențelor și normelor regulamentare; neasigurarea calității executării lucrărilor la implementarea subproiectelor; utilizarea neregulamentară și/sau ineficientă a resurselor financiare publice; managementul neadecvat al gestionării patrimoniului public; starea nesatisfăcătoare a managementului financiar-contabil. Cele menționate sînt și o consecință a faptului că FISM, deținînd funcții și obligațiuni prevăzute exhaustiv în Manualul operațional și Acordurile de grant, și-a asigurat toate pîrghiile de influență asupra procesului de executare a subproiectelor, fără a-și asuma și responsabilitățile corespunzătoare.
Notă: Prezentul Raport de audit a fost întocmit în baza probelor acumulate de către echipa de audit, în componenţa: șefului Direcției Nord dna Iraida Burlacu; controlorilor de stat principali/auditori publici: Ana Țurcan, Rima Tcaci, Aurica Rusu; controlorilor de stat superiori/auditori publici: Svetlana Malevici, Tamara Morozan, Victor Gamulinschii, Maria Mozan; controlorilor de stat/auditori publici: Natalia Baxanean, Igor Lungu, Alexandru Răilean, Dorin Ciubotaru, Veaceslav Damian, Igor Cojocari, Grigore Medvedi.
Responsabil de desfășurarea și monitorizarea misiunii de audit:
Șeful Direcției generale III
Auditul autorităților publice locale Vladimir POTLOG
Șeful echipei de audit:
Controlor de stat superior/auditor public Simion BOSTĂNARU
Lista abrevierilor
| Abrevierea | Termenul abreviat |
| AAPL | autoritățile administrației publice locale |
| AI | agențiile de implementare |
| APL | administrația publică locală |
| BM | Banca Mondială |
| Beneficiari | localitățile (UAT) care au beneficiat de investiții din FISM în diferite subproiecte |
| CP | Cod practic |
| FISM | Fondul de investiții sociale din Moldova |
| OCT | oficiul cadastral teritorial |
| SCERS | Strategia de Creștere Economică și Reducere a Sărăciei |
| UAT | Unitate administrativ-teritorială |