HOTĂRÂRE nr. 31 din 27.06.2014 CURTEA DE CONTURI publicat 25.07.2014
privind auditul asupra managementului datoriei publice şi asupra sistemelor informaţionale de management la Ministerul Finanţelor, Directoratul Liniei de Credit de pe lîngă Ministerul Finanţelor şi Î.S. „Fintehinform”
Trimiteri: 180 legate 16 nerezolvate 5 fără țintăActe din afara site-ului: 3 fără adresă
Roșu: trimitere recunoscută, încă fără legătură. Galben: legătura merge, dar textul sursei se contrazice. Gri: nu are legătură, iar motivul e cunoscut, de exemplu actul nu se află pe legis.md. Albastru: un document din afara legis.md. O parte a unui act al Uniunii Europene e legată de actul întreg pe EUR-Lex; fără adresă, rămâne doar marcată.
Nerezolvate (16)
Fără țintă (5)
Din afara site-ului: fără adresă (3)
Curtea de Conturi, în prezenţa ministrului finanţelor, dl A.Arapu, viceministrului finanțelor, dna M.Cărăuș, șefului Direcției generale Trezoreria de Stat, dna N.Lupan, șefului Direcţiei generale datorii publice a Ministerului Finanţelor, dna E.Matveeva, șefului Directoratului Liniei de Credit pe lîngă Ministerul Finanţelor, dna R.Cantemir, administratorului Î.S. „Fintehinform”, dna E.Saharnean, contabilului-șef al Unității consolidate pentru implementarea și monitorizarea proiectelor în domeniul agriculturii, dna M.Botnaru, directorului Unității de implementare a Proiectului Băncii Mondiale de ameliorare a competitivității, dl A.Casian, șefului Direcției monitorizare și evaluare din cadrul Cancelariei de Stat, dna L.Ciurea, consultantului Serviciului e-Transformare în cadrul Ministerului Tehnologiilor Informaționale și Comunicațiilor, dl D.Calalb, precum și a altor persoane cu funcții de răspundere, călăuzindu-se de art.2 alin.(1) şi art.4 alin.(1) lit.a) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[1], a examinat Raportul auditului managementului datoriei publice pe anul 2013 la Ministerul Finanțelor și Directoratul Liniei de Credit pe lîngă Ministerul Finanțelor (Anexa nr.1) și Raportul auditului asupra sistemelor informaționale de management al datoriei publice la Ministerul Finanțelor, Directoratul Liniei de Credit pe lîngă Ministerul Finanțelor și Î.S. „Fintehinform” (Anexa nr.2).
Misiunile de audit s-au desfăşurat în temeiul art.28 şi art.31 din Legea Curţii de Conturi[2], conform Programului activităţii de audit a Curţii de Conturi pe anul 2014[3] și Programului comun al auditului paralel și coordonat al sistemelor informaționale de management al datoriei publice realizat în cadrul Grupului de lucru privind datoria publică INTOSAI. Auditul asupra managementului datoriei publice și asupra sistemelor informaționale de management a avut ca scop oferirea unei asigurări rezonabile asupra faptului că managementul datoriei publice pe anul 2013 în cadrul Ministerului Finanțelor, Directoratului Liniei de Credit pe lîngă Ministerul Finanțelor și Î.S. „Fintehinform” este realizat conform.
Auditul asupra managementului datoriei publice pe anul 2013 a fost efectuat în conformitate cu Standardele de audit[4] și bunele practici în domeniu. Pentru susținerea constatărilor și concluziilor, auditul s-a desfășurat la Ministerul Finanțelor și Directoratul Liniei de Credit pe lîngă Ministerul Finanțelor, cu colectarea probelor la Banca Națională a Moldovei, Unitatea consolidată pentru implementarea și monitorizarea proiectelor în domeniul agriculturii, Unitatea consolidată pentru implementarea și monitorizarea Programului de restructurare a sectorului vitivinicol și Unitatea de implementare a Proiectului Băncii Mondiale de ameliorare a competitivității, prin aplicarea procedurilor de audit corespunzătoare în vederea evaluării conformității datelor din Raportul anual privind situația în domeniul datoriei publice, garanțiilor de stat și recreditării de stat pe anul 2013 ca parte a Raportului Guvernului privind executarea bugetului de stat. Sfera și abordarea de audit au cuprins evaluarea conformității proceselor de acumulare, generalizare, monitorizare și raportare a situației datoriei publice pe anul 2013.
Examinînd rezultatele auditului și audiind Rapoartele prezentate, precum și explicațiile persoanelor cu funcții de răspundere prezente în ședința publică, Curtea de Conturi
A CONSTATAT:
Rezultatele auditului asupra managementului datoriei publice relevă că Ministerul Finanțelor a întreprins măsuri în vederea îmbunătățirii evidenței, raportării și monitorizării datoriei publice.
Se menționează că soldul datoriei de stat externe (16845,8 mil.lei), soldul datoriei de stat interne (6675,8 mil.lei) și cheltuielile bugetului de stat pentru deservire, la 31.12.2013, au fost în corespundere cu plafonul stabilit prin Legea bugetară anuală.
Soldul datoriei publice constituie, la 31.12.2013, suma de 31891,1 mil.lei, acesta fiind format din datoria de stat în sumă de 23521,6 mil.lei, datoria Băncii Naționale a Moldovei – 5811,3 mil.lei, datoria întreprinderilor din sectorul public –2305,1 mil.lei, și datoria unităților administrativ-teritoriale – 253,1 mil.lei. Astfel, se atestă creșterea datoriei publice cu 2613,5 mil.lei față de anul precedent.
Soldul datoriei de stat, comparativ cu datele de referință ale anului 2012, a înregistrat o majorare cu 11,0%, sau cu 2336,9 mil.lei, ca urmare a creșterii datoriei de stat externe cu 1820,0 mil.lei și a datoriei de stat interne cu 516,9 mil.lei. Ponderea datoriei de stat în PIB a constituit 23,4%, sau mai puțin cu 0,7 puncte procentuale față de anul 2012.
Soldul datoriilor debitorilor garantați pentru împrumuturile interne și externe acordate, precum și al datoriilor beneficiarilor recreditați, la 31.12.2013, a constituit circa 4160,6 mil.lei, inclusiv datoria cu termen de achitare expirat în sumă de 810,2 mil.lei, ceea ce constituie 19,5% din total.
Se relevă că Ministerul Finanțelor, prin prisma competențelor legale și responsabilităților aferente procesului de administrare, monitorizare şi raportare a datoriei publice:
a asigurat respectarea limitelor stabilite prin Legea bugetului de stat pe anul 2013[5] ale soldului datoriei de stat interne și externe, cheltuielilor pentru deservirea datoriei de stat și soldului garanțiilor de stat;
a stabilit parametrii de risc reieşind din structura curentă a portofoliului datoriei de stat în vederea monitorizării riscurilor asociate acestuia;
a demarat restructurarea emisiunii valorilor mobiliare de stat cu termen de circulație mai îndelungat, avînd ca scop dezvoltarea pieței primare a valorilor mobiliare de stat. De asemenea, în comun cu Banca Națională a Moldovei, a ajustat cadrul normativ aferent valorilor mobiliare de stat la condițiile de implementare a platformei unice de tranzacționare a instrumentelor monetar-valutare;
a corectat soldul datoriei publice pe anii 2011 și 2012 cu 160,4 mil.lei și, respectiv, cu 259,9 mil.lei la compartimentul datoria întreprinderilor din sectorul public și unităților administrativ-teritoriale, ca rezultat al măsurilor întreprinse;
a utilizat și dezvoltat unele aplicații ale sistemului informațional automatizat de management al datoriei publice care înlesnesc gestionarea acestui domeniu;
Concomitent, auditul evidențiază că, în pofida măsurilor întreprinse, managementul datoriei publice atestă:
nevalorificarea în termen a resurselor împrumuturilor externe, condiționată de tergiversarea procedurilor de implementare, neîndeplinirea unor condiții contractuale, neutilizarea tuturor instrumentelor financiare stabilite în acordurile de finanțare;
anularea de către unii creditori externi a unor părți din împrumuturile externe contractate, care, cumulativ, pînă la 31.12.2013, au constituit circa 1094,3 mil.lei aferente unor părți din 29 de împrumuturi. Din acest total, în perioada exercițiului bugetar 2013, au fost anulate circa 58,3 mil.lei aferente a 6 împrumuturi externe;
extinderea perioadei de valorificare pentru unele împrumuturi externe, în aceste condiții fiind majorată rata dobînzii la aceste împrumuturi;
lipsa viziunii conceptuale privind dezvoltarea sistemului informațional automatizat aferente managementului datoriei publice.
Se menține problematica recuperării depline la bugetul de stat a datoriilor debitorilor garantați pentru împrumuturile interne și externe acordate, cît și a datoriilor beneficiarilor recreditați, care, la 31.12.2013, au constituit circa 4160,6 mil.lei, inclusiv 810,2 mil.lei, sau 19,5%, constituind datoria cu termen de achitare expirat.
În vederea asigurării implementării recomandărilor și executării cerințelor înaintate prin Hotărîrea precedentă a Curții de Conturi[6], Ministerul Finanțelor, pe parcursul anului 2013, a întreprins un șir de măsuri pentru remedierea deficiențelor constatate de auditul precedent. Totodată, prezentul audit a relevat persistența unor probleme și aspecte, care sînt abordate la compartimentele respective din Raportul de audit, cu înaintarea și/sau reiterarea, după caz, a recomandărilor corespunzătoare.
Reieşind din cele expuse, în temeiul art.7 alin.(1) lit.a), art.15 alin.(2) şi alin.(4), art.16 lit.c) și art.34 alin.(3) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008, Curtea de Conturi hotărăşte:
1. Se aprobă Raportul auditului managementului datoriei publice pe anul 2013 la Ministerul Finanțelor și Directoratul Liniei de Credit pe lîngă Ministerul Finanțelor (Anexa nr.1) și Raportul asupra sistemelor informaționale de management al datoriei publice la Ministerul Finanțelor, Directoratul Liniei de credit pe lîngă Ministerul Finanțelor și Î.S. „Fintehinform” (Anexa nr.2) care sînt părți componente ale prezentei Hotărîri.
2. Prezenta Hotărîre şi Rapoartele de audit se remit:
2.1. Ministerului Finanţelor, pentru documentare, și se cere:
2.1.1. întreprinderea măsurilor în vederea implementării recomandărilor din Rapoartele de audit pentru asigurarea îmbunătățirii managementului datoriei publice;
2.1.2. conformarea managementului datoriei publice la rigorile reglementărilor aprobate, inclusiv prin consolidarea elementelor sistemului de control intern aferente proceselor de administrare, monitorizare și raportare a datoriei publice;
2.1.3. înaintarea propunerilor concrete către Guvern privind dezvoltarea sistemului informațional aferent domeniului;
2.2. Guvernului, pentru documentare în vederea asigurării monitorizării continue privind situația portofoliului datoriei de stat și evitarea riscurilor afectării managementului datoriei publice;
2.3. Parlamentului Republicii Moldova și Comisiei parlamentare permanente economie, buget și finanțe, pentru documentare;
2.4. Președintelui Republicii Moldova, pentru informare.
3. Despre măsurile întreprinse pentru executarea subpunctului. 2.1. din prezenta Hotărîre şi referitor la implementarea recomandărilor auditului se va informa Curtea de Conturi în termen de 6 luni din data publicării în Monitorul Oficial al Republicii Moldova.
4. Prin prezenta Hotărîre se exclude din regim de monitorizare Hotărîrea Curţii de Conturi nr.42 din 18.07.2013 ,,Privind Raportul auditului datoriei publice, garanțiilor de stat și recreditării de stat pe anul 2012”, dată fiind reiterarea în Raportul de audit anexat a unor cerinţe ale auditului precedent neexecutate sau executate parţial şi a recomandărilor neimplementate.
5. Prezenta Hotărîre se publică în Monitorul Oficial al Republicii Moldova în conformitate cu art.34 alin.(7) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008.
Anexa nr.1 la Hotărîrea Curţii de Conturi nr.31 din 27 iunie 2014
RAPORTUL auditului managementului datoriei publice pe anul 2013 la Ministerul Finanțelor și Directoratul Liniei de Credit pe lîngă Ministerul Finanțelor INTRODUCERE
Auditul managementului datoriei publice pe anul 2013 la Ministerul Finanţelor și Directoratul Liniei de Credit pe lîngă Ministerul Finanțelor a fost efectuat în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2014[7] și în baza art.28 şi art.31 din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[8].
Scopul auditului a constat în oferirea unei asigurări rezonabile asupra faptului că managementul datoriei publice este realizat conform cadrului legal de către Ministerul Finanțelor și Directoratul Liniei de Credit pe lîngă Ministerul Finanțelor.
Responsabilitatea Ministerului Finanţelor, autorizat de Guvern, este de a administra datoria de stat, garanţiile de stat şi recreditarea de stat, de a monitoriza și organiza deservirea datoriei de stat, precum și de a înregistra toate achitările efectuate. De asemenea, Ministerul Finanţelor, prin prisma atribuțiilor ce-i revin, acumulează, generalizează, monitorizează și raportează informația cu privire la situația datoriei publice.
Responsabilitatea Directoratului Liniei de Credit pe lîngă Ministerul Finanțelor este de a recredita, administra şi monitoriza resursele proiectelor investiţionale, finanţate din împrumuturile externe de stat de la instituţiile financiare internaţionale donatoare, acordate pentru dezvoltarea sectorului privat.
Responsabilitatea echipei de audit a constat în obținerea probelor de audit suficiente și adecvate pentru susținerea constatărilor și concluziilor de audit asupra faptului că managementul datoriei publice se realizează, de către Ministerul Finanțelor și Directoratul Liniei de Credit pe lîngă Ministerul Finanțelor, potrivit cadrului legal în acest domeniu.
Metodologia de audit. Auditul asupra managementului datoriei publice pe anul 2013 s-a efectuat în conformitate cu Standardele de audit[9] și cu bunele practici în domeniu. Pentru susținerea constatărilor și concluziilor, auditul s-a desfășurat la Ministerul Finanțelor și Directoratul Liniei de Credit pe lîngă Ministerul Finanțelor, cu colectarea probelor la Banca Națională a Moldovei, Unitatea consolidată pentru implementarea și monitorizarea proiectelor în domeniul agriculturii, Unitatea consolidată pentru implementarea și monitorizarea Programului de restructurare a sectorului vitivinicol și Unitatea de implementare a Proiectului Băncii Mondiale de ameliorare a competitivității, prin aplicarea procedurilor de audit corespunzătoare în vederea evaluării conformității datelor din Raportul anual privind situația în domeniul datoriei publice, garanțiilor de stat și recreditării de stat pe anul 2013 ca parte a Raportului Guvernului privind executarea bugetului de stat. Sfera și abordarea de audit a cuprins evaluarea conformității proceselor de acumulare, generalizare, monitorizare și raportare a situației datoriei publice pe anul 2013.
PREZENTARE GENERALĂ
Guvernul, în persoana Ministerului Finanțelor, este autorizat: a) să contracteze împrumuturi de stat, interne și externe, în monedă națională sau în orice valută străină; b) să acorde garanții de stat interne și externe, exprimate în monedă națională sau în orice valută străină; c) să emită valori mobiliare de stat pentru plasarea lor pe piața internă și externă[10].
Potrivit cadrului legal, datoria publică reprezintă datoria de stat, datoria Băncii Naționale a Moldovei, datoria unităților administrativ-teritoriale, a instituțiilor publice finanțate, integral sau parțial, de la bugetul de stat sau local, datoria ce rezultă din împrumuturile interne și externe ale societăților comerciale în care statul și/sau unitatea administrativ-teritorială deține mai mult de 50 la sută din capitalul social și datoria întreprinderilor de stat și municipale.
Managementul datoriei publice este reglementat de Legea cu privire la datoria publică, garanțiile de stat și recreditarea de stat, Hotărîrea Guvernului nr.1136 din 18.10.2007[11], Hotărîrea Guvernului nr.1265 din 14.11.2008[12], precum și de alte acte normative.
În vederea unei bune administrări a datoriei de stat, a fost elaborat Programul „Managementul datoriei de stat pe termen mediu (2013-2015)”, aprobat prin Hotărîrea Guvernului nr.221 din 25.03.2013[13], stabilind ca obiective prioritare: (i) asigurarea finanțării măsurilor prevăzute în bugetul de stat cu minimum de cheltuieli pe termen mediu și lung și la nivel optim de risc; (ii) dezvoltarea pieței valorilor mobiliare de stat, prioritate fiind acordată instrumentelor cu termen mai lung de circulație; (iii) monitorizarea continuă a riscurilor și a indicatorilor de sustenabilitate a datoriei de stat.
În prezentul Raport de audit sînt elucidate principalele constatări și concluzii ale auditului, care permit înaintarea unor recomandări pentru sporirea și îmbunătățirea activităților Ministerului Finanțelor și Directoratului Liniei de Credit pe lîngă Ministerul Finanțelor îndreptate spre managementul datoriei publice.
CONSTATĂRI, CONCLUZII ȘI RECOMANDĂRI Principalii indicatori privind situația datoriei publice
Conform datelor Raportului privind situația în domeniul datoriei publice, garanțiilor de stat și recreditării de stat pe anul 2013, soldul datoriei publice, la 31.12.2013, a constituit 31891,1 mil.lei, înregistrînd o creștere cu 2613,5 mil.lei față de soldul din 31.12.2012, ca rezultat al creșterii datoriei de stat cu 2336,9 mil.lei, datoriei Băncii Naționale a Moldovei (în continuare – BNM) – cu 173,6 mil.lei, datoriei întreprinderilor din sectorul public – cu 141,6 mil.lei, și al micșorării datoriei unităților administrativ-teritoriale (în continuare – UAT) – cu 38,6 mil.lei.
În aspectul componentelor structurale, soldul datoriei publice se prezintă în Tabelul nr.1.
Tabelul nr.1.
Datoria publică în anul 2013, pe componente structurale (mil.lei)
Nr.
d/o | Indicatori | Datoria
externă | Datoria internă | Total | Ponderea în totalul datoriei publice, % |
| 1. | Datoria de stat | 16845,8 | 6675,8 | 23521,6 | 73,8 |
| 2. | Datoria BNM | 5811,3 | - | 5811,3 | 18,2 |
| 3. | Datoria întreprinderilor din sectorul public | 322,4 | 1982,7 | 2305,1 | 7,2 |
| 4. | Datoria unităților administrativ-teritoriale | 195,8 | 57,3 | 253,1 | 0,8 |
| Total, datoria publică | 23175,3 | 8715,8 | 31891,1 | 100,0 |
Sursă: Informația privind soldul datoriei publice pe debitori, la situația din 31.12.2013.
Potrivit datelor raportate, datoria de stat deține o pondere de 73,8% din totalul datoriei publice, urmată de datoria BNM – 18,2%, datoria întreprinderilor din sectorul public – 7,2%, și datoria UAT – 0,8%.
Nivelul datoriei publice în produsul intern brut (în continuare – PIB), la 31.12.2013, reprezintă 31,8%, sau cu 1,2 puncte procentuale mai puțin față de anul precedent.
Cu privire la administrarea datoriei de stat
Verificările auditului referitor la administrarea datoriei de stat[14] nu au stabilit situații de neconformitate a proceselor aferente și constată următoarele.
Potrivit Raportului anual privind situația în domeniul datoriei publice, garanțiilor de stat și recreditării de stat pe anul 2013, soldul datoriei de stat, la 31.12.2013, a constituit 23521,6 mil.lei, din care datoria de stat externă – 16845,8 mil.lei și datoria de stat internă – 6675,8 mil.lei. Datele relevă că datoria de stat externă deține 71,6% din totalul datoriei de stat, situație condiționată de faptul că statul recurge la surse externe de finanțare. Ponderea datoriei de stat interne în totalul datoriei de stat (28,4%) a înregistrat o reducere, în anul 2013 față de anul 2012, cu 0,7 puncte procentuale.
Conform datelor Registrului de stat al datoriei de stat, soldul datoriei de stat, la 31.12.2013, comparativ cu aceeași situație a anului precedent, a înregistrat o majorare cu 11,0%, sau cu 2336,9 mil.lei, ca urmare a creșterii datoriei de stat externe cu 1820,0 mil.lei și a datoriei de stat interne cu 516,9 mil.lei.
Analiza datelor înscrise în contul anual de execuție a bugetului de stat pe anul 2013 relevă că executarea datoriei de stat s-a încadrat în plafonul legal, însumînd în total 23521,6 mil.lei, sau cu 620,2 mil.lei mai puțin decît limita prevăzută prin Legea bugetară anuală (24141,8 mil.lei).
Principalii indicatori ce caracterizează datoria de stat pe anul 2013 au înregistrat tendințe de diminuare moderată, comparativ cu anii 2011-2012, informația fiind prezentată în Tabelul nr.1 din Anexa la prezentul Raport de audit. Astfel, valorile înregistrate în anul 2013 se încadrează în limitele sustenabile și nu produc riscuri asupra stabilității macroeconomice a țării. Ponderea datoriei de stat în PIB, la sfîrșitul anului 2013, a constituit 23,4%, sau mai puțin cu 0,7 puncte procentuale față de anul 2012, inclusiv ponderea datoriei de stat externe în PIB – 16,8%, și ponderea datoriei de stat interne în PIB – 6,7%.
Verificările auditului au stabilit că, în vederea monitorizării continue a riscurilor şi evitării expunerii majore a portofoliului datoriei de stat faţă de anumite tipuri de risc, de către Ministerul Finanțelor, prin Programul „Managementul datoriei de stat pe termen mediu (2013-2015)”[15], au fost stabiliţi parametrii de risc reieşind din structura curentă a portofoliului datoriei de stat, care, la situația din 31.12.2013, au înregistrat următoarele valori: ponderea datoriei de stat scadentă în decurs de un an în totalul datoriei de stat – 26,5% (față de 35% stabilit); ponderea datoriei de stat interne în totalul datoriei de stat – 28,4% (≥20%); ponderea datoriei de stat externe într-o anumită valută în totalul datoriei de stat externe – 42,3% (≤50%), și ponderea datoriei de stat cu rata dobînzii fixă în totalul datoriei de stat – 52,5% (≥50%).
De asemenea, verificările auditului au stabilit că Ministerul Finanțelor a identificat și monitorizează continuu următoarele riscuri asociate datoriei de stat: (i) riscul valutar și riscul ratei de dobîndă, care caracterizează portofoliul datoriei de stat avînd în vedere că nemonitorizarea acestor riscuri poate crea costuri suplimentare pentru deservirea datoriei de stat; (ii) riscul operațional, care ține în special de sistemul informațional de management al datoriei publice; (iii) riscul de refinanțare.
3.2.1. Cu privire la administrarea datoriei de stat externe
Verificările auditului referitor la conformitatea administrării datoriei de stat externe[16] au stabilit următoarele.
Conform datelor Registrului datoriei de stat, la 31.12.2013, soldul datoriei de stat externe constituie 1290,2 mil.dol.SUA (16845,8 mil.lei), sau cu 44,6 mil.dol.SUA mai mult față de anul 2012, ca rezultat al creșterii datoriei de stat externe față de creditorii multilaterali cu 67,8 mil.dol.SUA, al reducerii datoriei față de creditorii bilaterali – cu 21,1 mil.dol.SUA, și față de creditorii comerciali – cu 2,1 mil.dol.SUA. Majorarea datoriei de stat externe a fost influențată de depășirea volumului de debursări față de rambursări a împrumuturilor de stat externe și de fluctuația cursului valutar.
Concomitent, soldul datoriei de stat externe (16845,8 mil.lei), la situația din 31.12.2013, nu a depășit plafonul stabilit prin Legea bugetară anuală (17466,0 mil.lei).
În structura datoriei de stat externe, ponderea majoră este deținută de datoria față de creditorii multilaterali – 85,8%, fiind urmată de datoria față de creditorii bilaterali – 13,9%, și de datoria față de creditorii comerciali, care constituie 0,3% din totalul datoriei de stat externe.
În anul 2013 au fost înregistrate debursări în valoare de 96,5 mil.dol.SUA, inclusiv pentru finanțarea proiectelor investiționale – 88,8 mil.dol.SUA și pentru finanțarea deficitului bugetar – 7,7 mil.dol.SUA, auditul stabilind înregistrarea acestor date în Registrul datoriei de stat. În aspectul creditorilor, auditul a constatat că volumul cel mai mare de intrări este deținut de mijloacele Băncii Mondiale, de la care pe parcursul anului au avut loc debursări în sumă de 31,8 mil.dol.SUA, fiind urmată de Banca Europeană de Investiții cu 21,6 mil.dol.SUA și de Banca Europeană pentru Reconstrucție și Dezvoltare cu 18,4 mil.dol.SUA etc.
Conform Legii bugetului de stat pe anul 2013, pentru deservirea datoriei de stat externe a fost stabilită suma de 908,2 mil.lei, real fiind utilizate 869,5 mil.lei (69,1 mil.dol.SUA), inclusiv pentru rambursarea principalului - 683,3 mil.lei (54,3 mil.dol.SUA), și pentru plata dobînzilor și comisioanelor - 186,2 mil.lei (14,8 mil.dol.SUA).
Datele Raportului privind situația în domeniul datoriei publice, garanțiilor de stat și recreditării de stat pe anul 2013 denotă că pe parcursul anului de gestiune au fost semnate 7 acorduri de împrumut pentru realizarea proiectelor investiționale finanțate din surse externe. Verificările auditului au stabilit că toate acordurile de împrumut încheiate au fost ratificate de către Parlament, împrumuturile fiind contractate în vederea realizării proiectelor din învățămînt, agricultură, construcția și reabilitarea drumurilor, pentru îmbunătățirea serviciilor medicale și construcția penitenciarului din Chișinău. Din 7 acorduri de împrumut semnate, pe parcursul anului 2013 au intrat în vigoare 4 acorduri. Pentru evidența acestora, de către Ministerul Finanțelor au fost deschise fișele acestor împrumuturi conform normelor stabilite.
Potrivit informației privind stocul datoriei de stat externe pe credite, datoria de stat externă, la 31.12.2013, era formată din soldul pentru 96 de împrumuturi. În cadrul verificărilor auditului asupra corectitudinii completării și plenitudinii informațiilor incluse în fișele creditelor la 31.12.2013 pentru toate 96 de împrumuturi externe contractate de stat, precum și compararea cu fișele acelorași împrumuturi pentru anul precedent nu au fost stabilite abateri.
Analiza auditului asupra datoriei de stat externe în aspectul împrumuturilor a relevat că aceasta cuprinde: 74 de împrumuturi cu perioada finisată de valorificare a surselor contractate; 2 împrumuturi cu sursele contractate valorificate integral înainte de finisarea perioadei de valorificare; 16 împrumuturi cu o perioadă de valorificare activă al căror procent de valorificare este mai mic de 70% și 4 împrumuturi cu o perioadă de valorificare activă al căror procent de valorificare este mai mare de 70%. Se atestă că, din cele 74 de împrumuturi: sursele a 32 de împrumuturi au fost valorificate integral; sursele în mărime de circa 166,0 mil.lei[17] aferente a 15 împrumuturi nu au fost valorificate în termenele prevăzute; nevalorificarea mijloacelor în termen, precum și/sau neîndeplinirea unor condiții contractuale de către beneficiarii a 27 de împrumuturi au determinat anularea unor părți din sursele contractate în mărime de circa 898,4 mil.lei[18].
Din totalul de 96 de împrumuturi, au fost anulate sume din 29 împrumuturi, care constituie de la 0,1% pînă la 66,4% din valoarea inițială a împrumuturilor. Astfel, din sursele externe nu au fost obținute cumulativ, pînă la 31.12.2013, circa 1094,3 mil.lei[19], dintre care înregistrate în perioada de gestiune 2013 – 58,3 mil.lei (aferente a 6 împrumuturi contractate de la Banca Mondială pentru finanțarea Proiectului Ameliorarea Competitivității, Managementul Financiar Public, Finanțarea adițională la RISP II, Finanțarea Adițională la Proiectul Competitivității, Finanțarea Adițională la FISM II și Finanțarea Adițională la Proiectul Educație de calitate).
Totodată, auditul constată că la 2 împrumuturi contractate de la Banca Europeană de Investiții (în continuare – BEI) perioada de valorificare a surselor împrumutate stabilită în Acordul de împrumut a fost extinsă cu majorarea ratei dobînzii. Astfel, din cauza nevalorificării în termenele stabilite inițial (08.06.2011 – 23.11.2013) a împrumutului în valoare de 75,0 mil.euro[20], contractat în scopul realizării Proiectului de susținere a Programului în sectorul drumurilor, a fost extinsă perioada de valorificare a acestuia pînă la 31.12.2016 și a fost majorată rata anuală a dobînzii de la Euribor 6 luni+0,68% la Euribor 6 luni+0,982%. Iar pentru soldul nedebursat a fost achitat un comision de angajament în mărime de 333,0 mii.euro, sau 5,4 mil.lei. O situație analogică celei de nevalorificare în termenele contractate se constată și în cazul împrumutului contractat în anul 2010 în valoare de 10,0 mil.euro[21] în scopul realizării Programului de dezvoltare a serviciilor de aprovizionare cu apă potabilă. Ca urmare, a fost extinsă perioada de valorificare pînă la 31.12.2015 și a fost majorată rata anuală a dobînzii de la Euribor 6 luni+0,75% la Euribor 6 luni+0,918%. Iar pentru soldul nedebursat a fost achitat un comision de angajament în mărime de 79,4 mii.euro, sau 1,3 mil.lei.
În cadrul analizei auditului cu referire la circumstanțele care au condiționat un grad redus de valorificare a resurselor externe contractate, precum și restituirile unor sume din împrumuturile externe din totalul împrumuturilor contractate au fost selectate 4 proiecte investiționale, fiind constatate următoarele.
Programul de restructurare a sectorului vitivinicol
În baza acordului de credit din 23.11.2010 (ratificat la 07.04.2011)[22], BEI a acordat Republicii Moldova împrumut în valoare de 75,0 mil.euro pentru realizarea Programului de restructurare a sectorului vitivinicol, pe o perioadă de 12 de ani.
Autoritatea publică centrală responsabilă de implementarea Programului este Ministerul Agriculturii și Industriei Alimentare. Responsabilitatea de realizare eficientă a acestui Program revine Unității consolidate pentru implementarea și monitorizarea Programului de restructurare a sectorului vitivinicol, creată prin Hotărîrea Guvernului nr.1005 din 26.10.2010[23] prin managementul financiar, organizarea procesului de debursare a creditelor aprobate prin intermediul instituțiilor financiare partenere a Programului în cadrul implementării componentei „Linia de credit”, organizarea de achiziții în cadrul implementării componentei Programului „Laboratoare, instruire și dezvoltarea securității alimentare”, contabilitate, raportare financiară, audit, monitorizare, indicatori de performanță și de evaluare.
Conform Manualului de operațiuni al Programului, finanțările pentru beneficiarii finali urmează a fi acordate prin intermediul: liniei de credit, investițiilor directe sau injectărilor de capital, garanțiilor pentru împrumuturi și operațiunilor de leasing pentru echipamente. Acțiunile auditului au stabilit că pînă în prezent Unitatea de implementare, din instrumentele financiare nominalizate, a utilizat pe deplin doar componenta liniei de credit lansată în anul 2012. În ceea ce privește utilizarea celorlalte instrumente, se atestă că în prezent se elaborează procedurile de lucru și politicile privind doar operațiunile de leasing, urmînd să fie aprobat Manualul de operațiuni.
În aceste circumstanțe se denotă că, la situația din 31.12.2013, utilizarea resurselor contractate în aspectul sectoarelor de realizare a Programului a constituit doar 18,4 mil.euro, sau 24,5%, termenul de valorificare expirînd la 31.12.2014. Conform explicațiilor Unității de implementare a Programului, condițiile de valorificare a împrumutului BEI sunt determinate de următorii factori: „activitatea sezonieră a ramurii vitivinicole; piața de desfacere vulnerabilă și nestabilă, precum și capacitatea redusă de penetrare a noilor piețe de desfacere; garanții limitate - lipsa sau insuficiența gajului; gradul înalt de îndatorare a companiilor din sectorul vitivinicol la băncile comerciale locale; numărul limitat al băncilor locale aprobate în calitate de Partener a Programului în scopul creditării Beneficiarilor Finali din sursele disponibile ale împrumutului BEI, etc”.
Astfel, în scopul asigurării valorificării eficiente a resurselor disponibile pentru redresarea ramurii vitivinicole și ținănd cont de noile oportunități de finanțare prin Componenta „Operațiuni de leasing”, care este în proces de examinare și aprobare, Unitatea de implementare a Programului a solicitat Ministerului Agriculturii și Industriei Alimentare extinderea perioadei de valorificare pînă la 31.12.2017.
Proiectul „Agricultura competitivă”
În baza acordului de credit din 28.05.2012[24], Asociația Internațională pentru Dezvoltare (în continuare – IDA) a acordat Republicii Moldova pe o perioadă de 20 de ani un credit în valoare de 11,6 mil.DST (echivalentul a 18,0 mil.dol.SUA) pentru implementarea Proiectului „Agricultura competitivă”. Totodată, pentru implementarea aceluiași Proiect de către Fondul Ecologic Global prin intermediul Băncii Internaționale pentru Reconstrucție și Dezvoltare a fost oferit un grant în mărime de 4,4 mil.dol.SUA cu același termen de valorificare. Integral, pentru implementarea acestui Proiect sunt disponibile resurse de finanțare externă în mărime de 22,4 mil.dol.SUA formate din surse creditare și din granturi. Termenul limită de implementare a Proiectului este 31.06.2017.
Autoritatea publică centrală responsabilă de implementarea Proiectului este Ministerul Agriculturii și Industriei Alimentare și Ministerul Mediului. Responsabilitatea fiduciară de implementare a Proiectului prin monitorizarea și coordonarea lucrărilor de implementare în conformitate cu cerințele organismelor internaționale revine Unității consolidate pentru implementarea și monitorizarea proiectelor în domeniul agriculturii, finanțată de Banca Mondială și creată prin Hotărîrea Guvernului nr.878 din 29.09.1999[25].
Verificările auditului referitor la nivelul de valorificare a acestor resurse a constatat că, la 31.12.2013, pentru realizarea Proiectului au fost utilizate 621,3 mii.dol.SUA, ceea ce constituie 2,8% din totalul resurselor. Totodată, auditul constată că cheltuielile planificate pentru anul 2013 au fost executate în proporție de 17,9%. Conform motivației Unității de implementare, nivelul respectiv de executare a bugetului pentru anul 2013 a fost condiționat de următoarele constrîngeri: (i) anularea unei licitații pentru construcția Punctului de Inspecție la Frontiera Leușeni deoarece ofertanții nu au prezentat oferte tehnice corespunzătoare; (ii) companiile de proiectare nu au putut obține certificatele de urbanism și aprobările necesare pentru conectările la rețele a Laboratoarelor de încercări calitatea și sănătatea plantelor, furajelor și produselor alimentare Bălți și Cahul de la Agenția Națională pentru Siguranța Alimentelor, ceea ce a permis finalizarea proiectărilor construcțiilor doar în volum de 80% și, respectiv, de 75%, nefiind astfel demarate lucrările de construcție; (iii) procesul de informare și sensibilizare a potențialilor beneficiari ai programului de granturi a demarat la finele anului trecut din cauza mobilizării îndelungate a echipei de consultanți; (iv) procesul de licitație pentru procurarea echipamentului „Moldsilva” a durat mai mult decît era preconizat din cauza ofertelor necorespunzătoare. La momentul efectuării auditului, conform informației din 31.05.2014, nivelul de valorificare a surselor a constituit 16,5%.
Proiectul „Suport de urgență pentru agricultura Moldovei”
În baza acordului de credit din 29.05.2013[26], IDA a acordat Republicii Moldova pe o perioadă de 25 de ani un credit în valoare de 6,5 mil.DST (echivalentul a 10,0 mil.dol.SUA) pentru implementarea Proiectului „Suport de urgență pentru agricultura Moldovei”. Termenul limită de realizare a Proiectului este 01.09.2014.
Autoritatea publică centrală responsabilă de implementarea Proiectului este Ministerul Agriculturii și Industriei Alimentare. Responsabilitatea de implementare, administrare, monitorizare și coordonare revine Unității consolidate pentru implementarea și monitorizarea proiectelor în domeniul agriculturii, creată prin Hotărîrea Guvernului nr.878 din 29.09.1999[27].
Verificările auditului referitor la nivelul de valorificare a acestor surse au constatat că, la 31.12.2013, pentru realizarea Proiectului au fost utilizate 6,7 mil.dol.SUA, ceea ce constituie 67,0% din sursele disponibile. La momentul efectuării auditului, conform informației din 31.05.2014, nivelul de valorificare a resurselor a constituit 93,7%.
Proiectul de ameliorare a competitivității
Pentru implementarea Proiectului de ameliorare a competitivității, de către IDA la 14.11.2005[28] a fost acordat un credit pe o perioadă de 40 de ani în valoare de 3,35 mil.DST (echivalentul a 4,9 mil.dol.SUA). Ulterior, în anul 2009, a fost acordat un credit suplimentar în sumă de 15,4 mil.DST[29] (echivalentul a 24,0 mil.dol.SUA) pentru finanțarea unor noi componente adiționale la Proiectul inițial. Totodată, pentru implementarea aceluiași Proiect a fost oferit de către Guvernul Japoniei un grant în mărime de 4,5 mil.dol.SUA și de către IDA - un grant în mărime de 3,35 mil.DST (echivalentul a 4,9 mil.dol.SUA), cu același termen de valorificare. Integral, pentru implementarea Proiectului de ameliorare a competitivității au fost disponibile resurse de finanțare externă în mărime de 22,1 mil.DST și 4,5 mil.dol.SUA (echivalentul total a 38,3 mil.dol.SUA), formate din resurse creditare și din granturi.
Autoritatea publică centrală responsabilă de implementarea Proiectului este Ministerul Economiei. Responsabilitatea de supraveghere, coordonare și monitorizare a Proiectului de ameliorare a competitivității i-a fost atribuită Unității de implementare creată pe lîngă Ministerul Economiei prin Hotărîrea Guvernului nr.895 din 25.08.2005[30].
Verificările auditului referitor la nivelul de valorificare a acestor resurse au constatat că, la 31.12.2013, pentru realizarea Proiectului au fost utilizate 21,8 mil.DST și 4,5 mil.dol.SUA, ceea ce constituie 98,8%. În această situație, avînd în vedere nivelul de valorificare, au fost restituite creditorilor externi mijloacele neutilizate în valoare totală de 265,9 mii DST, inclusiv din contul împrumuturilor acordate – 249,4 mii DST, și din contul grantului de la IDA – 16,5 mii DST. Referitor la soldul neutilizat (de 265,9 mii DST), Unitatea de implementare a Proiectului a prezentat echipei de audit următoarea motivație: „(i) procedurile Băncii Mondiale de achiziții a bunurilor aferent sursei IDA Credit 4119 MD au permis înregistrarea economiilor de resurse la acest compartiment în valoare totală de 162,6 mii DST; (ii) resursele financiare în sumă de 86,7 mii DST aferente sursei IDA Credit 4655 MD alocate pentru implementarea Componentei de granturi de cofinanțare nu au fost utilizate pe deplin din cauza refuzului de participare a circa 10% din numărul beneficiarilor aprobați, invocîndu-se lipsa resurselor pentru contribuția proprie. Acceptarea altor beneficiari în locul celor excluși a fost imposibilă din motivul termenului de implementare a proiectului”.
3.2.2. Cu privire la administrarea datoriei de stat interne
Verificările auditului referitor la conformitatea administrării datoriei de stat interne[31] au stabilit următoarele.
Soldul datoriei de stat interne, potrivit Subregistrului datoriei de stat interne, la 31.12.2013, constituie 6675,8 mil.lei (100,0%), dintre care: valori mobiliare de stat emise pe piața primară – 4426,1 mil.lei (66,3%); valori mobiliare de stat convertite (datoria față de BNM) – 2063,4 mil.lei (30,9%); valori mobiliare de stat emise pentru asigurarea stabilității financiare – 186,3 mil.lei (2,8%).
Auditul atestă că soldul datoriei de stat interne la situația din 31.12.2013 se încadrează în plafonul stabilit prin Legea bugetară anuală (6675,8 mil.lei).
Verificările auditului au stabilit că, deși varianta inițială a Legii bugetare anuale a prevăzut răscumpărarea valorilor mobiliare de stat convertite în sumă de 200,0 mil.lei, pe parcursul anului 2013 acestea nu au fost răscumpărate din portofoliul BNM, soldul valorilor mobiliare de stat convertite (2063,4 mil.lei) a rămas neschimbat față de începutul anului.
La finele anului 2013, datoria de stat internă a înregistrat o majorare cu 516,9 mil.lei, comparativ cu începutul anului, ca rezultat al majorării emisiunii valorilor mobiliare de stat (în continuare – VMS) pe piața primară în sumă de 610,0 mil.lei, precum și a răscumpărării VMS pentru asigurarea stabilității financiare, în sumă de 93,1 mil.lei.
În anul 2013, în totalul datoriei de stat interne, analogic situației din anul 2012, ponderea majoră, în funcție de maturitatea inițială, cît și de cea rămasă o dețin împrumuturile contractate pe termen scurt, care au constituit 6282,4 mil.lei (94,1%) și, respectiv, 6477,4 mil.lei (97,0%).
În vederea atingerii obiectivului specific de management al datoriei de stat stabilit prin Programul „Managementul datoriei de stat pe termen mediu (2013-2015)”[32], care prevede dezvoltarea pieței valorilor mobiliare de stat prin extinderea maturității VMS pe piața primară în perioada 2013-2015, analiza structurii VMS comercializate pe parcursul anului 2013, în comparație cu anul 2012, denotă o scădere a volumului emisiunii VMS pe 91 de zile cu circa 6,3%, față de anul 2012, și o majorare cu circa 9,7% și, respectiv, cu 36,6% a VMS emise pe 182 de zile și, respectiv, pe 364 de zile.
Totodată, în vederea dezvoltării pieței valorilor mobiliare de stat, de către Ministerul Finanțelor, în comun cu BNM, a fost ajustat cadrul normativ aferent VMS la condițiile de implementare a platformei unice de tranzacționare a instrumentelor monetar-valutare. Astfel, prin Hotărîrea Consiliului de Administrație al BNM nr.96 din 17.05.2013[33] a fost aprobat Regulamentul cu privire la plasarea și răscumpărarea valorilor mobiliare de stat sub formă de înscrieri în conturi, care stabileşte regulile şi procedurile privind plasarea şi răscumpărarea VMS emise de către Ministerul Finanţelor pe piaţa internă în formă de înscrieri în conturi, condiţiile privind accesul participanţilor pe piaţa primară, drepturile şi obligaţiile acestora, precum şi alte condiţii, proceduri şi principii cu privire la organizarea şi funcţionarea pieţei VMS.
Veniturile obținute de la comercializarea VMS în sumă de 516,9 mil.lei au fost direcționate la finanțarea deficitului bugetar.
Pentru deservirea datoriei de stat interne, conform Legii bugetului de stat pe anul 2013, au fost prevăzute mijloace financiare în sumă de 306,6 mil.lei, efectiv fiind utilizate 306,4 mil.lei, sau cu 0,2 mil.lei mai puțin față de suma precizată. În această ordine de idei, se atestă tendința de reducere a cheltuielilor pentru deservirea datoriei de stat interne în anul 2013, comparativ cu anul 2012, cu 183,4 mil.lei, unul din factori fiind reducerea ratei medii anuale ponderate a dobînzii la VMS comercializate pe piața primară de la 6,1% la 5,55%.
Totalul soldului datoriei de stat interne, la 31.12.2013, include soldul obligațiunilor de stat nerăscumpărate de la S.A. „Banca de Economii” pentru creanțele preluate ale B.C. „Investprivatbank” S.A. (VMS emise pentru asigurarea stabilității financiare) în sumă de 186,3 mil.lei, fiind în total răscumpărate obligațiuni de stat în valoare de 242,2 mil.lei, inclusiv 93,1 mil.lei în anul 2013.
Potrivit datelor Raportului privind situația în domeniul datoriei publice, garanțiilor de stat și recreditării de stat pe anul 2013, pe parcursul anului de referință, B.C. „Investprivatbank” S.A. în proces de lichidare a transferat la bugetul de stat din valorificarea activelor sale mijloace bănești în sumă de 17,5 mil.lei. Astfel, la 31.12.2013, datoria B.C. „Investprivatbank” S.A. în proces de lichidare față de Ministerul Finanțelor a constituit 377,0 mil.lei.
Cu privire la datoria Băncii Naționale a Moldovei
Probele de audit colectate în cadrul verificărilor la BNM referitor la conformitatea raportării către Ministerul Finanțelor a situației privind soldul datoriei au constatat următoarele.
Soldul datoriei BNM, la 31.12.2012, a constituit 303,2 mil.DST, sau 5637,7 mil.lei, fiind format din soldul pentru 2 împrumuturi contractate de la FMI.
Pe parcursul anului 2013, plățile pentru serviciul datoriei BNM au constituit 15,8 mil.DST, inclusiv 14,2 mil.DST - rambursarea principalului, și 1,6 mil.DST - plata dobînzilor.
Auditul relevă că soldul BNM a înregistrat în DST o micșorare datorită rambursării principalului (14,2 mil.DST), pe cînd în lei - o majorare cu 173,6 mil.lei, condiționată de fluctuația cursului de schimb valutar. Astfel, conform situației din 31.12.2013, soldul datoriei BNM a constituit 289,0 mil.DST, sau 5811,3 mil.lei.
Verificările auditului constată conformitatea raportării soldului datoriei BNM cu datele înregistrate în evidența Ministerului Finanțelor și cu cele reflectate în Raportul privind situația în domeniul datoriei publice, garanțiilor de stat și recreditării de stat pe anul 2013.
Cu privire la situația acumulării informației și monitorizării datoriei întreprinderilor din sectorul public și UAT
Verificările auditului referitor la respectarea de către Ministerul Finanțelor a prevederilor legale ce țin de acumularea informației și monitorizarea datoriei întreprinderilor din sectorul public și UAT[34] au stabilit următoarele.
Potrivit Raportului privind situația în domeniul datoriei publice, garanțiilor de stat și recreditării de stat pe anul 2013, datoria întreprinderilor din sectorul public și UAT constituie 2305,1 mil.lei și, respectiv, 253,1 mil.lei. Arieratele la împrumuturile sectorului public au înregistrat valoarea de 407,0 mil.lei, fiind formate în totalitate din arieratele la împrumuturile interne ale întreprinderilor din sectorul public (405,8 mil.lei) și UAT (1,2 mil.lei).
Verificările auditului referitor la conformitatea reflectării soldurilor împrumuturilor sectorului public constată situația analogică anilor precedenți vizînd modificarea soldurilor datoriei întreprinderilor din sectorul public și UAT, care condiționează modificarea soldului integral al datoriei publice. Astfel, conform datelor raportate, se atestă modificările efectuate de Ministerul Finanțelor pe parcursul anului 2013 ale soldului datoriei publice pe anul 2012 cu 256,3 mil.lei - la compartimentul datoria întreprinderilor din sectorul public și, respectiv, cu 3,6 mil.lei - la compartimentul datoria UAT, drept urmare soldul datoriei publice a fost majorat cu 259,9 mil.lei. Mai mult decît atît, pe parcursul anului 2013, ca rezultat al acțiunilor întreprinse de Ministerul Finanțelor, au fost stabilite 5 întreprinderi din sectorul public și o primărie care dispuneau de datorii contractate de pînă la situația din 31.12.2011 în sumă de 160,4 mil.lei, neraportate regulamentar Ministerului Finanțelor. Acest fapt de asemenea a influențat modificarea pe parcursul anului 2013 a soldului datoriei publice pentru anul 2011 cu 160,4 mil.lei.
Potrivit explicațiilor Ministerului Finanțelor, modificările în raportarea datoriei publice la situația din 31.12.2012, sînt condiționate de neconformarea unor părți implicate în procesul de raportare a datoriei publice la prevederile Hotărîrii Guvernului nr.1136 din 18.10.2007[35] prin neonorarea obligațiunilor legale stabilite, neprezentarea/prezentarea întîrziată a informației, precum și neasigurarea plenitudinii raportării datelor. În aceste circumstanțe, Ministerul Finanțelor nu deține informații veridice referitoare la monitorizarea situației cu privire la datoria publică.
Auditul menționează că, în vederea implementării recomandărilor și executării cerințelor din Hotărîrile precedente ale Curții de Conturi[36] în partea ce ține de responsabilizarea rezultativă a managementului instituțional al întreprinderilor din sectorul public și UAT care urmează să prezinte Ministerului Finanțelor datele cu privire la soldul datoriilor contractate, de către Ministerul Finanțelor a fost publicată pe pagina web lista întreprinderilor de stat și UAT care nu au prezentat sau au prezentat întîrziat informațiile respective.
Examinările auditului referitor la managementul administrării soldului datoriei publice au constatat că Ministerul Finanțelor, în scopul stabilirii întreprinderilor din sectorul public și UAT care nu raportează în termen informația privind soldul datoriilor contractate, contrapune datele deținute cu datele Biroului Național de Statistică. Astfel, pe parcursul anului 2013, în urma acestor verificări au fost depistate 3 întreprinderi din sectorul public și o primărie care dispuneau de datorii în sumă de 259,9 mil.lei neraportate în perioadele anterioare (formate pînă la 31.12.2012). În aceste condiții, soldul datoriei publice a fost majorat la compartimentele respective cu 259,9 mil.lei.
În scopul verificării conformității privind prezentarea Ministerului Finanțelor a rapoartelor trimestriale privind debursările și deservirea datoriei de către întreprinderile din sectorul public și UAT, de către echipa de audit a fost selectat aleatoriu un eșantion format din 17 întreprinderi din sectorul public și UAT din 79 beneficiari de împrumuturi. Drept rezultat al verificărilor efectuate, auditul a constatat că rapoartele trimestriale privind debursările și deservirea datoriei analizate au fost prezentate Ministerului Finanțelor cu depășirea termenelor stabilite de la 3 zile pînă la 125 zile, ceea ce condiționează neacumularea deplină de către Ministerul Finanțelor a informației privind soldul datoriei publice și raportarea neveridică a acestuia.
În scopul implementării recomandărilor Curții de Conturi[37], Inspecția Financiară, la solicitarea Ministerului Finanțelor, a identificat 12 întreprinderi din sectorul public și UAT care nu au prezentat în termen rapoartele pentru trimestrul IV al anului 2013 privind debursările și deservirea datoriei, acestora fiindu-le aplicate măsurile de sancționare, conform competențelor.
Totodată, verificările prezentului audit asupra conformității raportării Ministerului Finanțelor de către întreprinderile din sectorul public și UAT privind înregistrarea împrumuturilor au stabilit 7 întreprinderi din sectorul public și UAT care au contractat împrumuturi noi pe parcursul anului 2013, acestea depășind termenul de raportare de la 3 pînă la 236 de zile.
3.5. Cu privire la administrarea garanțiilor de stat de către Ministerul Finanțelor
Verificările auditului referitor la conformitatea administrării garanțiilor de stat[38] au stabilit următoarele.
Guvernul Republicii Moldova nu a emis pe parcursul anului 2013 garanții de stat pentru împrumuturi în favoarea creditorilor externi sau interni.
Auditul constată că soldul garanțiilor de stat externe, la situația din 31.12.2013, nu a depășit plafonul stabilit prin Legea bugetară anuală (20,9 mil.lei, echivalentul a 1,6 mil.dol.SUA).
Totodată verificările auditului referitor la achitările efectuate de către S.A. „Apă-Canal Chișinău” față de BERD au stabilit că acestea au fost efectuate cu respectarea graficului de rambursare.
3.5.1. Cu privire la creditarea netă
Conform Legii bugetului de stat pe anul 2013, pentru stingerea datoriilor agenţilor economici faţă de Ministerul Finanţelor privind împrumuturile recreditate din surse interne şi externe, precum şi împrumuturile acordate sub garanţiile de stat interne şi externe a fost precizată[39] suma de 91,1 mil.lei. Verificările auditului au stabilit că, efectiv, la bugetul de stat la acest capitol au fost încasate 102,4 mil.lei (112,4%).
3.5.2. Cu privire la evoluția datoriilor entităților față de bugetul de stat
Datoria totală a entităților[40] faţă de Ministerul Finanţelor, conform datelor Raportului privind situaţia conturilor extrabilanţiere, la 31.12.2013, constituia 4160,6 mil.lei, înregistrînd o majorare cu 370,7 mil.lei față de anul 2012. Situația acestei datorii la finele anului 2013, comparativ cu anul 2012, este prezentată în Tabelul nr.2 din Anexa la prezentul Raport de audit. Analiza datelor prezentate denotă că, la finele anului 2013, comparativ cu aceeași perioadă a anului 2012, în structura datoriilor entităților s-au înregistrat majorări cu 96,9 mil.lei la datoriile faţă de bugetul de stat pentru împrumuturile recreditate bugetelor de alt nivel în cadrul proiectelor finanțate din surse externe și cu 359,3 mil.lei – la datoria faţă de bugetul de stat a entităţilor şi instituţiilor financiare recreditate din surse externe.
Soldul debitorilor garantați față de Ministerul Finanțelor pentru împrumuturile interne și externe acordate, conform datelor raportate la 31.12.2013, constituie 388,3 mil.lei (cu 15,9 mil.lei mai puțin decît la începutul anului), inclusiv pentru împrumuturile interne garantate – 2,4 mil.lei, și externe garantate – 385,9 mil.lei. Din 388,3 mil.lei datorați, datoriile cu termenul expirat reprezintă 316,1 mil.lei (81,4%), din care împrumuturi interne garantate – 2,4 mil.lei, și împrumuturi externe garantate – 313,7 mil.lei, sau 24,0 mil.dol.SUA. Verificările auditului referitor la situația privind datoriile debitoare garantate constată că la finele anului 2013 a fost înregistrată o descreștere nesemnificativă, fiind încasate mijloace de la debitorii garantați în sumă de 47,1 mil.lei. În același timp, pentru onorarea garanțiilor de stat, pe parcursul anului 2013 din contul bugetului de stat au fost dezafectate 41,3 mil.lei.
3.6. Cu privire la situația mijloacelor financiare destinate recreditării prin intermediul Ministerului Finanțelor și Directoratului Liniei de Credit pe lîngă Ministerul Finanțelor
În scopul realizării proiectelor finanțate din surse externe și a programelor de dezvoltare, cumulativ, începînd cu anul 1992, din contul liniilor de creditare și mijloacelor circulante acumulate au fost recreditați agenți economici, autorități publice locale și instituții financiare în sumă de 3636,1 mil.lei, 396,4 mil.dol.SUA, 76,6 mil.euro și 4,5 mil.ruble rusești.
În anul 2013, din contul liniilor de creditare și mijloacelor circulante acumulate au fost recreditați agenți economici, autorități publice locale și instituții financiare în sumă totală de 399,0 mil.lei, 8,6 mil.dol.SUA și 18,9 mil.euro.
Cumulativ, totalul resurselor rambursate și anulate din împrumuturile recreditate constituie 3274,3 mil.lei, 413,6 mil.dol.SUA, 35,0 mil.euro și 4,5 mil.ruble rusești. Pe parcursul anului de referință au fost rambursate 401,7 mil.lei, 12,8 mil.dol.SUA și 3,9 mil.euro și anulate, în baza hotărîrilor judecătorești, 0,4 mil.lei și 7,3 mil.dol.SUA.
Soldul datoriei beneficiarilor recreditați, la 31.12.2013, a constituit 1632,2 mil.lei, 101,2 mil.dol.SUA și 45,6 mil.euro (totalul echivalent a 3772,3 mil.lei), din care datoria expirată – 341,2 mil.lei și 11,7 mil.dol.SUA (totalul echivalent a 494,1 mil.lei).
3.6.1. Cu privire la administrarea recreditării de stat prin prisma competențelor Ministerului Finanțelor
Verificările auditului referitor la conformitatea administrării mijloacelor financiare destinate recreditării de către Ministerul Finanțelor[41] au stabilit următoarele.
Evidența mijloacelor financiare destinate recreditării se ține de către Ministerul Finanțelor în Registrul de stat privind recreditarea de stat, care cuprinde informația privind recreditarea de stat efectuată prin intermediul Ministerului Finanțelor, Directoratului Liniei de Credit pe lîngă Ministerul Finanțelor (în continuare – DLC) și Unității de Implementare a Proiectelor Fondului Internațional pentru Dezvoltarea Agricolă (în continuare – FIDA). Informația privind recreditarea efectuată de DLC și Unitatea de Implementare a Proiectelor FIDA se prezintă Ministerului Finanțelor, ulterior aceasta fiind preluată și inclusă în Registrul totalizator privind recreditarea de stat.
Examinările auditului referitor la conformitatea ținerii și întocmirii Registrului de stat privind recreditarea de stat au relevat că ambele proceduri se efectuează conform Regulamentului cu privire la Registrul de stat privind recreditarea de stat[42]. Totodată, auditul a stabilit că Registrul de stat privind recreditarea de stat reflectă toate operațiunile de acordare a împrumuturilor recreditare, precum și plățile rambursate de către debitorii recreditați. De asemenea, auditul a constatat că Ministerul Finanțelor dispune de Registrele de stat privind recreditarea de stat pentru perioadele precedente, iar soldurile raportate sînt în corespundere cu evidența și contractele de recreditare.
Astfel, potrivit datelor Registrului de stat privind recreditarea de stat, la situația din 31.12.2013, prin intermediul Ministerului Finanțelor, cumulativ, începînd cu anul 1992, au fost recreditați agenți economici și autorități ale administrației publice locale în sumă de 1004,8 mil.lei, 297,2 mil.dol.SUA, 15,9 mil.euro și 4,5 mil.ruble rusești. Din suma cumulativă a mijloacelor recreditate, pe parcursul anului 2013 au fost recreditate mijloace financiare în sumă de 1,0 mil.dol.SUA și 4,6 mil.euro la 5 agenți economici și 9 autorități publice locale, informația fiind prezentată în Tabelul nr.3 din Anexa la prezentul Raport de audit.
Verificările auditului asupra conformității gestionării și monitorizării datoriei față de bugetul de stat a împrumuturilor beneficiarilor recreditați au stabilit că, cumulativ, resursele rambursate și anulate pentru împrumuturi recreditate agenților economici și autorităților administrației publice locale prin intermediul Ministerului Finanțelor constituie 1342,3 mil.lei, 348,5 mil.dol.SUA, 6,7 mil.euro și 4,5 mil.ruble rusești. Totodată, pe parcursul anului 2013 au fost rambursate și anulate împrumuturi recreditate în sumă de 2,1 mil.lei, 12,9 mil.dol.SUA și 0,7 mil.euro, sau echivalentul a 174,6 mil.lei, din care au fost anulate în baza hotărîrilor judecătorești 0,4 mil.lei și 7,3 mil.dol.SUA de la Î.S. „Pentru producerea cărnii de porcine „Bacon” (or.Cahul).
Soldul datoriei beneficiarilor recreditați prin intermediul Ministerului Finanțelor, la 31.12.2013, a constituit 339,9 mil.lei, 60,7 mil.dol.SUA și 10,4 mil.euro, sau totalul echivalent de 1320,1 mil.lei, din care datoria expirată – 339,8 mil.lei și 11,7 mil.dol.SUA, sau totalul echivalent de 492,7 mil.lei. Față de anul precedent, soldul datoriei beneficiarilor recreditați denotă o majorare echivalentă cu 27,3 mil.lei. Soldul datoriei expirate a înregistrat o reducere de circa 78,8 mil.lei față de anul 2012.
Examinările auditului au stabilit că majorarea soldului beneficiarilor recreditați în anul 2013 față de anul 2012 se datorează debursărilor de mijloace financiare și deprecierii monedei naționale în raport cu valutele străine. Astfel, la 20 din totalul de 68 împrumuturi recreditate contractate în valută străină soldul datoriei recalculat în monedă națională s-a majorat cu circa 28,3 mil.lei față de anul 2012 datorită deprecierii monedei naționale.
Verificările auditului asupra structurii datoriilor, în aspectul beneficiarilor recreditați, au constatat că la 31.12.2013 erau active operațiunile de recreditare față de 25 de autorități ale administrației publice locale și 43 de agenți economici.
Datoriile autorităților administrației publice locale, în mărime de 326,7 mil.lei, au fost formate pe parcursul anilor 2001-2013. Auditul constată că, autoritățile administrației publice locale își onorează în termen condițiile contractuale privind rambursarea mijloacelor contractate, la 31.12.2013 aceste autorități neavînd înregistrate datorii cu termen de achitare expirat.
Datoriile agenților economici recreditați prin intermediul Ministerului Finanțelor, în sumă totală 993,4 mil.lei, sînt formate prin contractarea mijloacelor de către 43 de beneficiari, în anii 1992-2012. Cei mai problematici agenți economici în privința rambursării în termen a mijloacelor contractate sînt beneficiarii care au contractat mijloace financiare în perioada 1992-2006. Astfel, la 31.12.2013, din 43 de beneficiari de împrumuturi recreditate, 27 agenți economici dețin datorii cu termen de achitare expirat în sumă totală de 492,7 mil.lei, sau 49,6% din suma totală a datoriilor agenților economici. Verificările auditului referitor la asigurarea de către Ministerul Finanțelor a rambursării împrumuturilor beneficiarilor recreditării au stabilit că în anul 2013, Ministerul Finanțelor, prin intermediul organelor fiscale, a încasat 8,8 mil.lei (1,5% din soldul datoriei arierate de la începutul anului) de la agenții economici care dețin datorii arierate pe împrumuturile recreditate.
Conform datelor Raportului privind situația în domeniul datoriei publice, garanțiilor de stat și recreditării de stat pe anul 2013, Ministerul Finanțelor a efectuat o grupare a agenților economici în funcție de posibilitatea de rambursare a datoriilor. Astfel, din cei 43 de agenți economici recreditați prin intermediul Ministerului Finanțelor fac parte: 14 întreprinderi ce activează în regim ordinar cu datorii în sumă de 500,6 mil.lei; 15 întreprinderi cu datorii în sumă de 391,2 mil.lei se află în proces de insolvabilitate; 12 întreprinderi cu datorii în sumă de 91,9 mil.lei sînt potențial faliți și 2 întreprinderi cu datorii în sumă de 9,7 mil.lei sînt radiate din Registrul de Stat al întreprinderilor și organizațiilor. În această situație, se evidențiază problematica rambursării mijloacelor recreditate.
Examinările auditului asupra unui eșantion format din ultimele 15 contracte de recreditare din 68 de contracte active încheiate între Ministerul Finanțelor și beneficiarii recreditați au stabilit că toate contractele din eșantionul verificat includ datele obligatorii unui contract de recreditare, stabilite prin normele legale în acest domeniu. De asemenea, verificările auditului au atestat că în anul 2013 între Ministerul Finanțelor și 3 autorități ale administrației publice locale au fost încheiate contracte de recreditare în sumă totală de 2349,4 mii euro, în vederea implementării Proiectului de construcție a locuințelor sociale (faza a II-a).
În vederea evaluării conformității respectării prevederilor regulamentare ale procesului de depunere a documentelor de către solicitanți pentru obținerea împrumuturilor recreditate, verificările auditului s-au axat pe un eșantion format din 15 dosare selectate din 68 dosare depuse în anii 2008-2013 de către ultimii beneficiari recreditați prin intermediul Ministerului Finanțelor. Ca rezultat s-a constatat că Ministerul Finanțelor a asigurat conformitatea procesului de depunere regulamentară a setului de documente în scopul obținerii mijloacelor financiare destinate recreditării.
3.6.2. Cu privire la conformitatea administrării mijloacelor financiare destinate recreditării de către Directoratul Liniei de Credit pe lîngă Ministerul Finanțelor și Unitatea de Implementare a Proiectelor Fondului Internațional pentru Dezvoltare Agricolă
Probele auditului referitor la conformitatea administrării mijloacelor financiare destinate recreditării de către Directoratul Liniei de Credit pe lîngă Ministerul Finanțelor și Unitatea de Implementare a Proiectelor Fondului Internațional pentru Dezvoltare Agricolă [43] au stabilit următoarele.
În scopul administrării mijloacelor financiare destinate recreditării, prin Hotărîrea Guvernului nr.953 din 07.09.2001[44] a fost format Directoratul Liniei de Credit pe lîngă Ministerul Finanțelor, iar prin Hotărîrea Guvernului nr.980 din 25.09.2000[45] a fost creată Unitatea de Implementare a Proiectelor Fondului Internațional pentru Dezvoltare Agricolă.
Astfel, cumulativ, din momentul formării acestor subdiviziuni speciale, prin intermediul acestora, din contul liniilor de creditare și mijloacelor circulante acumulate, au fost recreditate instituțiile financiare participante (în continuare – IFP) în sumă de 2631,3 mil.lei, 99,3 mil.dol.SUA și 60,7 mil.euro, din care în anul 2013 - în sumă de 399,0 mil.lei, 7,6 mil.dol.SUA și 14,4 mil.euro.
Resursele rambursate de către IFP de la începutul perioadei de implementare a proiectelor constituie 1932,0 mil.lei, 65,1 mil.dol.SUA și 28,3 mil.euro, dintre care pe parcursul anului 2013 au fost rambursate 400,0 mil.lei, 7,2 mil.dol.SUA și 3,2 mil.euro.
Soldul datoriei beneficiarilor recreditați, la 31.12.2013, a constituit 1292,2 mil.lei, 40,5 mil.dol.SUA și 35,2 mil.euro, sau totalul echivalent a 2452,2 mil.lei, din care soldul datoriei beneficiarilor recreditați prin intermediul DLC constituie 1065,6 mil.lei, 32,9 mil.dol.SUA și 34,1 mil.euro și al Unității de Implementare a Proiectelor FIDA – 226,7 mil.lei, 7,6 mi.dol.SUA și 1,1 mil.euro.
Verificările auditului au stabilit că pe parcursul anului 2013 au participat la intermedierea resurselor liniilor de credit și a acordurilor de împrumut 16 IFP. Astfel, sumele cumulative recreditate prin intermediul DLC și Unității de Implementare a Proiectelor FIDA, precum și nivelul de îndatorare a IFP sînt redate în Tabelul nr.4 din Anexa la prezentul Raport de audit.
Analiza situației privind prezența datoriilor expirate în cadrul liniilor de credit gestionate de DLC denotă o datorie arierată a B.C. „Investprivatbank” S.A. în sumă de 1,4 mil.lei.
Cu toate că auditul a stabilit existența mediului de control în cadrul DLC, se denotă necesitatea intensificării și monitorizării de către DLC a situației privind viabilitatea activității IFP în vederea preîntîmpinării riscurilor de recuperare a mijloacelor recreditate, cu informarea și examinarea periodică a aspectelor respective în cadrul ședințelor Consiliului DLC.
Verificările auditului asupra implementării tehnice a Componentei Linia de credit din cadrul Proiectului de ameliorare a competitivității de către DLC au stabilit că din cadrul Liniei de credit au fost recreditați 59 de beneficiari prin intermediul a 5 IFP, în sumă totală de 27,5 mil.lei, 4,8 mil.dol.SUA şi 11,2 mil.euro. Soldul datoriilor beneficiarilor, la 31.12.2013, constituie 9,2 mil.lei, 2,6 mil.dol.SUA și 5,8 mil.euro. Totodată, examinările auditului asupra conformității respectării de către DLC a condițiilor stabilite în Manualul de operațiuni referitor la eligibilitatea beneficiarilor recreditați, conformitatea depunerii setului de documente și destinația contractării mijloacelor recreditate nu au stabilit nereguli. În scopul asigurării continuităţii durabile a Proiectului de ameliorare a competitivității, în urma acumulării dobînzilor şi rambursării sumei principale de către IFP, după deducerea sumelor necesare Ministerului Finanțelor pentru deservirea împrumutului, au fost formate resurse de refinanţare la conturile Liniei de credit ale DLC deservite de BNM. Recreditarea fondurilor acumulate se efectuează similar condiţiilor Liniei de credit a Proiectului iniţial. Astfel, începînd cu perioada iniţială de utilizare a resurselor de refinanţare, au fost finanțate 37 de subproiecte în sumă totală de 4,6 mil.dol.SUA, 9,7 mil.lei și 5,1 mil.euro, inclusiv în anul 2013 - 17 subproiecte în sumă totală de 1,3 mil.dol.SUA, 6,8 mil.lei și 1,8 mil.euro.
Verificările auditului asupra implementării Componentei Linia de credit din cadrul Programului de restructurare a sectorului vitivinicol de către DLC pe lîngă Ministerul Finanțelor au stabilit că, din cadrul Liniei de credit au fost recreditați 18 beneficiari prin intermediul a 4 IFP în sumă totală de 17,8 mil.euro, la 31.12.2013 soldul datoriilor beneficiarilor constituind 17,8 mil.euro.
Acțiunile auditului referitor la conformitatea monitorizării de către DLC asupra respectării graficului de rambursare a mijloacelor recreditate de către IFP au stabilit că acestea, conform prevederiloor contractuale, asigură restituirea mijloacelor recreditate indiferent de situația relațiilor între IFP și beneficiar.
Cu privire la sistemul informațional de management al datoriei publice
Auditurile precedente asupra datoriei publice, garanțiilor de stat și recreditării de stat au stabilit unele probleme la aplicarea S.I. „Managementul și Analiza Financiară a Datoriei Publice” (în continuare – S.I. „DMFAS”) privind gestionarea datoriei publice, fiind identificată necesitatea ajustării acestuia la cerințele standardelor internaționale. De asemenea, s-a atestat că pentru managementul datoriei publice se utilizează concomitent mai multe instrumente, precum: MS ACCES și EXCEL, S.I. Credite 2000 și S.I. Evida. Totodată, verificările auditurilor precedente au determinat unele probleme aferente activităților ce țin de S.I. „DMFAS”, precum: (i) introducerea în sistem de către o singură persoană atît a tranzacțiilor privind împrumutul, cît și a tranzacțiilor ulterioare privind valorificarea acestuia; (ii) incompatibilitatea S.I. „DMFAS” cu sistemele operaționale mai avansate aplicate de Ministerul Finanțelor; (iii) neefectuarea schimbărilor de aplicații pe tot parcursul exploatării sistemului; (iv) neaprobarea Planului de asigurare a continuității funcționării sistemului; (v) nedispunerea de opțiuni analitice pentru calcularea automată a unor indicatori aferenți aprecierii volumului datoriei de stat; (vi) neautomatizarea procesului de calculare a penalităților la împrumuturile interne etc. În aceste circumstanțe, constatările stabilite de auditurile precedente au determinat desfășurarea unei misiuni de audit separate asupra sistemelor informaționale de management al datoriei publice, care a fost realizată în paralel cu auditul asupra managementului datoriei publice pe anul 2013 la Ministerul Finanțelor și Directoratul Liniei de Credit pe lîngă Ministerul Finanțelor și reflectată într-un raport separat.
Cu privire la implementarea recomandărilor și executarea cerințelor din Hotărîrea precedentă a Curții de Conturi
Urmare a verificării implementării recomandărilor și executării cerințelor înaintate prin Hotărîrea Curții de Conturi nr.42 din 18.07.2013[46], auditul relevă următoarele.
În vederea înlăturării deficiențelor constate de audit și îmbunătățirii procesului de management al datoriei publice, Curtea de Conturi a înaintat 2 cerințe Guvernului și Ministerului Finanțelor, precum și 9 recomandări Ministerului Finanțelor.
Analiza informațiilor prezentate de către Ministerul Finanțelor referitor la măsurile desfășurate în vederea executării cerințelor și implementării recomandărilor a relevat întreprinderea anumitor acțiuni din care: (i) remiterea în adresa Inspecției Financiare a informației referitoare la datoriile UAT, societăților comerciale cu capital integral sau majoritar public, întreprinderilor de stat și municipale, cu solicitarea verificării veridicității informațiilor prezentate; (ii) inițierea verificărilor reciproce asupra veridicității informației privind datoria publică prezentată de către UAT Direcției generale datorii publice pentru includerea în Raport cu Direcția bugetelor unităților administrativ-teritoriale și Trezoreria de Stat a Ministerului Finanțelor; (iii) solicitarea prezentării de către autoritățile publice centrale și locale a informației privind datoriile aferente împrumuturilor contractate pe termen de un an și mai mare; (iv) remiterea în adresa debitorilor garantați a cererilor de plată pentru efectuarea plăților conform termenelor de scadență; (v) prezentarea cu regularitate Inspectoratului Principal Fiscal de Stat a informației privind datoriile agenților economici beneficiari de împrumuturi garantate și recreditate, în vederea restituirii sumelor dezafectate din bugetul de stat pentru rambursarea și deservirea acestora, etc.
De asemenea, pentru asigurarea raportării veridice a informației privind datoria publică, Direcția generală datorii publice din cadrul Ministerului Finanțelor a acordat asistență persoanelor responsabile de prezentarea rapoartelor privind datoria publică din cadrul autorităților publice, întreprinderilor din sectorul public și UAT în privința instruirii referitor la procedurile de raportare și modului de elaborare a rapoartelor respective. Ulterior, pentru persoanele responsabile de raportarea datoriei publice a fost organizat un seminar privind modul și cerințele de raportare a datoriei publice.
Totodată, în vederea asigurării implementării de către autoritățile responsabile a proiectelor finanțate din surse externe și valorificării resurselor alocate pentru realizarea lor, Ministerul Finanțelor a prezentat Cancelariei de Stat informația privind executarea proiectelor finanțate din surse externe, care ulterior a fost remisă, la indicația Cancelariei de Stat, tuturor autorităților publice, pentru întreprinderea acțiunilor de sporire a capacităților de valorificare a resurselor alocate în scopul realizării obiectivelor propuse.
În același timp, verificările auditului au constatat persistența unor probleme ce țin de: nerespectarea modului și termenului de raportare a soldului datoriilor întreprinderilor din sectorul public și UAT ce influențează conformitatea și veridicitatea raportării soldului datoriei publice; nerecuperarea integrală la bugetul de stat a datoriilor debitorilor garantați și ale beneficiarilor recreditați, aspectele în cauză fiind abordate în compartimentele respective din prezentul Raport de audit, cu înaintarea și/sau reiterarea, după caz, a recomandărilor corespunzătoare.
CONCLUZII GENERALE
În baza acțiunilor desfășurate, auditul denotă că, deși activitățile Ministerului Finanțelor în anul de gestiune 2013 au fost conforme cadrului legal privind managementul datoriei publice, acestea necesită îmbunătățiri în vederea asigurării eliminării deficiențelor constatate atît de prezentul audit, cît și de auditurile precedente.
Constatările și concluziile auditului confirmă că Raportul privind situaţia în domeniul datoriei publice, garanţiilor de stat şi recreditării de stat pe anul 2013, ca parte componentă a Raportului Guvernului privind executarea bugetului de stat pe anul 2013, a fost elaborat în conformitate cu datele înregistrate în Registrele de stat privind datoria de stat, garanţiile de stat şi recreditarea de stat, cu datele generate de S.I. „DMFAS”, precum şi cu datele privind executarea de casă a bugetului de stat din sistemul Trezoreriei de Stat. Astfel, soldul datoriei publice la 31.12.2013 a constituit 31891,1 mil.lei, înregistrînd o creștere cu 2613,5 mil.lei față de soldul anului 2012, iar ponderea în PIB a înregistrat un nivel de 31,8%, ceea ce este cu 1,2 puncte procentuale mai puțin față de anul precedent;
raportul anual de execuție a bugetului de stat pe anul 2013 relevă că executarea datoriei de stat s-a încadrat în plafonul legal, însumînd în total 23521,6 mil.lei, sau cu 620,2 mil.lei mai puțin decît limita prevăzută prin Legea bugetară anuală (24141,8 mil.lei). Totodată, ponderea datoriei de stat în PIB a constituit 23,4%, sau mai puțin cu 0,7 puncte procentuale față de anul 2012;
soldul datoriei de stat externe (16845,8 mil.lei), soldul datoriei de stat interne (6675,8 mil.lei) și cheltuielile bugetului de stat pentru deservire, la 31.12.2013, au fost în corespundere cu plafonul stabilit prin Legea bugetară anuală. În același timp, comparativ cu anul precedent, se atestă tendința de majorare atît a datoriei de stat externe, influențată de depășirea volumului de debursări față de rambursări a împrumuturilor de stat externe și de fluctuația cursului valutar, cît și a datoriei de stat interne, influențată de majorarea emisiunii valorilor mobiliare de stat pe piața primară și a răscumpărării VMS pentru asigurarea stabilității financiare;
soldul datoriilor debitorilor garantați pentru împrumuturile interne și externe acordate, cît și al datoriilor beneficiarilor recreditați, la 31.12.2013, a constituit circa 4160,6 mil.lei, inclusiv 810,2 mil.lei, sau 19,5%, datoria cu termenul de achitare expirat.
În pofida măsurilor întreprinse de către Ministerul Finanțelor asupra respectării conformității raportării de către întreprinderile din sectorul public și UAT a soldului datoriei publice, prin prisma responsabilităților ce le revin, prezentul audit atestă că unele dintre acestea nu s-au responsabilizat în acest sens.
Analogic anilor precedenți, auditul atestă nevalorificarea în termen a resurselor împrumuturilor externe, condiționată de tergiversarea procedurilor de implementare, neîndeplinire a unor condiții contractuale, precum și de neutilizare a tuturor instrumentelor financiare stabilite în acordurile de finanțare, ca urmare fiind atestate cazuri de anulare de către creditorii externi a unor părți din împrumuturile externe contractate. Astfel, cumulativ, pînă la situația din 31.12.2013, au fost anulate din 29 de împrumuturi sume de circa 1094,3 mil.lei, dintre care în anul 2013 – 58,3 mil.lei aferente a 6 împrumuturi contractate de la Banca Mondială. De asemenea, auditul a atestat extinderea perioadei de valorificare pentru unele împrumuturi, în aceste condiții fiind majorată rata dobînzii la aceste împrumuturi.
În vederea monitorizării riscurilor asociate portofoliului datoriei de stat, Ministerul Finanțelor a stabilit parametrii de risc reieşind din structura curentă a acestui portofoliu. Astfel, în scopul dezvoltării pieței VMS, Ministerul Finanțelor modifică structura emisiunii VMS, preferință fiind acordată VMS cu termenul mai lung de circulație. De asemenea, Ministerul Finanțelor, în comun cu BNM, a ajustat cadrul normativ aferent VMS la condițiile de implementare a platformei unice de tranzacționare a instrumentelor monetar-valutare.
La fel, se atestă prezența soldului nerăscumpărat al obligațiilor de stat emise de Ministerul Finanțelor în scopul preluării creanței S.A. „Banca de Economii” față de B.C. „Investprivatbank” S.A. (aflată în proces de lichidare), în sumă de 186,3 mil.lei.
Recomandări Ministerului Finanțelor:
Să monitorizeze continuu riscurile aferente portofoliului datoriei de stat în vederea neadmiterii majorării costurilor de deservire a datoriei de stat.
Să analizeze, în comun cu Cancelaria de Stat, situația privind gradul de valorificare a împrumuturilor de stat externe contractate pentru finanțarea proiectelor investiționale, cu întreprinderea măsurilor față de autoritățile publice centrale responsabile de implementarea proiectelor respective.
Să asigure conformitatea monitorizării și raportării datoriei publice, cu înaintarea, după caz, a propunerilor de completare a cadrului legal privind responsabilizarea părților implicate regulamentar în raportarea volumului datoriei publice.
Să reglementeze cadrul de comunicare, conlucrare și prezentare de către instituțiile financiare a informațiilor relevante privind situația datoriilor întreprinderilor din sectorul public și UAT, în scopul asigurării conformității și veridicității raportării volumului datoriei publice.
Să asigure întreprinderea măsurilor oportune și eficiente față de debitorii garantați pentru onorarea obligațiilor față de bugetul de stat.
Să consolideze măsurile de recuperare la bugetul de stat a datoriilor beneficiarilor recreditați, în special a datoriilor cu termenul expirat.
Responsabil de monitorizarea realizării
și raportării auditului:
Şeful Direcţiei generale I
(Auditul bugetului de stat şi patrimoniului), auditor public Natalia Trofim
Şeful echipei de audit,
controlor de stat superior Irina Postolachi
Controlor de stat superior Violeta Palencu
Anexa Tabelul nr.1
Evoluția principalilor indicatori ce caracterizează datoria de stat pe anii 2011-2013
| INDICATORI | Unitatea de măsură | 2011 | 2012 | 2013 |
Ponderea datoriei de stat în PIB
- Ponderea datoriei de stat externe în PIB
- Ponderea datoriei de stat interne în PIB | % | 23,4
16,3
7,1 | 24,1
17,1
7,0 | 23,4
16,8
6,7 |
Ponderea datoriei de stat în veniturile de bază ale bugetului de stat
- Ponderea datoriei de stat externe în veniturile de bază ale bugetului de stat
- Ponderea datoriei de stat interne în veniturile de bază ale bugetului de stat | % | 116,8
81,3
35,5 | 119,1
84,5
34,6 | 116,9
83,7
33,2 |
Ponderea serviciului datoriei de stat în PIB
- Ponderea serviciului datoriei de stat externe în PIB
- Ponderea serviciului datoriei de stat interne în PIB | % | 0,8
0,2
0,6 | 0,8
0,2
0,6 | 0,5
0,2
0,3 |
Ponderea serviciului datoriei de stat în veniturile de bază ale bugetului de stat
- Ponderea serviciului datoriei de stat externe în veniturile de bază ale bugetului de stat
- Ponderea serviciului datoriei de stat interne în veniturile de bază ale bugetului de stat | % | 4,0
1,1
2,9 | 3,7
1,0
2,7 | 2,4
0,9
1,5 |
| Ponderea datoriei de stat externe în exporturi | % | 51,5 | 57,6 | 53,8 |
| Datoria de stat externă pe cap de locuitor | lei/dol.SUA | 3717,9/317,4 | 4221,3/349,9 | 4732,6/362,5 |
Sursă: Nota explicativă la Raportul privind executarea bugetului pe anul 2013. Datele Biroului Național de Statistică plasate pe pagina www.statistica.md.
Tabelul nr.2
Evoluția datoriei entităților pe anii 2012-2013
(mil.lei)
Nr.
crt. | Tipul datoriei | La 31.12.2012 | La 31.12.2013 | Devieri 2013/ 2012 |
| 1. | Datoria faţă de bugetul de stat privind creditarea instituţiilor nefinanciare | 1063,0 | 993,4 | -69,6 |
| 2. | Datoriile faţă de bugetul de stat pentru împrumuturile recreditate bugetelor de alt nivel din cadrul proiectelor finanțate din surse externe | 229,8 | 326,7 | +96,9 |
| 3. | Datoria faţă de bugetul de stat pentru garanţiile interne acordate agenţilor economici | 2,4 | 2,4 | - |
| 4. | Datoria faţă de bugetul de stat a entităţilor şi instituţiilor financiare recreditate din surse externe | 2092,9 | 2452,2 | +359,3 |
| 5. | Datoria faţă de bugetul de stat pentru garanţiile de stat externe acordate agenţilor economici | 401,8 | 385,9 | -15,9 |
| TOTAL | 3789,9 | 4160,6 | +370,7 |
Sursă: Raportul privind situațiile conturilor extrabilanțiere al Ministerului Finanţelor pe anii 2012-2013.
Tabelul nr.3
Beneficiarii recreditați în anul 2013 prin intermediul Ministerului Finanțelor
| Nr. crt. | Denumirea proiectului | Beneficiarul recreditat | Unitatea de măsură | Recreditat în anul 2013 |
| 1. | Proiectul Național de Alimentare cu Apă și Canalizare (AID) | Î.M. „Apă-Canal Orhei” | mii.dol.SUA | 12,4 |
| 2. | Î.M. „Apă-Canal Cahul” | mii.dol.SUA | 728,2 |
| 3. | Î.M. „Apă-Canal Bălți” | mii.dol.SUA | 5,8 |
| 4. | Î.M. „Apă-Canal Ungheni” | mii.dol.SUA | 256,6 |
| 5. | Î.M. „Apă-Canal Căușeni” | mii.dol.SUA | 43,8 |
| 6. | Proiectul de Construcție a Locuințelor Sociale, faza a II-a | Consiliul raional Sîngerei | mii euro | 139,3 |
| 7. | Consiliul raional Călărași | mii euro | 275,8 |
| 8. | Consiliul raional Briceni | mii euro | 114,9 |
| 9. | Programul de Dezvoltare a Serviciilor de Aprovizionare cu Apă Potabilă | Consiliul raional Orhei | mii euro | 334,8 |
| 10. | Consiliul raional Leova | mii euro | 237,7 |
| 11. | Consiliul raional Soroca | mii euro | 621,8 |
| 12. | Consiliul raional Florești | mii euro | 1 046,4 |
| 13. | Consiliul raional Hîncești | mii euro | 620,8 |
| 14. | Comitetul executiv al UTA Găgăuzia | mii euro | 1 188,6 |
| TOTAL | mii.dol.SUA | 1 046,8 |
| mii euro | 4 580,1 |
Sursă: Registrul de stat privind recreditarea de stat pe anul 2013.
Tabelul nr.4
Sumele recreditate de către DLC și Unitatea de Implementare a proiectelor FIDA și nivelul de îndatorare a instituțiilor financiare participante (echivalent în mil.lei)
| Nr. crt. | Instituția financiară | Suma încasată | Soldul datoriei | Soldul datoriei expirate |
| 1. | B.C. „Moldova-Agroindbank” S.A. | 1662,5 | 952,5 | - |
| 2. | B.C. „Moldincombank” S.A. | 746,7 | 442,6 | - |
| 3. | B.C. „Victoriabank” S.A. | 541,9 | 266,4 | - |
| 4. | „FinComBank” S.A. | 508,5 | 190,8 | - |
| 5. | B.C. „Banca Socială” S.A. | 412,4 | 179,9 | - |
| 6. | B.C. „Energbank” S.A. | 359,7 | 189,7 | - |
| 7. | Corporația de Finanțare Rurală | 246,3 | 142,5 | - |
| 8. | B.C. „Mobiasbanca” S.A. | 244,2 | 21,3 | - |
| 9. | B.C. „Universalbank” S.A. | 115,8 | 0,0 | - |
| 10. | „Banca de Economii” S.A. | 96,0 | 28,7 | - |
| 11. | B.C. „Eximbank” S.A. | 42,8 | 6,9 | - |
| 12. | B.C. „EuroCreditBank” S.A. | 17,2 | 9,9 | - |
| 13. | B.C. „Comerțbank” S.A. | 14,1 | 14,0 | - |
| 14. | Î.M. „Moldcredit” S.R.L. | 5,7 | 5,6 | - |
| 15. | B.C. „Unibank” S.A. | 3,1 | 0,0 | - |
| 16. | B.C. „Investprivatbank” S.A. | 1,5 | 1,4 | 1,4 |
| TOTAL | 5018,3 | 2452,2 | 1,4 |
Sursă: Raportul Directoratului Liniei de Credit pe lîngă Ministerul Finanțelor privind activitatea de recreditare pe anul 2013 plasat pe pagina web a Ministerului Finanțelor: http://mf.gov.md/ro/istitutii/DLC/reportDLC/.
Anexa nr.2 la Hotărîrea Curţii de Conturi nr.31 din 27 iunie 2014
RAPORT Auditul asupra sistemelor informaţionale de management al datoriei publice la Ministerul Finanţelor, Directoratul Liniei de Credit de pe lîngă Ministerul Finanţelor şi Î.S. „Fintehinform”
Abrevieri
| BCD | Banca centrală de date |
| BNM | Banca Națională a Moldovei |
| CGE | Centrul de Guvernare Electronică |
| ISACA | Information Systems Audit and Control Association |
| ISO | Organizaţia Internaţională pentru Standardizare |
| MTIC | Ministerul Tehnologiei Informaţiei şi Comunicaţiilor |
| RSP | Registrul de Stat al Populaţiei |
| RSUD | Registrul de Stat al Unităților de Drept |
| SI | Sistem Informațional |
| SIA | Sistem Informațional Automatizat |
| SIA MDP | Sistem Informațional Automatizat de Management al Datoriei Publice – totalitatea de resurse şi tehnologii informaţionale interdependente necesare funcţionării complexului tehnic de program, de metode şi de personal, destinate păstrării, prelucrării şi furnizării informaţiilor întru asigurarea ținerii Registrelor de Stat aferente domeniului datoriei publice |
| TIC | Tehnologii Informaţionale şi Comunicaţii |
| TI | Tehnologii Informaţionale |
Sumar executiv
Curtea de Conturi a iniţiat auditul tehnologiilor informaţionale cu elemente de performanţă la Ministerul Finanțelor și Directoratul Liniei de Credit pe lîngă Ministerul Finanțelor în vederea identificării registrelor, serviciilor şi proceselor interne de interes sporit, evaluării modului de aplicare a tehnologiilor informaţionale pentru eficientizarea activităţilor aferente managementului datoriei publice, precum şi localizării zonelor problematice.
Constatările şi concluziile din Raportul de audit ar putea servi și ca argument de sensibilizare pentru factorii interesați de domeniu, dar și de cei împuterniciți cu dreptul decizional în reformarea și dezvoltarea domeniului datoriei publice.
Ministerul Finanțelor reprezintă organul central de specialitate abilitat prin lege cu atribuții importante în organizarea și reglementarea datoriei publice. Reieșind din spectrul extins al domeniului vizat, din necesitatea analizei și prelucrării a numeroase documente cu caracter specific, este evidentă dependența directă de competența, profesionalismul și integritatea angajaților. Totodată, sistemele informaționale urmează să asigure eficiența business-proceselor aferente managementului datoriei publice, precum și să minimizeze riscul și eventualele efecte negative legate de factorul uman (erori și/sau posibile intenții frauduloase).
În scopul minimizării implicării factorului uman în activitatea de gestionare/administrare a datoriei publice, un rol important i-a fost atribuit automatizării gestiunii proceselor aferente domeniului, în anul 2006, fiind inițiat procesul de ținere a Registrelor de Stat sub formă electronică (automatizată).
Ulterior, prin Hotărîrea Guvernului nr.1136 din 18.10.2007[47], au fost aprobate Regulamentele Registrelor de Stat, care reprezintă un instrument prin intermediul căruia este gestionată informaţia despre managementul datoriei publice cu privire la datoria de stat, garanțiile de stat și recreditarea de stat. Auditul atestă o percepere diferită din partea responsabililor de la Ministerul Finanțelor a noțiunii de „Registru de Stat” utilizată în cadrul legislativ – normativ cu privire la Datoria publică față de aceiași noțiune prevăzută în legea specială cu privire la registre. O astfel de situație provoacă confuzii privind calea de dezvoltare a SI capabile să satisfacă cerințele specifice față de un Registru de Stat prevăzute de legea specială sus-menționată.
După aprobarea Regulamentelor cu privire la Registrele de Stat, Ministerul Finanțelor a continuat utilizarea aplicațiilor existente (SI „DMFAS”, SI „Credite- 2000” și SI „Evida”). Reieșind din lipsa interoperabilității instrumentelor utilizate, entitatea cu suportul Î.S. „Fintehinform”, a creat unele aplicații auxiliare (SI „AccesToOracle”, Aplicația Web) ce asigură legătura cu SI „DMFAS” pentru evidenţa datoriei interne, lucru care a făcut posibil schimbul de informaţie şi înregistrarea acordurilor de datorie internă precum și a îmbunătățit procesului de raportare.
În prezent, prin intermediul aplicațiilor utilizate sunt automatizate doar unele procese de gestionare a datoriei publice, fiind cuprins un spectru restrîns de date (procese automatizate), ce nu asigură automatizarea integrală a proceselor de management al datoriei publice, destinat ținerii Registrelor de Stat.
Evaluările au atestat controale generale TI insuficiente în cadrul Ministerului de Finanțe, Î.S. „Fintehinform” dar și al Directoratul Liniei de Credit pe lîngă Ministerul Finanțelor și persistența problemelor tehnice în funcționarea aplicațiilor utilizate. A fost constatat un nivel extrem de redus în documentarea proceselor ciclului de viață aferente creării, implementării, dezvoltării și mentenanței software, fapt ce rezultă în dependența totală de elaborator și imposibilitatea de asigurare și gestionare a continuității acestor software.
În conformitate cu Programul de activitate al Guvernului pentru anii 2011-2014 „Integrare Europeană: Libertate, Democraţie, Bunăstare 2011-2014”; cu Strategia naţională de dezvoltare „Moldova 2020”, precum și în cadrul documentului de politici prin care aceasta este pusă în aplicare și reglementată[48]; cu Strategia de dezvoltare a managementului finanţelor publice 2013-2020 este planificată integrarea Sistemului informațional de management al datoriei publice în Sistemul informaţional de management financiar, fapt ce ar asigura informatizarea proceselor de elaborare şi executare a bugetului şi creşte viteza şi eficienţa tranzacţiilor. Obiectivul specific al acțiunilor enumerate este de a crea un instrument de management modern şi eficient pentru a susţine utilizatorii, inclusiv în asigurarea procesului bugetar şi pentru furnizarea unei game largi de informaţii financiare şi nonfinanciare necesare pentru luarea deciziilor.
Pentru realizarea obiectivelor menționate este necesară, în special, unificarea modului de automatizare a proceselor de management al datoriei publice în cadrul Ministerului Finanțelor și entităților participante la proces, în baza unei soluții fiabile, flexibile și scalabile. Astfel, pentru a exclude urmările aferente materializării riscurilor ce reies din problemele existente în domeniul TIC, urmează a fi efectuate investiții inteligente.
În situația curentă, reieșind din importanța domeniului, dependența de circulația datelor și beneficiile ce vor putea fi obținute prin automatizarea proceselor, este esențială conlucrarea constructivă între părțile interesate: Ministerul Finanțelor; Ministerul Tehnologiei Informaționale și Comunicațiilor; Banca Națională a Moldovei; Directoratul Liniei de Credit pe lîngă Ministerul Finanțelor; Î.S. „Fintehinform” și alte instituții implicate în proces. Dacă vor fi respectate principiile de performanță și automatizarea va cuprinde întreg spectrul business-proceselor va putea fi obținută plus-valoarea necesară redirecționării resurselor în domeniul TIC.
1. Introducere
Potrivit Legii nr.419-XVI din 22.12.2006[49], administrarea datoriei de stat şi a garanţiilor de stat, raportarea şi monitorizarea datoriei publice sînt puse în sarcina Ministerului Finanţelor. Politica în domeniul datoriei de stat pe termen mediu este stabilită în Programul de management al datoriei de stat, aprobat anual de Guvern[50],[51].
În scopul ţinerii evidenţei tuturor obligaţiilor directe şi condiţionale ale Republicii Moldova acordate din mijloacele obţinute din împrumuturile de stat interne sau externe, Ministerul Finanţelor este unicul organ autorizat să instituie şi să ţină următoarele Registre de stat:
a) Registrul de stat privind datoria de stat;
b) Registrul de stat privind garanţiile de stat;
c) Registrul de stat privind recreditarea de stat.
Registrele de stat menţionate se ţin de Ministerul Finanţelor în formă electronică şi sînt unicele înregistrări oficiale privind obligaţiile directe şi condiţionale ale Republicii Moldova, precum şi privind recreditarea de stat.
În Registrul de stat privind datoria de stat se înregistrează, în ordine cronologică şi sistematică, informaţia privind obligaţiile directe ale statului care rezultă din împrumuturile de stat interne şi externe, privind dinamica împrumuturilor de stat, numărul de identificare al datoriei, data contractării, data scadenţei, suma agregată. Registrul datoriei de stat are următoarele subregistre:
a) subregistrul datoriei de stat interne;
b) subregistrul datoriei de stat externe.
În Registrul de stat privind garanțiile de stat se ține evidenţa tuturor garanţiilor de stat pentru împrumuturi interne şi externe, datele din registru fiind generalizatoare. Registrul privind garanțiile de stat se divizează în următoarele subregistre:
a) subregistrul garanțiilor de stat interne;
b) subregistrul garanțiilor de stat externe.
În Registrul de stat privind recreditarea de stat se reflectă evidenţa datoriilor care rezultă din contractele de recreditare obţinute din mijloacele împrumuturilor de stat externe şi/sau interne.
Pentru gestionarea datoriei de stat şi ţinerii registrelor de stat menţionate, Ministerul Finanţelor utilizează aplicaţia specializată (software) “DMFAS”, care a fost instalată în primăvara anului 1998 şi implementată cu suportul Conferinţei Naţiunilor Unite pentru Comerţ şi Dezvoltare datorită programului de asistenţă tehnică privind aplicaţia “DMFAS”.
Programul de asistenţă tehnică privind aplicaţia “DMFAS” este implementat în peste 60 de ţări şi oferă acestora un set de soluţii care deja şi-au dovedit capacitatea de a gestiona datoriile şi de a produce date fiabile pentru managementul şi monitorizarea datoriei de stat. Acestea includ software de gestionare a datoriei “DMFAS”, care facilitează munca în domeniul managementului datoriei publice, precum şi oferă servicii de consultanţă şi activităţi de instruire în cadrul managementului datoriilor.
SI “DMFAS” este utilizat pentru gestiunea, analiza şi raportarea informaţiei privind datoria publică. Informaţia nu este utilizată pentru generare de plăţi sau gestiune financiară. Reieşind din destinaţia sa şi aspectul consultativ-analitic, putem considera SI “DMFAS” unul ce nu este critic. Deci, în caz de stopare a funcţionării, nu poate cauza stoparea activităţii de bază a instituţiei. În același timp, gestionarea proastă a riscurilor operaționale legate de activități de procesare și înregistrare a datelor în formă manuală, precum și de unele aspecte de necorespundere la cerințele tehnice și de securitate a sistemelor informaționale participante la consolidarea datelor și ținerea evidenței datoriilor, poate afecta autenticitatea, plenitudinea și integritatea datelor privind datoria publică (în special diluarea valorii creanțelor și subiecților în structura totală).
Cine administrează și asigură funcționalitatea SI „DMFAS”?
Administrarea şi menţinerea domeniului TIC în cadrul Ministerul Finanțelor, inclusiv și a SI „DMFAS” este asigurată de către I.S. „Fintehinform” în baza contractelor anuale de prestare a serviciilor informaționale, pentru anul 2013 fiind încheiat cu Ministerul Finanţelor contractul nr.81 din 04.02.2013.
Î.S. „Fintehinform” a fost fondată în baza Hotărîrii Guvernului nr.516 din 02.06.2005[52], în urma desfiinţării Direcţiei generale tehnologii informaţionale din subordinea Ministerului Finanţelor și îşi desfăşoară activitatea pe principiul autofinanţării.
Costul serviciilor informaționale prestate de Î.S. ”Fintehinform” a înregistrat în anul 2013 o creștere de 23,4% față de anul 2010. Se menționează că, obiectul contractului se divizează pe șase direcții, care au atribuții diverse în domeniul TIC, de la elaborarea și mentenanța aplicațiilor pînă la deservirea tehnică și administrarea rețelelor de calculatoare. (Structura cheltuielilor Ministerului Finanțelor conform contractului de prestare a serviciilor informaționale se prezintă în Tabelul nr.1).
Tabelul nr.1.
Astfel, conform datelor din tabelul de mai sus se constată că cheltuielile totale de întreținere a domeniului aferent managementului datoriei publice (pct.1.1 și 3.1 din Tabelul nr.1), au înregistrat o creștere considerabilă în anii 2013-2014. Totodată, în raport cu valoarea totală a serviciilor informaționale contractate (cheltuieli totale aferente TIC), domeniul datoriei publice deține o poziție nesemnificativă de aproximativ 1,0%, fiind cu 0,4 puncte procentuale în creștere față de anul 2010.
Se atestă că, mijloacele destinate cheltuielilor în domeniul managementul datoriei publice au fost utilizate, în special, pentru elaborarea și menținerea aplicațiilor existente dar și pentru administrarea serverilor și a bazelor de date aferente acestora. (Evoluţia cheltuielilor pentru întreținerea aplicațiilor aferente managementului datoriei publice, este reflectată în Tabelul nr.2 și a Figurii nr.1.
Evoluţia cheltuielilor pentru întreținerea aplicațiilor aferente managementului datoriei publice
Tabelul nr.2
mii lei
| Nr d/o | Denumirea aplicațiilor deservite | 2010 | 2013 | 2014 | | 1 | SI „Credite-2000” | 10,7 | 14,3 | 34,5 | | 2 | SI „DMFAS” | 38,7 | 129,5 | 56,6 | | Cheltuieli aferente instrumentelor utilizate la gestionarea datoriei publice (cu TVA) | 49,4 | 143,8 | 91,1 |
| Figura nr.1
mii lei
 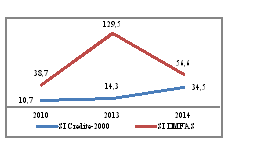 |
Sursă: Informații prezentate de Ministerul Finanțelor.
Ce instrumente utilizează Ministerul Finanțelor în domeniul managementului datoriei publice?
Ținîndu-se cont de necesitatea automatizării proceselor de management al datoriei publice, pe parcursul anilor, reieșind din necesitățile de moment identificate, din disponibilitatea resurselor financiare dar și umane au fost abordate diverse mijloace de realizare a acestui proces, și anume:
începînd cu primăvara anului 1998, cu suportul Conferinţei Naţiunilor Unite pentru Comerţ şi Dezvoltare (UNCTAD), Ministerul Finanţelor a inițiat utilizarea aplicaţiei specializată (software) „DMFAS”;
la 8 aprilie 2005, cu suportul proiectului „Susţinere în Administrarea Datoriei Publice în Moldova”, a fost lansată versiunea 5.3 a SI „DMFAS”;
la 18 octombrie 2007, prin Hotărîrea Guvernului nr. 1136 din 18.10.2007 au fost aprobate Regulamentele privind Registrele de Stat necesare administrării datoriei de stat, a garanţiilor de stat, raportării şi monitorizării datoriei publice, care urmau a fi ținute în formă electronică de către Ministerul Finanțelor.
Astfel, pentru exercitarea atribuțiilor sale în domeniul managementului datoriei publice, Ministerului Finanțelor în mod direct (prin intermediul Direcțiilor sale) utilizează versiunea 5.3 a SI „DMFAS” și SI „Credite 2000”, iar prin intermediul Directoratului Liniei de Credit - utilizează SI „Evida”.
SI „DMFAS” este funcțional practic numai pentru subregistrele datoriei și garanțiilor de stat externe. Pentru a eficientiza activitățile de rutină privind gestionarea și ținerea evidenței datoriei și garanțiilor de stat interne, de către Î.S. ”Fintehinform” au fost elaborate aplicații auxiliare (SI „AccesToOracle” și aplicația Web), prin intermediul cărora s-a realizat schimbul de informații (importul și exportul datelor) fapt ce asigură întocmirea și înregistrarea datelor în subregistrele datoriei și garanțiilor de stat interne.
Prin intermediul SI „Credite 2000” și SI „Evida”, Ministerul Finanțelor întocmește Registrul de stat privind recreditarea de stat.
Constatăm că, doar prin automatizarea completă a business-proceselor va putea fi asigurată creșterea eficienței, și atingerea obiectivelor trasate în strategiile de domeniu. Totodată, automatizarea proceselor necesită o finanțare adecvată și planificare eficientă a mijloacelor pe termen mediu și lung.
Se concluzionează că datorită deficiențelor și problemelor existente, SI „DMFAS” și aplicațiile ce îl suplimentează nu poate fi considerat pasibil utilizării sau extinderii întru atingerea obiectivelor strategice în domeniul gestionării datoriei publice și formării Registrelor de Stat. Astfel, conchidem importanța orientării cît mai operative a tuturor instituțiilor interesate (Ministerul Finanțelor; Ministerul Tehnologiei Informaționale și Comunicațiilor; Banca Națională a Moldovei; Directoratul Liniei de Credit pe lîngă Ministerul Finanțelor; Î.S. „Fintehinform”) spre segregarea eforturilor și conlucrarea eficientă întru crearea unei noi soluții unice, necesare gestiunii automatizate a managementului datoriei publice. Soluția tehnică existentă (SI „DMFAS” și SI „Credite 2000”) urmează a fi gestionată eficient, pînă vor exista premizele și vor fi respectate condițiile necesare creării noii soluții, în conformitate cu necesitățile funcționale și strategice ale tuturor părților interesate.
2. Sfera şi abordarea auditului
Curtea de Conturi, în calitate de instituţie care realizează auditul public extern, a susținut propunerea Grupului de lucru al organizației internaţionale INTOSAI privind datoria publică, de a efectua un Audit paralel și coordonat al sistemelor informaționale de management al datoriei publice. Acest subiect prezintă interesul sporit și pentru organismele internaţionale şi donatori străini privind reformarea sectorului aferent gestionării datoriei publice cu implementarea şi utilizarea eficientă a TIC. Astfel, Curtea de Conturi a iniţiat şi a efectuat auditul tehnologiilor informaţionale cu elemente de performanţă în domeniul respectiv.
Auditul s-a axat, în mare parte, pe identificarea registrelor şi proceselor interne de bază privind managementul datoriei publice şi pe evaluarea modului de aplicare a tehnologiilor informaţionale pentru eficientizarea activităţilor aferente.
Reieşind din nivelul scăzut de automatizare a proceselor aferente managementului datoriei publice, abordarea de audit a fost una bazată pe probleme, prin identificarea riscurilor şi constrîngerilor, precum şi a eventualelor metode de ameliorare a situaţiei întru eficientizarea activităţii instituţiilor implicate[53].
Acţiunile de audit au fost iniţiate în scopul localizării zonelor în care rezultatele activităţii manageriale au înregistrat un nivel redus, precum şi al identificării şi analizei din diferite perspective a cauzelor care le-au generat, cu formularea recomandărilor menite să îmbunătăţească managementul în domeniu datoriei publice, să excludă și sau minimizeze riscurile operaționale ale gestionării proceselor în cauză.
Obiectivul general al auditului a constat în evaluarea eficienței activităților de automatizare în domeniul managementului datoriei publice prin prisma furnizării de rezultate, respectării cadrului legal specific cu identificarea problemelor şi constrîngerilor aferente domeniului, precum şi cu identificarea metodelor şi căilor adecvate de optimizare a rezultatelor.
Obiectivul specific al auditului urmează să răspundă la întrebarea: „Au fost realizate scopurile trasate aferente automatizării Registrelor de Stat din domeniul managementului datoriei publice ținute de Ministerul Finanțelor?”
Misiunea de audit expune în acest Raport constatările şi concluziile principale ale auditului, precum şi recomandările privind remedierea situaţiilor constatate, considerîndu-le a fi relevante pentru entităţile auditate, Parlament, Guvern, societate, partenerii internaţionali, precum şi pentru alte părţi interesate.
În această conjunctură, se doreşte ca prezentul Raport de audit să servească drept un demers de sensibilizare a factorilor implicaţi în procesul de reformă şi modernizare a domeniului managementului datoriei publice atît în ce priveşte identificarea căii de dezvoltare a sistemului informațional de management al datoriei publice cu alocarea resurselor suficiente.
Domeniul de aplicare a auditului şi Metodologia de audit sînt expuse în Anexa nr.1.
3. Constatările de audit
Obiectivul auditului: „Au fost realizate scopurile trasate aferente automatizării Registrelor de Stat din domeniul managementului datoriei publice ținute de Ministerul Finanțelor?”
Întru reducerea costurilor de administrare și îmbunătățirea calității managementului datoriei publice este necesară aplicarea eficientă a noilor tehnologii întru automatizarea business proceselor aferente, sarcini ce urmau a fi realizate prin intermediul sistemului informațional de management al datoriei publice. Aplicațiile existente și utilizate de către Ministerul Finanțelor în procesul de administrare și ținere a evidenței datoriei publice nu oferă soluții și posibilități de atingere a obiectivelor stabilite în documentele strategice pe termen mediu și lung, precum și nu sunt pasibile de ajustat/dezvoltat în vederea ținerii Registrelor de Stat în formă electronică. La moment SI și aplicațiile aferente managementului datoriei publice contribuie la simplificarea și automatizarea unor procese fragmentare a muncii de rutină a personalului implicat în gestionarea și evidența datoriei publice. Riscurile operaționale provocate de existența lacunelor tehnice și vulnerabilităților SI și aplicațiilor sunt gestionate și atenuate prin realizarea unor controale interne puternice la diferite nivele (executori/manageri). Se atestă necesitatea recunoașterii rolului TI în automatizarea business-proceselor managementului datoriei publice, conlucrării părților interesate în vederea conceptualizării unei soluții fiabile complexe noi, capabile să satisfacă cerințele prevăzute de cadrul legislativ-normativ și cele de ordin tehnic față de Registrele de Stat ținute în formă electronică.
3.1. Descrierea procesului de creare și implementare a aplicațiilor de ținere a Registrelor de Stat din domeniul managementului datoriei publice în cadrul Ministerul Finanțelor
În mod firesc, automatizarea business-proceselor a Ministerului Finanțelor trebuie să reprezinte o prioritate în dezvoltarea strategică pentru a putea asigura optimizarea și eficientizarea proceselor interne. Soluțiile tehnice utilizate la moment în scopul automatizării managementului datoriei publice (SI „DMFAS”, SI „Credite 2000”, SI „Evida”, MS Acces, SI „AccesToOracle”, Aplicația Web, MS Excel) nu acoperă întregul proces și toate procedurile domeniului respectiv (introducerea manuală a datelor, lipsa procedurilor de control automatizat, lipsa interconexiunilor între aplicații și întocmirea Registrelor de Stat, lipsa viziunii complexe privind automatizarea tuturor proceselor in cadrul Direcției generale datorii publice și interoperabilitatea lor). Menționăm că chiar și pentru ținerea Registrelor de stat privind datoria și garanțiile de stat, întocmirea cărora este parțial-asigurată de SI „DMFAS”, nu a fost exclusă metoda tradițională (de introducerea manuală datelor și efectuarea unor calcule).
Contradicții intre cadrul legislativ – normativ de domeniu cu prevederi specifice
Potrivit prevederilor art.8 din Legea nr.419-XVI, Ministerul Finanțelor a fost identificat drept unicul organ autorizat pentru instituirea şi ţinerea Registrelor de Stat aferente managementului datoriei publice, iar Guvernul urma să stabilească regulile de ţinere a Registrelor de Stat menţionate. În acest sens, prin Hotărîrea Guvernului nr.1136 din 18.10.2007 au fost aprobate Regulamentele cu privire la Registrele de Stat. Deși actul normativ menționat a fost elaborat după intrarea în vigoare a Legii nr.71-XVI din 22.03.2007 „Cu privire la registre”[54], la aprobarea acestuia nu s-a ținut cont de respectarea exigențelor față de un Registru de Stat. Prin urmare, în Regulamentele aprobate nu s-au identificat subiecții raporturilor juridice aferent domeniului (proprietarul, posesorul, deținătorul, registratorul, furnizorul și destinatarul registrelor de stat), precum și resurse, inclusiv informaționale prin intermediul căreia se va realiza ținerea Registrelor de Stat în formă electronică.
Auditul menționează că în ciuda faptului că atît Legea nr.419-XVI, cît și regulamentele aprobate în vederea implementării acestea, utilizează noțiunea de „Registre de Stat”, sensul acestei noțiuni diferă de cel prevăzut în Legea nr.71-XVI din 22.03.2007, fapt ce atrage după sine mai multe incertitudini. Astfel, noțiunea de „Registru de Stat” este percepută de către angajații Ministerului Finanțelor ca raport/dare de seamă privind valoarea totală a datoriei publice la începutul și sfîrșitul perioadei de gestiune. O atare situație provoacă confuzii și viziuni diferite asupra creării/menținerii și dezvoltării sistemului informațional de management al datoriei publice (înregistrarea obiectelor, asigurarea autenticității, plenitudinea si integritatea, precum și securitatea și protecției datelor), care ar înlesni apariția sau dezvoltarea Registrelor de Stat în formă electronică în sensul prevăzut de legea specială cu privire la registre.
Pașii de dezvoltare a Registrelor de Stat aferente datoriei publice
În urma evaluărilor efectuate prin prisma cerințelor tehnice față de un Registru de Stat s-a constatat că sarcina de ținerea în formă electronică a Registrelor de Stat a fost realizată parțial. Registrele de Stat se țin în două etape: electronică și scriptică (dublarea informației). La moment, persistă probleme tehnice de interconectare între aplicațiile existente și monitorizarea operațiunilor efectuate. În contextul celor menționate, se concluzionează și flexibilitatea redusă a soluțiilor aplicate, persistența problemelor tehnice, riscul inexactității datelor, care în condițiile lipsei de documentare transformă utilizarea aplicațiilor într-un risc.
Deși, Ministerul Finanțelor a întreprins unele măsuri de elaborare a unor aplicații suplimentare, în vederea îmbunătățirii managementul proceselor aferente, fiind elaborate (SI „AccesToOracle”, Aplicația Web), ceea ce de fapt a asigurat legătura cu SI „DMFAS” pentru evidenţa datoriei interne, totuși scoatem în evidență faptul că lipsa documentației tehnice și a codului sursă menține un risc major în utilizarea soluțiilor în cauză precum și în continuitatea acestora, în cazul în care elaboratorul renunță la suportul tehnic a versiunii 5.3.
Reieșind din necesitatea unificării metodelor de automatizare a proceselor aferente managementului datoriei publice este importantă conceptualizarea unei soluții universale scalabile, încît să poată fi asigurată continuitatea funcționării acesteia în condițiile modificărilor în cadrul legal.
Se atestă că finanțarea domeniului TIC aferentă gestiunii datoriei publice, nu este suficientă necesităților de ajustare, sau dezvoltare a soluțiilor tehnice existente, sau pentru dezvoltarea de noi soluții. Planificarea mijloacelor financiare pentru domeniul TIC nu este bazată pe analize sau studii ale problemelor și necesităților reale, ci se fac din raționamente de moment sau pentru soluționarea unor situații dificile. Deși obiectivele strategice instituționale vor rezuma inevitabil în necesitatea implementării noilor tehnologii și soluții tehnice, direcțiile strategice în domeniul TIC la capitolul managementul datoriei publice nu sunt formalizate și se limitează (în Hotărîrea Guvernului nr. 573 din 06.08.2013[55]) la trecerea la SI „DMFAS” (versiunea 6.0), prin aceasta persistă riscul nerealizării obiectivelor automatizării proceselor interne privind managementul datoriei publice.
3.2. Documentarea proceselor ciclului de viață aferente implementării soluțiilor tehnice
Documentarea proceselor ciclului de viață aferente implementării aplicațiilor este insuficientă, neactualizată și nu este conformă reglementărilor tehnice în vigoare
În procesul ciclului de viaţă al sistemului software, cu fiecare etapă sînt legate artefactele[56], care se prezintă la intrarea sau se primesc la ieşirea procesului dat. Artefactele primite se utilizează ca date iniţiale pentru activitatea ulterioară. Ele conţin date informative despre proiect sau se prezintă drept componente furnizate prin contract.
Unul din tipurile de bază de artefacte este documentaţia proiectului. Documentaţia este rezultatul înregistrării informaţiei obținute pe parcursul acţiunilor sau proceselor ciclului de viaţă al sistemului software. Lista și conţinutul documentelor elaborate trebuie să corespundă reglementărilor tehnice acceptate de părțile (antreprenor/elaborator și beneficiar/utilizator) implicate în procesul de implementare. Astfel, documentația aferentă soluțiilor tehnice de ținere (automatizare) a Registrelor de Stat al datoriei publice urma să corespundă Reglementării tehnice RT 38370656-002:2006, aprobată prin Ordinul ministrului tehnologiei informaţiei şi comunicaţiilor nr.78 din 01.06.2006[57].
Deși, Ministerul Finanțelor utilizează (începînd cu anii 2000 – 2005) în procesul de gestionare a datoriei publice mai multe aplicații, acestea nu au fost calificate drept sisteme destinate îndeplinirii unor grupuri distincte de funcții din cadrul sistemului informațional automatizat pentru ținerea Registrelor de Stat din domeniul managementului datoriei publice.
Aplicațiile auxiliare (SI „AccesToOracle” și Aplicația Web) au fost elaborate ulterior anului 2007, acestea la fel nu au fost elaborate în conformitate cu reglementărilor tehnice existente. Se menționează că Î.S. „Fintehinform” tratează aplicațiile în cauză în calitate de module ale SI „DMFAS” (elaborator fiind UNCTAD), în acest caz modificările efectuate aplicației urmau a fi documentate conform prevederilor tehnice ale ciclului de viață a software (în cazul unei eventuale extinderi a aplicației).
Astfel, la elaborarea și dezvoltarea Registrelor de Stat aferente managementului datoriei publice, ținute în formă electronică n-au fost elaborate și aprobate Concepții, sarcini tehnice și Regulamente de funcționare și organizare a acestora, fapt ce contravine art.16 alin.(3) din Legea nr.71-XVI din 22.03.2007[58], precum și cerințelor Ordinului ministrului tehnologiei informaţiei şi comunicaţiilor menționat. Lipsa acestor acte a reprezentat impedimente în dezvoltarea sistemului și a condiționat o implementare și exploatare anevoioasă a acestuia.
Fiind solicitate documentele aferente proceselor ciclului de viață ale aplicațiilor utilizate au fost prezentate doar manualele de utilizare și administrare.
Conform celor expuse, accentuăm lipsa de continuitate în procesele ciclului de viață a aplicațiilor utilizate și incapacitatea părților implicate de a oferi o descriere completă a modului de funcționare a acestora în calitate de Sistem informațional de management al datoriei publice. Astfel, evaluările efectuate și concluziile expuse de către misiunea de audit au fost orientate spre identificarea și evaluarea riscurilor majore, precum și identificarea eventualelor metode de minimizare sau excludere a acestora.
Pentru a prezenta o succintă retrospectivă a riscurilor asociate utilizării SI „DMFAS” se identifică cele mai importante:
Dependența totală de elaborator (UNCTAD). Multe din problemele tehnice nu au fost înlăturate o perioadă îndelungată de timp și încă persistă. Totodată, versiunea 5.3 a SI „DMFAS” nu mai prezintă interes fiind una depășită.
În condițiile nivelului nesatisfăcător al controalelor generale TI și învechirea echipamentului pot avea loc evenimente care ar compromite securitatea, integritatea și disponibilitatea datelor. Posibilitatea coruperii, deteriorării sau modificării neautorizate a datelor nu poate fi complet eliminată, iar în cazul producerii – nu va putea fi identificată.
SI „DMFAS” nu reprezintă o soluție complexă ce ar satisface cerințelor privind automatizarea proceselor interne a Ministerului Finanțelor aferente domeniului auditat, astfel nu poate fi asigurată eficientizarea activității.
Capacitățile funcționale, precum și posibilitățile de interacțiune informațională nu pot asigura atingerea obiectivelor de automatizare a business-proceselor Ministerului Finanțelor aferente domeniului auditat.
În contextul posibilității înlăturării erorilor sau ajustării soluției tehnice și pentru asigurarea continuității, menționăm că odată cu efectuarea unor modificări la SI „DMFAS” prin implementarea aplicațiilor auxiliare de către Î.S. „Fintehinform” activitățile în cauză nu au fost documentate adecvat. Astfel, documentele existente nu pot fi considerate actuale din motiv că ele nu au fost revizuite, reieșind din modificările operate pe parcurs.
Modul în care au fost documentate procesele aferente elaborării, dezvoltării, mentenanței și ajustării aplicațiilor utilizate de Ministerul Finanțelor aferente managementului datoriei publice creează impedimente și incertitudine în oricare aspecte de perspectivă, astfel, nu poate fi asigurată continuitatea procesului. Deși, costul aplicațiilor utilizare reprezintă în jur de un milion de lei, reieșind din rezultatele modeste în automatizarea proceselor aferente activităților de gestionare a datoriei publice și problemele de ordin tehnic atestate, putem constata un nivel redus de eficiență.
Domeniul de gestiune a datoriei publice reprezintă procese destul de complexe, ce se modifică și se ajustează în mod continuu, motiv din care automatizarea acestora poate fi eficientă doar în cazul garantării fiabilității, flexibilității și integrității soluției utilizate.
3.3. Probleme tehnice identificate în cadrul executării lucrărilor de automatizare a procesului de gestiune a informației cu privire la datoria publică
Gestionarea și monitorizarea utilizatorilor este efectuată cu neglijarea principiilor securității informaționale
Securitatea informației se realizează prin implementarea de proceduri care urmează să prevină compromiterea activelor informaționale și să asigure confidențialitatea, integritatea și disponibilitatea datelor procesate într-un sistem informatic. Operațiunile/procesările din cadrul acestor sisteme necesită a fi monitorizate în scopul depistării abaterilor și identificării la timp a fraudelor sau erorilor. Pentru asigurarea integrității datelor este necesar de pus la punct un sistem de gestiune a drepturilor de acces a utilizatorilor și monitorizare a acțiunilor acestora.
Se atestă că în domeniul managementului datoriei publice sunt utilizate diverse instrumente (inclusiv MS Acces; MS Excel) unele din care se utilizează fără a se respecta principiile securității informaționale în domeniul gestiunii utilizatorilor.
La utilizarea SI „DMFAS” drepturile utilizatorilor nu sunt gestionate eficient, deoarece sistemul are predefinite doar două tipuri de acces: cu drepturi de administrator și de utilizator. Nu sînt prevăzute și nu se utilizează proceduri aferente păstrării și analizei jurnalelor de activitate și de sistem (activity logs, system logs). Conform afirmațiilor responsabililor din cadrul entității, SI „DMFAS” nu dispune de instrumentele necesare gestiunii și analizei jurnalelor de activitate.
Notă: Se menționează că Î.S. „Fintehinform” are posibilitatea de a identifica modificările efectuate doar la nivel de bază de date al SI „DMFAS”.
În contextul deficiențelor majore în domeniul gestionării utilizatorilor, accentuăm menținerea riscurilor de distrugere, modificare și accesare neautorizată a datelor în cadrul SI „DMFAS”. Astfel, atestăm un nivel ridicat al vulnerabilității sistemului la riscurile de securitate, fiind condiționată și imposibilitatea de a asigura la un nivel tolerant integritatea, exactitatea și disponibilitatea datelor.
Deficiențele constatate sunt urmare a neajustării SI „DMFAS” versiunea 5.3 la necesitățile Ministerului Finanțelor precum și la prevederile naționale aferente ținerii Registrelor de Stat.
Fluxul informațiilor în procesul de management al datoriei publice este ineficient și nu poate garanta disponibilitatea, integritatea, exactitatea și acuratețea datelor
Conform prevederilor legale Registrele de Stat aferente managementului datoriei publice sunt destinate pentru prelucrarea, stocarea, actualizarea şi analiza datelor cu privire la obligaţiilor directe şi condiţionale ale Republicii Moldova. Astfel, urma să fie implementate soluții tehnice care să asigure evidența datoriilor de stat, evidența garanțiilor și a procesului de recreditare de stat.
Ținîndu-se cont de cele menționate, Ministerul Finanțelor este responsabil de formarea Registrelor de Stat aferente managementului datoriei publice. În acest context, se atestă responsabilitatea directă a Ministerului Finanțelor pentru organizarea condițiilor tehnice și juridice necesare ținerii, automatizării și dezvoltării registrelor în cauză. Reieșind din cele expuse, în conformitate cu necesitățile pentru funcționarea Sistemul informațional de management al datoriei publice, este evidentă importanța și necesitatea dezvoltării acesteia astfel încît să fie asigurată interacțiunea cu alte sisteme existente (SIA RSUD; SIA RSP; SIA al Trezorieri, SIA al SFS etc).
Astfel, Ministerul Finanțelor urma să creeze și să implementeze un sistem informațional automatizat de management al datoriei publice pentru ținerea Registrelor de Stat aferente domeniului auditat, care în viziunea echipei de audit urma să asigure interoperabilitatea aplicațiilor software utilizate, prin importul în regim automatizat a informației direct de la sursă dar și să genereze rapoarte și date pentru alte sisteme informaționale (Procesele aferente Sistemului informațional de management al datoriei publice, este reflectată în Figurii nr.2).
Figura nr.2 Procesele aferente Sistemului informațional de management al datoriei publice
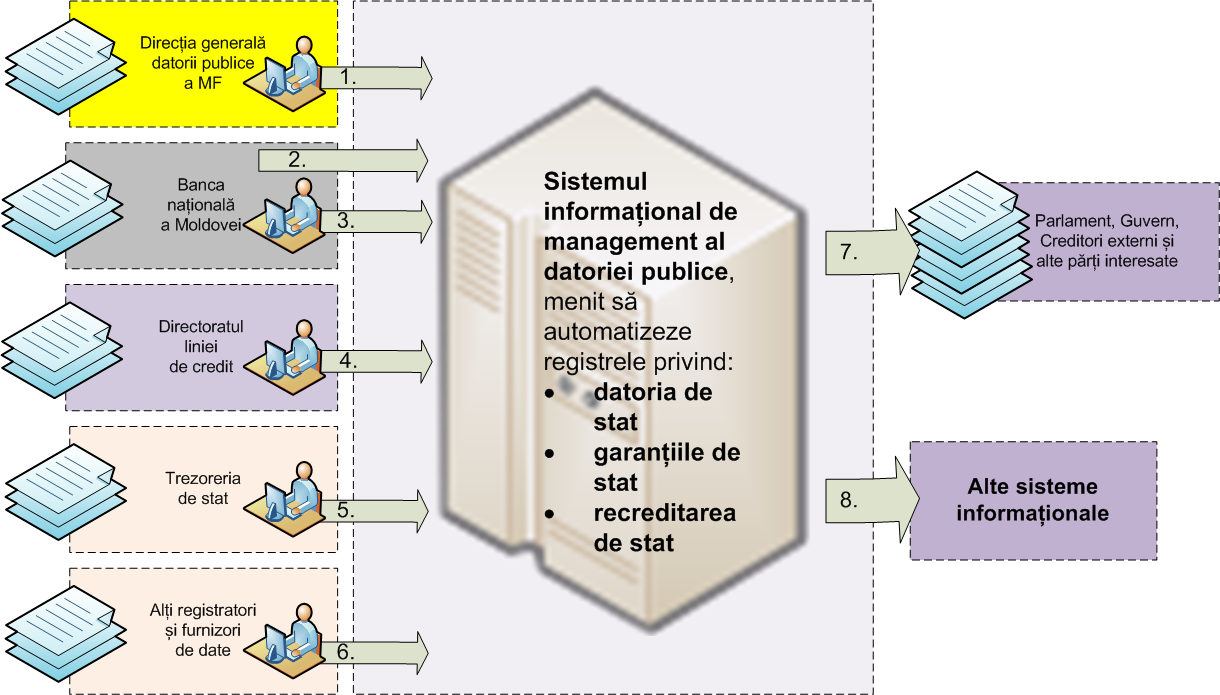
Sursă: Viziunea echipei de audit asupra arhitecturii sistemului informațional de management al datoriei publice.
Procesele aferente ținerii Registrelor de Stat a datoriei publice sînt expuse în Anexa nr.2.
Pentru buna funcționare a aplicațiilor utilizate este necesară interoperabilitatea acestora și realizarea schimbul de date în mod automatizat, fără implicarea factorului uman. Schimbul neeficient de date poate afecta calitatea informației conținute în Registrele de Stat, astfel persistă riscul ca aceasta să nu corespundă cerințelor de integritate, exactitate și veridicitate a datelor.
SI „Evida” nu este înscris în Registrul de stat al operatorilor de date cu caracter personal
Sistemul informațional „Registrul de evidență al operatorilor de date cu caracter personal” asigură punerea în aplicare a art.23 și a art. 28 din Legea nr.133 din 08.07.2011[59]. Potrivit acestora operatorii de date cu caracter personal sînt obligați să notifice autoritatea națională pentru protecția datelor respective privind operațiunile de prelucrare a acestora, destinate să servească unui scop și să prezinte Centrului Naţional pentru Protecţia Datelor cu Caracter Personal informații privind implementarea unei politici instituționale de securitate conforme cerințelor fața de asigurarea securității datelor menționate la prelucrarea acestora în cadrul sistemelor informaționale, aprobate prin Hotărîrea Guvernului nr.1123 din 14.12.2010[60].
În conformitate cu art.3 din Legea nr.133 din 08.07.2011, în calitate de operator se consideră persoana fizică sau persoana juridică de drept public sau de drept privat, inclusiv autoritatea publică, orice alta instituție ori organizație care, în mod individual sau împreuna cu altele, stabilește scopurile și mijloacele de prelucrare a datelor cu caracter personal prevăzute în mod expres de legislația în vigoare.
Procedurile de notificare și înregistrare se realizează de către operatorul de date cu caracter personal sau persoana împuternicita de către acesta, pentru fiecare sistem de evidența a datelor, prin intermediul aplicației accesibile la pagina internet www.registru.datepersonale.md, în conformitate cu prevederile articolelor 23-28 din Legea nr.133 din 08.07.2011 și Regulamentul Registrului de evidenta a operatorilor de date cu caracter personal, aprobat prin Hotarîrea Guvernului nr.296 din 15.05.2012.
Deși în cadrul SI „Evida” sunt păstrate și prelucrate date cu caracter personal (beneficiarii finali ai procesului de recreditare), acesta nu este înregistrat în Registrul de stat al operatorilor de date cu caracter personal. Echipa de audit a atestat că în cadrul Diretoratul Liniei de Credit pe lîngă Ministerul Finanțelor nu este reglementat domeniul protecției datelor cu caracter personal, astfel, nefiind respectat cadrul legal. Situația respectivă necesită o abordare constructivă urgentă.
3.4. Gestiunea TIC în cadrul Ministerului Finanțelor
Gestiunea TIC poate fi definită ca fiind responsabilitatea managementului executiv și constă în actul de asumare a conducerii, precum și în procese organizaționale care asigură că funcția TI a entității susține atingerea obiectivelor acesteia. Astfel putem afirma că, gestiunea TIC este ca o parte componentă a guvernării entității și nu ca disciplină separată.
Există factori ce nu permit asigurarea gestiunii eficiente a domeniului TIC
În prezent Ministerul Finanțelor, precum și multe instituții din stat se confruntă cu probleme în asigurarea unei gestiuni eficiente a domeniului TIC din mai multe motive:
Lipsa viziunii conceptuale privind dezvoltarea si mentenanța Sistemului informațional de management al datoriei publice
Lipsa prioritizării direcțiilor de investiții, inclusiv financiare
Nivelul general scăzut al cunoștințelor și culturii angajaților în domeniul securității informaționale.
Lipsa directivelor strategice de dezvoltare a domeniului TIC și necorelarea inițiativelor în domeniu cu obiectivele strategice ale instituției.
Investițiile nesemnificative și lipsite de continuitate în domeniul auditat;
Ineficiența proceselor interne din perspectivele automatizării acestora;
Reglementarea incompletă a domeniului TIC în țară.
În această ordine de idei, orice tentativă de automatizare este supusă unor riscuri considerabile, nefiind posibilă asigurarea eficienței și eficacității business-proceselor interne ale Ministerului Finanțelor. De menționat că, domeniul managementul datoriei publice se identifică ca fiind un domeniu important pentru realizarea obiectivelor entității și se consideră oportună examinarea posibilității automatizării sistemului informațional de management al datoriei publice în întregime.
Automatizarea proceselor de management al datoriei publice urmează a fi revizuită și realizată în baza unei soluții complexe
În perioada misiunii de audit au fost analizate procesele interne ale Ministerului Finanțelor, aferente gestionării datoriei publice, pentru a identifica posibilități de eficientizare și optimizare a acestora. Reieșind din necesitatea asigurării eficienței, în circumstanțele lipsei de interoperabilitate și interconexiune între sistemele informatice utilizate în gestionarea datoriei publice, este evidentă necesitatea aplicării unei soluții complexe asupra întregului proces. Se atestă că, soluțiile tehnice existente acoperă arii separate și nu este asigurată posibilitatea de integrare a acestora. Astfel, pentru creșterea performanțelor și eficientizarea domeniului supus auditului, este necesară o abordare complexă a reformării și restructurării soluțiilor utilizate, prin prisma aplicării noilor tehnologii. Realizarea acestui obiectiv, din cauza problemelor și deficiențelor în domeniul TIC, poate fi compromisă. În acest context, echipa de audit a identificat mai multe domenii de importanță sporită ce urmează a fi îmbunătățite, care sînt enunțate și analizate în prezentul Raport.
În calitate de oportunitate de eficientizare a inițiativelor de automatizare, creșterea nivelului de interoperabilitate și flexibilitate a soluției este utilizarea ECMP[61]. Astfel, vor putea fi obținute economii de resurse și va fi catalizat schimbul de date cu alte SIA.
Analiza controalelor generale în cadrul Ministerului Finanțelor a relevat implementarea parțială a acestora
Misiunea de audit a constatat un nivel redus al reglementării domeniului TIC, implementarea parțială (selective) a controalelor generale TI și existența mai multor riscuri asociate domeniului TIC. Neajunsurile constatate în gestionarea domeniului TIC trebuie să îngrijoreze conducerea Ministerului Finanțelor.
După cum a fost menționat, sistemul informațional de management al datoriei publice reprezintă un element important în formarea resurselor informaționale a Ministerului Finanțelor, totodată parte componentă a resursei informaționale de bază a Republicii Moldova. Pentru a asigura un impact maxim pozitiv eforturilor de automatizare, urmează a fi atrasă o atenție deosebită capacităților interne de gestionare a domeniului TIC și de reglementare a acestuia. Pentru a exclude repulsia angajaților nu este oportună stabilirea obiectivelor prea ambițioase, ce vor necesita activități imediate de amploare.
Primul pas necesar de a fi realizat este determinarea univocă a direcțiilor strategice de dezvoltare ale domeniului TIC, intercalarea lor în strategia generală a instituției și ramurii în general. Importantă este identificarea resurselor necesare realizării activităților.
Paralel procesului de aliniere la obiectivele strategice, este importantă reglementarea generală a aspectelor ce țin de gestionarea domeniului TIC. Astfel, pașii următori, care urmează a fi realizați în paralel cu primul, vizează reglementarea domeniului securității informației și protecției datelor cu caracter personal. Documentele respective exprimă angajamentele entității față de respectarea principiilor și regulilor în domeniu.
Pentru a putea formula o viziune optimă asupra perspectivelor domeniului TIC și a modalităților de creștere a performanțelor în condițiile unei gestiuni conforme, trebuie luate în calcul posibilitățile reale și circumstanțele nefavorabile menționate anterior. Astfel, realizarea obiectivelor de reformare a domeniului de management al datoriei publice urmează a fi privite doar prin prisma creșterii rolului tehnologiilor informaționale prin investiții inteligente și implicarea hotărîtă a conducerii Ministerului Finanțelor.
Politica de externalizare a serviciilor
Serviciilor aferente dezvoltării și mentenanței SI „DMFAS” de către Ministerul Finanțelor a fost externalizată. Putem constata că gestionarea SI „DMFAS” este asigurată prin contractarea serviciilor din exterior, iar MF trebuie să verifice calitatea lucrărilor. Condiţiile contractuale trebuie să prevadă o specificare exhaustivă a lucrărilor externalizate, modul de evaluare a calităţii şi de recepţionare, precum şi respectarea proprietăţii intelectuale.
Unul din scopurile creării Î.S. „Fintehinform” a fost administrarea, menţinerea, dezvoltarea şi asigurarea funcţionării sistemului informaţional de gestionare a finanţelor publice al Ministerului Finanţelor, prin menţinerea specialiştilor calificaţi, instruirea planificată a acestora, gestionarea eficientă a mijloacelor tehnice şi informaţionale. Î.S. „Fintehinform” prestează servicii informaţionale Ministerului Finanţelor în bază de contracte anuale, volumul acestora fiind stabilit reieşind din estimările efectuate, care sînt incluse în contract. Contractul prevede păstrarea confidenţialităţii şi asigurarea securităţii în baza unui regulament elaborat şi coordonat de ambele părţi[62].
Cu toate acestea, în baza Acordului de mentenanţă din 08.04.2005 semnat între Ministerul Finanţelor şi UNCTAD pentru utilizarea SI “DMFAS” (mentenanța acestuia), Ministerul Finanţelor trebuie să achite UNCTAD o plată în sumă de 5,0 mii dolari SUA pe an. Conform informaţiei prezentate, în perioada anilor 2005-2010, cheltuielile pentru menţinerea sistemului (25,0 mii dolari SUA ) au fost acoperite din contul proiectului “Susţinere în administrarea datoriei publice”. Începînd cu anul 2011, aceste cheltuieli au fost suportate din contul bugetului de stat (20,0 mii dolari SUA sau 250,0 mii lei). Astfel au fost suprapuse mai multe domenii de activitate cu Î.S. „Fintehinform”.
Cu toate că mentenanţa şi dezvoltarea sistemelor informaţionale este în mare parte externalizată, iar acestea reprezintă domenii critice de activitate, Ministerul Finanțelor nu dispune de politici şi proceduri de externalizare a serviciilor.
3.5. Executarea recomandărilor auditului precedent
În cadrul Raportului auditului Sistemului Informaţional “Managementul şi Analiza Financiară a Datoriei Publice” implementat la Ministerul Finanţelor, aprobat prin Hotărîrea Curții de Conturi nr. 40 din 08.06.2010 au fost evaluate în detaliu Controalele generale și ale aplicației pentru SI „DMFAS”, au fost identificate probleme și au fost făcute recomandări de îmbunătățire a controalelor din cadrul Î.S. „Fintehinform”. Cu toate acestea, actuala misiune de audit TI atestă faptul că, recomandările au fost executate parțial și acțiunile întreprinse de Î.S. „Fintehinform” pentru ameliorarea situației din domeniu nu au avut un impact considerabil asupra procesului de gestionare a datoriei publice și asupra ținerii Registrelor de Stat în formă electronică.
Totodată se menționează că, trecerea la SI „DMFAS” versiunea 6.0, reieșind din cerințele și prevederile legale ale Republicii Moldova, nu va satisface necesitățile funcționale, precum și nu va soluționa acele provocări apărute pentru Ministerului Finanțelor fără o analiză complexă asupra business-proceselor și necesităților domeniului de gestionare a datoriei publice.
4. Recomandări
Recomandare 1: Ministerul Finanțelor în comun cu alte entități implicate în proces, să identifice o soluție de dezvoltare a domeniului vizat cu stabilirea sarcinilor concrete și a termenilor reali pentru actorii responsabili, cu înaintarea propunerilor concrete către Guvern.
5. Concluzii generale:
Sistemul informațional de management al datoriei publice s-a dezvoltat pe parcurs reieșind din necesitățile curente, fiind ajustate la unele modificări ale legislației. Totuși pînă la moment, Ministerul Finanțelor nu are o viziune clară referitor la calea de dezvoltare a sistemului informațional pentru a asigura prevederile majore conform strategiilor aprobate pe domeniu. Astfel, primordială este acceptarea de către conducerea Ministerului Finanțelor și Î.S. „Fintehinform” a provocărilor la zi precum și segregarea eforturilor și conlucrarea eficientă întru identificarea soluției de dezvoltare a sistemelor informaționale pentru a face față necesităților funcționale și strategice ale tuturor părților interesate. Reieșind din calea acceptată, Ministerul Finanțelor trebuie să trateze domeniul TIC cu maximă atenție, să aloce suficiente resurse umane și financiare pentru a menține sistemul informațional de management al datorie publice, care este de o importanță majoră.
Totodată, Curtea de Conturi menționează faptul că, deși aplicațiile utilizate în cadrul entității contribuie la ușurarea muncii de rutină a personalului implicat, ele nu sunt destul de eficiente. Acest fapt, a determinat managementul direcțiilor Ministerului Finanțelor să implementeze la diferite nivele un control intern riguros pentru atenuarea riscurilor operaționale a sistemelor informaționale, ceea ce atrage de la sine mult timp efort și resurse.
Notă: Se menționează că pe parcursul misiunii de audit entitatea a evaluat posibilitățile în vederea identificării unui numitor comun cu privire la conceptul de Registre de Stat aferente managementului datoriei publice la cerințele specifice prevăzute de legea specială cu privire la registre. Astfel, către examinarea Raportului în plenul Curții de Conturi, la propunerea entității au fost perfectate unele modificări la legea nr. 419-XVI din 22.12.2006, inclusiv prin substituirea noțiunii de Registre de Stat cu noțiunea de Raport.
Echipa de audit a Curţii de Conturi:
Șef-adjunct al Direcţiei audit TI Viorel Gamurar
Controlor superior de stat Sergiu Pîrlici
Anexa nr 1.
Domeniul de aplicare a auditului şi metodologia de audit
Domeniul de aplicare a auditului cuprinde instituţiile publice de specialitate implicate în ținerea Registrelor de Stat aferente managementului datoriei publice, a procesului de automatizare a domeniului menţionat, care să corespundă standardelor europene, şi oricare alte activităţi specifice aferente domeniului vizat.
Metodologia de audit a cuprins principalele proceduri de audit, precum: observarea directă, examinarea documentelor şi a chestionarelor. În cadrul misiunii de audit au fost colectate, sintetizate, analizate şi interpretate toate tipurile de probe de audit: fizice, verbale, documentare, analitice.
Pe parcursul misiunii de audit, la efectuarea activităţilor aferente, echipa de Curţii de Conturi s-a ghidat de:
1. ISSAI 300 “Principiile fundamentale ale auditului de performanţă”[63];
2. Manualul de audit al performanţei[64];
3. Standardele de audit al tehnologiilor informaţionale[65];
4. Manualul de audit al tehnologiilor informaţionale[66];
5. Actele normative şi legislative în vigoare, Standardele naţionale şi internaţionale în domeniul TI, şi bunele practici internaţionale.
În scopul obţinerii probelor de audit, au fost aplicate următoarele tehnici, metodologii şi proceduri de audit:
• Pentru a identifica problemele existente şi riscurile sectorului TIC aferente domeniul auditat, s-au analizat strategiile aprobate la nivel naţional şi concepţiile de reformare a unor structuri din sectorul afacerilor, și în special implicate în ținerea Registrelor de Stat aferente managementului datoriei publice, precum şi respectarea termenelor de executare a acţiunilor, precum și respectarea consecutivităţii logice a acestora.
• Pentru a determina natura şi cauza existenţei factorilor ce influenţează atingerea obiectivelor, s-au analizat contextul realizării acţiunilor şi dependenţa de alte reforme.
• Pentru evaluarea obiectivelor trasate de către Ministerului Finanțelor în automatizarea proceselor aferente ţinerii Registrelor de Stat aferente managementului datoriei publice, modului de reglementare a acestuia, precum şi pentru identificarea instituţiilor responsabile de realizarea activităţilor în acest sens, au fost studiate actele normative în domeniu și documentele cu caracter tehnic disponibile.
• Au fost identificate şi analizate domeniile TIC în care Ministerul Finanțelor întîmpină dificultăţi la exercitarea atribuţiilor sale şi are nevoie de suport, pentru a exclude impedimentele şi riscurile şi pentru a favoriza metodele eficiente de conlucrare între instituţiile responsabile, implicate în realizarea şi implementarea proiectelor în domeniul TIC.
• Au fost identificate acţiunile prioritare ce urmau a fi realizate la etapele incipiente şi care au condiţionat unele impedimente în atingerea obiectivelor finale în condiţii de eficienţă .
• Pentru a analiza exercitarea de către Ministerul Finanțelor a atribuţiilor de ținere a Registrelor de Stat aferente domeniului auditat, am examinat prevederile normative în domeniu şi am studiat documentele contabile aferente înregistrării activelor.
• Pentru a forma o opinie asupra controalelor generale TI din cadrul entităților, au fost studiate documentele aferente Strategiei de dezvoltare a managementului finanţelor publice 2013-2020, a Ministerului Finanțelor şi alte acte relevante domeniului.
• Pentru a aprecia rezultatele aplicării controalelor generale TI din cadrul entităților, au fost purtate discuţii cu persoane responsabile din diferite domenii-cheie.
• Pentru a determina modul si corectitudinea realizării unor acţiuni contractuale aferente creării și dezvoltării Registrelor de Stat aferente domeniului, am studiat şi am examinat prevederile normative în domeniul ţinerii acestuia, am analizat documentele privind cheltuielile efective efectuate de către entități, precum şi am purtat discuţii cu responsabilii de domenii.
• Pentru a obţine unele date mai specifice şi pentru a efectua unele analize structurate, au fost elaborate și înaintate diferite tipuri de chestionare şi analizate rezultatele acestora.
• Rezultatele şi concluziile obţinute au fost comunicate responsabililor de la Ministerul Finanțelor, Directoratul Liniei de Credit pe lîngă Ministerul Finanțelor și Î.S. „Fintehinform”, cu care au fost discutate constatările şi posibilele metode de îmbunătăţire.
Anexa nr 2.
Procesele aferente ținerii Registrelor de Stat
La momentul petrecerii misiunii de audit, pentru gestionarea informațiilor ce formează Registrului de Stat privind Datoria de Stat, Ministerul Finanțelor utilizează:
la capitolul subregistrului datoriei de stat interne aplicația MS Acces prin intermediul căruia se introduc și se sistematizează informația în mai multe baze de date; prin intermediul SI „AccesToOracle” se migrează masivele de date în baza selecțiile solicitate de utilizator în SI „DMFAS”; iar prin intermediul Aplicației Web se generează o serie de rapoarte din SI „DMFAS”, totodată o serie de date se culeg nemijlocit din SI „DMFAS”;
la capitolul subregistrului datoriei de stat externă se utilizează nemijlocit aplicația SI „DMFAS”.
La momentul întocmirii Registrului de Stat privind Datoria de Stat factorii responsabili ai Ministerului Finanțelor generează prin intermediul Aplicației Web din SI „DMFAS” diverse rapoarte, datele cărora le reflectă în mod manual într-un fișier MS Excel care este denumit Registrul de Stat (Procesele aferente ținerii registrului de stat privind datoria de stat, este reflectată în Figurii nr.1).
Figura nr.1 Procesele aferente ținerii registrului de stat privind datoria de stat
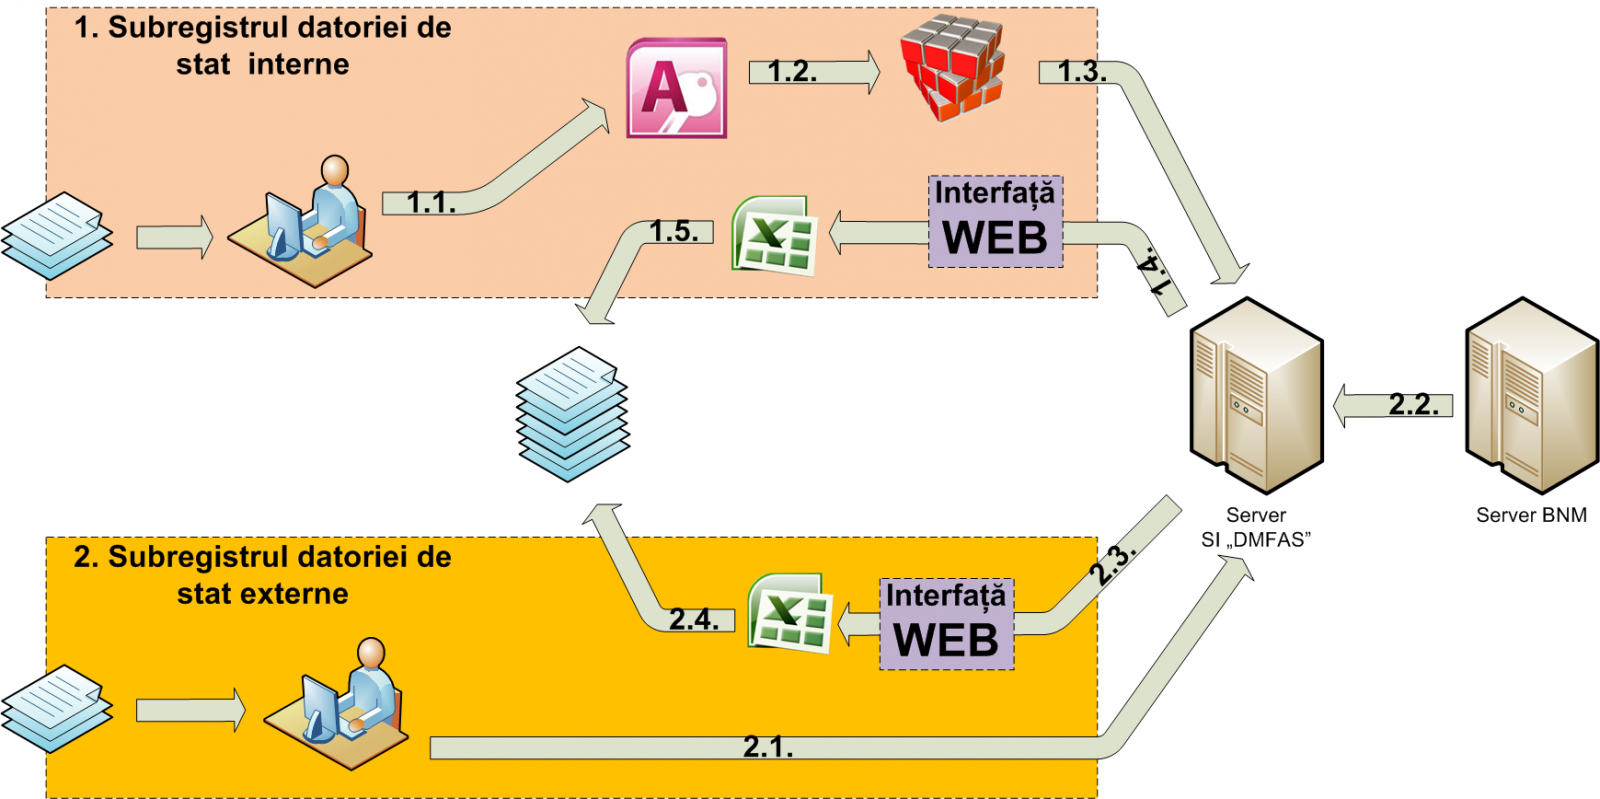
Sursă: Informații prezentate de Ministerul Finanțelor.
Pentru gestionarea informațiilor ce formează Registrului de Stat privind Garanțiile de Stat, Ministerul Finanțelor utilizează:
la capitolul subregistrului datoriei de stat interne la moment careva înregistrări la capitolul garanțiilor de stat interne nu există, astfel nu este prevăzută careva act ce ar identifica instrumentul utilizat la acest proces;
la capitolul subregistrului datoriei de stat externă se utilizează nemijlocit aplicația SI „DMFAS”.
La momentul întocmirii Registrului de Stat privind Garanțiile de Stat factorii responsabili ai Ministerului Finanțelor generează prin intermediul Aplicației Web din SI „DMFAS” diverse rapoarte, datele cărora le reflectă în mod manual într-un fișier MS Excel care este denumit Registrul de Stat (Procesele aferente ținerii registrului de stat privind garanțiile de stat, este reflectată în Figurii nr.2).
Figura nr.2 Procesele aferente ținerii registrului de stat privind garanțiile de stat
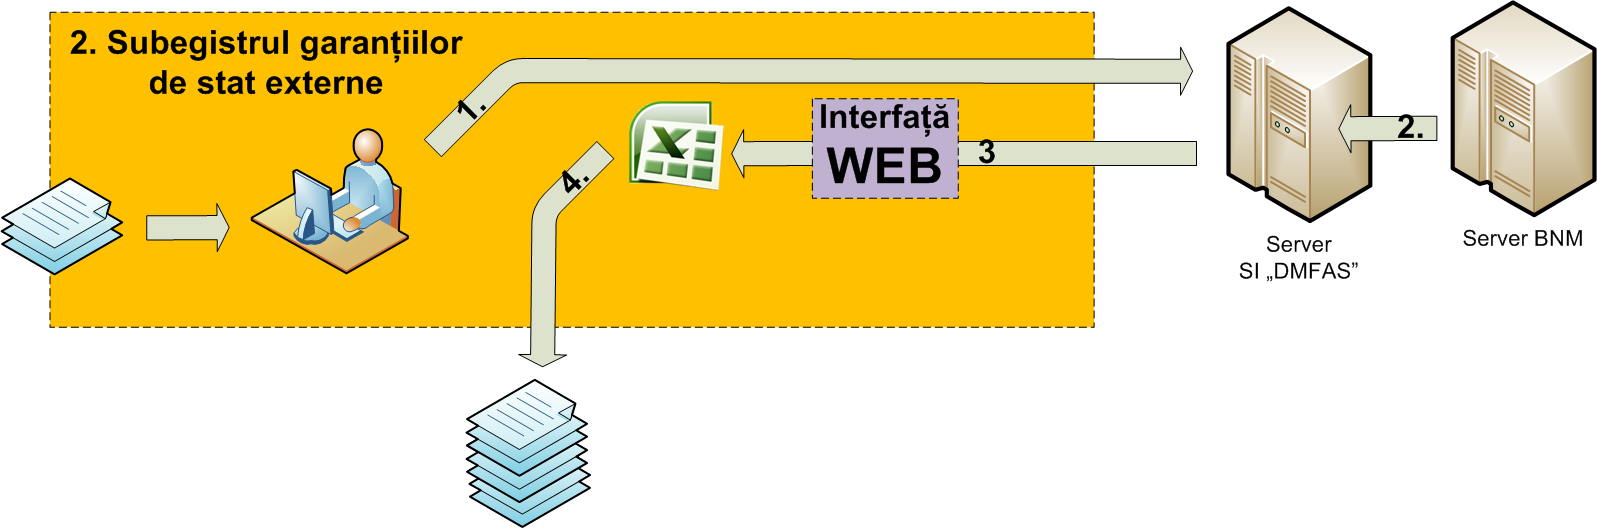
Sursă: Informații prezentate de Ministerul Finanțelor.
Pentru gestionarea informațiilor ce formează Registrului de Stat privind recreditarea de stat, Ministerul Finanțelor utilizează:
în mod direct de către reprezentanții Direcției recreditare din cadrul Direcției generale datorie publică a Ministerului Finanțelor se utilizează SI „Credite 2000”;
prin intermediul Directoratului Liniei de Credit pe lîngă Ministerul Finanțelor se utilizează SI „Evida”
La momentul întocmirii Registrului de Stat privind Recreditarea de Stat factorii responsabili ai Ministerului Finanțelor generează prin intermediul SI „Credite 2000” și SI „Evida” diverse rapoarte, datele cărora le reflectă în mod manual într-un fișier MS Excel care este denumit Registrul de Stat (Procesele aferente ținerii registrului de stat privind recreditarea de stat, este reflectată în Figurii nr.3).
Figura nr.3 Procesele aferente ținerii registrului de stat privind recreditarea de stat
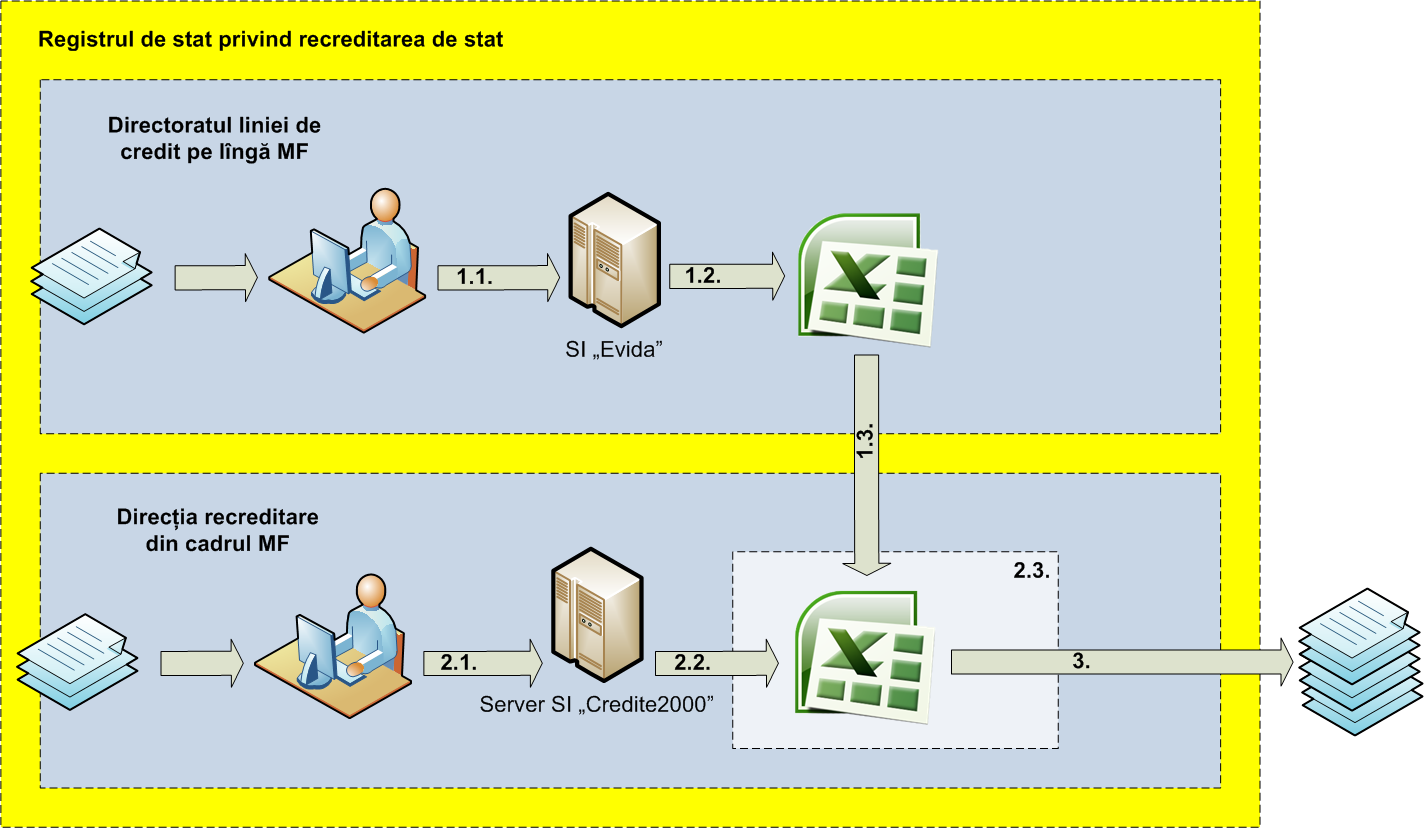
Sursă: Informații prezentate de Ministerul Finanțelor.
Se menționează că rapoartele SI „Credite 2000” după formă și structură sunt generate în conformitate cu prevederile actelor normative. Se denotă că, rapoartele și informația obținută de la Directoratului Liniei de Credit pe lîngă Ministerul Finanțelor se acceptă pentru a fi introduse în Registrului de Stat privind Recreditarea de Stat în lipsa unui acord de colaborare între entități. În lipsa unor relații documentate persistă riscul asigurării unui nivelul minim de calitate al informațiilor obținute. Această situație determină imposibilitatea Ministerului Finanțelor de a completa operativ informația parvenite din SI „Evida” despre recreditare și întocmirea Registrului de Stat privind Recreditarea de Stat.
[1] Legea Curţii de Conturi nr.261-XVI din 05.12.2008.
[2] Legea Curţii de Conturi nr.261-XVI din 05.12.2008.
[3] Hotărîrea Curţii de Conturi nr.61 din 11.12.2013 ,,Privind aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2014”.
[4] Hotărîrea Curții de Conturi nr.60 din 11.12.2013 „Cu privire la aplicarea Standardelor Internaționale de Audit ale Instituțiilor Supreme de Audit de nivelul 3 – ISSAI 100, ISSAI 200, ISSAI 300, ISSAI 400, în cadrul misiunilor de audit ale Curții de Conturi”.
[5] Legea bugetului de stat pe anul 2013 nr.249 din 02.11.2012.
[6] Hotărîrea Curții de Conturi nr.42 din 18.07.2013 „Privind Raportul auditului datoriei publice, garanțiilor de stat și recreditării de stat pe anul 2012”.
[7] Hotărîrea Curţii de Conturi nr.61 din 11.12.2013 ,,Privind aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2014”.
[8] Legea Curţii de Conturi nr.261-XVI din 05.12.2008.
[9] Hotărîrea Curții de Conturi nr.60 din 11.12.2013 „Cu privire la aplicarea Standardelor Internaționale de Audit ale Instituțiilor Supreme de Audit de nivelul 3 – ISSAI 100, ISSAI 200, ISSAI 300, ISSAI 400, în cadrul misiunilor de audit ale Curții de Conturi Conturi”.
[10] Art.3 (1) din Legea nr.419-XVI din 22.12.2006 „Cu privire la datoria publică, garanțiile de stat și recreditarea de stat” (în continuare – Legea nr.419-XVI din 22.12.2006).
[11] Hotărîrea Guvernului nr.1136 din 18.10.2007 „Cu privire la unele măsuri de executare a Legii nr.419-XVI din 22 decembrie 2006 cu privire la datoria publică, garanțiile de stat și recreditarea de stat” (în continuare – Hotărîrea Guvernului nr.1136 din 18.10.2007).
[12] Hotărîrea Guvernului nr.1265 din 14.11.2008 „Cu privire la reglementarea activității Ministerului Finanțelor” (în continuare – Hotărîrea Guvernului nr.1265 din 14.11.2008).
[13] Hotărîrea Guvernului nr.221 din 25.03.2013 „Cu privire la aprobarea Programului „Managementul datoriei de stat pe termen mediu (2013-2015)” (în continuare – Hotărîrea Guvernului nr.221 din 25.03.2013).
[14] Art.2 din Legea nr.419-XVI din 22.12.2006; art.9 din Legea bugetului de stat pe anul 2013 nr.249 din 02.11.2012; pct.2 din Regulamentul cu privire la Registrul de stat privind datoria de stat, aprobat prin Hotărîrea Guvernului nr.1136 din 18.10.2007.
[15] Hotărîrea Guvernului nr.221 din 25.03.2013.
[16] Art.2 din Legea nr.419-XVI din 22.12.2006; pct.6 (27) din Hotărîrea Guvernului nr.1265 din 14.11.2008; art.9 din Legea bugetului de stat pe anul 2013 nr.249 din 02.11.2012; art.12 din Legea nr.419-XVI din 22.12.2006; pct.6 din Regulamentul privind procedura de contractare și debursare a împrumuturilor de stat externe și interne, aprobat prin Hotărîrea Guvernului nr.1136 din 18.10.2007; pct.24 din Regulamentul cu privire la Registrul de stat privind datoria de stat, aprobat prin Hotărîrea Guvernului nr.1136 din 18.10.2007; art.22 (4) din Legea nr.419-XVI din 22.12.2006.
[17] Sumă echivalentă în lei conform cursului BNM la ziua finisării perioadei de valorificare a împrumutului.
[18] Sumă echivalentă în lei conform cursului BNM la ziua anulării părții din valoarea împrumutului contractat.
[19] Sumă echivalentă în lei conform cursului BNM la ziua anulării părții din valoarea împrumutului contractat.
[20] Legea nr.79 din 21.04.2011 „Privind ratificarea Contractului de finanțare dintre Republica Moldova și Banca Europeană de Investiții pentru realizarea Proiectului de reabilitare a drumurilor din Republica Moldova”.
[21] Legea nr.13 din 11.02.2011 „Privind ratificarea Contractului de finanțare dintre Republica Moldova și Banca Europeană de Investiții pentru realizarea Programului de dezvoltare a serviciilor de aprovizionare cu apă potabilă”.
[22] Legea nr.70 din 07.04.2011 „Pentru ratificarea Contractului de finanțare dintre Republica Moldova și Banca Europeană de Investiții (Programul de restructurare a sectorului vitivinicol)”.
[23] Hotărîrea Guvernului nr.1005 din 26.10.2010 „Cu privire la crearea Instituției Publice „Unitatea consolidată pentru implementarea și monitorizarea Programului de restructurare a sectorului vitivinicol””.
[24] Legea nr.176 din 11.07.2012 „Pentru ratificarea Acordului de finanțare dintre Republica Moldova și Asociația Internațională pentru Dezvoltare în vederea realizării Proiectului „Agricultura competitivă””.
[25] Hotărîrea Guvernului nr.878 din 29.09.1999 „Cu privire la crearea Unității consolidate pentru implementarea și monitorizarea proiectelor în domeniul agriculturii, finanțate de Banca Mondială” (în continuare Hotărîrea Guvernului nr.878 din 29.09.1999).
[26] Legea nr.165 din 29.05.2013 „Pentru ratificarea Acordului de finanțare dintre Republica Moldova și Asociația Internațională pentru Dezvoltare privind realizarea Proiectului „Suport de urgență pentru agricultura Moldovei””.
[27] Hotărîrea Guvernului nr.878 din 29.09.1999.
[28] Legea nr.378-XVI din 29.12.2005 „Pentru ratificarea Acordului de credit pentru dezvoltare (Proiectul de ameliorare a competitivității) dintre Republica Moldova și Asociația Internațională pentru Dezvoltare”.
[29] Legea nr.27 din 04.03.2010 „Pentru ratificarea Acordului dintre Republica Moldova și Asociația Internațională pentru Dezvoltare cu privire la finanțarea suplimentară a proiectului de ameliorare a competitivității”.
[30] Hotărîrea Guvernului nr.895 din 25.08.2005 „Cu privire la crearea Unității de implementare a Proiectului Băncii Mondiale de ameliorare a competitivității”.
[31] Art.2 din Legea nr.419-XVI din 22.12.2006; art.9 din Legea bugetului de stat pe anul 2013 nr.249 din 02.11.2012; art.13 din Legea nr.419-XVI din 22.12.2006; art.12 (f) din Legea nr.419-XVI din 22.12.2006.
[32] Hotărîrea Guvernului nr.221 din 25.03.2013.
[33] Hotărîrea Consiliului de Administrație al Băncii Naționale a Moldovei nr.96 din 17.05.2013 „Cu privire la aprobarea Regulamentului cu privire la plasarea și răscumpărarea valorilor mobiliare de stat sub formă de înscrieri în conturi”.
[34] Art.9 (3) din Legea nr.419-XVI din 22.12.2006; pct.6 din Regulamentul privind raportarea datoriei publice aprobat prin Hotărîrea Guvernului nr.1136 din 18.10.2007; pct.9 din Regulamentul privind raportarea datoriei publice aprobat prin Hotărîrea Guvernului nr.1136 din 18.10.2007.
[35] Hotărîrea Guvernului nr.1136 din 18.10.2007.
[36] Hotărîrea Curții de Conturi nr.42 din 18.07.2013 „Privind Raportul auditului datoriei publice, garanțiilor de stat și recreditării de stat pe anul 2012” (în continuarea - Hotărîrea Curții de Conturi nr.42 din 18.07.2013).
[37] Hotărîrea Curții de Conturi nr.42 din 18.07.2013.
[38] Art.2 din nr.419-XVI din 22.12.2006; art.9 din Legea bugetului de stat pe anul 2013 nr.249 din 02.11.2012.
[39] Legea nr.286 din 22.11.2013 „Pentru modificarea și completarea Legii bugetului de stat pe anul 2013 nr.249 din 2 noiembrie 2012”.
[40] Societăți comerciale, întreprinderi cu participarea cotei statului sau a UAT, întreprinderi de stat și întreprinderi municipale.
[41] Art.2, art.23 (2) din Legea nr.419-XVI din 22.12.2006; pct.6 (36) și pct.6 (37) din Hotărîrea Guvernului nr.1265 din 14.11.2008; pct.7, pct.22 c) și pct.26 din Regulamentul privind recreditarea de stat, aprobat prin Hotărîrea Guvernului nr.1136 din 18.10.2007.
[42] Regulamentul cu privire la Registrul de stat privind recreditarea de stat, aprobat prin Hotărîrea Guvernului nr.1136 din 18.10.2007.
[43] Art.25 din Legea nr.419-XVI din 22.12.2006; Regulamentul Directoratului Liniei de Credit aprobat prin Hotărîrea Guvernului nr.953 din 07.09.2001 „Cu privire la reorganizarea Directoratului Liniei de Credit (Unității Tehnice) a Băncii Mondiale în Directoratul Liniei de Credit pe lîngă Ministerul Finanțelor” (în continuare – Hotărîrea Guvernului nr.953 din 07.09.2001).
[44] Hotărîrea Guvernului nr.953 din 07.09.2001.
[45] Hotărîrea Guvernului nr.980 din 25.09.2000 „Cu privire la crearea Unității Consolidate pentru Implementarea Programelor Fondului Internațional pentru Dezvoltare Agricolă în baza Acordurilor de Împrumut semnate între Guvernul Republicii Moldova și Fondul Internațional pentru Dezvoltare Agricolă”.
[46] Hotărîrea Curții de Conturi nr.42 din 18.07.2013.
[47] Hotărîrea Guvernului nr. 1136 din 18.10.2007 ”Cu privire la unele măsuri de executare a Legii nr.419-XVI din 22 decembrie 2006 cu privire la datoria publică, garanţiile de stat şi recreditarea de stat” (în continuare - Hotărîrea Guvernului nr. 1136 din 18.10.2007).
[48] Hotărîrea Guvernului nr.1021 din 16.12.2013.
[49] Legea nr.419-XVI din 22.12.2006 "Cu privire la datoria publică, garanţiile de stat şi recreditarea de stat" (cu modificările şi completările ulterioare; în continuare – Legea nr.419-XVI).
[50] Hotărîrea Guvernului nr. 221 din 25.03.2013 "Cu privire la aprobarea Programului “Managementul datoriei de stat pe termen mediu (2013-2015))".
[51] Hotărîrea Guvernului nr. 212 din 24.03.2014 "Cu privire la aprobarea Programului “Managementul datoriei de stat pe termen mediu (2014-2016))".
[52] Hotărîrea Guvernului nr.516 din 02.06.2005 „Cu privire la structura şi efectivul-limită ale aparatului central al Ministerului Finanţelor” (cu modificările ulterioare). Abrogată la 21.11.2008 prin Hotărîrea Guvernului nr.1265 din 14.11.2008.
[53] Instituţii implicate în process – Ministerul Finanțelor (Direcția generală datorii publice), Banca Națională a Moldovei , Directoratul Liniei de Credit pe lîngă Ministerul Finanțelor, Î.S. „Fintehinform”, etc.
[54] Legea nr.71-XVI din 22.03.2007 ”Cu privire la registre” (în continuare – Legea nr.71-XVI din 22.03.2007).
[55] Hotărîrea Guvernului nr. 573 din 06.08.2013 ” privind aprobarea Strategiei de dezvoltare a managementului finanţelor publice 2013-2020”.
[56] Element al informaţiei, utilizat sau generat în procesul de elaborare a sistemului software sau de exploatare a produsului software.
[57] Ordinul ministrului Tehnologiei Informaţiei şi Comunicaţiilor nr.78 din 01.06.2006 ”Cu privire la aprobarea reglementării tehnice "Procesele ciclului de viaţă al software-ului" RT 38370656 - 002:2006” (în continuare – Ordinul ministrului TIC nr.78 din 01.06.2006).
[58] Legea nr.71-XVI din 22.03.2007 ”Cu privire la registre” (în continuare – Legea nr.71-XVI din 22.03.2007).
[59] Legea nr.133 din 08.07.2011 „Privind protecția datelor cu caracter personal” (în continuare - Legea nr.133 din 08.07.2011).
[60] Hotărîrea Guvernului nr.1123 din 12.12.2010 ”Privind aprobarea cerințelor față de asigurarea securității datelor cu caracter personal la prelucrarea acestora în cadrul sistemelor informaționale de date cu caracter personal” (în continuare - Hotărîrea Guvernului nr.1123 din 12.12.2010).
[61] Enterprise Content Management Platform - platformă comună destinată implementării serviciilor electronice de tip programare online, registru şi eliberare de autorizări, gestionată de CGE.
[62] Contractul nr.82 MF din 03.02.2014, cap.6.
[63] Hotărîrea Curţii de Conturi nr.60 din 11.12.2013 ”Cu privire la aplicarea Standardelor Internaţionale de Audit ale Instituţiilor Supreme de Audit de nivelul 3 - ISSAI 100, ISSAI 200, ISSAI 300, ISSAI 400, în cadrul misiunilor de audit ale Curţii de Conturi”.
[64] Aprobat prin Hotărîrea Curţii de Conturi nr.37 din 17.06.2010.
[65] Aprobate prin Hotărîrea Curţii de Conturi nr.54 din 22.12.2009.
[66] Aprobat prin Hotărîrea Curţii de Conturi nr.69 din 30.12.2010.