HOTĂRÂRE nr. 29 din 13.06.2014 CURTEA DE CONTURI publicat 11.07.2014
privind Raportul auditului conformităţii managementului financiar la Comisia Naţională a Pieţei Financiare pe exerciţiul bugetar 2013
Trimiteri: 116 legate 15 nerezolvate 14 fără țintăActe din afara site-ului: 2 fără adresă
Roșu: trimitere recunoscută, încă fără legătură. Galben: legătura merge, dar textul sursei se contrazice. Gri: nu are legătură, iar motivul e cunoscut, de exemplu actul nu se află pe legis.md. Albastru: un document din afara legis.md. O parte a unui act al Uniunii Europene e legată de actul întreg pe EUR-Lex; fără adresă, rămâne doar marcată.
Nerezolvate (15)
Fără țintă (14)
Din afara site-ului: fără adresă (2)
- pct. 9 Parte a unui document din afara legis.md, care nu are încă o adresă aici.
- Carta SAI Document internațional din afara legis.md, care nu are încă o adresă aici.
Curtea de Conturi, în prezența dlui Artur Gherman, președinte al Comisiei Naționale a Pieței Financiare, dnei Elena Pui, director al Direcției generale executive, dnei Mariana Ardeleanu, director al Direcției generale economico-financiare și administrative, dnei Claudia Olaru, contabil-șef, dlui Sergiu Lupușor, consultant principal în cadrul Comisiei parlamentare economie, buget și finanțe, dnei Lidia Foalea, șef al Direcției reglementarea contabilității și auditului în sectorul corporativ a Ministerului Finanțelor, dnei Viorica Revenco, șef adjunct al Direcției politici salariale a Ministerului Muncii, Protecției Sociale și Familiei, călăuzindu-se de art.2 alin.(1) și art.4 alin.(1) lit.a) din Legea Curții de Conturi nr.261-XVI din 05.12.2008[1], a examinat Raportul auditului conformității managementului financiar la Comisia Națională a Pieței Financiare pe exercițiul bugetar 2013.
Misiunea de audit a fost realizată în temeiul art.28, art.30 și art.31 din Legea Curţii de Conturi nr.261-XVI din 05.12.2008 şi în conformitate cu Programul activității de audit a Curții de Conturi pe anul 2014[2], avînd drept scop oferirea unei asigurări rezonabile că sistemul de management financiar și control organizat de către CNPF garantează administrarea conformă a patrimoniului, precum și faptul că efectuarea operațiunilor financiare poartă un caracter legal și regulamentar, iar rapoartele financiare întocmite nu prezintă denaturări semnificative și oferă o imagine fidelă asupra situației financiare și patrimoniale.
Auditul a fost efectuat în conformitate cu ISSAI 100, ISSAI 400 și ISSAI 4100[3], cu aplicarea bunelor practici în domeniul auditului conformității, abordarea fiind bazată pe evaluarea conformității proceselor operaționale din cadrul CNPF.
În vederea susţinerii constatărilor, concluziilor şi recomandărilor, probele de audit au fost obţinute prin desfăşurarea procedurilor specifice auditului. În funcţie de contextul în care au fost utilizate, prin aplicarea pragului de semnificație, procedurile au inclus testări de fond și evaluarea unor elemente semnificative ale sistemului de control intern, cu folosirea diferitor tehnici și metode, inclusiv: analiza cadrului legislativ-normativ și regulator, evaluarea politicii de contabilitate, verificarea documentelor primare și a rapoartelor financiare, examinarea/studierea planurilor și rapoartelor de activitate ale Comisiei Naționale a Pieței Financiare (în continuare – CNPF) pentru anul 2013.
Examinînd rezultatele auditului și audiind Raportul prezentat, precum şi explicaţiile persoanelor cu funcţii de răspundere prezente în şedinţa publică, Curtea de Conturi a constatat:
În perioada auditată, probele de audit obținute denotă că, deși unele procese operaționale ale CNPF includ anumite controale interne care au asigurat respectarea cadrului normativ și al propriilor reglementări la gestionarea și raportarea mijloacelor financiare, altele generează neregularități. Totodată, diversitatea prevederilor actelor legislativ-normative, care sînt în conflict unele cu altele și fac obiectul unor interpretări diferite, precum și neimplementarea unui sistem clar de management financiar și control nu permit îndeplinirea în totalitate a obiectivelor de bază ale unei autorități ce își desfășoară activitatea în sectorul public, prin economicitate, eficiența activităților în conformitate cu legea și reglementările interne, transparența informării și raportării, precum și siguranța activelor și pasivelor, acest cumul de situații generînd abateri în procesul de administrare a patrimoniului de către CNPF, după cum urmează:
lipsa unor reglementări/restricții privind formarea rezervelor acumulate din an în an, precum și nedelimitarea cu destinație precisă și limitată a cheltuielilor entității auditate, în funcție de necesitățile publice, de dezvoltare a domeniului financiar nebancar au determinat utilizarea tuturor mijloacelor pentru întreținerea instituției;
preluarea selectivă a unor metodologii de salarizare caracteristice diferitor ramuri de activitate și instituții/organizații cu diverse tipuri de proprietate şi forme de organizare juridică a generat instituirea unui cadru normativ-regulator intern netransparent, diferit de cadrul național de salarizare, ceea ce a condiționat evaluarea formală, majorarea nejustificată a cheltuielilor de retribuire a muncii, precum și atribuirea adaosurilor neargumentate/neîntemeiate la salariu;
beneficierea lunară de către angajații CNPF, inclusiv de către membrii CA, de sporuri la salariul de funcție pentru acces permanent la secretul de stat, contrar prevederilor cadrului legislativ-normativ, astfel fiindu-le calculate neregulamentar, pentru anul 2013, sporuri suplimentare în mărime totală de 450,5 mii lei. Această situație s-a creat din anul 2011, odată cu trecerea CNPF la autonomie financiară;
atestatarea deficiențelor în procesul de delegare a personalului în interes de serviciu, pentru îndeplinirea obligaţiilor funcționale în afara locului de muncă permanent, totodată fiind admise cheltuieli neregulamentare de 29,8 mii lei la achitarea deplasărilor pentru 2 persoane care nu erau angajați ai CNPF;
procesul achizițiilor publice corespunde prevederilor legale, cu unele abateri nesemnificative, care nu afectează procesul în general, cum ar fi: neasigurarea plenitudinii și integrității dosarelor de achiziții, neasigurarea integrală a transparenței și publicității procedurii de achiziție, lipsa procedurilor clare și a responsabilităților delimitate de monitorizare a execuției contractelor;
schimbarea statutului CNPF din ,,autoritate autonomă a administraţiei publice centrale” în ,,autoritate publică autonomă” a determinat aplicarea unor norme metodologice care nu sînt caracteristice activității CNPF, și anume neclarități în modalitatea de trecere a unor mijloace financiare atribuite conturilor bugetare la cele folosite în autogestiune;
întocmirea rapoartelor financiare cu abateri de la SNC, fără o descriere exhaustivă în Politica de contabilitate, fapt ce a condiționat denaturarea situațiilor financiare;
nedefinirea de Codul civil[4] a noțiunii ,,autoritate publică autonomă” a generat neclarități în cadrul legislativ-normativ ce reglementează activitatea CNPF, inclusiv în modul de organizare a evidenței contabile.
În contextul celor consemnate și în temeiul art.7 alin.(1) lit.a), art.15 alin.(2) şi alin.(4), art.16 lit.c) și art.34 alin.(3) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008, Curtea de Conturi
HOTĂRĂŞTE:
1. Se aprobă Raportul auditului conformității managementului financiar la Comisia Națională a Pieței Financiare pe exercițiul bugetar 2013, anexat la prezenta Hotărîre.
2. Prezenta Hotărîre şi Raportul de audit se remit:
2.1. CNPF, pentru întreprinderea măsurilor de rigoare în vederea implementării recomandărilor expuse în Raportul de audit, şi se cere:
2.1.1. să asigure instituționalizarea unui sistem eficient de management financiar și control intern, descrierea proceselor de bază, identificarea și evaluarea riscurilor aferente acestor procese, precum și evaluarea deficiențelor existente;
2.1.2. să elaboreze Politica de contabilitate în conformitate cu cerințele în vigoare și cu actele normative interne și să asigure organizarea conformă a evidenţei contabile;
2.1.3. să reexamineze și să asigure corectarea întocmirii înregistrărilor contabile de închidere a conturilor aplicate și de deschidere a altora noi, concomitent cu trecerea la autonomia financiară;
2.1.4. să asigure evaluarea, respectiv, planificarea concludentă a veniturilor și cheltuielilor, prin elaborarea și aprobarea procedurilor descrise/metodologiilor de elaborare a bugetului;
2.1.5. să abandoneze practica neconformă de plată a sporului pentru acces permanent la secretul de stat și contrară cadrului legislativ-normativ;
2.2. Ministerului Finanțelor, pentru informare și relevanța reactualizării standardelor în materie de gestiune economică, bugetare și raportare financiară pentru instituțiile publice non-comerciale, în scopul uniformizării cadrului normativ-metodologic aferent;
2.3. Ministerului Muncii, Protecției Sociale și Familiei:
2.3.1. să examineze corectitudinea modului de calcul al salariului mediu care stă la baza calculului salariilor membrilor CA și angajaților CNPF, aprobat prin Legea nr.192-XIV din 12.11.1998, reieșind din prevederile cadrului legislativ-normativ național din domeniul salarizării;
2.3.2. să inițieze, de comun cu autoritățile de resort, elaborarea politicilor naționale și cadrului legislativ privind remunerarea în sectorul public, inclusiv uniformizarea principiilor și criteriilor de salarizare în autoritățile cu funcții regulatorii și activități non-comerciale;
2.4. Comisiei permanente economie, buget și finanțe a Parlamentului Republicii Moldova, pentru informare și luare de atitudine în scopul examinării posibilității de revedere a cadrului legislativ-normativ de reglementare a activității CNPF și delimitării cheltuielilor cu destinație precisă și limitată, în funcție de necesitățile publice de dezvoltare a domeniului financiar nebancar;
2.5. Comisiei interdepartamentale pentru protecția secretului de stat, de comun cu Serviciul de Informații și Securitate, pentru informare și luare de atitudine privind corectitudinea aplicării Legii nr.245-XVI din 27.11.2008 și Hotărîrii Guvernului nr.863 din 01.08.2006 cu referire la acordarea dreptului de acces permanent la secretul de stat membrilor CA, precum și angajaților CNPF;
2.6. Parlamentului Republicii Moldova, pentru informare și posibilă luare de atitudine privind statutul CNPF, inclusiv identificarea fondatorului acesteia.
3. Prezenta Hotărîre și Raportul de audit se remit, pentru informare și posibilă luare de atitudine:
3.1. Președintelui Republicii Moldova;
3.2. Guvernului Republicii Moldova.
4. În contextul expunerilor de motive cuprinse în Raportul de audit privind conformarea entității recomandărilor anterioare ale auditului public extern, se exclude din regim de monitorizare Hotărîrea Curții de Conturi nr.18 din 19 aprilie 2011.
5. Despre măsurile întreprinse pentru executarea subpunctelor 2.1.-2.3. din prezenta Hotărîre, se va informa Curtea de Conturi în termen de 6 luni.
6. Prezenta Hotărîre se publică în Monitorul Oficial al Republicii Moldova în conformitate cu art.34 alin.(7) din Legea Curții de Conturi nr.261-XVI din 05.12.2008.
PREŞEDINTELE CURŢII DE CONTURI Serafim URECHEAN
Nr. 29. Chişinău, 13 iunie 2014.
Raportul auditului conformității managementului financiar la Comisia Națională a Pieței Financiare pe exercițiul bugetar 2013
| Lista de abrevieri | |
| CA | Consiliul de administrație |
| CNPF | Comisia Națională a Pieței Financiare |
| DGEFA | Direcția generală economico-financiară și administrativă |
| DRED | Direcţia relaţii externe şi dezvoltare |
| HG | Hotărîrea Guvernului |
| IAIS | Asociația Internațională a Supravegherilor în Asigurări |
| ISSAI | Standardele Internaționale ale Instituțiilor Supreme de Audit |
| MF | Ministerul Finanțelor |
| MFC | Management Financiar și Control |
| SAI | Serviciul audit intern |
| SAL | Serviciul administrare și logistică |
| SNAI | Standardele Naționale de Audit Intern |
| SNCI | Standardele Naționale de Control Intern |
| SPRM | Serviciul personal și relații de muncă |
| VMS | Valori mobiliare de stat |
| |
I.
INTRODUCERE
Comisia Națională a Pieței Financiare a fost instituită în anul 2007 (în continuare – CNPF, după caz, Comisia), fiind succesoare în drepturi şi obligaţiuni a Comisiei Naţionale a Valorilor Mobiliare, a Inspectoratului de Stat pentru Supravegherea Asigurărilor şi Fondurilor Nestatale de Pensii şi a Serviciului supravegherii de stat a activităţii asociaţiilor de economii şi împrumut ale cetăţenilor de pe lîngă Ministerul Finanţelor al Republicii Moldova. La creare, CNPF avea statut de autoritate a administraţiei publice care efectuează reglementarea, supravegherea şi controlul pieţei valorilor mobiliare şi al activităţii participanţilor la ea.
În urma modificărilor efectuate în legislație[5], în anul 2010 CNPF devine autoritate publică autonomă, responsabilă față de Parlament, care reglementează și autorizează activitatea participanților la piața financiară nebancară, precum și supraveghează respectarea legislației de către ei. În acest scop, CNPF este învestită cu putere de decizie, de dispensă, de interdicție, de intervenție, de control și de sancționare disciplinară și administrativă, în limitele stabilite de cadrul legislativ-normativ[6].
Obiectivele de bază ale CNPF sînt: asigurarea stabilității, transparenței, siguranței și eficienței sectorului financiar nebancar, prevenirea riscurilor sistematice și manipulării pe piața financiară nebancară, protejarea drepturilor participanților la piața financiară nebancară.
Conform statelor de personal aprobate pentru anul 2013, efectivul CNPF a constituit 122 unităţi de personal. La finele anului de referință, numărul efectiv de angajaţi a fost de 120 de persoane.
În perioada auditată, CNPF a funcționat în baza structurii organizaționale aprobate prin Hotărîrea CNPF nr.45/13 din 09.11.2012 (Anexa nr.1 la prezentul Raport).
CNPF este condusă de Consiliul de administraţie (în continuare – CA), care este un organ colegial compus din 5 membri, inclusiv preşedintele şi doi vicepreședinți. Membrii Consiliului de administrație sînt desemnați de Parlament pe un termen de 5 ani.
În conformitate cu prevederile art. 25 lit.d) din Legea nr.192-XIV din 12.11.1998, președintele CNPF repartizează atribuții și împuterniciri vicepreședinților și membrilor CA, confirmate prin hotărîrea CNPF. Totodată, în scopul realizării eficiente a activității CNPF, printr-un ordin intern[7] au fost repartizate competențele de organizare, dirijare și coordonare a activităților între membrii CA.
Structura CNPF, pe categorii de salariați, se prezintă astfel:
Diagrama nr.1
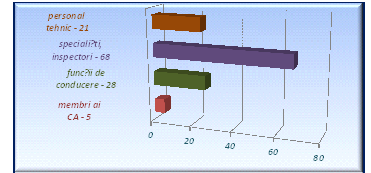
Sursă: Informații prezentate de către CNPF.
Repartizarea angajaților CNPF pe subdiviziuni se prezintă astfel:
Diagrama nr. 2
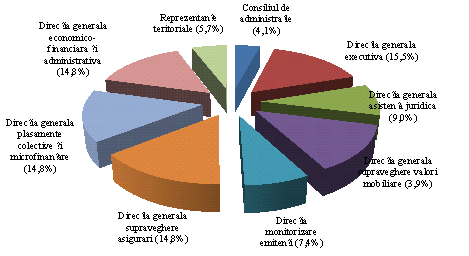
Sursă: Informații prezentate de către CNPF.
| Politicile şi cadrul de contabilitate |  CNPF se finanțează integral din taxe și plăți a căror mărime se stabilește în bugetul anual al CNPF, care se aprobă prin hotărîrea Parlamentului[8]. Taxele și plățile sînt acumulate pe un cont de decontare al CNPF.
Patrimoniul și veniturile CNPF sînt scutite de impozite și taxe.
CNPF își organizează evidenţa contabilă conducîndu-se de prevederile Politicii de contabilitate elaborate în conformitate cu cerințele în vigoare și actele normative interne ale CNPF[9].
Începînd cu anul 2011, CNPF, în conformitate cu Înscrierea protocolară nr.22/18 din 31.03.2011, a trecut de la Planul de conturi al evidenței contabile privind executarea devizelor de cheltuieli ale instituțiilor bugetare la Planul de conturi contabile al activității economico-financiare a întreprinderilor. Trecerea s-a efectuat după întocmirea înregistrărilor contabile de închidere a conturilor aplicate și de deschidere a celor noi.
Exercițiul financiar în anul gestionar începe la 1 ianuarie și se încheie la 31 decembrie, și include toate operațiunile economice efectuate de CNPF în perioada respectivă. Totalitatea indicilor efectivi ce țin de activitatea CNPF și care reflectă situația patrimonială și financiară a Comisiei, precum și rezultatele activității economice în perioada de gestiune se includ și se reflectă în rapoartele financiare.
Soldul mijloacelor acumulate și neutilizate în decursul anului financiar rămîne disponibil, pe contul CNPF, pentru anul financiar următor[10].
CNPF este autoritate publică autonomă și prezintă anual, pînă la data de 1 iunie a anului următor celui gestionar, Parlamentului, Președintelui Republicii Moldova și Guvernului Raportul asupra activității sale și asupra funcționării pieței financiare nebancare. |
II.
METODOLOGIA ȘI SFERA DE ABORDARE A AUDITULUI
Auditul a fost iniţiat[11] în scopul oferirii unei asigurări rezonabile că sistemul de management financiar și control organizat de către CNPF garantează că administrarea patrimoniului, precum și efectuarea operațiunilor financiare poartă un caracter legal și regulamentar, iar rapoartele financiare întocmite nu prezintă denaturări semnificative, oferind o imagine fidelă asupra situației financiare și patrimoniale.
| Responsabilitatea conducerii CNPF | în calitate de autoritate publică autonomă constă în organizarea şi implementarea unui sistem de management financiar şi control intern eficient, în vederea promovării unei bune guvernări[12] a entității, gestionării conforme a patrimoniului, ținerii evidenței contabile, precum și întocmirii și prezentării raportului financiar în conformitate cu prevederile legislației în vigoare.
Totodată, conform stipulărilor ISSAI 4100, entitatea din sectorul public asigură respectarea principiilor de transparență, responsabilitate, coordonare și bună guvernanță.
La fel, este responsabilă de elaborarea legilor și regulamentelor ce asigură activitatea sa în serviciul cetățenilor.
De asemenea, Comisia este responsabilă de elaborarea unor proceduri documentate privind prevenirea, descoperirea și raportarea suspiciunilor de fraudă şi neregularități. |
| Responsabilitatea echipei de audit | a constat în auditarea unor operațiuni și tranzacții financiare conform cerințelor stabilite, prin aplicarea procedurilor de audit în scopul obţinerii probelor de audit suficiente şi adecvate pentru susţinerea constatărilor privind conformitatea operațiunilor, regularitatea gestionării mijloacelor financiare, a patrimoniului, precum și formularea concluziilor din Raportul de audit.
Totodată, auditorii nu sînt responsabili de prevenirea faptelor de fraudă și eroare. |
Auditul a fost efectuat în conformitate cu ISSAI 100, ISSAI 400 și ISSAI 4100[13], cu aplicarea bunelor practici în domeniul auditului conformității, abordarea fiind bazată pe evaluarea conformității proceselor operaționale din cadrul CNPF.
Criteriile de audit definite de echipa de audit pentru auditarea subiectului de referință sînt următoarele:
cadrul legislativ-normativ ce vizează activitatea CNPF;
bugetul aprobat și executat al CNPF;
legislația și reglementările aplicabile privind remunerarea muncii, achizițiile publice, deplasările în interes de serviciu, formarea profesională a angajaților, serviciile de transport;
cadrul legislativ-normativ și regulator privind evidența contabilă;
altă legislație relevantă etc.
Pentru obținerea unor probe relevante și rezonabile, care să susțină concluziile și credibilitatea constatărilor expuse în Raport, echipa de audit, prin aplicarea pragului de semnificație, a utilizat testarea de fond și evaluarea unor elemente semnificative ale sistemului de control intern, cu folosirea diferitor tehnici și metode, inclusiv: analiza cadrului legislativ-normativ și regulator, evaluarea politicii de contabilitate, verificarea documentelor primare și a rapoartelor financiare, examinarea/studierea planurilor și rapoartelor de activitatea la CNPF pentru anul 2013.
În vederea realizării scopului propus reieșind din pragul de semnificație și urmare a identificării domeniilor cu probabilitate de apariție a riscurilor, au fost evaluate și auditate următoarele aspecte:
Conformitatea planificării și încasării veniturilor;
Conformitatea planificării și executării mijloacelor financiare, și anume:
cheltuielile pentru retribuirea muncii angajaților;
cheltuielile pentru deplasările în interes de serviciu;
cheltuielile pentru formarea profesională a angajaților;
cheltuielile pentru serviciile de transport;
cheltuielile pentru achiziții publice;
Conformitatea organizării evidenței contabile și întocmirii rapoartelor financiare.
Ținînd cont de caracterul specific al entității auditate[14], în cadrul misiunii de audit au fost colectate și analizate probe de audit analitice și atestate documentar. De asemenea, au fost solicitate note explicative/informații de la managerii subdiviziunilor structurale sau de la alte persoane relevante din cadrul CNPF, precum și au fost solicitate explicații/opinii ale altor autorități cu tangență la domeniul auditat.
III.
CONSTATĂRILE AUDITULUI Referitor la sistemul de Management Financiar și Control
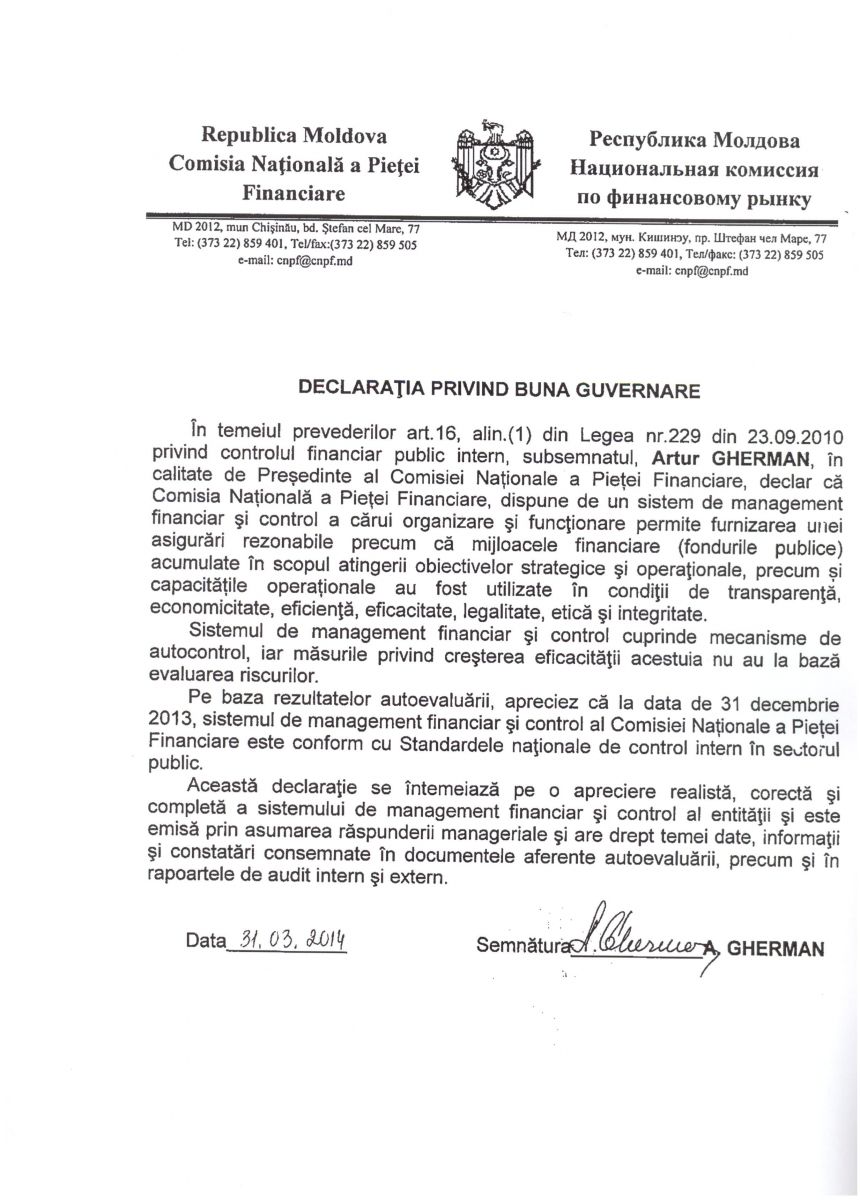
Prin Declaraţia privind buna guvernare pentru anul 2013, conducerea CNPF a apreciat că sistemul de Management Financiar și Control (în continuare – MFC) ,,este conform Standardelor naționale de control intern în sectorul public”, și ,,permite furnizarea unei asigurări rezonabile precum că mijloacele financiare (fondurile publice) acumulate în scopul atingerii obiectivelor strategice și operaționale, precum și capacitățile operaționale au fost utilizate în condiții de transparență, economicitate, eficiență, eficacitate, legalitate, etică și integritate”. Totodată, se menționează faptul că sistemul MFC ,,cuprinde mecanisme de autocontrol, iar măsurile privind creșterea eficacității acestuia nu au la bază evaluarea riscurilor” (Anexa nr.2 la prezentul Raport).
Deși, conform demersului MF[15], CNPF a completat Declarația privind buna guvernare potrivit Legii nr.229 din 23.09.2010, misiunea de audit a constatat că, pentru anul 2013, procesul de implementare a MFC nu a fost instituționalizat, cu toate că entitatea dispune de unele elemente ale sistemului.
Neimplementarea legii menționate a fost generată de incertitudinea cadrului legislativ-normativ privind aplicabilitatea prevederilor actului legislativ menționat în activitatea CNPF, precum și în activitatea altor instituții decît cele bugetare.
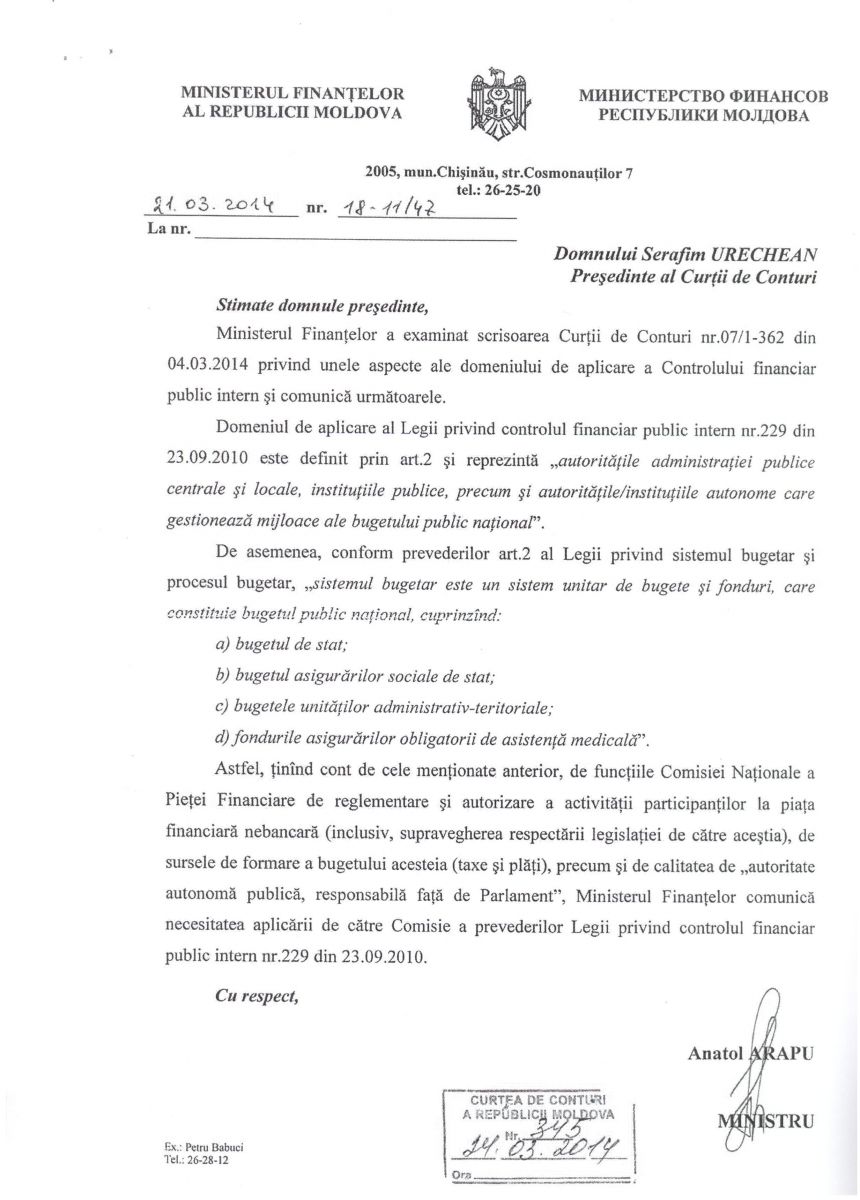
Potrivit prevederilor ISSAI[16], echipa a intervenit în cadrul misiunii de audit cu o solicitare către organul responsabil de implementarea MFC de clarificare a aspectelor respective. Astfel, conform cadrului legislativ-normativ[17] și ,,ținînd cont de funcțiile Comisiei Naționale a Pieței Financiare de reglementare și autorizare a activității participanților la piața financiară nebancară (inclusiv, supravegherea respectării legislației de către aceștia), de sursele de formare a bugetului acesteia (taxe și plăți), precum și de calitatea de ,,autoritate autonomă publică, responsabilă față de Parlament”, Ministerul Finanțelor comunică necesitatea aplicării de către Comisie a prevederilor Legii privind controlul financiar public intern nr.229 din 23.09.2010”[18] (Anexa nr.3 la prezentul Raport).
Prin urmare, în opinia auditului, neimplementarea unui sistem clar de MFC nu permite îndeplinirea în totalitate a obiectivelor de bază ale unei autorități ce își desfășoară activitatea în sectorul public.
Referitor la activitatea Serviciului de audit intern
Potrivit structurii și statelor de personal, în cadrul CNPF[19] este creat și activează Serviciul de audit intern (în continuare – SAI ), care include o unitate de personal (funcție de conducere) – șeful SAI. Organizațional, SAI se regăsește în cadrul Direcției generale executive a CNPF, totodată, conform fișei postului, șeful SAI se subordonează, coordonează și raportează direct Președintelui CNPF.
Sfera de activitate, competențele, responsabilitățile și aria de aplicabilitate a SAI este definită în Carta de audit intern, care reprezintă Regulamentul de funcționare al Serviciului, elaborat în conformitate cu actele legislativ-normative în domeniu[20].
Contrar prevederilor Cartei de audit intern a SAI[21] și prevederilor SNAI[22], auditul menționează că rapoartele de activitate lunare prezentate spre verificare și confirmare, precum și evaluarea performanțelor prin Fișe de evaluare trimestriale a șefului SAI, pe parcursul anului 2013, a fost efectuată de către Directorul direcției generale executive, ceea ce a generat evaluarea neobiectivă a activității acestuia.
Totodată, auditul a constatat că misiunea SAI[23], stipulată în pct.5 din Carta de audit intern, precum și Planul de activitate pe anul 2013 nu au fost îndeplinite[24] , fiind realizată doar o singură misiune de audit intern (din 5 planificate) și una la solicitarea conducătorului. Concomitent, ținem să menționăm că Planul de activitate al SAI conținea și alte obiective, care la fel nu au fost realizate. Potrivit informațiilor prezentate de către CNPF, neexecutarea obiectivelor prevăzute în Planul de activitate al SAI a fost cauzată de aflarea angajatului în concediu de boală.
Nerespectînd procedura de evaluare prevăzută de anexa nr.2 la Contractul colectiv de muncă, conform fișelor de evaluare trimestriale șeful SAI a fost evaluat cu calificativul ,,foarte bine”, fiindu-i acordate sporuri la salariul de funcție în mărime maximă (spor lunar pentru înaltă competență profesională – 50%, spor lunar la salariul de funcție pentru intensitatea muncii – 30%, premiu lunar în mărime de 75% din salariul de funcție), astfel încasînd nejustificat suma totală de 48,6 mii lei.
Evaluarea executării hotărîrii precedente a Curții de Conturi
Referitor la implementarea recomandărilor din Raportul de audit aprobat prin Hotărîrea Curții de Conturi precedente[25], auditul relevă că, dintr-o cerință și 4 recomandări înaintate, o recomandare rămîne neexecutată pînă în prezent, nefiind finalizate măsurile de delimitare a hotarelor terenului aferent imobilelor transmise în gestiunea CNPF[26] din str.V.Alecsandri nr.115 și bd.Ștefan cel Mare nr.77, acestea aparținînd mai multor proprietari, inclusiv persoane fizice. Prin urmare, persistă riscul neobținerii dreptului de proprietate asupra terenului aferent imobilelor CNPF.
Totodată, pentru executarea recomandării vizate, pe parcursul misiunii de audit CNPF a reluat procedura de semnare a unui acord între toți coproprietarii de încăperi referitor la cotele-părți din aceste imobile, proporțional suprafețelor deținute, actelor de proprietate, planului imobilelor, pentru a fi înaintate spre aprobare Consiliului municipal Chișinău. Ca urmare, actele aferente delimitării terenurilor au fost semnate de către toți coproprietarii, cu excepția unui agent economic care nu a fost găsit la adresa unde este înregistrat.
Astfel, ca urmare a neprezentării persoanelor vizate pînă la data de 30.05.2014 la ședințele convocate de către Comisie, entitatea a înaintat în instanța de judecată actele necesare soluționării procesului inițiat[27].
Evaluarea funcționării procedurii operaționale privind asigurarea conformității planificării și executării bugetului
Conform prevederilor art.6 pct.2) din Legea nr.192-XIV din 12.11.1998, CNPF elaborează și înaintează spre aprobare Parlamentului bugetul pentru anul financiar următor.
Totodată, conform principiilor fundamentale ale auditului de conformitate, stipulate în pct.17 din ISSAI 400, prevederilor MFC și ținînd cont de raționamentul profesional, auditul relevă că, în vederea promovării bunei guvernanțe în sectorul public, entitatea urma să asigure elaborarea și implementarea cadrului legislativ-normativ și regulator, identificarea/documentarea proceselor de bază de care este responsabilă.
În contextul celor expuse, misiunea de audit a atestat lipsa procedurilor descrise/metodologiilor de elaborare a bugetului, inclusiv a estimării veniturilor/cheltuielilor, ceea ce a determinat planificarea neveridică a veniturilor și cheltuielilor și acumularea soldurilor de către CNPF[28].
Pentru implementarea activităților și realizarea obiectivelor stabilite în Planul anual de activitate al CNPF, bugetul Comisiei pentru anul 2013 a fost aprobat prin otărîrea Parlamentului nr.276 din 06.12.2012[29]. În conformitate cu prevederile menționate, au fost aprobate: venituri în sumă de 17605,2 mii lei și cheltuieli în sumă de 25392,2 mii lei, cu un deficit de 7787,0 mii lei. Realizarea efectivă pentru perioada auditată a constituit: venituri în sumă de 21094,6 mii lei și cheltuieli în sumă de 25347,1 mii lei. Dinamica veniturilor și cheltuielilor efective ale CNPF, pentru perioada 2009-2013, se prezintă în diagrama ce urmează:
Diagrama nr.3
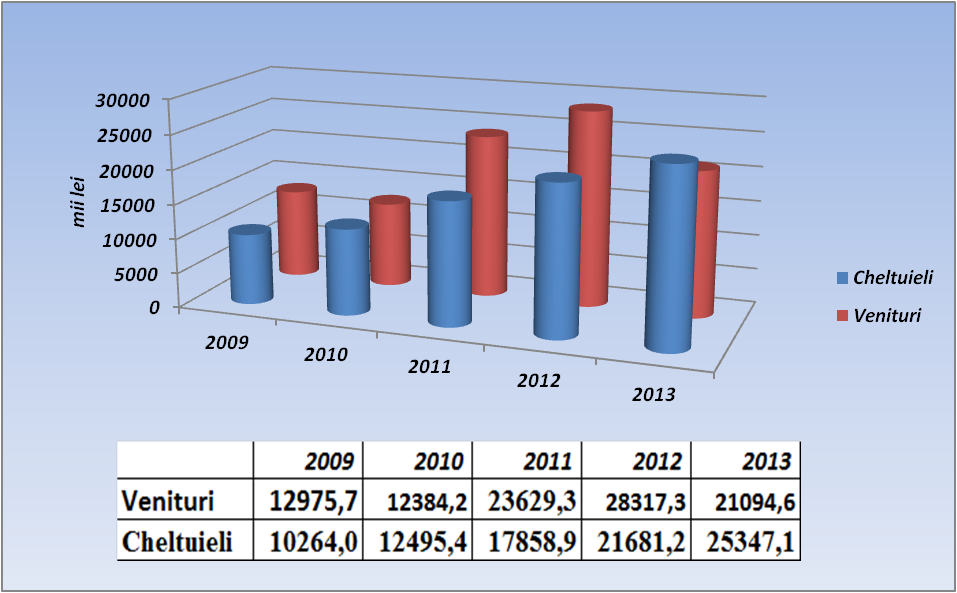
Sursă: Informații prezentate de către CNPF.
Majorarea semnificativă a cheltuielilor pe perioada 2009-2013 se datorează creșterii cheltuielilor pentru retribuirea muncii, formarea profesională, cheltuielilor de protocol, pentru deplasări în interes de serviciu, lucrări de informatică și de calcul, servicii de transport etc.
Conformitatea planificării și încasării veniturilor
Bugetul CNPF pentru anul 2013 a fost aprobat la partea de venituri în sumă de 17605,2 mii lei și realizat efectiv în cuantum de 21094,6 mii lei, sau la nivel de 119,8 la sută față de prevederile anuale.
În conformitate cu art.6 din Legea nr.192-XIV din 12.11.1998, Hotărîrea CNPF nr.45/8 din 06.09.2007[30], Ordinul nr.145/1 din 27.12.2012[31], sursele de finanțare/veniturile CNPF se compun din plățile și taxele percepute pentru activitatea pe care o desfășoară, mărimea lor fiind stabilită prin hotărîre de Parlament.
Structura veniturilor aprobate şi realizate efectiv este prezentată în Tabelul nr.1.
Tabelul nr.1
Structura veniturilor aprobate şi realizate efectiv în anul 2013
| Indicatori | Plan,
mii lei | Realizat
efectiv, mii lei | Gradul de realizare, % |
| Taxe percepute din operațiuni cu valori mobiliare | 8354,7 | 11681,5 | 139,8 |
| Plățile societăților de asigurare și ale brokerilor de asigurare | 6507,1 | 6288,5 | 96,6 |
| Plățile asociațiilor de economii și împrumut | 377,1 | 562,4 | 149,1 |
| Plățile pentru acordarea de licenţe | 133,9 | 357,3 | 266,8 |
| Sumele sancţiunilor pentru săvîrșirea contravenţiilor, aplicate în conformitate cu legislaţia | 300,0 | 374,5 | 124,8 |
| Veniturile din dobînzile aferente soldurilor mijloacelor băneşti și de la depunerea mijloacelor în conturile de depozit | 1550,0 | 1163,5 | 75,1 |
| Veniturile din chiria/arenda bunurilor proprietate publică | 234,3 | 257,7 | 110,0 |
| Alte surse legale | 148,1 | 409,2 | 276,3 |
| Total venituri: | 17605,2 | 21094,6 | 119,8 |
Sursă: Informații prezentate de către CNPF.
În structura veniturilor realizate efectiv în anul 2013, taxele percepute din sectorul valori mobiliare alcătuiesc 55,4%, plățile percepute din sectorul asigurări – 29,8%, plățile percepute din sectorul asociații de economii și împrumut – 2,7%, alte plăți (sumele sancțiunilor pentru contravenții administrative, dobînda aferentă soldurilor de mijloace bănești, plata pentru locațiune etc.) – 12,1%.
Conform datelor prezentate în Anexa nr.4 la prezentul Raport, analiza structurală a veniturilor acumulate de către CNPF pe perioada de 5 ani (pentru o analiză mai amplă au fost examinate veniturile din anii 2009-2013: pentru comparație, 2 ani – în calitate de autoritate autonomă a administrației publice centrale, 3 ani – în calitate de autoritate publică autonomă) relevă că, la majoritatea indicatorilor stabiliți (plăți, taxe, alte surse legale), a fost supraexecutată suma planificată, situație ce se atestă pentru întreaga perioadă comparată, în special perioada de autonomie financiară.
În acest context, ținem să menționăm că, cadrul legislativ-normativ nu prevede reglementări/restricții privind formarea și transferarea soldurilor din an în an, ceea ce a permis acumularea soldurilor pe contul de decontare al CNPF și majorarea cheltuielilor pentru întreținerea instituției.
Conformitatea planificării și executării mijloacelor financiare
Structura și volumul cheltuielilor realizate efectiv în anul 2013 se prezintă în tabelul ce urmează:
Tabelul nr.2
Structura și volumul cheltuielilor realizate efectiv în anul 2013, mii lei
| Indicatori | Plan,
mii lei | Realizat
efectiv, mii lei | Gradul de realizare, % |
| Remunerații personal | 15966,0 | 15 849,5 | 99,3 |
| Contribuții privind asigurările sociale de stat și prime de asigurări medicale obligatorii | 4098,4 | 4 049,2 | 98,8 |
| Mărfuri și servicii | 3668,2 | 2860,9 | 78,0 |
| Reparații curente | 90,1 | 197,3 | 219,0 |
| Uzura activelor pe termen lung | - | 1 451,0 | - |
| Alte consumuri și cheltuieli operaționale | 1569,3 | 939,2 | 59,8 |
| Total consumuri și cheltuieli: | 25392 | 25 347,1 | 99,8 |
Sursă: Informații prezentate de către CNPF.
Cheltuielile CNPF pentru perioada auditată au fost aprobate în cuantum de 25392,2 mii lei, executate efectiv – în sumă de 25347,1 mii lei, fiind realizate la nivel de 99,8%. În structura cheltuielilor efective, partea preponderentă revine cheltuielilor de personal (retribuirea muncii, contribuţiile de asigurări sociale de stat obligatorii şi primele de asigurare obligatorie de asistenţă medicală), care au constituit 78,5%. Cheltuielile de întreţinere a instituţiei (energie electrică, gaze, apă, servicii pază, servicii de telecomunicaţii şi alte cheltuieli de întreţinere) au alcătuit 7,2%, cheltuielile de consolidare a bazei tehnico-materiale – 11,1%, cheltuielile pentru deplasări de serviciu – 2,4% și cheltuielile aferente achitării taxelor de membru al organizațiilor internaționale – 0,8%.
Conform datelor din Anexa nr.5 la prezentul Raport, cheltuielile efective ale CNPF pentru anul 2013 (25347,1 mii lei) atestă o majorare de 2,5 ori față de anul 2009 (10 264,0 mii lei).
Totodată, echipa de audit, în temeiul prevederilor ISSAI 400, a atestat o lacună în cadrul legislativ-normativ care reglementează activitatea CNPF. În acest context, nedelimitarea cu destinație precisă și limitată a cheltuielilor entității auditate, în funcție de necesitățile publice pentru dezvoltarea domeniului financiar nebancar, a determinat utilizarea tuturor mijloacelor financiare acumulate de către CNPF pentru întreținerea instituției.
Verificările auditului privind conformitatea cheltuielilor pentru retribuirea muncii
Potrivit Legii nr.192-XIV din 12.11.1998[32], relațiile de muncă în cadrul CNPF sînt stabilite de Regulamentul cu privire la forma, condițiile și sistemul de retribuție a salariaților[33], Contractul colectiv de muncă[34], precum și de alte acte normative și regulatorii interne.
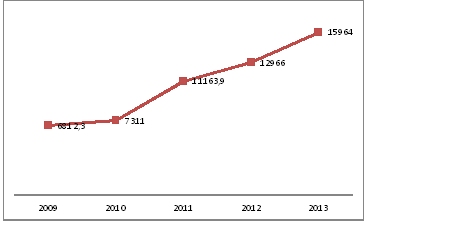
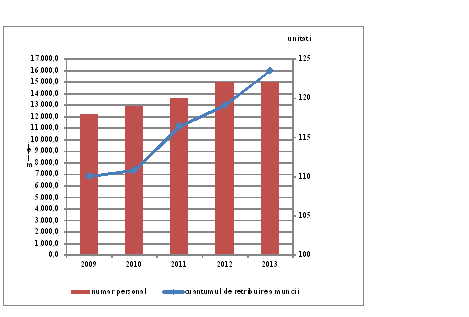
Cheltuielile efective privind remunerarea muncii pentru anul 2013 au constituit 15964,0 mii lei, sau 62,98% din total. Totodată, pe parcursul ultimilor 5 ani se atestă o dinamică pozitivă a cheltuielilor pentru remunerarea muncii angajaților CNPF (de 2,3 ori) ( Anexa nr.6 la prezentul Raport).
Majorarea cheltuielilor pentru remunerarea muncii, pe parcursul perioadei auditate, se datorează unui nou sistem de salarizare aprobat ca urmare a modificărilor și completărilor la art.6 alin.(6) din Legea nr.192-XIV din 12.11.1998, operate prin Legea nr.144 din 02.07.2010, și a prevederilor Regulamentului cu privire la forma, condițiile și sistemul de retribuție a salariaților Comisiei Naționale a Pieței Financiare.
Totodată, se menționează că, la elaborarea și implementarea noului sistem de salarizare, CNPF selectiv a preluat prevederile cadrului legislativ-normativ la nivel național[35], ceea ce a condiționat aplicarea unor metodologii de salarizare caracteristice diferitor ramuri de activitate și instituții/organizații, cu diverse tipuri de proprietate şi forme de organizare juridică. În opinia auditului, în temeiul prevederilor ISSAI 4100, preluarea selectivă a unor aspecte metodologice privind salarizarea a determinat instituirea la CNPF a unui cadru normativ regulator intern complex și greu de monitorizat, diferit de cel național de salarizare.
Unele aspecte ale remunerării muncii conducerii CNPF
Cheltuielile privind retribuirea muncii membrilor Consiliului de administrație (5 persoane, sau 4% din totalul angajaților), în anul 2013, au constituit 2 922,6 mii lei, sau 18,3% din totalul fondului de retribuire a muncii.
În anul 2013, în baza Înscrierilor Protocolare[36], cuantumul salariului lunar al Președintelui CNPF a fost stabilit în mărime de 5 salarii medii lunare pe entitate, acesta variind de la 38,1 la 40,0 mii lei lunar, iar salariul lunar al unui membru al CA – 4 salarii medii lunare pe entitate, respectiv, de la 25,5 la 32,0 mii lei. Totodată, această categorie de salariați a mai beneficiat de premii unice și de spor pentru acces permanent la secretul de stat. Astfel, venitul lunar calculat al unui membru al CA în anul 2013 a variat între 33,3 și 115,1 mii lei, iar al președintelui – între 45,8 și 102,3 mii lei.
Potrivit art.6 alin.(6) din Legea nr.192-XIV din 12.11.1998 precum și prevederilor pct.8 din Regulamentul cu privire la forma, condițiile și sistemul de retribuție a salariaților CNPF, cuantumul salariului lunar al membrilor CA al CNPF este stabilit în baza salariului mediu calculat lunar, în raport cu ultimele 3 luni de activitate a salariaților CNPF încadrați în bază de contract individual de muncă, cu excepția personalului tehnic (inclusiv muncitorii), fapt ce contravine prevederilor art.165 alin.(3) din Codul muncii, precum și altor acte cu caracter legislativ-normativ [37], care stipulează metodologia de calculare a salariului mediu, ceea ce determină majorarea salariului lunar cu cca 2,0 mii lei pentru președinte și cca 1,7 mii lei pentru un membru.
Referitor la remunerarea muncii angajaților CNPF
Cheltuielile privind retribuirea muncii angajaților CNPF (cu excepția membrilor CA), în anul 2013, au constituit 13041,4 mii lei, sau 81,7% din totalul fondului de retribuire a muncii. În conformitate cu datele financiare prezentate de către Comisie, venitul mediu lunar al unui salariat este de cca 9,2 mii lei (de la 1,4 mii lei pînă la 38,5 mii lei).
Verificările auditului referitor la conformitatea achitării plăților salariale denotă că, în anul 2013, salariile de funcție lunare ale angajaților CNPF au fost majorate prin aplicarea coeficientului de salarizare de 1,3[38], la care au fost calculate și achitate conform prevederilor cadrului regulator intern[39] mai multe tipuri de retribuții suplimentare: sporul pentru înaltă competență profesională (max. 50%), premiul lunar stabilit în baza indicilor de premiere (max. 75%), sporul pentru intensitatea muncii (max. 30%). Astfel, salariile de funcție ale personalului de conducere și personalului de specialitate, în anul 2013, au fost majorate lunar cu cca 155%.
Retribuțiile suplimentare sus-menționate sînt acordate urmare a evaluării performanțelor profesionale individuale ale salariatului de către Comisia de apreciere instituită prin ordinul președintelui CNPF[40]. Echipa de audit, la examinarea temeiului de acordare a adaosurilor salariale, a atestat că toate 3 tipuri de adaosuri (premiul lunar stabilit în baza indicilor de premiere, sporul pentru înaltă competență profesională și sporul pentru intensitate) sînt stabilite, de fapt, pentru îndeplinirea aceluiași set de obiective de activitate pentru care nu au fost stabiliți indicatorii de performanță pentru toți angajații. Totodată, se menționează că rapoartele trimestriale de activitate ale angajaților în baza cărora se perfectează Fișa de evaluare și ulterior se achită sporurile menționate nu reflectă obiectivele stabilite anterior. Astfel, realizarea obiectivelor nu poate fi atestată în rapoartele de activitate, prin urmare evaluarea angajaților, în opinia auditului, în unele cazuri, poartă un caracter formal și creează riscul atribuirii adaosurilor neargumentate/neîntemeiate la salariu.
Totodată, verificările auditului relevă că, suplimentar la adaosurile menționate, CNPF mai achită, conform reglementărilor interne, premii unice pentru ,,rezultate deosebite în muncă”, pentru îndeplinirea unor atribuții care, de fapt, sînt prevăzute în fișa postului, ceea ce a determinat achitarea suplimentară, pe parcursul anului 2013, a 269,2 mii lei (pentru 59 de angajați, înclusiv membrii CA, sporul variind între 1,5 și 11,2 mii lei), fapt condiționat de insuficiența reglementărilor la capitolul indici și criterii de premiere.
Suplimentar, pe parcursul anului, angajații CNPF au beneficiat de 7 premii unice în mărime de pînă la 100% din salariul de funcție, în sumă totală de 2365,1 mii lei.
Referitor la acordarea sporului la salariul de funcție pentru acces permanent la secretul de stat
Potrivit prevederilor cadrului legislativ[41], președintele CNPF se regăsește în lista persoanelor care au dreptul de acces la secretul de stat, în virtutea funcției deținute. În același timp, cadrul normativ nu conține prevederi ce ar reglementa condițiile de achitare a sporului respectiv.
Totodată, menționăm că atît membrii CA, cît și angajații CNPF nu cad sub incidența prevederilor cadrului legislativ-normativ ce stipulează acordarea sporului pentru acces permanent la secretul de stat. Astfel, în anul 2013, membrilor CA, precum și angajaților CNPF, nefiindu-le aplicabile prevederile HG nr. 863 din 01.08.2006[42], le-au fost calculate sporuri suplimentare pentru acces permanent la secretul de stat în mărime de 450,5 mii lei. Această situație s-a creat odată cu trecerea CNPF la autonomie financiară, persistînd din 2011 pînă în prezent.
Referitor la evidența timpului de muncă în cadrul CNPF
Conform Regulamentului de ordine interioară al CNPF[43] și fișei postului șefului Serviciului personal și relații de muncă (în continuare – SPRM), acesta trebuie să asigure permanent controlul asupra respectării regimului de muncă, cu informarea conducerii CNPF despre încălcările stabilite. Controlul regimului de pază și control-acces în sediul CNPF este pus în sarcina Serviciului securitate internă și conducătorilor subdiviziunilor structurale ale CNPF.
Totodată, în cadrul entității auditate nu au fost atestate proceduri de monitorizare a timpului de muncă efectiv lucrat, tabelele de pontaj fiind întocmite în cadrul direcțiilor/serviciilor și doar centralizate de către SPRM, astfel fiind generat riscul remunerării angajaților pentru orele nelucrate.
Potrivit pct.21 din Regulamentul de ordine interioară, ,,angajații nu sînt în drept să desfășoare alte activități remunerate, cu excepția activităților științifice, didactice, de creație”. În contextul acestor reglementări, s-a constatat că, în anul 2013, cu abateri de la această normă, un angajat al CNPF cu funcție de conducere, din eșantionul selectat, a desfășurat o altă activitate remunerată în cadrul altei entități[44], ceea ce invocă riscul neîndeplinirii sarcinilor, precum și remunerarea pentru ore nelucrate.
Constatări referitor la delegarea angajaților CNFP
În cadrul CNFP, procesul de delegare în interes de serviciu a personalului pentru îndeplinirea obligaţiilor de serviciu în afara locului de muncă permanent este reglementat de prevederile HG nr. 10 din 05.01.2012[45] și de Ghidul cu privire la organizarea deplasărilor peste hotarele Republicii Moldova ale angajaților CNPF, aprobat prin Ordinul CNPF nr.65 din 30.04.2013, care prevede doar deplasările angajaților peste hotarele țării.
Astfel, pe parcursul anului 2013, de către CNPF a fost asigurată participarea angajaților instituției la diverse seminare, instruiri și conferințe organizate atît în țară, cît și peste hotarele ei. Concomitent, angajații entității au beneficiat de sesiuni interne de perfecționare profesională.
Tabelul nr. 3
Nivelul de participare la activităţile de instruire şi perfecţionare profesională
| Forme de instruire | Anul 2011 | Anul 2012 | Anul 2013 |
| nr. de activi-tăți | nr. mediu de angajaţi instruiţi | nr. de activi-tăți | nr. mediu de angajaţi instruiţi | nr. de activi-tăți | nr. mediu de angajaţi instruiţi |
| Instruiri interne | 14 | 75 | 6 | 25 | 33 | 18 |
| Instruiri la nivel naţional | 16 | 22 | 3 | 31 | 13 | 35 |
| Instruiri la nivel internaţional | 27 | 68 | 38 | 79 | 37 | 60 |
Sursă: Informații prezentate de DRED.
În anul 2013, din sursele proprii ale CNPF şi cu sprijinul organizaţiilor internaţionale specializate în pregătirea profesională a specialiştilor în domeniul financiar şi instrumentelor europene de asistenţă tehnică au fost create condiţii pentru participarea angajaţilor CNPF la 37 de activităţi de instruire la nivel internațional, inclusiv seminare, ateliere de lucru, conferinţe şi alte evenimente de importanţă majoră pentru profesioniştii din domeniu. La nivel naţional, au fost organizate 13 instruiri, inclusiv pe tematici ce ţin de abuzul pe piață, protecția investitorilor, controlul intern și gestiunea riscurilor etc.
În perioada de referinţă au fost organizate 3 vizite de studiu la autorităţile similare: BaFin (Germania), KNF (Polonia), ESV (Suedia). Scopul acestor vizite a fost stabilirea relaţiilor de cooperare şi efectuarea schimbului de experienţă în vederea aplicării practicilor relevante în domeniul reglementării şi supravegherii pieţelor financiare.
Pentru anul 2013 cheltuielile pentru deplasări și formare profesională au fost planificate în sumă de 944,0 mii lei și, respectiv, cheltuieli efective în sumă totală de 889,2 mii lei. Astfel, cheltuielile efective aferente deplasărilor în interes de serviciu reprezintă 617,2 mii lei, iar cele aferente formării profesionale – 272,0 mii lei. Din contul mijloacelor financiare planificate pentru formarea profesională peste hotare au participat 14% din angajați, resursele alocate din contul bugetului CNPF pentru un angajat fiind în medie de 12,5 mii (pînă la 83,6 mii lei pentru un angajat).
În urma verificărilor efectuate în cadrul misiunii de audit pe eșantionul selectat (23 deplasări în interes de serviciu, inclusiv 6 de formare profesională) s-a constatat că, pe parcursul anului 2013, prevederile normative și regulatorii cu privire la procesul de delegare au fost în mare parte respectate, totodată atestîndu-se unele carențe, și anume:
nu este asigurată justificarea rezultatelor în urma efectuării deplasărilor, dat fiind faptul că, din eșantionul auditat, doar pentru 7 deplasări au fost întocmite notele-raport privind scopul și rezultatele acestora, iar în ceea ce privește formarea profesională[46], se atestă lipsa confirmării de obținere a calificării prin certificat/diplomă; din 17 persoane care au beneficiat de deplasări în scop de formare profesională, doar 6 au prezentat diploma/certificatul;
au fost admise cheltuieli neregulamentare de 29832,4 lei la achitarea deplasărilor pentru 2 persoane care nu sînt angajați ai CNPF.
Dreptul la formare profesională pentru angajații CNPF este prevăzut de Regulamentul de ordine interioară al CNPF[47]. Totodată, Regulamentul nu stipulează numărul de ore obligatorii pentru perfecționarea profesională a fiecărui angajat al CNPF, ceea ce, în opinia auditului, generează riscul beneficierii selective de oportunitatea menționată, nefiind asigurate șanse egale pentru toți salariații entității. În contextul celor expuse, menționăm că lipsa unor proceduri descrise în cadrul CNPF privind formarea profesională generează riscul de alocare inechitabilă a resurselor financiare destinate acestui scop doar unui număr limitat de angajați, nefiind asigurată procedura de diseminare a cunoștințelor și practicilor obținute.
Constatări referitor la cheltuielile privind consumul de combustibil
La auditarea cheltuielilor privind consumul de combustibil s-a constatat că foile de parcurs sînt completate formal și superficial, fără respectarea Instrucțiunii privind completarea și prelucrarea foii de parcurs pentru autoturisme[48], ceea ce generează riscul decontării nejustificate a cheltuielilor privind consumul de combustibil, respectiv, gestionarea ineficientă a resurselor.
Completarea formală a foilor de parcurs este admisă din cauza nedelimitării clare a responsabilităților angajaților, cu stipularea acestora în fișa posturilor în vederea verificării corectitudinii foilor de parcurs[49].
Totodată, se atestă o ușoară îmbunătățire a modului de completare a foilor de parcurs spre sfîrșitul anului, fapt datorat implementării recomandărilor misiunii de audit intern „Evaluarea conformității și eficienței utilizării mijloacelor de transport ale CNPF”, care a fost realizată de către SAI pentru perioada 01.01.2013-31.08.2013.
Constatări referitor la achiziţiile de mărfuri, lucrări şi servicii
În procesul de achiziții publice, CNPF se conduce de prevederile legislației în vigoare[50] ce reglementează domeniul respectiv.
În anul de referință, CNPF și-a planificat necesarul de resurse prin elaborarea Planului de achiziții pe anul 2013[51]. Astfel, a fost planificată achiziția bunurilor – în valoare de 1004,3 mii lei, a serviciilor – în valoare de 2638,7 mii lei, și a lucrărilor – în valoare de 3934,6 mii lei, fără TVA.
În anul 2013, de către CNPF au fost desfășurate: 2 licitații publice în valoare de 1 459,7 mii lei, 9 achiziții prin procedura ,,cererea ofertelor de prețuri” – în valoare de 674,1 mii lei, 1 acord-cadru – în valoare de 366,4 mii lei, 8 achiziții dintr-o singură sursă – în valoare de 497,0 mii lei și 66 de achiziții de valoare mică – în valoare de 780,8 mii lei. Respectiv, au fost procurate bunuri (climatizoare, ferestre din PVC, pachete software antivirus), servicii de reparații și întreținere a automobilelor de serviciu, servicii de curățenie, de deservire tehnică, lucrări de reparație a glafurilor la ferestre, a scării exterioare aferente blocului administrativ ș.a.
În contextul verificărilor efectuate și probelor acumulate, precum și reieșind din rezultatele testelor integrale, auditul a constatat că, pe eșantionul selectat pentru verificarea controalelor-cheie, procesul achizițiilor publice din cadrul CNPF corespunde prevederilor legale, totodată fiind atestate unele abateri nesemnificative care nu afectează procesul în general, cum ar fi:
unele dosare de achiziții publice nu conțin toate documentele obligatorii după cum prevede pct.5 din HG nr.9 din 17.01.2008. Astfel, în unele cazuri, dosarele nu conțin extrasul din anunțul de intenție (dacă este cazul), de asemenea, contrar pct.6 din HG menționată, dosarele verificate nu sînt cusute și ștampilate, ci doar numerotate. Neasigurarea plenitudinii și integrității dosarelor de achiziții generează riscul sustragerii sau înlocuirii informațiilor pe care le conțin;
transparența și publicarea rezultatelor procedurii de achiziție nu este asigurată, și anume CNPF nu publică anunțul de atribuire a contractului în Buletinul achizițiilor publice și nici pe pagina web a Agenției, ceea ce, în opinia auditului, a generat depunerea de contestații de către ofertanții participanți la achiziție[52].
Conform Regulamentului DGEFA, responsabilitatea monitorizării contractelor de achiziții, contrapunerea prețurilor din contract cu cele din facturi la recepționarea bunurilor este atribuită șefului SAL, totodată această obligațiune nu se regăsește în fișa postului pentru funcția respectivă, ceea ce generează riscul neîndeplinirii acestor atribuții, precum și nerespectării condițiilor contractuale.
Conformitatea organizării evidenței contabile și întocmirii rapoartelor financiare
Auditul organizării evidenței contabile, întocmirii rapoartelor financiare, precum și rapoartelor aferente acestora pentru anul 2013, denotă raportarea denaturată, situație ce se atestă pe toată perioada de autonomie financiară.
Odată cu schimbarea statutului CNPF, începînd cu perioada financiară 2011, în conformitate cu Înscrierea Protocolară nr. 22/18 din 31.03.2011, Comisia a trecut de la Planul de conturi al evidenței contabile privind executarea devizelor de cheltuieli ale instituțiilor bugetare la Planul de conturi contabile al activității economico-financiare a întreprinderilor, ce nu corespunde statutului și activității Comisiei. Trecerea s-a efectuat după întocmirea înregistrărilor contabile de închidere a conturilor aplicate și de deschidere a altora noi. CNPF urma să-și organizeze evidenţa contabilă conform prevederilor Politicii de contabilitate elaborate în conformitate cu cerințele în vigoare și actele normative interne.
Schimbarea statutului CNPF din ,,autoritate autonomă a administraţiei publice centrale” în ,,autoritate publică autonomă” a determinat aplicarea unor norme metodologice care nu sînt caracteristice activității CNPF, generînd neclarități în procedura de trecere a unor mijloace financiare atribuite conturilor bugetare la cele folosite în autogestiune. Totodată, ținem să menționăm că, noțiunea de ,,autoritate publică autonomă” nu este definită de Codul Civil[53], fapt ce generează neclarități în cadrul legislativ-normativ ce reglementează activitatea Comisiei, inclusiv în modul de organizare a evidenței contabile.
IV.
CONCLUZIA GENERALĂ ȘI RECOMANDĂRILE AUDITULUI
4.1. Concluzia generală
În baza activității de audit desfășurate, s-a constatat că implementarea insuficientă a sistemului MFC, instituit în cadrul CNPF, nu garantează pe deplin conformitatea administrării patrimoniului de stat și efectuării operațiunilor financiare. Totodată, rapoartele financiare au fost întocmite cu abatere de la SNC, fără o descriere exhaustivă în Politica de contabilitate, fapt ce a generat denaturarea situațiilor financiare.
În contextul celor expuse, este necesar definirea formei organizatorico-juridică, determinarea fondatorului, metodologiei evidenței contabile aplicabilă domeniului și activității CNPF, precum și implementarea sistemului MFC în cadrul CNPF în vederea remedierii aspectelor atestate și atingerii performanțelor în activitate.
4.2. Recomandările auditului
Comisia Națională a Pieței Financiare:
Să întreprindă măsuri privind consolidarea auditului intern, planificarea activității bazate pe riscuri și să asigure activitatea independentă și obiectivă a acestuia.
Să asigure finalitatea procedurii de delimitare a terenurilor proprietate publică a statului, cu înregistrarea la organele cadastrale a dreptului de proprietate asupra bunurilor imobile administrate, precum și reevaluarea în conformitate cu SNC a patrimoniului de stat dat în folosință.
Să revizuiască prevederile cadrului normativ intern privind salarizarea angajaților în contextul stabilirii obiectivelor și criteriilor clare de evaluare obiectivă și transparentă a salariaților CNPF.
Să asigure revizuirea cadrului normativ intern privind procesul de organizare a deplasărilor atît în țară, cît și peste hotarele Republicii Moldova.
Să elaboreze proceduri exhaustive privind formarea profesională.
Să asigure monitorizarea completării foilor de parcurs prin verificarea acestora de către SAL, pentru neadmiterea cheltuielilor suplimentare aferente consumului de combustibil prin utilizarea mijloacelor de transport în alte scopuri decît cele de serviciu.
Să asigure plenitudinea și integritatea dosarelor de achiziții și modalitatea întocmirii și păstrării acestora conform prevederilor în vigoare.
Să asigure respectarea principiilor publicității și transparenței la organizarea procedurilor de achiziții.
Prezentul Raport de audit a fost întocmit în baza probelor acumulate în cadrul misiunii de audit efectuate la CNPF de Victoria Olaru și Irina Draguțan.
Responsabili de executarea și consolidarea/elaborarea Raportului de audit:
Controlor de stat superior
în cadrul Direcţiei Generale metodologie, planificare și analiză Victoria OLARU
Responsabil de monitorizarea realizării și raportării auditului:
Şeful Direcţiei Generale
metodologie, planificare și analiză Nina ONOFREI
Anexa nr. 1
Structura organizaţională a Comisiei Naţionale a Pieţei Financiare
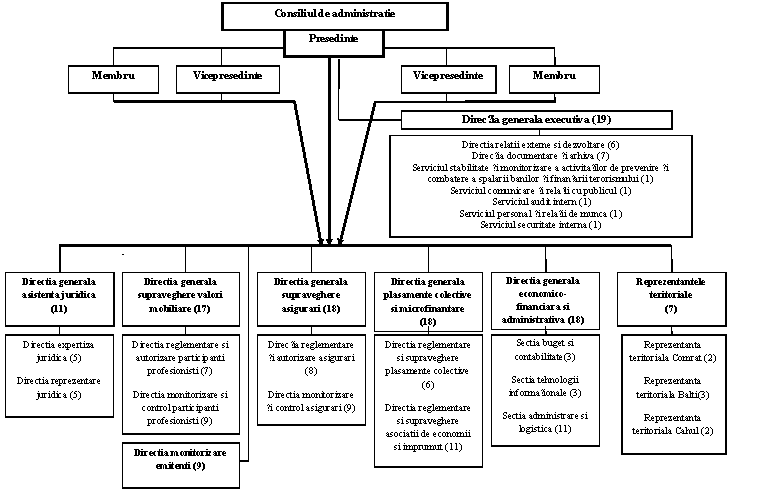
Sursă: Informații prezentate de CNPF.
Anexa nr. 2
Anexa nr. 3
Anexa nr. 6
Dinamica cheltuielilor privind retribuirea muncii în perioada 2009-2013 (mii lei)
Sursă: Informații prezentate de către CNPF.
Sursă: Informații prezentate de către CNPF.
[1] M.O., 2008, nr.237-240, art.864.
[2] Hotărîrea Curții de Conturi nr.61 din 11.12.2013 ,,Privind aprobarea Programului activităților de audit pe anul 2014”, cu modificările și completările ulterioare.
[3] Hotărîrea Curţii de Conturi nr.60 din 11.12.2013 ,,Cu privire la aplicarea Standardelor Internaționale de Audit ale Instituțiilor Supreme de Audit de nivelul 3 – ISSAI 100, ISSAI 200, ISSAI 300, ISSAI 400, în cadrul misiunilor de audit ale Curții de Conturi”; Hotărîrea Curții de Conturi nr.7 din 10.03.2014 ,,Cu privire la adoptarea Liniilor Directoare de Audit (ISSAI 1000-5999) drept standarde proprii de audit”.
[4] Codul civil al Republicii Moldova nr.1107-XV din 06.06.2002.
[5] Art. 1 din Legea nr.144 din 02.07.2010 pentru modificarea și completarea unor acte legislativ
[6] Legea nr.192-XIV din 12.11.1998 privind Comisia Națională a Pieței Financiare (în continuare – Legea nr.192-XIV din 12.11.1998); Hotărîrea CNPF nr.48/5 din 27.09.2007 ,,Cu privire la aprobarea Regulamentului privind organizarea și funcționarea Comisiei Naționale a Pieței Financiare”.
[7] Ordinul CNPF nr.94 din 19.07. 2013 ,,Cu privire la repartizarea atribuțiilor funcționale de activitate ale membrilor CA”.
[8] Hotărîrea Parlamentului nr.276 din 06.12.2012 ,,Cu privire la aprobarea bugetului Comisiei Naționale a Pieței Financiare pe anul 2013”.
[9] Legea contabilității nr.113-XVI din 27.04.2007; Standardele Naționale de Contabilitate și Planul de conturi contabile al activității economico-financiare a întreprinderilor, aprobate prin Ordinul Ministerului Finanțelor nr.174 din 25.12.1997; Codul fiscal nr.1163-XIII din 24.04.1997; Hotărîrea CNPF nr.48/5 din 27.09.2007 ,,Cu privire la aprobarea Regulamentului privind organizarea și funcționarea Comisiei Naționale a Pieței Financiare”; Politica de contabilitate pentru anul 2013, aprobată prin Ordinul CNPF nr.145/1 din 27.12.2012.
[10] Art.6 alin.(4) din Legea nr.192-XIV din 12.11.1998.
[11] În conformitate cu art.28 şi art.31 alin.(1) lit.a) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008 şi cu Hotărîrea Curţii de Conturi nr.61 din 11.12.2013 ,,Privind aprobarea Programului activităţii de audit a Curţii de Conturi pe anul 2014” (cu modificările ulterioare), precum și cu prevederile art.6 alin.(7) din Legea nr.192-XIV din 12.11.1998.
[12] buna guvernare – mod de a guverna prin care se asigură atingerea obiectivelor cu respectarea principiilor de transparenţă şi răspundere, economicitate, eficienţă şi eficacitate, legalitate şi echitate, etică şi integritate (art.3 din Legea nr.229 din 23.09.2010).
[13] Hotărîrea Curţii de Conturi nr.60 din 11.12.2013 ,,Cu privire la aplicarea Standardelor Internaționale de Audit ale Instituțiilor Supreme de Audit de nivelul 3 – ISSAI 100, ISSAI 200, ISSAI 300, ISSAI 400, în cadrul misiunilor de audit ale Curții de Conturi”; Hotărîrea Curții de Conturi nr.7 din 10.03.2014 ,,Cu privire la adoptarea Liniilor Directoare de Audit (ISSAI 1000-5999) drept standarde proprii de audit”.
[14] În conformitate cu art.6 alin.(4) din Legea nr.192-XIV din 12.11.1998, ,,Gestionarea și utilizarea mijloacelor financiare acumulate pe cont țin de competența exclusivă a Comisiei Naționale. Soldul mijloacelor acumulate și neutilizate în decursul anului financiar rămîne disponibil, pe contul Comisiei Naționale, pentru anul financiar următor.”
[15] Demersul Ministerului Finanțelor nr.18-11/215 din 23.12.2013 ,,Cu privire la autoevaluarea sistemului de management financiar și control și emiterea Declarației privind buna guvernare”.
[16] Pct.48 din ISSAI 4100 ,,Liniile directoare privind auditul de conformitate pentru auditurile efectuate separat de auditurile situațiile financiare”.
[17] Legea nr.229 din 23.09.2010; Standardele naționale de control intern în sectorul public, aprobate prin Ordinul Ministerului Finanțelor nr.51 din 23 iunie 2009; Ordinul Ministerului Finanţelor nr.49 din 26.04.2012 ,,Cu privire la aprobarea Regulamentului privind evaluarea, raportarea sistemului de management financiar şi control şi emiterea declaraţiei privind buna guvernare”.
[18] Scrisoarea Ministerului Finanțelor nr.18-11/47 din 21.03.2014 Cu privire la aplicabilitatea la CNPF a prevederilor Legii privind controlul financiar public intern nr.229 din 23.09.2010.
[19] Hotărîrea CNPF nr.40/1 din 03.08.2007 ,,Cu privire la aprobarea structurii și statelor de personal”; Hotărîrea CNPF nr.45/13 din 09.11.2012 ,,Cu privire la aprobarea structurii și statelor de personal ”.
[20] Art.22 alin.(2) lit.a) din Legea nr.229 din 29.09.2010; Ordinul Ministerului Finanțelor nr.139 din 20.10.2010 ,,Cu privire la aprobarea Codului etic al auditorului intern și Cartei de audit intern (Regulament – model de funcționare a unității de audit intern)”.
21] Potrivit pct. 9 din Carta SAI, ,,Serviciul este condus de Șeful serviciului care se subordonează și raportează direct Președintelui CNPF”.
[22] SNAI 2060 ,,Raportarea către managerul entității publice”: ,,Conducătorul unității de audit intern raportează periodic managerului entității publice despre misiunea, competența, responsabilitatea și funcționarea auditului intern în raport cu planul stabilit. Aceste rapoarte includ, de asemenea, aspectele legale de expunere la riscurile semnificative, inclusiv riscurile de fraudă și corupție, și de controlul acestora, de guvernarea entității publice, precum și alte aspect necesare sau solicitate de către managerul entității publice”.
[23] ,,Misiunea SAI este de a acorda consultanța și asigurări obiective prin furnizarea managementului a informațiilor și evaluărilor independente și veridice privind sistemul de management financiar și control al CNPF, contribuind la atingerea obiectivelor, obținerea plusvalorii și oferind recomandări pentru îmbunătățirea performanței existente a CNPF”.
[24] Scrisoarea CNPF în adresa CCRM, nr.325 din 13.03.2014 Cu privire la raportul activității de audit intern pentru anul 2013, precum și Nota justificativă prezentată pe parcursul misiunii de audit.
[25] Hotărîrea Curții de Conturi nr.18 din 19.04.2011 ,,Cu privire la Raportul auditului regularității gestionării resurselor financiare publice la Comisia Națională a Pieței Financiare în anul 2010”.
[26] HG nr.904 din 01.10.1999 ,,Cu privire la transmiterea clădirii de pe bd.Ștefan cel Mare, nr.77, mun. Chișinău”.
[27] Nota informativă din 21.05.2014 prezentată de către CNPF echipei de audit; Cererea de chemare în judecată nr.06-2080 din 04.06.2014, înregistrată la Judecătoria sect.Centru.
[28] Raportul privind organizarea și funcționarea sistemului de management financiar și control al CNPF pentru anul 2013, pe care se axează emiterea Declarației privind buna guvernare pentru anul 2013.
[29] Hotărîrea Parlamentului nr.276 din 06.12.2012 „Cu privire la aprobarea bugetului Comisiei Naţionale a Pieţei Financiare pe anul 2013”.
[30] Hotărîrea CNPF nr.45/8 din 06.09.2007 ,,Cu privire la aprobarea Regulamentului cu privire la modul de percepere a taxelor și plăților de către CNPF
[31] Anexa la Ordinul nr.145/1 din 27.12.2012 ,,Privind Politica de contabilitate pentru anul 2013”.
[32] Art.6 alin.(6): ,,Structura și statele de personal ale Comisie Naționale, formele și modul de retribuție a membrilor și a angajaților se stabilesc de Consiliul de adminsitrație, în limitele bugetului aprobat de Parlament”.
[33] Regulamentul cu privire la forma, condițiile și sistemul de retribuție a salariaților CNPF, aprobat prin Hotărîrea CNPF nr.39/1 din 13.09.2010.
[34] Contractul colectiv de muncă la nivel de unitate, aprobat și înregistrat la Inspectoratul teritorial de muncă mun.Chișinău cu nr.238/10 la 17.11.2010; Acord la Contractul colectiv de muncă la nivel de unitate, aprobat și înregistrat la Inspectoratul teritorial de muncă mun.Chișinău cu nr.105/12 la 27.04.2012.
[35] HG nr.331 din 28.05.2012 ,,Privind salarizarea funcționarilor publici”; HG nr.710 din 26.09.2012 ,,Privind salarizarea personalului care efectuează deservirea tehnică și asigură funcționarea instanțelor judecătorești, a procuraturii și a autorităților administrației publice centrale și locale”; Normele metodologice privind elaborarea și prezentarea de către autoritățile publice centrale a propunerilor la proiectul bugetului de stat pe anul 2012, aprobate de ministrul finanțelor.
[36] Înscrierea Protocolară a CNPF nr.7/13 din 25.02.2011; Înscrierea Protocolară a CNPF nr. 29/17 din 19.07.2011; Înscrierea Protocolară a CNPF nr. 34/9 din 19.07.2013 care prevăd că salariul membrilor CA se stabilește din ,,salariul mediu în raport cu ultimele 3 luni de activitate” și include: salariul de funcție, sporul pentru competență profesională; sporul pentru secret; sporul pentru intensitatea muncii; premiile lunare.
[37] Art.165 pct.3 din Codul muncii al Republicii Moldova nr.154-XV din 28.03.2003: ,,Modul de calculare a salariului mediu al salariatului este unic şi se stabileşte de Guvern”; art.32 din Legea salarizării nr.847-XV din 14.02.2002; HG nr.426 din 26.04.2004 „Privind aprobarea Modului de calculare a salariului mediu”.
[38] Potrivit prevederilor pct.5 din Regulamentul cu privire la forma, condițiile și sistemul de retribuție a salariaților CNPF, ,,În limita fondului anual de retribuție a muncii, CA poate majora salariile de funcție/lunare ale salariaților prin aplicarea coeficienților de salarizare în limitele 1,0-1,5, în condițiile stabilite în Contractul colectiv de muncă la nivel de unitate.” Înscrierea Protocolară nr.3/3 din 26.01.2013 „Cu privire la salarizarea în anul 2013”.
[39] Regulamentul cu privire la forma, condițiile și sistemul de retribuție a salariaților CNPF; Regulamentul cu privire la criteriile și normele de apreciere a performanțelor profesionale individuale ale salariaților CNPF, coordonat cu Sindicatul CNPF și aprobat prin Hotărîrea CNPF nr.39/2 din 13.09.2010.
[40] Ordinul CNPF nr.71 din 22.05.2012; Ordinul CNPF nr.119 din 09.09.2012.
[41] Art.28 din Legea nr.245 din 27.11.2008 cu privire la secretul de stat; HG nr.863 din 01.08.2006 „Cu privire la stabilirea sporurilor la salariul de funcție pentru acces permanent la secretul de stat”.
[42] Pct.2 din HG nr.863 din 01.08.2006 „Cu privire la stabilirea sporurilor la salariul de funcție pentru acces permanent la secretul de stat” prevede că ,,Președintelui Republicii Moldova, cît și persoanelor care dețin funcții de demnitate publică în Parlamentul Republicii Moldova, Guvern, Cancelaria de Stat, Curtea de Conturi, Serviciul de Informații și Securitate, Serviciul de Protecție și Pază de Stat, Serviciul de Stat de Curieri Speciali, Centrul Național Anticorupție, Agenția Rezerve Materiale și în ministere, sporul pentru acces permanent la secretul de stat se acordă în cuantum de 20 la sută față de salariile lunare, iar pentru cei din alte autorități publice centrale și locale care au dreptul de acces la secretul de stat – în cuantum de 10 la sută față de salariile lunare stabilite conform anexelor nr.2 și nr.3 la Legea nr.355-XVI din 23 decembrie 2005”.
[43] Înscrierea Protocolară nr.45/1 din 11.10.2010.
[44] Contractul de muncă nr.123 din 07.12.2011, precum și Fișa postului.
[45] HG nr. 10 din 05.01.2012 ,,Pentru aprobarea Regulamentului cu privire la delegarea salariaţilor entităţilor din Republica Moldova”.
[46] Art.212 din Codul muncii: ,,prin formare profesională se înţelege orice proces de instruire în urma căruia un salariat dobîndeşte o calificare, atestată printr-un certificat sau o diplomă eliberate în condiţiile legii”.
[47] Regulamentul de ordine interioară al CNPF, aprobat prin Înscrierea Protocolară nr.45/1 din 11.10.2010.
[48] Ordinul Biroului Național de Statistică nr.108 din 17.12.1998 ,,Cu privire la aprobarea Instrucțiunii privind completarea și prelucrarea foii de parcurs pentru autoturisme”.
[49] Conform Regulamentului DGEFA și Ordinului vicepreședintelui nr.111 din 19.09.2012, un angajat din cadrul SBC este responsabil de evidența și eliberarea foilor de parcurs. Totodată, responsabilitatea verificării parcursului efectuat de către mijloacele de transport ale CNPF este pusă în sarcina șefului SAL. Conform Regulamentului DGEFA și fișei postului șefului SAL, acesta este responsabil de ,,asigurarea respectării modului de administrare și utilizare în condiții de economie, eficiență și eficacitate resursele materiale ale entității, precum și de asigurarea evidenței utilizării legale, conform destinației, a patrimoniului CNPF.”.
[50] Legea nr.96-XVI din 13.04.2007 privind achizițiile publice; HG nr.9 din 17.01.2008 ,,Pentru aprobarea Regulamentului cu privire la întocmirea și păstrarea dosarului achiziției publice” și alte acte normative ce reglementează procesul menționat
[51] Înscrietrea Protocolară nr.55/12 din 27.12.2012.
[52] Extrasul cu privire la contestațiile înregistrate la Agenția Achiziții Publice; Informațiile prezentate de către CNPF.
[53] Cod nr.1107 din 06.06.2002 Codul Civil al Republicii Moldova