Curtea de Conturi, în prezenţa ministrului tineretului și sportului, dl O.Bodișteanu, consultantului principal al Comisiei parlamentare cultură, educație, cercetare, tineret, sport și mass-media, dl S.Cornețchi, șefului Secției finanțe și evidență contabilă a Ministerului Tineretului și Sportului, dna L.Dimitrieva, șefului adjunct al Direcției finanțele în învățămînt, cultură și știință a Ministerului Finanțelor, dna R.Ghilan, precum și a altor persoane cu funcții de răspundere, călăuzindu-se de art.2 alin.(1) şi art.4 alin.(1) lit.a) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008 , a examinat Raportul auditului conformității gestionării fondurilor publice de către Ministerul Tineretului și Sportului, inclusiv de către unele instituții subordonate pe exercițiul bugetar 2013 (Anexa nr.1) și Raportul auditului situațiilor financiare ale Ministerului Tineretului și Sportului, inclusiv ale unor instituții subordonate pe exercițiul bugetar 2013 (Anexa nr.2).
Misiunea de audit s-a desfăşurat în conformitate cu Programele activităţii de audit a Curţii de Conturi pe anii 2013 și 2014 , avînd ca scop obținerea unei asigurări rezonabile că fondurile publice administrate de către Ministerul Tineretului și Sportului și instituțiile subordonate sînt gestionate conform reglementărilor aprobate, precum și asupra faptului că raportul financiar consolidat, în toate aspectele semnificative, prezintă o imagine reală şi fidelă a situaţiilor financiare şi patrimoniale raportate, iar operaţiunile financiare sînt corecte.
Auditul a fost efectuat în conformitate cu Standardele de audit aplicate de Curtea de Conturi . În vederea susţinerii opiniei, constatărilor, formulării concluziilor şi recomandărilor, probele de audit au fost obţinute în urma aplicării procedurilor de evaluare a sistemului de control intern și celor de fond, cu folosirea diferitor tehnici şi metode (examinări, observări, confirmări, recalculări, intervievări etc.), ținîndu-se cont de semnificaţia, nivelul materialităţii şi riscurile identificate. În acest sens, au fost auditate Aparatul central al Ministerului Tineretului și Sportului, precum și 11 instituții din subordine, după cum urmează: Contabilitatea centralizată, Centrul sportiv de pregătire a loturilor naționale, Școala sportivă specializată republicană de tenis, Școala sportivă specializată a rezervelor olimpice, Şcoala sportivă specializată republicană de fotbal, Școala sportivă specializată republicană de acrobatică și rugby, Școala sportivă specializată de atletism (mun. Chișinău), Școala sportivă specializată de caiac-canoe, Școala sportivă specializată de fotbal, Școala sportivă specializată de înot, Școala sportivă specializată de judo și Întreprinderea de Stat „Manejul de atletică ușoară”, monitorizată de Ministerul Tineretului și Sportului.
Examinînd rezultatele auditului și audiind Rapoartele prezentate, precum şi explicaţiile persoanelor cu funcţii de răspundere prezente în şedinţa publică, Curtea de Conturi a constatat:
Pentru anul 2013, Ministerului Tineretului și Sportului i s-au aprobat mijloace financiare de la bugetul de stat (pe toate componentele) în sumă totală de 88985,4 mii lei, fiind executate 87484,8 mii lei (98,3%). Comparativ cu anul 2010, Ministerului Tineretului și Sportului i-au fost majorate alocațiile bugetare cu 38071,9 mii lei. Peste 87,5% din mijloace s-au alocat pentru măsuri sportive, 6,6% pentru acțiuni pentru tineret, iar 5,9% pentru cheltuieli administrative.
La situația din 31.12.2013, datoriile debitoare ale Ministerului Tineretului și Sportului au constituit 12656,4 mii lei, sau cu 10492,2 mii lei mai mult față de începutul anului 2013.
În aspectul auditului conformității gestionării fondurilor publice de către Ministerul Tineretului și Sportului, inclusiv de către unele instituții subordonate pe exercițiul bugetar 2013, s-a evidențiat prezența unor neregularități, cum ar fi:
• nerespectarea cadrului regulator și neasigurarea în deplină măsură a managementului ministerial asupra procesului de achiziții, condiționate de nestabilirea atribuțiilor personalului implicat în acest proces, neelaborarea planurilor de achiziții, neîntocmirea în modul stabilit a documentației necesare procesului respectiv, divizarea achizițiilor, precum și de efectuarea unor achiziții în lipsa mijloacelor financiare (formîndu-se datorii în sumă de 400,0 mii lei), care pot afecta întregul proces menționat;
• nivelul insuficient al sistemului de control intern în cadrul Ministerului Tineretului și Sportului și instituțiilor subordonate, care a determinat gestionarea irelevantă a patrimoniului, exprimată prin: neînregistrarea la Oficiul cadastral teritorial a unor imobile; neidentificarea apartenenței unor imobile; transmiterea în locațiune a unor imobile cu includerea în contract a unor clauze în defavoarea instituției, aceasta neutilizînd drepturile legale cu privire la rezilierea contractului; nerespectarea procedurii de înregistrare la Oficiul cadastral teritorial și de semnare a contractelor de locațiune sau a modificărilor acestora conform prevederilor cadrului legal; abordarea superficială şi nesistemică a regulilor privind inventarierea şi evidenţa patrimoniului; neincluderea în unele contracte adiționale încheiate a tuturor obiectelor prevăzute în contractul de bază și utilizate de locatari; admiterea neconformităților la gestionarea patrimoniului și în activitatea Întreprinderii de Stat „Manejul de atletică ușoară” monitorizată de către Ministerul Tineretului și Sportului;
• nerespectarea cadrului legal la desfășurarea măsurilor sportive, ceea ce a condiționat finanțarea sportului din contul mijloacelor bugetare, fără aprobarea legală a criteriilor distincte de performanță, iar în lipsa unui contract de colaborare, au fost finanțate neregulamentar federațiile sportive, cu nejustificarea adecvată a cheltuielilor;
• lipsa unor estimări și planificări reale, precum și problemele legate de desfășurarea acțiunilor pentru tineret cu susținerea financiară din partea Ministerului Tineretului și Sportului au determinat nivelul redus de monitorizare a mijloacelor alocate în aceste scopuri, urmare a cărui fapt, la data de 31.12.2013, suma de 2135,4 mii lei a fost utilizată cu unele neconformități față de prevederile cadrului normativ;
• managementul insuficient în derularea proiectelor finanțate în cadrul Programului de Granturi, care a afectat conformitatea modului de finanțare a proiectelor, organizarea și funcționarea comisiilor de evaluare și selectare a solicitanților, procedura de evaluare și selectare a proiectelor, executarea contractului de finanțare, procedura de raportare și justificare a cheltuielilor.
Plenul Curții de Conturi relevă o problemă majoră privind situația în care pregătirea și participarea sportivilor, antrenorilor și tehnicienilor la competițiile sportive internaționale se realizează din sursele financiare acordate de către structurile internaționale și europene de profil etc., prin prisma cadrului legislativ național care conține prevederi contradictorii referitor la impozitarea acestor mijloace, precum și la calcularea contribuțiilor de asigurări sociale de stat și primelor de asigurări obligatorii de asistență medicală. În aceste circumstanțe, rămîne deschisă problema calculării și achitării acestor contribuții, devenind stringentă necesitatea revizuirii cadrului legal în vederea soluționării situației.
Cu referire la auditul situațiilor financiare ale Ministerului Tineretului și Sportului, inclusiv ale unor instituții subordonate pe exercițiul bugetar 2013, s-au constatat următoarele:
• prin managementul financiar și controlul intern neadecvat constatat la unele instituții din subordine, nu s-a asigurat încasarea veniturilor la componenta mijloace speciale, conform calculelor efectuate;
• nu a fost asigurată inventarierea tuturor elementelor de activ și pasiv, nefiind efectuată inventarierea patrimoniului, a decontărilor și nici determinate, la timp şi corect, rezultatele inventarierii, fapt ce afectează corectitudinea rapoartelor financiare;
• nu s-a respectat disciplina financiară, ceea ce a determinat efectuarea unor cheltuieli cu depășirea devizului aprobat;
• în lipsa unei planificări reale a cheltuielilor, nu a fost respectat unul dintre principiile de bază și caracteristicile calitative ale contabilității, care prevede separarea patrimoniului și datoriilor;
• dezechilibrul atestat între executarea efectivă/reală și cea de casă a limitelor de alocații aprobate a determinat crearea datoriilor debitoare la componenta de bază, în sumă de 11976,1 mii lei, și a datoriilor creditoare, în sumă de 3324,8 mii lei;
• nu au fost respectate regulile contabilității în ce privește corectitudinea întocmirii registrelor contabile;
• datoriile debitoare la 31.12.2013, la toate componentele, au constituit suma de 12656,4 mii lei, sau cu o majorare față de începutul anului de 10492,2 mii lei, acestea fiind formate ca rezultat al plăților în avans pentru mărfuri, lucrări şi servicii, conform contractelor încheiate, și al neprezentării rapoartelor privind justificarea cheltuielilor în cadrul desfășurării acțiunilor pentru tineret și măsurilor sportive, precum și deconturilor de avans de către unii titulari de avans;
• nu a fost asigurată documentarea conformă a fondurilor fixe, nefiind atribuite numerele de inventar și nici indicate în fișele respective caracteristicile obiectului, data și numărul procesului-verbal de dare în exploatare;
• documentele de casă întocmite de Contabilitatea centralizată nu au fost semnate de conducătorul entității (ministru), această responsabilitate nefiind delegată altei persoane;
• în lista de inventariere a Centrului sportiv de pregătire a loturilor naționale nu au fost incluse 14 imobile real existente, acestea nefiind trecute nici în evidența contabilă. Analogic, nu au fost incluse în lista de inventariere clădirea și sala sportivă ale Școlii sportive specializate republicane de fotbal, precum și stadionul de fotbal în curs de execuție care aparține Școlii sportive specializate de fotbal. Pînă la momentul actual, imobilele menționate nu au fost evaluate, fapt ce determină întocmirea eronată a rapoartelor financiare, precum și imposibilitatea de a constata suma denaturărilor.
1. Se aprobă Raportul auditului conformității gestionării fondurilor publice de către Ministerul Tineretului și Sportului, inclusiv de către unele instituții subordonate pe exercițiul bugetar 2013 (Anexa nr.1) și Raportul auditului situațiilor financiare ale Ministerului Tineretului și Sportului, inclusiv ale unor instituții subordonate pe exercițiul bugetar 2013 (Anexa nr.2).
2. Prezenta Hotărîre şi Rapoartele de audit menționate se remit:
2.1. Ministerului Tineretului și Sportului, pentru documentare referitor la rezultatele auditului conformității gestionării fondurilor publice și situațiilor financiare ale Ministerului Tineretului și Sportului, inclusiv ale unor instituţii subordonate pe exercițiul bugetar 2013, precum şi pentru întreprinderea măsurilor de rigoare, conform competenţelor, în vederea implementării recomandărilor, şi se cere:
2.1.1. examinarea în cadrul Colegiului Ministerului Tineretului și Sportului a rezultatelor auditului, asigurînd, prin prisma responsabilității persoanelor cu funcţii de răspundere, realizarea unor acţiuni concrete în vederea lichidării neregulilor constatate;
2.1.2. consolidarea sistemului de management financiar şi control intern prin responsabilizarea managerilor întreprinderii de stat şi instituţiilor din subordine, pentru utilizarea conformă a fondurilor publice;
2.1.3. elaborarea în comun cu Ministerul Finanțelor, a cadrului regulator privind finanțarea/acordarea ajutorului material unic unor organizații necomerciale, precum și asupra utilizării, evidenței și raportării cheltuielilor respective;
2.1.4. conformarea la cadrul legal a procesului de colaborare cu federațiile sportive naționale de profil prin încheierea contractelor respective;
2.2. Ministerului Finanţelor, pentru documentare şi luare de atitudine, conform competenţelor;
2.3. Guvernului Republicii Moldova, pentru documentare și soluționarea situației referitor la asigurarea uniformității normelor de drept aferente raporturilor sociale ce țin de impozitarea mijloacelor financiare acordate de structurile sportive internaționale și europene federațiilor naționale de profil și Comitetului Național Olimpic, cu înaintarea propunerilor legislative corespunzătoare;
2.4. Parlamentului Republicii Moldova, pentru informare;
2.5. Comisiei parlamentare permanente cultură, educație, cercetare, tineret, sport și mass-media, pentru informare și monitorizarea soluționării situației referitor la uniformizarea normelor de drept aferente raporturilor sociale ce țin de impozitarea mijloacelor financiare acordate de structurile sportive internaționale și europene federațiilor naționale de profil și Comitetului Național Olimpic.
4. Prezenta Hotărîre se publică în Monitorul Oficial al Republicii Moldova în conformitate cu art.34 alin.(7) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008.
Nr. 11. Chişinău, 18 martie 2014.
Anexa nr.1 Aprobat prin Hotărîrea Curții de Conturi nr.11 din 18 martie 2014
Raportul
auditului conformității gestionării fondurilor publice de către Ministerul Tineretului și Sportului, inclusiv de către unele instituții subordonate pe exercițiu bugetar 2013
I. Introducere
Auditul conformității gestionării fondurilor publice de către Ministerul Tineretului și Sportului (în continuare – MTS, sau ministerul), inclusiv de către unele instituţii subordonate pe exercițiul bugetar 2013 s-a efectuat în temeiul art.28 şi art.31 din Legea Curţii de Conturi nr.261-XVI din 05.12.2008 şi în conformitate cu Programele activităţii de audit a Curţii de Conturi pe anii 2013 și 2014 , precum și cu Standardele de audit aplicate de Curtea de Conturi .
Obiectivul general al auditului a constat în obținerea asigurării asupra faptului dacă fondurile publice administrate de către MTS și instituțiile din subordine sînt gestionate conform reglementărilor aprobate.
Obiectivele specifice determinate în vederea susținerii conforme a obiectivului general au fost:
•asigurarea asupra prezenței unui sistem eficient de management financiar și control intern pentru buna guvernare a fondurilor publice;
•asigurarea asupra monitorizării regulamentare a gestionării patrimoniului public de către minister, instituțiile subordonate și Î.S. „Manejul de atletică ușoară”;
•asigurarea asupra conformității retribuirii muncii;
•asigurarea regularității procesului de achiziții publice (bunuri, lucrări și servicii);
•asigurarea asupra conformității cheltuielilor pentru măsurile sportive, inclusiv deplasări în interes de serviciu;
•asigurarea asupra conformității cheltuielilor pentru susținerea programelor pentru tineret.
Responsabilitatea conducerii MTS, în calitate de executor primar de buget, este de a asigura conformitatea respectării prevederilor legale în activitatea economico-financiară, regularitatea gestionării fondurilor publice, prin implementarea unui sistem de management financiar și control intern eficient ce ar asigura buna guvernare.
Responsabilitatea auditorilor a constat în obținerea probelor de audit suficiente și adecvate pentru susținerea constatărilor, concluziilor privind conformitatea tranzacțiilor economice, regularitatea gestionării fondurilor publice și patrimoniului public. Totodată, auditorii nu sînt responsabili de prevenirea faptelor de fraudă şi eroare.
Metodologia de audit
Auditul a cuprins activitățile realizate și măsurile întreprinse în anul 2013 atît de către factorii de decizie implicați în procesul de elaborare și promovare a politicilor statului în domeniul tineretului și sportului, cît și de către unele instituții responsabile de implementarea lor.
În cadrul realizării misiunii de audit au fost analizate unele informații publice despre minister, tranzacțiile și înscrierile contabile care au contribuit la întocmirea rapoartelor privind activitatea de bază a ministerului și instituțiilor subordonate. Totodată, s-au verificat: corectitudinea calculării și achitării retribuirii muncii; legalitatea modului de desfășurare a achizițiilor publice și executarea contractelor încheiate; administrarea patrimoniului public; tranzacțiile și procedurile care au creat datorii și creanțe; conformitatea cu prevederile legale în vigoare, precum și cu hotărîrile sau deciziile interne emise de conducerea ministerului privind activitățile sportive și pentru tineret, activitățile desfășurate de către instituțiile subordonate cu privire la utilizarea fondurilor publice; sistemul de evidență contabilă, de management financiar și control intern, inclusiv contabilitatea și sistemele informatice aferente. La aplicarea pragului de semnificație, probele de audit au fost acumulate la fața locului, prin evaluarea sistemului de control intern, testarea controalelor-cheie și a respectării cadrului legal.
Auditul s-a efectuat la Aparatul central al ministerului și la 11 instituții subordonate (Contabilitatea centralizată, Centrul sportiv de pregătire a loturilor naționale, Școala sportivă specializată republicană de tenis, Școala sportivă a rezervelor olimpice mun.Chișinău, Şcoala sportivă specializată republicană de fotbal, Școala sportivă specializată republicană de acrobatică și rugby, Școala sportivă specializată de atletism mun.Chișinău, Școala sportivă specializată de caiac-canoe mun. Chișinău, Școala sportivă specializată de fotbal mun.Chișinău, Școala sportivă specializată de înot mun.Chișinău, Școala sportivă specializată republicană de lupte (judo) mun.Chișinău) și la Î.S. „Manejul de atletică ușoară” monitorizată de către minister, care au utilizat mijloace financiare publice în sumă de 65,6 mil.lei, ce constituie 75,0% din volumul total al alocațiilor ministerului.
În cadrul misiunii de audit, pentru evaluarea conformității, criteriile de audit au fost prevederile legislației aferente domeniului tineretului și sportului care reglementează condițiile de stabilire, acordare, monitorizare și control al utilizării mijloacelor publice.
II. Prezentare generală
Ministerul Tineretului și Sportului activează în baza Regulamentului aprobat prin Hotărîrea Guvernului nr.766 din 26.11.2009 și este organul central de specialitate al administraţiei publice, din subordinea Guvernului, abilitat să elaboreze și să promoveze politica statului în domeniul tineretului și sportului, avînd misiunea de:
a asigura elaborarea strategiei de punere în aplicare a Programului de guvernare şi de a propune Guvernului politici în domeniul tineretului şi sportului;
a coordona şi monitoriza realizarea programelor de stat în domeniul tineretului şi sportului a crea cadrul normativ adecvat;
a exercita supravegherea şi controlul privind respectarea de către structurile de tineret şi sport a dispoziţiilor legale şi a prevederilor cuprinse în statutele şi documentele de constituire ale acestora;
a elabora criteriile de finanţare a proiectelor propuse de organizaţiile neguvernamentale de tineret şi sport, conform priorităţilor de dezvoltare a domeniului tineretului şi sportului;
a elabora şi realiza, în colaborare cu autorităţile administraţiei publice locale, planurile de construcţie şi de modernizare a bazelor şi edificiilor sportive în vederea dezvoltării sportului de performanţă;
a dirija activitatea economico-financiară și administrativă a instituțiilor din subordine.
Resursele financiare destinate funcționării regulamentare a Aparatului central al Ministerului Tineretului și Sportului, a instituțiilor din subordine se constituie din alocaţii de la bugetul de stat, subvenţii şi beneficii, bunuri transmise în mod gratuit, alte surse neinterzise de legislaţie.
Rezumat
Auditul a constatat mai multe carențe la aplicarea cadrului legal, care au limitat buna administrare și managementul financiar, și anume:
• nerevizuirea de către MTS a cadrului instituţional, cu conformarea acestuia la reglementări, astfel neasigurînd optimizarea structurilor respective;
• prezența unor probleme și neconformități nesemnificative la angajare, disponibilizare și la plata unor suplimente;
• în situația privind conformitatea gestionării bunurilor patrimoniale:
neînregistrarea la oficiul cadastral teritorial a imobilelor gestionate (clădiri, terenuri) și a drepturilor de proprietate asupra lor;
neasigurarea apartenenței unor imobile;
transmiterea în locațiune a unor imobile cu includerea în contract a unor condiții în defavoarea instituției, nefiind utilizate de către aceasta drepturile legale cu privire la rezilierea contractului;
neincluderea în unele contracte adiționale încheiate a tuturor obiectelor prevăzute de contractul de bază și utilizate de locatari;
• unele neconformități în procesul de planificare şi efectuare a achiziţiilor publice, determinate de exercitarea insuficientă a atribuțiilor de către membrii grupului de lucru (neelaborarea planurilor anuale și trimestriale de efectuare a achizițiilor publice; neîntocmirea proceselor-verbale; nerespectarea modului de întocmire și păstrare a dosarului achiziției publice; neînregistrarea tuturor ofertelor; divizarea achiziţiei prin încheierea de contracte separate în scopul aplicării unei alte proceduri de achiziţie decît procedura care ar fi fost utilizată în conformitate cu legea );
• lipsa unor estimări și planificări reale, precum și problemele legate de desfășurarea acțiunilor pentru tineret, care au determinat nivelul redus de monitorizare a mijloacelor alocate în acest scop, urmare cărui fapt, la 31.12.2013, suma de 2135,4 mii lei a fost utilizată cu unele neconformități;
• unele neconformități în procesul de selectare spre finanțare a unor proiecte finanțate prin Programul de Granturi, netransparența atribuirii contractelor de finanțare, precum și la desfășurarea măsurilor sportive, în procesele de contractare, monitorizare și raportare a cheltuielilor.
III. Constatări
3.1. Cu privire la cadrul instituțional
Auditul a constatat necesitatea perfecționării cadrului regulator intern aferent organizării și funcționării unor subdiviziuni ale ministerului în vederea îmbunătățirii activității acestora și eficientizării procesului de monitorizare asupra utilizării bunurilor publice.
MTS activează în baza propriului Regulament . În scopul optimizării proceselor de lucru și creării condițiilor conforme pentru buna desfășurare a activității angajaților săi, ministerul a elaborat Regulamentul intern, aprobat prin Ordinul nr.622 din 25.10.2012. Tuturor angajaților le-au fost stabilite drepturi și obligațiuni, fiind întocmite și aduse la cunoștință fișele de post.
Verificările efectuate au relevat neconformități în organizarea instituțională a ministerului. Astfel, în cadrul ministerului a fost creată Contabilitatea centralizată, ca instituție subordonată acestuia, care activează în baza unui regulament separat, ținînd evidența mijloacelor financiare preconizate pentru desfășurarea măsurilor sportive și acțiunilor pentru tineret, precum și evidența mijloacelor financiare și patrimoniale ale Centrului sportiv de pregătire a loturilor naționale (în continuare – CSPLN) și Școlii sportive specializate republicane de fotbal. Personalul Contabilității centralizate este angajat prin ordinul ministrului tineretului și sportului. Ordonatorii secundari de credite ai CSPLN și Scolii sportive specializate republicane de fotbal din cadrul Contabilității centralizate sînt directorii acestor subdiviziuni. Totodată, ministrul semnează documentele privind utilizarea mijloacelor destinate măsurilor sportive și acțiunilor pentru tineret, a căror evidență este ținută tot de Contabilitatea centralizată. Acest fapt nu se încadrează în prevederile Regulamentului aprobat prin Ordinul ministrului finanțelor nr.2 din 03.01.2007 . Nu se respectă și pct.13 din Instrucţiunea aprobată prin Ordinul ministrului finanţelor nr.93 din 19.07.2010 , care prevede că în contabilităţile centralizate documentele bancare (delegaţiile de retragere a numerarului şi ordinele de plată), bonurile de casă de încasare şi de plată şi statele de retribuţii (listele de decontare şi de plată) privind termenele şi sumele plăţilor din casă (girurile de dispoziţie) se semnează de către conducătorul instituţiei pe lîngă care a fost creată Contabilitatea centralizată, sau de către o altă persoană, împuternicită să exercite acest drept.
În subordinea ministerului activează 18 scoli sportive specializate. Odată cu reorganizarea fostei Agenții a Sportului și crearea ministerului, Regulamentele acestor școli n-au fost aduse în concordanță cu reorganizările respective.
Notă: În perioada desfășurării auditului (la 12.12.2013), ministerul a aprobat noi regulamente de funcționare a școlilor sportive, care sînt conforme prevederilor legale.
3.2. Cu privire la conformitatea utilizării mijloacelor publice aferente retribuirii muncii personalului
În procesul evaluării conformității aspectului dat, s-a constatat funcționarea adecvată a controlului intern, nefiind admise erori la efectuarea plăților de bază, la valorificarea tranzacțiilor pentru salarizarea personalului. Totodată, se atestă unele probleme și neconformități nesemnificative aferente plății unor suplimente.
În cadrul Aparatului central al MTS salariile de funcţie au fost calculate în conformitate cu prevederile Legii nr.48 din 22.03.2012 și prescripțiile Hotărîrii Guvernului nr.331 din 28.05.2012 . Totodată, se atestă unele neconformități la plata unor suplimente. Astfel, conform prevederilor legale , funcționarul public are dreptul la suplimente pentru executarea obligaţiilor unor funcţionari publici temporar absenţi, iar funcţionarilor publici de conducere li se permite executarea obligaţiilor unor funcţionari publici temporar absenţi ce deţin funcţii publice de execuţie. Suplimentele pentru executarea unor sarcini suplimentare lucrului de bază și a obligaţiilor unor funcţionari publici temporar absenţi pe parcursul lunii gestionare se stabilesc funcţionarilor publici de conducere şi de execuţie în funcţie de volumul real de lucrări executate și în cuantumul ce nu va depăşi salariul de funcţie al funcţionarului public absent. S-a constatat că, în lipsa documentelor justificative care ar confirma volumul lucrărilor executate ale funcționarului temporar absent, la 9 funcționari publici (inclusiv de conducere, șefi de direcții și secții) au fost calculate suplimente în sumă totală de 42,9 mii lei.
S-au identificat unele neconformități la utilizarea mijloacelor publice aferente angajării personalului. Astfel, conform prevederilor art.54 alin.(3) din Legea nr.547-XIII din 21.07.1995 , absolvenții instituțiilor de învățămînt superior de alt profil decît pedagogic pot profesa în învățămînt numai dacă au efectuat pregătirea prin disciplinele de pregătire teoretică și practică în domeniile pedagogiei, psihologiei și metodicii de specialitate. Tabelul nr.6 din Anexa nr.5 la Hotărîrea Guvernului nr.381 din 13.04.2006 conține lista instituțiilor de învățămînt ai căror absolvenți pot beneficia, în funcție de studii, de salariile lunare stabilite pentru profesorii-antrenori cu studii medii de specialitate și superioare de profil sportiv. Neținînd cont de prevederile menționate, prin ordinul CSPLN, au fost angajate prin cumul, în funcții de profesori-antrenori, 2 persoane (de profesie juriști) din cadrul Aparatului central al ministerului care nu dețin studii în domeniul respectiv și cărora, în anul 2013, li s-au achitat 31,3 mii lei.
Nerespectarea cadrului legal a generat declanșarea unor proceduri de litigiu, cu încasarea forțată a mijloacelor financiare. Astfel, în baza hotărîrilor de judecată, ministerul a restabilit în funcție 2 persoane disponibilizate, achitînd în anul 2013 suplimentar 168,4 mii lei pentru absenţa forţată de la serviciu, prejudiciul moral și cheltuielile de judecată.
În unele cazuri, concediul anual nefolosit a fost înlocuit cu o compensaţie în bani. Potrivit art.118 alin.(4) și alin.(5) din Codul muncii , se interzice neacordarea concediului de odihnă anual timp de 2 ani consecutiv și admiterea înlocuirii concediului de odihnă anual nefolosit cu o compensaţie în bani. Verificările efectuate de audit au relevat că, pentru înlocuirea concediilor anuale nefolosite în perioada 2011-2013 cu o compensație în bani, prin ordinul ministrului tineretului și sportului, directorul Școlii sportive specializate republicane de fotbal a fost eliberat din funcție în legătură cu expirarea termenului contractului de muncă, iar a doua zi – angajat din nou în funcție de director interimar, achitîndu-i-se compensația pentru concediile nefolosite în sumă de 19,0 mii lei.
S-au admis neconformități și la plata unor sporuri la salariul de funcție. Astfel, nerespectarea prevederilor legale a condiționat plata dublă a sporului pentru vechime în muncă unui angajat din cadrul Școlii sportive a rezervelor olimpice, în sumă nesemnificativă, care în perioada efectuării auditului a fost restituită.
În conformitate cu art.6 alin.(3) din Legea nr.146-XIII din 16.06.1994 , contractul încheiat între fondator și administratorul întreprinderilor de stat prevede modul şi condiţiile de remunerare a ultimului. Ministerul, în calitatea sa de fondator, a stabilit, în baza contractului încheiat cu administratorul Î.S. „Manejul de atletică ușoară” din subordinea ministerului, salariul lunar în sumă de 6,0 mii lei. Nerespectînd clauzele contractului încheiat, administratorul întreprinderii și-a majorat, prin ordinul său, salariul stabilit prin contract cu un supliment lunar pentru vechime în muncă în sumă de 600 lei, astfel fiind remunerat neregulamentar în perioada anilor 2011-2013 cu 17,4 mii lei, inclusiv în anul 2013 – cu 4,6 mii lei.
Conform art.56 alin.(2) din Codul muncii, salariatul are dreptul să încheie contracte individuale de muncă concomitent cu alţi angajatori (munca prin cumul). Potrivit art.267 alin.(1) și alin.(5) din Codul muncii, munca prin cumul reprezintă îndeplinirea de către salariat, pe lîngă munca de bază, a unei alte munci, permanente sau temporare, în afara orelor de program, în temeiul unui contract individual de muncă, în care se indica, în mod obligatoriu, că munca respectivă se prestează prin cumul. Verificările efectuate de audit au relevat că, în lipsa unei monitorizări adecvate din partea ministerului, unii angajați din cadrul unor școli sportive din subordinea ministerului au încheiat contracte individuale de muncă concomitent cu mai mulți angajatori, fără a indica în contract munca prin cumul, fiind considerată ca locul de muncă de bază. Astfel, prin asemenea contracte, contabilii-șefi de la 2 scoli sportive au fost angajați în aceeași funcție încă la cîte 2 școli sportive.
Notă: În perioada auditului, persoanele angajate ca profesori-antrenori din cadrul Aparatului central al ministerului au fost demise din funcțiile respective prin Ordinele CSPLN nr.47p și nr.48p din 15.11.2013.
3.3. Cu privire la administrarea patrimoniului
La acest capitol se atestă circumstanțe decizionale și executorii care au generat neconformități în administrarea patrimoniului gestionat de minister și instituțiile subordonate, cu riscul neasigurării integrității acestuia.
Potrivit datelor evidenţei contabile la situaţia din 31.12.2013, MTS gestionează patrimoniu în valoare totală de 90110,6 mii lei. Peste 75% din tot patrimoniul ministerului este gestionat prin intermediul Centrului sportiv de pregătire a loturilor naționale, iar restul – de alte 4 instituții din subordine.
S-a constatat că în Lista bunurilor imobile proprietate publică a statului aflate în administrarea ministerelor, departamentelor şi altor autorităţi ale administraţiei publice centrale, aprobată prin Hotărîrea Guvernului nr.351 din 23.03.2005 , n-a fost inclus patrimoniul administrat și gestionat de către MTS .
Verificările efectuate de audit asupra conformității gestionării bunurilor patrimoniale au relevat următoarele:
•În conformitate cu prevederile legale , ministerul urma să înregistreze la oficiul cadastral teritorial imobilele gestionate (clădiri, terenuri) și drepturile de proprietate asupra lor. S-a constatat că în anul 2013 unele instituții din subordine n-au asigurat înregistrarea la oficiul cadastral teritorial a drepturilor asupra bunurilor patrimoniale transmise în gestiune – clădiri și terenuri, precum și evaluarea lor. Astfel, n-au fost înregistrate la oficiul cadastral teritorial 20 de clădiri cu suprafața totală de 7824,1 m2 și 8 terenuri cu suprafața totală de 6,7 ha, inclusiv 15 clădiri și 4 terenuri gestionate de către Centrul sportiv de pregătire a loturilor naționale.
• N-a fost asigurată identificarea apartenenței unor imobile. În acest context, Complexul sportiv (clădirea administrativă, clădirea cu 2 săli sportive, clădirea cu 3 săli sportive, clădirea pentru proba sportivă de tir cu arcul), amplasat pe str.Decebal 72/2 din mun.Chișinău, cu suprafața de 4504,1 m2, în valoare de 7269,2 mii lei, conform documentelor contabile, aparține CSPLN, iar la oficiul cadastral teritorial, conform înscrierilor din Registrul bunurilor imobile, titlul/drepturile de proprietate sînt înregistrate după Școala sportivă a rezervelor olimpice..Această situație s-a creat odată cu reorganizarea fostului Minister al Educației, Tineretului și Sportului și fostei Agenții a Sportului, precum și ca rezultat al managementului și controlului intern neadecvat constatat în cadrul actualului MTS. Din momentul reorganizării instituțiilor nominalizate și pînă în prezent nu s-au respectat prevederile art.17 din Legea contabilității și ale pct.30 din Regulamentul aprobat prin Hotărîrea Guvernului nr.688 din 09.10.1995 , potrivit cărora actele de primire-predare a mijloacelor fixe se întocmesc în baza materialelor de inventariere, a paşapoartelor tehnice şi altor documente tehnice, precum şi documentelor privind înregistrarea precedentă a acestor obiecte, efectuată de organele autorizate pe numele întreprinderii care transmite. Astfel, Școala sportivă a rezervelor olimpice a fost creată conform Ordinului nr.62 din 03.02.2006, prin separare de Clubul republican sportiv ,,Olimpia”. Complexul de clădiri din str.Decebal 72/2, mun. Chișinău, cu excepția etajului doi din clădirea administrativă (acesta fiind repartizat Clubului „Olimpia”), urma, conform actului de primire-predare a patrimoniului , să fie reflectat în evidența contabilă a școlii. De facto, nerespectîndu-se prevederile actelor normative menționate și neținîndu-se cont de actul de primire-predare, întocmit de comisia creată în acest scop, imobilul n-a fost înregistrat în evidența contabilă a școlii. Totodată, conducerea școlii, în baza actului respectiv, unde a fost inclus și etajul doi al clădirii administrative, care revenea Clubului republican sportiv„Olimpia”, a înregistrat drepturile patrimoniale la oficiul cadastral teritorial, în Registrul bunurilor imobile, pe numele școlii, la 02.10.2006.
Ulterior, conform Hotărîrii Guvernului nr.985 din 30.08.2007 , a fost creat CSPLN, prin reorganizarea mai multor instituții, inclusiv a Clubului republican sportiv„Olimpia”. Comisia, instituită prin Ordinul fostei Agenții a Sportului din 12 octombrie 2007, a inclus și a transmis, cu nerespectarea cadrului legal , în gestiunea economică a CSPLN clădirea în întregime (fără a ține cont de imobilul care revenea Clubului republican sportiv „Olimpia” și școlii, conform documentelor întocmite anterior), fiind înregistrată în evidența contabilă a acestuia.
În alt caz, Baza sportivă „Speranța” din s.Căpriana, conform documentelor contabile, aparține CSPLN, iar la oficiul cadastral teritorial, în Registrul bunurilor imobile, este înregistrată după Școala sportivă republicană de lupte. Auditul a constatat că, odată cu crearea CSPLN, nu s-au respectat prevederile legale la transmiterea bunurilor. Astfel, pînă la crearea CSPLN, Baza sportivă „Speranța” din s.Căpriana, situată pe un teren cu suprafața de 5,8 ha, avînd 2 clădiri capitale (clădirea administrativă și cantina) cu suprafețele de 107,4 m2 și, respectiv, 391,2 m2 , precum și 13 căsuțe din lemn cu suprafața de circa 513 m2 , se afla în componența Școlii sportive specializate republicane de lupte. La 16.04.2002, Baza a fost transmisă în arendă Comitetului Național Olimpic pe o perioadă de 99 de ani, drepturile patrimoniale fiind înregistrate la organul cadastral teritorial, inclusiv contractul de arendă. CSPLN s-a creat la propunerea fostei Agenții a Sportului, conform Hotărîrii Guvernului nr.985 din 30.08.2007, prin reorganizarea unor instituții, inclusiv a Bazei sportive „Speranța” din s. Căpriana, care de facto nu era instituție separată, aceasta fiind dată în arendă. Conform actului de primire-predare, Baza a fost transmisă CSPLN, care a înregistrat în evidența contabilă doar cele 2 clădiri capitale. Deși în actele de inventariere efectuată în anii precedenți, inclusiv în anul 2013, se reflectau clădirile capitale, în realitate acestea nu mai existau, fiind demolate, fapt ce demonstrează nerespectarea cadrului legal , care prevedea că în procesul inventarierii se stabileşte existenţa efectivă a elementelor de activ şi a datoriilor, se verifică integritatea activelor prin compararea datelor reale privind acestea cu datele contabilităţii. La momentul actual, în posesia ministerului a rămas doar terenul, care este înregistrat la oficiul cadastral teritorial după Școala sportivă specializată republicană de lupte, dar neînregistrat în evidența contabilă la nici una din instituțiile menționate.
•Unele imobile au fost transmise în locațiune cu includerea în contract a unor condiții în defavoarea instituției, aceasta neutilizînd drepturile legale cu privire la rezilierea contractului. Astfel, pînă la crearea CSPLN, Clubul republican sportiv„Olimpia” a transmis în locațiune unui agent economic, pe un termen de 20 de ani, încăperile sălii de tir (cu terenul sportiv aferent şi sala sportivă), cu suprafața totală de 1295,9 m2, situată pe bd. Decebal 72/II din mun.Chișinău, care actualmente sînt gestionate de către CSPLN. În baza contractului inițial, la 01.01.2013, CSPLN a încheiat un acord adițional fără număr, în condițiile căruia plata pentru arenda sălii sportive (954 m2) și a încăperilor auxiliare (100 m2) a fost calculată, conform cadrului legal, în sumă totală de 289,2 mii lei. Potrivit aceluiași contract, pentru achitare n-au fost incluse lunile iunie, iulie și august, motivîndu-se în contract cu vacanța (fără a fi specificată), dar și lunile mai, septembrie și octombrie – precum că vor fi rezervate în această perioadă de către locator. Reieșind din condițiile acordului adițional, agentul economic urma se achite CSPLN doar 147,6 mii lei din suma calculată pe an. Ținînd cont de faptul că atît CSPLN, cît și agentul economic nu practică învățămînt școlar, iar contractul inițial nu prevedea asemenea scutiri, în viziunea echipei de audit, modificările respective au creat pentru CSPLN condiții nefavorabile la acumularea veniturilor de la plata chiriei. Mai mult decît atît, conducerea CSPLN nu s-a conformat prevederilor art.906 alin.(1) lit.c) din Codul civil , potrivit cărora avea dreptul să solicite rezilierea contractului, din motiv că agentul economic respectiv n-a achitat plata pentru chirie mai mult de 3 luni, formînd la 01.10.2013 o datorie debitoare în sumă de 214,5 mii lei, ce constituie plata medie pe 11 luni consecutiv.
•N-a fost respectată procedura de înregistrare la oficiul cadastral teritorial și de semnare a contractelor de locațiune sau a modificărilor acestora conform prevederilor cadrului legal. Astfel, conform art.43 alin.(1) din Legea nr.1543-XIII din 25.02.1998 și pct.17 din Regulamentul aprobat prin Hotărîrea Guvernului nr.483 din 29.03.2008 , contractele de locaţiune a bunurilor imobile încheiate pe un termen ce depăşeşte 3 ani se înregistrează obligatoriu în Registrul bunurilor imobile. Neconformîndu-se la aceste prevederi legale, CSPLN n-a înregistrat la oficiul cadastral teritorial contractul conform căruia s-a transmis în locațiune S.R.L. „Tipografia Sirius” imobilul cu suprafața totală de 155,9 m2 pe un termen de la 01.01.2013 pînă la 31.12.2018 (6 ani).
Conform cerințelor pct.17 din Regulamentul aprobat prin Hotărîrea Guvernului nr.483 din 29.03.2008, modificările în contractele de locațiune pot fi semnate doar după primirea acordului autorității abilitate. De facto, toate acordurile adiționale din anul 2013 au fost încheiate de către CSPLN fără acordul MTS.
La 01.10.2013, datoriile debitoare ale locatarilor pentru chiria și serviciile comunale constituiau suma de 434,8 mii lei, sau cu 199,5 mii lei mai mult decît erau înregistrate la începutul anului.
• În unele contracte adiționale încheiate n-au fost incluse toate obiectele prevăzute în contractul de bază și utilizate de locatari. Astfel, în acordul adițional încheiat cu S.R.L. „D & B” la 02.01.2013, CSPLN n-a inclus terenul aferent cu suprafața de 1250 m2 , transmis acestuia conform contractului de bază din anul 2006, nefiind calculată plata pentru arendă, care urma să constituie 16,1 mii lei.
• S-au constatat neconformități și la gestionarea patrimoniului și a activității Î.S. „Manejul de atletică ușoară”, monitorizată de către minister. Astfel, conform prevederilor Legii nr.146-XIII din 16.06.1994, MTS urma să-și exercite drepturile de gestionar al întreprinderii prin intermediul Consiliului de administraţie şi al administratorului întreprinderii (organul executiv). Respectînd prevederile legale , ministerul a desemnat membrii Consiliului de administraţie.
MTS, în calitatea sa de fondator, nu s-a conformat prevederilor art.6 alin.(2) lit.f) din Legea nr.146-XIII din 16.06.1994, nefiind transmis administratorului patrimoniul întreprinderii, în baza contractului încheiat.
Cu toate că, potrivit art.7 alin.(2) din Legea nr.146-XIII din 16.06.1994, în componenţa Consiliului de administraţie creat în cadrul întreprinderii de stat au fost incluşi în mod obligatoriu reprezentanţi ai Ministerului Economiei şi Ministerului Finanţelor, aceştia n-au constituit majoritatea, întrucît entitățile date au delegat cîte un reprezentant.
Nerespectîndu-se prevederile art.7 alin.(8) din Legea nr.146-XIII din 16.06.1994, Consiliul de administrație n-a aprobat direcţiile prioritare şi planurile anuale de dezvoltare a întreprinderii, devizul anual de venituri şi cheltuieli, dările de seamă trimestriale ale administratorului privind rezultatele activităţii economico-financiare a întreprinderii.
Conform pct.46 din Instrucțiunea aprobată prin Ordinul ministrului finanțelor nr.93 din 19.07.2010, în cazul cînd din contul mijloacelor bugetare au fost efectuate lucrări de reparaţie capitală a clădirilor şi construcţiilor speciale aflate la balanţa altor structuri (al căror fondator este autoritatea publică centrală sau locală), volumele lucrărilor executate în decursul anului bugetar se transmit structurii la balanţa căreia se află mijloacele fixe respective. Cu suma respectivă se măreşte cota de participare a autorităţilor publice respective în capitalul social al acestora. Verificările efectuate de audit au relevat că pe parcursul anilor 2011-2013 ministerul a efectuat lucrări de reparație capitală a clădirii Î.S. „Manejul de atletică ușoară”, cheltuielile constituind suma de 9,1 mil.lei. Deși în evidența contabilă costul clădirii a fost majorat, pînă la momentul finalizării auditului n-a fost mărită cu suma respectivă cota de participare a ministerului în capitalul social.
Potrivit pct.8 și pct.14 din Regulamentul aprobat prin Hotărîrea Guvernului nr.483 din 29.03.2008, bunurile neutilizate de întreprinderile de stat/municipale, de instituţiile bugetare şi de societăţile comerciale cu capital integral sau majoritar public pot fi date în locaţiune cu acordul prealabil al autorităţii publice centrale sau locale, cu înaintarea către autoritatea abilitată a unei adresări scrise, la care se anexează și contractul de locațiune după modelul-tip. Verificările efectuate de audit au relevat că nici unul din cele 41 contracte de locațiune încheiate de conducerea Î.S. „Manejul de atletică ușoară” nu corespund contractului-tip, iar 39 de contracte n-au acordul ministerului. Mai mult decît atît, nu sînt respectate condițiile contractului referitor la plata chiriei, fapt ce a condiționat formarea datoriilor la 31.12.2013 în sumă de 905,0 mii lei, inclusiv formate în anul 2013 – de 729,8 mii lei.
Conform contractului-tip, plata pentru serviciile comunale se achită lunar, în conformitate cu indicii contoarelor și calculele organizațiilor respective. După cum a constatat auditul, la Î.S.„Manejul de atletică ușoară” au fost montate contoare și efectuate calcule doar agenților economici privați, iar instituțiile bugetare (8 școli sportive) care au încheiat contracte de locațiune cu întreprinderea au achitat serviciile comunale conform calculului estimativ stabilit de conducerea întreprinderii la încheierea contractului, fără a avea instalate contoare și fără a fi efectuate calculele privind consumul efectiv.
Auditul a constatat deteriorarea patrimoniului existent, în unele cazuri neutilizat sau utilizat neeficient. Astfel, majoritatea imobilelor situate pe suprafața de 6,6 ha din str.Tăbăcăria Veche 23, mun. Chișinău, nu sînt utilizate. Tot aici, într-o stare deplorabilă se află și 3 bazine (din 4 existente), care urmau a fi destinate pregătirii lotului naţional, dar şi bazinul public, cunoscut ca bazinul „Locomotiv”. Nu este utilizată nici Baza de canotaj din orășelul Vatra, clădirile fiind în stare de degradare, iar clădirile Bazei sportive din s.Căpriana (nefolosită de către minister) au fost distruse complet. Starea unor imobile se prezintă în imaginile de mai jos.
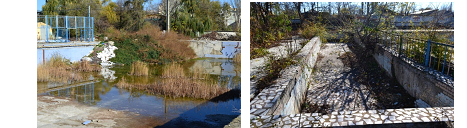
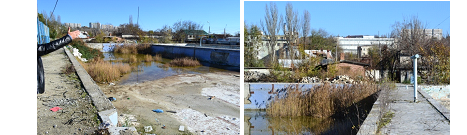
Sursă: Foto realizate de către echipa de audit
•Se atestă neconformități și la efectuarea inventarierii patrimoniului MTS. Astfel, conform art.24 din Legea contabilității, entitățile aveau obligația să efectueze inventarierea generală a elementelor de activ și pasiv cel puțin o dată pe an pe parcursul desfășurării activității sale, în cazul reorganizării sau încetării activității, precum și în cazurile prevăzute de pct.3 din Regulamentul privind inventarierea.
În baza reglementărilor menționate, ministerul, prin Ordinele nr.631 din 30.10.2012 și nr.659 din 18.11.2013, a obligat instituțiile din subordine să creeze comisii pentru desfășurarea inventarierii patrimoniului, mijloacelor bănești, conturilor curente, formularelor cu regim special, decontărilor cu diferiți debitori, creditori etc..
Verificările efectuate de audit au relevat că CSPLN nu s-a conformat ordinelor menționate, comisia de inventariere instituită efectuînd inventarierea doar a mijloacelor fixe și a obiectelor de mică valoare și scurtă durată. Mai mult decît atît, în lista de inventariere n-au fost incluse 14 imobile real existente, acestea nefiind incluse nici în evidența contabilă. Analogic, n-au fost reflectate în listele de inventariere și în evidența contabilă terenurile Î.S. „Manejul de atletică ușoară” cu suprafața de 2,72 ha, în sumă de 18,2 mil.lei. De asemenea, n-au fost incluse în lista de inventariere clădirea și sala sportivă ale Școlii sportive republicane de fotbal, precum și stadionul de fotbal în curs de execuție, care aparține Școlii sportive specializate de fotbal.
Nerespectîndu-se prevederile punctelor 11, 12 și 15 din Regulamentul privind inventarierea, membrilor comisiilor de inventariere nu li s-a înmînat contra semnătură ordinul emis, iar în componența comisiilor au fost incluși contabilii care țin evidența subdiviziunii respective și gestionarii depozitelor. Totodată, unii membri ai comisiilor au fost înlocuiți fără emiterea ordinului conducătorului entității.
3.4. Cu privire la conformitatea organizării achizițiilor publice
Examinările efectuate de audit au relevat unele neconformități în organizarea activităților de control intern și de monitorizare la planificarea și desfășurarea procedurilor pentru achizițiile de servicii și lucrări, nereguli ce țin de activitatea grupului de lucru pentru achiziții, de ținerea registrelor și întocmirea dosarelor de achiziții, astfel sporind irelevanța întregului proces de achiziții.
În anul 2013, MTS a efectuat achiziții în valoare totală de 12975,3 mii lei, cu organizarea a 16 licitații publice, 3 proceduri de achiziții prin cererea ofertelor de prețuri, 17 proceduri de achiziție dintr-o singură sursă și 68 achiziții de valoare mică, fiind încheiate 246 de contracte.
În baza ordinului ministrului tineretului și sportului, au fost desemnate două grupuri de lucru pentru achiziții, unul – pentru efectuarea procedurilor de achiziții în cadrul Aparatului central al ministerului, iar al doilea – pentru achizițiile în domeniul desfășurării măsurilor sportive și acțiunilor pentru tineret.
Testele în detaliu asupra unui eșantion reprezentativ (de 45% din valoarea totală a achizițiilor) au identificat ineficiența activităților de control și de monitorizare a contractelor în procesul de achiziții publice, unele neconformități în procesul de planificare şi efectuare a achiziţiilor publice, cauzate de exercitarea superficială a atribuțiilor de către membrii grupului de lucru. Astfel:
• Cu nerespectarea prevederilor Regulamentului aprobat prin Hotărîrea Guvernului nr.1380 din 10.12.2007 , MTS, în Ordinul cu privire la crearea grupurilor de lucru, n-a stabilit expres atribuţiile fiecărui grup de lucru şi funcţiile fiecărui membru al grupului în parte, necesare pentru a fi exercitate în cadrul procedurilor de achiziţii publice.
• Ministerul, în calitate de autoritate contractantă, n-a elaborat planuri anuale și trimestriale de efectuare a achizițiilor publice, astfel neconformîndu-se la prevederile art.13 alin. (1) lit.b) din Legea nr.96-XVI din 13.04.2007 .
• Grupul de lucru pentru achiziții din cadrul ministerului n-a eliberat operatorului economic, în mod obligatoriu, o recipisă în care urma să indice data şi ora recepţionării ofertei, prin ce n-a respectat prevederile art. 39 alin.(5) din Legea nr.96-XVI din 13.04.2007.
• Grupul de lucru pentru achiziții din cadrul ministerului nu s-a conformat prevederilor actelor normative , nerespectînd modul de întocmire și păstrare a dosarului achiziției publice.
• Conținutul invitației de prezentare a ofertelor publicate de către minister nu corespunde prevederilor art.35 din Legea nr.96-XVI din 13.04.2007, motiv din care toţi potenţialii participanţi la achiziție n-au fost asigurați cu informaţii relevante şi utile, fapt ce a diminuat din principiile transparenţei maxime şi combaterii concurenţei neloiale în domeniul achiziţiilor publice.
• Neconformarea la prevederile actelor normative a determinat neînregistrarea tuturor ofertelor. Totodată, registrele de evidenţă a ofertelor primite de la participanţi conțin o informaţie neclară, neveridică şi incompletă. Nu este specificat numărul licitaţiei la care a parvenit oferta, şi nici persoana care a primit oferta. Aceste nereguli sînt condiţionate de controlul intern nerelevant, nefiind stabilit modul de transmitere, primire şi înregistrare a ofertelor (prin cancelarie, fax, electronic), precum şi persoanele responsabile de proces şi de comunicarea între părţi. Cele menţionate pot determina respingerea unor ofertanţi, precum şi menţinerea riscului înalt de fraudare a achiziţiei.
• La efectuarea unor achiziții nu s-a ținut cont de prevederile art.69 alin.(1) din Legea nr.96-XVI din 13.04.2007, care interzic divizarea achiziţiei prin încheierea de contracte separate în scopul aplicării unei alte proceduri de achiziţie decît procedura care ar fi fost utilizată în conformitate cu prezenta lege. Astfel, ministerul a încheiat 3 contracte de valoare mică pentru servicii de croitorie cu 3 agenți economici diferiți, în sumă totală de 108,0 mii lei.
• În lipsa mijloacelor financiare, CSPLN, la 30.12.2013, a achiziționat de la S.R.L. „Artamix” 400 de șezlonguri cu valoarea totală de 400,0 mii lei, astfel formînd la 01.01.2014 o datorie creditoare în suma menționată.
Notă: Pe parcursul auditului, MTS a întocmit potrivit prevederilor relevante dosarele achizițiilor publice.
3.5. Cu privire la acțiunile pentru tineret
Suma mijloacelor alocate pentru acțiunile și programele destinate tineretului în anul 2013, comparativ cu anul 2010, a crescut de 3,7 ori. Pentru anul 2013, în aceste scopuri, MTS i-au fost aprobate mijloace financiare în sumă de 5814,6 mii.lei, real fiind alocate în sumă de 5641,4 mii lei, dar efectiv s-au executat în sumă de 4865,0 mii lei.
Finanțarea de către minister a acțiunilor, evenimentelor sau proiectelor desfășurate s-a efectuat sub 2 aspecte:
1. Susținerea financiară a unor acțiuni/evenimente desfășurate de către asociațiile obștești, precum și finanțarea unor acțiuni desfășurate de către minister.
2. Susținerea sectorului neguvernamental prin finanțarea unor proiecte înaintate în cadrul Programului de Granturi.
MTS dispune de politici și proceduri de organizare și susținere a unor activități pentru tineret. Concomitent, se identifică necesitatea fortificării controalelor interne, ținîndu-se cont de faptul că auditul a constatat unele deficiențe legate de desfășurarea unor acțiuni pentru tineret organizate de către minister și de susținerea financiară a unor acțiuni desfășurate de către asociațiile obștești. Lipsa unor estimări și planificări reale, precum și problemele legate de desfășurarea acțiunilor pentru tineret au determinat nivelul redus de monitorizare a mijloacelor alocate în aceste scopuri. Ca urmare, la data de 31.12.2013, suma de 2135,4 mii lei a fost utilizată cu unele neconformări la prevederile cadrului normativ.
3.5.1. Privind conformitatea utilizării mijloacelor pentru susținerea financiară a unor acțiuni/evenimente desfășurate de către asociațiile obștești, precum și finanțarea unor acțiuni pentru tineret organizate de către minister
Pe parcursul anului 2013, ministerul a susținut financiar și a realizat 53 de acțiuni (cu excepția a 17 deplasări peste hotare ale personalului), utilizîndu-se suma de 2078,7 mii lei. Potrivit art.21 alin.(4) din Legea nr.279-XIV din 11.02.1999 , programele elaborate de către autorităţile administraţiei publice locale şi organizaţiile de tineret necomerciale vor fi finanţate în bază de concurs, prin intermediul organului central de specialitate şi al autorităţilor administraţiei publice locale. În punctele 8-9 din Regulamentul cu privire la modul de finanțare a activităților pentru tineret se prevede că autorităţile administraţiei publice vor organiza concursuri pentru finanţarea programelor şi/sau proiectelor pentru tineret în conformitate cu mijloacele financiare disponibile și fiecare dintre acestea va institui, în baza ordinului conducătorului instituţiei, o comisie de examinare şi selectare a proiectelor şi cererilor de finanţare înaintate. Verificările efectuate de audit denotă că unele acțiuni (evenimente) desfășurate de către unele organizații necomerciale au fost susținute financiar de minister, potrivit deciziei conducerii ministerului, fără a fi organizate de către comisie concursuri de selectare sau examinare.
Conform prescripțiilor pct.2 din Hotărîrea Guvernului nr.1213 din 27.12.2010, autorităţile administraţiei publice care desfăşoară activităţi pentru tineret vor elabora anual un plan de acţiuni în domeniul vizat, în limita alocaţiilor bugetare prevăzute pe anul respectiv. Auditul a constatat că ministerul n-a elaborat un plan anual de acțiuni pentru tineret, care urma a fi finanțat în limita alocațiilor bugetare. N-a fost elaborat nici mecanismul de stabilire a mărimii premiilor pentru activitățile specifice tineretului, după cum prevede pct.3 din Hotărîrea menționată, în aceste scopuri (19 cazuri) utilizîndu-se suma de 237,5 mii lei. Cele mai mari cheltuieli au fost legate de cazarea și alimentarea participanților, finanțate cu suma de 416,9 mii lei, fiind urmate de cheltuielile de cofinanțare a Eurovisionului, care au constituit suma de 300,0 mii lei, precum și de altele, cum ar fi: pentru procurarea biletelor avia, deplasări peste hotare ale personalului din cadrul ministerului, servicii tipografice și de consultanță, confecționarea trofeelor, materialelor publicitare, procurarea biroticii, arenda sălii etc..
Pentru verificarea conformității cheltuielilor efectuate, echipa de audit, din numărul total de acțiuni realizate (53) în susținerea unor asociații obștești și organizate de către minister, a selectat un eșantion de 16 acțiuni, ce constituie 30,2% din numărul total și 78,1% din volumul mijloacelor utilizate în scopurile respective.
Conform Legii contabilității , ministerul urma să asigure documentarea faptelor economice ale entităţii şi reflectarea acestora în contabilitate, precum și să întocmească documentele primare în timpul efectuării operaţiunii, iar dacă aceasta este imposibil – nemijlocit după efectuarea operaţiunii sau după producerea evenimentului. Totodată, conform prevederilor pct.14, pct.15 și pct.16 din Regulamentul cu privire la modul de finanțare a activităților pentru tineret, ministerul urma să stabilească o conlucrare cu iniţiatorul programului şi/sau proiectului. La rîndul lor, executorii de program şi/sau proiect se obligă, în termen de 30 de zile după finalizarea programului şi/sau proiectului pentru tineret, să prezinte autorităţii administraţiei publice care a finanţat programul/proiectul respectiv informaţia referitoare la rezultatele obţinute, inclusiv raportul privind cheltuielile efectuate, justificate prin acte confirmative.
Verificările efectuate asupra eșantionului selectat relevă prezența unor neconformități și abateri de la prevederile cadrului normativ menționat. Astfel, în anul 2013:
• în toate cazurile n-au fost încheiate cu asociațiile obștești contracte privind modul de desfășurare și susținere financiară a acțiunilor respective;
•în 12 cazuri ministerul a finanțat asociațiile obștești fără ca acestea să prezinte Regulamentele privind modul de desfășurare a acțiunilor, precum și programul acestor acțiuni;
•în 10 cazuri n-au fost întocmite rapoarte narative privind activitățile desfășurate;
•pentru 9 acțiuni lipsește lista participanților la desfășurarea acestora;
•nu sînt întocmite documente confirmative privind transmiterea sau repartizarea mijloacelor materiale achiziționate de către minister;
•în 6 cazuri auditul a constatat nereguli la întocmirea devizului de cheltuieli;
•în 2 cazuri ministerul a finanțat acțiunile fără a avea solicitarea în scris a asociațiilor obștești, iar în alte 2 cazuri solicitările n-au fost înregistrate în modul stabilit.
În contextul celor menționate, auditul a identificat unele nereguli la efectuarea de către minister a cheltuielilor pentru susținerea unor acțiuni pentru tineret desfășurate de către asociațiile obștești. Astfel, conform Ordinului nr.217 din 04.04.2013, ministerul a transferat S.R.L. „Dixapel” suma de 299,2 mii lei, aceasta punînd la dispoziția Consiliului Național al Organizațiilor Studențești din Moldova spațiile sale (Clubul „Faraon”) pentru desfășurarea următoarelor manifestări: „Balul Bobocilor”, „Concursul TVC”, „Miss și Mister Universitate 2013”, „Dance Battle 2013”. MTS ca executor primar de buget n-a calculat cheltuieli pe fiecare manifestație separat, în deviz fiind indicate doar 88 de evenimente, în sumă totală de 299,2 mii lei. Mijloacele au fost alocate fără ca asociațiile obștești să prezinte documente justificative privind desfășurarea manifestațiilor, precum și în lipsa solicitărilor în scris ale organizatorului acțiunilor respective. Ministerul nu dispune nici de Regulamentele și programul de desfășurare a acțiunilor. Mijloacele au fost alocate furnizorului în baza unei facturi fiscale, în care se indică 88 de evenimente, precum și a unui act de primire-predare a serviciilor, întocmit și semnat de către furnizor și o persoană din cadrul ministerului, unde au fost indicate instituția de învățîmînt, denumirea evenimentului și data, fără a se justifica realitatea desfășurării acestuia. Mai mult decît atît, în act sînt incluse și alte evenimente neprevăzute în ordinul ministerului, cum ar fi „Fermecații de Cupidon”, „Licențiați în dragoste”, „Dragobete sărută fete”, „Serate umoristice”.
Auditul a constatat că, în fond, susținerea financiară a unor acțiuni s-a efectuat prin achiziționarea de către minister a unor materiale sau servicii, fără ca acestea să fie transmise, cu întocmirea documentelor prevăzute de lege , asociațiilor obștești, mijloacele fiind transferate direct furnizorului, iar ulterior - trecute la cheltuielile Contabilității centralizate. Spre exemplu, conform demersului Consiliului Național al Organizațiilor Studențești și Ordinului ministrului tineretului și sportului nr.559 din 27.09 2013, Î.S. „Tipografia Centrală” i-a fost transferată suma de 129,9 mii lei pentru editarea a 10000 de broșuri „Ghidul studentului”, care, fără a fi luate la evidență și fără a fi transmise documentar solicitantului, au fost trecute neregulamentar la cheltuielile Contabilității centralizate, în baza facturii fiscale eliberate de furnizor. În mod analogic, ministerul a trecut direct la cheltuieli mijloacele alocate pentru acordarea serviciilor de cazare și alimentare, conform contractului încheiat cu S.R.L. „Bucuria-Sind”, în sumă de 494,4 mii lei, pentru serviciile de transport acordate de către S.R.L. „DVD-Trans” în sumă de 112,5 mii lei. Ministerul a acceptat această procedură fără ca firmele respective să prezinte documentele justificative (meniurile, foile de parcurs, bonurile privind cazarea participanților), dar numai factura fiscală. Aceste cazuri denotă nerespectarea cadrului normativ , fapt care generează riscul utilizării contrar destinației a mijloacelor financiare.
S-au identificat neregularități și la desfășurarea unor acțiuni pentru tineret organizate de către minister. Spre exemplu, pentru organizarea și desfășurarea festivității anuale „Gala Tineretului” au fost utilizate mijloace în sumă de 478,0 mii lei cu unele abateri de la cadrul normativ, și anume:
• n-a fost elaborat Regulamentul de desfășurare a acestei festivități;
• nu s-a aprobat programul de desfășurare a festivității;
• n-a fost întocmită lista participanților la festivitate;
• devizul de cheltuieli a fost întocmit cu nerespectarea unor norme prevăzute de actele normative , și anume: pentru alimentația (furșet) unui participant la manifestație s-au prevăzut mijloace în sumă de 242,5 lei, față de 15 lei conform cadrului legal, astfel fiind achitate suplimentar 31,9 mii lei; pentru editarea/ achiziționarea invitațiilor la manifestație urmau să se achite cîte 2,20 lei pentru fiecare invitație, dar de facto s-au achitat cîte 17,0 lei (în total – 5,1 mii lei);
•la 3 persoane au fost achitate pentru servicii de organizare, mediatizare și activități artistice, servicii de regie, scenariu și interpreți, precum și pentru servicii de creare a produselor publicitare mijloace financiare în sumă de 108,3 mii lei în lipsa documentelor justificative;
•deși mențiunea este o distincție acordată la un concurs după premiu și accesit, într-un caz suma mențiunii acordate a depășit suma premiului special. Astfel, suma unei mențiuni achitate a constituit 15,0 mii lei, față de suma premiilor speciale de 12,0 mii lei. Mai mult decît atît, cele 4 mențiuni speciale în sumă de 10,0 mii lei, 15,0 mii lei,10,0 mii lei și, respectiv, de 5,0 mii lei nu sînt indicate în procesul-verbal al Comisiei de examinare a premiilor și mențiunilor.
S-au constatat cazuri de susținere financiară a unor acțiuni/evenimente sau manifestații care nu se încadrează în prevederile legale , cum ar fi „Eurovisionul”, „Finanțarea Comisiei de examinare a proiectelor din cadrul Programului de Granturi”, fiind utilizate mijloace în sumă de 300,0 mii lei și, respectiv, de 5,1 mii lei.
3.5.2. Privind conformitatea utilizării mijloacelor pentru susținerea unor proiecte înaintate în cadrul Programului de Granturi
Întru susținerea financiară a unor proiecte înaintate în cadrul Programului de Granturi, MTS a ținut cont de prevederile art.21 alin.(4) din Legea cu privire la tineret, ale Strategiei naţionale pentru tineret pe anii 2009-2013, aprobată prin Legea nr.25-XVI din 03.02.2009 (obiectivul 5.1., acțiunea 71), și de pct.3 din Hotărîrea Guvernului nr.1213 din 27.12.2010 . Astfel, ministerul, prin Ordinul nr.656 din 17.10.2011, a aprobat Metodologia-cadru de organizare şi desfăşurare a concursului pentru finanţarea programelor şi/sau proiectelor pentru tineret (în continuare – Metodologia-cadru). Totodată, ministerul, neconformîndu-se la prevederile legale , pînă la momentul actual n-a publicat Metodologia respectivă în Monitorul Oficial al Republicii Moldova, dar numai pe site-ul ministerului.
Tot printr-un ordin al ministrului tineretului și sportului a fost instituită Comisia de examinare și selectare a proiectelor/cererilor de finanțare înaintate în cadrul Programului de Granturi, în componența a 5 persoane, inclusiv președintele comisiei, 2 membri din cadrul ministerului și 2 membri din cadrul asociațiilor obștești.
În cadrul Programului de Granturi pentru anul 2013, pînă la termenul-limită de prezentare a ofertelor, au fost depuse 53 de solicitări/propuneri de proiecte, dintre care comisia nominalizată a desemnat drept cîștigătoare 18 proiecte în sumă totală de 3005,4 mii lei. Pentru evaluarea conformității proceselor de selectare a proiectelor, de desfășurare și de monitorizare a acțiunilor proiectelor selectate, precum și a modului de raportare, auditul s-a axat pe un eșantion reprezentativ, examinînd toate contractele încheiate și rapoartele narative prezentate de 9 asociații obștești, care au valorificat suma de 2212,7 mii lei, ce constituie 68% din suma totală alocată în cadrul Programului de Granturi.
Evaluările efectuate de audit asupra mediului de control în situațiile de susținere a proiectelor înaintate în cadrul Programului de Granturi au relevat că acestea sînt susceptibile de a asigura conformitatea. Conducerea ministerului urmează să îmbunătăţească unele elemente de evaluare a activităţii în acest domeniu, să asigure condiţiile necesare privind cunoaşterea de către angajaţi a reglementărilor și să determine modul de înregistrare a riscurilor care pot preveni şi raporta neregulile și situațiile de fraudă.
În acest context, auditul atestă neconformități în procesul de selectare spre finanțare a unor proiecte. Astfel,
•toate propunerile de proiecte acceptate spre finanțare sau respinse au fost votate doar de către 4 membri ai comisiei, fapt ce prezintă o abatere de la cerințele cadrului normativ , care prevede că în componența comisiei intră cu o persoană mai mult din partea autorității finanțatoare;
•după încheierea etapei de selecție, componența nominală a Comisiei nu a fost făcută publică, după cum prevede cadrul normativ în vigoare ;
• în cadrul desfășurării Programului de Granturi pentru anul 2013, autoritatea finanțatoare nu a instituit Comisia de contestații, prin ce nu s-a asigurat conformitatea cu cadrul legal și transparența atribuirii contractelor de finanțare;
• pe parcursul anului au fost cofinanțate din mijloacele Programului de Granturi 2 proiecte care n-au participat la concurs, fiind alocate 192,8 mii lei și, respectiv, 20,0 mii lei.
Neconformități au fost constatate și la contractarea și monitorizarea proiectelor. Astfel,
•în contractele de cofinanțare a asociațiilor obștești menționate n-a fost specificată mărimea sumelor acordate în avans, fiind finanțate integral în avans, fapt ce invocă neuniformitatea în susținerea proiectelor;
•prin contractele încheiate, ministerul a transmis funcțiile de control asupra utilizării mijloacelor publice alocate asociațiilor obștești Consiliului Național al Tineretului din Moldova, deși, conform pct.22 din Hotărîrea Guvernului nr.1213 din 27.12.2010 și pct.50 din Metodologia-cadru, controlul privind modul realizării activităților, programelor și/sau proiectelor pentru tineret și utilizării sumelor acordate sub forma finanțărilor nerambursabile revine autorității administrației publice care finanțează activitățile pentru tineret;
•ministerul, neconformîndu-se la prevederile cadrului legal , în 4 cazuri n-a asigurat finanțarea și decontarea ultimei tranșe în sumă de 53,8 mii lei în anul calendaristic în care s-a acordat finanțarea;
•la atribuirea contractelor de finanțare n-a fost respectat cadrul legal , principiul neretroactivității, în 3 cazuri fiind aprobate și finanțate proiecte deja începute la data încheierii contractului de finanțare.
Situații de neconformare la cadrul legal s-au constatat și în procesul de realizare a proiectelor. Astfel, autorităţile administraţiei publice centrale şi locale, în limita alocaţiilor bugetare aprobate, pot asigura pînă la 80% finanţarea programelor şi/sau proiectelor pentru tineret. Totodată, din volumul total al alocaţiilor bugetare acordate pentru realizarea programelor şi/sau proiectelor, cel mult 20% pot fi utilizate pentru acoperirea cheltuielilor administrative.
•Evaluările efectuate de audit au relevat că la realizarea unor proiecte nu s-au respectat proporțiile respective, cheltuielile administrative fiind considerate drept contribuție proprie. Spre exemplu, asociația obștească Consiliul Național al Tineretului din Moldova, la realizarea proiectului „Monitorizarea activităților de tineret finanțate de la bugetul de stat”, a utilizat 350,0 mii lei (83,7%) – mijloace alocate de către MTS, și 68,4 mii lei (16,3%) – mijloace proprii, inclusiv cheltuieli administrative în proporție de 35,8%. În mod analogic, asociația obștească Centrul de resurse pentru tineret „Dacia”, la realizarea proiectului „Consolidarea capacităților instituționale ale centrelor de resurse pentru tineret din Republica Moldova”, a inclus cheltuielile administrative ale Centrului în proporție de 30,5% (186,5 mii lei din suma totală a proiectului de 611,3 mii lei).
•S-au constatat și unele neclarități în aprecierea și atribuirea cheltuielilor administrative la realizarea proiectelor. În majoritatea cazurilor, la realizarea proiectelor, ca contribuție proprie sînt atribuite cheltuielile administrative, care de facto nu sînt legate de realizarea proiectului, dar mai mult de întreținerea instituției. Aceasta se datorează faptului că cadrul normativ nu prevede clar distincția contribuției proprii și cea oferită de terți.
•În alte 5 cazuri s-au efectuat cheltuieli administrative cu depășirea plafonului stabilit de cadrul legal în sumă totală de 145,9 mii lei, care au fost acoperite din contul mijloacelor alocate din buget.
•Cheltuielile efectuate în cadrul proiectului din surse proprii sau oferite de terți fiind incluse în raportul narativ privind realizarea proiectului nici într-un caz n-au fost justificate documentar. Suma acestor cheltuieli la 31.12.2013 a constituit 2033,5 mii lei.
• În 3 cazuri din eșantionul stabilit n-au fost justificate cheltuielile de transport și de alimentație în sumă de 221,1 mii lei, suportate în cadrul proiectelor realizate.
• Ministerul n-a inclus în contractele de finanțare responsabilitatea părților, fapt ce a permis unor asociații obștești să încalce termenele de prezentare a rapoartelor finale. Astfel, 4 asociații obștești n-au respectat termenul de prezentare a raportului final pînă la 31.12.2013, formînd o datorie debitoare față de minister în sumă de 659,2 mii lei, care n-a fost stinsă nici pînă la finalizarea auditului.
3.6. Cu privire la conformitatea finanțării și desfășurării măsurilor sportive
Evaluarea controlului intern aferent procesului de desfășurare a acțiunilor sportive denotă existența acestuia. Totodată, procesul dat, fiind insuficient de reglementat și documentat, afectează funcționalitatea controalelor-cheie.
În conformitate cu art.30 din Legea nr.330-XIV din 25.03.1999 , finanțarea sportului, inclusiv a acțiunilor sportive, se efectuează din contul mijloacelor bugetului de stat, bugetelor unităților administrativ-teritoriale și altor surse care nu contravin legislației, iar potrivit art.30 alin.(3), în vigoare de la 27.09.2013, finanțarea sportului de performanță din contul alocațiilor bugetare se realizează diferențiat, în conformitate cu criteriile distincte de performanță, aprobate prin Hotărîre de Guvern. Auditul a constatat că pînă în prezent o astfel de hotărîre nu a fost adoptată. Concomitent, prin Ordinul ministrului tineretului și sportului nr.28 din 12.01.2010 , au fost aprobate criteriile și condițiile de finanțare de la bugetul de stat a federațiilor sportive naționale. S-a identificat că în procesul de selectare spre finanțare a acțiunilor sportive criteriile prevăzute prin ordinul respectiv n-au fost aplicate, cauza, conform afirmațiilor responsabililor de la minister, constînd în expunerea lor „necoerentă”, „cu sens greu de înțeles”, „complicat în aprecierea lor”.
Conform pct.32 din Regulamentul aprobat prin Hotărîrea Guvernului nr.356 din 26.03.2003 , colaborarea federațiilor sportive cu autoritatea administrativă centrală se realizează în baza unui contract, semnat pe o perioadă de 4 ani, care conține obligațiile ambelor părți, și unui acord adițional anual. Totodată, în Anexa la Ordinul ministrului tineretului și sportului nr.28 din 12.01.2010 se indică că federațiilor sportive naționale care au încheiat un acord de colaborare cu autoritatea administrativă centrală li se alocă surse financiare din bugetul de stat pentru finanțarea acțiunilor sportive selectate. Cu abateri de la normele menționate, federațiile sportive au beneficiat de alocații bugetare pentru desfășurarea acțiunilor sportive fără perfectarea unui astfel de acord. În perioada efectuării auditului, MTS a organizat în comun cu federațiile sportive de profil o ședință de lucru, fiind aprobat contractul-tip de colaborare, în care sînt stipulate clar condițiile de finanțare și de raportare a acțiunilor sportive desfășurate, inclusiv raportarea narativă și cea financiară. De asemenea, s-a decis încheierea contractelor de colaborare cu federațiile sportive pînă la finele lunii decembrie a anului 2013, care urmau să intre în vigoare începînd cu 01.01.2014. Verificările efectuate de audit au relevat că pînă la finalizarea auditului asemenea contracte au fost încheiate doar cu 12 federații sportive naționale (din 82 de federații sportive existente). De menționat că procesul-verbal de referință nu a fost semnat de majoritatea reprezentanților federațiilor sportive naționale.
În conformitate cu prevederile pct.33 din Regulamentul aprobat prin Hotărîrea Guvernului nr.356 din 26.03.2003, federaţiile prezintă autorităţii administrative centrale Calendarul acțiunilor sportive naționale și internaționale pentru anul respectiv. Verificările efectuate de audit denotă că federațiile au prezentat un asemenea calendar, dar numărul acțiunilor sportive (1148) și sumele estimate de federații pentru finanțarea lor (circa 80,0 mil.lei) sînt net superioare numărului de acțiuni sportive real finanțate (320 de acțiuni în sumă de 25,0 mil.lei). Totodată, se menționează că bugetul alocat MTS pentru finanțarea acțiunilor sportive este insuficient pentru acoperirea tuturor solicitărilor de finanțare parvenite din partea federațiilor sportive și incluse în Calendarul acțiunilor sportive. Nu este clară procedura prin care sînt selectate de către minister, din mulțimea de acțiuni sportive incluse în Calendarul acțiunilor sportive, acțiunile care de facto vor beneficia de finanțare. În aceste condiții, ministerul urma să elaboreze și să aprobe reglementari interne în baza prevederilor legale, conform cărora putea fi întocmit un plan al acțiunilor selectate reieșind din alocațiile anuale aprobate ministerului în aceste scopuri.
În procesul de testare a acțiunilor sportive desfășurate prin intermediul MTS și incluse în Calendarul acțiunilor sportive naționale și internaționale, auditul s-a axat primordial pe evaluarea mediului de control intern în procesul de utilizare a mijloacelor pentru desfășurarea acțiunilor sportive.
Pentru oferirea unei baze rezonabile pe care să se axeze concluziile testelor de detaliu ce vizează conformitatea cu cadrul normativ-legal privind aprobarea, executarea, raportarea și monitorizarea acțiunilor sportive înaintate de federațiile sportive naționale, în baza raționamentului profesional, a fost selectat și examinat un eșantion de 30 de acțiuni sportive (4,2 mil.lei) din 351 de acțiuni (11,2 mil.lei).
Examinările efectuate de audit asupra modului de întocmire a Calendarului acțiunilor sportive denotă că procedurile de selectare și aprobare au fost conforme cadrului legal și transparente. Totodată, se atestă că, pe parcursul anului 2013, pentru majoritatea competițiilor sportive a fost modificată data desfășurării și, în unele cazuri, locul desfășurării, fără ca Calendarul să fie ajustat la modificările respective, deși reglementările interne prevedeau acest mod.
Conform actelor administrative ale ministerului, setul de acte specificate în aceste reglementări urma a fi depus de către Secretarul general sau Președintele federației sportive în Cancelaria MTS cu 30 de zile înainte de data desfășurării competițiilor sportive aprobate în Calendarul acțiunilor sportive, iar acțiunile sportive pentru care se solicita finanțarea trebuiau să se regăsească obligatoriu în Calendarul acțiunilor sportive naționale și internaționale, aprobat de MTS. Cu abatere de la acestea, în cazul a 7 acțiuni sportive, setul de acte a fost depus cu nerespectarea termenului de 30 de zile (15-29 zile), iar într-un caz, Ordinul cu privire la desfășurarea acțiunii sportive a fost emis cu o zi înainte ca MTS să fi recepționat demersul federației sportive. În cazul a 12 acțiuni sportive testate de audit, setul de acte a fost incomplet (lipsesc confirmarea transmisă organizatorilor de către echipa participantă, invitația în original din partea organizatorilor, regulamentul competiției), solicitările respective fiind înregistrate neregulamentar de către Serviciul Secretariat al MTS spre finanțare.
În anul 2013, din contul alocațiilor destinate desfășurării acțiunilor sportive, au fost finanțate neregulamentar cheltuielile de deplasare a persoanelor de conducere ale entității pentru participarea la mese rotunde și conferințe peste hotarele țării (8,2 mii lei) și achitată cotizația de membru al Convenției internaționale împotriva dopajului în sport UNESCO (96,5 mii lei).
Auditul a constatat că, indiferent de tipul competiției, setul de acte depus spre aprobare și finanțare urma să conțină obligatoriu devizul de cheltuieli, estimat în baza Hotărîrii Guvernului nr.1552 din 04.12.2002 , și Regulamentul aprobat prin Hotărîrea Guvernului nr.10 din 05.01.2012 . Testările efectuate de audit au relevat că pentru 6 acțiuni sportive au fost incluse cheltuieli neprevăzute de actele normative (taxele de acreditare/participare a sportivilor - 83,8 mii lei ).
S-a identificat că o parte din mijloacele bănești pentru acțiunile sportive verificate au fost eliberate în numerar prin casa Contabilității centralizate sub formă de avans. În conformitate cu pct.15 din Hotărîrea Guvernului nr.764 din 25.11.1992 , eliberarea de bani persoanelor care nu sînt încadrate în personalul scriptic al entității se efectuează prin dispoziții de plată, scrise aparte pentru fiecare persoană, în baza acordurilor încheiate. Testarea eșantionului selectat denotă că numerarul a fost eliberat în baza unui contract cu privire la răspunderea materială individuală, încheiat între Contabilitatea centralizată, în persoana ministrului tineretului și sportului, și responsabilul de organizarea și derularea acțiunii sportive din cadrul federațiilor sportive, ordinului MTS și ordinului de plată (forma OC nr.2). Referitor la contractul de răspundere materială, se menționează că documentul respectiv poartă un caracter formal, fără ca să integreze careva cerințe financiaro-juridice sau termene care ar responsabiliza partea care beneficiază de mijloace financiare. Concomitent, contractul dat nu este încheiat pentru fiecare acțiune sportiva, ci cu fiecare beneficiar de mijloace financiare o dată în an.
Testările efectuate de audit asupra respectării termenelor de prezentare a dărilor de seamă privind numerarul eliberat spre decontare și conformitatea lor au relevat că, potrivit pct.38 din Regulamentul aprobat prin Hotărîrea Guvernului nr.10 din 05.01.2012 și Ordinului ministrului tineretului și sportului , în termen de 5 zile după încheierea evenimentului sportiv, persoana responsabilă de gestionarea mijloacelor financiare urma să prezinte raportul financiar, tehnic și analitic, cu secvențe foto. Cu abateri de la prevederile regulatorii, pe eșantionul selectat, pentru 13 acțiuni sportive (920,9 mii lei), la momentul testării, raportul financiar lipsea, iar în 17 cazuri (3,3 mil.lei) acesta a fost prezentat cu nerespectarea termenului aprobat. Conform prevederilor pct.10 din Normele aprobate prin Hotărîrea Guvernului nr.764 din 25.11.1992, eliberarea de numerar spre decontare se efectuează doar cu condiția unei dări de seamă complete asupra sumelor eliberate anterior spre decontare. Verificările efectuate de audit au identificat (în 7 cazuri) că persoanele responsabile care nu au prezentat dări de seamă pe acțiunile sportive anterior desfășurate au beneficiat în continuare de mijloace financiare eliberate în numerar pentru noi acțiuni. În cazul a 5 acțiuni sportive decontul de avans a fost perfectat în lipsa unor documente justificative impuse de cadrul normativ, iar într-un caz soldul nevalorificat nu a fost restituit în casieria Contabilității centralizate, acesta rămînînd la dispoziția beneficiarului, cu o posibilă valorificare pentru o acțiune sportivă viitoare. Situația dată este determinată preponderent de lipsa contractului de colaborare cu federațiile sportive, în care să fie clar stipulate condițiile de finanțare și raportare a acțiunilor sportive desfășurate, inclusiv narative și financiare, dar și penalitățile, în caz de nerespectare a prevederilor contractuale.
La 05.07.2013, prin Ordinul ministrului tineretului și sportului , a fost instituită Comisia de repartizare a mijloacelor financiare și de recepționare a dărilor de seamă. Conform pct.3 al prezentului ordin, comisia examinează cererile de finanțare parvenite și recepționează raportul de deplasare în conformitate cu legislația în vigoare. Deși comisia a fost instituită în iulie 2013, activitatea a început-o în luna octombrie 2013, în cadrul căreia s-au examinat 60 dări de seamă (din circa 400 de acțiuni realizate) și s-au aprobat circa 47 dări de seamă, iar 13 dări de seamă, din lipsa unor documente justificative (copiile pașapoartelor, documentele de cazare, documentele justificative privind cota de participare), n-au fost acceptate.
3.6.1. Cu privire la utilizarea mijloacelor publice pentru acordarea de subvenții (burse) sportivilor
Conform art.34 alin.(8) din Legea nr.330-XIV din 25.03.1999, autoritatea centrală şi autorităţile locale de specialitate pot stabili subvenţii suplimentare din propriile mijloace, inclusiv din cele speciale, pentru remunerarea sportivilor membri ai loturilor naţionale sau care participă la competiţiile de nivel naţional şi internaţional. În baza acestor prevederi, în toată perioada supusă auditului, ministerul a acordat subvenții suplimentare la 86 de sportivi, în sumă de 3,8 mil.lei. Totodată, ministerul n-a ținut cont de faptul că, prin Legea nr.161 din 28.06.2013 , prevederile Legii inițiale privind acordarea subvențiilor au fost excluse. Astfel, în ultimul trimestru al anului 2013, ministerul a acordat subvenții în sumă totală de 610,0 mii lei în temeiul Hotărîrii Guvernului nr.184 din 09.03.2009 , aprobată în baza prevederilor art.34 alin.(8) din Legea nr.330-XIV din 25.03.1999, care a fost exclus.
Conform pct.2 din Hotărîrea Guvernului nr.184 din 09.03.2009, fosta Agenţie a Sportului (actualmente – MTS) urma să elaboreze condiţiile şi mecanismul de acordare a subvenţiilor (burselor) sportive, precum şi cuantumul acestora. În baza acestor prevederi, ministerul a aprobat, prin Ordinul nr.185 din 01.04.2010, Regulamentul privind acordarea subvențiilor (burselor) sportive. Potrivit Regulamentului, subvențiile pot fi anulate în cazurile: cînd sportivul se retrage din activitatea sportivă; de exmatriculare a sportivului din lotul național; de accidentare a sportivului (starea sănătății căruia nu-i permite evoluarea la competiții mai mult de un an de zile); de descalificare a sportivului de către federația de profil; de folosire de către sportiv a substanțelor de dopaj interzis.
Pe parcursul anului 2013, din cauza exmatriculării sportivului din lotul național, au fost anulate subvențiile la 5 sportivi în sumă de 87,0 mii lei, iar din cauza folosirii de către sportivi a substanțelor de dopaj interzise stabilite de federația internațională de profil, au fost anulate subvențiile la 4 sportivi, în sumă de 220,0 mii lei. Totodată, se menționează că cadrul legal nu prevede din care moment (publicarea informației pe site-ul federației internaționale de profil, data analizelor de laborator, data înștiințării oficiale a federației și ministerului) pot fi anulate subvențiile sportivilor care au fost descalificați din cauza folosirii substanțelor de dopaj, fapt care generează utilizarea suplimentară a mijloacelor publice.
3.7. Situația privind activitatea auditului intern
Auditul a constatat unele deficiențe în activitatea Serviciului audit intern referitor la planificarea curentă și strategică a acesteia. Se menționează că, în mare parte, misiunile de audit realizate nu țineau de evaluarea eficienței controlului intern în procesele entității, acestea constînd în acțiuni de control la solicitarea conducătorului. De asemenea, nu a fost elaborat un sistem/proces de urmărire a implementării recomandărilor, precum și de supraveghere şi monitorizare continuă a realizării misiunilor de audit intern. În cadrul misiunii de audit extern nu a fost utilizat lucrul auditului intern al MTS.
IV. Concluzii generale de audit
Generalizîndu-se cele menționate în Raportul de audit, se rezumă că în ultimii ani ministerului i-au fost majorate anual sursele financiare și materiale preconizate pentru dezvoltarea sportului și proiectelor pentru tineret. În cadrul ministerului sînt create structuri care au obligația, conform Regulamentului intern de activitate, să monitorizeze activitatea în domeniile care le revin. Au fost elaborate și aprobate acte normative care reglementează activitatea ministerului. În prezent, în cadrul MTS se efectuează planificarea strategică bazată pe programe, axată pe principalele domenii de politici din sector.
MTS, în calitate de executor primar de buget, pentru perioada auditată, a asigurat conformitatea, în aspectele semnificative, a execuției în ansamblu a cheltuielilor în limitele de alocații aprobate,fiind întreprinse anumite măsuri pentru consolidarea sistemului de management financiar și control intern la acest capitol.
În același timp, constatările din Raportul de audit evidențiază prezența unor nereguli și disfuncționalități, care compromit conformitatea, determinate de:
neasigurarea unui management instituţional eficient prin conformarea reglementărilor şi optimizărilor structurale; nerevizuirea cadrului instituţional în urma reorganizărilor produse în structura organizatorică;
neelaborarea unor reglementări distincte, coerente și complete, precum şi lipsa unui sistem de control intern riguros în aplicarea corectă și unitară a legislației muncii, ceea ce a determinat admiterea unor cheltuieli suplimentare;
nerespectarea cadrului regulator și neasigurarea în deplină măsură a managementului ministerial asupra procesului de achiziții,afectat de nestabilirea atribuțiilor personalului implicat în procesul achiziţiilor publice,neîntocmirea planurilor de achiziții și, în modul stabilit, a documentației necesare procesului de achiziții, divizarea achizițiilor, precum și de efectuarea unor achiziții în lipsa mijloacelor financiare, cu formarea datoriilor în sumă de 400,0 mii lei, care pot afecta întregul proces de achiziții;
nivelul insuficient al managementului și al sistemului de control intern în cadrul ministerului și instituțiilor subordonate, care a condiționat gestionarea irelevantă a patrimoniului public (imobile nereflectate în evidența contabilă și neînregistrate la oficiul cadastral teritorial, neevaluarea imobilelor etc.); abordarea superficială şi nesistemică a regulilor privind inventarierea şi evidenţa patrimoniului;
nerespectarea cadrului normativ-legal la desfășurarea acțiunilor sportive, ceea ce a determinat finanțarea sportului din contul mijloacelor bugetare, fără aprobarea unor criterii distincte de performanță; neperfectarea unui contract de colaborare a condiționat finanțarea neregulamentară a federațiilor sportive, nejustificarea prin prezentarea dărilor de seamă a cheltuielilor în sumă de 2,3 mil.lei;
lipsa unor estimări și planificări reale, precum și problemele legate de desfășurarea acțiunilor pentru tineret cu susținerea financiară din partea ministerului au determinat nivelul redus de monitorizare a mijloacelor alocate în aceste scopuri, urmare cărui fapt, la data de 31.12.2013, suma de 2135,4 mii lei a fost utilizată cu unele neconformități;
managementul insuficient în derularea proiectelor finanțate în cadrul Programului de Granturi a afectat conformitatea modului de finanțare a proiectelor, organizarea și funcționarea comisiilor de evaluare și selectare a solicitanților, procedura de evaluare și selectare a proiectelor, executarea contractului de finanțare, procedura de raportare și justificare a cheltuielilor.
V. Recomandări
În vederea lichidării disfuncționalităților identificate sau prevenirii lor în perioada imediat următoare, reieșind din constatările expuse în Raport, auditul a formulat următoarele recomandări pentru MTS:
1. Să conformeze la cadrul legal activitatea Contabilității centralizate și a școlilor sportive subordonate ministerului, cu înaintarea către Guvern a propunerilor de rigoare.
2. Să instituie proceduri de control intern care vor reglementa modul de documentare, executare și confirmare a volumului real al lucrărilor executate la suplinirea obligaţiilor unor funcţionari publici temporar absenţi.
3. Să conformeze la cadrul regulator intern remunerarea administratorului Î.S. „Manejul de atletică ușoară”, dar și activitatea Consiliului de administrație – la prevederile legale.
4. Să elaboreze și să implementeze procesele operaționale aferente controlului intern asupra conformării la prevederile legale și remedierii tuturor deficiențelor admise în domeniul achizițiilor publice.
5. Să asigure administrarea patrimoniului public conform cadrului legal, examinînd situațiile și factorii care stopează procesul de înregistrare a drepturilor asupra bunurilor imobile şi terenurilor aferente, precum și înregistrarea integrală a drepturilor patrimoniale.
6. Să înainteze propuneri de modificare a Hotărîrii Guvernului nr.351 din 23.05.2005 în vederea completării Listei bunurilor imobile proprietate publică, cu includerea imobilelor gestionate de instituţiile și Î.S. „Manejul de atletică ușoară” din subordinea MTS.
7. În comun cu Comitetul Național Olimpic și Școala sportivă specializată de lupte, să stabilească apartenența și modul de utilizare în continuare a imobilului rămas de la fosta Tabără sportivă din preajma s. Căpriana.
8. Să reexamineze contractele de dare în locațiune a imobilelor agenților economici care nu-și onorează plățile contractuale, cu întreprinderea măsurilor corespunzătoare conform competențelor.
9. Să înainteze Guvernului propuneri privind aprobarea în modul stabilit de cadrul legal a criteriilor distincte la finanțarea sportului de performanță.
10. Să elaboreze, conform reglementărilor, un plan anual de acțiuni sportive reieșind din Calendarul acțiunilor sportive, întocmit în baza informațiilor federațiilor sportive, și din alocațiile aprobate ministerului în acest scop.
11. Să instituie proceduri de control intern în vederea asigurării conformității utilizării mijloacelor financiare publice în scopurile aprobate.
12. Să asigure, în comun cu federațiile sportive, perfectarea în modul stabilit a contractelor de colaborare, prin prisma competenței părților, în vederea asigurării utilizării regulamentare a banilor publici.
13. Să conformeze la cadrul legal procesul de raportare asupra măsurilor sportive desfășurate în vederea asigurării cu documente justificative și restituirii soldurilor nevalorificate.
14. Să asigure reglementarea domeniului de susținere financiară a unor acțiuni/evenimente desfășurate de către unele organizații necomerciale și de către minister în scopul garantării corectitudinii documentării proceselor, a modului de raportare și justificare a cheltuielilor.
15. Să conformeze la prevederile cadrului legal procesele de selectare spre finanțare a proiectelor, de examinare a contestațiilor, de contractare și monitorizare a proiectelor, precum și procesul de raportare și justificare a cheltuielilor în cadrul susținerii sectorului neguvernamental finanțat din Programul de Granturi.
16. Să implementeze proceduri de control intern privind stabilirea momentului sistării subvențiilor în cazul folosirii de către sportivi a substanțelor de dopaj interzis.
Prezentul Raport de audit a fost întocmit în baza probelor acumulate la Aparatul central al Ministerului Tineretului și Sportului și la 12 instituții din subordinea ministerului de către controlorul de stat superior (auditor public) dl D.Ivanov, controlorul de stat principal (auditor public) dl N.Furnica și controlorii de stat dnele V.Gheorghiță, T. Herțanu, N. Onofrei.
Responsabil de executarea auditului
şi consolidarea Raportului de audit,
şeful Direcţiei în cadrul Direcţiei
generale de audit I
(auditul bugetului de stat
şi al patrimoniului), auditorul public Tudor Suhan
Anexa nr.2 Aprobat prin Hotărîrea Curţii de Conturi nr.11 din 18 martie 2014
Raportul auditului situațiilor financiare ale Ministerului Tineretului și Sportului, inclusiv ale unor instituții subordonate pe exercițiul bugetar 2013
I. Introducere
Auditul situațiilor financiare ale Ministerului Tineretului și Sportului, inclusiv ale unor instituții subordonate pe exercițiul bugetar 2013 a fost efectuat în temeiul art.28 şi art.31 din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[1] şi în conformitate cu Programele activităţii de audit ale Curţii de Conturi pe anii 2013 și 2014[2].
Scopul auditului a constat în oferirea unei asigurări rezonabile referitor la faptul că raportul financiar consolidat, întocmit de către Ministerul Tineretului și Sportului (în continuare – MTS, sau Ministerul) și de unele instituţii din subordine pe anul 2013, în toate aspectele semnificative, prezintă o imagine reală şi fidelă asupra situaţiilor financiare şi patrimoniale raportate.
Responsabilitatea Ministerului Tineretului și Sportului pentru situațiile financiare, în calitate de executor primar de buget, constă în efectuarea operațiunilor financiare în corespundere cu cadrul general de ținere a evidenței contabile și de raportare financiară, prin implementarea unui sistem de control intern necesar asigurării corectitudinii și identității situațiilor financiare, inclusiv în scopul prevenirii fraudei și erorii.
Responsabilitatea echipei de audit a constat în obținerea probelor de audit referitoare la situațiile financiare pentru exprimarea unei opinii veridice asupra acestora. Totodată, auditorii nu sînt responsabili de prevenirea faptelor de fraudă şi eroare.
Metodologia de audit. Auditul situațiilor financiare ale MTS, inclusiv ale unor instituții subordonate pe exercițiul bugetar 2013 a fost efectuat în conformitate cu Standardele de audit[3]. În vederea susţinerii opiniilor, constatărilor, formulării concluziilor şi recomandărilor, probele de audit au fost obţinute în urma aplicării procedurilor de fond și de evaluare a unor elemente ale sistemului de control intern, cu folosirea diferitor tehnici şi metode.
Auditul a supus verificării veniturile pe mijloacele speciale și cheltuielile efectuate pentru întreţinerea Aparatului central al Ministerului și a 11 instituții din subordine (Contabilitatea centralizată, Centrul sportiv de pregătire a loturilor naționale, Școala sportivă specializată republicană de tenis, Școala sportivă a rezervelor olimpice, Şcoala sportivă specializată republicană de fotbal, Școala sportivă specializată republicană de acrobatică și rugby, Școala sportivă specializată de atletism, mun. Chișinău, Școala sportivă specializată de caiac-canoe, Școala sportivă specializată de fotbal, Școala sportivă specializată de înot, Școala sportivă specializată de judo).
Probele de audit au fost acumulate prin verificarea documentelor primare, registrelor contabile, rapoartelor financiare, dărilor de seamă fiscale și statistice. Concomitent, auditul a efectuat evaluarea unor elemente la compartimentul situații financiare, în aspectul operațiunilor economice, conturilor de execuție a veniturilor și cheltuielilor, precum și unor compartimente ale bilanțului contabil (mijloace fixe, creanțe și datorii, obiecte de mică valoare și scurtă durată, mijloace bănești etc.). Testarea de fond s-a efectuat pe principiul eșantionării categoriilor de operațiuni economice, fiind utilizată metoda de eșantionare aleatorie. De asemenea, echipa de audit a identificat unii factori de risc și potențialele domenii în care pot exista aceste riscuri, cu stabilirea acțiunilor respective de audit.
II. Prezentare generală
MTS activează în baza Regulamentului aprobat prin Hotărîrea Guvernului nr.766 din 26.11.2009[4]. Resursele financiare destinate funcționării regulamentare a Aparatului central al Ministerului Tineretului și Sportului (în continuare – Aparatul central), a instituțiilor din subordine se constituie din alocaţii de la bugetul de stat (componenta de bază și mijloace speciale), subvenţii şi beneficii, bunuri transmise în mod gratuit, alte resurse neinterzise de legislaţie. Ministerul asigură promovarea politicii economico-financiare în domeniul tineretului și sportului; elaborează bugetele pe programe, planurile de finanțare, devizul de venituri și cheltuieli; dirijează activitatea economico-financiară și administrativă a instituțiilor din subordine; asigură corelarea măsurilor propuse cu programele naționale și cu suportul financiar disponibil.
Pentru anul 2013, MTS i-au fost aprobate mijloace financiare de la bugetul de stat (pe toate componentele) în sumă totală de 88985,4 mii lei. Situațiile financiare cuprind situațiile Aparatului central al Ministerului și ale instituțiilor din subordine, la data de 31.12.2013.
III. Constatări
3.1. Cu privire la aplicarea regulilor generale de organizare a contabilității
Conform cadrului normativ[5], MTS, în calitate de executor de buget, este responsabil de executarea bugetului, urmînd să organizeze evidenţa contabilă potrivit prevederilor Legii contabilității[6], instrucțiunilor și regulamentelor aprobate de Ministerul Finanțelor.
Auditul denotă că, potrivit art.16 alin.(2) din Legea contabilității și Ordinului ministrului finanțelor nr.92 din 24.06.2013[7], a fost elaborată în termen Politica de contabilitate-tip pentru instituţiile publice din domeniul patronat.
În cadrul Aparatului central al Ministerului, evidența contabilă este organizată şi ținută de către Secția finanțe și evidență contabilă, iar în cadrul instituțiilor subordonate – de către contabilitatea acestora. Atît Aparatul central, cît și instituțiile subordonate ţin evidența contabilă în conturi analitice şi sintetice, utilizînd Planul de conturi contabile, prevăzute de Instrucțiunea cu privire la ținerea evidenței contabile în instituțiile publice[8].
Verificările efectuate de audit au stabilit că serviciile contabile își îndeplinesc atribuțiile prevăzute de actele normative[9], cu unele excepții, care, la rîndul lor, generează riscul de fraudă a mijloacelor financiare și materiale. Astfel, Contabilitatea centralizată nu efectuează inventarierea resurselor băneşti, a decontărilor, nu determină la timp şi corect rezultatele inventarierii valorilor materiale şi nu asigură reflectarea lor în evidenţele respective. În fișele de post ale lucrătorilor din contabilitatea Aparatului central și a instituțiilor din subordine au fost incluse atribuţiile de serviciu, astfel încît fiecare angajat să-și cunoască obligațiile şi răspunderea pentru îndeplinirea lor.
Documentele primare controlate de Serviciul contabil şi luate în evidenţă se sistematizează după data efectuării operaţiunilor (în ordine cronologică) şi se perfectează prin note de contabilitate, care ulterior se înregistrează în Cartea mare. Evidenţa analitică se ţine în registre de evidenţă. Totodată, în registre nu sînt numerotate filele, după cum prevede pct.20 din Instrucțiunea aprobată prin Ordinul ministrului finanțelor nr.93 din 19.07.2010[10].
3.2. Cu privire la metodele de organizare a contabilității, utilizate la întocmirea rapoartelor financiare
În cadrul MTS se aplică sistemul contabil în partidă dublă, rapoartele financiare se întocmesc în baza Normelor metodologice aprobate de Ministerul Finanțelor pentru sistemul bugetar, în conformitate cu art.4 alin.(6) din Legea contabilității.
Raportul financiar consolidat al Ministerului este o reprezentare structurată a situaţiilor financiare ca rezultat al gestionării resurselor de către Aparatul central al Ministerului și instituțiile subordonate.
MTS prezintă anual Ministerului Finanțelor raportul consolidat, iar instituțiile din subordine îi prezintă rapoartele lor financiare.
Verificările auditului au constatat că situațiile financiare consolidate cuprind situațiile financiare ale Aparatului central și ale instituțiilor din subordine, la 31.12.2013. Situațiile financiare ale instituțiilor subordonate sînt întocmite pentru aceeași perioadă de raportare ca și a Ministerului, fiind aplicate politici contabile consecvente. Certificările efectuate de către audit au constatat că unele instituții din subordine nu au respectat termenul de prezentare a rapoartelor financiare stabilit de Minister.
Auditul atestă că drept bază pentru întocmirea rapoartelor financiare au servit Registrele contabile, Cartea mare, Balanța de verificare și alte registre contabile centralizatoare. În lipsa unui program contabil computerizat, Aparatul central al Ministerului ține evidența contabilă în formă manuală, iar sistematizarea datelor pentru raportul consolidat se efectuează în baza programului informațional al Ministerului Finanțelor.
3.3. Cu privire la venituri și cheltuieli
Verificările auditului asupra acumulării veniturilor și executării cheltuielilor denotă că acestea sînt reflectate corect în evidența contabilă şi în rapoartele financiare. Toate operațiunile economice sînt reflectate în contabilitate la data efectuării acestora. Veniturile și cheltuielile executorilor de buget au fost atribuite la componenta de bază, inclusiv la Fondul de rezervă al Guvernului și la componenta mijloace speciale.
Mijloacele speciale au fost obținute, în condițiile autorizate prin acte normative, din efectuarea lucrărilor şi prestarea serviciilor contra plată, precum şi din donații, sponsorizări, din alte mijloace băneşti intrate legal în posesia MTS, care au fost direcționate pentru cheltuielile legate de desfăşurarea activității instituțiilor, conform cadrului legal.
În perioada auditată, MTS i-au fost alocate mijloace financiare din Fondul de rezervă al Guvernului în vederea pregătirii şi participării Lotului Naţional Olimpic al Republicii Moldova la Festivalul Olimpic al Tineretului European din anul 2013 (or.Utrecht, Olanda), la Jocurile Olimpice de Iarnă din anul 2014 (or.Soci, Federaţia Rusă) şi la Jocurile Olimpice ale Tineretului din anul 2014 (or.Nanjing, Republica Populară Chineză).
Analiza efectuată de audit asupra evoluției mijloacelor alocate denotă că în anul 2013 mijloacele alocate MTS de la bugetul de stat (componenta de bază și componenta mijloace speciale) sînt în creștere, situația fiind prezentată în Tabelul nr.1 din Anexa la prezentul Raport.
În anul 2013, comparativ cu anul 2010, Ministerului i-au fost majorate alocațiile bugetare cu 38071,9 mii lei. În acest context, au fost în creștere mijloacele alocate pentru măsurile sportive, acțiunile pentru tineret, precum și pentru întreținerea Aparatului central al Ministerului.
3.3.1. Sinteza executării veniturilor și cheltuielilor
Conform Legii bugetului de stat pe anul 2013, MTS i-au fost aprobate mijloace financiare de la bugetul de stat (pe toate componentele) în sumă totală de 88985,4 mii lei, fiind executate 87484,8 mii lei (98,3%).
În anul 2013, prin intermediul MTS au fost finanţate acţiuni la grupa principală de cheltuieli, inclusiv la grupele: „Sport”, „Instituții și activități în domeniul culturii, artei și sportului neatribuite la alte grupe”, „Activități pentru tineret”, „Cultura, arta, sportul și activitățile pentru tineret”, „Organe administrative”.
Sinteza alocațiilor și repartizarea lor pentru anul 2013 este ilustrată în Diagrama nr.1:
Diagrama nr.1
(mii lei)
Alocațiile Ministerului Repartizarea alocațiilor
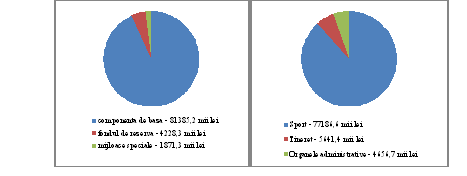


Sursă: Rapoartele privind executarea bugetului MTS pe anul 2013.
Situațiile financiare prezentate denotă că ponderea majoră în totalul cheltuielilor revine mijloacelor bugetului de stat de la componenta de bază – 92,0%, iar de la mijloace speciale – 8,0%.
Peste 87,5% din mijloace au fost alocate măsurilor sportive, 6,6% – acțiunilor pentru tineret, iar 5,9% – cheltuielilor administrative.
Analiza nivelului de execuție a limitelor de alocații (sinteza alocațiilor pe toate componentele este prezentată în Tabelul nr.2 din Anexa la Raport) denotă că MTS a fost finanțat la nivel de 98,3%, inclusiv de la componenta de bază a bugetului de stat – 98,4%, și din contul mijloacelor speciale – 90,1%. În perioada audiată, nu au fost acumulate, comparativ cu planul aprobat, mijloace din darea în chirie a spațiilor, în sumă de 261,0 mii lei (16,6% din suma precizată de 1570,4 mii lei), fapt care se explică prin neîncasarea mijloacelor calculate pentru plata respectivă.
Evaluările efectuate de audit au atestat un dezechilibru între cheltuielile efectiv executate și cele de casă, ceea ce a condiționat formarea datoriilor debitoare în sumă de 11976,1 mii lei și a datoriilor creditoare în sumă de 3324,8 mii lei, inclusiv datoriile reflectate corect în raportul financiar la componenta de bază – 11896,3 mii lei, și, respectiv, 2794,2 mii lei, datoriile debitoare la Fondul de rezervă al Guvernului – 4228,3 mii lei; la mijloace speciale – 79,8 mii lei, și, respectiv, 530,6 mii lei.
Analiza cheltuielilor relevă că, pe tipuri de instituții (executarea per ansamblu a alocaţiilor bugetare, inclusiv din Fondul de rezervă al Guvernului, în aspectul clasificaţiei funcţionale și plăților este prezentată în Tabelul nr.3 din Anexa la Raport), cu excepția Centrului sportiv de pregătire a loturilor naționale, cheltuielile efective au fost executate în limita alocațiilor aprobate. Centrul sportiv de pregătire a loturilor naționale a admis o depășire a limitei aprobate la componenta de bază în sumă de 422,0 mii lei, care nu a afectat executarea totalului de cheltuieli ale MTS, depășirea fiind acoperită din economiile înregistrate la alte instituții și plăți. Cauzele depășirii cheltuielilor efective față de devizul aprobat țin de nerespectarea disciplinei bugetare și a prevederilor cadrului normativ[11], care stipulează că instituțiile cheltuiesc mijloacele de stat conform destinației și în măsura realizării devizelor de cheltuieli. Acest fapt a condiționat formarea datoriilor creditoare.
Analiza cheltuielilor în aspectul clasificației economice a constatat că cheltuielile efective au fost executate în limita devizului aprobat. Ponderea majoră din totalul cheltuielilor MTS revine celor efectuate la plata mărfurilor și serviciilor, care au constituit 32,3%. Evoluția cheltuielilor respective a fost condiționată de achitarea serviciilor și procurarea mărfurilor în cadrul procesului de susținere a unor acțiuni pentru tineret (situația este prezentată în Tabelul nr.4 din Anexa la Raport).
Testările de fond asupra cheltuielilor la compartimentul retribuirea muncii au relevat că acestea au fost executate la nivel de 29,7% din total. Evidența acestor mijloace a fost ținută în corespundere cu cadrul legal. Calcularea și achitarea impozitelor și contribuțiilor de asigurări sociale de stat reținute din salarii s-au efectuat în termen și conform prevederilor legale.
Conform pct.4.1.1. din Regulamentul privind statutul, drepturile și obligațiunile executorilor de buget, aprobat prin Ordinul ministrului finanțelor nr.2 din 03.01.2007, executorii primari de buget sînt obligați să elaboreze și să prezinte în termenele stabilite, conform cerințelor Ministerului Finanțelor, estimările de venituri/cheltuieli necesare pentru elaborarea proiectului bugetului și să justifice propunerile de buget prin calcule și note explicative. Nerespectînd aceste prevederi, MTS nu a estimat cheltuielile pentru serviciile comunale ale Școlii sportive a rezervelor olimpice. Cheltuielile respective sînt suportate de către Centrul sportiv de pregătire a loturilor naționale, constituind pentru anul 2013 suma de 1098,6 mii lei. Această situație a fost condiționată de faptul că Școala sportivă a rezervelor olimpice, care folosește sala de box, sala de coregrafie, 3 spații ca oficii și încăperi auxiliare cu suprafața totală de 500 m2, este amplasată în clădirea Centrului sportiv de pregătire a loturilor naționale, la balanța căruia se află acest imobil. La 01.01.2014, datoriile Centrului sportiv de pregătire a loturilor naționale față de furnizorii serviciilor comunale constituia 167,6 mii lei, iar în evidența contabilă a Școlii sportive a rezervelor olimpice astfel de datorii nu sînt înregistrate. În această situație, nu s-a respectat unul dintre principiile de bază și caracteristicile calitative ale contabilității, prevăzute de art.6 alin.(1) lit.d) din Legea nr.113-XVI din 27.04.2007, care prevede separarea patrimoniului și datoriilor. Totodată, la 31.12.2013, au fost denaturate rapoartele financiare atît ale Centrului sportiv de pregătire a loturilor naționale, cît și ale Școlii sportive a rezervelor olimpice, nefiind documentate regulamentar cheltuielile real efectuate în sumă de 174,7 mii lei de către fiecare instituție în parte.
Cît privește investițiile capitale, s-a constatat că, potrivit Anexei nr.5 din Legea bugetului de stat pe anul 2013[12], inițial au fost precizate alocații destinate finanțării investițiilor capitale pentru 4 obiective, în sumă totală de 21900,0 mii lei. La rectificarea bugetului de stat pe anul 2013 prin Legea nr.277 din 15.11.2013[13], suma alocațiilor pentru investițiile capitale a fost micșorată în total cu 15400,0 mii lei. Astfel, suma de 20000,0 mii lei, destinată inițial pentru construcția Palatului Sportului, a fost exclusă, nefiind executate cheltuieli la acest obiect. Totodată, pentru reconstrucția Sălii sportive de haltere au fost alocate suplimentar 4000,0 mii lei, iar pentru construcția terenului de fotbal al Şcolii sportive specializate de fotbal din comuna Stăuceni – 600,0 mii lei. În anul 2013, la obiectele menționate cheltuielile de casă au constituit 6423,1 mii lei, iar cheltuielile efective – 6856,9 mii lei.
3.3.2. Cu privire la situația datoriilor și creanțelor
La situația din 01.01.2014, datoriile debitoare ale Ministerului au constituit 12656,4 mii lei (10,2% din suma totală a activelor), sau cu 10492,2 mii lei mai mult față de începutul anului 2013, inclusiv înregistrate la: decontări cu diferiți debitori și creditori privind veniturile mijloacelor și fondurilor speciale (contul 158) – 256,4 mii lei, decontări cu titularii de avans (contul 160) – 1392,9 mii lei (majorate cu 459,1 mii lei), decontări privind manco (contul 170) – 475,6 mii lei, și la decontări cu diferiți debitori și creditori (contul 178) – 10440,5 mii lei (majorate cu 9985,1 mii lei) etc.
Auditul denotă că datoriile debitoare au fost înregistrate ca rezultat al plăților efectuate în avans pentru mărfuri, lucrări şi servicii, conform contractelor încheiate, al neprezentării rapoartelor privind justificarea cheltuielilor în cadrul desfășurării acțiunilor pentru tineret și măsurilor sportive, precum și a deconturilor de avans de către unii titulari de avans. Evidența datoriilor este ţinută separat pe furnizori și beneficiari-persoane juridice și pe persoane fizice. Verificările efectuate de audit au constatat că cele mai mari datorii debitoare au fost înregistrate la plățile efectuate pentru desfășurarea măsurilor sportive și acțiunilor pentru tineret, constituind 3613,2 mii lei și, respectiv, 819,6 mii lei. Datoriile înregistrate au fost cauzate de finanțarea de la componenta de bază a măsurilor sportive prin intermediul unor reprezentanți ai federațiilor sportive și a unor acțiuni pentru tineret prin intermediul organizațiilor nonguvernamentale, care nu au prezentat, în termenele stabilite, rapoartele narative și financiare, formînd la 31.12.2013 datorii debitoare la aceste acțiuni în sumă de 4432,8 mii lei. În unele cazuri, nu au fost restituite soldurile nevalorificate, care ulterior erau menținute neregulamentar în contul beneficiarilor pentru viitoarele măsuri sportive și acțiuni pentru tineret.
Datoriile debitoare în sumă de 4228,3 mii lei, înregistrate în raportul privind executarea mijloacelor alocate din Fondul de rezervă al Guvernului, au fost condiționate de neexecutarea de către Comitetul Național Olimpic a Hotărîrii Guvernului nr.618 din 20.08.2013[14]. Astfel, nu s-a raportat trimestrial MTS despre utilizarea mijloacelor alocate prin intermediul Ministerului în vederea pregătirii şi participării Lotului Naţional Olimpic al Republicii Moldova la Festivalul Olimpic al Tineretului European din anul 2013 (or. Utrecht, Olanda), la Jocurile Olimpice de Iarnă din anul 2014 (or. Soci, Federaţia Rusă) şi la Jocurile Olimpice ale Tineretului din anul 2014 (or.Nanjing, Republica Populară Chineză). De asemenea, de la componenta de bază a bugetului de stat, Ministerul, la 20.12.2013, prin ordinul de plată nr.519, a transferat Comitetului Național Olimpic 3,0 mil.lei pentru acoperirea cheltuielilor ce țin de lucrările efectuate de proiectare, reparație și confecționare a articolelor pentru reconstrucția clădirii din str. A.Pușkin nr.11, mun. Chișinău, care-i aparține. În acest sens, nu au fost prezentate auditului documentele confirmative care au servit drept temei pentru transferarea sumei menționate. Din cauza neprezentării raportului privind justificarea acestor cheltuieli, suma respectivă a fost înregistrată ca datorie debitoare.
Verificările auditului au constatat că la formarea datoriilor a influențat și faptul că unele persoane din cadrul Aparatului central al MTS plecate în deplasări în interes de serviciu și în scopul participării la unele acțiuni sportive nu în toate cazurile au prezentat dările de seamă privind cheltuielile efectuate, conform termenului stabilit de pct.10 din Normele aprobate prin Hotărîrea Guvernului nr.764 din 25.11.1992[15] și de pct.38 din Regulamentul aprobat prin Hotărîrea Guvernului nr.10 din 05.01.2012[16] (5 zile calendaristice de la revenirea din deplasare). Ca rezultat, la finele anului 2013 la decontări cu titularii de avans (contul 160) au fost create datorii debitoare în sumă de 1392,9 mii lei. Această situație a condiționat riscul denaturării rapoartelor financiare.
La 31.12.2013, suma datoriilor creditoare a constituit în total 3896,6 mii lei, sau cu 745,7 mii lei mai mult față de începutul anului. Datoriile creditoare au fost înregistrate astfel: la decontări privind manco transmise organelor de anchetă – 483,4 mii lei, la decontări cu diferiți debitori și creditori – 1151,2 mii lei (cu o majorare de 669,0 mii lei), la decontări cu personalul privind retribuirea muncii – 1585,0 mii lei, și la decontări privind contribuțiile de asigurări sociale de stat obligatorii față de BASS – 378,8 mii lei.
Verificările efectuate de audit au relevat că cele mai mari datorii creditoare au înregistrat Centrul sportiv de pregătire a loturilor naționale (1474,4 mii lei) și cele 18 școli sportive specializate (1411,8 mii lei). Datoriile creditoare înregistrate parțial sînt condiționate de neachitarea în termenele stabilite a serviciilor comunale, precum și salariile calculate la care termenul de plată nu a survenit.
Auditul denotă că, la situația din 31.12.2013, Ministerul nu a efectuat inventarierea decontărilor în scopul confirmării acestor datorii.
Totodată, de către audit s-a constatat veridicitatea unor datorii, confirmate prin actele de verificare a decontărilor cu unii beneficiari de mijloace financiare, întocmite la finele auditului de către responsabilii Contabilității centralizate.
Notă: Pînă la 01.03.2013, unii debitori au prezentat MTS documente confirmative privind mărfurile livrate, precum și privind măsurile sportive și acțiunile pentru tineret desfășurate în sumă de 2,9 mil.lei.
3.4. Analiza conturilor de bilanț
Mijloace fixe. La 31.12.2013, la balanța MTS erau înregistrate mijloace fixe în valoare totală de 90110,6 mii lei, sau cu 4846,7 mii lei mai puțin față de începutul anului. Structura mijloacelor fixe administrate de MTS și instituțiile subordonate în anul 2013 se prezintă în Diagrama nr.2
Diagrama nr. 2
(mii lei)
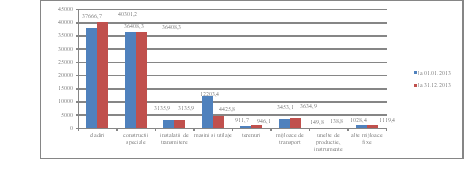

Sursă: Datele selectate din Raportul Ministerului Tineretului și Sportului privind circulaţia mijloacelor fixe.
Analiza efectuată de audit denotă că ponderea majoră în componența mijloacelor fixe revine clădirilor – 44,7%, fiind urmată de construcţiile speciale – 40,4%.
Pe parcursul anului 2013 au fost înregistrate intrări de mijloace fixe în sumă totală de 3233,7 mii lei, inclusiv ca rezultat al procurărilor – 1107,8 mii lei, reevaluării – 2100,0 mii lei, și transmiterii cu titlu gratuit – 25,9 mii lei. Concomitent, s-au înregistrat ieșiri drept rezultat al casării bunurilor uzate în sumă totală de 8080,4 mii lei.
Verificările efectuate de audit au relevat că Contabilitatea centralizată n-a respectat prescripțiile pct.50 din Instrucțiunea cu privire la evidența contabilă în instituțiile publice. Astfel, fondurilor fixe nu le-au fost atribuite numere de inventar, nu au fost indicate în fișele de inventar caracteristicile obiectului, iar într-un caz, de la demolarea unui imobil, nu au fost trecute în evidență obiectele obținute, inventarierea fiind efectuată formal.
Verificările auditului au constatat că unele instituții din subordinea Ministerului nu au asigurat reflectarea în evidenţa contabilă a unor imobile.
Astfel, CSPLN n-a reflectat în evidența contabilă 14 clădiri cu suprafața de 1359,8 m2 și 6 terenuri cu suprafața de peste 12,8 ha. În evidența contabilă a Școlii sportive specializate republicane de fotbal nu au fost înregistrate 2 clădiri cu suprafața de 1408,0 m2 și terenul cu suprafața de 0,972 ha, iar în evidența contabilă a Școlii sportive specializate republicane de tenis – terenul cu suprafața de 2,3 ha. Analogic, nu au fost înregistrate și evaluate terenurile Școlii sportive specializate republicane de box din s.Grimăncăuți, r-nul Briceni și ale Școlii sportive specializate de tenis de masă din or.Dubăsari. Situația respectivă a fost condiționată de efectuarea inventarierii superficiale a imobilelor, acestea nefiind incluse în lista de inventariere.
Nerespectîndu-se prevederile legale[17] n-a fost asigurată excluderea din documentele contabile ale CSPLN a unor imobile care în prezent nu-i aparțin și la OCT sînt înregistrate după alte persoane. Astfel, la momentul efectuării auditului, în evidența CSPLN era înregistrată clădirea-tir din str.A.Mateevici nr.5, mun.Chișinău înstrăinată în anii 2004-2005 și care nu se mai află în gestiunea sa, dar de facto se regăsește în listele de inventariere ale CSPLN, efectuată în perioada 2007-2013.
Uzura mijloacelor fixe (contul 02) a fost calculată prin metoda casării liniare, reieșind din durata de funcționare utilă pentru întreg anul calendaristic. La 01.01.2014, uzura mijloacelor fixe constituia 81167,6 mii lei, sau 90,1% din valoarea inițială a lor. Verificările auditului asupra calculării și reflectării în evidența contabilă a uzurii mijloacelor fixe nu au depistat abateri şi iregularităţi.
Stocurile de materiale la sfîrșitul anului 2013 au fost înregistrate în sumă totală de 381,6 mii lei, sau cu 51,3 mii lei mai mult față de stocurile înregistrate la începutul anului, inclusiv: medicamente şi materiale de pansament – 66,3 mii lei; materiale de uz gospodăresc şi rechizite de birou – 220,1 mii lei; combustibil, carburanţi şi lubrifianţi – 14,5 mii lei; piese de schimb pentru maşini şi utilaje – 65,1 mii lei, precum și altele în sumă de 15,6 mii lei. Pe parcursul anului 2013, cheltuielile aferente materialelor pentru necesitățile Ministerului și instituțiilor din subordine au fost înregistrate în evidența contabilă conform cadrului regulator[18] și au constituit în total 915,0 mii lei.
Obiectele de mică valoare și scurtă durată (subconturile 070-073) la finele anului 2013 au constituit 6128,3 mii lei, sau cu 1802,1 mii lei mai mult față de începutul anului. Din categoria obiectelor de mică valoare și scurtă durată fac parte lenjeria, accesoriile de pat și alte bunuri, a căror valoare unitară corespunde plafonului stabilit de actele normative[19] (pînă la 6000,0 lei) și care se află la balanța instituțiilor din subordinea Ministerului.
La capitolul mijloace băneşti sînt reflectate mijloacele aflate în casieriile instituțiilor, la conturile trezoreriale ale MTS și instituţiilor subordonate.
Verificările auditului au relevat că, în fond, de mijloace băneşti în casierie dispune Contabilitatea centralizată, acestea fiind destinate pentru desfășurarea măsurilor sportive, acțiunilor pentru tineret, efectuarea deplasărilor în interes de serviciu. Pe parcursul anului, în casieria Contabilității centralizate a fost încasat numerar în sumă totală de 12391,1 mii lei, din care 12034,1 mii lei – din conturile trezoreriale, și 357,0 mii lei – sume restituite de titularii de avans.
Numerarul a fost eliberat preponderent titularilor de avans pentru organizarea măsurilor sportive, acesta constituind 9283,5 mii lei, sau 74,5% din suma totală. Restul sumei în numerar a fost utilizat pentru achitarea subvențiilor (burselor) sportivilor și premierea învingătorilor la diferite evenimente și competiții, efectuate în corespundere cu destinația prevăzută.
În conformitate cu pct.13 din Hotărîrea Guvernului nr.764 din 25.11.1992, eliberarea numerarului din casieria entităților se efectuează prin dispoziții de plată sau alte scripte, cu aplicarea ștampilei cu atributele dispoziției de plată. Scriptele urmau a fi semnate de conducătorul entității, contabilul-șef sau de alte persoane împuternicite. În urma verificărilor, auditul a constatat că, contrar prevederilor actului normativ menționat, nici un ordin de plată întocmit de Contabilitatea centralizată nu a fost semnat de conducătorul entității (ministrul) și această responsabilitate nu a fost delegată altei persoane.
Examinările efectuate denotă că, casieria Contabilității centralizate nu este utilată în corespundere cu Hotărîrea Guvernului nr.764 din 25.11.1992, care, de facto, se află în biroul Contabilității.
Verificările auditului relevă că evidența numerarului este ținută la subconturule 120 „Casa” și 121 „Casa pe mijloace speciale”, fiind reflectată detaliat în Nota de contabilitate 1 „Borderoul cumulativ privind operațiile de casă”, conform prevederilor legale. La finele anului nu au fost înregistrate solduri de numerar. Solduri de mijloace bănești la conturile curente pentru cheltuielile instituţiei, pentru transfer instituţiilor subordonate şi pentru alte activităţi atît la 01.01.2013, cît și la 01.01.2014 nu au fost înregistrate. Pe parcursul anului, în aceste conturi a fost înregistrat un flux de mijloace bănești în sumă de 85613,5 mii lei. La conturile trezoreriale de mijloace speciale în decursul anului au fost acumulate mijloace în sumă de 1414,2 mii lei. Cheltuielile s-au executat în sumă de 1871,3 mii lei (reieșind din soldul disponibil la 01.01.2013 în sumă de 531,6 mii lei). La sfîrșitul anului 2013, soldul mijloacelor bănești a constituit 74,5 mii lei.
Documentele băneşti reprezintă tichete pentru combustibil și timbre poştale, al căror sold constituie 58,7 mii lei.
Verificările auditului denotă că evidența mijloacelor privind fluxurile de trezorerie a fost ținută în corespundere cu reglementările legale.
IV. Concluzii de audit
În baza testărilor și analizelor efectuate, auditul concluzionează că situațiile financiare au fost întocmite în conformitate cu prevederile Legii contabilității și ale Instrucțiunii aprobate prin Ordinul ministrului finanțelor nr.93 din 19.07.2010. Informația din rapoartele financiare corespunde următoarelor caracteristici calitative: a) inteligibilitate; b) relevanță; c) credibilitate; d) comparabilitate. Auditul a relevat unele disfuncționalități și neajunsuri în sistemul de organizare și funcționare financiar-contabil, precum și în respectarea prevederilor legale, care au generat unele erori.
Prin managementul financiar și controlul intern neadecvat stabilit la unele instituții din subordine nu a fost asigurată încasarea veniturilor de mijloace speciale conform calculelor efectuate, reflectarea în evidenţa contabilă a unor imobile, fiind efectuată superficial inventarierea elementelor de activ și pasiv.
Nerespectarea disciplinei financiare a determinat efectuarea unor cheltuieli cu depășirea devizului aprobat. În lipsa unei planificări reale a cheltuielilor, nu s-a respectat unul dintre principiile de bază și caracteristicile calitative ale contabilității, care prevede separarea patrimoniului și datoriilor. Pe parcursul anului 2013, datoriile debitoare s-au majorat cu 10492,2 mii lei, ceea ce constituie 10,2% din totalul activelor bilanțului contabil, iar cele creditoare – cu 745,7 mii lei, sau 3,1% din totalul pasivelor.
V. Recomandări conducerii Ministerului Tineretului și Sportului
Să efectueze inventarierea generală a elementelor de activ și pasiv, cu înregistrarea în contabilitate a diferențelor rezultate și completarea listelor de inventariere și a Registrului privind rezultatele inventarierii în conformitate cu prevederile actelor normative.
Să includă în Politica de contabilitate prevederi privind procesul de întocmire a registrelor de evidență și documentare a înscrierilor contabile și a tranzacțiilor efectuate.
Să asigure corectitudinea raportării cheltuielilor efectuate în cadrul Centrului sportiv de pregătire a loturilor naționale și Școlii sportive a rezervelor olimpice.
Să întreprindă măsuri adecvate privind încasarea conform prevederilor legale a datoriilor înregistrate, asigurînd consolidarea sistemului de management financiar în scopul neadmiterii acestora.
VI. Opinie de audit
Opinie cu rezerve asupra Raportului consolidat:
În opinia echipei de audit, bazată pe activităţile de audit efectuate, cu excepția aspectelor posibile ce țin de plenitudinea înregistrării în evidența contabilă a valorii imobilelor și de corectitudinea formării unor datorii debitoare, Raportul financiar consolidat, sub toate aspectele semnificative, oferă o imagine reală şi fidelă a situației financiare și celei patrimoniale ale Ministerului Tineretului și Sportului la data de 31.12.2013, fiind întocmit conform cadrului aplicabil de raportare financiară.
Prezentul Raport de audit a fost elaborat în baza activităţilor de audit realizate de către echipa de audit în următoarea componență: controlorii de stat D.Ivanov, V.Gheorghiță, N.Furnica, T.Herțanu.
Responsabil de executarea auditului
și consolidarea Raportului de audit:
Tudor Suhan,
șef de Direcție în cadrul Direcției generale de audit I (auditul bugetului de stat şi patrimoniului), auditor public