Se aprobă Instrucțiunea privind modul de utilizare a serviciilor fiscale electronice, conform anexei la prezentul ordin.
Direcția monitorizare şi dezvoltare informațională, în comun cu subdiviziunile responsabile ale Inspectoratului Fiscal Principal de Stat și Î.S. „Fiscservinform”, va asigura, în modul stabilit, până la data de 01.10.2014, procedura de ajustare a funcționalităților în cadrul serviciilor fiscale electronice și de acordare a drepturilor de acces funcționarilor fiscali din cadrul Inspectoratului Fiscal Principal de Stat şi inspectoratelor fiscale de stat teritoriale.
Direcția generală administrarea marilor contribuabili a IFPS şi IFS teritoriale vor prezenta, până la data de 01.09.2014, Direcției monitorizare şi dezvoltare informațională a IFPS lista persoanelor responsabile desemnate prin ordin pentru asigurarea procedurii de suspendare /blocare şi/sau restabilire a accesului entităților raportoare la serviciile fiscale electronice.
Direcția asistenta juridică a Inspectoratului Fiscal Principal de Stat va asigura publicarea prezentului ordin în Monitorul Oficial al Republicii Moldova.
Prezentul ordin intră în vigoare la data publicării în Monitorul Oficial al Republicii Moldova.
Nr. 1223. Chişinău, 26 august 2014
Anexă la Ordinul IFPS nr. 1223 din 26 august 2014
INSTRUCŢIUNE privind modul de utilizare a serviciilor fiscale electronice
I.
DISPOZIŢII GENERALE
Instrucţiunea privind modul de utilizare a serviciilor fiscale electronice (în continuare – Instrucţiune) a fost elaborată în conformitate cu prevederile Codului fiscal nr. 1163-XIII din 24.04.1997 (Monitorul Oficial al Republicii Moldova, 2011, nr. 53, art. 114), în conformitate cu prevederile Legii nr.264-XV din 15.07.2004 “Cu privire la documentul electronic şi semnătura digitală” (Monitorul Oficial al Republicii Moldova, 2004, nr.132-137, art.710), şi stabileşte modul de accesare şi utilizare a serviciilor fiscale electronice, precum şi modul de întocmire, semnare, transmitere şi recepţionare a documentelor fiscale electronice de către contribuabili, utilizînd metode automatizate de prezentare a acestora în formă electronică prin intermediul serviciilor fiscale electronice.
Noţiunile şi abrevierile utilizate în prezenta Instrucţiune au următoarea semnificaţie:
Document fiscal electronic – informaţie în formă electronică, creată, prelucrată şi perfectată de către entitatea raportoare în condiţiile prezentei Instrucţiuni şi ale altor acte normative, autentificată prin semnătură.
Semnătură – semnătura electronică de autentificare emisă de Operator şi utilizată de către entitatea raportoare numai în relaţia cu organul fiscal sau altă semnătură emisă în condiţiile legislaţiei în vigoare.
Nume de utilizator şi parolă – conturi alocate contribuabilului, pe baza cărora cel din urmă obţine acces la serviciile fiscale electronice.
Entitate raportoare – contribuabilul care prezintă documentele fiscale electronice utilizînd metode automatizate de prezentare a acestora în formă electronică prin intermediul serviciilor fiscale electronice.
Persoane responsabile – utilizator al serviciilor fiscale electronice înregistrat în calitate de conducător ori contabil-şef al entităţii raportoare sau persoana căreia i-a fost delegat dreptul de creare şi/sau semnare şi/sau transmitere a documentelor fiscale electronice în baza procurii autentificate notarial, care deţine sau nu semnătură.
Operator – Întreprinderea de Stat “Fiscservinform”, desemnată în calitate de administrator tehnico-tehnologic al sistemului informaţional al Serviciului Fiscal de Stat prin Hotărîrea Guvernului nr. 344 din 30.04.2009 „Privind aprobarea modificărilor ce se operează în unele hotărîri ale Guvernului” (Monitorul Oficial al Republicii Moldova, 2009, nr. 89-90, art. 402).
Suspendarea accesului la serviciile fiscale electronice – anularea temporară a accesului entităţii raportoare la unele servicii fiscale electronice.
Blocarea accesului la serviciile fiscale electronice – anularea temporară sau definitivă a accesului persoanelor responsabile ale entităţii raportoare la toate serviciile fiscale electronice (blocarea profilului utilizatorului pe portalul www.servicii.md), cu sau fără revocarea semnăturii emisă de Operator.
SISF - sistemul informaţional al Serviciului Fiscal - totalitatea informaţiilor din sistemele informaţionale automatizate ale Serviciului Fiscal de Stat, organizată în conformitate cu cerinţele stabilite de legislaţia în vigoare.
XML – sistem extensibil de marcare utilizat pentru crearea paginilor web ce pot fi afişate într-un browser (sau navigator).
Funcţia Hash - un număr care este generat dintr-un şir de text. Valoarea hash (sau pur şi simplu hash) este semnificativ mai mică decât textul în sine şi este generată de o formulă într-un mod care este extrem de puţin probabil că alt text va produce aceeaşi valoare hash. Cu ajutorul funcţiei hash aplicate unui document fiscal electronic se obţine hash-ul documentului (amprenta documentului) care mai apoi poate fi utilizată la verificarea unui document fiscal electronic dacă nu a fost modificat.
II.
ACORDAREA ACCESULUI LA SERVICIILE FISCALE ELECTRONICE. ÎNTOCMIREA, SEMNAREA, TRANSMITEREA ŞI RECEPŢIONAREA DOCUMENTELOR FISCALE ELECTRONICE
Accesul entităţii raportoare la serviciile fiscale electronice se acordă în baza Acordului-tip de conectare la serviciile fiscale electronice a persoanelor juridice încheiat cu Operatorul, după modelul-tip indicat în Anexa nr. 1 la Instrucţiune, la prezentarea documentelor prevăzute în pct. 5 şi 6 ale prezentei Instrucţiuni.
Pentru a accesa serviciile fiscale electronice, entitatea raportoare, cu statut de persoană juridică, va înregistra pe portalul www.servicii.fisc.md persoanele responsabile - utilizatori ai serviciilor fiscale electronice.
Entităţile raportoare beneficiază, cu titlu gratuit, de acces la serviciile fiscale electronice, indicate în Anexa nr. 3 la Instrucţiune, avînd asupra lor următoarele:
copia Certificatului sau a Deciziei de înregistrare sau a documentului ce confirmă crearea entităţii raportoare şi desemnarea în funcţie a conducătorului acesteia, însoţită de original (se prezintă doar de către autorităţile administrative şi instituţiile publice);
copia actului de constituire sau a licenţei de activitate sau a deciziei de înregistrare, însoţită de original (se prezintă de către entităţile ce cad sub incidenţa prevederilor art. 22611 al Codului Fiscal);
copia extrasului din Registrul de stat al unităţilor de drept sau Registrul de stat al persoanelor juridice, eliberat nu mai tîrziu de 15 (cincisprezece) zile înainte de data prezentării acestuia Operatorului, însoţită de original, dacă în SISF lipseşte informaţia privind modificarea persoanei responsabile.
copia Certificatului de înregistrare a subiectului impunerii cu T.V.A., însoţită de original, dacă informaţia privind înregistrarea respectivă în SISF lipseşte la momentul conectării (se prezintă de către entităţile ce cad sub incidenţa prevederilor art. 187 alin. (21 ) al Codului Fiscal);
copia buletinului de identitate a persoanelor responsabile ale entităţii (conducător şi contabil-şef sau altă persoană împuternicită în modul stabilit), însoţită de original;
ordinul de desemnare ori procura de împuternicire a persoanei responsabile de prezentarea documentelor fiscale electronice prin intermediul serviciilor fiscale electronice, semnate de conducătorul entităţii raportoare, cu aplicarea ştampilei (conducătorul şi contabilul-şef vor fi aceiaşi ca şi în informaţia din SISF);
copia procurii autentificate notarial privind împuternicirea persoanei cu dreptul de a semna documentele fiscale electronice din numele entităţii raportoare, de a semna Acordul de conectare la serviciile fiscale electronice şi de a ridica semnătura, însoţită de original (se prezintă de persoanele ce substituie conducătorul şi/sau contabilul-şef, în cazul altor persoane decît conducătorul şi contabilul-şef, precum şi în cazul prezentării numai a persoanei indicate în ordinul/procura de împuternicire a persoanei responsabile);
ştampila entităţii raportoare.
În cazurile menţionate mai jos, suplimentar la documentele prevăzute în pct. 5 din prezenta Instrucţiune, entitatea raportoare va prezenta următoarele documente:
copia autentificată a încheierii, hotărîrii/deciziei instanţei de judecată sau a organului de conducere împuternicit, în care sunt stipulate drepturile administratorului (provizoriu, insolvabilităţii, fiduciar) sau lichidatorului (membrului comisiei de lichidare), dacă entitatea raportoare se află în proces de insolvabilitate sau lichidare;
copia permisului de şedere şi/sau a certificatul de atribuire a codului fiscal, eliberat de organul fiscal conform art. 163 alin. (7) al Codului fiscal, însoţită de original (se prezintă de conducătorul entităţii raportoare care este cetăţean străin sau apatrid). Copia permisului de şedere şi/sau a certificatul de atribuire a codului fiscal va fi remisă în prealabil Operatorului, prin poşta electronică asistenta@fsi.fisc.md, cu 3 (trei) zile înainte de a se prezenta la oficiul acestuia;
Persoanele fizice, pentru a beneficia de serviciile fiscale electronice, conform Anexei nr. 4 la prezenta Instrucţiune în dependenţă de condiţiile de utilizare, vor întreprinde următoarele acţiuni:
se vor înregistra pe portalul www.servicii.fisc.md;
se vor prezenta la oficiul Operatorului avînd asupra lor copia buletinului de identitate, însoţită de original;
vor încheia Acordul-tip de conectare la serviciile fiscale electronice a persoanelor fizice, după modelul-tip indicat în Anexa nr. 2 la prezenta Instrucţiune.
Procedura de eliberare, utilizare şi revocare a semnăturilor electronice de autentificare este reglementată de actele normative ale Operatorului plasate pe portalul www.servicii.fisc.md.
Entitatea raportoare care solicită suplimentar acordarea accesului la serviciile fiscale electronice altor persoane decît conducătorul şi contabilul-şef, prezintă Operatorului cererea în formă liberă anexînd următoarele documente:
ordinul de desemnare ori procura de împuternicire a persoanei responsabile cu indicarea serviciilor fiscale electronice pentru care se solicită acces, semnată de către conducătorul entităţii raportoare şi aplicată ştampila entităţii raportoare;
copia buletinului de identitate a persoanei responsabile autentificată de entitatea raportoare, însoţită de original.
Entitatea raportoare va prezenta Operatorului date de identificare veridice ale entităţii raportoare şi utilizatorilor ei, iar în caz de modificare a oricăror date de identificare, în termen de 3 (trei) zile de la producerea evenimentului, va informa Operatorul despre acest fapt la adresa electronică asistenta@fsi.fisc.md.
Întocmirea, semnarea, transmiterea şi recepţionarea documentelor fiscale electronice se efectuează prin intermediul serviciilor fiscale electronice de pe portalul www.servicii.fisc.md, utilizînd numele, parola de utilizator şi semnătura.
Întocmirea documentelor fiscale electronice se efectuează utilizîndu-se formularele documentelor fiscale prevăzute de legislaţia în vigoare şi puse la dispoziţie automatizat în cadrul serviciilor fiscale electronice.
În cazul modificării formularelor documentelor fiscale, Inspectoratul Fiscal Principal de Stat (în continuare – IFPS), după aprobarea acestora, le va prezenta Operatorului care le va plasa pe portalul www.servicii.fisc.md doar după intrarea lor în vigoare.
Semnăturile persoanelor responsabile care sunt împuternicite să semneze documentele fiscale electronice trebuie să fie valabile la momentul semnării acestora.
Persoanelor responsabile ale entităţii raportoare li se interzice să transmită numele de utilizator, parola şi semnătura altor persoane în procesul utilizării serviciilor fiscale electronice.
Documentul fiscal electronic prezentat prin intermediul serviciilor fiscale electronice se prezumă a fi semnat de către persoana responsabilă – utilizator al serviciilor fiscale electronice împuternicit pentru semnarea documentelor fiscale electronice, a cărui semnătură a fost aplicată.
Documentele fiscale electronice se prezintă în termenele prevăzute de legislaţie pentru fiecare tip de impozit, taxă şi alte plăţi.
Documentele fiscale electronice se completează şi se transmit de către persoanele responsabile ale entităţii raportoare, după cum urmează:
persoanele responsabile vor completa documentele fiscale electronice în conformitate cu prevederile actelor legislative şi normative în vigoare;
persoanele responsabile vor parcurge toţi paşii prevăzuţi în ”Termenii şi condiţiile de utilizare a portalului www.servicii.fisc.md”.
Documentul fiscal electronic se consideră autentic dacă corespunde următoarelor cerinţe:
este întocmit, prelucrat, păstrat şi transmis cu ajutorul mijloacelor tehnice şi de program;
conţine semnăturile utilizatorilor, aplicate în conformitate cu legislaţia în vigoare.
Entitatea raportoare este obligată să corecteze erorile ca urmare a introducerii greşite a datelor, precum şi orice alte erori constatate, înainte de a transmite documentele fiscale electronice în modul stabilit.
Documentele fiscale electronice prezentate sînt verificate în mod automat în cadrul serviciilor fiscale electronice, în conformitate cu cerinţele tehnice ale SISF, dacă corespund normelor cu privire la modul de întocmire a acestora.
Data prezentării documentului fiscal electronic se consideră data cînd este recepţionat în SISF, dacă este întocmit în modul stabilit de actele legislative şi normative în vigoare.
Documentul fiscal electronic se consideră recepţionat de organul fiscal dacă entitatea raportoare primeşte notificarea de acceptare a documentului fiscal electronic prin recipisa electronică de confirmare a acceptării acesteia în SISF. Data indicată în recipisă se consideră data prezentării documentului fiscal electronic.
III.
SUSPENDAREA/BLOCAREA ŞI RESTABILIREA ACCESULUI LA SERVICIILE FISCALE ELECTRONICE
Suspendarea/blocarea accesului entităţii raportoare la serviciile fiscale electronice este efectuată de către IFPS, IFS teritoriale sau Operator cu indicarea obligatorie a motivului suspendării/blocării.
În urma suspendării/blocării accesului la serviciile fiscale electronice, entitatea raportoare va primi, în mod automatizat, prin poşta electronică, notificare despre acest fapt.
Direcţia generală administrarea marilor contribuabili a IFPS şi IFS teritoriale suspendă/blochează accesul entităţii raportoare la serviciile fiscale electronice în următoarele cazuri:
lichidarea sau reorganizarea entităţii raportoare;
anularea entităţii raportoare în calitate de contribuabil T.V.A. pentru serviciile fiscale electronice şi anume: prezentarea dării de seamă „Forma TVA 12” şi corectările la aceasta (din data expirării termenului legal de prezentare), înregistrarea facturilor fiscale în SIA „Registrul general electronic al facturilor fiscale” (din data expirării termenului legal de înregistrare) şi SIA „e-Factura” în partea emiterii facturii fiscale (din data anulării);
modificarea persoanelor responsabile (conducătorul şi/sau contabilul-şef) a entităţii raportoare de semnare a documentelor fiscale electronice, pînă la data înregistrării utilizatorului nou pe portalul www.servicii.fisc.md, în condiţiile pct. 5 al prezentei Instrucţiuni.
Direcţia generală administrarea marilor contribuabili a IFPS şi IFS teritoriale vor restabili accesul la serviciile fiscale electronice (activa conturile de utilizator ale entităţii raportoare), din momentul înlăturării cauzelor ce au condiţionat suspendarea/blocarea acestora.
Suspendarea/blocarea şi/sau restabilirea accesului entităţii raportoare la serviciile fiscale electronice se face cu aprobarea şefului Direcţiei generale administrarea marilor contribuabili a IFPS şi/sau IFS teritorial, de persoane responsabile desemnate prin ordin.
În cazul suspendării/blocării accesului entităţii raportoare la serviciile fiscale electronice în temeiul pct. 26 lit. b) al prezentei Instrucţiuni, după expirarea termenului legal de prezentare, darea de seamă „Forma TVA 12”, precum şi cea corectată se prezintă organului fiscal pe suport de hîrtie, iar pentru înregistrarea facturilor fiscale în SIA „Registrul general electronic al facturilor fiscale” entitatea raportoare se va adresa la organul fiscal în raza căruia este deservită, care va restabili accesul entităţii raportoare la SIA „Registrul general electronic al facturilor fiscale” doar pe perioada înregistrării facturilor fiscale.
Operaţiunea de înregistrare a facturilor fiscale în SIA „Registrul general electronic al facturilor fiscale” se face de către entitatea raportoare la sediul organului fiscal în raza căruia este deservită.
În caz de eliberare din funcţia deţinută a conducătorului, contabilului-şef sau altei persoane responsabile, entitatea raportoare este obligată să informeze Operatorului imediat sau cel tîrziu în decurs de 3 (trei) zile lucrătoare din data producerii evenimentului, şi, după caz, să iniţieze procedura de înregistrare a utilizatorului nou.
Operatorul suspendă/blochează accesul entităţii raportoare la serviciile fiscale electronice, în următoarele cazuri:
încetării Acordului de conectare la serviciul „Declaraţie electronică”;
constatării de către Operator a faptului că entitatea raportoare încalcă oricare dintre obligaţiile sale prevăzute în Acordul de conectare la serviciile fiscale electronice;
modificarea persoanelor responsabile (conducătorul şi/sau contabilului-şef) ale entităţii raportoare de semnare a documentelor fiscale electronice, pînă la data înregistrării utilizatorului nou pe portalul www.servicii.fisc.md, în condiţiile pct. 5 al prezentei instrucţiuni;
depistării informaţiilor ce nu corespund realităţii dintre datele/identitatea utilizatorului şi informaţia din SISF (datele de identificare ale persoanelor responsabile, codul fiscal al entităţii raportoare, denumirea entităţii raportoare) etc.;
în scopul protejării sistemului în cazul în care se constată că este ţinta unor atacuri informatice, pînă la soluţionarea acestora.
Operatorul va restabili accesul la serviciile fiscale electronice (activa contul de utilizator al entităţii raportoare) din momentul înlăturării cauzelor ce au condiţionat suspendarea/blocarea acestuia.
Operatorul este în drept să verifice datele entităţii raportoare indicate la înregistrarea ca utilizator pe portalul www.servicii.fisc.md, în calitate de conducător şi contabil-şef, cu informaţia din SISF.
În situaţiile de restabilire a accesului entităţii raportoare, entitatea raportoare va acţiona conform prevederilor din Capitolul II al prezentei Instrucţiuni, prin încheierea actelor adiţionale.
IV.
PREZENTAREA DOCUMENTELOR FISCALE ELECTRONICE CORECTATE
Entitatea raportoare care descoperă că documentul fiscal electronic prezentat anterior conţine o greşeală sau o omisiune, are dreptul să prezinte un document fiscal electronic corectat.
Entitatea raportoare prezintă documentul fiscal electronic corectat cu respectarea prevederilor Codului Fiscal, ale Capitolului II al prezentei Instrucţiuni şi ale altor acte normative în vigoare.
Anularea documentelor fiscale electronice anterioare se efectuează în modul stabilit de IFPS.
V.
FORMA DE PREZENTARE ŞI COPIILE DOCUMENTELOR FISCALE ELECTRONICE. EVIDENŢA ŞI PĂSTRAREA ACESTORA
Documentul fiscal electronic are formele de prezentare (redare) internă şi externă.
Forma de prezentare internă a documentului fiscal electronic este înscrierea informaţiei în format XML, ce constituie conţinutul acestuia şi care conţine semnătura. Pentru forma de prezentare internă a documentului fiscal electronic se poate utiliza şi algoritmii funcţiei hash.
Forma de prezentare internă a documentelor fiscale electronice reprezintă originalul documentului fiscal electronic.
Forma de prezentare externă a documentului fiscal electronic este reproducerea documentului fiscal electronic pe ecranul computerului în forma aprobată.
Toate exemplarele identice ale documentelor fiscale electronice sînt considerate originale şi produc aceleaşi efecte juridice.
Copie a documentului fiscal electronic se consideră reprezentarea (redarea) acesteia pe suport de hîrtie, într-o formă perceptibilă. Copia documentului fiscal electronic se autentifică în modul prevăzut de legislaţie pentru autentificarea copiilor documentelor pe suport de hîrtie şi va conţine menţiunea despre faptul că este copie a documentului fiscal electronic.
Evidenţa şi păstrarea documentelor fiscale electronice este asigurată de către Operator în conformitate cu legislaţia în vigoare.
Pentru a primi arhiva electronică a documentelor fiscale prezentate prin intermediul serviciilor fiscale electronice, în urma blocării accesului entităţii raportoare la serviciile fiscale electronice, aceasta va întreprinde următoarele acţiuni:
prezentarea solicitării în formă liberă de eliberare a arhivei electronice la adresa electronică asistenta@fsi.fisc.md;
după 3 (trei) zile lucrătoare de la data prezentării solicitării de eliberare a arhivei electronice a documentelor fiscale, entitatea raportoare (conducătorul sau contabilul-şef) va prezenta la adresa Operatorului următoarele:
suportul magnetic capabil să stocheze şi să reproducă informaţii pentru primirea arhivei electronice a documentelor fiscale;
copia buletinului de identitate a persoanei responsabile, însoţită de original;
ordinul de desemnare ori procura de împuternicire a persoanei responsabile (contabilul-şef) de primire a arhivei electronice a documentelor fiscale;
copia extrasului din Registrul de stat, eliberat nu mai tîrziu de 15 (cincisprezece) zile înainte de data prezentării acestuia Operatorului, însoţită de original;
copia procurii autentificate notarial privind împuternicirea altei persoane decît conducătorul şi/sau contabilul-şef, însoţită de original;
ştampila entităţii raportoare;
semnarea Actului de primire-predare a arhivei electronice a documentelor fiscale.
VI.
ORDINEA DE SOLUŢIONARE A SITUAŢIILOR LITIGIOASE
În conformitate cu prezenta Instrucţiune, se soluţionează situaţiile litigioase care apar în legătură cu:
contestarea transmiterii şi recepţionării documentelor fiscale electronice;
contestarea integrităţii documentelor fiscale electronice;
contestarea identităţii persoanei care a semnat documentele fiscale electronice;
contestarea împuternicirilor persoanei care a semnat documentele fiscale electronice;
contestarea valabilităţii semnăturii;
contestarea sferei de aplicare a semnăturii;
alte cazuri legate de obligaţia de prezentare a documentelor fiscale electronice.
Situaţiile litigioase în dependenţă de natura şi complexitatea lor se soluţionează în regim de lucru şi/sau de către Comisia de soluţionare a situaţiilor litigioase a IFPS (în continuare – Comisia).
Partea (Operatorul sau entitatea raportoare) care depistează împrejurări ce indică prezenţa unei situaţii litigioase, are obligaţia să înştiinţeze imediat cealaltă parte despre aceasta.
Ulterior, părţile implicate în litigiu (în continuare – părţi) au obligaţia să verifice prezenţa acestor împrejurări şi să întreprindă măsuri pentru soluţionarea situaţiei litigioase, înştiinţîndu-se reciproc despre rezultatele verificării şi acţiunile întreprinse.
În cazul în care situaţia litigioasă nu a fost soluţionată în regim de lucru, situaţia se va examina de către Comisie, în termenii prevăzut de legislaţie.
În componenţa Comisiei se includ:
reprezentanţi ai IFPS;
reprezentanţi ai Operatorului;
reprezentanţi ai entităţii raportoare, în caz de necesitate;
alte persoane, în caz de necesitate.
Cel puţin una din persoanele care se includ în componenţa Comisiei trebuie să posede cunoştinţele necesare şi experienţă de lucru în domeniul aplicării semnăturii şi întocmirii de documente electronice, să dispună de dreptul de acces la materialele documentare şi la mijloacele tehnice şi de program necesare pentru desfăşurarea activităţii Comisiei.
În sarcinile Comisiei intră examinarea, la nivel legal şi tehnico-organizaţional, a circumstanţelor situaţiei litigioase, stabilirea cauzelor şi urmărilor acestei situaţii, determinarea măsurilor necesare pentru soluţionarea ei şi prezentarea conducerii IFPS a propunerilor şi proiectului deciziei pe marginea situaţiei litigioase.
În cazul în care situaţia litigioasă este considerată de către părţi ca fiind soluţionată, în termen de cel mult 5 (cinci) zile lucrătoare după încheierea lucrărilor Comisiei, se întocmeşte un act privind soluţionarea situaţiei litigioase, care este semnat de membrii Comisiei şi aprobat de către şeful IFPS.
În cazul imposibilităţii de a soluţiona situaţia litigioasă pe cale amiabilă, părţile se pot adresa în instanţa de judecată.
VII.
ASIGURAREA FUNCŢIONĂRII CONTINUE A SERVICIILOR FISCALE ELECTRONICE ŞI A SECURITĂŢII INFORMAŢIONALE
Serviciile fiscale electronice includ acţiuni organizatorice speciale, precum şi mijloace tehnice, de program şi criptografice pentru protecţia informaţiei în timpul procesării documentelor fiscale electronice.
Operatorul este responsabil de asigurarea stabilităţii şi eficienţei serviciilor fiscale electronice şi de respectarea cerinţelor faţă de asigurarea securităţii datelor cu caracter personal la prelucrarea acestora în cadrul sistemelor informaţionale de date cu caracter personal, aprobate prin Hotărîrea Guvernului nr. 1123 din 14.12.2010 (Monitorul Oficial al Republicii Moldova, 2010, nr. 254-256, art. 1282).
Operatorul va supraveghea activitatea în cadrul serviciilor fiscale electronice şi va întreprinde măsurile necesare în scopul diminuării riscurilor la care pot fi expuşi participanţii la sistem.
În scopul protejării sistemului, Operatorul va anula temporar accesul entităţilor raportoare la serviciile fiscale electronice, în cazul în care constată că este ţinta unor atacuri informatice, pînă la soluţionarea acestei probleme.
Entităţile raportoare conectate la serviciile fiscale electronice vor asigura implementarea tuturor măsurilor necesare pentru administrarea şi exploatarea eficientă a mijloacelor software şi hardware aferente serviciilor fiscale electronice, precum şi pentru asigurarea continuităţii activităţii în situaţii de incident. Procesul de asigurare a continuităţii activităţii în situaţii de incident va fi reglementat în modul stabilit de IFPS în comun cu Operatorul.
Modul de acumulare, procesare, utilizare a informaţiei încadrate în categoria confidenţială (date cu caracter personal, secret comercial etc.), regulile de protecţie a acesteia şi modul de acces la aceasta, sînt reglementate de legislaţia naţională în vigoare.
Asigurarea securităţii informaţionale în cadrul prestării serviciilor fiscale electronice se bazează pe următoarele cerinţe:
asigurarea juridică, organizaţională şi tehnică a securităţii serviciilor fiscale electronice, a mijloacelor de comunicare şi a reţelelor informaţionale;
delimitarea volumelor şi conţinutului informaţiei care poate fi accesibilă diferitor categorii de utilizatori;
identificarea pericolelor securităţii informaţionale în procesul selectării şi procurării mijloacelor software şi hardware, creării şi exploatării sistemelor informaţionale, profilaxiei şi prevenirii acestora, precum şi în procesul lichidării consecinţelor nefavorabile în caz de survenire a acestora, inclusiv compensarea prejudiciului material;
respectarea condiţiilor de păstrare şi protecţie a documentelor fiscale electronice şi de altă natură, ce asigură păstrarea atributelor ce le identifică;
respectarea regulilor stabilite de utilizare a mijloacelor de protecţie criptografică.
La prestarea serviciilor fiscale electronice, Operatorul asigură:
depistarea şi prevenirea pericolelor securităţii informaţionale;
integritatea datelor prezentate de contribuabil;
protecţia contra accesului neautorizat, introducerii completărilor şi modificărilor neautorizate în datele prezentate;
sistemul de rezervare şi restabilire a datelor;
controlul integrităţii şi capacităţii de lucru a sistemului de asigurare a securităţii informaţionale;
identificarea şi autentificarea utilizatorilor serviciilor fiscale electronice;
schimbul de date autentificat;
delimitarea accesului utilizatorilor la date;
înregistrarea acţiunilor de intrare a utilizatorilor în sistem şi de ieşire din sistem şi încălcărilor drepturilor de acces la serviciile fiscale electronice.
VIII.
PROGRAMUL DE OPERARE A SERVICIILOR FISCALE ELECTRONICE
Serviciul este disponibil 24/24 ore, 7 zile pe săptămînă, 365 de zile în an.
Operatorul va informa prealabil, prin intermediul portalului www.servicii.fisc.md, entităţile raportoare despre fiecare situaţie de întrerupere a posibilităţii accesării serviciilor fiscale electronice, ce survin în urma lucrărilor de deservire tehnică, precum şi reluarea activităţii serviciilor în cazul întreruperii funcţionalităţii acestora.
IX.
RĂSPUNDEREA
Persoanele responsabile ale entităţii raportoare poartă răspundere personală pentru modul de utilizare a semnăturii şi suspendarea/blocarea, în termenul stabilit, a dreptului de acces la serviciile fiscale electronice a persoanelor eliberate din funcţiile deţinute în cadrul entităţii raportoare.
Entitatea raportoare este responsabilă de corectitudinea, veridicitatea şi autenticitatea datelor indicate la înregistrare pe portalul www.servicii.fisc.md, precum şi de divulgarea informaţiei privind numele său de utilizator şi a parolei şi/sau compromiterea semnăturilor.
Entitatea raportoare este responsabilă de veridicitatea datelor sale de identificare şi datelor de identificare a persoanelor responsabile prezentate Operatorului şi actualizarea lor.
Entitatea raportoare poartă răspundere pentru datele incluse în documentele fiscale electronice şi semnate cu semnătura electronică de autentificare sau altă semnătură prevăzută de legislaţia în vigoare, pentru erorile, lacunele, ştergerea fişierelor, schimbarea funcţiilor, reţinerile şi defectele ce au loc în timpul transmiterii datelor, care au survenit din vina sa.
Entitatea raportoare este responsabilă pentru folosirea corectă a serviciilor fiscale electronice, în conformitate cu prezenta Instrucţiune, Acordul de conectare la serviciile fiscale electronice, încheiat cu Operatorul şi „Termenii şi condiţiile de utilizare a portalului www.servicii.fisc.md”.
Operatorul este responsabil de acordarea accesului entităţii raportoare la serviciile fiscale electronice încontinuu (zilnic, 24 din 24 de ore), pe toată perioada valabilităţii Acordului de conectare la serviciile fiscale electronice încheiat dintre părţi, exceptînd cazurile de forţă majoră, lucrările de deservire tehnică planificate.
Operatorul este responsabil de asigurarea securităţii datelor conţinute în documentele fiscale electronice prezentate de entităţile raportoare şi de corespunderea acestora cu cele stocate în SISF.
Operatorul nu va fi responsabil pentru nici o întrerupere rezultată din cauze ce exced controlului său, cum ar fi lipsa energiei electrice, defectarea tehnicii de calcul sau infrastructurii de reţea ale entităţii raportoare, lipsa sau perturbări ale legăturilor Internet şi nici pentru pagubele pe care entitatea raportoare le-ar putea suferi din aceste cauze.
Operatorul nu poartă răspundere pentru nici o întrerupere a serviciilor fiscale electronice rezultată din cauze ce exced din setările calculatorului entităţii raportoare, cum ar fi lipsa programelor necesare pentru utilizarea serviciilor fiscale electronice, restricţiile dictate de politica de securitate a calculatorului entităţii raportoare.
Operatorul nu poartă răspundere pentru daunele indirecte cauzate entităţii raportoare, inclusiv venitul ratat, economii ratate, oportunităţi ratate, netransmiterea sau transmiterea cu întîrziere a informaţiei, alterarea sau pierderea informaţiei, pierderea clienţilor, suspendarea activităţii.
Nerespectarea prevederilor prezentei Instrucţiuni se sancţionează în conformitate cu legislaţia în vigoare.
Anexa nr. 1 la Instrucţiunea privind modul de utilizare a serviciilor fiscale electronice
ACORD-TIP NR. din data / / /
DE CONECTARE LA SERVICIILE FISCALE ELECTRONICE A PERSOANELOR JURIDICE
Încheiat între părţile contractante în baza Contractului de prestare a serviciilor de administrator tehnico-tehnologic al sistemului informaţional al Serviciului Fiscal de Stat, încheiat între Prestator şi Inspectoratul Fiscal Principal de Stat:
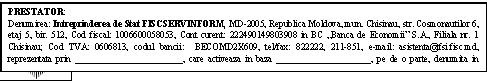
ŞI
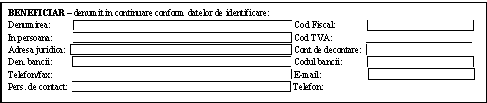
I. Obiectul Acordului.
Drepturile şi obligaţiile părţilor.
1.1. Prestatorul se obligă să presteze, cu titlu gratuit, Beneficiarului servicii fiscale electronice, plasate pe portalul www.servicii.fisc.md, numite în continuare „servicii”, conform Instrucţiunii privind modul de utilizare a serviciilor fiscale electronice, precum şi, după caz, să expedieze în numele şi pe contul Beneficiarului documentele fiscale electronice în sistemul informaţional al Serviciului Fiscal de Stat al Republicii Moldova (în continuare – SISF).
1.2. Părţile recunosc că documentele fiscale electronice perfectate în cadrul serviciilor, autentificate prin aplicarea semnăturii electronice de autentificare sau alte semnături prevăzute de legislaţia în vigoare a persoanelor responsabile din partea Beneficiarului indicate în Anexa la prezentul Acord, produc aceleaşi efecte juridice ca şi documentele analogice pe suport de hîrtie, autentificate cu semnătură olografă şi ştampila întreprinderii.
1.3. Orice drept acordat pentru utilizarea serviciilor de către Prestator Beneficiarului este strict personal. Beneficiarul nu poate înstrăina acest drept sau nu poate pune la dispoziţie serviciile furnizate acestuia în nici un mod nici unei terţe părţi, cu excepţia în care se convine în mod expres altfel.
1.4. Obligativitatea utilizării unor servicii este prevăzută de legislaţia în vigoare.
1.5. Prestatorul acordă acces Beneficiarului la servicii încontinuu (zilnic, 24 din 24 de ore), pe toată perioada valabilităţii prezentului Acord, exceptînd cazurile de forţă majoră, lucrările de deservire tehnică planificate, precum şi cazurile extreme şi de remediere a defecţiunilor tehnice prevăzute în Cap. V şi VII la prezentul Acord. Utilizarea unor servicii se efectuează cu aplicarea semnăturii electronice de autentificare eliberate de Prestator sau altor semnături prevăzute de legislaţia în vigoare.
1.6. Prestatorul trebuie să informeze Beneficiarul prin intermediul portalului www.servicii.fisc.md, despre orarul lucrărilor de deservire tehnică, precum şi reluarea activităţii serviciilor în cazul întreruperii funcţionalităţii acestora.
1.7. Obligaţiile Beneficiarului:
a) să prezinte Prestatorului date de identificare veridice şi complete, iar în caz de modificare a datelor de identificare, în termen de 3 (trei) zile lucrătoare de la producerea evenimentului, să informeze Prestatorul despre acest fapt la adresa electronică asistenta@fsi.fisc.md;
b) să comunice Prestatorului adresa electronică prin care se va efectua comunicarea reciprocă, iar în caz de modificare a adresei electronice, să informeze Prestatorul în termen de 3 (trei) zile lucrătoare;
c) să perfecteze documentele fiscale electronice, utilizînd formularele puse la dispoziţie automat în cadrul serviciilor;
d) să semneze documentele fiscale electronice cu semnătura electronică de autentificare sau alte semnături prevăzute de legislaţia în vigoare, în scopul confirmării veridicităţii datelor conţinute în documentele fiscale electronice;
e) să păstreze confidenţialitatea informaţiei despre parola, numele său de utilizator.
f) să asigure accesul reprezentanţilor Prestatorului în oficiul său pentru intervenţiile tehnice ce ţin de buna funcţionare a serviciilor, în caz de necesitate;
g) să colaboreze cu Prestatorul pentru asigurarea securităţii accesului la servicii şi să informeze Prestatorul despre orice acţiune suspicioasă de care are cunoştinţă şi care ar putea să reprezinte un atentat la serviciile respective;
h) să nu folosească sau să nu înregistreze în scop comercial programele informatice recepţionate de la Prestator decât cu acordul Prestatorului;
i) să nu utilizeze serviciile în scop de fraudă;
j) să transmită documentele fiscale electronice pînă la ora 23.00 în ultima zi de prezentare, în scopul primirii recipisei electronice de confirmare a acceptării documentelor fiscale electronice în SISF în termenul prevăzut de legislaţie;
k) să facă cunoştinţă şi să respecte „Termenii şi condiţiile de utilizare a portalului www.servicii.fisc.md”.
1.8. Obligaţiile Prestatorului:
a) să activeze contul de utilizator al Beneficiarului pe portalul www.servicii.fisc.md şi să asigure posibilitatea accesării şi utilizării de către Beneficiar a serviciilor;
b) în cazul utilizării de către Beneficiar a semnăturii electronice de autentificare eliberate de Prestator, după confirmarea autenticităţii semnăturii electronice de autentificare a Beneficiarului, să aplice la rîndul său, semnătura sa digitală pe documentele fiscale electronice ale Beneficiarului transmise prin intermediul serviciilor şi să asigure expedierea lor în SISF;
c) să asigure confidenţialitatea documentelor fiscale electronice transmise de către Beneficiar prin intermediul serviciilor;
d) să nu folosească în avantajul său, datele conţinute în documentele fiscale electronice ale Beneficiarului sau alte informaţii care fac obiectul prezentului Acord.
e) în cazul utilizării de către Beneficiar a semnăturilor electronice de autentificare eliberate de Prestator, să informeze în regim on-line Beneficiarul, în cazul în care după verificare nu se confirmă autenticitatea semnăturii electronice de autentificare a acestuia, în termen de cel mult 4 (patru) ore de la imposibilitatea confirmării autenticităţii;
f) să asigure transmiterea în regim on-line către Beneficiar a recipisei electronice ce confirmă acceptarea documentelor fiscale electronice în SISF, în termen de cel mult 24 (douăzeci şi patru) de ore de la transmiterea documentelor fiscale electronice;
g) să ofere Beneficiarului consultanţă în partea ce ţine de utilizarea serviciilor;
h) să informeze Beneficiarul prin intermediul portalului www.servicii.fisc.md, despre orarul lucrărilor de deservire tehnică, precum şi reluarea activităţii serviciilor în cazul întreruperii funcţionalităţii acestora.
Durata Acordului
Prezentul Acord intră în vigoare la data semnării (acceptării) prevederilor prezentului Acord şi acţionează pe o durată nedeterminată.
III. Contul de utilizator, activarea şi suspendarea/blocarea acestuia
3.1. Activarea contului de utilizator de către Prestator presupune alocarea şi rezervarea tuturor elementelor conţinute de acesta (nume de utilizator, parolă, etc.).
3.2. Accesul la Contul de Utilizator este protejat prin metode de securitate specifice, care vor fi folosite de către Beneficiar implicit.
3.3. În cazul în care Prestatorul constată că Beneficiarul încalcă sau are motive să suspecteze că Beneficiarul încalcă oricare dintre obligaţiile sale, are dreptul să suspende /blocheze accesul Beneficiarului la contul de utilizator, în temeiurile prevăzute în Instrucţiunea privind modul de utilizare a serviciilor fiscale electronice.
3.4. În scopul protejării sistemului informatic, Prestatorul are dreptul să suspende temporar accesul Beneficiarului la servicii, în cazul în care constată că este ţinta unor atacuri informatice sau suspectează probleme de securitate ale sistemului său ce poate cauza eventuale prejudicii atît Beneficiarului, cît şi Prestatorului însuşi, pînă la soluţionarea acestei probleme, înştiinţîndu-l imediat pe Beneficiar.
3.5. Prestatorul este în drept să blocheze accesul la servicii în baza solicitării în scris Beneficiarului sau a utilizatorului.
3.6. Alte temeiuri de suspendare/blocare a accesului la servicii sunt prevăzute în Instrucţiunea privind modul de utilizare a serviciilor fiscale electronice.
IV. Prelucrarea datelor
4.1. Prin semnarea prezentului Acord Beneficiarul şi-a exprimat consimţământul ca Prestatorul să colecteze, să administreze datele cu caracter personal ale acestuia, şi să fie incluse în baze de date şi prelucrate, în condiţiile şi cu respectarea reglementărilor legale în vigoare.
4.2. Prin prelucrarea de date/informaţii furnizate de Beneficiar se înţelege orice operaţiune sau set de operaţiuni care se efectuează asupra datelor/informaţiilor prin mijloace automate sau neautomate, precum colectarea, înregistrarea, organizarea, stocarea, adaptarea şi/sau modificarea, extragerea, consultarea, utilizarea, dezvăluirea către terţi, alăturarea ori combinarea, blocarea, ştergerea sau distrugerea acestora.
4.3. Prestatorul va asigura confidenţialitatea datelor cu caracter personal furnizate de către Beneficiar sau solicitate de la acesta, cu excepţia cazurilor prevăzute de legislaţie.
4.4. Prezentele condiţii de confidenţialitate se vor completa cu prevederile Legii nr. 133 din 08.07.2011 privind protecţia datelor cu caracter personal.
4.5. Suspendarea/blocarea accesului la servicii se face în temeiurile prevăzute în Instrucţiunea privind modul de utilizare a serviciilor fiscale electronice.
V. Răspunderea părţilor
5.1. Beneficiarul este responsabil de veridicitatea datelor incluse în documentele fiscale electronice, precum şi de divulgarea informaţiei privind numele său de utilizator şi a parolei.
5.2. Beneficiarul semnează documentele fiscale electronice cu semnătura electronică de autentificare sau altă semnătură prevăzută de legislaţia în vigoare, asumîndu-şi răspunderea prevăzută de lege pentru prezentarea de date şi informaţii false sau eronate.
5.3. Prestatorul poartă răspundere pentru calitatea serviciilor în conformitate cu legislaţia în vigoare.
5.4. Prestatorul nu este responsabil pentru folosirea incorectă de către Beneficiar a serviciilor.
5.5. Prestatorul nu poartă răspundere pentru datele incluse în documentele fiscale electronice ale Beneficiarului şi semnate cu semnătura electronică de autentificare sau altă semnătură prevăzută de legislaţia în vigoare, pentru erorile, lacunele, ştergerea fişierelor, schimbarea funcţiilor, reţinerile şi defectele ce au loc în timpul transmiterii datelor, care au survenit nu din vina sa.
5.6. Prestatorul nu poartă răspundere pentru întreruperea continuităţii serviciilor din vina Beneficiarului.
5.7. Prestatorul nu va fi responsabil pentru nici o întrerupere rezultată din cauze ce exced controlului său, cum ar fi lipsa energiei electrice, defectarea tehnicii de calcul sau infrastructurii de reţea ale Beneficiarului, lipsa sau perturbări ale legăturilor Internet şi nici pentru pagubele pe care Beneficiarul le-ar putea suferi din aceste cauze.
5.8. Prestatorul nu poartă răspundere pentru nici o întrerupere a serviciilor rezultată din cauze ce exced din setările calculatorului Beneficiarului, cum ar fi lipsa programelor necesare pentru utilizarea serviciilor, restricţiile dictate de politica de securitate a calculatorului Beneficiarului, defecţiunile dispozitivelor de citire a purtătorilor de informaţii pe care sunt înscrise semnăturile electronice de autentificare, cît şi incompatibilitatea calculatorului cu cerinţele tehnice plasate pe portalul www.servicii.fisc.md şi nici pentru consecinţele pe care Beneficiarul le-ar putea suferi din aceste cauze.
5.9. Prestatorul nu poartă răspundere pentru daunele indirecte cauzate Beneficiarului, inclusiv venitul ratat, economii ratate, oportunităţi ratate, netransmiterea sau transmiterea cu întîrziere a informaţiei, alterarea sau pierderea informaţiei, pierderea clienţilor, suspendarea activităţii.
5.10. Reclamaţiile Beneficiarului referitoare la calitatea tehnică a serviciilor se transmit telefonic sau prin intermediul poştei electronice (e-mail), la Centrul de Apel al Prestatorului, comunicîndu-se Beneficiarului numărul de înregistrare a reclamaţiei sale sau prin scrisoare oficială la adresa Prestatorului. Relaţiile de contact ale Centrului de Apel: tel. 822222; e-mail: asistenta@fsi.fisc.md.
5.11. În cazul apariţiei unei defecţiuni la servicii, remedierea acesteia se va face în timp de 24 de ore de la înregistrarea reclamaţiei Beneficiarului (în cazul respectării tuturor condiţiilor prezentului Acord). În funcţie de gradul de complexitate al defecţiunii, remedierea poate dura mai mult de 24 de ore, caz în care Beneficiarul va fi notificat prin intermediul portalului www.servicii.fisc.md.
5.12. Duratele de remediere sus-menţionate se referă la situaţiile în care reclamaţiile sînt înregistrate la Centrul de Apel al Prestatorului în zile lucrătoare, cu informarea ulterioară a Beneficiarului.
5.13. În caz de imposibilitate a asigurării accesului la servicii din motive ce nu depind de voinţa sa (pct. 3.3. – 3.5., căderea infrastructurii tehnice de sistem, software, căderea canalelor de telecomunicaţii) pe o perioadă determinată de timp, Prestatorul se obligă să asigure informarea imediată (cel mult 5 (cinci) ore) a Beneficiarului despre reluarea activităţii serviciilor prin intermediul portalului www.servicii.fisc.md.
5.14. În cazul solicitării Beneficiarului, conform căreia este necesară o deplasare a reprezentanţilor Prestatorului la locaţia Beneficiarului, cheltuielile de deplasare şi serviciile prestate vor fi acoperite de Beneficiar, conform preţurilor publicate pe portalul www.servicii.fisc.md. Deplasările menţionate se efectuează în intervalul datelor 5-20 ale fiecărei luni.
5.15. Specialiştii Prestatorului vor efectua la locaţia Beneficiarului numai operaţiunile strict necesare pentru repunerea în funcţiune a serviciilor fără a efectua devirusări, reinstalare de sisteme de operare etc.
VI. Încetarea Acordului
6.1. Încetarea prezentului Acord survine în următoarele cazuri:
a) rezilierea Acordului de către părţi (unilateral sau bilateral), cu notificarea în scris a celeilalte părţi cu 15 (cincisprezece) zile înainte de reziliere;
b) în orice alte cazuri prevăzute în mod expres în prezentul Acord sau de legislaţia în vigoare.
6.2. Indiferent de modalitatea de încetare a Acordului, încetarea nu va afecta obligaţiile scadente dintre părţi.
VII. Forţa majoră
7.1. Prin forţa majoră se înţelege orice eveniment imprevizibil şi de neînlăturat, independent de voinţa părţilor, apărut ulterior semnării Acordului şi care împiedică executarea acestuia, apără de răspundere partea care o invocă, dar numai în măsura şi pentru perioada în care partea este împiedicată sau întârziată să-şi execute obligaţia din pricina situaţiei de forţă majoră în termen de cel mult 3 (trei) zile de la apariţie şi o dovedeşte cu acte emise de instituţiile abilitate în cel mult 15 (cincisprezece) zile de la apariţie.
7.2. Caz de forţă majoră poate fi, de exemplu dar nu limitativ: stare de război (fie declarat sau nu), conflict armat, revoluţie, insurecţie, acţiuni sau ameninţări militare sau teroriste, sabotaj, tulburări civile, greve sau alte acţiuni în cîmpul muncii, modificări în legislaţie, hotărîri, regulamente sau directive, catastrofe naturale, cutremur, incendii, explozii, tulburări meteorologice, urgenţe publice sau orice altă întîmplare, care este dincolo de controlul rezonabil al Prestatorului.
7.3. Dacă un caz de forţă majoră împiedică sau întîrzie (parţial sau total) executarea Acordului de către oricare Parte contractantă, atunci Partea contractantă afectată va fi exonerată de îndeplinirea obligaţiile sale, dar numai pentru perioada în care executarea Acordului a fost împiedicată/întîrziată din respectiva cauză de forţă majoră.
7.4. Partea afectată de forţă majoră va depune toate eforturile pentru reducerea cît mai posibil a întîrzierilor cauzate de aceasta.
7.5. Dacă durata confirmată a existenţei cazului de forţă majoră este mai mare de 10 (zece) zile, părţile vor decide în mod obligatoriu condiţiile continuării acordului sau încetarea acestuia.
7.6. Survenirea circumstanţelor de forţă majoră, momentul dezlănţuirii şi termenul de acţiune trebuie să fie confirmate printr-un certificat eliberat de Camera de Comerţ şi Industrie a Republicii Moldova, care atestă că asemenea circumstanţe au avut loc.
VIII. Dispoziţii finale
8.1. Potrivit prezentului Acord orice comunicări făcute între părţii sunt valabil îndeplinite dacă sunt transmise prin mijloace care asigură transmiterea şi primirea de către destinatar a conţinutului comunicării, în conformitate cu prevederile legislaţiei în vigoare. În cazul în care comunicarea este făcută prin poştă, se va realiza prin scrisoare recomandată, cu confirmare de primire.
8.2. Comunicările făcute prin fax sau e-mail se consideră primite de către destinatar în prima zi lucrătoare următoare celei în care au fost expediate. Comunicările/notificările verbale nu vor fi luate în considerare de către părţi.
8.3. Toate comunicările/notificările dintre părţi se vor face utilizînd adresele de corespondenţă şi de contact menţionate în prezentul Acord.
8.4. Divergenţele sau litigiile apărute între părţi, în legătură cu executarea prezentului Acord, vor fi soluţionate pe cale amiabilă, iar în caz de neînţelegere, acestea urmează a fi soluţionate în instanţele judecătoreşti competente în modul stabilit de legislaţia Republicii Moldova.
8.5. În cazul în care oricare din prevederile prezentului Acord este declarată nulă şi/sau inaplicabilă, celelalte prevederi din Acord rămîn în vigoare.
8.6. În toate celelalte cazuri neprevăzute de prezentul Acord, părţile vor acţiona în conformitate cu legislaţia în vigoare a Republicii Moldova.
8.7. Orice modificări şi completări la prezentul Acord sînt valabile numai în cazul cînd acestea au fost făcute în scris şi semnate de către ambele părţi.
8.8. Prestatorul îşi rezervă posibilitatea de a încheia acorduri ulterioare cu Beneficiarul în formă electronică cu aplicarea semnăturii electronice de autentificare valabilă doar în relaţia dintre părţi sau a altei semnături prevăzute de legislaţia în vigoare.
8.9. Denumirea şi numerotaţia punctelor acordului în cauză sunt utilizate pentru asigurarea comodităţii şi nu influenţează conţinutul şi interpretarea prezentului Acord.
8.10. Semnînd acest Acord, Beneficiarul confirmă că: a fost instruit cu privire la utilizarea serviciilor; este de acord cu înregistrarea convorbirilor telefonice purtate cu operatorii Centrului de Apel, înregistrare menită a îmbunătăţi calitatea serviciilor prestate de către Prestator.
8.11. Fiecare persoană care semnează acest Acord în numele uneia dintre Părţi, declară şi garantează că a fost pe deplin împuternicită să semneze acest Acord şi că au fost întreprinse toate măsurile necesare pentru a autoriza semnarea prezentului Acord.
8.12. Părţile declară că sunt de acord cu clauzele prezentului Acord, care reprezintă voinţa lor liberă, neviciată şi sting orice înţelegere anterioară, verbală sau scrisă, dintre părţi cu privire la obiectul prezentului Acord. Semnarea prezentului Acord presupune că Beneficiarul a citit cu atenţie acest document şi a înţeles termenii şi condiţiile menţionate de prezentul Acord.
8.13. Acordurile anterioare ce fac obiectul prezentului Acord (serviciile fiscale electronice, inclusiv serviciul „Declaraţie electronică”) încetează să mai producă efecte juridice din data semnării prezentului Acord.
8.14. Prezentul Acord s-a încheiat în 2 (două) exemplare originale în limba română, cîte 1 (unul) pentru fiecare parte.
IX. Semnăturile Părţilor
| PRESTATOR: | | BENEFICIAR: |
_______________
________________/____________________/
semnătura/ştampila | | ________________
________________/______________________/
semnătura/ştampila
(am primit 1 (un) exemplar al prezentului Acord) |
Anexa la Acordul nr._________________ din _________________20____
LISTA utilizatorilor autorizaţi pe portalul www.servicii.fisc.md
Nr.
d/o | Nume, prenume | IDNP | Adresa de domiciliu | E-mail/ numele de utilizator | Rolul utilizatorului |
| 1. | | | | | |
| 2. | | | | | |
| PRESTATOR: | | BENEFICIAR: |
________________
________________/__________________/
semnătura/ştampila | | ________________
________________/__________________/
semnătura/ştampila |
Anexa nr. 2 la Instrucţiunea privind modul de utilizare a serviciilor fiscale electronice
ACORD-TIP NR. din data / / /
DE CONECTARE LA SERVICIILE FISCALE ELECTRONICE A PERSOANELOR FIZICE
Încheiat între părţile contractante în baza Contractului de prestare a serviciilor de administrator tehnico-tehnologic al sistemului informaţional al Serviciului Fiscal de Stat, încheiat între Prestator şi Inspectoratul Fiscal Principal de Stat:
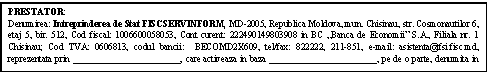
ŞI
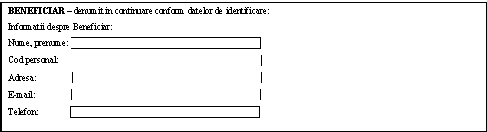
I. Obiectul Acordului.
Drepturile şi obligaţiile părţilor.
2.1. Prestatorul se obligă să presteze, cu titlu gratuit, Beneficiarului servicii fiscale electronice, plasate pe portalul www.servicii.fisc.md, numite în continuare „servicii”, conform Instrucţiunii privind modul de utilizare a serviciilor fiscale electronice, precum şi, după caz, să expedieze în numele şi pe contul Beneficiarului documentele fiscale electronice în sistemul informaţional al Serviciului Fiscal de Stat al Republicii Moldova (în continuare – SISF).
1.9. Părţile recunosc că documentele fiscale electronice perfectate în cadrul serviciilor, autentificate prin aplicarea semnăturii electronice de autentificare sau alte semnături prevăzute de legislaţia în vigoare a Beneficiarului, produc aceleaşi efecte juridice ca şi documentele analogice pe suport de hîrtie, autentificate cu semnătură olografă şi ştampila întreprinderii.
1.10. Orice drept acordat pentru utilizarea serviciilor de către Prestator Beneficiarului este strict personal. Beneficiarul nu poate înstrăina acest drept sau nu poate pune la dispoziţie serviciile furnizate acestuia în nici un mod nici unei terţe părţi, cu excepţia în care se convine în mod expres altfel.
1.11. Obligativitatea utilizării unor servicii este prevăzută de legislaţia în vigoare.
1.12. Prestatorul acordă acces Beneficiarului la servicii încontinuu (zilnic, 24 din 24 de ore), pe toată perioada valabilităţii prezentului Acord, exceptînd cazurile de forţă majoră, lucrările de deservire tehnică planificate, precum şi cazurile extreme şi de remediere a defecţiunilor tehnice prevăzute în Cap. V şi VII la prezentul Acord. Utilizarea unor servicii se efectuează cu aplicarea semnăturii electronice de autentificare eliberate de Prestator sau altor semnături prevăzute de legislaţia în vigoare.
1.13. Prestatorul trebuie să informeze Beneficiarul prin intermediul portalului www.servicii.fisc.md, despre orarul lucrărilor de deservire tehnică, precum şi reluarea activităţii serviciilor în cazul întreruperii funcţionalităţii acestora.
1.14. Obligaţiile Beneficiarului:
l) să prezinte Prestatorului date de identificare veridice şi complete, iar în caz de modificare a datelor de identificare, în termen de 3 (trei) zile lucrătoare de la producerea evenimentului, să informeze Prestatorul despre acest fapt la adresa electronică asistenta@fsi.fisc.md;
m) să comunice Prestatorului adresa electronică prin care se va efectua comunicarea reciprocă, iar în caz de modificare a adresei electronice, să informeze Prestatorul în termen de 3 (trei) zile lucrătoare;
n) să perfecteze documentele fiscale electronice, utilizînd formularele puse la dispoziţie automat în cadrul serviciilor;
o) să semneze documentele fiscale electronice cu semnătura electronică de autentificare sau alte semnături prevăzute de legislaţia în vigoare, în scopul confirmării veridicităţii datelor conţinute în documentele fiscale electronice;
p) să păstreze confidenţialitatea informaţiei despre parola, numele său de utilizator.
q) să asigure accesul reprezentanţilor Prestatorului în oficiul său pentru intervenţiile tehnice ce ţin de buna funcţionare a serviciilor, în caz de necesitate;
r) să colaboreze cu Prestatorul pentru asigurarea securităţii accesului la servicii şi să informeze Prestatorul despre orice acţiune suspicioasă de care are cunoştinţă şi care ar putea să reprezinte un atentat la serviciile respective;
s) să nu folosească sau să nu înregistreze în scop comercial programele informatice recepţionate de la Prestator decât cu acordul Prestatorului;
t) să nu utilizeze serviciile în scop de fraudă;
u) să transmită documentele fiscale electronice pînă la ora 23.00 în ultima zi de prezentare, în scopul primirii recipisei electronice de confirmare a acceptării documentelor fiscale electronice în SISF în termenul prevăzut de legislaţie;
v) să facă cunoştinţă şi să respecte „Termenii şi condiţiile de utilizare a portalului www.servicii.fisc.md”.
1.15. Obligaţiile Prestatorului:
i) să activeze contul de utilizator al Beneficiarului pe portalul www.servicii.fisc.md şi să asigure posibilitatea accesării şi utilizării de către Beneficiar a serviciilor;
j) în cazul utilizării de către Beneficiar a semnăturii electronice de autentificare eliberate de Prestator, după confirmarea autenticităţii semnăturii electronice de autentificare a Beneficiarului, să aplice la rîndul său, semnătura sa digitală pe documentele fiscale electronice ale Beneficiarului transmise prin intermediul serviciilor şi să asigure expedierea lor în SISF;
k) să asigure confidenţialitatea documentelor fiscale electronice transmise de către Beneficiar prin intermediul serviciilor;
l) să nu folosească în avantajul său, datele conţinute în documentele fiscale electronice ale Beneficiarului sau alte informaţii care fac obiectul prezentului Acord.
m) în cazul utilizării de către Beneficiar a semnăturilor electronice de autentificare eliberate de Prestator, să informeze în regim on-line Beneficiarul, în cazul în care după verificare nu se confirmă autenticitatea semnăturii electronice de autentificare a acestuia, în termen de cel mult 4 (patru) ore de la imposibilitatea confirmării autenticităţii;
n) să asigure transmiterea în regim on-line către Beneficiar a recipisei electronice ce confirmă acceptarea documentelor fiscale electronice în SISF, în termen de cel mult 24 (douăzeci şi patru) de ore de la transmiterea documentelor fiscale electronice;
o) să ofere Beneficiarului consultanţă în partea ce ţine de utilizarea serviciilor;
p) să informeze Beneficiarul prin intermediul portalului www.servicii.fisc.md, despre orarul lucrărilor de deservire tehnică, precum şi reluarea activităţii serviciilor în cazul întreruperii funcţionalităţii acestora.
Durata Acordului
Prezentul Acord intră în vigoare la data semnării (acceptării) prevederilor prezentului Acord şi acţionează pe o durată nedeterminată.
III. Contul de utilizator, activarea şi suspendarea/blocarea acestuia
3.7. Activarea contului de utilizator de către Prestator presupune alocarea şi rezervarea tuturor elementelor conţinute de acesta (nume de utilizator, parolă, etc.).
3.8. Accesul la Contul de Utilizator este protejat prin metode de securitate specifice, care vor fi folosite de către Beneficiar implicit.
3.9. În cazul în care Prestatorul constată că Beneficiarul încalcă sau are motive să suspecteze că Beneficiarul încalcă oricare dintre obligaţiile sale, are dreptul să suspende /blocheze accesul Beneficiarului la contul de utilizator, în temeiurile prevăzute în Instrucţiunea privind modul de utilizare a serviciilor fiscale electronice.
3.10. În scopul protejării sistemului informatic, Prestatorul are dreptul să suspende temporar accesul Beneficiarului la servicii, în cazul în care constată că este ţinta unor atacuri informatice sau suspectează probleme de securitate ale sistemului său ce poate cauza eventuale prejudicii atît Beneficiarului, cît şi Prestatorului însuşi, pînă la soluţionarea acestei probleme, înştiinţîndu-l imediat pe Beneficiar.
3.11. Prestatorul este în drept să blocheze accesul la servicii în baza solicitării în scris a Beneficiarului.
IV. Prelucrarea datelor
4.6. Prin semnarea prezentului Acord Beneficiarul şi-a exprimat consimţământul ca Prestatorul să colecteze, să administreze datele cu caracter personal ale acestuia, şi să fie incluse în baze de date şi prelucrate, în condiţiile şi cu respectarea reglementărilor legale în vigoare.
4.7. Prin prelucrarea de date/informaţii furnizate de Beneficiar se înţelege orice operaţiune sau set de operaţiuni care se efectuează asupra datelor/informaţiilor prin mijloace automate sau neautomate, precum colectarea, înregistrarea, organizarea, stocarea, adaptarea şi/sau modificarea, extragerea, consultarea, utilizarea, dezvăluirea către terţi, alăturarea ori combinarea, blocarea, ştergerea sau distrugerea acestora.
4.8. Prestatorul va asigura confidenţialitatea datelor cu caracter personal furnizate de către Beneficiar sau solicitate de la acesta, cu excepţia cazurilor prevăzute de legislaţie.
4.9. Prezentele condiţii de confidenţialitate se vor completa cu prevederile Legii nr. 133 din 08.07.2011 privind protecţia datelor cu caracter personal.
4.10. Suspendarea/blocarea accesului la servicii se face în temeiurile prevăzute în Instrucţiunea privind modul de utilizare a serviciilor fiscale electronice.
V. Răspunderea părţilor
5.16. Beneficiarul este responsabil de veridicitatea datelor incluse în documentele fiscale electronice, precum şi de divulgarea informaţiei privind numele său de utilizator şi a parolei.
5.17. Beneficiarul semnează documentele fiscale electronice cu semnătura electronică de autentificare sau altă semnătură prevăzută de legislaţia în vigoare, asumîndu-şi răspunderea prevăzută de lege pentru prezentarea de date şi informaţii false sau eronate.
5.18. Prestatorul poartă răspundere pentru calitatea serviciilor în conformitate cu legislaţia în vigoare.
5.19. Prestatorul nu este responsabil pentru folosirea incorectă de către Beneficiar a serviciilor.
5.20. Prestatorul nu poartă răspundere pentru datele incluse în documentele fiscale electronice ale Beneficiarului şi semnate cu semnătura electronică de autentificare sau altă semnătură prevăzută de legislaţia în vigoare, pentru erorile, lacunele, ştergerea fişierelor, schimbarea funcţiilor, reţinerile şi defectele ce au loc în timpul transmiterii datelor, care au survenit nu din vina sa.
5.21. Prestatorul nu poartă răspundere pentru întreruperea continuităţii serviciilor din vina Beneficiarului.
5.22. Prestatorul nu va fi responsabil pentru nici o întrerupere rezultată din cauze ce exced controlului său, cum ar fi lipsa energiei electrice, defectarea tehnicii de calcul sau infrastructurii de reţea ale Beneficiarului, lipsa sau perturbări ale legăturilor Internet şi nici pentru pagubele pe care Beneficiarul le-ar putea suferi din aceste cauze.
5.23. Prestatorul nu poartă răspundere pentru nici o întrerupere a serviciilor rezultată din cauze ce exced din setările calculatorului Beneficiarului, cum ar fi lipsa programelor necesare pentru utilizarea serviciilor, restricţiile dictate de politica de securitate a calculatorului Beneficiarului, defecţiunile dispozitivelor de citire a purtătorilor de informaţii pe care sunt înscrise semnăturile electronice de autentificare, cît şi incompatibilitatea calculatorului cu cerinţele tehnice plasate pe portalul www.servicii.fisc.md şi nici pentru consecinţele pe care Beneficiarul le-ar putea suferi din aceste cauze.
5.24. Prestatorul nu poartă răspundere pentru daunele indirecte cauzate Beneficiarului, inclusiv venitul ratat, economii ratate, oportunităţi ratate, netransmiterea sau transmiterea cu întîrziere a informaţiei, alterarea sau pierderea informaţiei.
5.25. Reclamaţiile Beneficiarului referitoare la calitatea tehnică a serviciilor se transmit telefonic sau prin intermediul poştei electronice (e-mail), la Centrul de Apel al Prestatorului, comunicîndu-se Beneficiarului numărul de înregistrare a reclamaţiei sale sau prin scrisoare oficială la adresa Prestatorului. Relaţiile de contact ale Centrului de Apel: tel. 822222; e-mail: asistenta@fsi.fisc.md.
5.26. În cazul apariţiei unei defecţiuni la servicii, remedierea acesteia se va face în timp de 24 de ore de la înregistrarea reclamaţiei Beneficiarului (în cazul respectării tuturor condiţiilor prezentului Acord). În funcţie de gradul de complexitate al defecţiunii, remedierea poate dura mai mult de 24 de ore, caz în care Beneficiarul va fi notificat prin intermediul portalului www.servicii.fisc.md.
5.27. Duratele de remediere sus-menţionate se referă la situaţiile în care reclamaţiile sînt înregistrate la Centrul de Apel al Prestatorului în zile lucrătoare, cu informarea ulterioară a Beneficiarului.
5.28. În caz de imposibilitate a asigurării accesului la servicii din motive ce nu depind de voinţa sa (pct. 3.3. – 3.5., căderea infrastructurii tehnice de sistem, software, căderea canalelor de telecomunicaţii) pe o perioadă determinată de timp, Prestatorul se obligă să asigure informarea imediată (cel mult 5 (cinci) ore) a Beneficiarului despre reluarea activităţii serviciilor prin intermediul portalului www.servicii.fisc.md.
VI. Încetarea Acordului
6.3. Încetarea prezentului Acord survine în următoarele cazuri:
c) rezilierea Acordului de către părţi (unilateral sau bilateral), cu notificarea în scris a celeilalte părţi cu 15 (cincisprezece) zile înainte de reziliere;
d) în orice alte cazuri prevăzute în mod expres în prezentul Acord sau de legislaţia în vigoare.
6.4. Indiferent de modalitatea de încetare a Acordului, încetarea nu va afecta obligaţiile scadente dintre părţi.
VII. Forţa majoră
7.7. Prin forţa majoră se înţelege orice eveniment imprevizibil şi de neînlăturat, independent de voinţa părţilor, apărut ulterior semnării Acordului şi care împiedică executarea acestuia, apără de răspundere partea care o invocă, dar numai în măsura şi pentru perioada în care partea este împiedicată sau întârziată să-şi execute obligaţia din pricina situaţiei de forţă majoră în termen de cel mult 3 (trei) zile de la apariţie şi o dovedeşte cu acte emise de instituţiile abilitate în cel mult 15 (cincisprezece) zile de la apariţie.
7.8. Caz de forţă majoră poate fi, de exemplu dar nu limitativ: stare de război (fie declarat sau nu), conflict armat, revoluţie, insurecţie, acţiuni sau ameninţări militare sau teroriste, sabotaj, tulburări civile, greve sau alte acţiuni în cîmpul muncii, modificări în legislaţie, hotărîri, regulamente sau directive, catastrofe naturale, cutremur, incendii, explozii, tulburări meteorologice, urgenţe publice sau orice altă întîmplare, care este dincolo de controlul rezonabil al Prestatorului.
7.9. Dacă un caz de forţă majoră împiedică sau întîrzie (parţial sau total) executarea Acordului de către oricare Parte contractantă, atunci Partea contractantă afectată va fi exonerată de îndeplinirea obligaţiile sale, dar numai pentru perioada în care executarea Acordului a fost împiedicată/întîrziată din respectiva cauză de forţă majoră.
7.10. Partea afectată de forţă majoră va depune toate eforturile pentru reducerea cît mai posibil a întîrzierilor cauzate de aceasta.
7.11. Dacă durata confirmată a existenţei cazului de forţă majoră este mai mare de 10 (zece) zile, părţile vor decide în mod obligatoriu condiţiile continuării acordului sau încetarea acestuia.
7.12. Survenirea circumstanţelor de forţă majoră, momentul dezlănţuirii şi termenul de acţiune trebuie să fie confirmate printr-un certificat eliberat de Camera de Comerţ şi Industrie a Republicii Moldova, care atestă că asemenea circumstanţe au avut loc.
VIII. Dispoziţii finale
8.15. Potrivit prezentului Acord orice comunicări făcute între părţii sunt valabil îndeplinite dacă sunt transmise prin mijloace care asigură transmiterea şi primirea de către destinatar a conţinutului comunicării, în conformitate cu prevederile legislaţiei în vigoare. În cazul în care comunicarea este făcută prin poştă, se va realiza prin scrisoare recomandată, cu confirmare de primire.
8.16. Comunicările făcute prin fax sau e-mail se consideră primite de către destinatar în prima zi lucrătoare următoare celei în care au fost expediate. Comunicările/notificările verbale nu vor fi luate în considerare de către părţi.
8.17. Toate comunicările/notificările dintre părţi se vor face utilizînd adresele de corespondenţă şi de contact menţionate în prezentul Acord.
8.18. Divergenţele sau litigiile apărute între părţi, în legătură cu executarea prezentului Acord, vor fi soluţionate pe cale amiabilă, iar în caz de neînţelegere, acestea urmează a fi soluţionate în instanţele judecătoreşti competente în modul stabilit de legislaţia Republicii Moldova.
8.19. În cazul în care oricare din prevederile prezentului Acord este declarată nulă şi/sau inaplicabilă, celelalte prevederi din Acord rămîn în vigoare.
8.20. În toate celelalte cazuri neprevăzute de prezentul Acord, părţile vor acţiona în conformitate cu legislaţia în vigoare a Republicii Moldova.
8.21. Orice modificări şi completări la prezentul Acord sînt valabile numai în cazul cînd acestea au fost făcute în scris şi semnate de către ambele părţi.
8.22. Prestatorul îşi rezervă posibilitatea de a încheia acorduri ulterioare cu Beneficiarul în formă electronică cu aplicarea semnăturii electronice de autentificare valabilă doar în relaţia dintre părţi sau a altei semnături prevăzute de legislaţia în vigoare.
8.23. Denumirea şi numerotaţia punctelor acordului în cauză sunt utilizate pentru asigurarea comodităţii şi nu influenţează conţinutul şi interpretarea prezentului Acord.
8.24. Semnînd acest Acord, Beneficiarul confirmă că: a fost instruit cu privire la utilizarea serviciilor; este de acord cu înregistrarea convorbirilor telefonice purtate cu operatorii Centrului de Apel, înregistrare menită a îmbunătăţi calitatea serviciilor prestate de către Prestator.
8.25. Părţile declară că sunt de acord cu clauzele prezentului Acord, care reprezintă voinţa lor liberă, neviciată şi sting orice înţelegere anterioară, verbală sau scrisă, dintre părţi cu privire la obiectul prezentului Acord. Semnarea prezentului Acord presupune că Beneficiarul a citit cu atenţie acest document şi a înţeles termenii şi condiţiile menţionate de prezentul Acord.
8.26. Contractul de mandat încetează să mai producă efecte juridice din data încheierii prezentului Acord.
8.27. Prezentul Acord s-a încheiat în 2 (două) exemplare originale în limba română, cîte 1 (unul) pentru fiecare parte.
IX. Semnăturile Părţilor
| PRESTATOR: | | BENEFICIAR: |
________________
________________/____________________/
semnătura/ştampila | | ________________/______________________/
semnătura
(am primit 1 (un) exemplar al prezentului Acord) |
Anexa nr. 3 la Instrucţiunea privind modul de utilizare a serviciilor fiscale electronice
Lista serviciilor fiscale electronice oferite entităţilor raportoare în baza Acordului de conectare la serviciile fiscale electronice a persoanelor juridice
| Nr.d/o | Denumirea serviciului fiscal electronic | Condiţiile de utilizare |
| 1 | Serviciul Declaraţie electronică | autentificare pe portalul www.servicii.fisc.md;
încheierea Acordului-tip de conectare la serviciile fiscale electronice
utilizarea semnăturii electronice |
| 2 | Serviciul Registrul general electronic al facturilor fiscale |
| 3 | Serviciul Comanda on-line a formularelor tipizate |
| 4 | Serviciul e-Factura |
| 5 | Serviciul Colectarea informaţiei din surse indirecte |
| 6 | Serviciul Acces avansat | autentificare pe portalul www.servicii.fisc.md;
încheierea Acordului-tip de conectare la serviciile fiscale electronice |
| 7 | Serviciul Cutie poştală |
| 8 | Serviciul Contul curent |
| 9 | Serviciul Declaraţie rapidă | acces liber pe portalul www.servicii.fisc.md |
| 10 | Serviciul Descărcare formulare |
| 11 | Serviciul Informaţii despre contribuabil |
| 12 | Serviciul Verificarea facturilor fiscale |
| 13 | Serviciul Calendarul fiscal extins |
| 14 | Serviciul de certificare şi eliberare a semnăturilor electronice de autentificare sau digitale |
| 15 | Convertor Declaraţie rapidă |
| 16 | Convertor Declaraţie electronică |
Anexa nr. 4 la Instrucţiunea privind modul de utilizare a serviciilor fiscale electronice
Lista serviciilor fiscale electronice oferite persoanelor fizice în baza Acordului de conectare la serviciile fiscale electronice a persoanelor fizice
| Nr.d/o | Denumirea serviciului fiscal electronic | Condiţiile de utilizare |
| 1 | Serviciul Declaraţie electronică | autentificare pe portalul www.servicii.fisc.md;
încheierea Acordului-tip de conectare la serviciile fiscale electronice
utilizarea semnăturii electronice |
| 2 | Serviciul Cutie poştală | autentificare pe portalul www.servicii.fisc.md;
încheierea Acordului-tip de conectare la serviciile fiscale electronice |
| 3 | Serviciul Contul curent |
| 4 | Fişa imobilului |
| 5 | Verificarea obligaţiei fiscale |
| 6 | Serviciul Declaraţie rapidă | acces liber pe portalul www.servicii.fisc.md |
| 7 | Serviciul Descărcare formulare |
| 8 | Serviciul Informaţii despre contribuabil |
| 9 | Serviciul Verificarea facturilor fiscale |
| 10 | Serviciul Calendarul fiscal extins |
| 11 | Serviciul de certificare şi eliberare a semnăturilor electronice de autentificare sau digitale |
| 12 | Convertor Declaraţie rapidă |
| 13 | Convertor Declaraţie electronică |