privind acceptarea, publicarea și modificarea Standardelor Internaționale de Raportare Financiară
Trimiteri: 6 legate · 317 nerezolvate · 3 fără țintăActe din afara site-ului: 2 fără adresăMonitorul Oficial: 5 trimiteri
Roșu: trimitere recunoscută, încă fără legătură. Galben: legătura merge, dar textul sursei se contrazice. Gri: nu are legătură, iar motivul e cunoscut, de exemplu actul nu se află pe legis.md. Albastru: un document din afara legis.md. O parte a unui act al Uniunii Europene e legată de actul întreg pe EUR-Lex; fără adresă, rămâne doar marcată. Subliniat punctat albastru-gri: o citare a Monitorului Oficial, un număr fără acces liber, deci fără legătură deocamdată.
Nerezolvate (317)
- punctului 13 Trimitere recunoscută: actul citat nu a fost identificat
- punctului 19 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 13 Trimitere recunoscută: actul citat nu a fost identificat
- punctele 6 Trimitere recunoscută: partea nu a fost găsită în acest act
- Punctul 6 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 6 Trimitere recunoscută: actul citat nu a fost identificat
- Punctul 64 Trimitere recunoscută: actul citat nu a fost identificat
- Punctul 8 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 8 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 11 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 23–26 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 16 Trimitere recunoscută: partea nu a fost găsită în acest act
- 17 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 20 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 20 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 20 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctului 64 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 26 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 3 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 16-18 Trimitere recunoscută: partea nu a fost găsită în acest act
- 20-22 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 1 Trimitere recunoscută: partea nu a fost găsită în acest act
- 6 Trimitere recunoscută: partea nu a fost găsită în acest act
- 17 Trimitere recunoscută: partea nu a fost găsită în acest act
- 24 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 25 Trimitere recunoscută: partea nu a fost găsită în acest act
- 26 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 3 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 13 Trimitere recunoscută: actul citat nu a fost identificat
- punctele 10-12 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 3 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 5 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 4 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 20 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 21) Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 14 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 14 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 14 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 19 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 8 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 14 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 17 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 14 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 20 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 8) Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 88 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 102 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 48 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 14 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 14 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 10-13) Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 10-13) Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 14 Trimitere recunoscută: partea nu a fost găsită în acest act
- 15) Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 16 Trimitere recunoscută: partea nu a fost găsită în acest act
- 17) Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 11 Trimitere recunoscută: partea nu a fost găsită în acest act
- 13 Trimitere recunoscută: partea nu a fost găsită în acest act
- 15) Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 13) Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 15 Trimitere recunoscută: partea nu a fost găsită în acest act
- Punctul 7 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 5 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 5 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 14 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 13 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 93 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 7 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 17 Trimitere recunoscută: partea nu a fost găsită în acest act
- Punctul 49 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 7 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 24 Trimitere recunoscută: actul citat nu a fost identificat
- punctele 9-11 Trimitere recunoscută: partea nu a fost găsită în acest act
- Punctul 12 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 13 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 20 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 13 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 6 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 9 Trimitere recunoscută: partea nu a fost găsită în acest act
- 10 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 13-20 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 3.3.3 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 3.3.3 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 3.3.1 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 47 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 3.3.3 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 8 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 3.3.2 Trimitere recunoscută: actul citat nu a fost identificat
- punctele 9 Trimitere recunoscută: partea nu a fost găsită în acest act
- 10 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 4 Trimitere recunoscută: partea nu a fost găsită în acest act
- 5 Trimitere recunoscută: partea nu a fost găsită în acest act
- 7 Trimitere recunoscută: partea nu a fost găsită în acest act
- 9 Trimitere recunoscută: partea nu a fost găsită în acest act
- 10 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 7 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 9 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 2 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 11 Trimitere recunoscută: actul citat nu a fost identificat
- punctele 10 Trimitere recunoscută: actul citat nu a fost identificat
- 12 Trimitere recunoscută: actul citat nu a fost identificat
- Punctele 11-12 Trimitere recunoscută: actul citat nu a fost identificat
- punctului 11 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 11 Trimitere recunoscută: actul citat nu a fost identificat
- punctele 18-19 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 13-15 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 18-19) Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 11 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 13-15 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 10 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 13 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctului 10 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctelor 14-15 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 10 Trimitere recunoscută: actul citat nu a fost identificat
- Punctele 13-14 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 11-12 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 20-26 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 11-12 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 20-26 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 20 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 30-36 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 27 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 30-36 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 27 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 27 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 30 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 28-29) Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 11 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 11 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 13 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 11 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 13 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 11 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 16-17 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctelor 11-12 Trimitere recunoscută: partea nu a fost găsită în acest act
- Punctul 66 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 68 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 73 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 26 Trimitere recunoscută: partea nu a fost găsită în acest act
- Punctele 11-12 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 74-79 Trimitere recunoscută: actul citat nu a fost identificat
- Punctele 11-12 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 11-12 Trimitere recunoscută: partea nu a fost găsită în acest act
- Punctele 11-12 Trimitere recunoscută: partea nu a fost găsită în acest act
- Punctul 33 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 33 Trimitere recunoscută: actul citat nu a fost identificat
- punctului 38 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 38 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 33 Trimitere recunoscută: partea nu a fost găsită în acest act
- Punctul 19 Trimitere recunoscută: actul citat nu a fost identificat
- Punctul 8 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 35-36 Trimitere recunoscută: actul citat nu a fost identificat
- Punctul 12 Trimitere recunoscută: actul citat nu a fost identificat
- punctului 12 Trimitere recunoscută: actul citat nu a fost identificat
- Punctul 12 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 21 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 21 Trimitere recunoscută: actul citat nu a fost identificat
- punctele 12 Trimitere recunoscută: partea nu a fost găsită în acest act
- 21 Trimitere recunoscută: partea nu a fost găsită în acest act
- Punctul 19 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 25 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 19 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 1 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 5) Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 5 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 73-86 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 7 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 91-104) Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 52) Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 9 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 9 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 9 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 9 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 15 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 9 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 14) Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 22-30 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 50-54 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 56-58 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 26-30) Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 20 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 22 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 23) Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 35 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 39-40 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 27 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 27 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 22-30 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 35-37) Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 38) Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 36) Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 37) Trimitere recunoscută: partea nu a fost găsită în acest act
- punctul 35 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 35-37 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 31-34 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 35-37 Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 56-58) Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 50-55 Trimitere recunoscută: partea nu a fost găsită în acest act
- 59) Trimitere recunoscută: partea nu a fost găsită în acest act
- punctele 56-58) Trimitere recunoscută: partea nu a fost găsită în acest act
- și încă 117
Fără țintă (3)
- punctele 8-14 Fără legătură: cuvintele sunt citate din alt act, iar trimiterea aparține acelui act.
- punctele 8 Fără legătură: cuvintele sunt citate din alt act, iar trimiterea aparține acelui act.
- 11) Fără legătură: cuvintele sunt citate din alt act, iar trimiterea aparține acelui act.
Din afara site-ului: fără adresă (2)
Versiune în vigoare din data 23.12.16 în baza modificărilor prin OMF154 din 14.12.16, MO453-458/23.12.16 art.2135
Întru executarea prevederilor Legii contabilității nr.113-XVI din 27 aprilie 2007 (republicată în Monitorul Oficial al Republicii Moldova, 2014, nr.27-34, art.61) și Hotărîrii Guvernului Republicii Moldova nr.238 din 29 februarie 2008 „Privind aplicarea Standardelor Internaționale de Raportare Financiară pe teritoriul Republicii Moldova” (Monitorul Oficial al Republicii Moldova, 2008, nr.47-48, art.302),
ORDON:
1. Se acceptă, în baza Acordului de renunțare la dreptul de autor pe un teritoriu limitat semnat cu IFRS Foundation la 15 iulie 2008, aplicarea pe teritoriul Republicii Moldova, publicarea în Monitorul Oficial al Republicii Moldova și plasarea pe pagina web oficială a Ministerului Finanțelor: Interpretărilor la Standardele Internaționale de Raportare Financiară:
| IFRIC 13 | Programe de fidelizare a clienţilor |
| IFRIC 14 | IAS 19—Limita unui activ privind beneficiul determinat, dispoziţiile minime de finanţare şi interacţiunea lor |
| IFRIC 15 | Acorduri privind construcţia proprietăţilor imobiliare |
| IFRIC 16 | Acoperirea împotriva riscurilor a unei investiţii nete într-o operaţiune din străinătate |
| IFRIC 17 | Distribuiri de active nemonetare către proprietari |
| IFRIC 18 | Transferul de active de la clienţi |
| IFRIC 19 | Stingerea datoriilor financiare cu instrumente de capitaluri proprii |
| IFRIC 20 | Costuri de descopertă în etapa de producţie a unei mine de suprafaţă |
| IFRIC 21 | Taxe |
| IFRS 14 | Conturi de amânare aferente activităților reglementate |
| IFRS 15 | Venituri din contracte cu clienții |
(Se completează prin OMF154 din 14.12.16, MO453-458/23.12.16 art.2135)
2. Se retrag:
Interpretările la Standardele Internaționale de Raportare Financiară:
| IFRIC 9 | Reevaluarea instrumentelor derivate încorporate |
3. Ordinul vinistrului finanțelor nr.109 din 19 decembrie 2008 (Monitorul Oficial al Republicii Moldova, 2008, nr.237-240, art.692) se modifică după cum urmează:
sintagma „IFRS 4 Contracte de asigurări” se substituie cu sintagma „IFRS 4 Contracte de asigurare”;
sintagma „IFRS 5 Active imobilizate deţinute pentru vânzare şi activităţi întrerupte” se substituie cu sintagma „IFRS 5 Active imobilizate deţinute în vederea vânzării şi activităţi întrerupte”;
sintagma „IAS 7 Situaţiile fluxurilor de trezorerie” se substituie cu sintagma „IAS 7 Situaţia fluxurilor de trezorerie”;
sintagma „IAS 8 Politici contabile, modificări în estimările contabile şi erori” se substituie cu sintagma „IAS 8 Politici contabile, modificări ale estimărilor contabile şi erori”;
sintagma „IAS 10 Evenimente ulterioare datei bilanțului” se substituie cu sintagma „IAS 10 Evenimente ulterioare perioadei de raportare”;
sintagma „IAS 11 Contracte de construcţii” se substituie cu sintagma „IAS 11 Contracte de construcţie”;
sintagma „IAS 27 Situaţii financiare consolidate și individuale” se substituie cu sintagma „IAS 27 Situaţii financiare individuale”;
sintagma „IAS 28 Investiţii în entităţile asociate” se substituie cu sintagma „IAS 28 Investiţii în entităţile asociate şi în asocierile în participaţie”;
sintagma „IFRIC 1 Modificări ale datoriilor existente din lichidare, restaurare şi de natură similară” se substituie cu sintagma „IFRIC 1 Modificări ale datoriilor existente din dezafectare, restaurare şi de natură similară”;
sintagma „IFRIC 4 Determinarea dacă un angajament conţine un contract de leasing” se substituie cu sintagma „IFRIC 4 Determinarea măsurii în care un angajament conţine un contract de leasing”;
sintagma „IFRIC 5 Drepturi la interese din fonduri de lichidare, reconstituire şi de reabilitare a mediului” se substituie cu sintagma „IFRIC 5 Drepturi la interese din fonduri de dezafectare, de restaurare şi de reabilitare a mediului”;
sintagma „IFRIC 12 Acorduri de concesiune a serviciilor” se substituie cu sintagma „IFRIC 12 Angajamente de concesiune a serviciilor”;
sintagma „SIC 29 Acorduri de concesiune a serviciilor: prezentări de informaţii” se substituie cu sintagma „SIC 29 Angajamente de concesiune a serviciilor: prezentarea informaţiilor”.
MINISTRUL FINANŢELOR Anatol ARAPU
Nr. 105. Chişinău, 17 iulie 2015.
Interpretarea IFRIC 13 Programe de fidelizare a clienţilor
Referinţe
• IFRS 13 Evaluare la valoarea justă
• IAS 8 Politici contabile, modificări ale estimărilor contabile şi erori
• IAS 18 Venituri
• IAS 37 Provizioane, datorii contingente şi active contingente
Context
1 Programele de fidelizare a clienţilor sunt utilizate de entităţi pentru a furniza clienţilor stimulente pentru a le cumpăra bunurile sau serviciile. Dacă un client cumpără bunuri sau servicii, entitatea acordă clientului credite-premiu (adesea descrise drept „puncte”). Clientul poate răscumpăra creditele-premiu cu premii cum ar fi bunurile sau serviciile gratuite sau cu preţ redus.
2 Programele funcţionează în diferite moduri. Clienţilor li se poate impune să acumuleze un număr sau o valoare minim(ă) de credite-premiu înainte de a putea să le răscumpere. Creditele-premiu pot fi legate de cumpărături individuale sau de grupuri de cumpărături sau de clienţii continui pe o perioadă specificată de timp. Entitatea poate desfăşura ea însăşi un program de fidelizare a clienţilor sau poate participa la un program desfăşurat de un terţ. Recompensele oferite pot cuprinde bunuri sau servicii furnizate de entitatea însăşi şi/sau drepturi de a solicita bunuri sau servicii de la un terţ.
Domeniu de aplicare
3 Prezenta interpretare se aplică creditelor-premiu pentru fidelitatea clienţilor pe care:
(a) o entitate le acordă clienţilor săi ca parte a unei tranzacţii de vânzare, adică o vânzare de bunuri, o prestare de servicii sau o utilizare de către un client a activelor entităţii; şi
(b) ca urmare a îndeplinirii unor anumite condiţii, clienţii le pot răscumpăra în viitor pentru bunuri sau servicii gratuite sau cu preţ redus.
Interpretarea abordează contabilitatea entităţii care acordă credite-premiu clienţilor săi.
Aspecte tratate
4 Aspectele tratate în prezenta interpretare sunt următoarele:
(a) dacă obligaţia entităţii de a furniza bunuri sau servicii gratuite sau la preţ redus („premii”) în viitor trebuie să fie recunoscută şi evaluată prin:
(i) alocarea unei părţi din contravaloarea primită sau de primit din tranzacţia de vânzare pentru creditele-premiu şi amânarea recunoaşterii veniturilor (aplicarea punctului 13 din IAS 18); sau
(ii) contabilizarea costurilor viitoare estimate pentru furnizarea premiilor (aplicarea punctului 19 din IAS 18); şi
(b) dacă li se alocă creditelor-premiu o contravaloare:
(i) cât trebuie să li se aloce;
(ii) când trebuie recunoscute veniturile; şi
(iii) dacă un terţ furnizează premiile, cum trebuie evaluate veniturile.
Consens
5 O entitate trebuie să aplice punctul 13 din IAS 18 şi să contabilizeze creditele-premiu drept o componentă identificabilă separat a tranzacţiei (tranzacţiilor) de vânzare în cadrul căreia (cărora) sunt acordate („vânzarea iniţială”). Valoarea justă a contravalorii primite sau de primit cu privire la vânzarea iniţială trebuie să fie alocată între creditele-premiu şi celelalte componente ale vânzării.
6 Contravaloarea alocată creditelor-premiu trebuie să fie evaluată în raport cu valoarea justă a acestora.
7 Dacă entitatea furnizează ea însăşi premiile, ea trebuie să recunoască contravaloarea alocată creditelor-premiu drept venituri atunci când creditele-premiu sunt răscumpărate şi când îşi îndeplineşte obligaţiile de a furniza premii. Valoarea veniturilor recunoscute trebuie să se bazeze pe numărul de credite-premiu care au fost răscumpărate pentru premii, în funcţie de numărul total care este preconizat să fie răscumpărat.
8 Dacă un terţ furnizează premiile, entitatea trebuie să estimeze dacă primeşte contravaloarea alocată creditelor-premiu în contul său (adică drept principal în cadrul tranzacţiei) sau în numele unui terţ (adică drept agent pentru terţ).
(a) Dacă entitatea primeşte contravaloarea în numele terţului, ea trebuie:
(i) să-şi evalueze veniturile drept valoarea netă reportată în contul său, adică diferenţa dintre contravaloarea alocată creditelor-premiu şi valoarea de plătit terţului pentru furnizarea premiilor; şi
(ii) să recunoască această valoare netă atunci când terţul este obligat să furnizeze premiile şi are dreptul să primească o contravaloare pentru acest lucru. Aceste evenimente pot avea loc de îndată ce au fost acordate creditele-premiu. În mod alternativ, dacă clientul poate alege să solicite premiile fie de la entitate, fie de la terţ, aceste evenimente pot avea loc numai atunci în cazul în care clientul alege să solicite premiile de la terţ.
(b) Dacă entitatea primeşte contravaloarea în contul său, ea trebuie să îşi evalueze veniturile drept contravaloarea brută alocată creditelor-premiu şi să recunoască veniturile atunci când îşi îndeplineşte obligaţiile cu privire la premii.
9 Dacă, în orice moment, costurile care nu pot fi evitate în vederea îndeplinirii obligaţiilor de a furniza premii se preconizează că depăşesc contravaloarea primită sau de primit pentru acestea (adică contravaloarea alocată creditelor-premiu în momentul vânzării iniţiale care nu a fost încă recunoscută ca venituri plus contravaloarea viitoare de primit atunci când clientul răscumpără creditele-premiu), entitatea are contracte oneroase. Astfel, trebuie recunoscută o datorie pentru acest surplus în conformitate cu IAS 37. Nevoia de a recunoaşte o astfel de datorie ar putea fi generată dacă cresc costurile de furnizare a premiilor, de exemplu, dacă entitatea îşi revizuieşte preconizările cu privire la numărul de credite-premiu care vor fi răscumpărate.
Data intrării în vigoare şi tranziţia
10 O entitate trebuie să aplice prezenta interpretare pentru perioadele anuale care încep la 1 iulie 2008 sau ulterior acestei date. Se permite aplicarea anterior acestei date. Dacă o entitate aplică prezenta interpretare pentru o perioadă care începe anterior datei de 1 iulie 2008, entitatea trebuie să prezinte acest fapt.
10A Punctul AG2 a fost modificat de documentul Îmbunătăţiri la IFRS-uri emis în mai 2010. O entitate trebuie să aplice acea modificare pentru perioadele anuale care încep la 1 ianuarie 2011 sau ulterior acestei date. Se permite aplicarea anterior acestei date. Dacă o entitate aplică modificarea pentru o perioadă anterioară, entitatea trebuie să prezinte acest fapt.
10B IFRS 13, emis în mai 2011, a modificat punctele 6 şi AG1-AG3. O entitate trebuie să aplice modificările respective atunci când aplică IFRS 13.
11 Modificările politicilor contabile trebuie să fie contabilizate în conformitate cu IAS 8.
Anexă
Îndrumări de aplicare
Prezenta anexă este parte integrantă din interpretare.
Evaluarea valorii juste a creditelor-premiu
AG1 Punctul 6 din consens prevede evaluarea contravalorii alocate creditelor-premiu în raport cu valoarea justă a acestora. Dacă nu există un preţ de piaţă cotat pentru credite-premiu identice, valoarea justă trebuie evaluată utilizând altă tehnică de evaluare.
AG2 O entitate poate evalua valoarea justă a creditelor-premiu în raport cu valoarea justă a premiilor pentru care acestea ar putea fi răscumpărate. Valoarea justă a creditelor-premiu ia în calcul, după caz:
(a) valoarea actualizărilor sau stimulentelor ce vor fi oferite clienţilor care nu au câştigat credite-premiu dintr-o vânzare iniţială;
(b) procentul de credite-premiu care nu se preconizează a fi răscumpărate de către clienţi; şi
(c) riscul nerespectării obligaţiilor.
În cazul în care clienţii pot alege dintr-o serie de premii diferite, valoarea justă a creditelor-premiu reflectă valoarea justă a seriei de premii disponibile, în funcţie de procentul frecvenţei cu care se preconizează că va fi selectat fiecare premiu.
AG3 În unele situaţii se pot utiliza alte tehnici de evaluare. De exemplu, dacă un terţ va furniza premii şi entitatea îi plăteşte terţului o valoare pentru fiecare credit-premiu pe care îl acordă, entitatea ar putea evalua valoarea justă a creditelor-premiu în raport cu valoarea pe care o plăteşte terţului plus o marjă rezonabilă de profit. Este necesar raţionamentul profesional pentru a selecta şi aplica tehnica de evaluare care îndeplineşte dispoziţiile de la punctul 6 din consens şi care este cea mai adecvată în situaţiile date.
Interpretarea IFRIC 14
IAS 19 — Limita unui activ privind beneficiul determinat,
dispoziţiile minime de finanţare şi interacţiunea lor
Referinţe
• IAS 1 Prezentarea situaţiilor financiare
• IAS 8 Politici contabile, modificări ale estimărilor contabile şi erori
• IAS 19 Beneficiile angajaţilor (modificat în 2011)
• IAS 37 Provizioane, datorii contingente şi active contingente
Context
1 Punctul 64 din IAS 19 limitează evaluarea unui activ net privind beneficiul determinat la cea mai mică valoare dintre surplusul în planul de beneficii determinate și plafonul activului. Punctul 8 din IAS 19 definește plafonul activului ca fiind „valoarea actualizată a oricăror beneficii economice disponibile sub forma refinanţărilor din plan sau a reducerilor din contribuţiile viitoare la plan”. S-a pus problema dacă rambursările sau reducerile din contribuţiile viitoare ar trebui să fie sau nu considerate drept disponibile, în special atunci când există o dispoziţie minimă de finanţare.
2 Dispoziţiile minime de finanţare există în multe ţări, având scopul de a creşte gradul de certitudine a promisiunii oferirii unui beneficiu postangajare membrilor unui plan de beneficii pentru angajaţi. Astfel de dispoziţii stipulează, în general, o valoare minimă sau un nivel minim al contribuţiilor care trebuie aduse planului într-o anumită perioadă de timp. Prin urmare, o dispoziţie minimă de finanţare poate limita capacitatea entităţii de a reduce contribuţiile viitoare.
3 Mai mult, limitarea evaluării unui activ privind beneficiul determinat poate face ca dispoziţia minimă de finanţare să fie oneroasă. În mod normal, o dispoziţie care stipulează aducerea unei contribuţii la un plan nu ar afecta evaluarea activului sau datoriei privind beneficiul determinat. Acest lucru se întâmplă deoarece contribuţiile, odată plătite, devin active ale planului şi, prin urmare, datoria adiţională netă pentru dispoziţia de rambursare este nulă. Cu toate acestea, o dispoziţie minimă de finanţare poate genera o datorie în cazul în care contribuţiile necesare nu vor fi disponibile pentru entitate odată ce ele au fost plătite.
3A În noiembrie 2009, Consiliul pentru Standarde Internaţionale de Contabilitate a modificat IFRIC 14 pentru a elimina o consecinţă neintenţionată generată de tratamentul cheltuielilor în avans pentru contribuţiile viitoare în anumite circumstanţe în care există o dispoziţie minimă de finanţare.
Domeniu de aplicare
4 Prezenta interpretare se aplică tuturor beneficiilor determinate postangajare şi altor beneficii determinate pe termen lung ale angajaţilor.
5 În sensul prezentei interpretări, dispoziţiile minime de finanţare reprezintă orice dispoziţii de finanţare a unui plan postangajare sau a unui alt plan de beneficii determinate pe termen lung.
Aspecte tratate
6 Aspectele tratate în prezenta interpretare sunt următoarele:
(a) cazurile în care rambursările sau reducerile din contribuţiile viitoare trebuie privite drept disponibile în conformitate cu definiția plafonului activului de la punctul 8 din IAS 19;
(b) modul în care o dispoziţie minimă de finanţare poate afecta disponibilitatea reducerilor din contribuţiile viitoare;
(c) cazurile în care o dispoziţie minimă de finanţare poate genera o datorie.
Consens
Disponibilitatea unei rambursări sau reduceri a contribuţiilor viitoare
7 O entitate trebuie să determine disponibilitatea unei rambursări sau a unei reduceri a contribuţiilor viitoare în conformitate cu clauzele şi condiţiile planului şi cu orice dispoziţii statutare din jurisdicţia în care se desfăşoară planul.
8 Un beneficiu economic, sub forma unei rambursări sau a unei reduceri a contribuţiilor viitoare, este disponibil dacă entitatea poate să îl realizeze într-un anumit moment pe parcursul derulării planului sau atunci când datoriile aferente planului sunt decontate. În special, un astfel de beneficiu economic poate fi disponibil chiar dacă el nu este realizabil imediat la finalul perioadei de raportare.
9 Beneficiul economic disponibil nu depinde de modul în care entitatea intenţionează să folosească surplusul. O entitate trebuie să determine beneficiul economic maxim care este disponibil din rambursări, reduceri din contribuţiile viitoare sau dintr-o combinaţie a celor două. O entitate nu trebuie să recunoască beneficiile economice generate de o combinaţie de rambursări şi reduceri din contribuţiile viitoare pe baza unor ipoteze care se exclud reciproc.
10 În conformitate cu IAS 1, entitatea trebuie să prezinte informaţii cu privire la principalele surse de incertitudine a estimărilor, la finalul perioadei de raportare, care prezintă un risc semnificativ de a cauza o ajustare semnificativă a valorii contabile a activului net sau a datoriei nete recunoscut(e) în situaţia poziţiei financiare. Aceste informaţii pot include prezentarea oricăror restricţii asupra capacităţii curente de realizare a excedentului sau o prezentare a bazei utilizate pentru a se determina valoarea beneficiului economic disponibil.
Beneficiul economic disponibil sub forma unei rambursări
Dreptul la rambursare
11 O rambursare este disponibilă pentru o entitate doar dacă entitatea respectivă are un drept necondiţionat la o rambursare:
(a) pe durata de viaţă a planului, fără a se pleca de la premisa că datoriile planului trebuie decontate pentru a se obţine rambursarea (de exemplu, în unele jurisdicţii, entitatea poate avea un drept la o rambursare pe durata de viaţă a planului, indiferent dacă datoriile planului sunt decontate sau nu); sau
(b) presupunând decontarea graduală a datoriilor planului de-a lungul timpului până când toţi membrii au părăsit planul; sau
(c) presupunând decontarea integrală a datoriilor planului într-un singur eveniment (de exemplu, ca plan de lichidare).
Un drept necondiţionat la o rambursare poate exista indiferent de nivelul de finanţare a unui plan la finalul perioadei de raportare.
12 Dacă dreptul entităţii la o rambursare a unui excedent depinde de apariţia sau lipsa unuia sau mai multor evenimente viitoare incerte pe care entitatea nu le poate controla în totalitate, entitatea nu are un drept necondiţionat şi nu va recunoaşte un activ.
Evaluarea beneficiului economic
13 O entitate trebuie să evalueze beneficiul economic disponibil ca rambursare ca o valoare a surplusului la finalul perioadei de raportare (drept valoarea justă a activelor aferente planului minus valoarea actualizată a obligaţiei privind beneficiul determinat), pe care entitatea are dreptul să îl primească sub forma unei rambursări, minus orice costuri asociate. De exemplu, dacă o rambursare ar face obiectul unei alte impozitări decât cea asupra profitului, o entitate trebuie să evalueze suma rambursării după deducerea impozitului.
14 La evaluarea valorii unei rambursări disponibile atunci când planul este lichidat (punctul 11 litera (c)), o entitate trebuie să includă costurile de decontare a datoriilor aferente planului şi de efectuare a rambursării. De exemplu, o entitate trebuie să deducă onorariile profesionale dacă acestea sunt plătite mai degrabă din plan decât de către entitate, precum şi costurile oricăror prime de asigurare care pot fi necesare pentru a asigura datoria la lichidare.
15 Dacă valoarea unei rambursări este determinată mai degrabă ca valoarea totală sau ca o parte din excedent decât ca o sumă fixă, o entitate nu trebuie să facă nicio ajustare a valorii-timp a banilor, chiar dacă rambursarea este realizabilă doar la o dată viitoare.
Beneficiul economic disponibil sub forma unei reduceri din contribuţie
16 Dacă nu există o dispoziţie minimă de finanţare pentru contribuţiile aferente serviciilor viitoare, beneficul economic disponibil ca reducere a contribuţiilor viitoare este costul pentru entitate aferent serviciilor viitoare pentru cea mai scurtă perioadă dintre durata de viaţă utilă preconizată a planului şi durata de viaţă utilă preconizată a entităţii. Costul pentru entitate aferent serviciilor viitoare exclude sumele care vor fi suportate de angajaţi.
17 O entitate trebuie să determine costurile aferente serviciilor viitoare utilizând ipoteze care sunt conforme cu cele utilizate pentru a determina obligaţia privind beneficiul determinat şi cu situaţia care exista la finalul perioadei de raportare determinate în IAS 19. Prin urmare, o entitate nu trebuie să plece de la premisa existenţei vreunei modificări a beneficiilor ce urmează să fie furnizate de un plan în viitor până când planul nu este modificat, ci trebuie să plece de la premisa existenţei unei forţe de muncă stabile în viitor, cu excepţia cazului în care entitatea va realiza o reducere a numărului de angajaţi incluşi în plan. În cel de-al doilea caz, ipoteza cu privire la forţa de muncă viitoare trebuie să cuprindă şi reducerea.
Efectul unei dispoziţii minime de finanţare asupra beneficiului economic disponibil drept reducere a contribuţiilor viitoare
18 O entitate trebuie să analizeze orice dispoziţie minimă de finanţare la o anumită dată pentru contribuţii care trebuie să acopere (a) orice deficit existent pentru un serviciu anterior în baza minimă de finanţare şi (b) serviciile viitoare.
19 Contribuţiile pentru acoperirea oricărui deficit existent în baza minimă de finanţare aferente serviciilor deja primite nu afectează viitoarele contribuţii aferente serviciilor viitoare. Acestea pot genera o datorie în conformitate cu punctele 23–26.
20 În cazul în care există o dispoziţie minimă de finanţare pentru contribuţiile aferente serviciilor viitoare, beneficiul economic disponibil sub forma unei reduceri a contribuţiilor viitoare este suma următoarelor valori:
(a) orice sumă care reduce contribuţiile viitoare generate de dispoziţia minimă de finanţare aferente serviciilor viitoare deoarece entitatea a efectuat o cheltuială în avans (adică a plătit suma respectivă înainte să fie nevoită să facă acest lucru); şi
(b) costul estimat pentru serviciile viitoare în fiecare perioadă, în conformitate cu punctele 16 şi 17, minus contribuţiile estimate generate de dispoziţia minimă de finanţare care ar fi impuse pentru serviciile viitoare în acele perioade dacă nu s-ar fi efectuat cheltuielile în avans descrise la litera (a).
21 O entitate trebuie să estimeze contribuţiile viitoare generate de dispoziţia minimă de finanţare aferente serviciilor viitoare luând în considerare efectul oricărui surplus existent determinat utilizând baza minimă de finanţare, însă excluzând cheltuielile în avans descrise la punctul 20 litera (a). O entitate trebuie să utilizeze ipoteze consecvente cu baza minimă de finanţare şi, pentru orice factori care nu sunt menţionaţi în acea bază, ipoteze consecvente cu cele utilizate în determinarea obligaţiei privind beneficiul determinat şi cu situaţia care există la finalul perioadei de raportare, aşa cum se prevede în IAS 19. Estimarea trebuie să includă orice modificări preconizate să apară ca urmare a plăţii de către entitate a contribuţiilor minime datorate. Cu toate acestea, estimarea nu trebuie să includă efectul modificărilor preconizate ale clauzelor şi condiţiilor bazei minime de finanţare care nu sunt adoptate în mod concret sau convenite prin contract, la finalul perioadei de raportare.
22 Atunci când o entitate determină valoarea descrisă la punctul 20 litera (b), în cazul în care contribuţiile viitoare generate de dispoziţia minimă de finanţare aferente serviciilor viitoare depăşesc costul serviciilor viitoare din IAS 19 pentru orice perioadă, acel excedent reduce valoarea beneficiului economic disponibil sub forma unei reduceri a contribuţiilor viitoare. Totuşi, valoarea descrisă la punctul 20 litera (b) nu poate fi niciodată mai mică decât zero.
Cazurile în care o dispoziţie minimă de finanţare poate genera o datorie
23 Dacă o entitate are o obligaţie, conform unei dispoziţii minime de finanţare, de a plăti anumite contribuţii pentru a acoperi un deficit existent în baza minimă de finanţare în legătură cu servicii deja primite, entitatea trebuie să stabilească în ce măsură contribuţiile de plătit vor fi sau nu disponibile sub forma unei rambursări sau a unei reduceri a contribuţiilor viitoare după ce acestea sunt plătite în contul planului.
24 În măsura în care contribuţiile de plătit nu sunt disponibile după ce sunt plătite în contul planului, entitatea trebuie să recunoască o datorie atunci când apare obligaţia. Datoria va reduce activul net privind beneficiul determinat sau va crește datoria netă privind beneficiul determinat, astfel încât să nu se preconizeze niciun câştig sau nicio pierdere în urma aplicării punctului 64 din IAS 19 atunci când sunt plătite contribuţiile.
25–
26 [Eliminate]
Data intrării în vigoare
27 O entitate trebuie să aplice prezenta interpretare pentru perioadele anuale care încep la 1 ianuarie 2008 sau ulterior acestei date. Se permite aplicarea anterior acestei date.
27A IAS 1 (revizuit în 2007) a modificat terminologia folosită în cadrul IFRS-urilor. De asemenea, a modificat punctul 26. O entitate trebuie să aplice acele modificări pentru perioadele anuale care încep la 1 ianuarie 2009 sau ulterior acestei date. Dacă o entitate aplică IAS 1 (revizuit în 2007) pentru o perioadă anterioară, modificările trebuie aplicate pentru acea perioadă anterioară.
27B Documentul Cheltuielile în avans privind dispoziţiile minime de finanţare a adăugat punctul 3A şi a modificat punctele 16-18 şi 20-22. O entitate trebuie să aplice acele modificări pentru perioadele anuale care încep la 1 ianuarie 2011 sau ulterior acestei date. Se permite aplicarea anterior acestei date. Dacă o entitate aplică modificările pentru o perioadă anterioară, ea trebuie să prezinte acest fapt.
27C IAS 19 (modificat în 2011) a modificat punctele 1, 6, 17 și 24 și a eliminat punctele 25 și 26. O entitate trebuie să aplice aceste modificări atunci când aplică IAS 19 (modificat în 2011).
Tranziţie
28 O entitate trebuie să aplice prezenta interpretare de la începutul primei perioade prezentate în primele situaţii financiare la care se aplică prezenta interpretare. O entitate trebuie să recunoască orice ajustare iniţială care decurge din aplicarea prezentei interpretări asupra rezultatului reportat la începutul perioadei respective.
29 O entitate trebuie să aplice modificările de la punctele 3A, 16-18 şi 20-22 de la începutul primei perioade comparative prezentate în primele situaţii financiare în care entitatea aplică prezenta interpretare. Dacă entitatea a aplicat anterior prezenta interpretare, înainte de a aplica modificările entitatea trebuie să recunoască ajustarea rezultată din aplicarea modificărilor în rezultatul reportat la începutul primei perioade comparative prezentate.
Interpretarea IFRIC 15
Acorduri privind construcţia proprietăţilor imobiliare
Referinţe
• IAS 1 Prezentarea situaţiilor financiare (revizuit în 2007)
• IAS 8 Politici contabile, modificări ale estimărilor contabile şi erori
• IAS 11 Contracte de construcţie
• IAS 18 Venituri
• IAS 37 Provizioane, datorii contingente şi active contingente
• IFRIC 12 Angajamente de concesiune a serviciilor
• IFRIC 13 Programe de fidelizare a clienţilor
Context
1 În industria proprietăţilor imobiliare, entităţile care întreprind construcţia proprietăţilor imobiliare, direct sau prin subcontractori, pot încheia acorduri cu unul sau mai mulţi cumpărători înainte de finalizarea construcţiei. Aceste acorduri pot avea diferite forme.
2 De exemplu, entităţile care întreprind construirea de proprietăţi imobiliare rezidenţiale pot începe comercializarea de unităţi individuale (apartamente sau case) „în afara planului”, adică în timp ce construcţia este în curs de desfăşurare sau chiar înainte de începerea acesteia. Fiecare cumpărător încheie un acord cu entitatea pentru achiziţionarea unei unităţi specifice atunci când aceasta este gata pentru a fi ocupată. În general, cumpărătorul plăteşte un avans entităţii, care este rambursabil doar în situaţia în care entitatea nu reuşeşte să predea unitatea finalizată în conformitate cu termenele contractuale. Soldul preţului de cumpărare este, în general, achitat entităţii doar la finalizarea lucrării, când cumpărătorul intră în posesia unităţii.
3 Entităţile care încheie contracte de construcţie a proprietăţilor imobiliare comerciale sau industriale pot semna un acord cu un singur cumpărător. Cumpărătorului i se poate impune plata progresivă de la momentul semnării acordului şi până la finalizarea contractului. Construcţia poate fi realizată pe terenul aflat în proprietatea cumpărătorului sau închiriat de acesta înainte de începerea construcţiei.
Domeniu de aplicare
4 Prezenta interpretare se aplică în contabilizarea veniturilor şi a cheltuielilor aferente de către entităţile care întreprind construcţia de proprietăţi imobiliare direct sau prin intermediul subcontractorilor.
5 Acordurile care intră sub incidenţa prezentei interpretări sunt acorduri de construcţie a proprietăţilor imobiliare. În plus faţă de construcţia de proprietăţi imobiliare, astfel de acorduri pot include furnizarea de alte bunuri şi servicii.
Aspecte tratate
6 Prezenta interpretare abordează două aspecte:
(a) Este acordul în conformitate cu domeniul de aplicare al IAS 11 sau al IAS 18?
(b) Când trebuie recunoscut venitul provenit din construcţia de proprietăţi imobiliare?
Consens
7 Următoarea discuţie presupune că entitatea a analizat în prealabil acordul privind construcţia de proprietăţi imobiliare şi alte acorduri legate de acesta şi a ajuns la concluzia că nu va menţine nici implicarea continuă de tip managerial la nivelul asociat adesea cu drepturile de proprietate şi nici controlul efectiv asupra proprietăţii construite la un nivel care să împiedice recunoaşterea unei părţi sau a întregii contravalori ca venit. Dacă recunoaşterea unei părţi a contravalorii drept venit este interzisă, prezentarea următoare se aplică numai acelei părţi din acord pentru care venitul va fi recunoscut.
8 În cadrul unui singur acord, o entitate îşi poate asuma contractual furnizarea de bunuri sau servicii în plus faţă de construcţia imobiliară (de exemplu, vânzarea unui teren sau asigurarea de servicii de administrare a proprietăţii). În conformitate cu punctul 13 din IAS 18, un astfel de acord trebuie să fie divizat în componente identificabile separat, inclusiv o componentă pentru construcţia proprietăţilor imobiliare. Valoarea justă a contravalorii primite sau de primit pentru acord trebuie alocată fiecărei componente. Dacă sunt identificate componente separate, entitatea aplică punctele 10-12 din prezenta interpretare componentei aferente construcţiei proprietăţilor imobiliare pentru a determina dacă respectiva componentă intră sub incidenţa IAS 11 sau a IAS 18. Astfel, criteriile de segmentare din IAS 11 se aplică oricărei componente a acordului determinate a fi un contract de construcţie.
9 Următoarea prezentare se referă la un acord pentru construcţia de proprietăţi imobiliare, dar se aplică şi unei componente privind construcţia de proprietăţi imobiliare identificate în cadrul unui acord care include alte componente.
Determinarea măsurii în care acordul intră sub incidenţa IAS 11 sau IAS 18
10 Determinarea măsurii în care un acord pentru construcţia de proprietăţi imobiliare intră sub incidenţa IAS 11 sau a IAS 18 depinde de termenele acordului şi de toţi factorii înconjurători şi toate circumstanţele înconjurătoare. O astfel de determinare presupune raţionament cu privire la fiecare acord.
11 IAS 11 se aplică atunci când acordul corespunde definiţiei contractului de construcţie prevăzute la punctul 3 din IAS 11: „un contract negociat în mod specific pentru construirea unui activ sau a unui complex de active...” Un acord privind construcţia de proprietăţi imobiliare corespunde definiţiei unui contract de construcţie atunci când cumpărătorul este în măsură să precizeze elementele structurale majore ale proiectului de construcţie înainte ca aceasta să înceapă şi /sau să precizeze schimbările structurale majore pe parcursul construirii (fie că utilizează sau nu această capacitate). Când se aplică IAS 11, contractul de construcţie include, de asemenea, orice contracte sau componente privind prestarea serviciilor care sunt direct legate de construcţia proprietăţii imobiliare, în conformitate cu punctul 5 litera (a) din IAS 11 şi punctul 4 din IAS 18.
12 În schimb, un acord pentru construcţia de proprietăţi imobiliare prin care cumpărătorii au capacitate limitată de a influenţa proiectul proprietăţii imobiliare, de exemplu, să selecteze un proiect dintr-o serie de opţiuni precizate de entitate sau să aducă doar mici modificări la proiectul de bază, este un acord pentru vânzarea de bunuri care intră sub incidenţa IAS 18.
Contabilizarea venitului provenit din construcţia de proprietăţi imobiliare
Acordul este un contract de construcţie
13 Atunci când acordul intră sub incidenţa IAS 11 şi rezultatul său poate fi estimat în mod fiabil, entitatea trebuie să recunoască venitul în raport cu stadiul de finalizare a contractului în conformitate cu IAS 11.
14 Acordul poate să nu corespundă definiţiei unui contract de construcţie şi deci să nu intre sub incidenţa IAS 18. În acest caz, entitatea trebuie să determine dacă respectivul acord este unul de prestare de servicii sau unul de vânzare de bunuri.
Acordul este un acord pentru prestarea de servicii
15 Dacă entităţii nu i se impune să achiziţioneze şi să furnizeze materiale de construcţie, acordul poate fi doar un acord de prestare de servicii în conformitate cu IAS 18. În acest caz, dacă sunt îndeplinite criteriile de la punctul 20 din IAS 18, IAS 18 prevede ca venitul să fie recunoscut în raport cu stadiul de finalizare a tranzacţiei, utilizând metoda procentului de finalizare. Dispoziţiile IAS 11 sunt în general aplicabile pentru recunoaşterea venitului şi a cheltuielilor asociate unei astfel de tranzacţii (IAS 18 punctul 21).
Acordul este un acord pentru vânzarea de bunuri
16 Dacă entitatea trebuie să furnizeze şi servicii, şi materiale de construcţii pentru a-şi îndeplini obligaţia contractuală către cumpărător, respectiv predarea proprietăţii imobiliare, acordul este unul de vânzare de bunuri şi se aplică criteriul pentru recunoaşterea venitului stabilit la punctul 14 din IAS 18.
17 Entitatea poate transfera cumpărătorului controlul şi riscurile şi recompensele semnificative aferente dreptului de proprietate asupra proiectului în curs, în stadiul în care acesta se află, pe măsură ce construcţia avansează. În acest caz, dacă toate criteriile de la punctul 14 din IAS 18 sunt îndeplinite constant pe măsură ce construcţia avansează, entitatea trebuie să recunoască venitul în funcţie de stadiul de finalizare a proiectului utilizând metoda procentului de finalizare. Dispoziţiile din IAS 11 sunt în general aplicabile pentru recunoaşterea veniturilor şi a cheltuielilor asociate unei astfel de tranzacţii.
18 Entitatea poate transfera cumpărătorului controlul şi riscurile şi recompensele semnificative aferente dreptului de proprietate asupra proprietăţii imobiliare în întregime o singură dată (de exemplu, la finalizare, înainte sau după livrare). În acest caz, entitatea trebuie să recunoască venitul doar dacă sunt îndeplinite toate criteriile de la punctul 14 din IAS 18.
19 În situaţia în care entitatea trebuie să lucreze suplimentar la proprietatea imobiliară deja predată cumpărătorului, aceasta trebuie să recunoască o datorie şi o cheltuială în conformitate cu punctul 19 din IAS 18. Datoria trebuie evaluată în conformitate cu IAS 37. În situaţia în care entitatea trebuie să furnizeze bunuri sau servicii care sunt identificabile separat de proprietatea imobiliară deja predată cumpărătorului, ea va identifica bunurile sau serviciile rămase drept o componentă separată a vânzării în conformitate cu punctul 8 din prezenta interpretare.
Prezentarea informaţiilor
20 Atunci când o entitate recunoaşte venitul pe măsură ce construcţia avansează utilizând metoda procentului de finalizare pentru acorduri care îndeplinesc criteriile de la punctul 14 din IAS 18 (a se vedea punctul 17 al prezentei interpretări), aceasta trebuie să prezinte următoarele informaţii:
(a) modul în care determină ce acorduri îndeplinesc toate criteriile stipulate la punctul 14 din IAS 18 continuu pe măsură ce construcţia avansează;
(b) valoarea venitului rezultat din astfel de acorduri în cursul perioadei; şi
(c) metodele utilizate pentru determinarea stadiului de finalizare a acordurilor în curs.
21 Pentru acordurile descrise la punctul 20, care se află în curs la data de raportare, entitatea trebuie să prezinte, de asemenea, următoarele informaţii:
(a) valoarea agregată la zi a costurilor suportate şi a profiturilor recunoscute (minus pierderile recunoscute); şi
(b) valoarea avansurilor primite.
Modificări la exemplele ilustrative care însoţesc IAS 18
22–
23 [Modificarea nu se aplică dispoziţiilor]
Data intrării în vigoare şi tranziţia
24 O entitate trebuie să aplice prezenta interpretare pentru perioadele anuale care încep la 1 ianuarie 2009 sau ulterior acestei date. Se permite aplicarea anterior acestei date. Dacă o entitate aplică prezenta interpretare pentru o perioadă care începe anterior datei de 1 ianuarie 2009, entitatea trebuie să prezinte acest fapt.
25 Modificările politicilor contabile trebuie contabilizate retroactiv în conformitate cu dispoziţiile din IAS 8.
Interpretarea IFRIC 16
Acoperirea împotriva riscurilor a unei investiţii nete
într-o operaţiune din străinătate
Referinţe
• IAS 8 Politici contabile, modificări ale estimărilor contabile şi erori
• IAS 21 Efectele variaţiei cursurilor de schimb valutar
• IAS 39 Instrumente financiare: recunoaştere şi evaluare
Context
1 Multe entităţi raportoare deţin investiţii în operaţiuni din străinătate (aşa cum sunt definite în IAS 21 punctul 8). Astfel de operaţiuni din străinătate pot fi filiale, entităţi asociate, asocieri în participaţie sau sucursale. IAS 21 impune unei entităţi să determine moneda funcţională a fiecăreia dintre operaţiunile sale din străinătate ca monedă a mediului economic principal al operaţiunii respective. În cazul convertirii rezultatelor şi poziţiei financiare ale unei operaţiuni din străinătate într-o monedă de prezentare, entităţii i se impune să recunoască diferenţele de curs valutar în alte elemente ale rezultatului global până când operaţiunea din străinătate este cedată.
2 Contabilitatea de acoperire împotriva riscurilor pentru riscul valutar rezultat dintr-o investiţie netă într-o operaţiune din străinătate se va aplica doar dacă activele nete ale operaţiunii din străinătate sunt incluse în situaţiile financiare1.
_____________________________________________
1 Acest lucru este valabil pentru situațiile financiare consolidate, situațiile financiare în cadrul cărora investițiile precum entitățile asociate sau asocierile în participație sunt contabilizate pe baza metodei punerii în echivalență şi situațiile financiare care includ o sucursală sau o exploatare în participație, aşa cum este definit în IFRS 11 Angajamente comune.
În operaţiunea de acoperire a riscurilor valutare rezultate dintr-o investiţie netă într-o operaţiune din străinătate, elementul acoperit poate fi o valoare a activelor nete egală sau mai mică decât valoarea contabilă a activelor nete ale operaţiunii din străinătate.
3 IAS 39 prevede desemnarea unui element acoperit eligibil şi a instrumentelor de acoperire eligibile împotriva riscului într-o relaţie contabilă de acoperire împotriva riscurilor. Dacă este desemnată o relaţie de acoperire împotriva riscurilor, în cazul unei acoperiri împotriva riscurilor a investiţiei nete, câştigul sau pierderea aferent(ă) instrumentului de acoperire care este determinat drept o operaţiune de acoperire eficace a investiţiei nete este recunoscut(ă) în alte elemente ale rezultatului global şi este inclus(ă) cu diferenţele de conversie valutară rezultate în urma conversiei rezultatelor şi poziţiei financiare ale operaţiunii din străinătate.
4 O entitate care deţine numeroase operaţiuni în străinătate poate fi expusă unui număr de riscuri valutare. Prezenta interpretare oferă îndrumări pentru identificarea riscurilor valutare care îndeplinesc condiţiile unui risc acoperit în acoperirea împotriva riscurilor a unei investiţii nete într-o operaţiune din străinătate.
5 IAS 39 permite ca o entitate să desemneze fie un instrument financiar derivat, fie un instrument financiar nederivat (sau o combinaţie de instrumente financiare derivate şi nederivate) drept instrumente de acoperire împotriva riscului pentru riscul valutar. Prezenta interpretare oferă îndrumări cu privire la locul în care, în interiorul unui grup, pot fi păstrate instrumentele de acoperire împotriva riscului care reprezintă acoperirea unei investiţii nete într-o operaţiune din străinătate, pentru a îndeplini condiţiile contabilităţii de acoperire împotriva riscurilor.
6 IAS 21 şi IAS 39 impun ca valorile cumulate recunoscute în alte elemente ale rezultatului global, aferente atât diferenţelor de conversie valutară care provin din conversia rezultatelor şi poziţiei financiare ale operaţiunii din străinătate, cât şi câştigului sau pierderii aferent(e) instrumentului de acoperire care este determinat drept o acoperire eficientă împotriva riscurilor a investiţiei nete, să fie reclasificate din capitaluri proprii în profit sau pierdere ca o ajustare din reclasificare atunci când societatea-mamă cedează operaţiunea din străinătate. Prezenta interpretare oferă îndrumări privind modul în care o entitate trebuie să determine valorile care trebuie reclasificate din capitalurile proprii în profit sau pierdere, atât pentru instrumentul de acoperire împotriva riscului, cât şi pentru elementul acoperit.
Domeniu de aplicare
7 Prezenta interpretare se aplică unei entităţi care acoperă riscul valutar rezultat din investiţiile nete în operaţiunile din străinătate şi doreşte să îndeplinească condiţiile pentru contabilitatea de acoperire împotriva riscurilor în conformitate cu IAS 39. Pentru a facilita înţelegerea, prezenta interpretare se referă la o astfel de entitate drept societate-mamă şi la situaţiile financiare în care sunt incluse activele nete ale operaţiunilor din străinătate drept situaţii financiare consolidate. Toate referirile la o societate-mamă se aplică în egală măsură unei entităţi ce are o investiţie netă într-o operaţiune din străinătate care este o asociere în participaţie, o entitate asociată sau o sucursală.
8 Prezenta interpretare se aplică doar acoperirilor împotriva riscurilor ale investiţiilor nete în operaţiunile din străinătate; ea nu trebuie aplicată prin analogie altor tipuri de contabilitate de acoperire împotriva riscurilor.
Aspecte tratate
9 Investiţiile în operaţiunile din străinătate pot fi deţinute direct de societatea-mamă sau indirect de filiala sau de filialele sale. Aspectele tratate în prezenta interpretare sunt următoarele:
(a) natura riscului acoperit şi valoarea elementului acoperit pentru care poate fi desemnată o relaţie de acoperire împotriva riscului:
(i) dacă societatea-mamă poate desemna ca risc acoperit doar diferenţele de conversie valutară rezultate dintr-o diferenţă între moneda funcţională a societăţii-mamă şi operaţiunile sale din străinătate sau dacă poate, de asemenea, desemna ca risc acoperit diferenţele de conversie valutară rezultate din diferenţele între moneda de prezentare a situaţiilor financiare consolidate ale societăţii-mamă şi moneda funcţională a operaţiunii din străinătate;
(ii) dacă societatea-mamă deţine indirect operaţiunea din străinătate, fie riscul acoperit poate include doar diferenţele de conversie valutară rezultate din diferenţele în moneda funcţională între operaţiunea din străinătate şi societatea-mamă imediată, fie riscul acoperit poate include, de asemenea, orice diferenţe de conversie valutară între moneda funcţională a operaţiunii din străinătate şi orice societate-mamă intermediară sau finală (de exemplu, dacă faptul că investiţia netă în operaţiunea din străinătate este deţinută printr-o societate-mamă intermediară afectează riscul economic pentru societatea-mamă finală).
(b) condiţiile în care instrumentul de acoperire împotriva riscului poate fi deţinut în cadrul unui grup:
(i) dacă o relaţie contabilă admisibilă de acoperire împotriva riscurilor poate fi stabilită doar dacă entitatea care acoperă riscul investiţiei sale nete este parte la instrumentul de acoperire împotriva riscului sau dacă orice entitate din grup, indiferent de moneda sa funcţională, poate deţine instrumentul de acoperire împotriva riscului;
(ii) dacă natura instrumentului de acoperire împotriva riscului (derivat sau nederivat) sau metoda de consolidare afectează evaluarea eficacităţii acoperirii împotriva riscurilor.
(c) valorile care trebuie reclasificate din capitaluri proprii în profit sau pierdere ca ajustări din reclasificare în cazul cedării operaţiunii din străinătate:
(i) în cazul în care o operaţiune din străinătate care a fost acoperită împotriva riscurilor este cedată, ce valori din rezerva de conversie valutară a societăţii-mamă aferente instrumentului de acoperire împotriva riscurilor şi operaţiunii din străinătate ar trebui reclasificate din capitaluri proprii în profit sau pierdere în situaţiile financiare consolidate ale societăţii-mamă;
(ii) dacă metoda de consolidare afectează determinarea valorilor care trebuie reclasificate din capitaluri proprii în profit sau pierdere.
Consens
Natura riscului acoperit şi valoarea elementului acoperit pentru care poate fi desemnată o relaţie de acoperire împotriva riscului
10 Contabilitatea de acoperire împotriva riscurilor poate fi aplicată numai diferenţelor de curs valutar apărute între moneda funcţională a operaţiunii din străinătate şi moneda funcţională a societăţii-mamă.
11 În operaţiunea de acoperire a riscurilor valutare rezultate dintr-o investiţie netă într-o operaţiune din străinătate, elementul acoperit poate fi o valoare a activelor nete egală sau mai mică decât valoarea contabilă a activelor nete ale operaţiunii din străinătate în situaţiile financiare consolidate ale societăţii-mamă. Valoarea contabilă a activelor nete ale unei operaţiuni din străinătate care poate fi desemnată ca element acoperit în situaţiile financiare consolidate ale unei societăţi-mamă depinde de măsura în care o societate-mamă de nivel inferior a operaţiunii din străinătate a aplicat contabilitatea de acoperire împotriva riscurilor pentru toate sau pentru o parte dintre activele nete ale respectivei operaţiuni din străinătate şi respectiva contabilitate a fost menţinută în situaţiile financiare consolidate ale societăţii-mamă.
12 Riscul acoperit poate fi desemnat ca expunerea la riscul valutar apărută între moneda funcţională a operaţiunii din străinătate şi moneda funcţională a oricărei societăţi-mamă (societatea imediată, intermediară sau finală) a respectivei operaţiuni din străinătate. Faptul că investiţia netă este deţinută printr-o societate-mamă intermediară nu afectează natura riscului economic rezultat din expunerea la riscul valutar pentru societatea-mamă finală.
13 Expunerea la riscul valutar rezultată dintr-o investiţie netă într-o operaţiune din străinătate poate îndeplini condiţiile pentru contabilitatea de acoperire împotriva riscurilor o singură dată în situaţiile financiare consolidate. Prin urmare, dacă aceleaşi active nete ale unei operaţiuni în străinătate sunt acoperite împotriva riscurilor de mai multe societăţi-mamă din cadrul grupului (de exemplu, atât o societate-mamă directă, cât şi o societate-mamă indirectă) pentru acelaşi risc, doar o singură relaţie de acoperire împotriva riscurilor va îndeplini condiţiile pentru contabilitatea de acoperire împotriva riscurilor în situaţiile financiare consolidate ale societăţii-mamă finale. O relaţie de acoperire împotriva riscurilor desemnată de o societate-mamă în situaţiile financiare consolidate nu trebuie menţinută de o altă societate-mamă de nivel superior. Totuşi, dacă nu este menţinută de societatea-mamă de nivel superior, contabilitatea de acoperire împotriva riscurilor aplicată de societatea-mamă de nivel inferior trebuie reluată înainte de a fi recunoscută contabilitatea de acoperire împotriva riscurilor a societăţii-mamă de nivel superior.
Condiţiile în care poate fi deţinut instrumentul de acoperire împotriva riscurilor
14 Un instrument derivat sau nederivat (sau o combinaţie de instrumente derivate şi nederivate) poate fi desemnat(ă) ca instrument de acoperire împotriva riscului în acoperirea unei noi investiţii într-o operaţiune din străinătate. Instrumentul (instrumentele) de acoperire împotriva riscului poate (pot) fi deţinut(e) de orice entitate sau entităţi din cadrul unui grup, atât timp cât sunt îndeplinite dispoziţiile de desemnare, documentare şi eficacitate ale IAS 39 punctul 88 care se referă la acoperirea împotriva riscurilor a investiţiilor nete. În special, strategia de acoperire împotriva riscurilor a grupului trebuie documentată în mod clar, deoarece există posibilitatea ca grupul să deţină desemnări diferite la niveluri diferite.
15 Pentru a evalua eficacitatea, modificarea valorii instrumentului de acoperire împotriva riscului în raport cu riscul de schimb valutar este calculată prin referire la moneda funcţională a societăţii-mamă în raport cu care este evaluat riscul acoperit al monedei funcţionale, în concordanţă cu documentaţia contabilităţii de acoperire împotriva riscurilor. În funcţie de condiţiile în care este deţinut instrumentul de acoperire împotriva riscului, în absenţa contabilităţii de acoperire împotriva riscurilor, modificarea totală a valorii poate fi recunoscută în profit sau pierdere, în alte elemente ale rezultatului global sau în ambele. Cu toate acestea, evaluarea eficacităţii nu este afectată de faptul că modificarea valorii instrumentului de acoperire împotriva riscului este recunoscută în profit sau pierdere sau în alte elemente ale rezultatului global. Ca parte a aplicării contabilităţii de acoperire împotriva riscurilor, întreaga parte eficace a modificării este inclusă în alte elemente ale rezultatului global. Evaluarea eficacităţii nu este afectată de instrumentul de acoperire împotriva riscurilor care poate fi un instrument derivat sau nederivat sau de metoda de consolidare.
Cedarea unei operaţiuni din străinătate acoperite împotriva riscurilor
16 Atunci când o operaţiune din străinătate care a fost acoperită împotriva riscurilor este cedată, valoarea reclasificată în profit sau pierdere ca ajustare din reclasificare din rezerva de conversie valutară în situaţiile financiare consolidate ale societăţii-mamă corelate cu instrumentul de acoperire împotriva riscului este valoarea pentru care punctul 102 al IAS 39 prevede identificarea. Valoarea este câştigul cumulat sau pierderea cumulată aferent(ă) instrumentului de acoperire împotriva riscurilor care a fost determinat drept un instrument eficace de acoperire împotriva riscurilor.
17 Valoarea reclasificată în profit sau pierdere din rezerva de conversie valutară în situaţiile financiare consolidate ale unei societăţi-mamă cu privire la investiţia netă în operaţiunea respectivă din străinătate, în conformitate cu IAS 21 punctul 48, reprezintă valoarea inclusă în rezerva de conversie valutară a societăţii-mamă în ceea ce priveşte operaţiunea respectivă din străinătate. În situaţiile financiare consolidate ale societăţii-mamă finale, valoarea netă agregată recunoscută în rezerva de conversie valutară cu privire la toate operaţiunile din străinătate nu este afectată de metoda de consolidare. Cu toate acestea, dacă societatea-mamă finală foloseşte metoda de consolidare directă sau metoda de consolidare pas cu pas2, acest fapt poate afecta valoarea inclusă în rezerva sa de conversie valutară în ceea ce priveşte o operaţiune din străinătate individuală. Folosirea metodei de consolidare pas cu pas poate rezulta în reclasificarea în profit sau pierdere a unei valori diferite de cea folosită pentru determinarea eficacităţii acoperirii împotriva riscurilor. Această diferenţă poate fi eliminată prin determinarea valorii legate de operaţiunea din străinătate care ar apărea dacă ar fi folosită metoda de consolidare directă. Efectuarea acestei ajustări nu este impusă de IAS 21. Cu toate acestea, trebuie urmată în mod consecvent alegerea politicii contabile pentru toate investiţiile nete.
_______________________________________
2 Metoda directă este metoda de consolidare în care situaţiile financiare ale operaţiunii din străinătate sunt convertite direct în moneda funcţională a societăţii-mamă finale. Metoda pas cu pas este metoda de consolidare în care situaţiile financiare ale operaţiunii din străinătate sunt convertite mai întâi în moneda funcţională a oricăreia dintre societăţile-mamă intermediare şi apoi sunt convertite în moneda funcţională a societăţii-mamă finale (sau moneda de prezentare este diferită).
Data intrării în vigoare
18 O entitate trebuie să aplice prezenta interpretare pentru perioadele anuale care încep la 1 octombrie 2008 sau ulterior acestei date. O entitate trebuie să aplice modificarea efectuată la punctul 14 de documentul Îmbunătăţiri la IFRS-uri emis în aprilie 2009 pentru perioadele anuale care încep la 1 iulie 2009 sau ulterior acestei date. Se permite aplicarea înainte de această dată. Dacă o entitate aplică prezenta interpretare pentru o perioadă care începe anterior datei de 1 octombrie 2008 sau dacă aplică modificarea la punctul 14 înainte de 1 iulie 2009, entitatea trebuie să prezinte acest fapt.
Tranziţie
19 IAS 8 specifică modul în care o entitate aplică o modificare a politicii contabile ce rezultă din aplicarea iniţială a interpretării. O entitate nu este obligată să urmeze respectivele dispoziţii atunci când aplică pentru prima dată interpretarea. Dacă o entitate a desemnat un instrument de acoperire împotriva riscului ca operaţiune de acoperire a unei investiţii nete, însă operaţiunea de acoperire nu îndeplineşte condiţiile pentru contabilitatea de acoperire împotriva riscurilor din prezenta interpretare, entitatea trebuie să aplice IAS 39 pentru a întrerupe contabilitatea respectivă de acoperire împotriva riscurilor în mod prospectiv.
Anexă Îndrumări de aplicare
Prezenta anexă este parte integrantă din interpretare.
AG1 Prezenta anexă ilustrează aplicarea interpretării folosind structura corporativă ilustrată mai jos. În toate situaţiile, relaţia de acoperire împotriva riscurilor prezentată va fi testată în ceea ce priveşte eficacitatea, în conformitate cu IAS 39, deşi această testare nu este discutată în prezenta anexă. Societatea-mamă, fiind societatea-mamă finală, prezintă situaţiile sale financiare consolidate în moneda sa funcţională, euro (EUR). Fiecare filială este deţinută în totalitate. Investiţia netă de 500 milioane lire sterline a societăţii-mamă în Filiala B (moneda funcţională, lira sterlină (GBP)) include 159 milioane lire sterline, echivalentul sumei de 300 milioane dolari americani, investiţia netă a Filialei B în Filiala C (moneda funcţională, dolarul american (USD)). Cu alte cuvinte, activele nete ale Filialei B, altele decât investiţia sa în Filiala C, sunt în valoare de 341 milioane lire sterline.
Natura riscului acoperit pentru care poate fi desemnată o relaţie de acoperire împotriva riscului (punctele 10-13)
AG2 Societatea-mamă poate acoperi împotriva riscului investiţia sa netă în fiecare dintre Filialele A, B şi C pentru riscul de schimb valutar între monedele funcţionale respective (yen japonez (JPY), lire sterline şi dolari americani) şi euro. În plus, societatea-mamă poate acoperi riscul de schimb valutar USD/GBP între monedele funcţionale ale Filialei B şi Filialei C. În situaţiile sale financiare consolidate, Filiala B poate acoperi împotriva riscului investiţia sa netă în Filiala C pentru riscul de schimb valutar între monedele lor funcţionale, dolari americani şi lire sterline. În următoarele exemple, riscul desemnat este riscul de schimb valutar la vedere, deoarece instrumentele de acoperire împotriva riscului nu sunt instrumente derivate. Dacă instrumentele de acoperire împotriva riscului sunt contracte forward, societatea-mamă poate desemna riscul de schimb valutar asociat contractelor forward.
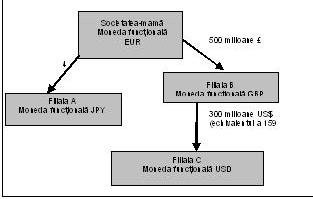
Valoarea elementului acoperit pentru care poate fi desemnată o relaţie de acoperire împotriva riscului (punctele 10-13)
AG3 Societatea-mamă doreşte să acopere riscul de schimb valutar asociat investiţiei sale nete în Filiala C. Se presupune că Filiala A are un împrumut extern de 300 milioane dolari americani. Activele nete ale Filialei A la începutul perioadei de raportare sunt de 400.000 milioane yeni japonezi, incluzând încasările împrumutului extern de 300 milioane dolari americani.
AG4 Elementul acoperit poate fi o valoare a activelor nete egală sau mai mică decât valoarea contabilă a investiţiei nete a societăţii-mamă în Filiala C (300 milioane dolari americani) în situaţiile sale financiare consolidate. În situaţiile financiare consolidate, societatea-mamă poate desemna împrumutul extern de 300 milioane dolari americani în Filiala A ca acoperire a riscului de schimb valutar la vedere EUR/USD asociat cu investiţia sa netă în activele nete de 300 milioane dolari americani ale Filialei C. În acest caz, atât diferenţa de schimb valutar EUR/USD pentru împrumutul extern de 300 milioane dolari americani în Filiala A, cât şi diferenţa de schimb valutar EUR/USD pentru investiţia netă de 300 milioane dolari americani în Filiala C sunt incluse în rezerva de conversie a valutei în situaţiile financiare consolidate ale societăţii-mamă după aplicarea contabilităţii de acoperire împotriva riscului.
AG5 În absenţa contabilităţii de acoperire împotriva riscurilor, diferenţa totală de schimb valutar USD/EUR pentru împrumutul extern de 300 milioane dolari americani în Filiala A va fi recunoscută în situaţiile financiare consolidate ale societăţii-mamă după cum urmează:
• cursul de schimb valutar la vedere USD/JPY, convertit în euro, în profit sau pierdere, şi
• cursul de schimb valutar la vedere JPY/EUR în alte elemente ale rezultatului global.
În schimbul desemnării de la punctul AG4, în cadrul situaţiilor financiare consolidate, societatea-mamă poate desemna împrumutul extern de 300 milioane dolari americani pentru Filiala A ca acoperire pentru riscul de schimb valutar la vedere GBP/USD între Filiala C şi Filiala B. În acest caz, diferenţa totală de schimb valutar USD/EUR pentru împrumutul extern de 300 milioane dolari americani pentru Filiala A va fi recunoscută în schimb în situaţiile financiare consolidate ale societăţii-mamă după cum urmează:
• cursul de schimb valutar la vedere GBP/USD în rezerva de conversie a valutei legate de Filiala C,
• cursul de schimb valutar la vedere GBP/JPY, convertit în euro, în profit sau pierdere, şi
• cursul de schimb valutar la vedere JPY/EUR în alte elemente ale rezultatului global.
AG6 Societatea-mamă nu poate desemna împrumutul extern de 300 milioane dolari americani pentru Filiala A ca acoperire atât a riscului de schimb valutar la vedere EUR/USD, cât şi a riscului de schimb valutar la vedere GBP/USD în situaţiile sale financiare consolidate. Un singur instrument de acoperire împotriva riscului poate acoperi acelaşi risc desemnat o singură dată. Filiala B nu poate să aplice contabilitatea de acoperire împotriva riscurilor în situaţiile sale financiare consolidate deoarece instrumentul de acoperire împotriva riscului este deţinut în afara grupului care cuprinde Filiala B şi Filiala C.
Condiţiile în care poate fi deţinut instrumentul de acoperire împotriva riscurilor în cadrul unui grup (punctele 14 şi 15)
AG7 După cum s-a menţionat la punctul AG5, modificarea totală a valorii cu privire la riscul de schimb valutar a împrumutului extern de 300 milioane dolari americani pentru Filiala A va fi înregistrată atât în profit sau pierdere (risc de schimb valutar la vedere USD/JPY), cât şi în alte elemente ale rezultatului global (risc de schimb valutar la vedere EUR/JPY) în situaţiile financiare consolidate ale societăţii-mamă, în absenţa contabilităţii de acoperire împotriva riscurilor. Ambele valori sunt incluse pentru a evalua eficacitatea acoperirii împotriva riscurilor desemnată la punctul AG4, deoarece modificarea valorii instrumentului de acoperire împotriva riscului şi a elementului acoperit este calculată prin referire la moneda funcţională euro a societăţii-mamă faţă de moneda funcţională dolar american a Filialei C, în conformitate cu documentaţia de acoperire împotriva riscurilor. Metoda de consolidare (de exemplu, metoda directă sau metoda pas cu pas) nu afectează evaluarea eficacităţii acoperirii împotriva riscurilor.
Valori reclasificate în profit sau pierdere în cazul cedării unei operaţiuni din străinătate (punctele 16 şi 17)
AG8 Dacă Filiala C este cedată, valorile reclasificate la profit sau pierdere ale situaţiilor financiare consolidate ale societăţii-mamă din rezerva de conversie valutară (FCTR) sunt:
(a) referitor la împrumutul extern în valoare de 300 milioane dolari americani al Filialei A, valoarea pe care IAS 39 impune să fie identificată, adică modificarea totală a valorii cu privire la riscul de schimb valutar care a fost recunoscută în alte elemente ale rezultatului global drept partea efectivă din acoperire; şi
(b) referitor la investiţia netă în valoare de 300 milioane dolari americani în Filiala C, valoarea determinată prin metoda de consolidare a entităţii. Dacă societatea-mamă foloseşte metoda directă, rezerva sa de conversie valutară cu privire la Filiala C va fi determinată direct prin rata de schimb valutar EUR/USD. Dacă societatea-mamă foloseşte metoda pas cu pas, rezerva sa de conversie valutară cu privire la Filiala C va fi determinată de rezerva de conversie valutară recunoscută de Filiala B care reflectă rata de schimb valutar GBP/USD, convertită în moneda funcţională a societăţii-mamă folosind rata de schimb valutar EUR/GBP. Folosirea de către societatea-mamă, în perioadele anterioare, a metodei de consolidare pas cu pas nu îi impune acesteia (dar nici nu îi interzice) să determine valoarea rezervei de conversie valutară care trebuie reclasificată atunci când societatea-mamă cedează Filiala C drept valoarea pe care ar fi recunoscut-o dacă ar fi folosit întotdeauna metoda directă, în funcţie de politica sa contabilă.
Acoperirea mai multor operaţiuni din străinătate (punctele 11, 13 şi 15)
AG9 Următoarele exemple ilustrează faptul că în situaţiile financiare consolidate ale societăţii-mamă riscul care poate fi acoperit este întotdeauna riscul dintre moneda sa funcţională (euro) şi monedele funcţionale ale Filialelor B şi C. Indiferent de modul în care sunt desemnate acoperirile împotriva riscului, valorile maxime care pot fi acoperiri eficace împotriva riscurilor fiind incluse în rezerva de conversie a valutei în situaţiile financiare consolidate ale societăţii-mamă, când ambele operaţii din străinătate sunt acoperite, sunt de 300 milioane dolari americani pentru riscul EUR/USD şi de 341 milioane lire sterline pentru riscul EUR/GBP. Alte modificări ale valorii datorate fluctuaţiilor cursurilor de schimb valutar sunt incluse în profitul sau pierderea consolidat(ă) a societăţii-mamă. Bineînţeles, există posibilitatea ca societatea-mamă să desemneze 300 milioane dolari americani doar pentru fluctuaţiile în rata de schimb valutar la vedere USD/GBP sau 500 milioane lire sterline doar pentru fluctuaţiile în rata de schimb valutar la vedere GBP/EUR.
Societatea-mamă deţine instrumentele de acoperire atât pentru USD, cât şi pentru GBP
AG10 Societatea-mamă poate dori să acopere riscul de schimb valutar corelat cu investiţia sa netă în Filiala B, precum şi pe cel corelat cu Filiala C. Se presupune că societatea-mamă deţine instrumentele de acoperire adecvate exprimate în dolari americani şi lire sterline care pot fi desemnate drept operaţiuni de acoperire a investiţiei nete în Filiala B şi Filiala C. Societatea-mamă care efectuează desemnarea poate realiza includerea în cadrul situaţiilor sale financiare consolidate, dar fără a se limita doar la acestea, a următoarelor:
(a) instrumentul de acoperire împotriva riscului de 300 milioane dolari americani desemnat ca acoperire pentru investiţia netă de 300 milioane dolari americani în Filiala C cu expunerea la riscul de schimb valutar la vedere (EUR/USD) între societatea-mamă şi Filiala C şi instrumentul de acoperire împotriva riscurilor de până la 341 milioane lire sterline desemnat ca acoperire a investiţiei nete de 341 milioane lire sterline în Filiala B cu expunerea la riscul de schimb valutar (EUR/GBP) între societatea-mamă şi Filiala B;
(b) instrumentul de acoperire împotriva riscului de 300 milioane dolari americani desemnat drept acoperire pentru investiţia netă de 300 milioane dolari americani în Filiala C cu expunerea la riscul de schimb valutar la vedere (GBP/USD) între Filiala B si Filiala C şi instrumentul de acoperire împotriva riscurilor de până la 500 milioane lire sterline desemnat drept acoperire de 500 milioane lire sterline a investiţiei nete pentru Filiala B cu expunerea la riscul de schimb valutar (EUR/GBP) între societatea-mamă şi Filiala B.
AG11 Riscul EUR/USD al investiţiei nete a societăţii-mamă în Filiala C este un risc diferit faţă de riscul EUR/GBP al investiţiei nete a societăţii-mamă în Filiala B. Cu toate acestea, în situaţia descrisă la punctul AG10 litera (a), prin desemnarea instrumentului de acoperire USD pe care îl deţine, societatea-mamă a acoperit complet împotriva riscurilor riscul EUR/USD al investiţiei nete în Filiala C. Dacă societatea-mamă desemnează, de asemenea, un instrument GBP pe care îl deţine ca element de acoperire a investiţiei nete în valoare de 500 milioane lire sterline în Filiala B, 159 milioane lire sterline din investiţia netă, reprezentând echivalentul în GBP al investiţiei nete în USD în Filiala C, ar fi acoperite de două ori pentru riscul GBP/EUR în situaţiile financiare consolidate ale societăţii-mamă.
AG12 În situaţia descrisă la punctul AG10 litera (b), dacă societatea-mamă desemnează ca risc acoperit rata de schimb valutar la vedere (GBP/USD) între Filiala B şi Filiala C, doar partea GBP/USD a modificării valorii instrumentului de acoperire în valoare de 300 milioane dolari americani este inclusă în rezerva de conversie valutară constituită de societatea-mamă pentru Filiala C. Suma rămasă în urma schimbului (echivalentă schimbului GBP/EUR de 159 milioane lire sterline) este inclusă în profitul sau pierderea consolidat(ă) al (a) societăţii-mamă, aşa cum se ilustrează la punctul AG5. Deoarece desemnarea riscului USD/GBP între Filialele B şi C nu include riscul GBP/EUR, societatea-mamă poate, de asemenea, să desemneze până la 500 milioane lire sterline din investiţia sa netă în Filiala B cu riscul de expunere a schimbului valutar la vedere (GBP/EUR) între societatea-mamă şi Filiala B.
Filiala B deţine instrumentul de acoperire în USD
AG13 Se presupune că Filiala B deţine 300 milioane dolari americani din datoria externă, iar încasările acesteia au fost transferate către societatea-mamă prin împrumutul efectuat de către companie exprimat în lire sterline. Deoarece atât activele, cât şi datoriile au crescut la 159 milioane lire sterline, activele nete ale Filialei B rămân neschimbate. Filiala B poate desemna datoria externă ca acoperire a riscului GBP/USD a investiţiei sale nete în Filiala C în situaţiile financiare consolidate. Societatea-mamă poate menţine desemnarea Filialei B a instrumentului respectiv de acoperire drept acoperire a investiţiei sale nete în valoare de 300 milioane dolari americani în Filiala C pentru riscul GBP/USD (a se vedea punctul 13) şi societatea-mamă poate desemna instrumentul de acoperire împotriva riscului GBP pe care îl deţine drept element de acoperire a întregii investiţii nete de 500 milioane lire sterline în Filiala B. Prima acoperire împotriva riscurilor, desemnată de Filiala B, trebuie evaluată în funcţie de moneda funcţională a Filialei B (lire sterline) şi cea de a doua acoperire, desemnată de societatea-mamă, trebuie evaluată în funcţie de moneda funcţională a societăţii-mamă (euro). În acest caz, doar riscul GBP/USD din investiţia netă a societăţii-mamă în Filiala C a fost acoperit în situaţiile financiare consolidate ale societăţii-mamă prin instrumentul de acoperire împotriva riscului USD, nu întregul risc EUR/USD. Prin urmare, întregul risc EUR/GBP din investiţia netă de 500 milioane lire sterline a societăţii-mamă în Filiala B poate fi acoperit în situaţiile financiare consolidate ale societăţii-mamă.
AG14 Cu toate acestea, trebuie să se ia în considerare, de asemenea, contabilizarea împrumutului de plată în valoare de 159 milioane lire sterline al societăţii-mamă pentru Filiala B. Dacă împrumutul de plată al societăţii-mamă nu este considerat drept parte a investiţiei sale nete în Filiala B deoarece nu îndeplineşte condiţiile menţionate în IAS 21 punctul 15, diferenţa de schimb valutar GBP/EUR rezultată din conversie trebuie inclusă în profitul consolidat sau pierderea consolidată al(a) societăţii-mamă. Dacă împrumutul de plată în valoare de 159 milioane lire sterline pentru Filiala B este considerat parte a investiţiei nete a societăţii-mamă, investiţia netă este în valoare de doar 341 milioane lire sterline, iar valoarea care poate fi desemnată de către societatea-mamă drept element acoperit pentru riscul GBP/EUR ar fi redusă, în consecinţă, de la 500 milioane lire sterline la 341 milioane lire sterline.
AG15 Dacă societatea-mamă a reluat relaţia de acoperire împotriva riscurilor desemnată de Filiala B, societatea-mamă poate desemna împrumutul extern în valoare de 300 milioane dolari americani deţinut de Filiala B drept o acoperire a investiţiei sale nete de 300 milioane dolari americani în Filiala C pentru riscul EUR/USD şi poate desemna instrumentul de acoperire GBP pe care îl deţine drept acoperire a sumei de până la 341 milioane lire sterline din investiţia netă în Filiala B. În acest caz, eficacitatea ambelor acoperiri împotriva riscurilor este calculată în moneda funcţională a societăţii-mamă (euro). În consecinţă, atât modificarea valorii USD/GBP a împrumutului extern deţinut de Filiala B, cât şi modificarea valorii GBP/EUR a împrumutului de plată al societăţii-mamă pentru Filiala B (echivalent în USD/EUR în total) trebuie incluse în rezerva conversiei valutare în situaţiile financiare consolidate ale societăţii-mamă. Deoarece societatea-mamă a acoperit deja complet riscul EUR/USD din investiţia sa netă în Filiala C, aceasta poate acoperi doar până la 341 milioane lire sterline pentru riscul EUR/GBP al investiţiei nete în Filiala B.
Interpretarea IFRIC 17
Distribuiri de active nemonetare către proprietari
Referinţe
• IFRS 3 Combinări de întreprinderi (revizuit în 2008)
• IFRS 5 Active imobilizate deţinute în vederea vânzării şi activităţi întrerupte
• IFRS 7 Instrumente financiare: informaţii de furnizat
• IFRS 10 Situaţii financiare consolidate
• IFRS 13 Evaluarea la valoarea justă
• IAS 1 Prezentarea situaţiilor financiare (revizuit în 2007)
• IAS 10 Evenimente ulterioare perioadei de raportare
Context
1 Uneori, o entitate distribuie alte active în afara numerarului (active nemonetare) drept dividende către proprietarii săi1 care acţionează în calitatea lor de proprietari. În aceste situaţii, o entitate le poate acorda proprietarilor săi posibilitatea de a alege să primească fie active nemonetare, fie o alternativă monetară. IFRIC a primit cereri de îndrumări cu privire la modalitatea în care o entitate trebuie să contabilizeze astfel de distribuiri.
–––––––––––––––––––––––––––––––––––
1Punctul 7 din IAS 1 defineşte proprietarii drept deţinători de instrumente clasificate drept capitaluri proprii.
2 Standardele Internaţionale de Raportare Financiară (IFRS-urile) nu oferă îndrumări cu privire la modalitatea în care o entitate trebuie să evalueze distribuirile către proprietari (denumite, de obicei, dividende). IAS 1 impune unei entităţi să prezinte detalii privind dividendele recunoscute drept distribuiri către proprietari, fie în situaţia modificărilor capitalurilor proprii, fie în notele la situaţiile financiare.
Domeniu de aplicare
3 Prezenta interpretare se aplică următoarelor tipuri de distribuiri nereciproce de active de către o entitate proprietarilor care acţionează în calitatea lor de proprietari:
(a) distribuiri de active nemonetare (de exemplu, elemente de imobilizări corporale, întreprinderi definite în IFRS 3, participaţii în capitalurile proprii ale altei entităţi sau grupuri destinate cedării conform definiţiei din IFRS 5); şi
(b) distribuiri care acordă proprietarilor posibilitatea de a alege să primească fie active nemonetare, fie o alternativă monetară.
4 Prezenta interpretare se aplică doar distribuirilor în care toţi proprietarii aceloraşi categorii de instrumente de capitaluri proprii sunt trataţi în mod egal.
5 Prezenta interpretare nu se aplică distribuirii unui activ nemonetar care este controlat în ultimă instanţă de aceeaşi parte sau de aceleaşi părţi înainte şi după distribuire. Această eliminare se aplică situaţiilor financiare consolidate şi individuale ale unei entităţi care realizează distribuirea.
6 În conformitate cu punctul 5, prezenta interpretare nu se aplică atunci când activul nemonetar este controlat în ultimă instanţă de aceleaşi părţi atât înainte, cât şi după distribuire. Punctul B2 din IFRS 3 stipulează că „un grup de persoane controlează o entitate atunci când, ca urmare a unor prevederi contractuale, aceste persoane deţin în mod colectiv autoritatea de a guverna politicile financiare şi de exploatare ale entităţii respective în vederea obţinerii de beneficii din activităţile acesteia”. Aşadar, pentru ca o distribuire să fie în afara domeniului de aplicare al prezentei interpretări, pe baza faptului că ambele părţi controlează activul atât înainte, cât şi după distribuire, un grup de acţionari individuali care beneficiază de distribuire trebuie să aibă, ca urmare a angajamentelor contractuale, o astfel de putere colectivă finală asupra entităţii care efectuează distribuirea.
7 În conformitate cu punctul 5, prezenta interpretare nu se aplică atunci când o entitate distribuie o parte a participaţiilor sale în capitalurile proprii ale unei filiale, dar păstrează controlul asupra filialei. Entitatea care efectuează o distribuire ce are drept rezultat recunoașterea de către entitate a unui interes minoritar în filiala sa va contabiliza distribuirea în conformitate cu IFRS 10.
8 Prezenta interpretare tratează doar contabilizarea de către o entitate care realizează o distribuire de active nemonetare. Nu se referă la contabilizarea de către acţionarii care primesc o astfel de distribuire.
Aspecte tratate
9 Când o entitate declară o distribuire şi are obligaţia de a distribui activele respective către proprietari, ea trebuie să recunoască o datorie pentru dividendul de plătit. Prin urmare, prezenta interpretare tratează următoarele aspecte:
(a) Când trebuie o entitate să recunoască dividendul de plătit?
(b) Cum trebuie o entitate să evalueze dividendul de plătit?
(c) Când o entitate decontează dividendul de plătit, cum ar trebui să contabilizeze orice diferenţă între valoarea contabilă a activelor distribuite şi valoarea contabilă a dividendului de plătit?
Consens
Când se recunoaşte un dividend de plătit
10 Obligaţia de a plăti un dividend trebuie recunoscută atunci când dividendul este autorizat în mod corespunzător şi nu se mai află la discreţia entităţii, şi care reprezintă data la:
(a) când declararea dividendului, de exemplu, de către consiliul de administraţie sau de executiv, este aprobată de autoritatea competentă, de exemplu, de acţionari, dacă jurisdicţia impune o astfel de aprobare, sau
(b) când dividendul este declarat, de exemplu, de către consiliul de administraţie sau de executiv, dacă jurisdicţia nu impune aprobarea suplimentară.
Evaluarea unui dividend de plătit
11 O entitate trebuie să evalueze o datorie de distribuire a activelor nemonetare drept dividende către proprietari la valoarea justă a activelor ce urmează a fi distribuite.
12 Dacă o entitate le acordă proprietarilor posibilitatea de a alege să primească fie active nemonetare, fie o alternativă monetară, entitatea trebuie să estimeze dividendul de plătit luând în considerare atât valoarea justă a fiecărei alternative, cât şi probabilitatea ca proprietarii să aleagă fiecare alternativă.
13 La finalul perioadei de raportare şi la data decontării, entitatea trebuie să revizuiască şi să ajusteze valoarea contabilă a dividendului de plătit, cu toate modificările valorii contabile a dividendului de plătit recunoscute în capitalurile proprii drept ajustări ale valorii distribuirii.
Contabilizarea oricăror diferenţe între valoarea contabilă a activelor distribuite şi valoarea contabilă a dividendului de plătit, atunci când o entitate decontează dividendul de plătit
14 Atunci când o entitate decontează dividendul de plătit, ea trebuie să recunoască diferenţa, dacă există, dintre valoarea contabilă a activelor distribuite şi valoarea contabilă a dividendului de plătit în profit sau pierdere.
Prezentare şi descrieri
15 O entitate trebuie să prezinte diferenţa descrisă la punctul 14 ca un element-rând separat în profit sau pierdere.
16 O entitate trebuie să prezinte următoarele informaţii, dacă este cazul:
(a) valoarea contabilă a dividendului de plătit la începutul şi la sfârşitul perioadei; şi
(b) creşterea sau descreşterea valorii contabile recunoscute pe parcursul perioadei în conformitate cu punctul 13, ca urmare a unei modificări a valorii juste a activelor ce urmează a fi distribuite.
17 Dacă, după finalul perioadei de raportare, dar înainte de obţinerea autorizaţiei de emitere a situaţiilor financiare, o entitate declară pentru distribuire un activ nemonetar drept dividend, entitatea trebuie să prezinte următoarele informaţii:
(a) natura activului ce urmează să fie distribuit;
(b) valoarea contabilă a activului ce urmează să fie distribuit la finalul perioadei de raportare; şi
(c) valoarea justă a activului ce urmează să fie distribuit la finalul perioadei de raportare, dacă diferă de valoarea contabilă a acestuia, şi informaţii cu privire la metoda(ele) utilizată(e) pentru evaluarea valorii juste prevăzută la punctele 93 literele (b), (d), (g) şi (i) şi 99 din IFRS 13.
Data intrării în vigoare
18 O entitate trebuie să aplice prezenta interpretare prospectiv pentru perioadele anuale care încep la 1 iulie 2009 sau ulterior acestei date. Nu se permite aplicarea retroactivă. Se permite aplicarea anterior acestei date. Dacă o entitate aplică prezenta interpretare pentru o perioadă care începe anterior datei de 1 iulie 2009, ea trebuie să prezinte acest fapt şi să aplice, de asemenea, IFRS 3 (revizuit în 2008), IAS 27 (modificat în mai 2008) şi IFRS 5 (modificat de prezenta interpretare).
19 IFRS 10, emis în mai 2011, a modificat punctul 7. O entitate trebuie să aplice modificarea respectivă atunci când aplică IFRS 10.
20 IFRS 13, emis în mai 2011, a modificat punctul 17. O entitate trebuie să aplice modificarea respectivă atunci când aplică IFRS 13.
Interpretarea IFRIC 18
Transferul de active de la clienţi
Referinţe
• Cadrul general pentru întocmirea şi prezentarea situaţiilor financiare1
• IFRS 1 Adoptarea pentru prima dată a Standardelor Internaţionale de Raportare Financiară (revizuit în 2008)
• IAS 8 Politici contabile, modificări ale estimărilor contabile şi erori
• IAS 16 Imobilizări corporale
• IAS 18 Venituri
• IAS 20 Contabilitatea subvențiilor guvernamentale și prezentarea informațiilor legate de asistența guvernamentală
• IFRIC 12 Angajamente de concesiune a serviciilor
––––––––––––––––––––––––––––––––––––––––––
1În septembrie 2010, IASB a înlocuit Cadrul general cu Cadrul general conceptual de raportare financiară.
Context
1 În sectorul serviciilor, o entitate poate primi de la clienţii săi imobilizări corporale care trebuie utilizate pentru a conecta clienţii respectivi la o reţea şi pentru a le furniza accesul continuu la anumite mărfuri, cum ar fi electricitatea, gazele sau apa. Alternativ, o entitate poate primi numerar de la clienţi pentru achiziţia sau construirea de astfel de elemente de imobilizări corporale. De obicei, clienţii trebuie să plătească sume suplimentare pentru cumpărarea de bunuri sau servicii bazate pe utilizare.
2 Transferurile de active de la clienţi pot avea loc şi în alte sectoare decât cel al serviciilor. De exemplu, o entitate care îşi externalizează funcţiile de tehnologia informaţiilor îşi poate transfera elementele de imobilizări corporale existente către furnizorul căruia şi-a externalizat funcţiile respective.
3 În unele cazuri, entitatea care transferă activul poate să nu fie entitatea care va avea în final acces continuu la bunurile şi serviciile respective şi va fi beneficiarul acelor bunuri sau servicii. Totuşi, pentru comoditate, prezenta interpretare face referire la entitatea care transferă activul prin termenul de client.
Domeniu de aplicare
4 Prezenta interpretare se aplică la contabilizarea elementelor de imobilizări corporale de către entităţile care primesc astfel de transferuri de la clienţii lor.
5 Acordurile care intră sub incidenţa prezentei interpretări sunt acordurile în care o entitate primeşte de la un client un element de imobilizări corporale pe care entitatea trebuie să îl utilizeze ulterior fie pentru a conecta clientul la o reţea, fie pentru a-i furniza clientului accesul continuu la anumite bunuri sau servicii, fie pentru ambele.
6 Prezenta interpretare se aplică, de asemenea, pentru acordurile în care o entitate primeşte numerar de la un client, iar acea sumă în numerar trebuie utilizată numai pentru a construi sau a dobândi un element de imobilizări corporale pe care entitatea trebuie să-l utilizeze ulterior fie pentru a conecta clientul la o reţea, fie pentru a-i furniza clientului accesul continuu la anumite bunuri sau servicii, fie pentru ambele.
7 Prezenta interpretare nu se aplică acordurilor în care transferul este fie o subvenţie guvernamentală aşa cum a fost definită în IAS 20, fie o infrastructură utilizată într-un angajament de concesiune a serviciilor care intră sub incidenţa IFRIC 12.
Aspecte tratate
8 Interpretarea tratează următoarele aspecte:
(a) Este îndeplinită definiţia unui activ?
(b) Dacă este îndeplinită definiţia unui activ, cum ar trebui evaluat elementul de imobilizări corporale transferat la recunoaşterea iniţială?
(c) Dacă imobilizarea corporală este evaluată la valoarea justă la recunoaşterea iniţială, cum ar trebui să fie contabilizat creditul generat?
(d) Cum ar trebui să contabilizeze entitatea un transfer de numerar de la clientul său?
Consens
Este îndeplinită definiţia unui activ?
9 Atunci când un client îi transferă unei entităţi un element de imobilizări corporale, aceasta va evalua măsura în care elementul respectiv corespunde definiţiei unui activ stabilite în Cadrul general. Punctul 49 litera (a) din Cadrul general2 stipulează că „un activ este o resursă controlată de entitate ca rezultat al unor evenimente trecute şi din care se preconizează că vor decurge beneficii economice viitoare pentru entitate”. În majoritatea cazurilor, entitatea obţine dreptul de proprietate asupra elementului de imobilizări corporale transferat. Totuşi, dreptul de proprietate nu este esenţial pentru determinarea existenţei unui activ. Prin urmare, în cazul în care clientul continuă să controleze elementul transferat, nu este îndeplinită definiţia unui activ în ciuda transferului dreptului de proprietate.
–––––––––––––––––––––––––––––––––––
2Noul punct 4.4 litera (a) din Cadrul general conceptual
10 O entitate care controlează un activ poate trata, în general, activul respectiv aşa cum doreşte. De exemplu, entitatea poate schimba acel activ pentru alte active, îl poate folosi în producţia de bunuri sau servicii, poate percepe un preţ pentru a permite altora să îl utilizeze, îl poate folosi pentru a deconta datorii, îl poate deţine sau îl poate distribui proprietarilor. Entitatea care primeşte de la un client un transfer al unui element de imobilizări corporale trebuie să ia în considerare toţi factorii şi toate circumstanţele relevante atunci când evaluează controlul asupra elementului transferat. De exemplu, deşi entitatea trebuie să utilizeze elementul de imobilizări corporale transferat pentru a furniza unul sau mai multe servicii clientului, ea poate avea abilitatea de a decide modul în care este exploatat şi întreţinut elementul de imobilizări corporale transferat şi momentul în care va fi înlocuit. În acest caz, entitatea ar ajunge, în mod normal, la concluzia că ea controlează elementul de imobilizări corporale transferat.
Cum ar trebui evaluat elementul de imobilizări corporale transferat la recunoaşterea iniţială?
11 Dacă entitatea ajunge la concluzia că este îndeplinită definiţia unui activ, ea va recunoaşte activul transferat drept un element de imobilizări corporale în conformitate cu punctul 7 din IAS 16 şi va evalua la valoarea justă costul acestuia la recunoaşterea iniţială în conformitate cu punctul 24 din acel standard.
Cum ar trebui să fie contabilizat creditul?
12 Discuţia următoare presupune că entitatea care primeşte un element de imobilizări corporale a ajuns la concluzia că elementul transferat trebuie recunoscut şi evaluat în conformitate cu punctele 9-11.
13 Punctul 12 din IAS 18 stipulează că „în momentul în care bunurile sunt vândute sau se prestează servicii în schimbul unor bunuri sau servicii care nu sunt similare, schimbul este privit drept o tranzacţie care generează venit”. În conformitate cu termenii din acordurile care intră sub incidenţa prezentei interpretări, transferul unui element de imobilizări corporale ar reprezenta un schimb cu bunuri sau servicii care nu sunt similare. În consecinţă, entitatea va recunoaşte veniturile în conformitate cu IAS 18.
Identificarea serviciilor identificabile în mod distinct
14 O entitate poate fi de acord să presteze unul sau mai multe servicii în schimbul elementului de imobilizări corporale transferat, cum ar fi conectarea clientului la o reţea, furnizarea accesului continuu al clientului la anumite bunuri sau servicii, sau ambele. În conformitate cu punctul 13 din IAS 18, entitatea trebuie să identifice serviciile identificabile în mod distinct incluse în acord.
15 Caracteristicile care prezintă conectarea clientului la o reţea drept un serviciu identificabil în mod distinct includ:
(a) o conectare la serviciu este furnizată clientului şi reprezintă o valoare de sine stătătoare pentru acel client;
(b) valoarea justă a conectării la serviciu poate fi evaluată în mod fiabil.
16 Una dintre caracteristicile care arată faptul că furnizarea accesului continuu pentru un client la anumite bunuri sau servicii este un serviciu identificabil în mod distinct este că, în viitor, clientul care face transferul primeşte accesul continuu sau bunurile ori serviciile, sau ambele, la un preţ mai scăzut decât cel care ar fi perceput fără transferul elementului de imobilizări corporale.
17 Invers, una dintre caracteristicile care arată că obligaţia de a-i furniza clientului accesul continuu la anumite bunuri sau servicii este generată de termenii autorizaţiei de exploatare sau de alte reglementări mai degrabă decât de acordul referitor la transferul unui element de imobilizări corporale este faptul că acei clienţi care au efectuat un transfer plătesc acelaşi preţ ca cei care nu au făcut acest lucru pentru accesul continuu sau pentru bunurile ori serviciile respective, sau pentru ambele.
Recunoaşterea veniturilor
18 Dacă este identificat un singur serviciu, entitatea trebuie să recunoască venituri atunci când este prestat serviciul, în conformitate cu punctul 20 din IAS 18.
19 Dacă se identifică mai mult de un serviciu identificabil în mod distinct, punctul 13 din IAS 18 prevede ca valoarea justă a contravalorii totale primite sau a creanţei aferente acordului respectiv să fie alocată fiecărui serviciu şi criteriile de recunoaştere din IAS 18 se aplică apoi fiecărui serviciu.
20 Dacă un serviciu continuu este identificat ca parte a acordului, perioada pentru care vor fi recunoscute veniturile aferente acelui serviciu este determinată, în general, de termenii conveniţi cu clientul. În cazul în care acordul nu specifică o perioadă, veniturile vor fi recunoscute pentru o perioadă care nu poate depăşi durata de viaţă utilă a activului transferat, utilizat pentru furnizarea serviciului continuu.
Cum ar trebui să contabilizeze entitatea un transfer de numerar de la clientul său?
21 Atunci când o entitate primeşte un transfer de numerar de la un client, ea va evalua măsura în care acordul intră sau nu sub incidenţa prezentei interpretări în conformitate cu punctul 6. Dacă da, entitatea trebuie să evalueze măsura în care elementul de imobilizări corporale construit sau dobândit corespunde definiţiei unui activ în conformitate cu punctele 9 şi 10. Dacă definiţia unui activ este îndeplinită, entitatea trebuie să recunoască elementul de imobilizări corporale la costul său în conformitate cu IAS 16 şi trebuie să recunoască veniturile în conformitate cu punctele 13-20 la valoarea numerarului primit de la client.
Data intrării în vigoare şi tranziţia
22 O entitate trebuie să aplice prezenta interpretare prospectiv pentru transferurile de active de la clienţi primite la 1 iulie 2009 sau ulterior acestei date. Se permite aplicarea anterior acestei date, cu condiţia ca evaluările şi alte informaţii necesare pentru a aplica interpretarea pentru tranzacţii anterioare să fi fost obţinute la momentul în care au avut loc aceste tranzacţii. O entitate trebuie să prezinte informaţii cu privire la data de la care a fost aplicată interpretarea.
Interpretarea IFRIC 19
Stingerea datoriilor financiare cu instrumente de capitaluri proprii
Referinţe
• Cadrul general pentru întocmirea şi prezentarea situaţiilor financiare1
• IFRS 2 Plata pe bază de acţiuni
• IFRS 3 Combinări de întreprinderi
• IFRS 9 Instrumente financiare (emis în octombrie 2010)
• IFRS 13 Evaluarea la valoarea justă
• IAS 1 Prezentarea situaţiilor financiare
• IAS 8 Politici contabile, modificări ale estimărilor contabile şi erori
• IAS 32 Instrumente financiare: prezentare
––––––––––––––––––––––––––––––––––––––––––––––––––
1În septembrie 2010, IASB a înlocuit Cadrul general cu Cadrul general conceptual de raportare financiară.
Context
1 Un debitor şi un creditor ar putea renegocia termenii unei datorii financiare cu rezultatul că debitorul stinge datoria parţial sau în întregime prin emiterea de instrumente de capitaluri proprii pentru creditor. Aceste tranzacţii sunt uneori denumite „swap-uri de datorii pentru capitaluri proprii”. IFRIC a primit cereri de îndrumări cu privire la contabilizarea acestor tranzacţii.
Domeniu de aplicare
2 Prezenta interpretare tratează contabilizarea de către o entitate atunci când termenii unei datorii financiare sunt renegociaţi având drept rezultat emiterea de instrumente de capitaluri proprii de către entitate pentru creditorul entităţii în vederea stingerii parţiale sau în întregime a datoriei financiare. Ea nu tratează contabilizarea de către creditor.
3 O entitate nu trebuie să aplice prezenta interpretare pentru tranzacţii în situaţiile în care:
(a) creditorul este şi acţionar direct sau indirect şi acţionează în calitatea sa de acţionar direct sau indirect existent;
(b) creditorul şi entitatea sunt controlaţi de aceeaşi parte sau de aceleaşi părţi înainte şi după tranzacţie şi fondul economic al tranzacţiei include distribuţia de sau contribuţia la capitaluri proprii de către entitate;
(c) stingerea datoriei financiare prin emiterea de acţiuni de capitaluri proprii este conformă cu termenii iniţiali ai datoriei financiare.
Aspecte tratate
4 Prezenta interpretare tratează următoarele aspecte:
(a) Instrumentele de capitaluri proprii ale entităţii sunt emise în vederea stingerii parţiale sau în întregime a datoriei financiare „contravaloare plătită” în conformitate cu punctul 3.3.3 din IFRS 9?
(b) Cum trebuie să evalueze iniţial entitatea instrumentele de capitaluri proprii emise în vederea stingerii unei astfel de datorii financiare?
(c) Cum trebuie să contabilizeze entitatea orice diferenţă dintre valoarea contabilă a datoriei financiare stinse şi valoarea evaluată iniţial a instrumentului de capitaluri proprii emis?
Consens
5 Emiterea de instrumente de capitaluri proprii ale unei entităţi pentru un creditor în vederea stingerii parţiale sau în întregime a unei datorii financiare reprezintă contravaloarea plătită în conformitate cu punctul 3.3.3 din IFRS 9. O entitate trebuie să elimine o datorie financiară (sau o parte a unei datorii financiare) din situaţia poziţiei sale financiare atunci, şi numai atunci, când aceasta este stinsă în conformitate cu punctul 3.3.1 din IFRS 9.
6 Atunci când instrumentele de capitaluri proprii emise pentru un creditor în vederea stingerii parţiale sau în întregime a unei datorii financiare sunt recunoscute iniţial, o entitate trebuie să le evalueze la valoarea justă a instrumentelor de capitaluri proprii emise, cu excepţia situaţiei în care valoarea justă nu poate fi evaluată fiabil.
7 Dacă valoarea justă a instrumentelor de capitaluri proprii emise nu poate fi evaluată fiabil, instrumentele de capitaluri proprii trebuie evaluate astfel încât să fie reflectată valoarea justă a datoriei financiare stinse. Nu se aplică punctul 47 din IFRS 13 atunci când se evaluează valoarea justă a datoriei financiare stinse cu o caracteristică la vedere (de exemplu, un depozit la vedere).
8 Dacă este stinsă numai o parte a datoriei financiare, entitatea trebuie să determine măsura în care o parte din contravaloarea plătită se referă la o modificare a termenilor datoriei rămase valabilă. Dacă o parte a contravalorii plătite se referă la o modificare a termenilor părţii rămase din datorie, entitatea trebuie să aloce contravaloarea plătită între partea din datorie care a fost stinsă şi partea din datorie care rămâne valabilă. Entitatea trebuie să analizeze toţi factorii relevanţi şi toate circumstanţele relevante aferente (aferenţi) tranzacţiei atunci când face această alocare.
9 Diferenţa dintre valoarea contabilă a datoriei financiare (sau a unei părţi din datoria financiară) stinse şi contravaloarea plătită trebuie recunoscută în profit sau pierdere, în conformitate cu punctul 3.3.3 din IFRS 9. Instrumentele de capitaluri proprii emise trebuie recunoscute iniţial şi evaluate la data la care este stinsă datoria financiară (sau o parte din acea datorie).
10 Atunci când este stinsă numai o parte din datoria financiară, contravaloarea trebuie alocată în conformitate cu punctul 8. Contravaloarea alocată datoriei rămase trebuie să constituie o parte a determinării măsurii în care termenii datoriei rămase au fost modificaţi substanţial. Dacă datoria rămasă s-a modificat substanţial, entitatea trebuie să contabilizeze modificarea drept stingerea datoriei iniţiale şi recunoaşterea unei noi datorii, aşa cum se prevede la punctul 3.3.2 din IFRS 9.
11 O entitate trebuie să prezinte informaţiile privind câştigul sau pierderea recunoscut(ă) în conformitate cu punctele 9 şi 10 drept un element-rând separat în profit sau pierdere sau în note.
Data intrării în vigoare şi tranziţia
12 O entitate trebuie să aplice prezenta interpretare pentru perioadele anuale care încep la 1 iulie 2010 sau ulterior acestei date. Se permite aplicarea anterior acestei date. Dacă o entitate aplică prezenta interpretare pentru o perioadă care începe anterior datei de 1 iulie 2010, entitatea trebuie să prezinte acest fapt.
13 O entitate trebuie să aplice o modificare în politica contabilă în conformitate cu IAS 8 de la începutul primei perioade comparative prezentate.
14 IFRS 9, emis în octombrie 2010, a modificat punctele 4 litera (a), 5, 7, 9 şi 10. O entitate trebuie să aplice acele modificări atunci când aplică IFRS 9 emis în octombrie 2010.
15 IFRS 13, emis în mai 2011, a modificat punctul 7.
O entitate trebuie să aplice modificarea respectivă atunci când aplică IFRS 13.
Interpretarea IFRIC 20
Costuri de descopertă în etapa de producţie a unei mine de suprafaţă
Referinţe
• Cadrul general conceptual de raportare financiară
• IAS 1 Prezentarea situaţiilor financiare
• IAS 2 Stocuri
• IAS 16 Imobilizări corporale
• IAS 38 Imobilizări necorporale
Context
1 În operaţiunile de minerit la suprafaţă, entităţile pot considera necesar să îndepărteze sterilul minier („pământul extras”) pentru a obţine accesul la zăcăminte de minereu. Această activitate de îndepărtare a sterilului este cunoscută sub denumirea de „descopertă”.
2 În etapa de dezvoltare a minei (înainte de începerea producţiei), costurile de descopertă sunt capitalizate de obicei ca parte a costurilor amortizabile de proiectare, dezvoltare şi construcţie a minei. În momentul în care începe producţia, aceste costuri capitalizate sunt depreciate sau amortizate sistematic, de obicei prin metoda unităţilor de producţie.
3 O entitate minieră poate continua să îndepărteze pământul extras şi să suporte costuri de descopertă şi în etapa de producţie a minei.
4 Materialul îndepărtat prin descopertă în etapa de producţie nu reprezintă neapărat steril 100%; de cele mai multe ori, va fi o combinaţie de minereu şi steril. Raportul dintre minereu şi steril poate varia de la un grad scăzut nerentabil economic la un grad ridicat profitabil. Îndepărtarea de material cu un raport scăzut între minereu şi steril poate genera o anumită cantitate de material utilizabil, care poate fi folosit pentru a produce stocuri. De asemenea, această operaţiune de îndepărtare poate furniza accesul la niveluri mai adânci de material cu un raport mai ridicat între minereu şi steril. Prin urmare, entitatea poate înregistra două beneficii din activitatea de descopertă: minereu care poate fi folosit pentru a produce stocuri şi un acces mai bun la cantităţi suplimentare de material care va fi exploatat în viitor.
5 Prezenta interpretare analizează momentul şi modul în care se contabilizează separat aceste două beneficii rezultate în urma activităţii de descopertă, precum şi modul în care se evaluează aceste beneficii, atât iniţial, cât şi ulterior.
Domeniu de aplicare
6 Prezenta interpretare este aplicabilă costurilor de îndepărtare a sterilului aferente activităţii de exploatare la suprafaţă în etapa de producţie a minei („costuri de descopertă din etapa de producţie”).
Aspecte tratate
7 Prezenta interpretare tratează următoarele aspecte:
(a) recunoaşterea costurilor de descopertă din etapa de producţie drept activ;
(b) evaluarea iniţială a activului aferent activităţii de descopertă; şi
(c) evaluarea ulterioară a activului aferent activităţii de descopertă.
Consens
Recunoaşterea costurilor de descopertă din etapa de producţie drept activ
8 În măsura în care beneficiul din activitatea de descopertă este realizat sub forma stocurilor produse, entitatea trebuie să contabilizeze costurile aferente acelei activităţi de descopertă în conformitate cu principiile IAS 2 Stocuri. În măsura în care beneficiul îl constituie accesul îmbunătăţit la minereu, entitatea trebuie să recunoască aceste costuri drept activ imobilizat dacă se îndeplinesc condiţiile de la punctul 9 de mai jos. Prezenta interpretare denumeşte activul imobilizat „activ aferent activităţii de descopertă”.
9 O entitate trebuie să recunoască un activ aferent activităţii de descopertă dacă, şi numai dacă, sunt îndeplinite toate condiţiile de mai jos:
(a) este probabil ca beneficiul economic viitor (accesul mai bun la filon) asociat activităţii de descopertă să îi revină entităţii;
(b) entitatea poate să identifice componenta filonului la care accesul a cunoscut o îmbunătăţirefost îmbunătăţit; şi
(c) costurile aferente activităţii de descopertă asociate acelei componente pot fi evaluate în mod fiabil.
10 Activul aferent activităţii de descopertă trebuie să fie contabilizat ca element suplimentar sau ca o îmbunătăţire a unui activ existent. Cu alte cuvinte, activul aferent activităţii de descopertă va fi contabilizat ca parte a unui activ existent.
11 Clasificarea activului aferent activităţii de descopertă ca imobilizare corporală sau necorporală este identică cu clasificarea activului existent. Cu alte cuvinte, entitatea trebuie să clasifice activul aferent activităţii de descopertă ca imobilizare corporală sau necorporală în funcţie de natura activului existent.
Evaluarea iniţială a activului aferent activităţii de descopertă
12 Entitatea trebuie să evalueze iniţial activul aferent activităţii de descopertă la cost, acesta reprezentând cumularea costurilor suportate direct pentru efectuarea activităţii de descopertă prin intermediul căreia se îmbunătăţeşte accesul la componenta de minereu identificată, plus o alocare a cheltuielilor de regie direct atribuibile. Concomitent cu activitatea de descopertă din etapa de producţie, se pot desfăşura şi unele operaţiuni ocazionale, dar care nu sunt necesare pentru ca activitatea de descopertă din etapa de producţie să continue conform planului. Costurile aferente acestor operaţiuni ocazionale nu trebuie să fie incluse în costurile activului aferent activităţii de descopertă.
13 Atunci când costurile activului aferent activităţii de descopertă şi stocurile produse nu sunt identificabile în mod distinct, entitatea trebuie să aloce costurile de descopertă din etapa de producţie între stocurile produse şi activul aferent activităţii de descopertă, utilizând o bază de alocare întemeiată pe o evaluare relevantă a producţiei. Această evaluare a producţiei trebuie să fie calculată pentru componenta identificată a filonului şi trebuie să fie utilizată ca punct de referinţă pentru a identifica în ce măsură a avut loc activitatea suplimentară de generare a unui beneficiu viitor. Exemple de astfel de evaluări includ:
(a) costul stocurilor produse comparativ cu costul preconizat;
(b) volumul de steril extras comparativ cu volumul preconizat, pentru un volum dat de producţie de minereu; şi
(c) conţinutul mineral al minereului extras comparativ cu conţinutul mineral preconizat că va fi extras, pentru o cantitate dată de minereu produs.
Evaluarea ulterioară a activului aferent activităţii de descopertă
14 După recunoaşterea iniţială, activul aferent activităţii de descopertă trebuie să fie contabilizat la costul său ori la valoarea sa reevaluată minus deprecierea sau amortizarea şi minus pierderile prin depreciere, la fel ca activul existent din care face parte.
15 Activul aferent activităţii de descopertă trebuie să fie depreciat sau amortizat în mod sistematic pe durata de viaţă utilă preconizată a componentei identificate a filonului la care se îmbunătăţeşte accesul în urma activităţii de descopertă. Trebuie să se aplice metoda unităţii de producţie, cu excepţia cazurilor în care altă metodă este mai adecvată.
16 Durata de viaţă utilă preconizată a componentei identificate a filonului folosită pentru a deprecia sau a amortiza activul aferent activităţii de descopertă va fi diferită de durata de viaţă utilă preconizată folosită pentru a deprecia sau a amortiza mina şi activele folosite pe toată durata de exploatare a minei. Excepţia o constituie situaţiile limitate în care activitatea de descopertă furnizează un acces mai bun la tot filonul rămas. De exemplu, aceste situaţii pot apărea la finalul duratei de viaţă utilă a unei mine, când componenta identificată reprezintă partea finală a filonului care va fi extrasă.
ANEXA A
Data intrării în vigoare şi tranziţia
Prezenta anexă este parte integrantă a interpretării şi are aceeaşi autoritate ca şi celelalte părţi ale interpretării.
A1 O entitate trebuie să aplice prezenta interpretare pentru perioadele anuale care încep la 1 ianuarie 2013 sau ulterior acestei date. Se permite aplicarea anterior acestei date. În cazul în care o entitate aplică prezenta interpretare pentru o perioadă anterioară, entitatea trebuie să prezinte acest fapt.
A2 O entitate trebuie să aplice prezenta interpretare costurilor de descopertă din perioada de producţie suportate la începutul primei perioade prezentate sau ulterior.
A3 La începutul primei perioade prezentate, orice sold al activelor recunoscut anterior care a rezultat în urma activităţii de descopertă efectuate în etapa de producţie („predecesorul activului de descopertă”) trebuie să fie reclasificat ca parte a unui activ existent cu care este asociată activitatea de descopertă, în măsura în care mai rămâne o componentă identificabilă a filonului cu care se poate asocia predecesorul activului de descopertă. Aceste solduri trebuie să fie depreciate sau amortizate pe durata de viaţă utilă preconizată rămasă a componentei identificate a filonului, componentă asociată fiecărui predecesor al activului de descopertă. A4 În cazul în care nu există o componentă identificabilă a filonului asociată respectivului predecesor al activului de descopertă, acesta trebuie recunoscut în rezultatele reportate de deschidere la începutul primei perioade prezentate.
Interpretarea IFRIC 21
Taxe
Referinţe
• IAS 1 Prezentarea situaţiilor financiare
• IAS 8 Politici contabile, modificări ale estimărilor contabile şi erori
• IAS 12 Impozitul pe profit
• IAS 20 Contabilitatea subvențiilor guvernamentale și prezentarea informațiilor legate de asistența guvernamentală
• IAS 24 Prezentarea informaţiilor privind părţile afiliate
• IAS 34 Raportarea financiară interimară
• IAS 37 Provizioane, datorii contingente şi active contingente
• IFRIC 6 Datorii care decurg din participarea pe o piaţă specifică – deşeuri ale echipamentelor electrice şi electronice
Context
1 Un guvern poate impune o taxă pentru o entitate. Comitetul pentru Interpretări IFRS a primit solicitări pentru îndrumări privind taxele din situaţiile financiare ale entității care plătește taxe. Întrebările adresate se referă la momentul în care se recunoaște o datorie din plata taxei contabilizate conform IAS 37 Provizioane, datorii contingente şi active contingente.
Domeniu de aplicare
2 Prezenta interpretare tratează contabilizarea unei datorii din plata taxei dacă respectiva datorie intră în sub incidența IAS 37. Aceasta tratează de asemenea contabilizarea unei datorii pentru plata taxei a cărei valoare și moment de plată sunt certe.
3 Prezenta interpretare nu tratează contabilizarea costurilor care provin din recunoaşterea unei datorii din plata unei taxe. Entitățile trebuie să aplice alte standarde pentru a decide dacă recunoașterea unei datorii din plata unei taxe are ca rezultat un activ sau o cheltuială.
4 În sensul prezentei interpretări, o taxă reprezintă o ieșire de resurse care încorporează beneficii economice, impusă entităților de către guverne în conformitate cu legislația (adică, prin legi și reglementări), alta decât:
(a) acele ieșiri de resurse care intră sub incidenţa altor standarde (precum impozitele pe profit care intră sub incidenţa IAS 12 Impozitul pe profit); și
(b) amenzi sau alte penalizări care sunt impuse pentru încălcări ale legislației.
”Guvernul„ se referă la guvernul propriu-zis, agenţiile guvernamentale şi alte organisme similare de la nivel local, naţional sau internaţional.
5 O plată realizată de către o entitate pentru achiziția unui activ sau pentru prestarea de servicii în cadrul unui acord contractual cu un guvern, nu corespunde definiției unei taxe.
6 Unei entități nu i se impune aplicarea prezentei Interpretări pentru datoriile care provin din schemele de comercializare a certificatelor de emisii.
Aspecte tratate
7 Pentru a clarifica contabilizarea unei datorii de a plăti o taxă, prezenta Interpretare tratează următoarele aspecte:
(a) care este evenimentul care obligă, din care rezultă recunoaşterea unei datorii din plata unei taxe?
(b) constrângerea economică de a continua funcționarea într-o perioadă viitoare creează o obligaţie implicită de a plăti o taxă care va fi determinată de funcționarea într-o perioadă viitoare?
(c) ipoteza de continuitate a activităţii implică faptul că o entitate are o obligaţie actuală de a plăti o taxă care va fi determinată de funcționarea într-o perioadă viitoare?
(d) recunoaşterea unei datorii de a plăti o taxă provine la un anumit moment în timp sau în unele circumstanțe are loc progresiv pe parcursul timpului?
(e) care este evenimentul care obligă, din care rezultă recunoaşterea unei datorii din plata unei taxe, apărut în cazul în care este atins un prag minim?
(f) sunt principiile de recunoaştere a unei datorii de a plăti o taxă, aceleași atât în situaţiile financiare anuale cât și în raportul financiar interimar?
Consens
8 Evenimentul care obligă din care rezultă o datorie de a plăti o taxă reprezintă activitatea care determină plata taxei, așa cum este identificat acest lucru prin legislație. De exemplu, dacă activitatea care determină plata taxei este generarea de venituri în perioada curentă iar calculul acelei taxe se bazează pe veniturile generate într-o perioadă anterioară, evenimentul care obligă la acea taxă este generarea de venituri într-o perioadă curentă. Generarea de venituri în perioada anterioară este necesară dar nu suficientă pentru a crea o obligaţie actuală.
9 O entitate nu are o obligaţie implicită de a plăti o taxă care va fi determinată de funcționarea într-o perioadă viitoare ca rezultat al faptului că entitatea este constrânsă din punct de vedere economic să-și continue activitatea într-o perioadă viitoare.
10 Întocmirea situaţiilor financiare conform ipotezei de continuitate a activităţii nu implică faptul că o entitate are o obligaţie actuală de a plăti o taxă care va fi determinată de funcționarea într-o perioadă viitoare.
11 Datoria de a plăti o taxă este recunoscută progresiv dacă evenimentul care obligă are loc pe parcursul unei perioade de timp (adică, activitatea care determină plata taxei, așa cum este aceasta identificată prin legislație, are loc pe parcursul unei perioade de timp). De exemplu, dacă evenimentul care obligă reprezintă generarea de venituri pe parcursul unei perioade de timp, atunci datoria corespunzătoare este recunoscută pe măsură ce entitatea generează venituri.
12 Dacă obligaţia de a plăti o taxă este determinată de momentul în care este atins un prag minim, atunci contabilizarea datoriei care provine de la respectiva obligație va fi consecventă cu principiile stabilite la punctele 8-14 din prezenta Interpretare (în special, punctele 8 și 11). De exemplu, dacă evenimentul care obligă reprezintă pragul minim de activitate (precum valoarea minimă de venituri sau vânzări generate sau rezultate obținute), atunci datoria corespondentă este recunoscută atunci când este atins pragul minim de activitate.
13 O entitate va aplica aceleași principii de recunoaştere în raportul financiar interimar pe care le aplică și în situaţiile financiare anuale. Drept rezultat, în raportul financiar interimar, o datorie de a plăti o taxă:
(a) nu va fi recunoscută dacă nu există o obligaţie actuală de a plăti o taxă la finalul perioadei interimare de raportare; și
(b) va fi recunoscută dacă există o obligaţie actuală de a plăti o taxă la finalul perioadei interimare de raportare.
14 O entitate va recunoaște un activ dacă are o taxă preplătită dar nu are încă o obligaţie actuală de a plăti acea taxă.
Standardul Internațional de Raportare Financiară 14
Conturi de amânare aferente activităților reglementate
Obiectiv
1 Obiectivul prezentului standard este de a prezenta dispoziţiile de raportare financiară pentru soldurile contului de amânare aferent activităților reglementate ce apar atunci când o entitate furnizează bunuri sau servicii clienților la un preţ sau tarif care face obiectul reglementării tarifare.
2 Pentru a îndeplini acest obiectiv, prezentul standard impune:
(a) modificări limitate ale politicilor contabile care au fost aplicate în conformitate cu principiile contabile general acceptate anterioare (GAAP-urile anterioare) pentru soldurile contului de amânare aferent activităţilor reglementate, care sunt în principal aferente prezentării acestor conturi; și (b) prezentări de informaţii care:
(i) identifică şi explică sumele recunoscute în situaţiile financiare ale entităţii ce apar în urma reglementării tarifare; și (ii) ajută utilizatorii situaţiilor financiare să înţeleagă valoarea, plasarea în timp şi incertitudinea fluxurilor de trezorerie viitoare din orice solduri ale contului de amânare aferent activităţilor reglementate care sunt recunoscute.
3 Dispoziţiile prezentului standard permit unei entităţi care intră sub incidenţa acestuia să continue să contabilizeze soldurile contului de amânare aferent activităților reglementate în situaţiile sale financiare, în conformitate cu GAAP-urile anterioare atunci când adoptă IFRS, supuse modificărilor limitate la care se face referire la punctul 2 de mai sus.
4 Suplimentar, prezentul standard furnizează anumite excepţii sau derogări de la dispoziţiile altor standarde. Toate dispoziţiile specificate pentru soldurile contului de amânare aferent activităților reglementate şi orice excepţii sau derogări de la acestea, dispoziţiile altor standarde referitoare la acele solduri sunt incluse în prezentul standard, în loc să fie incluse în celelalte standarde.
Domeniu de aplicare
5 Unei entităţi i se permite să aplice dispoziţiile prezentului standard în primele sale situaţii financiare întocmite în conformitate cu IFRS dacă şi numai dacă:
(a) realizează activități cu tarife reglementate; și (b) a recunoscut sumele care îndeplinesc condițiile pentru a fi solduri ale contului de amânare aferent activităților reglementate în situaţiile sale financiare, în conformitate cu GAAP-urile anterioare.
6 O entitate trebuie să aplice dispoziţiile prezentului standard în situaţiile sale financiare pentru perioade ulterioare dacă şi numai dacă, în primele sale situaţii financiare întocmite în conformitate cu IFRS, a recunoscut soldurile contului de amânare aferent activităților reglementate alegând să aplice dispoziţiile prezentului standard.
7 Prezentul standard nu permite tratarea altor aspecte de contabilitate de către entităţile care sunt angajate în activități cu tarife reglementate. Prin aplicarea dispoziţiilor prezentului standard nicio sumă pentru care este permisă sau impusă recunoaşterea drept active sau datorii în conformitate cu alte standarde nu trebuie inclusă în sumele clasificate drept solduri ale contului de amânare aferent activităților reglementate.
8 O entitate care intră sub incidenţa prezentului standard şi alege să îl aplice trebuie să aplice toate dispoziţiile acestuia tuturor soldurilor contului de amânare aferent activităților reglementate care rezultă din toate activităţile cu tarife reglementate ale entităţii.
Recunoaştere, evaluare, depreciere și derecunoaştere
Derogări temporare de la punctul 11 din IAS 8 Politici contabile, modificări ale estimărilor contabile şi erori
9 O entitate care are activități cu tarife reglementate şi care intră sub incidenţa prezentului standard şi alege să îl aplice trebuie să aplice punctele 10 şi 12 din IAS 8 la elaborarea politicilor sale contabile pentru recunoaşterea, evaluarea, deprecierea şi derecunoaşterea soldurilor contului amânat aferent activităților reglementate.
10 Punctele 11-12 din IAS 8 specifică sursele dispoziţiilor şi îndrumărilor pe care conducerea trebuie sau i se permite să le ia în considerare la elaborarea unei politici contabile pentru un element, dacă niciun standard relevant nu se aplică în mod specific pentru acel element. Prezentul standard scuteşte o entitate de la aplicarea punctului 11 din IAS 8 pentru politicile sale contabile privind recunoaşterea, evaluarea, deprecierea şi derecunoaşterea soldurilor contului de amânare aferent activităților reglementate. În consecinţă, entităţile care recunosc soldurile contului de amânare aferent activităţilor reglementate, fie drept elemente separate fie ca parte a valorii contabile a altor active şi datorii, în conformitate cu GAAP-urile anterioare, pot continua să recunoască acele solduri în conformitate cu prezentul standard prin derogarea de la punctul 11 din IAS 8 care face obiectul oricărei schimbări de prezentare impusă de punctele 18-19 din prezentul standard.
Continuarea politicilor contabile existente
11 La aplicarea iniţială a prezentului standard, o entitate trebuie să continue să aplice principiile contabile conform GAAP-urilor anterioare pentru recunoaşterea, evaluarea, deprecierea şi derecunoaşterea soldurilor contului de amânare aferent activităților reglementate, cu excepţia oricăror modificări permise de punctele 13-15. Totuşi, prezentarea unor astfel de sume trebuie să fie în conformitate cu dispoziţiile de prezentare din prezentul standard care pot impune modificări ale politicilor de prezentare GAAP anterioare (a se vedea punctele 18-19).
12 O entitate trebuie să aplice politicile stabilite în conformitate cu punctul 11 consecvent în perioadele ulterioare, cu excepţia schimbărilor permise de punctele 13-15.
Modificări ale politicilor contabile
13 O entitate nu trebuie să-şi schimbe politicile contabile pentru a începe să recunoască soldurile contului de amânare aferent activităților reglementate. O entitate poate să îşi modifice doar politicile contabile referitoare la recunoaşterea, evaluarea, deprecierea şi derecunoaşterea soldurilor contului de amânare aferent activităților reglementate dacă modificarea face situaţiile financiare mai relevante pentru necesităţile utilizatorilor de luare a deciziilor economice şi nu le face mai puţin fiabile1, sau le face mai fiabile, dar nu mai puţin relevante pentru necesităţile respective. O entitate trebuie să judece relevanţa şi fiabilitatea pe baza criteriilor de la punctul 10 din IAS 8.
________________________
1În septembrie 2010, IASB a înlocuit Cadrul general pentru întocmirea şi prezentarea situaţiilor financiare cu Cadrul general conceptual de raportare financiară. Termenul „reprezentare exactă” înglobează principalele caracteristici pe care Cadrul general anterior le numea „fiabilitate”. Dispoziţia de la punctul 13 din prezentul standard se bazează pe dispoziţiile din IAS 8 care păstrează termenul „fiabil”.
14 Prezentul standard nu derogă entităţile de la aplicarea punctului 10 sau a punctelor 14-15 din IAS 8 pentru modificările la politica contabilă. Pentru a justifica modificarea politicilor sale contabile referitoare la soldurile contului de amânare aferent activităților reglementate, o entitate trebuie să demonstreze că modificarea respectivă crește conformitatea situaţiilor sale financiare cu criteriile de la punctul 10 din IAS 8. Cu toate acestea, nu este obligatoriu ca modificarea să conducă la obţinerea conformităţii depline cu criteriile respective privind recunoaşterea, evaluarea, deprecierea şi derecunoaşterea soldurilor contului de amânare aferent activităților reglementate.
15 Punctele 13-14 se aplică atât modificărilor realizate la aplicarea iniţială a prezentului standard cât şi modificărilor realizate în perioadele de raportare ulterioare.
Interacțiunea cu alte standarde
16 Orice excepții, derogări specifice sau dispoziţii suplimentare aferente interacțiunii prezentului standard cu alte standarde sunt incluse în prezentul standard (a se vedea punctele B7-B28). În absenţa oricărei astfel de excepţii, derogări sau dispoziţii suplimentare, trebuie aplicate alte standarde pentru soldurile contului de amânare aferent activităților reglementate în acelaşi mod în care sunt aplicate pentru activele, datoriile, veniturile şi cheltuielile care sunt recunoscute în conformitate cu alte standarde.
17 În anumite situaţii, ar putea fi necesară aplicarea unui alt standard pentru soldul contului de amânare aferent activităților reglementate care a fost evaluat în conformitate cu politicile contabile ale entităţii care sunt stabilite în conformitate cu punctele 11-12 pentru a reflecta în mod adecvat respectivul sold în situaţiile financiare. De exemplu, entitatea poate avea activități cu tarife reglementate într-o altă ţară, în care tranzacţiile și soldurile contului de amânare aferent activităților reglementate sunt exprimate într-o monedă care nu este moneda funcţională a entităţii raportoare. Soldurile contului de amânare aferent activităților reglementate şi variaţiile în acele solduri sunt convertite prin aplicarea IAS 21 Efectele variaţiei cursurilor de schimb valutar.
Prezentare
Modificări ale prezentării
18 Prezentul standard introduce dispoziţiile de prezentare menţionate la punctele 20-26 pentru soldurile contului de amânare aferent activităților reglementate care sunt recunoscute în conformitate cu punctele 11-12. Atunci când se aplică prezentul standard, soldurile contului de amânare aferent activităților reglementate sunt recunoscute în situaţia poziţiei financiare suplimentar faţă de activele şi datoriile care sunt recunoscute în conformitate cu alte standarde. Aceste dispoziţii de prezentare separă impactul recunoaşterii soldurilor contului de amânare aferent activităților reglementate de dispoziţiile de raportare financiară din alte standarde.
19 Suplimentar faţă de elementele care trebuie prezentate în situaţia poziţiei financiare şi în situaţia (situaţiile) profitului sau pierderii şi altor elemente ale rezultatului global în conformitate cu IAS 1 Prezentarea situaţiilor financiare, o entitate care aplică prezentul standard trebuie să prezinte toate soldurile contului de amânare aferent activităţilor reglementate şi variaţiile în acele solduri în conformitate cu punctele 20-26.
Clasificarea soldurilor contului de amânare aferent activităților reglementate
20 O entitate trebuie să prezinte elementele-rând separat în situaţia poziţiei financiare pentru:
(a) totalul tuturor soldurilor de debit ale contului de amânare aferent activităților reglementate; și (b) totalul tuturor soldurilor de credit ale contului de amânare aferent activităților reglementate.
21 Atunci când o entitate prezintă activele circulante şi imobilizate şi datoriile curente şi pe termen lung ca fiind clasificate distinct în situaţia poziţiei sale financiare, aceasta nu trebuie să clasifice totalurile soldurilor contului de amânare aferent activităților reglementate drept curente sau imobilizate. În schimb, elementele-rând separate prevăzute la punctul 20 trebuie să se diferenţieze de activele şi datoriile care sunt prezentate în conformitate cu alte standarde prin folosirea subtotalurilor, care sunt retrase înainte de prezentarea soldurilor contului de amânare aferent activităților reglementate.
Clasificarea variaţiilor soldurilor contului de amânare aferent activităților reglementate
22 O entitate trebuie să prezinte, în secţiunea alte elemente ale rezultatului global a situaţiei profitului sau pierderii şi altor elemente ale rezultatului global, variaţia netă în toate soldurile contului de amânare aferent activităţilor reglementate pentru perioada de raportare aferentă elementelor recunoscute în alte elemente ale rezultatului global. Elementele-rând separate trebuie folosite pentru variaţia netă aferentă respectivului element care, în conformitate cu alte standarde:
(a) nu vor fi reclasificate ulterior în profit sau pierdere; și (b) vor fi reclasificate ulterior în profit sau pierdere atunci când vor fi îndeplinite anumite condiţii.
23 O entitate trebuie să prezinte un element-rând separat în secţiunea profit sau pierdere a situaţiei profitului sau pierderii şi altor elemente ale rezultatului global, sau în situaţia individuală a profitului sau pierderii, pentru restul variaţiei nete în toate soldurile contului de amânare aferent activităților reglementate pentru perioada de raportare, excluzând variaţiile care nu sunt reflectate în profit sau pierdere, precum sumele dobândite. Acest element-rând separat trebuie să se diferenţieze de veniturile şi cheltuielile care sunt prezentate în conformitate cu alte standarde prin folosirea unui sub-total care este calculat înainte de variaţia netă în soldurile contului de amânare aferent activităților reglementate.
24 Atunci când o entitate recunoaşte o creanţă privind impozitul amânat sau o datorie privind impozitul amânat ca rezultat al recunoaşterii soldurilor contului de amânare aferent activităţilor reglementate, entitatea trebuie să prezinte creanţa (datoria) privind impozitul amânat şi variaţia aferentă în acea creanţă privind impozitul amânat împreună cu soldurile contului de amânare aferent activităţilor reglementate aferente şi variaţiile acelor solduri, în locul prezentării totalului în conformitate cu IAS 12 Impozitul pe profit pentru creanţele (datoriile) privind impozitul amânat şi cheltuiala cu impozitul (venitul din impozit) (a se vedea punctele B9-B12).
25 Atunci când o entitate prezintă o activitate întreruptă sau un grup destinat cedării în conformitate cu IFRS 5 Active imobilizate deţinute în vederea vânzării şi activităţi întrerupte, entitatea trebuie să prezinte orice solduri ale conturilor de amânare aferente activităţilor reglementate şi variaţia netă din acele solduri, după caz, împreună cu soldurile conturilor de amânare aferente activităţilor reglementate şi variaţia netă din acele solduri, în loc să fie prezentate în cadrul grupurilor destinate cedării sau al activităţilor întrerupte (a se vedea punctele B19-B22).
26 Atunci când o entitate prezintă rezultatele pe acţiune în conformitate cu IAS 33 Rezultatul pe acţiune, entitatea trebuie să prezinte rezultatele pe acţiune de bază şi diluat, care sunt calculate folosind valorile rezultatelor impuse de IAS 33 dar excluzând variaţiile soldurilor contului de amânare aferent activităţilor reglementate (a se vedea punctele B13-B14).
Prezentarea informaţiilor
Obiectiv
27 O entitate care alege să aplice prezentul standard trebuie să prezinte informaţii care permit utilizatorilor să stabilească:
(a) natura reglementării tarifare şi riscurile asociate acesteia care stabileşte preţul (prețurile) pe care o entitate îl (le) poate solicita consumatorilor pentru bunurile şi serviciile pe care le furnizează; și (b) efectele acelei reglementări tarifare asupra poziţiei financiare, a performanţei financiare şi a fluxurilor de trezorerie ale acesteia.
28 Dacă oricare dintre prezentările de informaţii impuse la punctele 30-36 nu sunt considerate relevante pentru îndeplinirea obiectivului de la punctul 27, acestea pot fi omise din situaţiile financiare. Dacă informaţiile prezentate în conformitate cu punctele 30-36 nu sunt suficiente pentru a îndeplini obiectivul de la punctul 27, o entitate trebuie să prezinte orice informaţii suplimentare necesare pentru a îndeplini obiectivul respectiv.
29 Pentru a îndeplini obiectivul de prezentare a informaţiilor de la punctul 27, o entitate trebuie să analizeze toate aspectele următoare:
(a) nivelul de detalii necesar pentru a îndeplini dispoziţiile de prezentare a informaţiilor;
(b) gradul de atenţie care trebuie acordat fiecărei dispoziţii;
(c) gradul de agregare sau de dezagregare a datelor; și (d) măsura în care utilizatorii situaţiilor financiare au nevoie de informaţii suplimentare pentru a evalua informaţiile cantitative prezentate.
Explicarea activităţilor care fac obiectul reglementării tarifare
30 Pentru a ajuta un utilizator al situaţiilor financiare să evalueze natura şi riscurile asociate activităților cu tarife reglementate ale entităţii, o entitate trebuie să prezinte pentru fiecare tip de activitate cu tarife reglementate:
(a) o scurtă descriere a naturii şi dimensiunii activităţii cu tarif reglementat şi natura procedurii de stabilire a tarifelor reglementate;
(b) identitatea organismului (organismelor) de reglementare a tarifelor. Dacă organismul de reglementare a tarifelor este o parte afiliată (conform definiţiei din IAS 24 Prezentarea informaţiilor privind părţile afiliate), entitatea trebuie să prezinte acest aspect împreună cu o notă explicând cum este afiliată;
(c) modalitatea prin care va fi recuperată fiecare clasă (adică, fiecare tip de cost sau venit) a soldului de debit al contului de amânare aferent activităţilor reglementate sau modalitatea prin care fiecare reluare a soldului de credit al contului de amânare aferent activităţilor reglementate este afectată de riscuri şi incertitudine, ca de exemplu:
(i) riscul cererii (de exemplu, schimbări ale atitudinii clienţilor, disponibilitatea surselor alternative de furnizori sau nivelul concurenţei);
(ii) riscul de reglementare (de exemplu, înaintarea sau aprobarea unei aplicaţii de stabilire a reglementării sau evaluarea entităţii a acţiunilor de reglementare viitoare preconizate); și (iii) alte riscuri (de exemplu, moneda sau alte riscuri de piaţă).
31 Prezentările de informaţii prevăzute la punctul 30 trebuie fie incluse în situaţiile financiare, fie direct în note fie încorporate prin referinţe încrucişate de la situaţiile financiare la alte situaţii, cum ar fi comentariile conducerii sau un raport de risc, care se află la dispoziţia utilizatorilor situaţiilor financiare în aceleaşi condiţii ca situaţiile financiare şi în acelaşi timp. Dacă informaţia nu este inclusă direct în situaţiile financiare sau încorporată prin referinţe încrucişate, situaţiile financiare sunt incomplete.
Explicarea valorilor recunoscute
32 O entitate trebuie să prezinte baza pe care sunt recunoscute sau derecunoscute soldurile contului de amânare aferent activităților reglementate şi cum sunt acestea evaluate iniţial şi ulterior, inclusiv cum sunt evaluate pentru recuperabilitate, soldurile contului de amânare aferent activităților reglementate şi cum este alocată pierderea din depreciere.
33 Pentru fiecare tip de activitate cu tarife reglementate o entitate trebuie să prezinte următoarele informaţii pentru fiecare clasă a soldului contului de amânare aferent activităților reglementate:
(a) o reconciliere a valorii contabile la începutul şi la finalul perioadei de raportare sub formă de tabel dacă un alt format nu este mai adecvat. Entitatea trebuie să aplice raţionamentul atunci când decide nivelul de detalii necesar (a se vedea punctele 28-29), însă următoarele componente sunt de regulă relevante:
(i) sumele ce au fost recunoscute în perioada curentă în situaţia poziţiei financiare drept soldurile contului de amânare aferent activităților reglementate;
(ii) sumele ce au fost recunoscute în situaţia (situaţiile) profitului sau pierderii şi alte elemente ale rezultatului global aferent soldurilor ce au fost recuperate (uneori descrise drept amortizate) sau reluate în perioada curentă; și (iii) alte sume, identificate în mod distinct, care au afectat soldurile contului de amânare aferent activităților reglementate, precum deprecierile, elementele dobândite sau asumate într-o combinare de întreprinderi, elementele cedate sau efectele variaţiei cursurilor de schimb valutar sau ale ratelor de actualizare;
(b) rata de rentabilitate sau rata de actualizare (inclusiv o rată zero sau o serie de rate, atunci când este cazul) folosită pentru a reflecta valoarea-timp a banilor care este aplicabilă fiecărei clase de solduri ale contului de amânare aferent activităţilor reglementate; și (c) perioadele rămase pe parcursul cărora entitatea preconizează să recupereze (sau să amortizeze) valoarea contabilă a fiecărei clase a soldului de debit al contului de amânare aferent activităţii reglementate sau să reia fiecare clasă a soldului de credit al contului de amânare aferent activităţii reglementate.
34 Atunci când reglementarea tarifară afectează valoarea şi plasarea în timp a cheltuielii cu (venitului din) impozitul pe profit al entităţii, entitatea trebuie să prezinte impactul reglementării tarifare asupra valorilor creanţelor privind impozitul curent şi amânat recunoscute. Suplimentar, entitatea trebuie să prezinte separat orice sold al contului de amânare aferent activităților reglementate care este aferent impozitării şi variaţiei aferente soldului.
35 Atunci când o entitate furnizează prezentări de informaţii în conformitate cu IFRS 12 Prezentarea intereselor existente în alte entităţi pentru un interes într-o filială, entitate asociată sau asociere în participaţie care are activităţi cu tarife reglementate pentru care soldurile contului de amânare aferent activităţilor reglementate sunt recunoscute în conformitate cu prezentul standard, entitatea trebuie să prezinte valorile care sunt incluse pentru soldurile de debit şi credit ale contului de amânare aferent activităţilor reglementate şi variaţia netă în acele solduri pentru interesele prezentate (a se vedea punctele B25-B28).
36 Atunci când o entitate ajunge la concluzia că soldul contului de amânare aferent activităților reglementate nu mai este complet recuperabil sau reversibil, aceasta trebuie să prezinte acest aspect, motivul pentru care nu mai este recuperabil sau reversibil şi valoarea cu care a fost redus soldul contului de amânare aferent activităților reglementate.
Anexa A
Termeni definiţi
Prezenta anexă este parte integrantă din prezentul standard.
primele situaţii financiare întocmite în conformitate cu IFRS
Primele situaţii financiare anuale în care o entitate adoptă Standardele Internaționale de Raportare Financiară (IFRS-urile), prin intermediul unei declaraţii de conformitate cu IFRS-urile explicite şi fără rezerve.
entitate care adoptă pentru prima dată IFRS-urile
O entitate care prezintă primele sale situaţii financiare întocmite în conformitate cu IFRS.
GAAP-urile anterioare
Baza de contabilitate pe care o entitate care adoptă pentru prima dată IFRS-urile a folosit-o imediat înaintea adoptării IFRS-urilor.
activități cu tarife reglementate
Activităţile unei entităţi care fac obiectul reglementării tarifare.
reglementare tarifară
Un cadru general pentru stabilirea preţurilor care pot fi percepute clienţilor pentru bunuri sau servicii, iar respectivul cadru general face obiectul supravegherii şi/sau aprobării de către un organism de reglementare a tarifelor.
organism de reglementare a tarifelor
Un organism autorizat care este împuternicit prin statut sau reglementare să stabilească un tarif sau un interval al tarifelor care sunt obligatorii pentru o entitate. Organismul de reglementare a tarifelor poate fi un organism terţ sau o parte afiliată a entităţii, inclusiv consiliul de conducere al entităţii, dacă respectivului organism îi este impus de statut sau reglementare să stabilească tarife atât în interesul clienţilor cât și pentru a asigura viabilitatea financiară generală a entităţii.
soldul contului de amânare aferent activităților reglementate
Soldul oricărui cont de cheltuieli (sau venituri) care nu ar fi recunoscut drept un activ sau o datorie în conformitate cu alte standarde, însă care îndeplinește condițiile pentru amânare deoarece este inclus, sau se preconizează că va fi inclus, de către organismul de reglementare a tarifelor în stabilirea tarifului (tarifelor) ce poate (pot) fi perceput(e) clienţilor.
Anexa B
Îndrumări de aplicare
Prezenta anexă este parte integrantă din prezentul standard.
Activități cu tarife reglementate
B1 De-a lungul timpului, reglementarea tarifară s-a aplicat tuturor activităţilor unei entităţi. Totuşi, cu achiziţii, diversificare şi dereglementare, reglementarea tarifară se poate aplica acum doar unei părţi a activităţilor entităţii având ca rezultat atât activităţi reglementate, cât şi nereglementate. Prezentul standard se aplică doar activităților cu tarife reglementate care fac obiectul restricţiilor statutare sau de reglementare prin acţiunile unui organism de reglementare a tarifelor, indiferent de tipul entităţii sau segmentului de activitate căruia îi aparţine.
B2 O entitate nu trebuie să aplice prezentul standard activităţilor autoreglementate, adică activităţilor ce nu fac obiectul unui cadru general de stabilire a prețurilor care este supravegheat şi/sau aprobat de un organism de reglementare a tarifelor. Acest aspect nu împiedică entitatea să fie eligibilă să aplice prezentul standard atunci când:
(a) organismul de conducere al entităţii sau o parte afiliată stabilește tarifele atât în interesul clienților cât și pentru a asigura viabilitatea financiară generală a entității într-un cadru general de stabilire a preţului specificat; și (b) cadrul general face obiectul supravegherii și/sau aprobării de către un organism autorizat care are autoritate conferită de statut sau reglementare.
Continuarea politicilor contabile existente
B3 În senul prezentului standard, un sold al contului de amânare aferent activităţii reglementate este definit drept soldul oricărui cont de cheltuieli (sau de venituri) care nu este recunoscut drept un activ sau o datorie, în conformitate cu alte standarde, dar care îndeplinește condițiile pentru amânare deoarece este inclus, sau se preconizează că va fi inclus, de către organismul de reglementare a tarifelor în stabilirea tarifului (tarifelor) ce poate (pot) fi perceput(e) clienţilor. Unele elemente de cheltuieli (sau de venituri) pot fi în afara tarifului (tarifelor) cu reglementare tarifară deoarece, de exemplu, se preconizează că valorile nu vor fi acceptate de organismul de reglementare a tarifelor sau deoarece nu intră sub incidenţa reglementării tarifare. În consecinţă, un astfel de element este recunoscut drept venit sau cheltuială pe măsură ce este suportat, cu excepţia cazului în care un alt standard permite sau impune ca acesta să fie inclus în valoarea contabilă a unui activ sau a unei datorii.
B4 În unele situaţii, alte standarde interzic explicit unei entităţi să recunoască, în situaţia poziţiei financiare, soldurile contului de amânare aferent activităților reglementate ce ar putea fi recunoscute, fie individual fie incluse în alte elemente-rând precum imobilizări corporale, în conformitate cu politicile contabile GAAP anterioare. Cu toate acestea, în conformitate cu punctul 11 din prezentul standard, o entitate care alege să aplice prezentul standard în primele sale situaţii financiare întocmite în conformitate cu IFRS aplică derogarea de la punctul 11 din IAS 8 pentru a putea continua să aplice politicile contabile GAAP anterioare pentru recunoaşterea, evaluarea, deprecierea şi derecunoaşterea soldurilor contului de amânare aferent activităţilor reglementate. Astfel de politici contabile pot include, de exemplu, următoarele practici:
(a) recunoaşterea unui sold de debit al contului de amânare aferent activităţii reglementate atunci când entitatea are dreptul, ca rezultat al acţiunilor reale sau preconizate ale organismului de reglementare, să crească tarifele în perioadele viitoare pentru a-şi recupera costurile autorizate (adică costurile care se preconizează că vor fi recuperate prin tariful (tarifele) reglementat(e));
(b) recunoaşterea, drept sold de debit sau de credit al contului de amânare aferent activităților reglementate, a unei valori care este egală cu orice câştig sau pierdere din cedarea sau scoaterea din funcţiune a ambelor elemente de imobilizări corporale şi imobilizări necorporale care se preconizează că va fi recuperată sau reluată prin tarife viitoare;
(c) recunoaşterea unui sold de credit al contului de amânare aferent activităţii reglementate atunci când unei entități i se impune, ca rezultat al acţiunilor reale sau preconizate ale organismului de reglementare, să scadă tarifele în perioadele viitoare pentru a relua recuperările în exces ale costurilor autorizate (adică, valorile care sunt în plus față de valoarea specificată de organismul de reglementare a tarifelor); și (d) evaluarea soldurilor contului de amânare aferent activităților reglementate pe o bază neactualizată sau pe o bază actualizată care foloseşte o dobândă sau o rată de actualizare specificată de organismul de reglementare a tarifelor.
B5 Următoarele sunt exemple de tipuri de costuri pe care organismele de reglementare a tarifelor le pot permite în deciziile de stabilire a tarifelor şi pe care entitatea ar putea, prin urmare, să le recunoască în soldurile contului de amânare aferent activităţilor reglementate:
(i) volumul sau modificările preţului de cumpărare;
(ii) costurile iniţiativelor privind „energia verde” aprobate (în plus față de sumele care sunt capitalizate ca parte a imobilizărilor corporale în conformitate cu IAS 16 Imobilizări corporale);
(iii) costuri de regie care nu sunt direct atribuibile şi care sunt tratate drept costuri de capital în scopul reglementării tarifare (dar care, în conformitate cu IAS 16, nu pot fi incluse în costul unui element de imobilizări corporale);
(iv) costuri de anulare a proiectului;
(v) costuri pentru deteriorări provocate de furtună; și (vi) dobânda prezumată (inclusiv sumele permise pentru fonduri care sunt folosite în timpul construcţiei şi care furnizează entităţii o rentabilitate a instrumentului de capitaluri proprii al proprietarului dar şi a împrumuturilor).
B6 Soldurile contului de amânare aferent activităților reglementate reprezintă de obicei diferenţele temporare dintre recunoaşterea elementelor de venit sau cheltuieli în scopuri de reglementare şi recunoaşterea acelor elemente în scopuri de raportare financiară. Atunci când o entitate modifică o politică contabilă la adoptarea pentru prima dată a IFRS sau la aplicarea iniţială a unui standard nou sau revizuit, pot apărea diferenţe temporare noi sau revizuite care creează solduri ale contului de amânare aferent activităților reglementate noi sau revizuite. Restricția de la punctul 13 care împiedică o entitate să îşi schimbe politica contabilă pentru a începe să recunoască soldurile contului de amânare aferent activităților reglementate nu interzice recunoaşterea soldurilor contului de amânare aferent activităților reglementate noi sau revizuite care sunt create ca rezultat al altor schimbări în politicile contabile impuse de IFRS. Acest lucru se datorează faptului că recunoaşterea soldurilor contului de amânare aferent activităților reglementate pentru astfel de diferenţe temporare ar fi consecventă cu politica contabilă existentă aplicată în conformitate cu punctul 11 şi nu ar reprezenta introducerea unei noi politici contabile. În mod similar, punctul 13 nu interzice recunoaşterea soldurilor contului de amânare aferent activităţilor reglementate apărute din diferenţele temporare care nu existau imediat înainte de data trecerii la IFRS, dar care sunt consecvente cu politicile contabile ale entităţii stabilite în conformitate cu punctul 11 (de exemplu costurile pentru deteriorări provocate de furtună).
Aplicabilitatea altor standarde
B7 O entitate care intră sub incidenţa dispoziţiilor prezentului standard şi alege să le aplice, trebuie să continue să aplice politicile contabile GAAP anterioare pentru recunoaşterea, evaluarea, deprecierea şi derecunoaşterea soldurilor contului de amânare aferent activităților reglementate. Totuşi, punctele 16-17 stipulează că, în anumite situaţii, este posibil să fie necesară aplicarea altor standarde în cazul soldurilor contului de amânare aferent activităților reglementate pentru a le reflecta corespunzător în situaţiile financiare. Următoarele puncte subliniază modalitatea prin care alte standarde interacţionează cu dispoziţiile prezentului standard. În mod special, următoarele puncte clarifică excepţii şi derogări specifice de la alte standarde şi dispoziţii suplimentare de prezentare şi descriere care se preconizează că vor fi aplicate.
Aplicarea IAS 10 Evenimente ulterioare perioadei de raportare
B8 O entitate poate fi nevoită să folosească estimări şi ipoteze la recunoaşterea şi evaluarea soldurilor contului de amânare aferent activităților reglementate. Pentru evenimentele care apar între finalul perioadei de raportare şi data la care situaţiile financiare sunt aprobate în vederea emiterii, entitatea trebuie să aplice IAS 10 pentru a identifica dacă acele estimări şi ipoteze trebuie ajustate pentru a reflecta respectivele evenimente.
Aplicarea IAS 12 Impozitul pe profit
B9 IAS 12 impune unei entităţi, cu anumite excepţii, să recunoască o datorie privind impozitul amânat şi (sub rezerva anumitor condiţii) o creanţă privind impozitul amânat pentru toate diferenţele temporare. O entitate cu tarife reglementate trebuie să aplice IAS 12 pentru toate activităţile sale, inclusiv pentru activitățile cu tarife reglementate, în vederea identificării valorii impozitului pe profit ce urmează să fie recunoscut.
B10 În anumite regimuri de reglementare a tarifelor, organismul de reglementare a tarifelor permite sau impune unei entităţi să îşi crească tarifele viitoare pentru a recupera o parte din sau toate cheltuielile cu impozitul pe profit ale entităţii. În aceste circumstanţe rezultatul ar putea fi recunoaşterea de către entitate a soldului contului de amânare aferent activităților reglementate în situaţia poziţiei financiare aferentă impozitului pe profit în conformitate cu politicile sale contabile stabilite potrivit punctelor 11-12. Recunoaşterea acestui sold al contului de amânare aferent activităților reglementate care este aferent impozitului pe profit ar putea crea o diferenţă temporară suplimentară pentru care va fi recunoscut un impozit amânat suplimentar.
B11 Fără a aduce atingere dispozițiilor de prezentare şi descriere din IAS 12, atunci când o entitate recunoaşte o creanţă sau o datorie privind impozitul amânat, drept rezultat al recunoaşterii soldurilor contului de amânare aferent activităţilor reglementate, entitatea nu trebuie să includă respectiva valoare a impozitului amânat în soldurile totale ale creanţei (datoriei) privind impozitul amânat. În schimb entitatea trebuie să prezinte creanţa (datoria) privind impozitul amânat care apare drept rezultat al recunoaşterii soldurilor contului de amânare aferent activităţilor reglementate fie:
(a) la elementele-rând ce sunt prezentate pentru soldurile de debit şi credit ale conturilor de amânare aferente activităților reglementate; fie (b) drept un element-rând separat alături de soldurile de debit şi credit ale conturilor de amânare aferente activităţilor reglementate.
B12 Similar, atunci când o entitate recunoaşte variaţia unei creanţe (datorii) privind impozitul amânat ce apare drept rezultat al recunoaşterii soldurilor contului de amânare aferent activităţilor reglementate, entitatea nu trebuie să includă variaţia acelei valori a impozitului amânat în elementul-rând al cheltuielii cu impozitul (venitului din impozit) care este prezentat în situaţia (situațiile) profitului sau pierderii şi altor elemente ale rezultatului global în conformitate cu IAS 12. În schimb, entitatea trebuie să prezinte variaţia creanţei (datoriei) privind impozitul amânat care apare drept rezultat al recunoaşterii soldurilor contului de amânare aferent activităţilor reglementate fie:
(a) la elementele-rând ce sunt prezentate în situaţia (situaţiile) profitului sau pierderii şi altor elemente ale rezultatului global pentru variaţiile din soldurile contului de amânare aferent activităţilor reglementate; fie (b) drept un element-rând separat alături de elementele-rând ce sunt prezentate în situaţia (situaţiile) profitului sau pierderii şi altor elemente ale rezultatului global pentru variaţiile din soldurile contului de amânare aferent activităţilor reglementate.
Aplicarea IAS 33 Rezultatul pe acţiune
B13 Punctul 66 din IAS 33 impune anumitor entităţi să prezinte, în situaţia profitului sau pierderii şi altor elemente ale rezultatului global, rezultatele pe acţiune diluate şi de bază atât pentru profitul sau pierderea din activităţile continue, cât şi pentru profitul sau pierderea ce este atribuibil(ă) acționarilor ordinari ai societăţii-mamă. Suplimentar, punctul 68 din IAS 33 impune unei entităţi care raportează o activitate întreruptă să prezinte valoarea pe acţiune de bază și valoarea pe acțiune diluată pentru activităţile întrerupte, fie în situaţia profitului sau pierderii și altor elemente ale rezultatului global fie în note.
B14 Pentru fiecare rezultat pe acţiune prezentat în conformitate cu IAS 33, o entitate care aplică prezentul standard trebuie să prezinte valori pe acţiune de bază şi valori pe acţiune diluată care sunt calculate în acelaşi fel, cu excepţia faptului că acele sume trebuie să excludă variaţia netă din soldurile contului de amânare aferent activităţilor reglementate. Consecvent cu dispoziţia de la punctul 73 din IAS 33, o entitate trebuie să prezinte rezultatele pe acţiune impuse de punctul 26 din prezentul standard de importanţă similară cu rezultatele pe acţiune impuse de IAS 33 pentru toate perioadele prezentate.
Aplicarea IAS 36 Deprecierea activelor
B15 Punctele 11-12 impun unei entităţi să continue să aplice politicile contabile GAAP anterioare pentru identificarea, recunoaşterea, evaluarea şi reluarea oricărei deprecieri a soldurilor recunoscute ale contului său de amânare aferent activităților reglementate. În consecinţă, IAS 36 nu se aplică soldurilor separate ale contului de amânare aferent activităților reglementate recunoscute.
B16 Totuşi, IAS 36 poate impune unei entităţi să realizeze un test de depreciere unei unităţi generatoare de numerar (CGU) care include soldurile contului de amânare aferent activităţilor reglementate. Acest test poate fi impus deoarece CGU conţine fond comercial sau pentru că unul sau mai mulţi dintre indicatorii de depreciere descrişi în IAS 36 au fost identificaţi în legătură cu CGU. În astfel de situaţii, punctele 74-79 din IAS 36 conţin dispoziţii pentru identificarea valorii recuperabile şi a valorii contabile a unei CGU. O entitate trebuie să aplice acele dispoziţii pentru a decide dacă oricare dintre soldurile recunoscute ale contului de amânare aferent activităților reglementate sunt incluse în valoarea contabilă a CGU, în sensul testului de depreciere. Astfel, restul dispoziţiilor din IAS 36 trebuie aplicate oricărei pierderi din depreciere care este recunoscută în urma acestui test.
Aplicarea IFRS 3 Combinări de întreprinderi
B17 Principiul fundamental al IFRS 3 este că dobânditorul unei afaceri recunoaşte activele dobândite şi datoriile asumate la valorile juste la data achiziţiei. IFRS 3 oferă excepţii limitate de la principiile sale de recunoaştere şi evaluare. Punctul B18 din prezentul standard furnizează o excepţie suplimentară.
B18 Punctele 11-12 impun unei entităţi să continue să aplice politicile contabile GAAP anterioare pentru recunoaşterea, evaluarea, deprecierea şi derecunoaşterea soldurilor contului său de amânare aferent activităților reglementate. În consecinţă, dacă o entitate dobândeşte o afacere atunci trebuie să aplice, în situaţiile sale financiare consolidate, politicile sale contabile stabilite în conformitate cu punctele 11-12 pentru recunoaşterea şi evaluarea soldurilor contului de amânare aferent activităţilor reglementate ale entităţii dobândite la data achiziţiei. Soldurile contului de amânare aferent activităților reglementate ale entităţii dobândite trebuie să fie recunoscute în situaţiile financiare consolidate ale dobânditorului în conformitate cu politicile acestuia, indiferent dacă entitatea dobândită recunoaşte acele solduri în propriile situaţii financiare.
Aplicarea IFRS 5 Active imobilizate deţinute în vederea vânzării şi activităţi întrerupte
B19 Punctele 11-12 impun unei entităţi să continue să aplice politicile sale contabile anterioare pentru recunoaşterea, evaluarea, deprecierea şi derecunoaşterea soldurilor contului său de amânare aferent activităților reglementate. În consecinţă, dispoziţiile de evaluare din IFRS 5 nu trebuie aplicate soldurilor recunoscute ale contului de amânare aferent activităților reglementate.
B20 Punctul 33 din IFRS 5 impune prezentarea unei singure valori pentru activităţi întrerupte în situaţia (situaţiile) profitului sau pierderii şi alte elemente ale rezultatului global. Fără a aduce atingere dispoziţiilor acelui punct, atunci când o entitate care alege să aplice prezentul standard prezintă o activitate întreruptă, nu trebuie să includă variaţia în soldurile contului de amânare aferent activităților reglementate ce apar din activitățile cu tarife reglementate ale activităţii întrerupte în cadrul elementelor-rând care sunt prevăzute la punctul 33 al IFRS 5. În schimb, entitatea trebuie să prezinte variația soldurilor contului de amânare aferent activităților reglementate ce apar din activităţile cu tarife reglementate ale activităţii întrerupte fie:
(a) în cadrul elementului-rând care este prezentat pentru variaţiile în soldurile contului de amânare aferent activităților reglementate aferente profitului sau pierderii; fie (b) drept un element-rând separat alături de cel prezentat pentru variaţiile în soldurile contului de amânare aferent activităților reglementate aferente profitului sau pierderii.
B21 În mod similar, fără a aduce atingere dispoziţiilor punctului 38 din IFRS 5, atunci când o entitate prezintă un grup destinat cedării, entitatea nu trebuie să includă totalul soldurilor de debit şi credit ale conturilor de amânare aferente activităților reglementate care fac parte din grupul destinat cedării în cadrul elementelor-rând care sunt prevăzute la punctul 38 din IFRS 5. În schimb, entitatea trebuie să prezinte totalul soldurilor de debit şi credit ale conturilor de amânare aferente activităților reglementate care fac parte din grupul destinat cedării fie:
(a) în cadrul elementelor-rând care sunt prezentate pentru soldurile de debit şi credit ale conturilor de amânare aferente activităților reglementate; fie (b) drept un element-rând separat alături de celelalte solduri de debit şi credit ale conturilor de amânare aferente activităţilor reglementate.
B22 Dacă o entitate alege să includă soldurile contului de amânare aferent activităților reglementate şi variaţiile în acele solduri care sunt aferente grupului destinat cedării sau activităţii întrerupte în cadrul elementelor-rând ale conturilor de amânare aferente activităților reglementate, atunci poate fi necesară prezentarea lor separată ca parte a analizei elementelor-rând a conturilor de amânare aferente activităților reglementate descrise la punctul 33 din prezentul standard.
Aplicarea IFRS 10 Situaţii financiare consolidate şi a IAS 28 Investiţii în entităţile asociate şi în asocierile în participaţie
B23 Punctul 19 din IFRS 10 prevede că „o societate- mamă trebuie să întocmească situații financiare consolidate utilizând politici contabile uniforme pentru tranzacții și alte evenimente asemănătoare în circumstanțe similare”. Punctul 8 din prezentul standard prevede ca o entitate care intră sub incidenţa prezentului standard şi alege să îl aplice trebuie să aplice toate dispoziţiile acestuia tuturor soldurilor contului de amânare aferent activităților reglementate care rezultă din toate activităţile cu tarife reglementate ale entităţii. În consecinţă, dacă o societate-mamă recunoaşte soldurile contului de amânare aferent activităților reglementate în situaţiile sale financiare consolidate în conformitate cu prezentul standard, atunci trebuie să aplice aceleaşi politici contabile soldurilor contului de amânare aferent activităților reglementate rezultate în toate filialele sale. Aceasta trebuie aplicată indiferent dacă filialele recunosc sau nu respectivele solduri în situaţiile financiare proprii.
B24 În mod similar, punctele 35-36 din IAS 28 prevăd că, la aplicarea metodei punerii în echivalenţă, „situaţiile financiare ale unei entităţi trebuie întocmite folosind politici contabile uniforme pentru tranzacţii şi evenimente asemănătoare în circumstanţe similare”. În consecinţă, ajustările trebuie efectuate pentru ca politicile contabile ale entității asociate sau asocierii în participaţie privind recunoaşterea, evaluarea, deprecierea şi derecunoaşterea soldurilor contului de amânare aferent activităților reglementate să fie în conformitate cu cele ale entităţii de investiţii privind aplicarea metodei punerii în echivalenţă.
Aplicarea IFRS 12 Prezentarea intereselor existente în alte entități
B25 Punctul 12 litera (e) din IFRS 12 impune unei entităţi să prezinte, pentru fiecare dintre filialele sale care nu deţin interese care nu controlează ce sunt semnificative pentru entitatea raportoare, profitul sau pierderea ce a fost alocat(ă) intereselor care nu controlează ale filialei în timpul perioadei de raportare. O entitate care recunoaşte soldurile contului de amânare aferent activităţilor reglementate în conformitate cu prezentul standard trebuie să prezinte variaţia netă în soldurile contului de amânare aferent activităţilor reglementate care este inclusă în valorile ce trebuie prezentate conform punctului 12 litera (e) din IFRS 12.
B26 Punctul 12 litera (g) din IFRS 12 impune unei entităţi să prezinte, pentru fiecare dintre filialele sale care nu deţin interese care nu controlează ce sunt semnificative pentru entitatea raportoare, informaţii financiare rezumate despre filială, conform prevederilor de la punctul B10 din IFRS 12. În mod similar, punctul 21 litera (b) subpunctul (ii) din IFRS 12 impune unei entităţi să prezinte, pentru fiecare entitate asociată sau asociere în participaţie care este semnificativă pentru entitatea raportoare, informaţii financiare rezumate, conform prevederilor punctelor B12-B13 din IFRS 12. Punctul B16 din IFRS 12 specifică informaţiile financiare rezumate pe care entitatea trebuie să le prezinte pentru toate celelalte entităţi asociate şi asocieri în participaţie care nu sunt semnificative individual, în conformitate cu punctul 21 litera (c) din IFRS 12.
B27 Pe lângă informaţiile specificate la punctele 12, 21, B10, B12-B13 şi B16 din IFRS 12, o entitate care recunoaşte soldurile contului de amânare aferent activităților reglementate în conformitate cu prezentul standard, trebuie de asemenea să prezinte soldul total de debit al contului de amânare aferent activităților reglementate, soldul total de credit al contului de amânare aferent activităților reglementate şi variaţiile nete ale acelor solduri, divizate între valorile recunoscute în profit sau pierdere şi valorile recunoscute în alte elemente ale rezultatului global, pentru fiecare entitate pentru care acele dispoziţii de prezentare din IFRS 12 sunt impuse.
B28 Punctul 19 din IFRS 12 precizează tipul informaţiei pe care o entitate este obligată să o prezinte atunci când recunoaşte un câştig sau o pierdere la pierderea controlului asupra unei filiale, calculată în conformitate cu punctul 25 din IFRS 10. Suplimentar prezentării de informaţii impuse de punctul 19 din IFRS 12, o entitate care alege să aplice prezentul standard trebuie să prezinte partea din câştig sau pierdere care este atribuibilă derecunoaşterii soldurilor contului de amânare aferent activităților reglementate în fosta filială la data la care a fost pierdut controlul.
Anexa C
Data intrării în vigoare şi tranziţia
Prezenta anexă este parte integrantă din prezentul standard.
Data intrării în vigoare şi tranziţia
Data intrării în vigoare
C1 O entitate trebuie să aplice prezentul standard dacă primele sale situaţii financiare anuale întocmite în conformitate cu IFRS sunt întocmite pentru o perioadă care începe la 1 ianuarie 2016 sau ulterior acestei date. Se permite aplicarea anterior acestei date. Dacă o entitate aplică prezentul standard în primele sale situaţii financiare anuale întocmite în conformitate cu IFRS pentru o perioadă anterioară, entitatea trebuie să prezinte acest fapt.
Standardul Internațional de Raportare Financiară 15
Venituri din contractele cu clienții
Obiectiv
1 Obiectivul prezentului standard este de a stabili principiile pe care o entitate trebuie să le aplice pentru a raporta informații utile pentru utilizatorii situaţiilor financiare cu privire la natura, valoarea, plasarea în timp și incertitudinea veniturilor și fluxurilor de trezorerie generate de un contract cu un client.
Îndeplinirea obiectivului
2 Pentru a îndeplini obiectivul de la punctul 1, principiul esențial al prezentului standard este că o entitate trebuie să recunoască venituri pentru a ilustra transferul de bunuri sau servicii promise către clienți la o valoare care reflectă contraprestația la care entitatea se așteaptă să aibă dreptul în schimbul acelor bunuri sau servicii.
3 O entitate trebuie să ia în considerare termenii contractului, precum și toate faptele și circumstanțele relevante atunci când aplică prezentul standard. O entitate trebuie să aplice în mod consecvent prezentul standard, inclusiv utilizarea oricăror soluții practice, pentru contractele cu caracteristici similare și în circumstanțe similare.
4 Prezentul standard specifică modul de contabilizare a unui contract individual cu un client. Totuși, ca o soluție practică, o entitate poate aplica prezentul standard pentru un portofoliu de contracte (sau obligații de executare) cu caracteristici similare dacă entitatea preconizează, în mod rezonabil, că efectele asupra situațiilor financiare determinate de aplicarea prezentului standard pentru portofoliul respectiv nu vor fi semnificativ diferite de cele determinate de aplicarea prezentului standard pentru contractele (sau obligațiile de executare) individuale din cadrul respectivului portofoliu. La contabilizarea unui portofoliu, o entitate trebuie să utilizeze estimări și ipoteze care reflectă dimensiunea și structura portofoliului respectiv.
Domeniu de aplicare
5 O entitate trebuie să aplice prezentul standard pentru toate contractele cu clienții, cu excepția următoarelor:
(a) contractele de leasing care intră sub incidenţa IAS 17 Contracte de leasing;
(b) contractele de asigurare care intră sub incidenţa IFRS 4 Contracte de asigurare;
(c) instrumentele financiare și alte drepturi sau obligații contractuale care intră sub incidenţa IFRS 9 Instrumente financiare, IFRS 10 Situaţii financiare consolidate, IFRS 11 Angajamente comune, IAS 27 Situaţii financiare individuale și IAS 28 Investiţii în entităţile asociate şi în asocierile în participaţie; și (d) schimburile nemonetare dintre entitățile cu aceeași linie de activitate care au ca scop facilitarea vânzărilor către clienți sau potențiali clienți. De exemplu, prezentul standard nu s-ar aplica unui contract între două companii petroliere care convin asupra unui schimb de țiței pentru a satisface în timp util cererea clienților lor din locații diferite specifice.
6 O entitate trebuie să aplice prezentul standard pentru un contract (în afara contractelor enumerate la punctul 5) numai în cazul în care co-contractantul este un client. Un client este o parte care a încheiat un contract cu o entitate pentru a obține bunuri sau servicii care reprezintă un produs generat de activităţile curente ale entității în schimbul unei contraprestații. Un cocontractant nu este un client dacă, de exemplu, cocontractantul a încheiat un contract cu entitatea pentru a participa la o activitate sau la un proces în care părțile contractului împart riscurile și beneficiile generate de acea activitate sau acel proces (cum ar fi dezvoltarea unui activ în cadrul unui angajament de colaborare) mai degrabă decât pentru a obține produsul generat de activitățile curente ale entității.
7 Un contract cu un client poate intra parțial sub incidența prezentului standard și parțial sub incidența celorlalte standarde enumerate la punctul 5.
(a) Dacă alte standarde specifică modul în care trebuie să se separe și/sau să se evalueze inițial una sau mai multe părți ale contractului, o entitate trebuie să aplice mai întâi dispozițiile referitoare la separare și/sau evaluare din acele standarde. O entitate trebuie să excludă din prețul tranzacției valoarea părții (sau părților) contractului care se evaluează inițial în conformitate cu alte standarde și trebuie să aplice punctele 73-86 pentru a aloca valoarea rămasă din prețul tranzacției (dacă există) pentru fiecare obligație de executare care intră sub incidența prezentului standard și pentru orice alte părți ale contractului identificate de punctul 7 litera (b).
(b) Dacă alte standarde nu specifică modul în care trebuie să se separe și/sau să se evalueze inițial una sau mai multe părți ale contractului, entitatea trebuie să aplice prezentul standard pentru separarea și/sau evaluarea inițială a părții (sau părților) contractului.
8 Prezentul standard specifică modul de contabilizare a costurilor marginale ale obținerii unui contract cu un client și a costurilor suportate pentru a îndeplini un contract cu un client dacă acele costuri nu intră sub incidența unui alt standard (a se vedea punctele 91-104). O entitate trebuie să aplice aceste puncte numai pentru costurile suportate care se referă la un contract cu un client (sau la o parte a acelui contract) care intră sub incidența prezentului standard.
Recunoaştere
Identificarea contractului
9 O entitate trebuie să contabilizeze un contract cu un client care intră sub incidența prezentului standard numai atunci când sunt îndeplinite toate criteriile următoare:
(a) părțile din contract au aprobat contractul (în scris, verbal sau în conformitate cu alte practici obișnuite de afaceri) și se angajează să îndeplinească obligațiile care le revin;
(b) entitatea poate identifica drepturile fiecărei părți în ceea ce privește bunurile sau serviciile care vor fi transferate;
(c) entitatea poate identifica termenii de plată pentru bunurile sau serviciile care vor fi transferate;
(d) contractul are conţinut comercial (adică se preconizează că riscul, plasarea în timp sau valoarea fluxurilor de trezorerie viitoare ale entității se vor modifica în urma contractului); și (e) este probabil ca entitatea să colecteze contraprestația la care va avea dreptul în schimbul bunurilor sau serviciilor care vor fi transferate clientului. La evaluarea măsurii în care colectarea unei anumite contraprestații este probabilă, o entitate trebuie să ia în considerare doar capacitatea și intenția clientului de a plăti acea contraprestație la scadență. Valoarea contraprestației la care va avea dreptul entitatea poate fi mai mică decât prețul specificat în contract în cazul în care contraprestația este variabilă, deoarece entitatea poate oferi clientului o concesie de preț (a se vedea punctul 52).
10 Un contract reprezintă un acord între două sau mai multe părți care creează drepturi și obligații exercitabile. Exercitarea drepturilor și obligațiilor dintr-un contract este o problemă de drept. Contractele pot fi scrise, verbale sau tacite ca urmare a practicilor obișnuite de afaceri ale unei entități. Practicile și procesele pentru stabilirea contractelor cu clienții variază între diferite jurisdicții, industrii și entități. În plus, ele ar putea varia în cadrul unei entități (de exemplu, ele pot depinde de categoria de clienți sau de natura bunurilor sau serviciilor promise). O entitate trebuie să ia în considerare aceste practici și procese atunci când determină dacă și când un acord cu un client creează drepturi și obligații exercitabile.
11 Unele contracte cu clienții ar putea să nu aibă o durată fixă și pot fi reziliate sau modificate de oricare dintre părți în orice moment. Alte contracte se pot reînnoi automat pe o bază periodică specificată în contract. O entitate trebuie să aplice prezentul standard pentru durata contractului (adică perioada contractuală) în care părțile la contract au drepturi și obligații exercitabile actuale.
12 În sensul aplicării prezentului standard, un contract nu există dacă fiecare parte la contract are dreptul exercitabil unilateral de a rezilia un contract în întregime neexecutat fără a compensa cealaltă parte (sau celelalte părți). Un contract este în întregime neexecutat dacă sunt îndeplinite următoarele două criterii:
(a) entitatea nu a transferat încă niciun bun sau serviciu promis către client; și (b) entitatea nu a primit încă, și nu are încă dreptul de a primi, nicio contraprestație în schimbul bunurilor sau serviciilor promise.
13 Dacă un contract cu un client îndeplinește criteriile de la punctul 9 la începutul contractului, o entitate nu trebuie să reevalueze acele criterii, cu excepția cazului în care există o indicație a unei modificări majore a faptelor și circumstanțelor. De exemplu, în cazul în care capacitatea unui client de a plăti contraprestația s-ar deteriora semnificativ, o entitate ar reevalua dacă este probabil ca entitatea să colecteze contraprestația la care va avea dreptul în schimbul bunurilor sau serviciilor rămase care vor fi transferate clientului.
14 În cazul în care un contract cu un client nu îndeplinește criteriile de la punctul 9, o entitate trebuie să continue să evalueze contractul pentru a determina dacă sunt îndeplinite ulterior criteriile de la punctul 9.
15 Atunci când un contract cu un client nu îndeplinește criteriile de la punctul 9, iar o entitate primește o contraprestație de la client, entitatea trebuie să recunoască contraprestația primită ca venit numai dacă a avut loc oricare dintre evenimentele următoare:
(a) entitatea nu mai are nicio obligație rămasă de a transfera bunuri sau servicii clientului și toată, sau aproape toată, contraprestația promisă de client a fost primită de entitate și este nerambursabilă; sau (b) contractul a fost reziliat, iar contraprestaţia primită de la client este nerambursabilă.
16 O entitate trebuie să recunoască contraprestația primită de la un client ca datorie până ce are loc unul dintre evenimentele de la punctul 15 sau până ce criteriile de la punctul 9 sunt îndeplinite ulterior (a se vedea punctul 14). În funcție de faptele și circumstanțele referitoare la contract, datoria recunoscută reprezintă obligația entității fie de a transfera bunuri sau servicii în viitor, fie de a rambursa contraprestația primită. În orice caz, datoria trebuie evaluată la valoarea contraprestației primite de la client.
Combinarea contractelor
17 O entitate trebuie să combine două sau mai multe contracte încheiate în același moment sau aproape în același moment cu același client (sau părți afiliate clientului) și să contabilizeze contractele ca pe un singur contract dacă sunt îndeplinite unul sau mai multe dintre următoarele criterii:
(a) contractele sunt negociate ca un pachet cu un singur obiectiv comercial;
(b) valoarea contraprestaţiei de plată dintr-un contract depinde de prețul sau de executarea celuilalt contract; sau (c) bunurile sau serviciile promise în contracte (sau anumite bunuri sau servicii promise în fiecare dintre contracte) reprezintă o singură obligație de executare în conformitate cu punctele 22-30.
Modificări contractuale
18 Modificarea unui contract este o schimbare a domeniului de aplicare sau a prețului unui contract (sau a ambelor) care este aprobată de părțile contractului. În unele industrii și jurisdicții, modificarea unui contract poate fi descrisă ca un ordin de modificare, o variație sau un amendament. O modificare a unui contract există atunci când părțile la un contract aprobă o modificare care fie creează noi drepturi și obligații executabile pentru părțile contractului, fie le modifică pe cele existente. O modificare a unui contract poate fi aprobată în scris, prin acord verbal sau tacit, ca urmare a practicilor obișnuite de afaceri. Dacă părțile contractului nu au aprobat o modificare a contractului, o entitate trebuie să continue să aplice prezentul standard contractului existent până ce se aprobă modificarea contractului.
19 O modificare a contractului poate exista chiar dacă părțile contractului au o dispută referitoare la domeniul de aplicare sau prețul modificării (sau ambele) sau dacă părțile au aprobat o modificare a domeniului de aplicare al contractului, dar nu au determinat încă modificarea de preț aferentă. Atunci când determină dacă drepturile și obligațiile create sau schimbate de o modificare sunt exercitabile, o entitate trebuie să ia în considerare toate faptele și circumstanțele relevante, inclusiv termenii contractului și alte probe. Dacă părțile unui contract au aprobat o modificare a domeniului de aplicare al contractului, însă nu au determinat încă modificarea de preț aferentă, o entitate trebuie să estimeze modificarea prețului tranzacției care rezultă din modificare în conformitate cu punctele 50-54 privind estimarea contraprestației variabile și punctele 56-58 privind limitarea estimărilor contraprestației variabile.
20 O entitate trebuie să contabilizeze o modificare a contractului ca pe un contract separat dacă sunt îndeplinite următoarele două condiţii:
(a) domeniul de aplicare al contractului se extinde ca urmare a adăugării unor bunuri sau servicii promise distincte (în conformitate cu punctele 26-30); și (b) prețul contractului crește cu o valoare a contraprestației care reflectă prețurile individuale de vânzare ale entității pentru bunurile sau serviciile suplimentare promise și orice ajustări corespunzătoare ale prețului respectiv pentru reflectarea circumstanțelor acelui contract. De exemplu, o entitate poate ajusta prețul individual de vânzare al oricărui bun sau serviciu suplimentar cu o reducere pe care o primește clientul, deoarece nu este necesar ca entitatea să suporte costurile generate de vânzare pe care le-ar suporta la vânzarea unui bun sau serviciu similar unui nou client.
21 Dacă o modificare a unui contract nu este contabilizată ca un contract separat în conformitate cu punctul 20, o entitate trebuie să contabilizeze bunurile sau serviciile promise care nu au fost încă transferate la data modificării contractului (adică bunurile sau serviciile promise rămase) în oricare dintre modalitățile următoare care poate fi aplicată:
(a) O entitate trebuie să contabilizeze modificarea contractului ca și cum ar reprezenta o reziliere a contractului actual și crearea unui nou contract dacă bunurile sau serviciile rămase sunt distincte față de bunurile sau serviciile transferate la data modificării contractului sau anterior acestei date. Valoarea contraprestației care trebuie alocată obligațiilor de executare rămase (sau bunurilor sau serviciilor distincte rămase aferente unei singure obligații de executare identificate în conformitate cu punctul 22 litera (b)) este suma dintre:
(i) contraprestaţia promisă de client (inclusiv sumele primite deja de la client) care a fost inclusă în estimarea preţului tranzacţiei și care nu a fost recunoscută la venituri; și (ii) contraprestaţia promisă ca parte a modificării contractului.
(b) O entitate trebuie să contabilizeze modificarea contractului ca și cum ar fi o parte a contractului existent dacă bunurile sau serviciile rămase nu sunt distincte și, prin urmare, fac parte dintr-o singură obligație de executare care este parțial îndeplinită la data modificării contractului. Efectul pe care îl are modificarea contractului asupra prețului tranzacției și asupra evaluării de către entitate a progresului către îndeplinirea obligației de executare în întregime este recunoscut ca o ajustare a veniturilor (fie ca o creștere, fie ca o scădere a veniturilor) la data modificării contractului (adică ajustarea veniturilor se face pe o bază cumulativă de recuperare a diferențelor).
(c) Dacă bunurile sau serviciile rămase reprezintă o combinare a literelor (a) și (b), entitatea trebuie să contabilizeze efectele modificării asupra obligațiilor de executare nesatisfăcute (sau parțial nesatisfăcute) din contractul modificat într-o manieră consecventă cu obiectivele prezentului punct.
Identificarea obligațiilor de executare
22 La începutul contractului, o entitate trebuie să evalueze bunurile sau serviciile promise într-un contract cu un client și trebuie să identifice drept o obligație de executare fiecare promisiune de a transfera clientului fie:
(a) un bun sau serviciu (sau un pachet de bunuri sau servicii) distinct; fie (b) o serie de bunuri sau servicii distincte care sunt în esență identice și care au același tipar de transfer către client (a se vedea punctul 23).
23 O serie de bunuri sau servicii distincte are același tipar de transfer către client dacă sunt îndeplinite următoarele două criterii:
(a) fiecare bun sau serviciu distinct din serie pe care entitatea promite să îl transfere clientului ar îndeplini criteriile de la punctul 35 pentru a reprezenta o obligație de executare îndeplinită în timp; și (b) în conformitate cu punctele 39-40, aceeași metodă ar fi utilizată pentru a evalua progresul entității către îndeplinirea în întregime a obligației de executare de a transfera fiecare bun sau serviciu distinct din serie către client.
Promisiuni în contractele cu clienții
24 Un contract cu un client stipulează, în general, în mod explicit bunurile sau serviciile pe care o entitate promite să le transfere unui client. Totuși, obligațiile de executare identificate într-un contract cu un client ar putea să nu fie limitate la bunurile sau serviciile stipulate explicit în acel contract. Aceasta deoarece un contract cu un client poate include, de asemenea, promisiuni tacite ca urmare a practicilor obișnuite de afaceri, politicilor publicate sau declarațiilor specifice ale unei entități dacă, la momentul încheierii contractului, acele promisiuni creează o așteptare validă din partea clientului că entitatea va transfera un bun sau un serviciu clientului.
25 Obligațiile de executare nu includ activitățile pe care o entitate trebuie să le realizeze pentru a îndeplini un contract, cu excepția cazului în care acele activități transferă un bun sau un serviciu unui client. De exemplu, un furnizor de servicii poate fi nevoit să execute diferite sarcini administrative pentru constituirea unui contract. Executarea acestor sarcini nu transferă un serviciu clientului pe măsura executării lor. Prin urmare, aceste activități de constituire nu reprezintă o obligație de executare.
Bunuri sau servicii distincte
26 În funcție de contract, bunurile sau serviciile promise pot include, fără a se limita la, următoarele:
(a) vânzarea de bunuri produse de o entitate (de exemplu, stocurile unui producător);
(b) revânzarea de bunuri achiziționate de o entitate (de exemplu, mărfurile unui comerciant);
(c) revânzarea drepturilor la bunuri sau servicii achiziționate de o entitate (de exemplu, un bilet revândut de o entitate care acționează în nume propriu, conform descrierii de la punctele B34-B38);
(d) executarea unei (sau unor) sarcini convenite contractual pentru un client;
(e) furnizarea serviciului de a fi gata să ofere bunuri sau servicii (de exemplu, actualizări nespecificate ale programelor informatice care sunt furnizate atunci când și dacă sunt disponibile) sau de a pune la dispoziția clientului bunuri sau servicii pe care acesta să le utilizeze așa cum și când decide;
(f) furnizarea serviciului de a aranja ca o altă parte să transfere bunuri sau servicii unui client (de exemplu, acționarea ca intermediar pentru o altă parte, conform descrierii de la punctele B34-B38);
(g) acordarea unor drepturi la bunuri sau servicii care vor fi furnizate în viitor pe care un client le poate revinde sau furniza unui client de-al său (de exemplu, o entitate care vinde un produs unui comerciant promite să transfere un bun sau un serviciu suplimentar unei persoane care achiziționează produsul de la comerciant);
(h) construirea, producția sau dezvoltarea unui activ în numele unui client;
(i) acordarea de licențe (a se vedea punctele B52-B63); și (j) acordarea opțiunilor de a achiziționa bunuri sau servicii suplimentare (atunci când opțiunile respective oferă unui client un drept semnificativ, conform descrierii de la punctele B39-B43).
27 Un bun sau un serviciu promis unui client este distinct dacă sunt îndeplinite următoarele două criterii:
(a) clientul poate obține beneficii de pe urma bunului sau serviciului luat fie individual, fie împreună cu alte resurse disponibile imediat clientului (adică bunul sau serviciul are capacitatea de a fi distinct); și (b) promisiunea entității de a transfera bunul sau serviciul clientului este identificabilă în mod distinct față de alte promisiuni din contract (adică bunul sau serviciul este distinct în contextul contractului).
28 Un client poate obține beneficii de pe urma unui bun sau serviciu în conformitate cu punctul 27 litera (a) dacă bunul sau serviciul poate fi utilizat, consumat, vândut pentru o sumă mai mare decât valoarea reziduală sau deținut în alt mod care să genereze beneficii economice. Pentru unele bunuri sau servicii, un client ar putea obține beneficii de pe urma bunului sau serviciului în sine. Pentru alte bunuri sau servicii, un client ar putea obține beneficii de pe urma bunului sau serviciului numai în conjuncție cu alte resurse disponibile imediat. O resursă disponibilă imediat este un bun sau un serviciu vândut separat (de către entitate sau de o altă entitate) sau o resursă pe care clientul a obținut-o deja de la entitate (inclusiv bunuri sau servicii pe care entitatea le va fi transferat deja clientului conform contractului) sau din alte tranzacții sau evenimente. Diferiți factori ar putea demonstra că un client poate obține beneficii de pe urma unui bun sau serviciu luat fie individual, fie în conjuncție cu alte resurse disponibile imediat. De exemplu, faptul că o entitate vinde în mod obișnuit un bun sau un serviciu separat ar arăta că un client poate obține beneficii de pe urma bunului sau serviciului luat individual sau în conjuncție cu alte resurse disponibile imediat.
29 Factorii care indică faptul că promisiunea unei entități de a transfera un bun sau un serviciu unui client este identificabilă în mod distinct (în conformitate cu punctul 27 litera (b)) includ, fără a se limita la, următoarele:
(a) entitatea nu furnizează un serviciu semnificativ de integrare a bunului sau serviciului cu alte bunuri sau servicii promise în contract într-un pachet de bunuri sau servicii care să reprezinte produsul combinat contractat de client. Cu alte cuvinte, entitatea nu utilizează bunul sau serviciul ca intrare pentru producerea sau livrarea produsului combinat specificat de client.
(b) bunul sau serviciul nu modifică sau nu adaptează semnificativ un alt bun sau serviciu promis în contract.
(c) bunul sau serviciul nu este dependent în mare măsură sau corelat în mare măsură cu alte bunuri sau servicii promise în contract. De exemplu, faptul că un client ar putea decide să nu achiziționeze bunul sau serviciul fără a afecta semnificativ celelalte bunuri sau servicii promise în contract ar putea să indice că bunul sau serviciul nu depinde în mare măsură sau nu este corelat în mare măsură cu acele bunuri sau servicii promise.
30 Dacă un bun sau un serviciu promis nu este distinct, o entitate trebuie să combine acel bun sau serviciu cu alte bunuri sau servicii promise până în momentul în care identifică un pachet de bunuri sau servicii care să fie distinct. În unele cazuri, acest lucru ar determina entitatea să contabilizeze toate bunurile sau serviciile promise într-un contract ca pe o singură obligație de executare.
Îndeplinirea obligațiilor de executare
31 O entitate trebuie să recunoască venituri atunci când (sau pe măsură ce) aceasta îndeplinește o obligație de executare prin transferul unui bun sau al unui serviciu promis (adică un activ) către un client. Un activ este transferat atunci când (sau pe măsură ce) clientul obține controlul asupra acelui activ.
32 Pentru fiecare obligație de executare identificată în conformitate cu punctele 22-30, o entitate trebuie să determine la începutul contractului dacă va îndeplini obligația de executare în timp (în conformitate cu punctele 35-37) sau dacă o va îndeplini la un moment specific (în conformitate cu punctul 38). Dacă o entitate nu îndeplinește o obligație de executare în timp, obligația de executare este îndeplinită la un moment specific.
33 Bunurile și serviciile sunt active, chiar dacă doar temporar, atunci când sunt primite și utilizate (ca în cazul multor servicii). Controlul asupra unui activ se referă la capacitatea de a stabili utilizarea activului și de a obține, în esență, toate beneficiile rămase de pe urma acestuia[G]. Controlul include capacitatea de a împiedica alte entități să stabilească utilizarea activului și să obțină beneficii de pe urma acestuia. Beneficiile unui activ sunt fluxurile de trezorerie potențiale (intrări de numerar sau economii aferente ieșirilor de numerar) care pot fi obținute direct sau indirect în mai multe moduri, cum ar fi prin:
(a) utilizarea activului pentru a produce bunuri sau a furniza servicii (inclusiv servicii publice);
(b) utilizarea activului pentru a îmbunătăți valoarea altor active;
(c) utilizarea activului pentru a deconta datorii sau pentru a reduce cheltuieli;
(d) vânzarea sau schimbul activului;
(e) depunerea activului drept garanție pentru a obține un împrumut; și (f) deținerea activului.
34 Atunci când se evaluează dacă un client obține controlul asupra unui activ, o entitate trebuie să ia în considerare orice acord de a recumpăra activul (a se vedea punctele B64-B76).
Obligații de executare îndeplinite în timp
35 O entitate transferă controlul asupra unui bun sau serviciu în timp și, prin urmare, îndeplinește o obligație de executare și recunoaște venituri în timp dacă este îndeplinit unul dintre următoarele criterii:
(a) clientul primește și consumă simultan beneficiile oferite de executarea de către entitate pe măsură ce entitatea execută (a se vedea punctele B3-B4);
(b) executarea de către entitate creează sau îmbunătățește un activ (de exemplu, producţia în curs de execuţie) pe care clientul îl controlează pe măsură ce activul este creat sau îmbunătățit (a se vedea punctul B5); sau (c) executarea de către entitate nu creează un activ cu o utilizare alternativă pentru entitate (a se vedea punctul 36), iar entitatea are un drept exercitabil la plată pentru executarea realizată până la data respectivă (a se vedea punctul 37).
36 Un activ creat prin executarea de către o entitate nu are o utilizare alternativă pentru entitate dacă entitatea fie este restricționată contractual de la hotărârea unei utilizări alternative pe parcursul creării sau îmbunătățirii acelui activ, fie există o limitare practică pentru a hotărî utilizarea alternativă a activului finalizat. Evaluarea măsurii în care un activ are o utilizare alternativă pentru entitate este realizată la începerea contractului. După începerea contractului, o entitate nu trebuie să actualizeze evaluarea utilizării alternative a unui activ, cu excepția cazului în care părțile contractului aprobă o modificare la contract care modifică substanțial obligația de executare. Punctele B6-B8 oferă îndrumări pentru evaluarea măsurii în care un activ are o utilizare alternativă pentru o entitate.
37 O entitate trebuie să analizeze termenii contractului, precum și orice legi aplicabile contractului atunci când evaluează dacă are un drept exercitabil la o plată pentru executarea realizată până la acea dată în conformitate cu punctul 35 litera (c). Nu este necesar ca dreptul la plată pentru executarea realizată până la acea dată să fie pentru o sumă fixă. Totuși, în orice moment al duratei contractului, entitatea trebuie să aibă dreptul la o sumă care cel puțin să compenseze entitatea pentru executarea realizată până la acea dată în cazul rezilierii contractului de către client sau de o altă parte din alte motive decât incapacitatea entității de a executa conform promisiunii. Punctele B9-B13 oferă îndrumări pentru evaluarea existenței și forţei de executare a unui drept la plată și a măsurii în care dreptul la plată al unei entități ar îndreptăți entitatea să fie plătită pentru executarea realizată până la acea dată.
Obligații de executare îndeplinite la un moment specific
38 Dacă o obligație de executare nu este îndeplinită în timp în conformitate cu punctele 35-37, o entitate îndeplinește obligația de executare la un moment specific. Pentru a determina momentul specific în care un client obține controlul asupra unui activ promis și entitatea îndeplinește o obligație de executare, entitatea trebuie să ia în considerare dispoziţiile privind controlul de la punctele 31-34. În plus, o entitate trebuie să analizeze indicatorii de transfer al controlului, care includ, dar fără a se limita la, următoarele:
(a) Entitatea are un drept curent la plată pentru activ – dacă un client are o obligație curentă de a plăti pentru un activ, acest lucru ar putea să indice că acel client a obținut capacitatea de a stabili utilizarea activului primit în schimb și de a obține, în esență, toate beneficiile rămase de pe urma acestuia.
(b) Clientul are dreptul legal la activ – dreptul legal poate să indice care dintre părțile unui contract are capacitatea de a stabili utilizarea unui activ și de a obține, în esență, toate beneficiile rămase de pe urma acestuia sau de a restricționa accesul altor entități la acele beneficii. Prin urmare, transferul dreptului legal asupra unui activ poate să indice că un client a obținut controlul asupra activului. Dacă o entitate păstrează dreptul legal doar ca protecție împotriva nerealizării plății de către client, acele drepturi ale entității nu ar împiedica acel client să obțină controlul asupra unui activ.
(c) Entitatea a transferat posesia fizică a activului – posesia fizică a unui activ de către client poate să indice că acesta are capacitatea de a stabili utilizarea activului și de a obține, în esență, toate beneficiile rămase de pe urma acestuia sau de a restricționa accesul altor entități la acele beneficii. Totuși, posesia fizică poate să nu coincidă cu controlul asupra unui activ. De exemplu, în unele acorduri de recumpărare și în unele angajamente de consignație, un client sau un beneficiar poate avea posesia fizică a unui activ controlat de entitate. Invers, în unele acorduri cu facturare înainte de livrare, entitatea poate avea posesia fizică a unui activ controlat de client. Punctele B64-B76, B77-B78 și B79-B82 oferă îndrumări privind contabilizarea acordurilor de recumpărare, a angajamentelor de consignație și, respectiv, a acordurilor cu facturare înainte de livrare.
(d) Riscurile şi recompensele semnificative aferente dreptului de proprietate asupra activului îi revin clientului – transferul către client al riscurilor şi recompenselor semnificative aferente dreptului de proprietate asupra unui activ ar putea să indice că acel client a obținut capacitatea de a stabili utilizarea activului și de a obține, în esență, toate beneficiile rămase de pe urma acestuia. Totuși, la evaluarea riscurilor şi recompenselor aferente dreptului de proprietate asupra unui activ promis, o entitate trebuie să excludă orice riscuri care generează o obligație de executare separată pe lângă obligația de executare de a transfera activul. De exemplu, o entitate poate să fi transferat controlul asupra unui activ către un client, dar să nu fi îndeplinit încă o obligație de executare suplimentară de a oferi serviciile de întreținere aferente activului transferat.
(e) Clientul a acceptat activul – acceptarea de către client a unui activ ar putea să indice că acesta a obținut capacitatea de a stabili utilizarea activului și de a obține, în esență, toate beneficiile rămase de pe urma acestuia. Pentru a evalua efectul unei clauze contractuale privind acceptarea de către client asupra momentului în care este transferat controlul unui activ, o entitate trebuie să ia în considerare îndrumările de la punctele B83-B86.
Evaluarea progresului către îndeplinirea unei obligații de executare în întregime
39 Pentru fiecare obligație de executare îndeplinită în timp în conformitate cu punctele 35-37, o entitate trebuie să recunoască veniturile în timp prin evaluarea progresului către îndeplinirea în întregime a acelei obligații de executare. Obiectivul evaluării progresului este de a ilustra executarea de către entitate a transferului de control asupra bunurilor sau serviciilor promise unui client (adică îndeplinirea obligației de executare de către entitate).
40 O entitate trebuie să aplice o singură metodă de evaluare a progresului pentru fiecare obligație de executare îndeplinită în timp și entitatea trebuie să aplice acea metodă consecvent obligațiilor de executare similare și în circumstanțe similare. La finalul fiecărei perioade de raportare, o entitate trebuie să își reevalueze progresul către îndeplinirea în întregime a unei obligații de executare îndeplinite în timp.
Metode pentru evaluarea progresului
41 Metodele adecvate de evaluare a progresului includ metode bazate pe rezultate și metode bazate pe intrări. Punctele B14-B19 oferă îndrumări pentru utilizarea metodelor bazate pe rezultate și a metodelor bazate pe intrări pentru evaluarea progresului unei entități către îndeplinirea în întregime a unei obligații de executare. Pentru determinarea metodei adecvate de evaluare a progresului, o entitate trebuie să ia în considerare natura bunului sau serviciului pe care entitatea a promis să îl transfere clientului.
42 La aplicarea unei metode de evaluare a progresului, o entitate trebuie să excludă din evaluarea progresului orice bunuri sau servicii pentru care entitatea nu transferă controlul către un client. În schimb, o entitate trebuie să includă în evaluarea progresului orice bunuri sau servicii pentru care entitatea transferă controlul către un client atunci când îndeplinește obligația de executare respectivă.
43 Pe măsură ce circumstanțele se modifică în timp, o entitate trebuie să își actualizeze evaluarea progresului pentru a reflecta orice modificări ale rezultatului obligației de executare. Astfel de modificări la evaluarea progresului de către o entitate trebuie contabilizate ca o modificare în estimarea contabilă, în conformitate cu IAS 8 Politici contabile, modificări ale estimărilor contabile şi erori.
Evaluări rezonabile ale progresului
44 O entitate trebuie să recunoască veniturile pentru o obligație de executare îndeplinită în timp numai dacă entitatea poate evalua în mod rezonabil progresul său către îndeplinirea în întregime a obligației de executare. O entitate nu ar avea capacitatea de a-și evalua în mod rezonabil progresul către îndeplinirea în întregime a unei obligații de executare dacă aceasta nu ar deține informațiile fiabile necesare pentru aplicarea unei metode adecvate de evaluare a progresului.
45 În anumite circumstanțe (de exemplu, în stadiile incipiente ale unui contract), o entitate ar putea să nu aibă capacitatea de a evalua în mod rezonabil rezultatul unei obligații de executare, dar entitatea preconizează că va recupera costurile suportate pentru îndeplinirea obligației de executare. În aceste circumstanțe, entitatea trebuie să recunoască venituri doar în măsura în care a suportat costuri, până când va putea evalua în mod rezonabil rezultatul obligației de executare.
Evaluare
46 Atunci când (sau pe măsură ce) o obligație de executare este îndeplinită, o entitate trebuie să recunoască la venituri valoarea preţului tranzacţiei (care exclude estimările contraprestaţiei variabile care sunt limitate în conformitate cu punctele 56-58) care este alocat acelei obligații de executare.
Determinarea prețului tranzacției
47 O entitate trebuie să ia în considerare termenii contractului și practicile sale obișnuite de afaceri pentru a determina preţul tranzacţiei. Prețul tranzacției reprezintă valoarea contraprestaţiei la care o entitate se așteaptă să aibă dreptul în schimbul transferului bunurilor sau serviciilor promise către un client, neincluzând sumele colectate în numele unor terțe părți (de exemplu, unele taxe de vânzare). Contraprestaţia promisă într-un contract cu un client ar putea include componente fixe, componente variabile, sau ambele.
48 Natura, plasarea în timp și valoarea contraprestaţiei promise de un client afectează estimarea prețului tranzacției. La determinarea preţului tranzacţiei, o entitate trebuie să ia în considerare efectele tuturor elementelor următoare:
(a) contraprestaţia variabilă (a se vedea punctele 50-55 şi 59);
(b) limitarea estimărilor contraprestaţiei variabile (a se vedea punctele 56-58);
(c) existența unei componente semnificative de finanțare în contract (a se vedea punctele 60-65);
(d) contraprestaţia nemonetară (a se vedea punctele 66-69); și (e) contraprestația datorată unui client (a se vedea punctele 70-72).
49 În sensul determinării prețului tranzacției, o entitate trebuie să presupună că bunurile sau serviciile vor fi transferate clientului așa cum s-a promis în conformitate cu contractul existent și că acest contract nu va fi anulat, reînnoit sau modificat.
Contraprestaţia variabilă
50 În cazul în care contraprestaţia promisă într-un contract include o componentă variabilă, o entitate trebuie să estimeze valoarea contraprestaţiei la care ar avea dreptul entitatea în schimbul transferului bunurilor sau serviciilor promise către un client.
51 Valoarea unei contraprestaţii poate varia ca urmare a reducerilor, rabaturilor, rambursărilor, creditelor, concesiilor de preț, stimulentelor, primelor de performanță, penalizărilor sau altor elemente similare. Contraprestaţia promisă poate varia, de asemenea, dacă dreptul unei entități la contraprestație depinde de măsura în care va avea loc sau nu un eveniment viitor. De exemplu, valoarea unei contraprestaţii ar fi variabilă fie dacă un produs ar fi vândut cu un drept de retur, fie dacă s-ar promite o sumă fixă ca primă de performanță pentru atingerea unui obiectiv specific.
52 Variabilitatea contraprestației promise de un client poate fi stabilită explicit în contract. Pe lângă termenii contractului, contraprestaţia promisă este variabilă dacă există oricare dintre următoarele circumstanțe:
(a) clientul are o așteptare validă care rezultă din practicile obișnuite de afaceri, politicile publicate sau declarațiile specifice ale entității conform cărora entitatea va accepta o valoare a contraprestației mai mică decât prețul specificat în contract. Adică, se preconizează că entitatea va oferi o concesie de preț. În funcție de jurisdicție, industrie sau client, această ofertă poate fi considerată o reducere, un rabat, o rambursare sau un credit.
(b) alte fapte și circumstanțe indică faptul că intenția entității, la încheierea contractului cu clientul, este de a-i oferi clientului o concesie de preț.
53 O entitate trebuie să estimeze valoarea unei contraprestaţii variabile utilizând oricare dintre următoarele metode, în funcție de metoda despre care entitatea preconizează că va estima cel mai bine valoarea contraprestaţiei la care va avea dreptul:
(a) Valoarea preconizată – valoarea preconizată este suma valorilor ponderate în funcție de probabilitate dintr-o gamă de valori posibile ale contraprestației. O valoare preconizată poate reprezenta o estimare adecvată a valorii contraprestaţiei variabile dacă o entitate are un număr mare de contracte cu caracteristici similare.
(b) Cea mai probabilă valoare – cea mai probabilă valoare este valoarea unică cea mai probabilă dintr-o gamă de valori posibile ale contraprestaţiei (adică rezultatul unic cel mai probabil al contractului). Cea mai probabilă valoare poate fi o estimare adecvată a valorii contraprestației variabile în cazul în care contractul are doar două rezultate posibile (de exemplu, o entitate fie obține o primă de performanță, fie nu).
54 O entitate trebuie să aplice consecvent o singură metodă pe parcursul contractului atunci când estimează efectul unei incertitudini asupra unei valori a contraprestației variabile la care va avea dreptul entitatea. În plus, o entitate trebuie să analizeze toate informațiile (istorice, curente și prognozate) disponibile în mod rezonabil entității și trebuie să identifice un număr rezonabil de valori posibile ale contraprestației. Informațiile pe care le utilizează o entitate pentru a estima valoarea contraprestaţiei variabile ar fi similare, în mod obișnuit, informațiilor utilizate de conducerea entității pe parcursul procesului de propunere și licitare și la stabilirea prețurilor pentru bunurile sau serviciile promise.
Datorii de rambursare
55 O entitate trebuie să recunoască o datorie de rambursare dacă entitatea primește o contraprestaţie de la un client și preconizează că îi va rambursa o parte din contraprestație sau întreaga contraprestaţie clientului. O datorie de rambursare este evaluată la valoarea contraprestației primite (sau de primit) la care entitatea nu se așteaptă să aibă dreptul (adică sume neincluse în preţul tranzacţiei). Datoria de rambursare (și modificarea aferentă a preţului tranzacţiei și, prin urmare, datoria aferentă contractului) trebuie actualizată la finalul fiecărei perioade de raportare pentru modificările circumstanțelor. Pentru contabilizarea unei datorii de rambursare legate de o vânzare cu un drept de retur, o entitate trebuie să aplice îndrumările de la punctele B20-B27.
Limitarea estimărilor contraprestaţiei variabile
56 O entitate trebuie să includă în preţul tranzacţiei o parte sau întreaga valoare a unei contraprestații variabile estimate în conformitate cu punctul 53 doar în măsura în care este foarte probabil să nu aibă loc o reluare semnificativă în valoarea veniturilor cumulate recunoscute atunci când incertitudinea asociată contraprestației variabile este soluționată ulterior.
57 La evaluarea măsurii în care este foarte probabil să nu aibă loc o reluare semnificativă în valoarea veniturilor cumulate recunoscute atunci când incertitudinea asociată contraprestației variabile este soluționată ulterior, o entitate trebuie să ia în considerare atât probabilitatea, cât și mărimea reluării veniturilor. Factorii care ar putea crește probabilitatea sau mărimea unei reluări a veniturilor includ, fără a se limita la, următoarele:
(a) valoarea contraprestaţiei este foarte sensibilă la factori care sunt în afara sferei de influență a entității. Factorii respectivi pot include volatilitatea unei piețe, raționamentele sau acțiunile terților, condițiile meteo și un risc ridicat de uzură morală a bunului sau serviciului promis.
(b) nu se preconizează că incertitudinea legată de valoarea contraprestaţiei va fi rezolvată pentru o lungă perioadă de timp.
(c) experiența entității (sau altă probă) cu tipuri similare de contracte este limitată sau experiența respectivă (sau altă probă) are o valoare predictivă limitată.
(d) entitatea are o practică fie de a oferi o gamă amplă de concesii de preț, fie de a modifica termenii și condițiile de plată pentru contracte similare în circumstanțe similare.
(e) contractul are un număr mare și o gamă amplă de posibile valori ale contraprestației.
58 O entitate trebuie să aplice punctul B63 pentru a contabiliza contraprestaţia sub forma unei redevențe bazate pe vânzări sau pe utilizare care a fost promisă în schimbul unei licențe de proprietate intelectuală.
Reevaluarea contraprestaţiei variabile
59 La finalul fiecărei perioade de raportare, o entitate trebuie să actualizeze preţul estimat al tranzacţiei (inclusiv să actualizeze evaluarea măsurii în care o estimare a contraprestaţiei variabile este limitată) pentru a reprezenta exact circumstanțele curente de la finalul perioadei de raportare și modificările circumstanțelor pe parcursul perioadei de raportare. Entitatea trebuie să contabilizeze modificările în preţul tranzacţiei în conformitate cu punctele 87-90.
Existența unei componente de finanțare semnificativă în contract
60 La determinarea preţului tranzacţiei, o entitate trebuie să ajusteze valoarea promisă a contraprestaţiei pentru efectele valorii-timp a banilor dacă plasarea în timp a plăților convenită de părțile contractului (fie explicit, fie implicit) îi oferă clientului sau entității un beneficiu semnificativ de finanțare a transferului de bunuri sau servicii către client. În acele circumstanțe, contractul conține o componentă de finanțare semnificativă. O componentă de finanțare semnificativă poate exista indiferent de măsura în care promisiunea de finanțare este stabilită explicit în contract sau este tacită ca urmare a termenilor de plată conveniți de părțile contractului.
61 Obiectivul, atunci când se ajustează valoarea promisă a contraprestaţiei pentru o componentă de finanțare semnificativă, este ca o entitate să recunoască venituri la o valoare care să reflecte prețul pe care l-ar fi plătit un client pentru bunurile sau serviciile promise în cazul în care clientul ar fi plătit în numerar pentru acele bunuri sau servicii atunci când (sau pe măsură ce) s-a realizat transferul către client (adică prețul de vânzare în numerar). O entitate trebuie să ia în considerare toate faptele și circumstanțele relevante atunci când evaluează măsura în care un contract conţine o componentă de finanțare și măsura în care acea componentă de finanțare este semnificativă pentru contract, inclusiv următoarele două aspecte:
(a) diferența, dacă există, dintre valoarea contraprestaţiei promise și preţul de vânzare în numerar al bunurilor sau serviciilor promise; și (b) efectul combinat al ambelor elemente de mai jos:
(i) durata de timp preconizată dintre momentul în care entitatea transferă bunurile sau serviciile promise clientului și momentul în care clientul plătește pentru acele bunuri sau servicii; și (ii) ratele dobânzii de referință de pe piața relevantă.
62 Fără a aduce atingere evaluării de la punctul 61, un contract cu un client nu are o componentă de finanțare semnificativă dacă există oricare dintre următorii factori:
(a) clientul a plătit pentru bunuri sau servicii în avans, iar plasarea în timp a transferului acelor bunuri sau servicii este la discreția clientului.
(b) o parte substanțială din contraprestaţia promisă de client este variabilă și valoarea sau plasarea în timp a acelei contraprestații variază în funcție de apariția sau absența unui eveniment viitor care nu este în mod substanțial sub controlul clientului sau al entității (de exemplu, în cazul în care contraprestaţia este o redevență pe bază de vânzări).
(c) diferența dintre contraprestaţia promisă și prețul de vânzare în numerar al bunului sau serviciului (conform descrierii de la punctul 61) rezultă din alte motive decât furnizarea de fonduri clientului sau entității, iar diferența dintre acele valori este proporțională cu motivul diferenței. De exemplu, termenii de plată i-ar putea asigura entității sau clientului o protecție față de incapacitatea celeilalte părți de a finaliza corespunzător o parte din sau toate obligațiile sale conform contractului.
63 Ca o soluție practică, nu este necesar ca o entitate să ajusteze valoarea contraprestației promise pentru efectele unei componente de finanțare semnificative dacă entitatea preconizează, la începerea contractului, că perioada dintre momentul în care entitatea transferă un bun sau un serviciu promis unui client și momentul în care clientul plătește bunul sau serviciul respectiv va fi de cel mult un an.
64 Pentru a îndeplini obiectivul de la punctul 61 atunci când ajustează valoarea contraprestaţiei promise pentru o componentă de finanțare semnificativă, o entitate trebuie să utilizeze o rată de actualizare care să fie reflectată într-o tranzacţie de finanțare separată dintre entitate și clientul său la începerea contractului. Acea rată ar reflecta caracteristicile de creditare ale părții care primește finanțarea în cadrul contractului, precum și orice garanție reală sau altă garanție oferită de client sau de entitate, inclusiv activele transferate în contract. O entitate ar putea determina rata respectivă prin identificarea ratei care actualizează valoarea nominală a contraprestației promise la prețul pe care clientul l-ar plăti în numerar pentru bunurile sau serviciile respective atunci când (sau pe măsură ce) acestea îi sunt transferate clientului. După începerea contractului, o entitate nu trebuie să actualizeze rata de actualizare pentru modificări ale ratelor dobânzii sau ale altor circumstanțe (cum ar fi o modificare în evaluarea riscului de credit al clientului).
65 O entitate trebuie să prezinte efectele finanțării (veniturile din dobânzi sau cheltuielile cu dobânzile) separat de veniturile din contractele cu clienții în situaţia rezultatului global. Veniturile din dobânzi sau cheltuielile cu dobânzile sunt recunoscute numai în măsura în care un activ aferent contractului (sau o creanță) sau o datorie aferentă contractului este recunoscut(ă) în contabilitate pentru un contract cu un client.
Contraprestaţia nemonetară
66 Pentru a determina preţul tranzacţiei pentru contractele în care un client promite o contraprestație sub o altă formă decât în numerar, o entitate trebuie să evalueze contraprestaţia nemonetară (sau promisiunea unei contraprestaţii nemonetare) la valoarea justă.
67 Dacă o entitate nu poate estima în mod rezonabil valoarea justă a contraprestaţiei nemonetare, entitatea trebuie să evalueze contraprestaţia indirect în funcție de prețul individual de vânzare al bunurilor sau serviciilor promise clientului (sau clasei de clienți) în schimbul contraprestaţiei.
68 Valoarea justă a contraprestaţiei nemonetare poate varia din cauza formei contraprestaţiei (de exemplu, o modificare a prețului unei acțiuni pe care o entitate are dreptul să o primească de la un client). Dacă valoarea justă a contraprestaţiei nemonetare promise de un client variază din alte motive decât doar forma contraprestaţiei (de exemplu, valoarea justă poate varia ca urmare a performanței entității), o entitate poate aplica dispoziţiile de la punctele 56-58.
69 În cazul în care un client contribuie cu bunuri sau servicii (de exemplu, materiale, echipament sau mână de lucru) pentru a facilita îndeplinirea unui contract de către o entitate, entitatea trebuie să evalueze dacă obține controlul asupra acelor bunuri sau servicii la care s-a contribuit. Dacă da, entitatea trebuie să contabilizeze bunurile sau serviciile la care s-a contribuit ca pe o contraprestaţie nemonetară primită de la client.
Contraprestaţia datorată unui client
70 Contraprestația datorată unui client include sumele în numerar pe care o entitate le plătește sau preconizează să le plătească clientului (sau altor părți care achiziționează bunurile sau serviciile entității de la client). Contraprestația datorată unui client include, de asemenea, creditul sau alte elemente (de exemplu, un cupon sau un voucher) care poate fi aplicat (pot fi aplicate) în raport cu sumele datorate entității (sau altor părți care achiziționează bunurile sau serviciile entității de la client). O entitate trebuie să contabilizeze contraprestaţia datorată unui client ca pe o reducere a prețului tranzacției și, prin urmare, a veniturilor, cu excepția cazului în care plata către client este în schimbul unui bun sau serviciu distinct (conform descrierii de la punctele 26-30) pe care clientul îl transferă entității. În cazul în care contraprestaţia datorată unui client include o componentă variabilă, o entitate trebuie să estimeze prețul tranzacției (inclusiv evaluarea măsurii în care estimarea contraprestaţiei variabile este limitată) în conformitate cu punctele 50-58.
71 În cazul în care contraprestaţia datorată unui client reprezintă o plată pentru un bun sau un serviciu distinct de la client, entitatea trebuie să contabilizeze achiziția bunului sau serviciului în același mod în care contabilizează alte achiziții de la furnizori. Dacă valoarea contraprestaţiei datorate clientului depășește valoarea justă a bunului sau serviciului distinct pe care entitatea îl primește de la client, atunci entitatea trebuie să contabilizeze un astfel de exces ca pe o reducere a preţului tranzacţiei. Dacă entitatea nu poate estima în mod rezonabil valoarea justă a bunului sau serviciului primit de la client, aceasta trebuie să contabilizeze toată contraprestaţia datorată clientului drept o reducere a prețului tranzacției.
72 În consecință, dacă o contraprestaţie datorată unui client este contabilizată ca o reducere a preţului tranzacţiei, o entitate trebuie să recunoască reducerea veniturilor atunci când (sau pe măsură ce) are loc ultimul din oricare dintre următoarele evenimente:
(a) entitatea recunoaşte veniturile pentru transferul bunurilor sau serviciilor aferente către client; și (b) entitatea plătește sau promite că va plăti contraprestaţia (chiar dacă plata este condiționată de un eveniment ulterior). Această promisiune ar putea fi tacită ca urmare a practicilor obișnuite de afaceri ale entității.
Alocarea preţului tranzacţiei pentru obligațiile de executare
73 Obiectivul, atunci când se alocă prețul tranzacției, este ca o entitate să aloce preţul tranzacţiei pentru fiecare obligație de executare (sau bun sau serviciu distinct) la o valoare care să ilustreze valoarea contraprestaţiei la care entitatea preconizează că va avea dreptul în schimbul transferării bunurilor sau serviciilor promise clientului.
74 Pentru a îndeplini obiectivul alocării, o entitate trebuie să aloce preţul tranzacţiei pentru fiecare obligație de executare identificată în contract pe baza unui preț individual de vânzare relativ, în conformitate cu punctele 76-80, cu excepția celor specificate la punctele 81-83 (pentru alocarea reducerilor) și la punctele 84-86 (pentru alocarea contraprestației care include componente variabile).
75 Punctele 76-86 nu se aplică în cazul în care un contract are o singură obligație de executare. Totuși, punctele 84-86 s-ar putea aplica dacă o entitate promite să transfere o serie de bunuri sau servicii distincte identificate ca o singură obligație de executare în conformitate cu punctul 22 litera (b) și contraprestaţia promisă include componente variabile.
Alocarea pe baza prețurilor individuale de vânzare
76 Pentru a aloca prețul tranzacţiei pentru fiecare obligație de executare pe baza unui preț individual de vânzare relativ, o entitate trebuie să determine prețul individual de vânzare la începerea contractului pentru bunul sau serviciul distinct care stă la baza fiecărei obligații de executare din contract și să aloce prețul tranzacției proporțional pentru acele prețuri individuale de vânzare.
77 Prețul individual de vânzare este prețul la care o entitate ar vinde separat un bun sau un serviciu promis unui client. Cea mai bună dovadă a unui preț individual de vânzare este prețul observabil al unui bun sau serviciu atunci când entitatea vinde acel bun sau serviciu separat în circumstanțe similare și către clienți similari. Un preț stabilit contractual sau un preț de catalog pentru un bun sau un serviciu poate fi (dar nu trebuie să se presupună că este) prețul individual de vânzare al bunului sau serviciului respectiv.
78 Dacă un preț individual de vânzare nu este observabil direct, o entitate trebuie să estimeze prețul individual de vânzare la o valoare care ar determina ca alocarea prețului tranzacției să îndeplinească obiectivul alocării de la punctul 73. La estimarea unui preț individual de vânzare, o entitate trebuie să ia în considerare toate informațiile (inclusiv condițiile de piață, factorii specifici entității și informațiile despre client sau clasa de clienți) disponibile în mod rezonabil entității. Astfel, entitatea va maximiza utilizarea datelor de intrare observabile și va aplica metodele de estimare în mod consecvent în circumstanțe similare.
79 Metodele corespunzătoare pentru estimarea prețului individual de vânzare al unui bun sau serviciu includ, fără a se limita la, următoarele:
(a) Abordarea evaluării ajustate a pieței – o entitate poate evalua piața pe care vinde bunuri sau servicii și poate estima prețul pe care un client de pe acea piață ar fi dispus să îl plătească pentru acele bunuri sau servicii. Această abordare ar putea include, de asemenea, referiri la prețurile concurenților entității pentru bunuri sau servicii similare și ajustarea prețurilor respective după necesități pentru a reflecta costurile și marjele entității.
(b) Abordarea costului preconizat plus o marjă – o entitate ar putea prognoza costurile preconizate pentru satisfacerea unei obligații de executare și apoi ar putea adăuga o marjă corespunzătoare pentru acel bun sau serviciu.
(c) Abordarea reziduală – o entitate poate estima prețul individual de vânzare în raport cu prețul total al tranzacției minus suma prețurilor individuale de vânzare observabile ale altor bunuri sau servicii promise în contract. Totuși, o entitate poate utiliza o abordare reziduală pentru a estima, în conformitate cu punctul 78, prețul individual de vânzare al unui bun sau serviciu numai dacă este îndeplinit unul dintre criteriile de mai jos:
(i) entitatea vinde același bun sau serviciu unor clienți diferiți (în același timp sau aproape în același timp) pentru o gamă amplă de valori (adică prețul de vânzare este foarte variabil deoarece nu se poate distinge un preț individual de vânzare reprezentativ din tranzacții anterioare sau din alte dovezi observabile); sau (ii) entitatea nu a stabilit încă un preț pentru acel bun sau serviciu, iar bunul sau serviciul nu a fost vândut anterior pe o bază de sine stătătoare (adică prețul de vânzare este incert).
80 Poate fi necesară utilizarea unei combinații de metode pentru a estima prețurile individuale de vânzare ale bunurilor sau serviciilor promise în contract dacă două sau mai multe dintre aceste bunuri sau servicii au prețuri individuale de vânzare foarte variabile sau incerte. De exemplu, o entitate poate utiliza o abordare reziduală pentru a estima prețul individual de vânzare agregat pentru acele bunuri sau servicii promise cu prețuri individuale de vânzare foarte variabile sau incerte și poate utiliza apoi o altă metodă pentru a estima prețurile individuale de vânzare ale bunurilor sau serviciilor individuale în raport cu prețul individual de vânzare agregat estimat, determinat prin abordarea reziduală. Atunci când o entitate utilizează o combinație de metode pentru a estima prețul individual de vânzare al fiecărui bun sau serviciu promis din contract, entitatea trebuie să evalueze dacă alocarea prețului tranzacției la acele prețuri individuale de vânzare estimate este consecventă cu obiectivul alocării de la punctul 73 și cu dispozițiile privind estimarea prețurilor individuale de vânzare de la punctul 78.
Alocarea unei reduceri
81 Un client primește o reducere pentru achiziționarea unui pachet de bunuri sau servicii dacă suma prețurilor individuale de vânzare ale acelor bunuri sau servicii promise în contract depășește contraprestația promisă în contract. Cu excepția cazului în care o entitate are dovezi observabile în conformitate cu punctul 82 că întreaga reducere se referă doar la una sau mai multe dintre obligațiile de executare din contract, dar nu la toate, entitatea trebuie să aloce o reducere proporţional tuturor obligațiilor de executare din contract. Alocarea proporțională a reducerii în acele circumstanțe este o consecință a alocării de către entitate a prețului tranzacției pentru fiecare obligație de executare pe baza prețurilor individuale de vânzare relative ale bunurilor sau serviciilor de bază distincte.
82 O entitate trebuie să aloce o reducere în întregime uneia sau mai multor obligații de executare din contract, dar nu tuturor, dacă sunt îndeplinite toate criteriile următoare:
(a) entitatea vinde periodic fiecare bun sau serviciu distinct (sau fiecare pachet de bunuri sau servicii distincte) din contract pe o bază de sine stătătoare;
(b) entitatea vinde, de asemenea, periodic, pe o bază de sine stătătoare, un pachet (sau pachete) format(e) din o parte a acelor bunuri sau servicii distincte la o reducere față de prețurile individuale de vânzare ale bunurilor și serviciilor din fiecare pachet; și (c) reducerea atribuibilă fiecărui pachet de bunuri sau servicii descris la punctul 82 litera (b) este în esență aceeași ca reducerea din contract și o analiză a bunurilor sau serviciilor din fiecare pachet oferă dovezi observabile ale obligației de executare (sau obligațiilor de executare) de care aparține întreaga reducere din contract.
83 Dacă o reducere este alocată în întregime uneia sau mai multor obligații de executare din contract în conformitate cu punctul 82, o entitate trebuie să aloce reducerea înainte de a utiliza abordarea reziduală pentru a estima prețul individual de vânzare al unui bun sau serviciu în conformitate cu punctul 79 litera (c).
Alocarea contraprestaţiei variabile
84 O contraprestaţie variabilă care este promisă într-un contract poate fi atribuită întregului contract sau unei anumite părți din contract, fie ca:
(a) una sau mai multe obligații de executare din contract, dar nu toate (de exemplu, o primă poate depinde de transferarea de către o entitate a unui bun sau serviciu promis în cadrul unei perioade specifice); fie ca (b) unul sau mai multe bunuri sau servicii distincte promise, dar nu toate, dintr-o serie de bunuri sau servicii distincte care fac parte dintr-o singură obligație de executare în conformitate cu punctul 22 litera (b) (de exemplu, contraprestaţia promisă pentru al doilea an dintr-un contract de servicii de curățenie pe doi ani va crește pe baza modificărilor unui indice de inflație specificat).
85 O entitate trebuie să aloce o componentă variabilă (și modificările ulterioare ale acesteia) în întregime unei obligații de executare sau unui bun sau serviciu distinct care face parte dintr-o singură obligație de executare în conformitate cu punctul 22 litera (b) dacă sunt îndeplinite ambele criterii de mai jos:
(a) termenii unei plăți variabile se referă în mod specific la eforturile entității de a îndeplini obligația de executare sau de a transfera bunul sau serviciul distinct (sau la un rezultat specific ca urmare a îndeplinirii obligației de executare sau transferării bunului sau serviciului distinct); și (b) alocarea componentei variabile a contraprestaţiei în întregime obligației de executare sau bunului sau serviciului distinct este consecventă cu obiectivul alocării de la punctul 73 atunci când se iau în considerare toate obligațiile de executare și termenii de plată din contract.
86 Dispozițiile privind alocarea de la punctele 73-83 trebuie aplicate pentru alocarea părții rămase din preţul tranzacţiei care nu îndeplinește criteriile de la punctul 85.
Modificări în prețul tranzacției
87 După începerea contractului, preţul tranzacţiei se poate modifica din diferite motive, inclusiv soluționarea evenimentelor incerte sau alte modificări ale circumstanțelor care determină o modificare a valorii contraprestației la care o entitate se așteaptă să aibă dreptul în schimbul bunurilor sau serviciilor promise.
88 O entitate trebuie să aloce la obligațiile de executare din contract orice modificări ulterioare în preţul tranzacţiei pe aceeași bază ca la începerea contractului. În consecință, o entitate nu trebuie să realoce preţul tranzacţiei pentru a reflecta modificările în prețurile individuale de vânzare după începerea contractului. Sumele alocate unei obligații de executare îndeplinite trebuie recunoscute ca venituri sau ca o reducere a veniturilor în perioada în care se modifică prețul tranzacției.
89 O entitate trebuie să aloce o modificare în prețul tranzacției în întregime către una sau mai multe dintre, dar nu toate, obligațiile de executare sau bunurile sau serviciile distincte promise într-o serie care face parte dintr-o singură obligație de executare în conformitate cu punctul 22 litera (b) numai dacă sunt îndeplinite criteriile de la punctul 85 privind alocarea contraprestației variabile.
90 O entitate trebuie să contabilizeze o modificare în prețul tranzacției care apare ca urmare a unei modificări în contract în conformitate cu punctele 18-21. Totuși, pentru o modificare în preţul tranzacţiei care apare după o modificare în contract, o entitate trebuie să aplice punctele 87-89 pentru a aloca modificarea în prețul tranzacției în oricare mod aplicabil dintre următoarele:
(a) O entitate trebuie să aloce modificarea în prețul tranzacției la obligațiile de executare identificate în contract înainte de modificarea contractului dacă și în măsura în care modificarea în prețul tranzacției este atribuibilă valorii contraprestaţiei variabile promise înainte de modificarea contractului, iar modificarea contractului este contabilizată în conformitate cu punctul 21 litera (a);
(b) În toate celelalte cazuri în care modificarea contractului nu a fost contabilizată ca un contract separat în conformitate cu punctul 20, o entitate trebuie să aloce modificarea în prețul tranzacției la obligațiile de executare din contractul modificat (adică obligațiile de executare neîndeplinite sau parțial neîndeplinite imediat după modificarea contractului).
Costuri contractuale
Costurile marginale ale obținerii unui contract
91 O entitate trebuie să recunoască drept un activ costurile marginale ale obținerii unui contract cu un client dacă entitatea preconizează să recupereze aceste costuri.
92 Costurile marginale ale obținerii unui contract sunt acele costuri pe care le suportă o entitate pentru a obține un contract cu un client pe care nu le-ar fi suportat dacă nu ar fi obținut contractul (de exemplu, un comision de vânzare).
93 Costurile obținerii unui contract care ar fi suportate indiferent de obținerea sau nu a contractului trebuie recunoscute drept o cheltuială atunci când sunt suportate, cu excepția cazului în care aceste costuri îi pot fi imputate explicit clientului indiferent de obținerea sau nu a contractului.
94 Ca o soluție practică, o entitate poate recunoaște costurile marginale ale obținerii unui contract drept cheltuială atunci când sunt suportate dacă perioada de amortizare a activului care ar fi recunoscut altfel de entitate este de cel mult un an.
Costurile de îndeplinire a unui contract
95 În cazul în care costurile suportate pentru îndeplinirea unui contract cu un client nu intră sub incidența unui alt standard (de exemplu, IAS 2 Stocuri, IAS 16 Imobilizări corporale sau IAS 38 Imobilizări necorporale), o entitate trebuie să recunoască un activ din costurile suportate pentru îndeplinirea unui contract numai dacă aceste costuri îndeplinesc toate criteriile următoare:
(a) costurile sunt corelate direct cu un contract sau cu un contract anticipat pe care entitatea îl poate identifica în mod specific (de exemplu, costurile legate de serviciile care vor fi prestate în baza reînnoirii unui contract existent sau costurile de proiectare a unui activ care va fi transferat conform unui contract specific ce nu a fost încă aprobat);
(b) costurile generează sau sporesc resursele entității care vor fi utilizate pentru a se îndeplini (sau pentru a continua să se îndeplinească) obligațiile de executare în viitor; și (c) se preconizează că aceste costuri vor fi recuperate.
96 Pentru costurile suportate pentru îndeplinirea unui contract cu un client care intră sub incidența unui alt standard, o entitate trebuie să contabilizeze acele costuri în conformitate cu standardele respective.
97 Costurile corelate direct cu un contract (sau cu un contract anticipat specific) includ oricare dintre următoarele:
(a) forța de muncă directă (de exemplu, salariile și remunerațiile săptămânale ale angajaților care vor presta serviciile promise direct clientului);
(b) materialele directe (de exemplu, stocurile folosite pentru a presta serviciile promise unui client);
(c) alocările costurilor corelate direct cu contractul sau cu activități aferente contractului (de exemplu, costurile cu administrarea și supravegherea contractului, asigurarea și amortizarea instrumentelor și echipamentelor utilizate pentru îndeplinirea contractului);
(d) costurile care îi pot fi imputate explicit clientului conform contractului; și (e) alte costuri care sunt suportate numai pentru că o entitate a încheiat contractul respectiv (de exemplu, plăți către subcontractanți).
98 O entitate trebuie să recunoască următoarele costuri drept cheltuieli la momentul suportării lor:
(a) costurile generale și administrative (cu excepția cazului în care acele costuri îi pot fi imputate explicit clientului conform contractului, caz în care o entitate trebuie să evalueze costurile respective în conformitate cu punctul 97);
(b) costurile materialelor, forței de muncă și altor resurse irosite la îndeplinirea contractului care nu au fost reflectate în prețul contractului;
(c) costurile legate de obligațiile de executare îndeplinite (sau obligațiile de executare parțial îndeplinite) din contract (adică acele costuri care se referă la executarea anterioară); și (d) costurile pentru care o entitate nu poate distinge dacă se referă la obligații de executare neîndeplinite sau la obligații de executare îndeplinite (sau obligații de executare parțial îndeplinite).
Amortizare și depreciere
99 Un activ recunoscut în conformitate cu punctul 91 sau 95 trebuie amortizat pe o bază sistematică consecventă cu transferul către client al bunurilor sau serviciilor la care se referă activul. Activul se poate referi la bunuri sau servicii care trebuie transferate conform unui contract anticipat specific (conform descrierii de la punctul 95 litera (a)).
100 O entitate trebuie să actualizeze amortizarea pentru a reflecta o modificare semnificativă a plasării în timp preconizate de entitate pentru transferul către client al bunurilor sau serviciilor la care se referă activul. O astfel de modificare trebuie contabilizată drept o modificare de estimare contabilă, în conformitate cu IAS 8.
101 O entitate trebuie să recunoască o pierdere din depreciere în profit sau pierdere în măsura în care valoarea contabilă a unui activ recunoscut în conformitate cu punctul 91 sau 95 depășește:
(a) valoarea rămasă a contraprestaţiei pe care entitatea preconizează să o primească în schimbul bunurilor sau serviciilor la care se referă activul; minus;
(b) costurile care se referă direct la furnizarea acelor bunuri sau servicii și care nu au fost recunoscute drept cheltuieli (a se vedea punctul 97).
102 În sensul aplicării punctului 101 pentru determinarea valorii contraprestației pe care o entitate preconizează să o primească, o entitate trebuie să utilizeze principiile pentru determinarea prețului tranzacției (cu excepția dispozițiilor de la punctele 56-58 privind limitarea estimărilor contraprestaţiei variabile) și să ajusteze valoarea respectivă pentru a reflecta efectele riscului de credit al clientului.
103 Înainte ca o entitate să recunoască o pierdere din depreciere pentru un activ recunoscut în conformitate cu punctul 91 sau 95, entitatea trebuie să recunoască orice pierdere din depreciere pentru activele aferente contractului care sunt recunoscute în conformitate cu un alt standard (de exemplu, IAS 2, IAS 16 și IAS 38). După aplicarea testului de depreciere de la punctul 101, o entitate trebuie să includă valoarea contabilă rezultată a activului recunoscut în conformitate cu punctul 91 sau 95 în valoarea contabilă a unității generatoare de numerar de care aparține în sensul aplicării IAS 36 Deprecierea activelor pentru acea unitate generatoare de numerar.
104 O entitate trebuie să recunoască la profit sau pierdere o reluare a unei părți sau a întregii pierderi din depreciere recunoscute anterior în conformitate cu punctul 101 atunci când condițiile de depreciere nu mai există sau s-au îmbunătățit. Valoarea contabilă mărită a activului nu trebuie să depășească valoarea care ar fi fost determinată (minus amortizarea) dacă nu s-ar fi recunoscut anterior nicio pierdere din depreciere.
Prezentare
105 Atunci când oricare dintre părțile la un contract și-a executat obligațiile, o entitate trebuie să prezinte contractul în situația poziției financiare drept un activ aferent contractului sau o datorie aferentă contractului, în funcție de relația dintre executarea obligațiilor de către entitate și efectuarea plății, de către client. O entitate trebuie să prezinte orice drepturi necondiționate la o contraprestaţie separat drept creanţe.
106 Dacă un client plătește o contraprestație sau o entitate are dreptul la o contraprestaţie care este necondiționată (adică o creanță), înainte ca entitatea să transfere un bun sau un serviciu clientului, entitatea trebuie să prezinte contractul ca o datorie aferentă contractului în momentul efectuării plății sau la termenul de scadență al acesteia (oricare are loc primul). O datorie aferentă contractului reprezintă obligația unei entități de a transfera unui client bunurile sau serviciile pentru care entitatea a primit o contraprestaţie (sau pentru care este scadentă o anumită contraprestație) de la client.
107 Dacă o entitate își execută obligațiile prin transferarea unor bunuri sau servicii la un client înainte ca acesta să plătească o contraprestație sau înainte de scadența plății, entitatea trebuie să prezinte contractul drept un activ aferent contractului, excluzând orice sume prezentate drept creanțe. Un activ aferent contractului reprezintă dreptul unei entități la o contraprestație în schimbul bunurilor sau serviciilor transferate de entitate unui client. O entitate trebuie să evalueze un activ aferent contractului pentru depreciere în conformitate cu IFRS 9. O depreciere a unui activ aferent contractului trebuie evaluată, prezentată și descrisă pe aceeași bază ca un activ financiar care intră sub incidența IFRS 9 (a se vedea, de asemenea, punctul 113 litera (b)).
108 O creanță reprezintă dreptul necondiționat al unei entități la o contraprestaţie. Dreptul la o contraprestație este necondiționat dacă este necesară doar trecerea timpului înainte ca plata acelei contraprestații să devină scadentă. De exemplu, o entitate ar recunoaște o creanță dacă ar avea un drept curent la o plată, chiar dacă suma respectivă ar putea face obiectul unei rambursări în viitor. O entitate trebuie să contabilizeze o creanță în conformitate cu IFRS 9. La recunoașterea inițială a unei creanțe dintr-un contract cu un client, orice diferență dintre evaluarea creanței în conformitate cu IFRS 9 și valoarea veniturilor aferente recunoscute trebuie prezentată drept o cheltuială (de exemplu, ca o pierdere din depreciere).
109 Prezentul standard utilizează termenii „activ aferent contractului” și „datorie aferentă contractului” dar nu îi interzice unei entități să utilizeze descrieri alternative în situaţia poziţiei financiare pentru aceste elemente. Dacă o entitate utilizează o descriere alternativă pentru un activ aferent contractului, entitatea trebuie să ofere suficiente informații pentru ca un utilizator al situațiilor financiare să poată distinge între creanțe și activele aferente contractului.
Prezentarea informaţiilor
110 Obiectivul dispozițiilor de prezentare a informațiilor este ca o entitate să prezinte suficiente informații pentru a permite utilizatorilor situațiilor financiare să înțeleagă natura, valoarea, plasarea în timp și incertitudinea veniturilor și fluxurilor de trezorerie care rezultă din contractele cu clienții. Pentru a îndeplini acest obiectiv, o entitate trebuie să prezinte informații calitative și cantitative despre toate aspectele următoare:
(a) contractele sale cu clienții (a se vedea punctele 113-122);
(b) raționamentele semnificative, precum și modificările acestora, care au fost efectuate la aplicarea prezentului standard acestor contracte (a se vedea punctele 123-126); și (c) orice active recunoscute din costurile pentru a obține sau a îndeplini un contract cu un client în conformitate cu punctul 91 sau 95 (a se vedea punctele 127-128).
111 O entitate trebuie să analizeze nivelul de detaliu necesar pentru a îndeplini obiectivul prezentării de informații și nivelul de atenție pe care trebuie să îl acorde fiecăreia dintre diferitele dispoziții. O entitate trebuie să prezinte informații agregate sau dezagregate astfel încât să nu obstrucționeze informațiile utile fie prin includerea unui număr mare de detalii nesemnificative, fie prin agregarea elementelor care au caracteristici substanțial diferite.
112 Nu este necesar ca o entitate să prezinte informații în conformitate cu prezentul standard dacă a furnizat informațiile în conformitate cu un alt standard.
Contractele cu clienții
113 O entitate trebuie să prezinte toate sumele de mai jos pentru perioada de raportare, cu excepția cazului în care aceste sume sunt prezentate separat în situaţia rezultatului global în conformitate cu alte standarde:
(a) veniturile recunoscute din contractele cu clienții, pe care entitatea trebuie să le prezinte separat de alte surse de venituri; și (b) orice pierderi din depreciere recunoscute (în conformitate cu IFRS 9) pentru orice creanțe sau active aferente contractului care rezultă din contractele unei entități cu clienții, pe care entitatea trebuie să le prezinte separat de pierderile din depreciere din alte contracte.
Dezagregarea veniturilor
114 O entitate trebuie să dezagrege veniturile recunoscute din contractele cu clienții în categorii care să ilustreze modul în care natura, valoarea, plasarea în timp și incertitudinea veniturilor și fluxurilor de trezorerie sunt afectate de factorii economici. O entitate trebuie să aplice îndrumările de la punctele B87-B89 atunci când selectează categoriile pe care le va utiliza pentru dezagregarea veniturilor.
115 În plus, o entitate trebuie să prezinte suficiente informații pentru a permite utilizatorilor situațiilor financiare să înțeleagă relația dintre prezentarea veniturilor dezagregate (în conformitate cu punctul 114) și informațiile referitoare la venituri care sunt prezentate pentru fiecare segment raportabil, dacă entitatea aplică IFRS 8 Segmente de activitate.
Soldurile contractelor
116 O entitate trebuie să prezinte toate informaţiile următoare:
(a) soldurile de deschidere sau de închidere ale creanțelor, activelor aferente contractului și datoriilor aferente contractului din contractele cu clienții, dacă nu sunt prezentate sau descrise separat;
(b) veniturile recunoscute în perioada de raportare care au fost incluse în soldul datoriei aferente contractului la începutul perioadei; și (c) veniturile recunoscute în perioada de raportare din obligațiile de executare îndeplinite (sau parțial îndeplinite) în perioadele anterioare (de exemplu, modificări în prețul tranzacției).
117 O entitate trebuie să explice cum este corelată plasarea în timp a îndeplinirii obligației sale de executare (a se vedea punctul 119 litera (a)) cu plasarea tipică în timp a plății (a se vedea punctul 119 litera (b)) și efectul pe care acești factori îl au asupra soldurilor activului aferent contractului și datoriei aferente contractului. Explicația furnizată poate utiliza informații calitative.
118 O entitate trebuie să furnizeze o explicație a modificărilor semnificative în soldurile activului aferent contractului și datoriei aferente contractului de pe parcursul perioadei de raportare. Explicația trebuie să includă informații calitative și cantitative. Exemplele de modificări în soldurile entității ale activelor aferente contractului și datoriilor aferente contractului includ oricare dintre următoarele:
(a) modificările determinate de combinările de întreprinderi;
(b) ajustările de recuperare cumulative ale veniturilor care afectează activul asociat aferent contractului sau datoria asociată aferentă contractului, inclusiv ajustările care rezultă dintr-o modificare a evaluării progresului, o modificare a unei estimări a prețului tranzacției (inclusiv orice modificări în evaluarea măsurii în care o estimare a contraprestației variabile este limitată) sau o modificare a contractului;
(c) deprecierea unui activ aferent contractului;
(d) o modificare a cadrului temporal în care un drept la o contraprestație va deveni necondiționat (adică în care un activ aferent contractului va fi reclasificat drept creanță); și (e) o modificare a cadrului temporal în care o obligație de executare va fi îndeplinită (adică în care vor fi recunoscute veniturile rezultate dintr-o datorie aferentă contractului).
Obligații de executare
119 O entitate trebuie să prezinte informații despre obligațiile sale de executare din contractele cu clienții, inclusiv o descriere a tuturor aspectelor de mai jos:
(a) momentul în care entitatea își îndeplinește de obicei obligațiile de executare (de exemplu, la expediere, la livrare, pe măsura prestării serviciilor sau la finalizarea serviciului), inclusiv momentul în care sunt îndeplinite obligațiile de executare într-un acord cu facturare înainte de livrare;
(b) termenii de plată semnificativi (de exemplu, scadența obișnuită a plății, măsura în care contractul conține o componentă de finanțare semnificativă, măsura în care valoarea contraprestației este variabilă și măsura în care estimarea contraprestaţiei variabile este de obicei limitată în conformitate cu punctele 56-58);
(c) natura bunurilor sau serviciilor pe care entitatea a promis să le transfere, evidențiind orice obligație de executare de a se asigura că o altă parte transferă bunuri sau servicii (adică dacă entitatea acționează ca un intermediar);
(d) obligațiile legate de retururi, rambursări sau alte obligații similare; și (e) tipurile de garanții și obligațiile conexe.
Prețul tranzacției alocat obligațiilor de executare rămase
120 O entitate trebuie să prezinte următoarele informaţii despre obligațiile sale de executare rămase:
(a) valoarea agregată a prețului tranzacției alocat obligațiilor de executare rămase neîndeplinite (sau parțial neîndeplinite) la finalul perioadei de raportare; și (b) o explicație referitoare la momentul în care entitatea preconizează că va recunoaște ca venituri valoarea prezentată în conformitate cu punctul 120 litera (a), pe care entitatea îl va descrie în oricare dintre următoarele moduri:
(i) pe o bază cantitativă, utilizând intervalele de timp cele mai adecvate pentru durata obligațiilor de executare rămase; sau (ii) prin utilizarea de informații calitative.
121 Ca o soluție practică, nu este necesar ca o entitate să prezinte informațiile de la punctul 120 pentru o obligație de executare dacă se îndeplinește oricare din cele două condiții de mai jos:
(a) obligația de executare face parte dintr-un contract care are o durată preconizată inițial de cel mult un an; sau (b) entitatea recunoaște venituri din îndeplinirea obligației de executare în conformitate cu punctul B16.
122 O entitate trebuie să ofere o explicație calitativă referitoare la măsura în care aplică soluția practică de la punctul 121 și la măsura în care există vreo contraprestaţie din contractele cu clienții care nu este inclusă în prețul tranzacției și, prin urmare, nu este inclusă în informațiile prezentate în conformitate cu punctul 120. De exemplu, o estimare a prețului tranzacției nu ar include niciuna dintre valorile estimate pentru contraprestaţia variabilă care sunt limitate (a se vedea punctele 56-58).
Raționamente semnificative în aplicarea prezentului standard
123 O entitate trebuie să prezinte raționamentele și orice modificări ale raţionamentelor utilizate în aplicarea prezentului standard care afectează în mod semnificativ determinarea valorii și plasării în timp ale veniturilor din contractele cu clienții. O entitate trebuie să explice, în special, raționamentele și modificările raționamentelor utilizate pentru a determina următoarele două aspecte:
(a) plasarea în timp a îndeplinirii obligațiilor de executare (a se vedea punctele 124-125); și (b) prețul tranzacției și sumele alocate obligațiilor de executare (a se vedea punctul 126).
Determinarea plasării în timp a îndeplinirii obligațiilor de executare
124 Pentru obligațiile de executare pe care o entitate le îndeplinește în timp, o entitate trebuie să prezinte următoarele două aspecte:
(a) metodele utilizate pentru recunoașterea veniturilor (de exemplu, o descriere a metodelor bazate pe rezultate sau a metodelor bazate pe intrări care au fost utilizate și modul în care au fost aplicate aceste metode); și (b) o explicație a motivului pentru care metodele utilizate ilustrează exact transferul de bunuri sau servicii.
125 Pentru obligațiile de executare îndeplinite la un moment specific, o entitate trebuie să prezinte raționamentele semnificative utilizate pentru a evalua momentul în care un client obține controlul asupra bunurilor sau serviciilor promise.
Determinarea prețului tranzacției și a sumelor alocate obligațiilor de executare
126 O entitate trebuie să prezinte informații despre metodele, datele de intrare și ipotezele utilizate pentru toate acțiunile următoare:
(a) determinarea preţului tranzacţiei, care include, fără a se limita la, estimarea contraprestaţiei variabile, ajustarea contraprestaţiei pentru efectele valorii-timp a banilor și evaluarea contraprestaţiei nemonetare;
(b) evaluarea măsurii în care o estimare a contraprestaţiei variabile este limitată;
(c) alocarea prețului tranzacției, inclusiv estimarea prețurilor individuale de vânzare ale bunurilor sau serviciilor promise și alocarea reducerilor și contraprestației variabile unei părți specifice a contractului (dacă se aplică); și (d) evaluarea obligațiilor legate de retururi, rambursări și a altor obligații similare.
Active recunoscute din costurile de obținere sau îndeplinire a unui contract cu un client
127 O entitate trebuie să prezinte următoarele două informații:
(a) raționamentele efectuate pentru a determina valoarea costurilor suportate pentru a obține sau a îndeplini un contract cu un client (în conformitate cu punctul 91 sau 95); și (b) metoda pe care o utilizează pentru a determina amortizarea pentru fiecare perioadă de raportare.
128 O entitate trebuie să prezinte toate informaţiile următoare:
(a) soldurile de închidere ale activelor recunoscute din costurile suportate pentru a obține sau pentru a îndeplini un contract cu un client (în conformitate cu punctul 91 sau 95), pe categorii principale de active (de exemplu, costuri de obținere a contractelor cu clienții, costuri precontractuale și costuri de constituire); și (b) valoarea amortizării și orice pierderi din depreciere recunoscute în perioada de raportare.
Soluții practice
129 Dacă o entitate alege să folosească fie soluția practică de la punctul 63 (despre existența unei componente de finanțare semnificative), fie pe cea de la punctul 94 (despre costurile marginale ale obținerii unui contract), entitatea trebuie să prezinte acest lucru.
Anexa A
Termeni definiţi
Prezenta anexă este parte integrantă din prezentul standard.
Contract
Un acord între două sau mai multe părți care creează drepturi și obligații exercitabile.
activ aferent contractului Dreptul unei entități la o contraprestaţie în schimbul bunurilor sau serviciilor transferate de entitate unui client, atunci când dreptul respectiv este condiționat de altceva decât de trecerea timpului (de exemplu, de executarea viitoare a obligațiilor de către entitate).
datorie aferentă contractului
Obligația unei entități de a transfera unui client bunurile sau serviciile pentru care entitatea a primit o contraprestaţie de la client (sau pentru care această sumă este scadentă).
client
O parte care a încheiat un contract cu o entitate pentru a obține bunuri sau servicii care reprezintă un produs generat de activităţile curente ale entității în schimbul unei contraprestații.
venit
Majorări ale beneficiilor economice în cursul perioadei contabile sub forma intrărilor de active sau a măririi valorii activelor sau a diminuării datoriilor, care au drept rezultat o creştere a capitalurilor proprii, altele decât cele legate de contribuţii ale participanţilor la capitalurile proprii.
obligație de executare
O promisiune dintr-un contract cu un client de a transfera clientului fie:
(a) un bun sau serviciu (sau un pachet de bunuri sau servicii) distinct; fie (b) o serie de bunuri sau servicii distincte care sunt în esență identice și care au același tipar de transfer către client.
venituri
Venitul rezultat în decursul activităţilor curente ale unei entități.
preț individual de vânzare (al unui bun sau al unui serviciu)
Prețul la care o entitate ar vinde separat un bun sau un serviciu promis unui client.
prețul tranzacției (pentru un contract cu un client)
Valoarea contraprestaţiei la care o entitate preconizează să aibă dreptul în schimbul transferului bunurilor sau serviciilor promise către un client, neincluzând sumele colectate în numele unor terțe părți.
Anexa B
Îndrumări de aplicare
Prezenta anexă este parte integrantă din prezentul standard. Anexa descrie modul de aplicare a punctelor 1-129 şi are aceeaşi autoritate ca celelalte secţiuni ale standardului.
B1 Prezentele îndrumări de aplicare sunt organizate în următoarele categorii:
(a) obligații de executare îndeplinite în timp (punctele B2-B13);
(b) metode de evaluare a progresului către îndeplinirea unei obligații de executare în întregime (punctele B14-B19);
(c) vânzare cu drept de retur (punctele B20-B27);
(d) garanții (punctele B28-B33);
(e) comparație între entitățile care acționează în nume propriu și intermediari (punctele B34-B38);
(f) opțiunile clientului pentru bunuri sau servicii suplimentare (punctele B39-B43);
(g) drepturi neexercitate ale clienților (punctele B44-B47);
(h) avansuri nerambursabile (și unele costuri aferente) (punctele B48-B51);
(i) cesionare prin contract de licență (punctele B52-B63);
(j) acorduri de recumpărare (punctele B64-B76);
(k) angajamente de consignație (punctele B77-B78);
(l) acorduri cu facturare înainte de livrare (punctele B79-B82);
(m) acceptarea de către client (punctele B83-B86); și (n) prezentarea informațiilor despre veniturile dezagregate (punctele B87-B89).
Obligații de executare îndeplinite în timp
B2 În conformitate cu punctul 35, o obligație de executare este îndeplinită în timp dacă este respectat unul dintre criteriile de mai jos:
(a) clientul primește și consumă simultan beneficiile oferite de executarea de către entitate pe măsură ce entitatea execută (a se vedea punctele B3-B4);
(b) executarea de către entitate creează sau îmbunătățește un activ (de exemplu, producţia în curs de execuţie) pe care clientul îl controlează pe măsură ce activul este creat sau îmbunătățit (a se vedea punctul B5); sau (c) executarea de către entitate nu creează un activ cu o utilizare alternativă pentru entitate (a se vedea punctele B6-B8), iar entitatea are un drept exercitabil la plată pentru executarea realizată până la data respectivă (a se vedea punctele B9-B13).
Primirea și consumul simultan al beneficiilor generate de executarea de către entitate (punctul 35 litera (a))
B3 Pentru unele tipuri de obligații de executare, evaluarea măsurii în care un client primește beneficiile executării obligațiilor de către o entitate pe măsură ce entitatea le execută și consumă simultan acele beneficii pe măsură ce le primește va fi clară. Exemplele includ serviciile de rutină sau recurente (cum ar fi serviciile de curățenie) pentru care primirea și consumul simultan de către client al beneficiilor executării de către entitate pot fi identificate cu ușurință.
B4 Pentru alte tipuri de obligații de executare este posibil ca o entitate să nu poată identifica ușor dacă un client primește și consumă simultan beneficiile generate de executarea de către entitate pe măsură ce aceasta execută. În aceste circumstanțe, o obligație de executare este îndeplinită în timp dacă o entitate determină că nu este necesar ca o altă entitate să reexecute o parte semnificativă din activitatea finalizată de entitate până la data curentă în cazul în care cealaltă entitate ar îndeplini obligația de executare rămasă către client. Pentru a determina dacă nu este necesar ca o altă entitate să reexecute o parte semnificativă din activitatea finalizată de entitate până la data curentă, o entitate trebuie să utilizeze ambele ipoteze de mai jos:
(a) să ignore posibilele restricții contractuale sau limitări practice care ar împiedica altfel entitatea să transfere obligația de executare rămasă unei alte entități; și (b) să presupună că o altă entitate care îndeplinește obligația de executare rămasă nu ar beneficia de niciun activ controlat în prezent de entitate și care ar rămâne controlat de entitate dacă obligația de executare ar fi transferată unei alte entități.
Clientul controlează activul pe măsură ce este creat sau îmbunătățit (punctul 35 litera (b))
B5 Pentru a determina măsura în care un client controlează un activ pe măsură ce este creat sau îmbunătățit în conformitate cu punctul 35 litera (b), o entitate trebuie să aplice dispozițiile privind controlul de la punctele 31-34 și 38. Activul care este creat sau îmbunătățit (de exemplu, un activ în curs de execuție) poate fi fie corporal, fie necorporal.
Executarea de către entitate nu creează un activ cu o utilizare alternativă (punctul 35 litera (c))
B6 Pentru a evalua măsura în care un activ are o utilizare alternativă pentru o entitate în conformitate cu punctul 36, o entitate trebuie să analizeze efectele restricțiilor contractuale și ale limitărilor practice asupra capacității entității de a stabili cu ușurință o altă utilizare pentru acel activ, cum ar fi vânzarea acestuia unui alt client. Posibilitatea rezilierii contractului cu clientul nu reprezintă un considerent relevant pentru evaluarea măsurii în care entitatea ar putea stabili cu ușurință o altă utilizare pentru activ.
B7 O restricție contractuală asupra capacității unei entități de a stabili o altă utilizare pentru un activ trebuie să fie substanțială pentru ca activul să nu aibă o utilizare alternativă pentru entitate. O restricție contractuală este substanțială dacă un client și-ar putea exercita drepturile asupra activului promis în cazul în care entitatea ar încerca să stabilească o altă utilizare pentru acesta. Invers, o restricție contractuală nu este substanțială dacă, de exemplu, un activ poate fi în mare măsură înlocuit cu alte active pe care entitatea le-ar putea transfera unui alt client fără a încălca prevederile contractului și fără a suporta costuri semnificative care altfel nu ar fi fost suportate în legătură cu contractul respectiv.
B8 Există o limitare practică a capacității unei entități de a stabili o altă utilizare pentru un activ dacă o entitate ar suporta pierderi economice semnificative pentru a stabili o altă utilizare pentru activ. O pierdere economică semnificativă poate apărea deoarece entitatea fie ar suporta costuri semnificative pentru a reutiliza activul, fie ar putea vinde activul doar cu o pierdere semnificativă. De exemplu, o entitate poate fi limitată practic de la redirecționarea activelor care fie au specificații de proiectare unice pentru un anumit client, fie sunt localizate în zone izolate.
Dreptul la plată pentru executarea realizată până la data curentă (punctul 35 litera (c))
B9 În conformitate cu punctul 37, o entitate are un drept la plată pentru executarea realizată până la data curentă dacă entitatea are dreptul la o sumă care cel puțin să compenseze entitatea pentru executarea realizată până la data curentă în situația în care clientul sau o altă parte reziliază contractul din alte motive decât incapacitatea entității de a asigura executarea promisă. O sumă care ar compensa o entitate pentru executarea realizată până la data curentă ar fi o sumă care aproximează prețul de vânzare al bunurilor sau serviciilor transferate până la data curentă (de exemplu, recuperarea costurilor suportate de o entitate pentru a îndeplini obligația de executare plus o marjă de profit rezonabilă) mai degrabă decât o compensație numai pentru pierderea potențială de profit a entității în cazul în care contractul ar fi reziliat. Nu este necesar ca o compensare pentru o marjă de profit rezonabilă să fie egală cu marja de profit preconizată în cazul în care contractul ar fi îndeplinit conform promisiunii, dar o entitate trebuie să aibă dreptul la o compensare pentru oricare dintre următoarele sume:
(a) o parte din marja de profit preconizată din contract care reflectă în mod rezonabil măsura executării de către entitate aferente contractului înainte de rezilierea de către client (sau de către o altă parte); sau (b) o rentabilitate rezonabilă aferentă costului capitalului entității pentru contracte similare (sau marjei obișnuite a entității de exploatare pentru contracte similare) dacă marja specifică contractului este mai mare decât rentabilitatea generată de obicei de entitate pentru contracte similare.
B10 Nu este necesar ca dreptul la plată al unei entități pentru executarea realizată până la data curentă să fie un drept necondiționat curent la plată. În multe cazuri, o entitate va avea un drept necondiționat la plată numai la atingerea unui obiectiv convenit sau la îndeplinirea în întregime a obligației de executare. Pentru a evalua dacă are dreptul la o plată pentru executarea realizată până la data curentă, o entitate trebuie să analizeze dacă ar avea un drept exercitabil de a solicita sau de a reține o plată pentru executarea realizată până la data curentă în cazul în care contractul ar fi reziliat înainte de finalizare din alte motive decât incapacitatea entității de a realiza executarea conform promisiunii.
B11 În unele contracte, un client ar putea avea un drept de a rezilia contractul numai în momente specifice ale duratei de viață a contractului sau clientul s-ar putea să nu aibă niciun drept de a rezilia contractul. Dacă un client acționează în vederea rezilierii unui contract fără a avea dreptul de a rezilia contractul la momentul respectiv (inclusiv atunci când un client nu își îndeplinește obligațiile conform promisiunii), contractul (sau alte legi) i-ar putea da dreptul entității să continue să îi transfere clientului bunurile sau serviciile promise în contract și să îi solicite clientului să plătească contraprestația promisă în schimbul bunurilor sau serviciilor respective. În acele circumstanțe, o entitate are dreptul la o plată pentru executarea realizată până la data respectivă deoarece entitatea are un drept de a continua să își execute obligațiile în conformitate cu contractul și de a-i impune clientului să își execute obligațiile (care includ plata contraprestației promise).
B12 Pentru a evalua existența și forţa executorie a unui drept la plată pentru executarea realizată până la data curentă, o entitate trebuie să analizeze termenii contractuali, precum și orice legislație sau orice precedent legal care ar putea completa sau prevala față de acei termeni contractuali. Aceasta ar include o evaluare a măsurii în care:
(a) legislația, practicile administrative sau un precedent legal îi oferă entității un drept la o plată pentru executarea până la data curentă, chiar dacă acel drept nu este specificat în contractul cu clientul;
(b) precedentul legal relevant indică faptul că drepturile similare la plată pentru executarea realizată până la data curentă din contracte similare nu au un efect juridic obligatoriu; sau (c) practicile obișnuite de afaceri ale entității de a alege să nu își exercite dreptul la plată au determinat faptul că dreptul devine neexercitabil în mediul juridic respectiv. Totuși, deși o entitate poate alege să renunțe la dreptul său la plată din contracte similare, o entitate ar continua să aibă un drept la plată la data curentă dacă, în contractul cu clientul, dreptul său la plată pentru executarea până la data curentă rămâne exercitabil.
B13 Graficul de plată specificat într-un contract nu indică neapărat dacă o entitate are un drept exercitabil la plată pentru executarea realizată până la data curentă. Deși graficul de plată dintr-un contract specifică plasarea în timp și valoarea contraprestației datorate de un client, se poate ca graficul de plată să nu demonstreze neapărat dreptul la plată al unei entități pentru executarea realizată până la acea dată. Aceasta deoarece, de exemplu, contractul ar putea specifica faptul că contraprestația primită de la client este rambursabilă pentru alte motive decât incapacitatea entității de a executa conform promisiunilor din contract.
Metode de evaluare a progresului către îndeplinirea unei obligații de executare în întregime
B14 Metodele care pot fi utilizate pentru a evalua progresul unei entități către îndeplinirea în întregime a unei obligații de executare îndeplinite în timp, în conformitate cu punctele 35-37, includ următoarele:
(a) metode bazate pe rezultate (a se vedea punctele B15-B17); și (b) metode bazate pe intrări (a se vedea punctele B18-B19).
Metode bazate pe rezultate
B15 Metodele bazate pe rezultate recunosc veniturile pe baza evaluărilor directe ale valorii, din punctul de vedere al clientului, a bunurilor sau serviciilor transferate până la data curentă în raport cu bunurile sau serviciile rămase promise prin contract. Metodele bazate pe rezultate includ metode precum studiile privind executarea realizată până la data curentă, evaluări ale rezultatelor obținute, ale obiectivelor îndeplinite, ale timpului trecut și ale unităților produse sau unităților livrate. Atunci când o entitate evaluează dacă să aplice o metodă bazată pe rezultate pentru a-și evalua progresul, entitatea trebuie să analizeze dacă rezultatul selectat ar ilustra exact progresul entității către îndeplinirea în întregime a obligației de executare. O metodă bazată pe rezultate nu ar ilustra exact executarea de către entitate dacă rezultatul selectat nu ar reuși să evalueze o parte din bunurile sau serviciile al căror control a fost transferat clientului. De exemplu, metodele bazate pe rezultate care utilizează unitățile produse sau unitățile livrate nu ar ilustra exact progresul unei entități către îndeplinirea unei obligații de executare dacă, la finalul perioadei de raportare, executarea de către entitate a generat producție în curs de execuție sau produse finite controlate de client care nu sunt incluse în evaluarea rezultatului.
B16 Ca o soluție practică, dacă o entitate are dreptul la o contraprestație de la un client la o valoare care corespunde direct valorii acordate de client executării realizate de entitate până la data curentă (de exemplu, un contract de servicii în care o entitate facturează o sumă fixă pentru fiecare oră de serviciu prestat), entitatea poate recunoaște veniturile la valoarea pe care entitatea are dreptul să o factureze.
B17 Dezavantajele metodelor bazate pe rezultate sunt generate de faptul că rezultatele utilizate pentru evaluarea progresului ar putea să nu îi fie observabile direct, iar informațiile necesare pentru a le aplica ar putea să nu fie disponibile entității fără costuri nejustificate. Prin urmare, ar putea fi necesară o metodă bazată pe intrări.
Metode bazate pe intrări
B18 Metodele bazate pe intrări recunosc venituri pe baza intrărilor sau a eforturilor entității pentru îndeplinirea unei obligații de executare (de exemplu, resurse consumate, ore de lucru petrecute, costuri suportate, timp scurs sau ore de utilizare a mașinilor) în raport cu intrările totale preconizate pentru îndeplinirea obligației de executare respective. Dacă intrările sau eforturile entității sunt utilizate uniform pe toată perioada executării, ar putea fi adecvat ca entitatea să recunoască venituri pe o bază liniară.
B19 Un punct slab al metodelor bazate pe intrări este faptul că s-ar putea să nu existe o relație directă între intrările unei entități și transferul controlului asupra bunurilor sau serviciilor către un client. Prin urmare, o entitate trebuie să excludă dintr-o metodă bazată pe intrări efectele oricăror intrări care, în conformitate cu obiectivul de evaluare a progresului de la punctul 39, nu ilustrează executarea de către entitate a transferului de control asupra bunurilor sau serviciilor către client. De exemplu, la utilizarea unei metode bazate pe intrări fundamentate pe costuri, ar putea fi necesară o ajustare a evaluării progresului în următoarele circumstanțe:
(a) Atunci când un cost suportat nu contribuie la progresul unei entități în îndeplinirea obligației de executare. De exemplu, o entitate nu ar recunoaște venituri pe baza costurilor suportate atribuibile unei lipse de randament semnificative în executarea de către entitate care nu au fost reflectate în prețul contractului (de exemplu, costurile unor cantități neprevăzute de materiale, forță de muncă și alte resurse irosite care au fost suportate pentru a îndeplini obligația de executare).
(b) Atunci când un cost suportat nu este proporțional cu progresul unei entități în îndeplinirea obligației de executare. În aceste circumstanțe, cel mai bun mod de a ilustra executarea de către entitate ar putea fi ajustarea metodei bazate pe intrări pentru a recunoaște venituri doar în măsura costurilor suportate. De exemplu, o ilustrare exactă a executării de către o entitate ar putea fi recunoașterea veniturilor la o valoare egală cu costul unui bun utilizat pentru a îndeplini o obligație de executare dacă entitatea preconizează la începerea contractului că vor fi îndeplinite toate condițiile de mai jos:
(i) bunul nu este distinct;
(ii) se preconizează că clientul va obține un control semnificativ asupra bunului înainte de a primi serviciile aferente bunului;
(iii) costul bunului transferat este semnificativ în raport cu costurile totale preconizate pentru îndeplinirea obligației de executare în întregime; și (iv) entitatea procură bunul de la o terță parte și nu este implicată în mod semnificativ în proiectarea și producția bunului (însă entitatea acționează în nume propriu în conformitate cu punctele B34-B38).
Vânzare cu drept de retur
B20 În unele contracte, o entitate transferă controlul unui produs către un client și îi acordă, de asemenea, clientului dreptul de a returna produsul din diferite motive (cum ar fi nemulțumirea cu privire la produsul respectiv) și de a primi orice combinație a următoarelor elemente:
(a) o rambursare parțială sau totală a oricărei contraprestații plătite;
(b) un credit care poate fi aplicat contra sumelor datorate sau care vor fi datorate entității; și (c) un alt produs în schimb.
B21 Pentru a contabiliza transferul de produse cu drept de retur (și pentru unele servicii furnizate care fac obiectul unei rambursări), o entitate trebuie să recunoască toate elementele următoare:
(a) venituri pentru produsele transferate la valoarea contraprestației la care entitatea se așteaptă să aibă dreptul (prin urmare, veniturile nu ar fi recunoscute pentru produsele preconizate să fie returnate);
(b) o datorie de rambursare; și
(c) un activ (și o ajustare corespunzătoare a costului vânzărilor) pentru dreptul său de a recupera produsele de la clienți la decontarea datoriei de rambursare.
B22 Promisiunea unei entități de a fi pregătită să accepte un produs returnat în timpul perioadei de retur nu va fi contabilizată ca o obligație de executare pe lângă obligația de a oferi o rambursare.
B23 O entitate trebuie să aplice dispozițiile de la punctele 47-72 (inclusiv dispozițiile privind limitarea estimărilor contraprestaţiei variabile de la punctele 56-58) pentru a determina valoarea contraprestaţiei la care entitatea se așteaptă să aibă dreptul (adică exclusiv produsele preconizate să fie returnate). Pentru orice sume primite (sau de primit) la care o entitate nu se așteaptă să aibă dreptul, entitatea nu trebuie să recunoască venituri atunci când transferă produsele la clienți, ci trebuie să recunoască sumele primite (sau de primit) ca o datorie de rambursare. Ulterior, la finalul fiecărei perioade de raportare, entitatea trebuie să își actualizeze evaluarea sumelor la care se așteaptă să aibă dreptul în schimbul produselor transferate și să modifice corespunzător preţul tranzacţiei și, prin urmare, valoarea veniturilor recunoscute.
B24 O entitate trebuie să actualizeze evaluarea datoriei de rambursare la finalul fiecărei perioade de raportare pentru modificări ale așteptărilor legate de valoarea rambursărilor. O entitate trebuie să recunoască ajustările corespunzătoare ca venituri (sau reduceri ale veniturilor).
B25 Un activ recunoscut pentru dreptul unei entități de a recupera produse de la un client la decontarea unei datorii de rambursare trebuie evaluat inițial în raport cu valoarea contabilă anterioară a produsului (de exemplu, stocuri) minus orice costuri preconizate pentru recuperarea acelor produse (inclusiv posibilele scăderi în valoarea pentru entitate a produselor returnate). La finalul fiecărei perioade de raportare, o entitate trebuie să actualizeze evaluarea activului rezultată din modificarea așteptărilor cu privire la produsele care vor fi returnate. O entitate trebuie să prezinte activul separat de datoria de rambursare.
B26 Schimbarea de către clienți a unui produs cu un alt produs de același tip, aceeași calitate, aceeași condiție și același preț (de exemplu, o anumită culoare sau mărime pentru o alta) nu sunt considerate retururi în sensul aplicării prezentului standard.
B27 Contractele în care un client poate returna un produs defect în schimbul unui produs funcțional trebuie evaluate în conformitate cu îndrumările referitoare la garanții de la punctele B28-B33.
Garanţii
B28 Este un lucru obișnuit ca o entitate să ofere (în conformitate cu contractul, legea sau practicile obișnuite de afaceri ale entității) o garanție în legătură cu vânzarea unui produs (indiferent dacă este vorba despre un bun sau un serviciu). Natura unei garanții poate varia semnificativ între industrii și contracte diferite. Unele garanții îi oferă unui client certificarea că produsul aferent va funcționa așa cum au intenționat părțile deoarece se conformează specificațiilor convenite. Alte garanții îi oferă clientului un serviciu în plus pe lângă certificarea conformității produsului cu specificațiile convenite.
B29 Dacă un client are opțiunea de a cumpăra separat o garanție (de exemplu, deoarece garanția are un preț stabilit sau este negociată separat), garanția reprezintă un serviciu distinct, deoarece entitatea promite să ofere serviciul clientului în plus față de produsul a cărui funcționalitate este descrisă în contract. În acele circumstanțe, o entitate trebuie să contabilizeze garanția promisă ca pe o obligație de executare în conformitate cu punctele 22-30 și să aloce o parte a prețului tranzacției acelei obligații de executare în conformitate cu punctele 73-86.
B30 Dacă un client nu are opțiunea de a cumpăra o garanție separat, o entitate trebuie să contabilizeze garanția în conformitate cu IAS 37 Provizioane, datorii contingente şi active contingente, cu excepția cazului în care garanția promisă sau o parte a garanției promise îi oferă clientului un serviciu în plus față de certificarea conformității produsului cu specificațiile convenite.
B31 La evaluarea măsurii în care o garanţie îi oferă unui client un serviciu în plus față de certificarea conformității produsului cu specificațiile convenite, o entitate trebuie să ia în considerare factori precum:
(a) Măsura în care garanția este impusă prin lege – dacă entității i se impune prin lege să ofere o garanție, existența acelei legi indică faptul că garanția promisă nu reprezintă o obligație de executare, deoarece astfel de dispoziţii există de obicei pentru a proteja clienții de riscul achiziționării unor produse defecte.
(b) Durata perioadei de acoperire a garanţiei – cu cât este mai lungă perioada de acoperire, cu atât este mai probabil ca garanția promisă să fie o obligație de executare, deoarece este mai probabil să ofere un serviciu în plus față de certificarea conformității produsului cu specificațiile convenite.
(c) Natura sarcinilor pe care entitatea promite să le execute – dacă este necesar ca o entitate să execute sarcini specificate pentru a oferi certificarea conformității unui produs cu specificațiile convenite (de exemplu, un serviciu de expediere pentru returul unui produs defect), atunci acele sarcini probabil nu generează o obligație de executare.
B32 Dacă o garanție sau o parte a unei garanţii îi oferă unui client un serviciu în plus față de certificarea conformității produsului cu specificațiile convenite, serviciul promis reprezintă o obligație de executare. Prin urmare, o entitate trebuie să aloce preţul tranzacţiei produsului și serviciului. Dacă o entitate promite atât o garanție de tip certificare, cât și o garanție de tip serviciu, dar nu le poate contabiliza separat în mod rezonabil, entitatea trebuie să contabilizeze ambele garanții împreună ca pe o singură obligație de executare.
B33 O lege care impune unei entități să plătească o compensație dacă produsele sale cauzează pagube sau vătămări nu generează o obligație de executare. De exemplu, un producător ar putea vinde produse într-o jurisdicţie în care legea consideră producătorul răspunzător pentru orice pagube (aduse, de exemplu, proprietății personale) care ar putea fi determinate de utilizarea de către un consumator a unui produs în scopul intenționat. În mod similar, promisiunea unei entități de a plăti o indemnizație clientului pentru datoriile și pagubele generate de pretențiile ridicate cu privire la un brevet, un drept de autor, o marcă înregistrată sau orice altă încălcare de către produsele entității nu generează o obligație de executare. Entitatea trebuie să contabilizeze astfel de obligații în conformitate cu IAS 37.
Comparație între entitățile care acționează în nume propriu și intermediari
B34 Atunci când o altă parte este implicată în furnizarea de bunuri sau servicii unui client, entitatea trebuie să determine dacă natura promisiunii sale reprezintă o obligație de executare de a furniza ea însăși bunurile sau serviciile specificate (adică entitatea acționează în nume propriu) sau de a aranja ca o altă parte să ofere acele bunuri sau servicii (adică entitatea este un intermediar).
B35 O entitate acționează în nume propriu dacă entitatea controlează un bun sau un serviciu promis înainte ca entitatea să transfere bunul sau serviciul unui client. Totuși, o entitate nu acționează neapărat în nume propriu dacă entitatea obține dreptul legal asupra unui produs doar pentru scurt timp înainte ca titlul să fie transferat unui client. O entitate care acționează în nume propriu într-un contract poate îndeplini ea însăși o obligație de executare sau poate angaja o altă parte (de exemplu, un subcontractant) pentru a îndeplini o obligație de executare parțial sau în întregime în numele său. Atunci când o entitate care acționează în nume propriu îndeplinește o obligație de executare, entitatea recunoaşte venituri la valoarea brută a contraprestației la care se așteaptă să aibă dreptul în schimbul acelor bunuri sau servicii transferate.
B36 O entitate este un intermediar dacă obligația de executare a entității este de a aranja furnizarea de bunuri sau servicii de către o altă parte. Atunci când o entitate care este un intermediar îndeplinește o obligație de executare, entitatea recunoaște venituri la valoarea oricăror onorarii sau comisioane la care se așteaptă să aibă dreptul în schimbul aranjării furnizării de bunuri sau servicii de către cealaltă parte. Onorariul sau comisionul unei entități poate fi valoarea netă a contraprestației reținute de entitate după ce îi plătește celeilalte părți contraprestația primită în schimbul bunurilor sau serviciilor furnizate de acea parte.
B37 Indicatorii faptului că o entitate este un intermediar (și, prin urmare, nu controlează bunul sau serviciul înainte ca acesta să îi fie furnizat unui client) includ:
(a) o altă parte este responsabilul principal pentru îndeplinirea contractului;
(b) entitatea nu are un risc legat de stocuri înainte sau după ce bunurile au fost comandate de un client, pe parcursul expedierii sau la retur;
(c) entitatea nu are libertatea de a stabili prețurile pentru bunurile sau serviciile celeilalte părți și, prin urmare, beneficiul pe care entitatea îl poate primi de pe urma acelor bunuri sau servicii este limitat;
(d) contraprestația primită de entitate ia forma unui comision; și (e) entitatea nu este expusă la riscul de credit pentru suma datorată de un client în schimbul bunurilor sau serviciilor celeilalte părți.
B38 Dacă o altă entitate își asumă obligațiile de executare ale entității și drepturile contractuale din contract astfel încât entitatea nu mai este obligată să îndeplinească obligația de executare de a transfera bunul sau serviciul promis clientului (adică entitatea nu mai acționează în nume propriu), entitatea nu trebuie să recunoască venituri pentru acea obligație de executare. În schimb, entitatea trebuie să evalueze dacă să recunoască venituri pentru îndeplinirea unei obligații de executare de a obține un contract pentru o altă parte (adică dacă entitatea acționează în calitate de intermediar).
Opțiunile clientului pentru bunuri sau servicii suplimentare
B39 Opțiunile clientului pentru dobândirea de bunuri sau servicii suplimentare gratuit sau cu o reducere iau multe forme, inclusiv stimulente de vânzări, credite-premiu (sau puncte-premiu) pentru clienți, opțiuni de reînnoire a contractului sau alte reduceri pentru bunuri sau servicii viitoare.
B40 Dacă, într-un contract, o entitate îi acordă unui client opțiunea de a dobândi bunuri sau servicii suplimentare, acea opțiune generează o obligație de executare în contract doar dacă opțiunea îi oferă clientului un drept semnificativ pe care acesta nu l-ar primi fără a încheia contractul respectiv (de exemplu, o reducere incrementală față de gama reducerilor acordate în mod obișnuit pentru acele bunuri sau servicii acelei clase de clienți din acea zonă geografică sau de pe acea piață). Dacă opțiunea îi oferă clientului un drept semnificativ, clientul îi plătește practic în avans entității bunurile sau serviciile viitoare, iar entitatea recunoaște venituri atunci când acele bunuri sau servicii viitoare sunt transferate sau atunci când opţiunea expiră.
B41 Dacă un client are opțiunea de a dobândi un bun sau un serviciu suplimentar la un preț care ar reflecta prețul individual de vânzare pentru acel bun sau serviciu, opțiunea respectivă nu îi oferă clientului un drept semnificativ chiar dacă opțiunea poate fi exercitată numai prin încheierea unui contract anterior. În aceste cazuri, entitatea a făcut o ofertă de marketing pe care trebuie să o contabilizeze în conformitate cu prezentul standard doar atunci când clientul își exercită opțiunea de a achiziționa bunurile sau serviciile suplimentare.
B42 Punctul 74 impune unei entități să aloce preţul tranzacţiei la obligațiile de executare pe baza unui preț individual de vânzare relativ. Dacă prețul individual de vânzare pentru opțiunea unui client de a dobândi bunuri sau servicii suplimentare nu este observabil direct, entitatea trebuie să îl estimeze. Această estimare trebuie să reflecte reducerea pe care clientul o va obține atunci când își exercită opțiunea, ajustată pentru ambele elemente de mai jos:
(a) orice reducere pe care clientul ar putea să o primească fără a-și exercita opțiunea; și (b) probabilitatea ca opțiunea să fie exercitată.
B43 Dacă un client are un drept semnificativ de a dobândi bunuri sau servicii viitoare și acele bunuri sau servicii sunt similare bunurilor sau serviciilor inițiale din contract și sunt furnizate în conformitate cu termenii contractului inițial, atunci o entitate poate, ca alternativă practică la estimarea prețului individual de vânzare al opțiunii, să aloce prețul tranzacției bunurilor sau serviciilor opționale prin referință la bunurile sau serviciile preconizate să fie furnizate și la contraprestația preconizată aferentă. În mod obișnuit, aceste tipuri de opțiuni sunt pentru reînnoirea contractelor.
Drepturi neexercitate ale clienților
B44 În conformitate cu punctul 106, la primirea unei plăți în avans de la un client, o entitate trebuie să recunoască o datorie aferentă contractului la valoarea plății în avans pentru obligația sa de executare de a transfera sau de a fi pregătită să transfere bunuri sau servicii în viitor. O entitate trebuie să derecunoască acea datorie aferentă contractului (și să recunoască venituri) atunci când transferă bunurile sau serviciile respective și, prin urmare, își îndeplinește obligația de executare.
B45 O plată în avans nerambursabilă a unui client către o entitate îi dă clientului un drept de a primi un bun sau un serviciu în viitor (și obligă entitatea să fie pregătită să transfere un bun sau un serviciu). Totuși, clienții pot să nu își exercite toate drepturile contractuale. Aceste drepturi neexercitate sunt denumite adeseori drepturi neutilizate.
B46 Dacă o entitate se așteaptă să aibă dreptul la o valoare a drepturilor neexercitate ca urmare a unei datorii aferente contractului, entitatea trebuie să recunoască valoarea preconizată a drepturilor neexercitate la venituri proporţional cu tiparul drepturilor exercitate de client. Dacă o entitate nu preconizează să aibă dreptul la o valoare a drepturilor neexercitate, entitatea trebuie să recunoască valoarea preconizată a drepturilor neexercitate la venituri atunci când probabilitatea exercitării de către client a drepturilor rămase devine minimă. Pentru a determina dacă o entitate preconizează să aibă dreptul la o valoare a drepturilor neexercitate, entitatea trebuie să ia în considerare dispoziţiile de la punctele 56-58 privind limitarea estimărilor contraprestaţiei variabile.
B47 O entitate trebuie să recunoască o datorie (și nu venituri) pentru orice contraprestaţie primită care poate fi atribuită drepturilor neexercitate ale unui client pentru care entității i se impune să repună în drepturi o altă parte, de exemplu, o entitate de stat în conformitate cu legile aplicabile privind proprietățile nerevendicate.
Avansuri nerambursabile (și unele costuri aferente)
B48 În unele contracte, o entitate percepe de la un client un avans nerambursabil la începutul contractului sau aproape de această dată. Exemplele includ taxele de înscriere din contractele pentru membrii cluburilor de fitness, comisioanele de activare din contractele de telecomunicații, taxele de constituire din anumite contracte de servicii și onorariile inițiale din unele contracte de furnizare.
B49 Pentru a identifica obligațiile de executare din astfel de contracte, o entitate trebuie să evalueze dacă avansul se referă la transferul unui bun sau serviciu promis. În multe cazuri, chiar dacă un avans nerambursabil se referă la o activitate pe care entității i se impune să o desfășoare la începutul contractului sau aproape de această dată pentru a îndeplini contractul, acea activitate nu are ca rezultat transferul unui bun sau serviciu promis către client (a se vedea punctul 25). În schimb, avansul reprezintă o plată în avans pentru bunuri sau servicii viitoare și, prin urmare, va fi recunoscut la venituri atunci când vor fi furnizate acele bunuri sau servicii viitoare. Perioada de recunoaştere a veniturilor va depăși perioada contractuală inițială dacă entitatea îi acordă clientului opțiunea de a reînnoi contractul și acea opțiune îi oferă clientului un drept semnificativ conform descrierii de la punctul B40.
B50 Dacă avansul nerambursabil se referă la un bun sau un serviciu, entitatea trebuie să evalueze dacă să contabilizeze bunul sau serviciul ca o obligație de executare separată, în conformitate cu punctele 22-30.
B51 O entitate poate percepe un onorariu nerambursabil ca parte a compensației pentru costurile suportate pentru constituirea unui contract (sau alte sarcini administrative, conform descrierii de la punctul 25). Dacă acele activități de constituire nu îndeplinesc o obligație de executare, entitatea trebuie să ignore acele activități (și costurile aferente) atunci când evaluează progresul în conformitate cu punctul B19. Aceasta deoarece costurile activităților de constituire nu ilustrează transferul de servicii către client. Entitatea trebuie să evalueze măsura în care costurile suportate la constituirea unui contract au avut ca rezultat un activ care trebuie recunoscut în conformitate cu punctul 95.
Cesionare prin contract de licență
B52 O licență stabilește drepturile unui client în ceea ce privește proprietatea intelectuală a unei entități. Licențele de proprietate intelectuală pot include, dar nu se limitează la, oricare dintre următoarele:
(a) programe informatice și tehnologie;
(b) filme, muzică și alte forme de media și divertisment;
(c) francize; și
(d) patente, mărci comerciale și drepturi de autor.
B53 Pe lângă promisiunea de a acorda o licență unui client, o entitate poate promite, de asemenea, să transfere alte bunuri sau servicii clientului. Acele promisiuni pot fi stipulate explicit în contract sau pot fi tacite ca urmare a practicilor obișnuite de afaceri, politicilor publicate sau declarațiilor specifice ale unei entități (a se vedea punctul 24). La fel ca în cazul altor tipuri de contracte, atunci când un contract cu un client include o promisiune de a acorda o licență pe lângă alte bunuri sau servicii promise, o entitate aplică punctele 22-30 pentru a identifica fiecare dintre obligațiile de executare din contract.
B54 Dacă o promisiune de a acorda o licență nu este distinctă față de alte bunuri sau servicii promise în contract în conformitate cu punctele 26-30, o entitate trebuie să contabilizeze promisiunea de acordare a licenței și celelalte bunuri sau servicii promise împreună, ca pe o singură obligație de executare. Exemplele de licențe care nu sunt distincte față de alte bunuri sau servicii promise în contract includ următoarele:
(a) o licență care formează o componentă a unui bun tangibil și care este esențială pentru funcționalitatea bunului; și (b) o licență de care clientul poate beneficia numai împreună cu un serviciu conex (cum ar fi un serviciu online oferit de entitate care îi permite clientului, prin acordarea unei licențe, să acceseze conținutul).
B55 Dacă o licență nu este distinctă, o entitate trebuie să aplice punctele 31-38 pentru a determina dacă obligația de executare (care include licența promisă) este o obligație de executare care este îndeplinită în timp sau la un moment dat.
B56 Dacă promisiunea de a acorda licența este distinctă de celelalte bunuri sau servicii promise în contract și, prin urmare, promisiunea de a acorda licența este o obligație de executare separată, o entitate trebuie să determine dacă licența se transferă clientului la un moment dat sau în timp. Pentru a face această determinare, o entitate trebuie să analizeze dacă natura promisiunii entității în acordarea licenței unui client este de a-i oferi clientului fie:
(a) un drept de a accesa proprietatea intelectuală a entității așa cum aceasta există pe parcursul perioadei de licență; fie (b) un drept de a utiliza proprietatea intelectuală a entității așa cum există la un moment specific, atunci când este acordată licența.
Determinarea naturii promisiunii unei entități
B57 Pentru a determina dacă promisiunea unei entități de a acorda o licență îi oferă unui client fie un drept de a accesa proprietatea intelectuală a entității, fie un drept de a utiliza proprietatea intelectuală a entității, o entitate trebuie să analizeze dacă un client poate stabili utilizarea licenței și poate obține, în esență, toate beneficiile rămase aferente acesteia, în momentul în care este acordată licența. Un client nu poate stabili utilizarea unei licențe și nu poate obține, în esență, toate beneficiile rămase de pe urma acesteia în momentul în care licența este acordată dacă proprietatea intelectuală la care clientul are drepturi se modifică pe parcursul perioadei de licență. Proprietatea intelectuală se va modifica (și, prin urmare, va afecta evaluarea de către entitate a momentului în care clientul va controla licența) atunci când entitatea continuă să se implice în proprietatea sa intelectuală și desfășoară activități care afectează semnificativ proprietatea intelectuală la care clientul are drepturi. În aceste cazuri, licența îi oferă clientului un drept de a accesa proprietatea intelectuală a entității (a se vedea punctul B58). În schimb, un client poate stabili utilizarea unei licențe și poate obține, în esență, toate beneficiile rămase de pe urma acesteia în momentul în care licența este acordată dacă proprietatea intelectuală la care clientul are drepturi nu se va modifica (a se vedea punctul B61). În acele cazuri, orice activități întreprinse de entitate modifică doar propriul său activ (adică proprietatea intelectuală de bază), ceea ce ar putea afecta capacitatea entității de a oferi licențe în viitor; totuși, acele activități nu ar afecta determinarea a ceea ce oferă licența sau a ceea ce controlează clientul.
B58 Natura promisiunii unei entități la acordarea unei licențe este o promisiune de a oferi un drept de a accesa proprietatea intelectuală a entității dacă sunt îndeplinite toate criteriile următoare:
(a) contractul impune sau clientul se așteaptă în mod rezonabil ca entitatea să desfășoare activități care afectează semnificativ proprietatea intelectuală asupra căreia clientul are drepturi (a se vedea punctul B59);
(b) drepturile acordate de licență expun direct clientul la orice efecte pozitive sau negative ale activităților entității identificate la punctul B58 litera (a); și (c) acele activități nu au ca rezultat transferul unui bun sau serviciu către client pe măsura desfășurării activităților (a se vedea punctul 25).
B59 Factorii care ar putea să indice că un client se poate aștepta în mod rezonabil că o entitate va desfășura activități ce afectează semnificativ proprietatea intelectuală includ practicile obișnuite de afaceri, politicile publicate sau declarațiile specifice ale entității. Deși nu este determinantă, existența unui interes economic comun (de exemplu, o redevență pe bază de vânzări) între entitate și client în ceea ce privește proprietatea intelectuală asupra căreia clientul are drepturi poate indica, de asemenea, că acel client se poate aștepta în mod rezonabil ca entitatea să desfășoare astfel de activități.
B60 În cazul în care criteriile de la punctul B58 sunt îndeplinite, o entitate trebuie să contabilizeze promisiunea de a acorda o licență ca pe o obligație de executare îndeplinită în timp, deoarece clientul va primi și va consuma simultan beneficiul generat de executarea de către entitate a furnizării accesului la proprietatea sa intelectuală pe măsura executării (a se vedea punctul 35 litera (a)). O entitate trebuie să aplice punctele 39-45 pentru a selecta o metodă adecvată de a-și evalua progresul către îndeplinirea în întregime a acelei obligații de executare de a asigura accesul.
B61 În cazul în care criteriile de la punctul B58 nu sunt îndeplinite, natura promisiunii unei entități este de a oferi un drept de utilizare a proprietății intelectuale a entității așa cum există acea proprietate intelectuală (în termeni de formă și funcționalitate) la momentul specific în care licența îi este acordată clientului. Acest lucru înseamnă că acel client poate stabili utilizarea unei licențe și poate obține, în esență, toate beneficiile rămase de pe urma acesteia la momentul specific în care este transferată licența. O entitate trebuie să contabilizeze promisiunea de a oferi un drept de utilizare a proprietății intelectuale a entității ca pe o obligație de executare îndeplinită la un moment specific. O entitate trebuie să aplice punctul 38 pentru a determina momentul specific în care licența îi este transferată clientului. Totuși, nu pot fi recunoscute venituri pentru o licență care oferă un drept de utilizare a proprietății intelectuale a unei entități înainte de începutul perioadei în care clientul poate utiliza licența și poate obține beneficii de pe urma acesteia. De exemplu, dacă perioada unei licențe aferente unui program informatic ar începe înainte ca o entitate să furnizeze (sau să pună în alt mod la dispoziția) clientului un cod care îi permite clientului să utilizeze imediat programul informatic, entitatea nu ar recunoaște venituri înainte de furnizarea (sau punerea la dispoziție în alt mod) a acelui cod.
B62 O entitate trebuie să ignore următorii factori atunci când determină dacă o licență oferă un drept de accesare a proprietății intelectuale a entității sau un drept de utilizare a proprietății intelectuale a entității:
(a) Restricțiile de timp, regiune geografică sau utilizare – aceste restricții definesc atributele licenței promise, mai degrabă decât să definească măsura în care entitatea își îndeplinește obligația de executare la un moment specific sau în timp.
(b) Garanțiile oferite de entitate care atestă că aceasta are un brevet valid pentru proprietatea intelectuală și că își va apăra acel brevet de utilizarea neautorizată – o promisiune de apărare a dreptului aferent unui brevet nu reprezintă o obligație de executare deoarece acțiunea de apărare a brevetului protejează valoarea activelor de proprietate intelectuală ale entității și îi oferă clientului certificarea că licența transferată corespunde specificațiilor licenței promise în contract.
Redevențe pe bază de vânzări sau pe bază de utilizare
B63 Fără a aduce atingere dispozițiilor de la punctele 56-59, o entitate trebuie să recunoască venituri pentru o redevență pe bază de vânzări sau pe bază de utilizare promisă în schimbul unei licențe de proprietate intelectuală doar atunci când (sau pe măsură ce) are loc ultimul dintre evenimentele de mai jos:
(a) are loc vânzarea sau utilizarea ulterioară; și (b) obligația de executare căreia i-a fost alocată o parte din sau întreaga redevență pe bază de vânzări sau pe bază de utilizare a fost îndeplinită (sau parțial îndeplinită).
Acorduri de recumpărare
B64 Un acord de recumpărare este un contract în care o entitate vinde un activ și în același timp promite sau are opțiunea de a recumpăra activul (fie prin același contract, fie printr-un alt contract). Activul recumpărat poate fi activul vândut inițial clientului, un activ în esență identic cu acel activ, sau un alt activ în care activul vândut inițial este o componentă.
B65 Acordurile de recumpărare, au în general, trei forme:
(a) obligația unei entități de a recumpăra activul (un forward);
(b) dreptul unei entități de a recumpăra activul (o opțiune call); și (c) obligația unei entități de a recumpăra activul la solicitarea clientului (o opțiune put).
Un contract forward sau o opțiune call
B66 Dacă o entitate are o obligație sau un drept de a recumpăra activul (un forward sau o opțiune call), un client nu obține controlul asupra activului, deoarece clientul are o capacitate limitată de a stabili utilizarea activului și de a obține, în esență, toate beneficiile rămase de pe urma acestuia, deși clientul ar putea avea posesia fizică a activului. În consecință, entitatea trebuie să contabilizeze contractul fie:
(a) ca pe un contract de leasing, în conformitate cu IAS 17 Contracte de leasing, dacă entitatea poate sau trebuie să recumpere activul pentru o sumă mai mică decât prețul de vânzare inițial al activului; fie (b) ca pe un acord de finanțare, în conformitate cu punctul B68, dacă entitatea poate sau trebuie să recumpere activul pentru o sumă mai mare sau egală cu prețul de vânzare inițial al activului.
B67 Atunci când se compară prețul de recumpărare cu prețul de vânzare, o entitate trebuie să ia în considerare valoarea-timp a banilor.
B68 Dacă acordul de recumpărare reprezintă un angajament de finanțare, entitatea trebuie să continue să recunoască activul și trebuie să recunoască, de asemenea, o datorie financiară pentru orice contraprestaţie primită de la client. Entitatea trebuie să recunoască diferența dintre valoarea contraprestaţiei primite de la client și valoarea contraprestaţiei datorate clientului drept dobândă și, după caz, drept costuri de procesare sau deținere (de exemplu, asigurări).
B69 Dacă opțiunea expiră neexercitată, o entitate trebuie să derecunoască datoria și să recunoască venituri.
O opțiune put
B70 Dacă o entitate are o obligație de a recumpăra activul la solicitarea clientului (o opțiune put) la un preț mai mic decât prețul de vânzare inițial al activului, entitatea trebuie să analizeze la începerea contractului dacă acel client are un stimulent economic suficient pentru a exercita acel drept. Exercitarea dreptului de către client are practic ca rezultat plata de către client a unei contraprestații către entitate pentru dreptul de a utiliza un activ specificat pentru o perioadă de timp. Prin urmare, în cazul în care clientul are un stimulent economic suficient pentru a exercita acel drept, entitatea trebuie să contabilizeze acordul ca pe un contract de leasing, în conformitate cu IAS 17.
B71 Pentru a determina dacă un client are un stimulent economic suficient pentru a-și exercita dreptul, o entitate trebuie să analizeze mai mulți factori, inclusiv relația dintre prețul de recumpărare și valoarea de piață preconizată a activului la data recumpărării și durata de timp până la expirarea dreptului. De exemplu, dacă se preconizează că prețul de recumpărare va depăși semnificativ valoarea de piață a activului, acest lucru poate să indice că există un stimulent economic suficient pentru exercitarea opțiunii put de către client.
B72 În cazul în care clientul nu are un stimulent economic semnificativ de a-și exercita dreptul la un preț mai mic decât prețul de vânzare inițial al activului, entitatea trebuie să contabilizeze acordul ca și cum ar reprezenta vânzarea unui produs cu drept de retur, așa cum se descrie la punctele B20-B27.
B73 Dacă prețul de recumpărare al activului este mai mare sau egal cu prețul de vânzare inițial și este mai mare decât valoarea de piaţă preconizată a activului, contractul este de fapt un angajament de finanțare și, prin urmare, trebuie contabilizat așa cum se descrie la punctul B68.
B74 Dacă prețul de recumpărare al activului este mai mare sau egal cu prețul de vânzare inițial și este mai mic sau egal cu valoarea de piață preconizată a activului, iar clientul nu are un stimulent economic suficient pentru a-și exercita dreptul, atunci entitatea trebuie să contabilizeze acordul ca și cum ar fi vânzarea unui produs cu drept de retur, așa cum se descrie la punctele B20-B27.
B75 Atunci când se compară prețul de recumpărare cu prețul de vânzare, o entitate trebuie să ia în considerare valoarea-timp a banilor.
B76 Dacă opțiunea expiră neexercitată, o entitate trebuie să derecunoască datoria și să recunoască venituri.
Angajamente de consignație
B77 Atunci când o îi entitate livrează un produs unei alte părți (cum ar fi un dealer sau un distribuitor) pentru vânzarea către clienții finali, entitatea trebuie să evalueze dacă cealaltă parte a obținut controlul asupra produsului în acel moment specific. Un produs care i-a fost livrat unei alte părți poate fi deținut într-un angajament de consignație dacă cealaltă parte nu a obținut controlul asupra produsului. În consecință, o entitate nu trebuie să recunoască venituri la livrarea unui produs unei alte părți dacă produsul livrat este deținut în consignație.
B78 Indicatorii faptului că un angajament este un angajament de consignație includ, fără a se limita la, următoarele:
(a) produsul este controlat de entitate până ce are loc un eveniment specificat, cum ar fi vânzarea produsului către un client al dealerului sau până la expirarea unei perioade specificate;
(b) entitatea poate solicita returul produsului sau poate transfera produsul unei terțe părți (cum ar fi un alt dealer); și (c) dealerul nu are o obligație necondiționată de a plăti produsul (deși i s-ar putea impune să plătească un depozit).
Acorduri cu facturare înainte de livrare
B79 Un acord cu facturare înainte de livrare este un contract conform căruia o entitate facturează un client pentru un produs, dar entitatea păstrează posesia fizică a produsului până ce acesta este transferat clientului la un moment specific în viitor. De exemplu, un client îi poate solicita unei entități să încheie un astfel de contract ca urmare a lipsei de spațiu disponibil a clientului pentru produsul respectiv sau ca urmare a întârzierilor din programele de producție ale clientului.
B80 O entitate trebuie să determine când și-a îndeplinit obligația de executare de a transfera un produs prin evaluarea momentului în care un client obține controlul asupra acelui produs (a se vedea punctul 38). Pentru unele contracte, controlul este transferat fie atunci când produsul este livrat la amplasamentul clientului, fie atunci când este expediat produsul, în funcție de termenii contractului (inclusiv termenii de livrare și expediere). Totuși, pentru unele contracte, un client poate obține controlul asupra unui produs chiar dacă produsul respectiv rămâne în posesia fizică a entității. În acest caz, clientul are capacitatea de a stabili utilizarea produsului și de a obține, în esență, toate beneficiile rămase de pe urma acestuia chiar dacă a decis să nu își exercite dreptul de a prelua posesia fizică a acelui produs. În consecință, entitatea nu controlează produsul. În schimb, entitatea îi oferă servicii de custodie clientului pentru activul clientului.
B81 Pe lângă aplicarea dispoziţiilor de la punctul 38, pentru ca un client să obțină controlul asupra unui produs într-un acord cu facturare înainte de livrare trebuie să fie îndeplinite toate criteriile următoare:
(a) motivul acordului cu facturare înainte de livrare trebuie să fie substanțial (de exemplu, clientul a solicitat acordul);
(b) produsul trebuie identificat în mod distinct ca aparținând clientului;
(c) produsul trebuie să fie gata pentru transferul fizic la client în momentul curent; și (d) entitatea nu poate avea capacitatea de a utiliza produsul sau de a-l atribui unui alt client.
B82 Dacă o entitate recunoaște venituri pentru vânzarea unui produs pe baza facturării înainte de livrare, entitatea trebuie să analizeze dacă are obligații de executare rămase (de exemplu, servicii de custodie) în conformitate cu punctele 22-30 cărora entitatea trebuie să le aloce o parte din prețul tranzacției în conformitate cu punctele 73-86.
Acceptarea de către client
B83 În conformitate cu punctul 38 litera (e), acceptarea de către un client a unui activ poate să indice faptul că acel client a obținut controlul asupra activului. Clauzele privind acceptarea de către client îi permit unui client să anuleze un contract sau să impună unei entități să ia măsuri de remediere dacă un bun sau un serviciu nu corespunde specificațiilor convenite. O entitate trebuie să ia în considerare astfel de clauze atunci când evaluează momentul în care un client obține controlul asupra unui bun sau serviciu.
B84 Dacă o entitate poate determina în mod obiectiv transferul controlului asupra unui bun sau serviciu către client în conformitate cu specificațiile convenite în contract, atunci acceptarea de către client reprezintă o formalitate care nu ar afecta determinarea de către entitate a momentului în care clientul a obținut controlul asupra bunului sau serviciului. De exemplu, în cazul în care clauza de acceptare de către client are la bază îndeplinirea unor caracteristici specificate privind dimensiunea și greutatea, o entitate ar putea determina dacă aceste criterii au fost îndeplinite înainte de a primi confirmarea acceptării de către client. Experiența entității cu contracte pentru bunuri sau servicii similare poate demonstra că un bun sau un serviciu furnizat clientului este conform cu specificațiile convenite în contract. Dacă veniturile sunt recunoscute înainte de acceptarea de către client, entitatea trebuie totuși să analizeze dacă există orice obligații de executare rămase (de exemplu, instalarea echipamentului) și să evalueze dacă acestea trebuie contabilizate separat.
B85 Totuși, dacă o entitate nu poate determina în mod obiectiv că un bun sau un serviciu furnizat clientului este în conformitate cu specificațiile convenite în contract, atunci entitatea nu va putea concluziona că acel client a obținut controlul până ce entitatea nu primește acceptarea de către client. Aceasta deoarece, în aceste circumstanțe, entitatea nu poate determina că acel client are capacitatea de a stabili utilizarea bunului sau serviciului și de a obține, în esență, toate beneficiile rămase de pe urma acestuia.
B86 Dacă o entitate îi livrează produse unui client în scopul testării sau evaluării, iar clientul nu s-a angajat să plătească o contraprestație până la expirarea perioadei de testare, controlul asupra produsului nu este transferat clientului până ce clientul nu acceptă produsul sau până ce nu expiră perioada de testare.
Prezentarea informațiilor despre veniturile dezagregate
B87 Punctul 114 impune unei entități să dezagrege veniturile din contractele cu clienții în categorii care să ilustreze modul în care natura, valoarea, plasarea în timp și incertitudinea veniturilor și fluxurilor de trezorerie sunt afectate de factorii economici. În consecință, măsura în care veniturile unei entități sunt dezagregate în sensul acestei prezentări de informații depinde de faptele și circumstanțele specifice contractelor entității cu clienții. Unele entități ar putea fi nevoite să utilizeze mai mult de un singur tip de categorie pentru a îndeplini obiectivul de la punctul 114 pentru dezagregarea veniturilor. Alte entități ar putea îndeplini obiectivul utilizând doar un singur tip de categorie pentru dezagregarea veniturilor.
B88 Atunci când selectează tipul de categorie (sau categorii) de utilizat pentru dezagregarea veniturilor, o entitate trebuie să analizeze modul în care informațiile despre veniturile entității au fost prezentate în alte scopuri, inclusiv toate cele de mai jos:
(a) prezentările de informații făcute în afara situațiilor financiare (de exemplu, în comunicate privind rezultatele, rapoarte anuale sau prezentări pentru investitori);
(b) informațiile examinate periodic de principalul factor decizional operaţional pentru evaluarea performanței financiare a segmentelor de activitate; și (c) alte informații similare tipurilor de informații identificate la punctul B88 literele (a) și (b) și care sunt utilizate de entitate sau de utilizatorii situațiilor financiare ale entității pentru a evalua performanța financiară a entității sau pentru a lua decizii de alocare a resurselor.
B89 Exemplele de categorii care ar putea fi adecvate includ, dar nu se limitează la, toate categoriile următoare:
(a) tipul de bun sau serviciu (de exemplu, linii majore de producție);
(b) regiunea geografică (de exemplu, țară sau regiune);
(c) piața sau tipul de client (de exemplu, clienți guvernamentali sau neguvernamentali);
(d) tipul de contract (de exemplu, contracte cu preț fix și contracte în funcție de timp și materiale);
(e) durata contractului (de exemplu, contracte pe termen scurt și pe termen lung);
(f) plasarea în timp a transferului de bunuri sau servicii (de exemplu, venituri din bunuri sau servicii transferate clienților la un moment specific și venituri din bunuri sau servicii transferate în timp); și (g) canalele de vânzare (de exemplu, bunuri vândute direct clienților și bunuri vândute prin intermediari).
Anexa C
Data intrării în vigoare şi tranziţia
Prezenta anexă este parte integrantă din standard şi are aceeaşi autoritate ca celelalte secţiuni ale standardului.
Data intrării în vigoare
C1 O entitate trebuie să aplice prezentul standard pentru perioadele anuale de raportare care încep la 1 ianuarie 2017 sau ulterior acestei date. Se permite aplicarea anterior acestei date. Dacă o entitate aplică prezentul standard mai devreme, entitatea trebuie să prezinte acest fapt.
Tranziţia
C2 În sensul dispozițiilor tranzitorii de la punctele C3-C8:
(a) data aplicării iniţiale este începutul perioadei de raportare în care entitatea aplică pentru prima dată prezentul standard; și (b) un contract finalizat este un contract pentru care entitatea a transferat toate bunurile sau serviciile identificate în conformitate cu IAS 11 Contracte de construcţie, IAS 18 Venituri și interpretările aferente.
C3 O entitate trebuie să aplice prezentul standard utilizând una dintre cele două metode de mai jos:
(a) retroactiv pentru fiecare perioadă de raportare anterioară prezentată în conformitate cu IAS 8 Politici contabile, modificări ale estimărilor contabile şi erori, sub rezerva soluțiilor practice de la punctul C5; sau (b) retroactiv, cu efectul cumulat al aplicării inițiale a prezentului standard recunoscut la data aplicării inițiale în conformitate cu punctele C7-C8.
C4 Fără a aduce atingere dispoziţiilor de la punctul 28 din IAS 8, atunci când se aplică pentru prima dată prezentul standard, este suficient ca o entitate să prezinte informaţiile cantitative prevăzute la punctul 28 litera (f) din IAS 8 pentru perioada anuală imediat anterioară primei perioade anuale pentru care se aplică prezentul standard („perioada imediat anterioară”) și doar dacă entitatea aplică prezentul standard retroactiv în conformitate cu punctul C3 litera (a). De asemenea, o entitate poate prezenta aceste informaţii pentru perioada curentă sau pentru perioade comparative anterioare, dar nu i se impune să facă acest lucru.
C5 O entitate poate utiliza una sau mai multe dintre următoarele soluții practice atunci când aplică prezentul standard retroactiv în conformitate cu punctul C3 litera (a):
(a) pentru contractele finalizate, nu este necesar ca o entitate să retrateze contractele care încep și se încheie în aceeași perioadă anuală de raportare;
(b) pentru contractele finalizate care au o contraprestaţie variabilă, o entitate poate utiliza preţul tranzacţiei la data finalizării contractului mai degrabă decât să estimeze valorile contraprestaţiei variabile din perioadele de raportare comparative; și (c) pentru toate perioadele de raportare prezentate înainte de data aplicării inițiale, nu este necesar ca o entitate să prezinte suma din prețul tranzacției care a fost alocată obligațiilor de executare rămase și o explicație a momentului în care entitatea preconizează că va recunoaște acea sumă ca venit (a se vedea punctul 120).
C6 Pentru oricare dintre soluțiile practice de la punctul C5 utilizate de o entitate, entitatea trebuie să aplice soluția respectivă consecvent tuturor contractelor din cadrul tuturor perioadelor de raportare prezentate. În plus, o entitate trebuie să prezinte toate informaţiile următoare:
(a) soluțiile practice utilizate; și
(b) în măsura în care este posibil în mod rezonabil, o evaluare calitativă a efectului estimat al aplicării fiecăreia dintre aceste soluții.
C7 Dacă o entitate alege să aplice prezentul standard retroactiv în conformitate cu punctul C3 litera (b), entitatea trebuie să recunoască efectul cumulat al aplicării inițiale a prezentului standard ca o ajustare la soldul de deschidere al rezultatului reportat (sau altei componente a capitalurilor proprii, după caz) din perioada de raportare anuală care include data aplicării inițiale. Conform acestei metode de tranziție, o entitate trebuie să aplice retroactiv prezentul standard numai pentru contractele care nu sunt contracte finalizate la data aplicării inițiale (de exemplu, 1 ianuarie 2017 pentru o entitate al cărei exercițiu se încheie la 31 decembrie).
C8 Pentru perioadele de raportare care includ data aplicării inițiale, o entitate trebuie să furnizeze următoarele două prezentări suplimentare de informaţii dacă prezentul standard este aplicat retroactiv în conformitate cu punctul C3 litera (b):
(a) valoarea cu care este afectat fiecare element-rând din situaţiile financiare în perioada de raportare curentă de aplicarea prezentului standard comparativ cu IAS 11, IAS 18 și interpretările aferente care erau în vigoare înainte de modificare; și (b) o explicație a motivelor modificărilor semnificative identificate la punctul C8 litera (a).
Referințe la IFRS 9
C9 Dacă o entitate aplică prezentul standard, dar nu aplică încă IFRS 9 Instrumente financiare, orice referință la IFRS 9 din prezentul standard trebuie interpretată ca referință la IAS 39 Instrumente financiare: recunoaștere și evaluare.
Retragerea altor standarde
C10 Prezentul standard înlocuieşte următoarele standarde:
(a) IAS 11 Contracte de construcţie;
(b) IAS 18 Venituri;
(c) IFRIC 13 Programe de fidelizare a clienţilor;
(d) IFRIC 15 Acorduri privind construcţia proprietăţilor imobiliare;
(e) IFRIC 18 Transferuri de active de la clienţi; și (f) SIC-31 Venituri – Tranzacţii barter care presupun servicii de publicitate.
(Se completează prin OMF154 din 14.12.16, MO453-458/23.12.16 art.2135)
ANEXA A
Data intrării în vigoare şi tranziţia
Prezenta anexă este parte integrantă a Interpretării și are aceeași autoritate ca și celelalte părți ale Interpretării.
A1 O entitate trebuie să aplice prezenta Interpretare pentru perioadele anuale care încep la 1 ianuarie 2014 sau ulterior acestei date. Se permite aplicarea anterior acestei date. În cazul în care o entitate aplică prezenta Interpretare pentru o perioadă anterioară, entitatea trebuie să prezinte acest fapt.
A2 Modificările în politicile contabile care rezultă din aplicarea inițială a prezentei Interpretări trebuie să fie contabilizate retroactiv în conformitate cu IAS 8 Politici contabile, modificări ale estimărilor contabile şi erori.