„REGULAMENT cu privire la activitatea prestatorilor de servicii de plată în sistemele de remitere de bani”;
2)Pe tot parcursul textului Regulamentului cuvintele ,,transfer internaţional de mijloace băneşti” şi „unui transfer internaţional de mijloace băneşti” la orice formă gramaticală se substituie, respectiv, cu cuvintele ,,remitere de bani” şi „remiterilor de bani”, la forma gramaticală respectivă, cu excepţia definiţiei de „Sistem de transfer internaţional de mijloace băneşti”, iar cuvintele „banca”, „banca participantă” la orice formă gramaticală se substituie cu cuvintele „prestatorul de servicii de plată participant”, la forma gramaticală respectivă, cu excepţia sintagmei „Banca Naţională”, definiţiei de „Bancă participantă” şi a punctelor 22 şi 26;
,,1. Prevederile prezentului Regulament se aplică prestatorilor de servicii de plată eligibili de a presta servicii de remitere de bani, în conformitate cu prevederile Legii nr. 114 din 18 mai 2012 cu privire la serviciile de plată şi moneda electronică (Monitorul Oficial al Republicii Moldova, 2012, nr.193-197, art.661) (în continuare - Lege).”;
a) noţiunea de „Serviciu de transfer internaţional de mijloace băneşti” va avea următorul cuprins:
b) la noţiunea de „Sistem de transfer internaţional de mijloace băneşti”, cuvintele „Sistem de transfer internaţional de mijloace băneşti” se substituie cu cuvintele „Sistem de remitere de bani”, cuvintele „transferurilor internaţionale de mijloace băneşti” se substituie cu cuvintele „mijloacelor băneşti aferente remiterilor de bani”, cuvintele „transferului internaţional de mijloace băneşti” se substituie cu cuvintele „remiterii de bani”, iar cuvîntul „bancar” se substituie cu cuvintele „de plăţi”;
c) noţiunile de „Bancă participantă”, „Organizatorul sistemului de transfer internaţional de mijloace băneşti”, „Plătitor” şi „Beneficiar” vor avea următorul cuprins:
,,Prestatorul de servicii de plată participant – prestatorul de servicii de plată al plătitorului sau beneficiarului din Republica Moldova, participant la sistemul de remitere de bani.
Organizatorul sistemului de remitere de bani – persoană juridică care organizează şi asigură funcţionarea sistemului de remitere de bani.
Plătitor – persoană care dă un ordin de remitere de bani în cazul în care nu există un cont de plăţi.
Beneficiar al plăţii – persoană care este destinatarul fondurilor ce au făcut obiectul unei operaţiuni de plată de remitere de bani.”;
,,291 Prestatorii de servicii de plată urmează să respecte cerinţele privind transparenţa condiţiilor şi cerinţele de informare privind serviciile de plată, precum şi cerinţele aferente măsurilor corective şi de prevenire, conform prevederilor Legii.”;
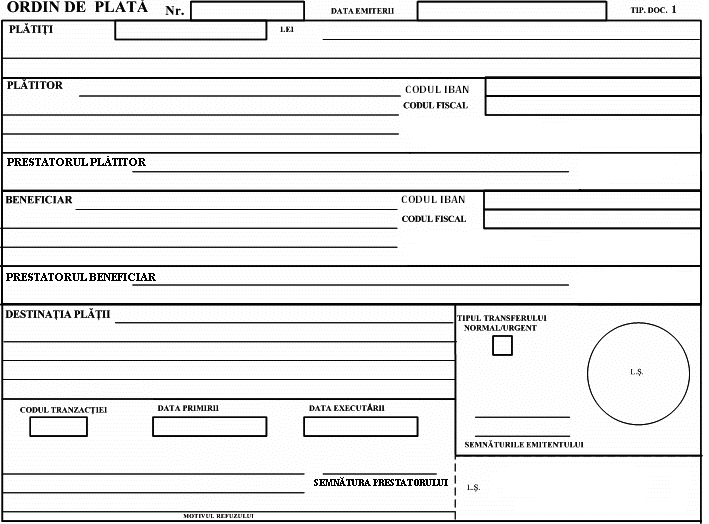
4. Băncile sunt scutite de necesitatea utilizării formularelor noi ale ordinelor de plată conform anexei nr. 1 din Regulamentul cu privire la transferul de credit, menţionat la punctul 2 din prezenta hotărîre, în termen de pînă la 15 septembrie 2014.
5. Prezenta hotărîre se publică în Monitorul Oficial al Republicii Moldova şi intră în vigoare la data de 15 septembrie 2013.
Nr. 157. Chişinău, 1 august 2013.
Anexa nr.1 la Hotărîrea Consiliului de administraţie al Băncii Naţionale a Moldovei nr. 157 din 1 august 2013
REGULAMENT CU PRIVIRE LA CARDURILE DE PLATĂ
Capitolul I
DISPOZIŢII GENERALE
1. Obiectul Regulamentului cu privire la cardurile de plată (în continuare Regulament) este reglementarea activităţii prestatorilor de servicii de plată şi a clienţilor acestora în cadrul sistemelor de plăţi cu carduri de plată.
2. În sensul prezentului Regulament sînt utilizate următoarele noţiuni:
Autorizarea operaţiunii cu card de plată - permisiunea prestatorului emitent de a efectua o anumită operaţiune prin intermediul cardului de plată emis de acesta.
Agent de decontare - Banca Națională a Moldovei sau banca din Republica Moldova, ce asigură finalitatea decontărilor aferente operaţiunilor în monedă naţională efectuate cu cardurile de plată pe teritoriul Republicii Moldova în cadrul sistemului de plăţi cu carduri de plată, conform cerinţelor stabilite de organizatorul sistemului şi prezentul regulament.
Prestatorul emitent - un prestator de servicii de plată care, în baza unui contract cu organizatorul sistemului de plăţi cu carduri de plată, emite carduri de plată, deserveşte deţinătorii de carduri de plată emise de el şi efectuează autorizarea operaţiunilor cu carduri de plată.
Prestatorul acceptant - un prestator de servicii de plată care, în baza unui contract cu organizatorul sistemului de plăţi cu carduri de plată, oferă comerciantului servicii de acceptare la plată a cardurilor de plată în conformitate cu contractul de deservire a comerciantului şi/sau eliberează mijloace băneşti în numerar deţinătorilor de carduri de plată.
Card de plată - un suport de informaţie standardizat şi, după caz, personalizat prin intermediul căruia deţinătorul, de regulă, cu utilizarea numărului personal de identificare al său şi/sau a unor alte coduri care permit identificarea sa, în funcţie de tipul cardului de plată are acces la distanţă la contul de plăţi la care este ataşat cardul de plată în vederea efectuării operaţiunilor de plată.
(Completat prin HBN217 din 20.08.15, MO258-261/18.09.15 art.1720)
În funcţie de caracteristicile de identificare se pot distinge următoarele tipuri de carduri:
a) card personalizat – card de plată care este ataşat la un cont de plăţi şi pe care este tipărită/embosată informaţia despre deţinător;
b) card preplătit – card de plată care nu este personalizat şi care poate fi procurat, fără depunerea cererii de emitere a acestuia. Acest card se emite numai în lei moldoveneşti cu un nominal anumit care nu poate depăşi suma de 2500 lei;
c) card personificat – card de plată care este ataşat la un cont de plăţi şi pe care nu este tipărită/embosată informaţia despre client. Acest card se emite numai în lei moldoveneşti prin completarea cererii de emitere a cardului, cu furnizarea datelor şi documentelor necesare pentru identificarea deţinătorului în evidenţa internă a prestatorului de servicii de plată. Cardul personificat poate fi emis şi după epuizarea mijloacelor băneşti utilizate aferente cardului preplătit (limita căruia a fost stabilită la emiterea acestuia) cu furnizarea datelor şi documentelor necesare pentru identificarea deţinătorului în evidenţa internă a băncii.
În funcţie de provenienţa mijloacelor băneşti disponibile în contul deţinătorului de card personalizat/personificat se disting următoarele tipuri de carduri de plată:
a) card de credit, prin intermediul căruia deţinătorul dispune de mijloacele băneşti oferite de emitent sub forma unei linii de credit;
b) card de debit, prin intermediul căruia deţinătorul dispune de mijloacele băneşti depuse la prestatorul de servicii de plată şi care poate oferi posibilitatea acordării unei facilităţi de overdraft (descoperit de cont) în cazul insuficienţei mijloacelor băneşti în contul acestuia.
Comerciant - o persoană juridică, un întreprinzător individual sau o persoană care practică alt tip de activitate, care acceptă carduri de plată în calitate de instrument de plată fără numerar pentru mărfurile comercializate, serviciile prestate, lucrările executate, în baza contractului încheiat cu prestatorul acceptant.
Dispozitivul special - un dispozitiv prin intermediul căruia se efectuează operaţiuni cu utilizarea fizică a cardurilor de plată, care poate fi:
a) bancomat (denumit prescurtat conform uzanţelor internaţionale – ATM), destinat autoservirii deţinătorilor de carduri de plată, ce permite acestora retragerea mijloacelor băneşti în numerar din conturile de plăţi, transferuri de mijloace băneşti, depunerea mijloacelor băneşti în conturi şi informarea privind situaţia conturilor şi a operaţiunilor efectuate prin intermediul cardurilor de plată;
b) imprinter, destinat deservirii deţinătorilor de carduri de plată, aflat la prestatorul de servicii de plată sau la un comerciant, care permite transpunerea amprentei datelor reliefate ale unui card de plată pe un formular standardizat al chitanţei;
c) terminal (denumit prescurtat conform uzanţelor internaţionale – POS terminal), destinat deservirii deţinătorilor de carduri de plată , aflat la un prestator de servicii de plată sau la un comerciant, care permite citirea datelor de pe banda magnetică şi/sau de pe microprocesorul cardului de plată, procesarea acestor date şi a altor date referitoare la operaţiunea iniţiată.
Numărul personal de identificare a deţinătorului de card de plată (denumit prescurtat conform uzanţelor internaţionale – PIN) - un cod personal atribuit de către prestatorul emitent unui deţinător de card de plată şi care reprezintă un element de securitate personalizat care permite identificarea deţinătorului de card la efectuarea anumitor operaţiuni cu utilizarea cardului.
Organizatorul sistemului de plăţi cu carduri de plată - o persoană juridică care stabileşte condiţiile de participare în sistemul de plăţi cu carduri de plată, elaborează standarde şi norme aplicate în sistem, precum şi asigură îndeplinirea obligaţiilor financiare ale prestatorilor de servicii de plată participanţi la sistem.
Capitolul II
CERINŢE PRIVIND ÎNCEPEREA ACTIVITĂŢII ÎNTR-UN SISTEM DE PLĂŢI CU CARDURI DE PLATĂ
3. Pentru a începe activitatea într-un sistem (copia contractului încheiat cu organizatorul sistemului de plăţi cu carduri de plată sau alte documente confirmative: scrisori, certificate, licenţe, copia contractului încheiat cu prestatorii de servicii de plată cu statut de membru principal (participant direct) în cadrul unui sistem de plăţi cu carduri de plată (în cazul prestatorilor de servicii de plată cu statut de membru afiliat/ asociat (participant indirect)), copia contractului încheiat cu centrul de procesare, contractul de colaborare privind acceptarea cardurilor de plată (în cazul în care prestatorul de servicii de plată nu deţine dreptul de acceptare a cardurilor de plată, utilizînd serviciile unui prestator acceptant) şi modificările la acestea etc.) de plăţi cu carduri de plată, prestatorul de servicii de plată, cel puţin cu 30 de zile lucrătoare înainte de începerea activităţii, prezintă la Banca Naţională a Moldovei un demers la care anexează informaţia aferentă descrierii activităţii prestatorului de servicii de plată în sistem, care va cuprinde:
a) denumirea sistemului şi a organizatorului acestuia, alte date la latitudinea prestatorului de servicii de plată privind descrierea sistemului;
b) descrierea statutului şi a tipului de activitate a prestatorului de servicii de plată în sistem, cu anexarea copiilor documentelor care confirmă statutul prestatorului de servicii de plată în sistem şi dreptul de a desfăşura o anumită activitate în sistem;
c) descrierea tipurilor de carduri ce urmează să fie emise şi/sau acceptate de către prestatorul de servicii de plată şi a serviciilor ce urmează să fie oferite de către prestatorul de servicii de plată deţinătorilor de carduri.
4. Banca Naţională a Moldovei examinează informaţia prezentată de prestatorul de servicii de plată, în conformitate cu pct.3, în decurs de 30 zile lucrătoare din ziua înregistrării demersului la Banca Naţională şi informează prestatorul de servicii de plată privind rezultatele examinării şi, în cazul conformării la prevederile pct. 3, emite o confirmare în temeiul căreia prestatorul de servicii de plată începe activitatea
5. Prestatorul de servicii de plată, înainte de a-şi începe activitatea în cadrul unui sistem de plăţi cu carduri de plată, înştiinţează Banca Naţională a Moldovei asupra acţiunilor întreprinse pentru înlăturarea neconformărilor depistate.
51 Prestatorul de servicii de plată îşi începe activitatea în cadrul unui sistem de plăţi cu carduri de plată după obţinerea confirmării din partea Băncii Naţionale a Moldovei
Capitolul III
OBLIGAŢIILE PRESTATORILOR DE SERVICII DE PLATĂ CARE ACTIVEAZĂ ÎN SISTEMELE DE PLĂŢI CU CARDURI DE PLATĂ
6. Prestatorul de servicii de plată care activează într-un sistem de plăţi cu carduri de plată poate desfăşura activitatea de emitere şi acceptare a cardurilor de plată.
7. Prestatorul de servicii de plată trebuie să identifice permanent utilizarea frauduloasă a cardurilor emise şi/sau acceptate, precum şi să ţină evidenţa cazurilor de fraudă într-un registru special, luînd toate măsurile necesare pentru minimizarea fraudelor şi descurajarea tentativelor de fraudă cu carduri ale personalului propriu, deţinătorilor de carduri, comercianţilor şi altor persoane. În acest scop, prestatorul de servicii de plată urmează să elaboreze proceduri interne relevante.
8. Procedurile trebuie să includă prevederi cu privire la:
1) asigurarea cadrului de securitate necesar, şi anume:
a) securitatea la nivel de personal (selectarea minuţioasă a personalului, segregarea adecvată a responsabilităţilor);
b) asigurarea securităţii transmiterii informaţiei confidenţiale;
c) restricţionarea accesului fizic al altor persoane decît cele responsabile în încăperile de lucru, precum şi supravegherea acestor încăperi;
d) controlul şi monitorizarea accesului persoanelor responsabile la informaţia confidenţială;
e) revizuirea regulată a suficienţei şi eficienţei măsurilor de protejare a informaţiei confidenţiale;
2) obligaţiile şi responsabilităţile persoanelor antrenate în procesul de identificare a operaţiunilor frauduloase sau suspecte cu cardurile emise şi/sau acceptate;
3) tipurile de activităţi frauduloase cu carduri de plată care pot avea loc, modalităţile de prevenire, monitorizare şi identificare a acestora, precum şi măsurile ce urmează a fi întreprinse în cazul depistării unor operaţiuni frauduloase sau suspecte.
9. Prestatorul de servicii de plată trebuie să monitorizeze permanent respectarea de către persoanele responsabile a procedurilor în cauză şi să întreprindă măsuri prompte şi eficiente în cazul în care va depista încălcarea acestora. Prestatorul de servicii de plată urmează să analizeze tendinţele şi cauzele activităţii frauduloase cu carduri de plată în vederea elaborării şi implementării măsurilor de minimizare sau prevenire a acestora.
91. Prestatorul de servicii de plată va actualiza procedurile interne în funcţie de modificările şi completările operate în actele normative în vigoare
10. Prestatorii de servicii de plată urmează să respecte cerinţele privind transparenţa condiţiilor şi cerinţele de informare privind serviciile de plată, precum şi cerinţele aferente măsurilor corective şi de prevenire, conform prevederilor Legii nr. 114 din 18 mai 2012 cu privire la serviciile de plată şi moneda electronică (în continuare Lege).
11. Informaţia completă cu privire la deţinătorul de card care se transmite prin intermediul sistemului de plăţi cu carduri de plată include:
a) numele şi prenumele;
b) numărul cardului de plată sau numărul de referinţă al tranzacţiei;
c) adresa sau numărul de identificare, sau data şi locul naşterii.
12. În cazul transferului de mijloace băneşti efectuat prin intermediul sistemului de plăţi cu carduri, prestatorul de servicii de plată, care deserveşte deţinătorul cardului de plată (prestează servicii de transfer), asigură transmiterea, prin includerea în mesajul electronic aferent transferului de mijloace băneşti, în adresa prestatorului de servicii de plată care deserveşte beneficiarul transferului, suplimentar la alte informaţii necesare executării acestuia, a informaţiei complete cu privire la deţinătorul cardului respectiv, conform cerinţelor stabilite în pct.11.
13. La primirea unui transfer de mijloace băneşti prin intermediul sistemului de plăţi cu carduri, prestatorul de servicii de plată verifică dacă mesajul electronic aferent acestuia conţine informaţia deplină cu privire la identitatea deţinătorului cardului respectiv (plătitorului), conform pct.11.
14. În cazul în care mesajul electronic aferent transferului de mijloace băneşti efectuat prin intermediul sistemului de plăţi cu carduri nu conţine informaţia completă cu privire la identitatea deţinătorului cardului respectiv, prestatorul de servicii de plată care a recepţionat transferul va considera acest fapt drept un factor în evaluarea potenţialului caracter suspect al transferului respectiv.
15. Prestatorul de servicii de plată care a recepţionat transferul evaluează potenţialul caracter suspect al transferului de mijloace băneşti efectuat prin intermediul sistemului de plăţi cu carduri al cărui mesaj conţine informaţia incompletă, în funcţie de criteriile pe care le stabileşte în acest sens.
16. În cazul în care după aplicarea criteriilor stabilite este determinat caracterul suspect al transferului de mijloace băneşti efectuat prin intermediul cardului de plată, prestatorul de servicii de plată va întreprinde acţiunile necesare în conformitate cu actele normative în vigoare privind prevenirea şi combaterea spălării banilor şi finanţării terorismului.
17. Punctele 11-16 se aplică în cazul transferului naţional/internaţional de mijloace băneşti efectuat prin intermediul sistemului de plăţi cu carduri. Cerinţele în cauză nu se aplică asupra operaţiunilor efectuate prin intermediul cardului de plată la procurarea bunurilor/serviciilor şi retragerea numerarului de la ATM/POS, transferul mijloacelor băneşti prin intermediul cardului între conturile aceluiaşi client în cadrul unui prestator de servicii de plată.
171. Prestatorii de servicii de plată nu au dreptul să limiteze utilizarea conturilor la care au fost ataşate cardurile de plată numai pentru tranzacţiile efectuate cu utilizarea cardurilor de plată. Prestatorul de servicii de plată trebuie să permită efectuarea operaţiunilor din aceste conturi şi în baza altor instrumente de plată fără numerar (transfer de credit, debitare directă etc.).
Capitolul IV
CERINŢE FAŢĂ DE AGENTUL DE DECONTARE
18. Banca care prestează serviciile de asigurare a finalităţii decontărilor aferente operaţiunilor în monedă naţională efectuate cu carduri de plată pe teritoriul Republicii Moldova trebuie să se conformeze următoarelor cerinţe:
1) dispune de politici şi proceduri robuste şi cuprinzătoare de gestionare a riscurilor, respectiv de sisteme eficiente de control şi limitare a riscurilor (riscul de credit, riscul de lichiditate, riscul operaţional, riscul de decontare, riscul reputaţional, riscul juridic şi alte riscuri) la care se poate expune banca și alte bănci din Republica Moldova în cadrul proceselor aferente decontărilor ce țin de operațiunile în monedă națională efectuate cu carduri de plată pe teritoriul Republicii Moldova. Aceste politici, proceduri şi sisteme trebuie să fie adecvate şi suficiente în raport cu amploarea, complexitatea şi specificul activităţii de prestare a serviciilor respective, cu caracteristicile sistemului de plată/decontare în care participă banca şi să ţină cont de interconexiunile băncii cu alţi participanţi din sistemul de plată şi alte instituţii/sisteme de plată şi decontare cu care interacţionează, şi vor asigura cel puţin:
a) desfăşurarea activităţilor legate de asigurarea finalităţii decontărilor aferente operaţiunilor în monedă naţională efectuate cu carduri de plată pe teritoriul Republicii Moldova în baza unui cadru intern bine definit, solid şi adecvat;
b) eficienţa organizării şi implementării sistemelor de control intern al riscurilor care pot rezulta din desfăşurarea activităţilor menţionate la lit. a);
c) identificarea la timp, evaluarea efectivă, raportarea, monitorizarea şi gestionarea adecvată a riscurilor şi a surselor acestor riscuri, inclusiv a riscurilor legate de perturbarea decontării şi a celor aferente externalizării serviciilor respective;
d) raportarea către organele de conducere ale băncii despre expunerile la riscuri în vederea luării deciziilor privind aspectele identificate ale riscurilor semnificative asumate de către bancă;
e) dispunerea de instrumente adecvate pentru întreprinderea măsurilor necesare pentru a minimiza şi limita expunerile la riscurile ce rezultă din activitatea de asigurare a finalităţii decontărilor desfăşurată de bancă.
Aceste politici, proceduri şi sisteme trebuie evaluate periodic şi ajustate condiţiilor curente de activitate ale băncii şi cadrului macroeconomic în care îşi desfăşoară activitate sistemul de plăţi/decontare la care participă banca.
2) dispune de o componentă organizatorică dedicată exclusiv activităţilor legate de asigurarea finalităţii decontărilor aferente operaţiunilor în monedă naţională efectuate cu carduri de plată pe teritoriul Republicii Moldova şi de un mecanism de evidenţă adecvat caracteristicilor sistemului şi volumului activităţilor desfăşurate de bancă în sistem;
3) asigură că personalul implicat în procesele de activitate relevante să deţină calificarea necesară (studii necesare în domeniu; instruirea în ceea ce ţine de gestionarea riscurilor) în vederea îndeplinirii responsabilităţilor şi obligaţiilor ce ţin de asigurarea finalităţii decontărilor aferente operaţiunilor în monedă naţională efectuate cu carduri de plată pe teritoriul Republicii Moldova;
4) implementează un mecanism clar de raportare a cazurilor de incident înregistrate (tergiversarea sau eşecul decontării mijloacelor băneşti necesare de către una din bănci etc.) conducerii băncii, fiind indicate acţiunile întreprinse în vederea soluţionării acestor incidente şi persoanele responsabile în acest scop;
5) efectuează evaluarea periodică, cel puţin o dată pe an, a suficienţei măsurilor întreprinse şi elaborarea unui raport și plan de asigurare a continuității în acest sens cu prezentarea acestuia la Banca Naţională a Moldovei nu mai tîrziu de data de 20 ianuarie a anului următor celui gestionar.
19. Înainte de începerea activităţii de prestare a serviciilor de asigurare a finalităţii decontărilor aferente operaţiunilor în monedă naţională efectuate cu carduri de plată pe teritoriul Republicii Moldova, banca notifică Banca Naţională a Moldovei, prezentînd următoarele informaţii:
a) proiectul contractului ce urmează a fi încheiat cu organizatorul sistemului de plăţi cu carduri de plată cu privire la prestarea serviciilor de garantare a finalităţii decontărilor aferente operaţiunilor în monedă naţională efectuate cu carduri de plată pe teritoriul Republicii Moldova;
b) politicile, procedurile şi sistemele de control intern elaborate în vederea conformării la cerinţele stipulate la pct.18 subpunctul 1);
c) informaţii privind respectarea cerinţelor pct.18 subpunctele 2)-3).
„191. Banca Naţională evaluează informaţiile prezentate de bancă conform pct.19, luînd în considerare realizarea obiectivelor de promovare a activității eficiente pe piața serviciilor de plată întru menținerea securității și eficienței sistemelor de plăți, asigurarea stabilității și siguranței activității desfășurate de bancă și/sau îndeplinirii obligațiilor asumate de către bancă, ținînd cont, dar fără a se limita la acestea, de întrunirea cumulativă a următoarelor condiţii:
a) banca activează pe parcursul a cel puţin trei ani după obţinerea licenţei de desfăşurare a activităţilor financiare;
b) banca nu a încălcat limitele indicatorilor de prudenţă conform actelor normative ale Băncii Naţionale, stabilite în conformitate cu art. 28 alin. (1) şi alin. (2) lit. a), b), f) din Legea instituţiilor financiare nr. 550-XIII din 21 iulie 1995, în decursul ultimelor douăsprezece luni înaintea depunerii demersului;
c) băncii nu i-au fost aplicate sancţiuni sau măsuri prevăzute la art.38 alin. (1) lit. a), d) și f), alin.(2) pct. 1), pct. 2), pct. 3) lit. a) - g) şi lit. i), j), k) şi pct. 4) din Legea instituţiilor financiare nr. 550-XIII din 21 iulie 1995, în decursul ultimelor douăsprezece luni pînă la data depunerii demersului;
d) deținătorilor de cote substanțiale în capitalul băncii nu le-au fost aplicate măsurile prevăzute la art. 38 alin. (2¹) din Legea instituţiilor financiare nr. 550-XIII din 21 iulie 1995, în decursul ultimelor douăsprezece luni pînă la data depunerii demersului;
e) politicile şi procedurile interne ale băncii de gestionare a riscurilor şi sistemele de control al riscurilor se conformează cerințelor stabilite la pct. 18 subpunctul 1), iar cerinţele pct. 18 subpunctele 2)-3) vor fi respectate;
f) banca va deține statut de membru principal (participant direct) în cadrul sistemului de plăţi cu carduri de plată în cadrul căruia intenționează să presteze servicii de asigurare a finalităţii decontărilor.
192. Banca Naţională este în drept să solicite prezentarea informaţiilor suplimentare, în cazul în care informaţia menţionată la pct. 19 nu este suficientă pentru a realiza evaluarea prevăzută la pct. 191. În acest caz, termenul de examinare stabilit la pct. 20 se extinde cu 20 de zile de la data prezentării informaţiilor suplimentare de către bancă.
20. În termen de 30 de zile de la notificarea Băncii Naţionale în condiţiile pct.19, Banca Naţională realizează evaluarea prevăzută la pct.191 şi notifică băncii rezultatele evaluării.
201. Banca poate începe activitatea de prestare a serviciilor de asigurare a finalităţii decontărilor aferente operaţiunilor în monedă naţională efectuate cu carduri de plată pe teritoriul Republicii Moldova doar după primirea unei notificări a Băncii Naţionale privind lipsa interdicţiilor, restricţiilor sau a suspendării desfăşurării activităţii de prestare a serviciilor de asigurare a finalităţii decontărilor aferente operaţiunilor în monedă naţională efectuate cu carduri de plată pe teritoriul Republicii Moldova.
202. Banca Națională dispune interzicerea, restricţionarea sau suspendarea desfăşurării activităţii de prestare a serviciilor de asigurare a finalităţii decontărilor aferente operaţiunilor în monedă naţională efectuate cu carduri de plată pe teritoriul Republicii Moldova, dacă în rezultatul evaluării efectuate conform pct.191 constată că banca nu întruneşte condiţiile prevăzute la pct.191 sau că această activitate, în orice alt mod, va periclita siguranţa şi stabilitatea sistemului de plăţi şi/sau va comporta riscuri semnificative pentru bancă.
21. Banca, înainte de a-şi începe activitatea în calitate de agent de decontare, înlătură neajunsurile depistate şi comunicate acesteia de către Banca Naţională.
(Se modifică,completează, abrogă prin HBN217 din 20.08.15, MO258-261/18.09.15 art.1720)
Capitolul V
CARACTERISTICILE GENERALE ALE CARDULUI DE PLATĂ ŞI OBLIGAŢIILE PRESTATORULUI EMITENT
22. Cardul de plată este proprietatea prestatorului emitent care are dreptul exclusiv de a acorda solicitanţilor statut de deţinător de card de plată şi de a retrage acest statut în condiţiile prestabilite. Statutul de deţinător de card se acordă persoanei pentru care se emite cardul.
23. Cardul de plată se emite în conformitate cu normele sistemului de plăţi cu carduri de plată şi trebuie să conţină elemente de siguranţă care să protejeze corpul material al acestuia, trăsături de personalizare încorporate pe suprafaţa sa (în cazul cardurilor personalizate), componente inserate în corpul material al acestuia, inclusiv banda magnetică şi/sau microprocesorul (circuit integrat specializat) etc.
24. Cardurile de plată personalizate/personificate emise de către prestatorul de servicii de plată se clasifică în funcţie de scopul utilizării acestora în carduri personale şi carduri de afaceri (business).
25. Prestatorul emitent este obligat să verifice identitatea solicitantului cardului de plată personalizat/personificat. Prestatorul de servicii de plată poate solicita prezentarea informaţiilor şi actelor pe care le consideră necesare pentru luarea deciziei privind emiterea şi eliberarea cardurilor, în conformitate cu actele normative în vigoare.
26. Cardul personalizat/personificat poate fi ataşat atît conturilor de plăţi deja deschise, în registrele contabile ale prestatorului de servicii de plată, pe numele titularului de cont, cît şi la un cont de plăţi deschis la momentul emiterii cardului. La un cont de plăţi pot fi ataşate mai multe carduri de plată. Evidenţa tuturor operaţiunilor financiare efectuate cu cardul de plată personalizat/personificat urmează a fi asigurată în contabilitatea analitică a prestatorului de servicii de plată pe fiecare titular de cont în parte. Evidenţa contabilă a tuturor operaţiunilor financiare efectuate cu cardurile de plată preplătite se efectuează de către prestatorul de servicii de plată sau pentru fiecare card preplătit emis de către prestatorul de servicii de plată în mod centralizat pe un cont separat deschis în registrele contabile ale prestatorului de servicii de plată.
27. Cardul de plată personal este ataşat la contul de plăţi deschis pe numele unei persoane fizice care nu practică activitate de întreprinzător sau alt tip de activitate.
28. Cardul de plată de afaceri (business) este ataşat la contul de plăţi deschis pe numele unei persoane juridice, reprezentanţei înfiinţate în Republica Moldova a persoanei juridice nerezidente, persoanei fizice care practică activitatea de întreprinzător sau alt tip de activitate.
29. La solicitarea titularului contului de plăţi prestatorul de servicii de plată poate emite carduri de plată persoanelor împuternicite de către acesta de a utiliza mijloacele băneşti din contul de plăţi.
30. Prestatorul de servicii de plată ţine evidenţa tuturor cardurilor emise de el în Registrul cardurilor personalizate/personificate emise şi Registrul cardurilor preplătite în conformitate cu prevederile actelor normative în vigoare. Registrul cardurilor personalizate/personificate emise trebuie să cuprindă următoarele date despre fiecare card emis de prestatorul de servicii de plată:
1) Pentru cardurile personalizate/personificate:
a) numărul cardului;
b) numărul contului de plăţi;
c) datele despre titularul contului de plăţi (numele, prenumele, patronimicul sau denumirea titularului; rezident/nerezident etc.);
d) datele despre deţinătorul cardului (numele, prenumele, patronimicul; rezident/nerezident etc.);
e) unde, cînd şi cui a fost eliberat cardul;
f) statutul actual al cardului (activ, blocat, retras, furat, pierdut, reţinut, restituit etc.);
g) de cine şi în ce bază a fost modificat statutul cardului.
2) Pentru cardurile preplătite:
a) numărul cardului;
b) statutul actual al cardului (activ, blocat etc.).
31. Prestatorul emitent la primirea înştiinţării de la deţinătorul cardului personalizat/personificat despre producerea unei situaţii de urgenţă (pierderea, furtul cardului, tranzacţie neautorizată, blocarea cardului etc.) trebuie să asigure identificarea deţinătorului de card de plată, să ia toate măsurile necesare pentru oprirea imediată a oricăror tranzacţii prin intermediul cardului în cauză, să înregistreze data şi timpul înştiinţării şi să pună la dispoziţia deţinătorului de card confirmarea faptului primirii înştiinţării corespunzătoare.
32. Prestatorul emitent este obligat să stabilească, cel puţin următoarele modalităţi speciale: linie telefonică dedicată, adresă e-mail, prin care deţinătorii de carduri de plată să poată solicita explicaţii privind soluţionarea problemelor survenite la utilizarea cardurilor de plată.
Capitolul VI
CONDIŢIILE DE DESFĂŞURARE A OPERAŢIUNILOR PRIN INTERMEDIUL CARDULUI DE PLATĂ
33. Prin intermediul cardurilor de plată personalizate/personificate pot fi efectuate următoarele operaţiuni:
a) plata mărfurilor achiziţionate de la comercianţi, serviciilor prestate, lucrărilor efectuate sau a obligaţiilor faţă de buget (impozite, taxe, alte plăţi obligatorii);
b) retragerea de numerar de la bancomate, de la ghişeele prestatorilor de servicii de plată, în limitele prevăzute de actele normative în vigoare;
c) transferuri naţionale şi internaţionale de mijloace băneşti;
d) alte operaţiuni financiare în conformitate cu prevederile actelor normative în vigoare.
34. Prin intermediul cardurilor de plată preplătite pot fi efectuate următoarele operaţiuni:
a) plata mărfurilor achiziţionate de la comercianţi, în limita disponibilului cardului;
b) achitarea serviciilor prestate, în limita disponibilului cardului;
c) eliberarea numerarului de la ghişeele prestatorului de servicii de plată, numai în cazul în care valoarea disponibilă a cardului nu a fost pe deplin utilizată şi nu depăşeşte 10 lei;
d) alte operaţiuni financiare în conformitate cu prevederile actelor normative în vigoare.
35. Pînă la începerea emiterii cardurilor preplătite, prestatorul de servicii de plată trebuie să efectueze o analiză a riscurilor aferente lansării acestui produs şi să evalueze posibilităţile tehnice (atît cele interne, cît şi în cadrul sistemului de plăţi cu carduri), în vederea diminuării expunerii la riscuri a deţinătorului de card de plată preplătit şi asigurării acestuia cu informaţii necesare (condiţiile de utilizare, etc.) pentru utilizarea acestuia.
36. Retragerea de numerar prin intermediul cardurilor de afaceri pentru plata salariilor şi efectuarea altor plăţi cu caracter social poate fi efectuată numai la ghişeele prestatorului de servicii de plată. Prestatorul de servicii de plată este obligat să asigure controlul asupra existenţei documentului de plată privind transferul plăţilor obligatorii în conformitate cu actele normative în vigoare.
37. Operaţiunile valutare care se realizează prin intermediul cardurilor emise de prestatorul de servicii de plată urmează a fi efectuate în conformitate cu prevederile legislaţiei valutare şi autorizaţiilor/notificaţiilor/certificatelor corespunzătoare – în cazul în care în conformitate cu legislaţia valutară operaţiunea valutară respectivă este supusă autorizării din partea BNM/notificării la BNM.
38. Prestatorul emitent eliberează extrase de conturi de plăţi aferente operaţiunilor efectuate cu carduri de plată în termenul şi în modul prevăzut de Regulile de utilizare a cardurilor.
39. Prestatorul emitent întocmeşte extrase de cont de plăţi în conformitate cu actele normative în vigoare. Extrasele de cont de plăţi se întocmesc în limba de stat sau pot fi întocmite în altă limbă solicitată de titularul contului.
40. Prestatorul de servicii de plată al beneficiarului plăţii asigură ca suma operaţiunii de plată să fie pusă la dispoziţia beneficiarului plăţii imediat după ce această sumă este creditată în contul prestatorului de servicii de plată al beneficiarului plăţii.
Capitolul VII
DREPTURILE ŞI OBLIGAŢIILE PARTICIPANŢILOR ÎN CADRUL OPERAŢIUNILOR DERULATE PRIN INTERMEDIUL CARDURILOR DE PLATĂ
41. Prestatorul de servicii de plată este obligat să respecte drepturile utilizatorilor serviciilor de plată, precum şi obligaţiile care îi revin în conformitate cu cerinţele Capitolului V din Lege.
42. Deţinătorul cardului de plată utilizează cardul în conformitate cu prevederile Legii, prezentul Regulament şi condiţiile contractului încheiat cu prestatorul de servicii de plată.
43. Deţinătorul cardului de plată personalizat/personificat urmează să respecte obligaţiile ce îi revin, în conformitate cu articolul 54 din Lege.
44. În cazul în care deţinătorul de card nu a asigurat siguranţa elementelor personalizate ale cardului de plată utilizat, el suportă pierderile legate de orice operaţiune de plată neautorizată, care rezultă din producerea unei situaţii de urgenţă (pierderea, furtul sau însuşirea cardului de plată), pînă la mărimea maximă convenită între prestatorul de servicii de plată şi deţinătorul de card, dar nu mai mult de 2500 de lei.
45. Deţinătorul de card în calitate de plătitor suportă toate pierderile legate de orice operaţiune neautorizată dacă aceste pierderi rezultă din fraudă ori din nerespectarea intenţionată, sau din neglijenţă gravă a uneia sau a mai multor obligaţii care îi revin conform articolului 54 din Lege. În astfel de cazuri, suma maximă menţionată la pct. 44 nu se aplică.
46. După notificarea despre cazurile de pierdere, furt, însuşire a cardului de plată sau de oricare altă utilizare neautorizată a acestuia, deţinătorul de card de plată nu poartă nici o răspundere patrimonială care rezultă din producerea unei situaţii de urgenţă, cu excepţia cazului în care a acţionat în mod fraudulos.
47. În cazul în care prestatorul emitent nu pune la dispoziţie mijloacele adecvate care să permită notificarea în orice moment despre un card de plată pierdut, furat sau însuşit, deţinătorul de card nu poartă răspundere pentru prejudiciul material care rezultă din utilizarea cardului de plată, cu excepţia cazului în care a acţionat în mod fraudulos.
48. Prestatorul emitent este obligat să asigure informarea deţinătorului de card cu privire la măsurile ce pot fi întreprinse de către acesta în scopul prevenirii cazurilor de fraudă, care vor include recomandările prevăzute în Anexă, fiind actualizate în funcţie de evoluţia şi diversificarea tipurilor de fraudă.
Capitolul VIII
MODUL DE ACCEPTARE A CARDURILOR DE PLATĂ
49. Prestatorul de servicii de plată acceptă carduri de plată pentru efectuarea operaţiunilor în numerar şi fără numerar la ghişeele prestatorului de servicii de plată şi în reţeaua proprie de bancomate.
50. Comerciantul acceptă carduri de plată la plată în conformitate cu contractul încheiat cu prestatorul acceptant şi cu prevederile actelor normative în vigoare.
51. Prestatorul acceptant este obligat de a instrui comercianţii asupra acceptării la plată a cardurilor de plată, inclusiv asupra modalităţilor de combatere a fraudelor/tentativelor de fraudă şi a procedurilor de notificare a prestatorului de servicii de plată în caz de depistare a utilizării frauduloase sau a tentativei de utilizare frauduloasă a cardului, precum şi asupra necesităţii afişării la un loc vizibil a mărcilor cardurilor acceptate la plată.
52. Contractul de deservire a comerciantului încheiat între comerciant şi prestatorul acceptant trebuie să stipuleze condiţiile în care comerciantul acceptă la plată carduri de plată şi trebuie să includă următoarele:
a) modalitatea de acceptare a cardurilor la plată;
b) modalitatea de perfectare a chitanţelor şi de prezentare a acestora prestatorului de servicii de plată;
c) termenele de restituire de către prestatorul de servicii de plată a plăţilor efectuate prin intermediul cardurilor;
d) contul în care vor fi restituite plăţile efectuate prin intermediul cardurilor;
e) drepturile, obligaţiile şi responsabilităţile părţilor contractante.
Capitolul IX
SUPRAVEGHEREA ACTIVITĂŢII PRESTATORILOR DE SERVICII DE PLATĂ ÎN SISTEMELE DE PLĂŢI CU CARDURI DE PLATĂ ŢII PRESTATORILOR DE SERVICII DE PLATĂ ÎN SISTEMELE DE PLĂŢI CU CARDURI DE PLATĂ
53. Supravegherea activităţii prestatorilor de servicii de plată în cadrul sistemelor de plăţi cu carduri de plată este efectuată de către Banca Naţională a Moldovei prin efectuarea controalelor pe teren în vederea asigurării respectării prevederilor actelor normative în vigoare şi examinarea informaţiilor prezentate de către prestatorii de servicii de plată conform prevederilor prezentului Regulament.
54. În scopul supravegherii activităţii prestatorului de servicii de plată în cadrul sistemelor de plăţi cu carduri, Banca Naţională a Moldovei este în drept să ceară, iar prestatorul de servicii de plată este obligat să prezinte orice informaţii, inclusiv normele şi regulile sistemului de plăţi cu carduri.
541. În cazul în care urmare a efectuării supravegherii Banca Naţională a Moldovei constată, în limita competenţelor sale legale, încălcări în activitatea prestatorilor de servicii de plată asupra drepturilor utilizatorilor de servicii de plată, prestatorii de servicii de plată vor prezenta explicaţii fundamentate Băncii Naţionale a Moldovei cu anexarea prevederilor din standardele şi normele aplicate în cadrul sistemului de plăţi cu carduri de plată.
542. În cazul constatării încălcărilor nominalizate la pct. 541, Banca Naţională a Moldovei poate aplica măsuri de remediere şi sancţiuni conform prevederilor Legii nr. 114 din 18 mai 2012 cu privire la serviciile de plată şi moneda electronică.
55. Prestatorul de servicii de plată, în termen de 10 zile lucrătoare după apariţia oricăror modificări în informaţia prezentată la Banca Naţională a Moldovei în conformitate cu pct.3, informează în scris Banca Naţională despre aceste schimbări.
56. În cazul încetării activităţii în cadrul unui sistem de plăţi cu carduri de plată, prestatorul de servicii de plată informează în scris Banca Naţională a Moldovei în termen de 10 zile calendaristice din data luării deciziei corespunzătoare.
57. Supravegherea activităţii agenților de decontare este efectuată în mod continuu de către Banca Naţională a Moldovei prin efectuarea controalelor pe teren și din oficiu în vederea verificării întrunirii cerințelor stabilite la pct. 18 și pct. 191 şi respectării legii.
58. În cazul în care în cursul supravegherii se constată încălcări în activitatea agenţilor de decontare, Banca Naţională poate aplica măsuri de remediere şi sancţiuni conform prevederilor Legii nr.114 din 18 mai 2012 cu privire la serviciile de plată şi moneda electronică şi Legii nr.550-XIII din 21.07.1995 instituţiilor financiare, inclusiv poate dispune interzicerea, restricţionarea sau suspendarea desfăşurării activităţii de agent de decontare.
completat prin) HBN217 din 20.08.15, MO258-261/18.09.15 art.1720)
Anexă la Regulamentul cu privire la cardurile de plată Recomandări
referitoare la prevenirea cazurilor de fraudă aferente utilizării cardurilor de plată
1. Păstrarea cardului în condiţii ce ar exclude deteriorarea, pierderea şi furtul acestuia.
2. Semnarea cardului pe verso, în locul indicat, imediat la primirea acestuia.
3. Memorarea şi păstrarea în secret a PIN-ului.
4. Utilizarea PIN-ului astfel încît să nu poată fi văzut/identificat de către alte persoane.
5. Preluarea cardului a mijloacelor băneşti solicitate şi a chitanţei după fiecare tranzacţie efectuată la un dispozitiv special.
51. Urmărirea şi respectarea instrucţiunilor afişate pe ecranul bancomatului
6. Solicitarea efectuării operaţiunilor la comerciant/ghişeul băncii numai în prezenţa sa.
7. Solicitarea chitanţei aferente tranzacţiei şi verificarea cu atenţie a informaţiei evidenţiate pe aceasta (data, numărul de card, numele/prenumele, suma tranzacţiei).
8. Evitarea divulgării informaţiei confidenţiale prin telefon şi alte modalităţi de comunicaţie.
9. Verificarea urgentă a soldului contului de plăţi în cazul eşuării tranzacţiei.
10. Păstrarea tuturor chitanţelor tranzacţiilor şi verificarea acestora cu tranzacţiile evidenţiate în extrasul de cont.
11. Alte măsuri racordate la trendul fraudelor.
Anexa nr.2 la Hotărîrea Consiliului de administraţie al Băncii Naţionale a Moldovei nr. 157 din 1 august 2013
REGULAMENT CU PRIVIRE LA TRANSFERUL DE CREDIT
Capitolul I
DISPOZIŢII GENERALE
1. Obiectul Regulamentului cu privire la transferul de credit (în continuare Regulament) este reglementarea modalităţii de efectuare a transferului de credit de către prestatorii de servicii de plată.
2. În sensul prezentului Regulament sînt utilizate următoarele noţiuni:
Prestator de servicii de plată – banca licenţiată şi prestatorul de servicii de plată nebancar, care au dreptul de a presta servicii de plată în conformitate cu articolele 4 şi 7 din Legea nr. 114 din 18 mai 2012 cu privire la serviciile de plată şi moneda electronică (în continuare Lege).
Prestator de servicii de plată nebancar – societatea de plată, furnizorul de servicii poştale în calitate de prestator de servicii de plată, societatea emitentă de monedă electronică în calitate de prestator de servicii de plată.
Beneficiar al plăţii - persoana care este destinatarul fondurilor ce au făcut obiectul unei operaţiuni de plată de transfer de credit.
Prestatorul plătitor - prestatorul de servicii de plată care în baza ordinului de plată efectuează transferul de credit.
Prestatorul beneficiar - prestatorul de servicii de plată care finalizează transferul de credit efectuînd operaţiunile relevante.
Codul BBAN (Basic Bank Account Number) – şir de caractere care identifică în mod unic la nivel naţional contul unui client deschis la o bancă.
Codul IBAN (International Bank Account Number) - şir de caractere care identifică în mod unic la nivel internaţional contul unui client deschis la o bancă.
Emitent - persoana care emite un ordin de plată.
Ordinul de plată - dispoziţie a plătitorului adresată prestatorului de servicii de plată pentru executarea transferului de credit.
Plătitor - persoana care este titularul unui cont de plăţi şi care autorizează un ordin de plată (iniţiază sau permite executarea unui ordin de plată) din acel cont de plăţi.
Transfer de credit – o serie de operaţiuni care încep prin iniţierea de către plătitor a unui ordin de plată şi transmiterea acestuia prestatorului de servicii de plată în scopul punerii la dispoziţia unui beneficiar unei anumite sume de bani. Transferul de credit poate fi iniţiat atît în numele clientului prestatorului de servicii de plată, cît şi nemijlocit de către prestatorul de servicii de plată în nume şi pe cont propriu.
Capitolul II
TIPURILE TRANSFERULUI DE CREDIT ŞI MODALITATEA DE UTILIZARE A ACESTORA
3. Transferul de credit poate fi efectuat atît în monedă naţională cît şi în valută străină, conform prevederilor actelor legislative şi normative în vigoare.
4. În funcţie de solicitarea clientului prestatorului de servicii de plată, transferul de credit în monedă naţională poate fi efectuat în regim de urgenţă (transfer urgent) sau în regim normal (transfer normal).
5. Transferul de credit poate fi executat de către prestatorul plătitor la date programate şi sume fixe (transfer programat), în numele titularului de cont, conform prevederilor contractuale.
6. Transferul de credit poate fi executat de către prestatorul plătitor la o dată viitoare a plăţii, în cazul aranjamentelor contractuale existente între părţi în acest sens. Termenul maxim posibil de executare urmează a fi convenit între plătitor şi prestatorul de servicii de plată.
Capitolul III
CERINŢE PRIVIND INFORMAŢIILE PRECONTRACTUALE, ÎNTOCMIREA ŞI PRIMIREA ORDINULUI DE PLATĂ
7. Prestatorii de servicii de plată urmează să respecte cerinţele privind transparenţa condiţiilor şi cerinţele de informare privind serviciile de plată, precum şi cerinţele aferente măsurilor corective şi de prevenire, conform prevederilor Legii.
8. La efectuarea transferului de credit, emitentul utilizează formularul ordinului de plată elaborat de către prestatorul plătitor cu respectarea cerinţelor stabilite în prezentul Regulament. Atît banca, cît şi prestatorul de servicii de plată nebancar pot utiliza modelul ordinului de plată prezentat în Anexa nr.1 în cazul transferului de credit în moneda naţională cu utilizarea numărului contului de plăţi sau Anexa nr. 5 în cazul transferului de credit în moneda naţională cu utilizarea codului IBAN.
9. Ordinul de plată utilizat la efectuarea transferului de credit atît în monedă naţională, cît şi în valută străină, trebuie să conţină elementele obligatorii menţionate în Anexa nr.2, respectiv Anexa nr.3, fiind prezentat pe suport hîrtie sau transmis în mod electronic prin intermediul sistemelor de deservire bancară la distanţă la banca plătitoare sau prin intermediul altor sisteme electronice de plată în adresa prestatorului de servicii de plată nebancar.
10. Modul de completare al ordinului de plată utilizat la efectuarea transferului de credit, destinat transferului mijloacelor băneşti în/din bugetul public naţional, este reglementat de către Ministerul Finanţelor cu respectarea cerinţelor stabilite în prezentul Regulament.
11. Ordinul de plată se întocmeşte în limba de stat. La întocmirea ordinului de plată utilizat pentru efectuarea transferului în valută străină, elementele utilizate în sistemele de plăţi internaţionale se completează într-o limbă străină, conform practicii internaţionale. În ordinul de plată nu se admit corectări şi/sau ştersături.
12. Responsabilitatea privind veridicitatea şi corectitudinea informaţiei indicate în ordinul de plată îi revine emitentului.
13. Ordinul de plată pe suport hîrtie se prezintă la prestatorul plătitor în numărul de exemplare necesar părţilor.
14. Ordinul de plată se prezintă/transmite spre executare la prestatorul plătitor de către emitent sau de către persoana împuternicită a acestuia în ziua în care a fost emis, iar în cazul emiterii ordinului de plată de către unitatea Trezoreriei de Stat, acesta se prezintă spre executare la prestatorul plătitor cu data emiterii în decursul anului bugetar curent.
15. Plătitorul nu poate revoca ordinul de plată după momentul în care acesta a fost primit de către prestatorul plătitor cu respectarea cerinţelor descrise în articolul 62 din Lege.
16. Prestatorul de servicii de plată este obligat să respecte drepturile utilizatorilor serviciilor de plată, precum şi obligaţiile care îi revin la efectuarea transferului de credit, în conformitate cu cerinţele Capitolului V din Lege.
Capitolul IV
ACCEPTAREA ŞI EXECUTAREA ORDINULUI DE PLATĂ DE CĂTRE PRESTATORUL PLĂTITOR
17. Prestatorul plătitor acceptă spre executare ordinul de plată dacă sînt respectate următoarele condiţii:
a) plătitorul are deschis cont de plăţi la prestatorul plătitor în conformitate cu prevederile actelor legislative şi normative în vigoare;
b) mijloacele băneşti din contul de plăţi al plătitorului sînt suficiente pentru efectuarea transferului (cu excepţia cazului în care părţile au convenit altfel, în conformitate cu aranjamentele contractuale şi prevederile legislaţiei în vigoare);
c) asupra mijloacelor băneşti din contul de plăţi al plătitorului nu sînt aplicate restricţii privind utilizarea acestora din partea organelor abilitate prin lege;
d) ordinul de plată este întocmit în conformitate cu prevederile prezentului Regulament şi alte acte normative aplicabile;
e) sînt prezentate şi verificate de către prestatorul de servicii de plată documentele justificative, autorizaţii, notificaţii şi alte documente (în continuare - documente relevante), în cazul în care prezentarea acestora este prevăzută de actele normative în vigoare.
18. Momentul primirii ordinului de plată este considerat momentul în care ordinul de plată transmis direct de către plătitor este recepţionat de către prestatorul plătitor. În cazul în care momentul primirii ordinului de plată nu este într-o zi lucrătoare pentru prestatorul plătitor, ordinul de plată se consideră primit în următoarea zi lucrătoare.
19. Ordinul de plată neacceptat spre executare se restituie de către prestatorul plătitor prin notificarea plătitorului privind refuzul, indicarea motivului refuzului, precum şi procedura de remediere a oricăror erori ce au determinat refuzul, în modul convenit cu plătitorul, în cel mai scurt timp, dar nu mai tîrziu de sfîrşitul zilei lucrătoare următoare celei în care a fost primit ordinul de plată respectiv.
20. Prestatorul plătitor informează plătitorul, printr-o modalitate convenită cu acesta, despre acceptarea sau neacceptarea ordinului de plată spre executare.
21. Prestatorul de servicii de plată poate stabili ora-limită aproape de sfîrşitul zilei lucrătoare, după care orice ordin de plată primit se consideră primit în următoarea zi lucrătoare.
22. În cazul în care plătitorul care iniţiază un ordin de plată şi prestatorul plătitorului convin ca, executarea ordinului de plată să înceapă într-o anumită zi (transfer de credit la o dată viitoare a plăţii) sau la sfîrşitul unei anumite perioade (transfer programat), momentul primirii este considerat ziua convenită. În cazul în care ziua convenită nu este o zi lucrătoare pentru prestatorul de servicii de plată, ordinul de plată este considerat primit în următoarea zi lucrătoare.
23. Banca plătitoare în calitate de prestator de servicii de plată trece la scăderi suma înscrisă în ordinul de plată acceptat spre executare la data primirii acestuia cu respectarea cerinţelor pct. 18, 21 şi 22, şi îl transmite la data executării cu respectarea cerinţelor descrise în pct. 26:
a) prin intermediul sistemului automatizat de plăţi interbancare în adresa băncii beneficiare;
b) prin sistemul intern al băncii în adresa beneficiarului, în cazul în care plătitorul şi beneficiarul se deservesc în aceeaşi bancă;
c) prin alt sistem utilizat de bancă în cazul transferului în valută străină.
Prestatorul de servicii de plată nebancar trece la scăderi suma înscrisă în ordinul de plată acceptat spre executare la data primirii acestuia, cu respectarea cerinţelor pct. 18, 21 şi 22, şi transmite băncii care-l deserveşte la data executării, cu respectarea cerinţelor descrise în pct. 26, informaţia relevantă aferentă executării ordinului de plată, pentru efectuarea/iniţierea decontării finale de către această bancă, cu excepţia cazului în care plătitorul şi beneficiarul se deservesc la acelaşi prestator de servicii de plată nebancar, şi urmare a decontării finale efectuate de către acesta, nu are loc emiterea de monedă electronică.
24. Prestatorul plătitor asigură ca mesajul electronic aferent transferului de credit să conţină, pe lîngă informaţiile necesare executării acestuia, următoarea informaţie cu privire la plătitor:
1) denumirea/numele şi prenumele;
2) numărul contului de plăţi sau codul IBAN în cazul transferului de credit în monedă naţională, iar în cazul transferului de credit în valută străină efectuat de către prestatorul de servicii de plată care este o bancă - codul IBAN al plătitorului;
3) adresa sau codul fiscal (IDNO/IDNP), sau data şi locul naşterii (cu excepţia ordinului de plată utilizat la efectuarea transferului de credit în monedă naţională, unde includerea elementului ,,codul fiscal” este obligatorie, în cazul în care plătitorul deţine cod fiscal).
25. Prestatorul de servicii de plată elaborează graficul de primire a ordinelor de plată atît pe suport hîrtie, cît şi prin intermediul sistemelor de deservire bancară la distanţă sau alte sisteme electronice. Prestatorul de servicii de plată afişează graficul de primire a ordinelor de plată pe panou la oficiile sale şi pe pagina oficială Web a sa şi este obligat să-l respecte, în relaţia cu clienţii.
26. Prestatorul plătitor asigură că, după momentul primirii ordinului de plată, suma operaţiunii de plată este creditată în contul prestatorului beneficiar cel tîrziu pînă la sfîrşitul următoarei zile lucrătoare.
27. Prestatorul plătitor, precum şi prestatorul beneficiar urmează să respecte condiţiile privind integritatea sumelor transferate conform articolului 63 din Lege.
28. Prestatorul beneficiarului plăţii urmează să atribuie data valutei, precum şi să asigure dispunerea sumei operaţiunii de plată la dispoziţia beneficiarului plăţii imediat după creditarea acestei sume în contul prestatorului de servicii de plată al beneficiarului plăţii, în conformitate cu articolele 64 alin. (2) şi 67 alin. (1) şi alin. (2) din Lege.
29. Prestatorul plătitor acceptă şi execută ordinul de plată aferent transferului urgent în conformitate cu condiţiile stabilite şi dezvăluite în prealabil plătitorului. Condiţiile în cauză trebuie să includă cel puţin limita de timp în care ordinul de plată va fi acceptat şi executat de către prestatorul plătitor după primirea acestuia de la client (timpul necesar pentru verificarea, autorizarea, trecerea la scăderi şi transmiterea acestuia în adresa prestatorului beneficiar prin intermediul sistemului automatizat de plăţi interbancare/alte sisteme electronice sau în adresa beneficiarului prin sistemul intern al prestatorului de servicii de plată).
30. Prestatorul plătitor afişează condiţiile ce ţin de executarea ordinului de plată aferent transferului urgent pe pagina Web oficială a sa şi pe panou în oficiile prestatorului de servicii de plată, asigurînd actualizarea lor pe măsura operării modificărilor.
31. La solicitarea plătitorului, prestatorul plătitor confirmă, printr-o modalitate convenită cu plătitorul, timpul transmiterii ordinului de plată aferent transferului urgent în adresa prestatorului beneficiar prin intermediul sistemului automatizat de plăţi interbancare/alte sisteme electronice sau în adresa beneficiarului prin sistemul intern al prestatorului de servicii de plată.
32. În vederea desfăşurării corecte şi eficiente a proceselor de acceptare şi executare a ordinului de plată aferent transferului de credit urgent, prestatorul plătitor elaborează proceduri interne cu privire la etapele aferente acestor procese descrise în mod separat atît pentru ordinele de plată recepţionate pe suport hîrtie, cît şi prin intermediul sistemelor de deservire bancară la distanţă sau alte sisteme electronice (primirea şi verificarea, autorizarea, trecerea la scăderi şi transmiterea ordinului de plată), duratei fiecărei etape, precum şi a acţiunilor întreprinse de persoanele implicate în etapele de prelucrare a ordinului de plată.
33. Prestatorul de servicii de plată implementează un sistem de control adecvat asupra monitorizării proceselor de acceptare şi executare a ordinului de plată aferent transferului de credit urgent, precum şi verifică sistematic aplicarea procedurilor interne cu privire la derularea acestor procese.
34. Prestatorul de servicii de plată care este o bancă raportează efectuarea şi/sau recepţionarea fiecărui transfer internaţional, asigurînd furnizarea copiilor mesajelor de plată către Banca Naţională, prin intermediul serviciului SWIFT FINInform, administrat de Banca Naţională.
35. Pentru transmiterea copiilor mesajelor aferente transferurilor internaţionale, prestatorul de servicii de plată care este o bancă efectuează plata conform tarifelor stabilite de SWIFT.
36. Raportarea către Banca Naţională a transferurilor internaţionale efectuate şi/sau recepţionate cu utilizarea modalităţilor alternative reţelei SWIFT de transmitere a mesajelor de plată (fax, telex etc.) urmează a fi realizată, de către prestatorul de servicii de plată care este o bancă, cel tîrziu în ziua lucrătoare următoare efectuării şi/sau recepţionării transferului, cu explicarea cauzelor de utilizare a modalităţilor alternative reţelei SWIFT.
Prestatorul de servicii de plată care este o bancă va înregistra într-un registru special de evidenţă toate cazurile de apariţie a problemelor tehnice ale reţelei SWIFT şi de utilizare a altor modalităţi alternative de comunicare.
Capitolul V
PARTICULARITĂŢILE EFECTUĂRII TRANSFERULUI DE CREDIT DE CĂTRE BANCĂ AL SUMELOR ÎNCASATE ÎN NUMERAR
37. La efectuarea transferului sumelor încasate în numerar de la persoanele fizice în favoarea bugetului public naţional sau în favoarea unui beneficiar cu care banca plătitoare nu are încheiat contract, banca plătitoare întocmeşte ordin de plată pentru fiecare ordin de încasare a numerarului în parte, după verificarea documentelor relevante anexate, în cazul în care prezentarea acestora este prevăzută de actele normative în vigoare.
38. Banca plătitoare poate întocmi ordin de plată în suma totală a setului ordinelor de încasare a numerarului, care conţin unul şi acelaşi cont bancar al beneficiarului, în cazul în care această clauză este stipulată în contractul respectiv încheiat cu beneficiarul, dacă actele normative în vigoare nu prevăd altfel.
39. La transferarea sumelor percepute de către persoanele împuternicite prin lege la bugetul public naţional de la persoanele fizice, banca plătitoare întocmeşte ordin de plată pentru fiecare ordin de încasare a numerarului în parte.
Capitolul VI
RECEPŢIONAREA ORDINULUI DE PLATĂ DE CĂTRE BANCA BENEFICIARĂ PRIN INTERMEDIUL SISTEMULUI AUTOMATIZAT DE PLĂŢI INTERBANCARE
40. Banca beneficiară, după recepţionarea ordinului de plată de la banca plătitoare prin intermediul sistemului automatizat de plăţi interbancare, efectuează în aceeaşi zi lucrătoare controlul corectitudinii indicării contului bancar, în cazul utilizării modelului ordinului de plată prezentat în Anexa nr.1, sau codului IBAN, în cazul utilizării modelului ordinului de plată prezentat în Anexa nr. 5, şi codului fiscal al beneficiarului.
41. În cazul în care contul bancar, la utilizarea modelului ordinului de plată prezentat în Anexa nr.1, sau codul IBAN, la utilizarea modelului ordinului de plată prezentat în Anexa nr. 5 şi codul fiscal al beneficiarului din ordinul de plată sînt indicate corect, transferul de credit se consideră finalizat şi banca beneficiară efectuează următoarele:
a) înregistrează imediat mijloacele băneşti în contul bancar al beneficiarului;
b) prezintă/transmite beneficiarului, în cazul în care acordul (scris) dintre părţi nu prevede altfel, ordinul de plată pe suport hîrtie sau în mod electronic.
42. Dacă banca beneficiară depistează că în ordinul de plată recepţionat de la banca plătitoare este indicat greşit contul bancar, la utilizarea modelului ordinului de plată prezentat în Anexa nr. 1, sau codul IBAN, în cazul utilizării modelului ordinului de plată prezentat în Anexa nr. 5, şi/sau codul fiscal al beneficiarului sau contul bancar, la utilizarea modelului ordinului de plată prezentat în Anexa nr. 1, sau codul IBAN, în cazul utilizării modelului ordinului de plată prezentat în Anexa nr. 5, al beneficiarului nu există, transferul de credit se consideră nefinalizat.
43. În cazul în care transferul de credit nu este finalizat, banca beneficiară restituie băncii plătitoare suma respectivă nu mai tîrziu de ziua lucrătoare următoare celei în care aceasta a fost primită, întocmind un ordin de plată în conformitate cu Anexa nr.2. În ordinul de plată emis de banca beneficiară se indică codul tranzacţiei respectiv şi se face referinţă la ordinul de plată transmis eronat de către banca plătitoare.
Capitolul VII
CERINŢE PRIVIND ORGANIZAREA CADRULUI AFERENT PREVENIRII ŞI COMBATERII SPĂLĂRII BANILOR ŞI FINANŢĂRII TERORISMULUI ÎN CONTEXTUL FINALIZĂRII TRANSFERULUI DE CREDIT
44. La primirea unui mesaj electronic aferent unui transfer de credit, în monedă naţională sau în valută străină, prestatorul beneficiar verifică dacă mesajul conţine informaţia completă cu privire la identitatea plătitorului, stipulată la pct. 24.
45. Lipsa informaţiei complete cu privire la plătitor, se va considera de către prestatorul beneficiar drept un factor în evaluarea potenţialului caracter suspect al transferului de credit respectiv.
46. Prestatorul beneficiar evaluează potenţialul caracter suspect al transferului de credit, al cărui mesaj conţine informaţia incompletă cu privire la plătitor, în funcţie de criteriile pe care le stabileşte în acest sens în procedurile sale interne.
47. În cazul în care după aplicarea criteriilor stabilite este determinat caracterul suspect al transferului de credit respectiv, prestatorul beneficiar va întreprinde acţiunile necesare în conformitate cu actele normative în vigoare privind prevenirea şi combaterea spălării banilor şi finanţării terorismului.
Capitolul VIII
MODUL DE EVIDENŢĂ
48. În cazul efectuării transferului de credit în baza unui ordin de plată prezentat pe suport hîrtie, precum şi în cazul efectuării unui transfer de credit de către prestatorul de servicii de plată în nume şi pe cont propriu, un exemplar al ordinului de plată (legalizat cu semnăturile persoanelor cu drept de semnătură şi amprentele ştampilelor necesare) se include de către prestatorul plătitor în dosar.
49. În cazul efectuării transferului de credit în baza unui ordin de plată transmis de către plătitor în mod electronic prin intermediul sistemelor de deservire bancară la distanţă sau alte sisteme electronice, prestatorul de servicii de plată întocmeşte zilnic un Registru al ordinelor de plată aferente tranzacţiilor primite, care se stabileşte de sine stătător de către prestatorul de servicii de plată, şi care urmează să includă următoarele elemente obligatorii:
a) numărul ordinului de plată;
b) codul tranzacţiei;
c) suma tranzacţiei;
d) moneda tranzacţiei;
e) data şi ora recepţionării ordinului de plată;
f) tipul transferului (normal/urgent);
g) datele de identificare ale plătitorului şi beneficiarului;
h) destinaţia plăţii.
50. Registrul întocmit se legalizează cu amprenta ştampilei şi semnătura persoanelor împuternicite ale prestatorului de servicii de plată şi se include în dosarul zilei operaţionale al acestuia.
Capitolul IX
PARTICULARITĂŢILE UTILIZĂRII CODURILOR IBAN DE CĂTRE BĂNCILE LICENŢIATE
51. Băncile sînt obligate să genereze/utilizeze coduri IBAN pentru conturile clienţilor acestora la efectuarea/recepţionarea transferurilor de credit în valută străină. Banca poate să genereze şi să utilizeze coduri IBAN în nume şi pe cont propriu la efectuarea/recepţionarea transferurilor de credit.
52. Băncile sînt responsabile de generarea corectă a codurilor IBAN corespunzătoare conturilor clienţilor săi şi pentru comunicarea acestora către clienţi în mod gratuit.
53. Codurile IBAN, atribuite în Republica Moldova de către bănci, conturilor clienţilor lor, reprezintă un şir din 24 de caractere alfanumerice care au următoarea semnificaţie:
a) primele două caractere (alfabetice) – reprezintă codul ţării conform ISO 3166 („MD” pentru Republica Moldova);
b) următoarele două caractere (numerice) – reprezintă codul de control (calculat conform standardului internaţional MOD 97- 10, ISO-7064);
c) următoarele două caractere (alfanumerice) – reprezintă identificatorul băncii, atribuit de către Banca Naţională a Moldovei conform prevederilor pct. 54;
d) următoarele optsprezece caractere (alfanumerice) – reprezintă identificatorul clientului deservit de bancă (codul BBAN), care conţine contul clientului deschis în bancă şi, la necesitate, alte elemente necesare identificării clientului (codul monedei, codul filialei etc.).
54. Identificatorul băncii este format din primele două simboluri din codul BIC (codul de identificare atribuit băncii de către societatea SWIFT) al acesteia. În cazul în care primele două simboluri din codul BIC sînt identice la două sau mai multe bănci, identificatorul este format din prima şi a treia literă a codului BIC.
55. Caracterele utilizate în structura codurilor IBAN pot fi numai litere majuscule ale alfabetului latin (de la A la Z) şi cifre arabe (de la 0 la 9).
56. La atribuirea codurilor IBAN conturilor clienţilor lor, băncile utilizează lista identificatoarelor băncilor plasată pe pagina-web oficială a Băncii Naţionale a Moldovei.
57. Codul IBAN reprezentat în format electronic nu va conţine caractere de separare sau spaţii. În documentele de plată prezentate pe suport de hîrtie, codul IBAN poate fi redat în grupe a cîte patru caractere, fiecare din grupe fiind separate printr-un spaţiu.
58. Băncile sînt obligate să verifice corectitudinea codurilor IBAN indicate în ordinele de plată aferente transferurilor de credit în valută străină efectuate/recepţionate înaintea executării acestora.
59. La efectuarea transferului de credit internaţional în valută străină pe adresa beneficiarului care nu dispune de cod IBAN, banca plătitoare verifică corectitudinea indicării codului IBAN al plătitorului în ordinul de plată. În cazul în care în urma verificării s-a constatat că codul IBAN al plătitorului este incorect, banca restituie ordinul de plată respectiv cu informarea plătitorului, indicînd motivul refuzului.
60. La efectuarea transferului de credit internaţional în valută străină pe adresa beneficiarului care dispune de cod IBAN, banca plătitoare verifică corectitudinea indicării codului IBAN al plătitorului şi al beneficiarului. În cazul în care, în urma verificării, s-a constatat că cel puţin unul din codurile IBAN este incorect, banca restituie ordinul de plată respectiv cu informarea plătitorului, indicînd motivul refuzului.
61. La recepţionarea transferului de credit internaţional în valută străină, banca verifică corectitudinea indicării codului IBAN al beneficiarului. În cazul în care, în urma verificărilor, sînt depistate unele erori nesemnificative ale codului IBAN şi se constată că acesta aparţine beneficiarului transferului, nefiind necesară efectuarea cărorva investigaţii suplimentare, banca execută transferul de credit internaţional în valută străină, cel tîrziu în ziua următoare recepţionării acestuia.
În cazul în care, în urma verificărilor, se constată că codul IBAN al beneficiarului este incorect şi este necesară obţinerea informaţiilor suplimentare aferente acestui transfer, sau în cazurile de lipsă a acestuia, banca efectuează o investigaţie conform procedurilor sale interne, în cel mult 5 zile lucrătoare şi în cazul în care se constată că codul IBAN aparţine beneficiarului transferului, banca înregistrează mijloacele băneşti în contul acestuia, cel tîrziu în ziua lucrătoare următoare perioadei de efectuare a investigaţiei. În cazul în care, urmare a investigaţiei efectuate, se constată că codul IBAN nu aparţine beneficiarului transferului, banca restituie ordinul de plată, cel tîrziu în ziua lucrătoare următoare perioadei de efectuare a investigaţiei.
Banca este obligată să întreprindă toate măsurile rezonabile în vederea neadmiterii tergiversării procesului de investigare efectuat, pentru executarea sau restituirea în termene cît mai scurte, a ordinului de plată aferent transferului de credit internaţional în valută străină.
62. Pentru calcularea codului de control inclus în codul IBAN, băncile aplică procedura descrisă în Anexa nr.4.
63. Banca este obligată să valideze codurile IBAN menţionate în ordinele de plată, utilizînd metoda de validare prezentată în Anexa nr.4.
Anexa nr.1 la Regulamentul cu privire la transferul de credit
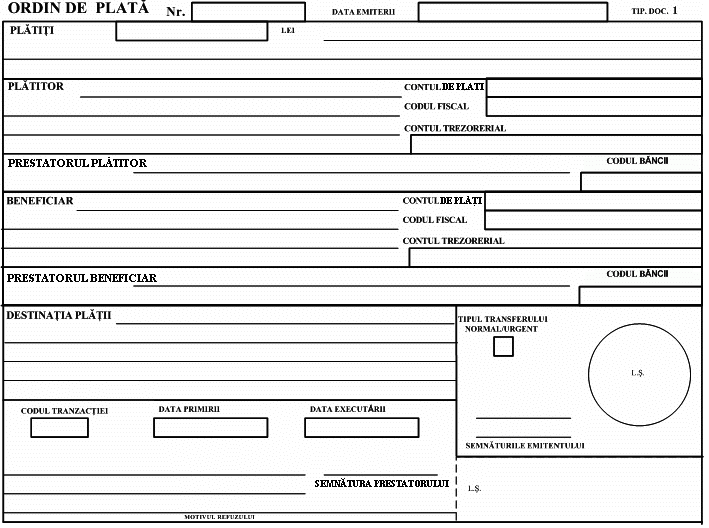
Anexa nr.2 la Regulamentul cu privire la transferul de credit
Elementele
ordinului de plată utilizat la efectuarea transferului de credit în monedă naţională
I. Obligatorii:
1. Denumirea documentului de plată.
2. Tipul documentului de plată nr.1.
3. Numărul ordinului de plată, maximum 10 simboluri.
4. Data emiterii ordinului de plată (ziua şi anul în cifre, luna în litere).
5. Suma în cifre, maximum 15 simboluri, urmată de suma exprimată în litere, maximum 150 simboluri.
6. Denumirea/numele şi prenumele plătitorului/beneficiarului conform documentului care certifică înregistrarea/identitatea acestuia, cu indicarea apartenenţei plătitorului/beneficiarului la categoria de rezident/nerezident conform legislaţiei valutare, maximum 105 simboluri.
7. Numărul contului de plăţi al plătitorului/beneficiarului, maximum 21 simboluri sau codul IBAN al plătitorului/beneficiarului, maximum 24 simboluri. În cazul în care utilizatorul serviciilor de plată se deserveşte la un prestator de servicii de plată nebancar, se indică de către acesta numărul contului de plăţi al prestatorului de servicii de plată nebancar deschis la bancă sau codului IBAN al prestatorului de servicii de plată nebancar atribuit de bancă în vederea prestării serviciilor de plată.
9. Codul fiscal al plătitorului, respectiv codul fiscal al beneficiarului, maximum 13 simboluri, după caz, urmat prin bară de codul subdiviziunii plătitorului/beneficiarului, pentru care se achită obligaţia faţă de bugetul unităţii administrativ-teritoriale, atribuit de către Inspectoratul Fiscal Principal de Stat, maximum 4 simboluri, în total maximum 18 simboluri. În cazul în care plătitorul/beneficiarul este o persoană nerezidentă care nu deţine cod fiscal, rubrica dată nu se completează.
11. Codul băncii (filialei băncii) plătitoare, respectiv cu codul băncii (filialei băncii) beneficiare, maximum 11 simboluri. În cazul în care utilizatorul serviciilor de plată se deserveşte la un prestator de servicii de plată nebancar, se indică codul băncii prin intermediul căreia se efectuează decontarea finală. Acest cod poate fi indicat nemijlocit de către prestatorul de servicii de plată nebancar, cu excepţia cazului în care plătitorul şi beneficiarul se deservesc la acelaşi prestator de servicii de plată. În cazul în care pentru efectuarea transferului se utilizează codul IBAN, codul băncii (filialei băncii) plătitoare, respectiv codul băncii (filialei băncii) beneficiare nu se indică.
12. Destinaţia plăţii – se indică scopul plăţii/transferului şi se face referinţă la documentele relevante în baza cărora se efectuează plata/transferul iar în cazul în care utilizatorul serviciilor de plată se deserveşte la un prestator de servicii de plată nebancar, se indică şi beneficiarul transferului, precum şi numărul contului de plăţi al acestuia, maximum 210 simboluri.
13. Tipul transferului, cu indicarea transferului de tip normal/urgent.
14. Menţiunile emitentului - se aplică semnătura/ile persoanelor cu drept de semnătură şi, după caz (în cazul în care emitentul dispune de ştampilă), ştampila emitentului; în cazul ordinului de plată întocmit şi transmis în mod electronic, se efectuează autentificarea electronică a documentului de plată în conformitate cu condiţiile contractuale şi legislaţia în vigoare.
15. Data executării – se completează de către prestatorul de servicii de plată, în cazul efectuării unui transfer de credit normal sau urgent. În cazul transferului de credit executat la o dată viitoare a plăţii, data de executare a acestuia urmează a fi indicată de către prestatorul de servicii de plată în imediata vecinătate a rubricii respective.
16. Menţiunile prestatorului plătitor - se aplică, pe toate exemplarele părţilor implicate, semnătura şi ştampila prestatorului de servicii de plată privind acceptarea sau refuzul ordinului de plată, se indică codul tranzacţiei (maximum 3 simboluri) în conformitate cu Regulamentul cu privire la sistemul automatizat de plăţi interbancare, aprobat prin Hotărîrea Consiliului de administraţie al Băncii Naţionale a Moldovei nr. 53 din 2 martie 2006 (Monitorul Oficial al Republicii Moldova, 2006, nr. 39-42, art. 144) şi data primirii ordinului de plată; în cazul ordinului de plată transmis în mod electronic se va indica data/timpul executării tranzacţiei electronice şi tipul sistemului de deservire bancară la distanţă sau alte sisteme electronice, în conformitate cu actele normative ale Băncii Naţionale a Moldovei.
II. Opţionale:
Denumirea prestatorului plătitor/prestatorului beneficiar, maximum 105 simboluri.
Anexa nr.3 la Regulamentul cu privire la transferul de credit
Elementele
care se includ în ordinul de plată utilizat la efectuarea transferului de credit în valută străină
I. Obligatorii:
1. Denumirea documentului de plată.
2. Numărul ordinului de plată, data, luna, anul emiterii. Numărul, data şi anul se indică în cifre, luna - în litere.
3. Denumirea şi codul prestatorului plătitor.
4. Denumirea/numele şi prenumele plătitorului; în cazul în care plătitorul este o persoană fizică care nu practică activitate de întreprinzător sau alt tip de activitate, adăugător se indică denumirea actului de identitate, seria, numărul, denumirea instituţiei care a eliberat actul de identitate, data, luna şi anul eliberării.
5. Codul fiscal al plătitorului; în cazul în care plătitorul este o persoană nerezidentă care nu deţine cod fiscal, rubrica dată nu se completează.
6. Apartenenţa plătitorului la categoria de rezident/nerezident, conform legislaţiei valutare.
7. Codul IBAN şi adresa plătitorului. În cazul în care utilizatorul serviciilor de plată se deserveşte la un prestator de servicii de plată nebancar, se indică de către acesta numărul codului IBAN al prestatorului de servicii de plată nebancar atribuit de bancă în vederea prestării serviciilor de plată.
8. Suma indicată în cifre.
9. Suma indicată în litere.
10. Denumirea şi codul alfabetic al valutei străine.
11. Denumirea prestatorului beneficiar.
12. Denumirea/numele şi prenumele beneficiarului.
13. Apartenenţa beneficiarului la categoria de rezident/nerezident, conform legislaţiei valutare.
14. În cazul transferului de credit naţional în valută străină se indică – codul IBAN, oraşul şi ţara beneficiarului, iar în cazul în care beneficiarul este o persoană fizică se indică şi adresa acestuia. În cazul transferului de credit internaţional în valută străină pe adresa beneficiarului ce dispune de cod IBAN se indică - codul IBAN, oraşul şi ţara acestuia, iar în cazul în care beneficiarul este o persoană fizică se indică şi adresa acestuia.
15. Destinaţia plăţii – se indică scopul plăţii/transferului şi se face referinţă la documentele relevante în baza cărora se efectuează plata/transferul.
16. Codul operaţiunii care se completează conform Anexei nr. 4 „Clasificatorul operaţiunilor de plată” la Regulamentul cu privire la raportarea informaţiei aferente Balanţei de plăţi, aprobat prin Hotărîrea Consiliului de administraţie al Băncii Naţionale a Moldovei nr. 61 din 11 septembrie 1997 (Republicat în Monitorul Oficial al Republicii Moldova, 2006, nr. 5-8).
17. Responsabilul de plata comisionului.
18. Menţiunile emitentului – se aplică semnătura/ile persoanelor cu drept de semnătură şi, după caz (în cazul în care emitentul dispune de ştampilă), ştampila emitentului; în cazul ordinului de plată întocmit şi transmis în mod electronic, se efectuează autentificarea electronică a documentului de plată, în conformitate cu condiţiile contractuale şi legislaţia în vigoare.
19. Menţiunile prestatorului plătitor – se aplică semnătura şi ştampila prestatorului de servicii de plată privind acceptarea sau refuzul ordinului de plată; în cazul ordinului de plată transmis în mod electronic se va indica data/timpul executării tranzacţiei electronice şi tipul sistemului de deservire bancară la distanţă sau altui sistem electronic, în conformitate cu actele normative ale Băncii Naţionale a Moldovei. În cazul transferului de credit executat la o dată viitoare a plăţii, se indică data executării ordinului. În cazul în care plătitorul se deserveşte la un prestator de servicii de plată nebancar, se indică şi beneficiarul transferului, precum şi numărul contului de plăţi al acestuia. Modalitatea de indicare a termenului de executare urmează a fi convenită între plătitor şi prestator.
II. Opţionale:
1. Numărul contului prestatorului beneficiar şi adresa acestuia.
2. Codul ţării, se indică codul ţării partenerului nerezident, conform actelor normative în vigoare.
3. Denumirea prestatorului intermediar.
4. Alte elemente stabilite de către prestatorul plătitor.
Anexa nr.4 la Regulamentul cu privire la transferul de credit
Metoda de calculare a codului de control şi verificare a codului IBAN
1. Metoda de calculare a codului de control
Pentru a demonstra metoda de calculare a codului de control se va utiliza exemplul codului IBAN „MDxxAA123456789012345678” şi algoritmul MOD 97-10.
Pas preliminar: Se creează codul IBAN compus din codul ţării – „MD”, urmat de caracterele de verificare „xx”, ce se înlocuiesc cu „00”, identificatorul băncii „AA” şi codul BBAN, format din 18 caractere.
Rezultat: MD00AA123456789012345678
Pasul 1. Se transferă primele 4 caractere (codul ţării şi caracterele „00”) la dreapta codului IBAN.
Rezultat: AA123456789012345678MD00
Pasul 2. Se face conversia literelor în numere, conform tabelei de conversie:
| A=10 | G=16 | M=22 | S=28 | Y=34 |
| B=11 | H=17 | N=23 | T=29 | Z=35 |
| C=12 | I=18 | O=24 | U=30 | |
| D=13 | J=19 | P=25 | V=31 | |
| E=14 | K=20 | Q=26 | W=32 | |
| F=15 | L=21 | R=27 | X=33 | |
Rezultat: 1010123456789012345678221300
Pasul 3. Se împarte rezultatul obţinut la 97 şi se calculează cîtul.
Rezultat: Cîtul împărţirii numărului 1010123456789012345678221300 la 97 este 10413643884422807687404343.
Pasul 4. Cîtul împărţirii de la pasul 3 se înmulţeşte cu 97.
Rezultat: 10413643884422807687404343 * 97 = 1010123456789012345678221271.
Pasul 5: Din numărul obţinut la pasul 2 se scade rezultatul obţinut la pasul 4.
Rezultat: 1010123456789012345678221300 – 1010123456789012345678221271 = 29.
Pasul 6: Rezultatul scăderii de la pasul 5 se scade din numărul 98.
Rezultat: 98 – 29 = 69
Rezultatul obţinut în ultima operaţie reprezintă codul de control al codului IBAN artificial MDxxAA123456789012345678. Dacă rezultatul obţinut reprezintă o singură cifră, în faţa acesteia se pune „0”.
Astfel codul IBAN în cazul dat va fi: MD69AA123456789012345678.
2. Metoda de validare a codului IBAN
Pentru a demonstra metoda de validare a codului de control se va utiliza exemplul codului IBAN „MD69AA123456789012345678” şi algoritmul MOD 97-10.
Pas preliminar: Dacă codul IBAN este prezentat pe suport hîrtie, se converteşte formatul acestuia în format electronic prin ştergerea spaţiilor de separare.
Exemplu: MD69 AA12 3456 7890 1234 5678 devine MD69AA123456789012345678.
Pasul 1: Se transferă primele patru caractere (codul ţării şi caracterele de verificare) la dreapta codului IBAN.
Rezultat: AA123456789012345678MD69.
Pasul 2: Se face conversia literelor în numere, conform tabelei de conversie de mai sus.
Rezultat: 1010123456789012345678221369.
Pasul 3. Se împarte rezultatul obţinut la 97 şi se calculează cîtul.
Rezultat: Cîtul împărţirii numărului 1010123456789012345678221369 la 97 este 10413643884422807687404344.
Pasul 4: Cîtul împărţirii de la pasul 3 se înmulţeşte cu 97.
Rezultat: 10413643884422807687404344 * 97 = 1010123456789012345678221368.
Pasul 5: Din numărul obţinut la pasul 2 se scade rezultatul obţinut la pasul 4.
Rezultat: 1010123456789012345678221369 – 1010123456789012345678221368 = 1. Dacă rezultatul validării este „1”, caracterul de verificare „69” se consideră validat şi codul IBAN poate fi acceptat.
Anexa nr. 5 la Regulamentul cu privire la transferul de credit