1. Se aprobă Regulamentul privind modul de elaborare, monitorizare şi raportare a bugetelor pe programe.
3. Se abrogă ordinul ministrului finanţelor nr. 119 din 31 decembrie 2002 „Privind aprobarea unor formulare”.
4. Prezentul ordin intră în vigoare din data semnării.
Nr. 19. Chişinău, 16 februarie 2008.
Anexă la Ordinul nr.19 din 16 februarie 2008
REGULAMENTUL privind modul de elaborare, monitorizare şi raportare a bugetelor pe programe I. Introducere
1.1. Procesul alocării resurselor bugetare urmăreşte scopul de a realiza obiectivele sociale şi economice ale Guvernului. Totodată, pentru realizarea legăturii între alocarea resurselor şi rezultatele politicilor urmează să fie aplicate noi metode de management bugetar. Una din aceste metode reprezintă fundamentarea şi monitorizarea bugetului pe programe.
1.2. Prin bugetul pe programe sunt evidenţiate rezultatele planificate ce trebuie atinse în urma activităţilor realizate de autorităţile şi instituţiile publice finanţate de la buget. Având o imagine clară asupra rezultatelor dorite ale activităţii acestora, pot fi identificate soluţii şi metode eficiente pentru realizarea lor. Astfel se asigură o legătură directă a resurselor financiare şi cheltuielilor cu programele şi activităţile care pun în aplicare măsurile de politică.
1.3. Bugetul pe programe reprezintă un instrument eficient de management în stabilirea priorităţilor şi luarea deciziilor privind alocarea resurselor bugetare în viitor în funcţie de rezultatele obţinute.
II. Dispoziţii generale
2.1. Prezentul regulament prevede modul de elaborare, monitorizare şi raportare a bugetelor pe programe.
2.2. În sensul prezentului Regulament sunt utilizate următoarele noţiuni:
• Bugetul pe programe este un program de activităţi (grupuri de activităţi) majore, pentru care sînt definite scopuri, obiective, descriere narativă şi indicatori de performanţă şi pentru realizarea căruia sînt alocate resurse respective.
• Programul reprezintă o activitate majoră sau grup de activităţi stabilite de către o organizaţie pentru a susţine şi implementa politica bugetară.
• Scopul este un deziderat cu caracter general al rezultatelor scontate ce derivă imediat de la realizarea programelor.
• Obiectivele sunt declaraţii ale realizărilor şi rezultatelor scontate, măsurabile pentru o anumită perioadă de timp, care reflectă progresul înregistrat în atingerea scopului.
• Descrierea narativă este o prezentare care reflectă succint ce face programul respectiv.
• Indicatorii de evaluare ai performanţei reprezintă un sistem de indicatori care evaluează resursele, eficienţa, produsul şi rezultatele programului atît în cadrul elaborării cît şi la realizarea acestuia.
• Indicatorii de resurse estimează resursele financiare, materiale, umane şi tehnice utilizate pentru realizarea programului.
• Indicatorii de eficienţă se exprimă ca o cantitate medie a resurselor consumate (timp, cost) pentru obţinerea unei unităţi de produs sau rezultat.
• Indicatorii de produs indică sau măsoară volumul produselor (serviciilor) direct rezultate din mersul realizării programului.
• Indicatorii de rezultate evaluează efectele şi calitatea programului şi descriu măsura în care acesta a atins scopul şi obiectivul scontate.
III. Reguli şi principii privind definirea programelor, scopurilor, obiectivelor şi indicatorilor de evaluare a performanţei
3.1. Programul este misiunea generală sau orice alt gen de declaraţie a scopurilor care determină direcţia de dezvoltare pe care organizaţia o urmează pe o perioadă scurtă, medie sau lungă de timp. Dacă programul este prea general şi dificil de gestionat, acesta poate fi divizat în subprograme. La elaborarea programelor, executorii de buget trebuie să respecte următoarele reguli:
• programul trebuie să reprezinte alternativa prioritară şi cea mai eficientă din punct de vedere economic (al costurilor) şi al beneficiului social sau de altă natură;
• la etapa de elaborare şi în procesul realizării programului trebuie sa existe posibilitatea identificării şi verificării cu maximă precizie a cheltuielilor aferente programului;
• programele pot fi specifice pentru fiecare autoritate (instituţie publică) sau comune pentru mai multe autorităţi (instituţii publice);
• un program nu trebuie să fie prea general şi să cuprindă prea multe scopuri şi respectiv obiective, pentru a evita problemele legate de administrarea acestuia, dar nici stabilit la un nivel prea detaliat, care generează un volum mare de documente. Executorul de buget trebuie să găsească o soluţie optimă, identificînd programe de proporţii optime care vor avea o realizare şi, respectiv, rezultate (performanţe) adecvate.
Exemple de programe : - Transporturi
- Protecţia Socială
- Managementul Finanţelor Publice
Exemple de subprograme: - Dezvoltarea drumurilor
- Protecţia familiei şi a copilului
- Administrarea veniturilor Bugetului Public Naţional
3.2. Un program este constituit din următoarele elemente:
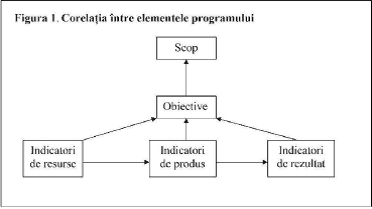
(1) scopuri, (2) obiective, (3) descriere narativă şi (4) indicatori de performanţă. Elementele se stabilesc la nivelul subprogramelor. Atunci cînd programele nu se împart în subprograme, acestea vor fi subordonate direct programelor. Legătura logică între elementele programului este prezentată în Figura 1.
3.3. Scopul este o descriere a stării de lucruri îmbunătăţită care se aşteaptă sau soluţia unei probleme avute în vedere cînd s-au elaborat programele, motivul pentru care instituţia realizează programul respectiv. Scopul răspunde la întrebarea: De ce a fost stabilit programul? La elaborarea scopurilor se iau în considerare următoarele principii:
• scopul programului reprezintă o explicaţie scurtă a motivului implementării programului;
• un program poate avea unul sau mai multe scopuri, care se includ în ordinea importanţei lor;
• fiecărui scop al programului îi corespunde unul sau mai multe obiective;
Exemple de scopuri: – Acumularea veniturilor la bugetul public naţional
– Optimizarea si diversificarea sportului
– Prevenirea si combaterea corupţiei si fraudelor economice
• scopul reflectă o stare dorită ce trebuie maximizată sau un efect nedorit ce trebuie minimizat;
Exemple de scopuri: - Creşterea duratei medii de viaţă
- Scăderea ratei mortalităţii infantile
• scopurile programelor trebuie să fie direct corelate cu scopurile majore ale executorilor de buget, conţinute în planurile strategice de dezvoltare, şi, totodată, să decurgă nemijlocit din realizarea oricărui program;
• pentru programele în proces de desfăşurare scopul trebuie să fie constant pe tot parcursul realizării;
• scopul trebuie să evite descrierea metodologiei programului.
3.4. Obiectivele definesc nemijlocit (ca conţinut şi termen) rezultatele specifice care se estimează a fi realizate. Obiectivele răspund la întrebarea: Cum se va atinge scopul programului? La elaborarea obiectivelor sunt utilizate următoarele reguli:
• obiectivele stabilite de către executorii de buget în cadrul fiecărui program reprezintă cît mai concret posibil ce se planifică a se întreprinde şi în ce termen, pentru a obţine scopul stabilit al programului;
Exemple de obiective: - Construirea a 300 km de autostradă, pînă în 2010
- Reducerea cu 5% a abandonului şcolar în licee în 2008
- Reducerea cu 60% a numărului de cazuri care aşteaptă a fi judecate, pînă în 2010
• pentru a asigura identificarea obiectivelor optime pentru un program, acestea trebuie să întrunească următoarele caracteristici:
- racordare directă la scopul general al programului;
- un obiectiv stabileşte un singur rezultat principal;
- sînt concrete şi măsurabile;
- sînt specificate în timp;
- sînt specifice;
- sînt controlabile;
- sînt realiste, realizabile şi rezultă din analiza situaţiei reale la momentul stabilirii programului;
- sînt corelate cu disponibilul de mijloace pentru realizarea lor,
- pot fi stabilite pe termen mediu, cu stabilirea obiectivelor intermediare pe fiecare an;
Exemple de obiective intermediare: 2008: Construirea a 100 km de autostradă
2009: Construirea a 150 km de autostradă
2010: Construirea a 50 km de autostradă
• obiectivele stabilite de către executorii de buget în cadrul programului se înscriu în ordinea importanţei lor.
3.5. Descrierea narativă a programului constituie un echilibru între concizie si explicaţii suficiente pentru a permite utilizatorului să identifice programul şi să înţeleagă obiectivele şi indicatorii programului. Descrierea narativă a programului răspunde la cîteva din următoarele întrebări:
- Ce face programul?
- Care sînt problemele pe care programul le rezolvă?
- Cine sînt beneficiarii serviciilor oferite de programul respectiv?
La descrierea programului, precum şi la definirea obiectivelor şi indicatorilor, se ţine cont de informaţiile pe care o persoană cu nivel de înţelegere mediu doreşte să le cunoască pentru a înţelege programele din buget (se utilizează un limbaj simplu şi clar, evitînd termeni prea specifici).
Exemplu de descriere narativă: Programul “Prevenirea şi combaterea corupţiei şi fraudelor economice’’.
Nivelul corupţiei, fraudelor economice şi a spălării banilor este monitorizat în permanenţă de către Centrul pentru Combaterea Crimelor Economice si Corupţiei. Procesul de diminuare a acestor parametri este bazat pe o activitate tridimensională: prevenire, combatere si educare. În acest aspect activităţile rezidă în depistarea şi cercetarea cazurilor de corupţie şi fraudă economică (inclusiv spălarea banilor), elaborarea politicilor de prevenire si desfăşurare a campaniilor de sensibilizare a opiniei publice.
3.6. Rezultatul şi performanţa programelor sunt exprimate prin indicatori. Scopul indicatorilor de evaluare ai performanţei este de a măsura progresul programului în îndeplinirea obiectivelor sale. Aceştia trebuie să fie:
- relevanţi pentru activitatea instituţiei;
- să se focalizeze pe rezultate;
- siguri şi clari;
- justificaţi şi verificabili;
- oportuni şi comparabili;
- sa reflecte costul efectiv .
Indicatorii trebuie comparaţi cu o oarecare bază sau standarde cum ar fi: performanţa anterioară, alte programe comparabile sau instituţii sau standarde din domeniul dat, sarcinile stabilite în buget sau alte acte de politică.
Indicatorii pot să fie revăzuţi în mod regulat (anual).
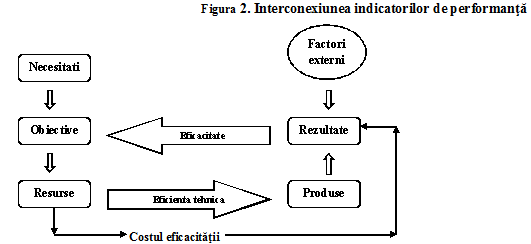
Indicatorii de evaluare ai performanţei sînt măsuri care furnizează informaţia privind eficienţa şi eficacitatea programelor publice, precum este ilustrat în Figura 2.
La evaluarea programelor se utilizează 3 grupuri de indicatori:
3.6.1. Indicatorii de resurse reflectă resursele (financiare, umane şi materiale) utilizate pentru realizarea activităţilor vizînd producerea mărfurilor şi prestarea serviciilor. Aspectul consumurilor trebuie să includă toate costurile.
Exemplu de indicatori de resurse: - Unităţi de personal
- Echipament
- Materiale, etc.
Executorii de buget trebuie să identifice şi să includă în programe indicatori concreţi, astfel încît să asigure relevanţa maximă a resurselor impusă de natura obiectivului.
3.6.2. Indicatorii de produs caracterizează aspectul produsului şi evaluează cantitatea produselor sau serviciilor, aferente atingerii obiectivelor, ce se realizează în procesul derulării programului. Aceşti indicatori oferă informaţie exactă despre mersul realizării programului pe întreaga perioadă.
Exemplu de indicatori de produs: - Kilometri de drum construit
- Numărul de cazuri de evaziune fiscală trimise în instanţă
Indicatorii de produs reflectă efectul imediat al programului, sînt utili la măsurarea cererii şi la determinarea resurselor necesare pentru un program. De obicei produsele sectorului public sînt serviciile, respectiv, este mai uşor de măsurat cantitatea produselor realizate, decît calitatea acestora. Este posibil ca un indicator de produs să tindă la realizarea a mai multor indicatori de rezultat. În unele sectoare aceştia pot fi utilizaţi ca înlocuitori ai indicatorilor de rezultat.
3.6.3. Indicatorii de eficienţă caracterizează aspectul eficienţei, exprimă costul unitar al produsului şi rezultatelor, precum şi consumul de timp raportat la o unitate de produs şi rezultat.
Exemplu de indicatori de eficienţă:
- Costul mediu al întreţinerii şi reparaţiilor pentru un km de stradă
- Cheltuieli pentru un copil abandonat
- Numărul mediu de zile necesare pentru instrumentarea unui caz de evaziune fiscală
3.6.4. Indicatorii de rezultat determină aspectul rezultatelor şi, spre deosebire de ceilalţi indicatori, caracterizează efectul sau calitatea programului. Indicatorii de rezultate descriu în ce măsură s-a reuşit realizarea scopurilor şi obiectivelor programului. Aceşti indicatori prezintă o importanţă deosebită şi trebuie să fie stabiliţi în cadrul fiecărui program şi pentru fiecare obiectiv al programului.
Exemplu de indicatori de rezultat:
- Gradul de creştere a accesibilităţii la drumurile depărtate
- Procentul elevilor de 18 ani care absolvesc cursurile liceale
- Suma arieratelor fiscale şi amenzilor colectate ca rezultat al condamnării
Indicatorii de rezultat se referă la schimbări economice şi sociale realizate prin intermediul programului, sînt mai relevanţi în evaluarea performanţei (realizărilor) programelor, dar indicatorii de produs sînt în general mai uşor de definit şi măsurat. Influenţa factorilor externi constituie problema de bază a indicatorilor de rezultat.
Exemplu de indicatori de rezultat: - caracteristicile studenţilor
- educaţia
- economia, etc.
Bugetarea orientată spre performanţă este focusată pe rezultate, dar dacă nu pot fi formulaţi indicatorii de rezultate, nu este interzisă măsurarea resurselor utilizate şi produselor realizate.
IV. Elaborarea, aprobarea şi modificarea bugetelor programelor
4.1. Programele se elaborează după metoda „de jos în sus”. La elaborarea bugetului pe programe, responsabili pentru întocmirea datelor cu caracter financiar şi non-financiar sînt conducătorii instituţiilor (executorii de buget) şi altor subdiviziuni structurale, adică cei care vor utiliza mijloacele respective pentru realizarea programelor/subprogramelor. Persoanele menţionate vor raporta şi rezultatele obţinute.
4.2. Executorii de buget prezintă propunerile de buget pe programe, conform clasificaţiei programelor. În procesul elaborării propunerilor de buget, autorităţile pot propune formulări (denumiri) noi de programe, dacă consideră că acele existente nu reflectă corect misiunea activităţilor pe care o realizează, însă structura clasificaţiei programelor nu poate fi schimbată.
4.3. După colectarea cererilor de buget, bugetul se structurează în programe într-un format specific care cuprinde scopul, obiectivele, descrierea narativă şi indicatorii de evaluare ai performanţei şi se transmite executorilor primari de buget pentru sistematizare.
4.4. Propunerile de buget pe programe se prezintă de către executorii de buget (în limbile de stat şi rusă), conform formularului stabilit de Ministerul Finanţelor, imprimate pe suport de hîrtie şi în format electronic, întocmit în „Microsoft Excel”.
4.5. Volumul total al resurselor de finanțare ale programelor trebuie să se încadreze în limitele de cheltuieli, stabilite pe anii respectivi.
4.6. La evaluarea costurilor fiecărui program, executorii de buget utilizează principiile care se conţin în normele metodologice privind elaborarea propunerilor de buget în formatul tradiţional (doar conform clasificaţiei bugetare).
4.7. În funcţie de evoluţia proiectului bugetului în cadrul Ministerului Finanţelor cît şi la Guvern şi Parlament, autorităţile publice ajustează propunerile de programe, astfel încît să fie asigurate:
• încadrarea în limitele de cheltuieli stabilite;
• justificarea obiectivelor şi criteriilor de evaluare ai performanţei propuse;
• formularea adecvată a atributelor programului.
4.8. Executorii de buget prezintă propunerile de buget pe programe, însoţite de calcule şi note explicative care trebuie să conţină:
• justificarea, în conformitate cu actele normative, a programelor, subprogramelor, scopurilor şi obiectivelor acestora, precum şi explicarea priorităţilor şi dimensionării obiectivelor;
• calcule privind estimarea costurilor tuturor componentelor programelor;
• alte informaţii relevante, menite să întregească argumentarea şi justificarea propunerilor, facilitînd astfel şi examinările de fond ale acestora.
4.9. Aprobarea programului se realizează după metoda „de sus în jos”. Executorii primari de buget aprobă bugetele fundamentate pe programe, conform formularului nr. 1 pr (se anexează), în baza volumului total de resurse aprobat prin lege pentru fiecare program la nivel de executor primar de buget. După aceasta, executorii primari de buget împart resursele alocate pentru programe concrete între instituţiile publice subordonate, care realizează programele/subprogramele date. La rîndul lor, instituţiile publice aprobă programul/subprogramul propriu conform formularului stabilit (1 pr), definind obiective şi indicatori individuali de performanţă pentru care au fost alocate mijloacele financiare respective.
4.10. În scopul monitorizării programelor şi subprogramelor prin sistemul informaţional al Ministerului Finanţelor, programelor li se atribuie coduri distincte, care se aprobă prin ordinul ministrului finanţelor şi se comunică executorilor de buget. Codul programului/subprogramului conţine 4 semne, precum urmează:
XX XX
| |______ 2 semne – codul subprogramului
|_________ 2 semne – codul programului
V. Monitorizarea şi raportarea programelor
5.1. Monitorizarea programelor se efectuează la nivel de:
• instituţii;
• autorităţii publice centrale;
• Guvern;
• Parlament;
• societatea civilă.
5.2. Conducătorii autorităţilor şi instituţiilor publice care elaborează programe desemnează manageri de program - persoane responsabile pentru colectarea datelor şi raportarea privind gradul de realizare a programelor.
5.3. Informaţia privind indicatorii de performanţă (nefinanciari) se prezintă trimestrial, cu explicaţiile relevante, de către persoanele responsabile la unităţile unde se formează rapoartele, după ce rapoartele se prezintă executorilor primari de buget.
5.4. Executorii primari de buget generalizează datele primite de la instituţii, întocmesc şi prezintă Ministerului Finanţelor rapoarte semestriale despre executarea programelor/ subprogramelor conform formularului 2 pr (se anexează).
5.5. Modificarea pe parcursul anului în cadrul programelor se efectuează în funcţie de modificarea Legii anuale a bugetului de stat, în caz că se modifică limitele de cheltuieli pe domeniile respective. De regulă, indicatorii de performanţă nu se revizuiesc pe parcursul anului, iar devierile dintre indicatorii real executaţi şi cei asumaţi în program se explică la prezentarea rapoartelor.
5.6. În scopul facilitării monitorizării şi gestionării mai eficiente a programelor, se recomandă ca la etapa iniţială fiecare program să fie definit de către executorii primari de buget la nivelul de coduri (conform clasificaţiei organizaţionale „B” a cheltuielilor bugetare).
VI. Dispoziţii finale
6.1. Executorii primari de buget poartă responsabilitate pentru veridicitatea dărilor de seamă despre realizarea programelor şi publică rapoartele.
Formularul nr. 1
Formularul nr. 2
(Anexele se abrogă prin OMF187 din 24.12.13, MO312-314/31.12.13 art.1922)