cu privire la modul de prezentare de către persoanele fizice a declaraţiei cu privire la impozitul pe venit
Aceasta nu este versiunea curentă. Versiunea curentă:
03.06.2008Trimiteri: 98 legate · 81 nerezolvate · 1 fără țintă
Roșu: trimitere recunoscută, încă fără legătură. Galben: legătura merge, dar textul sursei se contrazice. Gri: nu are legătură, iar motivul e cunoscut, de exemplu actul nu se află pe legis.md.
Nerezolvate (81)
Fără țintă (1)
Capitolul 1. DISPOZIŢII GENERALE
1. Prezenta Instrucţiune este elaborată în baza Codului fiscal nr. 1163-XIII din 24 aprilie 1997 (in continuare - Cod), Legii cu privire la administrarea impozitului pe venit şi pentru punerea în aplicare a titlurilor I şi II ale Codului fiscal nr. 1164-XIII din 24.04.97 (în continuare - Lege), Legii nr. 1064-XIV din 16.06.2000, Legii nr. 1389-XIV din 30.11.2000 şi reglementează modul de prezentare de către persoanele fizice, cu excepţia agenţilor economici, a Declaraţiei cu privire la impozitul pe venit (în continuare - Declaraţie), precum şi modul de calculare şi achitare (rambursare) în baza ei a impozitului pe venit, reieşind din veniturile obţinute în total pe parcursul anului fiscal sau altei perioade declarate (în continuare- Perioadă declarată).
2. În sensul prezentei Instrucţiuni (în continuare - Instrucţiune) se folosesc următoarele noţiuni:
contribuabil se consideră orice persoană fizică, cu excepţia agenţilor economici, care a obţinut pe parcursul perioadei declarate venit impozabil;
codul fiscal este un cod personal unic de identificare, atribuit în scopuri fiscale
Codul fiscal al contribuabilului-cetăţean al Republicii Moldova este identic codului personal, acordat conform Registrului de Stat al Populaţiei Republicii Moldova. Codul personal şe indică pe verso al buletinului de identitate al cetăteanului.
Codul fiscat al contribuabilului, care nu este cetăţean al Republicii Moldova, este numărul atribuit lui în scopuri fiscale în statul în care el este cetăţean.
În cazurile, cînd contribuabilul nu are cod fiscal, se folosesc seria, numărul paşaportului şi anul naşterii.
În cazurile cînd contribuabilul nu are cod fiscal şi nici paşaport, se folosesc seria, numărul adeverinţei de naştere şi anul naşterii;
rezident al Republicii Moldova se consideră contribuabilul care corespunde uneia din următoarele cerinţe:
a) are domiciliu permanent în Republica Moldova, inclusiv:
- se află la tratament, odihnă, învăţătură sau în deplasare peste hotare;
- este persoană cu funcţii de răspundere a Republicii Moldova, aflată în exerciţiul funcţiunii peste hotare;
b) se află pe teritoriul Republicii Moldova nu mai puţin de 183 zile pe parcursul anului fiscal.
Drept confirmare că contribuabilul este persoană rezidentă servesc documentele indicate în pct. 77 al prezentei Instrucţiuni;
nerezident se consideră orice perso ană fizică care nu corespunde cerinţelor pentru rezident ori, deşi corespunde acestor cerinţe, se află în Republica Moldova:
- în calitate de persoană cu statut diplomatic sau consular ori în calitate de membru al familiei unei asemenea persoane;
- în calitate de colaborator al unei organizaţii internaţionale, create în baza acordului interstatal la care Republica Moldova este parte sau în calitate de membru al familiei unui asemenea colaborator;
- la tratament, odihnă, învăţătură sau în deplasare, dacă această persoană fizică s-a aflat în Republica Moldova, exclusiv în aceste scopuri;
·- exclusiv în scopul trecerii dintr-un stat străin în alt stat străin prin teritoriul Republicii Moldova (tranzit);
domiciliu permanent se consideră locul, unde contribuabilul are viză de domiciliu (reşedinţă), cu excepţia vizelor de reşedinţă temporare;
facilitate este valoarea bunurilor materiale şi nemateriale, acordată de către patron salariaţilor săi, precum şi efectuarea în favoarea acestora a altor plăţi, ce nu ţin de remunerarea pentru îndeplinirea obligaţiunilor de către salariaţi ;
scutire este suma care, la calcularea venitului impozabil, se deduce din venitul brut al contribuabilului conform art. 33 – 35 ale Codului;
deducere este suma care, la calcularea venitului impozabil, se scade din venitul brut al contribuabilului conform cap. 3, art.21 alin. (2), art. 36, art. 50 alin. (2) şi (3), art. 66 alin. (1) şi (2) ale Codului.
anul fiscal coincide cu anul calendaristic;
perioada declaraţii constituie anul fiscal sau altă perioadă din anul fiscal, pe care contribuabilul urmează să prezinte sau a prezentat Declaraţia;
venit din investiţii este venitul obţinut din investiţiile de capital şi din invesţiţiile în activele financiare, în cazul cînd participarea contribuabilului la organizarea acestei activităţi nu este regulată, permanentă şi substanţială;
venit.financiar este venitul obţinut sub formă de royalty, anuităţi, de la darea bunurilor în arendă, alte venituri rezultate din activitatea financiară, în cazul cînd participarea contribuabilului la organizarea acestei activităţi nu este regulată, permanentă şi substanţială;
royalty este un venit, ce reprezintă o recompensă regulată. (plată) obţinută de pe urma dării în folosinţă a activelor nemateriale (bunuri artistice, programatori, drepturi de autor, etc.) sau din dreptul de folosinţă a acestora, precum şi din dreptul de folosinţă a resurselor naturale în Republica Moldova;
anuităţile reprezintă plăţi regulate ale sumelor de asigurare, ale pensiilor sau indemnizaţiilor (prestaţiilor);
dividendul este-orice plată efectuată de către o persoană juridică în folosul acţionarului (asociatului) acestei persoane juridice, în conformitate cu cota sa de participaţie, cu excepţia dividendelor sub formă de acţiuni, prevăzute la art. 56 alin. (2) şi a plăţilor efectuate în cazul lichidării agentului economic, conform art. 57 alin. (2) al Codului. Recunoaşterea plăţii drept dividend are loc indiferent de faptul dacă persoana juridică a·obţinut sau nu venit în anul fiscal în curs sau în anii precedenţi;
dobînda reprezintă orice venit obţinut conform creanţelor de orice tip (indiferent de modul întocmirii), inclusiv veniturile din depunerilerile băneşti;
preţ de piaţă, valoare de piaţă reprezintă preţul mărfii, serviciului format ca rezultat al interacţiunii cererii şi ofertei pe piaţă la data efectuării tranzacţiei. În cazul lipsei pe piaţă a mărfurilor şi serviciilor identice, preţul de piaţă este rezultatul evaluării acestora în baza tranzacţiei libere (nepărtinitoare), după un marketing adecvat, în care fiecare din părţi acţionează în conştiinţă de cauză, precaut şi fără constringere;
impozitul pe venit spre plată constitue diferenţa pozitivă dintre suma impozitului pe venit calculată din venitul total primit în perioada declarată şi suma impozitului pe venit reţinut la sursa de plată.(din plăţile salariale, inclusiv facilităţile şi alte plăţi efectuate în folosul persoanelor fizice - cetăţeni) şi/sau a impozitului pe venit achitat de sine stătător pe parcursul perioadei declarate;
impozitul pe venit reţinut şi/sau achitat în plus se consideră diferenţa negativă dintre suma impozitului pe venit calculată din venitul total obţinut în perioada declarată şi suma impozitului pe venit reţinut la sursa de plată (din plăţile salariale, inclusiv facilităţile şi alţe plăţi, efectuate în folosul persoanelor fizice-cetăţeni) şi/sau impozitului pe venit achitat de sine stătător pe parcursul perioadei declarate.
3. Subiecţi ai impunerii, conform prezentei Instrucţiuni, sînt contribuabilii, care obţin pe parcursul perioadei declarate venituri din orice surse impozabile aflate in Republica Moldova, precum şi rezidenţii, care obţin venit din investiţii şi venit financiar din surse aflate în afara Republicii Moldova.
Subiecţii impunerii sînt ohligaţi să declare organelor fiscale teritoriale venitul brut obţinut din toate sursele impozabile.
4. Obiect al impunerii este venitul brut (inclusiv facilităţile) obţinut pe parcursul perioadei declarate de către contribuabil din toate sursele impozabile, exceptînd.deducerile şi scutirile la care el are dreptul.
În componenţa venitului brut se includ şi veniturile obţinute de către contribuabil din activitatea agenţilor economici-persoane fizice în calitate de fondator sau membru.
Pentru contribuabilii definiţi în sensul prezentei Instrucţiuni venitul brut se determină după metoda de casă.
5. Prin Cod sînt stabilite următoarele cote ale impozitului pe venit:
- 10% din venitul anual impozabil pînă. la 12180 lei, inclusiv;
- 15% din venitul anual impozabil de la 12 180 lei pînă la 16 200 lei, inclusiv;
- 28% din venitul anual impozabil ce depăşeşte 16 200 lei.
Excepţie sînt cazurile prevăzute în cap. VIII al prezentei Instructiuni.
În cazul dacă prin Legea bugetului de stat pe anul corespunzător sînt stabilite alte cote, atunci la calcularea impozitului pe venit din veniturlte obţinute de către contribuabil pe parcursul anului fiscal respectiv, se aplică cotele, aprobate prin această lege.
6. În cazul obţinerii venitului sub formă nemonetară, acesta se evaluează la preţuri de piaţă, conform modului stabilit de Guvern.
7. Venitul obţinut în valută străină se recalculează în valută naţională la cursul de schimb al Băncii Naţionale a Moldovei la data chitării lui. Modul de evaluare a rezultatelor obţinute din efectuarea operaţiunilor în valută străină, în scopul determinării obligaţiunilor fiscale, se determină în conformitate cu actele normative ale Guvernului.
8. Orice agent economic, care efectuează plăţi în favoarea persoanei fizice, este obligat, la cererea beneficiarului plăţii, să-i elibereze, în termen de 30 zile de la expirarea anului fiscal în care a fost efectuată plata, un extras din Nota de informare, în care se indică numele, prenumele, adresa domiciliului permanent şi codul fiscal al beneficiarului plăţii, suma totală a venitului achitată pe parcursul anului fiscal şi suma impozitului pe venit reţinută la sursa de plată din aceste venituri. În cazurile cîn d contribuabilii îşi schimbă domiciliul permanent din Republica
Moldova în altă tară, extrasul din Nota de informare se eliberează în termen de trei zile lucrătoare de la data solicitării acestuia.
9. Pentru încălcarea legislaţiei cu privire la-impozitul pe venit este prevăzută răspunderea administrativă şi penală, conform legislaţiei în vigoare.
Capitolul II.
PREZENTAREA DECLARAŢIEI ŞI ACIDTAREA LA BUGET A IMPOZITULUI PE VENIT
10. Toţi contribuabilii beneficiază de dreptul de a prezenta Declaraţia cu privire la impozitul pe venit.
11. Declaraţia se prezintă de orice contribuabil – persoană rezidentă (cetăţean al Republicii Moldova, cetăţean străin, apatrid, inclusiv membrii societăţilor şi acţionarii fondurilor de investiţii), care are obligaţiunea de a achita impozitul pe venit.
Aceştia sînt contribuabilii la care suma impozitului calculat din totalul veniturilor obţinute pe parcursul perioadei declarate este mai mare decît suma impozitului pe venit, reţinut la sursa de plată pe parcursul acestei perioade şi/sau achitat de sine stătător.
Exemplul 1. Contribuabilul - rezident a obţinut pe parcursul anului fiscal un venit în sumă totală de 12 600 lei, din care 9 600 lei- din salariul de la locul de muncă de bază şi 3 000 lei din darea în chirie a imobilului.
Impozitul pe venit reţinut la sursă din salariu (ţinînd cont de scutirea personală- 2520 lei pe an) a alcătuit 708 lei, iar din plata pentru chirie - 150 lei. Total- 858 lei (la calcularea impozitului pe venit au fost aplicate cotele de impozitare stabilite prin Cod).
Impozitul pe venit calculat din suma anuală a venitului (ţinînd cont de scutirea personală în mărime de 2520 lei şi cheltuielile suportate pentru obţinerea venitului din chirie - 800 lei) alcătuieşte 928 lei (9280 x 0,1).
Respectiv contribuabilul este obligat să prezinte Declaraţia, deoarece este obligat să achite impozitul pe venit în mărime de 70 lei (928 - 858).
12. Indiferent de obligaţiunile de achitare a impozitului pe venit, este obligat să prezinte Declaraţia contribuabilul persoană rezidentă (cetăţean al Republicii Moldova, cetăţean străin, apatrid, inclusiv membrii societăţilor şi acţionarii fondurilor de investiţii), care nu are obligaţiunea de a achita impozitul pe venit, dar care pe parcursul anului fiscal:
a) a obţinut din surse impozabile, altele decît salariul, un venit ce depăşeşte 2520 lei pe an;
b) a obţinut venit sub formă de salariu, care depăşeşte suma de 13 000 lei pe an, cu excepţia persoanelor fizice care au obţinut un astfel de venit la un singur loc de muncă;
c) a obţinut un venit din salariu, cît şi din surse, altele decît salariul, dacă acest venit depăşeşte 13 000 lei pe an;
d) intenţioneazi să-şi schimbe domiciliul permanent din Republica Moldova în altă ţară. În acest caz contribuabilul prezintă Declaraţia pe întreaga perioadă a anului de gestiune cît a fost rezident;
e) administrează succesiunea proprietarului decedat.
13. Contribuabilul are dreptul să depună Declaraţia în cazurile în care, suma impozitului pe venit reţinut şi/sau achitat de sine stătător depăşeşte suma impozitului pe venit calculat din venitul total obţinut în perioada declarată. În astfel de cazuri, în baza Declaraţiei se efectuează recalcularea impozitului pe venit şi suma plătită în plus poate fi trecută în contul achitării datoriilor aferente altor impozite, dar în lipsa acestora se restituie. Conform alin. (2) din art. 1 al Legii, contribuabilului i se restituie din buget suma impozitului reţinut şi/sau achitat în plus şi o dobîndă, calculată pentru această sumă la rata stabilită în conformitate cu prevederile alin. (5) din art. menţionat.
De asemenea, organul fiscal teritorial, cu acordul contribuabilului, are dreptul să treacă suma dată în contul acbitărilor ulterioare ale impozitului pe venit.
Exemplul 2. Contribuabilul-rezident a primit pe parcursul anului fiscal plăţi salariale la locul de muncă de bază în sumă de 9 200 lei, din care la sursa de plată a fost reţinut impozitul pe venit în sumă de 664 lei şi plăţi sub formă de royalty (de la darea în folosinţă a drepturilor de autor editurii "Luceafărul") în sumă de 7 800 lei, din care a fost reţinut impozitul pe venit în sumă de 1560 lei. În total la sursa de plată a fost reţinut impozitul pe venit în sumă de 2224 lei.
Venitul total anual al contribuabilului, conform datelor din Declaraţie constituie 17 000 lei iar impozitul pe venit calculat din venitul dat ţinînd cont de scutirea personală anuală a contribuabilului în mărime de 2520 lei, constituie 1563 lei, respectiv suma impozitului pe venit reţinută în plus constituie 661 lei (2224 - 1563).
14. În cazul în care contribuabilul a îndreptat suma impozitului reţinut şi/sau achitat în plus spre achitarea datoriilor la alte impozite sau în contul achitării impozitului pe venit pe perioada următoare, suma impozitului spre rambursare se micşorează cu sumele menţionate, iar spre restituire se îndreaptă numai diferenţa pozitivă dintre sumele respective.
Exemplul 3. Suma impozitului pe venit reţinută în plus constituie 661 lei (2224 - 1563).
Conform Declaraţiei contribuabilul a dispus trecerea a 85 lei în contul achitării datoriei la plata impozitului pe bunurile imobiliare şi 110 lei în contul achitărilor ulterioare ale impozitului pe venit.
Astfel, suma impozitului pe venit ce urmează a fi rambursată din buget constituie 466 lei (661 - 85 - 110).
La sumele impozitului pe venit reţinut şi/sau achitat în plus, trecut în contul achitării datoriilor la alte impozite sau în contul achitării impozitului pe venit pe perioada următoare, nu se calculează dobînda.
15: Venitul sub formă de dobîndă pentru orice plată în plus a impozitului pe venit, care urmează a fi rambursat de la buget, se calculează după formula:
D=Sr x N x (Rb/365) : 100%,
unde:
D - venitul sub formă de dobîndă pentru orice plată în plus a impozitului pe venit care urmează a fi restituit de la buget;
Sr - suma impozitului pe venit reţinut şi/sau achitat în plus, ce urmează a fi rambursată de la buget;
N - numărul de zile pentru care se calculează dobînda. Numărul de zile se apreciază pentru perioada ce începe peste 30 de zile de la termenul stabilit pentru prezentarea Declaraţiei sau după primirea Declaraţiei de către organele Serviciului Fiscal de Stat (în cazul cînd Declaraţia se prezintă după termenul stabilit) şi se termină în ziua rambursării impozitului pe venit reţinut şi/sau achitat în plus şi a dobînzii.
Rb - rata dobînzii stabilită, conform prevederilor alin. (5) din art.1 al Legii, de Banca Naţională a Moldovei în luna noiembrie a anului ce precede anul fiscal de gestiune la creditele pe termen scurt şi mediu (rotunjită pînă la următorul procent întreg).
Exemplul 4. Suma·impozitului pe venit solicitată spre rambursare din buget, conform Declaraţiei prezentate la 25 martie 2001, constituie 466 lei.
Rata dobînzii stabilită în luna noiembrie 2000 constituie 28% pe an.
Calculul venitului sub formă de dobîndă s-a efectuat reieşind din considerentele că suma impozitului pe venit solicitată spre rambursare şi a dobînzii se îndreaptă spre achitare pe data de
20 iunie 2001.
Perioada pentru care se calculeză dobînda alcătuieşte 51 de zile (de la 1 mai inclusiv - pînă la 20 iunie).
Aplicînd formula indicată mai sus se apreciază suma dobînzii:
D= 466 lei x 51 x (28% / 365):100% = 18,23 lei.
16. Impozit pe venit achitat de sine stătător se consideră impozitul achitat în rate şi/sau din propria iniţiativă în scopul micşorării sumei impozitului pe venit, calculat din suma totală a veniturilor obţinute în anul fiscal (gestionar).
Exemplul 5. Contribuabilul a obţinut pe parcursul anului fiscal precedent venit din chirie, obligaţiunile fiscale la impozitul pe venit, din care au depăşit 400 lei.
În anul fiscal declarat, acest contribuabil a achitat; conform alin.(l) litera b) din art. 84 al Codului, impozitul pe venit în rate, în sumă de. 780 lei. Respectiv suma de 780 lei se consideră impozit achitat de sine stătător.
Exemplul 6. Contribuabilul - rezident obţine pe parcursul anului fiscal venit din chirie în sumă de 2400 lei (cîte 200 lei lunar) din care la sursa de plată i se reţine impozitul pe venit în mărime de 120 lei (cîte 10 lei lunar).
Luînd în consideraţie, că contribuabilul în anul fiscal de asemenea obţine venit sub formă de salariu, el a decis să-şi diminueze o parte din obligaţiunile sale fiscale pe parcursul anului fiscal, în care obţine acest venit.
Astfel, la 20 mai şi 15 august contribuabilul a achitat cîte 150 lei impozit pe venit Suma de 300 Lei se consideră drept impozit achitat de sine stătător.
17. Declaraţia se prezintă Inspectoratului Fiscal de Stat teritorial nu mai tîrziu de 31 martie a anului, care urmează nemijlocit după anul fiscal declarat
Termenul limită de prezentare a Declaraţiei, care revine pe ziua de odihnă (nelucrătoare) sau sărbătoare, se transferă pe prima zi de lucru, după ziua de odihnă sau sărbătoare.
În cazul schimbării domiciliului permanent al cetăţeanului din Republica Moldova în altă ţară, Declaraţia se prezintă pînă în ultima zi de lucru ce precede ziua de plecare din Republica
Moldova.
18. În cazul cînd contribuabilul depune cerere în scris (modelul se prezintă în anexa nr.2 la prezenta Instrucţiune), Inspectoratul Fiscal de Stat teritorial poate prelungi termenul de prezentare a Declaraţiei pînă la 90 de zile. Termenul se prelungeşte numai în cazul în care cererea a fost depusă înainte de expirarea termenului stabilit pentru prezentarea Declaraţiei.
19. Contribuabilul, care prezintă Declaraţia, calculează de sine stătător suma impozitului pe venit necesară achitării (rambursării) la (de la) buget.
Impozitul pe venit se achită la buget nu mai tîrziu de termenul stabilit pentru prezentarea Declaraţiei , fără a se ţine cont de prelungirea lui, adică nu mai tîrziu de 31 martie a anului care urmează nemijlocit după anul fiscal declarat.
În cazurile în care contribuabilul prezintă Declaraţia din motivul schimbării domiciliului permanent din Republica Moldova în altă ţară, impozitul se achită nu mai tîrziu de ultima zi lucrătoare anterioară zilei plecării din Republica Moldova.
Impozitul pe venit se achită pe teritoriul unităţii administrativ-teritoriale, unde se depune Declaraţia.
20. Dacă impozitul pe venit, penalităţile şi amenzile aferente au fost calculate şi percepute eronat, contribuabilul, conform prevederilor art. 14 al Legii, are dreptul să ceară restituirea lor în decurs de 3 ani de la data achitării (perceperii).
Recalcularea şi restituirea impozitului pe venit se efectuează în baza Declaraţiei, care se prezintă organelor teritoriale ale Serviciului Fiscal de Stat, iar dobînda se apreciază pentru perioada determinată conform pct. 15 al prezentei Instrucţiuni. Pentru suma penalităţilor şi amenzilor percepute eronat dobînda nu se calculează.
21. Contribuabilul depune Declaraţia la Inspectoratul Fiscal de Stat teritorial, unde el îşi are domiciliul de bază în momentul prezentării ei.
Dacă din diferite motive Declaraţia a fost primită în alt inspectorat fiscal de stat teritorial (Oficiu Fiscal) decît cel de la locul de trai al contribuabilului, ea în mod oficial se remite Inspectoratului Fiscal de Stat (Oficiului Fiscal) la locul lui de trai în momentul prezentării Declaraţiei. Despre aceasta în mod obligatoriu se înştiinţează în scris contribuabilul.
22. Modelul Declaraţiei se prezintă în anexa nr.1 la prezenta Instrucţiune.
Anexele la Declaraţie sînt o parte integrantă a ei şi se completează după caz.
La primirea Declaraţiei de către inspectoratele fiscale teritoriale contribuabilului i se eliberează o recipisă, după , modelul din anexa 3 la prezenta Instrucţiune, prin care se confirmă prezentarea de către acesta a Declaraţiei şi numărul de înregistrare atribuit acesteia.
Capitolul III.
COMPOZITIA VENITULUI
23. În venitul brut al contribuabilului se includ toate tipurile de venit,.inclusiv:
a) venitul provenit din activitatea de întreprinzător, din activitatea profesională sau din alte activităţi similare;
b) venitul de la activitatea societăţilor obţinut de către membrii societăţilor şi venitul obţinut de către acţionarii fondurilor de investiţii; conform capitolului IX al Codului;
c) plăţile pentru munca efectuată şi serviciile prestate (inclusiv salariile), facilităţile acordate de patron, onorariile, comisioanele, primele şi alte retribuţii similare;
d) venitul din chirie (arendă);
e) creşterea de capital;
f) venitul obţinut sub formă de dobîndă;
g) royalty;
h) anuităţile, cu excepţia prestaţiilor de asigurări sociale şi a prestaţiilor (indemnizaţiilor) - pensii, compensaţii etc., primite în baza acordurilor (convenţiilor) interstatale;
i) dotaţiile de stat, primele şi premiile care nu sînt specificate ca neimpozabile în legile prin care se stabilesc aceste plăţi;
j) sumele obţinute de pe urma acordului (convenţiei) de neangajare în activitatea de concurenţă;
k) dividendele obţinute de la un agent economic nerezident;
l) venitul din investiţii şi venitul financiar obţinute în străinătate;
m) indemnizaţiile pentru incapacitate temporară de muncă primite de la bugetul asigurărilor sociale de stat;
n) alte venituri nespecificate mai sus.
24. În componenţa facilităţilor acordate lucrătorului de către patron se includ:
a) plăţile acordate salariatului de către patron pentru recuperarea cheltuielilor personale, precum şi plaţile în favoarea lucrătorului, efectuate altor persoane, cu excepţia plăţilor în bugetul asigurărilor sociale de stat şi a primelor de asigurare obligatorie de stat;
b) suma anulată a datoriei salariatului faţă de patron;
c) suma plătită suplimentar de către patron la orice plată a salariatului pentru locuinţa acordată de către patron;
d) suma dobînzii obţinute ca rezultat al depăşirii ratei de bază (majorată sau diminuată cu o marjă) stabilită de Banca Naţională a Moldovei în luna noiembrie a anului ce precede anul fiscal de gestiune la creditele pe termen scurt, mediu şi lung (rotunjite pînă la următorul procent întreg) faţă de rata dobînzii calculată pentru împrumuturile acordate de către patron salariatului, în funcţie de termenul lor de acordare. Suma facilităţii se determină conform formulei:
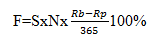
Unde:
F - suma facilităţii;
S - suma împrumutului;
N - numărul de zile în perioada pe parcursul căreia lucrătorul s-a folosit de împrumut;
Rb - rata de bază a dobînzii (majorată sau diminuată cu o marjă) stabilită de Banca Naţională a Moldovei în luna noiembrie a anului ce precede anul fiscal de gestiune la creditele pe termen scurt, mediu şi lung (rotunjită pînă la următorul procent întreg);
Rp - rata dobînzii calculată pentru împrumutul acordat de către patron;
e) cheltuielile patronului pentru darea proprietăţii în folosinţă salariatului în scopuri personale:
- în cazul în care bunurile sînt proprietate a patronului, cheltuielile acestuia, determinate în procente din baza valorică, pentru fiecare bun dat în folosinţă, în funcţie de categoria de proprietate prevăzută în art. 26 alin. (6) din Cod, după cum urmează:
| Categoria de proprietate | I | II | III | IV | V |
| Procente din baza valorică a proprietăţii pentru fiecare zi de folosinţă | 0,0082 | 0,0137 | 0,0274 | 0,0548 | 0,0822 |
- în cazul în care bunurile nu sînt proprietate a patronului – cheltuielile suportate de patron pentru obţinerea dreptului de folosinţă asupra bunurilor, pentru fiecare zi de folosinţă:
f) vărsămintele în fondurile de pensii, cu excepţia celor efectuate în fondurile de pensii calificate în baza prevederilor art. 64 şi 69 ale Codului.
25. În componenţa venitului brut nu se includ următoarele tipuri de venit:
a) sumele şi despăgubirile·de asigurare (cu excepţia anuităţilor) în baza contractelor de asigurare, în afara celor primite în·cazul înlocuirii forţate a proprietăţii, conform prevederilor art.22 al Codului;
b) despăgubirile primite pentru repararea daunelor în caz de vătămare a sănătăţii, inclusiv în caz de invaliditate;
c) plăţile, precum şi alte forme de compensaţii acordate în caz de boală, de traumatism, sau în alte cazuri de incapacitate temporară de muncă, conform contractelor de asigurare a sănătăţii;
d) compensarea cheltuielilor angajaţilor legate de îndeplinirea obligaţiunilor de serviciu, în limitele şi modul stabilite de Guvern;
e) bursele elevilor, studenţilor şi persoanelor care fac studii postuniversitare sau postuniversitare specializate la instituţiile de învăţămînt de stat şi particulare, în conformitate cu legislaţia cu privire la învăţămînt, stabilite de aceste instituţii de învăţămînt, precum şi bursele acordate de către organizaţiile filantropice, cu excepţia retribuţiei pentni activitatea didactică sau de cercetare;
f) pensiile alimentare şi indemnizaţiile pentru copii;
g) indemnizaţiile de concediere stabilite conform legislaţiei;
h) compensaţiile nominative plătite păturilor insuficient asigurate, social vulnerabile ale populaţiei, precum şi prestaţille de asigurări sociale, care nu sînt achitate sub formă de anuităţi, cu excepţia indemnizaţiilor prevăzute în lit. m) pct 23;
i) averea primită ca dopaţie sau ca moştenire;
j) veniturile din transmiterea gratuită a proprietăţii, cu excepţia mijloacelor băneşti, unei persoane conform deciziei Guvernului sau a autorităţilor competente ale administraţiei publice locale sau din transmiterea gratuită a proprietăţii de la orice persoană autorităţilor menţionate;
k) dividendele, cu excepţia celor primite de la agenţii economici nerezidenţi;
l) ajutoarele primite din partea organizaţiilor filantropice;
m) veniturile sub formă de salarii şi alte retribuţii ale colaboratorilor străini ai misiunilor diplomatice ale statelor străine, aflaţi în exerciţiul funcţiunii în Republica Moldova, în cazul cînd statele respective au încheiat un acord, ce prevede astfel de drepturi reciproce, precum şi veniturile obţinute de către personalul străin (consultanţii) care activează în baza acordurilor (convenţiilor) încheiate de către Guvernul Republicii Moldova cu guvernele altor ţări şi cu organizaţiile internaţionale privind problemele de asistenţă tehnică şi umanitară acordată Republicii Moldova. Venitul angajaţilor rezidenţi, care activeaza în baza acordurilor (convenţiilor) menţionate, se supun impozitării în modul general stabilit, dacă acordul (convenţia) nu prevede altfel;
n) sumele pe care le primesc donatorii de sînge de la instituţiile medicale de stat;
o) cîştigurile de la loterii;
p) ajutorul material obţinut de către persoanele fizice din fondurile de rezervă ale Guvernului, ale autorităţilor administraţiei publice locale, din mijloacele Fondului republican şi fondurilor locale de susţinere socială a populaţiei, precum şi din mijloacele sindicatelor, în conformitate cu regulamentele care prevăd acordarea unui astfel de ajutor;
q) ajutorul financiar obţinut de către sportivi şi antrenori de la Comitetul Internaţional Olimpic, precum şi premiile obţinute de către persoanele menţionate la competiţiile sportive internaţionale;
r) premiul naţional al Republicii Moldova în domeniul literaturii, artei,. arhitecturii, ştiinţei şi tehnicii.
Capitolul IV.
CREŞTEREA ŞI PIERDERILE DE CAPITAL
26. Suma creşterii sau pierderilor de capital se determină de către contribuabili în cazurile vînzării, schimbului sau altei forme de înstrăinare (scoatere din uz) a activelor de capital.
27. Active de capital pentru contribuabili se consideră:
a) acţiunile şi alte tipuri de proprietate în activitatea de întreprinzător.
Conform Legii privind societăţile pe acţiuni nr.1134-XIII din 2 aprilie 1997, acţiunea reprezintă un document, care atestă dreptul proprietarului lui (acţionarului) de a participa la conducerea societăţii, de a primi dividende, precum şi o parte din bunurile societăţii în cazul lichidării acesteia Acţiunea poate fi sub formă de:
- certificat confecţionat prin metoda tipografică;
- înscriere în contul analitic deschis pe numele proprietarului ei sau deţinătorului nominal în registrul deţinătorilor hîrtiilor de valoare ale societăţii.
Din categoria alte tipuri de proprietate fac parte orice documente, care certifică deţinerea de către contribuabil a unei anumite cote-părţi în capitalul agentului economic;
b) titlurile de creanţă. Titlul de creanţă este un act, prin care semnatarul sau emitentul lui consimte asupra faptului că datorează o sumă de bani. Titlurile de creanţă cuprind cambiile, obligaţiunile, recipisele etc.
c) proprietatea privată nefolosită în activitatea de întreprinzător. Aceasta cuprinde proprietatea materială şi nematerială privată, cu excepţia terenurilor de pămînt, care aparţine integral sau parţial contribuabilului. În activele de capital ale contribuabilului nu se include proprietatea privată nefolosită în activitatea de întreprinzător, care aparţine unui agent economic fondat de contribuabil;
d) terenurile de pămînt;
e) opţioanele la procurarea sau vînzarea activelor de capital. Opţionul este condiţia care prevede dreptul la alegere. Ca activ de capital, opţionul reprezintă un document, în care este stabilit dreptul la procurarea sau-vînzarea activelor de capital;
f) dreptul de a obţine venituri din activele de capital, pe parcursul unei perioade ce depăşeşte 10 ani, cu condiţia că este tratat separat la înstrăinare. Pentru a fi considerat activ de capital acest drept urmează a fi autentificat documentar în modul stabilit de legislaţia în vigoare.
28. Creştere de capital se consideră excedentul sumei încasate în rezultatul vînzării, schimbului sau altei forme de înstrăinare (scoatere din uz) a activului de capital în raport cu baza valorică a acestui activ.
29. Creşterea de capital se recunoaşte ca venit în volumul ei deplin, cu excepţia cazurilor prevăzute în pct. 41, 43 şi 49 ale prezentei Instrucţiuni.
30. Pierdere de capital se consideră excedentul bazei valorice a activului decapital în raport cu suma încasată în rezultatul vînzării, schimbului sau altei forme de înstrăinare (scoatere din uz) a lui.
Nu se recunosc pierderile de capital în rezultatul înstrăinării (scoaterii din uz) proprietăţii private nefolosite în activitatea de întreprinzător.
31. Suma încasată ca urmare a vînzării, schimbului sau altui mod de înstrăinare (scoatere din uz) a activelor de capital se alcătuieşte din mijloacele băneşti şi valoarea, apreciată la preţurile de piaţă ale activelor de capital, rezultate din înstrăinare.
În suma încasată ca urmare a vînzării, schimbului sau altui mod de înstrăinare (scoatere din uz) a acţiunilor şi altor titluri de proprietate în activitatea de întreprinzător nu se includ dividendele din deţinerea acţiunilor şi cotei de participaţie.
În suma încasată ca urmare a vînzării, schimbului sau altui mod de înstrăinare (scoatere din uz) a titlurilor de creanţă, nu se includ sumele dobînzilor şi comisioanelor pentru activitatea de intermediere în calitate de dealer.
32. Baza valorică a activului de capital este suma achitată de contribuabil pentru procurarea lui (este identică cu suma încasată de proprietarul precedent al activului de capital ca urmare a vînzării, schimbului sau altui mod de înstrăinare (scoatere din uz) a lui, corectată conform prevederilor pct. 33) sau suma cheltuielilor suportate de contribuabil pentru crearea acestui activ de capital.
În toate cazurile baza valorică a activului de capital se reduce cu mărimea uzurii, epuizării sau altor modificări fizice ale activului de capital, care reduce preţul lui de piaţă şi se majorează cu mărimea recondiţionărilor sau altor modificări fizice, care majorează preţul lui de piaţă. Baza valorică redusă sau majorată în acest mod se numeşte bază valorică ajustată.
Sumele achitate pentru procurarea, cheltuielile suportate pentru crearea, precum şi reducerile sau majorările preţului de piaţă în rezultatul modificărilor fizice ale activelor de capital urmează a fi confirmate documentar.
33. Pentru contribuabilul, care transmite activul de capital, baza valorică ajustată a activului de capital transmis se majorează cu suma compensaţiei acordate.
Pentru contribuabilul, care obţine activul de capital, baz valorică a activului de 'Capital obţinut se reduce cu suma compensaţiei primite.
Exemplul 7. Contribuabilul A a efectuat o tranzacţie cu contribuabilul B, în rezultatul căreia i-a oferit un apartament (baza valorică ajustată -14100 lei, valoarea apreciată la preţurile de piaţă-37500 lei) în schimbul unui automobil (baza valorică ajustată - 33 400 lei valoarea estimată la preţurile de piaţă - 11 300 lei) şi al unei sume de bani în mărime de 32 000 lei.
| Contribuabilul A | Contribuabilul B |
Suma încasată 43 300
(11300±32000) | Suma încasată 37 500 |
| Baza valorică ajustată a activului transmis 14100 | Baza valorică ajustată a activului transmis 33 400 |
Creşterea de capital 29 200
(43300 -14100) | Pierderile de capital - 27 900
(37 500 - (33400±32000)) |
În rezultatul tranzacţiei contribuabilul A a obţinut o creştere de capital în mărime de 29200 lei, iar contribuabilul B – pierderi de capital în mărime de 27900 lei care nu se recunosc, deoarece, conform pct.30 al prezentei Instrucţiuni nu se recunosc pierderile de capital, obţinute ca rezultat,al înstrăinării (scoaterii din uz) a proprietăţii private nefolosite în activitatea de întreprinzător.
În continuare baza valorică a activelor de capital va constitui:
| Contribuabilul A | Contribuabilul B |
Automobil 5500 lei
(37500 - 32000) | Apartament 43300 lei
(11300 + 32000) |
34. Dacă în rezultatul unei tranzacţii, contribuabilul obţine în proprietate două sau mai multe active de capital, suma achitată se distribuie fiecărui activ de capital obţinut proporţional cu valoarea lor de piaţă la data efectuării tranzacţiei.
Exemplul 8. Contribuabilul A a efectuat o tranzacţie cu contribuabilul B, în rezultatul căreia a schimbat un apartament cu 3 camere (baza valorică ajustată – 54000 lei, valoarea estimată la preţuri de piaţă – 123700 lei) pe un apartament cu 1 cameră ( baza valorică ajustată – 21000 lei, valoarea estimată la preţuri de piaţă – 47900 lei) şi un automobil (baza valorică ajustată – 52000 lei, valoarea estimată la preţuri de piaţă – 53200 lei)
Se determină creşterea (pierderile) de capital:
| Contribuabilul A | Contribuabilul B |
| Suma încasată | 101100
(47900+53200)
54000 | 123700 |
| Baza valorică ajustată | 54000 | 73000
(21000+52000) |
| Creşterea de capital | 47100 | 50700 |
Se determină proporţia, conform căreia se repartizează suma achitată fiecărui activ de capital procurat de către contribuabilul A pentru:
apartament- 47900 : (47900+53200) x 100% = 47,38%,·
automobil- 53200: (47900+53200) x 100% = 52,62%.
Suma achitată, distribuită proporţional cotelor activelor de capital procurate, va constitui pentru:
apartament -123700 lei x 47,38% : 100% = 58609 lei;
automobil-123700 lei x 52,62%:100% = 65091 lei.
Respectiv, baza valorică a activelor de capital procurate de către contribuabilul A va alcătui pentru:
Apartament - 58609 lei;
Automobil - 65091 lei.
35. Activele de capital aflate în posesia contribuabilului la 1 ianuarie·1998 se consideră procurate la preţurile de piaţă, în vigoare la această dată.
36. Baza valorică a activului de capital, obţinută de către contribuabil ca rezultat al unei donaţii după 1 ianuarie 1998 este preţul ce reprezintă mărimea maximă dintre baza valorică ajustată a activului de capital ce s-a creat la donator sau preţul lui de piaţă la momentul donaţiei.
37. Baza valorică a activelor de capital sub formă de-acţiuni sau alte titluri de proprietate în activitatea de întreprinzător obţinută ca rezultat al contribuţiei la capitalul unui agent economic efectuate după 1 ianuarie 1998 este valoarea contribuţiei exprimată în bani conform documentelor de fondare a agentului economic.
38. Baza valorică a activelor de capital sub formă de titluri de creanţă, care au fost eliberate după 1 ianuarie 1998 în rezultatul oferirii de către primul deţinător al lor emitentului a unei proprietăţi sub formă nebăească, pentru primul deţinător este egală cu valoarea proprieţăţii oferite estimată la preţurile de piaţă.
39. În caz de nerecunoaştere a venitului la înlocuirea forţată a proprietăţii, baza valorică a proprietăţii de înlocuire se consideră baza valorică ajustată a proprietăţii înlocuite.
Proprietatea se consideră înlocuită în mod forţat, inclusiv în cazul pierderii involuntare, dacă ea este parţial sau total distrusa, furată, sechestrată sau destinată demolării; ori dacă contribuabilul este forţat într-un oarecare alt mod să-şi abandoneze proprietatea din cauza pericolului sau inevitabilităţii uneia din acţiunile sau evenimentele menţionate.
40. Contribuabilul nerezident, care obţine statut de rezident, are dreptul să determine valoarea activelor de capital ce-i aparţin la data obtinerii statutului de rezident, conform preţurilor de piaţă ce s-au creat la acea dată. Valoarea activelor de capital determinată în acest mod, constituie baza lor valorică.
41. Creşterea sau pierderile de capital nu se recunosc în cazul transmiterii (redistribuirii) activelor de capital între:
a) soţi; sau
b) foştii soţi, în cazul cînd o astfel de redistribuire (transmitere) rezultă din necesitatea împărţirii proprietăţii comune în caz de divorţ.
42. Baza valorică a activelor de capital indicate în pct. 39 al prezentei Instrucţiuni pentru beneficiar este egală cu baza valorică ajustată a lor, care s-a creat la persoana care le transmite.
43. Mărimea creşterii de·capital recunoscute, rezultată din înstrăinarea de către contribuabil a locuinţei, se micşorează cu suma de 10000 lei pentru fiecare din anii ce urmează după anul 1997, pe parcursul căruia (sau cărora) ea a fost în posesia cetăţeanului şi s-a considerat ca locuinţă de bază a lui.
Locuinţă de bază se consideră locuinţa care s-a aflat în posesia contribuabilului pe parcursul a nu mai puţin de 3 ani, perioadă care expiră la data înstrăinării şi care pe tot parcursul ultimilor 3 ani, i-a servit drept domiciliu de bază.
Domiciliu de bază se consideră locul de trai permanent al contribuabilului, unde are viză de domiciliu (reşedinţă).
44. Persoana care face o donaţie se consideră că a vîndut bunul donat la un preţ ce reprezintă mărimea maximă dintre baza lui valorică ajustată sau valoarea lui estimată la preţuri·de piaţă în momentul donaţiei.
45. Contribuabilul care pierde statutul de rezident se consideră că şi-a vîndut activele de capital, cu excepţia proprietăţii imobiliare, la preţurile de piaţă în vigoare la data cînd a pierdut statutul de rezident.
46. La data decesului contribuabilului, toată proprietatea acestuia (cu excepţia celei, venitul de pe urma căreia este mscutit de impozite) se consideră ca fiind vîndută moştenitorilor la preţul ei de piaţă.
Pentru contribuabilul care a decedat baza valorică a activelor de capital ce se transmit prin moştenire este egală cu valoarea lor estimată la preţurile de piaţă la data transmiterii.
47. Proprietatea, venitul de pe urma căreia este scutit de impozite, include:
a) locuinţa de bază a contribuabilului decedat;
b) proprietatea privată materială a contribuabilului decedat, care nu a fost utilizată în activitatea de întreprinzător şi nu a rezultat din activitatea de investiţii;
c) anuităţile şi alt venit de pe urma utilizării proprietăţii, cu caracter de plăţi periodice, care sînt impozabile pentru moştenitori.
48. Pentru moştenitori, baza valorică a activelor de capital, venitul de pe urma cărora este scutit de impozite, este egală cu baza valorică ajustată a lor, care s-a creat la contribuabilul decedat.
49. Dacă pachetul de control (50% sau mai multe·cote de participaţie) al agentului micului business se transmite în urma decesului proprietarului în posesia moştenitorilor, aceştia în locul determinării creşterii sau pierderilor de capital conform pct.46, pot să determine bazele valorice ale cotelor lor în acest pachet de control, pornind de la baza valorică ajustată a pachetului de control, care a aparţinut contribuabilului decedat. În astfel de cazuri baza valorică a pachetului de control pentru moştenitori va fi baza valorică ajustată a lui care s-a creat la contribuabilul decedat.
Agenţi ai micului business sînt microîntreprinderile şi întreprinderile mici, care desfăşoară activitatea de întreprinzător şi corespund cerinţelor prevăzute de Legea cu privire la susţinerea şi protecţia micului business nr. 112-XIII din 20 mai 1994.
50. Dacă la momentul decesului, contribuabilul se află în posesia pachetelor de control a mai multor agenţi ai micului business, prevederile pct.49 al prezentei Instrucţiuni se aplică numai faţă de un singur agent, la alegerea moştenitorilor de gradul întîi.
Moştenitori de gradul întîi se consideră descendenţii şi ascendenţii contribuabilului (inclusiv înfiaţii şi înfietorii).
51. Suma creşterii de capital în perioada declarată, care este inclusă în componenţa venitului brut, este egală cu 50% din suma excedentară a creşterii de capital recunoscută în perioada declarată asupra oricăror pierderi de capital suportate pe parcursul acestei perioade.
52. Deducerea pierderilor de capital în perioada declarată se permite în limitele creşterii de capital obţinute în aceeaşi perioadă. Excepţie fac cazurile indicate în pct.54 al prezentei Instrucţiuni.
53. Pierderile de capital a căror deducere în perioada declarată nu este permisă conform pct.52 al prezentei Instrucţiuni, sunt considerate ca pierderi de capital suportate în anul fiscal următor.
54. Restricţiile privind deducerea pierderilor de capital prevăzute în pct.52 al prezentei Instrucţiuni nu se aplică contribuabilului pentru anul fiscal în care a decedat. În cazurile cind suma pierderilor de capital a contribuabilului în anul în care a decedat depăşeşte suma creşterii de capital obţinute de el în acelaşi an, suma excedentară a pierderilor asupra creşterii de·capital se deduce din venitul brut al contribuabilului obţinut pe parcursul anului fiscal în care a decedat.
55. Creşterea şi pierderile de capital se determină conform anexei nr.2 la Declaraţie.
Capitolul V.
IMPOZITAREA VENITULUI CONTRIBUABILULUI DECEDAT
56. Venitul obţinut de către contribuabilul decedat se consideră ca venit obţinut de către o singură persoană fizică şi se impozitează conform Declaraţiei prezentate în numele contribuabilului decedat de către persoana care-i administrează succesiunea.
57. La determinarea venitului impozabil al contribuabilului - rezident în anul fiscal, în care a decedat se permit deducerile şi scutirile la care el a avut dreptul pe parcursul anului fiscal în care a decedat.
58. Venitul impozabil, obţinut de către contribuabilul - rezident în anul în care a decedat, se impozitează la cotele prevăzute în punctul 5 al prezentei Instrucţiuni.
59. La determinarea venitului impozabil obţinut de contribuabilul - rezident decedat în anii următori, după anul în care a avut loc decesul se permit deducerile şi nu se permit scutirile.
60. Venitul impozabil, obţinut de către contribuabilul – rezident decedat în anii următor după anul în care a avut loc decesul, se impozitează la cota de 28%.
Capitolul VI.
SCUTIRI ŞI DEDUCERI
61. Scutirile se acordă numai contribuabililor - rezidenţi ai
Republicii Moldova.
62. Fiecare contribuabil are dreptul la una din scutirile personale - 2520 sau 10000 lei pe an.
1) Suma scutirii personale pentru contribuabilul ce nu corespunde uneia din condiţiile expuse în subpunctul 2) al prezentului punct, constituie 2520 lei pe an.
2) Suma scutirii personale constituie 10000 lei pe an pentru contribuabilul care:
a) s-a îmbolnăvit şi a suferit de boala actinică provocată de consecinţele avariei de la C.A.E. Cernobîl;
b) este invalid şi s-a stabilit că invaliditatea lui este în legătură cauzală cu avaria de la C.A.E. Cernobîl;
c) este părintele (înfietorul) sau soţia (soţul) unui participant căzut în acţiunile de luptă pentru apărarea integrităţii teritoriale şi independenţei Republicii Moldova, cît şi în acţiunile de luptă în Republica Afganistan;
d) este părintele (înfietorul) sau soţia (soţul) unui participant dat dispărut în acţiunile de luptă pentru apărarea integrităţii teritoriale şi independenţei Republicii Moldova, cît şi în acţiunile de luptă în Republica Afganistan;
e) este invalid ca urmare a participării la acţiunile de luptă pentru apărarea integrităţii teritoriale şi a independenţei Republicii
Moldova, precum şi în acţiunile de luptă în Republica Afganistan;
f) este invalid de război;
g) este invalid din copilărie;
h) este invalid de gradul I sau II;
i) este pensionar - victimă a represiunilor politice ulterior reabilitată.
63. Contribuabilul aflat în relaţii de căsătorie are dreptul la o scutire suplimentară în mărime de 2520 lei pe an, cu condiţia că soţul (soţia) este rezident al Republicii Moldova şi nu beneficiază de scutire personală.
64. Scutirea pentru persoanele întreţinute constituie 120 lei pe an pentru fiecare persoană întreţinută, cu excepţia invalizilor din copilărie, pentru care scutirea constituie 2520 lei pe an.
În scopul acordării scutirilor, persoană întreţinută se consideră persoana care corespunde tuturor cerinţelor următoare:
- este un ascendent sau descendent al contribuabilului sau al soţiei (soţului) lui (părinţii sau copiii, inclusiv înfietorii şi înfiaţii);
- locuieşte împreună cu contribuabilul sau nu locuieşte cu acesta, dar îşi face studiile la secţia cu frecvenţă a unei instituţii de învăţămînt mai mult de 5 luni pe parcursul anului fiscal;
- este întreţinută de contribuabil;
- are un venit ce nu depăşeşte suma de 1000 lei anual.
65. La obţinerea (pierderea) de către contribuabil pe parcursul anului fiscal a drepturilor la scutirea pentru persoanele întreţinute, precum şi scutirea personală majoră (10000 lei), ele se acordă (anulează) din luna următoare, după luna în care a fost obţinut (pierdut) acest drept.
Excepţie fac cazurile cînd persoana pentru care se cere scutire pentru persoanele întreţinute a obţinut venit pe parcursul anului fiscal mai mare de 1000 lei. În asemenea cazuri scutirea se anulează pentru întregul an fiscal.
66. Dacă contribuabilul - rezident obţine (pierde) pe parcursul anului fiscal dreptul la scutirea personală în mărime de 10000 lei pe an, ea se acordă (anulează) din luna următoare după luna în care a fost obţinut (pierdut) acest drept.
În astfel de cazuri scutirile personale de 2520 lei şi 10000 lei pe an se acordă în cuantum de cîte 210 lei şi respectiv 833,33 lei pentru fiecare lună pe parcursul căreia contribuabilul are dreptul la scutirea corespunzătoare.
Exemplul 9. Contribuabilul - rezident a fost raportat la gradul II de invaliditate pe data de 12 iulie a anului fiscal.
În acest caz el are dreptul la scutirea personală în mărime de 2520 lei pe an pe parcursul primelor 7 luni ale anului fiscal. Începînd cu luna august el are dreptul la scutirea personală în mărime de 10000 lei pe an.
Deci, scutirea personală a contribuabilului în cauză pentru întregul an fiscal va alcătui 5636,65 lei (210 x 7+833,33 x 5).
Astfel, în Declaraţie contribuabilul dat va indica suma scutirii în mărime de 5636,65 lei.
67. În cazurile cînd contribuabilul şi soţia (soţul) acestuia au beneficiat pe parcursul perioadei declarate fiecare de scutirea sa personală, iar conform rezultatelor anului fiscal au decis că soţia (soţul) se dezice de scutirea personală, contribuabilul are dreptul la scutirea acordată soţiei (soţului), cu condiţia că soţia (soţul) prezintă Declaraţia, în care se dezice de scutirea sa personală care i-a fost acordată pe parcursul perioadei declarate cu recalcularea obligaţiunii privind impozitul pe venit.
În cazurile cînd contribuabilul pe parcursul perioadei declarate a beneficiat de scutirea personală şi de scutirea acordată soţiei (soţului), iar conform rezultatelor perioadei declarate ei au decis ca fiecare să folosească scutirea sa personală, ambii urmează să prezinte Declaraţiile, în care contribuabilul se dezice de scutirea acordată soţiei (soţului), de care a beneficiat pe parcursul perioadei declarate, iar soţia (soţul) contribuabilului indică scutirea sa personală.
68. Dacă pe parcursul anului fiscal soţii întrerup relaţiile de căsătorie, în cazul cînd unul dintre ei a beneficiat de scutirea soţului (soţiei), la prezentarea Declaraţiei fiecare dintre ei se vor folosi numai de scutirea personală cu recalcularea respectivă a obligaţiunii privind impozitul pe venit.
69. Contribuabilului i se permite deducerea din venitul brut al cheltuielilor, suportate pe parcursul anului fiscal aferente obţinerii venitului, cu excepţia celor personale şi familiare.
70. Se permite deducerea donaţiilor făcute în scopuri filantropice pe parcursul anului fiscal, cu condiţia ca acestea să nu depăşească 7% din venitul impozabil şi să fie confirmate documentar. Totodată, venitul impozabil al contribuabililor se determină fără a se lua în consideraţie scutirile acordate conform pct. 62, 63 şi 64 ale prezentei Instrucţiuni.
71. Se permite deducerea defalcărilor obligatorii în Fondul republican şi fondurile locale de susţinere socială a populaţiei efectuate pe parcursul anului fiscal în cuantumurile stabilite de legislaţie.
Contribuabilii au dreptul şi la alte deduceri prevăzute de legislaţia în vigoare la prezentarea documentelor ce confirmă sumele destinate deducerii din venitul brut obţinut în perioada declarată.
72. Scutirile stipulate în pct. 62, 63 şi 64 ale prezentei Instrucţiuni, nefolosite de către contribuabil în anul fiscal precedent ca rezultat al neachitării de către patron a salariului, se acordă la data achitării restanţelor la salariu în baza consimţămîntului în scris al contribuabilului.
În acest caz contribuabilul va indica în Declaraţie numai suma scutirilor acordate de către patron la sursa de plată.
Pentru nerespectarea condiţiei date şi determinarea incorectă a obligaţiunii privind impozitul pe venit pentru perioada declarată contribuabilul va fi sancţionat conform prevederilor legislaţiei în vigoare.
Capitolul VII.
CONFIRMAREA DREPTULUI LA SCUTIRI ŞI DEDUCERI
73. Pentru a-şi confirma dreptul la scutiri, contribuabilul anexează la Declaraţie copiile sau extrasele din documentele indicate în pct. 77, 79, 80 şi 81 din prezenta Instrucţiune.
74. Copiile sau extrasele din documentele originale, anexate la Declaraţie trebuie să fie autentificate în mod obligatoriu de către patronul unde se ţine evidenţa carnetului de muncă al contribuabilului la finele perioadei declarate.
75. În cazurile, cînd contribuabilul, la finele perioadei declarate, nu are loc de muncă unde se duce evidenţa carnetului de muncă, verificarea copiilor sau extraselor cu originalul se efectuează de către colaboratorul Serviciului Fiscal de Stat teritorial care primeşte Declaraţia şi care le confirmă prin semnătura sa.
76. În toate cazurile cînd din partea patronului sau colaboratorului Serviciului Fiscal de Stat apar suspiciuni în privinţa veridicităţii documentelor, copiile sau extrasele din care se prezintă, autentificarea lor se efectuează de către organul notarial.
77. Confirmarea faptului că este persoană fizică - rezident al Republicii Moldova se efectuează de către contribuabil prin următoarele documente:
- buletinul de identitate, adeverinţa de naştere sau paşaportul în care este indicată viza de reşedinţă pe teritoriul Republicii Moldova pe parcursul perioadei declarate;
- certificatul(ele) eliberat(e) de autoritatea(ăţile) administraţiei publice locale ale Republicii Moldova, de organele Ministerului Afacerilor Interne al Republicii Moldova, împuternicite cu funcţii de evidenţă a populaţiei şi de agenţii economici rezidenţi ai Republicii Moldova, care confirmă faptul că contribuabilul s-a aflat pe teritoriul Republicii Moldova;
- documentul care confirmă că contribuabilul este o persoană cu funcţii de răspundere a Republicii Moldova care s-a aflat pe un anumit termen în exerciţiul funcţiunii peste hotarele republicii.
Exemplul 10. Contribuabilul a anexat la Declaraţie următoarele documente:
- certificatul agentului economic cu care s-a aflat în relaţii de muncă, care confirmă faptul aflării pe teritoriul Republicii Moldova în perioada 25 ianuarie - 18 august, cu excepţia zilelor de odihnă (fiecare sîmbătă şi duminică şi 5 zile de sărbătoare);
- certificatul autorităţii administrării publice locale, care confirmă faptul că în perioada 12 iulie - 18 octombrie el a locuit temporar pe teritoriul Republicii Moldova;
Respectiv acest contribuabil se consideră rezident, deoarece pe parcursul anului fiscal integral s-a aflat şi a avut domiciliul permanent pe teritoriul Republicii Moldova timp de 214 zile.
| Perioada | Numărul de zile |
| Total | Odihnă şi sărbători | Pe teritoriul Republicii Moldova |
| 25.01 - 11.07 | 168 | 53 | 115 |
| 12.07 - 18.10 | 99 | | 99 |
| TOTAL | 267 | 53 | 214 |
Exemplul 11. Contribuabilul care a avut domiciliul permanent în Republica Moldova pînă la schimbarea lui în altă ţară a depus la 18 iunie Declaraţia. Acest contribuabil se consideră rezident al Republicii Moldova numai pentru perioada cît a avut viză de reşedinţă în republică.
În acest caz la determinarea obligaţiunii privind impozitul pe venit se va ţine cont de numărul de luni (inclusiv luna plecării din ţară), suma scutirilor şi altor facilităţi fiscale proporţional cu perioada respectivă.
Exemplul 12. Contribuabilul indicat în exemplul 11 după prezentarea Declaraţiei s-a reţinut în Republica Moldova pînă la 30 iulie, iar la 12 decembrie a aceluiaşi an s-a întors şi pînă la finele anului s-a aflat pe teritoriul Republicii Moldova.
Acest contribuabil are dreptul să prezinte pentru întregul an fiscal Declaraţia ca persoană-rezidentă a Republicii Moldova, deoarece s-a aflat pe teritoriul Republicii Moldova mai mult de 183 zile pe parcursul anului fiscal. Astfel, la determinarea obligaţiunii privind impozitul pe venit contribuabilul va beneficia integral de scutirile şi facilităţile fiscale prevăzute de legislaţie.
Exemplul 13. Contribuabilul a depus Declaraţia la care a anexat documentele care confirmă că are domiciliul permanent în Republica Moldova şi a fost angajat în corpul diplomatic cu serviciu peste hotare mai mult de 183 zile.
Acest contribuabil poate fi considerat rezident al Republicii Moldova, deoarece, deşi s-a aflat pe teritoriul Republicii Moldova mai puţin de 183 zile, are domiciliu permanent în ţară şi a fost persoană cu funcţii de răspundere a Republicii Moldova în exerciţiul funcţiunii peste hotare.
78. Dreptul la scutirea personală în mărime de 2520 lei pe an se justifică prin documentele indicate în pct. 77 al prezentei Instrucţiuni, care confirmă că contribuabilul este rezident al Republicii Moldova.
79. Dreptul la scutirea personală în mărime de 10000 lei se justifică prin:
1) documentele indicate în pct. 77 al prezentei Instrucţiuni, care confirmă că contribuabilul este rezident al Republicii Moldova; şi
2) unul din documentele indicate în tabel:
| Categoriile cetăţenilor care au dreptul la scutirea personală de 10 000 lei pe an | Documentele care servesc drept temei pentru acordarea scutirii | Organele care eliberează documentele respective |
| 1 | 2 | 3 |
| 1.S-a îmbolnăvit şi a suferit de boala actinică provocată de consecinţele avariei de la C.A.E. Cernobîl | Legitimaţia participantului la lichidarea consecinţelor avariei de la C.A.E. Cernobîl şi certificatul Consiliului de Expertiză Medicală a Vitalităţii (CEMV) | Ministerele, departamentele, direcţiile (secţiile) militar-administrative de către care au fost trimise aceste persoane pentru lichidarea avariei de la C.A.E. Cernobîl şi CEMV |
| 2.Invalid şi s-a stabilit că invaliditatea sa este în legătură cauzală cu avaria de la C.A.E. Cernobîl | Legitimaţia de pensionar cu indicarea cauzei invalidităţii | Direcţiile teritoriale de asistenţă socială şi protecţie a familiei, alte organe împuternicite |
| 3.Părintele sau soţia (soţul) unui participant căzut în acţiunile de luptă pentru apărarea integrităţii teritoriale şi independenţei Republicii Moldova, cît şi în acţiunile de luptă din Republica Afganistan | Legitimaţia care confirmă dreptul la înlesniri | Direcţiile (secţiile) militar-administrative |
| 4.Părintele sau soţia (soţul) unui participant dat dispărut în acţiunile de luptă pentru apărarea integrităţii teritoriale şi a independenţei Republicii Moldova, cît şi în acţiunile de luptă din Republica Afganistan | Legitimaţia care confirmă dreptul la înlesniri | Direcţiile (secţiile) militar-administrative |
| 5.Invalid ca urmare a participării la acţiunile de luptă pentru apărarea integrităţii teritoriale şi a independenţei Republicii Moldova, cît şi în acţiunile de luptă din Republica Afganistan | Legitimaţia de pensionar cu indicarea cauzei invalidităţii | Direcţiile teritoriale de asistenţă socială şi protecţie a familiei |
| 6.Invalid de război | Legitimaţia de pensionar cu indicarea cauzei invalidităţii | Direcţiile teritoriale de asistenţă socială şi protecţie a familiei sau alte organe de stat, abilitate cu dreptul de a elibera legitimaţia respectivă |
| 7.Invalid din copilărie | Legitimaţia de pensionar cu indicarea cauzei invalidităţii | Direcţiile teritoriale de asistenţă socială şi protecţie a familiei |
| 8.Invalid de gradul I sau II | Legitimaţia de pensionar cu indicarea grupei invalidităţii | Direcţiile teritoriale de asistenţă socială şi protecţie a familiei sau alte organe de stat, abilitate cu dreptul de a elibera legitimaţia respectivă |
| 9.Pensionar - victimă a represiunilor politice ulterior reabilitată | Legitimaţia de pensionar şi certificatul de reabilitare | Primăriile municipiilor, alte organe împuternicite |
80. Dreptul la scutirea acordată soţiei (soţului) se confirmă prin:
1) documentele indicate în pct. 77 al prezentei Instrucţiuni, care confirmă că contribuabilul este rezident al Republicii Moldova;
2) certificatul de căsătorie;
3) documentele care confirmă că soţia (soţul) este rezident al Republicii Moldova.
81. Dreptul la scutirea pentru persoanele întreţinute se confirmă:
a) în cazul cînd persoana întreţinută este un descendent (înfiat) al contribuabilului prin:
1) documentele indicate în pct. 77 al prezentei Instrucţiuni, care confirmă că contribuabilul este rezident al Republicii Moldova;
2) certificatul de naştere (înfiere) al persoanei întreţinute;
3) buletinul de identitate (paşaportul) al persoanei întreţinute sau certificatul autorităţii administraţiei publice locale a Republicii Moldova, care confirmă că persoana întreţinută locuieşte împreună cu contribuabilul;
b) în cazul cînd persoana întreţinută este un ascendent (înfietor) al contribuabilului prin:
1) documentele care confirmă că contribuabilul este rezident al Republicii Moldova;
2) certificatul de naştere (înfiere) al contribuabilului;
3) buletinul de identitate (paşaportul) al persoanei întreţinute sau certificatul autorităţii administraţiei publice locale a Republicii Moldova, care confirmă că persoana întreţinută locuieşte împreună cu contribuabilul;
c) în cazul cînd persoana întreţinută este un descendent (înfiat) al soţiei (soţului) contribuabilului prin:
1) documentele care confirmă că contribuabilul este rezident al Republicii Moldova;
2) certificatul de căsătorie;
3) certificatul de naştere (înfiere) al persoanei întreţinute;
4) buletinul de identitate (paşaportul) al persoanei întreţinute sau certificatul autorităţii administraţiei publice locale a Republicii Moldova, care confirmă că persoana întreţinută locuieşte împreună cu contribuabilul;
d) în cazul cînd persoana întreţinută este un ascendent (înfietor) al soţiei (soţului) contribuabilului prin:
1) documentele care confirmă că contribuabilul este rezident al Republicii Moldova;
2) certificatul de căsătorie;
3) certificatul de naştere (înfiere) al soţiei (soţului) contribuabilului;
4) buletinul de identitate (paşaportul) al persoanei întreţinute sau certificatul autorităţii administraţiei publice locale a Republicii Moldova, care confirmă că persoana întreţinută locuieşte împreună cu contribuabilul.
În toate cazurile prevăzute în prezentul punct ca document care confirmă că persoana întreţinută locuieşte împreună cu contribuabilul poate servi cartea de imobil.
Dacă persoana întreţinută este invalid din copilărie drept document confirmativ serveşte legitimaţia respectivă eliberată de către Direcţiile teritoriale de asistenţă socială şi protecţie a familiei.
În cazurile cînd persoana întreţinută nu locuieşte împreună cu contribuabilul, dar îşi face studiile la secţia cu frecvenţă a unei instituţii de învăţămînt, în loc de documentul care confirmă faptul că persoana întreţinută locuieşte împreună cu contribuabilul serveşte certificatul eliberat de instituţia de învăţămînt, care confirmă că persoana întreţinută îşi face studiile la secţia cu frecvenţă a unei instituţii de învăţămînt mai mult de 5 luni pe parcursul anului fiscal (certificatul se prezintă în forma anexată la Instrucţiunea Serviciului Fiscal de Stat cu privire la reţinerea impozitului pe venit la sursa de plată).
Capitolul VIII.
PREVEDERI PENTRU NEREZIDENŢI
82. Persoana fizică nerezidentă care prezintă Declaraţia are dreptul la trecerea în cont a impozitelor reţinute la sursa de plată din plăţile salariale în conformitate cu art. 88 al Codului.
83. Salariile şi alte retribuţii plătite colaboratorilor străini ai misiunilor diplomatice ale statelor străine, aflaţi în exerciţiul funcţiunii în Republica Moldova, sînt scutite de impozitul pe venit. Astfel de scutire se acordă numai cu condiţia existenţei unor drepturi reciproce acordate de către statele respective.
84. De impozitul pe venit sînt scutite veniturile obţinute în Republica Moldova de către organizaţiile statelor străine sau organizaţiile internaţionale, precum şi de către angajaţii şi consultanţii acestor organizaţii, în baza acordurilor (convenţiilor) încheiate de către Guvernul Republicii Moldova cu guvernele altor ţări şi cu conducerea organizaţiilor internaţionale. Această scutire se acordă numai pentru acea parte a venitului care este obţinută din activitatea lor care constă în acordarea de ajutoare umanitare şi de asistenţă tehnică Republicii Moldova, conform acordurilor (convenţiilor) semnate cu guvernele altor ţări sau cu organizaţiile internaţionale.
85. 1) Veniturile obţinute în Republica Moldova de către persoanele fizice nerezidente se supun impozitării (fără dreptul trecerii în cont a impozitului reţinut) la următoarele cote:
a) royalty - 15%;
b) primele pe baza contractelor de asigurare sau de reasigurare încheiate în Republica Moldova - 2%;
c) venituri sub formă de:
- dobînzi pentru creanţele organului administraţiei publice, ale agentului economic sau ale societăţii rezidente;
- dividende plătite de un agent economic rezident;
- venit de pe urma activităţii de muncă şi serviciilor prestate în Republica Moldova;
- venit obţinut din vînzarea proprietăţii imobiliare aflate în Republica Moldova;
- alte venituri (plăţi) efectuate în folosul persoanelor fizice, cu excepţia întreprinderilor cu statut de persoană fizică - 5%.
2) Excepţie de la prevederile alin.1) al prezentului punct fac veniturile nerezidentului obţinute în baza contractului de leasing la darea în folosinţă a proprietăţii mobiliare şi imobiliare în Republica Moldova, precum şi venitul primit din vînzarea proprietăţii mobiliare (cu excepţia stocurilor de mărfuri şi materiale), în cazul cînd cumpărătorul este rezident al Republicii Moldova.
86. Veniturile indicate în alin.1) din pct. 85 al prezentei Instrucţiuni şi deducerile legate de obţinerea lor nu se indică în Declaraţie.
87. La determinarea venitului impozabil al contribuabilului - nerezident se ţine cont numai de venitul obţinut din sursele aflate în Republica Moldova. Se permite deducerea numai a acelor cheltuieli, pierderi şi plăţi legate direct de obţinerea acestui venit, cu excepţia celor legate de obţinerea venitului sub formă de plăţi salariale sau din sursele expuse în alin. 1) din pct. 85 al prezentei Instrucţiuni.
88. Persoana fizică, care încetează a fi persoană rezidentă, este considerată persoana care şi-a vîndut toată proprietatea, cu excepţia proprietăţii imobiliare, la preţul ei de piaţă în momentul cînd a încetat de a mai fi rezidentă.
89. Orice persoană fizică - nerezidentă, care obţine statutul de rezident are dreptul (în modul stabilit de Guvern) la determinarea valorii de piaţă a proprietăţii sale în momentul obţinerii statutului de rezident. Valoarea determinată în acest mod constituie baza valorică a proprietăţii sale, care se ia în consideraţie la determinarea venitului lui în rezultatul vînzării acestei proprietăţi.
Capitolul IX.
IMPOZITAREA VENITULUI DIN INVESTIŢII ŞI VENITULUI FINANCIAR OBŢINUTE ÎN STRĂINĂTATE
90. În componenţa venitului din investiţii şi venitului financiar obţinute în străinătate, cu excepţia veniturilor salariale, se includ veniturile obţinute peste hotarele Republicii Moldova, inclusiv:
- dividendele obţinute de la agenţii economici nerezidenţi;
- dobînda obţinută de la agenţii economici nerezidenţi;
- royalty primite de la agenţii economici nerezidenţi;
- chiria (arenda) obţinută de la agenţii economici nerezidenţi;
- creşterea de capital obţinută în străinătate.
91. Se permite deducerea cheltuielilor suportate în legătură cu obţinerea venitului din investiţii şi venitului financiar obţinute în străinătate, dar numai în limita venitului indicat.
92. Se permite trecerea în cont a impozitului achitat pe parcursul perioadei declarate în străinătate pe venitul din investiţii şi venitul financiar în limitele ce nu depăşesc obligaţiunile fiscale ale contribuabilului în Republica Moldova, raportate la aceste venituri (cu excepţia cheltuielilor legate de obţinerea venitului brut) pentru aceeaşi perioadă.
Exemplul 14. Venitul din investiţii obţinut pe parcursul anului fiscal de către contribuabil în străinătate alcătuieşte 31000 lei. Cheltuielile aferente suportate pentru obţinerea acestui venit au constituit 7200 lei, iar impozitul pe venit achitat în străinătate - 6800 lei. Venitul impozabil al contribuabilului (poziţia 3 din Declaraţie) obţinut pe parcursul anului fiscal este de 178000 lei, iar impozitul pe venit - 43000 lei.
Venitul impozabil obţinut în străinătate constituie 23800 lei = (31000 - 7200) lei.
Se determină raportul procentual al venitului impozabil din investiţii obţinut în străinătate faţă de venitul impozabil total:
23800 : 178000 X 100% = 13,37%.
Se determină obligaţiunea fiscală a contribuabilului raportată la venitul din investiţii obţinut în străinătate:
43000 X 13,37% = 5749 lei.
În acest caz trecerea în cont a impozitului achitat peste hotarele Republicii Moldova din venitul din investiţii obţinut în străinătate va constitui 5749 lei, deoarece se permite trecerea în cont a impozitului achitat peste hotare numai în limita obligaţiunilor fiscale în Republica Moldova.
Capitolul X.
VENITURILE OBŢINUTE DE CĂTRE ACŢIONARII FONDURILOR DE INVESTIŢII
93. Veniturile obţinute de acţionari din fondurile de investiţii se constituie din:
- dividende obţinute de fondurile de investiţii;
- creştere de capital obţinută de fondurile de investiţii în rezultatul activităţii lor pe piaţa hîrtiilor de valoare;
- dobîndă obţinută de fondurile de investiţii.
94. Veniturile obţinute de fondurile de investiţii în formele indicate în pct.93 al prezentei Instrucţiuni se distribuie acţionarilor proporţional cu cotele de participaţie.
95. Fondurile de investiţii sînt obligate să ţină evidenţa separată a veniturilor obţinute şi distribuite acţionarilor săi în funcţie de sursa de venit.
În scopuri fiscale, veniturile fondurilor de investiţii indicate în pct.93 al prezentei Instrucţiuni se consideră ca fiind primite de acţionari în mod direct, fără participarea fondului.
96. Pentru completarea corectă a Declaraţiilor, contribuabilii folosesc Nota de informare privind sursele de venit obţinute din fondurile de investiţii pentru perioada declarată, conform modelului manexat la Declaraţia cu privire la impozitul pe venit a persoanei ce practică activitatea de antreprenoriat.
Fondul de investiţii este obligat să prezinte acţionarilor săi informaţia indicată în alineatul precedent, în termen de pînă la 31 ianuarie a anului următor după anul fiscal gestionar. În acelaşi mod, în termen de o lună, se prezintă acţionarului informaţia la ieşirea lui din fondul de investiţii.
Capitolul XI.
MODUL DE COMPLETARE A DECLARAŢIEI
97. Declaraţia se completează cu cerneală sau cu pixul. Corectarea informaţiei în Declaraţie se permite numai cu certificarea corectării prin semnătura contribuabilului.
La poziţiile Declaraţiei care nu se completează se indică "-" (cratimă).
98. Iniţial se indică perioada declarată, care coincide cu anul fiscal (calendaristic), cu excepţia cazurilor cînd contribuabilul din diferite motive prezintă Declaraţia pentru o perioadă din anul fiscal (la schimbul domiciliului permanent din Republica Moldova în altă ţară sau în alte cazuri prevăzute de legislaţie).
99. Codul fiscal, anul naşterii, numele şi prenumele contribuabilului se completează în baza datelor indicate în documentul lui de identitate (buletin de identitate, paşaport, adeverinţă de naştere etc. ).
Codul fiscal al contribuabilului-cetăţean al Republicii Moldova coincide cu codul personal, atribuit conform Registrului de Stat al Populaţiei Republicii Moldova. Codul personal este indicat pe verso a buletinului de identitate al cetăţeanului.
În lipsa buletinului de identitate drept cod fiscal serveşte seria, numărul şi anul naşterii din paşaport, adeverinţa de naştere etc.
Codul fiscal al contribuabilului, care nu este cetăţean al Republicii Moldova, este numărul atribuit lui în scopuri fiscale în statul în care el este cetăţean.
100. Adresa trebuie să corespundă cu datele indicate în viza de reşedinţă (domiciliu) a contribuabilului şi în cazul cînd acesta dispune de telefon se indică numărul lui la serviciu/domiciliu.
101. Persoana are dreptul să nu indice în Declaraţie anul naşterii, numele şi prenumele, adresa domiciliului, în cazurile cînd drept document de identificare serveşte buletinul de identitate şi codul fiscal al acesteia coincide cu codul personal, atribuit conform Registrului de Stat al Populaţiei Republicii Moldova .
102. În următoarea poziţie se indică dacă contribuabilul este rezident sau nerezident.
103. Pentru a completa compartimentul I "Veniturile impozabile şi sumele impozitului pe venit reţinut din ele" se folosesc extrasele din notele de informare a agenţilor economici, care confirmă veniturile obţinute şi impozitul reţinut la achitarea acestora:
1) În rîndul 1.1 se indică informaţia privind veniturile obţinute sub formă de plăţi salariale:
- col. 3 - suma totală a venitului obţinut sub formă de salarii, prime şi facilităţi pînă la efectuarea reţinerilor,
- col. 4 - suma impozitului pe venit reţinut la sursa de plată din veniturile indicate în col. 3.
Exemplul 15. Contribuabilul, care are dreptul la scutirile personale în sumă de 2520 lei pe an şi 2760 lei pentru 3 persoane întreţinute, din care una este invalid din copilărie, pe parcursul anului fiscal 2000 a obţinut din munca salarială următoarele venituri:
| Sursa de venit | Perioada | Venitul brut | Scutirile acordate | Venitul impozabil | Impozitul corespunzător venitului din col.5 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Salariul la locul de muncă de bază | 12 luni | 7800 | 5280 | 2520 | 252 |
| Salariul pentru lucrul prin cumul | 6 luni | 4200 | 0 | 4200 | 420 |
| Remunerările pentru lucrul în baza contractelor de drept civil | 3 luni | 4500 | 0 | 4500 | 212,5 |
| TOTAL | X | 16500 | 5280 | 11220 | 884,5 |
În acest caz, în col. 3 din rîndul 1.1 din Declaraţie se indică suma totală a veniturilor salariale - 16500, iar în col. 4 - suma totală a impozitului pe venit reţinut de către patroni la sursa de plată - 884,5 lei.
2) Rîndul 1.2 se completează în baza Informaţiei cu privire la persoanele, ce practică activitatea de antreprenoriat în componenţa agentului economic - persoană fizică, conform modelului anexat la Declaraţia cu privire la impozitul pe venit a persoanei, ce practică activitatea de antreprenoriat:
- în col. 3 se indică suma venitului, care revine contribuabilului conform cotei de participaţie, după deducerea cheltuielilor legate de activitatea de întreprinzător a agentului economic persoană-fizică,
- în col. 4 - suma impozitului pe venit, achitat de întreprinderea individuală sau gospodăria ţărănească (de fermier), ce revine proporţional cu cota de participaţie a contribuabilului.
Exemplul 16 Datele privind venitul obţinut şi impozitul achitat de către gospodăria ţărănească (de fermier), fondată de două persoane Ion şi Dan Băţ, conform modelului anexat la Declaraţia cu privire la impozitul pe venit a persoanei ce practică activitatea de antreprenoriat, sînt expuse în tabelul ce urmează:
Nr.
d/o | Numele şi prenumele | Codul fiscal | Adresa domiciliului permanent | Cota de participaţie | Corespunzător cotei de participaţie |
| Suma venitului după deducerea cheltuielilor | Suma scutirii | Suma venitului impozabil | Suma calculată a impozitului pe venit | Suma calculată înlesnirilor conform art.49 al Codului fiscal | Suma impozitului pe venit spre plată |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| 1 | Ion Băţ | 096145321246
3 | c. Ulmu,
j. Lăpuşna | 55 | 17600 | - | 17600 | 2438 | 975,2 | 1462,8 |
| 2 | Dan Băţ | 095632456235
7 | c. Ulmu,
j. Lăpuşna | 45 | 14400 | 5040 | 9360 | 936 | 374,4 | 561,6 |
| Total | X | X | 100 | 32000 | X | 26960 | 3374 | 1349,6 | 2024,4 |
Astfel, în baza datelor din tabel la completarea rîndului 1,2 al Declaraţiei în col.3 şi 4 Ion va indica sumele de 17600 lei şi 1462,8 lei, iar Dan respectiv - 14400 lei şi 561,6 lei.
3) În rîndul 1.3 se indică:
- în col. 3 - suma venitului obţinut de la darea în arendă (chirie) a proprietăţii,
- în col. 4 - suma impozitului reţinut la sursa de plată din venitul indicat în col. 3.
4) În rîndul 1.4:
- col. 3 se indică suma impozabilă a creşterii de capital obţinută pe parcursul perioadei declarate (se determină în modul stabilit în capitolul IV al prezentei Instrucţiuni) şi corespunde datelor indicate la poziţia 3 din nota la anexa nr.2 la Declaraţie,
- col. 4 - impozitul pe venit reţinut la sursa de plată numai în cazul cînd activele de capital au fost realizate unui agent economic, care a reţinut din suma destinată achitării impozitul pe venit în mărime de 5 %, conform prevederilor art. 90 al Codului fiscal.
5) În rîndul 1.5:
- col. 3 se indică suma venitului obţinut sub formă de dobîndă, atît de la persoanele juridice cît şi de la cele fizice. La această poziţie se indică şi sumele dobînzilor achitate în folosul persoanelor în vîrstă de 60 de ani şi mai mult din care la sursa de plată n-a fost reţinut impozitul pe venit. În venitul brut al contribuabilului se includ toate sumele dobînzilor indiferent de vîrsta acestuia,
- col. 4 - suma impozitului pe venit reţinut la sursa de plată din veniturile sub formă de dobîndă.
Pînă în anul 2005, în acest rînd nu se indică veniturile obţinute sub formă de dobînzi de la depozitele bancare şi de la hîrtiile de valoare de stat, care conform prevederilor articolului 24 al Legii "Cu privire la administrarea impozitului pe venit şi pentru punerea în aplicare a titlurilor I şi II ale Codului fiscal" nr.1164-XIII din 24 aprilie 1997 (cu modificările şi completările ulterioare), nu se supun impozitării pînă la 1 ianuarie 2005.
6) În rîndul 1.6:
- col. 3 se indică suma veniturilor obţinute sub formă de royalty,
- col. 4 - suma impozitului pe venit reţinut la sursa de plată din veniturile achitate sub formă de royalty.
7) În rîndul 1.7:
- col. 3 se indică suma anuităţilor, cu excepţia pensiilor şi indemnizaţiilor primite de la bugetul asigurării sociale de stat sau în baza acordurilor (convenţiilor) interstatale,
- col. 4 - suma impozitului pe venit reţinut la sursa de plată din veniturile indicate în alineatul precedent.
8) În rîndul 1.8:
- col. 3 se indică suma dotaţiilor de stat, primelor şi premiilor, care nu sînt specificate ca neimpozabile în legile prin care se stabilesc aceste plăţi,
- col. 4 - suma impozitului pe venit reţinut la sursa de plată din veniturile indicate în alineatul precedent.
9) În rîndul 1.9, col. 3 se indică suma venitului din investiţii şi financiar obţinut în străinătate.
10) În rîndul 1.10:
- col. 3 se indică suma veniturilor obţinute din fondurile de investiţii, cu excepţia dividendelor primite de la rezidenţii Republicii Moldova. Se completează în baza Notei de informare privind sursele de venit obţinute de la fondurile de investiţii pentru perioada declarată, în forma anexată la Declaraţia cu privire la impozitul pe venit a persoanei ce practică activitatea de antreprenoriat,
- col. 4 - suma impozitului reţinut la sursa de plată din veniturile indicate în alineatul precedent.
11) În rîndul 1.11:
- col. 3 se indică suma altor venituri obţinute din surse de venit impozabile, altele decît cele indicate la poziţiile 1.1 - 1.10,
- col. 4 - suma impozitului pe venit reţinut la sursa de plată din veniturile indicate în alineatul precedent.
104. Pentru a completa poziţia 2 mai întîi se determină şi se completează sumele la poziţiile 2.1, 2.2 şi 2.3, care la rîndul lor de asemenea sînt determinate în baza a mai multor indicatori.
Astfel:
1) La poziţia 2.1 se indică suma totală a scutirilor la care are dreptul contribuabilul.
2) La poziţia 2.2 se indică suma deducerilor, cu excepţia donaţiilor în scopuri filantropice. Aceasta cuprinde:
- cheltuielile legate de obţinerea veniturilor indicate în rîndurile 1.3, 1.4, 1.5, 1.6, 1.7, 1.10 şi 1.11, care se reflectă în poziţia 2.2.1;
- cheltuielile suportate în scopul obţinerii venitului indicat în rîndul 1.9 - poziţia 2.2.2, care nu pot depăşi sumele venitului financiar şi venitului din investiţii obţinute în străinătate;
- alte deduceri (aplicate la aprecierea venitului impozabil) prevăzute de legislaţia în vigoare, care se indică la poziţia 2.2.3.
3) La poziţia 2.3 se indică suma donaţiilor în scopuri filantropice, care reprezintă mărimea minimă dintre suma donaţiilor real efectuate (poziţia 2.3.1) şi suma maximă a donaţiilor permise spre deducere (poziţia 2.3.3, care se apreciază după formula - poziţia 2.3.2 x 7/107).
Pînă la calcularea sumei maxime a donaţiilor permise spre deducere se apreciază venitul destinat pentru determinarea sumei deductibile a donaţiilor în scopuri filantropice (poziţia 2.3.2), ce reprezintă diferenţa dintre suma venitului indicată în rîndul 1.12 şi suma deducerilor indicate în poziţia 2.2.
4) După determinarea indicatorilor sus-menţionaţi se calculează suma totală a scutirilor şi deducerilor (poziţia 2.1 + poziţia 2.2 + poziţia
2.3), care se reflectă la poziţia 2.
105. Venitul impozabil, care se indică la poziţia 3, se determină ca diferenţa dintre suma venitului total (rîndul 1.12) şi suma totală a scutirilor şi deducerilor (poziţia 2).
106. Impozitul pe venit se calculează prin aplicarea la venitul impozabil, indicat la poziţia 3, a cotelor de impozitare stabilite
107. Suma totală a impozitului pe venit, care se trece în cont se calculează în modul următor:
1) Se determină suma impozitului pe venit achitat în străinătate din venitul din investiţii şi venitul financiar obţinute în străinătate, care se indică la poziţia 5.1.
Exemplul 17. Venitul din investiţii, obţinut pe parcursul anului fiscal de către contribuabil în străinătate alcătuieşte 25000 lei. Cheltuielile suportate pentru obţinerea acestui venit au constituit 8400 lei, iar impozitul pe venit achitat în străinătate - 5200 lei. Venitul impozabil al contribuabilului (poziţia 3 din Declaraţie) obţinut pe parcursul anului fiscal este de 80600 lei, iar impozitul pe venit - 20800 lei.
Venitul impozabil, obţinut în străinătate constituie 16600 lei = (25000 - 8400) lei.
Se determină raportul procentual al venitului impozabil din investiţii obţinut în străinătate faţă de venitul impozabil total:
16600 : 80600 X 100% = 20,60%.
Se determină obligaţiunea fiscală a contribuabilului raportată la venitul din investiţii obţinut în străinătate:
20800 X 20,60% = 4285 lei.
Respectiv, în acest caz trecerea în cont a impozitului achitat peste hotarele Republicii Moldova din venitul din investiţii obţinut în străinătate va constitui 4285 lei, deoarece se permite trecerea în cont a impozitului achitat peste hotare numai în limita obligaţiunilor fiscale în Republica Moldova.
2) În poziţia 5.2 se indică suma impozitului pe venit achitat în rate şi/sau de sine stătător, care se trece în contul micşorării obligaţiunii privind impozitul pe venit pentru perioada declarată.
3) Se determină suma totală a impozitului pe venit destinată trecerii în cont, care include suma impozitului pe venit reţinut la sursa de plată (rîndul 1.12) şi sumele indicate la poziţiile 5.1 şi 5.2. Rezultatul obţinut se indică în poziţia 5.
108. Suma facilităţii la impozitul pe venit calculată conform prevederilor art. 49 al Codului fiscal (poziţia 6) se completează în baza Informaţiei cu privire la persoanele, ce practică activitatea de antreprenoriat în componenţa agentului economic persoană-fizică, anexată la Declaraţia cu privire la impozitul pe venit a persoanei, ce practică activitatea de antreprenoriat.
Pentru determinarea facilităţii menţionate drept model poate servi exemplul 16 din prezentul capitol, în care suma facilităţii pentru fiecare contribuabil este indicată în col. 10.
109. Suma impozitului pe venit ce urmează a fi achitată la buget se apreciază ca diferenţa poziţiilor (p.4 - p.5 - p.6) şi se indică la poziţia 7 numai în cazul cînd rezultatul este pozitiv.
În cazul cînd rezultatul acestei diferenţe este negativ se completează indicatorii poziţiei 8, fără indicarea semnului, în dependenţă de sumele îndreptate de către contribuabil în contul achitării altor plăţi obligatorii la buget, solicitate spre restituire sau pentru achitarea impozitului pe venit pe perioadele următoare perioadei declarate.
110. Contribuabilul semnează Declaraţia, indicînd data prezentării şi numărul de foi a documentelor (copiilor) anexate.
111. La prezentarea Declaraţiei colaboratorul Serviciului Fiscal de Stat indică data primirii şi prin semnătură confirmă numărul de înregistrare a Declaraţiei atribuit în baza numărului de ordine din Registrul de înregistrare a Declaraţiilor persoanelor fizice cu privire la impozitul pe venit.
Contribuabilului, ce a prezentat Declaraţia se eliberează o recipisă, conform modelului din anexa nr. 3 la prezenta Instrucţiune.
Capitolul XII.
ÎMPUTERNICIRILE SERVICIULUI FISCAL DE STAT PRIVIND DETERMINAREA, PERCEPEREA ŞI RESTITUIREA IMPOZITULUI PE VENIT
112. În scopul verificării obligaţiunilor fiscale privind impozitul pe venit, precum şi a datelor expuse în Declaraţiile prezentate de către contribuabili, în baza selectării datelor din Notele de informare prezentate de către agenţii economici în conformitate cu prevederile art. 83 şi 92 din Cod, inspectoratele fiscale de stat teritoriale vor folosi informaţia despre veniturile obţinute pe teritoriul Republicii Moldova de către contribuabilii ce locuiesc în unitatea administrativ-teritorială respectivă. Informaţia menţionată se va remite inspectoratelor fiscale de stat teritoriale de către Direcţia asigurării informatice a Inspectoratului Fiscal Principal de Stat.
Pînă la primirea informaţiei în cauză de la Direcţia asigurării informatice a Inspectoratului Fiscal Principal de Stat în secţiile de impozitare a cetăţenilor ale oficiilor fiscale în baza Notelor de informare privind reţinerea impozitului pe venit la sursa de plată şi a Informaţiei cu privire la persoanele, ce practică activitatea de antreprenoriat în componenţa agentului economic - persoană fizică, conform modelului anexat la Declaraţia cu privire la impozitul pe venit a persoanei, ce practică activitatea de antreprenoriat, se va selecta pe contribuabili separat informaţia cu privire la impozitul pe venit reţinut pe parcursul anului la sursa de plată. Apoi, ţinînd cont de scutirile şi deducerile solicitate de aceştia, precum şi de informaţia privind veniturile primite în alte localităţi ale republicii, conform informaţiei furnizate de Direcţia asigurării informatice se apreciază obligaţiunea contribuabilului privind impozitul pe venit din veniturile obţinute în total.
113. În baza informaţiilor furnizate şi obligaţiunilor fiscale determinate în conformitate cu prevederile pct. 8 şi 11 ale prezentei Instrucţiuni, se efectuează verificarea datelor indicate în Declaraţie şi recalcularea datoriei la impozitul pe venit, ce urmează a fi achitat la buget sau a impozitului pe venit reţinut şi/sau achitat în plus.
114. Dacă în rezultatul verificării obligaţiunilor fiscale cu privire la impozitul pe venit ale contribuabililor, apar unele divergenţe între datele incluse în Declaraţie şi cele din Notele de informare cu privire la impozitul pe venit reţinut din veniturile obţinute pe parcursul anului, persoana responsabilă de executarea procesului de verificare, în conformitate cu prevederile art. 15 şi 16 ale Legii, va solicita suplimentar de la persoanele juridice şi fizice, ce au efectuat plăţi în folosul contribuabilului, documente ce confirmă veniturile obţinute şi impozitul pe venit reţinut din plăţile respective pe parcursul perioadei declarate. Analogic se va proceda şi în cazurile cînd în Declaraţie sînt incluse donaţii în scopuri filantropice.
115. În cazurile în care contribuabilul are datorii la impozitul pe venit sau pretinde la trecerea în cont şi/sau rambursarea sumei impozitului pe venit reţinut şi/sau achitat în plus, inspectoratele fiscale de stat teritoriale, în mod obligatoriu vor solicita de la organele cadastrale, Ministerul Afacerilor Interne, Comisia Naţională a Valorilor Mobiliare, Uniunea Notarilor informaţia despre vînzarea, schimbul sau altă formă de înstrăinare (scoatere din uz) a activelor de capital specificate în art. 37 (2) al Codului şi vor verifica cu datele din Registrul Fiscal de Stat, dacă contribuabilul este sau nu fondator al agentului economic - persoană fizică.
Dacă contribuabilul figurează ca fondator al unui agent economic - persoană fizică şi nu a anexat la Declaraţie copia Informaţiei cu privire la persoanele, ce practică activitatea de antreprenoriat în componenţa agentului economic persoană-fizică, conform modelului anexat la Declaraţia cu privire la impozitul pe venit a persoanei, ce practică activitatea de antreprenoriat, autentificată de inspectoratul fiscal de stat, la care se deserveşte agentul economic respectiv, se va solicita prezentarea obligatorie a acesteia.
Totodată, se va verifica în baza datelor Registrului Fiscal de Stat faptul, dacă contribuabilul este acţionar al fondului de investiţii şi, în cazul în care informaţia se va adeveri, se va solicita, în mod obligatoriu extrasul Notei de informare privind sursele de venit obţinute de la fondurile de investiţii pentru perioada declarată, în forma anexată la Declaraţia cu privire la impozitul pe venit a persoanei ce practică activitatea de antreprenoriat, autentificată de inspectoratul fiscal de stat la care se deserveşte fondul de investiţii respectiv.
116. În cazurile în care datoria la impozitul pe venit sau suma impozitului pe venit reţinut şi/sau achitat în plus, nu coincid cu suma impozitului pe venit indicată în rîndul 7 sau 8 ale Declaraţiei, contribuabilului i se trimite o citaţie, în forma stabilită în anexa nr.4 la prezenta Instrucţiune, prin care contribuabilul este obligat de a se prezenta la inspectoratul fiscal de stat pentru verificarea divergenţelor apărute în timp de 10 zile lucrătoare.
În caz de neprezentare la inspectoratul (oficiul) fiscal în termenul indicat contribuabililor menţionaţi li se remite un aviz în forma indicată în anexa nr. 5 la prezenta Instrucţiune, prin care ei sunt obligaţi să prezinte suplimentar Declaraţia şi să achite suma respectivă la buget.
În avizul menţionat se indică termenul de prezentare a Declaraţiei şi de achitare a datoriei la impozitul pe venit, inclusiv penalitatea pentru neachitarea în termenul stabilit a datoriei la impozitul pe venit, precum şi sumele altor sancţiuni, aplicate în conformitate cu prevederile Legii.
Impozitul pe venit, precum şi penalităţile şi amenzile ce urmează a fi achitate la buget se varsă de către persoanele fizice-cetăţeni la contul bugetelor unităţii teritorial - administrative, pe teritoriul căreia s-a depus (sau urmează a fi depusă) Declaraţia.
În cazul în care contribuabilul nu a prezentat în termenul indicat în aviz Declaraţia şi nu a achitat datoria la impozitul pe venit, inclusiv penalitatea şi alte sancţiuni aplicate, se va organiza urmărirea plăţilor referitoare la impozitul pe venit în modul prevăzut în Legea cu privire la modul de urmărire a impozitelor, taxelor şi altor plăţi nr. 633-XIII din 10 noiembrie 1995.
117. Penalitatea pentru neachitarea impozitului pe venit se determină pentru perioada care începe după ultima zi a termenului de prezentare a Declaraţiei şi de achitare a impozitului pe venit şi care se termină la data achitării acestuia.
Mărimea penalităţii se stabileşte pornind de la rata de bază (majorată sau diminuată cu o marjă), stabilită de Banca Naţională a Moldovei în luna noiembrie a anului ce precede anului fiscal de gestiune la creditele pe termen scurt şi mediu, majorată cu 5 puncte. Rezultatul se rotunjeşte pînă la următorul procent întreg.
Modul de calculare a sumei penalităţii este reflectat în exemplul ce urmează:
Exemplul 18. Contribuabilul a achitat suma impozitului pe venit în mărime de 500 lei la data de 31 august, care de fapt urma a fi vărsată la buget pînă la data de 31 martie a anului următor anului fiscal gestionar. În cazul dat penalitatea se determină după formula:
Sp = (Mp/365 x Nz x Sin)/100 %, unde:
Sp - suma penalităţii;
Mp - mărimea penalităţii, care reprezintă suma dintre 5 puncte procentuale şi rata de bază (majorată sau diminuată cu o marjă), stabilită în luna noiembrie a anului ce precede anul fiscal de gestiune la creditele pe termen scurt şi mediu de către Banca Naţională a Moldovei (rotunjită pînă la următorul procent întreg);
Nz - numărul de zile al perioadei pentru care se calculează penalitatea;
Sin - suma impozitului neachitat în termenul stabilit.
Astfel, dacă rata de bază (majorată sau diminuată cu o marjă), stabilită la creditele pe termen scurt şi mediu în luna noiembrie a anului ce precede anul fiscal gestionar de către Banca Naţională a Moldovei, constituie 27,5 %, penalitatea se aplică în mărime de 33%, sau 27,5% + 5% - rotunjite pînă la următorul procent întreg şi constituie 55,6 lei (33%/365 x123 x 500 lei )/100%.
118. Pentru eschivarea de la prezentarea Declaraţiei, în termenul stabilit, se aplică o amendă, conform art. 4 al Legii.
Ea se calculează suplimentar în mărime de 5 % din suma impozitului pe venit, ce urmează a fi achitată la buget, în cazul cînd perioada neprezentării Declaraţiei (ţinînd cont de prelungirea termenului de prezentare) nu depăşeşte o lună, majorîndu-se (în cazul neprezentării ulterioare a Declaraţiei) cu cîte 5% în fiecare din lunile următoare sau cu o cotă din aceste 5% în cazul în care luna este incompletă. În ansamblu, însă, suma amenzii nu trebuie să depăşească 25% din suma impozitului pe venit, ce urmează a fi achitată la buget.
Exemplul 19. Contribuabilul a prezentat Declaraţia, ce urma a fi prezentată pînă la data de 31 martie a anului următor anului fiscal gestionar, doar pe data de 15 iulie, avînd o obligaţiune la plata impozitului pe venit pentru anul fiscal în sumă de 300 lei. Astfel, termenul de prezentare a Declaraţiei a fost depăşit cu 3,5 luni. Deci suma amenzii va constitui 52,5 lei (300 lei x (5% x 3,5)/100%).
119. Pentru neachitarea oricărei sume a impozitului pe venit în termenul stabilit pentru prezentarea Declaraţiei (fără a ţine cont de prelungirea acestuia la cererea contribuabilului) se aplică o amendă, conform art. 5 al Legii.
Ea se calculează suplimentar în mărime de 2% din suma impozitului pe venit, ce urmează a fi achitată la buget, în cazul cînd perioada neachitării nu depăşeşte o lună, majorîndu-se (în cazul neachitării ulterioare) cu cîte 2% în fiecare din lunile următoare sau cu o cotă din aceste 2% în cazul în care luna este incompletă. În ansamblu, însă, suma amenzii nu trebuie să depăşească 24% din suma impozitului pe venit, ce urmează a fi achitată la buget.
Exemplul 20. Contribuabilul achită impozitul pe venit pe anul fiscal gestionar în mărime de 240 lei, ce urma a fi achitat pînă la data de 31 martie, pe data de 15 septembrie. Astfel, termenul de achitare a obligaţiunii fiscale a fost încălcat cu 5,5 luni. În acest caz contribuabilului i se va aplica o amendă în sumă de 26,4 lei (240 lei x (2% x 5,5)/100%).
120. Aplicarea oricărei amenzi nu exclude aplicarea altor sancţiuni prevăzute de Legea cu privire la administrarea impozitului pe venit şi pentru punerea în aplicare a titlurilor I şi II ale Codului fiscal, precum şi tragerea la răspundere penală conform legislaţiei.
121. În cazul cînd există divergenţe între datele indicate în Declaraţie şi în Notele de informare cu privire la impozitul pe venit, reţinut din veniturile obţinute pe parcursul anului contribuabilul este obligat conform prevederilor art. 83(4) al Codului să prezinte suplimentar o nouă Declaraţie pentru aceeaşi perioadă declarată, care va include şi corectările respective, cu inscripţia "prezentată repetat" în partea de sus a primei pagini. Declaraţiei respective i se atribuie un nou număr de înregistrare.
Informaţia din Declaraţia corectată, serveşte drept temei pentru determinarea sumei impozitului pe venit spre plată la buget sau reţinut şi/sau achitat în plus, precum şi pentru calcularea penalităţii şi altor sancţiuni (cu excepţia amenzii pentru sustragerea de la prezentarea Declaraţiei) sau a dobînzii.
122. La prezentarea Declaraţiei corectate, în mod obligatoriu se completează fişa de verificare conform formularului din anexa nr.6 la prezenta Instrucţiune, care se certifică prin semnătura contribuabilului, inspectorului fiscal, ce a efectuat verificarea şi a şefului (şefului-adjunct al) inspectoratului fiscal teritorial (oficiului fiscal) în care a fost prezentată Declaraţia. Datele din fişa de verificare se completează de către inspectorul fiscal, ce efectuează verificarea şi servesc drept temei pentru operarea modificărilor în baza de date a Serviciului Fiscal de Stat.
Modificările în baza de date se introduc prin decizia şefului IFS teritorial (Oficiului Fiscal), contrasemnată de şeful secţiei de evidenţă şi şeful secţiei de deservire a contribuabililor, în modul stabilit de Serviciul Fiscal de Stat.
123. Dacă contribuabilul, în termen de 10 zile lucrătoare, nu s-a prezentat pentru efectuarea verificărilor, drept bază pentru determinarea sumei impozitului pe venit reţinut şi/sau achitat în plus şi dobînzii se consideră suma determinată (verificată) de către Serviciul Fiscal de Stat, iar în cazul existenţei datoriei la impozitul pe venit, după recalcularea impozitului pe venit spre plată la buget (inclusiv a penalităţii şi altor sancţiuni), acestuia i se va remite un aviz şi se va organiza urmărirea silită a acestor plăţi conform prevederilor pct. 104 al prezentei Instrucţiuni.
124. În cazul cînd suma impozitului pe venit reţinut şi/sau achitat în plus, determinată (verificată) de către Serviciul Fiscal de Stat, coincide cu suma impozitului pe venit determinată în rîndul 8 al Declaraţiei, în scopul rambursării din buget a sumelor respective, calculate în modul prevăzut în pct. 13 - 15 ale prezentei Instrucţiuni, contribuabilul înaintează o cerere pe numele şefului (şefului-adjunct al) inspectoratului fiscal teritorial, în care indică concret modul de achitare a sumelor respective (prin transfer la contul personal deschis la instituţia bancară sau în numerar prin cec). Dacă contribuabilul solicită transferarea sumelor, ce urmează a fi restituite, la contul personal, în cerere se indică denumirea instituţiei bancare, numărul contului şi alte rechizite necesare pentru a efectua transferul respectiv.
125. Restituirea impozitului pe venit reţinut şi/sau achitat în plus persoanelor fizice-cetăţeni se efectuează prin intermediul trezoreriilor teritoriale în baza cererii acceptate de către şeful (şeful- adjunct al) inspectoratului fiscal de stat teritorial şi a părţii a doua a certificatului de confirmare, perfectat conform modelului prezentat în anexa nr. 7 la prezenta Instrucţiune, care serveşte drept temei pentru întocmirea transferului în favoarea persoanelor fizice la conturile personale ale acestora, deschise la instituţia bancară sau a cecurilor pentru achitarea în numerar.
Cererea şi părţile doi şi trei ale certificatului se remit trezoreriei de către inspectoratul fiscal teritorial.
Suma impozitului pe venit reţinut şi/sau achitat în plus, ce urmează a fi rambursată din buget, determinată şi verificată în modul stabilit în prezenta Instrucţiune şi suma venitului sub formă de dobîndă se comunică contribuabilului prin înmînarea primei părţi a certificatului de confirmare, care adevereşte dreptul acestuia de a primi din buget sumele indicate în el.
126. Contribuabilul se prezintă la data indicată în prima parte a certificatului de confirmare la trezoreria teritorială pentru a obţine cecul de achitare în numerar sau documentul ce confirmă transferul la contul personal al acestuia.
La eliberarea cecului sau documentului ce confirmă transferul, trezoreria efectuează menţiunile respective în toate părţile componente ale certificatului de confirmare după care întoarce partea întîi contribuabilului, iar partea a treia o completează şi o remite inspectoratului fiscal teritorial.
127. Evidenţa certificatelor de confirmare şi a sumelor impozitului pe venit reţinut şi/sau achitat în plus şi dobînzii, ce urmează a fi rambursate din buget, se ţine în Registrul de evidenţă a certificatelor de confirmare privind restituirea impozitului pe venit reţinut şi/sau achitat în plus, conform formularului din anexa 8 la prezenta Instrucţiune.
128. În cazurile în care din diferite motive contribuabilul n-a ridicat suma impozitului pe venit reţinut şi/sau achitat în plus şi dobînda pînă la data indicată în certificat, acesta are dreptul de a se adresa la inspectoratul fiscal de stat la locul prezentării Declaraţiei pentru a i se calcula dobînda pentru perioada dintre data indicată în certificat şi data ridicării efective a mijloacelor băneşti.
În scopul primirii dobînzii pentru perioada menţionată se eliberează suplimentar un certificat de confirmare în care se indică numai suma dobînzii pentru perioada corespunzătoare.
În compartimentele certificatului de confirmare, ce nu se completează se înscrie "Z".
129. În cazul cînd achitarea cu contribuabilul a fost reţinută din cauza erorilor comise de către acesta la completarea în cererea depusă a rechizitelor necesare, pentru transferarea sumelor spre restituire la contul personal deschis la instituţia bancară, pentru perioada respectivă dobînda nu se calculează.
130. Rambursarea sumei impozitului pe venit reţinut şi/sau achitat în plus şi achitarea venitului sub formă de dobîndă se efectuează din contul bugetului unităţii teritorial - administrative pe teritoriul căreia a fost depusă Declaraţia.
131. Suma impozitului pe venit reţinut şi/sau achitat în plus, ce urmează a fi rambursată din buget persoanelor fizice-cetăţeni - fondatori ai întreprinderilor individuale sau gospodăriilor ţărăneşti, la cererea în scris a acestora, poate fi transferată în contul stingerii datoriei impozitului pe venit a întreprinderii individuale sau gospodăriei ţărăneşti, micşorînd cu suma respectivă datoria bugetului faţă de cetăţeanul în cauză.
Modificările în baza de date se efectuează analog modului prevăzut în pct. 122 al prezentei Instrucţiuni.
Capitolul XIII.
DISPOZIŢII FINALE
132. Prezenta Instrucţiune intră în vigoare la data publicării.
133. La data intrării în vigoare a prezentei Instrucţiuni se abrogă Instrucţiunea cu privire la modul de prezentare de către persoanele fizice a Declaraţiei cu privire la impozitul pe venit nr. 2 din 23 octombrie 1998 (Monitorul Oficial, 9 februarie 1999, nr. 12-13, pct. III, art. 36).
ŞEFUL INSPECTORATULUI FISCAL
PRINCIPAL DE STAT Mihail POP
Forma CET Anexa nr.1
la Instrucţiunea Serviciului Fiscal
de Stat nr. 24 din 29 ianuarie 2001
DECLARAŢIA Persoanei fizice cu privire la impozitul pe venit pentru perioada de la________________pînă la________________200____
Codul fiscal________________________ Anul nasterii____________________
________________________________________________________________________
(numele şi prenumele)
domiciliat permanent pe adresa_______________________________________________
________________________________________________________________________
Numărul de telefon ____________________ __________________
(la domiciliu) (la serviciu)
Notă: Persoana are dreptul sa nu indice în Declaraţie anul naşterii; numele şi prenumele, adresa domiciliului şi numărul telefoanelor, în cazurile cînd drept document de identificare serveşte buletinul de identitate şi codul fiscal al acesteia coincide cu codul personal, atribuit conform Registrului de Stat al Populaţiei Republicii Moldova.
Confirm ca pe parcursul periaodei declarate am fost persoană _______________________________________________________________________
(se înscrie rezident sau nerezident al Republicii Moldov)
şi declar următoarea informaţie cu privire la impozitul pe venit:
1. Sursele de venit impozabile şi sumele impozitului pe venit reţinut din ele:
(lei)
Nr.
d/o | Denumirea surselor de venit | Sumele venitului brut obţinut (se indică suma totală pînă la efectuarea reţinerilor) | Suma impozitului pe venit care a fost reţinut la sursa de plată |
| 1 | 2 | 3 | 4 |
| 1.1 | Plăţile salariale | | |
| 1.2 | *Venitul de la activitatea de întreprinzător în cadrul agentului economic- ppersoana fizică | | |
| 1.3 | Venitul din chirie (arendă) | | |
| 1.4 | Creşterea de capital | | |
| 1.5 | Dobînda | | |
| 1.6 | Rozaltz | | |
| 1.7 | Anuităţile | | |
| 1.8 | Dotaţiile de stat, primele şi premiile impozabile | | |
| 1.9 | Venitul din investiţii şi financiar obţinut în străinătate | | |
| 1.10 | Venitul din fondurile de investiţii | | |
| 1.11 | Alte venituri | | |
| 1.12 | Total | | |
*Notă: La poziţia 1.2 în coloniţa 3 se indică suma venitului, care revne contribuabilului conform cotei de participaţie, după deducerea cheltuielilor legate de activitatea de întreprinzător a agentului economic persoană-fizică. Se completează în baza Informaţiei cu privire persoanele, ce practică activitatea de antreprenoriat în componenţa agentului economic persoană-fizică, conform formei anexate la Declaraţia cu privire la impozitul pe venit a persoanei, ce practică activitatea de antreprenoriat.
2. Suma totală a scutirilor şi deducerilor (2.1+2.2+2.3) _____________________lei
2.1. Suma scutirilor anuale _____________________lei
2.2. Suma deducerilor, cu excepţia donaţiilor în scopuri filantropice (2.2.1+2.2.2+2.2.3) _____________________lei
2.2.1. Suma cheltuielilor legate de obţinerea veniturilor indicate la poziţiile (1.3, 1.4, 1.5, 1.6, 1.7, 1.10, 1.11) _____________________lei
2.2.2. Cheltuielile suportate în scopul obţinerii venitului indicat la poziţia 1.9
(se permite deducerea lor numai în limita venitului indicat la poziţia 1.9) _____________________lei
2.2.3. Suma altor deduceri prevăzute de actele legislative în vigoare____________________lei
2.3. Donaţii în scopuri filantropice
(se indică suma minimă din cele indicate la poziţiile 2.3.1 şi 2.3.3) _____________________lei
2.3.1. Donaţiile real efectuate în scopurii filantropice _____________________lei
2.3.2. Venitul primit pentru calcularea sumei deductibile a donaţiilor în scopuri filantropice (se determină ca diferenţa dintre suma venitului total (1.12) şi suma deducerilor indicate la poziţia 2.2) ______________________lei
2.3.3. Suma maximă a donaţiilor în scopuri filantropice permisă spre deducere (p.2.32x7:107) ______________________lei
3. Venitul impozabil ______________________lei (se determină ca diferenţa dintre suma venitului total (1.12), şi suma totală a scutirilor şi deducerilor (2))
4. Impozitul pe venit conform cotelor în vigoare pe perioada declarată (se determină din venitul impozabil (3)) __________________________lei
5. Suma totală a impozitului pe venit, care se trece în cont (1.12+5.1+5.2) ______________________lei
5.1. Suma impozitului pe venit achitat în străinătate din venitul din investiţii şi venitul financiar obţinut în străinătate, care se trece în cont (se determină conform modului indicat în capitolul X al Instrucţiunii)__________________________lei
5.2. Suma impozitului pe venit achitat în rate şi/sau de sine stătător_____________________lei
6. Suma facilităţii la impozitul pe venit, care revine contribuabilului ca fondator (membru) al agentului economic – peersoana fizică (se completează în baza Informaţiei cu privire la persoanele, ce practică activitatea de antreprenoriat în componenţa agentului economic persoană-fizică, conform formei anexate la Declaraţia cu privire la impozitul pe venit a persoanei, ce practică activitatea de antreprenoriat) ___________________________lei
7. Suma impozitului pe venit ce urmează a fi achitată la buget (se determină ca diferenţa p.(4) – p.(5) – p.(6), se completează în cazul cînd rezultatul diferenţei este pozitiv) ___________________________lei
8. Suma impozitului pe venit ce urmează a fi:
(se determină ca diferenţa p.(4) – p.(5) – p.(6), se completează în cazul cînd rezultatul diferenţei este negativ, fără indicarea semnului)
- îndreptat spre achitarea următoarelor impozite:
____________________________________________ ______________________lei
____________________________________________ ______________________lei
____________________________________________ ______________________lei
În caz dacă sunt restanţe la alte impozite:
- restituit
- luat în consideraţie la achitarea impozitului pe venit pe peroada următoare ______________________lei
La Declaraţie anexez lista genţilor economici de la care am obţinut venituri precum şi documentele care confirmă datele indicate în Declaraţie pe _______________foi.
Corectitudinea informaţiei indicate în Declaraţie o confirm si decar că sunt familiarizat cu măsurile de responsabilitate prevăzute de legislaţia în vigoare în caz de includere în ea a informaţiei flase sau care induce în eroare
Semnătura______________________
Data________________________
Primit:
Inspectoratul Fiscal de Stat pe
____________________________________________
Semnătura__________________Data______________
Nr. de înregistrare a Declaraţiei____________________________
*Notă: Cotele impozitului pe venit conform art. 15 al Codului fiscal sunt stabilite în următoarele mărimi:
| Suma veniturilor impozabile | Cotele de impozitare |
| Pentru anul fiscal 2000: |
| - pînă la 10800 lei pe an, inclusiv | 10% |
| - de la 10800 pînă la 15000 lei pe an, inclusiv | 15% |
| - mai mult de 15000 lei pe an | 28% |
| Pentru anii fiscali începînd cu anul 2001: |
| - pînă la 12180 lei pe an, inclusiv | 10% |
| - de la 12180 pînă la 16200 lei pe an, inclusiv | 15% |
| - mai mult de 16200 lei pe an | 28% |
Codul fiscal________________ Anexa nr. 1
la Declaraţia persoanei fizice cu privire la impozitul pe venit pe perioada de la _________pînă la _________200__
Lista documentelor ce confirmă veniturile, scutirile şi deducerile folosite la calcularea impozitului pe venit nr._____
Nr.
d/o | Denumirea documentului care confirmă veniturile, scutirile şi deducerile | Organizaţia (întreprinderea sau instituţia ) care a eliberat documentul | Codul fiscal | Seria, numărul şi data eliberării documentului |
| | | | |
| | | | |
| | | | |
| | | | |
| | | | |
| | | | |
| | | | |
| | | | |
| | | | |
| | | | |
| | | | |
| | | | |
| | | | |
| | | | |
| | | | |
| | | | |
Notă: Ăn cazul cînd documentele confirmative nu pot fi incluse complet pe o filă. Aăugător se anexează numărul necesar de file analogice, numerotate succesiv.
Semnătura_________________
Data______________________
Codul fiscal________________ Anexa nr. 2
la Declaraţia persoanei fizice cu privire la impozitul pe venit pe perioada de la _________pînă la _________200__
CALCULUL Creşterii sau pierderilor de capital
Prezentul calcul se completează de către contribuabilul care pe parcursul anului declarat a efectuat operaţiuni de vînzare, schimb sau altă formă de înstrăinare (scoatere din uz) a activelor de capital.
Nr.
d/o | Activul capital | Data efectuării operaţiunii | Baza valorică ajustată | Suma încasată | Creşterea de capital | Pierderile de capital |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| | | | | | |
| | | | | | |
| | | | | | |
| | | | | | |
| | | | | | |
| | | | | | |
| | | | | | |
| | | | | | |
| | | | | | |
| | | | | | |
| | | | | | |
| | | | | | |
| | | | | | |
| | | | | | |
| Suma pierderilor de capital transferate din anul fiscal precedent | |
| TOTAL | | |
Notă:
Nuse recunosc pierderile de capital obţinute în urmavînzării, schimbului sau altei gorme de înstrăinre (scoatere din uz) a proprietăţii private nefolosite în avtibitatea de întreprinzător. În astfel de cazuri în coloniţle6 şi 7 se înscrie „0”-
La determinarea creşterii de capitolul obţinute de la vînzarea (schimbul), sau altă formă de înstrăinare a locuinţei de bază, mărima creşterii de capital se micşorează cu 10000 lei pentru fiecare din anii ce urmează dupa anul1997, pe parcursul căruia (cărora) contribuabilul a folosit-o ca locuinţă de bază.
1. Creşterea de capital recunoscută __________________ lei (se determină ca diferenţa dintre totalurile pe col.6 şi col.7, şi se completează cînd rezultatul este pozitiv)
2. Pierderile de capital recunoscute __________________lei (se determină ca diferenţa dintre totalurile col.6 şi col.7, şi se completează cînd rezultatul este negativ)
În cazul cînd pierderile de capital sunt obţinute în anul în care contribuabilul a decedat, ele nu se trec în anul următor, dar se deduc din alte venituri ale lui obţinute pe parcursul anului fiscal în care a decedat (se indică la poziţia 2 din Declaraţia cu privire la impozitul pe venit)
3. Suma impozabilă a creşterii de capital _________________________ lei (se determină ca 50% din suma indicată la poziţia 1 a notei)
Anexa nr. 2 la Instrucţiunea Serviciului Fiscal De Stat nr.4 din 29 ianuarie 2001 Inspectoratul Fiscal de Stat pe ______________________________ de la _________________________ (numele, prenumele contribuabilului) codul fiscal___________________ (adresa domiciliului permanent)
CERERE
Rog să prolongaţi pînă la „____”_____________200___termenul de prezentare a Declaraţiei cu privire la impozitul pe venit, în legătură cu circumstanţele apărute din următoarele motive:
_____________________________________________________________________________
_____________________________________________________________________________
_____________________________________________________________________________
____________________________ ______________________________
(numele, prenumele) (semnătura)
______________________________
(data)
_____________________________________________________________________________
AVIZ
Inspectoratul fiscal de stat pe____________________autorizează prolongarea termenului de prezentare a Declaraţiei cu privire la impozitul pe venit pe anul_______pînă la”____”___________200__.
În caz de nerespectare a termenului menţionat o să purtaţi răspunderea stabilită în articolele 4 şi 12 ale Legii cu privire la administrarea impozitului pe venit şi punerea în aplicare a titlurilor I şi II ale Codului fiscal.
Şeful inspectoratului________________________ L.Ş._______________________
(numele, prenumele) (semnătura)
Avizul nr._______din”___”____________200___ am primit:
_________________ ___________________________ __________________
(data) (numele, prenumele) (semnătura)
_____________________ _________________________________________
(data şi numărul) (numele, prenumele contribuabilului)
_______________________________________
(codul fiscal)
________________________________________
(adresa)
_________________________________________
AVIZ
Inspectoratul fiscal de stat pe_____________________ autorizează prolongarea termenului de prezentare a Declaraţiei cu privire la impozitul pe venit pe anul_______pînă la”____”___________200__.
În caz de nerespectare a termenului menţionat o să purtaţi răspunderea stabilită în articolele 4 şi 12 ale Legii cu privire la administrarea impozitului pe venit şi punerea în aplicare a titlurilor I şi II ale Codului fiscal.
Şeful inspectoratului________________________ L.Ş._______________________
(numele, prenumele) (semnătura)
Anexa nr.3 la Instrucţiunea Serviciului Fiscal de Stat Nr. 4 din 29 ianuarie 2001
_____________________ _________________________________________
(data şi numărul) (numele, prenumele contribuabilului)
_______________________________________
(codul fiscal)
________________________________________
(adresa)
_________________________________________
RECIPISĂ
Inspectoratul fiscal de stat pe ________________confirmă primirea Declaraţiei cu privire la impozitul pe venit pentru perioada de la „____”______________200__pînă la „____”____________200___ care se înregistrează cu nr._____________________.
Persoana responsabilă de primirea Declaraţiei_______________________________________
(numele, prenumele şi funcţia)
____________________________
(semnătura)
Anexa nr. 4 la Instrucţiunea Serviciului Fiscal De Stat nr. 4 din 29 ianuarie 2001
Se înmînează
destinatarului
CITAŢIE Nr._________din__________________
Inspectoratul Fiscal de Stat pe_____________________________________________________,
În conformitate cu prevederile art. 15 şi 16 ale Legii cu privire la administrarea impozitului pe venit şi punerea în aplicare a titlurilor I şi II ale Codului fiscal nr. 1164-XIII din 24.04.97, în scopul verificării obligaţiunilor fiscale privind impozitul pe venit pe perioada de la_______________________pînă la______________________, Vă obligă de a vă prezenta în ziua de__________luna_____________anul____________la ora______________ la inspectoratul (oficiul) fiscal de stat, situat pe adresa____________________________________
_____________________________________________________________________________, cu următoarele documente (acte)___________________________________________________
______________________________________________________________________________
____________________________________________________________________________
L.S. Şeful (şeful adjunct al) Inspectoratului ________________ _________________
(semnătura) (data )
_____________________________________________________________________________
Destinatar________________________________________cod fiscal_____________________
Adresa___________________________________________________________________________
__________________________________________________________________________________
_____________________________________________________________________
Consecinţele neprezentării
Conform articolului 12 al Legii cu privire la administrarea impozitului pe venit şi pentru punerea în aplicare a titlurilor I şi II ale Codului fiscal, contribuabilul este tras la răspundere penală pentru nerespectarea cerinţelor citaţiei primite privind depunerea mărturiilor, prezentarea documentelor de evidenţă şi a altor documente, ce ţin de aprecierea şi achitarea impozitului pe venit!
………………………………………………………………………………………………….......
(linia de decupare)
Se înapoiază în inspectoratul fiscal
DOVADĂ DE PRIMIRE A CITAŢIEI nr.____________din_______________
1. Citaţia remisă de inspectoratul fiscal pe____________________________________________
pe numele___________________________________cod fiscal__________________________
citat(ă) în scopul________________________________________________________________
pentru data de___________________200___ora____________________________________
a fost înmînată la___________________________________200_______, personal
D-lui_______________________________________ ______________________
(semnătura destinatarului)
2. Altei persoane______________________________cod fiscal________________________
(numele, prenumele )
_________________________
(Semnătura)
Semnătura persoanei ce a primit citaţia e certificată de____________________________
(numele, prenumele şi semnătura persoanei ce a înmînat citaţia)
3. Citaţia n-a fost înmînată din motivul______________________________________________
Confirm_____________________________________________________________________
(numele, prenumele şi semnătura persoanei responsabile de înmînarea citaţiei)
(partea verso a Citaţiei)
ÎNMÎNAREA CITAŢIEI
1. Citaţia se înmînează nemijlocit celui citat care va semna dovada de primire.
Citaţia·adresată se înmînează persoanei în cauză contra dovadă de primire.
2. Dacă persoana citată nu se află acasă sau la locul de muncă, agentul înmînează citaţia, contra dovadă de primire, unui membru matur al familiei. În lipsa acestora citaţia este înmînată administraţiei de imobil (Sectorului de Exploatare a Locuinţelor), administraţiei întreprinderii, instituţiei la care lucrează persoana citată sau primăriei în a cărei rază de acţiune acesta îşi are domiciliul.
Persoana care a primit citaţia este obligată să o înmîneze destinatarului la prima ocazie.
3. Dacă persoana citată temporar lipseşte, agentul va indica în punctul 3 al dovezii de primire localitatea unde a plecat destinatarul şi ziua eventualei întoarceri. Această informaţie trebuie să fie confirmată de organele oficiale de la locul de trai sau de muncă.
4. Dacă persoana citată refuză să primească citaţia, agentul notează menţiunea respectivă pe citaţie şi o înapoiază inspectoratului fiscal.
Anexa nr. 5 la Instrucţiunea Serviciului Fiscal De Stat nr.4 din 29 ianuarie 2001
Se înmînează destinatarului
AVIZ Nr._________din___________________
Inspectoratul Fiscal de Stat pe_____________________________________________________,
Vă aduc la cunoştinţă, că, în conformitate cu prevederile art.83 al Codului fiscal (adoptat prin Legea nr. 1163-XIII din 24.04.97), sunteţi obligat de a prezenta la inspectoratul (oficiul) fiscal de stat, situat pe adresa_____________________________________________________________,
Declaraţia persoanei fizice cu privire la impozitul pe venit pentru perioada de la _____________
pînă la_____________________, în ziua de_________luna___________anul_______________ la ora_______________.
Pînă la momentul prezentării urmează să achitaţi la______________________________, (se indică denumirea instituţiei bancare)
situată pe adresa_______________________________________________________________, la contul nr.________________________________________ datoria impozitului pe venit în sumă de________________________________________________lei_______bani, (se indică suma în litere)
penalitatea şi amenda, apreciate în baza Deciziei organului SFS nr.___________ din______________________________, în conformitate cu prevederile art._____________al(e) Legii cu privire la adminsitraţia impozitului pe venit şi pentru punerea în aplicare a titlurilor I şi II ale Codului fiscal nr. 1164-XIII din 24.04.97, respectiv la contul nr.____________________
în sumă de_____________________________________________ lei_________bani (se indică suma în litere)
şi la contul nr.____________________________________________
în sumă de_____________________________________________ lei_________bani (se indică suma în litere)
L.S. Şeful (şeful adjunct al) Inspectoratului ____________________ _____________
(semnătura) (data)
_____________________________________________________________________________
Destinatar_________________________________________cod fiscal____________________
Adresa_______________________________________________________________________
______________________________________________________________________________
Consecinţele neprezentării Declaraţiei şi neachitării impozitului pe venit, inclusiv a penalităţii şi amenzilor
Conform articolului 12 al Legii cu privire la administrarea impozitului pe venit şi pentru punerea în aplicare a tilurilor I şi II ale Codului fiscal, contribuabilul este tras la răspundere penală pentru nerespectarea cerinţelor avizului primit privind prezentarea declaraţiei fiscale, achitarea impozitului pe venit şi prezentarea documentelor de evidenţă şi a altor documente ce ţin de aprecierea obligaţiunilor fiscale referitoare la impozitul pe venit !
………………………………………………………………………………………………….......
linia de decupare
Se întoarce în inspectoratul fiscal
DOVADĂ DE PRIMIRE A AVIZULUI nr.__________din_____________________
1. Avizului remis de inspectoratul fiscal pe __________________________________________, pe numele_____________________________________________________________________, în scopul______________________________________________________________________, pentru data de__________________200___ora________________________
a fost înmănat la _________________________________200__________, persoanl
D-lui________________________________cod fiscal______________________________
2. Altei persoane_______________________________cod fiscal_______________________
(numele, prenumele) (semnătura)
Semnătura persoanei ce a primit avizul e certificată de __________________________________
(numele, prenumele şi semnătura persoanei ce a înmînat avizul)
3. Avizul n-a fost înmînat din motivul_______________________________________________
Confirm______________________________________________________________________
(numele, prenumele şi semnătura persoanei responsabile de înmînarea avizului)
(partea verso a Avizului)
ÎNMÎNAREA AVIZULUI
1. Avizul se nemijlocit personal celui citat care va semna dovada de primire.
Avizul adresat se înmînează persoanei în cauză contra dovadă de primire.
2. Dacă persoana citată nu se află acasă sau la locul de muncă, agentul înmînează avizul, contra dovadă de primire, unui membru matur al familiei. În lipsa acestora avizul este înmînat administraţiei de imobil (Sectorul de Exploatare a Locuinţelor), administraţiei întreprinderii sau instituţiei la care lucrează persoana citată, sau primăriei în a cărei rază de acţiune acesta îşi are domiciliul.
Persoana care a primit avizul este obligată să-l înmîneze destinatarului la prima ocazie.
3. Dacă persoana citată temporar lipseşte, agentul va indica în punctul 3 al dovezii de primire localitatea unde a plecat destinatarul şi ziua eventualei întoarceri. Această informaţie trebuie să fie confirmată de organele oficiale de la locul de trai sau de muncă.
4. Dacă persoana citată reguză să primească Avizul, agentul notează menţiunea respectivă pe citaţie şi o întoarcere inspectoratului fiscal.
Forma FVID