Metodologia de calcul al costurilor şi tarifelor la serviciile prestate de Întreprinderea de Stat "Radiocomunicaţii" (conform anexei nr.1);
Chişinău, 14 iulie 2000.
Nr. 707.
Anexa nr.1 la Hotărîrea Guvernului Republicii Moldova nr. 707 din 14 iulie 2000
METODOLOGIA de calcul al costurilor şi tarifelor la serviciile prestate de Î.S."Radiocomunicaţii I. Dispoziţii generale
1. Metodologia de calcul al costurilor şi tarifelor la serviciile prestate de Î.S. "Radiocomunicaţii", denumită în cele ce urmează Metodologia, este elaborată în corespundere cu prevederile Legii telecomunicaţiilor nr.520-XIII din 7 .07.1995, Legii audiovizualului nr.603-XIII din 3.10.1995, cu standardele naţionale de contabilitate şi cu alte acte legislative şi normative interne şi întru îndeplinirea Hotărîrii Guvernului Republicii Moldova nr. 799 din 23 august 1999 "Cu privire la aprobarea tarifelor pentru utilizarea de către Compania de Stat "Teleradio-Moldova" a mijloacelor tehnice de radiodifuziune, transmisiuni radio şi televizare, a canalelor transmisie programe şi pentru separarea programelor de televiziune şi difuziune sonoră".
2. Prezenta Metodologie stabileşte:
componenţa consumurilor directe şi indirecte incluse în preţul de cost pentru calcularea tarifelor la serviciile de radiocomunicaţii;
modul de determinare, aprobare şi aplicare a tarifelor de bază pentru serviciile de radiocomunicaţii;
modul de calculare, aprobare şi aplicare a tarifelor la serviciile de radiocomunicaţii pentru următoarea perioadă de un an.
3. Mecanismul aplicat la calcularea şi reglementarea tarifelor pentru serviciile de radiocomunicaţii se întemeiază pe următoarele principii:
tarifele trebuie să asigure:
difuzarea în bune condiţii a programelor de televiziune şi radiodifuziune (în continuare-TV şi RD) la costuri minime, suficiente pentru întreţinerea şi exploatarea utilajului tehnologic;
acoperirea cheltuielilor operaţionale, cheltuielilor aferente exploatării eficiente a echipamentului tehnologic şi cheltuielilor pentru protecţia mediului ambiant;
o rată rezonabilă de profit, necesară pentru continuitatea activităţii întreprinderilor;
la stabilirea tarifelor se vor lua în calcul cheltuielile pentru întreţinerea capacităţilor de rezervă, necesare difuzării optime a programelor TV şi RD;
sistemul de reglementare a tarifelor va fi orientat spre difuzarea programelor TV şi RD cu cheltuieli minime, prin utilizarea eficientă a capacităţilor utilajului tehnologic;
tarifele la serviciile de radiocomunicaţii nu trebuie să depăşească costurile lor reale;
tarifele sînt supuse reglementării în conformitate cu legislaţia în vigoare.
4. Structura consumurilor şi cheltuielilor incluse în preţul de cost pentru calcularea tarifelor la serviciile de radiocomunicaţii este stabilită în conformitate cu Standardul naţional de contabilitate 3 "Componenţa consumurilor şi' cheltuielilor întreprinderii" şi cu alte standarde naţionale de contabilitate.
5. Prezenta Metodologie va fi aplicată de Întreprinderea de Stat "Radiocomunicaţii".
II. Consumurile incluse în preţul de cost la calcularea tarifelor pentru serviciile de “Radio comunicaţii”
La elaborarea metodologiei de determinare a tarifelor de bază s-a luat în considerare specificul serviciilor de radiocomunicaţii, pornindu-se de la următoarele criterii:
consumurile directe şi indirecte pentru difuzarea programelor TV şi RD se determină pentru regimul optim de funcţionare a staţiilor de radio şi televiziune ;
repartizarea cheltuielilor suportate de staţiile de radio şi televiziune între reţele se efectuează în funcţie de eficienţa activităţii staţiei.
Structura consumurilor directe şi indirecte din perioada de gestiune, incluse în costul serviciilor de radiocomunicaţii, cuprinde următoarele articole: consumuri de materiale, consumuri privind retribuirea muncii, contribuţii pentru asigurările sociale, consumuri indirecte de producere. Cheltuielile comerciale, cheltuielile generale şi administrative, alte cheltuieli operaţionale sînt compensate din contul beneficiului.
Metoda de repartizare a cheltuielilor între reţete este determinată de politica de contabilitate pe anul corespunzător.
1. Consumuri de materiale
Consumurile de materiale cuprind valoarea materialelor Consumurile de materiale cuprind valoarea materialelor utilizate în procesul activităţii de bază, şi anume:
a tuburilor electronice;
a pieselor de schimb;
a altor materiale.
A. Determinarea valorii materialelor utilizate în procesul activităţii de bază
Prezenta Metodologie prevede determinarea consumurilor de tuburi electronice reieşind din regimul optim de lucru al staţiei, care corespunde coeficientului maxim de folosire a tuburilor electronice.
La calcularea tarifelor, valoarea materialelor, utilizate în procesul activităţii de bază, se deduce conform normelor şi normativelor de consum, aprobate de Ministerul Transporturilor şi Comunicaţiilor, preţurilor de piaţă, devizelor de cheltuieli, rezultatelor analizei detaliate a consumurilor menţionate în perioada precedentă şi argumentării necesarului de tuburi electronice pentru funcţionarea normală a echipamentelor.
Determinarea consumurilor pentru tuburile electronice se efectuează în felul următor:
consumul tuburilor electronice (bucăţi) se determină luîndu-se în calcul volumul de lucru (timpul difuzării plus pregătirea pentru difuzare) al emiţătorului, standardele de calitate a difuzării şi timpul de lucru al fiecărui tub electronic;
necesarul de tuburi electronice (bucăţi) se determină pentru toate emiţătoarele care funcţionează în reţeaua de emitere;
consumul tuburilor electronice în expresie valorică se determină în conformitate cu prevederile Standardului naţional de contabilitate 2 "Stocuri de mărfuri şi materiale", separat pentru fiecare reţea de difuzare, reieşind din consumul în expresie naturală şi preţurile de procurare a tuburilor electronice.
B. Determinarea consumurilor privind retribuirea muncii
Consumurile privind retribuirea muncii cuprind salariul de bază şi cel suplimentar, diverse sporuri, adaosuri şi premii calculate personalului încadrat la deservirea mijloacelor de radiocomunicaţii. La acestea se raportă:
retribuţia pentru munca prestată efectiv în conformitate cu formele şi sistemele de retribuire a muncii acceptate de întreprindere, premiile pentru rezultatele obţinute în producţie, sporurile la salariile tarifare, remunerarea studenţilor şi elevilor din instituţiile de învăţămînt care îşi fac stagiul de pregătire practică nemijlocit în producţie, remunerarea lucrătorilor (neîncadraţi în statele întreprinderii) pentru executarea, prin contracte de drept civil, a lucrărilor ce ţin de procesul de producere;
remunerarea zilelor de odihnă (recuperărilor), acordate salariaţilor pentru munca peste program, în cazul evidenţei însumate a timpului de muncă şi în alte cazuri, stabilite de legislaţia în vigoare;
plăţile compensatorii în funcţie de regimul şi condiţiile de muncă;
contribuţiile pentru asigurările sociale, plata, în conformitate cu legislaţia în vigoare, a indemnizaţiilor de concedii anuale, de odihnă şi suplimentare, a orelor pentru care se prevăd înlesniri, pauzelor, în muncă, acordate mamelor pentru hrănirea copiilor, remuneraţiile pentru îndeplinirea misiunilor de stat şi alte tipuri de retribuţii, stabilite salariaţilor care deservesc mijloacele de radiocomunicaţii.
Determinarea consumurilor privind retribuirea muncii, care se includ în costul serviciilor de radiocomunicaţii pentru calcularea tarifelor, se determină reieşind din numărul personalului de producţie necesar pentru funcţionarea normală a întreprinderii, conform normativelor aprobate de Ministerul Transporturilor şi Comunicaţiilor, şi nivelul salariului mediu al unui lucrător dedus în funcţie de nivelul salariului mediu pe tară, gradul de calificare a personalului, regimul şi condiţiile de muncă, precum şi de alţi factori caracteristici ramurii telecomunicaţiilor.
Distribuirea consumurilor privind retribuirea muncii între reţele se efectuează proporţional ponderii personalului prevăzut pentru deservirea fiecărei reţele în parte.
C. Consumurile indirecte de producere
Consumurile indirecte de producere cuprind:
uzura mijloacelor fixe cu destinaţie productivă;
valoarea energiei de toate tipurile, consumată în scopuri tehnologice;
cheltuielile de întreţinere a mijloacelor fixe de producţie în stare de funcţionare (asistenţă tehnică, reparaţii curente, medii şi capitale), inclusiv a mijloacelor tehnice de dirijare, comandă, comunicaţie şi semnalizare;
valoarea amortizării activelor nemateriale, obiectelor de mică valoare şi scurtă durată, utilizate în procesul de producere;
cheltuielile aferente perfecţionării tehnologiilor şi organizării producţiei, precum şi îmbunătăţirii parametrilor de calitate a difuzării;
costul materialelor, utilizate în procesul de producere pentru asigurarea unui proces tehnologic normal sau consumate pentru alte necesităţi de producţie, care nu pot fi raportate la un anumit tip concret de servicii;
plăţile stimulatorii, acordate salariaţilor încadraţi în producere, inclusiv:
recompensele unice pentru vechime în muncă (sporurile de stabilitate), acordate în conformitate cu legislaţia în vigoare, şi premiile neincluse în cheltuielile directe privind retribuirea muncii;
plata curentă pentru închirierea mijloacelor fixe, activelor nemateriale şi obiectelor de mică valoare şi scurtă durată, folosite în procesul de producere;
cheltuielile cu transportul personalului productiv;
cheltuielile necesare asigurării condiţiilor normale de lucru şi tehnicii de securitate în procesul producerii, prevăzute de legislaţia în vigoare;
cheltuielile pentru asigurarea pazei secţiilor de producere, inclusiv a serviciului antiincendiar;
cheltuielile cu delegările ( detaşările) salariaţilor, asigurarea obligatorie·a salariaţilor ocupaţi în sfera de producere şi a activelor de producţie în conformitate cu legislaţia în vigoare;
alte cheltuieli prevăzute de lege.
Toate cheltuielile incluse în articolul "Consumuri indirecte de producere" sînt determinate de întreprinderea in cauză în baza analizei detaliate şi argumentării tehnico-economice. La calcularea tarifelor de bază, aceste cheltuieli sînt monitorizate de Ministerul Transporturilor şi Comunicaţiilor, care stabileşte oportunitatea includerii lor în costul serviciilor de radiocomunicaţii, conform Standardului naţional de contabilitate 2 "Stocurile de mărfuri şi materiale".(art.12), pentru consumurile indirecte de producţie, constante şi variabile.
Distribuirea consumurilor indirecte de producere (cu excepţia uzurii şi energiei) între reţele se efectuează proporţional cheltuielilor pentru retribuirea muncii.
D. Cheltuielile comerciale, generale şi
administrative, alte cheltuieli operaţionale
Cheltuielile comerciale, generale şi administrative, alte cheltuieli operaţionale sînt determinate de întreprinderea în cauză în conformitate cu prevederile Standardului naţional de contabilitate 3 "Componenţa consumurilor şi cheltuielilor întreprinderii" şi compensate din contul beneficiului.
În cheltuielile comerciale se includ cheltuielile legate nemijlocit de vînzarea serviciilor de radiocomunicaţii: servicii de marketing; achitarea comisioanelor; cheltuieli de reclamă;
remunerarea lucrătorilor din comerţ; cheltuieli privind acumularea de fonduri pentru achitarea datoriilor dubioase etc.
Cheltuielile generale şi administrative cuprind:
cheltuielile pentru retribuirea muncii personalului de conducere şi administrativ al întreprinderii, premiile şi adaosurile de orice tip;
contribuţiile pentru asigurările sociale şi cele medicale, fondul de pensii şi de plasare în cîmpul muncii;
plăţile suplimentare, indemnizaţiile, sporurile la salarii, compensaţiile, ajutoarele materiale acordate salariaţilor întreprinderii;
întreţinerea, amortizarea şi reparaţia mijloacelor fixe cu destinaţie administrativă, de gospodărire şi de protecţie a naturii, amortizarea activelor nemateriale cu destinaţie generală ale întreprinderii;
valoarea, uzura şi reparaţia obiectelor de mică valoare şi scurtă durată, plata curentă pentru închirierea mijloacelor fixe, activelor nemateriale şi obiectelor de mică valoare şi scurtă durată;
cheltuielile pentru întreţinerea mijloacelor fixe conservate în conformitate cu actele normative în vigoare;
cheltuielile pentru întreţinerea şi deservirea mijloacelor tehnice de comandă, semnalizare, comunicaţii telefonice şi de calcul, care nu se raportă la mijloacele de producere;
cheltuielile poştale şi telegrafice, de întreţinere şi exploatare a staţiilor de telefoane, comutatoarelor, faxurilor, instalaţiilor de dispecerat, radio şi altor tipuri de echipamente utilizate pentru administrare;
cheltuielile tipografice, pentru procurarea rechizitelor de birou, formularelor de evidenţă, de dări de seamă etc ;
plata serviciilor de dirijare a producţiei efectuată de terţe organizaţii, cheltuielile pentru paza obiectelor administrativ-gospodăreşti şi asigurarea securităţii antiincendiare;
cheltuielile pentru întreţinerea transportului auto de serviciu, pentru delegarea personalului de conducere şi cheltuielile de reprezentare;
cheltuielile de întreţinere a subdiviziunilor de producere şi deservire;
cheltuielile pentru asigurarea salariaţilor şi a bunurilor cu destinaţie generală şi administrativă, prevăzute de actele normative în vigoare;
cheltuielile aferente angajării forţei de muncă, achitării serviciilor bancare şi ale burselor de mărfuri, serviciilor de consultanţă, juridice, informaţionale, publicitare şi de audit;
cheltuielile pentru pregătirea şi reciclarea personalului, pentru invenţii şi raţionalizări în domeniul producerii;
remuneraţiile pentru timpul aflării în concedii forţate parţial plătite, prevăzute de legislaţia în vigoare;
impozitele şi taxele prevăzute de lege;
cheltuielile pentru ocrotirea sănătăţii, procurarea literaturii de specialitate, actelor normative şi instructive, abonarea la ediţii speciale necesare în activitatea de producere; ·
alte cheltuieli aferente activităţii de producere a întreprinderii Cheltuielile întreprinderii, care nu pot fi raportate la cheltuielile comerciale sau la cele generale şi administrative, se includ în alte cheltuieli operaţionale. Acestea sînt:
amenzile, penalităţile, despăgubirile;
lipsurile şi pierderile generate de deteriorarea valorilor;
alte cheltuieli operaţionale.
Distribuirea cheltuielilor comerciale, generale şi administrative între reţele se efectuează proporţional consumurilor privind retribuirea muncii.
III. Cheltuielile care nu se includ în preţul de cost şi, respectiv, în tarifele de bază ale serviciilor de radiocomunicaţii
În preţul de cost şi, corespunzător, în tarifele serviciilor de radiocomunicaţii nu se includ:
cheltuielile pentru executarea lucrărilor de proiectare, construcţie şi reconstrucţie, pentru procurarea, modernizarea, montarea şi încercarea utilajului; '
cheltuielile pentru punerea în acţiune a noilor întreprinderi, secţii şi agregate, predarea în exploatare a noilor întreprinderi (obiecte) şi supravegherea de autor a organizaţiilor de proiectare;
cheltuielile pentru înlăturarea deficienţelor în lucrările de proiectare, construcţie şi montaj, revizie ( demontare), lichidarea defectelor utilajului şi deteriorărilor produse din vina producătorilor, furnizorilor şi organizaţiilor de transport;
alte·investiţii capitale;
cheltuielile pentru executarea sau plata lucrărilor (serviciilor) nelegate de deservirea mijloacelor de radiocomunicaţii.
IV. Metodologia calculării şi reglementării tarifelor pentru serviciile de radiocomunicaţii
1. Determinarea tarifelor de bază
Luînd în considerare specificul ramurii, consumurile directe şi indirecte se stabilesc pe următoarele unităţi de calcul:
1) Emitere programe TV pe reţeaua I TV (TVM).
2) emitere programe TV pe reţeaua II TV (TVR).
3) Emitere programe TV pe reţeaua III TV (ORT şi TU).
4) Emitere programe RD pe reţeaua I RD (programul 1 al radioului naţional).
5) Emitere programe RD pe reţeaua II RD (programul "Luceafărul").
6) Transmisie programe TV şi RD (LRR).
7) Radiodifuziune prin fir.
Calculele consumurilor directe şi indirecte se fac reieşind din componenţa actuală a reţelelor şi din sarcina zilnică medie prognozată, plus timpul de pregătire.
În baza acestei metodologii se vor calcula tarifele pentru următoarele tipuri de servicii:
- servicii de televiziune;
- servicii de radiodifuziune;
- recepţie programe prin satelit;
- transmisie programe de televiziune;
- transmisie programe de radiodifuziune;
- separarea programelor de televiziune şi radiodifuziune·
- pentru un post de abonat al radiodifuziunii prin fir. '
Tarifele de bază la serviciile de radiocomunicaţii se stabilesc:
- pentru o oră de emitere - la serviciile de difuzare şi recepţie;
- pentru o oră pe canal/km - la serviciile de transmisie;
- pentru o oră - la serviciile de separare programe;
- pentru un post de abonat pe lună - la serviciile de radiodifuziune prin fir.
Tarifele de bază se vor determina luîndu-se în calcul analiza detaliată a veniturilor, consumurilor şi cheltuielilor suportate de Întreprinderea de Stat "Radiocomunicaţii" în perioadele anterioare de activitate. În aceste tarife se vor include numai cheltuielile şi consumurile strict indispensabile la prestarea serviciilor de radiocomunicaţii respective şi beneficiul necesar pentru continuarea activităţii întreprinderii.
Tariful de bază pe o anumită unitate de. calcul se va deduce reieşind din consumurile şi cheltuielile întreprinderii, determinate conform cerinţelor prezentei metodologii, aplicîndu-se formulă:
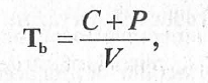
unde:
C-reprezintă consumurile directe şi indirecte ale perioadei de gestiune pentru prestarea serviciilor pe o anumită unitate de calcul;
P - beneficiul. La calcularea tarifelor de bază pentru Compania de Stat "Teleradio-Moldova", prin prezenta Metodologie nivelul de rentabilitatea fost prevăzut în mărime de 20 la sută faţă de costul serviciilor la o unitate de calcul;
V - volumul de prestări servicii, în ore.
Ţinînd cont de specificul fiecărei unităţi de calcul, repartizarea tarifului de bază (costul unei ore pe unitatea de calcul) între elementele unei unităţi de calcul se va efectua în mod diferit.
Pentru serviciile de emitere (TV şi RD) drept criteriu de repartizare va servi ponderea consumurilor directe (consumuri directe de materiale, consumurile privind retribuirea muncii) calculate pe fiecare element al unităţii de calcul în suma totală a consumurilor pe unitatea de calcul.
Aşadar:
Ct =C1+C2+C3+ ... +Cn
Ponderea consumurilor în suma totală a consumurilor se va determina prin formula:
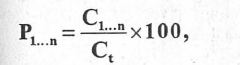
unde:
C1 reprezintă suma totală a consumurilor;
C1,2...n - consumurile directe calculate pe fiecare element al unităţii de calcul;
P1,2 ...n - ponderea consumurilor directe, calculate pe fiecare element al unităţii de calcul, în suma totală a consumurilor.
Unitatea de calcul transmisie programe include mai multe feluri de servicii, şi anume: transmisie programe de televiziune, transmisie programe de radiodifuziune, separare programe de televiziune şi radiodifuziune. Repartizarea tarifului de bază în cadrul acestei unităţi de calcul se va efectua în modul următor:
servicii transmisie programe de televiziune -94%
servicii transmisie programe de radiodifuziune -4%
servicii separare programe de televiziune şi radiodifuziune - 2%.
În cadrul fiecărei din aceste trei subunităţi de calcul se va deduce, respectiv, tariful pentru transmisia programelor pe o oră canal/km şi pentru o oră de separare programe. În acest scop valoarea tarifului de bază pentru servicii de transmisie a programelor de televiziune sau radiodifuziune se va împărţi la lungimea totală a liniilor radioreleu folosite la transmiterea tuturor programelor TV sau, respectiv, RD, iar tariful de bază pentru separare - la numărul punctelor de separare.
2. Mecanismul de reglementare a tarifelor
Prezenta Metodologie stipulează stabilirea tarifelor de bază, indicînd posibilitatea precizării lor ulterioare în funcţie de schimbarea preţurilor la tuburile electronice şi energia electrică, de inflaţie şi de alţi factori.
Precizarea tarifelor se va efectua conform următoarelor formule:
- pentru serviciile de emitere (televiziune şi radiodifuziune):
TE=TEb x W
unde:
W=We x[Rt x t+ (1-Rt)x I1];
t=Mp x tp+Me x te;
I= Ie x [1 + (Y: Ye-1)];
- pentru restul serviciilor:
TT= TTb x I
TS=TSb x I,
unde:
I reprezintă rata (coeficientul) inflaţiei;
Ie - rata inflaţiei, acceptată în calculele precizării precedente a tarifelor. La prima precizare, după 01.01.2000, Ie= 1;
Mp-ponderea consumurilor de tuburi electronice şi piese de schimb în consumurile totale de materiale; .
Me - ponderea consumurilor de energie de toate felurile;
Rt - ponderea consumurilor de materiale în consumurile totale;
TE- tariful pentru servicii de emitere;
TS - tariful pentru servicii separare programe;
TT-tariful pentru transmisia de programe;
T - indicele schimbării preţurilor la materiale în comparaţie cu cele aplicate la momentul calculării tarifelor de bază;
tp - indicele schimbării preţurilor la tuburile electronice, materialele şi piesele de schimb;
te - indicele schimbării preţurilor la toate tipurile de energie;
W - coeficientul de precizare a tarifului de bază pentru serviciile de emitere;
We - coeficientul de precizare a tarifului pentru serviciile de emitere, calculat la precizarea precedentă a tarifelor (la prima precizare a tarifelor w e = 1);
Y - indicele schimbării preţurilo,r la producţia industrială (exceptînd producţia industriei alimentare) în perioada dintre luna stabilirii tarifelor de bază şi luna ajustării lor. Se determină conform datelor statistice oficiale pe ţară, iar în cazul lipsei unei astfel de informaţii - în temeiul datelor furnizate de Ministerul Industriei şi Energeticii;
Ye - indicele schimbării preţurilor la producţia industrială (exceptînd producţia industriei alimentare), de care s-a ţinut cont la precizarea precedentă a tarifelor. La prima ajustare, după 01.01.2000, Ye = 1.
V. Aplicarea tarifelor
Prezenta Metodologie stabileşte următorul mod de aplicare a tarifelor.
1. Tarifele calculate în baza prezentei Metodologii se vor preciza o dată pe an, de regulă, după prezentarea raportului financiar pe anul precedent ·
2. Revizuirea tarifelor pe parcursul anului calendaristic va deveni obiect de discuţie numai în cazul cînd, sub influenţa unor factori obiectivi (oscilarea preţurilor la energia electrică, la combustibili, tuburile electronice, schimbarea volumelor de emisie), şi valoarea însumată a parametrilor de precizare se va modifica cu peste 5 % faţă de nivelul determinat la precizarea precedentă.
3. Tarifele pentru serviciile prestate Companiei de Stat ''Teleradio-Moldova", calculate conform prezentei Metodologii, vor fi aprobate de Guvern şi publicate în Monitorul Oficial al Republicii Moldova.
4. Tarifele pentru serviciile prestate altor beneficiari vor fi calculate în baza prezenei Metodologii şi aprobate de Ministerul Transporturilor şi Comunicaţiilor.