În scopul stabilirii pentru toate întreprinderile din sectorul energetic a unei metodice unice de determinare, aprobare şi aplicare a tarifelor la serviciile prestate, alimentării fiabile a consumatorilor cu resurse energetice la costuri minime, stimulării întreprinderilor de a efectua investiţii în dezvoltarea, renovarea şi reconstrucţia capacităţilor de producţie, a reţelelor de transport şi distribuţie, Consiliul de administraţie al Agenţiei Naţionale pentru Reglementare în Energetică HOTĂRĂŞTE:
1. Se aprobă:
Metodologia determinării, aprobării şi aplicării tarifelor de producere a energiei electrice, energiei termice şi apei de adaos;
Metodologia determinării, aprobării şi aplicării tarifelor pentru serviciile de transport şi dispecerat a energiei electrice;
Metodologia determinării, aprobării şi aplicării tarifelor la energia electrică livrată de întreprinderile de distribuţie “RED Nord” S.A. şi “RED Nord-Vest” S.A.;
Metodologia calculării, aprobării şi aplicării tarifelor de livrare a energiei termice consumatorilor finali.
2. Se abrogă:
Chişinău, 26 decembrie 2003.
Nr. 114.
Aprobată prin Hotărîrea Consiliului de Administraţie al ANRE nr. 114 din 26 decembrie 2003
METODOLOGIA DETERMINĂRII, APROBĂRII ŞI APLICĂRII TARIFELOR PENTRU SERVICIILE DE TRANSPORT ŞI DISPECERAT A ENERGIEI ELECTRICE
I.
DISPOZIŢII GENERALE
1.1. Prezenta Metodologie este elaborată în corespundere cu prevederile Legii cu privire la energia electrică, standardelor naţionale de contabilitate şi altor acte normative ale Republicii Moldova şi are ca scop stabilirea unei metodici unice de determinare, aprobare şi aplicare a tarifelor pentru serviciile de transport şi dispecerat a energiei electrice prestate de către Întreprinderea de Stat „Moldelectrica”.
1.2. Metodologia în cauză stabileşte:
- componenţa consumurilor şi cheltuielilor, care se includ la calcularea tarifelor;
- metoda de calculare a rentabilităţii investiţiilor efectuate de către întreprindere;
- modul de determinare, aprobare şi aplicare a tarifelor de bază;
- modul de ajustare a tarifelor de bază.
1.3. Mecanismul aplicat la determinarea şi reglementarea tarifelor se bazează pe următoarele principii:
- asigurarea fiabilităţii livrărilor de energie electrică către consumatori;
- acoperirea consumurilor şi cheltuielilor aferente exploatării eficiente a unităţilor de transport şi dispecerat şi a cheltuielilor pentru protecţia mediului ambiant;
- efectuarea unei activităţi eficiente şi profitabile, ceea ce i-ar oferi întreprinderii posibilitatea de a-şi recupera mijloacele financiare investite în dezvoltarea şi reconstrucţia capacităţilor de transport şi dispecerat.
La stabilirea tarifelor se va ţine cont de securitatea energetică a ţării şi de specificul funcţionării sistemului energetic al statului în paralel cu sistemele similare din alte ţări.
1.4. Prezenta Metodologie este aplicată la determinarea tarifelor pentru întreprinderea de transport şi dispecerat Î. S. „Moldelectrica” şi este valabilă pentru o perioadă de 5 ani.
II.
DETERMINAREA TARIFELOR
2.1. Tarifele pentru serviciul de transport şi dispecerat a energiei electrice se calculează la 1 kWh de energie electrică transportată prin reţelele electrice de transport şi se determină conform formulei:
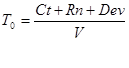
unde:
Сt – consumurile şi cheltuielile întreprinderii de transport şi dispecerat;
Rn – rentabilitatea activelor noi (investiţiilor);
Dev - devierile financiare, care trebuie incluse în tariful anului curent, ca rezultat al diferenţelor dintre parametrii aplicaţi la stabilirea tarifelor şi cei reali înregistraţi (indicele Produsului Intern Brut, indicele inflaţiei, volumul de energie electrică transportată, etc.);
V - cantitatea de energie electrică transportată prin reţelele de transport. La stabilirea tarifelor această cantitate se determină ca diferenţa dintre cantitatea energiei electrice livrată în reţeaua de transport de la toate sursele (întreprinderile producătoare de energie electrică, din import, tranzit şi export în alte ţări) şi consumul tehnologic de energie electrică în reţeaua de transport (nivelul aprobat de ANRE). Cantitatea energiei electrice real transportată se determină conform prevederilor Regulilor pieţei de energie electrică aprobate de ANRE.
III.
COMPONENŢA CONSUMURILOR ŞI CHELTUIELILOR, CARE SE INCLUD LA DETERMINAREA TARIFELOR
3.1. Structura consumurilor şi cheltuielilor, care se includ la calcularea tarifelor pentru serviciile de transport şi dispecerat a energiei electrice este stabilită în conformitate cu prevederile Standardului naţional de contabilitate 3 “Componenţa consumurilor şi cheltuielilor întreprinderii” şi altor standarde naţionale de contabilitate, cuprinzând următoarele:
- cheltuielile activităţii operaţionale (CAO);
- pierderi excepţionale (PE).
Adică:
Ct = CAO + PE
3.2. Cheltuielile activităţii operaţionale cuprind:
- consumuri indirecte de producţie (CIP);
- cheltuieli comerciale (CC);
- cheltuieli generale şi administrative (CGA);
- alte cheltuieli operaţionale (CO).
Adică:
CAO = CIP+CC+CGA+CO
3.2.1. Consumurile indirecte de producţie (CIP) cuprind:
- uzura mijloacelor fixe de producţie ce ţin nemijlocit de activitatea de transport şi dispecerat (reţelele de transport a energiei electrice, mijloacele fixe ale centrului naţional de dispecerat, de telecomunicaţii şi comandă, mijloacele fixe ale unităţilor de deservire şi reparaţie a reţelelor electrice de transport şi utilajului de dispecerat, alte mijloace fixe aferente activităţii de transport şi dispecerat);
- cheltuielile de întreţinere a unităţilor de transport şi dispecerat în stare bună de lucru (asistenţă tehnică şi de întreţinere, efectuarea reparaţiilor curente, medii şi capitale), inclusiv mijloacelor tehnice de dirijare, comandă, comunicaţie şi semnalizare referitoare la procesul de transport şi dispecerat;
- cheltuielile pentru asigurarea respectării normelor sanitaro-igienice şi menţinerea ordinii în unitatea de producţie;
- cheltuielile de întreţinere şi exploatare a mijloacelor destinate protecţiei mediului ambiant în procesul transportării energiei electrice, precum şi cheltuielile pentru evacuarea substanţelor poluante în mediul înconjurător;
- amortizarea activelor nemateriale, uzura obiectelor de mică valoare şi scurtă durată utilizate în procesul de producţie;
- cheltuielile aferente perfecţionării tehnologiilor şi organizării procesului de producţie;
- costul tuturor materialelor şi pieselor de schimb utilizate în procesul de producţie pentru asigurarea procesului tehnologic, întreţinerea şi reparaţia mijloacelor fixe de producţie sau consumate pentru alte necesităţi de producţie;
- cheltuielile pentru retribuirea muncii salariaţilor încadraţi nemijlocit în procesul de producţie, a personalului administrativ din subdiviziunile de producţie, inclusiv toate tipurile de premii şi adaosuri la salariu conform sistemelor de salarizare a întreprinderii, sumele plătite pentru stimularea salariaţilor încadraţi în procesul de producţie;
- contribuţiile pentru asigurările sociale şi cele medicale, fondul de pensii şi de plasare în câmpul muncii;
- cheltuielile necesare asigurării condiţiilor de lucru şi a normelor tehnicii de securitate în procesul de producţie prevăzute de legislaţie;
- cheltuielile de asigurare a pazei unităţilor de producţie, inclusiv a celei antiincendiare;
- cheltuielile legate de deplasări a salariaţilor încadraţi în procesul de producţie, asigurarea obligatorie a salariaţilor ocupaţi în sfera de producţie şi a activelor de producţie în conformitate cu legislaţia;
- alte cheltuieli în conformitate cu legislaţia.
3.2.2. Cheltuielile comerciale (CC) includ cheltuielile legate nemijlocit de activitatea comercială a întreprinderii (centrul de tranzacţii a energiei) şi anume:
- serviciile de marketing;
- comisioane plătite;
- cheltuieli de reclamă;
- retribuirea lucrătorilor centrului de tranzacţii;
- uzura, deservirea şi repararea mijloacelor fixe cu destinaţie comercială, etc.
3.2.3. Cheltuielile generale şi administrative (CGA) cuprind:
- cheltuielile privind retribuirea muncii personalului de conducere şi gospodăresc al întreprinderii, premiile şi adaosurile la salarii de orice tip;
- plăţile suplimentare, indemnizaţiile, sporurile, compensaţiile salariaţilor întreprinderii;
- contribuţiile pentru asigurările sociale şi cele medicale, fondul de pensii şi de plasare în câmpul muncii;
- întreţinerea şi reparaţia mijloacelor fixe cu destinaţie administrativă, gospodărească şi de protecţie a naturii, amortizarea activelor nemateriale cu destinaţie generală a întreprinderii;
- uzura mijloacelor fixe cu destinaţie generală şi administrativă;
- valoarea, uzura şi reparaţia obiectelor de mică valoare şi scurtă durată;
- plata pentru arenda curentă a mijloacelor fixe, activelor nemateriale şi obiectelor de mică valoare şi scurtă durată;
- cheltuielile pentru întreţinerea mijloacelor fixe conservate în conformitate cu actele normative în vigoare;
- cheltuielile pentru întreţinerea şi deservirea mijloacelor tehnice de comandă, semnalizare telecomunicaţii şi de calcul, care nu se referă direct la producţie;
- cheltuielile poştale şi telegrafice, de întreţinere şi exploatare a staţiilor de telefoane, comutatoarelor, faxurilor, instalaţiilor de dispecerat, de radio şi alte tipuri de telecomunicaţii utilizate pentru administrare;
- cheltuielile tipografice, pentru procurarea rechizitelor de birou, formularelor de evidenţă, de dări de seamă;
- plata serviciilor cu destinaţie generală şi administrativă efectuată de terţe organizaţii, cheltuielile pentru paza obiectelor administrativ-gospodăreşti şi asigurarea securităţii antiincendiare;
- cheltuielile pentru întreţinerea transportului auto de serviciu, pentru deplasările personalului de conducere, cheltuieli de reprezentare;
- cheltuielile pentru asigurarea bunurilor cu destinaţie generală şi administrativă prevăzute de actele normative în vigoare;
- cheltuielile aferente angajării forţei de muncă, pentru serviciile bancare, burselor de mărfuri, organizaţiilor consultative, juridice, informaţionale de publicitate şi audit, plăţilor regulatorii;
- cheltuielile pentru pregătirea şi reciclarea personalului, invenţii şi raţionalizări cu caracter de producţie;
- cheltuielile pentru procurarea literaturii speciale, actelor normative şi instructive, abonarea la ediţii speciale necesare în activitatea de producţie;
- impozitele şi taxele, conform legislaţiei în vigoare;
- alte cheltuieli aferente activităţii de producţie a întreprinderii.
3.2.4. Cheltuielile întreprinderii care nu pot fi raportate nici la cheltuielile comerciale, nici la cheltuielile generale şi administrative sunt incluse în alte cheltuieli operaţionale (CO).
Din ele fac parte:
- plata dobânzilor filialelor, întreprinderilor filiere şi asociate;
- plata dobânzilor aferente creditelor bancare şi împrumuturilor primite pe termen scurt şi pe termen lung cu excepţia cazurilor de capitalizare a acestora, prevăzute în Standardul naţional de contabilitate 23 “Cheltuielile privind împrumuturile”.
3.3. Pierderile excepţionale (PE) pot apărea ca rezultat al evenimentelor ce nu ţin de activitatea întreprinderii. Acestea cuprind:
- pierderi provocate de calamităţi naturale;
- pierderi ocazionate de modificarea legislaţiei republicii.
IV. DETERMINAREA CONSUMURILOR ŞI CHELTUIELILOR, CARE SE INCLUD LA CALCULAREA TARIFULUI PENTRU SERVICIUL DE TRANSPORT ŞI DISPECERAT A ENERGIEI ELECTRICE
Consumurile şi cheltuielile necesare pentru serviciile de transport şi dispecerat a energiei electrice sunt determinate de către întreprinderea de transport şi dispecerat, reieşind din: caracteristicile tehnico-economice; starea tehnică a reţelelor şi utilajului energetic; prevederile legislaţiei şi actelor normative; contractelor cu terţe părţi; devizelor de cheltuieli, preţurilor şi tarifelor existente pe pieţele internă şi externă; valoarea iniţială de bilanţ şi durata de viaţă a mijloacelor fixe, etc.
4.1. Particularităţile determinării uzurii mijloacelor fixe de producţie
4.1.1. Uzura mijloacelor fixe este determinată în conformitate cu prevederile Standardului naţional de contabilitate 16 “Contabilitatea activelor materiale pe termen lung” şi a Catalogului mijloacelor fixe şi activelor nemateriale aprobat prin Hotărârea Guvernului Republicii Moldova nr. 338 din 21.03.2003, iar modul de includere a lor în costul producţiei în conformitate cu Standardul naţional de contabilitate 3 “Componenţa consumurilor şi cheltuielilor întreprinderii”. Uzura mijloacelor fixe care nemijlocit sunt utilizate în procesul de producţie se includ în consumurile indirecte de producţie, iar a mijloacelor fixe cu destinaţie comercială şi celor cu destinaţie generală şi administrativă - în cheltuielile comerciale şi corespunzător în cheltuielile generale şi administrative. La calcularea tarifelor pentru serviciile de transport şi dispecerat a energiei electrice nu este luată în consideraţie uzura mijloacelor fixe, care nu sunt destinate serviciului de transportare a energiei electrice şi activităţii de dispecerat, transmise în arendă, precum şi a obiectelor din fondul locativ şi de menire social-culturală.
4.1.2. Uzura mijloacelor fixe inclusă la calcularea tarifelor se determină prin metoda casării liniare, care conduce la defalcări uniforme pe toată durata de viaţă a mijloacelor fixe.
4.2. Particularităţile determinării altor consumuri şi cheltuieli ale activităţii operaţionale
4.2.1. Cheltuielile privind retribuirea muncii se determină reieşind din: numărul personalului nemijlocit încadrat în procesul de întreţinere, exploatare şi reparaţie a reţelelor de transport, utilajului de dispecerat şi altor mijloace fixe destinate serviciului de transport şi dispecerat şi numărul personalului necesar pentru activitatea normală a întreprinderii (comercial, administrativ, etc.); nivelul salariului tarifar normativ stabilit în republică pentru prima categorie de calificare a angajaţilor din unităţile cu autonomie financiară; coeficientul de ramură şi nivelul de calificare a personalului; regimul şi condiţiile de muncă, precum şi de alţi factori caracteristici ramurii energetice.
Cheltuielile legate de contribuţiile pentru asigurările sociale şi cele medicale, fondul de pensii şi de plasare în câmpul muncii sunt determinate reieşind din normele stabilite de legislaţie.
4.2.2. Cheltuielile privind retribuirea personalului de producţie se includ în cheltuielile indirecte de producţie, iar cele pentru retribuirea personalului comercial, administrativ şi gospodăresc respectiv în cheltuielile comerciale şi cheltuieli generale şi administrative.
4.2.3. Cheltuielile de întreţinere a mijloacelor fixe de producţie în stare de lucru (asistenţă tehnică şi de întreţinere, efectuarea reparaţiilor curente, medii şi capitale), cheltuielile pentru îndeplinirea normelor sanitare şi igienice, menţinerea curăţeniei şi ordinii în unitatea de producţie, costul energiei de toate tipurile, materialelor şi pieselor de schimb utilizate pentru exploatarea şi întreţinerea mijloacelor fixe şi asigurarea unui proces tehnologic normal, sau consumate pentru alte necesităţi de producţie, cheltuielilor necesare asigurării condiţiilor normale de lucru şi a tehnicii de securitate ce ţin de procesul de producţie şi sunt prevăzute de legislaţia în vigoare şi alte cheltuieli indirecte de producţie, comerciale, generale şi administrative se determină de întreprindere în baza planurilor de reparaţie şi asistenţă tehnică a mijloacelor fixe, normelor existente de consum, devizului de cheltuieli aprobate, preţurilor pe piaţă, contractelor încheiate cu terţe părţi, etc.
4.3. Determinarea pierderilor excepţionale
Pierderile excepţionale se determină de întreprindere în cazul unor evenimente (calamităţi naturale, modificarea legislaţiei republicii) care cauzează întreprinderii pierderi reale confirmate de organele abilitate şi care pot fi trecute la cheltuieli conform standardelor naţionale de contabilitate. În cazul situaţiilor excepţionale în tarif se includ doar cheltuielile, care nu sunt recuperate de către întreprindere din alte surse (asigurări, recuperate de stat, donaţii, etc.)
V. CONSUMURILE ŞI CHELTUIELILE, CARE NU SE INCLUD ÎN TARIFUL PENTRU SERVICIUL DE TRANSPORT ŞI DISPECERAT A ENERGIEI ELECTRICE
La calcularea tarifului pentru serviciul de transport şi dispecerat nu se iau în consideraţie următoarele consumuri şi cheltuieli:
- pentru efectuarea lucrărilor de construcţie, reconstrucţie, procurarea, modernizarea, montarea şi probarea utilajului;
- pentru punerea în acţiune a noilor întreprinderi, secţii şi agregate, pentru predarea în exploatare a noilor întreprinderi (obiecte) şi supravegherea de autor a organizaţiilor de proiectare;
- pentru înlăturarea nefinisărilor în lucrările de proiectare, construcţie şi montaj, revizie (demontare), înlăturarea defectelor utilajului şi deteriorărilor, provocate din vina producătorilor, furnizorilor şi organizaţiilor de transport, alte investiţii capitale.
Toate aceste consumuri şi cheltuieli se includ în tariful de transport şi dispecerat doar după darea în exploatare a mijloacelor fixe prin luarea în calcul a cheltuielilor aferente uzurii mijloacelor fixe.
- pentru executarea lucrărilor de proiectare şi construcţie, pentru procurarea utilajului, repararea şi întreţinerea obiectelor de locuinţă, de menire comunală, social-culturală şi altor obiecte, ce nu se referă la producţie, precum şi pentru lucrările calificate ca ajutor pentru alte întreprinderi şi organizaţii atât în formă de servicii, cât şi sprijin material sau financiar;
- legate de achitarea diferitor amenzi, penalităţi, acoperire de lipsuri şi pierderi;
- pentru executarea sau plata pentru lucrările (serviciile) care nu sunt legate de prestarea serviciilor de transport şi dispecerat.
Cheltuielile pentru întreţinerea Centrului de instruire a cadrelor, Întreprinderii de Stat “Autoelectrotrans”, Întreprinderii de Stat de Pază Paramilitară a obiectelor energetice “Scutul Energetic”, se includ în tariful de transport şi dispecerat doar în partea ce vizează prestarea serviciilor de către aceste structuri exclusiv pentru întreprinderea de transport şi dispecerat.
VI.
RENTABILITATEA ACTIVELOR NOI (INVESTIŢIILOR)
Prezenta Metodologie prevede cointeresarea întreprinderii în efectuarea investiţiilor în sector. Din aceste considerente, şi conform principiilor economiei de piaţă, se prevede stabilirea unui nivel rezonabil de rentabilitate în funcţie de mijloacele investite de întreprindere în dezvoltarea, renovarea, reconstrucţia sistemului de transport şi dispecerat. Rentabilitatea (profitul) investiţiilor efectuate se calculează, reieşind din valoarea investiţiilor nete efectuate de întreprindere şi rata rentabilităţii a acestora, adică:
Rn = VNI x Rr
unde:
VNI - valoarea netă a noilor investiţii (mijloacelor fixe date în exploatare) efectuate de către întreprindere în perioada de valabilitate a Metodologiei în cauză, care se calculează după formula
VNI = ΣVII -ΣDFA
unde,
ΣVII - suma valorii iniţiale a activelor materiale pe termen lung date în exploatare în rezultatul noilor investiţii în perioada de la punerea în aplicare a prezentei Metodologii, începând cu anul de bază 2003, şi până în anul pentru care se calculează tarifele;
ΣDFA - suma uzurii pentru perioada de la aplicarea prezentei Metodologii până în anul pentru care se stabilesc tarifele, calculată la activele materiale pe termen lung date în exploatare în rezultatul noilor investiţii în această perioadă;
Rr - rata de rentabilitate (profit) aplicată la noile investiţii. Pentru investiţiile efectuate în primul an de valabilitate a prezentei Metodologii Rr este egală cu 23%.
Pentru investiţiile efectuate în anii următori rata de rentabilitate se va stabili:
- la investiţiile efectuate din sursele proprii ale întreprinderilor - la nivelul ratei medii a dobânzii aplicate în anul respectiv la Bonurile de Trezorerie a Republicii Moldova cu termen de circulaţie de 364 zile;
- la investiţiile efectuate din credite bancare şi împrumuturi - la nivelul ratelor medii a dobânzilor bancare de lungă durată (5 şi mai mulţi ani), stabilit de Banca Naţională a Republicii Moldova pentru anul respectiv, plus maximum 5 puncte.
Întreprinderea va efectua investiţii, în primul rând, din surse proprii (fondurile de amortizare) şi numai în cazul insuficienţei acestora va apela la credite şi împrumuturi.
VII.
ACTUALIZAREA CONSUMURILOR ŞI CHELTUIELILOR
Elementele de consumuri şi cheltuieli vor fi actualizate anual în corespundere cu parametrii corespunzători. La actualizarea cheltuielilor indirecte de producţie (fără amortizarea mijloacelor fixe) şi cheltuielilor generale şi administrative se va lua în consideraţie indicele Produsului Intern Brut real al Republicii Moldova, pentru a ţine cont de creşterea preţurilor şi modificarea productivităţii. La actualizarea cheltuielilor comerciale şi altor cheltuieli operaţionale se va lua în consideraţie rata inflaţiei din Moldova, pentru a ţine cont de faptul că majoritatea costurilor date sunt aferente livrărilor pe piaţa internă. Totodată, se va lua în consideraţie şi posibila creştere a eficienţei întreprinderii, pentru a profita consumatorii şi pentru a asigura stimulente întreprinderii. Toate elementele constitutive de consumuri şi cheltuieli vor fi actualizate în fiecare an după cum urmează:
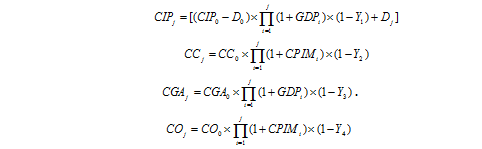
unde:
GDP - indicele Produsului Intern Brut real al Republicii Moldova, publicat de către Departamentul Statistică şi Sociologie al Republicii Moldova. La actualizarea tarifului se va lua în consideraţie valoarea existentă la momentul actualizării;
D - amortizarea mijloacelor fixe;
CPIM - indicele preţurilor de consum din Republica Moldova, publicat de către Departamentul Statistică şi Sociologie al Republicii Moldova. La actualizarea tarifului se va lua în consideraţie valoarea existentă la momentul actualizării;
Y1, Y2, Y3, Y4 - indicii eficienţei economice pentru perioada, în decursul căreia este valabilă prezenta Metodologie. Valorile acestor indici se stabilesc:
Y1 - 2,0 % anual; Y2 – 1,5 % anual; Y3 - 2,0 % anual; Y4 – 1,5% anual.
VIII.
APROBAREA, AJUSTAREA ŞI APLICAREA TARIFELOR
8.1. Tarifele, conform prezentei Metodologii, se calculează de întreprindere şi se prezintă spre aprobare Agenţiei Naţionale pentru Reglementare în Energetică (ANRE). Întreprinderea prezintă către ANRE calculele şi toate materialele necesare pentru stabilirea tarifelor în strictă conformitate cu Regulamentul privind procedurile şi regulile de ajustare a tarifelor la serviciile reglementate de ANRE.
8.2. În baza metodologiei date, ANRE va reexamina tarifele, şi va aproba consumurile şi cheltuielile iniţiale. O astfel de reexaminare va avea loc după publicarea Metodologiei. Întreprinderea va prezenta un raport, care ar confirma valorile a astfel de costuri real efectuate în anul precedent, evidenţiind orice cheltuieli neprevăzute. ANRE va analiza acest raport în comun cu întreprinderea şi va lua în consideraţie doar cheltuielile strict necesare pentru efectuarea activităţii de transport şi dispecerat a energiei electrice.
După analiza corespunzătoare se va efectua actualizarea, aprobarea şi publicarea tarifelor, care vor intra în vigoare în anul ce urmează.
Variabila devierilor (Dev) va fi calculată în fiecare an de gestiune pentru a reflecta impactul financiar al divergenţelor dintre valorile planificate şi cele finale înregistrate în anul precedent.
8.3. Tarifele se stabilesc la nivel mediu pentru întreaga perioadă a anului calendaristic. Revizuirea tarifelor se va efectua anual, după prezentarea de către întreprindere a raportului financiar pe anul precedent şi a materialelor necesare pentru revizuirea tarifelor.
8.4. Întreprinderea va avea dreptul să solicite ajustarea tarifelor în decursul anului, dacă există factori obiectivi ce nu pot fi controlaţi, care justifică o astfel de actualizare şi care pot duce la o deviere de 3 şi mai mult la sută de la costul stabilit iniţial în tarife. În aşa caz, întreprinderea va prezenta o analiză a devierilor dintre datele aplicate la calcularea tarifelor şi cele efectiv înregistrate.
8.5. În scopul excluderii posibilităţilor de discriminare a consumatorilor, tarifele aprobate conform prezentei Metodologii sunt tarife fixe şi nu pot fi modificate de către întreprindere.
8.6. Revizuirea şi ajustarea tarifelor pe parcursul anului se efectuează la cererea oficială a întreprinderii sau la iniţiativa ANRE.
Aprobată prin Hotărîrea Consiliului de Administraţie al ANRE nr. 114 din 26 decembrie 2003
METODOLOGIA DETERMINĂRII, APROBĂRII ŞI APLICĂRII TARIFELOR LA PRODUCEREA ENERGIEI ELECTRICE, ENERGIEI TERMICE ŞI LA APA DE ADAOS
I.
DISPOZIŢII GENERALE
1.1. Prezenta Metodologie este elaborată în corespundere cu prevederile Legii cu privire la energia electrică, standardelor naţionale de contabilitate şi altor acte normative ale Republicii Moldova şi are ca scop stabilirea pentru toţi producătorii autohtoni a unei metodici unice de determinare, aprobare şi aplicare a tarifelor reglementate la producerea energiei electrice şi termice, la apa de adaos.
1.2. Metodologia stabileşte:
- componenţa consumurilor şi cheltuielilor, care se includ la calcularea tarifelor;
- metoda de calculare a rentabilităţii investiţiilor efectuate la întreprinderi;
- modul de determinare, aprobare şi aplicare a tarifelor de bază;
- modul de ajustare a tarifelor de bază pentru perioada ulterioară de valabilitate a Metodologiei.
1.3. Mecanismul aplicat la determinarea şi reglementarea tarifelor se bazează pe următoarele principii:
- alimentarea fiabilă a consumatorilor cu energie electrică, termică şi apă de adaos la costuri reale, strict necesare pentru producerea lor;acoperirea consumurilor şi cheltuielilor aferente exploatării eficiente a unităţilor energetice de producţie şi cheltuielile necesare pentru protecţia mediului ambiant;
- efectuarea unei activităţi eficiente şi profitabile, ceea ce ar oferi întreprinderilor posibilitatea de a-şi recupera mijloacele financiare investite în dezvoltarea şi reconstrucţia capacităţilor de producţie;
- la stabilirea tarifelor se va ţine cont de securitatea energetică a ţării şi conjunctura pieţei, de politica statului privind producerea, importul şi exportul resurselor energetice.
1.4. Prezenta Metodologie are un termen de valabilitate de 7 ani şi este aplicată de toţi agenţii economici din republică, care activează în domeniul producerii energiei electrice, energiei termice şi apei de adaos, şi care conform legislaţiei sunt supuşi reglementării.
II.
DETERMINAREA TARIFELOR
2.1 Tarifele la producerea energiei electrice, energiei termice şi la apa de adaos se calculează separat pentru fiecare producător (agent economic) în parte şi se stabilesc la 1 kWh de energie electrică, 1 Gcal energie termică,şi 1m3 apă de adaos şi se determină, conform formulei:
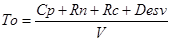 ,
unde:
Сp - consumurile şi cheltuielile întreprinderii pentru producerea formei date de energie (energie electrică, energie termică) sau apă de adaos;
Rn - rentabilitatea activelor noi (investiţiilor);
Rc – profitul, calculat reieşind din rata de rentabilitate 5 % către consumurile şi cheltuielile proprii ale întreprinderii. Acest profit se include în calculul tarifelor, la decizia autorităţilor abilitate cu funcţia de reglementare a tarifelor, în cazul, când există argumente suficiente, că întreprinderea nu a avut posibilităţi financiare de a efectua investiţii.
Desv - devierile financiare, care trebuie luate în consideraţie în tariful anului curent, rezultate din diferenţa dintre parametrii aplicaţi la stabilirea tarifelor şi cei reali înregistraţi (preţul de procurare a combustibilului, indicele inflaţiei, rata de schimb a valutei naţionale, volumul de energie electrică, termică şi apă de adaos livrată, etc.);
V - cantitatea energiei electrice, energiei termice sau apei de adaos livrate de la liniile electrice de plecare, colectoarele centralei.
2.2. Consumurile şi cheltuielile întreprinderii, necesare pentru producerea energiei electrice, termice şi a apei de adaos, cuprind următoarele articole:
• consumurile şi cheltuielile activităţii operaţionale (CAO)
• pierderi excepţionale (PE)
Adică:
Cp = CAO +PE
2.2.1 La rândul său, consumurile şi cheltuielile activităţii operaţionale (CAO) cuprind:
• consumuri directe de materiale (CM);
• consumuri directe pentru retribuirea muncii (CRM);
• consumuri indirecte de producţie (CIP);
• cheltuieli comerciale (CC);
• cheltuieli generale şi administrative CGA);
• alte cheltuieli operaţionale (CO):
Adică:
CAO = CM+CRM+CIP+CC+CGA+CO
2.2.1.1 Consumurile directe de materiale (CM), care se includ în tariful de livrare a energiei electrice, termice şi apei de adaos cuprind valoarea:
- combustibilului nemijlocit utilizat pentru producerea energiei electrice şi termice;
- apei potabile şi tehnice utilizate pentru producerea energiei şi apei de adaos;
- materialelor utilizate nemijlocit în procesul de producere a energiei şi a apei de adaos (materiale de filtrare, reactive chimice, etc.);
- energiei electrice procurate şi consumate în scopuri de producere şi livrare a energiei termice şi apei de adaos.
Aceste consumuri directe de materiale au loc doar, la Centralele electrice cu termoficare (CET) şi Centralele termice (CT). La Centrala hidroelectrică (CHE), reieşind din specificul tehnologic de producere a energiei electrice, consumurile directe de materiale nu se evidenţiază separat.
2.2.1.2. La consumurile directe pentru retribuirea muncii (CRM) se raportă consumurile pentru retribuirea muncii personalului nemijlocit încadrat în procesul de producere a energiei electrice, termice şi apei de adaos (cu excepţia personalului auxiliar, administrativ, de conducere din subdiviziunile de producţie).
La aceste consumuri se referă:
- retribuţia pentru munca prestată efectiv, premiile pentru rezultatele de producţie obţinute, sporurile la salariile tarifare;
- remunerarea zilelor de odihnă (recuperărilor) acordate salariaţilor încadraţi în procesul de producţie pentru munca ce depăşeşte durata normală a timpului de lucru în cazul organizării muncii prin metoda evidenţei însumate a timpului de muncă şi în alte cazuri stabilite de legislaţie;
- compensaţiile plătite în funcţie de regimul de lucru şi condiţiile de muncă;
- remunerarea, în conformitate cu legislaţia, a concediilor anuale de odihnă şi suplimentare, a orelor cu înlesniri, pauzelor, îndeplinirea atribuţiilor de stat şi alte feluri de retribuţii acordate salariaţilor, care nemijlocit participă la producerea energiei şi apei de adaos;
- contribuţiile pentru asigurările sociale şi cele medicale, fondul de pensii şi de plasare în câmpul muncii.
2.2.1.3 Consumurile indirecte de producţie (CIP) cuprind:
- uzura mijloacelor fixe cu destinaţie de producţie;
- cheltuielile de întreţinere a unităţilor de producţie în stare de lucru (asistenţă tehnică şi de întreţinere, efectuarea reparaţiilor curente, medii şi capitale), inclusiv a mijloacelor tehnice de dirijare, comandă, comunicaţie şi semnalizare referitoare la procesul de producţie;
- cheltuielile pentru îndeplinirea normelor sanitaro-igienice, menţinerea curăţeniei şi ordinii în unitatea de producţie;
- cheltuielile de întreţinere şi exploatare a mijloacelor destinate protecţiei mediului ambiant legate de producerea energiei, plăţile pentru evacuarea substanţelor poluante în mediul înconjurător;
- amortizarea activelor nemateriale, uzura obiectelor de mică valoare şi scurtă durată utilizate în procesul de producţie;
- cheltuielile aferente perfecţionării tehnologiilor şi organizării procesului de producţie;
- costul materialelor şi pieselor de schimb utilizate în procesul de producţie pentru asigurarea unui proces tehnologic normal, întreţinerea şi reparaţia mijloacelor fixe de producţie sau consumate pentru alte necesităţi de producţie;
- cheltuielile pentru retribuirea muncii salariaţilor auxiliari încadraţi în procesul de producţie, personalului administrativ, de conducere etc. din subdiviziunile de producţie, inclusiv toate tipurile de premii şi adaosuri legate de remunerarea muncii conform sistemelor de salarizare a întreprinderii, sumele plătite sub formă de stimulare;
- contribuţiile pentru asigurările sociale şi cele medicale, fondul de pensii şi de plasare în câmpul muncii aferente acestor categorii de angajaţi;
- cheltuielile pentru asigurarea condiţiilor normale de lucru şi a tehnicii securităţii ce ţin de procesul de producţie şi sunt prevăzute de legislaţia în vigoare;
- cheltuielile de asigurare a pazei unităţilor de producţie, inclusiv a celei antiincendiare;
- cheltuielile legate de deplasări ale salariaţilor, asigurarea obligatorie a salariaţilor ocupaţi în sfera de producţie şi a activelor de producţie în conformitate cu legislaţia în vigoare;
- alte cheltuieli în conformitate cu legislaţia în vigoare.
2.2.1.4. În cheltuielile comerciale (CC) se includ cheltuielile, care nemijlocit sunt legate de activitatea comercială a întreprinderii (vânzarea energiei electrice, termice şi apei de adaos) şi anume:
- serviciile de marketing;
- comisioane plătite;
- cheltuieli de reclamă;
- remunerarea lucrătorilor din subdiviziunile de comerţ;
- amortizarea mijloacelor fixe cu destinaţie comercială, etc.
2.2.1.5. Cheltuielile generale şi administrative (CGA) cuprind:
- cheltuielile privind retribuirea muncii personalului de conducere şi gospodăresc al întreprinderii, premiile şi adaosurile legate de remunerarea muncii;
- plăţile suplimentare, indemnizaţiile, sporurile, compensaţiile legate de remunerarea muncii,
- contribuţiile pentru asigurările sociale şi cele medicale, fondul de pensii şi de plasare în câmpul muncii aferente acestei categorii de angajaţi;
- întreţinerea şi reparaţia mijloacelor fixe cu destinaţie administrativă, gospodărească şi de protecţie a naturii, amortizarea activelor nemateriale cu destinaţie generală a întreprinderii;
- uzura mijloacelor fixe cu destinaţie administrativă şi gospodărească;
- valoarea, uzura şi reparaţia obiectelor de mică valoare şi scurtă durată;
- plata pentru arenda curentă a mijloacelor fixe, activelor nemateriale şi obiectelor de mică valoare şi scurtă durată;
- cheltuielile pentru întreţinerea mijloacelor fixe conservate în conformitate cu actele normative în vigoare;
- cheltuielile pentru întreţinerea şi deservirea mijloacelor tehnice de comandă, semnalizare telecomunicaţii şi de calcul, care nu se referă direct la producţie;
- cheltuielile poştale şi telegrafice, de întreţinere şi exploatare a staţiilor de telefoane, comutatoarelor, faxurilor, instalaţiilor de dispecerat, radio şi alte tipuri de telecomunicaţii utilizate pentru administrare;
- cheltuielile tipografice, pentru procurarea rechizitelor de birou, formularelor de evidenţă, de dări de seamă, etc.;
- plata pentru serviciile cu destinaţie generală şi administrativă efectuate de terţe organizaţii, cheltuielile pentru paza obiectelor administrativ-gospodăreşti şi asigurarea securităţii antiincendiare;
- cheltuielile pentru întreţinerea transportului auto de serviciu, pentru deplasările personalului de conducere, cheltuieli de reprezentare;
- cheltuielile pentru asigurarea salariaţilor şi a bunurilor cu destinaţie generală şi administrativă prevăzute de actele normative în vigoare;
- cheltuielile aferente angajării forţei de muncă, pentru serviciile bancare, burselor de mărfuri, organizaţiilor consultative, juridice, informaţionale, de publicitate şi audit, plăţile regulatorii;
- cheltuielile pentru pregătirea şi reciclarea personalului, invenţii şi raţionalizări cu caracter de producţie;
- cheltuielile pentru ocrotirea sănătăţii, procurarea literaturii speciale, actelor normative şi instructive, abonarea la ediţii speciale necesare în activitatea de producţie;
- impozitele şi taxele, conform legislaţiei în vigoare;
- alte cheltuieli aferente activităţii de producţie a întreprinderii.
2.2.1.6 Cheltuielile întreprinderii care nu pot fi raportate nici la cheltuielile comerciale, nici la cele generale şi administrative, se includ în alte cheltuieli operaţionale (CO).
Din ele fac parte:
- plata dobânzilor filialelor, întreprinderilor filiere şi asociate;
- plata dobânzilor aferente creditelor bancare şi împrumuturilor primite pe termen scurt şi pe termen lung cu excepţia cazurilor de capitalizare a acestora, prevăzute în Standardul naţional de contabilitate 23 “Cheltuielile privind împrumuturile”.
La întreprinderile de producere a energiei electrice şi termice partea esenţială a acestor cheltuieli o constituie cheltuielile aferente fondului de rulment, care se determină conform formulei:
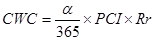 ,
unde:
a - numărul de zile, pentru care la întreprindere este necesar crearea fondului de rulment.
Prezenta Metodologie prevede că pentru organizarea normală a activităţii de producere a energiei electrice şi termice este necesară crearea fondului de rulment pentru primul an la nivel de 30 zile calendaristice, iar pentru anii următori parametrul ά va fi precizat de organul, abilitat cu funcţia de reglementare a tarifelor;
PCI - vânzările anuale de energie electrică, termică ale întreprinderii;
Rr - rata medie a dobânzilor pentru creditele bancare pe termen scurt stabilită de Banca Naţională a Republicii Moldova.
2.2.2. Pierderile excepţionale (PE) pot apărea ca rezultat al evenimentelor ce nu ţin de activitatea întreprinderii. Acestea cuprind:
- pierderi provocate de calamităţi naturale;
- pierderi ocazionate de modificarea legislaţiei republicii.
III.
DETERMINAREA CONSUMURILOR ŞI CHELTUIELILOR, CARE SE INCLUD LA CALCULAREA TARIFELOR
Consumurile şi cheltuielile pentru producerea energiei electrice, energiei termice şi apei de adaos se determină de către producător, reieşind din: volumele de energie şi apă necesar de a fi produse; caracteristica tehnico-economică; starea tehnică şi randamentul centralelor (utilajului); legislaţia şi actele normative în vigoare; normele şi normativele existente; contractele cu terţe părţi; devizele de cheltuieli; tarifele şi preţurile existente pe pieţele internă şi externă; valoarea iniţială de bilanţ şi durata de viaţă a mijloacelor fixe, etc.
3.1. Particularităţile determinării consumului de combustibil la producerea energiei electrice şi energiei termice la CET şi CT
La CET şi CT consumurile pentru combustibil se determină în modul următor.
3.1.1. Pentru fiecare an calendaristic producătorii de energie, reieşind din starea tehnică şi parametrii tehnico - economici a centralei, volumul şi standardele de calitate a energiei electrice (termice) urmate a fi livrate de la liniile electrice de plecare (colectoarele) centralei), calculează şi prezintă spre coordonare autorităţilor abilitate cu aprobarea tarifelor normele de consum specific de combustibil pentru producerea 1 kWh energie electrică şi 1 Gcal energie termică.
3.1.2. Prezenta Metodologie prevede determinarea separată a consumului specific de combustibil pentru producerea simultană a energiei electrice şi termice în regim de cogenerare, pentru producerea energiei electrice în regim de condensare şi pentru producerea separată a energiei termice în cazane de apă fierbinte. Pentru a nu fi subestimată importanţa unui tip de energie faţă de altul, prezenta Metodologie prevede, că consumul specific de combustibil pentru producerea energiei termice în regim de cogenerare nu poate fi mai mare decât consumul specific de combustibil necesar de a produce energia termică la cea mai eficientă CT din republică, iar la producerea energiei electrice consumul specific de combustibil trebuie să fie mai mic decât la centralele termoelectrice şi mai mic decât în cazul producerii la CET a energiei electrice în regim de condensare.
3.1.3. La determinarea consumurilor pentru combustibilul utilizat la producerea energiei termice la CT norma consumului specific de combustibil convenţional pentru producerea 1 Gcal energie termică se apreciază în baza datelor caracteristicii tehnice a cazanului, iar în lipsa acestora, conform formulei:

unde:
r – randamentul cazanului, ce corespunde sarcinii medii de utilizare în perioada planificată, %.
În cazul când CT are instalate mai multe cazane, se determină norma pentru fiecare cazan şi media ponderată a consumului specific de combustibil pe CT.
3.1.4. În baza normelor de consum specific de combustibil necesar pentru producerea 1 kWh energie electrică (1 Gcal de energie termică ) şi cantitatea de energie ce urmează să fie livrată de la liniile electrice de plecare (de la colectoare), se determină cantitatea de combustibil în unităţi convenţionale (tone combustibil convenţional - t. c. c.) pentru producerea energiei electrice şi energiei termice.
Consumul de combustibil convenţional (exprimat în t. c. c.) necesar pentru producerea energiei electrice (termice) pe fiecare tip de combustibil (gaze naturale, păcură, cărbune, etc.) se calculează, reieşind din structura tipurilor de combustibil, utilizaţi pentru producerea energiei la centrală.
3.1.5. Consumul de combustibil în unităţi naturale se determină pe tipuri de combustibil: gaze - mii metri cub; păcură, cărbune – tone. Consumul de combustibil în unităţi naturale se calculează prin împărţirea consumului de combustibil convenţional (pe tipuri de combustibil exprimat în t. c. c.) la coeficientul caloric a tipului respectiv de combustibil natural. Coeficientul caloric se determină ca raport dintre puterea calorică (kcal/kg) a tipului dat de combustibil şi puterea calorică a combustibilului convenţional (7000 kcal/kg c. c.).
3.1.6. Consumurile pentru combustibil în expresie valorică (pe tipuri de combustibil) se determină în conformitate cu prevederile Standardului Naţional de Contabilitate 2 “Stocurile de mărfuri şi materiale”, reieşind din consumul de combustibil în expresie naturală şi preţurile de procurare a combustibilului. La determinarea consumului de combustibil, preţurile de procurare a gazelor naturale nu pot să depăşească preţurile aprobate de ANRE, iar pentru alte tipuri de combustibil - preţurile minime de piaţă (obţinute în urma licitaţiilor de achiziţie publice).
3.2. Particularităţile determinării consumului de apă, reactive chimice şi materiale de filtrare
3.2.1. La CET şi CT au loc următoarele consumuri de apă:
- apa, supusă tratării chimice şi ulterior utilizată pentru alimentarea cazanelor;
- apa pentru răcirea mecanismelor şi condensatoarelor;
- apa pentru necesităţile de producţie (spălarea filtrelor, etc.);
- apa, supusă tratării chimice şi utilizată pentru alimentarea cu apă de adaos a reţelelor termice;
- consumul tehnologic de apă la tratarea ei chimică, conform normativelor.
Pentru fiecare an calendaristic producătorii de energie se calculează şi prezintă spre coordonare autorităţilor împuternicite abilitate cu aprobarea tarifelor, normele de consum tehnologic de apă la tratarea ei chimică.
3.2.2. Consumurile respective de apă în expresie naturală se determină, reieşind din parametrii tehnico-economici ai centralelor, parametrii cazanului, capacitatea instalaţiilor de pregătire a apei, normele de consum a apei, volumul reţelelor termice, scurgerea apei în reţelele termice, consumul tehnologic al instalaţiilor de preparare chimică a apei, etc.
3.2.3. Consumurile aferente apei utilizate la CET şi CT se includ în costul energiei electrice, energiei termice şi a apei de adaos după cum urmează:
- consumurile legate de alimentarea reţelelor termice cu apă de adaos (costul apei procurate, plata pentru serviciile de canalizare) se includ integral în costul pentru producerea apei de adaos. Aceste consumuri urmează să fie recuperate producătorilor de către întreprinderile de transport şi distribuţie a energiei termice (furnizori de energie termică) în conformitate cu contractele bilaterale de livrare – procurare a energiei termice şi separat a apei de adaos. Pentru fiecare centrală se calculează şi se aprobă tariful de livrare a apei de adaos, care în afară de costul apei utilizate include costurile reactivelor chimice şi materialelor de filtrare a apei, utilizate pentru prepararea chimică a apei de adaos;
- consumurile legate de alimentarea cazanelor, consumul apei pentru răcirea mecanismelor şi condensatoarelor, precum şi pentru alte necesităţi de producţie se includ în costul energiei electrice şi termice. La CET aceste consumuri se repartizează între energia electrică şi termică proporţional ponderii cheltuielilor pentru combustibilul utilizat la producerea formei date de energie în cheltuielile totale pentru combustibilul utilizat la producerea ambelor forme de energie în regim de cogenerare pentru perioada dată.
3.2.4. La CET şi CT în procesul tehnologic se utilizează reactive chimice şi materiale de filtrare necesare pentru filtrarea şi tratarea chimică a apei. Aceste consumuri se determină, reieşind din volumul de apă necesar de a fi tratat chimic şi normele de consum al reactivelor chimice şi materialelor de filtrare. Cheltuielile pentru reactivele chimice şi materialele de filtrare, legate de pregătirea apei pentru alimentarea reţelelor termice se includ integral în costurile pentru producerea apei de adaos. Celelalte cheltuieli se includ în costul energiei termice la (CT), iar la CET în costul producerii energiei electrice şi termice proporţional ponderii cheltuielilor pentru combustibilul utilizat la producerea formei date de energie in cheltuielile totale pentru combustibilul utilizat la producerea ambelor forme de energie.
3.3. Particularităţile determinării uzurii mijloacelor fixe de producţie
3.3.1. Uzura mijloacelor fixe de producţie la CET se determină în conformitate cu prevederile Standardului naţional de contabilitate 16 “Contabilitatea activelor materiale pe termen lung” şi a Catalogului mijloacelor fixe şi activelor nemateriale aprobat prin Hotărârea Guvernului Republicii Moldova nr. 338 din 21.03.2003, iar modul de includere a lor în costul producţiei în conformitate cu Standardul naţional de contabilitate 3 “Componenţa consumurilor şi cheltuielilor întreprinderii”. Uzura mijloacelor fixe de producţie se includ în consumurile indirecte de producţie, iar a mijloacelor fixe cu destinaţie comercială şi celor cu destinaţie generală şi administrativă în cheltuielile comerciale şi corespunzător în cheltuielile generale şi administrative. La calcularea tarifelor la producerea energiei electrice, termice şi la apa de adaos nu se include uzura mijloacelor fixe, care nu sunt destinate procesului tehnologic de producţie, transmise în arendă, precum şi a obiectelor din fondul locativ şi de menire social-culturală.
3.3.2. Uzura mijloacelor fixe, inclusă la calcularea tarifelor se determină prin metoda casării liniare care, conduce la defalcări uniforme pe toată durata de funcţionare utilă a mijloacelor fixe.
3.3.3. Repartizarea uzurii mijloacelor fixe legate nemijlocit de procesul de producţie între cele două forme de energie (CET) se efectuează proporţional ponderii cheltuielilor de achiziţionare a combustibilului utilizat la producerea formei date de energie în cheltuielile totale pentru combustibilul utilizat la producerea ambelor forme de energie.
3.4. Particularităţile determinării altor consumuri şi cheltuieli ale activităţii operaţionale
3.4.1. Consumurile directe pentru retribuirea muncii, care se includ în tarife se determină, reieşind din: numărul personalului nemijlocit încadrat în procesul de producere a energiei şi numărul personalului necesar pentru activitatea normală a întreprinderilor; nivelul salariului tarifar, stabilit în republică pentru prima categorie de calificare a angajaţilor din unităţile cu autonomie financiară; coeficientul de ramură; nivelul de calificare a personalului; regimul şi condiţiile de muncă, precum şi de alţi factori caracteristici ramurii energetice.
Cheltuielile legate de contribuţiile pentru asigurările sociale şi cele medicale, fondul de pensii şi de plasare în câmpul muncii se determină, reieşind din normele stabilite de legislaţie.
Divizarea cheltuielilor directe pentru retribuirea muncii între cele două forme de energie (electrică şi termică) se efectuează proporţional ponderii cheltuielilor de achiziţionare a combustibilului utilizat la producerea formei date de energie în cheltuielile totale pentru combustibilul utilizat la producerea ambelor forme de energie.
3.4.2. Cheltuielile pentru retribuirea muncii personalului auxiliar, comercial, administrativ şi de conducere se determină analogic personalului de producţie, însă se includ corespunzător în consumurile indirecte de producţie, cheltuielile comerciale, şi cheltuielile generale şi administrative.
3.4.3. Cheltuielile de întreţinere a mijloacelor fixe în stare de lucru (asistenţă tehnică şi de întreţinere, efectuarea reparaţiilor curente, medii şi capitale), cheltuielile pentru îndeplinirea normelor sanitare şi igienice, costul energiei de toate formele, materialelor şi pieselor de schimb utilizate pentru exploatarea şi întreţinerea mijloacelor fixe şi asigurarea unui proces tehnologic normal, sau consumate pentru alte necesităţi de producţie, cheltuielile necesare asigurării condiţiilor normale de lucru şi a tehnicii de securitate ce ţin de procesul de producţie şi sunt prevăzute de legislaţia în vigoare şi alte cheltuieli indirecte de producţie, comerciale, generale şi administrative se determină de întreprindere în baza normelor existente de consum, devizului de cheltuieli aprobate, preţurilor de piaţă, contractelor încheiate cu terţe părţi, etc.
La CET divizarea cheltuielilor indirecte de producţie, cheltuielilor comerciale, generale şi administrative între cele două forme de energie se efectuează proporţional cheltuielilor de achiziţionare a combustibilului utilizat la producerea formei date de energie în cheltuielile totale pentru combustibilul utilizat la producerea ambelor forme de energie.
3.5. Determinarea pierderilor excepţionale
Pierderile excepţionale se determină de întreprinderi în cazul unor evenimente (calamităţi naturale, modificarea legislaţiei republicii) şi care au condus la suportarea de către întreprinderi a unor pierderi reale, confirmate de organele abilitate şi care conform standardelor de contabilitate se includ în cheltuieli. În aceste cazuri, în tarif se includ doar acele cheltuieli, care nu sunt recuperate de către întreprinderi din alte surse (asigurări, recuperate de stat, donaţii, etc.)
IV.
DETERMINAREA CONSUMURILOR ŞI CHELTUIELILOR PENTRU PRODUCEREA ENERGIEI ELECTRICE LA CENTRALELE HIDROELECTRICE (CHE)
Structura consumurilor şi cheltuielilor pentru producerea energiei electrice la CHE corespunde celei stabilite la CET, cu excepţia cheltuielilor de achiziţionare a combustibilului, apei tratate chimic, reactivelor chimice şi materialelor de filtrare, care nu se utilizează în procesul producerii energiei electrice la CHE. Consumurile şi cheltuielile de bază suportate de CHE la producerea energiei sunt: consumuri indirecte de producţie (uzura mijloacelor fixe, remunerarea muncii personalului de producţie, cheltuielile de exploatare şi întreţinere a mijloacelor fixe de producţie, etc.), cheltuieli comerciale, cheltuieli generale şi administrative, inclusiv plata pentru apă conform legislaţiei. Determinarea acestor consumuri şi cheltuieli se efectuează după aceleaşi principii şi criterii, ca şi în cazul CET şi CT.
V CHELTUIELILE, CARE NU SE INCLUD ÎN TARIFE
În tarifele de producere a energiei electrice şi termice, apei de adaos nu se includ următoarele cheltuieli:
- cheltuielile pentru efectuarea lucrărilor de construcţie, reconstrucţie, reparaţii capitale, procurarea, modernizarea, montarea şi probarea utilajului;
- pentru punerea în acţiune a noilor întreprinderi, secţii şi agregate, pentru predarea în exploatare a noilor întreprinderi (obiecte) şi supravegherea de autor a organizaţiilor de proiectare;
- pentru înlăturarea nefinisărilor în lucrările de proiectare, construcţie şi montaj, revizie (demontare), înlăturarea defectelor utilajului şi deteriorărilor, provocate din vina producătorilor, furnizorilor şi organizaţiilor de transport, alte investiţii capitale.
Toate aceste cheltuieli se includ în tarife, doar după darea în exploatare a mijloacelor fixe prin luarea în calcul a cheltuielilor aferente uzurii mijloacelor fixe.
- pentru executarea lucrărilor de proiectare şi construcţie, pentru procurarea utilajului, repararea şi întreţinerea obiectelor din fondul locativ, de menire social - culturală şi altor obiecte, ce nu se referă la producţie, precum şi pentru lucrările calificate ca ajutor pentru alte întreprinderi şi organizaţii atât în formă de servicii, cât şi sprijin material sau financiar, sponsorizări, etc.;
- legate de achitarea diferitor amenzi, penalităţi, acoperire de lipsuri şi pierderi;
- pentru executarea sau plata lucrărilor (serviciilor) ce nu sunt legate de sfera producerii energiei electrice şi termice, apei de adaos.
VI.
RENTABILITATEA ACTIVELOR NOI (INVESTIŢIILOR)
6.1 Prezenta Metodologie prevede cointeresarea întreprinderilor din sectorul energetic în efectuarea investiţiilor în sector. Din aceste considerente, şi conform principiilor economiei de piaţă, se prevede stabilirea unui nivel rezonabil de rentabilitate la mijloacele investite de întreprinderi în dezvoltarea, renovarea, reconstrucţia sistemului de producere a energiei electrice şi termice. Rentabilitatea (profitul) investiţiilor efectuate se calculează reieşind din valoarea investiţiilor nete efectuate de întreprinderi şi rata rentabilităţii a acestora, adică:
Rn = VNI x Rr,
unde:
VNI - valoarea netă a noilor investiţii (mijloacelor fixe date în exploatare) efectuate de către întreprinderi în perioada de valabilitate a Metodologiei în cauză care se calculează după formulă:
VNI = ΣVII – ΣDFA
unde,
ΣVII - valoarea iniţială a activelor materiale pe termen lung date în exploatare în rezultatul noilor investiţii în perioada de timp de la punerea în aplicare a prezentei Metodologii, începînd cu anul de bază 2003, şi pînă în anul pentru care se calculează tarifele;
ΣDFA - suma uzurii în perioada de timp de la aplicarea prezentei Metodologii până în anul pentru care se stabilesc tarifele, calculată la activele materiale pe termen lung date în exploatare în rezultatul noilor investiţii în această perioadă;
Rr - rata de rentabilitate aplicată la noile investiţii. Pentru investiţiile efectuate în primul an de valabilitate a prezentei Metodologii Rr este egală cu 23%.
Pentru investiţiile efectuate în anii următori rata de rentabilitate se va stabili:
- la investiţiile efectuate din sursele proprii ale întreprinderilor - la nivelul ratei medii a dobânzii aplicate în anul respectiv la Bonurile de Trezorerie a RM cu termen de circulaţie de 364 zile;
- la investiţiile efectuate din credite bancare şi împrumuturi - la nivelul ratelor medii a dobânzilor bancare de lungă durată (5 şi mai mulţi ani), stabilit de Banca Naţională a Moldovei pentru anul respectiv plus maximum 5 puncte.
6.2 Prezenta Metodologie prevede, că pentru efectuarea investiţiilor întreprinderile vor utiliza în primul rând surse proprii (fondurile de amortizare) şi numai în cazul insuficienţei acestora vor apela la credite şi împrumuturi.
VII.
ACTUALIZAREA CONSUMURILOR ŞI CHELTUIELILOR
7.1. Elementele de consumuri şi cheltuieli vor fi actualizate anual în corespundere cu parametrii corespunzători. La actualizarea cheltuielilor privind remunerarea muncii şi cheltuielilor generale şi administrative se va lua în consideraţie indicele Produsului Intern Brut real al Republicii Moldova, pentru a ţine cont de creşterea preţurilor şi modificarea productivităţii. La actualizarea cheltuielilor de exploatare şi de întreţinere, cheltuielilor comerciale se va lua în consideraţie rata inflaţiei din Moldova, pentru a ţine cont de faptul că majoritatea costurilor date sunt aferente livrărilor pe piaţa internă. Totodată, se va lua în consideraţie şi posibila creştere a eficienţei întreprinderilor energetice, pentru a profita consumatorii şi pentru a asigura stimulente întreprinderilor. Toate elementele constitutive de consumuri şi cheltuieli vor fi actualizate în fiecare an după cum urmează:
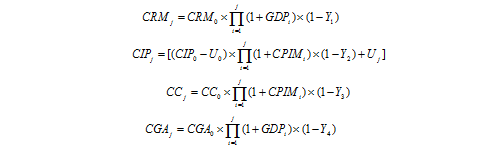
unde:
GDP - indicele Produsului Intern Brut real al Republicii Moldova, publicat de către Departamentul Statistică şi Sociologie al Republicii Moldova. La actualizarea tarifului se va lua în consideraţie valoarea existentă la momentul actualizării;
CPIM - indicele preţurilor de consum din Republica Moldova, publicat de către Departamentul Statistică şi Sociologie al Republicii Moldova. La actualizarea tarifului se va lua în consideraţie valoarea existentă la momentul actualizării;
Uj şi U0 - uzura mijloacelor fixe în anul j şi anul de bază;
Y1, Y2, Y3, Y4, - indicii eficienţei economice pentru perioada, în decursul căreia este valabilă prezenta Metodologie. Valorile acestor indici se stabilesc:
Y1 - 1,5% anual; Y2 - 1,5% anual; Y3 – 1,5% anual; Y4 – 2,0% anual.
7.2. Consumurile directe de materiale se vor calcula la fiecare ajustare a tarifelor în mod direct, conform prevederilor stipulate în prezenta Metodologie.
7.3. Dacă în perioada precedentă de aplicare a tarifelor au fost modificate preţurile de procurare a gazelor naturale, apei tehnologice şi a altor tipuri de combustibil, din cauze care nu ţin de activitatea întreprinderilor, devierile financiare (pozitive sau negative) înregistrate vor fi luate în consideraţie în calculul tarifelor pentru perioada ulterioară de valabilitate a tarifelor ca parte componentă a variabilei de devieri (Desv) inclusă în formula de calculare a tarifelor. În acest caz, devierile ce ţin de modificarea preţurilor la combustibil, apă se determină reieşind din cantităţile acestora efectiv procurate şi preţurile real înregistrate de procurare, adică:
Desv = Vpj-1 (Pj-1 – Po)
unde:
Vpj-1 - volumul de combustibil (apă) în expresie naturală procurat în anul “j-1” (mii m3, tone, etc.);
Pj-1 - preţul efectiv de procurare a combustibilului (apei) în anul “j-1”;
P0 – preţul de procurare luat în consideraţie la stabilirea tarifelor la combustibilul (apă) pentru anul “j-1”.
7.4. Prezenta Metodologie, întru cointeresarea întreprinderilor energetice în procurarea de combustibil la un preţ mai mic decît cel oficial stabilit (la gaz tariful stabilit pentru S.A “Moldovagaz”, la păcură, etc. decât cel obţinut la licitaţiile efectuate de Agenţia pentru achiziţii publice), prevede pentru întreprinderi stimulente în valoare de 0,5 din diferenţa de preţ obţinută de la reducerea preţurilor de procurare.
Stimulentele de cointeresare se aplică doar atunci, când întreprinderile vor demonstra că au depus eforturi suficiente pentru a procura combustibil la preţuri mai mici decât cele oficial existente.
VIII.
APROBAREA, AJUSTAREA ŞI APLICAREA TARIFELOR
8.1. Conform prezentei Metodologii tarifele, se calculează de întreprinderi şi se prezintă spre aprobare autorităţilor abilitate cu dreptul de aprobare a tarifelor respective (Agenţia Naţională pentru Reglementare în Energetică (ANRE), autorităţile publice locale). Întreprinderile a căror tarife sunt aprobate de către ANRE, prezintă calculele şi toate materialele necesare de stabilire a tarifelor în strictă conformitate cu Regulamentul privind procedurile şi regulile de ajustare a tarifelor la serviciile reglementate de ANRE, iar cele ale căror tarife sunt aprobate de către autorităţile publice locale – conform regulilor şi procedurilor stabilite de către aceste organe.
8.2. Autorităţile de reglementare în baza metodologiei date, vor reexamina tarifele, şi vor aproba costurile iniţiale (de bază). O astfel de reexaminare va avea loc la propunerea întreprinderilor după publicarea Metodologiei. Întreprinderile vor prezenta un raport care confirmă valorile costurilor, real înregistrate în anul precedent, evidenţiind orice cheltuieli neprevăzute. Autorităţile de reglementare vor analiza acest raport în comun cu întreprinderea şi vor lua în consideraţie doar cheltuielile strict necesare pentru efectuarea activităţii de producere a energiei şi apei de adaos.
După analiza ei corespunzătoare se va efectua actualizarea, aprobarea şi publicarea tarifelor, care vor fi în vigoare în anul ce urmează.
Variabila devierilor (Desv) va fi calculată în fiecare an de gestiune pentru a reflecta impactul financiar al divergenţelor dintre valorile planificate şi cele real înregistrate în anul precedent.
8.3. Tarifele se stabilesc la nivel mediu pentru întreaga perioadă a anului calendaristic. Revizuirea tarifelor se va efectua anual, după prezentarea de către întreprinderi a raportului financiar pe anul precedent şi a materialelor necesare pentru revizuirea tarifelor.
8.4 Întreprinderile sunt în drept să solicite ajustarea tarifelor pe parcursul anului, dacă există factori obiectivi ce nu pot fi controlaţi, care justifică o astfel de actualizare şi care pot duce la o deviere de 3 şi mai mult la sută faţă de costul stabilit iniţial în tarife. În acest caz, întreprinderile vor prezenta o analiză a devierilor dintre datele aplicate la calcularea tarifelor şi cele efectiv înregistrate.
8.5 Tarifele se stabilesc drept tarife fixe, care nu pot fi modificate de către întreprinderi şi astfel se va evita orice discriminare a consumatorilor în procesul aplicării acestora.
8.6 Revizuirea şi ajustarea tarifelor pe parcursul anului se efectuează la cererea oficială a întreprinderilor sau la iniţiativa autorităţilor abilitate cu funcţia de reglementare a tarifelor (ANRE, autorităţile publice locale).
Aprobată prin Hotărîrea Consiliului de Administraţie al ANRE nr. 114 din 26 decembrie 2003
METODOLOGIA CALCULĂRII, APROBĂRII ŞI APLICĂRII TARIFELOR DE LIVRARE A ENERGIEI TERMICE CONSUMATORILOR FINALI
I.
DISPOZIŢII GENERALE
1.1. Prezenta Metodologie, este elaborată în corespundere cu prevederile Legii cu privire la energetică, sStandardelor naţionale de contabilitate şi altor acte normative ale Republicii Moldova, având drept scop stabilirea pentru toate întreprinderile de transport şi distribuţie a energiei termice a unei metodici unice de calculare, aprobare şi aplicare a tarifelor reglementate pentru livrarea energiei termice consumatorilor finali.
1.2. Metodologia în cauză stabileşte:
- componenţa consumurilor şi cheltuielilor, care se includ la calcularea tarifelor;
- metoda de calculare a rentabilităţii investiţiilor efectuate de către întreprinderi;
- modul de determinare, aprobare şi aplicare a tarifelor de livrare a energiei termice consumatorilor finali.
1.3. Mecanismul aplicat la calcularea şi reglementarea tarifelor se bazează pe următoarele principii:
- asigurarea fiabilităţii livrărilor de energie termică către consumatori cu cheltuieli minime, strict necesare pentru procurarea (producerea), transportarea, distribuţia şi comercializarea energiei termice;
- acoperirea consumurilor şi cheltuielilor aferente exploatării eficiente a unităţilor energetice şi a cheltuielilor pentru protecţia mediului ambiant;
- stabilirea unei rate rezonabile de profit pentru continuitatea activităţii întreprinderilor.
1.4. Prezenta Metodologie este valabilă pentru o perioadă de 6 ani şi este obligatorie pentru toate întreprinderile care livrează energie termică, prin sistemele centralizate de asigurare a consumatorilor cu energie termică şi pentru organele de stat care reglementează tarifele le energia termică.
II.
DETERMINAREA TARIFELOR
Tariful de livrare a energiei termice consumatorilor finali se stabileşte pentru fiecare întreprindere în parte la 1 Gcal energie termică livrată conform formulei:
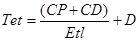
unde:
CP - costul energiei termice procurate de către întreprinderea de distribuţie de la producătorii de energie termică (CET; CT, etc.) şi produsă la centralele termice ale întreprinderii de distribuţie;
Etl - volumul energiei termice livrat consumatorilor calculat prin formula:
Etl = (Etp + Etpd)x(1 – PT)
unde:
Etp - volumul de energie termică procurat de la producători;
Etpd - volumul de energie termică produsă la centralele termice ale întreprinderii de distribuţie;
PT - consumul tehnologic şi pierderile admise de energie termică în reţelele de transport şi distribuţie a energiei termice, care anual se determină de către întreprindere şi se aprobă de către autorităţile abilitate cu aprobarea tarifelor (Agenţia Naţională pentru Reglementare în Energetică (ANRE), autoritate publică locală, etc.);
CD - costul serviciilor de transportare, distribuţie şi furnizare a energiei termice consumatorilor finali;
D - devierile financiare înregistrate în anul tarifar precedent, care trebuie luate în consideraţie la aprobarea tarifului pentru anul curent, rezultate din diferenţa dintre parametrii aplicaţi la stabilirea tarifelor şi cei reali înregistraţi (preţul de procurare şi de producere a energiei termice, costul apei, costul apei de adaos, volumul de energie termică livrat consumatorilor, etc.).
III.
DETERMINAREA CONSUMURILOR ŞI CHELTUIELILOR CARE SE INCLUD LA CALCULAREA TARIFELOR LA ENERGIA TERMICĂ
3.1. Structura consumurilor şi cheltuielilor care se includ la calcularea tarifelor la energia termică este stabilită în conformitate cu prevederile Standardului naţional de contabilitate 3 “Componenţa consumurilor şi cheltuielilor întreprinderii” şi a altor standarde naţionale de contabilitate.
3.2. Costurile de livrare a energiei termice includ:
- costul energiei termice procurate de către distribuitor de la producătorii independenţi (CET, CT, etc.) şi a celei produse la sursele proprii ale întreprinderii de distribuţie şi livrată reţelelor termice;
- costurile pentru serviciile de transport, distribuţie şi furnizare a energiei termice consumatorilor.
Costurile energiei termice produse şi procurate se determină conform formulei:
CP = Pm x Et,
unde:
Pm - preţul mediu a energiei termice procurată şi produsă de către distribuitor. Acest preţ are la bază preţul producătorului aprobat de autorităţile abilitate şi preţul mediu al energiei termice produsă de către sursa distribuitorului calculat în conformitate cu Metodologia determinării, aprobării şi aplicării tarifelor de producere a energiei electrice, termice şi apei de adaos aprobată de ANRE. Preţul mediu al energiei termice procurate şi produse se determină, conform formulei:
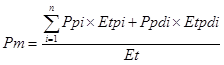
unde:
Ppi - preţul de procurare a energiei termice de la producătorul „i”;
Etpi - volumul energiei termice procurate de către compania de distribuţie de la producătorul „i” şi măsurată la colectoarele centralei;
Ppdi - preţul mediu de producere a energiei termice la sursa de producere a distribuitorului „i”;
Etpdi - volumul energiei termice livrate în reţeaua termică de la sursa proprie de producere a distribuitorului „i”;
Et - volumul total de energie termică procurat de întreprinderea de distribuţie şi de la sursele proprii de producere a întreprinderii de distribuţie. Acest volum se determină conform formulei:
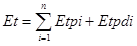
3.3. Costurile aferente serviciilor de transportare, distribuţie şi furnizare a energiei termice consumatorilor sunt legate de întreţinerea, exploatarea, repararea şi dezvoltarea reţelelor de aprovizionare centralizată a consumatorilor cu energie termică (de transportare a agentului termic de la sursa proprie de producere până la punctul de delimitare a consumatorului) şi de comercializarea energiei termice consumatorilor. Aceste costuri se determină în baza cheltuielilor de amortizare, cheltuielilor de întreţinere, exploatare şi reparaţie a reţelelor termice şi altor cheltuieli necesare pentru desfăşurarea activităţii de transportare, distribuţie şi furnizare a energiei termice şi se calculează după formula:
CD = Ca + Ce + Ac + P + Pc,
unde:
Ca - cheltuielile de amortizare, care reprezintă cheltuielile legate de uzura mijloacelor fixe de producţie ce ţin nemijlocit de activitatea de transportare, distribuţie şi furnizare a energiei termice consumatorilor (reţelelor termice, punctelor termice, etc.);
Ce - cheltuielile de întreţinere, exploatare şi reparaţie a reţelelor de distribuţie, care includ cheltuielile de aprovizionare a reţelelor termice cu apă şi apă de adaos, retribuirea muncii personalului de producţie, cheltuielile materiale, cheltuielile de întreţinere, exploatare şi reparaţie a reţelelor termice şi utilajului aferent activităţii de transportare, distribuţie şi furnizare a energiei termice consumatorilor;
Ac - alte cheltuieli ale întreprinderii de distribuţie a energiei termice, care includ cheltuielile comerciale, cheltuielile generale şi administrative şi alte cheltuieli atribuite activităţii de transportare, distribuţie şi furnizare a energiei termice;
P - rentabilitatea (profitul) activelor noi (investiţiilor);
Pc - profitul, calculat reieşind din rata de rentabilitate 5 % către costurile aferente serviciului de transportare, distribuţie şi furnizare a energiei termice consumatorilor (fără costul energiei termice procurate şi produsă).
3.3.1. Uzura mijloacelor fixe de producţie (Ca) este determinată în conformitate cu prevederile Standardului naţional de contabilitate 16 “Contabilitatea activelor materiale pe termen lung” şi a Catalogului mijloacelor fixe şi activelor nemateriale aprobat prin Hotărârea Guvernului Republicii Moldova nr. 338 din 21.03.2003, iar modul de includere a lor în costul producţiei în conformitate cu Standardul naţional de contabilitate 3 “Componenţa consumurilor şi cheltuielilor întreprinderii”. Uzura mijloacelor fixe de producţie se include în cheltuielile indirecte de producţie, iar uzura mijloacelor fixe cu destinaţie comercială şi celor cu destinaţie generală şi administrativă se includ, corespunzător, în cheltuielile comerciale sau în cheltuielile generale şi administrative. La calcularea tarifelor nu este luată în consideraţie uzura mijloacelor fixe care nu sunt destinate procesului tehnologic de producţie, transmise în arendă, precum şi a obiectelor din fondul locativ şi de menire social-culturală.
3.3.2. La determinarea valorii uzurii mijloacelor fixe, luată în calculul tarifelor, este utilizată metoda casării liniare care conduce la defalcări uniforme pe toată durata de funcţionare utilă a mijloacelor fixe.
3.3.3. Cheltuielile de întreţinere, exploatare şi reparaţie a reţelelor termice de distribuţie (Ce) sunt compuse din cheltuielile:
- de aprovizionare a reţelelor termice cu apă de adaos;
- de retribuire a muncii personalului încadrat nemijlocit în procesul de producţie;
- de întreţinerea, exploatarea şi reparaţia reţelelor termice şi utilajului utilizat la transportarea şi distribuţia energiei termice;
- materiale şi alte cheltuieli legate de exploatarea, întreţinerea şi reparaţia utilajului, instalaţiilor de transportare şi distribuţie.
Aceste cheltuieli se determină conform formulei:
Ce = Cap + Crem + Cmat + Cîntr
unde:
Cap - cheltuielile legate de aprovizionarea reţelelor termice cu apă de adaos.
Aceste cheltuieli se determină reieşind din preţurile la apa de adaos şi volumele respective de consum în reţelele termice. Consumul de apă pentru alimentarea reţelelor termice se determină reieşind din volumul de apă tratată chimic necesar pentru umplerea reţelelor termice şi a volumului de apă de adaos tratată chimic pentru acoperirea scurgerilor de apă în reţelele termice la nivel normativ, egal cu 0,25 la sută din volumul orar de apă în reţelele termice. Volumul de apă necesar anual pentru umplerea reţelelor termice se determină la nivel de 1,5 din volumul reţelelor termice. Volumul orar de apă în reţele termice se determină pe fiecare contur în parte reieşind din volumul total al reţelelor şi numărul orelor de funcţionare a sistemului de încălzire şi aprovizionare cu apă fierbinte. În volumul total al reţelelor termice se include volumul reţelelor magistrale, de distribuţie, intercartiere şi a sistemelor interne de alimentare cu căldură a tuturor obiectelor conectate la sistemul centralizat de încălzire (clădiri administrative, de menire social-culturală, blocuri locative, case etc.).
Crem - cheltuielile privind retribuirea muncii personalului nemijlocit încadrat în activitatea de întreţinere, reparaţie şi exploatare a reţelelor de transport şi distribuţie şi altui utilaj aferent activităţii de distribuţie, cheltuielile pentru retribuirea muncii salariaţilor auxiliari încadraţi în procesul de producţie, personalului administrativ, de conducere etc. din subdiviziunile de producţie, inclusiv toate tipurile de premii şi adaosuri conform sistemelor de salarizare a întreprinderii. Aceste cheltuieli se determină reieşind din numărul personalului nemijlocit încadrat în procesul activităţii de transport, distribuţie şi furnizare a energiei termice, nivelul salariului tarifar stabilit în republică pentru prima categorie de calificare a angajaţilor, coeficientul de ramură, nivelul de calificare a personalului, regimul şi condiţiile de muncă, cât şi de alţi factori caracteristici ramurii energetice. Cheltuielile legate de contribuţiile pentru asigurările sociale şi cele medicale, fondul de pensii şi de plasare în câmpul muncii se determină, reieşind din normele stabilite de legislaţie;
Cmat - cheltuielile materiale aferente activităţii de transport şi distribuţie, adică costul tuturor materialelor şi pieselor de schimb utilizate pentru asigurarea procesului tehnologic de transportare şi distribuţie a energiei termice;
Cîntr cheltuielile aferente întreţinerii, exploatării şi reparaţiei reţelelor termice, utilajului şi echipamentului întreprinderii de distribuţie care cuprind:
- cheltuielile de menţinere a unităţilor de producţie în stare de lucru (asistenţă tehnică şi de întreţinere, efectuarea reparaţiilor curente, medii şi capitale), inclusiv a mijloacelor tehnice de dirijare, comandă, comunicaţie şi semnalizare referitoare la procesul de producţie;
- cheltuielile pentru asigurarea respectării normelor sanitaro-igienice, menţinerea ordinii în unitatea de producţie;
- cheltuielile de întreţinere şi exploatare a mijloacelor destinate protecţiei mediului ambiant în procesul de producere a energiei, plăţile pentru evacuarea substanţelor poluante în mediul înconjurător;
- valoarea, uzura şi reparaţia obiectelor de mică valoare şi scurtă durată în limita stabilită;
- cheltuielile aferente perfecţionării tehnologiilor şi organizării procesului de producţie;
- cheltuielile necesare asigurării condiţiilor normale de lucru şi a tehnicii de securitate ce ţin de procesul de producţie şi sunt prevăzute de legislaţia în vigoare;
- cheltuielile de asigurare a pazei unităţilor de producţie, inclusiv a celei antiincendiare;
- cheltuielile legate de deplasări a salariaţilor, asigurarea obligatorie a salariaţilor ocupaţi în sfera de producţie şi a activelor de producţie în conformitate cu legislaţia în vigoare;
- alte cheltuieli în conformitate cu legislaţia în vigoare.
3.3.4. Alte cheltuieli de transport şi distribuţie includ cheltuielile ce ţin de activitatea comercială de deservire a clienţilor şi contractelor,, , cheltuielile generale şi administrative de management şi administrare, alte cheltuieli operaţionale, cheltuielile ce ţin de fondul de rulment, impozite şi taxe percepute de la întreprinderile de distribuţie şi care conform legislaţiei se includ în preţul de cost al energiei termice. Aceste cheltuieli se calculează conform formulei:
Ac = Cc + Cfr + Cga,
unde:
Cc - cheltuielile comerciale ale întreprinderii de distribuţie la care se referă cheltuielile legate de activitatea de comercializare a energiei termice, şi anume:
- serviciile de marketing;
- citirea datelor contoarelor, emiterea, prelucrarea şi transmiterea consumatorilor a facturilor de plată, colectarea plăţilor pentru energia consumată;
- comisioane plătite;
- cheltuieli de reclamă (informare şi lucru cu consumatorii);
- remunerarea lucrătorilor din subdiviziunile de comerţ;
- amortizarea mijloacelor fixe cu destinaţie comercială, etc.
Cfr - cheltuielile ce ţin de crearea fondului de rulment. Cheltuielile aferente fondului de rulment se calculează pentru fiecare an conform formulei:
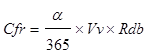
unde:
a - numărul de zile pentru care este necesar de creat fondul de rulment. Valoarea acestui parametru pentru primul an de valabilitate a Metodologiei este stabilit la nivel de 30 zile, reieşind din faptul că, de regulă, 90% din volumul total al energiei termice este livrat consumatorilor rezidenţiali, care conform actelor normative în vigoare achită consumul de energie o dată în lună. În anii următori acest indice poate fi ajustat în dependenţă de rezultatele achitării facturilor pentru energia termică consumată;
Vv- valoarea vânzărilor anuale de energie termică consumatorilor;
Rdb - rata dobânzilor bancare pe termen scurt, stabilită de Banca Naţională a Republicii Moldova;
Cga - cheltuielile generale şi administrative, alte cheltuieli operaţionale ale întreprinderii.
Aceste cheltuieli cuprind::
- cheltuielile privind retribuirea muncii personalului întreprinderii, premiile şi sporurile la salariu de orice tip şi se determină analogic personalului de producţie;
- contribuţiile pentru asigurările sociale şi cele medicale, fondul de pensii şi de plasare în câmpul muncii;
- întreţinerea şi reparaţia mijloacelor fixe cu destinaţie administrativă, gospodărească şi de protecţie a naturii, amortizarea activelor nemateriale cu destinaţie generală ale întreprinderii;
- uzura mijloacelor fixe cu destinaţie administrativă şi gospodărească;
- valoarea, uzura şi reparaţia obiectelor de mică valoare şi scurtă durată;
- plata pentru arenda curentă a mijloacelor fixe, activelor nemateriale şi obiectelor de mică valoare şi scurtă durată;
- cheltuielile pentru întreţinerea mijloacelor fixe conservate în conformitate cu actele normative în vigoare;
- cheltuielile pentru întreţinerea şi deservirea mijloacelor tehnice de comandă, semnalizare, telecomunicaţii şi de calcul, care nu se referă direct la producţie;
- cheltuielile poştale şi telegrafice, de întreţinere şi exploatare a staţiilor de telefoane, comutatoarelor, faxurilor, instalaţiilor de dispecerat, radio şi alte tipuri de telecomunicaţii utilizate pentru administrare;
- cheltuielile tipografice, pentru procurarea rechizitelor de birou, formularelor de evidenţă, de dări de seamă, etc.;
- plata serviciilor cu destinaţie generală şi administrativă efectuată de terţe organizaţii, cheltuielile pentru paza obiectelor administrativ-gospodăreşti şi asigurarea securităţii antiincendiare;
- cheltuielile pentru întreţinerea transportului auto de serviciu, pentru deplasările personalului de conducere, cheltuieli de reprezentare;
- cheltuielile pentru asigurarea salariaţilor şi a bunurilor cu destinaţie generală şi administrativă prevăzute de actele normative în vigoare;
- cheltuielile aferente angajării forţei de muncă, pentru serviciile bancare, burselor de mărfuri, organizaţiilor consultative, juridice, informaţionale de publicitate şi audit;
- cheltuielile pentru pregătirea şi reciclarea personalului, invenţii şi raţionalizări cu caracter de producţie;
- cheltuielile pentru ocrotirea sănătăţii, procurarea literaturii speciale, actelor normative şi instructive, abonarea la ediţii speciale necesare în activitatea de producţie;
- impozitele şi taxele, conform legislaţiei în vigoare;
- ;
- alte cheltuieli aferente activităţii de producţie a întreprinderii.
IV.
CHELTUIELILE CARE NU SE INCLUD ÎN TARIFE
În tarifele de livrare a energiei termice nu se includ cheltuielile:
- pentru efectuarea lucrărilor de construcţie, reconstrucţie, procurarea, modernizarea, montarea şi probarea utilajului;
- pentru punerea în acţiune a noilor întreprinderi, secţii şi agregate, pentru predarea în exploatare a noilor întreprinderi (obiecte) şi supravegherea de autor a organizaţiilor de proiectare;
- pentru finisarea lucrărilor de proiectare, construcţie şi montaj, revizie (demontare), înlăturarea defectelor utilajului şi deteriorărilor, provocate din vina producătorilor, furnizorilor şi organizaţiilor de transport, alte investiţii capitale.
Toate aceste cheltuieli se includ în tarife doar după darea în exploatare a mijloacelor fixe prin luarea în calcul a cheltuielilor aferente uzurii mijloacelor fixe;
- pentru executarea lucrărilor de proiectare şi construcţie, pentru procurarea utilajului, repararea şi întreţinerea obiectelor de locuinţă, de menire social – culturală şi altor obiecte ce nu se referă la procesul de producţie, precum şi pentru lucrările calificate ca ajutor pentru alte întreprinderi şi organizaţii atât în formă de servicii, cît şi sprijin material sau financiar, sponsorizări, etc.;
- legate de achitarea diferitor amenzi, penalităţi, acoperire de lipsuri şi pierderi;
- pentru executarea sau plata lucrărilor (serviciilor) ce nu sunt legate de activitatea de bază a întreprinderii.
V.
RENTABILITATEA ACTIVELOR NOI (INVESTIŢIILOR)
Prezenta Metodologie prevede ca întreprinderile să fie cointeresate în efectuarea investiţiilor în sector. Din aceste considerente, şi conform principiilor economiei de piaţă, se prevede stabilirea unui nivel rezonabil de rentabilitate în funcţie de mijloacele investite de întreprindere în dezvoltarea, renovarea, reconstrucţia sistemului de asigurare cu energie termică. Rentabilitatea (profitul) investiţiilor efectuate de către întreprinderi se calculează reieşind din valoarea investiţiilor nete efectuate şi rata rentabilităţii acestor investiţii, adică:
P = VNI - Rr ,
unde:
VNI - valoarea netă a noilor investiţii (mijloacelor fixe date în exploatare) efectuate de către întreprinderi în perioada de valabilitate a Metodologiei în cauză, care se calculează după formulă:
VNI = ΣVII – ΣDFA,
unde:
ΣVII - valoarea iniţială a activelor pe termen lung date în exploatare în rezultatul noilor investiţii în perioada de timp de la punerea în aplicare a prezentei Metodologii, începând cu anul de bază 2003, şi până în anul pentru care se calculează tarifele;
ΣDFA - suma uzurii pentru perioada de timp de la aplicarea prezentei Metodologii până în anul pentru care se stabilesc tarifele, calculată la activele pe termen lung date în exploatare în rezultatul noilor investiţii în această perioadă;
Rr - rata de rentabilitate aplicată la noile investiţii. Pentru investiţiile efectuate în primul an de valabilitate a prezentei Metodologii Rr este egală cu 23%.
Pentru investiţiile efectuate în anii următori rata de rentabilitate este stabilită:
- la investiţiile efectuate din sursele proprii ale întreprinderilor - la nivelul ratei medii a dobânzii aplicate în anul respectiv la Bonurile de Trezorerie a Republicii Moldova cu termen de circulaţie de 364 zile;
- la investiţiile efectuate din credite bancare şi împrumuturi - la nivelul ratelor medii a dobânzilor bancare de lungă durată (5 şi mai mulţi ani), stabilit de Banca Naţională a Moldovei pentru anul respectiv, plus maximum 5 puncte.
Prezenta Metodologie prevede că pentru efectuarea investiţiilor, întreprinderile vor utiliza în primul rând sursele proprii (fondurile de amortizare) şi doar numai în cazul insuficienţei acestora vor apela la credite şi împrumuturi.
VI.
APROBAREA, AJUSTAREA ŞI APLICAREA TARIFELOR
6.1. Conform prezentei Metodologii tarifele sunt calculate de întreprinderi şi prezentate spre aprobare autorităţilor abilitate cu funcţia de reglementare a tarifelor (Agenţia Naţională pentru Reglementare în Energetică (ANRE), autorităţile publice locale). Întreprinderile ale căror tarife sunt aprobate de ANRE, prezintă calculele şi toate materialele necesare de stabilire a tarifelor în strictă conformitate cu Regulamentul privind procedurile şi regulile de ajustare a tarifelor la serviciile reglementate de ANRE, iar cele ale căror tarife sunt aprobate de către autorităţile publice locale – conform regulilor şi procedurilor stabilite de către aceste organe. Autorităţile de reglementare, în baza prezentei Metodologii, efectuează analiza corespunzătoare, actualizarea, aprobarea şi publicarea tarifelor, care vor intra în vigoare în perioada ce urmează.
6.2. Devierile financiare (D) vor fi calculate în fiecare an de gestiune pentru a reflecta impactul financiar al divergenţelor dintre valorile admise la aprobarea tarifelor şi cele înregistrate real în anul precedent (costurile aferente procurării şi producerii energiei termice, volumul energiei termice livrate consumatorilor, etc.).
6.3. Tarifele sunt aprobate la nivel mediu pentru întreaga perioadă a unui an calendaristic, de regulă, înainte de începerea sezonului de încălzire. Revizuirea tarifelor este efectuată anual, după prezentarea de către întreprinderi a raportului financiar pe anul precedent şi a materialelor necesare pentru revizuirea tarifelor.
6.4. Întreprinderile au dreptul să solicite ajustarea tarifelor în decursul anului, dacă există factori obiectivi (care nu pot fi controlaţi) care justifică o astfel de actualizare şi care pot duce la o deviere de 3 şi mai mult la sută a costului de furnizare a energiei termice stabilit iniţial în tarife. În aşa caz, întreprinderile prezintă organului de reglementare o analiză a devierilor dintre datele aplicate la calcularea tarifelor şi cele efectiv înregistrate.
6.5. În scopul excluderii posibilităţilor de discriminare a consumatorilor, tarifele aprobate conform prezentei Metodologii sunt tarife plafon, unice pentru toate categoriile de consumatori, şi nu pot fi depăşite de către întreprindere.
6.6. Revizuirea şi ajustarea tarifelor pe parcursul anului este efectuată la cererea oficială a întreprinderii sau la iniţiativa organului abilitat cu dreptul de aprobare a tarifelor.
Aprobată prin Hotărîrea Consiliului de Administraţie al ANRE nr. 114 din 26 decembrie 2003
METODOLOGIA DETERMINĂRII, APROBĂRII ŞI APLICĂRII TARIFELOR LA ENERGIA ELECTRICĂ LIVRATĂ DE ÎNTREPRINDERILE DE DISTRIBUŢIE “RED NORD” S.A. ŞI “RED NORD-VEST” S.A.
I. Dispoziţii generale
1.1. Prezenta Metodologie este elaborată în corespundere cu prevederile Legii cu privire la energia electrică, standardelor naţionale de contabilitate şi altor acte normative ale Republicii Moldova şi are ca scop stabilirea pentru întreprinderile de distribuţie a energiei electrice „RED Nord” S.A. şi „RED „Nord-Vest” S.A. a unei metodici unice de determinare, aprobare şi aplicare a tarifelor pentru serviciile de distribuţie şi livrare a energiei electrice consumatorilor finali.
1.2. Prezenta Metodologie stabileşte:
- componenţa consumurilor şi cheltuielilor, care se includ la calcularea tarifelor;
- metoda de calculare a rentabilităţii investiţiilor efectuate de către întreprinderi;
- modul de determinare, aprobare şi aplicare a tarifelor de bază;
- modul de ajustare a tarifelor de bază pentru perioada de valabilitate a Metodologiei.
1.3. Mecanismul aplicat la determinarea şi reglementarea tarifelor se bazează pe următoarele principii:
- alimentarea fiabilă a consumatorilor cu energie electrică la costuri minimale, strict necesare pentru livrarea acesteia;
- acoperirea consumurilor şi cheltuielilor aferente exploatării eficiente a unităţilor energetice şi cheltuielile necesare pentru protecţia mediului ambiant;
- asigurarea unei activităţi eficiente şi profitabile, care ar permite întreprinderilor de a-şi recupera mijloacele financiare investite în dezvoltarea şi reconstrucţia capacităţilor de producere.
Sistemul de reglementare a tarifelor va fi orientat astfel, ca capacităţile de producere a întreprinderilor energetice să fie utilizate în mod cât mai eficient.
1.4. Prezenta Metodologie are un termen de valabilitate de 4 ani. Pe parcursul perioadei de valabilitate a Metodologiei se va efectua trecerea treptată la diferenţierea tarifelor în dependenţă de nivelul de tensiune al reţelelor la care sunt conectaţi consumatorii şi stabilirea tarifelor binoame, în care o parte din plată se va referi la puterea contractată, iar cealaltă - la volumul de energie electrică consumată.
II. Determinarea tarifelor de livrare, distribuţie şi furnizare a energiei electrice
2.1. Determinarea tarifelor de livrare a energiei electrice consumatorilor finali
Tariful de livrare a energiei electrice consumatorilor finali pentru fiecare an „j” trebuie să acopere cheltuielile necesare pentru procurările de energie electrică, precum şi consumurile şi cheltuielile reale pentru prestarea serviciilor de distribuţie şi furnizare a energiei electrice consumatorilor.
Tariful de livrare a energiei electrice consumatorilor se calculează conform formulei:
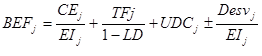 , unde:
CEj - costul energiei electrice procurate de către întreprinderea de distribuţie în anul „j”;
EIj - volumul energiei electrice livrat consumatorilor în anul „j”, care se determină conform formulei:
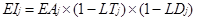 , unde:
EAj - volumul energiei electrice procurate de către întreprinderea de distribuţie de la producătorii autohtoni şi din import;
LTj - consumul tehnologic de energie în reţelele electrice de transport, care se determină conform prevederilor Regulilor pieţei de energie electrică;
TFj - tariful pentru serviciul de transport şi dispecerat a energiei electrice prin reţelele de transport;
LDj - consumul tehnologic şi pierderile comerciale de energie electrică admise în reţelele de distribuţie, care constă din suma consumului tehnologic şi pierderilor comerciale.
Consum tehnologic de energie electrică în reţeaua de distribuţie - cantitatea de energie electrică ce se consumă irecuperabil şi inevitabil în reţeaua de distribuţie, pentru transformarea şi transportarea energiei electrice consumatorilor şi exprimată în procente faţă de cantitatea totală de energie electrică intrată în reţeaua de distribuţie pe parcursul unui an.
Pierderi comerciale - pierderi de energie electrică condiţionate de eroarea echipamentelor de măsurare şi de consumul de energie neînregistrat de contoarele electrice.
Nivelul mediu anual al consumului tehnologic şi pierderilor comerciale de energie în reţelele electrice de distribuţie admise la calcularea tarifelor sunt stabilite de Agenţia Naţională pentru Reglementare în Energetică (ANRE) şi prevăzute în Anexa la prezenta Metodologie.
Ţinând cont de faptul, că consumul tehnologic şi pierderile de energie depind de mai mulţi factori (schema reţelelor electrice, sarcină, anotimp, etc.), care diferă de la lună la lună, prezenta Metodologie prevede, că întreprinderile de distribuţie aprobă nivelul pierderilor de energie pentru fiecare lună a anului calendaristic, în limita nivelului mediu anual stabilit în Anexa la prezenta Metodologie, după coordonarea acestora cu ANRE.
UDCj - tariful pentru serviciul de distribuţie şi furnizare a energiei electrice, se calculează în baza formulei:
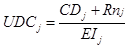 , unde:
CDj - consumurile şi cheltuielile aferente serviciului de distribuţie şi furnizare a energiei electrice;
Rnj - rentabilitatea activelor noi (investiţiilor) în anul “j”;
Desvj - devierile financiare obţinute în anul tarifar precedent ce trebuie trecute în tariful anului curent, ca rezultat al diferenţelor între parametrii incluşi la stabilirea tarifelor şi cei reali înregistraţi în perioada precedentă (preţul mediu de procurare a energiei, indicele Produsului Intern Brut, indicele inflaţiei, rata de schimb a valutei naţionale, volumul de energie electrică livrată, numărul consumatorilor, etc.).
2.2. Cheltuielile de achiziţionare a energiei electrice
2.2.1. Cheltuielile de achiziţionare a energiei electrice includ:
- costul energiei electrice necesare de a fi procurate de către întreprinderile de distribuţie de la producătorii şi furnizorii de energie;
- tariful pentru serviciul de transport şi dispecerat al energiei electrice prin reţelele de transport.
2.2.2. Costul energiei electrice necesare de a fi procurate de întreprinderea de distribuţie pentru a fi furnizată consumatorilor se determină conform formulei:
СEj = RCej ´ EAj, unde:
RCej - preţul mediu admis de procurare în anul „j” a energiei electrice de către întreprinderile de distribuţie de la producătorii autohtoni şi din import. Acest preţ se bazează pe preţurile înregistrate la procurarea energiei electrice şi prevede stimulente de cointeresare în reducerea acestor preţuri;
EAj - volumul energiei electrice procurat de către întreprinderile de distribuţie de la producătorii autohtoni şi din import în anul „j”.
Preţul mediu admis de procurare a energiei electrice se determină conform următoarei formule:
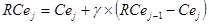 , unde:
g – stimulente de cointeresare în reducerea preţurilor de procurare a energiei electrice, valoarea cărora este următoarea:
g = 0,0 dacă RCej-1 < Cej
g = 0,5 dacă RCej-1 > Cej.
Stimulentele de cointeresare se aplică doar atunci când întreprinderile de distribuţie vor demonstra că au depus eforturi suficiente pentru a procura energia la preţuri mai mici decât cele din anul anterior.
Cej - preţul mediu unitar de procurare a energiei electrice, care se determină prin formula:
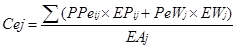 , unde:
PPeij - preţul mediu de procurare a energiei electrice de la producătorii autohtoni, în baza contractului „i” pentru anul „j”;
EPij - volumul energiei electrice procurate de la producătorii autohtoni, în baza contractului „i” în anul „j” şi măsurată la barele de ieşire a producătorului;
PeWj - preţul mediu de procurare a energiei electrice din import în anul „j”;
EWj - volumul energiei electrice procurate din import în anul „j” şi măsurate la punctele de intrare în reţeaua de transport.
2.2.3. Tariful de transportare a energiei electrice se aprobă de către ANRE şi se aplică pentru energia electrică transportată prin reţelele de transport şi măsurată la punctele de delimitare ale întreprinderilor de distribuţie şi întreprinderii de transport.
2.3. Consumurile şi cheltuielile pentru serviciile de distribuţie şi furnizare a energiei electrice
2.3.1. Consumurile şi cheltuielile pentru serviciile de distribuţie şi furnizare a energiei electrice se determină în baza cheltuielilor de amortizare, consumurilor şi cheltuielilor pentru întreţinerea, reparaţia şi de exploatarea reţelelor electrice de distribuţie şi altor cheltuieli necesare pentru desfăşurarea activităţii de distribuţie şi furnizare a energiei electrice şi se calculează conform formulei:
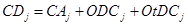 , unde:
CAj - cheltuielile de amortizare (uzură) a mijloacelor fixe aferente activităţii de distribuţie;
ODCj - consumurile şi cheltuielile aferente întreţinerii, reparaţiei şi exploatării reţelelor de distribuţie, care includ remunerarea muncii personalului încadrat în serviciile de întreţinere, reparaţie şi exploatare a reţelelor electrice de distribuţie, cheltuielile materiale, de reparaţie, întreţinere şi exploatare a reţelelor electrice şi utilajului aferent activităţii de distribuţie;
OtDCj - alte consumuri şi cheltuieli de distribuţie, care includ cheltuielile comerciale aferente activităţii de distribuţie şi furnizare a energiei electrice, cheltuielile generale şi administrative, alte cheltuieli atribuite activităţii companiilor de distribuţie.
2.3.2. Uzura mijloacelor fixe de producţie se determină în conformitate cu prevederile Standardului Naţional de Contabilitate 16 “Contabilitatea activelor materiale pe termen lung” şi a Catalogului mijloacelor fixe şi activelor nemateriale aprobat prin Hotărârea Guvernului Republicii Moldova nr. 338 din 21 martie 2003, iar modul de includere a lor în costul producţiei - în conformitate cu Standardul Naţional de Contabilitate 3 “Componenţa consumurilor şi cheltuielilor întreprinderii”. Uzura mijloacelor fixe cu destinaţie productivă se include în cheltuielile directe de producţie, iar uzura mijloacelor fixe cu destinaţie comercială şi celor cu destinaţie generală şi administrativă - în cheltuielile comerciale şi, corespunzător, în cheltuielile generale şi administrative. La calcularea tarifelor de distribuţie şi furnizare a energiei electrice nu se include uzura mijloacelor fixe care nu sunt destinate procesului tehnologic de producţie, conservate sau transmise în arendă, precum şi a obiectivelor din fondul locativ şi de menire social-culturală.
La determinarea uzurii mijloacelor fixe, luate în consideraţie la calcularea tarifelor, este utilizată metoda casării liniare, ce asigură uniformitatea defalcărilor pe parcursul perioadei de funcţionare utilă a mijloacelor fixe.
2.3.3. Cheltuielile de întreţinere, reparaţie şi exploatare a reţelelor electrice de distribuţie sunt compuse din cheltuielile privind retribuirea muncii, cheltuielile materiale, cheltuielile de întreţinere, reparaţie şi exploatare a utilajului şi instalaţiilor de distribuţie şi se determină conform formulei:
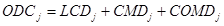 , unde:
LCDj - consumurile directe pentru retribuirea muncii, se determină reieşind din numărul personalului nemijlocit încadrat în procesul de producţie, necesar pentru activitatea normală a întreprinderii, nivelul salariului mediu al unui lucrător, calculat reieşind din nivelul salariului tarifar normativ stabilit pentru categoria I de calificare, coeficientul de ramură, nivelul de calificare a personalului, regimul şi condiţiile de muncă, cât şi de alţi factori caracteristici ramurii energetice. Cheltuielile legate de contribuţiile pentru asigurările sociale şi cele medicale, fondul de pensii şi de plasare în câmpul muncii se determină reieşind din normele stabilite de legislaţie;
CMDj - cheltuielile materiale aferente activităţii de distribuţie în anul “j”, adică costul tuturor materialelor şi pieselor de schimb utilizate pentru asigurarea unui proces tehnologic normal de distribuţie a energiei electrice, întreţinerea şi reparaţia mijloacelor fixe de producţie sau consumate pentru alte necesităţi de producţie;
COMDj - cheltuielile aferente exploatării, reparaţiei şi întreţinerii utilajului şi instalaţiilor întreprinderii de distribuţie în anul “j”.
În aceste cheltuieli se includ:
cheltuielile de întreţinere a unităţilor de producţie în stare de lucru (asistenţă tehnică şi de întreţinere, efectuarea reparaţiilor curente, medii şi capitale), inclusiv a mijloacelor tehnice de dirijare, comandă, comunicaţie şi semnalizare referitoare la procesul de producţie;
cheltuielile pentru îndeplinirea normelor sanitaro-igienice, menţinerea curăţeniei şi ordinii în unitatea de producţie;
cheltuielile de întreţinere şi exploatare a mijloacelor destinate protecţiei mediului ambiant, plăţile pentru evacuarea substanţelor poluante în mediul înconjurător;
valoarea amortizării activelor nemateriale, obiectelor de mică valoare şi scurtă durată utilizate în procesul de producţie;
cheltuielile aferente perfecţionării tehnologiilor şi organizării producţiei;
cheltuielile necesare asigurării condiţiilor normale de lucru şi a tehnicii de securitate ce ţin de procesul de producţie şi sunt prevăzute de legislaţia în vigoare;
cheltuielile de asigurare a pazei unităţilor de producţie, inclusiv a celei antiincendiare;
cheltuielile legate de deplasări ale salariaţilor, asigurarea obligatorie a salariaţilor ocupaţi în producţie şi a activelor de producţie în conformitate cu legislaţia în vigoare;
cheltuielile legate de întreţinerea şi deservirea reţelelor inginereşti interne (pentru populaţie);
alte cheltuieli în conformitate cu legislaţia în vigoare.
2.3.4. Alte cheltuieli de distribuţie şi furnizare includ:
cheltuielile ce ţin de activitatea comercială, aferente activităţii de bază, atribuite deservirii clienţilor şi contractelor, citirea datelor contoarelor, elaborarea, emiterea, distribuirea şi prelucrarea facturilor;
cheltuielile ce ţin de fondul de rulment;
cheltuielile generale şi administrative atribuite managementului şi administrării, alte cheltuieli operaţionale.
Aceste cheltuieli se calculează conform formulei:
OtDCj = CMCj + CWCj + CSj, unde:
CMCj - cheltuielile comerciale ale întreprinderii de distribuţie în anul “j”. În cheltuielile comerciale se includ cheltuielile legate nemijlocit de activitatea comercială a întreprinderii (vânzarea energiei electrice), la care se referă:
serviciile de marketing;
comisioane plătite;
cheltuielile de reclamă;
remunerarea lucrătorilor comerciali;
amortizarea mijloacelor fixe cu destinaţie comercială, etc.
CWCj - cheltuielile ce ţin de fondul de rulment în anul “j”, care se determină conform formulei:
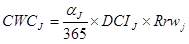 , unde:
aj - necesitatea de fonduri de rulment în anul „j”, exprimată în zile de facturări anuale. Valorile acestui parametru se determină şi se stabilesc de ANRE în Anexa la prezenta Metodologie;
DCIj - costul energiei electrice livrate consumatorilor în anul „j”;
Rrwj - rata medie a dobânzilor pentru creditele bancare pe termen scurt în anul „j” stabilită de Banca Naţională a Moldovei;
CSj - cheltuielile generale şi administrative, alte cheltuieli operaţionale ale companiei de distribuţie în anul “j”.
Aceste cheltuieli cuprind:
- cheltuielile pentru retribuirea muncii personalului auxiliar, administrativ şi de conducere care se determină analogic personalului de producţie;
- contribuţiile pentru asigurările sociale şi cele medicale, fondul de pensii şi de plasare în câmpul muncii;
- plăţile suplimentare, indemnizaţiile, sporurile, compensaţiile acordate salariaţilor întreprinderii;
- întreţinerea şi reparaţia mijloacelor fixe cu destinaţie administrativă, gospodărească şi de protecţie a naturii, amortizarea activelor nemateriale cu destinaţie generală a întreprinderii;
- uzura mijloacelor fixe cu destinaţie generală şi administrativă;
- valoarea, uzura şi reparaţia obiectelor de mică valoare şi scurtă durată;
- plata pentru arenda curentă a mijloacelor fixe, activelor nemateriale şi obiectelor de mică valoare şi scurtă durată;
- cheltuielile pentru întreţinerea mijloacelor fixe conservate în conformitate cu actele normative în vigoare;
- cheltuielile pentru întreţinerea şi deservirea mijloacelor tehnice de comandă, semnalizare telecomunicaţii şi de calcul, care nu se referă direct la producţie;
- cheltuielile poştale şi telegrafice, de întreţinere şi exploatare a staţiilor de telefoane, comutatoarelor, faxurilor, instalaţiilor de dispecerat, radio şi alte tipuri de telecomunicaţii utilizate pentru administrare;
- cheltuielile tipografice, pentru procurarea rechizitelor de birou, formularelor de evidenţă, de dări de seamă, etc.;
- plata serviciilor cu destinaţie generală şi administrativă efectuată de terţe organizaţii, cheltuielile pentru paza obiectelor administrativ-gospodăreşti şi asigurarea securităţii antiincendiare;
- cheltuielile pentru întreţinerea transportului auto de serviciu, pentru deplasările personalului de conducere, cheltuieli de reprezentare;
- cheltuielile pentru asigurarea salariaţilor şi a bunurilor cu destinaţie generală şi administrativă prevăzute de actele normative în vigoare;
- cheltuielile aferente angajării forţei de muncă, pentru serviciile bancare, burselor de mărfuri, organizaţiilor consultative, juridice, informaţionale, de publicitate şi audit, plăţile regulatorii;
- cheltuielile pentru pregătirea şi reciclarea personalului, invenţii şi raţionalizări cu caracter de producţie;
- cheltuielile pentru ocrotirea sănătăţii, procurarea literaturii speciale, actelor normative şi instructive, abonarea la ediţii speciale necesare în activitatea de producţie;
- impozitele şi taxele, conform legislaţiei în vigoare;
- alte cheltuieli aferente activităţii de producţie a întreprinderii.
2.4. Cheltuielile, care nu se includ în tarifele pentru serviciile de distribuţie şi livrare a energiei electrice
În tarifele pentru serviciile de distribuţie şi livrare a energiei electrice consumatorilor finali nu se includ următoarele cheltuieli:
- cheltuielile pentru efectuarea lucrărilor de construcţie, reconstrucţie, reparaţii capitale, procurarea, modernizarea, montarea şi probarea utilajului;
- cheltuielile pentru punerea în acţiune a noilor întreprinderi, secţii şi agregate, pentru predarea în exploatare a noilor întreprinderi (obiecte) şi supravegherea de autor a organizaţiilor de proiectare;
- cheltuielile pentru înlăturarea nefinisării lucrărilor de proiectare, construcţie şi montaj, revizie (demontare), înlăturarea defectelor utilajului şi deteriorărilor provocate din vina producătorilor, furnizorilor şi organizaţiilor de transport, alte investiţii capitale.
Toate aceste cheltuieli se includ în tariful pentru serviciile de distribuţie şi livrare a energiei electrice consumatorilor finali doar după darea în exploatare a mijloacelor fixe, prin includerea cheltuielilor aferente uzurii mijloacelor fixe şi rentabilităţii acestor investiţii după cum este descris în compartimentele respective;
- cheltuielile pentru executarea lucrărilor de proiectare şi construcţie, pentru procurarea utilajului, repararea şi întreţinerea obiectelor de locuinţă, de menire social-culturală şi altor obiective, ce nu se referă la producţie, precum şi pentru lucrările calificate ca ajutor pentru alte întreprinderi şi organizaţii atât în formă de servicii, cât şi sprijin material sau financiar;
- cheltuielile legate de achitarea diferitor amenzi, penalităţi, acoperire de lipsuri şi pierderi;
- cheltuielile pentru executarea sau plata lucrărilor (serviciilor) ce nu sunt legate de activităţile de distribuţie şi livrare a energiei electrice.
2.5. Rentabilitatea activelor noi (investiţiilor) (Rnj)
Metodologia dată prevede stimularea întreprinderilor de distribuţie a energiei electrice în efectuarea investiţiilor. Din aceste considerente, şi în conformitate cu principiile economiei de piaţă, este prevăzută stabilirea unui nivel rezonabil de rentabilitate la mijloacele întreprinderilor investite în dezvoltarea, renovarea, reconstrucţia sistemului de aprovizionare cu energie electrică. Rentabilitatea (profitul) investiţiilor efectuate se calculează reieşind din valoarea investiţiilor nete efectuate de întreprinderi şi rata rentabilităţii acestor investiţii, conform formulei:
Rnj = VNIj x Rr, unde:
VNIj - valoarea netă a noilor investiţii (mijloacelor fixe date în exploatare) efectuate de către întreprinderi în perioada de valabilitate a Metodologiei în cauză, care se calculează după formula:
VNIj = ΣVII – ΣDFA, unde:
ΣVII - suma valorilor iniţiale a mijloacelor fixe date în exploatare în rezultatul noilor investiţii în perioada de timp de la punerea în aplicare a prezentei Metodologii (începând cu anul de bază 2003) şi până în anul pentru care se calculează tarifele;
ΣDFA - suma uzurii pentru perioada de timp de la aplicarea prezentei Metodologii până în anul pentru care se stabilesc tarifele, calculată la mijloacele fixe date în exploatare în rezultatul noilor investiţii în această perioadă;
Rr - rata de rentabilitate (profit) aplicată la noile investiţii ale întreprinderii. Pentru investiţiile efectuate în primul an de valabilitate a prezentei Metodologii Rr este egală cu 23%.
Pentru investiţiile efectuate în anii următori rata de rentabilitate se va stabili:
- la investiţiile efectuate din sursele proprii ale întreprinderilor - la nivelul ratei medii a dobânzii aplicate în anul respectiv la Bonurile de Trezorerie ale Republicii Moldova cu termen de circulaţie de 364 zile;
- la investiţiile efectuate din credite bancare şi împrumuturi - la nivelul ratelor medii ale dobânzilor bancare de lungă durată (5 şi mai mulţi ani) plus maximum 5 puncte.
Prezenta Metodologie prevede că pentru efectuarea investiţiilor întreprinderile în primul rând vor utiliza sursele proprii (fondurile de amortizare) şi numai în cazul insuficienţei acestora vor apela la credite şi împrumuturi.
III. Aprobarea şi ajustarea tarifelor
3.1. În conformitate cu prezenta Metodologie, tarifele se determină de întreprinderile de distribuţie şi se prezintă ANRE spre aprobare. Întreprinderile prezintă calculele şi toate materialele necesare pentru stabilirea tarifelor în strictă conformitate cu Regulamentul privind procedurile şi regulile de ajustare a tarifelor la serviciile reglementate de ANRE. În baza metodologiei date, ANRE va reexamina tarifele şi va aproba costurile iniţiale de distribuţie şi furnizare a energiei electrice.
O astfel de reexaminare va avea loc la propunerea întreprinderilor după publicarea Metodologiei date. Întreprinderile de distribuţie vor prezenta ANRE un raport ce ar confirma valorile costurilor, real înregistrate în anul precedent, evidenţiind orice cheltuieli neprevăzute. ANRE va analiza acest raport în comun cu întreprinderea de distribuţie şi va lua în consideraţie doar cheltuielile strict necesare pentru efectuarea activităţii de distribuţie şi livrare a energiei electrice.
3.2. ANRE, după analiza corespunzătoare, va efectua actualizarea, aprobarea şi publicarea tarifelor de bază, care vor fi în vigoare în anul ce urmează. Întreprinderile de distribuţie vor avea dreptul să solicite de la ANRE ajustarea tarifelor în decursul anului, dacă există factori obiectivi ce nu pot fi controlaţi, care justifică o astfel de actualizare şi care pot duce la o deviere de 3 şi mai mult la sută de la costul stabilit iniţial în tarife. În acest caz, întreprinderile de distribuţie vor prezenta ANRE o analiză a devierilor dintre datele aplicate la calcularea tarifelor şi cele efectiv înregistrate.
Suplimentar, întreprinderile pot solicita reexaminarea consumului tehnologic de energie electrică în reţeaua de distribuţie cu condiţia, că există cauze obiective ce nu pot fi atribuite acestora şi este demonstrat, că dacă circumstanţele date nu se vor lua în consideraţie ar putea avea loc un impact economic negativ foarte serios.
Variabila devierilor (Desvj) va fi calculată în fiecare an de gestiune pentru a reflecta impactul financiar al divergenţelor dintre valorile luate în consideraţie la stabilirea tarifului şi cele finale verificate în anul precedent pentru variabilele: TFj, LTj, EIj, EAj, PPeij, PeWj, Rrwj, GDPj, CPIDj, LeiDj, CPIMj, NCi, DCIj.
3.3. Consumurile şi cheltuielile vor fi actualizate anual în concordanţă cu parametrii corespunzători. La actualizarea consumurilor privind retribuirea muncii va fi luat în consideraţie indicele Produsului Intern Brut real al Republicii Moldova, pentru a ţine cont de creşterea preţurilor şi schimbările productivităţii. La actualizarea cheltuielilor materiale, va fi luat în consideraţie indicele preţului cu amănuntul al SUA, pentru a ţine cont de faptul că majoritatea materialelor sunt importate. La actualizarea consumurilor aferente exploatării, reparaţiei şi întreţinerii utilajului şi instalaţiilor, se va lua în consideraţie indicele preţului cu amănuntul din Republica Moldova, pentru a ţine cont de faptul că majoritatea costurilor date sunt aferente livrărilor pe piaţa internă. Totodată, se va lua în consideraţie şi posibila creştere a eficienţei întreprinderii, atât pentru a profita consumatorii, cât şi pentru a asigura stimulente întreprinderii de distribuţie. Toate elementele constitutive de cheltuieli vor fi actualizate în fiecare an după cum urmează:
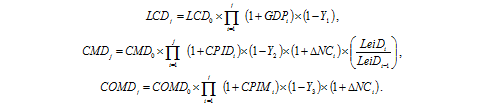
Cheltuielile activităţii comerciale, costurile fondului de rulment şi cheltuielile generale şi administrative se actualizează pentru fiecare perioadă anuală în modul următor:
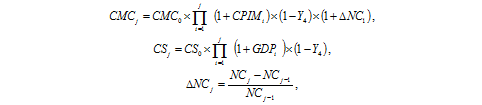
unde:
NCi, (j-1) - numărul consumatorilor deserviţi în anul „j” şi anul „j-1”;
GDP - indicele Produsului Intern Brut real al Republicii Moldova, publicat de către Departamentul Statistică şi Sociologie al Republicii Moldova. La actualizarea tarifului se va lua în consideraţie valoarea existentă la momentul actualizării;
CPID - indicele preţurilor de consum al SUA publicat de către Departamentul Muncii al SUA. La actualizarea tarifului se va lua în consideraţie valoarea existentă la momentul actualizării;
CPIM - indicele preţurilor de consum din Republica Moldova, publicat de către Departamentul Statistică şi Sociologie al Republicii Moldova. La actualizarea tarifului se va lua în consideraţie valoarea existentă la momentul actualizării;
Y1, Y2, Y3, Y4 - indicii eficienţei economice pentru perioada, în decursul căreia este valabilă prezenta Metodologie. Valorile acestor indici se stabilesc: Y1 - 1,5% anual; Y2 - 1,0% anual; Y3 - 1,5% anual; Y4 - 1,5% anual;
LCD0 - cheltuielile de bază privind retribuirea muncii;
CMD0 - cheltuielile materiale de bază,
COMD0 - cheltuielile aferente exploatării, reparaţiei şi întreţinerii utilajului şi instalaţiilor incluse la calcularea tarifului de bază (primul an) în conformitate cu prezenta Metodologie;
CMC0 - cheltuielile comerciale de bază,
CS0 - cheltuielile generale şi administrative, alte cheltuieli operaţionale acceptate la calcularea tarifului de bază (primul an) conform prevederilor prezentei Metodologii.
3.4. În cazul nerespectării de către întreprinderi a indicatorilor de calitate pentru serviciile de furnizare a energiei electrice, tariful poate fi redus, după cum se prevede în Regulamentul aprobat de ANRE.
3.5. Tarifele se aprobă de către Consiliul de administraţie al Agenţiei Naţionale pentru Reglementare în Energetică (ANRE) şi vor fi ajustate în mod regulat, prin aplicarea formulelor pentru devierile în consumuri şi cheltuieli, în conformitate cu condiţiile prezentei Metodologii.
3.6. Tarifele pentru energia electrică livrată consumatorilor vor fi aprobate ca tarife plafon, care nu pot fi depăşite de către întreprinderile electrice de distribuţie şi astfel se va evita orice discriminare a consumatorilor în procesul aplicării acestora.
3.7. Întreprinderile de distribuţie pot livra energia electrică consumatorilor, care efectuează plata anticipată în mijloace băneşti, cu reduceri de la tarifele plafon stabilite. Reducerile vor fi acordate, la discreţia întreprinderilor, conform contractelor încheiate din contul rezervelor interne ale întreprinderilor, fără afectarea fiabilităţii serviciilor prestate şi menţinerii la nivelul cuvenit a securităţii tehnologice şi muncii.
3.8. Revizuirea anuală şi ajustarea pe parcursul anului a tarifelor se efectuează la cererea oficială a întreprinderii sau la iniţiativa ANRE.