pentru aprobarea formularului de "Dispoziţie privind suspendarea operaţiunilor la conturile bancare ale contribuabilului"
Trimiteri: 4 legate · 8 nerezolvate
Roșu: trimitere recunoscută, încă fără legătură. Galben: legătura merge, dar textul sursei se contrazice. Gri: nu are legătură, iar motivul e cunoscut, de exemplu actul nu se află pe legis.md.
Nerezolvate (8)
OIFPS nr.65 din 12.04.2006 MO nr.63-65/239 din 21.04.2006
În temeiul prevederilor articolului 229 Cod fiscal, ORDON:
1.Se aprobă:
1.1.Formularul “Dispoziţiei privind suspendarea operaţiunilor la conturile bancare ale contribuabilului”, conform anexei nr. 1, acestuia fiind atribuit indiciul 3-SF.
1.2.“Explicaţiile asupra ordinii de completare a formularului de “Dispoziţie privind suspendarea operaţiunilor la conturile bancare ale contribuabilului”, de evidenţă şi de executare a dispoziţiilor emise”, conform anexei nr. 2.
2. Anexele nr. 1 şi 2 fac parte integrantă din prezentul ordin.
3. Întru implementarea în practică a ordinului prezent, se stabilesc următoarele obligaţii:
a) pentru Direcţia evidenţa contribuabililor şi veniturilor (dna Natalia Plămădeală) – determinarea cantitativă a necesităţilor de confecţionare tipografică şi de repartizare către organele fiscale a formularelor de tip 3-SF;
b) pentru Direcţia administrativă (dl Valeriu Cebotari) – organizarea confecţionării tipografice şi aprovizionarea organelor fiscale cu formularele menţionate la lit. a);
c) pentru Direcţia finanţe şi evidenţă contabilă (dna Vera Cebaniuc):
- evidenţa contabilă a formularelor “Dispoziţiei…” de tip nou;
- organizarea inventarierii stocului de formulare vechi ale “Dispoziţiei…”, la sfîrşitul lunii iunie 2002, şi excluderii lor din circulaţie, prin nimicire.
4.Organizarea înregistrării de stat şi publicării ordinului prezent în Monitorul Oficial al Republicii Moldova se pune în sarcină Direcţiei juridice (dl Tudor Gladii).
5.Ordinul în cauză se pune în aplicare la data intrării în vigoare a Titlului V Cod fiscal şi va fi remis, pentru cunoştinţă şi călăuză, tuturor organelor fiscale teritoriale şi subdiviziunilor cointeresate ale Inspectoratului Fiscal Principal de Stat (dna Lilia Ceremuş).
ŞEFUL INSPECTORATULUI
FISCAL PRINCIPAL DE STAT Mihail POP
Chişinău , 4 iunie 2002.
Nr. 79
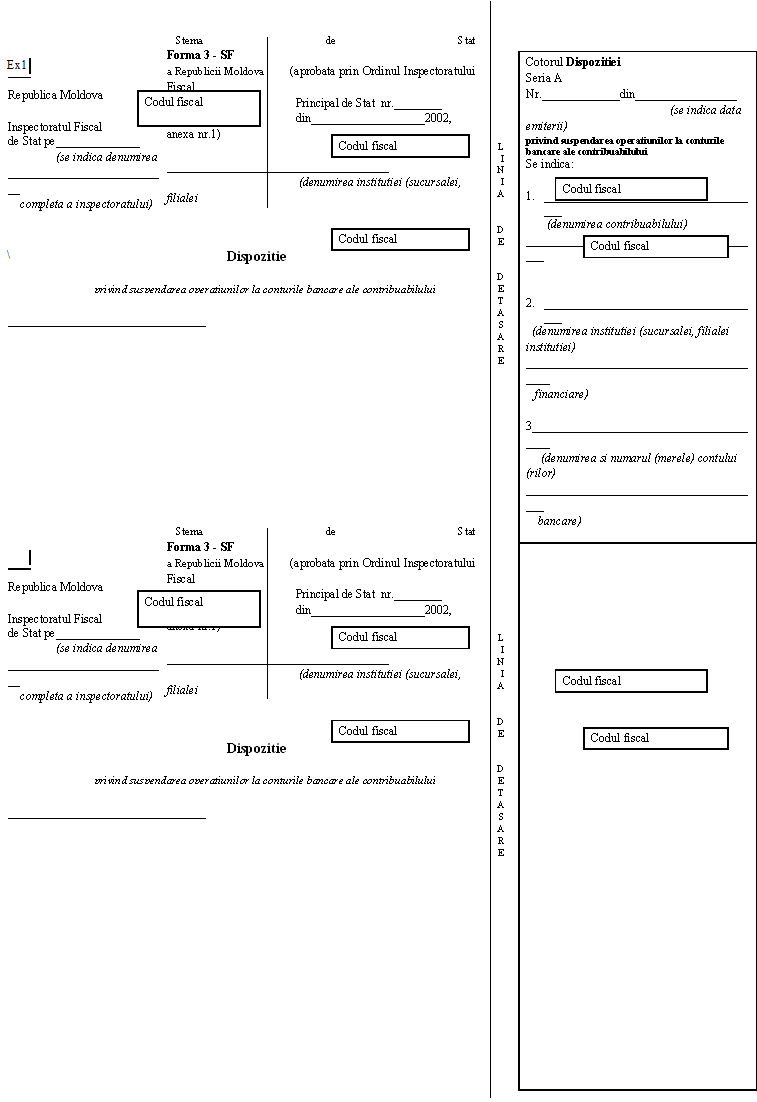
Anexa nr.2 la Ordinul Inspectoratului Fiscal Principal de Stat nr.79 din 4 iunie 2002
asupra ordinei de completare a formularului de “Dispoziţie privind suspendarea operaţiunilor la conturile bancare ale contribuabilului”, de evidenţă şi de executare a dispoziţiilor emise
1. Formularul “Dispoziţiei…” nominalizate în titlul “Explicaţiilor…” prezente (în continuare – “Formular”) reprezintă un formular tipizat de document cu regim special şi se ţine la evidenţă în modul general de evidenţă contabilă, stabilit pentru evidenţa, eliberarea, păstrarea şi utilizarea formularelor de asemenea documente.
2. “Formularul” se întocmeşte manual, în două exemplare, din care primul, împreună cu cotorul “Dispoziţiei…”, se remite instituţiei (sucursalei, filialei instituţiei) financiare, iar al doilea, acesta fiind detaşat de cotorul menţionat, - contribuabilului, în ambele cazuri prin scrisoare de însoţire.
3. Instituţia (sucursala, filiala instituţiei) financiară (re) este obligată să:
execute “Dispoziţia…” primită în mod incontestabil;
b) completeze pct.7 al cotorului şi, detaşîndu-l de “Formular”, în termen de cel tîrziu a treia zi lucrătoare din ziua primirii “Dispoziţiei…” să-l restituie inspectoratului (oficiului) fiscal respectiv, emitent al “Dispoziţiei…”.
4. Cotoarele detaşabile ale ambelor exemplare de “Dispoziţie…” se păstrează la inspectoratul (oficiul) fiscal, în dosarul contribuabilului sau în alt dosar, conform Nomenclatorului inspectoratului (oficiului) fiscal de dosare ale lucrătorilor de secretariat.
5. Inspectoratul (oficiul) fiscal, emitentul “Dispoziţiei…”, este obligat să:
5.1. Înregistreze “Dispoziţia…” emisă într-un “Registru” special, acesta avînd, în mod obligatoriu, următorii indici:
a) numărul de ordine, acesta fiind şi numărul de înregistrare a “Dispoziţiei…”;
seria , numărul şi data emiterii “Dispoziţiei…”;
denumirea instituţiei (sucursalei, filialei instituţiei) financiare;
denumirea contribuabilului;
e) numărul (rele) articolului (lelor) şi alineatului (telor) Codului fiscal, în temeiul cărora s-au suspendat operaţiile bancare de treceri la scăderi;
f) numărul şi data comunicatului privind retragerea sau sistarea acţiunii “Dispoziţiei…”.
g)semnătura responsabilului de evidenţă şi control asupra executării “Dispoziţiei…”.
5.2. Să supravegheze executarea “Dispoziţiei…”, să o retragă, imediat, dacă a fost emisă greşit sau nelegitim, şi să sisteze acţiunea ei, dacă contribuabilul a lichidat încălcarea (rile) comisă (se). Retragerea şi sistarea executării “Deciziei…” se efectuează printr-o scrisoare a inspectoratului (oficiului) fiscal, semnată de persoana care a adoptat “Decizia…”.
5.3. Să asigure completarea corectă a formularului şi aplicarea suspendării operaţiilor bancare în conformitate cu prevederile legislaţiei.
6. Contribuabilul este în drept să atace “Dispoziţia…” emisă în ordinea stabilită la capitolul 17 Titlul V Cod fiscal “Contestaţiile”.
(Se abrogă prin OIFPS nr.65 din 12.04.2006 MO nr.63-65/239 din 21.04.2006)