1. Se aprobă Regulamentul privind metoda de calcul al primei de asigurare de bază și al coeficienților de rectificare aferenți asigurării obligatorii de răspundere civilă auto, conform anexei nr.1.
2. Se stabilește cota factorului de încărcare în prima de asigurare de bază aferentă asigurării obligatorii de răspundere civilă auto internă și externă, conform anexei nr.2.
3. Se aprobă prima de asigurare de bază şi valoarea coeficienţilor de rectificare aferenţi:
5. Controlul asupra executării prezentei hotărîri se pune în sarcina Direcției generale supraveghere asigurări.
6. Prezenta hotărîre intră în vigoare la data publicării.
Nr. 26/10. Chişinău, 13 iunie 2013.
Anexa nr.1 la Hotărîrea C.N.P.F. nr.26/10 din 13 iunie 2013
Regulament privind metoda de calcul al primei de asigurare de bază şi a coeficienţilor de rectificare aferenţi asigurării obligatorii de răspundere civilă auto I. Dispoziţii generale
1. Regulamentul privind metoda de calcul al primei de asigurare de bază şi al coeficienţilor de rectificare aferenţi asigurării obligatorii de răspundere civilă auto (în continuare – Regulament) este elaborat în conformitate cu prevederile art.11 alin.(1) şi alin.(2) al Legii nr.414-XVI din 22 decembrie 2006 cu privire la asigurarea obligatorie de răspundere civilă pentru pagube produse de autovehicule (Monitorul Oficial al Republicii Moldova, 2007, nr.32-35, art.112), cu modificările şi completările ulterioare, şi stabileşte modalitatea de calcul al primei de asigurare de bază, al coeficienţilor de rectificare a primei de asigurare de bază, precum şi modul de aplicare al acestora.
2. În sensul prezentului Regulament se definesc următoarele noţiuni de bază:
coeficient de rectificare – coeficient care stabileşte cuantumul riscului în funcţie de un anumit factor şi a cărui aplicare este obligatorie la calculul primei de asigurare;
daună medie estimată – valoarea medie a daunei care reprezintă raportul dintre suma totală a daunelor şi numărul daunelor pentru perioada dată de calcul;
expunere la risc – perioada de timp (exprimată în ani) de valabilitate a poliţelor într-un an calendaristic;
factorul de încărcare – adaos la prima de risc estimată care include cheltuielile asigurătorului, inclusiv plăţile obligatorii şi marja de profit;
frecvenţă estimată a daunelor – numărul de daune pentru o poliţă-an expusă la risc;
marja de risc – adaos la prima pură, destinat să atenueze variaţia riscului;
primă de asigurare – prima pentru o unitate de transport calculată de asigurător în funcţie de prima de asigurare de bază şi coeficienţii de rectificare şi care este stabilită de comun acord cu asiguratul în contractul de asigurare;
primă de asigurare de bază – prima medie anuală pentru o unitate de transport și care constă din prima de risc estimată şi factorul de încărcare;
primă pură – prima care acoperă costul riscului asigurat;
primă de risc estimată – prima pură la care se adaugă marja de risc;
3. Prima de asigurare de bază şi valoarea coeficienţilor de rectificare pentru factorii de risc se calculează reieşind din informaţia statistică privind numărul poliţelor de asigurare expuse la risc, valoarea daunelor înregistrate la asigurarea obligatorie de răspundere civilă auto şi prognoza evoluţiei numărului poliţelor şi daunelor.
4. Prima de asigurare obligatorie de răspundere civilă auto urmează a fi stabilită pentru o unitate de transport concretă și se calculează prin aplicarea la prima de bază a coeficienţilor de rectificare pentru factorii de risc, iar la asigurarea obligatorie de răspundere civilă auto internă şi prin aplicarea coeficientului bonus-malus.
5. Coeficienţii de rectificare pentru factorii de risc se calculează în baza raportului dintre prima pură pentru diferite grupuri de autovehicule formate în funcţie de factorii de risc şi valoarea medie a primei pure pentru toate autovehiculele.
6. Prima de asigurare pentru remorci se calculează prin aplicarea la prima de asigurare pentru autovehicul a coeficientului unic Kr.
7. Prima de asigurare de bază şi valoarea coeficienţilor de rectificare prevăzuţi de prezentul Regulament se vor stabili utilizînd:
a) sistemul informațional unic prevăzut la art.5 alin.(1) lit.b) din Legea nr.414-XVI din 22 decembrie 2006 cu privire la asigurarea obligatorie de răspundere civilă pentru pagube produse de autovehicule;
b) registrul de evidenţă a contractelor de asigurare prevăzut în art.38 alin.(2) din Legea nr.414-XVI din 22 decembrie 2006 cu privire la asigurarea obligatorie de răspundere civilă pentru pagube produse de autovehicule;
c) registrul de evidenţă a daunelor ţinut de către asigurători;
d) registrul de stat al conducătorilor de vehicule, aprobat prin Hotărîrea Guvernului nr.1058 din 6 august 2002;
e) registrul de stat al transporturilor, aprobat prin Hotărîrea Guvernului nr.1047 din 8 noiembrie 1999;
f) informaţia furnizată de Biroul Naţional al Asigurătorilor de Autovehicule privind contractele de reasigurare încheiate la asigurarea obligatorie de răspundere civilă auto externă în conformitate cu criteriile stabilite de Consiliul Birourilor Sistemului Internațional de Asigurări Carte Verde.
II. Prima de asigurare de bază
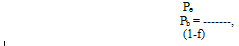
8. Prima de asigurare de bază pentru o unitate de transport pe o perioadă de 12 luni se calculează în funcţie de prima de risc estimată şi factorul de încărcare, după formula:
unde:
Pb – prima de asigurare de bază;
Pe – prima de risc estimată;
f – cota factorului de încărcare în prima de asigurare de bază;
9. Prima de risc estimată se calculează ca suma primei pure şi a marjei de risc, ţinînd cont de coeficientul de inflaţie, conform următoarei formule:
Pe = (Pp + Pm) × Ki,
unde:
Pe – prima de risc estimată;
Pp – prima pură;
Pm – marja de risc
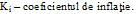
10. Prima pură se calculează ca produsul dintre frecvenţa daunelor şi dauna medie estimată şi este exprimată prin formula:
Pp = q x D
unde:
Pp – prima pură;
q – frecvenţa daunelor;
_
D – dauna medie estimată.
11. Frecvenţa daunelor se calculează după următoarea formulă:
n
q = ----,
N
unde:
q – frecvenţa daunelor;
n – numărul de daune aferente poliţelor expuse la risc;
N – numărul de poliţe-an expuse la risc.
12. Dauna medie estimată se calculează utilizînd următoarea formulă:

unde:
D – dauna medie estimată;
D – valoarea daunelor aferente poliţelor expuse la risc;
n – numărul de daune aferente poliţelor expuse la risc.
13. Valoarea daunelor include daunele achitate, daunele declarate, dar nesoluţionate şi daunele neavizate, aferente poliţelor expuse la risc. Sumele daunelor plătite, dar recuperate prin acţiuni de regres sau de către reasigurători în conformitate cu prevederile contractului de reasigurare, se vor scădea din valoarea daunelor.
14. Numărul de daune aferente poliţelor expuse la risc se calculează ca suma numărului daunelor achitate, a numărului daunelor declarate, dar nesoluţionate şi a numărului daunelor neavizate, fiind exprimat prin formula:
n = na + nn + nz ,
unde:
n - numărul de daune aferente poliţelor expuse la risc;
na – numărul daunelor achitate;
nn – numărul daunelor declarate, dar nesoluţionate;
nz – numărul daunelor neavizate.
15. Valoarea și numărul daunelor neavizate (întîmplate, dar nedeclarate) se calculează conform metodelor actuariale bazate pe triunghiurile de dezvoltare a daunelor (metoda Chain-Ladder).
16. Marja de risc se calculează conform formulei:
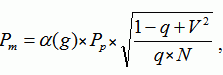
unde:
Pm – marja de risc;
α(g) – coeficientul de siguranţă, stabilit pe baza repartiţiei normale în funcţie de probabilitatea g cu care se garantează rezultatele (conform tabelului Gauss-Laplace);
Pp – prima pură;
q – frecvenţa daunelor;
N – numărul de poliţe-an expuse la risc;
V – coeficientul variaţiei daunelor totale.
17. Coeficientul variaţiei daunelor totale se calculează conform formulei:

unde:
σd – abaterea medie pătratică a daunelor;
_
D – dauna medie estimată.
18. Abaterea medie pătratică se calculează conform formulei:
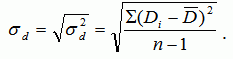
19. Coeficientul de inflaţie se calculează conform formulei:
unde:
Ki – coeficientul inflaţiei;
Ri – rata inflaţiei prognozată (%).
20. Factorul de încărcare se stabileşte în baza cheltuielilor asigurătorului care se referă la asigurarea obligatorie de răspundere civilă auto internă sau externă în perioada precedentă (nu mai mică de un an) şi prognoza cheltuielilor în perioada pentru care se stabileşte prima de asigurare de bază și include:
a) comisioanele şi alte plăţi brokerilor şi agenţilor de asigurare pentru intermedierea contractelor de asigurare, plăţile salariale, inclusiv contribuţii sociale şi medicale obligatorii, aferente personalului propriu pentru încheierea contractelor de asigurare;
b) cheltuielile asigurătorului, altele decît cele prevăzute la lit.a);
c) cheltuieli de reasigurare, pentru asigurarea obligatorie de răspundere civilă auto externă;
d) plăţi regulatorii;
e) contribuţiile în Fondul naţional de garanţie;
f) contribuţiile în Fondul de protecţie a victimelor străzii, pentru asigurarea obligatorie de răspundere civilă auto internă;
g) contribuţiile în Fondul de compensare, pentru asigurarea obligatorie de răspundere civilă auto externă;
h) marja de profit.
21. Cheltuielile de reasigurare se includ în cota factorului de încărcare în baza informației prevăzute la pct.7 lit.f).
22. Mărimea contribuţiilor în Fondul naţional de garanţie în asigurări se stabileşte în conformitate cu legislația care reglementează activitatea Fondului naţional de garanţie în asigurări.
23. Mărimea contribuţiilor în Fondul de protecţie a victimelor străzii, în Fondul de compensare şi cuantumul plăţilor regulatorii se stabilesc în conformitate cu prevederile art.33 alin.(4) şi art.34 alin.(3) din Legea nr.414 - XIV din 22 decembrie 2006 cu privire la asigurarea obligatorie de răspundere civilă pentru pagube produse de autovehicule.
III. Coeficienţii de rectificare şi prima de asigurare pentru asigurarea obligatorie de răspundere civilă auto internă
24. Se stabilesc următorii coeficienţii de rectificare a primei de asigurare de bază pentru asigurarea obligatorie de răspundere civilă auto internă:
| Factori | Coeficient |
| tipul autovehiculului | K1 |
| teritoriul utilizării autovehiculului | K2 |
| statutul juridic al posesorului autovehiculului | K3 |
| tipul contractului (numărul persoanelor admise la conducere) | K4 |
| vîrsta şi vechimea în conducere a utilizatorului | K5 |
| locul înmatriculării autovehiculului | K6 |
| termenul asigurării | K7 |
25. Coeficientul de rectificare K1 se stabileşte în funcţie de tipul autovehiculului, capacitatea motorului, numărul de locuri sau masa totală a autovehiculului.
Tipul autovehiculului
a) autoturisme:
pînă la 1200 cm3
între 1201 şi 1600 cm3
între 1601 şi 2000 cm3
între 2001 şi 2400 cm3
între 2401 şi 3000 cm3
peste 3000 cm3
Taxi
b) autovehicule destinate transportului de persoane:
pînă la 17 locuri, inclusiv al conducătorului de la 18 pînă la 30 locuri, inclusiv al conducătorului cu peste 30 locuri
Troleibuze
c) tractoare rutiere avînd puterea motorului:
pînă la 45 CP inclusiv
de la 46 CP pînă la 100 CP inclusiv
peste 100 CP
d) camioane și alte autovehicule decît cele menţionate la lit.a) - c), a căror masă maximă autorizată este:
pînă la 3500 kg
între 3501 şi 7500 kg
între 7501 şi 16000 kg
peste 16000 kg
e) motociclete:
pînă la 300 cm3
peste 300 cm3
26. Coeficientul de rectificare K2 se stabileşte în funcţie de intensitatea traficului auto în anumite teritorii de utilizare a autovehiculului. Pentru persoanele fizice, cu excepţia persoanelor fizice - antreprenori, teritoriul de utilizare se stabileşte în conformitate cu domiciliul proprietarului sau posesorului de autovehicul, drept sursă de confirmare servind fişa de însoţire a buletinului de identitate al potenţialului asigurat şi utilizatorilor de autovehicul, după caz. Dacă există mai mulţi utilizatori, se aplică coeficientul maxim deţinut de una dintre persoanele indicate în contract, inclusiv asiguratul. Pentru persoanele juridice, persoanele fizice - antreprenori, alte unităţi de drept, teritoriul de utilizare se stabileşte în conformitate cu adresa juridică a acestora.
Coeficientul de rectificare K2 se stabileşte pentru următoarele teritorii:
Domiciliul posesorului
municipiul Chişinău
municipiul Bălţi
alte localităţi ale ţării
27. Coeficientul de rectificare K3 se stabileşte în funcţie de statutul juridic al posesorului autovehiculului.
Statutul juridic al posesorului autovehiculului persoane fizice persoane juridice, persoane fizice - antreprenori, alte unităţi de drept, cu excepţia persoanelor juridice care practică servicii de transport a pasagerilor în regim de taxi şi parcurilor de troleibuze
28. Coeficientul de rectificare K4 se stabileşte în funcţie de tipul contractului. Contractul de asigurare obligatorie de răspundere civilă auto între persoana juridică, persoana fizică - antreprenor, altă unitate de drept şi asigurător se încheie fără indicarea persoanelor admise să utilizeze autovehiculul pentru care se încheie contractul (număr nelimitat de utilizatori).
Tipul contractului
cu indicarea persoanelor admise să utilizeze autovehiculul pentru care se încheie contractul (număr limitat de utilizatori)
fără indicarea persoanelor admise să utilizeze autovehiculul pentru care se încheie contractul (număr nelimitat de utilizatori)
29. Coeficientul de rectificare K5 se stabileşte în funcţie de vîrsta şi de vechimea în conducere a asiguratului şi utilizatorului autovehiculului şi se aplică la încheierea contractelor cu număr limitat de persoane. Vechimea în conducere se stabileşte conform permisului de conducere sau informaţiei din Registrul de stat al conducătorilor de vehicule. În cazul în care există mai mulţi utilizatori, se aplică coeficientul maxim deţinut de una dintre persoanele indicate în contract, inclusiv asiguratul.
Vîrsta şi vechimea în conducere
vîrsta pînă la 23 ani inclusiv şi vechimea în conducere de pînă la 2 ani inclusiv vîrsta pînă la 23 ani inclusiv şi vechimea în conducere de peste 2 ani vîrsta peste 23 ani şi vechimea în conducere de pînă la 2 ani inclusiv vîrsta peste 23 ani şi vechimea în conducere de peste 2 ani
30. Coeficientul de rectificare K6 se aplică pentru autovehiculele înmatriculate în străinătate şi utilizate temporar pe teritoriul Republicii Moldova (în cazul în care nu posedă documente internaţionale de asigurare valabile în Republica Moldova).
Locul înmatriculării autovehiculului
în afara Republicii Moldova
31. Coeficientul de rectificare K7 se stabileşte în funcţie de termenul asigurării conform art.9 alin.(4) și art.12 alin.(2) al Legii nr.414-XVI din 22 decembrie 2006 cu privire la asigurarea obligatorie de răspundere civilă pentru pagube produse de autovehicule.
Termenul asigurării în cazul încheierii contractului de asigurare
pentru o perioadă mai mică de 12 luni
15 zile
1 lună
2 luni
3 luni
4 luni
5 luni
6 luni
7 luni
8 luni
9 luni
10 luni şi peste
32. Coeficientul bonus-malus (Kbm) se aplică conform Regulamentului privind aplicarea sistemului bonus-malus la asigurarea obligatorie de răspundere civilă pentru pagube produse de autovehicule, aprobat prin Hotărîrea Comisiei Naţionale a Pieţei Financiare nr.13/2 din 3 aprilie 2008.
33. Prima de asigurare pentru autovehiculele înmatriculate în Republica Moldova, în contractele cu indicarea persoanelor admise să utilizeze autovehiculul pentru care se încheie contractul (număr limitat de persoane), se calculează în felul următor:
Pa = Pb × K1 × K2 × K3 × K4 × K5 × K7 × Kbm , unde:
Pa – prima de asigurare.
34. Prima de asigurare pentru autovehiculele înmatriculate în Republica Moldova, în contractele fără indicarea persoanelor admise să utilizeze autovehiculul pentru care se încheie contractul (număr nelimitat de utilizatori), se calculează în felul următor:
Pa = Pb × K1 × K2 × K3× K4 × K7 × Kbm .
35. Prima de asigurare pentru autovehiculele înmatriculate în afara Republicii Moldova se calculează în felul următor:
Pa = Pb × K1 × K2 × K4 × K6 × K7.
36. Reducerile prevăzute în art.12 alin.(1) şi (3) al Legii nr.414-XVI din 22 decembrie 2006 cu privire la asigurarea obligatorie de răspundere civilă pentru pagube produse de autovehicule se aplică la prima de asigurare calculată potrivit pct.33 şi 34.
IV. Coeficienţii de rectificare şi prima de asigurare pentru asigurarea obligatorie de răspundere civilă auto externă
37.Prima de asigurare de bază pentru asigurarea obligatorie de răspundere civilă auto externă se stabileşte separat pentru Zona 1 (Ucraina şi Belarus), Zona 2 (Ucraina, Belarus şi Federaţia Rusă) şi Zona 3 (toate ţările Sistemului Internațional de Asigurări Carte Verde).
38. Se stabilesc următorii coeficienţii de rectificare a primei de asigurare de bază pentru asigurarea obligatorie de răspundere civilă auto externă:
| Factori | Coeficient |
| tipul autovehiculului | K1v |
| termenul asigurării | K2v |
39.Coeficientul de rectificare K1v se stabileşte în funcţie de tipul autovehiculului, numărul de locuri sau masa totală a autovehiculului.
| Tipul autovehiculului | Codul tipurilor de autovehicule conform reglementărilor Consiliului Birourilor Sistemului Internațional Carte Verde |
| autoturisme | A |
| motociclete | B |
| autocamioane cu masa totală de pînă la 3,5 tone | C1 |
| autocamioane şi autotractoare cu masa totală de peste 3,5 tone | C2 |
| autovehicule destinate transportului de persoane cu pînă la 17 locuri, inclusiv al conducătorului | E1 |
| autovehicule destinate transportului de persoane cu peste 17 locuri | E2 |
40. Coeficientul de rectificare K2v se stabileşte în funcţie de termenul asigurării.
Termenul asigurării în cazul încheierii contractului de asigurare obligatorie de răspundere civilă auto externă pentru o perioadă mai mică de 12 luni
15 zile
1 lună
2 luni
3 luni
4 luni
5 luni
6 luni
7 luni
8 luni
9 luni
10 luni şi peste
41. Prima de asigurare obligatorie de răspundere civilă auto externă se calculează conform formulei:
Pa = Pb × K1v × K2v,
unde:
Pa – prima de asigurare.
42. Prima de asigurare de bază pentru asigurarea obligatorie de răspundere civilă auto externă se stabileşte în euro şi se încasează în lei moldoveneşti conform cursului stabilit de Banca Naţională a Moldovei la data efectuării plăţii.