cu privire la Raportul auditului asupra Raportului Guvernului privind executarea fondurilor asigurării obligatorii de asistenţă medicală în exerciţiul bugetar 2012
Trimiteri: 118 legate · 37 nerezolvate · 3 fără țintă
Roșu: trimitere recunoscută, încă fără legătură. Galben: legătura merge, dar textul sursei se contrazice. Gri: nu are legătură, iar motivul e cunoscut, de exemplu actul nu se află pe legis.md.
Nerezolvate (37)
Fără țintă (3)
Curtea de Conturi, în prezența ministrului sănătății, dl A. Usatîi, directorului general al Companiei Naționale de Asigurări în Medicină, dl M. Buga, directorului Instituției Medico-Sanitare Publice „Spitalul Clinic Republican”, dl S. Popa, vicedirectorului general al Instituției Medico-Sanitare Publice „Institutul Mamei și Copilului”, dl P. Stratulat, directorului Instituției Medico-Sanitare Publice „Institutul Oncologic”, dl V. Cernat, șefului Secției economie a Instituției Medico-Sanitare Publice „Spitalul Republican al Asociației Curativ-Sanatoriale și de Recuperare a Cancelariei de Stat a Republicii Moldova”, dna A. Radu, directorului Instituției Medico-Sanitare Publice „Spitalul Clinic Municipal pentru Copii „V. Ignatenco”, dl N. Starciuc, directorului adjunct al Instituției Medico-Sanitare Publice „Institutul de Neurologie și Neurochirurgie”, dl A. Uncuță, directorului Instituției Medico-Sanitare Publice „Spitalul Raional Cimișlia”, dl M. Florea, directorului Instituției Medico-Sanitare Publice „Spitalului Raional Telenești”, dl A. Bivol, directorului Instituției Medico-Sanitare Publice „Spitalul Raional Căușeni”, dl A. Cojocaru, directorului Instituției Medico-Sanitare Publice „Spitalul Raional Strășeni”, dl A. Tuchilă, consultantului Direcției administrarea proprietății publice a Agenției Proprietății Publice, dna M. Cara, juristului Direcției reglementare și control al Agenției Achiziții Publice, dl Gh. Ghidora, șefului Direcției reglementare a contabilității și auditului în sectorul corporativ a Ministerului Finanțelor, dna L. Foalea, precum și a altor persoane responsabile, călăuzindu-se de art.2 alin.(1) și art.4 alin.(1) lit.a) din Legea Curții de Conturi nr.261-XVI din 05.12.2008[1], a examinat Raportul auditului asupra Raportului Guvernului privind executarea fondurilor asigurării obligatorii de asistență medicală în exercițiul bugetar 2012.
Misiunea de audit s-a realizat în temeiul prevederilor art.28 şi art.31 alin.(2) din Legea Curții de Conturi nr.261-XVI din 05.12.2008 şi în conformitate cu Programul activităţii de audit a Curţii de Conturi pe anul 2013[2] la Compania Națională de Asigurări în Medicină (în continuare – CNAM sau, după caz, Compania), avînd drept obiectiv oferirea unei asigurări rezonabile referitor la faptul că mijloacele financiare acumulate în fondurile asigurării obligatorii de asistență medicală (în continuare – FAOAM) au fost administrate regulamentar de către CNAM, iar Raportul privind executarea fondurilor asigurării obligatorii de asistență medicală pe anul 2012 este conform cerințelor.
Auditul s-a efectuat în conformitate cu Standardele de audit ale Curții de Conturi[3]. Probele de audit au fost acumulate cu aplicarea procedurilor de fond, fiind folosite diferite tehnici și metode, cum ar fi: examinarea regulamentelor și actelor normative interne relevante domeniului auditat, contractelor încheiate, registrelor contabile și documentelor primare; analiza, calcularea și confruntarea datelor; analiza explicațiilor de la persoanele responsabile; colectarea informațiilor de la terțe persoane etc.
Examinînd rezultatele auditului, audiind raportul prezentat şi explicaţiile persoanelor cu funcţii de răspundere prezente în şedinţa publică, Curtea de Conturi
A CONSTATAT:
Asigurarea obligatorie de asistenţă medicală reprezintă un sistem autonom, garantat de stat, de protecţie financiară a populaţiei în domeniul ocrotirii sănătăţii prin constituirea unor fonduri băneşti destinate acoperirii cheltuielilor pentru tratarea stărilor condiţionate de survenirea evenimentelor asigurate (maladie sau afecţiune). Sistemul asigurării obligatorii de asistenţă medicală oferă cetăţenilor Republicii Moldova posibilităţi egale în obţinerea asistenţei medicale oportune şi calitative.
În aspectul competențelor legale și responsabilităților părților implicate în procesul de monitorizare, administrare și raportare a mijloacelor FAOAM, se relevă cadrul instituțional, după cum urmează:
Compania Națională de Asigurări în Medicină este o organizație de stat autonomă, care desfășoară activități nonprofit în domeniul asigurării obligatorii de asistență medicală, avînd obligația gestionării mijloacelor financiare acumulate în FAOAM.
Consiliul de administrație al CNAM, fiind organul suprem de administrare al acestuia (constituit de către Guvern), are ca atribuții: trasarea direcțiilor principale ale activității Companiei; coordonarea Programului unic al asigurării obligatorii de asistență medicală (în continuare – Programul unic); aprobarea proiectului devizului de venituri și cheltuieli al FAOAM; aprobarea rapoartelor anuale privind executarea FAOAM etc.
Comisia mixtă de selectare, evaluare și monitorizare a proiectelor investiționale finanțate din fondul de dezvoltare și modernizare a prestatorilor publici de servicii medicale (în continuare – Comisia mixtă) își desfășoară activitatea în cadrul CNAM, deținînd atribuții de organizare și desfășurare a concursurilor de selectare a proiectelor investiționale din fondul de dezvoltare și modernizare al prestatorilor publici de servicii medicale (în continuare – fondul de dezvoltare), fiind compusă din 6 reprezentanți ai Ministerului Sănătății (președinte – ministrul sănătății), 5 ai CNAM și 2 din partea societății civile.
Ministerul Sănătăţii, conform prevederilor regulamentare[4], deține atribuții privind: argumentarea necesarului de resurse financiare pentru funcționarea sistemului de sănătate, inclusiv fundamentarea bugetului FAOAM; elaborarea și aprobarea, de comun acord cu CNAM, a Normelor metodologice de aplicare a Programului unic; asigurarea achiziționării echipamentului medical și a mijloacelor de transport necesare instituțiilor medico-sanitare din sistemul sănătății, suportului tehnico-material și executării controlului asupra folosirii eficiente și raționale a mijloacelor bugetare și a patrimoniului de stat aflat în gestiunea instituțiilor medico-sanitare publice (în continuare – IMSP) din subordine etc.
Veniturile și cheltuielile FAOAM pentru perioada auditată au fost aprobate prin Legea fondurilor asigurării obligatorii de asistență medicală pe anul 2012[5] în sumă de 3982,2 mil.lei. Ulterior, în urma rectificărilor operate pe parcursul anului[6], a fost aprobată la venituri suma de 3927,7 mil.lei și la cheltuieli – 3984,7 mil.lei, cu un deficit de 57,0 mil.lei.
În anul 2012, ponderea veniturilor FAOAM în Produsul Intern Brut a constituit 4,4%, menținîndu-se la același nivel față de anul 2011, fiind înregistrată o depăşire neesențială (cu 1 punct procentual) a ritmului de creștere a veniturilor FAOAM (108%) în raport cu cel al Produsului Intern Brut (107%) față de anul 2011.
În anul 2012 CNAM a intensificat activitățile privind încasarea primelor de asigurare obligatorie de asistență medicală în sumă fixă, fiind atestată o creștere a veniturilor la acest capitol cu 21,1%, sau de 12,9 mil.lei față de nivelul planificat, ori cu 24,1% comparativ cu anul precedent. Se denotă o creștere în anul 2012 față de anul precedent a executării cheltuielilor din fondul de dezvoltare destinat dezvoltării și modernizării bazei tehnico-materiale a prestatorilor publici de servicii medicale cu 76,2 mil.lei.
În conformitate cu Legea FAOAM pe anul 2012, pentru finanțarea proiectelor investiționale din fondul de dezvoltare au fost alocate inițial 79,6 mil.lei, rectificate la 27.07.2012 (în creștere cu 35,0 mil.lei față de alocările inițiale).
Totodată, verificările de audit asupra regularității administrării mijloacelor din FAOAM au constatat nereguli și situații problematice, precum:
Neexecutarea (cu 57,7 mil.lei) veniturilor FAOAM la nivelul aprobat, care a fost condiționată de prognozarea irelevantă și neîncasarea pe deplin a mijloacelor fondurilor. Astfel, neîncasarea la nivelul planificat a transferurilor din bugetul de stat pentru asigurarea unor categorii de cetățeni (cu 61,2 mil.lei), existența restanțelor agenților economici față de FAOAM (17,8 mil.lei) au determinat neîncasarea pe deplin a veniturilor.
La stabilirea indicatorilor pentru elaborarea proiectului Legii FAOAM pe anul 2012 prin delimitarea mijloacelor (veniturilor) pe fonduri, CNAM și Ministerul Sănătății nu au ținut cont de cotele maxim admisibile regulamentar. În aceste circumstanțe, alocațiile fondului de dezvoltare au depășit cota legal stabilită (2%) cu 0,8 puncte procentuale, sau cu 34,9 mil.lei din contul alocațiilor destinate altor fonduri.
Neexecutarea în măsură deplină a cheltuielilor din mijloacele FAOAM, rezultată de procesul irelevant al planificării, derivă din încheierea unor contracte care urmează a fi realizate (valorificate) în următorul an de gestiune și din incapacitatea beneficiarilor de a valorifica integral aceste mijloace. Situația dată condiționează menținerea soldurilor la conturile CNAM, care s-au diminuat cu 81,2 mil.lei (de la 430,7 mil.lei pînă la 349,5 mil.lei) în anul 2012, comparativ cu perioada precedentă, acestea fiind utilizate preponderent pentru acoperirea deficitului FAOAM.
Lipsa indicatorilor stabiliți regulamentar și a criteriilor fundamentate de repartizare a mijloacelor suplimentare din fondul de bază (destinate asistenței medicale spitalicești) a determinat o distribuire aleatorie de către CNAM a acestora. Astfel, la finele anului 2012, pentru 9 IMSP au fost transferate suplimentar 20,0 mil.lei în lipsa indicatorilor și a criteriilor de distribuire bine argumentate, ceea ce nu stimulează instituțiile medicale în atingerea unor performanțe în cadrul prestării serviciilor medicale.
În lipsa prevederilor regulamentare, CNAM a finanțat, conform solicitărilor Ministerului Sănătății, din fondul de bază unele IMSP pentru achiziționarea medicamentelor costisitoare, inclusiv neautorizate în Republica Moldova. Astfel, în anul 2012 CNAM a transferat pentru 4 IMSP suma de 23,4 mil.lei (inclusiv 4,1 mil.lei pentru medicamente neautorizate) destinată achitării unor medicamente costisitoare achiziționate în cadrul programelor de sănătate (IMSP „Spitalul Clinic Republican” (16,4 mil.lei), IMSP „Institutul Mamei și Copilului” (4,1 mil.lei), IMSP „Spitalul Clinic Republican pentru Copii „Em. Coțaga” (2,8 mil.lei), IMSP „Institutul de Neurologie și Neurochirurgie” (0,4 mil.lei)). Aceste mijloace nu au fost planificate de către CNAM în fondul de bază, nefiind utilizate în scopurile inițial stabilite, precum și neținînd cont de stocurile existente de medicamente similare la unele instituții.
Aprobarea de către Comisia mixtă a proiectelor investiționale, în anul 2012, din fondul de dezvoltare, s-a efectuat contrar prevederilor regulamentare, prin depășirea alocărilor legal stabilite cu 66,8 mil.lei, precum și neluîndu-se în considerare contractele din perioadele anterioare cu tranșe de achitare în anul de gestiune (circa 36,1 mil.lei), astfel generînd situații de incapacitate de plată și necesitatea realocării mijloacelor din alte fonduri.
Nu a fost realizată recomandarea auditului precedent privind racordarea cadrului normativ referitor la procurarea de „transport sanitar specializat”, fapt ce a condiționat pentru anul 2012 finanțarea procurării autoturismelor (în sumă de 11,4 mil.lei) ce nu întrunesc criterii tehnice pentru astfel de mijloace de transport. Nerealizarea de către Ministerul Sănătății a condițiilor proiectului înaintat în anul 2011 privind cofinanțarea procurării autoturismelor (în valoare de 1,4 mil.lei) a determinat înaintarea neîntemeiată/nejustificată a unui nou proiect, acceptat de către Comisia mixtă și achitat în aceeași sumă de către CNAM.
În acest context, nu au fost realizate cerința (2.1.2.) și recomandarea (5), înaintate Ministerului Sănătății de către auditul precedent în Raportul aprobat prin Hotîrîrea Curții de Conturi nr.34 din 25.07.2012, privind „reexaminarea cadrului normativ ce vizează direcțiile/criteriile de utilizare a fondului de dezvoltare, în special la procurarea transportului sanitar pentru necesitățile sistemului de sănătate, cu înaintarea propunerilor de modificare a legislației în vigoare, care ar exclude orice situație de incertitudine”.
Lipsa monitorizării de către Comisia mixtă și CNAM a derulării proiectelor investiționale și neatragerea experților în domeniu nu au asigurat utilizarea regulamentară, eficientă și economă a mijloacelor publice, precum și nu s-a atins, în unele cazuri, scopul stabilit. Asfel,
La implementarea a 5 proiecte verificate „Dotarea IMSP cu generatoare de oxigen” (8,5 mil.lei) s-au constatat următoarele nereguli: (i) procedura de achiziționare a generatoarelor de oxigen a fost efectuată de către grupul de lucru asociat, constituit în baza Ordinului ministrului sănătății, în lipsa evaluării necesității utilajului, în lipsa planificării achiziției de către instituții și în lipsa surselor de finanțare (la momentul demarării procedurii de achiziție); (ii) modificarea condițiilor de livrare a utilajului în documentele de licitație care prevăd achitarea taxelor vamale și TVA la import a generat suportarea de către instituții a cheltuielilor suplimentare (neeficiente), neprevăzute în documentele de licitație și nespecificate în condițiile contractuale, în sumă de 2,1 mil.lei, acestea fiind dezafectate de la destinațiile inițial stabilite; (iii) achiziționarea, contractarea și recepționarea utilajului a fost efectuată cu încălcarea legislației; (iv) nu a fost asigurată atingerea scopului proiectelor privind „eficientizarea utilizării mijloacelor publice”, invocat de către Ministerul Sănătății prin ordinul emis. Astfel, după punerea în funcțiune a generatoarelor de oxigen, cheltuielile medii lunare suportate de către IMSP pentru întreținerea și exploatarea acestora au crescut, comparativ cu perioadele precedente, de 1,6-3 ori.
La implementarea proiectelor investiționale de dotare cu instalații de radiodiagnostică a serviciilor radioimagistică (6,6 mil.lei) s-au stabilit următoarele carențe și iregularități: (i) tergiversarea organizării procedurilor de achiziționare a utilajului (de la 3 la 5 luni), fapt ce a condiționat neimplementarea în termen a proiectelor investiționale; (ii) procedurile de achiziționare, contractare și recepționare a utilajului s-au executat cu nerespectarea cadrului legal. Mai mult ca atît, parametrii tehnici specificați în contractele de achiziție a utilajului radiologic nu corespund întocmai celor reali aflați în dotare, exploatarea acestuia fiind neautorizată de Agenția Națională de Reglementare a Activităților Nucleare și Radiologice. De asemenea, personalul a 2 instituții medicale nu dispune de abilități suficiente privind operarea acestuia, nefiind utilizate funcții importante de radioscopie și tomografie liniară cu care sînt dotate instalațiile procurate.
La implementarea proiectului „Renovarea sistemului de termoficare, schimbarea ușilor și geamurilor din PVC” (6,8 mil.lei) s-a stabilit nerespectarea cadrului legal și utilizarea neeficientă a mijloacelor publice. Astfel, procedura de achiziție efectuată de grupul de lucru al IMSP SR Strășeni s-a efectuat în condiții de admitere a situațiilor defectuoase, lipsei de justificări și expertizări ale volumelor de lucrări, cu încheierea neregulamentară a acordurilor adiționale. Aceste circumstanțe au condiționat solicitarea de către Curtea de Conturi a verificării de către Inspecția de Stat în Construcții a volumelor și calității lucrărilor executate și achitate din fondul de dezvoltare al FAOAM.
Implementarea proiectului „Racordarea asistenței medicale spitalicești și de ambulator din cadrul ACSR la standardele medicale actuale prin implementarea serviciilor performante de diagnostic imagistic” (10,5 mil.lei) s-a efectuat în condiții de nerespectare a normelor legale, fiind admise mai multe nereguli și nefiind realizat obiectivul general prestabilit – asigurarea populației republicii cu servicii medicale de calitate. În contextul celor expuse se denotă: (i) procedura neregulamentară de achiziție, contractare și recepționare a utilajului și a lucrărilor de ajustare a spațiilor în lipsa expertizării; (ii) acceptarea de către CNAM și IMSP a lucrărilor de ajustare a spațiilor (1,2 mil.lei) în lipsa justificării documentare a volumelor executate; (iii) o situație incertă privind certificarea conformității și țării producătoare, precum și a neautorizării utilajului recepționat. Nivelul de realizare a obiectivelor proiectului în 10 luni ale anului 2012 a constituit 0,7 mil.lei, sau 3,2% din valoarea prestabilită.
La implementarea a 3 proiecte investiționale de dotare a Institutului de Neurologie și Neurochirurgie cu utilaj medical (8,8 mil.lei) s-au stabilit unele nereguli ce țin de: (i) neaplicarea penalităților pentru nerespectarea termenului de furnizare a utilajului; (ii) nerespectarea limitei stabilite de mijloace cu depășirea în sumă de 1,4 mil.lei; (iii) nerealizarea unor lucrări la ajustarea încăperilor prin nerealizarea definitivării punerii în funcțiune a sistemului de ventilare (0,4 mil.lei); (iv) neasigurarea integrității și calității utilajului recepționat, ceea ce a determinat returnarea furnizorului a 2 monitoare pentru reparație.
Controlul intern insuficient, rezultat din carențele admise la achiziționarea, contractarea, utilizarea și raportarea mijloacelor fondului de profilaxie, denotă un management ineficient al utilizării banilor publici. CNAM nu a realizat recomandarea (6) din Raportul de audit precedent referitor la „elaborarea proceselor controlului intern privind achiziționarea, contractarea și utilizarea mijloacelor destinate realizării proiectelor investiționale în cadrul fondului de profilaxie”. CNAM nu a elaborat procesele menționate, continuînd practica anilor precedenți de organizare și efectuare a procedurilor de achiziție aferente fondului de profilaxie în lipsa unor indicatori și criterii, care ar spori eficiența utilizării mijloacelor publice.
Verificarea executării cerințelor Curții de Conturi și implementării recomandărilor din Raportul de audit, aprobat prin Hotărîrea Curții de Conturi nr.34 din 25.07.2012, a constatat neexecutarea unei cerințe (din 6 înaintate) și a 2 recomandări (din 8 înaintate), care au fost reiterate în prezentul Raport de audit.
Reieşind din cele expuse, în temeiul art.7 alin.(1) lit.a), art.15, art.16 lit.c) și art.34 alin.(3) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008, Curtea de Conturi
HOTĂRĂŞTE:
1. Se aprobă Raportul auditului asupra Raportului Guvernului privind executarea fondurilor asigurării obligatorii de asistență medicală în exercițiul bugetar 2012, anexat la prezenta Hotărîre.
2. Pentru implementarea recomandărilor indicate în Raportul de audit, cu determinarea acţiunilor concrete în vederea înlăturării carențelor și neregulilor constatate, precum și pentru stabilirea termenelor şi persoanelor responsabile de implementarea acestora, se cere:
2.1. Ministerului Sănătății:
2.1.1. se reiterează cerința adresată anterior privind revizuirea cadrului normativ ce reglementează procurările din fondul de dezvoltare, în special cele ce țin de transportul sanitar specializat, cu înaintarea propunerilor de modificare a Hotărîrii Guvernului nr.594 din 14.05.2002 „Despre aprobarea Regulamentului cu privire la modul de constituire și administrare a fondurilor asigurării obligatorii de asistență medicală”;
2.1.2. să revizuiască situațiile privind solicitările nejustificate de procurare a preparatelor medicamentoase în lipsa necesității și autorizării acestora, precum și a surselor de finanțare disponibile;
2.1.3. să revizuiască procedurile de licitații publice centralizate prin asociere cu examinarea relevanței acestora, în vederea achiziționării bunurilor și serviciilor ce ar asigura eficiența activității instituțiilor medicale și calitatea de rigoare.
2.2. Ministerului Sănătății, în comun cu Compania Națională de Asigurări în Medicină:
2.2.1. să asigure un proces de evaluare și planificare suficient fundamentat a veniturilor și cheltuielilor FAOAM;
2.2.2. să asigure, prin stabilirea unor măsuri concrete, un proces riguros de monitorizare asupra utilizării conforme și la destinație a mijloacelor FAOAM, în special ce țin de fondurile de bază, de dezvoltare și de profilaxie;
2.2.3. să stabilească criterii și indicatori măsurabili la alocarea și finanțarea mijloacelor FAOAM.
2.3. Companiei Naționale de Asigurări în Medicină:
2.3.1. să inițieze, în mod neîntîrziat, procedurile de rigoare privind desfășurarea tenderului pentru deservirea conturilor curente și plasarea, prin diversificare, a soldurilor disponibile în băncile comerciale, în scopul asigurării integrității resurselor financiare, rentabilizării depozitelor și evitării riscurilor aferente prejudicierii intereselor publice.
3. Se informează Guvernul despre executarea fondurilor asigurării obligatorii de asistență medicală, pentru luare de atitudine.
4. Prezenta Hotărîre și Raportul de audit anexat se remit Parlamentului Republicii Moldova și Comisiei parlamentare permanente protecție socială, sănătate și familie, precum și Comisiei parlamentare permanente economie, buget și finanțe, pentru documentare.
5. Se remit Procuraturii Generale materialele auditului aferente implementării de către Instituția Medico-Sanitară Publică „Spitalul Raional Strășeni” a proiectului „Renovarea sistemului de termoficare, schimbarea ușilor și geamurilor din PVC”, pentru examinare după competență, privind nerespectarea cadrului legal la desfășurarea procedurii de achiziție, ce a condiționat utilizarea neeficientă a mijloacelor publice.
6. Se ia act că Centrul Național Anticorupție a intentat un dosar penal privind acțiunile ilegale ale unor factori de decizie la achiziționarea echipamentului necesar pentru producerea oxigenului medical.
7. Dat fiind reiterarea în Raportul de audit, anexat la prezenta Hotărîre, a recomandărilor misiunii de audit extern precedente, se exclude din regim de monitorizare Hotărîrea Curții de Conturi nr.34 din 25.07.2012 „Raportul auditului asupra Raportului Guvernului privind executarea fondurilor asigurării obligatorii de asistență medicală în exercițiul bugetar 2011”.
8. Despre implementarea recomandărilor auditului, precum și despre măsurile întreprinse pentru executarea cerințelor din subpunctele 2.1, 2.2 și 2.3 din prezenta Hotărîre, Curtea de Conturi se va informa în termen de 3 luni.
9. Prezenta Hotărîre se publică în Monitorul Oficial al Republicii Moldova în conformitate cu art.34 alin.(7) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008.
PREŞEDINTELE CURŢII DE CONTURI Serafim URECHEAN
Nr. 47. C hişinău, 26 iulie 2013
Aprobat prin Hotărîrea Curţii de Conturi nr. 47 din 26 iulie 2013
Raportul auditului asupra Raportului Guvernului privind executarea fondurilor asigurării obligatorii de asistență medicală în exercițiul bugetar 2012
I. Introducere
Auditul Raportului Guvernului privind executarea fondurilor asigurării obligatorii de asistență medicală (în continuare – FAOAM) în exercițiul bugetar 2012 a fost efectuat în temeiul art.28 şi art.31 alin.(2) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[7] şi conform Programului activităţii de audit a Curții de Conturi pe anul 2013[8].
Scopul auditului a constat în oferirea unei asigurări rezonabile referitor la faptul că mijloacele financiare acumulate în FAOAM au fost utilizate și administrate regulamentar, iar Raportul privind executarea fondurilor asigurării obligatorii de asistență medicală pe anul 2012 a fost întocmit conform cerințelor stabilite.
Responsabilitatea conducerii Companiei Naționale de Asigurări în Medicină (în continuare – CNAM, după caz, Companie) constă în asigurarea gestionării regulamentare a mijloacelor financiare acumulate în FAOAM pentru prestarea serviciilor medicale în volumul și calitatea prestabilite, asigurarea veridicităţii întocmirii Raportului privind executarea fondurilor asigurării obligatorii de asistență medicală prezentat Guvernului, precum şi acumularea veniturilor din încasarea primelor de asigurare obligatorie de asistență medicală.
Responsabilitatea echipei de audit a constat în obţinerea probelor de audit suficiente şi adecvate pentru susţinerea constatărilor și concluziilor asupra gestionării regulamentare de către CNAM a mijloacelor FAOAM și veridicității întocmirii Raportului privind executarea fondurilor asigurării obligatorii de asistență medicală în exercițiul bugetar 2012, prezentat Guvernului.
Metodologia de audit. Auditul a fost efectuat conform Standardelor de audit ale Curții de Conturi[9]. Probele de audit au fost acumulate cu aplicarea procedurilor de fond, fiind folosite diferite tehnici și metode, cum ar fi: examinarea regulamentelor și actelor normative interne relevante domeniului auditat, contractelor încheiate, registrelor contabile și documentelor primare; analiza, calcularea și confruntarea datelor; intervievarea și solicitarea explicațiilor de la persoanele responsabile; colectarea informațiilor de la terțe persoane etc.
În cadrul misiunii de audit, reieșind din aspectele materialității, precum și din riscurile stabilite la etapa de planificare, au fost identificate pentru auditare aspectele ce țin de regularitatea gestionării mijloacelor FAOAM, și anume: fondul pentru achitarea serviciilor medicale curente (în continuare – fondul de bază); fondul de dezvoltare și modernizare a prestatorilor publici de servicii medicale (în continuare – fondul de dezvoltare); fondul măsurilor de profilaxie; fondul de administrare al sistemului de asigurări obligatorii de asistență medicală (în continuare – fondul de administrare).
II. Prezentare generală
Compania Națională de Asigurări în Medicină este o organizație de stat cu autonomie financiară, de nivel național, care desfășoară activități nonprofit în domeniul asigurării obligatorii de asistență medicală (în continuare – AOAM). CNAM are obligația să încheie contracte de prestare a asistenței medicale cu instituțiile medico-sanitare cu orice tip de proprietate și formă juridică de organizare, să verifice corespunderea clauzelor contractuale de acordare a asistenței medicale, volumului, termenelor, calității și costului asistenței medicale acordate persoanelor asigurate, precum și să gestioneze mijloacele financiare provenite din FAOAM.
Consiliul de administrație al CNAM este organul suprem de administrare al Companiei, constituit de către Guvern, care are ca atribuții: trasarea direcțiilor principale ale activității Companiei; coordonarea tarifelor medii la serviciile medicale și a Programului unic al asigurării obligatorii de asistență medicală (în continuare – Programul unic); aprobarea proiectului devizului de venituri și cheltuieli al FAOAM; aprobarea rapoartelor anuale privind executarea FAOAM etc.
Ministerul Sănătăţii, conform prevederilor regulamentare[10], deține atribuții în domeniul vizat privind: argumentarea necesarului de resurse financiare pentru funcționarea sistemului de sănătate, inclusiv fundamentarea bugetului FAOAM; elaborarea și aprobarea, de comun acord cu CNAM, a Normelor metodologice de aplicare a Programului unic; asigurarea achiziționării echipamentului medical și a mijloacelor de transport necesare instituțiilor medico-sanitare din sistemul sănătății, suportului tehnico-material și executării controlului asupra folosirii eficiente și raționale a mijloacelor bugetare și a patrimoniului de stat aflat în gestiunea instituțiilor medico-sanitare publice (în continuare – IMSP) din subordine etc.
III. Constatări, concluzii, recomandări
Inițial, veniturile și cheltuielile FAOAM pe anul 2012 au fost aprobate prin Legea fondurilor asigurării obligatorii de asistență medicală[11] în sumă de 3982,2 mil.lei. Ulterior, în urma rectificărilor operate pe parcursul anului[12], a fost aprobată la venituri suma de 3927,7 mil.lei și la cheltuieli – 3984,7 mil.lei, cu un deficit în sumă de 57,0 mil.lei. Deficitul urma să fie acoperit din contul soldurilor cumulative înregistrate la conturile CNAM, care la începutul anului au constituit 430,7 mil.lei, micșorîndu-se la finele anului pînă la 349,5 mil.lei, sau cu 81,2 mil.lei.
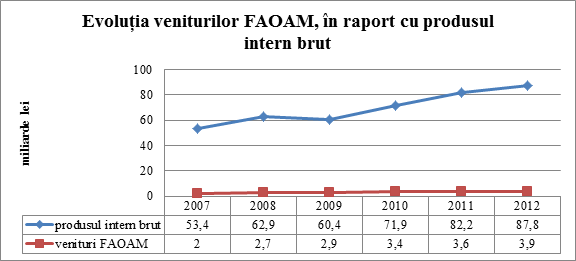
Evoluția veniturilor FAOAM în raport cu Produsul Intern Brut (în continuare – PIB) pentru perioada anilor 2007-2012 este redată în diagrama de mai jos.
Diagrama nr.1
Sursă: Datele Ministerului Economiei și ale Biroului Național de Statistică.
Ponderea veniturilor FAOAM în PIB în anul 2012 a constituit 4,4%, menținîndu-se la același nivel față de anul 2011. De asemenea, se atestă o depăşire neesențială (cu un punct procentual) a ritmului de creștere a veniturilor FAOAM (108%) în raport cu ritmul de creștere a PIB (107%) în anul 2012 față de anul 2011. Deși datele de mai sus denotă o îmbunătățire a situației privind acumularea veniturilor în FAOAM, se relevă înregistrarea la finele anului 2012, potrivit datelor Serviciului Fiscal de Stat, a restanţelor agenţilor economici faţă de FAOAM. Situația este cauzată de neîncasarea integrală a veniturilor din „primele de asigurare obligatorie de asistenţă medicală în mărime procentuală” în sumă de 17,8 mil.lei (în creștere față de anul precedent cu 2,9 mil.lei) și aprobarea (rectificarea) la venituri a Legii FAOAM din anul 2012 cu un deficit de 57,0 mil.lei.
3.1. Cu privire la veniturile aprobate și executate în FAOAM în exercițiul bugetar 2012, procesul de evaluare și planificare a acestora țin de CNAM și Ministerul Finanțelor, în limita competențelor delegate, sinteza cărora este prezentată în tabelul de mai jos.
Tabelul nr.1
(mii lei)
| Sursele de venituri | Executat,
a. 2011 | Aprobat,
a. 2012 | Precizat,
a. 2012 | Executat,
a. 2012 | Nivelul executării față de aprobat,
% | Ponderea executat în total venituri, % | Abaterea executat
2012/ 2011,
% |
| A | 1 | 2 | 3 | 4 | 5(4/3) | 6 | 7(4/1) |
| Total, venituri FAOAM | 3636598,1 | 3982197,4 | 3927714,7 | 3870030,8 | 98,5 | 100 | 106,4 |
| Primele de asigurare obligatorie de asistență medicală, în mărime procentuală, achitate de angajatori și angajați | 1576229,7 | 1749948,5 | 1749948,5 | 1723201,8 | 98,5 | 44,5 | 109,3 |
| Primele de asigurare obligatorie de asistență medicală, în sumă fixă, achitate de persoanele fizice | 59845,6 | 61354,7 | 61354,7 | 74289,1 | 121,1 | 1,9 | 124,1 |
| Alte venituri, inclusiv | 16095,3 | 12000,0 | 12000,0 | 29303,4 | 244,2 | 0,8 | 182,1 |
| dobînzi | 13588,7 | 10500,0 | 10500,0 | 26788,2 | 255,1 | - | - |
| alte venituri | 109,9 | 80,0 | 80,0 | 135,6 | 169,5 | - | - |
| amenzi și sancțiuni | 2396,7 | 1770,0 | 1770,0 | 2379,6 | 134,4 | - | - |
| Transferuri de la bugetul de stat | 1983300,0 | 2158182,2 | 2103699,8 | 2042539,1 | 97,1 | 52,8 | 103,0 |
| Transferuri de la bugetul de stat pentru compensarea veniturilor ratate | 1127,5 | 711,7 | 711,7 | 697,4 | 98,0 |
În anul 2012, veniturile FAOAM rectificate/precizate (3927,7 mil.lei) au fost executate la nivel de 98,5% (3870,0 mil.lei), fiind în creștere față de anul precedent cu 6,4%. Neexecutarea veniturilor în ansamblu pe fonduri a fost condiționată de încasarea sub nivelul planificat a primelor de asigurare obligatorie de asistență medicală în mărime procentuală, achitate de angajatori și angajați, cu suma de 26,7 mil.lei (98,5%), deținînd o pondere în totalul veniturilor de 44,5%; a transferurilor de la bugetul de stat cu 61,2 mil.lei (97,5%), ponderea cărora constituie 52,8%. Totodată, se atestă o creștere a încasărilor primelor de asigurare obligatorie de asistență medicală, în sumă fixă, achitate de persoanele fizice cu 21,1% față de nivelul planificat și cu 24,1% față de anul precedent, ponderea acestora în totalul veniturilor constituind 1,9%.Sursă: Sinteza privind executarea FAOAM pe anii 2011-2012, Anexa nr.1 la Raportul Guvernului.
Astfel, potrivit normelor egale[13], suma transferurilor din bugetul de stat în FAOAM se stabilește anual, în mărimea unei cote procentuale din totalul cheltuielilor aprobate ale bugetului de stat, cu excepția cheltuielilor efectuate din veniturile cu destinație specială, nu mai mică de 12,1%. Legea cu privire la asigurarea obligatorie de asistență medicală[14] stipulează că Guvernul are calitatea de asigurat pentru unele categorii de persoane neangajate (copii, elevi, studenți, pensionari, invalizi, gravide, șomeri etc.), aflate la evidența instituțiilor abilitate. În conformitate cu datele CNAM, veniturile la acest capitol au fost executate la nivel de 97,1%, sau nefiind efectuate transferuri din bugetul de stat în sumă de 61,2 mil.lei. Concomitent, conform Raportului privind numărul persoanelor asigurate de către Guvern, la 31.12.2012, CNAM a înregistrat 1875366 de persoane, număr care s-a majorat față de perioada precedentă cu 24298 de persoane. Auditul relevă că, deși numărul persoanelor asigurate de către Guvern este în creștere, transferurile din bugetul de stat nu au fost execute la nivelul planificat.
Potrivit Legii nr.1593-XV din 26.12.2002[15], CNAM deține atribuții de evidență și control a corectitudinii calculării și virării în termen a primelor de asigurare obligatorie de asistență medicală, în sumă fixă, achitate de unele categorii de persoane fizice în mod individual (titularii patentelor de întreprinzător, proprietarii de terenuri agricole, persoanele fizice care arendează terenuri cu destinație agricolă, fondatorii întreprinderilor individuale, alte persoane fizice cu domiciliul permanent în Republica Moldova).
Auditul a constatat că, pentru anul 2012, CNAM a intensificat activitățile privind încasarea acestor categorii de prime, fiind atestată o creștere a veniturilor la acest capitol cu 21,1%, sau cu 12,9 mil.lei față de nivelul planificat, sau cu 24,1% comparativ cu anul precedent.
Planificarea veniturilor din primele de asigurare obligatorie de asistență medicală în mărime procentuală, achitate de angajatori și angajați (7%), sînt calculate în baza indicatorilor macroeconomici prognozați de către Ministerul Economiei pentru anii 2011-2014 (actualizați la 26.10.2011), conform cărora fondul de remunerare a muncii a fost estimat la suma de 25,1 mlrd.lei, cu excluderea din baza de calcul a plăților din care nu se calculează primele în mărime procentuală (3,4%).
În anul 2012, nivelul de executare a veniturilor din primele în mărime procentuală a constituit 98,5% (1723,2 mil.lei), sau cu 26,7 mil.lei mai puțin decît nivelul planificat. Neexecutarea în deplină măsură a veniturilor la acest capitol se datorează, în special, diminuării fondului de salarizare executat în anul 2012 (24,8 mlrd.lei) față de cel prognozat (conform indicatorilor macroeconomici) cu 0,3 mlrd.lei, precum și datoriilor agenților economici față de FAOAM în sumă de 17,8 mil.lei (67%), care, în comparație cu anul precedent, au crescut cu 2,9 mil.lei. Atribuțiile de administrare a acestor tipuri de venituri le deține Serviciul Fiscal de Stat.
Concluzie: Diminuarea transferurilor din bugetul de stat sub nivelul planificat (cu 61,2 mil.lei), înregistrarea datoriilor față de FAOAM a agenților economici (17,8 mil.lei), precum și diminuarea în anul 2012 a fondului de salarizare executat față de cel prognozat, conform indicatorilor macroeconomici (cu 0,3 mlrd.lei) au determinat neacumularea în deplină măsură a veniturilor FAOAM.
Recomandări Companiei Naționale de Asigurări în Medicină de comun cu factorii implicați în procesul de planificare a veniturilor FAOAM:
1. Să intensifice activitățile de evaluare a tuturor riscurilor la etapa de planificare a veniturilor ce pot influența neacumularea pe deplin a acestora.
3.2. Cu privire la cheltuielile mijloacelor FAOAM pe anul 2012, situația cărora se prezintă în Tabelul nr.2.
Tabelul nr.2
(mii lei)
| Indicatorii | Executat,
a. 2011 | Anul 2012 | Nivelul executării față de rectificat,
% | Ponderea în total cheltuieli executate, % | Nivelul executării în a. 2012 față de a. 2011, % |
| aprobat | rectificat | executat |
| A | 1 | 2 | 3 | 4 | 5(4/3) | 6 | 7(4/1) |
| Total, cheltuieli FAOAM, inclusiv | 3615689,3 | 3982197,4 | 3984714,7 | 3951183,1 | 99,2 | 100 | 109,3 |
| Fondul pentru achitarea serviciilor medicale curente (fondul de bază) | 3479336,1 | 3780299,9 | 3777824,4 | 3777824,4 | 100 | 95,6 | 108,6 |
| Fondul de rezervă | 46181,3 | 39822,0 | 9814,8 | 2059,3 | 21,0 | 0,1 | 4,5 |
| Fondul măsurilor de profilaxie | 15779,4 | 39822,0 | 39822,0 | 17694,2 | 44,4 | 0,4 | 112,1 |
| Fondul de dezvoltare și modernizare a prestatorilor publici de servicii medicale | 35007,3 | 79644,0 | 114644,0 | 111248,1 | 97,0 | 2,8 | 317,8 |
| Fondul de administrare | 39385,2 | 42609,5 | 42609,5 | 42375,1 | 99,4 | 1,1 | 107,6 |
Sursă: Sinteza privind executarea FAOAM pe anii 2011-2012, Anexa nr.1 la Raportul Guvernului.
Astfel, cheltuielile FAOAM în anul 2012 au fost executate la nivel de 99,2% față de cheltuielile aprobate, sau cu 33,5 mil.lei mai puțin, fiind remarcată o creștere a acestora față de perioada precedentă cu 9,3%. Neexecutarea în deplină măsură a cheltuielilor FAOAM a fost condiționată în special de neexecutarea cheltuielilor fondului de rezervă cu 7,7 mil.lei (realizat la nivel de 21%); a fondului măsurilor de profilaxie – cu 22,1 mil.lei (realizat la nivel de 44,4%) și a fondului de dezvoltare și modernizare al prestatorilor publici de servicii medicale – cu 3,4 mil.lei (realizat – 97%). Mijloacele neexecutate în deplină măsură ale FAOAM sînt reflectate (înregistrate) în soldurile cumulative ale CNAM. Potrivit Raportului privind încasarea și utilizarea mijloacelor FAOAM în anul 2012 (formularul nr.1 CNAM) la situația din 31.12.2012, soldul cumulativ al mijloacelor înregistrate în conturile CNAM (349,5 mil.lei) s-a micșorat față de finele anului precedent (430,7 mil.lei) cu 81,2 mil.lei, fiind utilizat preponderent la acoperirea deficitului aprobat prin Legea FAOAM pe anul 2012 (57 mil.lei).
Potrivit prevederilor legale[16], veniturile acumulate în FAOAM sînt distribuite în 5 fonduri distincte, conform cotelor stabilite regulamentar[17], situație prezentată în Tabelul nr.3.
Tabelul nr.3
(mii lei)
| Fondurile AOAM | Conform Legii FAOAM pe anul 2012 | Cotele de distribuire | Modificările operate (în iulie 2012) la Legea FAOAM | Cotele de distribuire |
| Conform HG[18] nr.594 din 14.05.2002 | Real distribuite | Conform modificărilor HG nr.594 din 14.05.2002 | Real distribuite |
| Total, cheltuieli FAOAM, inclusiv | 3982197,4 | 100% | 100% | 3984714,7 | 100% | 100% |
| Fondul de bază | 3780299,9 | Nu mai puțin de 94% | 94,9% | 3777824,4 | Nu mai puțin de 94% | 94,8% |
| Fondul de rezervă | 39822,0 | 1,5% | 1% | 9814,8 | 1% | 0,2% |
| Fondul de profilaxie | 39822,0 | 1% | 1% | 39822,0 | 1% | 1% |
| Fondul de dezvoltare | 79644,0 | 1,5% | 2% | 114644,0 | 2% | 2,9% |
| Fondul de administrare | 42609,5 | Pînă la 2% | 1,1% | 42609,5 | Pînă la 2% | 1,1% |
Sursă: Cadrul legal aplicabil.
Astfel, datele tabelului denotă că, la aprobarea inițială și la rectificarea Legii FAOAM pe anul 2012, la distribuirea mijloacelor pe fonduri nu s-a ținut cont de cotele prevăzute regulamentar pentru acestea, fiind distribuite pentru fondul de dezvoltare mai mult cu 0,5 puncte procentuale, sau 19,9 mil.lei (la data aprobării inițiale a alocațiilor), și cu 0,9 puncte procentuale, sau cu 34,9 mil.lei (la data aprobării rectificărilor din iulie 2012). Auditul denotă că, la majorarea alocărilor în fondul de dezvoltare nu s-a ținut cont de prevederile art.5 alin.(1) din Legea FAOAM pe anul 2012, care reglementează exhaustiv distribuirea mijloacelor în fonduri conform cotelor stabilite regulamentar.
Concluzie: Neîncasarea în deplină măsură a veniturilor FAOAM, precum și neexecutarea semnificativă (29,8 mil.lei) a mijloacelor destinate fondului de rezervă și fondului măsurilor de profilaxie au determinat menținerea soldurilor CNAM, acestea înregistrînd o descreștere ca rezultat al acoperirii deficitului FAOAM.
La delimitarea mijloacelor FAOAM pe unele fonduri se denotă o situație incertă privind aprobarea acestora prin Legea FAOAM pe anul 2012 în sume ce depășesc cotele reglementate.
Recomandări Companiei Naționale de Asigurări în Medicină de comun cu Ministerul Sănătății:
2. La stabilirea și fundamentarea indicatorilor pentru elaborarea proiectului fondurilor asigurării obligatorii de asistență medicală să țină cont de normativele stabilite regulamentar.
3.2.1. Cu privire la fondul pentru achitarea serviciilor medicale curente
Fondul pentru achitarea serviciilor medicale curente este destinat pentru acoperirea cheltuielilor necesare realizării Programului unic al AOAM, care include: asistența medicală urgentă la etapa prespitalicească, asistența medicală primară, asistența medicală specializată de ambulatoriu, asistența medicală spitalicească, alte servicii aferente asistenței medicale.
În anul 2012, cheltuielile din fondul de bază au constituit 3777,8 mil.lei, fiind executat la nivel de 100% și deținînd o pondere de 95,6% în totalul cheltuielilor FAOAM.
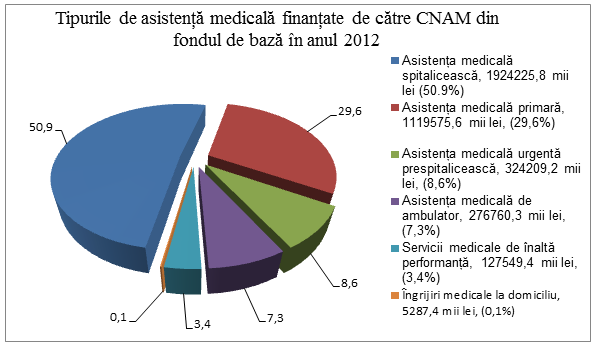
În Diagrama nr.2 sînt prezentate tipurile de asistență medicală, finanțate din contul fondului de bază.
Diagrama nr.2
Sursă: Sinteza privind executarea FAOAM pe anul 2012, Anexa nr.1 la Raportul Guvernului.
Datele diagramei denotă că ponderea semnificativă în cheltuielile fondului de bază este deținută de asistența medicală spitalicească (50,9%), asistența medicală primară (29,6%), asistența medicală urgentă prespitalicească (8,6%), asistența medicală de ambulatoriu (7,3%), altele (2,6%).
Cu privire la contractarea și finanțarea prestatorilor de servicii medicale
În anul 2012, CNAM a trecut la un nou mecanism de plată bazat pe grupe de diagnosticare (DRG, CASE-MIX) în cadrul proiectului „Servicii de Sănătate și Asistență Socială”, finanțat de Banca Mondială. În acest aspect, în anul 2011 a fost implementat un sistem computerizat (soft) pentru colectarea datelor de la 9 instituții medico-sanitare publice încadrate în proiectul-pilot, care în anul 2012 au fost contractate după acest principiu.
Auditul a constatat că la baza contractării au stat următorii indicatori: numărul total de cazuri tratate (contractate conform numărului de cazuri realizate în anul precedent); indicele de complexitate al cazurilor (în continuare – ICM), realizat de instituții în 12 luni ale anului precedent și calculat în mod automat de sistemul informațional gestionat de CNAM; tariful propriu pentru fiecare instituție și bugetul total (în limita sumei finanțate în anul precedent). Astfel, tariful propriu al instituției se calculează reieșind din bugetul total raportat la numărul de cazuri contractate și ICM. În acest context se relevă că tariful variază de la o instituție la alta.
Acești indicatori, calculați de către Ministerul Sănătății și CNAM, sînt reflectați în Anexa nr.16 la Regulamentul cu privire la rambursarea spitalelor în funcție de complexitatea cazurilor, aprobat prin Ordinul comun al Ministerului Sănătății și CNAM din 30.12.2011, și au servit drept temei pentru contractarea serviciilor medicale spitalicești, care se prezintă în tabelul de mai jos.
Tabelul nr.4
| Denumirea IMSP | Nr. caz contractat | ICM | Tarif propriu (lei) | Suma
(mii lei) |
| 1. | IMSP „Spitalul Clinic Municipal „Sfîntul Arhanghel Mihail”” | 11035 | 1,1406 | 2620 | 32976,7 |
| 2. | INSP „Centrul Național Științifico-Practic Medicina de Urgență” | 20609 | 1,0843 | 4454 | 99530,6 |
| 3. | IMSP „Spitalul Clinic Municipal „V.Ignatenco”” | 13043 | 0,7706 | 3698 | 37168,4 |
| 4. | IMSP „Institutul Mamei și Copilului” | 32988 | 1,0808 | 3018 | 107602,1 |
| 5. | IMSP „Spitalul Clinic Republican” | 20678 | 1,5571 | 3784 | 121836,1 |
| 6. | IMSP „Spitalul Clinic Municipal Bălți” | 33100 | 0,7928 | 3326 | 87279,8 |
| 7. | IMSP „Spitalul Raional Cahul” | 13024 | 0,7246 | 3000 | 28311,6 |
| 8. | IMSP „Spitalul Raional Cimișlia” | 6306 | 0,8142 | 2758 | 14160,5 |
| 9. | IMSP „Spitalul Raional Orhei” | 14500 | 0,8083 | 2727 | 31961,4 |
Sursă: Anexa nr.16 la Ordinul comun al Ministerului Sănătății și CNAM nr.1034/217-A din 30.12.2011 și contractele încheiate în anul 2012.
Reieșind din cele expuse, se relevă că procesul de contractare a instituțiilor nominalizate în baza grupelor de diagnosticare, cu o variație a ICM de la 0,7246 la 1,5571 și a tarifului propriu de la 2620 lei la 4454 lei, care determină cuantumul mijloacelor contractate, influențează situația financiară a IMSP.
Situația reflectată în Tabelul nr.5 denotă realizarea indicatorilor prestabiliți contractați și impactul acestora asupra valorii serviciilor medicale prestate.
Tabelul nr.5
Sursă: Dările de seamă anuale prezentate de CNAM, contractele de acordare a serviciilor medicale încheiate în anul 2012.
Astfel, în pofida faptului că 6 din 9 IMSP nu au îndeplinit numărul de cazuri tratate contractate pentru anul 2012 (cu 1051 de cazuri), aceste instituții au beneficiat de finanțări suplimentare la finele anului în sumă totală de 10,0 mil.lei, alocate în baza unor acorduri adiționale. În așa mod, IMSP „Spitalul Clinic Municipal „V.Ignatenco”” nu a îndeplinit cu 401 cazuri tratate din cele contractate, fiindu-i alocate suplimentar 2,0 mil.lei; IMSP „Spitalul Raional Cimișlia” – cu 282 de cazuri, suplimentar achitîndu-i-se 0,5 mil.lei; IMSP „Spitalul Raional Orhei” – cu 172 de cazuri, suplimentar beneficiind de 1,5 mil.lei; IMSP „Spitalul Raional Cahul” – cu 105 de cazuri, suma alocată suplimentar fiind de 1,5 mil.lei, IMSP „Centrul Național Științifico-Practic Medicina de Urgență” – cu 71 de cazuri, alocîndu-se 2,0 mil.lei; IMSP „Institutul Mamei și Copilului” – cu 20 de cazuri, beneficiind de 2,5 mil.lei. Alte 3 (trei) IMSP care au supraîmplinit numărul contractat cu 1841 de cazuri la fel au beneficiat adăugător de suma totală de 10,0 mil.lei (IMSP „Spitalul Clinic Republican” a supraîmplinit cu 1155 de cazuri, alocate 4,0 mil.lei; IMSP „Spitalul Clinic Municipal Bălți” a supraîmplinit cu 439 de cazuri, alocate – 4,0 mil.lei; IMSP „Spitalul Clinic Municipal „Sfîntul Arhanghel Mihail”” a supraîmplinit cu 247 de cazuri, alocate – 2,0 mil.lei).
Astfel, se menționează că distribuirea suplimentară de către CNAM la finele anului 2012 a mijloacelor FAOAM în sumele menționate (10 mil.lei și 10 mil.lei) a fost efectuată în lipsa specificării în acordurile adiționale a indicatorilor stabiliți regulamentar[19] și a criteriilor ce au stat la baza acestor alocări, nefiind indicat numărul cazurilor tratate, ICM-ul realizat și tariful cazului pentru realizarea cărora s-au efectuat plățile suplimentare, precum și criteriile fundamentate (justificate) de distribuire instituțiilor a acestor sume.
În contextul constatării de mai sus, CNAM a motivat că „drept temei pentru majorarea finanțării acestor instituții la finele anului 2012 a servit supraîmplinirea condițiilor contractuale, iar valoarea acordurilor adiționale a fost stabilită în cadrul negocierilor cu IMSP, reieșind din sursele financiare disponibile la finele anului în fondul de bază și situația economico-financiară a instituțiilor medicale”. Totodată, CNAM menționează că „în cadrul noului mecanism de plată, numărul de cazuri tratate nu este un indicator de primă importanță, deoarece același buget global (suma contractată) a asistenței medicale spitalicești poate fi îndeplinit cu un număr mai mic de cazuri, dar mai complexe sau cu un număr mai mare de cazuri, dar mai puțin complexe”.
În acest context, rezultă că mecanismul de plată în baza grupelor de diagnosticare cu rambursarea IMSP în funcție de complexitatea cazurilor generează situații în care instituțiile medicale implicate în prestarea serviciilor medicale spitalicești, pentru a obține o finanțare suficientă sau suplimentară (reieșind din performanțele obținute), se vor orienta spre soluționarea cazurilor cît mai complexe, iar instituțiile care nu vor avea o astfel de posibilitate (reieșind din criteriile tehnico-materiale, umane și teritoriale) – spre majorarea numărului de cazuri rezolvate.
Se relevă că, indiferent de volumul realizat al serviciilor medicale peste valoarea contractată, rezultat din majorarea ICM și/sau a cazurilor tratate, CNAM a finanțat prestatorii de servicii medicale doar în limita mijloacelor disponibile acumulate în fondul de bază (destinate serviciilor medicale spitalicești).
Cu privire la finanțarea unor prestatori de servicii medicale pentru achitarea medicamentelor costisitoare
În perioada auditată, din contul mijloacelor acumulate în fondul de bază destinat serviciilor medicale spitalicești, CNAM, în temeiul mai multor demersuri ale Ministerului Sănătății, a transferat 23,7 mil.lei pentru achitarea unor medicamente costisitoare achiziționate de către IMSP „Spitalul Clinic Republican” (16,4 mil.lei), IMSP „Institutul Mamei și Copilului” (4,1 mil.lei), IMSP „Spitalul Clinic Republican pentru Copii „Em. Coțaga”” (2,8 mil.lei), IMSP „Institutul de Neurologie și Neurochirurgie” (0,4 mil.lei).
Totodată, potrivit Normelor metodologice de aplicare în anul 2012 a Programului unic al AOAM, aprobate prin ordinul comun al Ministerului Sănătății și CNAM, din contul mijloacelor destinate asistenței medicale spitalicești este stabilită expres achitarea cheltuielilor pentru: cazurile tratate contractate (pct.136); serviciile prestate în secțiile de internare persoanelor asigurate, care ulterior nu au fost spitalizate (pct.139) și serviciul hemodializă (pct.141). Aceste Norme nu stabilesc utilizarea mijloacelor destinate serviciilor medicale spitalicești în alte scopuri, iar mijloacele financiare destinate achiziționării medicamentelor pentru necesitățile instituțiilor sînt incluse în costul cazului tratat.
În contextul celor expuse, se denotă că CNAM, pentru anul 2012, nu a planificat (nu a prognozat) alocarea din fondul de bază a mijloacelor bănești cu destinația „procurarea medicamentelor costisitoare” din contul serviciilor medicale spitalicești, acestea nefiind inițial contractate cu instituțiile menționate. În așa mod, CNAM, neținînd cont de prevederile actelor normative în vigoare, a alocat din fondul de bază mijloace financiare destinate serviciilor medicale spitalicești în sumă de 23,7 mil.lei, în baza unor demersuri ale Ministerului Sănătății.
În cadrul verificărilor la IMSP „Spitalul Clinic Republican” și IMSP „Institutul Mamei și Copilului” au fost constatate unele deficiențe și incertitudini la planificarea, achiziționarea, utilizarea și achitarea medicamentelor costisitoare.
Astfel, IMSP „Spitalul Clinic Republican” a beneficiat suplimentar în anul 2012 de mijloace financiare din fondul de bază pentru achitarea unor preparate antivirale în sumă de 16,2 mil.lei, iar IMSP „Institutul Mamei și Copilului” – pentru achitarea unor preparate antibiotice inhalatorii, care nu sînt autorizate în Republica Moldova, în sumă de 4,1 mil.lei. Aceste medicamente au fost achiziționate în baza unor programe de sănătate ale căror surse de finanțare sînt altele decît mijloacele FAOAM. Instituțiile menționate nu au inclus aceste medicamente în necesarul pentru anul 2012 și nu au identificat sursa de finanțare. Insuficiența mijloacelor financiare pentru achitarea medicamentelor menționate a contribuit la tergiversarea achitării lor și formarea datoriilor considerabile față de furnizorii de medicamente, determinînd refuzul acestora de a livra instituțiilor medicamente prioritar necesare.
Achiziționarea în cantități mari a medicamentelor, în lipsa unor studii și analize a necesității acestora, a generat formarea la finele anului 2012 a soldurilor semnificative. Astfel, IMSP „Spitalul Clinic Republican” a înregistrat un sold de medicamente antivirale la începutul anului 2012 în sumă de 24,7 mil.lei, iar la finele anului – de 23,8 mil.lei. În așa mod, instituția, neținînd cont de existența în stoc a medicamentelor antivirale, pe parcursul anului a achiziționat aceste preparate medicamentoase în sumă de 16,2 mil.lei, utilizînd pentru tratarea pacienților doar 17,1 mil.lei. În acest context se atestă dezafectarea mijloacelor FAOAM pentru procurarea medicamentelor antivirale (existente în stoc în cantități suficiente), deși CNAM deținea informații privind mărimea stocului de medicamente, recepționînd lunar de la prestatori dări de seamă privind utilizarea acestora.
Concluzii:
Reieșind din cele constatate, în viziunea auditului, distribuirea mijloacelor FAOAM, la finele anului, în lipsa indicatorilor condiționează nestimularea IMSP la dezvoltarea performanțelor în cadrul prestării serviciilor medicale.
În lipsa prevederilor regulamentare și în prezența unor factori externi, CNAM a transferat 23,4 mil.lei din fondul de bază unor instituții medico-sanitare publice pentru achitarea preparatelor medicamentoase (din care 4,1 mil.lei nefiind autorizate), acestea fiind achiziționate în baza unor programe de sănătate, fără a se ține cont de soldurile disponibile.
Recomandări Companiei Naționale de Asigurări în Medicină de comun cu Ministerul Sănătății:
3. Să elaboreze reglementări exhaustive privind procesul de planificare, alocare și finanțare echilibrată a mijloacelor din FAOAM pentru serviciile acordate și achitarea medicamentelor costisitoare.
3.2.2. Cu privire la fondul de dezvoltare și modernizare a instituțiilor medico-sanitare publice
Mijloacele financiare acumulate în fondul de dezvoltare și modernizare al prestatorilor publici de servicii medicale sînt utilizate preponderent pentru acoperirea cheltuielilor legate de procurarea utilajului medical performant și a transportului sanitar specializat, implementarea noilor tehnologii de încălzire, de prelucrare a deșeurilor medicale și de alimentare cu apă, modernizarea și optimizarea clădirilor și infrastructurii etc.
Funcțiile de organizare și desfășurare a concursurilor de selectare a proiectelor investiționale sînt exercitate de Comisia mixtă de selectare, evaluare și monitorizare a proiectelor investiționale finanțate din fondul de dezvoltare și modernizare al prestatorilor publici de servicii medicale (în continuare – Comisia mixtă), compusă din 6 reprezentanți ai Ministerului Sănătății, 5 ai CNAM și 2 din partea societății civile.
În conformitate cu Legea FAOAM pe anul 2012, pentru finanțarea proiectelor investiționale din fondul de dezvoltare au fost alocate inițial 79,6 mil. lei, rectificate la 27.07.2012 în sumă de 114,6 mil.lei (în creștere cu 35,0 mil.lei față de alocările inițiale). Această majorare a fost operată prin micșorarea finanțării (alocațiilor) destinate pentru: fondul de bază (asistența medicală spitalicească) cu 2,5 mil.lei și fondul de rezervă al AOAM cu 30,0 mil.lei. În anul 2012 au fost valorificate (finanțate) mijloace din fondul de dezvoltare la nivel de 97%, sau în sumă de 111,3 mil.lei (inclusiv, contracte încheiate în anul 2011 și achitate în 2012 – 32,8 mil. lei).
Comisia mixtă, potrivit procesului-verbal din 06.02.2012, a stabilit drept prioritare pentru anul 2012 toate scopurile de utilizare a mijloacelor financiare din fondul de dezvoltare, prevăzute în pct.14 din Regulamentul privind criteriile și modalitatea de selectare și derulare a proiectelor investiționale[20], iar în mod special direcțiile: finalizarea proiectului ce ține de utilarea serviciului de asistență medicală primară cu mijloace de transport (înaintat de Ministerul Sănătății); asigurarea unor IMSP cu generatoare de oxigen etc. Totodată, Comisia mixtă a stabilit, în cadrul desfășurării a 2 concursuri, că numărul maxim de proiecte investiționale înaintate IMSP să nu depășească un proiect, cu excepția beneficiarilor care se regăsesc în proiectele înaintate centralizat de către Ministerul Sănătății. Cu toate acestea, auditul a constatat că unor instituții medico-sanitare publice în anul 2012 li s-au aprobat spre finanțare mai multe proiecte investiționale, situație reflectată în tabelul de mai jos.
Tabelul nr.6
(mii lei)
| Nr. d/o | Denumirea beneficiarului | Denumirea proiectului | Suma contractată în anul 2012 | Nr. de proiecte/sume alocate în anul 2011 |
| 1. | IMSP „Centrul Național Științifico-Practic Medicină de Urgență” | Fortificarea capacităților acordării asistenței medicale de urgență prin achiziționarea și instalarea unui generator de oxigen medical | 2 212, 2 | |
| | Asigurarea asistenței farmaceutice, dotarea farmaciei cu utilaj medical modern | 897,0 | |
| | Fortificarea CNȘPMU ca verigă principală în serviciul de urgență | 30000,0 | |
| Total IMSP | 33109,2 | 1/1347,0 |
| 2. | IMSP „Spitalul Raional Hîncești” | Recompartimentarea, reabilitarea și modernizarea blocului maternitate | 10000,0 | |
| | Termoizolarea blocului chirurgical | 1544,0 | |
| Total IMSP | 11544,0 | 1/5000,0 |
| 3. | IMSP „Institutul de Neurologie și Neurochirurgie” | Dotarea tehnică cu generator de oxigen medical | 1333,7 | |
| | Dotarea tehnică a serviciului neurochirurgical cu utilaj medical de performanță | 4529,0 | |
| | Dotarea cu utilaj medical de performanță | 498,5 | |
| Total IMSP | 6361,2 | 1/3730,0 |
| 4. | IMSP „Spitalul Raional Orhei” | Reconstrucția edificiilor cu destinație medicală și nemedicală | 5852,6 | |
| | Achiziționarea ultrasonografului modern | 605,0 | |
| Total IMSP | 6457,6 | 1/1562,1 |
| 5. | IMSP „Spitalul Clinic Republican” | Dotarea Secției Chirurgie Hepatobiliopancreatică cu utilaj medical necesar pentru transplantul hepatic | 3800,0 | |
| | Achiziționarea generatorului de oxigen medical | 2334,3 | |
| Total IMSP | 6134,3 | 2/2150,6 |
Sursă: Procesele-verbale ale ședințelor Comisiei mixte.
Astfel, în anul 2012, Comisia mixtă a selectat spre finanțare proiecte investiționale fără a ține cont de restricțiile stabilite, acceptînd spre finanțare unor beneficiari (IMSP) cîte 2-3 proiecte, valoarea cărora variază de la 6 la 30 mil.lei. În acest context, se exemplifică 3 proiecte acceptate spre finanțare, înaintate de IMSP „Centrul Național Științifico-Practic Medicină de Urgență”, în valoare totală de 33,1 mil.lei, inclusiv proiectul „Fortificarea CNȘPMU ca verigă principală în serviciul de urgență” în sumă de 30,0 mil.lei. Se semnifică, că instituțiile indicate în Tabelul nr.6 au beneficiat de mijloacele acestui fond și în anul 2011, situație ce limitează alte IMSP de posibilitatea de a fi finanțate în cadrul proiectelor investiționale.
Conform pct.11 din Regulamentul privind criteriile și modalitatea de selectare și derulare a proiectelor investiționale finanțate din fondul de dezvoltare și modernizare al prestatorilor publici de servicii medicale, Comisia mixtă aprobă anual planul calendaristic de desfășurare a concursurilor de selectare a proiectelor investiționale, ținînd cont de cuantumul mijloacelor financiare acumulate în fondul de dezvoltare.
Potrivit informației prezentate de CNAM, pentru anul 2012, Comisia mixtă, în baza a 2 concursuri, a aprobat proiecte, iar Compania a încheiat 60 de contracte de finanțare în sumă de 181,4 mil.lei, sau cu 66,8 mil.lei mai mult decît mijloacele financiare alocate pentru acest scop (114,6 mil.lei) cu valorificarea în anul 2013.
Concomitent, se relevă că, Comisia mixtă a aprobat spre finanțare în anul 2012 proiecte investiționale fără a ține cont de sumele contractate de către CNAM în anul 2011 și care urmau a fi finanțate (achitate) din contul mijloacelor prevăzute pentru anul 2012 (36,1 mil.lei). În acest context s-a stabilit că din mijloacele executate în anul 2012 în sumă de 111,3 mil.lei au fost finanțate proiecte înaintate în anul 2012 în sumă de 78,6 mil.lei și proiectele (contracte) din anul 2011 în sumă de 32,7 mil.lei. Astfel, CNAM în anul 2012 nu a finanțat proiecte aprobate și contractate în valoare de 102,9 mil.lei. În viitor, pentru evitarea situațiilor de risc privind insuficiența mijloacelor financiare în fondul de dezvoltare pentru achitarea proiectelor investiționale, Comisia mixtă urmează să țină cont de valoarea proiectelor contractate și neachitate.
Concluzie: La aprobarea finanțării proiectelor investiționale în anul 2012 de către Comisia mixtă formată, în special, din reprezentanții Ministerului Sănătății și CNAM, nu s-a ținut cont de limitele stabilite, acestea fiind depășite cu 66,8 mil.lei, precum și de sumele contractate în anii precedenți, dar care urmează a fi valorificate în anul curent din mijloacele alocate pentru anul de referință, ceea ce condiționează riscul realocării mijloacelor din alte fonduri.
Recomandări Comisiei mixte și Companiei Naționale de Asigurări în Medicină:
4. La aprobarea și contractarea proiectelor investiționale să țină cont de limita mijloacelor financiare acumulate în fondul de dezvoltare, precum și de valoarea proiectelor nefinanțate din anii precedenți.
Cu privire la finanțarea achiziționării mijloacelor de transport
În baza Deciziei Comisiei mixte din 28.07.2011, s-a aprobat spre finanțare proiectul „Dotarea cu unități de transport a Serviciului de Asistență Medicală Primară”, înaintat de către Ministerul Sănătății, în sumă de 10,0 mil.lei, pentru procurarea a 100 de autoturisme de modelul „Chevrolet Aveo” (procurarea și achitarea acestora efectuîndu-se la începutul anului 2012). Totodată, potrivit prevederilor proiectului menționat, valoarea totală a achiziției a constituit 11,4 mil.lei, iar diferența de 1,4 mil.lei urma să fie finanțată din partea instituției solicitante (Ministerul Sănătății). În aceste condiții, CNAM și Ministerul Sănătății au încheiat Contractul de finanțare din 09.09.2011 în valoare de 10,0 mil.lei.
Pentru realizarea obiectivelor proiectului investițional nominalizat și a contractului de finanțare (din 09.09.2011), Ministerul Sănătății a achiziționat 100 de automobile în valoare totală de 11,4 mil.lei, din fondul de dezvoltare fiind transferate 10,0 mil.lei. La cererile de finanțare au fost anexate 51 de facturi de expediție în baza cărora furnizorul a livrat instituțiilor medicale primare 100 de mijloace de transport.
Prin scrisoarea din 30.12.2011, Ministerul Sănătății a solicitat revizuirea sumei contractate, prin majorarea acesteia pînă la 11,4 mil.lei, „ce va permite realizarea obiectivelor prevăzute de proiectul investițional”. Totodată, se denotă că pct.10 din contract nu permite modificarea valorii contractuale în sensul majorării acesteia, CNAM, în acest context, nemodificînd valoarea contractuală.
Reieșind din cele expuse, se remarcă, că în anul 2012, Ministerul Sănătății a înaintat (suplimentar) Comisiei mixte proiectul „Dotarea cu unități de transport a Serviciului de Asistență Medicală Primară” în valoare de 1395,0 mii lei pentru procurarea a 12 mijloace de transport, care a fost aprobat pentru finanțare (procesul-verbal nr.4 din 12.03.2012), fiind încheiat contractul din 21.03.2012. Conform cererii de rambursare, la 26.03.2012 Ministerul Sănătății a solicitat transferarea sumei de 1395,0 mii lei pentru achiziționarea și livrarea către IMSP a 13 mijloace de transport, cu anexarea următoarelor documente: copia contractului de achiziție a 100 de automobile, 5 facturi de expediție a automobilelor în valoare de 1481,3 mii lei, care au fost anexate de către minister și la documentele ce justifică implementarea proiectului investițional din anul 2011.
Reieșind din cele expuse rezultă că proiectul investițional (înaintat în anul 2012) și contractul de finanțare din 21.03.2012 (1395,0 mii lei), încheiat între Ministerul Sănătății și CNAM, nu aveau drept scop procurarea a 13 automobile pentru Serviciul de Asistență Medicală Primară, ci achitarea din fondul de dezvoltare a sumei de 1395,0 mii lei, ceea ce reprezintă valoarea finanțării din partea ministerului (cofinanțarea) care urma a fi achitată de către acesta din surse proprii în procesul implementării proiectului din anul 2011.
Totodată, auditul remarcă, că Comisia mixtă, acceptînd spre finanțare proiectul investițional în valoare de 1395,0 mii lei, nu a respectat unul dintre principiile de bază ale organizării și desfășurării concursurilor – asigurarea condițiilor egale pentru toți participanții, deoarece altor participanți (beneficiari) nu li se acceptă achitarea sumelor de cofinanțare a proiectelor înaintate de către aceștia.
Concomitent, se relevă că Ministerul Sănătății nu a realizat recomandarea (5) înaintată de misiunea de audit precedentă a Curții de Conturi[21] privind „reexaminarea cadrului normativ ce vizează direcțiile/criteriile de utilizare a fondului de dezvoltare, în special la procurarea transportului sanitar specializat pentru necesitățile sistemului de sănătate, cu înaintarea propunerilor de modificare a legislației în vigoare, care ar exclude orice situație de incertitudine”. Ministerul Sănătății nu a înaintat propuneri, pînă în prezent nefiind operate modificări în pct.151 din Regulamentul cu privire la modul de constituire și administrare a FAOAM, ce ține de procurarea transportului sanitar specializat în funcție de clasificarea transportului auto utilizat în sistemul de sănătate, aprobat prin ordinul Ministerului Sănătății nr.1033 din 30.12.2011.
Concluzii:
Pentru anul 2012 a fost constatată practica anilor precedenți de finanțare a procurării autoturismelor care nu se încadrează regulamentar în categoria de transport sanitar specializat (în sumă de 11,4 mil.lei), recomandările Curții de Conturi ce vizează acest aspect nefiind realizate.
Neîndeplinirea condițiilor de către Ministerul Sănătății privind cofinanțarea proiectului înaintat în anul 2011 în valoare de 1,4 mil.lei a determinat înaintarea unui nou proiect neîntemeiat, prin care a fost nejustificat acceptată și achitată această sumă.
Recomandări Comisiei mixte și Companiei Naționale de Asigurări în Medicină:
5. La evaluarea și aprobarea proiectelor investiționale să studieze fundamental justificarea acestora neadmițînd spre finanțare proiecte nejustificate prin documente relevante.
Cu privire la monitorizarea proiectelor investiționale
Potrivit prevederilor regulamentare[22] și clauzelor contractuale, monitorizarea fizică a derulării proiectelor investiționale, asigurarea păstrării materialelor de monitorizare, precum și atragerea experților în domeniu pentru examinarea propunerilor de proiect înaintate țin de atribuțiile Comisiei mixte. Totodată, aceste funcții au fost atribuite și Direcţiei administrare a fondului măsurilor de profilaxie şi fondului de dezvoltare din cadrul CNAM (instituită în august 2011).
Auditului nu i-au fost prezentate justificări privind măsurile de monitorizare a derulării proiectelor investiționale întreprinse de către Comisia mixtă și CNAM (în calitate de finanțator), implicarea specialiștilor/experților în domeniu pentru constatarea utilizării conforme și la destinație a mijloacelor publice, evaluarea gradului de realizare a obiectivelor propuse în proiecte, precum și a cauzelor de tergiversare a implementării în termen a proiectelor.
Această situație a determinat auditul să selecteze prin eșantionare (reieșind din semnificația alocațiilor, specificul și importanța proiectelor în acordarea serviciilor medicale populației) 15 proiecte investiționale în valoare de 37,3 mil.lei (10 IMSP) din cele 58 finanțate (111,2 mil.lei).
În cadrul verificării regularității realizării proiectelor selectate, auditul a constatat mai multe nereguli, carențe, imperfecțiuni/situații problematice ce țin de procedurile de achiziții, contractare, instalare a utilajului, care sînt reflectate detaliat în Anexa nr.1 la prezentul Raport de audit.
Concluzie: Comisia mixtă și CNAM, deținînd atribuții delegate regulamentar, nu au asigurat monitorizarea implementării (derulării) proiectelor investiționale, ceea ce determină situații de utilizare neconformă și neeficientă a mijloacelor alocate, tergiversarea executării în termen a acestora, precum și nerealizarea în cazul unor proiecte a obiectivelor prestabilite. Această situație a fost constatată și în cadrul auditului precedent, cu înaintarea recomandărilor corespunzătoare.
Recomandări Comisiei mixte și Companiei Naționale de Asigurări în Medicină:
6. Să asigure realizarea atribuțiilor delegate regulamentar privind controlul realizării proiectelor investiționale prin stabilirea unor măsuri concrete, cu monitorizarea exercitării conforme a acestora.
3.2.3. Cu privire la fondul măsurilor de profilaxie
Pentru realizarea corelării indicilor privind alocarea resurselor și rezultatele politicilor în domeniul sănătății, în lista fondurilor asigurării obligatorii de asistenţă medicală prevăzute de normele legale[23], structurate pe programe şi subprograme, costurile fondului măsurilor de profilaxie (39,8 mil.lei) sînt atribuite la Programul „Sănătatea publică şi serviciile medicale”, subprogramul „Intervenţii prioritare în sănătatea publică”. Scopul acestui subprogram era îmbunătăţirea sănătăţii publice, pentru care CNAM regulamentar[24] urma să stabilească obiectivele și indicatorii de evaluare a performanței acestuia.
Verificările executării subprogramului menționat au atestat că CNAM nu a stabilit obiectivele și indicatorii de performanță și nu a prezentat rapoartele semestriale de performanță privind executarea subprogramului, astfel nefiind realizate cerințele regulamentare și nefiind posibilă determinarea progresului și realizării scopului stabilit.
Potrivit Raportului privind încasarea şi utilizarea mijloacelor FAOAM, în anul 2012, în fondul măsurilor de profilaxie s-au aprobat cheltuieli în sumă de 39,8 mil.lei, inclusiv pentru promovarea unui mod sănătos de viaţă – 3,5 mil.lei, şi pentru realizarea măsurilor de reducere a riscurilor de îmbolnăvire şi efectuarea screening-ului privind unele maladii importante pentru societate – 36,3 mil.lei. Efectiv s-au alocat și realizat, respectiv, 17,7 mil.lei și 17,3 mil.lei, acestea fiind valorificate la nivel de 43,5% față de planul aprobat. Se relevă că situația privind nevalorificarea mijloacelor fondului măsurilor de profilaxie în anul 2012 nu a fost examinată în cadrul ședințelor Consiliului de administrație al CNAM.
Auditul denotă că, conform prevederilor legale[25], CNAM are dreptul să investească mijloacele băneşti temporar disponibile ale fondurilor sale în depozite bancare. Astfel, mijloacele fondului de profilaxie nevalorificate completează contul de depozit al CNAM, care la situația din 31.12.2012 a constituit 250,0 mil.lei, din care 150,0 mil. lei (60%) reprezintă mijloacele fondului de profilaxie, fiind plasate într-o bancă comercială cu capital privat, raportată conform ratingului băncilor Moldovei (la 01.01.2012) la grupa băncilor cu grad sporit de risc.
Analiza evoluției acestui aspect în perioada 2010-2012 denotă că, din mijloacele financiare aprobate în fondul măsurilor de profilaxie în sumă de 110,3 mil.lei, au fost executate 46,8 mil.lei, sau la nivel de 42,4%.
Verificările mijloacelor fondului de profilaxie, la compartimentul realizării screening-urilor, efectuate de audit au relevat următoarele:
pentru anul 2012 au fost contractați 9 agenți economici privați, valoarea contractelor fiind de 30,7 mil.lei, sau cu 10,4 mil.lei mai mult decît valoarea estimativă planificată de CNAM (20,3 mil.lei);
la achiziționarea vaccinului antigripal, potrivit scrisorii Ministerului Sănătății[26], s-a solicitat procurarea prin licitații publice din contul fondului de profilaxie a vaccinului antigripal în cantitate de 100 000 doze, valoarea planificată de CNAM a acestuia constituind 9,0 mil.lei, în timp ce prețul ofertei cîștigătoare a însumat 4,9 mil.lei, sau cu 4,1 mil. lei mai puțin decît cea estimativă. Astfel, cu nerespectarea prevederilor legale[27], la momentul desfășurării licitației publice valoarea estimativă a achiziției calculată de CNAM nu a fost bazată pe prețurile medii de piață, ceea ce denotă insuficiența comparării/verificării prețurilor ofertelor de către grupul de lucru.
Conform contractelor încheiate în anul 2011, executorii screening-ului pentru depistarea proceselor precanceroase și-au asumat obligațiunile privind executarea investigațiilor în sumă de 14,5 mil.lei la 73169 de femei. Verificarea de către audit a contractelor încheiate în luna mai 2011 și definitivate în iunie-iulie 2012 a constatat că în cadrul screening-ului au fost valorificate 10,0 mil.lei, fiind examinate 56098 de femei. Se atestă că, potrivit rapoartelor financiare prezentate CNAM de către executorii de proiecte, 4 din cei 5 contractați nu au valorificat mijloacele financiare alocate din fondul de profilaxie, în sumă de 4,5 mil.lei, nivelul sumelor nevalorificate fiind diferențiat (Î.C.S. „Centrul de Diagnostic German” S.R.L. – 76,9%; IMSP „Spitalul Clinic Municipal Bălţi” – 35,8%; IMSP „CMF Făleşti” – 65,2%; S.R.L. „Prima Medica” – 64,7%).
Totodată, potrivit clauzelor contractuale, bugetul executorilor de proiecte urma a fi executat pe tipuri de cheltuieli (screening și diagnostic, cheltuieli de transport, cheltuieli de publicitate, cheltuieli administrative, cheltuieli pentru organizarea de înregistrări medicale etc.). Analiza în acest aspect a structurii cheltuielilor în sumă de 14,5 mil. lei denotă următoarele:
lipsa criteriilor unice, calculelor normative înaintate de grupul de lucru față de operatorii economici la calcularea componentelor prețului ofertei. În aceste circumstanțe, în cadrul licitației publice din 30.03.2011 au fost primite ofertele de la 6 operatori economici, 5 din care au fost desemnați cîștigători, la care au fost stabilite diferite componente ale structurii prețului ofertei. Se menționează că ofertele executorilor de proiect, cu sediul în mun. Chișinău și cu forma organizatorico-juridică privată, de regulă, sînt mai costisitoare. Astfel, „cheltuielile pentru control diagnostic” la Î.C.S. „Centrul de Diagnostic German” S.R.L. sînt contractate la prețul de 280 lei, iar de la IMSP „Spitalul Clinic Municipal Bălţi” – cu 118 lei pentru o persoană investigată, sau de 2,4 ori mai mult, situație explicată de CNAM prin efectuarea investigațiilor la Î.C.S. „Centrul de Diagnostic German” S.R.L. cu utilaj performant. Costul altor servicii din contract la o poziție identică variază de la un executor la altul: la Asociaţia Obștească „Sănătatea TA” – 129,5 lei, la S.R.L. „Prima Medica” – 96,0 lei, la IMSP „CMF Făleşti” – 72,9 lei pentru o persoană investigată. Astfel, cheltuielile medii contractate pentru o persoană investigată variază de la 197,2 lei la S.R.L. „Prima Medica”, 175,1 lei – la Asociaţia Obştească „Sănătatea TA” și 104,0 lei – la IMSP „CMF Făleşti”. În aceste condiții, lipsa criteriilor unice și neverificarea minuțioasă a ofertelor la etapa achizițiilor publice au determinat situația că în oferta IMSP „Spitalul Clinic Municipal Bălţi” au fost incluse cheltuieli pentru publicitate în sumă de 746,2 mii lei (sau 25% din suma ofertei), real fiind valorificate 100,0 mii lei.
În urma verificării cheltuielilor efective aferente organizării și efectuării screening-ului proceselor precanceroase, în sumă de 8,9 mil. lei, la 3 executori de proiecte, contractați în anul 2011 cu definitivarea proiectelor în anul 2012, auditul a constat că:
nu există o metodologie unică de formare și control a listelor persoanelor investigate, care servesc temei pentru finanțarea cheltuielilor. În opinia auditului, pentru asigurarea transparenței cheltuielilor efectuate este oportună introducerea practicii de semnare de către fiecare persoană investigată a acordului de efectuare a intervenției medicale și ținerea de către lucrătorii medicali a registrelor persoanelor investigate în mod electronic și manual;
la Asociaţia Obştească „Sănătatea TA”, casarea truselor medicale (1,0 mil. lei) s-a efectuat cu unele abateri de la normele contabile regulamentare, fiind trecute la cheltuieli la general pe proiect, dar nu pe fiecare punct de colectare, nefiind incluse în comisia de casare lucrătorii medicali încadrați în proiect. Nu se respectă normele legale[28] de ținere a operațiunilor de casă, deoarece dispozițiile de plată pentru conducătorul, contabilul-șef și casierul asociației au fost semnate de una și aceeași persoană – directorul de proiect, iar listele persoanelor investigate, în unele cazuri, nu conțin informații privind codul persoanei investigate;
la Î.C.S. „Centrul de Diagnostic German” S.R.L. (în continuare – Centrul diagnostic), investigațiile se efectuează cu echipament modern (Mamograful Siemens Mammomat 3000 Nova), evidența persoanelor care au beneficiat de screening se păstrează în registrul electronic și pe suport de hîrtie, fiind confirmată prin acordul informat la intervenția medicală, semnat de pacient și însoțit de copia buletinului de identitate. Rezultatele examinării pacienților sînt păstrate în formă electronică în baza de date a Centrului diagnostic, fiind transmise și medicilor de familie din teritoriu. Verificarea și compararea documentelor (rapoartelor financiare, facturilor fiscale, actelor de verificare între CNAM și Centrul diagnostic, documentelor confirmative pe toate tipurile de cheltuieli, foilor de parcurs ce confirmă prestarea serviciilor de transport auto) a stabilit că, condițiile contractului au fost valorificate de executor la nivel de 76,9%, cauzele nevaloficării fiind plecarea aproximativ a 2000 de femei la lucru în afara țării, precum și refuzul unora de a face controlul profilactic. Astfel, din suma contractată de 3,3 mil. lei, de Centrul diagnostic au fost valorificate doar 2,6 mil. lei, fiind investigate în raionul Anenii Noi în număr de 6666 de femei din cele 9000 planificate.
Concluzie:
Procesul administrării fondului de profilaxie este însoțit de nereguli, deficiențe și riscuri exprimate prin următoarele: (i) CNAM nu dispune de procese integrale și exhaustive ce ar determina regularitatea planificării, monitorizării executării, plenitudinii și justificării raportării mijloacelor fondului; (ii) nederminarea indicatorilor de evaluare a performanțelor pentru subprogramul stabilit; (iii) nevalorificarea mijloacelor aprobate, ce determină nerealizarea scopurilor propuse și majorarea soldurilor; (iv) la estimarea valorii achizițiilor, grupul de lucru nu dispune de criterii unice și analize fundamentate, necalculînd regulamentar valoarea estimativă la momentul anunțării licitației publice, precum și neverificînd prețurile reale ale ofertelor; (v) plasarea depozitului într-o bancă comercială cu capital privat, ce poate genera riscuri în neasigurarea integrității mijloacelor publice.
Recomandări Companiei Naționale de Asigurări în Medicină:
7. Să elaboreze procesele controlului intern privind achiziționarea, contractarea și utilizarea mijloacelor destinate realizării proiectelor din cadrul fondului de profilaxie, cu planificarea măsurilor de audit intern;
8. Să elaboreze măsuri în vederea valorificării mijloacelor financiare alocate în fondul de profilaxie, cu întreprinderea acțiunilor privind eficientizarea utilizării mijloacelor acestuia;
9. Să elaboreze reglementări privind determinarea cheltuielilor în cadrul proiectelor finanțate din contul fondului de profilaxie.
3.2.4. Cu privire la fondul de administrare al sistemului de asigurări obligatorii de asistenţă medicală
Fondul de administrare al sistemului de asigurări obligatorii de asistenţă medicală (în continuare – fondul de administrare) se utilizează pentru: salarizarea personalului angajat al Companiei şi agenţiilor teritoriale (ramurale); acoperirea cheltuielilor de deplasare; întreţinerea sistemului informaţional şi infrastructurii organizatorice; efectuarea controlului calităţii serviciilor medicale şi a expertizelor respective; efectuarea cheltuielilor operaţionale; procurarea mijloacelor fixe, a utilajului necesar, cu efectuarea defalcărilor de amortizare; efectuarea cheltuielilor de gospodărie şi pentru birotică; instruirea şi perfecţionarea cadrelor; alte activităţi ce ţin de administrarea Companiei.
Conform normelor regulamentare[29], pentru acoperirea cheltuielilor fondului de administrare se repartizează pînă la 2,0% din veniturile încasate în contul unic al Companiei Naționale de Asigurări în Medicină. Pentru anul 2012, în acest fond au fost planificate mijloace în sumă de 42,6 mil. lei, ceea ce constituie 1,1% din totalul veniturilor planificate, cheltuielile la acest capitol crescînd față de anul precedent cu 3,1 mil. lei (7,9%).
Potrivit datelor din Raportul privind încasarea și utilizarea mijloacelor fondurilor asigurării obligatorii de asistență medicală, la 31.12.2012, cheltuielile de casă din fondul de administrare au constituit 42,4 mil. lei, iar cele efective – 41,5 mil. lei, de către audit fiind verificate cheltuielile cele mai semnificative: remunerarea muncii, servicii editoriale, cheltuieli privind chiria încăperilor, reparații capitale. Astfel, potrivit informației privind executarea cheltuielilor administrative pentru anul 2012, partea majoră, sau 24,5 mil. lei (57,9%) din cheltuielile din fondul de administrare au fost utilizate pentru salarizarea personalului angajat al Companiei şi agenţiilor teritoriale, 5,4 mil lei (12,7%) –pentru contribuțiile de asigurări obligatorii sociale de stat, 0,8 mil. lei (1,8%) – pentru primele de asigurare obligatorie de asistență medicală.
În conformitate cu normele regulamentare[30], structura aparatului central al CNAM şi efectivul lui maxim în număr de 64 de unităţi, exceptînd personalul tehnic şi de pază, cu remunerarea în limitele mijloacelor financiare disponibile, sînt aprobate de Guvern[31]. Verificarea în cadrul acumulării probelor de audit a stabilit că organigrama aparatului central al CNAM, aprobată prin Ordinul din 10.02.2012, include 8 direcții și 4 secții, precum și statele de personal, aprobate prin Ordinul directorului general al CNAM din 02.05.2012, cu 64 de angajați ai aparatului central, corespunde prevederilor regulamentare. Efectivul de personal al agențiilor teritoriale nu se limitează, fiind aprobat prin statele de personal de directorul general al CNAM cu fondul de salarizare stabilit în limitele cheltuielilor pentru remunerarea muncii, aprobate de Consiliul de administrație. Astfel, fondul de remunerare a muncii în total pe sistem, pentru anul 2012, a fost calculat pentru efectivul de personal în număr de 299 de unități, reieșind din statele de funcții aprobate și condițiile de salarizare existente.
Pentru verificarea regularității remunerării salariaților CNAM, a fost selectat un eșantion de 12 angajați ai aparatului central și ai agențiilor teritoriale. S-a constatat că, în perioada auditată, salariile de funcție, inclusiv coeficienții de multiplicare la salariul tarifar pentru categoria I de calificare, sporurile, premiile și ajutoarele materiale au fost calculate regulamentar și în limitele alocațiilor aprobate.
Pentru plata mărfurilor și serviciilor au fost prevăzute mijloace în sumă de 9,3 mil. lei, cheltuielile de casă au fost de 9,2 mil. lei (21,7% în structura cheltuielilor de casă), din care 2,3 mil. lei (23,7%) au fost utilizate pentru servicii editoriale și 0,8 mil. lei (8,8%) pentru arenda încăperilor, nefiind constatate nereguli.
Cheltuielile capitale din fondul de administrare au însumat 2,3 mil. lei (5,5%), din care 0,5 mil. lei s-au folosit pentru procurarea mijloacelor fixe și 1,8 mil. lei – pentru reparația capitală a sediului Agenției Teritoriale Taraclia. Pentru achiziționarea acestor servicii, grupul de lucru, folosind criteriul „oferta cea mai avantajoasă din punct de vedere tehnico-economic”, a desemnat cîștigătoare oferta unui operator economic cu valoarea de 1,7 mil. lei și condițiile suplimentare privind perioada de execuție a lucrărilor de 3 luni. Real, cerințele înaintate de grupul de lucru privind termenul de execuție a lucrărilor (care a servit temei pentru desemnarea ofertei cîștigătoare) nu au fost respectate de executorul lucrărilor, ultimele acte de recepție a lucrărilor executate fiind întocmite peste 5 luni după expirarea termenelor propuse în ofertă.
Cheltuielile de casă aferente mijloacelor fixe au fost utilizate pentru: procurarea a 2 autoturisme (0,2 mil. lei), repartizate Agențiilor Teritoriale Chișinău și Soroca, procurarea tehnicii de calcul și a altor bunuri (0,3 mil. lei), acestea fiind înregistrate regulamentar în evidența contabilă.
Concluzie: Verificarea cheltuielilor din fondul de administrare nu au constatat abateri de la normele regulamentare.
3.3. Cu privire la evaluarea sistemului de control și audit intern
Evaluarea de către audit a sistemului de control intern a constatat că CNAM, în scopul consolidării sistemului de management financiar și control (demarat în anul 2010), a instituit, la 24.02.2012, Comitetul pentru riscuri, cu atribuții de identificare, înregistrare, evaluare, control, monitorizare, raportare a riscurilor și elaborarea Registrului riscurilor CNAM.
În vederea implementării sistemului de management financiar şi control au fost identificate procesele de bază din cadrul instituţiei, au fost stabilite și descrise obiectivele, precum și identificate și evaluate riscurile, fiind elaborat preliminar Registrul riscurilor. Ulterior, potrivit actelor interne, Comitetul menționat urma să implementeze în procesul de management financiar și control definitivarea Registrului riscurilor cu actualizarea periodică, iar în cadrul Planului de acțiuni pe termen mediu – să implementeze proceduri de control intern, cu eliminarea celor inutile.
În cadrul analizei de către audit a elementelor de control intern au fost identificate unele deficiențe ce țin de funcționarea sistemului de control intern și lipsa unor proceduri scrise și reglementări exhaustive privind: procesul de alocare a mijloacelor din fondul de bază destinate serviciilor medicale spitalicești pentru procurarea unor medicamente costisitoare; procesul de alocare, utilizare, monitorizare și control al mijloacelor din fondul de dezvoltare și fondul de profilaxie.
Serviciul audit intern al CNAM (instituit în octombrie 2009), în perioada supusă auditului a realizat 6 misiuni de audit, conform Planului de activitate, care au avut drept scop evaluarea unor procese din cadrul activității CNAM (procesul de înregistrare şi evidenţă a plătitorilor primelor AOAM în cadrul AT; procesul de organizare şi desfăşurare a activităţii în cadrul AT Bălți, Ungheni, Orhei; procesul de contractare a instituţiilor medico-sanitare, în special a modului de negociere şi încheiere a contractelor în cadrul asistenţei medicale urgente prespitaliceşti; evaluarea eficienţei acţiunilor întreprinse de către CNAM la implementarea recomandărilor auditului Curţii de Conturi). În urma executării misiunilor de audit intern au fost identificate riscuri ce țin de modul de organizare, desfășurare și de conformare cadrului normativ aplicabil a acestor procese. Despre rezultatele misiunilor de audit a fost informată conducerea CNAM, fiind elaborate planuri de acțiuni privind implementarea recomandărilor, cu stabilirea termenelor de realizare și a responsabililor. În special, misiunile de audit intern s-au axat pe evaluarea activității unor agenții teritoriale ale CNAM, nefiind auditate procese importante ce țin de gestionarea FAOAM, cum ar fi: procesul de utilizare a mijloacelor din fondul de dezvoltare și fondul de profilaxie; procesul de alocare din fondul de bază a mijloacelor pentru medicamente costisitoare, alte procese cu riscuri majore de utilizare neconformă a mijloacelor publice.
Recomandări Companiei Naționale de Asigurări în Medicină:
10. Să intensifice activitățile privind definitivarea implementării și consolidării sistemului de management financiar și control;
11. Să planifice activitățile de audit intern, cu includerea în programele de audit a proceselor asupra cărora în prezentul Raport au fost formulate obiecții sau rezerve.
3.4. Cu privire la executarea recomandărilor Curții de Conturi
Verificarea executării cerințelor Curții de Conturi și implementării recomandărilor din Raportul de audit, aprobat prin Hotărîrea Curții de Conturi nr.34 din 25.07.2012, a constatat că Ministerului Sănătății și CNAM le-au fost înaintate, respectiv, 6 cerințe (1 – neexecutată) și 8 recomandări ( 2 – neexecutate).
În acest context, se relevă că cerința (2.1.2.) și recomandarea (5) „înaintate Ministerului Sănătății referitoare la reexaminarea cadrului normativ ce vizează direcțiile/criteriile de utilizare a fondului de dezvoltare, în special la procurarea transportului sanitar pentru necesitățile sistemului de sănătate, cu înaintarea propunerilor de modificare a legislației în vigoare, care ar exclude orice situație de incertitudine” nu au fost realizate. Auditul remarcă că, Ministerul Sănătății, prin Ordinul intern (nr.1033 din 30.12.2011), a clasificat transportul auto utilizat în sistemul de sănătate cu stabilirea parametrilor tehnici și scopurilor de utilizare ale acestora, fără a opera modificări de rigoare în actele normative conform cerințelor.
De asemenea, CNAM nu a realizat recomandarea (6) din Raportul de audit referitor la „elaborarea proceselor controlului intern privind achiziționarea, contractarea și utilizarea mijloacelor destinate realizării proiectelor investiționale în cadrul fondului de dezvoltare și a fondului de profilaxie”. CNAM nu a elaborat procesele menționate, continuînd practica anilor precedenți de organizare și efectuare a procedurilor de achiziție aferente fondului de profilaxie în lipsa unor indicatori și criterii care ar spori eficiența utilizării mijloacelor publice. În acest context, cerințele și recomandările neexecutate se reiterează Ministerului Sănătății și CNAM.
Concluzie: Se remarcă executarea/implementarea neintegrală a cerințelor și recomandărilor, de către autoritățile de competență, din Hotărîrea Curții de Conturi nr.34 din 25.07.2012.
Recomandări Companiei Naționale de Asigurări în Medicină și Ministerului Sănătății:
11. Să întreprindă măsurile necesare în vederea asigurării executării integrale a cerințelor/recomandărilor înaintate și reiterate.
Concluzie generală
Din constatările menționate în prezentul Raport, rezultă existența carențelor și deficiențelor în acumularea și utilizarea mijloacelor FAOAM, ca rezultat al sistemului instituțional de administrare existent, care se exprimă prin: (i) neacumularea integrală a veniturilor, urmare a unui proces de evaluare și planificare irelevant; (ii) neargumentarea exhaustivă și lipsa indicatorilor măsurabili la alocarea mijloacelor fondului de bază (destinat serviciilor medicale spitalicești) la finele anului de gestiune (20 mil.lei) a determinat distribuirea aleatorie a acestor mijloace unor instituții medicale și nu stimulează obținerea performanțelor; (iii) finanțarea unor IMSP pentru procurarea medicamentelor costisitoare (23,7 mil.lei), în lipsa prevederilor regulamentare, precum și autorizării acestora în Republica Moldova (4,1 mil.lei); (iv) lipsa proceselor scrise și reglementărilor exhaustive privind achiziționarea, utilizarea și raportarea mijloacelor fondurilor de dezvoltare și de profilaxie, precum și nemonitorizarea derulării proiectelor finanțate din aceste fonduri nu asigură utilizarea economă și eficientă a mijloacelor publice. Raportul privind executarea fondurilor asigurării obligatorii de asistență medicală pe anul 2012 reflectă, la venituri și cheltuieli, sumele real încasate și transferate sistemului de sănătate, inclusiv sumele finanțate suplimentar la finele perioadei de gestiune.
Responsabil pentru monitorizarea realizării și raportării auditului:
șeful Direcției generale II (auditul finanțelor sectorului social și economiei naționale) Sofia Ciuvalschi
Controlor de stat principal Iurie Ispas
Controlor de stat principal Svetlana Tataru
Controlor de stat superior Violeta Andrieș
Anexa la Raportul de audit
Constatări, concluzii și recomandări privind implementarea unor proiecte investiționale finanțate din fondul de dezvoltare Cu privire la situația achiziționării generatoarelor de oxigen medical
În anul 2012, din fondul de dezvoltare au fost aprobate de Comisia mixtă proiecte investiționale, contracte de finanțare cu 8 instituții medico-sanitare publice pentru achiziționarea generatoarelor de oxigen medical în valoare totală de 12,6 mil.lei. Verificările regularității procedurii de achiziție, contractării, precum și verificările asupra impactului implementării proiectelor finanțate de CNAM, efectuate la 5 instituții medicale (din cele 8 contractate): IMSP „Spitalul Clinic Republican” (2,3 mil.lei), IMSP „Institutul Oncologic” (2,1 mil.lei); IMSP „Institutul Mamei și Copilului” (1,7 mil.lei); IMSP „Institutul de Neurologie și Neurochirurgie” (1,3 mil.lei); IMSP „Spitalul Clinic Municipal pentru Copii „V. Ignatenco”” (1,1 mil.lei) au constatat următoarele.
Procedurile de achiziționare a generatoarelor de oxigen au fost efectuate de către IMSP cu admiterea neregulilor.
În conformitate cu Ordinul Ministerului Sănătății din 28.10.2011, care a invocat ca scop „eficientizarea utilizării finanțelor publice”, au fost împuternicite IMSP „Spitalul Clinic Republican” (în calitate de prim-asociat) și IMSP „Institutul Oncologic”, IMSP „Centrul Național Științifico-Practic Medicină de Urgență”, IMSP „Institutul Mamei și Copilului”, IMSP „Institutul de Cardiologie”, IMSP „Institutul de Neurologie și Neurochirurgie”, IMSP „Spitalul Clinic Municipal Bălți”, IMSP „Spitalul Clinic Municipal pentru Copii „V. Ignatenco”” (în calitate de asociați secunzi) să organizeze și să desfășoare o procedură comună de achiziție (licitație publică) pentru procurarea a 8 generatoare de oxigen medical.
Verificarea documentelor de organizare și desfășurare a procedurii de achiziție atestă lipsa unor studii (analize) a necesității procurării generatoarelor, capacității acestora, precum și a impactului asupra utilizării eficiente a mijloacelor publice. Totodată, contrar prevederilor legale[32], necesitatea achiziționării acestui utilaj nu a fost inclusă în planurile de achiziții pentru anul 2012, nefiind stabilite sursele financiare. În pofida acestui fapt, grupul de lucru asociat a indicat în documentele de licitație existența surselor centralizate de finanțare. Confirmarea (garantarea) finanțării generatoarelor de oxigen a fost obținută (cu certitudine) de către instituții abia la 21.03.2012, concomitent cu încheierea contractelor de finanțare din fondul de dezvoltare cu CNAM, sau cu circa 3 luni mai tîrziu decît încheierea contractelor de achiziții (05.12.2011).
Auditul a constatat că desemnarea ofertei cîștigătoare a fost efectuată de către grupul de lucru în condițiile nerespectării principiului asigurării concurenței[33]. Astfel, la procedura de achiziții au participat 3 ofertanți, inclusiv un nerezident al Republicii Moldova.
Verificările documentelor au stabilit că, la determinarea cîștigătorului, grupul de lucru, din start, a descalificat unul din ofertanți (cu oferta în valoare de 9,7 mil. lei), din motivul neînregistrării în lista operatorilor economici cărora li s-a oferit documentele de licitație contra plății de 200 lei (prevedere neinclusă în documentele de licitație), iar alt ofertant fiind descalificat din motivul neprezentării unor documente obligatorii (oferta în valoare de 8,4 mil. lei). În aceste condiții, a fost calificat operatorul economic (nerezident al Republicii Moldova), care a prezentat oferta cu valoarea cea mai mare (15,6 mil. lei), totodată valoarea ofertei, respinse din motivul neprocurării actelor de licitație, a fost mai avantajoasă (valoric) față de cea a cîștigătorului, cu circa 6,0 mil.lei. În aceste circumstanțe nefiind asigurat nivelul satisfăcător al concurenței, grupul de lucru urma să anuleze procedura respectivă, avînd la bază prevederile art.59 alin.(1) lit.a) din Legea nr.96-XVI din 13.04.2007.
Mai mult ca atît, auditul a constatat, că oferta cîștigătoare nu a îndeplinit cerința impusă prin documentele de licitație, și anume prezentarea certificatelor confirmative privind intervenția în caz de avariere în termen de 2 ore, fapt ce pune sub risc înlăturarea urgentă a deficiențelor în caz de defectare a utilajului, avînd în vedere că operatorul economic nu este rezident al Republicii Moldova, totodată nefiind confirmată existența reprezentanței legale pe teritoriul republicii.
Auditul menţionează că anterior desfășurării licitaţiei (cu 8 zile), grupul de lucru a operat modificări în documentele de licitație, fiind revizuite condițiile de livrare a utilajului (INCOTERMS 2000) pentru operatorii nerezidenți, din DDP (toate cheltuielile, inclusiv drepturile vamale achitate de vînzător) în CIP (drepturile vamale achitate de către cumpărător). Aceste modificări, în final, au impus cumpărătorii (IMSP-urile) să suporte cheltuieli suplimentare pentru achitarea taxelor vamale și TVA la import. Ca rezultat, IMSP au suportat cheltuieli suplimentare (neprevăzute inițial) achitate din mijloace proprii, preconizate pentru asistența medicală, în sumă totală de 2,1 mil.lei, inclusiv: IMSP „Spitalul Clinic Republican” – 0,6 mil.lei, IMSP „Institutul Oncologic” – 0,3 mil.lei; IMSP „Institutul Mamei și Copilului” – 0,5 mil.lei; IMSP „Institutul de Neurologie și Neurochirurgie” – 0,4 mil.lei; IMSP „Spitalul Clinic Municipal pentru Copii „V. Ignatenco”” – 0,3 mil.lei.
Încheierea contractelor a fost efectuată în lipsa asigurării executării contractelor și în lipsa specificării elementelor componente ale utilajului cu valoarea acestuia.
La încheierea contractelor, instituțiile medicale nu au asigurat depunerea de către vînzător a garanției de bună execuţie[34] în cuantum de 5% din valoarea contractată, condiție stipulată și în pct.3.4.1. din documentele de licitație, care, nefiind respectată, face imposibilă încheierea acestora, precum și reținerea de către beneficiar a garanției pentru ofertă (pct. 2.20.3. lit.d) din documentele de licitație. Astfel, nu a fost depusă garanția de executare a contractului în sumă de 31,5 mii euro sau 502,5 mii lei, conform cursului oficial al Băncii Naționale a Moldovei la data încheierii contractelor (1 euro/15,9627 lei), inclusiv: IMSP „Spitalul Clinic Republican” – 149,7 mii lei, IMSP „Institutul Oncologic” – 73,1 mii lei; IMSP „Institutul Mamei și Copilului” – 128,3 mii lei; IMSP „Institutul de Neurologie și Neurochirurgie” – 73,1 mii lei; IMSP „Spitalul Clinic Municipal pentru Copii „V. Ignatenco”” – 78,3 mii lei.
Se denotă că specificațiile anexate la contractele de achiziții nu conțin delimitarea părților componente ale generatoarelor de oxigen achiziționate și valoarea acestora. Totodată, auditul remarcă că utilajul menționat a fost livrat instituțiilor pe părți componente în 3 etape conform facturilor (invoice) anexate la declarațiile vamale, cu indicarea valorii acestora. În acest context, auditul nu poate cu certitudine să evalueze componența utilajului contractat cu componența acestuia livrată.
Analiza comparativă a dotării utilajului, specificată în propunerile tehnice (oferta), cu părțile componente livrate, conform facturilor, a stabilit unele incertitudini:
în propunerile tehnice (pentru 5 instituții verificate) au fost indicate și, respectiv, contractate cîte 5 filtre (pentru sistemul filtrare aer comprimat), în realitate fiind livrate și instalate cîte 4 filtre;
pentru unele instituții (IMSP „Spitalul Clinic Republican”, IMSP „Institutul Oncologic”, IMSP „Institutul de Neurologie și Neurochirurgie”) a fost contractat un vas de oxigen de 2000 litri, iar conform facturilor au fost livrate cîte 2 vase de acest gen. Totodată, se menționează că aceste incertitudini nu au condiționat modificarea valorii contractuale. Vizualizarea la fața locului a stabilit că la instituțiile menționate sînt instalate și puse în funcțiune doar cîte 1 vas pentru oxigen.
Lipsa unui studiu/analize preliminare privind necesitatea și impactul implementării proiectelor a determinat, în majoritatea cazurilor, suportarea de către instituțiile medico-sanitare publice a unor cheltuieli neeficiente legate de întreținerea și exploatarea generatoarelor achiziționate.
În baza calculelor prezentate de IMSP-uri, s-a constatat că, după punerea în funcțiune a generatoarelor de oxigen, cheltuielile medii lunare de întreținere și exploatare (mentenanță, energie electrică, uzură etc.) au crescut în majoritatea cazurilor, comparativ cu perioadele precedente, de 1,6-3 ori. Astfel, IMSP „Spitalul Clinic Municipal pentru Copii „V. Ignatenco””, pînă la punerea în funcțiune a generatorului suporta în medie pe lună cheltuieli pentru achiziționarea oxigenului în sumă de 13,4 mii lei, iar cheltuielile pentru întreținerea și exploatarea utilajului au constituit 41,5 mii lei, acestea majorîndu-se de circa 3,1 ori. Situații similare au fost înregistrate și la alte instituții: la IMSP „Institutul de Neurologie și Neurochirurgie” cheltuielile s-au majorat de circa 3 ori; la IMSP „Institutul Mamei și Copilului” – de circa 2,3 ori; la IMSP ”Institutul Oncologic” – de circa 2 ori; la IMSP „Spitalul Clinic Republican” – de circa 1,6 ori. Se denotă că, cheltuielile pentru întreținerea generatoarelor sînt acoperite de către instituții din mijloacele FAOAM destinate prestării serviciilor medicale.
Concluzie: achiziționarea centralizată a generatoarelor de oxigen prin intermediul grupului de lucru asociat nu a asigurat atingerea obiectivului scontat de eficientizare a mijloacelor publice, scop invocat prin ordinul ministrului sănătății. Neregulile se exprimă prin: (i) organizarea și derularea procedurii de achiziții în lipsa studiilor privind necesitatea procurării acestora și surselor de finanțare; (ii) modificarea în documentele de licitație a condițiilor de livrare a utilajului, fapt ce a generat suportarea de către IMSP-urile auditate a unor cheltuieli (suplimentare) neeficiente (2,1 mil.lei) aferente taxelor vamale și taxei pe valoarea adăugată achitate la import, care au majorat valoarea achiziției; (iii) imposibilitatea determinării faptului de completare a utilajului instalat, ca rezultat al nespecificării în contract a părților componente și valorii acestora; (iv) majorarea cheltuielilor de întreținere și exploatare a utilajului de 1,6-3 ori, comparativ cu cheltuielile pentru achiziționarea oxigenului în perioadele precedente.
Recomandări: Ministerului Sănătății, Companiei Naționale de Asigurări în Medicină de comun cu IMSP „Spitalul Clinic Republican”, IMSP „Institutul Oncologic”; IMSP „Institutul Mamei și Copilului”; IMSP „Institutul de Neurologie și Neurochirurgie”; IMSP „Spitalul Clinic Municipal pentru Copii „V. Ignatenco”:
1. să asigure definitivarea implementării și utilizării generatoarelor de oxigen cu atragerea experților pentru a exclude elementele de risc, inclusiv prin reverificarea și documentarea de comun cu furnizorul a plenitudinii livrării componentelor aparatajului instalat;
2. să excludă practica achiziționării centralizate, precum și în lipsa surselor de finanțare a utilajelor medicale.
Cu privire la implementarea proiectelor investiționale de dotare a serviciului de radioimagistică în 3 (trei) IMSP cu instalații de radiodiagnostică
În anul 2012 au fost implementate trei proiecte investiționale înaintate de către IMSP Spitalul Raional (în continuare – SR) Cimișlia, IMSP SR Căușeni și IMSP SR Telenești, care au fost acceptate de Comisia mixtă la 28.07.2011, acestea fiind destinate procurării instalațiilor radiologice. Scopul lor ține de sporirea calității asistenței medicale prin fortificarea nivelului de diagnostică, inclusiv ridicarea nivelului de securitate al pacientului și personalului medical, creșterea eficienței în utilizarea surselor publice prin dotarea serviciilor de imagistică radiologică cu instalații de radiodiagnostică. Costul total al acestor dispozitive a constituit 6,6 mil. lei, finanțate preponderent din fondul de dezvoltare al FAOAM (4,8 mil. lei) și din alte surse (2,2 mil.lei), cu termenul-limită de implementare pînă la: SR Cimișlia – 20.02.2012; SR Căușeni – 31.03.2012 și SR Telenești – 28.04.2012. Astfel, SR Cimișlia a dispus de proiectul „Sporirea calității asistenței medicale acordate populației din teritoriu prin fortificarea serviciilor de diagnostică imagistică”, fiind finanțat în sumă de 2,1 mil. lei (inclusiv din surse FAOAM – 1,5 mil. lei (71,0%)); SR Căușeni – de proiectul „Modernizarea, sporirea eficienței și calității serviciilor radiologice”, în valoare de 2,5 mil. lei (inclusiv din surse FAOAM – 1,9 mil. lei (76%)); SR Telenești – de proiectul „Procurarea dispozitivului radiodiagnostic digital”, în valoare de 2,0 mil. lei (inclusiv din surse FAOAM – 1,0 mil. lei (50,0%)).
Verificarea regularității procedurilor de achiziție și contractare a utilajului radiologic a stabilit unele carențe:
Procesele de achiziționare de lungă durată au condiționat depășirea termenului de implementare a proiectelor. Astfel, proiectele au fost acceptate spre finanțare în august 2011, iar procedurile de achiziționare au demarat: pentru SR Telenești în decembrie 2011 (cu 5 luni mai tîrziu); pentru SR Căușeni în octombrie 2011 (cu 2 luni mai tîrziu), ulterior anulată de Agenția Achiziții Publice și repetată în ianuarie 2012; pentru SR Cimișlia în octombrie 2011 (cu 2 luni mai tîrziu).
Potrivit concluziei experților în domeniu, antrenați la solicitarea Curții de Conturi, „parametrii tehnici solicitați în documentele de licitație la toate 3 (trei) IMSP-uri în majoritate au fost identice, în unele cazuri fiind formulate excesiv de detaliat, în alte cazuri contradictoriu, repetîndu-se sau purtînd un caracter inutil”. În viziunea auditului, această situație a favorizat procurarea utilajului de la un anumit furnizor.
În cadrul derulării procedurii de achiziție la SR Cimișlia, la etapa de evaluare a ofertelor a fost instituit un nou grup de lucru, unii dintre membrii căruia nu au depus declarații de confidențialitate și imparțialitate, situație fiind acceptată de către Agenția Achiziții Publice.
La încheierea contractelor, IMSP-urile verificate nu au ţinut cont de prevederile art.42 din Legea privind achizițiile publice, referitor la obligativitatea instituirii de către operatorul economic a asigurării executării contractului în cuantum de 5% din suma contractată, ceea ce constituie: la SR Căușeni – 124,9 mii lei; la SR Cimișlia – 104,1 mii lei; la SR Telenești – 99,9 mii lei.
În urma licitațiilor desfășurate, toate trei IMSP-uri au desemnat ca cîștigător același agent economic (cod fiscal 1002600034804), fiind procurate instalații radiologice pentru radiografie-radioscopie cu masă basculantă telecomandată și generator de 50 kW ,,OPERA T30” (SR Căușeni – generator de 65kW), producătorul fiind același. De menționat că la SR Cimișlia și SR Telenești s-au procurat instalații identice, cea procurată de SR Cimișlia avînd costul mai mare cu 83,0 mii lei.
De asemenea, în cadrul verificărilor de comun cu experții în domeniu, s-au constatat următoarele:
instalarea utilajului s-a efectuat încadrîndu-se în termenele-limită stabilite în contractele de finanțare, însă conform informației prezentate de Agenția Națională de Reglementare a Activităților Nucleare și Radiologice, nerespectînd prevederile regulamentare[35], SR Căușeni și SR Telenești nu sînt autorizate pînă în prezent pentru a fi utilizate, iar SR Cimișlia a obținut actele necesare abia la 19.11.2012, fiind pusă în funcțiune în februarie 2012;
parametrii tehnici specificați în contractul de achiziții nu corespund întocmai cu cei reali aflați în dotarea utilajului instalat:
SR Căușeni: lipsa mecanismului de reglare a înălțimii mesei de la 76 cm la 100 cm, aceasta fiind fixată la înălțimea de 100 cm; lipsa rotației manuale a colimatorului, acesta fiind integrat; suportul pentru picioare nu este motorizat, lipsind conul de compresie suplimentar;
SR Telenești: lipsa decompresiei automate la întreruperea alimentării cu energie electrică; lipsa afișării situației de compresie; lipsa limitării automate a compresiei; lipsa rotației manuale a colimatorului; lipsa prefiltrării cu cupru; lipsa posibilității de înlăturare a grilei de către operator; lipsa conului de compresie suplimentar; curentul anodic la expunere în radiografie nu atinge parametrii contractați de 630 mA, în realitate fiind de 320 mA;
SR Cimișlia: lipsește camera video încorporată pentru vizualizarea stării pacientului; monitorul de vizualizare nu atinge rezoluția de minim 1280x1024, în realitate fiind de 1024x1024; lipsește un con compresie suplimentar; curentul anodic la expunere în radiografie nu atinge parametrii contractați de 630 mA, în realitate fiind 320 mA etc.;
conform proiectelor investiționale și contractelor cu furnizorii, toate trei instalații procurate sînt calificate ca dispozitive digitale, în realitate serviciile radiologice nu utilizează acest regim de lucru, imaginile fiind developate pe peliculă. Astfel, în aceste circumstanțe se denotă efectuarea cheltuielilor suplimentare pentru procurarea materialelor necesare (peliculă și reactive), care în anul 2012 au constituit la SR Telenești – 152,6 mii lei, la SR Cimișlia – 43,3 mii lei, la SR Căușeni – 61,9 mii lei, nefiind atins unul dintre obiectivele principale ale proiectelor ce țin de creșterea eficienței în utilizarea mijloacelor publice;
personalul SR Cimișlia și SR Căușeni nu dispune de abilități suficiente privind operarea utilajului achiziționat, ceea ce determină situația/faptul neutilizării în deplină măsură a capacităților acestuia. În acest context s-a constatat că instituțiile menționate aplică utilajul costisitor numai în regim de radiografie, nefiind utilizate funcții importante de radioscopie și tomografie liniară cu care sînt dotate instalațiile procurate. Această situație este determinată de lipsa personalului medical și instruirea insuficientă a acestuia. De exemplu, SR Cimișlia nu dispune de medic-radiolog (din anul 2004), fiind angajat temporar un medic din alt spital raional, care prestează servicii respective 4 ore pe săptămînă, ceea ce a condiționat, neutilizarea potrivit capacităților a utilajului procurat din mijloace publice. Se relevă că instituția periodic informează Ministerul Sănătății (Direcția managementul personalului medical) asupra necesității completării statelor de personal, inclusiv cu medic-radiolog, problema nefiind soluționată pînă în prezent;
La SR Telenești, ca rezultat al instalării utilajului nominalizat, numărul de investigații a crescut cu 38%, sau cu 1275 de investigații, conform explicațiilor instituției „datorită utilizării capacităților acestuia”, iar la SR Căușeni numărul investigațiilor a scăzut de circa 2 ori, entitatea motivînd „prin performanța utilajului care permite constatarea diagnosticului dintr-o singură investigație, comparativ cu utilajul vechi care necesita investigații repetate”. La SR Cimișlia situația nu s-a schimbat esențial;
La fel, auditul a stabilit că cele 3 (trei) IMSP-uri nu au prezentat CNAM rapoarte finale de activitate ce ar oferi informații detaliate despre implementarea proiectelor, oportunitățile și dificultățile atestate, cerință prevăzută în contractele de finanțare.
Una dintre problemele conturate de audit este raportarea financiară a implementării proiectelor prin intermediul facturilor de expediție, situația nefiind conformă prevederilor legale[36] și nefiind relevantă tranzacțiilor economice efectuate.
Concluzii: se denotă un management defectuos al utilizării mijloacelor FAOAM la finanțarea proiectelor investiționale nominalizate, care se exprimă prin: (i) neasigurarea executării conforme a procedurilor de achiziție, care rezultă din neconstituirea garanțiilor de bună execuție a contractelor în suma totală de 0,3 mil. lei; (ii) recepționarea de către beneficiarii proiectelor investiționale a utilajului medical, neasigurînd corespunderea integrală a parametrilor acestuia potrivit cerințelor din ofertă, specificației din contract și actului de instalare; (iii) nerealizarea pe deplin a scopurilor propuse în proiectele investiționale, prin neutilizarea tuturor capacităților disponibile ale utilajului procurat din cauza lipsei personalului medical și/sau a instruirii insuficiente a acestuia.
Recomandări: Ministerului Sănătății, Companiei Naționale de Asigurări în Medicină de comun cu IMSP SR Cimișlia, IMSP SR Căușeni și IMSP SR Telenești:
3. să asigure definitivarea implementării regulamentare și utilizării conforme și relevante a instalațiilor radiologice contractate și achitate, inclusiv prin reverificarea și documentarea de comun cu furnizorul a plenitudinii livrării componentelor aparatajului instalat.
Cu privire la implementarea proiectului „Renovarea sistemului de termoficare, schimbarea ușilor și geamurilor din PVC”, acesta avînd ca scop ameliorarea situației ce ține de asigurarea instituției cu energie termică și conservării acesteia în perioada rece a anului. Proiectul menționat a fost implementat de SR Strășeni în baza contractului de finanțare din 21.03.2012, încheiat cu CNAM la valoarea de 6,8 mil.lei.
Urmare a desfășurării licitației publice din 25.05.2012, a fost încheiat contractul de antrepriză din 28.05.2012 cu un operator economic privind executarea lucrărilor de reparație a sistemului de încălzire (2,7 mil.lei) și schimbarea ușilor și geamurilor din PVC (3,9 mil.lei). Auditul a constatat că lucrările de reparație a sistemului de încălzire, anterior expunerii la licitație, nu au fost expertizate regulamentar[37], fapt prin care nu s-a asigurat conformitatea și valoarea corespunzătoare a lucrărilor contractate.
Verificările de audit privind desemnarea ofertei cîștigătoare au constatat un șir de nereguli, neluate în considerare de către grupul de lucru, și anume:
lipsa mențiunii referitor la forma, cuantumul și valoarea garanției de bună execuție a contractului (în anexa la ofertă);
neautentificarea de către notar a formularelor solicitate prin documentele de licitație privind datele generale și declarația privind eligibilitatea;
neprezentarea recomandărilor, precum și a documentelor ce atestă experiența similară cu o valoare egală sau mai mare decît valoarea viitorului contract;
necorespunderea unei poziții din oferta tehnică cu cerința caietului de sarcini (poz.nr.59, simbol RpCJ06C) „Reparații de tencuieli…”, cantitatea solicitată fiind de 1123 metri, s-au oferit de fapt 123 metri, sau cu 1000 metri mai puțin.
Auditul remarcă că, în aceste condiții, oferta respectivă urma a fi descalificată și respinsă din concurs[38].
La verificarea ofertelor înaintate de alți participanți, auditul a constatat neadmiterea spre evaluare a unui operator economic, invocîndu-i-se motivul „neprezentarea garanției pentru ofertă în original”, deși norma legală[39] prevede că „autoritatea contractantă are dreptul să considere oferta conformă cerinţelor dacă aceasta conţine abateri neînsemnate de la prevederile documentelor de licitaţie…”, situație în care Agenția Achiziții Publice a admis darea de seamă spre înregistrare.
Totodată, auditul a constatat că acest operator economic, fiind producător al ușilor și geamurilor, a depus oferta cu o valoare mai avantajoasă (cu 2,9 mil.lei mai mică în raport cu valoarea estimată a beneficiarului). Valoarea economică mai scăzută a acestuia a reieșit și din aplicarea cuantumului scăzut la cele incluse în deviz (de regie, de transport, de beneficiu, care în medie sînt de 15 ori mai mici), din start determinînd o economie în valoare de 1299,0 mii lei (1363,6 mii lei – 64,7 mii lei). Astfel, grupul de lucru nu a asigurat utilizarea eficientă a finanțelor publice – unul din principiile legale[40] de reglementare a achizițiilor publice.
Urmează a fi menționat că autoritatea contractantă nu a supus expertizării regulamentare[41] (pînă la desfășurarea procedurii de achiziționare) lucrările de reparație a sistemului de încălzire, fapt prin care a expus riscului calitatea și valoarea conformă a lucrărilor.
În același timp, contrar prevederilor legale[42], SR Strășeni a modificat, prin acord adițional la contract, poziția „Radiatoare din fontă cu coloane libere și secțiune circulară sau coloane unite și secțiune eliptică” prin înlocuirea cu „ Radiatoare din aluminiu cu coloane libere și secțiune circulară sau coloane unite și secțiune eliptică”, nerecalculînd valoarea acestora, fapt ce a dus la suportarea unor cheltuieli nejustificate (circa 764,0 mii lei). Concomitent au fost modificate, în lipsa acordului adițional, alte lucrări din devizul menționat la valoarea de 482,4 mii lei excluse și 382,6 mii lei incluse.
La acest capitol, Curtea de Conturi a solicitat verificarea, de către Inspecția de Stat în Construcții, a volumelor și calității lucrărilor executate și achitate în corespundere cu cele contractate, aceasta urmînd a informa Curtea de Conturi la definitivarea verificărilor.
Prin informația preliminară, Inspecția de Stat în Construcții a confirmat încălcările grave care s-au comis la achiziționarea lucrărilor la SR Strășeni, inclusiv majorarea nejustificată a valorii ofertelor depuse de 2 ofertanți, calificați de către grupul de lucru (cu 3,5 mil. lei și cu 1,0 mil. lei, corespunzător), care au creat premise pentru favorizarea operatorului economic cîștigător.
Respectiv, grupul de lucru nu și-a onorat obligațiunea prevăzută de pct.118 lit.f) din Regulamentul privind achiziţiile publice de lucrări, aprobat prin Hotărîrea Guvernului nr.834 din 13.09.2010, referitor la examinarea, în primul rînd, a ofertelor tehnice pentru a stabili erorile aritmetice comise de cei 2 ofertanți și pentru a le corecta regulamentar[43] (cu acceptul ofertanților). Conform art.59 alin.(1) lit.a) din Legea nr.96-XVI din 13.04.2007 și prevederilor regulamentare[44], aceste oferte urmau a fi respinse de către grupul de lucru, iar procedura de licitație anulată din motivul lipsei nivelului satisfăcător al concurenței.
Urmare a nerespectării prevederilor legale și regulamentare menționate, grupul de lucru a determinat cîștigătoare oferta cu valoarea de 6,6 mil. lei, care a depășit cu 3,4 mil. lei valoarea reală a altei oferte (considerată calificată).
De asemenea, cu încălcarea prevederilor legale[45], beneficiarul, la contractarea lucrărilor, nu a solicitat constituirea de către antreprenor a garanției de bună execuție a contractului în cuantum de 5% din valoarea contractată (332,5 mii lei).
Totodată, Inspecția de Stat în Construcții a menționat că lucrările contractate au fost transmise de antreprenor în subantrepriză și executate de către 3 agenți economici, deși în documentele de licitație la capitolul cerințe de calificare s-a stabilit că „autoritatea contractantă solicită prezentarea listei cuprinzînd subcontractanții, care vor avea o pondere de 0 (zero) % în îndeplinirea contrcatului” (pct.2.3.1, subpct. 2 din documentele de licitație).
Concluzie: neregulile admise la implementarea proiectului „Renovarea sistemului de termoficare, schimbarea ușilor și geamurilor din PVC” sînt o consecință a exercitării nesatisfăcătoare a funcțiilor și atribuțiilor de către Comisia mixtă și Finanțator, ce țin de monitorizarea și controlul realizării acestuia, stabilite expres în contractul de finanțare; nerespectarea legislației de către grupul de lucru al beneficiarului a determinat suportarea cheltuielilor ineficiente în sumă de 2,9 mil. lei; nerespectarea normelor regulamentare de către beneficiar la modificarea contractului de antrepriză a condiționat o posibilă fraudă prin suportarea cheltuielilor nejustificate în sumă de 764,0 mii lei.
Recomandări: Ministerului Sănătății, Comisiei mixte, Companiei Naționale de Asigurări în Medicină de comun cu IMSP SR Strășeni:
4. să întreprindă măsurile de rigoare în vederea lichidării neregulilor identificate de audit, prin responsabilizarea activității persoanelor implicate în implementarea proiectului, precum și asigurarea expertizării lucrărilor recepționate.
Cu privire la implementarea proiectului „Racordarea asistenței medicale spitalicești și de ambulator din cadrul ACSR la standardele medicale actuale prin implementarea serviciilor performante de diagnostic imagistic”, cu obiectivul general prestabilit – asigurarea populației republicii cu servicii medicale de calitate.
Auditul a constatat că proiectul a fost finanțat din fondul de dezvoltare al CNAM, IMS Spitalul Republican al Asociației Curativ-Sanatoriale și de Recuperare a Cancelariei de Stat (în continuare IMS SR al ACSR a CS) achiziționînd tomograful computerizat cu 64 slice-uri (Optima CT 660 cu acomodarea spațiilor, potrivit cerințelor producătorului, în baza contractului din 24.05.2012 încheiat cu cîștigătorul licitației (c/f 1002600034804).
Conform calculelor din proiect, valoarea anuală a serviciilor de diagnostic urmează să constituie 22,5 mil. lei. Potrivit informației prezentate de către IMS SR al ACSR a CS, pe parcursul a 10 luni de funcționare a tomografului (începînd cu octombrie 2012) au fost efectuate 375 de investigații, valoarea cărora constituie 0,7 mil. lei, sau 3,2% din valoarea estimată în proiect.
În urma verificării documentației ce ține de achiziționarea și contractarea utilajului respectiv, precumt și executarea, de către părți, a condițiilor contractuale, auditul a constatat următoarele:
La desfășurarea activității de achiziționare a tomografului, în grupul de lucru au participat 2 angajați ai Asociației și un funcționar din cadrul CNAM – coordonator al Comisiei mixte (în afara componenței stabilite prin ordinul Asociației), astfel nerespectîndu-se prevederile legale[46], potrivit cărora grupul de lucru se creează de către autoritatea contractantă din funcţionari şi specialişti în limitele personalului scriptic;
Deși, potrivit documentelor de licitație, obiectul achiziției a fost ”tomograf computerizat cu 64 slice-uri cu acomodarea spațiilor, instalare, punere în funcțiune, instruire personal conform necesităților IMS SR al ACSR a CS”, cerințele tehnice de acomodare ale spațiilor (90 m2) pentru amplasarea tomografului au fost incluse în licitație cu indicarea doar a denumirilor de lucrări, solicitînd stabilirea volumelor de către fiecare ofertant în conformitate cu cerințele producătorului utilajului. Potrivit normei legale[47], lucrările urmau a fi evaluate de beneficiar, verificate și expertizate de Serviciul de Stat pentru Verificarea şi Expertizarea Proiectelor şi Construcţiilor, apoi supuse achiziționării. Nerespectînd cerințele legale, grupul de lucru a expus riscului achitarea nejustificată a unor lucrări, astfel condiționînd utilizarea ineficientă a mijloacelor de finanțare a proiectului;
Cu ignorarea cerinței din caietul de sarcini privind stabilirea volumelor de lucrări, grupul de lucru a admis oferta operatorului economic cîștigător, care a indicat în ofertă numai valoarea totală a lucrărilor în sumă de 1,2 mil.lei. Pentru comparație, se exemplifică că al doilea ofertant a stabilit volumele lucrărilor potrivit cerințelor oferind executarea acestora la valoarea de 339,5 mii lei;
Alte nereguli acceptate de grupul de lucru la determinarea cîștigătorului se exprimă prin lipsa: autorizației, de la producător, privind desemnarea în calitate de distribuitor; diplomelor inginerilor certificați de producător; asigurării privind instalarea, testarea și punerea în funcțiune a utilajului de către inginerii calificații ai producătorului, precum și asigurării privind deservirea în perioada de garanție de către inginerii calificați ai producătorului.
Astfel, în circumstanțele constatate, grupul de lucru neregulamentar[48] a determinat cîștigătoare oferta depusă de operatorul economic cu c/f 1002600034804.
De asemenea, se denotă că la încheierea contractului (valoarea de 10,5 mil. lei, inclusiv lucrări de acomodare a spațiului în sumă de 1,2 mil. lei) nu a fost asigurată depunerea garanției de bună execuție (în cuantum de 5%, în valoare de 0,5 mil. lei), conform cerințelor documentelor de licitație (pct.3.4.2.). Potrivit explicațiilor conducerii instituției, „pentru instalarea tomografului au fost efectuate lucrări de acomodare a spațiului cu suprafața de 90 m2 (reparația a patru încăperi, inclusiv: încăperea unde este instalat tomograful, încăperea tehnică și două birouri pentru medici). Lucrările, nefiind separate, au fost acceptate spre plată, conform facturii de livrare a furnizorului la valoarea totală. Respectiv, acestea au fost incluse în procesul-verbal de primire-predare al bunului, în ansamblu”.
Certificatul de livrare și instalare a echipamentelor în operare (fără număr și dată) atestă livrarea, instalarea și punerea în funcțiune a echipamentului Optima CT 660S (pe cînd contractat și achiziționat a fost echipamentul Optima CT 660), acesta fiind semnat de către beneficiar, furnizor și reprezentantul intermediarului între producător și furnizor. Potrivit prevederilor contractuale, instalarea urma a fi efectuată de către specialiștii autorizați de producător. Confirmarea acestui fapt auditul nu a constatat.
Auditul a stabilit că înscrierea de pe tomograf (plăcuța) certifică producătorul GE Hangwei Systems Co., LTD și țara de origine – P.R.China, Beijing, fiind contractat producătorul GE Healthcare Japan Corporation și țara de origine Japonia. Certificatul de conformitare pentru produs (care, potrivit condițiilor contractuale, însoțește bunul) nu a fost prezentat auditului.
Referitor la unul din obiectivele contractului ce se referă la instruire, auditului i s-au prezentat certificate de instruire a personalului medical implicat în utilizarea dispozitivelor achiziționate.
Potrivit informației Agenției Naționale de Reglementare a Activităților Nucleare și Radiologice din 22.07.2013, Spitalul Republican al ACSR a CS, activează în lipsa Certificatului de securitate pentru tomograful achiziționat.
Concluzie: neregulile stabilite la implementarea proiectului „Racordarea asistenței medicale spitalicești și de ambulator din cadrul ACSR la standardele medicale actuale prin implementarea serviciilor performante de diagnostic imagistic”sînt determinate de un management irelevant al părților implicate în acest proces, inclusiv la organizarea, desfășurarea licitației, precum și executarea contractului, ceea ce a determinat cheltuieli ineficiente din FAOAM și aplicarea utilajului radiologic în lipsa certificării regulamentare .
Recomandări: Ministerului Sănătății, Companiei Naționale de Asigurări în Medicină de comun cu IMS Spitalul Republican al Asociației Curativ-Sanatoriale și de Recuperare a Cancelariei de Stat:
5. să întreprindă măsurile de rigoare în vederea înlăturării carențelor la implementarea proiectului „Racordarea asistenței medicale spitalicești și de ambulator din cadrul ACSR la standardele medicale actuale prin implementarea serviciilor performante de diagnostic imagistic”, prin:
5.1. responsabilizarea persoanelor implicate în implementarea acestuia, precum și asigurarea expertizării lucrărilor recepționate;
5.2. întocmirea devizului de cheltuieli al lucrărilor de acomodare a spațiilor pentru instalarea tomografului, cu expertizarea regulamentară a acestora și, respectiv, recalcularea valorii, după caz;
5.3. asigurarea certificării regulamentare a tomografului utilizat la diagnosticarea pacienților.
Cu referire la proiectul Investițional „Modernizarea Secției endoscopie prin fortificarea bazei tehnico-materiale și dotarea cu tehnologii performante de diagnostic endoscopic”, beneficiar IMSP Institutul Oncologic, a fost instalat utilaj de videoendoscopie în valoare de 2,7 mil. lei, ca rezultat fiind efectuate în 12 luni (01.07.2012-01.07.2013) investigații în număr de 2571, inclusiv în scop terapeutic și chirurgical. Abateri semnificative la acest capitol nu au fost constate de către audit.
Cu privire la implementarea proiectelor investiționale de dotare a Institutului de Neurologie și Neurochirurgie cu utilaj medical
Pe parcursul anului 2012, Institutul de Neurologie și Neurochirurgie (în continuare – INN) a beneficiat de mijloace financiare din fondul de dezvoltare și modernizare a prestatorilor publici de servicii medicale pentru implementarea a 3 proiecte investiționale în valoare de 8758,1 mii lei, inclusiv: dotarea Laboratorului de vertebroneurologie și polineuropatii cu utilaj medical de performanță (498,5 mii lei); dotarea serviciului neurochirurgical cu utilaj medical de performanță (4529,6 mii lei); dotarea serviciului Stroke Unit și terapie intensivă cu utilaj medical de performanță (3730,0 mii lei). Scopul implementării acestor proiecte ține de îmbunătățirea calității serviciilor medicale prestate populației prin intermediul modernizării și dotării tehnice cu utilaj de performanță.
La implementarea proiectelor „Dotarea Laboratorului de vertebroneurologie și polineuropatii cu utilaj medical de performanță” (0,5 mil. lei) și „Dotarea serviciului neurochirurgical cu utilaj medical de performanță” (4,5 mil. lei), auditul nu a stabilit nereguli, utilajul fiind pus în funcțiune.
La proiectul „Dotarea serviciului Stroke Unit (secția de neurourgențe) şi terapie intensivă cu utilaj medical de performanţă”, auditul a stabilit că valoarea proiectului a constituit 6,4 mil. lei, inclusiv pentru procurarea utilajelor – 4,2 mil. lei și adaptarea încăperilor – 2,2 mil. lei, cu termenul de realizare pînă la 30 martie 2012. Pentru implementarea acestui proiect din mijloacele fondului de dezvoltare al CNAM au fost alocate 3,7 mil. lei, conform contractului de finanţare din august 2011. În urma desfășurării licitaţiei publice au fost desemnaţi 9 cîştigători, fiind încheiate contractele de achiziţie a 17 utilaje și dispozitive medicale în sumă totală de 5,0 mil. lei, sau cu 0,8 mil. lei mai mult decît valoarea inițială a proiectului, cheltuielile fiind acoperite din sursele proprii ale instituției. Totodată, utilajele achiziţionate au fost furnizate cu întîrzieri de către majoritatea furnizorilor – de la 4 pînă la 30 de zile, pentru întîrzierile respective nefiind aplicate penalităţi conform prevederilor contractuale.
La capitolul reparațiilor capitale, INN a contractat servicii în valoare de 2,9 mil. lei, depășind suma planificată pentru lucrările respective cu 0,6 mil. lei. Ca rezultat al nerespectării de către operatorul economic a clauzelor contractuale privind instalarea sistemului de ventilare, a fost achitată doar suma de 2,5 mil. lei. La 28.09.2012, de către Procuratura Anticorupție a fost inițiată urmărirea penală cu ridicarea documentelor aferente procedurii de achiziție și executare a lucrărilor.
Lucrările de reparație/acomodare a încăperilor care urmau a fi efectuate în termen de patru luni, de facto au fost executate în termen de un an, fapt ce a condiționat și punerea în funcțiune cu întîrziere de circa 5 luni a utilajului achiziționat. Totodată, pînă în prezent nu este pus în funcțiune sistemul de ventilare în secția de neurourgență cu terapie intensivă.
Aceste situații sînt și rezultatul nemonitorizării implementării proiectului de către Finanțator, conform măsurilor de monitorizare și control prevăzute în pct. 36 din Contractul de finanțare, instituția nedispunînd de rapoarte ale vizitelor de monitorizare la fața locului, conform clauzelor contractuale.
De către echipa de audit a fost realizată observarea fizică a utilajelor achiziţionate, constatîndu-se instalarea și punerea în funcțiune a acestora, cu excepţia a două monitoare pentru evaluarea funcţiilor vitale ale pacientului, care au fost returnate furnizorului pentru reparaţie. Potrivit informaţiei instituţiei, „din momentul punerii în funcţiune a utilajelor respective în secţia terapie intensivă au fost tratați 1478 de pacienți și în secția de neurourgențe Stroke Unit – 463 de pacienţi. Totodată, dotarea secţiilor menționate cu utilajul achiziţionat a permis sporirea calităţii serviciilor medicale acordate, dat fiind faptul posibilităţii diagnosticării şi acordării imediate a asistenței medicale specializate pacienților cu stări de urgență cu maladii cerebro-vasculare acute și a celor ce au suportat recent accident vascular cerebral spitalizați în instituție sau transferați din spitalele raionale”.
De asemenea, potrivit viziunii instituției, „este prematur de a efectua un raport final de activitate privind impactul implementării proiectului, dat fiind termenul insuficient de activitate în condițiile dotării cu utilajul performant pentru determinarea indicatorilor măsurabili și relevanți ai eficienței”.
Concluzie: Scopul proiectului a fost realizat cu un grad diminuat al impactului scontat, ca rezultat al depășirii cheltuielilor de proiect cu 1,4 mil. lei și a termenului de implementare cu circa 5 luni, a neexecutării lucrărilor de instalare a sistemului de ventilare, acestea fiind și consecințele monitorizării insuficiente de către Finanțator a implementării proiectului.
Recomandări: Ministerului Sănătății, Companiei Naționale de Asigurări în Medicină de comun cu IMSP Institutul de Neurologie și Neurochirurgie să asigure:
6. monitorizarea și controlul definitivării realizării conforme a proiectelor, în special al proiectului „Dotarea serviciului Stroke Unit (secția de neurourgențe) şi terapie intensivă cu utilaj medical de performanţă”, precum și întreprinderea măsurilor în vederea responsabilizării grupului de lucru pentru achizițiile publice realizate neregulamentar.
Echipa de audit:
Controlor de stat principal Iurie Ispas
Controlor de stat superior Natalia Apostol
Controlor de stat superior Rima Sciastlivîi
Controlor de stat Larisa Postica
Controlor de stat Dumitru Ștefîrță
Controlor de stat Sergiu Lupușor
Controlor de stat Ana Buimestru
[1] Monitorul Oficial al Republicii Moldova, 2008, nr.237-240, art.864.
[2] Hotărîrea Curții de Conturi nr.54 din 04.12.2012 ,,Privind aprobarea Programului activității de audit a Curții de Conturi pe anul 2013” (cu modificările ulterioare).
[3] Hotărîrea Curții de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit și Standardelor auditului regularității”.
[4] Hotărîrea Guvernului nr.397 din 31.05.2011 „Pentru aprobarea Regulamentului privind organizarea și funcționarea Ministerului Sănătății, structurii și efectivului-limită ale aparatului central al acestuia”.
[5] Legea fondurilor asigurării obligatorii de asistență medicală pe anul 2012 nr.271 din 23.12.2011 (în continuare – Legea FAOAM pe anul 2012).
[6] Legea nr.170 din 11.07.2012 pentru modificarea și completarea Legii fondurilor asigurării obligatorii de asistență medicală pe anul 2012 nr.271 din 23 decembrie 2011.
[7] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările ulterioare).
[8] Hotărîrea Curții de Conturi nr.54 din 04.12.2012 „Privind aprobarea Programului activităţii de audit a Curții de Conturi pe anul 2013” (cu modificările ulterioare).
[9] Hotărîrea Curții de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit și Standardelor auditului regularității”.
[10] Hotărîrea Guvernului nr.397 din 31.05.2011 „Pentru aprobarea Regulamentului privind organizarea și funcționarea Ministerului Sănătății, structurii și efectivului-limită ale aparatului central al acestuia”.
[11] Legea fondurilor asigurării obligatorii de asistență medicală pe anul 2012 nr.271 din 23.12.2011 (în continuare – Legea FAOAM pe anul 2012).
[12] Legea nr.170 din 11.07.2012 pentru modificarea și completarea Legii fondurilor asigurării obligatorii de asistență medicală pe anul 2012 nr.271 din 23 decembrie 2011”.
[13] Legea nr.1593-XV din 26.12.2002 cu privire la mărimea, modul și termenele de achitare a primelor de asigurare obligatorie de asistență medicală, art.9 (în continuare – Legea nr.1593-XV din 26.12.2002).
[14] Legea nr.1585-XIII din 27.02.1998 cu privire la asigurarea obligatorie de asistență medicală (cu modificările ulterioare), art.4 alin.(4) (în continuare – Legea nr.1585-XIII din 27.02.1998).
[15] Art.17 alin.(1) lit.a) din Legea nr.1593-XV din 26.12.2002.
[16] Art.5 din Legea FAOAM pe anul 2012.
[17] Hotărîrea Guvernului nr.594 din 14.05.2002 „Despre aprobarea Regulamentului cu privire la modul de constituire și administrare a fondurilor asigurării obligatorii de asistență medicală” (cu modificările ulterioare), (în continuare – Regulamentul aprobat prin Hotărîrea Guvernului nr.594 din 14.05.2002).
[18] Pct.9 din Regulamentul aprobat prin Hotărîrea Guvernului nr.594 din 14.05.2002.
[19] Normele metodologice de aplicare în anul 2012 a Programului unic al AOAM, aprobate prin ordinul comun al Ministerului Sănătății și CNAM nr.1021/206-A din 29.12.2011.
[20] Regulamentul privind criteriile și modalitatea de selectare și derulare a proiectelor investiționale finanțate din fondul de dezvoltare și modernizare al prestatorilor publici de servicii medicale, aprobat prin Ordinul comun al Ministerului Sănătății și CNAM nr.663/175 din 27.09.2010 (în continuare – Regulamentul nr.663/175 din 27.09.2010).
[21] Hotărîrea Curții de Conturi nr.34 din 25.07.2012 „Privind Raportul auditului Raportului Guvernului privind executarea fondurilor asigurării obligatorii de asistență medicală în exercițiul bugetar 2011”.
[22] Pct.5 din Regulamentul nr.663/175 din 27.09.2010; Regulamentul Direcției administrare a fondului măsurilor de profilaxie și a fondului de dezvoltare, aprobat prin Ordinul CNAM nr.169-A din 10.11.2011, pct.6, lit.i)-j).
[23] Legea FAOAM pe anul 2012 nr.271 din 23.12.2011.
[24] Ordinul nr.19 din 16.02.2008 pentru aprobarea Regulamentului privind modul de elaborare, monitorizare si raportare a bugetelor pe programe.
[25] Legea nr.1585-XIII din 27.02.1998.
[26]Scrisoarea Ministerului Sănătății nr. 01-9/1370 din 21.06.2012.
[27] Hotărîrea Guvernului nr.1404 din 10.12.2008 „Pentru aprobarea Regulamentului cu privire la modul de calculare a valorii estimative a contractelor de achiziţii publice şi planificarea acestora”.
[28] Legea contabilității nr. 113-XVI din 27.04.2007
[29] Regulamentul aprobat prin Hotărîrea Guvernului nr. 594 din 14.05.2002. pct.9.
[30] Hotărîrea Guvernului nr. 156 din 11.02.2002 „Cu privire la aprobarea Statutului Companiei Naţionale de Asigurări în Medicină”, pct.7.
[31] Hotărîrea Guvernului nr. 1432 din 07.11.2002 „Cu privire la unele măsuri pentru implementarea asigurărilor obligatorii de asistenţă medicală”.
[32] Legea nr.96-XVI din 13.04.2007 privind achizițiile publice, art.13 alin.(1) lit.b) (în continuare – Legea nr.96-XVI din 13.04.2007).
[33] Legea nr.96-XVI din 13.04.2007, art.6 lit.c).
[34] Legea nr.96-XVI din 13.04.2007 „Privind achizițiile publice” art. 42 alin.(8)
[35] Art. 23 din Legea nr.111-XVI din 11.05.2006 privind desfăşurarea în siguranţă a activităţilor nucleare şi radiologice (abrogat din 02.11.2012); art. 19 din Legea nr.132 din 08.06.2012 privind desfăşurarea în siguranţă a activităţilor nucleare şi radiologice.
[36] Legea contabilității nr.113-XVI din 27.04.2007
[37] Art.13 alin.(1) din Legea nr.721-XIII din 02.02.1996 privind calitatea în construcții.
[38] Pct.119 din Regulamentul privind achizițiile publice de lucrări, aprobat prin Hotărîrea Guvernului nr.834 din 13.09.2010; pct.10 din Regulamentul cu privire la activitatea grupului de lucru pentru achiziţii, aprobat prin Hotărîrea Guvernului nr.1380 din 10.12.2007.
[39] Art.44 alin.2 din Legea nr.96-XVI din 13.04.2007.
[40] Art.6 lit.a) din Legea nr.96-XVI din 13.04.2007.
[41] Art.13 alin.(1) din Legea nr.721-XIII din 02.02.1996 privind calitatea în construcții.
[42] Art.53 din Legea nr.96-XVI din 13.04.2007.
[43] pct.120 din Regulamentul privind achiziţiile publice de lucrări, aprobat prin Hotărîrea Guvernului nr.834 din 13.09.2010.
[44] pct.31 lit.a) din Regulamentul privind achiziţiile publice de lucrări, aprobat prin Hotărîrea Guvernului nr.834 din 13.09.2010.
[45] art. 42 alin.(8) din Legea nr. 96-XVI din 13.04.2007.
[46] art.14 alin.(1) din Legea nr.96-XVI din 13.04.2007.
[47] art.13 din Legea nr.721-XIII din 02.02.1996.
[48] art.44 alin.(3) lit.c) din Legea nr.96-XVI din 13.04.2007.