Aprobat prin Hotărîrea Curţii de Conturi nr.44 din 25.08. 2011
Raportul auditului Raportului Guvernului privind executarea fondurilor asigurării obligatorii de asistență medicală în exercițiul bugetar 2010
I. Introducere
Auditul Raportului Guvernului privind executarea fondurilor asigurării obligatorii de asistență medicală (în continuare – FAOAM) în exercițiul bugetar 2010 a fost efectuat în temeiul art.28 şi art.31 alin.(1) din Legea Curţii de Conturi nr.261-XVI din 05.12.2008[4] şi conform Programului activităţii de audit a Curții de Conturi pe anul 2011[5].
Scopul auditului a constat în oferirea unei asigurări rezonabile referitor la faptul că mijloacele financiare acumulate în FAOAM au fost utilizate regulamentar de către Compania Națională de Asigurări în Medicină (în continuare – CNAM, după caz, Compania), iar Raportul privind executarea fondurilor asigurării obligatorii de asistență medicală pe anul 2010 este veridic și nu conține denaturări semnificative.
Responsabilitatea conducerii CNAM constă în asigurarea gestionării regulamentare mijloacelor financiare acumulate în FAOAM pentru prestarea serviciilor medicale în volumul și calitatea prevăzute în Programul unic, precum şi a veridicităţii întocmirii Raportului privind executarea fondurilor asigurării obligatorii de asistență medicală prezentat Guvernului.
Responsabilitatea echipei de audit a constat în obţinerea probelor de audit suficiente şi adecvate pentru susţinerea constatărilor, concluziilor și opiniilor de audit asupra gestionării regulamentare de către CNAM a mijloacelor financiare parvenite din FAOAM și veridicității întocmirii Raportului privind executarea fondurilor asigurării obligatorii de asistență medicală în exercițiul bugetar 2010 prezentat Guvernului.
Metodologia de audit. Auditul a fost efectuat conform Standardelor de audit ale Curții de Conturi[6]. Probele de audit au fost acumulate cu aplicarea procedurilor de fond, fiind folosite diferite tehnici și metode, cum ar fi: examinarea regulamentelor și actelor normative interne relevante domeniului auditat, contractelor încheiate, registrelor contabile și documentelor primare; analiza, calcularea și confruntarea datelor; solicitarea explicațiilor de la persoanele responsabile; colectarea informațiilor de la terțe persoane etc.
II. Prezentare generală
Compania Națională de Asigurări în Medicină este o organizație de stat autonomă, inclusiv cu autonomie financiară, de nivel național, care dispune de personalitate juridică și desfășoară activități nonprofit în domeniul asigurărilor obligatorii de asistență medicală (în continuare – AOAM).
Sistemul instituţional și corelația dintre autoritățile publice și entitățile executive în cadrul sistemului asigurărilor obligatorii de asistență medicală sînt prezentate în următoarea schemă:
Veniturile și cheltuielile FAOAM pe anul 2010 au fost aprobate prin Legea fondurilor asigurării obligatorii de asistență medicală[9], în sumă totală de 3434,4 mil.lei.
III.
CONSTATĂRI, CONCLUZII ȘI RECOMANDĂRI
Sinteza veniturilor aprobate și acumulate în FAOAM în exercițiul bugetar 2010 este prezentată în Tabelul nr.1.
Tabelul nr.1
(mii lei)
| Sursele de venituri | 2009
Executat | 2010 | Executat 2010 | Nivelul executării față de rectificat,
% | Ponderea executat în total venituri, % | Nivelul executării în anul 2010 față de anul 2009, % |
| Aprobat | Rectificat |
| A | 1 | 2 | 3 | 4 | 5(3/4) | 6 | 7(4/1) |
| Total, venituri FAOAM | 2878942,1 | 3383468,7 | 3434400,0 | 3424449,1 | 99,7 | 100 | 118,9 |
| Primele de asigurare obligatorie de asistență medicală, în mărime procentuală, achitate de angajatori și angajați | 1338151,9 | 1406300,0 | 1457231,3 | 1446277,4 | 99,2 | 42,2 | 108,1 |
| Primele de asigurare obligatorie de asistență medicală, în sumă fixă, achitate de persoanele fizice | 38466,1 | 42768,7 | 42768,7 | 40389,5 | 94,4 | 1,2 | 105,0 |
| Alte venituri, inclusiv | 45511,1 | 8000,0 | 8000,0 | 11206,8 | 140,1 | 0,3 | 24,6 |
| Dobînzi | 44458,5 | 6935,0 | 6935,0 | 10049,8 | - | - | 22,6 |
| alte venituri | 25,1 | 25,0 | 25,0 | 147,0 | - | - | 585,6 |
| amenzi și sancțiuni | 1027,5 | 1040,0 | 1040,0 | 1010,0 | - | - | 98,3 |
| Transferuri de la bugetul de stat | 1456640,0 | 1926400,0 | 1926400,0 | 1926400,0 | 100 | 56,3 | 132,2 |
| Transferuri de la bugetul de stat pentru compensarea veniturilor ratate | 173,0 | - | - | 175,4 | - | - | 101,4 |
Sursă: Sinteza privind executarea FAOAM pe anii 2009-2010, Anexa nr.1 la Raportul Guvernului
În anul 2010, în FAOAM au fost acumulate mijloace în sumă de 3424,4 mil.lei, sau 99,7% față de volumul rectificat. Comparativ cu anul 2009, veniturile acumulate au crescut cu 18,9%, sau cu 545,5 mil.lei, în special, datorită majorării transferurilor de la bugetul de stat cu 32,2%, ce constituie 469,8 mil.lei, și a încasărilor din primele de asigurare obligatorie de asistență medicală, în mărime procentuală, achitate de angajatori și angajați, cu 8,1%, sau 108,1 mil.lei. În anul 2010, în veniturile totale ale FAOAM, ponderea semnificativă au deținut-o transferurile de la bugetul de stat (56,3%) și primele de asigurare obligatorie de asistență medicală, în mărime procentuală, achitate de angajatori și angajați (42,2%).
Potrivit normelor legale[10], suma transferurilor din bugetul de stat în FAOAM pentru asigurarea categoriilor de persoane neangajate (copii, elevi, studenți, pensionari, invalizi, gravide, șomeri etc.) se stabilește anual, prin legea bugetului de stat, reprezentînd o cotă procentuală din totalul cheltuielilor aprobate ale bugetului de stat, cu excepția cheltuielilor efectuate din veniturile cu destinație specială, nu mai mică de 12,1%. Astfel, toate persoanele asigurate (inclusiv persoanele asigurate din contul bugetului de stat) beneficiază de asistența medicală în volumul și calitatea prevăzute de Programul unic al AOAM. Conform Raportului privind numărul persoanelor asigurate de către Guvern la 01.01.2011, CNAM a înregistrat 1773329 de persoane cărora li s-au eliberat polițe de asigurare. Auditul a constatat că CNAM nu deține informația privind volumul și valoarea serviciilor medicale acordate persoanelor asigurate de către Guvern din contul mijloacelor bugetului de stat. Mai mult decît aceasta, se observă faptul că organele de resort nu dispun de politici sectoriale armonizate la normele de planificare și utilizare a mijloacelor FAOAM.
Veniturile FAOAM sînt administrate, în proporție de 42,2%, de către organele fiscale teritoriale (pentru primele de asigurare obligatorie de asistenţă medicală stabilite în calitate de contribuţie procentuală la salariu şi la alte recompense), precum și de către agenţiile teritoriale ale Companiei Naţionale de Asigurări în Medicină, cărora le revine 1,2% (pentru primele de asigurare obligatorie de asistenţă medicală calculate în sumă fixă).
Veniturile aprobate și achitate de persoanele asigurate se acumulează în contul trezorerial administrat de către Ministerul Finanțelor (Trezoreria de Stat).
Sinteza cheltuielilor mijloacelor fondurilor asigurării obligatorii de asistență medicală pe anul 2010 se prezintă în Tabelul nr.2.
Tabelul nr.2
(mii lei)
| Indicatori | 2009
Executat | 2010 | Executat 2010 | Nivelul executării față de rectificat,
% | Ponderea, % | Nivelul executării în a. 2010 față de a.2009,% |
| Aprobat | Rectificat |
| A | 1 | 2 | 3 | 4 | 5(4/3) | 6 | 7(4/1) |
| Total, cheltuieli FAOAM, inclusiv | 3071403,1 | 3383468,7 | 3434400,0 | 3367748,9 | 98,1 | 100 | 109,6 |
| Fondul pentru achitarea serviciilor medicale curente (fondul de bază) | 2965326,9 | 3245998,6 | 3296929,9 | 3293902,4 | 99,9 | 97,8 | 111,1 |
| Fondul de rezervă | 40007,6 | 67513,4 | 50341,4 | 18682,3 | 37,1 | 0,6 | 46,7 |
| Fondul măsurilor de profilaxie | 35968,3 | 33756,7 | 33756,7 | 6312,1 | 18,7 | 0,2 | 17,5 |
| Fondul de dezvoltare și modernizare a activității prestatorilor publici de servicii medicale | - | - | 17172,0 | 14054,6 | 81,8 | 0,4 | - |
| Fondul de administrare | 30100,3 | 36200,0 | 36200,0 | 34797,5 | 96,1 | 1,0 | 115,6 |
Sursă: Sinteza privind executarea FAOAM pe anii 2009-2010, Anexa nr.1 la Raportul Guvernului
Veniturile acumulate în FAOAM sînt distribuite, conform cotelor prevăzute de normele legale, în 5 fonduri distincte: fondul pentru achitarea serviciilor medicale curente (fondul de bază); fondul de rezervă; fondul măsurilor de profilaxie; fondul de dezvoltare și modernizare a activității prestatorilor publici de servicii medicale; fondul de administrare.
În anul 2010, cheltuielile efectuate din FAOAM au constituit 3367,7 mil.lei, fiind executate la nivel de 98,1% față de volumul rectificat, înregistrînd o creștere, comparativ cu anul 2009, cu 9,6%. O cotă semnificativă în totalul cheltuielilor FAOAM o dețin cheltuielile din fondul de bază în sumă de 3293,9 mil.lei, ceea ce reprezintă 97,8%.
În urma aplicării procedurilor de audit, la etapa de planificare au fost identificate segmentele, ce prezintă riscuri în administrarea FAOAM și care au fost supuse testării pentru acumularea probelor de audit:
fondul pentru achitarea serviciilor medicale curente (97,8 %) (contractarea și achitarea serviciilor medicale; efectuarea unor plăți suplimentare; formarea și utilizarea soldurilor și rezervelor de către prestatorii de servicii medicale din mijloacele FAOAM);
fondul de dezvoltare și modernizare a activității IMSP (0,4%);
fondul măsurilor de profilaxie (0,2%).
La planificarea auditului nu s-au identificat riscuri în gestionarea fondului de administrare (1%) și fondului de rezervă (0,6%), care au fost auditate de Curtea de Conturi în perioadele precedente și nu s-au constatat deficiențe în administrarea acestora, reieșind din ce auditul nu a supus testării aceste fonduri.
3.1. Cu privire la fondul pentru achitarea serviciilor medicale curente
Fondul pentru achitarea serviciilor medicale curente (în continuare – fondul de bază) este destinat pentru acoperirea cheltuielilor necesare realizării Programului unic al AOAM, care include: asistența medicală urgentă la etapa prespitalicească, asistența medicală primară, asistența medicală specializată de ambulatoriu, asistența medicală spitalicească, alte servicii aferente asistenței medicale.
Pe anul 2010 mijloacele fondului de bază au fost rectificate în sumă de 3296,9 mil.lei, ce constituie circa 96% din veniturile FAOAM, cheltuielile de casă fiind executate în sumă de 3293,9 mil.lei, sau la nivel de 99,9% din suma rectificată.
În același timp, soldurile mijloacelor FAOAM neutilizate la finele anului 2010 au constituit suma de 409,8 mil. lei, înregistrînd o creștere, față de situația din 01.01.2010, cu 56,7 mil. lei, sau cu 16,1%.
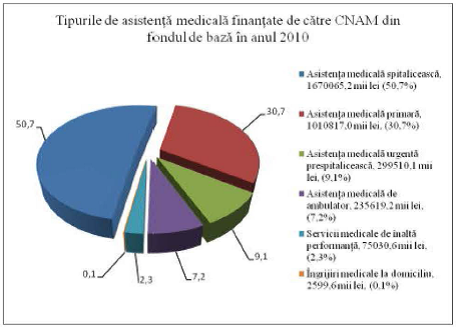
În Diagrama nr.1 sînt prezentate tipurile de asistență medicală, acordate de către prestatorii de servicii medicale, care sînt finanțate din contul fondului de bază.
Diagrama nr.1
Sursă: Sinteza privind executarea FAOAM pe anul 2010, Anexa nr.1 la Raportul Guvernului
Analiza datelor din Diagrama nr.1 denotă că cele mai semnificative cheltuieli din fondul de bază sînt executate pentru acoperirea cheltuielilor de asistență medicală spitalicească în cuantum de 50,7% (1670,1 mil.lei), cheltuielilor de asistență medicală primară – 30,7% (1010,8 mil.lei), cheltuielilor de asistență medicală de urgență – 9,1% (299,5 mil.lei), cheltuielilor de asistență medicală de ambulator – 7,1% (235,6 mil.lei), altor cheltuieli.
Pentru acordarea asistenței medicale persoanelor asigurate, prevăzută în Programul unic al AOAM, în anul 2010, CNAM a contractat 192 de prestatori de servicii medico-sanitare (inclusiv 21 – privați), în sumă de 3323,0 mil.lei.
Procesul contractării este reglementat prin ordinul CNAM[11], conform căruia prestatorii de servicii medicale depun cereri, cu prezentarea documentelor și informațiilor necesare. Suplimentar, aceștia prezintă oferta pentru contractarea serviciilor medicale pe anul de gestiune următor.
Ofertele serviciilor medicale propuse sînt analizate și evaluate de CNAM în vederea corespunderii acestora prevederilor Programului unic și Normelor metodologice de aplicare a Programului unic. După estimarea volumelor de asistență medicală și sumelor contractuale prealabile, urmează negocierea și încheierea contractelor de acordare a serviciilor medicale.
Pentru contractarea fiecărui tip de asistență medicală stabilit în Programul unic al AOAM se utilizează metode combinate de plată (pentru neutralizarea dezavantajelor unei metode prin avantajele alteia). În cadrul asistenței medicale spitalicești se utilizează următoarele metode de contractare și plată:
pe „caz tratat” – pentru volumul de asistență spitalicească prestat persoanelor asigurate spitalizate;
sub formă de „buget global” – pentru volumul de asistență spitalicească prestat pacienților asigurați în secția de internare, care ulterior nu au fost spitalizați (ce constituie 1,2% din suma contractată anual pentru cazurile tratate); pentru secția hemodializă și serviciul „aviasan”; pentru asistența medicală pe profilurile de lungă durată (psihiatrie, ftiziatrie etc.);
alte metode de plată.
Analiza a 10 IMSP ce au contractat în anul 2010 servicii medicale în valori semnificative a relevat că, în cazurile cînd serviciile se acordă în număr mai mic decît cel prevăzut în contract, CNAM achită valoarea serviciilor real acordate, iar în cazurile cînd sînt acordate mai multe servicii decît s-au prevăzut în contract, potrivit Hotărîrii Guvernului nr.1636 din 18.12.2002[12], se achită doar volumele contractate. Aceste situații sunt reflectate în Tabelul nr.3.
Tabelul nr.3
| Nr.d/o | Instituții medico-sanitare publice | Numărul de cazuri aprobate inițial
( servicii contractate) | Numărul de cazuri acordate conform ultimului acord adițional | Suma contractată conform ultimelor acorduri adiţionale, cazuri tratate
(mii lei) | Cazuri real tratate
de IMSP în 2010 | Diferența
(+,-) între cazurile tratate de IMSP și procurate de CNAM | Valoarea medie estimativă de auditor (mii lei) |
| a | b | c | d | E | f | g | H |
| 1 | IMSP CNȘP Medicină de Urgență | 20 554 | 21 179 | 88 721,7 | 21 276 | +97 | 691,7 |
| 2 | IMSP Institutul de Cardiologie | 8 900 | 9 126 | 53 365,7 | 9 247 | +121 | 707,6 |
| 3 | IMSP Spitalul Clinic de Boli Infecțioase “Toma Ciorbă” | 5 293 | 6 130 | 19 241,4 | 6 122 | -8 | -27,61 |
| 4 | IMSP SCR pentru copii „Emil Coțaga” | 7 239 | 7 664 | 21 307,9 | 7 705 | +41 | 114,0 |
| 5 | IMSP Dispensarul Republican de Narcologie | 2 967 | 3 150 | 16 321,3 | 3 115 | -35 | -203,1 |
| 6 | IMSP Dispensarul Dermatovenerologic Republican | 3 799 | 3 440 | 8 066,8 | 3 543 | +103 | 241,54 |
| 7 | IMSP Spitalul Clinic de Traumatologie și Ortopedie | 3 480 | 3 676 | 30 965,8 | 3 539 | -137 | -1 154,0 |
| 8 | IMSP Institutul Oncologic | 21 036 | 23 166 | 108 922,6 | 23 576 | +410 | 2 024,17 |
| 9 | IMSP SCM de copii „V.Ignatenco” | 11 639 | 12 077 | 31 289,4 | 12 293 | +216 | 613,0 |
| 10 | IMSP Spitalul Clinic Municipal nr.1 | 13 315 | 13 932 | 35 448,3 | 13 903 | -29 | -73,8 |
| Total | 98 222 | 103 540 | 413 650,9 | 104 319 | +988/
-209 | 4 392,01/
-1 458,51 |
Sursă: Dările de seamă ale IMS privind serviciile prestate, contractele (acorduri adiționale)
Reieșind din datele tabelului, auditul a relevat că pentru 3 IMSP care au acordat servicii mai puțin decît cele contractate (cu 209 cazuri), CNAM a achitat numărul real de servicii, iar pentru 7 IMSP care au acordat servicii mai mult decît cele contractate (cu 988 de cazuri), CNAM, potrivit prevederilor regulamentare, a achitat doar serviciile contractate.
Situația privind contractarea și achitarea serviciilor medicale de urgență acordate de către unele IMSP se prezintă în Tabelul nr.4.
Tabelul nr.4
| Nr.d/o | Instituții medico-sanitare publice | Servicii prestate de IMSP | Numărul de persoane stabilite în contract conform evidenței de înregistraredin stațiile zonale | Contracta-rea inițială a serviciilor (suma contractua-lă; mii lei) | Numărul de persoane stabilite în contract conform evidenței de înregistraredin stațiile zonale | Plata planificată conform ultimelor acorduri adiționale, contracte și achitată
( servicii prestate) în 2010 IMSP de către CNAM
( mii lei) | Servicii acordate conform dărilor de seamă (solicitări) de IMSP în a. 2010
( inclusiv persoane neasigurate) |
| 1 | IMSP Stația Zonală AMU Nord | urgență-
finanțare per capita | 880 830 | 79 565,4 | 880 830 | 82 124,2 | 264 169 |
| 2 | IMSP Stația Zonală AMU Centru | urgență-finanțare per capita | 1 181 553 | 106 729,7 | 1 181 553 | 108 714,7 | 325 087 |
| 3 | IMSP Stația Zonală AMU Sud | urgență-finanțare per capita | 242 416 | 21 897,4 | 242 416 | 22 304,7 | 77 505 |
| 4 | IMSP Stația Zonală UTA Găgăuzia | urgență-finanțare per capita | 137 647 | 12 433,7 | 137 647 | 12 644,9 | 47 252 |
Sursă: Contractele cu IMSP și dările de seamă prezentate CNAM de către IMSP
Datele din tabel denotă că stațiile zonale care acordă servicii de urgență sînt contractate pe principiul de finanțare ”per capita”.
În contractele încheiate între IMSP și CNAM s-au stipulat numărul de persoane înregistrate la 07.12.2009 în IMSP care prestează servicii de asistență medicală primară din teritoriul de deservire a stațiilor zonale. Fiecare stație zonală are determinat numărul de persoane care sînt înregistrate la instituțiile medico-sanitare publice din zonele stabilite, iar finanțarea în anul 2010, inițial conform tarifului stabilit, a fost executată în sumă de 90,33 lei/persoană, care pe parcursul anului a fost majorat pînă la 92,01 lei/persoană.
În acest context, auditul relevă că contractarea prestatorilor de asistenţă medicală a fost efectuată în conformitate cu prevederile Capitolului IV din Normele metodologice de aplicare în anul 2010 a Programului unic al asigurării obligatorii de asistenţă medicală. Totodată, metodele de contractare utilizate: ”buget global” și ”per capita” nu au la bază indicatori măsurabili.
Pe parcursul anului de gestiune, conform pct.4.6. din Contractul-tip de acordare a asistenţei medicale în cadrul asigurării obligatorii de asistenţă medicală, în funcție de volumele de servicii medicale real prestate de IMSP, CNAM revizuiește clauzele contractuale în vederea majorării sau micșorării volumelor și valorii serviciilor prestate, cu încheierea acordurilor adiționale.
Unele contracte pentru prestarea serviciilor medicale spitalicești de lungă durată sînt încheiate prin metoda de contractare „buget global”, care, potrivit Normelor metodologice, nu prevăd stabilirea unor indicatori măsurabili ce țin de volumul serviciilor medicale și costul acestora, care ar permite evaluarea realizării clauzelor contractuale și volumelor de servicii medicale prestate.
CNAM efectuează lunar, în limita mijloacelor financiare disponibile, plăți în avans în mărime de pînă la 80% din 1/12 parte din suma contractuală anuală.
Compania achită mijloacele pentru serviciile acordate conform dărilor de seamă lunare privind volumele de servicii prestate și facturilor trimestriale, prezentate de IMSP. În cazul în care suma transferată în avans depășește cheltuielile reale pentru serviciile prestate, suma pentru luna următoare se micșorează cu diferența obținută în luna precedentă.
Referitor la efectuarea plăților sub formă de „buget global” pentru instituţiile spitaliceşti, auditul menționează că, la finele anului 2010, la capitolul „asistenţă medicală spitalicească”, s-a format o sumă neutilizată de 32970,0 mii lei. Astfel, la 16.12.2010, Ministerul Sănătății și CNAM au stabilit prevederi[13] privind utilizarea completă a mijloacelor financiare destinate asistenței medicale spitalicești pentru sumele neutilizate în urma neîndeplinirii volumelor contractuale pe unele profiluri, paralel cu supraîmplinirea la alte profiluri. Conform reglementărilor din Normele metodologice, mijloacele neutilizate la finele anului 2010, formate după finalizarea anului financiar, urmau a fi distribuite prin plăți suplimentare sub formă de „buget global”, estimate proporțional sumelor contractate prin metoda „caz tratat” la finele anului 2010.
Ca urmare, la 31.12.2010, CNAM a dispus prin ordin[14] finanțarea IMSP pentru asistență medicală spitalicească în sumă de 32970,0 mii lei, cu specificarea prestatorilor și a sumelor aferente pentru finanțare. Conform calculului prezentat auditului, mijloacele neutilizate au fost repartizate între prestatorii de asistență medicală spitalicească proporțional sumelor contractate anterior.
În așa mod, aceste mijloace au fost transferate, la 31.12.2010, pentru 66 de instituții medico-sanitare publice, inclusiv: 17 instituții medicale republicane (14804,0 mii lei), 9 instituții municipale Chișinău (4735,0 mii lei), 5 instituții medicale departamentale (614,0 mii lei), 1 instituție municipală Bălți (1884,0 mii lei) și 34 de instituții teritoriale (10933,0 mii lei).
Auditul a supus verificării modul de repartizare a surselor financiare nevalorificate din fondul de bază la compartimentul „asistenţă medicală spitalicească” (32970,0 mii lei) la finele anului 2010. Pentru analiză au fost selectați zece prestatorii de asistenţă medicală spitalicească, cărora le-au fost transferate plăți suplimentare.
Datele analizate sînt prezentate în Tabelul nr.5.
Tabelul nr.5
Nr.
d/o | IMSP
selectate spre analiză | Nr. de cazuri conform ultimului acord adițional | Nr. de cazuri raportat de către IMSP (real acordate) | Diferența dintre cazuri conform acordurilor și dărilor de seamă(+/-) | Valoarea medie a cazurilor supraîmpli-nite
(mii lei)
(+/-) | Suma
care a fost transferată la finele anului
( mii lei) | Diferența dintre sumele transferate și sumele conform nr. de cazuri
( mii lei)
(+/-) |
| a | b | c | d | e | f | g | h |
| 1 | IMSP CNȘP Medicină de Urgență | 21 179 | 21 276 | +97 | 691,7 | 1 856,0 | 1 164,3 |
| 2 | IMSP Institutul de Cardiologie | 9 126 | 9 247 | +121 | 707,6 | 1 116,0 | 408,4 |
| 3 | IMSP Spitalul Clinic de Boli Infecțioase ,,Toma Ciorbă” | 6 130 | 6 122 | -8 | -27,61 | 402,0 | -402,0 |
| 4 | IMSP SCR pentru copii „Emil Coțaga” | 7 664 | 7 705 | +41 | 114,0 | 446,0 | 332,0 |
| 5 | IMSP Dispensarul Republican de Narcologie | 3150 | 3115 | -35 | -203,1 | 341,0 | -341,0 |
| 6 | IMSP Dispensarul Dermatovenerolo-gic Republican | 3 440 | 3 543 | +103 | 241,54 | 176,0 | -65,54 |
| 7 | IMSP Spitalul Clinic de Traumatologie și Ortopedie | 3 676 | 3 539 | -137 | -1 154,0 | 648,0 | -648,0 |
| 8 | IMSP Institutul Oncologic | 23 166 | 23 576 | +410 | 2 024,17 | 2 278,0 | 253,83 |
| 9 | IMSP SCM de copii „V.Ignatenco” | 12 077 | 12 293 | +216 | 613,0 | 655,0 | 42,0 |
| 10 | IMSP Spitalul Clinic Municipal Nr.1 | 13 932 | 13 903 | -29 | -73,8 | 1 073,0 | -1 073,0 |
| Total | 103 540 | 104 319 | +988/
-209 | 4 392,01/
-1 458,51 | 8 991.0 | 2 200,53
/-2 529,54 |
Sursă: Contractele, dările de seamă, facturile trimestriale
Reieșind din datele tabelului, auditul a constat că la repartizarea mijloacelor fondului de bază, destinat asistenței medicale spitalicești, la finele anului 2010, în unele cazuri, nu s-a ținut cont de volumul de servicii medicale real acordate de către IMSP. Astfel, pentru 5 IMSP din cele supuse analizei, s-au repartizat mijloace mai mult decît valoarea serviciilor acordate cu 2200,5 mii lei, pentru 4 IMSP s-au transferat mijloace în sumă de 2464,0 mii lei, acestea neavînd realizați indicatorii contractați, iar la o IMSP au fost transferate mijloace mai puțin cu 65,5 mii lei decît indicatorii reali.
În cadrul auditelor efectuate la 6 instituții medico-sanitare publice s-a constatat că la 4 din acestea, care au beneficiat de astfel de plăți la sfîrșitul anului 2010, sumele transferate au fost reflectate la majorarea soldurilor mijloacelor bănești din contul FAOAM, și anume: IMSP Spitalul Clinic de Psihiatrie – 1100,0 mii lei; IMSP Spitalul Clinic de Traumatologie și Ortopedie – 648,0 mii lei; IMSP Spitalul Clinic al Ministerului Sănătății – 315,0 mii lei; IMSP Dispensarul Dermatovenerologic Republican – 176,0 mii lei.
De asemenea, sume semnificative au fost transferate: IMSP Institutul Oncologic – 2278,0 mii lei, IMSP Institutul de Cercetări Științifice în domeniul Ocrotirii Sănătății Mamei și Copilului – 1938,0 mii lei, IMSP Centrul Național Științifico-Practic Medicina de Urgență – 1856,0 mii lei, IMSP Institutul de Cardiologie – 1116,0 mii lei, IMSP Spitalul Clinic Municipal Bălți – 1884,0 mii lei, IMSP Spitalul Clinic Municipal „Sfînta Treime” – 1292,0 mii lei etc.
Deci, sumele transferate suplimentar, în majoritatea cazurilor, au fost reflectate de către IMSP la majorarea soldurilor (din contul FAOAM) rămase la dispoziția instituțiilor, care ulterior au fost raportate de către prestatori sub formă de „buget global”.
Auditul menționează că soldurile formate de IMSP la finele anului 2010 din contul mijloacelor FAOAM, potrivit Dărilor de seamă despre îndeplinirea devizului de venituri și cheltuieli, au constituit în total pe republică suma de 218,4 mil.lei.
Plățile suplimentare în sumă de 32970,0 mii lei au fost achitate de către CNAM din contul fondului de bază pentru asistența medicală spitalicească și reflectate în Raportul privind executarea fondurilor asigurării obligatorii de asistență medicală pe anul 2010, prezentat Guvernului, la cheltuieli de casă (conform ordinelor de plată) și cheltuieli efective în sumă totală, conform facturilor prezentate de IMSP.
Concluzii:
Auditul n-a dispus de norme legale ce ar determina noțiunea de „buget global” și modalitățile de calcul al acestuia.
Lipsa reglementărilor exhaustive de stabilire a indicatorilor măsurabili și valorici pentru distribuirea mijloacelor FAOAM prin metoda „buget global”, precum și a modului de raportare de către IMSP privind utilizarea mijloacelor, nu permite auditului să evalueze și să se expună asupra realizării obiectivelor la acest capitol.
Transferarea la finele anului 2010 a mijloacelor FAOAM în sumă de 32970,0 mii lei în lipsa indicatorilor și obiectivelor stabilite concret a determinat majorarea nejustificată a soldurilor de mijloace neutilizate pentru perioada de gestiune a IMSP, raportate Guvernului de către CNAM ca cheltuieli de casă și efective la capitolul asistență medicală spitalicească.
Conform datelor evidenței contabile (actele de verificare a decontărilor) la momentul efectuării plăților suplimentare, CNAM nu a înregistrat datorii debitoare sau creditoare fată de IMSP pentru serviciile medicale acordate.
Notă: Pentru înlăturarea neajunsurilor privind metoda de contractare ”buget global”, pentru anul 2011, Ministerul Sănătăţii şi CNAM au reglementat[15] plata pe „zi-pat" pentru asistenţa medicală spitalicească la profilul „ftiziatrie" şi pentru asistenţa spitalicească prestată pacienţilor asiguraţi cu forma de spitalizare de „zi" (staţionar de zi/de o zi).
Recomandări Ministerului Sănătății, în comun cu Ministerul Finanțelor și CNAM:
1. Să examineze modul de reglementare a transferurilor mijloacelor din fondul de bază, gestionat de către CNAM, destinat asistenţei medicale spitaliceşti, nevalorificate la finele anului curent ca urmare a neîndeplinirii volumelor contractuale la unele poziţii sau supraîndeplinirii la alte poziţii, în cazul prestării aceluiași tip de servicii medicale.
Cu privire la raportarea utilizării mijloacelor FAOAM de către prestatori
Darea de seamă despre îndeplinirea Devizului de venituri și cheltuieli al IMSP din mijloacele fondurilor asigurării obligatorii de asistență medicală se prezintă CNAM conform Formularului nr.1-16/d (trimestrial și anual). Dările de seamă se recepționează de Direcția economie și planificare a CNAM, fiind consolidate pe tipuri de instituții (republicane, municipale, departamentale etc.) și servicii medicale prestate (spitalicești, de ambulator, de urgență etc.).
În rezultatul analizei dărilor de seamă în ansamblu pe republică, auditul a constatat că instituțiile medico-saniare publice, contractate de către CNAM, la finele perioadei de gestiune (la sfîrșitul anului), înregistrează solduri excesive, care se formează din cauza neutilizării depline a mijloacelor FAOAM pe parcursul anului. Astfel, soldurile mijloacelor bănești aflate pe conturile instituțiilor la sfîrşitul anului 2010 în sumă de 218,4 mil. lei includ soldul fondurilor de rezervă ale IMSP în sumă de 59,8 mil. lei, mijloace pentru achitarea datoriilor şi creanţelor în sumă de 126,0 mil.lei şi mijloace financiare disponibile pentru activitatea operaţională în anul următor în sumă de 32,6 mil. lei, ceea ce constituie 12,2% din suma cheltuielilor lunare în anul 2010.
Potrivit Normelor metodologice[16], soldurile bănești formate la conturile bancare ale IMSP din mijloacele FAOAM și neutilizate la finele anului, pot fi incluse în partea de cheltuieli în anul ulterior celui de raportare.
Această prevedere, în opinia auditului, creează premise pentru ca IMSP să nu utilizeze integral mijloacele FAOAM, formînd solduri la conturile de decontare, care ulterior sînt utilizate în activitatea operațională a acestora.
Cu referire la această situație, potrivit motivației CNAM, soldurile mijloacelor bănești (inclusiv din FAOAM) sînt parte componentă a activității economico-financiare și operaționale a instituțiilor, care se desfășoară pe principiul de autofinanțare, nonprofit. Din contul lor sînt achitate datoriile creditoare ale IMSP formate la sfîrșitul anului pentru mărfuri și servicii utilizate în procesul de prestare a serviciilor în cadrul AOAM, inclusiv pentru stingerea datoriilor salariaților pe luna decembrie și efectuarea unor cheltuieli pînă la primirea avansului pe luna ianuarie. Concomitent, soldul mijloacelor bănești aflate pe conturile instituțiilor la finele anului de gestiune conține mijloacele fondului de rezervă acumulat pentru utilizare în viitor.
În acest context, auditul, analizînd Dările de seamă prezentate de IMSP, a constatat că, în mare parte, IMSP care au înregistrat solduri excesive, formate din contul mijloacelor FAOAM, nu au reflectat datorii creditoare, iar în unele cazuri acestea erau nesemnificative. Spre exemplu, IMSP Centrul Republican de Diagnosticare Medicală a raportat soldul la sfîrșitul anului 2010 în sumă de 4,1 mil.lei, iar datoriile creditoare înregistrate au constituit doar 0,3 mil.lei, IMSP Spitalul Clinic de Psihiatrie a înregistrat soldul de 5,7 mil.lei și datorii creditoare de 0,8 mil.lei, IMSP Spitalul Clinic al Ministerului Sănătății, respectiv, soldul de 3,4 mil.lei, și datorii creditoare – de 0,3 mil.lei. Astfel de situații sînt înregistrate la IMSP de toate tipurile, precum și la prestatorii de servicii medicale privați. În Tabelul nr.6 sînt reflectate unele IMSP și prestatori privați care au înregistrat solduri semnificative la sfîrșitul anului 2010.
Tabelul nr. 6
(mil.lei)
Nr.
d/o | Denumirea prestatorului | Sold la 01.01.2010 | Sold la 31.12.2010 | Datorii la 31.12.2010 |
| Ct | Dt |
| 1. | IMSP Dispensarul Republican de Narcologie | 2,3 | 1,5 | 0,1 | - |
| 2. | IMSP Institutul Oncologic | 10,4 | 9,4 | 1,5 | 0,9 |
| 3. | IMSP Institutul de Cercetări Științifice în Domeniul Ocrotirii Sănătății Mamei și Copilului (ICȘDOSM și C) | 1,3 | 4,9 | 1,8 | - |
| 4. | IMSP Spitalul Clinic de Boli Infecțioase „Toma Ciorbă” | 7,0 | 2,4 | 1,0 | - |
| 5. | IMSP Spitalul Clinic pentru Copii „Em. Coțaga” | 2,8 | 3,8 | 0,3 | - |
| 6. | IMSP Stația Zonală Asistență Medicală Urgență „Nord” | 9,9 | 16,5 | 6,2 | - |
| 7. | IMSP Stația Zonală Asistență Medicală Urgență „Sud” | 2,4 | 1,6 | - | - |
| 8. | IMSP Stația Zonală Asistență Medicală Urgență „Găgăuzia” | 1,8 | 2,5 | - | - |
| 9. | IMSP Spitalul Clinic Municipal nr.1 | 4,1 | 3,6 | - | 0,3 |
| 10. | IMSP Spitalul Clinic Municipal nr.4 | 0,5 | 2,6 | - | - |
| 11. | S.R.L. „Magnific” | 2,4 | 1,2 | 0,1 | - |
| 12. | S.R.L „Centrul Diagnostic German” | 0 | 1,8 | - | - |
| 13. | S.R.L „Calmed-Naclas” | 1,5 | 1,7 | - | - |
| Total | 46,4 | 53,5 | 11,0 | 1,2 |
Sursă: Dările de seamă privind utilizarea mijloacelor FAOAM de către prestatori
În situația creată, auditul consideră că legislaţia în vigoare nu reglementează mărimea admisibilă a soldului, care urmează a fi format de IMSP.
Concluzii:
Lipsa cadrului normativ care să reglementeze mărimea admisibilă a mijloacelor IMSP înregistrate la conturile prestatorilor ca solduri neutilizate la finele perioadei de raportare nu permite auditului să se expună asupra corectitudinii formării soldului înregistrat la sfîrşitul anului 2010 în sumă de 218,4 mil. lei.
Recomandări Ministerului Sănătății, în comun cu Ministerul Finanțelor și CNAM:
2. Să reglementeze exhaustiv procedurile și normele de planificare a alocațiilor precum și condițiile de formare a soldurilor IMSP, limita admisibilă anuală și direcțiile de utilizare a acestora.
3.2. Cu privire la corectitudinea formării și utilizării rezervelor din contul mijloacelor FAOAM
Potrivit Dărilor de seamă despre îndeplinirea devizului de venituri și cheltuieli al IMSP (Formularul nr.1-16/d, aprobat de către CNAM prin Ordinul nr. 448/111-A din 23.06.2010), pentru anul 2010, în ansamblu pe republică, de către prestatorii de servicii medicale contractați de CNAM au fost constituite rezerve în sumă de 200,6 mil.lei din contul mijloacelor FAOAM, dar au fost utilizate în sumă de 130,0 mil.lei, inclusiv pentru procurarea mijloacelor fixe în sumă de 81,7 mil.lei, reparații capitale ale mijloacelor fixe efectuate de terți în sumă de 42,6 mil.lei, alte cheltuieli – 5,7 mil.lei, ultimele nefiind specificate în dările de seamă.
Ministerul Sănătății, prin Ordinul nr.9 din 17.01.2009[17], a autorizat constituirea de către instituții a rezervelor în cuantum de pînă la 10% din suma totală a veniturilor, care includ și mijloacele FAOAM. În acest aspect, auditul remarcă că atribuțiile de gestionare regulamentară a mijloacelor FAOAM revin CNAM.
Începînd cu august 2009, prevederile Ordinului nr.9 din 17.01.2009 au fost preluate și incluse în Normele metodologice cu privire la formarea devizului de venituri și cheltuieli (business-plan) și gestionarea surselor financiare de către instituțiile medico-sanitare publice încadrate în sistemul asigurărilor obligatorii de asistență medicală.
Potrivit Regulamentelor de activitate a IMSP, acestea sînt instituții publice, care își desfășoară activitatea conform principiilor autofinanțării, de nonprofit, în conformitate cu legislația în vigoare.
Evidența contabilă a instituțiilor este ținută conform prevederilor Legii contabilității[18], planului de conturi contabile al activității economico-financiare a întreprinderilor[19], altor acte normative, care sînt aplicabile întreprinderilor din sectorul real al economiei naționale. Actele normative respective (de care se conduce entitatea în activitatea sa) reglementează formarea rezervelor din profitul rămas la dispoziția întreprinderii, dar nu din veniturile totale ale acestora. Statutul organizatorico-juridic al IMSP (activitatea de nonprofit) nu presupune obținerea profitului și, respectiv, acestea nu dispun de surse regulamentare de constituire a rezervelor.
Auditul relevă că, potrivit evidenței contabile a IMSP, rezervele formate și utilizate nu sînt reflectate în evidență.
Ţinînd cont de specificul statutului juridic al IMSP (activitatea pe principii de autofinanţare, nonprofit) şi de particularităţile contractării mijloacelor financiare din FAOAM, apare necesitatea reglementării suplimentare a modului de formare și raportare a rezervelor acestora.
Conform Normelor metodologice aprobate la 19.08.2009, rezervele constituite sînt destinate pentru acoperirea cheltuielilor neprevăzute de natură economică, tehnogenă sau naturală, care afectează încontinuu activitatea instituției; și anume pentru implementarea tehnologiilor medicale; achiziționarea utilajului medical și a altor mijloace fixe; implementarea sistemelor informaționale; reparația capitală a clădirilor, mijloacelor fixe etc.
În acest context, auditul remarcă că, potrivit actelor normative ale Ministerului Sănătății[20], alocarea mijloacelor financiare pentru aceste scopuri ține de atribuțiile exclusive ale fondatorului (Ministerul Sănătății, autoritățile administrației publice locale).
În acelaşi timp, Legea privind administraţia publică locală nr.436-XVI din 28.12.2006, Legea privind finanţele publice locale nr.397-XV din 16.10.03 şi Legea ocrotirii sănătăţii nr.411-XIII din 28.03.1995 nu stabilesc aceste atribuţii pentru autorităţile publice locale. Astfel, nu toţi fondatorii IMSP alocă mijloace financiare pentru renovarea bazei tehnico-materiale a instituţiilor medicale.
Concluzii:
Lipsa corelării dintre actele normative ce reglementează modul de formare şi renovare a bazei tehnico-materiale a IMSP nu permite auditului să evalueze corectitudinea utilizării mijloacelor financiare contractate din FAOAM în scopul acordării asistenței medicale, care ulterior sînt utilizate de către IMSP pentru efectuarea cheltuielilor capitale.
Recomandări Ministerului Sănătății, în comun cu Ministerul Finanțelor și CNAM:
3. Să asigure neîntîrziat reglementarea exhaustivă și univocă în actele normative a modului și sursei de formare și renovare a bazei tehnico-materiale a IMSP.
3.3. Cu privire la fondul de dezvoltare și modernizare a activității IMSP
Fondul de dezvoltare și modernizare a activității prestatorilor publici de servicii medicale a fost instituit în conformitate cu prevederile legale[21], în acest scop cheltuielile fiind rectificate în sumă de 17172,0 mii lei.
Conform prevederilor regulamentare[22], mijloacele financiare acumulate în fondul de dezvoltare și modernizare a activității prestatorilor publici de servicii medicale sînt destinate sporirii calității serviciilor medicale, eficienței și randamentului instituțiilor și se utilizează preponderent pentru acoperirea cheltuielilor legate de:
procurarea utilajului medical performant și a transportului sanitar specializat;
împlementarea noilor tehnologii de încălzire, de prelucrare a deșeurilor medicale și de alimentare cu apă;
modernizarea și optimizarea clădirilor și infrastructurii;
împlementarea sistemelor și tehnologiilor informaționale.
Întru asigurarea utilizării regulamentare, Ministerul Sănătății și CNAM au aprobat Regulamentul privind criteriile și modalitatea de selectare și derulare a proiectelor investiționale finanțate din fondul de dezvoltare și modernizare a prestatorilor publici de servicii medicale[23], în care sînt stabilite normele de lansare, elaborare, prezentare, evaluare, selectare și monitorizare a proiectelor investiționale finanțate din fondul de dezvoltare. Funcțiile de organizare și de desfășurare a concursurilor de selectare a proiectelor investiționale sînt îndeplinite de Comisia mixtă, compusă din 6 reprezentanți ai Ministerului Sănătății, 5 reprezentanți ai CNAM și 2 persoane din partea societății civile.
În cadrul auditului s-a constatat că, pe perioada anului 2010, de către instituțiile medico-sanitare publice, care au beneficiat de mijloace bănești din fondul de dezvoltare, potrivit Dărilor de seamă despre îndeplinirea devizului de venituri și cheltuieli (Forma nr.1-16/d), au fost formate rezerve, care au fost utilizate primordial pentru procurarea mijloacelor fixe și la reparații capitale. Astfel, direcțiile de utilizare a Fondului de dezvoltare, se suprapun direcțiilor de utilizare a rezervelor IMSP, finanțate din fondul de bază.
Informația privind utilizarea de către IMSP a fondului de dezvoltare și a rezervelor pentru anul 2010 se reflectă în Tabelul nr.7.
Tabelul nr.7
(mii lei)
Nr.
d/o | Denumirea instituției | Fondul de dezvoltare | Rezerve formate și utilizate în 2010 |
| Denumirea proiectului | Achitat în a. 2010 | Procurarea mijloacelor fixe | Reparații capitale |
| 1 | Spitalul raional Călărași | Reparații capitale ale edificiului | 8 992,8 | 297,8 | 68,3 |
| 2 | Policlinica Stomatologică Republicană | Îmbunătățirea calității asistenței stomatologice sub anestezie generală acordate copiilor | 180,0 | 105,5 | 0 |
| 3 | Institutul Oncologic | Dezvoltarea infrastructurii – renovarea și reutilarea spălătoriei | 690,6 | 1 850,4 | 1 923,9 |
| 4 | Spitalul raional Strășeni | Finisarea lucrărilor de reparație și amenajare a edificiului AMSA a SR Strășeni | 265,0 | 190,0 | 0 |
| 5 | ICȘDOSMC | Dotarea cabinetului de diagnostic și terapie cu unde electromagnetice atermice | 98,6 | 130,0 | 0 |
| 6 | CS Pîrjolteni | Asigurarea OMF Horodiște cu încălzire autonomă prin conectare la gaze naturale | 57,0 | 63,0 | 110,3 |
| Asigurarea CS Pîrjolteni cu o unitate de transport | 160,0 |
| 7 | SR Orhei | Achiziționarea utilajului medical de diagnosticare și tratament | 715,6 | 74,8 | 199,2 |
| 8 | CS Javgur | Procurarea utilajului medical-electrocardiograf cu trei canale | 20,0 | 8,8 | 0 |
| 9 | Spitalul Clinic Republican | Procurarea echipamentului urologic pentru litotripsie | 1 425,0 | 2 232,5 | 2 671,2 |
| 10 | CMF Ungheni | Procurarea transportului sanitar pentru instituțiile medicale, inclusiv rurale | 690,0 | 860,0 | 1 557,9 |
| 11 | CS Bravicea | Asigurarea CS Bravicea cu o unitate de transport | 200,0 | 50,0 | 39,0 |
| Îmbunătățirea condițiilor de consultanță și tratament | 140,0 | 50,0 | 39,0 |
| 12 | Clinica Stomatologică Orhei | Procurarea utilajului stomatologic | 210,0 | 34,3 | 0 |
| 13 | SR Taraclia | Dotare cu utilaj de laborator | 210,0 | 23,5 | 222,5 |
| Total | x | 14054,6 | 5970,6 | 6831,3 |
Sursă: Datele din evidența contabilă, Dările de seamă ale IMSP (Forma nr.1-16/d)
Analizînd datele din tabel, s-a constat că beneficiarii proiectelor investiționale achitate din fondul de dezvoltare au procurat mijloace fixe și au executat reparații capitale din contul rezervelor formate din mijloacele fondului de bază. Cele mai semnificative cheltuieli au fost efectuate de către: Institutul Oncologic, Spitalul Clinic Republican, CMF Ungheni etc. De remarcat că, potrivit dărilor de seamă, în anul 2010 prestatorii de servicii medicale (total, pe republică) au utilizat rezerve din contul mijloacelor fondului de bază pentru procurarea mijloacelor fixe în sumă de 81,7 mil.lei și pentru efectuarea reparațiilor capitale – 42,6 mil.lei.
Reieșind din cele expuse, auditul remarcă că IMSP beneficiază de mijloace alocate de către CNAM pentru procurarea mijloacelor fixe și reparația capitală a acestora din contul fondului de dezvoltare (14,1 mil.lei), precum și utilizează rezervele formate din contul fondului de bază (12,8 mil.lei), care sînt alocate în baza contractelor de prestare a serviciilor medicale.
În perioada anului 2010, din fondul de dezvoltare au fost utilizate mijloace bănești (cheltuieli de casă) în sumă de 14054,6 mii lei, cheltuielile efective constituind 12086,0 mii lei. Creanțele formate la finele anului 2010 au constituit suma de 1968,6 mii lei, ce reprezintă avansurile acordate IMSP de către CNAM pentru procurarea utilajului medical.
Conform datelor evidenței contabile, în perioada anului 2010, cheltuielile din fondul de dezvoltare au fost suportate de către CNAM pentru achitarea unor proiecte investiționale înaintate de instituțiile medico-sanitare publice de diferite niveluri (republicane, raionale etc.).
Auditarea utilizării mijloacelor fondului de dezvoltare a constatat lipsa în actele normative a noțiunii de ”transport sanitar specializat” și abateri la procurarea de către IMSP a transportului sanitar, admise în procesul de selectare și finanțare a unor proiecte investiționale finanțate din fondul de dezvoltare, și anume:
Ministerul Sănătății, în comun cu CNAM, nu au reglementat exhaustiv tipurile și categoriile de mijloace de transport ce urmează a fi atribuite la transportul sanitar specializat, destinat acordării serviciilor medicale persoanelor asigurate;
în proiectele înaintate de către IMSP și în contractele de finanțare încheiate cu CNAM nu sînt specificate tipurile și caracteristicele tehnice ale mijloacelor de transport preconizate spre achiziționare.
În anul 2010, Comisia mixtă a aprobat spre finanțare 3 proiecte în valoare de 1050,0 mii lei pentru procurarea de transport sanitar. Astfel, IMSP Centrul Medicilor de Familie Ungheni, a înaintat proiectul „Ameliorarea bazei tehnico-materiale a IMSP CMF Ungheni” pentru procurarea transportului sanitar pentru instituțiile medicale, inclusiv rurale, în vederea îmbunătățirii accesului populației la serviciile medicale, farmaceutice, de urgență, păturilor social-vulnerabile, copiilor, gravidelor, pensionarilor, pacienților netransportabili, invalizilor etc.” La 06.12.2010, în baza Deciziei Comisiei mixte din 02.12.2010, CNAM a încheiat contractul de finanțare a proiectului investițional din fondul de dezvoltare în valoare de 700,0 mii lei, pentru procurarea a 4 unități de transport sanitar. În proiectul înaintat Comisiei mixte și în contractul încheiat în baza deciziei acesteia nu sînt specificate tipurile și caracteristicele tehnice ale mijloacelor de transport preconizate spre achiziționare. La 27.12.2010, conform cererii de rambursare nr.1, IMSP CMF Ungheni a solicitat de la CNAM achitarea sumei de 690,0 mii lei, care a fost transferată integral la 31.12.2010. Documentele anexate la cererea de rambursare (contractele de achiziție a transportului din 24.12.2010, facturile de expediție, actele de primire-predare) justifică procurarea de către beneficiar a 4 autoturisme: un autoturism Șkoda Superb Confort în valoare de 269,0 mii lei și 3 autoturisme Lada 2131 „Niva” în valoare de 421,0 mii lei.
Lipsa prevederilor exhaustive, care ar defini noțiunea de „transport sanitar specializat” nu a permis auditului să se expună asupra realizării obiectivelor proiectului și calificării transportului procurat ca transport sanitar specializat.
De asemenea, conform cererii de participare la concursul de selectare, evaluare și monitorizare a proiectelor investiționale, IMSP Centrul de Sănătate Bravicea (în continuare – CS Bravicea), r-nul Călărași, a înaintat spre finanțare proiectul „Creșterea calității serviciilor de asistență medicală în baza Programului unic la IMSP CS Bravicea, prin solicitarea asigurării instituției cu o unitate de transport, fără specificarea caracteristicilor tehnice și a modelului. Cu toate acestea, Comisia mixtă a decis să accepte spre finanțare proiectul menționat.
La 06.12.2010, în baza deciziei Comisiei mixte, CNAM a încheiat cu IMSP CS Bravicea contractul de finanțare a proiectului investițional, în valoare de 200,0 mii lei, pentru procurarea unui automobil, care a fost achitat integral. Conform documentelor justificative, IMSP CS Bravicea a procurat un autoturism de model Volkswagen GOLF, în valoare de 200,0 mii lei.
În mod similar, Comisia mixtă a acceptat spre finanțare proiectul „Asigurarea IMSP CS Pîrjolteni cu o unitate de transport” în valoare de 160,0 mii lei, sumă care, conform contractului de finanțare din 06.12.2010, încheiat între CNAM și IMSP CS Pîrjolteni, a fost achitată integral pentru procurarea unui autoturism de model Volkswagen GOLF.
Reieșind din cele expuse, se concluzionează că alocarea și utilizarea mijloacelor în sumă de 1050,0 mii lei pentru procurarea autoturismelor, din contul fondului de dezvoltare, în lipsa unor prevederi regulamentare exhaustive, nu a permis auditului să evalueze și să se expună asupra corespunderii transportului criteriilor de transport sanitar specializat și, respectiv, asupra realizării obiectivelor proiectelor.
Alte surse de finanțare a unor proiecte au fost orientate spre îmbunătățirea stării imobilelor destinate acordării serviciilor medicale. Astfel, conform cererii de participare la concursul de selectare, evaluare și monitorizare a proiectelor investiționale, IMSP Spitalul raional Călărași a înaintat spre finanțare proiectul „Servicii de calitate într-un spital modern”, avînd următoarele obiective: crearea condițiilor moderne de tratament și investigații; modernizarea bazei tehnico-materiale a Spitalului (dotarea cu utilaj, dispozitive medicale și mobilier); garantarea accesului populației la servicii medicale specializate calitative, sigure și cost-eficiente.
Activitățile preconizate spre realizare au fost finalizarea reconstrucției capitale a Spitalului raional Călărași, cu durata proiectului noiembrie-decembrie 2010 și bugetul solicitat de 9000,0 mii lei.
La cererea de participare, IMSP Spitalul raional Călărași a anexat contractul de antrepriză din 12.12.2009, încheiat de către Consiliul raional Călărași, în calitate de beneficiar, și S.R.L „Ozun-Cons”, în calitate de antreprenor general, obiectul contractului de antrepriză fiind executarea lucrărilor de prelungire a reparației capitale a Complexului IMSP „Spitalul raional Călărași” – blocul nr.3, în valoare de 9254,2 mii lei.
Cu toate că în documentele anexate la cererea de participare la concurs, beneficiarul și finanțatorul lucrărilor de reparații capitale ale Spitalului este Consiliul raional Călărași (fondatorul IMSP SR Călărași), prin decizia Comisiei mixte, a fost declarat drept cîștigător proiectul înaintat de IMSP SR Călărași, cu care s-a încheiat contractul din 06.12.2010, în valoare de 9000,0 mii lei, pentru implementarea proiectului „Servicii de calitate într-un spital modern”.
Potrivit cererii de rambursare din 24.12.2010, IMSP SR Călărași a solicitat de la CNAM rambursarea cheltuielilor de reparații capitale în sumă de 8992,8 mii lei. Pentru justificarea sumei solicitate spre rambursare, au fost anexate următoarele documente:
Decizia Consiliului raional Călărași din 16.12.2010 „Cu privire la transferarea datoriilor creditoare și transferarea calității de beneficiar”, conform căreia s-a decis transmiterea datoriilor creditoare de la bilanțul Consiliului raional Călărași (față de executorul de lucrări de reparații capitale S.R.L. „Ozun-Const”) la bilanțul IMSP SR Călărași, în valoare de 9000,0 mii lei, cu atribuirea ultimului a calității de beneficiar al volumului de lucrări executate;
Acordul cu privire la cesiunea creanței din 17.12.2010, încheiat între Consiliul raional Călărași, în calitate de „cedent”, și IMSP SR Călărași în calitate de „cesionar”, prin care cesionarul a obținut dreptul (în locul cedentului) să solicite de la executorul lucrărilor (S.R.L. „Ozun-Const”) îndeplinirea corespunzătoare a obligațiunilor de reparație capitală a Spitalului Raional Călărași, cu achitarea antreprenorului a sumei de 8992,8 mii lei;
Actul de transmitere a datoriei creditoare din 20.12.2010 în sumă de 8992,8 mii lei;
Procesele-verbale de recepție a lucrărilor executate în perioada ianuarie–septembrie 2010, în valoare de 8992,8 mii lei.
Conform facturii fiscale din 29.12.2010, S.R.L. „Ozun-Const” a livrat IMSP SR Călărași lucrările de reparație capitală executate în valoare de 8992,8 mii lei. La 31.12.2010, CNAM a achitat integral suma de 8992,8 mii lei.
Decizia Comisiei mixte despre încheierea contractului între CNAM și IMSP SR Călărași cu privire la finanțarea proiectului „Servicii de calitate într-un spital modern” a fost luată în lipsa documentelor ce ar justifica calitatea IMSP SR Călărași de beneficiar al lucrărilor de reparație capitală executate.
Reieșind din cele relatate, auditul remarcă că Comisia mixtă, la emiterea deciziei privind finanțarea din fondul de dezvoltare, a admis situații de acceptare a unor cheltuieli legate de reparația capitală și modernizarea imobilului IMSP SC Călărași în lipsa studiului privind justificarea documentară a lucrărilor efectuate și a calității lor, cu toate că acestea au fost contractate și executate anterior solicitării. Această situație a favorizat imposibilitatea monitorizării de către CNAM a derulării implementării proiectului, conform prevederilor regulamentare.
Concluzii: Lipsa corelării dintre actele normative ce reglementează modul de formare şi renovare a bazei tehnico-materiale a IMSP determină faptul că direcţiile de utilizare a fondului de dezvoltare, într-o oarecare măsură, se suprapun cu direcţiile de utilizare a rezervelor formate de IMSP.
Recomandări Ministerului Sănătății, în comun cu CNAM:
4. Să reglementeze exhaustiv parametrii și cerințele tehnice pentru ”transportul sanitar specializat”.
5. Să reexamineze prevederile actelor normative existente, în vederea excluderii suprapunerii direcțiilor de utilizare a rezervelor formate de IMS cu cele ale fondului de dezvoltare, gestionat de CNAM.
3.4. Cu privire la fondul măsurilor de profilaxie
Fondul măsurilor de profilaxie este format și se administrează în scopul realizării măsurilor de reducere a riscurilor de îmbolnăvire, inclusiv prin imunizări și alte metode de profilaxie primară și secundară, efectuării examinărilor profilactice pentru depistarea preroce a îmbolnăvirilor, finanțării manifestațiilor și activităților cu menirea de a promova un mod sănătos de viață etc.
Pe anul 2010 au fost aprobate și precizate cheltuieli din fondul măsurilor de profilaxie legate de prevenirea riscurilor de asigurare în sumă de 33756,7 mii lei, cheltuielile de casă constituind 6312,2 mii lei, sau 18,7% din suma precizată. În scopul promovării modului sănătos de viață și reducerii riscului de îmbolnăvire, CNAM a selectat și a contractat proiecte înaintate de către 2 asociații obștești și un agent economic. Astfel, au fost realizate mai multe proiecte, ce țin de: promovarea odihnei active și a culturii fizice în masă, a alimentației raționale a populației, a menținerii salubrității mediului înconjurător; controlul și profilaxia stresului; combaterea, întreruperea fumatului și a consumului excesiv de alcool; organizarea și efectuarea screening-ului pentru identificarea factorilor de risc ce provoacă bolile cardiovasculare; prevenirea primară a maladiilor oncologice și cardiovasculare prin reducerea riscului de îmbolnăvire etc.
Pentru realizarea acestor proiecte, beneficiarii acestora au elaborat mai multe pagini web, ghiduri practice, pliante, spoturi video, audio, filme de scurt metraj, reportaje etc., care au fost distribuite și difuzate numai în anul 2010 – perioada de implementare a proiectelor.
Totodată, auditul consideră că perioada restrînsă (un an de zile) de realizare a acestor proiecte nu asigură o continuitate a informării populației asupra modului sănătos de viață și asupra măsurilor necesare de reducere a riscului de îmbolnăvire.
În acest context, auditul relevă că, potrivit prevederilor regulamentare[24], asistența medicală primară acordată de medicul de familie, în comun cu echipa sa, include servicii profilactice: promovarea modului sănătos de viață, educația pentru sănătate în prevenirea și combaterea factorilor de risc, depistarea, monitorizarea și înlăturarea factorilor de risc (promovarea mișcării, alimentației raționale, măsurilor de igienă personală, combaterea fumatului, consumului excesiv de alcool, stresului etc.). Conform Programului unic, activitățile de profilaxie ce includ și promovarea unui mod sănătos de viață sînt aplicate în cadrul acordării asistenței medicale primare. Totodată, potrivit pct.15 din Regulamentul cu privire la modul de constituire şi administrare a fondurilor asigurării obligatorii de asistenţă medicală, aprobat prin Hotărîrea Guvernului nr.594 din 14.05.2002, finanţarea manifestărilor şi activităţilor cu menirea de a promova un mod de viaţă sănătos, derulate la nivel naţional[25], se efectuează din fondul de profilaxie.
Concluzii: Activitățile de promovare a unui mod sănătos de viață și de reducere a riscului de îmbolnăvire, realizate de către prestatorii de asistență medicală primară (Centrele Medicilor de Familie și Centrele de Sănătate) urmează a fi corelate cu acţiunile întreprinse în acest scop la nivel naţional.
Recomandări Ministerului Sănătății, în comun cu CNAM:
6. Examinarea oportunității utilizării ulterioare a produselor finite, obținute în cadrul implementării proiectelor (spoturi video/audio, machete de pliante, ghiduri practice etc.), destinate promovării unui mod sănătos de viață și reducerii riscului de îmbolnăvire, pentru asigurarea continuității informării populației privind măsurile de profilaxie a maladiilor.
3.5. Cu privire la Raportul anual al CNAM
Raportul privind executarea (utilizarea) fondurilor asigurării obligatorii de asistență medicală pe anul 2010 este elaborat conform structurii aprobate prin Hotărîrea Guvernului nr.304 din 22.04.2010 „Despre aprobarea structurii Raportului anual privind executarea (utilizarea) fondurilor asigurării obligatorii de asistență medicală” și prezentat Guvernului la 29.04.2011.
În aspectul conținutului, CNAM prezintă anual Guvernului Raportul pe tipuri de venituri încasate în FAOAM și pe cheltuieli de fonduri, reieșind din domeniile de utilizare a acestora. La cheltuielile de casă sînt reflectate sumele transferate (finanțate) prestatorilor de servicii conform ordinelor de plată, iar la cheltuielile efective se reflectă volumul serviciilor acordate conform facturilor prezentate de prestatori și acceptate de CNAM.
Reieșind din constatările auditului, cheltuielile efective efectuate din contul mijloacelor fondului pentru achitarea serviciilor medicale curente, indicate în Raportul anual (3289,9 mil.lei), nu reflectă valoarea totală a serviciilor medicale acordate persoanelor asigurate de către prestatori, deoarece CNAM, potrivit reglementărilor existente, nu achită și nu acceptă facturile pentru serviciile medicale prestate persoanelor asigurate în volum mai mare decît cel prevăzut în contract.
De asemenea, structura anexelor la Raportul anual, prezentat Guvernului, aprobate de Ministerul Finanțelor, Ministerul Sănătății și CNAM, nu prevede reflectarea utilizării mijloacelor FAOAM de către prestatorii de servicii medicale, ce ține de descifrarea soldurilor neutilizate la conturile de decontare ale IMSP (218,4 mil.lei), utilizarea rezervelor formate din contul mijloacelor FAOAM (130,0 mil.lei), cheltuielile efective ale IMSP, fiind prevăzute numai cheltuielile de casă.
3.6. Cu privire la evaluarea sistemului de control și audit intern
În anul 2010, la CNAM a demarat procedura de implementare a sistemului de management financiar și control, care se va încheia la sfîrșitul anului 2011.
Potrivit Ordinului CNAM din 09.06.2010 „Cu privire la implementarea sistemului de management financiar și control”, a fost instituit grupul de lucru pentru implementarea sistemului de management financiar și control în cadrul Companiei Naționale de Asigurări în Medicină, în conformitate cu Standardele naționale de control intern în sectorul public (Ordinul Ministerului Finanțelor nr.51 din 23.06.2009). De asemenea, a fost aprobat Planul de acțiuni pentru implementarea sistemului de management financiar și control, conform căruia în anul 2010 au fost identificate procesele de bază pentru toate subdiviziunile din cadrul CNAM, cu stabilirea obiectivelor pentru acestea.
Auditul a remarcat, că descrierea proceselor de bază, stabilirea procedurilor de control intern necesare la nivelul fiecărui proces de bază identificat, elaborarea unei strategii de management al riscurilor, cu identificarea, evaluarea și luarea de atitudine față de acestea, elaborarea registrului riscurilor, precum și monitorizarea, actualizarea acestuia sînt preconizate pentru realizare în anul 2011.
Evaluarea sistemului de control intern la CNAM, în cadrul misiunii de audit, a constatat unele deficiențe și lipsa unor proceduri scrise ce țin de reglementări exhaustive privind: modul de repartizare, utilizare și raportare a mijloacelor suplimentare achitate IMSP la sfîrșitul anului 2010 din mijloacele fondului de bază; modul de utilizare a mijloacelor din fondul de dezvoltare; formarea și utilizarea soldurilor, precum și a rezervelor constituite de IMSP și prestatorii privați din mijloacele FAOAM, fapt ce determină riscul utilizării eficiente a mijloacelor FAOAM.
Serviciul audit intern al CNAM a fost creat în octombrie 2009. În perioada supusă auditului au fost realizate 10 misiuni de audit, conform Planului de activitate, care au avut drept scop evaluarea unor procese din cadrul activității CNAM (achizițiile publice, plățile pentru serviciile acordate de prestatori, devizele de venituri și de cheltuieli ale IMS, contractarea în cadrul asistenței medicale primare etc.). În cadrul executării misiunilor de audit au fost identificate riscuri ce țin de modul de organizare, desfășurare și de conformitate cu cadrul normativ aplicabil a acestor procese. Despre rezultatele misiunilor de audit se informează conducerea CNAM și se întocmesc planuri de acțiuni privind implementarea recomandărilor, cu stabilirea termenelor de realizare și a responsabililor.
Recomandări CNAM:
7. Să intensifice activitățile de audit, întru responsabilizarea managerilor în vederea utilizării eficiente și conform destinației a mijloacelor contractate și achitate IMSP din contul FAOAM, cu includerea în programele de audit a proceselor asupra cărora în prezentul Raport au fost formulate obiecții sau rezerve.
3.7. Cu privire la organele de administrație și control ale CNAM
În conformitate cu Hotărîrea Guvernului nr.156 din 11.02.2002, structurile de administrare și control ale CNAM sînt: Consiliul de administrație și Comisia de cenzori. În anul 2010, Consiliul de administrație s-a întrunit în 2 ședințe (28.04.2010 și 22.09.2010), din cele 4, minimum stabilite conform prevederilor regulamentare, realizînd următoarele activități:
A luat act de Raportul privind realizarea FAOAM pe perioada ianuarie-martie 2010 și de rezultatele auditului Sistemului informațional automatizat „Asigurarea obligatorie de asistență medicală”, solicitînd CNAM întreprinderea măsurilor ce se impun în vederea realizării recomandărilor auditului, expuse în Raportul de audit menționat;
A aprobat Raportul privind executarea (utilizarea) FAOAM, solicitînd CNAM să asigure prezentarea în termen a acestuia Guvernului, spre examinare și aprobare, Bilanțul contabil și Raportul financiar pe anul 2009 ale CNAM; a prezentat Guvernului proiectul Legii fondurilor asigurării obligatorii de asistență medicală pe anul 2011; proiectul modificărilor la devizul de venituri și de cheltuieli ale FAOAM pe anul 2010; a redistribuit mijloacele financiare ale fondului de bază între tipurile de asistență medicală.
Auditului nu i-au fost prezentate rapoarte/informații privind activitățile realizate în anul 2010 de către Comisia de cenzori ce țin de controlul respectării legislaţiei de către structurile de conducere şi executive; îndeplinirea obligaţiilor stabilite de legislaţie faţă de subiecţii asigurărilor; controlul intern al activităţii financiar-economice şi investiţionale a CNAM.
Opinie cu rezerve privind rapoartele financiare:
În opinia auditului, Raportul privind executarea fondurilor asigurării obligatorii de asistență medicală în exercițiul bugetar 2010, sub toate aspectele semnificative, oferă o imagine reală și fidelă, cu excepția efectelor posibile ale repartizării mijloacelor financiare nevalorificate din fondul de bază la compartimentul „asistenţă medicală spitalicească” în sumă de 32 970,0 mii lei în lipsa indicatorilor și obiectivelor exhaustiv stabilite, ceea ce a determinat majorarea soldurilor de mijloace neutilizate.
Opinie cu rezerve privind regularitatea:
În opinia auditului, gestionarea fondurilor asigurării obligatorii de asistență medicală în exercițiul bugetar 2010, sub toate aspectele semnificative, au fost efectuate legal și regulamentar, cu excepția efectelor posibile asupra situațiilor ce țin de:
- nereglementarea mărimii admisibile a mijloacelor IMS la conturile prestatorilor ca solduri neutilizate la finele perioadei de raportare;
- lipsa reglementărilor exhaustive de stabilire a indicatorilor măsurabili și valorici pentru distribuirea mijloacelor FAOAM prin metoda „buget global”;
- necorelarea dintre actele normative, ce reglementează modul de formare şi de renovare a bazei tehnico-materiale a IMSP.
Controlor superior de stat,
auditor public Iurie Ispas
[1] M.O., 2008, nr.237-240, art.864.
[2] Hotărîrea Curții de Conturi nr.74 din 30.12.2010 ,,Privind aprobarea Programului activității de audit a Curții de Conturi pe anul 2011” (cu modificările ulterioare).
[3] Hotărîrea Curții de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit și Standardelor auditului regularității”.
[4] Legea Curţii de Conturi nr.261-XVI din 05.12.2008 (cu modificările și completările ulterioare).
[5] Hotărîrea Curții de Conturi nr.74 din 30.12.2010 „Privind aprobarea Programului activităţii de audit a Curții de Conturi pe anul 2011” (cu modificările ulterioare).
[6] Hotărîrea Curții de Conturi nr.58 din 28.12.2009 „Despre aprobarea Standardelor generale de audit și Standardelor auditului regularității”.
[7] Legea nr.1585-XIII din 27.02.1998 „Cu privire la asigurarea obligatorie de asistență medicală” (cu modificările ulterioare); Hotărîrea Guvernului nr.156 din 11.02.2002 „Cu privire la aprobarea Statutului Companiei Naționale de Asigurări în Medicină” (cu modificările ulterioare; în continuare – Hotărîrea Guvernului nr.156 din 11.02.2002); Hotărîrea Guvernului nr.213 din 22.02.2002 „Cu privire la constituirea Consiliului de administrație al Companiei Naționale de Asigurări în Medicină” (cu modificările ulterioare).
[8] Hotărîrea Guvernului nr.777 din 27.11.2009 „Pentru aprobarea Regulamentului privind organizarea și funcționarea Ministerului Sănătății, structurii și efectivului-limită ale aparatului central al acestuia” (cu modificările ulterioare; abrogată prin Hotărîrea Guvernului nr.397 din 31.05.2011).
[9] Legea fondurilor asigurării obligatorii de asistență medicală pe anul 2010 nr.128-XVIII din 23.12.2009 (cu modificările ulterioare).
[10] Legea nr.1593-XV din 26.12.2002 „Cu privire la mărimea, modul și termenele de achitare a primelor de asigurare obligatorie de asistență medicală” (cu modificările ulterioare; art.9).
[11] Ordinul Companiei Naționale de Asigurări în Medicină nr.159-A din 15.09.2008 „Cu privire la contractarea instituțiilor medico-sanitare în cadrul asigurărilor obligatorii de asistență medicală”.
[12] Hotărîrea Guvernului nr.1636 din 18.12.2002 „Cu privire la aprobarea Contractului-tip de acordare a asistenței (de prestare a serviciilor medicale) în cadrul asigurării obligatorii de asistență medicală”, pct.4.2. (cu modificările ulterioare).
[13] Ordinul Ministerului Sănătății și Companiei Naționale de Asigurări în Medicină nr.811/223-A din 16.12.2010 „Cu privire la modificările și completările ce se operează în capitolul IV Modalitatea de plată și criteriile privind contractarea prestatorilor de servicii medicale”, aprobate prin Ordinul nr.522/207-A din 24.12.2009 „Privind aprobarea normelor metodologice de aplicare în anul 2010 a Programului unic al asigurărilor obligatorii de asistență medicală”.
[14] Ordinul Companiei Naționale de Asigurări în Medicină nr.244-A din 31.12.2010 „Cu privire la finanțarea instituțiilor medico-sanitare”.
Normele metodologice de aplicare în anul 2011 a Programului unic al asigurării obligatorii de asistenţă medicală, aprobate prin Ordinul comun al Ministerului Sănătății şi Companiei Naționale de Asigurări în Medicină nr.348/56-A din 29.04.11 (pct.132).
[16] Normele metodologice cu privire la formarea devizului de venituri și cheltuieli (business-plan) și gestionarea surselor financiare de către instituțiile medico-sanitare publice încadrate în sistemul asigurării obligatorii de asistență medicală, aprobate de Ministerul Sănătății – nr.03/20-239 din 19.08.2009, CNAM – nr.01/1-17/1235 din 21.08.2009 și coordonate cu Sindicatul ,,Sănătatea” – nr.03-01/184 din 21.08.2009.
[17] Ordinul Ministerului Sănătății nr.9 din 17.01.2009 „Cu privire la aprobarea Regulamentului privind modul de formare și direcțiile de utilizare a rezervelor instituțiilor medico-sanitare publice”.
[18] Legea contabilității nr.113-XVI din 27.04.2007 (cu modificările ulterioare).
[19] Planul de conturi contabile al activității economico-financiare a întreprinderilor, aprobat prin Ordinul ministrului finanțelor nr.174 din 25.12.1997.
[20] Regulamentul cu privire la instituţiile medico-sanitare publice încadrate în sistemul asigurărilor obligatorii de asistenţă medicală , aprobat de Ministerul Sănătăţii la 06.04.2006; Regulamentele IMSP, aprobate de Ministerul Sănătății.
[21] Legea nr.186 din 15.07.2010 „Pentru modificarea și completarea unor acte legislative”; Legea nr.214 din 09.09.2010 „Pentru modificarea și completarea Legii fondurilor asigurării obligatorii de asistență medicală pe anul 2010 nr.128-XVIII din 23.12.2009”
[22] Hotărîrea Guvernului nr.743 din 18.08.2010 „Pentru aprobarea modificărilor și completărilor ce se operează în Regulamentul cu privire la modul de constituire și administrare a fondurilor asigurării obligatorii de asistență medicală, aprobat prin Hotărîrea Guvernului nr.594 din 14.05.2002” .
[23] Regulamentul privind criteriile și modalitatea de selectare și derulare a proiectelor investiționale finanțate din fondul de dezvoltare și modernizare a prestatorilor publici de servicii medicale, aprobat prin ordinul comun al Ministerul Sănătății și CNAM nr.663/175 din 27.09.2010 (în continuare – Regulamentul nr.663/175 din 27.09.2010).
[24] Hotărîrea Guvernului nr.1387 din 10.12.2007 „Cu privire la aprobarea Programului unic al asigurării obligatorii de asistență medicală” (cu modificările ulterioare).
[25] Hotărîrea Guvernului nr. 658 din 12.06.2007 ,,Cu privire la Programul naţional de promovare a modului sănătos de viaţă pentru anii 2007-2015”.