cu privire la aprobarea formularului Declaraţiei privind TVA şi a Modului de completare a Declaraţiei privind TVA

ORDIN nr. 1164 din 25.10.2012 · INSPECTORATUL FISCAL PRINCIPAL DE STAT · publicat 09.11.2012
Modificat prin: OIFPS519 din 07.05.13, MO110-113/17.05.13 art.708
pe legis.md
Trimiteri: 38 legate · 6 nerezolvateMonitorul Oficial: 2 trimiteri

Roșu: trimitere recunoscută, încă fără legătură. Galben: legătura merge, dar textul sursei se contrazice. Gri: nu are legătură, iar motivul e cunoscut, de exemplu actul nu se află pe legis.md. Subliniat punctat albastru-gri: o citare a Monitorului Oficial, un număr fără acces liber, deci fără legătură deocamdată.

Nerezolvate (6)
  • art.133 alin.(1) lit.c) Trimitere recunoscută: partea nu a fost găsită în acest act
  • Titlului III Trimitere recunoscută, fără legătură
  • art.96 lit. a) Trimitere recunoscută: partea nu a fost găsită în acest act
  • anexa nr.2 Trimitere recunoscută: partea nu a fost găsită în acest act
  • anexa nr.1 Trimitere recunoscută: actul citat nu a fost identificat
  • anexa nr.2 Trimitere recunoscută: partea nu a fost găsită în acest act

În temeiul art.133 alin.(1) lit.c) şi întru executarea prevederilor Titlului III “Taxa pe valoarea adăugată” al Codului fiscal nr.1163-XIII din 24 aprilie 1997 (republicat în Monitorul Oficial al Republicii Moldova, ediţie specială din 8 februarie 2007),

ORDON:

1. Se aprobă formularul Declaraţiei privind TVA, conform anexei nr.1 la prezentul ordin.

2. Se aprobă Modul de completare a Declaraţiei privind TVA, conform anexei nr.2 la prezentul ordin.

3. Formularul Declaraţiei privind TVA şi Modul de completare a Declaraţiei privind TVA, aprobate prin prezentul ordin, se aplică începînd cu prezentarea dărilor de seamă pentru perioada fiscală ianuarie 2013 (01/2013).

4. Î.S. „Fiscservinform” va aduce în concordanţă produsul informaţional pentru asigurarea utilizării formularului Declaraţiei privind TVA aprobat conform prezentului ordin pînă la 1 decembrie 2012.

5. Declaraţiile privind TVA corectate, prezentate pentru perioadele fiscale iulie 2006 - decembrie 2012, se vor perfecta conform Ordinului şefului Inspectoratului Principal de Stat nr.128 din 29.06.2006 (#G0Monitorul Oficial al Republicii Moldova, 106-111/377 din 14.07.2006).

6. Direcţia metodologia administrării fiscale să asigure publicarea prezentului ordin în Monitorul Oficial al Republicii Moldova.

ŞEFUL INSPECTORATULUI

FISCAL PRINCIPAL DE STAT Nicolae VICOL

Nr. 1164. Chişinău, 25 octombrie 2012.

Anexa nr. 1 Aprobat prin ordinul IFPS nr.1164 din 25.10.2012

Serviciul Fiscal de Stat Republica Moldova Declaratia privind TVA/ Декларация по НДС

Forma TVA 2012

Codul fiscal _ _ _ _ _ _ _ _ _ _ _ _ _Nr. de înregistrare TVA _ _ _ _ _ _ _Pentru uz intern SF
Для внутреннего
пользования НС
Фискальный кодРегистрационный № НДС
Denumirea ____________________________________________________
Наименование

Adresa ________________________________________________________
Адрес
Perioada fiscală
Налоговый период
Data prezentării
Дата представления
*
Clasificaţia veniturilor bugetare:cod capitol __________cod paragraf __________
Классификация доходов:код главыкод параграфа
Valoarea fără TVA (lei)
Стоимость без НДС
Suma TVA (lei)
Сумма НДС
Livrări de mărfuri şi servicii
Поставки товаров и услуг
1
1.1
2
2.1
Inclusiv / В том числе
Livrări de mărfuri, servicii la cota redusă
Поставки товаров и услуг по пониж. ставкам
3
4
Livrări la cota „0”
Поставки по ставке „0”
5
Livrări scutite
Освобожденные поставки
6
Import de servicii
Импорт услуг
7
8
Ajustarea TVA aferentă livrărilor
Корректировка НДС по поставкам
9
Total
Итого
Inclusiv plăţi anticipate (în avans)
В том числе авансовые платежи
10
(1+3+5+6)
11
(2+4+9)
11.1
Procurări de mărfuri, servicii
Покупки товаров, услуг
12
13
Importul şi procurările de mărfuri, servicii
Импорт и покупки товаров, услуг
14
15
Ajustarea TVA aferentă procurărilor
Корректировка НДС по покупкам
16
Trecerea în cont a TVA din perioada precedentă
Переходящий зачет НДС с предыдущего периода
17
Total TVA spre deducere
Итого вычитаемый НДС
18
(13+15 +16+17)
TVA aferentă bugetului
НДС к внесению в бюджет
19
(11-18)
TVA aferentă bugetului pentru import de servicii
(suma echivalentă celei reflectate în boxa 8)

НДС к внесению в бюджет по импорту услуг (сумма, указанная в графе 8)
20
TVA destinată trecerii în cont în perioada ulterioară
НДС к зачету в последующем периоде
21
(18-11-22)
TVA spre restituire
НДС к возмещению
22

Noi declarăm, că informaţia prezentată în această declaraţie este completă şi veridică.

Заявляем, что представленная в настоящей декларации информация является полной и достоверной.

L.S.
М.П.
Şeful întreprinderii
Руководитель предприятия

Contabil şef
Главный бухгалтер
Semnăturile: __________________
Подписи

__________________

Data __________________________

Anexa nr.2 la Ordinul Inspectoratului Fiscal Principal de Stat nr.1164 din 25.10.2012

MODUL de completare a Declaraţiei privind TVA

I.

DISPOZIŢII GENERALE

1. Declaraţia privind TVA se întocmeşte pe un formular oficial, aprobat conform anexei nr.1 la prezentul ordin în baza datelor reflectate în Registrele de evidenţă a livrărilor şi procurărilor.

2. Obligaţia de prezentare a Declaraţiei privind TVA, conform art.115 alin.(1) al Codului fiscal o au persoanele juridice şi fizice care sînt înregistrate sau trebuie să fie înregistrate în calitate de plătitor al TVA (subiecţii impozabili specificaţi la art.94 lit.a) al Codului fiscal) şi persoanele juridice şi fizice care importă servicii, indiferent de faptul dacă sînt sau nu sînt înregistrate în calitate de plătitori ai TVA (subiecţii impozabili specificaţi la art.94 lit.c) al Codului fiscal).

3. Declaraţia privind TVA se prezintă organului fiscal pentru fiecare perioadă fiscală în termenul stabilit de art.115 alin.(1) al Codului fiscal, utilizînd metode automatizate de raportare electronică, în conformitate cu cerinţele stabilite în art.187 alin.(21) al Codului fiscal.

II.

MODUL DE COMPLETARE

4. Declaraţia privind TVA conţine 22 de boxe în care se înscrie următoarea informaţie:

4.1. Perioada fiscală – se completează sub formă de cod cu următorul format:

LL/AAAA, unde:

LL – indică numărul lunii calendaristice ce corespunde perioadei fiscale pentru care se prezintă declaraţia;

AAAA – indică anul respectiv.

Exemplu: în declaraţia fiscală pentru luna octombrie 2012 în rubrica “perioada fiscală” se va indica 10/2012.

4.2. În boxa 1 se indică valoarea livrărilor de mărfuri, servicii impozitate la cota standard efectuate pe teritoriul Republicii Moldova, inclusiv sumele primite ca plată anticipată (în avans) pentru aceste livrări.

4.3. În boxa 2 se indică suma TVA calculată de la valoarea livrărilor reflectate în boxa 1, inclusiv suma TVA calculată de la plată anticipată (în avans) primită pentru aceste livrări

4.4. În subboxele 1.1 şi 2.1 se indică respectiv valoarea livrărilor producţiei de fabricaţie proprie din fitotehnie şi horticultură în formă naturală, producţiei de fabricaţie proprie din zootehnie în formă naturală, masă vie şi sacrificată şi livrărilor de zahăr din sfeclă de zahăr ca producţie de fabricaţie proprie, şi suma TVA calculată de la valoarea acestor livrări

(se modifică prin OIFPS519 din 07.05.13, MO110-113/17.05.13 art.708.)

4.5. În boxa 3 se indică valoarea livrărilor de mărfuri şi servicii pentru care, conform legislaţiei în vigoare, este prevăzută aplicarea TVA la cota redusă, inclusiv sumele primite ca plată anticipată (în avans) pentru aceste livrări.

4.6. În boxa 4 se indică suma TVA calculată de la valoarea livrărilor reflectate în boxa 3, inclusiv suma TVA calculată de la plată anticipată (în avans) primită pentru aceste livrări.

4.7. În boxa 5 se indică valoarea livrărilor de mărfuri şi servicii pentru care, conform legislaţiei în vigoare, este prevăzută aplicarea cotei zero a TVA, cu excepţia plăţilor primite ca plată anticipată (în avans) pentru aceste livrări.

4.8. În boxa 6 se indică valoarea livrărilor de mărfuri şi servicii scutite de TVA, conform legislaţiei în vigoare, cu excepţia plăţilor primite ca plată anticipată (în avans) pentru aceste livrări.

4.9. În boxa 7 se indică:

- valoarea serviciilor importate;

- valoarea activelor nemateriale importate, care conform normelor legale nu se declară la Serviciul Vamal;

- valoarea serviciilor, energiei electrice, energiei termice, gazelor naturale, apei livrate, procurate de la persoanele juridice şi fizice rezidente care se află pe teritoriul Republicii Moldova şi nu au relaţii fiscale cu sistemul ei bugetar, care conform normelor legale nu se declară la Serviciul Vamal.

4.10. În boxa 8 se indică suma TVA calculată de la valoarea serviciilor, activelor nemateriale, mărfurilor reflectate în boxa 7.

4.11. În boxa 9 se indică sumele TVA ajustate în cazul în care în perioadele fiscale precedente au fost comise erori în reflectarea TVA aferente livrărilor efectuate.

4.12. În boxa 10 se indică volumul total al livrărilor efectuate în perioada gestionară, constituit din suma indicilor din boxele 1, 3, 5, 6.

4.13. În boxa 11 se indică suma TVA aferentă livrărilor de mărfuri, servicii efectuate în perioada gestionară, constituită din suma indicilor din boxele 2, 4, 9.

4.14. În subboxa 11.1 se indică valoarea TVA aferentă plăţilor anticipate (în avans), încasate de la beneficiar pentru livrările impozitate cu TVA la cota standard şi cota redusă. Subboxa 11.1 nu se completează în cazul în care plata anticipată (în avans) a fost primită în aceeaşi perioadă fiscală în care a fost efectuată livrarea.

4.15. În boxa 12 se indică valoarea mărfurilor şi serviciilor procurate pe teritoriul Republicii Moldova folosite pentru desfăşurarea activităţii de întreprinzător, cu excepţia procurărilor efectuate de la persoanele juridice şi fizice rezidente care se află pe teritoriul Republicii Moldova şi nu au relaţii fiscale cu sistemul ei bugetar.

4.16. În boxa 13 se indică suma TVA pentru procurările de mărfuri şi servicii efectuate pe teritoriul Republicii Moldova, determinate în boxa 12 care în conformitate cu prevederile art.102 al Codului fiscal, este destinată trecerii în cont.

4.17. În boxa 14 se indică:

- valoarea mărfurilor şi serviciilor importate;

- valoarea activelor nemateriale importate, care conform normelor legale nu se declară la Serviciul Vamal;

- valoarea mărfurilor, procurate de la persoanele juridice şi fizice rezidente care se află pe teritoriul Republicii Moldova şi nu au relaţii fiscale cu sistemul ei bugetar.

4.18. În boxa 15 se indică suma TVA aferentă mărfurilor şi serviciilor importate şi procurate, valoarea cărora este reflectată în boxa 14.

4.19. În boxa 16 se indică sumele TVA ajustate în cazul în care în perioadele fiscale precedente au fost comise erori în reflectarea sumelor TVA destinate trecerii în cont, inclusiv sumele TVA trecute în cont în cazul datoriilor, considerate conform legislaţiei drept datorii compromise, precum şi în cazul aplicării proratei anuale.

4.20. În boxa 17 se indică suma trecută în cont din perioada fiscală precedentă şi reflectată în declaraţia pentru perioada precedentă în boxa 21.

4.21. În boxa 18 se indică suma totală a TVA spre deducere, calculată ca suma indicilor din boxele 13, 15, 16, 17.

4.221. Producătorii agricoli şi producătorii de zahăr care livrează pe teritoriul ţării producţie de fabricaţie proprie din fitotehnie şi horticultură în formă naturală, producţie de fabricaţie proprie din zootehnie în formă naturală, masă vie şi sacrificată şi zahăr din sfeclă de zahăr ca producţie de fabricaţie proprie, în temeiul art. 1012 din Codul fiscal, cu titlu de excepţie, achită la buget doar 40% din suma T. V.A. calculată aferentă acestor livrări conform art.96 lit. a), vor determina indicele din boxa 19 în modul următor:

a) Se determină indicatorul iniţial pentru calculul TVA aferentă bugetului în conformitate cu art.1012 din Codul fiscal (Itva),

Itva = (Suma TVA reflectată în boxa 11 - Suma TVA reflectată în boxa 18);

b) Se determină ponderea TVA aferentă livrărilor producţiei de fabricaţie proprie din fitotehnie şi horticultură în formă naturală, producţiei de fabricaţie proprie din zootehnie în formă naturală, masă vie şi sacrificată şi livrărilor de zahăr din sfeclă de zahăr ca producţie de fabricaţie proprie în totalul sumei TVA calculate ( K), (nu mai mult de 4 cifre după virgulă),
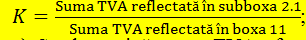
c) Se determină suma TVA aferentă bugetului în conformitate cu art.1012 din Codul fiscal care se va reflecta în boxa 19 a Declaraţiei privind TVA,

Boxa 19 = ltva - (ltva x K x 0,6),

unde coeficientul 0,6 reprezintă 60% din suma T .V.A. calculată aferentă livrărilor producţiei de fabricaţie proprie din fitotehnie şi horticultură în formă naturală, producţiei de fabricaţie proprie din zootehnie în formă naturală, masă vie şi sacrificată şi livrărilor de zahăr din sfeclă de zahăr ca producţie de fabricaţie proprie care nu se achită la buget şi rămîn la dispoziţia agentului economic producător agricol sau producător de zahăr şi vor fi folosite de către acesta exclusiv pentru extinderea şi dezvoltarea capacităţii de producţie a întreprinderii.

Boxa 19 conform prezentului punct, se va completa începînd cu declaraţia privind TVA prezentată pentru perioada fiscală aprilie 2013 şi doar pentru cazurile în care indicele ltva este mai mare de zero

(se completează prin OIFPS519 din 07.05.13, MO110-113/17.05.13 art.708.)

4.23. În boxa 20 se indică suma TVA aferentă bugetului (echivalentă cu suma TVA reflectată în boxa 8), calculată de la valoarea serviciilor, activelor nemateriale, mărfurilor reflectată în boxa 7.

4.24. În boxa 21 se indică suma TVA destinată trecerii în cont în perioada fiscală ulterioară. Boxa dată se completează numai în cazul în care suma totală a TVA spre deducere depăşeşte suma totală a TVA pe valoarea livrărilor efectuate în perioada fiscală dată şi TVA spre restituire care se determină ca diferenţa indicatorilor din boxele (18 – 11 – 22).

4.25. În boxa 22 se indică suma TVA solicitată spre restituire şi stipulată în cererea de restituire. Completarea boxei se efectuează în Declaraţia privind TVA prezentată în perioada fiscală în care a fost depusă cererea.

5. La Declaraţia privind TVA se prezintă obligatoriu anexa nr.1 „Lista facturilor fiscale primite” (forma TVA FACT) şi anexa nr.2 „Lista facturilor fiscale eliberate” (forma TVA LIVR) care constituie părţi indispensabile ale Declaraţiei privind TVA.

6. În anexa nr.1 la Declaraţia privind TVA se înregistrează toate facturile fiscale primite în perioada fiscală pentru care se prezintă Declaraţia privind TVA, iar în anexa nr.2 se înregistrează toate facturile fiscale eliberate în perioada fiscală pentru care se prezintă Declaraţia privind TVA.

III.

PREVEDERI SPECIALE

7. Pentru livrările pentru care, conform legislaţiei, este prevăzută scutirea de vărsarea la buget a taxei pe valoarea adăugată (art.4 alin.(15) lit.c) şi alin.(18) al Legii pentru punerea în aplicare a titlului III al Codului fiscal), declararea TVA se efectuează conform ordinii stabilite de prezentul ordin, cu indicarea obligatorie în fereastra din colţul drept de sus al formularului Declaraţiei privind TVA a semnului “X”.

În cazul în care contribuabilul paralel cu livrările scutite de vărsarea la buget a TVA efectuează şi alte livrări impozitate cu TVA pe principii generale, acesta va prezenta două Declaraţii privind TVA:

- una în care se vor reflecta livrările scutite de vărsarea la buget a taxei pe valoarea adăugată şi procurările aferente acestor livrări, cu indicatorul “X”;

- a doua în care se vor reflecta livrările impozitate cu TVA pe principii generale şi procurările aferente acestor livrări.

8. Persoanele care nu sînt înregistrate în calitate de plătitori ai TVA, dar care conform legislaţiei au obligaţia de a achita taxa pe valoarea adăugată:

- importă servicii (art.94 lit.c) din Codul fiscal);

- procură mărfuri, servicii de la persoanele juridice şi fizice rezidente care se află pe teritoriul Republicii Moldova şi nu au relaţii fiscale cu sistemul ei bugetar (art.4 alin.(6) al Legii pentru punerea în aplicare a titlului III al Codului fiscal), cu excepţia sumelor declarate şi achitate organelor vamale, prezintă inspectoratelor fiscale de stat teritoriale de la locul de înregistrare Declaraţii privind TVA, cu completarea boxelor 7, 8, 10, 11 şi 20.

Anexa nr.1 la Declaraţia privind TVA

Lista facturilor fiscale primiteForma TVA FACT
Codul fiscalNr. de înregistrare TVAPentru uz intern SF
Для внутреннего
пользования НС
Фискальный кодРегистрационный № НДС
Denumirea agentului economic care prezintă anexa la declaraţie ______
Наименование экономического агента
Perioada fiscală ___________________________________________________
Налоговый период
Numărul de facturi fiscale primite ___________________________________
Количество полученных налоговых накладных
Nr.
d/o
С/f al furnizorului ce a eliberat factura fiscală
Ф/к поставщика, выдавшего налоговую накладную
Data eliberării facturii fiscale
Дата выдачи налоговой накладной
Seria facturii fiscale
Серия налоговой накладной
Numărul facturii fiscale
Номер налоговой накладной
Valoarea totală din factură a livrării fără TVA, lei
Общая стоимость поставки по налоговой накладной, без НДС
Suma totală a TVA aferentă livrării, lei
Общая сумма НДС по поставке
123456
1
2
...
Total pe pagină
Всего по странице
xxx
Total general
Всего
xxx
L.S.
М.П.
Şeful întreprinderii
Руководитель предприятия
Contabil şef
Главный бухгалтер
Semnăturile: __________________
Подписи
__________________
Data __________________________

Anexa nr.2 la Declaraţia privind TVA

Lista facturilor fiscale eliberateForma TVA LIVR
Codul fiscalNr. de înregistrare TVAPentru uz intern SF
Для внутреннего
пользования НС
Фискальный кодРегистрационный № НДС
Denumirea agentului economic care prezintă anexa la declaraţie ______
Наименование экономического агента
Perioada fiscală ______________________________________________
Налоговый период
Numărul de facturi fiscale eliberate____________________________
Количество выданных налоговых накладных
Nr.
d/o
С/f al beneficiarului ce a primit factura fiscală
Ф/к покупателя, получившего налоговую накладную
Data eliberării facturii fiscale
Дата выдачи налоговой накладной
Seria facturii fiscale
Серия налоговой накладной
Numărul facturii fiscale
Номер налоговой накладной
Valoarea totală din factură a livrării fără TVA, lei
Общая стоимость поставки по налоговой накладной, без НДС
Suma totală a TVA aferentă livrării, lei
Общая сумма НДС по поставке
123456
1
2
...
Total pe pagină
Всего по странице
xxx
Total general
Всего
xxx
L.S.
М.П.
Şeful întreprinderii
Руководитель предприятия
Contabil şef
Главный бухгалтер
Semnăturile: __________________
Подписи
__________________
Data __________________________