cu privire la aprobarea Instrucțiunilor privind evaluarea concentrărilor economice orizontale și neorizontale

În vigoare din 28.08.2026
HOTĂRÂRE nr. 8 din 08.05.2026 · CONSILIUL CONCURENȚEI · publicat 28.08.2026
pe legis.md
Trimiteri: 63 legate · 19 nerezolvateMonitorul Oficial: 2 trimiteri

Roșu: trimitere recunoscută, încă fără legătură. Galben: legătura merge, dar textul sursei se contrazice. Gri: nu are legătură, iar motivul e cunoscut, de exemplu actul nu se află pe legis.md. Subliniat punctat albastru-gri: o citare a Monitorului Oficial, un număr fără acces liber, deci fără legătură deocamdată.

Nerezolvate (19)

UE

În temeiul art.41 alin. (1) lit. c) și art. 46 alin. (6) lit. e) din Legea concurenței nr.183/2012 (republicată în Monitorul Oficial al Republicii Moldova, 2023, nr. 351-354, art. 620), Legii nr.112/2014 pentru ratificarea Acordului de Asociere între Republica Moldova, pe de o parte și Uniunea Europeană și Comunitatea Europeană a Energiei Atomice și statele membre ale acestora, pe de altă parte (Monitorul Oficial al Republicii Moldova, 2014, nr.185-199, art.442), și acțiunilor nr. 36 și nr. 37 din Clusterul 2, Anexa A, Capitolul 8 „Politica în domeniul concurenței” din Programul național de aderare a Republicii Moldova la Uniunea Europeană pentru anii 2025-2029, aprobat prin Hotărârea Guvernului nr. 306/2025 (Monitorul Oficial al Republicii Moldova, 2025, nr. 269-288, art. 319), și în scopul

- transpunerii Orientărilor privind evaluarea concentrărilor orizontale în temeiul Regulamentului Consiliului privind controlul concentrărilor economice între întreprinderi (2004/C 31/03), CELEX: 52004XC0205(02), publicate în Jurnalul Oficial al Uniunii Europene C 31 din 5 februarie 2004;

- transpunerii Orientărilor privind evaluarea concentrărilor neorizontale în conformitate cu Regulamentul Consiliului privind controlul concentrărilor economice între întreprinderi, CELEX: 52008XC1018(03), publicate în Jurnalul Oficial al Uniunii Europene C 265 din 18 octombrie 2008,

Plenul Consiliului Concurenței

HOTĂRĂȘTE:

1. Se aprobă Instrucțiunea privind evaluarea concentrărilor economice orizontale, conform anexei nr. 1, și Instrucțiunea privind evaluarea concentrărilor economice neorizontale, conform anexei nr. 2.

2. Prezenta hotărâre intră în vigoare la data publicării în Monitorul Oficial al Republicii Moldova.

PREȘEDINTA PLENULUI

CONSILIULUI CONCURENȚEI Alina CEBOTARIOV

Nr. 08. Chişinău, 8 mai 2026.

Anexa nr. 1 la Hotărârea Plenului Consiliului Concurenței nr. 08/2026

INSTRUCȚIUNE privind evaluarea concentrărilor economice orizontale

Capitolul I

DISPOZIȚII GENERALE

1. Instrucțiunea privind evaluarea concentrărilor economice orizontale (în continuare – Instrucțiune) stabilește domeniul de aplicare, caracteristicile generale privind concentrările economice orizontale, analiza cotelor de piață și a nivelurilor de concentrare, evaluarea posibilelor efecte anticoncurențiale ale concentrărilor orizontale, criteriile de apreciere a întreprinderii în criză, factorii compensatorii relevanți precum puterea de cumpărare compensatorie, barierele de intare pe piață și condițiile în care creșterile de eficiență pot fi luate în considerare în evaluara compatibilității cu mediul concurențial al concentrării în conformitate cu Legea concurenței nr. 183/2012 (în continuare – Legea nr. 183/2012).

2. Instrucțiunea oferă întreprinderilor înregistrate în Republica Moldova sau înregistrate în alte state, persoanelor fizice, precum şi autorităţilor, instituţiilor administraţiei publice centrale sau locale și altor părți interesate orientări în ceea ce privește modalitatea de evaluare de către Consiliul Concurenței a operațiunilor de concentrare economică în scopul stabilirii compatibilității cu mediul concurențial.

3. În conformitate cu art. 23 din Legea nr. 183/2012, Consiliul Concurenței declară incompatibile cu mediul concurenţial concentrările economice care ar ridica obstacole semnificative în calea concurenţei efective pe piaţă sau pe o parte semnificativă a acesteia, în special ca urmare a creării sau consolidării unei poziţii dominante.

4. Scopul prezentei Instrucțiuni este de a oferi orientări privind evaluarea de către Consiliul Concurenței a modului în care o concentrare economică ridică sau nu obstacole semnificative în calea concurenţei efective pe piaţă sau pe o parte semnificativă a acesteia, în special ca urmare a creării sau consolidării unei poziţii dominante, pentru stabilirea compatibilității cu mediul concurențial, în cazul în care întreprinderile implicate sunt concurenți existenți sau potențiali pe aceeași piață relevantă (denumite concentrări economice orizontale).

5. Deși prezintă abordarea analitică utilizată de Consiliul Concurenței în evaluarea concentrărilor economice orizontale, Instrucțiunea nu acoperă în detaliu toate situațiile posibile de aplicare a acestei abordări, principiile descrise în aceasta fiind aplicate de Consiliul Concurenței în funcție de faptele și circumstanțele specifice fiecărui caz.

6. Instrucțiunea se aplică întreprinderilor care pot avea calitate de părți implicate în operațiunea de concentrare economică (în continuare – întreprinderi implicate), alte părți la concentrare și terțe părți.

7. Instrucțiunea este elaborată în temeiul Legii nr.183/2012 și a Regulamentului privind concentrările economice, aprobat prin Hotărârea Plenului Consiliului Concurenţei nr. 2/2025 (în continuare – Regulament privind concentrările economice nr. 2/2025). Consiliul Concurenței își rezervă dreptul de a revizui ori de câte ori este necesar Instrucțiunea, ținând cont de evoluțiile viitoare, de experiența acumulată și de apariția unor noi elemente relevante. Interpretarea Regulamentului privind concentrările economice nr. 2/2025 și prezentei Instrucțiuni de către Consiliul Concurenței, în ceea ce privește evaluarea concentrărilor economice orizontale, nu aduce atingere posibilei interpretări date de instanțele de judecată.

8. În sensul prezentei Instrucțiuni se definesc următorii termeni:

8.1. putere de piață ridicată – capacitatea uneia sau mai multor întreprinderi de a majora în mod profitabil prețurile, de a reduce producția, selecția sau calitatea bunurilor și a serviciilor, de a diminua inovația sau de a influența în orice alt mod parametrii concurențiali;

8.2. prețuri ridicate – expresie utilizată ca prescurtare pentru ansamblul efectelor negative pe care o concentrare le poate avea asupra concurenței, incluzând nu doar creșterea prețurilor, ci și reducerea producției, a calității, a varietății sau a inovației.

9. Alte noțiuni utilizate în Instrucțiune sunt definite în sensul Legii nr. 183/2012, actelor normative ale Consiliului Concurenței și instrumentelor de interpretare ale Uniunii Europene.

Capitolul II

CARACTERISTICILE GENERALE PRIVIND CONCENTRĂRILE ECONOMICE ORIZONTALE

10. Consiliul Concurenței trebuie să ia în considerare orice impediment semnificativ în calea concurenței efective pe piață sau pe o parte substanțială a acesteia, care poate fi generat de o concentrare economică. Crearea sau consolidarea unei poziții dominante reprezintă o formă primară a unui astfel de prejudiciu concurențial. Conceptul de poziție dominantă este definit de Legea nr. 183/2012 și reprezintă poziția de putere economică de care beneficiază o întreprindere ce îi permite să împiedice menținerea concurenței efective pe o piața relevantă, acordându-i posibilitatea de a se comporta, în mare măsură, în mod independent față de concurenți și clienți săi și față de consumatori.

11. Crearea sau consolidarea unei poziții dominante deținute de o singură întreprindere, ca rezultat al unei concentrări economice, constituie temeiul cel mai frecvent pentru a decide dacă o concentrare poate deveni un obstacol semnificativ în calea concurenței efective. Totodată, conceptul de dominanță se aplică, de asemenea, în situațiile de oligopol, inclusiv cazurile de dominanță colectivă. În consecință, majoritatea cazurilor de incompatibilitate cu mediul concurențial al unei concentrări economice se fundamentează pe identificarea unei poziții dominante. Conceptul de dominanță oferă un indiciu important pentru aprecierea nivelului prejudiciilor aduse concurenței, care se aplică în cazul în care se stabilește că o concentrare poate să împiedice în mod semnificativ concurența efectivă pe piață sau pe parte substanțială a acesteia.

12. Concurența efectivă aduce beneficii consumatorilor, precum prețuri mici, produse de calitate superioară, o gamă largă de bunuri, servicii și inovații. Prin intermediul controlului concentrărilor economice, Consiliul Concurenței împiedică realizarea concentrărilor susceptibile de a priva consumatorii de aceste beneficii prin creșterea semnificativă a puterii de piață a întreprinderilor care ulterior poate conduce la practicarea de prețuri ridicate. Termenul de prețuri ridicate se aplică, inclusiv în situațiile în care reducerile de preț sunt mai puțin importante sau mai puțin probabile decât ar fi fost altfel în absența concentrării și creșterile de preț sunt mai mari sau mai probabile decât dacă ar fi fost altfel în absența concentrării. Atât furnizorii, cât și cumpărătorii pot avea o putere pe piață. Cu toate acestea, puterea pe piață se referă de regulă la puterea pe piață a unui furnizor. În situația în care se face referire la puterea pe piață a unui cumpărător, se utilizează termenul puterea de cumpărare.

13. La evaluarea efectelor concurențiale ale unei concentrări economice, Consiliul Concurenței compară condițiile concurențiale rezultate din concentrarea notificată cu acele condiții care ar fi existat în absența concentrării, prin analogie, în cazul punerii în aplicare a unei concentrări. În majoritatea cazurilor, condițiile concurențiale existente la momentul concentrării reprezintă o comparație pertinentă pentru evaluarea efectelor unei concentrări. Cu toate acestea, în anumite situații, Consiliul Concurenței poate lua în considerare acele modificări ulterioare ale pieței care pot fi anticipate în mod rezonabil. Totodată, Consiliul Concurenței poate avea în vedere, la stabilirea cadrului de comparație adecvat, în special, posibilitatea ca unele întreprinderi să intre pe piață sau să se retragă de pe aceasta, în ipoteza în care operațiunea de concentrare nu s-ar realiza.

14. Evaluarea concentrărilor economice de către Consiliul Concurenței implică următoarele:

14.1. definirea piețelor relevante ale produsului și a celor geografice; și

14.2. evaluarea din punct de vedere concurențial a concentrării.

Scopul principal al definirii pieței este identificarea în mod sistematic a constrângerilor concurențiale imediate cu care se confruntă entitatea rezultată în urma concentrării economice. În procesul de definire a pieței relevante, Consiliul Concurenței se ghidează de Instrucțiunea privind definirea pieței relevante în domeniul concurenței, aprobată prin Hotărârea Plenului Consiliului Concurenței nr. 07/2025 (în continuare – Instrucțiune privind definirea pieței relevante în domeniul concurenței). Elementele de care se ține cont la definirea piețelor relevante pot fi, de asemenea, relevante în cadrul evaluării operațiunii de concentrare economică.

15. În scopul evaluării impactului previzibil al unei concentrări economice pe piețele relevante, Consiliul Concurenței analizează posibilele efecte anticoncurențiale ale acesteia, precum și factorii compensatori relevanți, cum ar fi puterea de cumpărare, importanța barierelor la intrarea și potențialele creșteri în eficiență invocate de întreprinderile implicate. Totodată, în cazuri excepționale, Consiliul Concurenței evaluează dacă sunt îndeplinite condițiile pentru excepția întreprinderii aflate în criză.

16. Reieșind din analiza factorilor menționați la pct.15, Consiliul Concurenței, în conformitate cu art. 23 din Legea nr. 183/2012, stabilește dacă concentrarea ridică obstacole semnificative în calea concurenței efective, în special prin crearea sau consolidarea unei poziții dominante și, în consecință, trebuie declarată incompatibilă cu mediul concurențial. Acești factori nu reprezintă o listă de control aplicată în mod mecanic fiecărui caz în parte. Dimpotrivă, analiza concurențială a unui caz particular se bazează pe o evaluare de ansamblu a impactului previzibil al concentrării, în temeiul factorilor și condițiilor relevante. Nu toate elementele sunt întotdeauna relevante pentru fiecare concentrare economică orizontală în parte, motiv pentru care analiza tuturor elementelor unui caz nu este mereu necesară.

Capitolul III

COTELE DE PIAȚĂ ȘI NIVELURILE DE CONCENTRARE

Secțiunea 1

Nivelurile cotelor de piață

17. Cotele de piață și nivelurile de concentrare oferă primii indici utili asupra structurii pieței și a importanței concurențiale atât a întreprinderilor implicate la concentrare, cât și a concurenților acestora.

18. Consiliul Concurenței utilizează cotele de piață actuale, conform Capitolului V din Instrucțiunea privind definirea pieței relevante în domeniul concurenței. Cu toate acestea, cotele de piață actuale pot fi adaptate pentru a reflecta în mod rezonabil anumite schimbări ulterioare, de exemplu, în ipoteza ieșirii de pe piață, intrării unor noi concurenți sau expansiunii activităților. Cotele de piață rezultate după operațiunea de concentrare economică se calculează pe baza presupunerii că o cotă de piață combinată a întreprinderilor implicate la concentrare după concentrare reprezintă suma cotelor acestora de piață, anterior concentrării, în cazul când sunt relevante, cotele de piață pot fi ajustate, în special pentru a ține seama de pachetele de control deținute în alte societăți sau de alte acorduri cu părți terțe. Datele anterioare se pot utiliza în cazul în care cotele de piață au fost foarte variabile, de exemplu în cazul în care piața este caracterizată prin comenzi însemnate și neregulate. Modificările cotelor de piață de-a lungul timpului pot furniza informații utile privind procesul concurențial și posibila viitoare importanță a diverșilor concurenți, cum ar fi, prin indicarea câștigului sau a pierderii cotelor de piață de către întreprinderi. Consiliul Concurenței interpretează cotele de piață din punctul de vedere al condițiilor probabile de piață, de exemplu, în cazul în care piața are un pronunțat caracter dinamic și în cazul în care structura pieței este instabilă datorită inovațiilor sau creșterii.

19. În scopul măsurării nivelurilor de concentrare, Consiliul Concurenței aplică frecvent Indicele Herfindahl-Hirschman (în continuare – IHH). Consiliul Concurenței poate utiliza, de asemenea, dacă este cazul, alte măsuri de concentrare care măsoară cota de piață totală a unui număr redus (de obicei 3 sau 4) de întreprinderi importante de pe o piață. IHH se calculează prin însumarea pătratelor cotelor de piață individuale ale tuturor întreprinderilor de pe piață. În cazul când o piață care cuprinde 5 întreprinderi cu cote de piață de 40%, 20%, 15%, 15% și respectiv 10% are un IHH de 2 550 (402 + 202 + 152 + 152 + 102 = 2 550). IHH poate varia de la aproape zero concurență perfectă până la 10 000 monopol. IHH atribuie o pondere mai ridicată cotelor de piață ale întreprinderilor mai mari, în mod proporțional. Se recomandă ca toate întreprinderile să fie incluse în acest calcul, lipsa de informații cu privire la întreprinderile foarte mici nu prezintă importanță, deoarece aceste întreprinderi nu afectează în mod semnificativ IHH. În timp ce nivelul absolut al IHH poate oferi un indiciu inițial despre presiunea concurențială de pe piață după operațiunea de concentrare, variația IHH cunoscută sub numele de delta constituie un indicator util al modificării gradului de concentrare a pieței, generat în mod direct de către concentrare. Creșterea concentrării astfel cum este măsurată cu ajutorul IHH poate fi calculată separat de concentrarea în ansamblu a pieței, prin dublarea produsului cotelor de piață ale întreprinderilor care participă la concentrare. De exemplu, o concentrare între 2 întreprinderi cu cote de piață de 30% și respectiv 15% ar majora IHH cu 900 (30×15×2 = 900). Explicația acestei abordări este următoarea: anterior concentrării, cotele de piață ale întreprinderilor care participă la concentrare contribuie la IHH, prin valoarea pătratelor lor individuale: (a)2 + (b)2. Ulterior concentrării, contribuția constă în pătratul sumei acestora: (a + b)2, egal (a)2 + (b)2 + 2ab. În consecință, creșterea IHH este reprezentată de 2ab.

20. Cotele de piață foarte mari - 50% sau mai mult, pot constitui prin ele însuși dovada existenței unei poziții dominante pe piață. Crearea sau consolidarea unei poziții dominante ca rezultat a unei concentrări economice este o chestiune aparte. Cu toate acestea, concurenții mai mici pot exercita o suficientă influență de constrângere în cazul în care, de exemplu, au capacitatea și motivația de a crește propriile lor vânzări. O concentrare, incluzând o întreprindere a cărei cotă de piață se situează sub 50% la încheierea operațiunii poate ridica probleme concurențiale în privința altor factori, precum puterea și numărul concurenților, prezența unor constrângeri de capacitate sau măsura în care produsele întreprinderilor implicate la concentrare sunt substitute apropiate. De asemenea, se poate ține cont de concentrările economice în urma cărora au rezultat întreprinderi cu cote de piață cuprinse între 40% și 50% și, în anumite situații, chiar sub 40%, atunci când acestea au condus la crearea sau la consolidarea unei poziții dominante.

21. Concentrările care, datorită cotelor limitate de piață ale întreprinderilor implicate, nu amenință să creeze obstacole în calea concurenței efective, pot fi considerate compatibile cu mediul concurențial. Fără a aduce atingere art. 5 și 11 din Legea nr. 183/2012, există un indiciu privind această situație, în special în cazul în care cota de piață a întreprinderilor implicate nu depășește 25%, pe piața sau pe o parte semnificativă a acesteia. Calculul cotelor de piață depinde în mod determinant de definirea pieței. Nu este obligatorie acceptarea de către Consiliul Concurenței a definiției pieței propusă de întreprinderile implicate. Cu toate acestea, o astfel de indicație nu se aplică în cazurile în care concentrarea propusă creează sau consolidează o poziție dominantă colectivă între întreprinderile implicate și alte părți terțe.

Secțiunea 2

Nivelurile IHH

22. Este puțin probabil ca Consiliul Concurenței să identifice probleme de ordin concurențial orizontale pe o piață cu un IHH sub 1000 la încheierea concentrării. Astfel de piețe nu necesită în mod normal o analiză aprofundată.

23. Este puțin probabil ca Consiliul Concurenței să identifice probleme de ordin concurențial orizontale în cazul unei concentrări cu un IHH cuprins între 1000 și 2000 la încheierea concentrării și o valoare delta sub 250 sau în cazul unui IHH peste 2000 la încheierea operațiunii și o valoare delta sub 150, cu excepția cazurilor speciale, precum acelea în care sunt prezenți unul sau mai mulți dintre următorii factori:

23.1. o concentrare implică un potențial nou-venit sau un recent nou-venit, cu o cotă mică de piață;

23.2. una sau mai multe întreprinderi implicate la concentrare reprezintă inovatori importanți, în moduri nereflectate de cotele de piață;

23.3. există participații încrucișate importante între întreprinderile prezente pe piață. Pe piețele cu participații încrucișate sau societăți în comun, Consiliul Concurenței poate utiliza un IHH modificat care ia în calcul astfel de participații încrucișate;

23.4. una dintre întreprinderile care participă la concentrare este o întreprindere cu un comportament imprevizibil, cu o probabilitate ridicată de a perturba conduita coordonată;

23.5. sunt prezente indicii ale coordonării anterioare sau actuale sau ale practicilor de facilitare a coordonării;

23.6. una dintre întreprinderi implicate la concentrare deține o cotă de piață anterioară concentrării de 50% sau mai mult.

24. Fiecare dintre aceste niveluri ale IHH, în combinație cu valorile delta corespunzătoare, poate fi utilizat ca indicator inițial al lipsei de probleme concurențiale. Cu toate acestea, acestea nu dau naștere nici ipotezei existenței, nici a absenței unor astfel de probleme.

Capitolul IV

POSIBILELE EFECTE ANTICONCURENȚIALE ALE CONCENTRĂRILOR ECONOMICE ORIZONTALE

Secțiunea 1

Principalele moduri prin care concentrările economice orizontale pot afecta concurența efectivă

25. Există două moduri principale în care concentrările economice orizontale pot crea obstacole semnificative în calea concurenței efective, în special prin crearea sau consolidarea unei poziții dominante:

25.1. prin eliminarea constrângerilor concurențiale importante asupra uneia sau mai multor întreprinderi, care, astfel, deține o putere de piață mai mare, fără a recurge la un comportament coordonat - efecte necoordonate;

25.2. prin modificarea naturii concurenței astfel încât întreprinderile care anterior nu își coordonau conduita, în present, sunt mai susceptibile să se coordoneze și să crească prețurile sau aduc în orice alt fel prejudicii concurenței efective. O concentrare poate, de asemenea, să faciliteze coordonarea, făcând-o mai stabilă sau mai eficientă pentru acele întreprinderi care se coordonau, anterior concentrării - efecte coordonate.

26. Consiliul Concurenței stabilește dacă modificările generate de concentrare produc oricare dintre efectele stabilite la pct.25. Ambele cazuri menționate la pct.25 pot fi relevante la evaluarea unei anumite operațiuni.

Secțiunea 2

Efecte necoordonate (efecte unilaterale)

27. O concentrare economică poate ridica obstacole semnificative în calea concurenței efective de pe o piață, prin înlăturarea constrângerilor concurențiale importante asupra unuia sau mai multor vânzători, care, astfel, dobândesc o putere mai mare de piață. Efectul cel mai direct al concentrării este dispariția concurenței între întreprinderile implicate în concentrarea economică. De exemplu, în cazul în care anterior concentrării economice una dintre întreprinderile implicate la concentrarea economică și-a majorat prețul, aceasta a suportat pierderi în vânzări în favoarea celeilalte întreprinderi implicată la operațiune. Concentrarea economică înlătură această constrângere particulară. Întreprinderile care nu realizează o concentrare economică pe aceeași piață pot beneficia, de asemenea, de pe urma scăderii presiunii concurențiale care rezultă în urma concentrării economice, deoarece creșterea prețului la întreprinderile implicate în concentrare poate transfera o anumită parte din cerere către întreprinderile concurente, care, în schimb, pot considera profitabil să crească și prețurile lor. Astfel de reacții preconizate din partea concurenților pot reprezenta un factor relevant, influențând motivația entității rezultate în urma concentrării de a majora prețurile. Reducerea acestor constrângeri concurențiale poate genera majorări substanțiale de prețuri pe piața relevantă.

28. În general, o concentrare economică care generează astfel de efecte necoordonate creează obstacole semnificative în calea concurenței efective, prin crearea sau consolidarea poziției dominante a unei singure întreprinderi, una care, în mod tipic, ar deține o cotă de piață considerabil mai însemnată decât întreprinderea care, după încheierea concentrării, este primul său concurent. Concentrările economice de pe piețele de oligopol (o structură de piață cu un număr limitat de societăți mari), care implică eliminarea constrângerilor concurențiale importante pe care întreprinderile implicate la concentrare le-au exercitat anterior una asupra celeilalte și o reducere a presiunii concurențiale asupra concurenților rămași poate, chiar și în cazul unei probabilități scăzute de coordonare între membrii oligopolului, să devină un obstacol însemnat în calea concurenței. De regulă, toate concentrările economice care generează astfel de efecte necoordonate trebuie declarate incompatibile cu mediul concurențial.

29. Un număr de factori care, considerați separat, nu sunt decisivi în mod necesar, pot influența probabilitatea ca efectele necoordonate importante să apară în urma unei concentrări. Nu este necesară prezența tuturor acestor factori pentru ca respectivele efecte să fie probabile. De asemenea, lista factorilor nu trebuie considerată exhaustivă.

Subsecțiunea 2.1. Întreprinderi implicate în operațiunea de concentrare economică dețin cote de piață ridicate

30. Cu cât cota de piață este mai mare, cu atât este mai mare probabilitatea ca o întreprindere să dețină puterea de piață. Cu cât suma cotelor de piață este mai mare, cu atât este mai mare probabilitatea ca o concentrare să producă o creștere semnificativă a puterii de piață.

31. Cu cât este mai importanta creșterea clientelei, datorită căreia se obțin marje mai ridicate în urma unei majorări de preț, cu atât mai mare este probabilitatea ca părțile la operațiune să considere profitabilă o astfel de majorare a prețului, în pofida reducerii producției care o însoțește. Deși cotele de piață și sumele cotelor de piață oferă doar indicii inițiale asupra puterii pe piață și a creșterilor acesteia, aceștia sunt, în mod normal, factori importanți ai evaluării.

Subsecțiunea 2.2. Întreprinderile implicate în operațiunea de concentrare economică sunt concurenți apropiați

32. Produsele se pot diferenția în cadrul unei piețe relevante astfel încât unele produse constituie înlocuitori mai apropiați decât altele. Produsele se pot diferenția în diferite moduri. De exemplu, poate exista o diferențiere în funcție de piața geografică, bazată pe localizarea filialelor și a magazinelor: localizarea este importantă pentru distribuția cu amănuntul, bănci, agenții de turism sau benzinării. În mod similar, diferențierea se poate baza pe imaginea de marcă, pe specificațiile tehnice, pe calitatea sau nivelul asistenței. Nivelul de promovare pe o piață poate reprezenta un indicator al efortului societăților de a-și diferenția produsele. În cazul celorlalte produse, cumpărătorii pot să suporte costuri de schimbare a furnizorului pentru a folosi produsul unui concurent. Cu cât gradul de substituibilitate între produsele întreprinderilor implicate la operațiunea de concentrare este mai ridicat, cu atât mai mare este probabilitatea ca acestea să majoreze prețurile în mod semnificativ. De exemplu, o concentrare între doi producători care oferă produse pe care un număr substanțial de clienți le consideră drept prima și a doua lor opțiune poate genera o majorare semnificativă a prețurilor. Faptul că rivalitatea dintre părți a reprezentat o sursă importantă de concurență pe piață poate deveni un factor central al analizei. Marjele ridicate anterioare concentrării pot, de asemenea, să facă mai probabilă majorarea semnificativă a prețurilor. Marja relevantă (m) reprezintă diferența dintre preț (p) și costul diferențial (c) de furnizare a unei unități suplimentare de producție, exprimată ca procent din preț (m = (p - c) p)]. Motivația întreprinderilor implicate la concentrare de a crește prețurile este mai supusă constrângerilor în cazul în care întreprinderile rivale produc înlocuitori apropiați ai produselor părților la operațiune decât în cazul în care acestea oferă înlocuitori mai puțin apropiați. Este mai puțin probabil ca o concentrare economică să creeze obstacole semnificative în calea concurenței efective, în special prin crearea sau consolidarea unei poziții dominante, în cazul în care există un nivel ridicat de substituibilitate între produsele întreprinderilor implicate la concentrarea economică și cele furnizate de producătorii concurenți.

33. În cazul în care există date disponibile, gradul de substituibilitate poate fi evaluat prin intermediul sondajelor privind preferințele clienților, al analizei structurii de cumpărare, al estimării elasticităților încrucișate ale prețurilor produselor implicate sau al coeficienților de variație. Elasticitatea prețului încrucișat al cererii determină nivelul la care cantitatea unui produs a necesitat modificări, ca reacție la o modificare a prețului altui produs, toate celelalte elemente rămânând identice. Elasticitatea propriilor prețuri determină nivelul la care variază cererea unui produs, ca reacție la modificarea prețului respectivului produs. De exemplu, indicele de variație de la produsul A la produsul B determină ce proporție a vânzărilor de produs A a fost pierdută din cauza unei creșteri de preț a produsului A în favoarea produsului B. Pe piețele care funcționează pe bază de licitații, este posibil să se determine dacă, în trecut, ofertele prezentate de una dintre întreprinderile implicate la concentrare a fost constrânsă prin prezența celeilalte părți la operațiune de concentare economică.

34. Pe unele piețe, repoziționarea produselor sau extinderea portofoliului lor de produse de către întreprinderile active poate fi relativ ușoară și nu foarte costisitoare. Consiliul Concurenței examinează, în special, dacă posibilitatea de repoziționare sau extindere a liniei de producție de către concurenți sau de către întreprinderile implicate la concentrare influențează motivația entității rezultate în urma concentrării de a majora prețurile. Cu toate acestea, repoziționarea produselor sau extinderea liniei de producție implică adesea riscuri și costuri nerecuperabile ridicate, costuri care nu pot fi recuperate la ieșirea de pe piață, fiind mai puțin profitabilă decât linia actuală de producție.

Subsecțiunea 2.3. Clienții au posibilități limitate de a schimba furnizorul

35. Clienții întreprinderilor implicate la concentrarea economică pot întâmpina dificultăți la schimbarea furnizorilor, deoarece există puțini furnizori alternativi sau costurile implicate de schimbare ar fi semnificative. Clienții părților sunt deosebit de vulnerabili la majorările de prețuri.

36. Concentrarea economică poate afecta capacitatea clienților părților de a se proteja împotriva creșterilor de prețuri. În special, în cazul clienților care au recurs la o dublă aprovizionare, de la ambele întreprinderi care participă la concentrare, pentru a obține prețuri competitive. Dovezile privind tendințele de schimbare a furnizorilor aplicate în trecut de clienți și reacțiile la modificările de preț pot oferi informații esențiale cu privire la acest aspect.

Subsecțiunea 2.4. Concurenții sunt puțin susceptibili să mărească producția lor în cazul creșterii prețurilor

37. În cazul în care condițiile pieței sunt de așa natură încât este puțin probabil ca respectivii concurenți ai întreprinderilor implicate la concentrarea economică să își mărească oferta în mod semnificativ, în cazul creșterii prețurilor, întreprinderile care participă la concentrarea economică pot fi stimulate să reducă producția sub nivelurile totale anterioare concentrării, majorând astfel prețurile pe piață. Concentrarea economică stimulează reducerea productivității, oferind entității rezultate în urma concentrării o gamă de clientelă mai mare, din care să obțină marje mai ridicate rezultate dintr-o majorare a prețurilor în urma reducerii producției.

38. Dimpotrivă, în cazul în care condițiile pieței sunt de așa natură încât întreprinderile concurente au o capacitate satisfăcătoare, considerând profitabilă extinderea suficientă a producției, este puțin probabil să se stabilească de către Consiliul Concurenței că operațiunea de concentrare economică creează sau consolidează o poziție dominată sau alt fel de obstacole semnificative în calea concurenței efective.

39. O astfel de extindere a producției este puțin probabilă, în special, în cazul în care concurenții sunt afectați de anumite constrângeri obligatorii de capacitate, iar extinderea capacității este costisitoare sau în cazul în care exploatarea capacității excedentare este în mod semnificativ mai costisitoare de realizat decât a capacității utilizate în mod curent.

40. Constrângerile de capacitate au o importanță mai ridicată în cazul în care bunurile sunt relativ omogene, acestea pot fi importante în cazul în care întreprinderile oferă produse diferențiate.

Subsecțiunea 2.5. Entitatea rezultată în urma operațiunii de concentrare economică este capabilă să împiedice expansiunea concurenților

41. Unele concentrări economice propuse, în cazul în care sunt autorizate crează obstacole semnificative în calea concurenței efective, plasând entitatea rezultată în urma concentrării într-o poziție în care are capacitatea și motivația de a împiedica expansiunea întreprinderilor mai mici și a concurenților potențiali sau de a restricționa într-un alt mod capacitatea concurențială a întreprinderilor rivale. Într-un astfel de caz, concurenții fie individual, fie ca ansamblu nu sunt în măsură să constrângă entitatea rezultată în urma concentrării într-o astfel de măsură încât aceasta să nu majoreze prețurile sau să ia alte măsuri în detrimentul concurenței. De exemplu, entitatea rezultată în urma concentrării economice poate deține un asemenea nivel de control sau de influență asupra ofertei de resurse necesare producției, sau asupra posibilităților de distribuție încât expansiunea, sau intrarea întreprinderilor concurente să fie mai costisitoare. În mod similar, controlul entității rezultate în urma concentrării asupra brevetelor sau asupra altor drepturi de proprietate intelectuală (de exemplu mărci), poate restrânge expansiunea, sau intrarea concurenților pe piață. Pe acele piețe în care interoperabilitatea dintre diferite infrastructuri ori platforme este importantă, o concentrare economică poate conferi entității rezultate în urma concentrării economice capacitatea și motivația de a majora costurile sau de a scădea calitatea serviciilor concurenților săi. Pentru efectuarea acestei evaluări, Consiliul Concurenței poate lua în considerare, inter alia, puterea financiară a entității rezultate în urma concentrării economice în raport cu concurenții săi.

Subsecțiunea 2.6. Concentrarea economică înlătură o importantă forță concurențială

42. Unele întreprinderi exercită asupra procesului concurențial o influență mai mare decât indică cotele lor de piață sau orice indicator similar. O concentrare economică care implică o astfel de întreprindere poate modifica în mod semnificativ și anticoncurențial dinamica concurenței, în special, în cazul în care piața este deja concentrată. De exemplu, o întreprindere poate fi un nou-venit recent, care este așteptat să exercite în viitor o presiune concurențială semnificativă asupra celorlalte întreprinderi de pe piață.

43. Pe acele piețe în care inovația reprezintă o importantă forță concurențială, o concentrare economică poate crește capacitatea și motivația unei întreprinderi de a aduce noi inovații pe piață și, astfel, de a crea o presiune concurențială asupra rivalilor pentru a inova pe această piață. În schimb, concurența efectivă poate fi limitată în mod semnificativ de o concentrare economică între doi inovatori importanți, de exemplu, între două întreprinderi care sunt în curs de a dezvolta anumite produse adresate unei piețe de produse specifică. Similar, o întreprindere care deține o cotă de piață relativ redusă poate, cu toate acestea, să devină o importantă forță concurențială în cazul în care deține produse în curs de dezvoltare promițătoare. Ca exemplu, de produse în curs de dezvoltare ale unei întreprinderi implicate într-o concentrare economică, produse care pot concura cu produsele existente sau în curs de dezvoltare ale celeilalte părți.

Secțiunea 3

Efecte coordonate

44. Pe unele piețe, structura este de așa natură încât întreprinderile consideră drept posibil, rațional din punct de vedere economic și, în consecință, preferabil să adopte o conduită susținută de acțiunea pe piață, cu scopul de a vinde la prețuri ridicate. O concentrare economică pe o piață concentrată poate crea obstacole semnificative în calea concurenței efective, prin crearea sau consolidarea unei poziții dominante colective, deoarece aceasta crește probabilitatea ca întreprinderile să-și coordoneze astfel comportamentul și să majoreze astfel prețurile, chiar fără să încheie un acord sau să recurgă la o practică concertată, în sensul art. 5 din Legea nr.183/2012. O concentrare economică poate facilita coordonarea, făcând-o mai stabilă sau mai eficientă pentru întreprinderile care se coordonau deja anterior concentrării economice, fie prin intensificarea coordonării, fie permițând întreprinderilor să se coordoneze la nivelul unor prețuri și mai ridicate.

45. Coordonarea poate lua diverse forme. Pe unele piețe, cea mai probabilă coordonare implică menținerea prețurilor deasupra nivelului concurențial. Pe alte piețe, coordonarea poate avea drept scop limitarea producției sau a nivelului noii capacități introduse pe piață. Întreprinderile se pot coordona, de asemenea, prin divizarea pieței, de exemplu, în zone geografice, în cazul în care participanții la oligopol au fost înclinați să își concentreze vânzările în diferite domenii, din motive ce țin de trecut, în funcție de caracteristicile clienților sau prin alocarea contractelor pe piețele care funcționează pe baza de licitații.

46. Apariția coordonării devine mai probabilă pe piețele în care este relativ simplu să se ajungă la un acord comun asupra modalităților de desfășurare. Pentru ca coordonarea să fie durabilă, sunt necesare îndeplinirea următoarelor condiții:

46.1. întreprinderile care se coordonează trebuie să aibă capacitatea de a monitoriza la un nivel satisfăcător respectarea condițiilor coordonării;

46.2. disciplina solicită existența unei forme a unui mecanism de descurajare plauzibil, care poate fi activat în caz de constatare a unei abateri;

46.3. reacțiile părților terțe, precum concurenți existenți și viitori care nu participă la coordonare, precum și clienți, nu trebuie să pericliteze rezultatele preconizate ale coordonării.

47. Consiliul Concurenței examinează posibilitatea îndeplinirii condițiilor de coordonare și probabilitatea durabilității coordonării. Consiliul Concurenței ia în considerare modificările generate de concentrarea economică. Reducerea numărului de întreprinderi de pe o piață poate, prin ea însăși, să reprezinte un factor care facilitează coordonarea. Cu toate acestea, o concentrare economică poate, de asemenea, să crească probabilitatea sau semnificația efectelor coordonate în alte moduri. Astfel, o concentrare economică poate implica o întreprindere cu un comportament imprevizibil care în trecut a împiedicat sau întrerupt coordonarea, prin neaplicarea, de exemplu, a majorării prețurilor practicată de către concurenții săi, sau care prezintă caracteristici care o motivează să favorizeze alegeri strategice diferite față de cele preferate de concurenții săi cu care se coordonează. Dacă entitatea rezultată în urma concentrării adoptă strategii asemănătoare celorlalți concurenți, coordonarea este mai accesibilă întreprinderilor rămase și probabilitatea, stabilitatea sau eficiența coordonării este mai ridicată în cazul respectivei concentrări.

48. La evaluarea probabilității efectelor coordonate, Consiliul Concurenței ține seama de toate informațiile relevante disponibile cu privire la caracteristicile piețelor implicate, inclusiv atât aspecte de structură, cât și comportamentul anterior al întreprinderilor. Dovezile referitoare la coordonarea în trecut sunt importante, în cazul în care caracteristicile pieței relevante nu s-au modificat în mod considerabil și nici nu există o astfel de probabilitate în viitorul apropiat. Dovezile referitoare la coordonarea pe piețe asemănătoare pot constitui, de asemenea, informații utile.

Subsecțiunea 3.1. Îndeplinirea condițiilor de coordonare

49. Probabilitatea apariției coordonării este mai mare în cazul în care concurenții pot ajunge fără dificultate la o percepție comună asupra modului de funcționare a coordonării. Întreprinderile care se coordonează trebuie să aibă opinii asemănătoare privind acțiunile pe care le consideră a fi în conformitate cu comportamentul coordonat și cele care nu corespund.

50. În general, cu cât mediul economic este mai puțin complex și mai stabil, cu atât mai ușor întreprinderile ajung la un acord comun cu privire la condițiile de coordonare. De exemplu, este mai simplă coordonarea câtorva participanți decât cea a mai multora. Totodată, este mai simplă coordonarea prețului unui singur produs omogen decât cea a sute de prețuri pe o piață cu multe produse diferențiate. Similar, este mai simplă coordonarea unui preț în cazul în care condițiile de cerere și ofertă sunt relativ constante decât în cazul în care acestea se află în continuă schimbare. În acest context, cererea foarte instabilă, creșterea internă semnificativă a unor întreprinderi pe piață sau intrarea frecventă a unor noi întreprinderi pot indica faptul că situația actuală nu este suficient de stabilă pentru a fi probabilă coordonarea. Pe piețele unde inovația este importantă, coordonarea poate fi mai dificilă, deoarece inovațiile, în special cele semnificative, pot permite unei întreprinderi să câștige un avantaj major asupra concurenților săi.

51. Coordonarea prin intermediul divizării pieței este mai ușoară în cazul în care clienții prezintă caracteristici simple, care permit întreprinderilor să-și coordoneaze alocarea lor. Astfel de caracteristici pot fi de natură geografică, legate de tipul de clienți sau de existența unor clienți care în mod normal cumpără de la o anumită întreprindere. Coordonarea cu ajutorul divizării pieței poate fi relativ simplă, în cazul în care identificarea fiecărui furnizor al fiecărui client se efectuează cu ușurință, iar instrumentul de coordonare este reprezentat de repartizarea clienților existenți la furnizorii lor corespunzători.

52. Întreprinderile care se coordonează pot să găsească și alte modalități decât divizarea pieței pentru a depăși problemele rezultate din mediile economice complexe. Acestea pot, de exemplu, să stabilească niște norme simple de determinare a prețurilor, care reduc complexitatea coordonării unui număr ridicat de prețuri. De exemplu, stabilirea unui număr redus de puncte de determinare a prețurilor, reducânduse, în consecință, problema coordonării. Un alt exemplu este o relație fixă între anumite prețuri de bază și o serie de alte prețuri astfel încât prețurile să se deplaseze practic în paralel. Informațiile importante disponibile publicului, schimbul de informații prin intermediul asociațiilor profesionale sau informațiile primite prin intermediul participațiilor încrucișate sau al participațiilor în cadrul întreprinderilor în comun pot, de asemenea, să ajute întreprinderile să respecte condițiile de coordonare. Cu cât situația pieței este mai complexă, cu atât mai stringentă este necesitatea unei transparențe sporite sau a comunicării, în scopul obținerii unui acord comun privind condițiile coordonării.

53. Obținerea unui acord comun referitor la condițiile coordonării este mai accesibilă întreprinderilor în cazul în cate acestea sunt relativ simetrice, în special în ceea ce privește structurile costurilor, cotele de piață, nivelurile de producție și de integrare verticală. Legăturile structurale, precum participațiile încrucișate sau participațiile în cadrul întreprinderilor în comun pot contribui, la alinierea motivațiilor între întreprinderile care se coordonează.

Subsecțiunea 3.2. Monitorizarea abaterilor

54. Întreprinderile care se coordonează sunt adesea predispuse să își majoreze cota de piață prin abaterea de la condițiile de coordonare, de exemplu, prin scăderea prețurilor, oferirea în secret de reduceri, îmbunătățirea calității produselor sau a capacității de producție sau prin încercarea de a atrage noi clienți. Numai amenințarea credibilă cu măsuri de sancționare suficiente și aplicate în timp util pot să le împiedice de la aceasta. Piețele trebuie să fie suficient de transparente pentru a permite întreprinderilor care se coordonează să monitorizeze la un nivel satisfăcător eventualele abateri ale altor întreprinderi și astfel să poată ști când este nevoie să recurgă la aceste măsuri.

55. Transparența pe piață este adesea mai ridicată cu cât numărul participanților activi pe piață este mai redus. Gradul de transparență depinde adesea de modul în care au loc operațiunile pe o anumită piață. De exemplu, probabilitatea unei transparențe ridicate este mai mare pe o piață în care operațiunile sunt publice sau se desfășoară în cadrul unei licitații deschise cu strigare. Dimpotrivă, nivelul de transparență poate fi scăzut pe o piață în care operațiunile sunt negociate în mod confidențial între cumpărători și vânzători, pe bază bilaterală. La evaluarea gradului de transparență de pe piață, elementul principal este identificarea acelor întreprinderi care pot face deducții privind acțiunile celorlalte întreprinderi, pe baza informațiilor disponibile. Întreprinderile care se coordonează trebuie să aibă capacitatea de a interpreta cu o oarecare certitudine dacă comportamentul imprevizibil este rezultatul abaterii de la condițiile de coordonare. De exemplu, în mediile instabile poate fi dificil pentru o întreprindere să stabilească dacă pierderile sale în vânzări se datorează unui nivel scăzut al cererii sau unui concurent care oferă prețuri deosebit de scăzute. Similar, în cazul în care cererea sau condițiile de cost fluctuează este dificil de estimat dacă un concurent scade prețul, deoarece se așteaptă la o scădere coordonată a prețurilor sau, deoarece se abate de la condițiile de coordonare.

56. Pe unele piețe în care condițiile generale par să pună în dificultate monitorizarea abaterilor, întreprinderile pot să adopte practici care au ca efect facilitarea sarcinii de monitorizare, chiar și în cazul în care respectivele practici nu sunt aplicate special în acest scop. Practicile, precum clauzele de coordonare la nivelul concurenței sau clauza clientului celui mai favorizat, publicarea voluntară de informații și de anunțuri sau schimbul de informații prin asociațiile profesionale pot crește transparența sau pot ajuta concurenții să interpreteze deciziile făcute. Funcțiile de conducere încrucișate, participația în cadrul întreprinderilor în comun și aranjamentele similare pot, de asemenea, să faciliteze monitorizarea.

Subsecțiunea 3.3. Mecanisme de descurajare

57. Coordonarea este durabilă doar în cazul în care consecințele abaterii sunt suficient de grave pentru a convinge întreprinderile care se coordonează de faptul că este în interesul lor să adere la condițiile de coordonare. Pericolul unor viitoare măsuri de sancționare conferă durabilitate coordonării. Cu toate acestea, pericolul este considerat plauzibil doar în cazul în care, atunci când se identifică o abatere din partea uneia dintre întreprinderi, există suficientă certitudine că se va activa un mecanism de descurajare. Mecanismele de descurajare sunt numite uneori mecanisme de sancționare, acesta nu trebuie perceput în sensul strict al sancționării individuale obligatorii prin acest mecanism a unei întreprinderi care se abate de la ceea ce s-a convenit. Probabilitatea ca respectiva coordonare să eșueze într-un anumit interval de timp, în cazul în care se identifică o astfel de abatere, poate constitui ea însăși un mecanism de descurajare suficient.

58. Măsurile de sancționare care se manifestă după un interval lung de timp sau a căror aplicare nu este certă au șanse mai scăzute de compensare a beneficiilor rezultate în urma unei abateri. De exemplu, în cazul în care o piață se caracterizează prin comenzi sporadice și semnificative, punerea în aplicare a unui mecanism de descurajare suficient de sever poate întâmpina dificultăți, deoarece câștigurile rezultate din abatere la momentul oportun pot fi însemnate, sigure și imediate, în timp ce pierderile de pe urma sancționării pot fi neînsemnate și nesigure, materializându-se doar după un anumit timp. Viteza de aplicare a mecanismelor de descurajare este legată de aspectul de transparență. În cazul în care întreprinderile pot observa acțiunile concurenților lor doar cu o întârziere considerabilă, măsurile de sancționare vor fi și ele tardive, iar această întârziere poate compromite aspectul lor de descurajare.

59. Credibilitatea mecanismului de descurajare depinde de cât de motivate sunt celelalte întreprinderi care se coordonează pentru a recurge la măsuri de sancționare. Unele mecanisme de descurajare, precum sancționarea părții care s-a abătut prin lansarea temporară a unei rivalități privind prețurile sau prin creșterea semnificativă a productivității pot genera o pierdere economică pe termen scurt, în cazul întreprinderilor care aplică măsuri de sancționare. Aceasta nu înlătură neapărat motivația de a recurge la măsuri de sancționare deoarece pierderea pe termen scurt poate fi mai mică decât avantajul pe termen lung al măsurilor de sancționare rezultat din revenirea la sistemul de coordonare.

60. Măsurile de sancționare nu trebuie să se desfășoare în mod obligatoriu pe aceeași piață în care a avut loc abaterea. În cazul în care întreprinderile care se coordonează sunt prezente de asemenea pe alte piețe, acestea le pot furniza diverse metode de sancționare. Măsurile de sancționare pot avea mai multe forme, inclusiv desființarea întreprinderilor în comun sau a altor forme de cooperare, precum și vânzarea de acțiuni în cadrul întreprinderilor deținute în comun.

Subsecțiunea 3.4. Reacțiile părților terțe

61. Pentru a fi o coordonare de succes acțiunile întreprinderilor care nu se coordonează și ale potențialilor concurenți, precum și ale clienților nu trebuie să poată pune în pericol rezultatul așteptat de la coordonare. De exemplu, în cazul în care scopul coordonării este reducerea productivității în ansamblu a pieței, aceast fapt afectează clienții doar în cazul în care întreprinderile care nu se coordonează nu sunt capabile sau nu au nici o motivație pentru a răspunde respectivei reduceri prin creșterea propriei lor productivități în mod suficient pentru a evita o scădere netă a capacității sau, cel puțin, pentru a face neprofitabilă reducerea coordonată a productivității. Aceste elemente sunt analizate în mod asemănător efectelor necoordonate.

62. Efectele intrării de noi concurenți pe piață și ale puterii compensatorii de cumpărare a clienților sunt analizate în Capitolele V și VI. Cu toate acestea, se acordă o atenție specială posibilului impact al acestor elemente asupra stabilității coordonării. De exemplu, un cumpărător important poate determina instabilitatea coordonării prin atragerea cu succes a uneia dintre întreprinderile ce se coordonează spre abatere, în scopul obținerii unor activități semnificative noi, toate acestea prin concentrarea unui volum însemnat al cerințelor sale pe un singur furnizor sau prin oferirea de contracte pe termen lung.

Secțiunea 4

Concentrarea economică cu un concurent potențial

63. O concentrare economică care reunește o întreprindere deja activă pe o piață relevantă cu un concurent potențial pe respectiva piață poate avea efecte anticoncurențiale similare concentrărilor între două întreprinderi deja active pe aceeași piață relevantă, creând astfel obstacole semnificative în calea concurenței efective, în special prin crearea sau consolidarea unei poziții dominante.

64. O concentrare economică cu un concurent potențial poate genera efecte anticoncurențiale orizontale, fie că este coordonată sau necoordonată, în cazul în care concurentul potențial constrânge în mod semnificativ comportamentul întreprinderilor active pe piață. Aceasta este valabil în cazul în care concurentul potențial deține active care pot fi utilizate cu ușurință pentru a intra pe piață, fără a genera costuri nerecuperabile semnificative. Efectele anticoncurențiale pot apărea, de asemenea, în cazul în care partenerul la concentrare este susceptibil să suporte costurile nerecuperabile necesare pentru intrarea pe piață într-un interval de timp relativ scurt, respectiva întreprindere limitând ulterior comportamentul întreprinderilor active pe piață în momentul respectiv.

65. Pentru ca o concentrare economică cu un concurent potențial să genereze efecte anticoncurențiale semnificative trebuie îndeplinite două condiții de bază:

65.1. potențialul concurent trebuie să exercite deja o influență constrângătoare semnificativă sau trebuie să existe o probabilitate ridicată de transformare a acestuia într-o forță concurențială efectivă. Dovezile privind faptul că un concurent potențial plănuiește să intre pe o piață într-un mod semnificativ poate ajuta Consiliul Concurenței să ajungă la o astfel de concluzie.

65.2. nu trebuie să existe un număr suficient de concurenți potențiali care ar putea menține o presiune concurențială suficientă ulterior concentrării.

Secțiunea 5

Concentrarea economică care creează sau consolidează puterea de cumpărare pe piețele din amonte

66. Consiliul Concurenței poate să analizeze în ce măsură entitatea rezultată în urma concentrării economice își mărește puterea de cumpărare pe piețele din amonte. O concentrare economică care creează sau consolidează puterea de piață a unui cumpărător este susceptibilă să genereze obstacole semnificative în calea concurenței, în special prin crearea sau consolidarea unei poziții dominante. Entitatea rezultată în urma concentrării economice poate fi în poziția de a obține prețuri mai scăzute, prin reducerea propriilor achiziții de bunuri sau de resurse destinate producției. Aceasta poate determina, reducerea nivelului de producție al întreprinderii pe piața finală a produselor și astfel poate aduce prejudicii bunăstării consumatorilor. Astfel de efecte pot apărea, în special, în cazul în care vânzătorii din amonte sunt relativ dispersați. Concurența pe piețele din aval poate fi afectată, de asemenea, în mod negativ, în cazul special în care entitatea rezultată în urma concentrării face uz de puterea sa de cumpărare în raport cu furnizorii săi pentru a-și bloca rivalii.

67. O putere de cumpărare crescută poate fi benefică pentru concurență. În cazul în care puterea de cumpărare mărită reduce costurile resurselor utilizate, fără a restrânge concurența din aval sau producția totală, o parte a acestor reduceri de costuri poate fi transferată asupra consumatorilor sub formă de prețuri mai scăzute.

68. Pentru a evalua dacă o anumită concentrare creează obstacole semnificative în calea concurenței efective prin crearea sau consolidarea puterii de cumpărare, este necesară o analiză a condițiilor concurențiale de pe piețele din amonte și o evaluare a posibilelor efecte pozitive și negative.

Capitolul V

PUTEREA DE CUMPĂRARE COMPENSATORIE

69. Presiunea concurențială asupra unui furnizor nu este exercitată doar de concurenți, ci poate proveni, de asemenea, de la clienții acestuia. Chiar și întreprinderile cu cote de piață ridicate pot să nu fie capabile, după o concentrare economică, să creeze obstacole semnificative în calea concurenței efective, în special dacă operează într-o măsură considerabilă independent de clienții lor atunci când aceștia beneficiază de o putere de cumpărare compensatorie. Prin puterea de cumpărare compensatorie se înțelege o putere de negociere a cumpărătorului față de vânzător, în cadrul negocierilor comerciale datorită dimensiunii sale, importanței sale comerciale pentru vânzător, precum și capacității respectivului cumpărător de a apela la furnizori alternativi.

70. În cazurile relevante, Consiliul Concurenței examinează în ce măsură clienții sunt capabili să contracareze creșterea puterii de piață pe care poate altfel s-o genereze o concentrare economică. Faptul că un client poate amenința în mod plauzibil cu recurgerea la surse alternative de furnizare, într-un interval de timp rezonabil, în situația în care furnizorul decide majorarea prețurilor sau deprecierea calității sau a condițiilor de livrare, constituie o sursă de putere de cumpărare compensatorie. Aceasta se aplică în cazul în care cumpărătorul poate să apeleze de îndată la alți furnizori, chiar și un număr restrâns de clienți pot să nu dețină o putere de cumpărare suficientă în cazul în care sunt în mare măsură blocați din cauza unor costuri ridicate de schimbare a furnizorului, ar amenința în mod plauzibil cu integrarea verticală pe piața din amonte sau cu susținerea expansiunii sau a intrării pe piață în amonte, convingând, de exemplu, un potențial nou-venit să intre pe piață prin încredințarea de comenzi substanțiale întreprinderii în cauză. Acest tip de putere de cumpărare compensatorie este mai des întâlnit la clienții mari și complecși decât la întreprinderile mici, într-o industrie dispersată. Un cumpărător poate, de asemenea, exercita o putere de cumpărare compensatorie prin refuzul de a achiziționa alte produse fabricate de către furnizor sau, în special în cazul bunurilor durabile, prin întârzierea achizițiilor.

71. În unele cazuri, poate fi important să se acorde o atenție deosebită motivațiilor cumpărătorilor de a face uz de puterea lor de cumpărare. Compararea concentrării economice existente de partea clienților cu concentrarea de partea furnizorilor poate fi, de asemenea, oportună. De exemplu, este probabil ca o întreprindere din aval să nu fie dispusă să facă o investiție prin finanțarea unei noi intrări pe piață în cazul în care concurenții săi profită și ei de costurile mai scăzute cu resursele determinate de această intrare.

72. Puterea de cumpărare compensatorie nu poate fi considerată suficientă pentru a compensa potențialele efecte negative ale unei concentrări în cazul în care aceasta garantează doar că un anumit segment de clienți, cu o capacitate de negociere specială, este protejat de prețurile semnificativ mai mari sau de condițiile precare apărute în urma concentrării. Discriminarea pe bază de preț între diferite categorii de clienți poate fi relevantă în anumite cazuri, în cadrul definirii pieței. Consiliul Concurenței poate evalua dacă diverșii cumpărători dețin o putere de cumpărare compensatorie. Existența puterii de cumpărare anterior concentrării nu este suficientă, aceasta trebuind să fie prezentă și să se mențină în stare efectivă și ulterior concentrării. Aceasta se datorează scăderii puterii de cumpărare prin concentrarea economică realizată între doi furnizori, în cazul în care aceasta înlătură, în acest mod, o alternativă credibilă.

Capitolul VI

INTRAREA PE PIAȚĂ

Secțiunea 1

Intrarea pe piață ca factor de constrângere concurențială

73. În cazul în care intrarea pe o piață este suficient de accesibilă, este puțin probabil ca o concentrare economică să reprezinte un pericol anticoncurențial considerabil. Analiza intrării pe piață constituie un element important al evaluării concurențiale.

74. Pentru ca intrarea să fie considerată o constrângere concurențială suficientă asupra întreprinderilor implicate la concentrare, trebuie să se dovedească faptul că aceasta este probabilă, că se produc în timp util și este suficientă pentru descurajarea sau combaterea oricărui posibil efect anticoncurențial al concentrării.

Secțiunea 2

Probabilitatea intrării pe piață

75. Consiliul Concurenței examinează dacă intrarea pe piață sau intrarea potențială pe piață poate constrânge comportamentul întreprinderilor existente în urma concentrării. Pentru ca intrarea pe piață să fie probabilă, trebuie să fie suficient de profitabilă, având în vedere efectele pe care producția suplimentară introdusă pe piață le are asupra prețurilor, precum și posibilele reacții ale participanților existenți. Intrarea este mai puțin probabilă în cazul în care este viabilă doar la o scară economică largă, generând astfel niște niveluri deosebit de scăzute ale prețurilor. Intrarea este susceptibil să fie, mai dificilă în cazul în care participanții existenți sunt în măsură să își protejeze propriile cote de piață prin încheierea de contracte pe termen lung sau oferirea unor reduceri de prețuri orientate și preferențiale acelor clienți pe care noul-venit încearcă să îi atragă. Riscurile ridicate și costurile unei intrări fără succes pe piață pot limita probabilitatea intrării pe piață. Costurile unei intrări eșuate sunt cu atât mai ridicate, cu cât valoarea costurilor nerecuperabile asociate intrării este mai mare.

76. Potențialii nou-veniți se pot confrunta cu bariere la intrare, fapt care generează riscuri și costuri de intrare, având astfel un impact asupra profitabilității intrării. Barierele la intrare reprezintă caracteristici specifice ale pieței, care oferă întreprinderilor existente avantaje asupra concurenților potențiali. În cazul în care barierele la intrare sunt nesemnificative, constrângerea exercitată de intrare asupra întreprinderilor implicate la concentrare este mai probabilă. Dimpotrivă, în cazul în care barierele la intrare sunt ridicate, majorările de prețuri de către întreprinderile care participă la concentrare nu sunt constrânse în mod considerabil de către intrarea pe piață. Exemplele din trecut de intrare și ieșire din sector pot furniza informații utile cu privire la dimensiunea barierelor la intrare.

77. Barierele la intrare pot lua diferite forme:

77.1. Avantajele legale includ situații în care barierele de reglementare limitează numărul participanților pe piață, de exemplu prin restrângerea numărului de licențe. Acestea acoperă, de asemenea, barierele comerciale tarifare și netarifare;

77.2. Participanții existenți pot beneficia de avantaje tehnice, precum accesul preferențial la instalații esențiale, resurse naturale, inovații, cercetare și dezvoltare sau la drepturile de proprietate intelectuală, ceea ce creează pentru orice întreprindere dificultatea de a concura cu succes. De exemplu, în anumite sectoare, obținerea resurselor materiale esențiale poate fi dificilă sau produsele și procesele sunt protejate de brevete. Alți factori, precum economiile de scară și cele intensive, rețelele de distribuție și de vânzare, precum și accesul la tehnologiile importante, pot constitui de asemenea bariere la intrarea pe piață;

77.3. Barierele la intrare pot exista, datorită poziției determinate a întreprinderilor existente pe piață. Intrarea pe o anumită piață poate fi dificilă în special din cauză că sunt necesare experiența sau reputația pentru a concura efectiv, ambele fiind dificil de obținut pentru un nou-venit. În acest context, sunt luați în considerare factori precum fidelitatea consumatorului față o anumită marcă, relațiile strânse dintre furnizori și clienți, importanța promovării sau a publicității sau alte avantaje legate de reputație. Barierele la intrare includ, de asemenea, situațiile în care participanții existenți s-au angajat deja să creeze o capacitate excedentară substanțială sau acelea în care costurile suportate de clienți la schimbarea furnizorului pot crea obstacole în calea intrării noilor concurenți;

78. Evoluția preconizată a pieței trebuie luată în considerare când se evaluează dacă intrarea pe piață este profitabilă sau nu. Intrarea pe o piață despre care se estimează că înregistrează o creștere viitoare substanțială este mai probabil să fie profitabilă decât intrarea pe o piață matură sau care se așteaptă să intre în declin. Economiile de scară sau efectele de rețea pot face intrarea pe piață neprofitabilă dacă noul-venit nu obține o cotă de piață suficient de ridicată.

79. Intrarea pe piață este probabilă în cazul în care furnizorii de pe alte piețe dețin deja instalațiile de producție care pot fi folosite la intrarea pe piața în cauză, reducând astfel costurile de intrare nerecuperabile. Cu cât diferența de profitabilitate între intrarea pe piață și absența intrării înainte de concentrare este mai redusă, cu atât este mai probabilă o astfel de realocare a facilităților de producție.

Secțiunea 3

Intrarea în timp util și intrarea suficientă

80. Consiliul Concurenței examinează dacă intrarea ar fi suficient de rapidă și de durabilă pentru a descuraja sau a combate exercițiul puterii de piață. Perioada oportună depinde de caracteristicile și de dinamica pieței, precum și de capacitățile specifice ale potențialilor nou-veniți. Cu toate acestea, în mod normal, intrarea pe piață este considerată în timp util doar în cazul în care are loc în termen de 2 ani.

81. Intrarea trebuie să aibă un domeniu de aplicare și o amplitudine suficiente pentru a descuraja sau a combate efectele anticoncurențiale ale concentrării. Intrarea la o scară redusă, de exemplu pe un anumit segment de nișă de piață, s-ar putea să nu fie considerată ca fiind suficientă.

Capitolul VII

CREȘTERI ÎN EFICIENȚĂ

Secțiunea 1

Evaluarea creșterilor în eficiență în cadrul concentrărilor economice

82. Restructurările întreprinderilor, sub formă de concentrări economice, poate respecta cerințele concurenței dinamice și sunt în măsură să ridice nivelul de competitivitate al industriei, îmbunătățind astfel condițiile creșterii și ridicării nivelului de trai. Este posibil ca acele creșteri de eficiență generate de o concentrare economică să contracareze efectele asupra concurenței și, în special, posibilele prejudicii aduse consumatorilor pe care le-ar provocat altfel. Pentru a evalua dacă o concentrare ridică sau nu obstacole semnificative în calea concurenței efective, în special prin crearea sau consolidarea unei poziții dominante, în sensul art. 23 din Legea nr. 183/2012, Consiliul Concurenței efectuează o evaluare concurențială în ansamblu a concentrării. La efectuarea acestei evaluări, Consiliul Concurenței ia în calcul criteriile menționate la art. 23 alin. (5) din Legea nr. 183/2012, criterii, cu condiţia ca acestea să fie în beneficiul consumatorului şi să nu reprezinte un obstacol în calea concurenţei, inclusiv progresul tehnic și economic, cu condiția ca acesta să fie în avantajul consumatorilor și să nu constituie un obstacol în calea concurenței.

83. La evaluarea în ansamblu a unei concentrări economice, Consiliul Concurenței analizează argumentele determinate de creșterile în eficiență invocate și probate. Consiliul Concurenței poate stabili că, drept urmare a creșterilor în eficiență pe care le produce concentrarea economică nu există nici un motiv pentru a declara concentrarea incompatibilă cu mediul concurențial, în temeiul art. 23 alin. (3) din Legea nr. 183/2012. Aceasta se aplică în cazul în care Consiliul Concurenței este în măsură să deducă, pe baza unor dovezi suficiente, faptul că acele creșteri în eficiență generate de concentrare pot mări capacitatea și motivația entității rezultate în urma concentrării de a acționa în favoarea competitivității în beneficiul consumatorilor, contracarând astfel efectele negative asupra concurenței pe care le-ar avea altfel concentrarea.

84. În procesul de evaluare a concentrării economice de către Consiliul Concurenței, este necesar ca creșterile în eficiență invocate și să fie în măsură să ajungă la concluzia că, în urma creșterilor în eficiență, nu există motive pentru a declara concentrarea economică incompatibilă cu mediul concurențial, creșterile în eficiență trebuie să fie în beneficiul consumatorilor, specifice concentrării și verificabile. Aceste condiții fiind cumulative.

Secțiunea 2

Avantaje pentru consumatori

85. Principalul punct de referință în evaluarea creșterilor în eficiență invocate este ca, în urma concentrării, consumatorii (clienții, potențiali și/sau existenți, ai întreprinderilor implicate la concentrarea economică) să nu se găsească într-o situație mai precară. Creșterile în eficiență trebuie să fie substanțiale și să se producă în timp util, fiind, în principiu, în avantajul consumatorilor de pe acele piețe relevante în care este altfel probabil să apară probleme de concurență.

86. Concentrările pot genera diverse tipuri de creșteri în eficiență care pot da naștere unor prețuri mai scăzute sau altor avantaje pentru consumatori. De exemplu, economiile de costuri de producție sau de distribuție pot oferi entității rezultate în urma concentrării capacitatea și motivația de a aplica prețuri mai mici în urma concentrării. În funcție de nevoia de a determina dacă creșterile în eficiență sunt în beneficiul net al consumatorilor, este mai probabil ca creșterile în eficiență legate de costuri care duc la reduceri ale costurilor variabile sau marginale să fie mai relevante pentru evaluarea creșterilor în eficiență decât reducerile de costuri fixe, probabilitatea este mai mare ca primele să genereze prețuri mai scăzute pentru consumatori. Costurile variabile trebuie considerate drept acele costuri care variază în funcție de nivelul producției sau al vânzărilor, pe parcursul intervalului de timp relevant. Costurile marginale sunt acele costuri asociate extinderii marginale a producției sau a vânzărilor. În general, economiile de costuri fixe nu au o pondere ridicată, deoarece relația dintre costurile fixe și prețurile la consumator este, în mod normal, mai puțin directă, cel puțin pe termen scurt. Reducerile de costuri rezultate din reducerile anticoncurențiale ale producției nu pot fi considerate creșteri în eficiență în beneficiul consumatorilor.

87. Consumatorii pot beneficia, de pe urma produselor sau a serviciilor noi sau îmbunătățite, de exemplu, în urma creșterilor în eficiență în domeniul cercetării și dezvoltării și al inovațiilor. O societate în comun înființată pentru a dezvolta un nou produs poate crea tipul de creșteri în eficiență care pot fi luate în considerare de Consiliul Concurenței.

88. În contextul efectelor coordonate, creșterile în eficiență pot amplifica motivația entității rezultate în urma concentrării de a spori producția și de a scădea prețurile, limitându-i astfel motivația de a-și coordona comportamentul pe piață cu alte întreprinderi de pe respectiva piață. Creșterile în eficiență pot să conducă la reducerea riscurilor de efecte coordonate pe piața relevantă.

89. În general, cu cât materializarea creșterilor în eficiență se produce mai târziu în viitor, cu atât ponderea pe care o atribuie Consiliului Concurenței este mai mică. Acest fapt implică necesitatea ca, pentru a fi considerate un factor de contracarare, respectivele creșteri în eficiență să se producă în timp util.

90. Motivația entității rezultate în urma concentrării de a transfera creșterile în eficiență asupra consumatorilor este adesea legată de existența unei presiuni concurențiale din partea întreprinderilor rămase pe piață și a concurenților potențiali. Cu cât sunt mai accentuate posibilele efecte negative asupra concurenței, cu atât mai mult Consiliul Concurenței trebuie să se asigure că creșterile în eficiență invocate sunt substanțiale, realizabile și transferabile consumatorului, la un nivel satisfăcător. Este foarte puțin probabil ca o concentrare economică care generează o poziție de piață apropiată de cea de monopol sau un nivel similar de putere de piață să poată fi declarată compatibilă cu mediul concurențial, pe motiv că creșterile în eficiență sunt suficiente pentru a contracara posibilele sale efecte anticoncurențiale.

Secțiunea 3

Creșteri în eficiență specifice concentrării economice

91. Creșterile de eficiență sunt relevante pentru evaluarea concurențială, în cazul în care reprezintă o consecință directă a concentrării economice notificate, neputând fi obținute la un nivel similar prin alternative mai puțin anticoncurențiale.

92. Creșterile în eficiență sunt considerate a fi generate de concentrarea economică și, specifice acesteia. Întreprinderile implicate în operațiunea de concentrare economică trebuie să furnizeze în timp util toate informațiile relevante, necesare pentru a demonstra că nu există opțiuni alternative mai puțin anticoncurențiale, realiste și realizabile decât concentrarea economică notificată, care să mențină creșterile în eficiență invocate. Consiliul Concurenței ține seama doar de opțiunile care se pot aplica în mod rezonabil în situația comercială în care se află părțile la concentrarea economică în ceea ce privește practicile comerciale stabilite în sectorul de activitate în cauză.

Secțiunea 4

Caracterul verificabil

93. Creșterile în eficiență trebuie să fie verificabile astfel încât Consiliul Concurenței să se poată asigura în mod rezonabil că creșterile în eficiență se pot materializa și sunt suficient de semnificative încât să contracareze posibilele prejudicii pe care concentrarea economică le poate aduce consumatorilor. Cu cât sunt mai precise și mai convingătoare creșterile în eficiență invocate, cu atât mai bine poate Consiliul Concurenței să le evalueze. Acolo unde este în mod rezonabil posibil trebuie estimate creșterile în eficiență și beneficiul pentru consumatori. În cazul în care nu sunt disponibile datele necesare unei analize cantitative exacte, trebuie să fie posibilă prevederea unui impact determinabil pozitiv asupra consumatorilor și nu unul marginal. De regulă, cu cât creșterile în eficiență sunt estimate să se realizeze mai târziu, cu atât Consiliul Concurenței le atribuie o probabilitate mai redusă de realizare.

94. Majoritatea informațiilor care permit Consiliului Concurenței să evalueze dacă respectiva concentrare economică produce tipul de creșteri în eficiență care i-ar permite să autorizeze o concentrare se află exclusiv în posesia întreprinderilor implicate în operațiunea de concentrare economică. Părțile care fac notificarea le revine obligația de a furniza în timp util toate informațiile relevante necesare pentru a demonstra că creșterile în eficiență invocate sunt specifice concentrării economice și realizabile. Similar, părțile care fac notificarea le revine obligația să demonstreze în ce măsură creșterile în eficiență pot contracara orice efect negativ asupra concurenței care altfel rezultă în urma concentrării, aducând în acest mod avantaje consumatorilor.

95. Dovezile relevante pentru evaluarea creșterilor în eficiență invocate includ, în special, documentele interne folosite de conducerea întreprinderii pentru a decide asupra concentrării, declarațiile conducerii către proprietari și către piețele financiare în legătură cu creșterile în eficiență preconizate, exemplele anterioare de creșteri în eficiență și de beneficii aduse consumatorilor, precum și studiile experților externi, anterioare concentrării, privind tipul și amploarea creșterilor în eficiență și gradul în care consumatorii pot beneficia de acestea.

Capitolul VIII

ÎNTREPRINDERE ÎN CRIZĂ

96. Consiliul Concurenței poate stabili că o anumită concentrare economică potențial problematică, poate fi compatibilă cu mediul concurențial, în cazul în care una dintre părțile la concentrare este o întreprindere în criză. Cerința principală este ca deteriorarea structurii concurențiale ulterior concentrării economice să nu poată avea drept cauză respectiva concentrare economică. Aceasta se întâmplă atunci când structura concurențială a pieței se deteriorează, într-o măsură cel puțin egală, în absența concentrării.

97. Consiliul Concurenţei consideră că următoarele trei criterii sunt deosebit de relevante pentru aplicarea excepției întreprinderii în criză:

97.1. presupusa întreprindere în criză este forțată să iasă de pe piață într-un viitor apropiat, din cauza dificultăților financiare, în cazul în care nu este preluată de o altă întreprindere;

97.2. nu există opțiuni mai puțin anticoncurențiale de achiziționare decât concentrarea economică notificată;

97.3. în absența concentrării, activele întreprinderii în criză ies în mod inevitabil de pe piață. Inevitabilitatea ieșirii activelor întreprinderii în stare de criză de pe piața în cauză, în special în cazul unei concentrări economice care dă naștere unui monopol, subliniază observația că valoarea cotei de piață a întreprinderii în stare de criză ar reveni, oricum, celeilalte părți la concentrare.

98. Părților care fac notificarea le revine obligația de a furniza în timp util toate informațiile relevante necesare pentru a demonstra că deteriorarea structurii concurențiale în urma concentrării nu este provocată de concentrare.

Anexa nr. 2 la Hotărârea Plenului Consiliului Concurenței nr. 08/2026

INSTRUCȚIUNE privind evaluarea concentrărilor economice neorizontale

Capitolul I

DISPOZIȚII GENERALE

1. Instrucțiunea privind evaluarea concentrărilor economice neorizontale (în continuare - Instrucțiune) stabilește domeniul de aplicare, criteriile și metodologia aplicată de către Consiliul Concurenței la evaluarea concentrărilor economice neorizontale, în vederea determinării dacă acestea creează obstacole semnificative în calea concurenței efective pe piață sau pe o parte semnificativă a acesteia, în special ca urmare a creării sau consolidării unei poziţii dominante prin efectele necoordonate sau coordonate.

2. Instrucțiunea stabilește modul de evaluare a concentrărilor economice neorizontale (verticale și conglomerate), inclusiv potențialele efecte de blocare a accesului la piață și posibilele eficiențe generate de operațiunile de concentrare economică, în conformitate cu Legea concurenței nr. 183/2012 (în continuare – Legea nr. 183/2012).

3. Scopul instrucțiunii este de a oferi Consiliului Concurenței instrumente utile în procesul de evaluare a compatibilității cu mediul concurențial al operațiunilor de concentrări economice neorizontale.

4. Instrucțiunea se aplică întreprinderilor care pot avea calitate de părți implicate în operațiunea de concentrare economică (în continuare – Întreprinderi implicate), alte părți la concentrare și terțe părți.

5. Instrucțiunea oferă întreprinderilor implicate și altor părți interesate orientări în ceea ce privește modalitatea de evaluare de către Consiliul Concurenței a compatibilității cu mediul concurențial al operațiunilor de concentrare economică.

6. Instrucțiunea descrie principalele scenarii de prejudiciere a mediului concurențial și de surse de creștere a eficienței în contextul concentrărilor economice verticale și, ulterior, al concentrărilor economice conglomerate.

7. În conformitate cu art.22 din Legea nr.183/2012, Consiliul Concurenței evaluează concentrările economice care intră în sfera de aplicare a legii, în vederea determinării compatibilității acestora cu mediul concurențial. În acest scop, Consiliul Concurenței examinează, în conformitate cu art. 23 alin. (3) și (4) din Legea nr. 183/2012, dacă o concentrare economică este susceptibilă să creeze obstacole semnificative în calea concurenței efective pe piață sau pe o parte semnificativă a acesteia, în special prin crearea sau consolidarea unei poziții dominante pe piață ori pe o parte semnificativă a acesteia.

8. Instrucțiunea este elaborată în temeiul Legii nr.183/2012 și a Regulamentului privind concentrările economice, aprobat prin Hotărârea Plenului Consiliului Concurenţei nr. 2/2025. Consiliul Concurenței își rezervă dreptul de a revizui ori de câte ori este necesar Instrucțiunea, ținând cont de evoluțiile viitoare, de experiența acumulată și de apariția unor noi elemente relevante.

9. În sensul prezentei Instrucțiuni se definesc următoarele noțiuni:

9.1. creșterea puterii de piață – capacitatea uneia sau mai multor întreprinderi de a majora în mod profitabil prețurile, de a reduce producția, posibilitatea de alegere sau calitatea bunurilor și serviciilor, de a diminua capacitatea de inovare sau de a influența în alt mod parametrii concurenței;

9.2. efectul de levier – capacitatea de a mări vânzările unui produs pe o piață (piață legată sau piață grupată), în virtutea unei poziții de piață puternice a produsului în raport de care este legat sau grupat (piața care leagă sau piața care exercită un efect de levier).

10. Alte noțiuni utilizate în Instrucțiune sunt definite în sensul Legii nr. 183/2012, actelor normative ale Consiliului Concurenței și instrumentelor de interpretare ale Uniunii Europene.

Capitolul II

CARACTERISTICILE GENERALE PRIVIND CONCENTRĂRILE ECONOMICE NEORIZONTALE

11. Consiliul Concurenței evaluează concentrările economice definite în sensul art. 20 alin. (2) și alin. (3) din Legea nr. 183/2012, în care întreprinderile implicate acționează pe piețe relevante distincte și care sunt denumite concentrări economice neorizontale.

12. Concentrările economice realizate între întreprinderi care sunt concurenți actuali sau potențiali pe aceeași piață relevantă sunt denumite concentrări economice orizontale și sunt prezentate în Instrucțiunea privind evaluarea concentrărilor economice orizontale, anexa nr. 1 la prezenta hotărâre (în continuare – Instrucțiune privind evaluarea concentrărilor economice orizontale).

13. Concentrările economice neorizontale se împart în două categorii: concentrări economice verticale și concentrări economice conglomerate.

14. Concentrările economice verticale implică întreprinderi care acționează la diferite niveluri ale lanțului de aprovizionare. De exemplu, atunci când producătorul unui anumit produs întreprinderea din amonte preia controlul asupra unuia dintre distribuitorii săi întreprinderea din aval aceasta reprezintă o concentrare economică verticală.

15. Termenii din amonte și din aval sunt utilizați pentru a descrie relația comercială existentă sau potențială dintre întreprinderile implicate în operațiunea de concentrare economică. În general, relația comercială se caracterizează prin faptul că întreprinderea din aval achiziționează bunuri sau servicii de la întreprinderea din amonte și le utilizează ca factori de producție, sau pentru revânzare în cadrul propriei activități economice. Piața pe care au loc aceste tranzacții este denumită piață din amonte - piață intermediară, iar piața pe care produsele sau serviciile sunt comercializate către clienții finali este denumită piață din aval.

16. Concentrările economice conglomerate reprezintă concentrări între întreprinderi care se află în relații care nu sunt nici orizontale în calitate de concurenți pe aceeași piață relevantă, nici verticale în calitate de furnizori sau clienți între ei. Distincția dintre concentrările economice conglomerate și cele orizontale poate fi uneori dificilă, spre exemplu, în situațiile în care o operațiune de concentrare economică vizează produse care prezintă un grad redus de substituibilitate reciprocă. O dificultate similară poate apărea și în delimitarea concentrărilor conglomerate față de cele verticale. Unele produse pot fi furnizate de unele întreprinderi cu factori de producție deja integrați pe verticală (relații verticale), în timp ce alți producători permit clienților să selecteze și să asambleze în mod independent elementele constitutive ale produselor (relații conglomerate). Astfel, concentrările economice neorizontale se referă la întreprinderi care își desfășoară activitatea pe piețe strâns legate, cum ar fi concentrările care implică furnizori de produse complementare sau de produse care aparțin aceleiași game.

17. Prevederile generale prevăzute în Instrucțiunea privind evaluarea concentrărilor economice orizontale sunt, de asemenea, aplicabile, în mod corespunzător, și în cazul concentrărilor economice neorizontale. Totodată, Instrucțiunea stabilește abordarea Consiliului Concurenței în ceea ce privește pragurile privind cotele de piață și gradul de concentrare, în cadrul evaluării concentrărilor economice neorizontale.

18. O concentrare economică poate genera atât efecte orizontale, cât și efecte neorizontale. O astfel de situație poate apărea, de exemplu, în cazul când întreprinderile implicate în operațiunea de concentrare economică nu se află numai în relații verticale sau conglomerate, ci sunt, de asemenea, concurenți efectivi sau potențiali pe una sau mai multe piețe relevante. În asemenea cazuri, Consiliul Concurenței evaluează efectele orizontale, verticale și/sau conglomerate ale concentrării economice în conformitate cu instrucțiunile aplicabile.

19. Concurența efectivă aduce beneficii consumatorilor, cum ar fi prețuri mai scăzute, produse și servicii de calitate ridicată, o ofertă variată de bunuri și servicii, precum și stimularea inovării. Prin controlul pe care îl exercită, Consiliul Concurenței împiedică concentrările economice care pot priva consumatorii de aceste beneficii prin creșterea semnificativă a puterii de piață a întreprinderilor implicate.

20. În general, în comparație cu concentrările economice orizontale, concentrările neorizontale sunt mai puțin susceptibile să ridice obstacole semnificative în calea concurenței efective pe piață sau pe o parte semnificativă a acesteia.

21. Spre deosebire de concentrările orizontale, concentrările verticale sau conglomerate nu determină dispariția concurenței directe dintre întreprinderile implicate pe aceeași piață relevantă. Cu toate acestea, o dispariție a concurenței directe se poate produce în cazul în care una dintre întreprinderile implicate este un concurent potențial pe piața relevantă pe care operează celelalte întreprinderi care participă în operațiunea de concentrare economică. Prin urmare, principala cauză a efectelor anticoncurențiale caracteristice concentrărilor economice orizontale este, în general, absentă în cazul concentrărilor economice verticale și conglomerate.

22. Concentrările economice verticale și conglomerate oferă posibilități importante de sporire a eficienței. O caracteristică a concentrărilor verticale și a anumitor concentrări conglomerate constă în faptul că activitățile și/sau produsele întreprinderilor implicate sunt complementare. Produsele sau serviciile sunt complementare, în cazul în care au mai multă valoare pentru un client atunci când sunt folosite sau consumate împreună decât atunci când sunt folosite sau consumate în mod separat. O concentrare economică între activități din amonte și din aval poate fi calificată drept o combinare de activități sau produse complementare care contribuie la realizarea produsului final. De exemplu, atât producția, cât și distribuția îndeplinesc un rol complementar în introducerea unui produs pe piață. Integrarea activităților sau produselor complementare în cadrul unei singure întreprinderi poate genera creșteri importante ale eficienței și poate stimula concurența. De exemplu, în cazul relațiilor verticale, ca urmare a complementarității, o scăderea a adaosurilor comerciale în aval conduce la o cerere mai mare inclusiv în amonte. O parte dintre beneficiile acestei creșteri a cererii se cumulează la nivelul furnizorilor din amonte. O întreprindere integrată ia în calcul acest beneficiu. Integrarea verticală poate furniza un stimulent sporit pentru a căuta să se reducă prețurile și să se sporească producția, deoarece întreprinderea integrată poate capta un procent mai mare din beneficii. Această situație este denumită internalizarea adaosurilor comerciale duble. În mod similar, alte eforturi făcute în vederea creșterii vânzărilor la un anumit nivel de exemplu prin îmbunătățirea serviciilor sau intensificarea inovării pot asigura o recompensă mai mare pentru o întreprindere integrată care ia în considerare beneficiile cumulate la alte niveluri.

23. Integrarea poate determina reducerea costurilor tranzacțiilor și poate permite o mai bună coordonare din punctul de vedere al concepției produselor, a organizării procesului de producție și a modului în care sunt vândute produsele. În mod similar, concentrările ce implică produse care aparțin unei game sau unui portofoliu de produse și sunt vândute, în general, aceluiași grup de clienți fie că sunt sau nu produse complementare pot genera beneficii pentru client, cum ar fi un sistem de puncte de desfacere unice.

24. Cu toate acestea, în unele cazuri, concentrările neorizontale pot ridica obstacole semnificative în calea concurenței efective pe piață sau pe o parte semnificativă a acesteia, în special, ca urmare a creării sau consolidării unei poziții dominante. În principal, din cauza faptului că o concentrare economică neorizontală poate influența, într-un mod care poate aduce prejudicii consumatorilor, capacitatea și motivația de a avea un comportament concurențial ale întreprinderilor care participă la concentrare economică și ale concurenților acestora.

25. În contextul legislației în domeniul concurenței, noțiunea de consumatori include atât consumatorii intermediari, cât și consumatorii finali. În situațiile în care clienții intermediari sunt concurenți efectivi sau potențiali ai întreprinderilor implicate în concentrare economică, Consiliul Concurenței își concentrează analiza asupra efectelor pe care le are concentrarea economică asupra clienților cărora entitatea rezultată din concentrarea economică le furnizează produse sau servicii, precum și asupra concurenței exercitate și asupra acestei entități. Prin urmare, faptul că o concentrare economică produce efecte asupra anumitor concurenți nu constituie, în sine, un motiv de îngrijorare din perspectiva normelor de concurență. Elementul determinant îl reprezintă impactul concentrării asupra concurenței efective pe piață, și nu doar impactul asupra unor concurenți individuali aflați la un anumit nivel al lanțului de aprovizionare. În special, împrejurarea că unii concurenți pot fi prejudiciați ca urmare a creșterii eficienței generate de o concentrare economică nu este, prin ea însăși, de natură să ridice îndoieli privind compatibilitatea cu mediul concurențial.

26. Există două moduri principale în care concentrările neorizontale pot ridica obstacole semnificative în calea concurenței efective pe piață sau pe o parte semnificativă a acesteia prin efecte necoordonate și efecte coordonate.

27. Efectele necoordonate pot apărea atunci când concentrările neorizontale dau naștere la fenomene de blocare a pieței. În Instrucțiune, termenul de blocare a pieței este utilizat pentru a descrie orice situație în care accesul unor concurenți efectivi sau potențiali la surse de aprovizionare sau la piețe este afectat sau întrerupt ca urmare a realizării concentrării, reducând astfel capacitatea și/sau motivația întreprinderilor de a avea un comportament concurențial. Drept consecință a unei asemenea blocări a pieței, întreprinderile implicate în operațiunea de concentrarea economică, precum și, în mod potențial, unii dintre concurenții acestora, pot dobândi capacitatea de a majora în mod profitabil prețurile practicate față de consumatori. Aceste situații reprezintă obstacole semnificative în calea concurenței efective pe piață sau pe o parte semnificativă a acesteia fiind numite blocări anticoncurențiale ale pieței.

28. Efectele coordonate apar în situațiile în care o concentrare economică modifică structura și dinamica concurenței într-o asemenea măsură încât este mult mai probabil ca întreprinderile care, anterior concentrării, nu își coordonau comportamentul concurențial ca să ajungă, ulterior, la o coordonare a conduitei lor pe piață, în scopul majorării prețurilor sau al prejudicierii concurenței efective prin alte mijloace. De asemenea, o concentrare economică poate avea ca efect facilitarea, consolidarea sau stabilizarea unor forme de coordonare existente anterior, făcându-le mai ușor de realizat, mai durabile și mai eficiente pentru întreprinderile implicate.

29. În evaluarea efectelor concurențiale ale unei concentrări economice, Consiliul Concurenței compară condițiile concurențiale care ar rezulta în urma concentrării notificate cu cele care ar fi prevalat în absența concentrării. În mod similar, în situațiile în care o concentrare economică a fost pusă în aplicare fără notificare prealabilă, analiza se realizează prin raportare la condițiile concurențiale care ar fi existat dacă concentrarea economică nu ar fi fost efectuată. În majoritatea cazurilor, condițiile concurențiale existente la momentul concentrării constituie termenul de comparație relevant pentru evaluarea efectelor concentrării economice. Cu toate acestea, în circumstanțe justificate, Consiliul Concurenței ține seama de evoluțiile viitoare ale pieței care pot fi prognozate în mod rezonabil. În special, termenul de comparație relevant poate include estimări privind intrarea sau ieșirea probabilă a unor întreprinderi de pe piață în lipsa concentrării. Consiliul Concurenței poate lua în calcul evoluțiile viitoare ale pieței ca urmare a modificării cadrului normativ. Această abordare este relevantă în mod particular în situațiile în care deschiderea pieței ar conduce la apariția sau consolidarea unei concurențe efective.

30. În procesul evaluării concentrărilor economice, Consiliul Concurenței ia în considerare atât eventualele efectele anticoncurențiale care pot rezulta din realizarea concentrării, cât și potențialele efectele care favorizează concurența, rezultate din creșteri de eficiență demonstrate și benefice pentru consumatori. Consiliul Concurenței analizează relațiile cauză – efect relevante, în scopul identificării celor mai probabile scenarii de realizare a efectelor. Cu cât efectele anticoncurențiale anticipate sunt mai iminente și mai directe, cu atât este mai probabil ca acestea să fie tratate în mod prioritar în cadrul analizei concurențiale. În mod similar, cu cât efectele favorabile concurenței sunt mai iminente și mai directe, cu atât este mai probabil să se considere de către Consiliul Concurenței că acestea anulează orice efecte anticoncurențiale.

Capitolul III

NIVELUL COTEI DE PIAȚĂ ȘI GRADUL DE CONCENTRARE

31. Concentrările neorizontale nu reprezintă un obstacol semnificativ în calea concurenței efective pe piață sau pe o parte semnificativă a acestia, cu excepția cazului în care entitatea rezultată ca urmare a concentrării are o putere de piață semnificativă care nu echivalează neapărat cu o poziție dominantă pe cel puțin una dintre piețele respective. Consiliul Concurenței examinează acest aspect înainte de a proceda la evaluarea compatibilității concentrării cu mediul concurențial.

32. Nivelul cotei de piață și gradul de concentrare oferă indicații preliminare utile cu privire la puterea de piață și la importanța concurențială atât a părților implicate în operațiunea de concentrare economică, cât și a concurenților acestora, în conformitate cu Capitolul III din Instrucțiunea privind evaluarea concentrărilor economice orizontale. Modul de calcul al cotelor de piață depinde în mod decisiv de definiția pieței. Definirea pieței relevante se va efectua în conformitate cu prevederile din Instrucțiunea privind definirea pieței relevante în domeniul concurenței, aprobată prin Hotărârea Plenului Consiliului Concurenței nr. 07/2025 (în continuare – Instrucțiune privind definirea pieței relevante în domeniul concurenței). O atenție specială trebuie acordată în contextele în care întreprinderile integrate vertical furnizează produse la nivel intern.

33. Este puțin probabil ca, în cazul concentrărilor neorizontale, Consiliul Concurenței să găsească aspecte problematice, de tip coordonat sau necoordonat, atunci când cota de piață post-concentrare a noii entități, pe fiecare dintre piețele respective, este inferioară procentului de 30%, iar Indicele Herfindahl-Hirschman (în continuare – IHH) post-concentrare este mai mic de 2000. În cazul în care o entitate rezultată ca urmare a unei concentrări economice are o cotă de piață cu puțin peste pragul de 30% pe o piață, dar cu mult mai redusă pe alte piețe, conexe, pot exista mai puține semne de întrebare privind concurența pe aceste piețe.

34. Consiliul Concurenței nu investighează pe larg astfel de concentrări economice, cu excepția situațiilor speciale în care, de exemplu, sunt prezenți unul sau mai mulți dintre factorii următori:

34.1. o concentrare economică implică o întreprindere care s-ar putea extinde în mod semnificativ în viitorul apropiat, de exemplu, datorită unei inovații recente;

34.2. există participații încrucișate sau poziții de conducere încrucișate importante între participanții pe piață;

34.3. există o probabilitate ridicată ca una dintre întreprinderile care participă la concentrare economică să întrerupă comportamentul coordonat;

34.4. exista indicii referitoare la coordonări sau practici de facilitare a coordonării anterioare sau in curs de derulare.

35. Consiliul Concurenței utilizează pragurile referitoare la cota de piață și la IHH prevăzute la pct. 33, ca un prim indicator al absenței unor probleme privind concurența. Aceste praguri nu dau naștere unei prezumții legale. Consiliul Concurenței consideră că este mai puțin potrivit să se prezinte nivelul cotei de piață și gradul de concentrare, care dacă sunt depășite ar fi susceptibile să creeze probleme privind concurența deoarece existența unei puteri de piață ridicate pe cel puțin una din piețele respective este o condiție necesară, dar nu suficientă de prejudiciere a concurenței.

Capitolul IV

CONCENTRĂRI VERTICALE

Secțiunea 1

Efecte necoordonate - blocarea pieței

36. În evaluarea sa, Consiliul Concurenței ia în considerare atât eventualele efecte anticoncurențiale rezultate în urma concentrărilor verticale, cât și eventualele efecte care favorizează concurența generate de creșterile de eficiență probate de către părțile implicate.

37. Se consideră că o concentrare economică generează o blocare a pieței atunci când accesul unor concurenți efectivi sau potențiali la aprovizionare sau la piețe este afectat sau întrerupt ca urmare a concentrării economice, reducând astfel capacitatea și/sau motivația întreprinderilor de a avea un comportament concurențial. O astfel de blocare a pieței poate descuraja intrarea pe piață sau dezvoltarea unor întreprinderi concurente sau poate încuraja ieșirea acestora de pe piață. Blocarea pieței poate fi identificată chiar și în cazul în care întreprinderile concurente care fac obiectul blocării nu sunt forțate să iasă de pe piață, fiind suficient ca întreprinderile concurente să fie dezavantajate și, prin urmare, să fie nevoite să concureze în mod mai puțin eficace. O astfel de blocare a pieței este considerată ca fiind anticoncurențială atunci când întreprinderile care participă la concentrare economică, precum și unii dintre concurenții acestora au posibilitatea de a mări, în mod profitabil, prețul facturat consumatorilor.

38. Pot fi identificate două forme de blocare a pieței:

38.1. concentrarea economică poate să determine creșterea costurilor concurenților din aval prin restrângerea accesului acestora la o parte importantă din factorii de producție - blocarea pieței factorilor de producție;

38.2. concentrarea economică poate bloca piața pentru concurenții din amonte prin restrângerea accesului acestora la o bază de clienți - blocarea accesului la clienți.

Subsecțiunea 1.1. Blocarea pieței factorilor de producție

39. Blocarea pieței factorilor de producție intervine atunci când, după concentrarea economică, noua entitate ar putea restrânge accesul la produse sau servicii pe care le-ar fi furnizat dacă nu ar fi existat concentrarea economică, determinând astfel creșterea costurilor concurenților săi din aval ca urmare a îngreunării accesului acestora la factori de producție la prețuri și în condiții similare cu cele existente în cazul nerealizării concentrării. Aceasta poate conduce la creșterea în mod profitabil a prețului facturat consumatorilor de către entitatea rezultată în urma concentrării, ceea ce determină ridicarea unor obstacole semnificative în calea concurenței efective. Nu este necesară forțarea ieșirii de pe piață a concurenților întreprinderii rezultate ca urmare a concentrării pentru ca blocarea pieței factorilor de producție să determine prejudicierea consumatorului. Termenul de referință constă în a determina dacă mărirea costurilor factorilor de producție ar conduce la prețuri mai ridicate pentru consumatori. Cu toate acestea, orice fel de creștere a eficienței ca urmare a concentrării poate să determine entitatea rezultată ca urmare a concentrării să reducă prețul, astfel încât impactul în ansamblu probabil asupra consumatorilor să fie neutru sau pozitiv. Acest mecanism este prezentat sub formă grafică în figura 1.

Figura 1

Blocarea pieței factorilor de producție
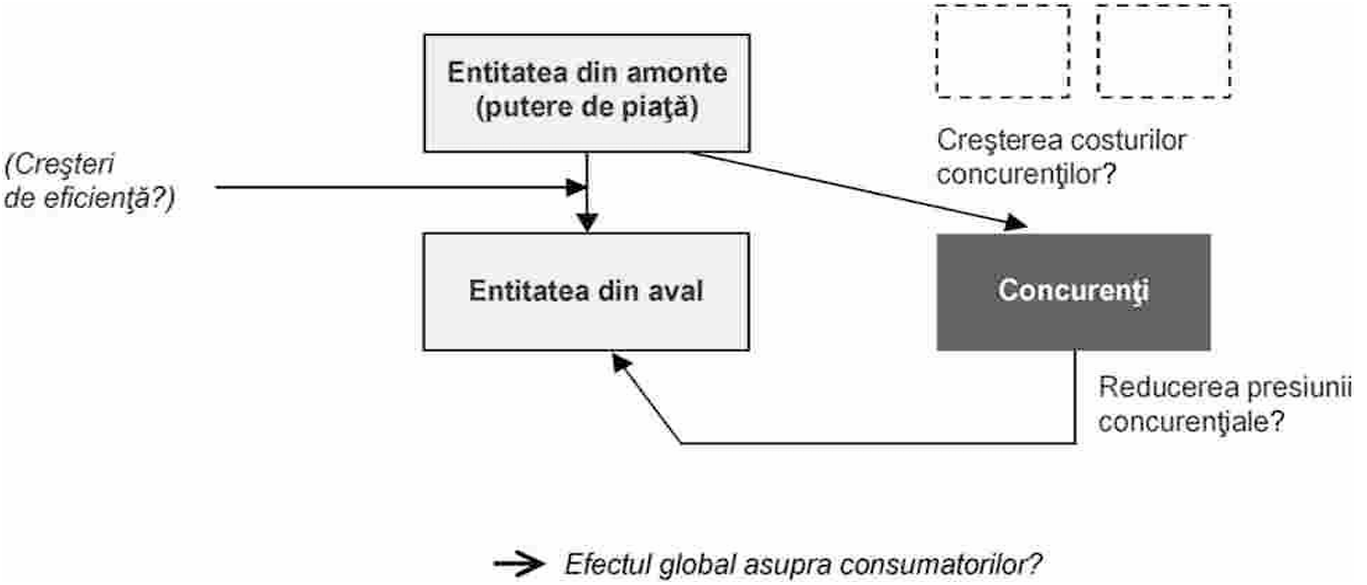
40. La evaluarea probabilității unui scenariu de blocare de natură anticoncurențială a pieței factorilor de producție, Consiliul Concurenței examinează:

40.1. dacă entitatea rezultată în urma concentrării poate avea după concentrarea economică, capacitatea de a bloca în mod semnificativ accesul la factori de producție;

40.2. dacă aceasta are motive pentru a acționa astfel;

40.3. dacă o strategie de blocare a pieței are un efect semnificativ negativ asupra concurenței în aval.

Acești factori sunt adesea examinați împreună, deoarece sunt strâns interconectați.

41. Blocarea pieței factorilor de producție (termenul factori de producție este utilizat în sens larg și poate acoperi, de asemenea, servicii, accesul la infrastructură și accesul la drepturi de proprietate intelectuală) poate interveni sub diverse forme. Entitatea rezultată ca urmare a concentrării poate decide să nu întrețină relații de afaceri cu concurenții săi efectivi sau potențiali pe piața verticală conexă. Întreprinderea rezultată ca urmare a concentrării poate hotărî să restrângă sursele de aprovizionare și/sau să mărească prețul pe care îl facturează concurenților și/sau să îngreuneze condițiile de aprovizionare față de cele existente dacă concentrarea economică nu s-ar fi realizat. Entitatea rezultată în urma concentrării economice poate opta pentru utilizarea la nivel intern a unui tip specific de tehnologie, care nu este compatibil cu tehnologiile alese de întreprinderile concurente. De asemenea, blocarea pieței se poate face în moduri mai subtile, precum degradarea calității factorilor de producție furnizați. În evaluarea sa, Consiliul Concurenței poate examina o serie de strategii alternative sau complementare posibile.

42. Blocarea pieței factorilor de producție poate ridica probleme din punctul de vedere al concurenței doar dacă vizează un factor de producție important pentru produsul din aval. De exemplu, aceasta este situația când factorul de producție respectiv reprezintă un factor de cost semnificativ în raport cu prețul produsului din aval. Indiferent de costul său, un factor de producție poate fi, suficient de important din alte motive. De exemplu, factorul de producție poate fi o componentă esențială fără de care produsul din aval nu ar putea fi fabricat sau vândut în mod efectiv pe piață ori poate reprezenta o sursă importantă de diferențiere pentru produsul din aval, de exemplu, calculatoarele personale sunt vândute adesea cu referințe specifice la tipul de microprocesor pe care îl conțin. Totodată, este posibil că trecerea la factori de producție alternativi să presupună costuri relativ ridicate.

43. Pentru ca blocarea pieței factorilor de producție să constituie o problemă, întreprinderea integrată vertical rezultată ca urmare a concentrării trebuie să aibă o putere considerabilă pe piața din aval. Numai în aceste circumstanțe, întreprinderea rezultată ca urmare a concentrării să aibă o influență semnificativă asupra condițiilor de concurență de pe piața din aval și astfel, poate și asupra prețurilor și condițiilor de aprovizionare de pe piața din aval.

44. Entitatea rezultată ca urmare a operațiunii de concentrare economică are capacitatea de a bloca piața pentru concurenții din aval, doar dacă, prin reducerea accesului la propriile sale produse și servicii din amonte, poate afecta în mod negativ disponibilitatea generală a factorilor de producție pentru piața din aval din punctul de vedere al prețului sau al calității. Această situație poate apărea atunci când restul furnizorilor din amonte sunt mai puțin eficienți, oferă alternative mai puțin favorabile sau nu dispun de capacitatea de a-și dezvolta producția ca reacție la restricționarea surselor de aprovizionare, de exemplu, deoarece sunt confruntați cu o capacitate de producție limitată sau, în general, cu scăderea randamentelor de scară. Astfel, existența unor contracte exclusive între entitatea rezultată ca urmare a concentrării și furnizori independenți de factori de producție poate limita capacitatea concurenților din aval de a avea un acces corespunzător la factori de producție.

45. Atunci când se determină măsura în care poate interveni fenomenul de blocare a pieței factorilor de producție, trebuie luat în considerare că decizia entității rezultate ca urmare a concentrării de a se baza pe factorii de producție furnizați de divizia sa din amonte poate determina, de asemenea, deblocarea unor capacități din partea celorlalți furnizori de factori de producție de la care se aproviziona anterior divizia din aval. Concentrarea economică poate realinia modurile de aprovizionare între întreprinderile concurente.

46. Atunci când concurența de pe piața factorilor de producție este de tip oligopol, o decizie a entității rezultate ca urmare a concentrării de a restrânge accesul la factorii săi de producție reduce presiunea concurențială exercitată asupra celorlalți furnizori de factori de producție, ceea ce poate permite să mărească prețul factorilor de producție pe care îl facturează concurenților neintegrați din aval. Blocarea pieței factorilor de producție de către entitatea rezultată ca urmare a concentrării îi poate lăsa pe concurenții acesteia din aval dezavantajați în fața furnizorilor neintegrați vertical care au o putere de piață sporită. Analiza efectului probabil al eliminării unei constrângeri concurențiale este similară cu analiza efectelor necoordonate din cazul concentrărilor orizontale conform Capitolul IV din Instrucțiunea privind evaluarea concentrărilor economice orizontale. Această creștere a puterii de piață a terțelor părți este cu atât mai importantă cu cât este mai scăzut gradul de diferențiere a produselor între entitatea rezultată ca urmare a concentrării și ceilalți furnizori din aval și cu cât este mai ridicat gradul de concentrare din amonte. Cu toate acestea, încercarea de a mări prețul factorilor de producție poate eșua în cazul în care furnizorii independenți de factori de producție, confruntați cu o reducere a cererii pentru produsele proprii din partea diviziei din aval a entității rezultate ca urmare a concentrării sau a întreprinderilor independente din aval ripostează practicând prețuri mai agresive. În acest sens, poate fi importantă și natura contractelor de aprovizionare dintre furnizorii din amonte și întreprinderile independente din aval. De exemplu, atunci când aceste contracte întrebuințează un sistem de fixare a prețurilor care combină o marjă fixă cu un preț unitar de aprovizionare, efectul asupra costurilor marginale ale concurenților din aval poate fi mai puțin important decât în cazul în care aceste contracte includ doar prețuri unitare de aprovizionare.

47. În evaluarea sa, Consiliul Concurenței analizează, pe baza informațiilor disponibile, dacă există strategii de ripostă, eficace și oportune, pe care le-ar putea aplica întreprinderile concurente. Astfel de strategii de ripostă includ posibilitatea de modificare a procesului de producție pentru a depinde în mai mică măsură de factorii de producție respectivi sau de sprijinire a intrării pe piață a unor noi furnizori din amonte.

48. Motivația de a bloca piața depinde de gradul de profitabilitate al acestei acțiuni. Întreprinderea integrată vertical ia în considerare în ce mod furnizările sale de factori de producție pentru concurenții din aval afectează, nu doar profiturile diviziei sale din amonte, cât și pe cele ale diviziei sale din aval. Entitatea rezultată ca urmare a concentrării trebuie să realizeze un compromis între pierderea de profit pe piața din amonte din cauza reducerii vânzărilor de factori de producție către concurenți efectivi sau potențiali, pe de o parte, și câștigurile, pe termen scurt sau mai lung, datorate dezvoltării vânzărilor din aval sau, după caz, posibilității de a mări prețurile pentru consumatori, pe de altă parte.

49. Compromisul poate depinde de nivelul profiturilor pe care le obține în amonte și în aval entitatea rezultată ca urmare a concentrării. Toate celelalte condiții fiind constante, cu cât sunt mai reduse marjele din amonte, cu atât sunt mai reduse pierderile înregistrate ca urmare a restrângerii vânzărilor de factori de producție. În mod similar, cu cât vor fi mai mari marjele din aval, cu atât este mai ridicat profitul obținut din creșterea cotei de piață din aval în detrimentul concurenților al căror acces pe piață este blocat. Marjele din amonte și din aval se pot modifica ca urmare a fuziunii și poate influența motivația entității rezultate ca urmare a fuziunii de a se implica într-o operațiune de blocare a pieței.

50. Motivația întreprinderii integrate de a mări costurile concurenților depinde, de măsura în care cererea din aval poate fi deturnată de la concurenții al căror acces pe piață este blocat și de procentul din această cerere deturnată care poate fi captat de divizia din aval a întreprinderii integrate. În mod normal, cu cât entitatea rezultată ca urmare a concentrării este supusă unor constrângeri de capacitate mai mici în raport cu întreprinderile concurente din aval al căror acces pe piață nu a fost blocat și cu cât produsele entității rezultate ca urmare a concentrării sunt mai substituibile în raport cu cele ale acestor concurenți, cu atât este mai ridicat acest procent. Efectul asupra cererii din aval este mai important dacă factorii de producție afectați reprezintă o parte semnificativă din costurile concurenților din aval sau o componentă esențială a produsului din aval. Dimpotrivă, dacă factorii de producție reprezintă doar o parte redusă din produsul din aval și nu sunt esențiali, chiar o cotă ridicată de piață în amonte nu conferă entității rezultate ca urmare a fuziunii motivația de a bloca accesul pe piață al concurenților din aval, deoarece doar puține sau poate niciuna dintre vânzări sunt deturnate către unitatea din aval a firmei integrate.

51. Motivația de a bloca accesul pe piață al concurenților efectivi sau potențiali poate depinde de măsura în care se estimează că divizia din aval a întreprinderii integrate poate avea de câștigat de pe urma nivelurilor mai ridicate ale prețurilor din aval rezultate ca urmare a strategiei de mărire a costurilor concurenților. Cu cât sunt mai ridicate cotele de piață ale entității din aval rezultate ca urmare a concentrării, cu atât este mai mare baza de vânzări pe care poate beneficia de marje sporite. Cu cât întreprinderea rezultată ca urmare a concentrării poate viza în mai mică măsură o piață anume din aval, cu atât este mai puțin probabil ca aceasta să mărească prețurile factorilor de producție pe care îi furnizează, deoarece trebuie să suporte costuri de oportunitate pe alte piețe din aval. În acest sens, poate fi luat în considerare, de exemplu, pentru piese de schimb măsura în care entitatea rezultată ca urmare a concentrării poate opera o discriminare prin intermediul prețului atunci când aceasta aprovizionează mai multe piețe din aval și/sau piețe auxiliare.

52. Este posibil ca o întreprindere din amonte aflată în situație de monopol și care are deja capacitatea de a obține toate profiturile disponibile de pe piețele legate vertical, să nu aibă nicio motivație pentru a bloca accesul pe piață al concurenților ca urmare a unei concentrări verticale. Capacitatea de a obține profituri disponibile de la consumatori nu rezultă din o cotă de piață foarte ridicată. În cazul în care acest lucru nu se întâmplă este aceea în care o întreprindere aflată în poziție de monopol are o problemă de angajament și pe care nu este capabil să o rezolve. De exemplu, un cumpărător din aval poate fi dispus să plătească un preț ridicat unei întreprinderi din amonte aflate în situație de monopol, dacă aceasta nu vinde ulterior cantități suplimentare unui concurent. Odată ce termenii de furnizare sunt fixați cu o întreprindere din aval, furnizorul din amonte poate dori să crească livrările pentru alte întreprinderi din aval, făcând astfel neprofitabil primul acord de vânzare. Deoarece întreprinderile din aval anticipează acest tip de comportament oportunist, furnizorul din amonte nu poate să-și exploateze pe deplin puterea de piață. Integrarea verticală poate reda furnizorului din amonte capacitatea de a se angaja să nu dezvolte vânzările de factori de producție, întrucât aceasta ar însemna să-și prejudicieze propria divizie din aval. Un alt caz, în care întreprinderea aflată în situație de monopol nu poate obține toate profiturile disponibile ce decurg din această poziție, este acela în care societatea nu poate practica prețuri diferite de la un client la altul. În acest sens este necesar o analiză mai aprofundată a constrângerilor actuale și viitoare la care este supusă întreprinderea aflată în situație de monopol. În situația în care nu pot fi obținute toate profiturile disponibile, o concentrare economică verticală chiar dacă implică o întreprindere aflată în situație de monopol în amonte îi poate conferi entității rezultate ca urmare a concentrării motivația de a mări costurile concurenților din aval, reducând astfel constrângerea concurențială pe care aceștia o exercită asupra sa pe piața din aval.

53. La evaluarea motivațiilor posibile ale întreprinderii rezultate ca urmare a concentrării, Consiliul Concurenței poate ține seama de diferite considerații, precum structura acționariatului entității rezultate, tipul de strategii adoptate pe piață, în trecut, sau conținutul documentelor strategice interne, cum ar fi planurile de afaceri. Atunci când două întreprinderi dețin controlul comun asupra unei întreprinderi active pe piața din amonte și numai una dintre ele este activă în aval, întreprinderea care nu desfășoară activități în aval poate fi foarte puțin interesată în a renunța la vânzările de factori de producție. În astfel de situații, motivația de a bloca piața este mai redusă decât atunci când întreprinderea din amonte este controlată în întregime de o întreprindere cu activități în aval. Faptul că, în trecut, un concurent cu o poziție pe piață similară cu cea a entității rezultate ca urmare a concentrării a încetat să furnizeze factori de producție poate demonstra că adoptarea unei astfel de strategii este rațională din punct de vedere comercial.

54. Atunci când adoptarea unui anumit mod de comportament de către entitatea rezultată ca urmare a concentrării reprezintă o etapă esențială în vederea blocării pieței, Consiliul Concurenței examinează atât motivațiile favorabile adoptării unui astfel de comportament, cât și factorii răspunzători pentru reducerea sau chiar eliminarea respectivelor motivații, inclusiv posibilitatea ca acest comportament să fie ilegal. Comportamentul poate fi ilegal inter alia datorită existenței normelor privind concurența sau a normelor specifice unui sector la nivel național. Ilegalitatea unui comportament poate constitui, numai în anumite situații, un motiv de descurajare semnificativ în ceea ce privește adoptarea unui astfel de comportament de către entitatea rezultată ca urmare a concentrării. În special, Consiliul Concurenței analizează pe baza unei analize succinte:

54.1. posibilitatea ca acest comportament să fie în mod clar sau foarte probabil, ilegal din punctul de vedere al legislației concurențiale;

54.2. probabilitatea ca acest comportament ilegal să poată fi descoperit; și

54.3. sancțiunile care ar putea fi impuse.

55. În general, o concentrare economică ridică semne de întrebare cu privire la concurență datorită blocării pieței factorilor de producție, în cazul în care determină mărirea prețurilor pe piața din aval, ridicând obstacole semnificative în cale concurenței efective.

56. O blocare anticoncurențială a pieței poate apărea atunci când o concentrare economică verticală permite părților participante la concentrare economică să mărească costurile concurenților din aval de pe piață, conducând la o presiune în creștere asupra prețurilor de vânzare ale acestora. În mod normal, o prejudiciere semnificativă a concurenței efective presupune ca întreprinderile al căror acces pe piață este blocat au un rol suficient de important în procesul concurențial de pe piața din aval. Cu cât este mai ridicat numărul de concurenți al căror acces pe piața din aval este blocat, cu atât este mai mare probabilitatea ca pe piața din aval concentrarea economică să determine o mărire semnificativă a prețurilor și, prin urmare, să ridice obstacole semnificative în calea concurenței efective. Chiar dacă o întreprindere deține o cotă de piață relativ redusă față de alți participanți, o anumită întreprindere poate juca un rol concurențial semnificativ, în comparație cu alți participanți, deoarece este un concurent apropiat al întreprinderii integrate vertical sau, deoarece este un concurent deosebit de agresiv.

57. Concurența efectivă poate fi obstrucționată în mod semnificativ prin ridicarea de bariere în calea intrării pe piață a concurenților potențiali. O concentrare economică verticală poate bloca concurența potențială pe piața din aval, în cazul în care entitatea rezultată ca urmare a concentrării ar putea să nu devină un furnizor pentru întreprinderile care ar putea intra pe piața din aval sau ar putea-o determina să facă acest lucru doar în condiții mai puțin favorabile decât dacă concentrarea economică nu s-ar fi realizat. Simpla posibilitate ca entitatea rezultată ca urmare a concentrării să desfășoare o strategie de blocare a pieței post-concentrare, poate deja crea un puternic efect disuasiv asupra întreprinderilor care ar putea intra pe piață. Concurența efectivă de pe piața din aval poate fi obstrucționată în mod semnificativ prin ridicarea de bariere la intrarea pe piață, în special dacă blocarea pieței factorilor de producție ar atrage după sine faptul că potențialii concurenți sunt obligați să intre pe piață atât în amonte, cât și în aval pentru a putea avea un comportament concurențial efectiv pe oricare dintre aceste piețe. Preocuparea privind ridicarea de bariere la intrarea pe piață este relevantă, în special în sectoarele care sunt în faza de deschidere a pieței ori care trebuie să o facă într-un viitor previzibil. Este important ca măsurile de reglementare destinate să contribuie la deschiderea pieței să nu fie lipsite prin concentrarea unor întreprinderi legate în mod vertical care pot determina închiderea pieței sau se pot împiedica unele pe celelalte să intre pe piață.

58. În cazul în care rămân suficienți concurenți credibili în aval, ale căror costuri nu sunt susceptibile să crească, de exemplu, pentru că sunt ei înșiși integrați vertical sau sunt capabili să se orienteze spre factori de producție alternativi adecvați, concurența din partea acestor întreprinderi poate constitui o presiune suficientă asupra entității rezultate ca urmare a concentrării și poate împiedica astfel mărirea prețurilor factorilor de producție la niveluri superioare celor practicate anterior concentrării.

59. Efectul asupra concurenței pe piața din aval trebuie evaluat prin prisma factorilor care îl pot contracara, precum prezența puterii de cumpărare sau probabilitatea ca intrările pe piața din amonte să mențină concurența efectivă.

60. Efectul asupra concurenței trebuie evaluat prin prisma creșterilor de eficiență probate de către părțile care participă la concentrarea economică, în conformitate cu Capitolul VII din Instrucțiunea privind evaluarea concentrărilor economice orizontale. Consiliul Concurenței poate decide că, drept consecință a creșterilor de eficiență pe care le generează concentrarea economică nu există motive pentru a declara concentrarea economică ca fiind incompatibilă cu mediul concurențial, în temeiul art. 23 alin. (3) din Legea nr. 183/2012. Astfel, Consiliul Concurenței, poate concluziona pe baza unor probe suficiente că, eficiența sporită generată de concentrare economică poate crește capacitatea și motivația entității rezultate de a acționa în sensul favorizării concurenței în folosul consumatorilor, compensând astfel efectele adverse pe care concentrarea economică le poate genera.

61. Pentru a evalua creșterile de eficiență în contextul concentrărilor neorizontale, Consiliul Concurenței aplică principiile stabilite în Capitolul VII a Instrucțiunii privind evaluarea concentrărilor economice orizontale. În special, Consiliul Concurenței ține cont în evaluarea concentrării economice de creșterile de eficiență invocate care trebuie să fie benefice pentru consumatori, să fie specifice concentrării și să fie verificabile. Aceste condiții sunt cumulative.

62. Concentrările verticale pot genera anumite surse specifice de productivitate, lista acestora nefiind exhaustivă.

63. În special, o concentrare economică verticală permite entității rezultate să asimileze orice adaosuri comerciale duble preexistente ca urmare a fixării independente a prețurilor de către fiecare dintre cele două părți anterior concentrării. În funcție de condițiile pieței, reducerea adaosului comercial combinat atunci când deciziile privind fixarea prețurilor la ambele niveluri nu sunt armonizate poate permite întreprinderii integrate vertical să-și dezvolte producția, în mod profitabil, pe piața din aval. Cu toate acestea, este important să se accepte că problema adaosurilor comerciale duble nu apare întotdeauna sau nu apare în mod semnificativ înainte de concentrarea economică, deoarece părțile care iau parte la concentrarea economică au încheiat deja un acord de furnizare cu un mecanism de prețuri care prevede eliminarea adaosului comercial în condițiile existenței unor reduceri pentru atingerea unor anumite cantități. Creșterile de eficiență asociate cu eliminarea adaosurilor comerciale duble pot să nu fie întotdeauna specifice concentrării, deoarece cooperarea verticală sau acordurile verticale pot, în absența unei concentrări, să conducă la beneficii similare în condițiile unor efecte anticoncurențiale mai reduse. Este posibil ca o concentrare economică să nu elimine în mod complet adaosul comercial dublu, în cazul în care oferta de factori de producție este redusă datorită unei capacități de producție limitate și în care există o utilizare alternativă la fel de profitabilă a factorilor de producție. În astfel de situații, utilizarea în intern a factorilor de producție determină apariția unui cost de oportunitate pentru societatea integrată vertical: folosirea în intern a factorilor de producție pentru a crește producția în aval antrenează reducerea vânzărilor pe piața alternativă. Prin urmare, motivația de utiliza factorii de producție în intern și de a crește producția în aval este mai redusă decât în cazul în care nu ar exista un cost de oportunitate.

64. O concentrare economică verticală poate permite părților să coordoneze mai bine procesul de producție și de distribuție și să facă economii în ceea ce privește costurile de stocare.

65. În general, o concentrare economică verticală poate contribui la armonizarea motivațiilor părților în legătură cu investițiile în noi produse, în noi procese de producție și în vederea comercializării produselor. De exemplu, în cazul în care, înainte de concentrarea economică, un distribuitor din aval poate fi reticent la a investi în publicitate și în informarea clienților în legătură cu calitățile produselor entității din amonte, deoarece o astfel de investiție este profitabilă și pentru vânzările altor întreprinderi din aval, entitatea rezultată ca urmare a concentrării poate avea mai puține probleme privind motivația.

Subsecțiunea 1.2. Blocarea accesului la clienți

66. Blocarea accesului la clienți poate apărea în cazul integrării unui furnizor și a unui client important de pe piața din aval. Datorită prezenței în aval, entitatea rezultată ca urmare a concentrării poate bloca accesul la o bază de clienți suficientă pentru concurenții săi actuali sau potențiali de pe piața din amonte – piața factorilor de producție și poate reduce capacitatea sau motivația acestora de a avea un comportament concurențial. Aceasta poate determina creșterea costurilor concurenților din aval, îngreunându-le aprovizionarea cu factori de producție la prețuri și în condiții similare cu cele existente dacă nu era concentrarea economică. Entitatea rezultată ca urmare a fuziunii poate să mărească, în mod profitabil, prețurile pe piața din aval. Cu toate acestea, orice fel de creștere a eficienței ca urmare a concentrării poate să determine entitatea rezultată să reducă prețurile astfel încât să nu existe niciun impact negativ asupra consumatorilor. Nu este necesar, în ceea ce privește concurenții întreprinderii rezultate ca urmare a concentrării, aceștia să fie forțați să iasă de pe piață pentru ca blocarea accesului la clienți să determine prejudicierea consumatorului. Termenul de referință constă în a determina dacă mărirea costurilor cu factorii de producție conduc la prețuri mai ridicate pentru consumatori. Acest mecanism este prezentat sub formă grafică în figura 2.

Figura 2

Blocarea accesului la clienți
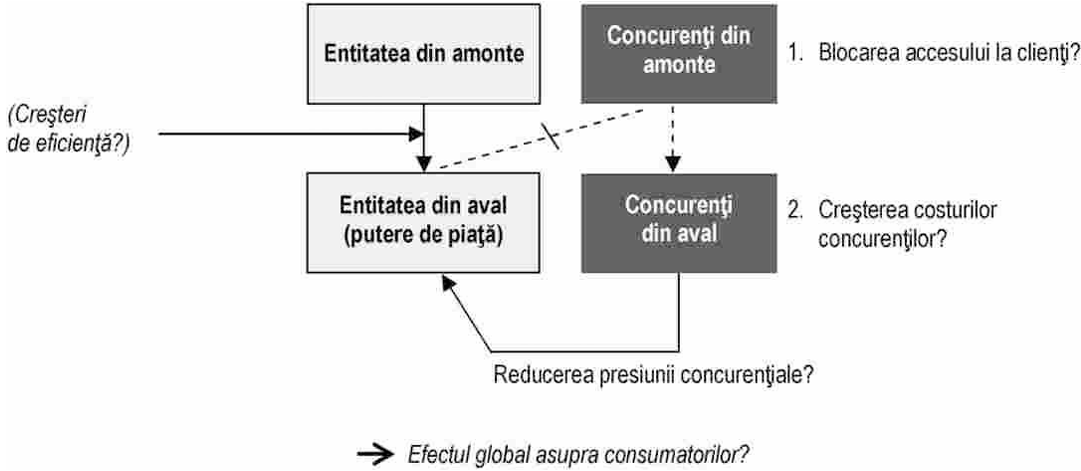
67. La evaluarea probabilității unui scenariu de blocare de natură anticoncurențială a accesului la clienți, Consiliul Concurenței examinează, în special:

67.1. dacă entitatea rezultată ca urmare a concentrării poate avea capacitatea de a bloca accesul la piețele din aval prin reducerea achizițiilor de la concurenții din amonte;

67.2. dacă aceasta are motive pentru a reduce achizițiile din amonte;

67.3. dacă o strategie de blocare a pieței are un efect semnificativ și dăunător asupra clienților de pe piața din aval.

68. O concentrare economică verticală poate afecta concurenții din amonte prin creșterea costului de acces al acestora la clienții din aval sau prin restrângerea accesului la o bază de clienți importantă. Blocarea accesului la clienți poate îmbrăca diverse forme. De exemplu, entitatea rezultată ca urmare a concentrării poate decide să achiziționeze toate bunurile sau serviciile de care are nevoie de la divizia sa din amonte și, în consecință, poate înceta aprovizionarea de la concurenții săi din amonte. De asemenea, poate reduce achizițiile de la concurenții din amonte sau se poate aproviziona de la aceștia în condiții mai puțin favorabile decât ar fi făcut-o în absența concentrării. Cum ar fi, în cazurile care se referă la activitatea de distribuție, este mai puțin probabil ca entitatea rezultată ca urmare a concentrării să acorde accesul la punctele sale de desfacere în aceleași condiții ca cele existente dacă nu era concentrarea economică.

69. Atunci când analizează dacă entitatea rezultată ca urmare a concentrării are capacitatea de a bloca accesul la piețele din aval, Consiliul Concurenței examinează dacă există suficiente alternative economice pe piața din aval astfel încât concurenții din amonte actuali sau potențiali să-și poată vinde producția. Pierderea în calitate de client a întreprinderii integrate este, în mod normal, mai puțin importantă dacă achizițiile acestei întreprinderi de la întreprinderi neintegrate, anterior concentrării, reprezintă o parte redusă din baza de vânzări disponibilă pentru aceste întreprinderi. În acest caz, este foarte probabil să existe suficienți clienți alternativi. Existența unor contracte exclusive încheiate între entitatea rezultată ca urmare a concentrării și alte întreprinderi din aval poate limita capacitatea concurenților din amonte de a atinge un număr suficient de vânzări. Pentru ca blocarea accesului la clienți să constituie o preocupare, concentrarea economică verticală trebuie să implice o întreprindere care este un client important, cu un grad ridicat de putere pe piața din aval. În cazul în care persistă o bază de clienți existentă sau potențială suficient de largă, care se poate orienta spre furnizori independenți, este puțin probabil ca pe baza acestor motive Consiliul Concurenței să constate probleme de ordin concurențial.

70. Blocarea accesului la clienți poate determina creșterea prețurilor factorilor de producție, în special dacă se înregistrează economii importante de scară sau de diversificare pe piața factorilor de producție sau atunci când cererea este caracterizată prin efecte de rețea. Economiile de scară sau de diversificare apar atunci când o creșterea a scării sau a diversificării producției determină o reducere a costului mediu unitar. Efectele de rețea apar atunci când crește valoarea unui produs destinat unui client, în cazul în care crește și numărul celorlalți clienți care îl utilizează. De exemplu, dispozitive de comunicare, programe de calculator specifice, produse care necesită standardizare și platforme care reunesc vânzători și cumpărători. În astfel de situații, poate fi afectată capacitatea concurenților din amonte fie ei actuali sau potențiali, de a avea un comportament concurențial.

71. Blocarea accesului la clienți poate conduce la creșterea prețurilor factorilor de producție în cazul în care concurenții din amonte funcționează la același nivel sau la un nivel apropiat de scara lor minimă de eficiență. În măsura în care blocarea accesului la clienți și pierderea aferentă de producție pentru concurenții din amonte conduce la creșterea costurilor lor variabile de producție, aceasta poate determina o presiune ascendentă asupra prețurilor pe care aceștia le facturează clienților care operează pe piața din aval.

72. În condițiile existenței unor economii de scară sau de diversificare, blocarea accesului la clienți poate face ca potențialii participanți să fie mai puțin interesați să intre pe piața din amonte, datorită reducerii semnificative a veniturilor potențiale ale acestora. În situația în care, blocarea accesului la clienți determină descurajarea acestora este posibil ca prețurile factorilor de producție să rămână la un nivel mai ridicat decât ar fi cazul in alte condiții, conducând astfel la creșterea costului de aprovizionare cu factori de producție pentru concurenții din aval ai întreprinderii rezultate ca urmare a concentrării.

73. Din moment ce blocarea accesului la clienți are un impact asupra fluxurilor de venituri ale concurenților din amonte, aceasta poate determina reducerea semnificativă a capacității și a motivației acestora de a investi în vederea reducerii costurilor, îmbunătățirii activității de cercetare/dezvoltare și a calității produselor. Un furnizor de factori de producție căruia i se blochează accesul la un client important poate decide să rămână în afara pieței dacă nu reușește să atingă un prag de rentabilitate ca urmare a investiției. Acest prag de rentabilitate poate fi atins, dacă un potențial participant pe piață are acces la o bază mai largă de clienți, care include clienți de pe alte piețe relevante. Aceasta poate conduce la reducerea capacității concurențiale pe termen lung a acestora și poate chiar cauza ieșirea lor de pe piață.

74. În evaluarea sa, Consiliul Concurenței poate ține seama de existența unor piețe distincte care corespund unor utilizări diferite ale factorilor de producție. Dacă o parte importantă a pieței din aval este blocată, există probabilitatea ca un furnizor din amonte să nu reușească să atingă nivelul de eficiență și să opereze, de asemenea, la costuri mai ridicate pe o altă piață (alte piețe). Dimpotrivă, un furnizor din amonte poate continua să opereze în mod eficient dacă identifică alte utilizări sau piețe secundare pentru factorii săi de producție, fără a suporta costuri mult mai ridicate.

75. Consiliul Concurenței analizează, pe baza informațiilor disponibile, dacă există strategii de ripostă, eficace și oportune, durabile în timp pe care le pot aplica întreprinderile concurente. Astfel de strategii de ripostă includ posibilitatea unei decizii a concurenților din amonte de a practica prețuri mai agresive pentru a menține nivelul vânzărilor de pe piața din aval astfel încât să reducă efectul blocării.

76. Motivația de a bloca piața depinde de gradul de profitabilitate al acestei acțiuni. Entitatea rezultată ca urmare a concentrării trebuie să realizeze un compromis între costurile eventuale asociate neprocurării produselor de la concurenții din amonte și posibilele câștiguri obținute din realizarea acestui lucru, de exemplu, deoarece această acțiune îi permite să mărească prețurile pe piețele din amonte și din aval.

77. Costurile asociate reducerii aprovizionării de la furnizorii concurenți din amonte sunt mai ridicate atunci când divizia din amonte a întreprinderii integrate este mai puțin eficientă decât furnizorii blocați. Astfel de costuri sunt mai ridicate dacă divizia din amonte a întreprinderii rezultate ca urmare a concentrării are o capacitate de producție limitată sau dacă produsele concurenților sunt mai interesante datorită gradului lor de diferențiere.

78. Motivația de a se angaja în strategia de blocare a accesului la clienți depinde și de măsura în care divizia din amonte a entității rezultate ca urmare a concentrării poate beneficia de un eventual nivel mai ridicat al prețurilor pe piața din amonte rezultat ca urmare a blocării accesului la clienți al concurenților din amonte. Motivația de se a angaja în strategia de blocare a accesului la clienți este și mai ridicată cu cât divizia din aval a întreprinderii integrate se poate aștepta să beneficieze de un nivel mai ridicat al prețurilor în aval ca urmare a strategiei de blocare. În acest context, cu cât este mai ridicată cota de piață pentru activitățile din aval ale entității rezultate ca urmare a concentrării, cu atât este mai mare baza de vânzări pe care poate beneficia de marje sporite. Dacă întreprinderea integrată vertical furnizează o parte din factorii de producție ai concurenților din aval, aceasta poate profita de capacitatea de a-și crește vânzările sau, după caz, de a mări prețurile factorilor de producție.

79. Atunci când adoptarea unui anumit comportament de către entitatea rezultată ca urmare a concentrării reprezintă o etapă esențială în vederea blocării pieței, Consiliul Concurenței examinează atât motivațiile favorabile adoptării unui astfel de comportament, cât și factorii răspunzători pentru reducerea sau chiar eliminarea respectivelor motivații, inclusiv posibilitatea ca acest comportament să fie ilegal. Analiza acestor motivații se realizează conform pct. 54.

80. Blocarea concurenților pe piețele din amonte poate avea un impact negativ asupra pieței din aval și poate aduce prejudicii consumatorilor. Prin împiedicarea accesului concurențial al produselor concurenților din amonte blocați la o bază de clienți semnificativă, concentrarea economică poate reduce capacitatea acestora de a avea un comportament concurențial în viitorul apropiat. Este probabil ca întreprinderile concurente din aval să fie dezavantajate din punct de vedere concurențial, suportând, de exemplu, costuri ridicate ale factorilor de producție. În schimb, acest lucru poate permite entității rezultate ca urmare a concentrării să mărească prețurile în mod profitabil sau să reducă producția în ansamblu pe piața din aval.

81. Poate dura o perioadă de timp până la materializarea impactului negativ asupra consumatorilor, în timp ce impactul principal al blocării accesului la clienți fiind asupra fluxurilor de venituri ale concurenților din amonte, reducând motivația acestora de a face investiții în vederea reducerii costurilor, ameliorării calității produselor sau în alte domenii concurențiale, pentru a rămâne competitiv.

82. Concentrarea economică poate ridica obstacole semnificative în calea concurenței efective pe piața din amonte numai atunci când o parte suficient de importantă din producția din amonte este afectată de reducerea veniturilor ca urmare a concentrării verticale. Dacă rămâne un anumit număr de concurenți în amonte care nu sunt afectați, concurența dintre aceste întreprinderi poate fi suficientă pentru a împiedica prețurile să crească pe piața din amonte și, prin urmare, pe piața din aval. Concurența suficientă dintre întreprinderile din amonte neafectate de blocare presupune ca acestea să nu fie confruntate cu bariere în calea dezvoltării, ca de exemplu limitări ale capacității de producție sau diferențierea produselor. Analiza unor astfel de efecte necoordonate prezintă asemănări cu analiza efectelor necoordonate în cazul concentrărilor orizontale. În cazul în care, reducerea concurenței din amonte afectează o parte importantă a producției din aval este probabil ca, datorită blocării accesului la factorii de producție, concentrarea economică să determine o creștere importantă a nivelului prețurilor de pe piața din aval și, prin urmare, să ridice obstacole semnificative în calea concurenței effective conform pct. 55 – 58.

83. Concurența efectivă de pe piața din amonte poate fi obstrucționată în mod semnificativ și prin ridicarea de bariere în calea intrării pe piață a potențialilor concurenți. Aceasta poate fi situația, în special în cazul în care blocarea accesului la clienți ar obliga astfel de concurenți potențiali să intre pe piață atât la nivelul din aval, cât și la cel din amonte pentru a putea avea un comportament concurențial efectiv pe oricare dintre aceste piețe. În acest context, blocarea accesului la clienți și la factori de producție poate face parte din aceeași strategie. Preocuparea privind ridicarea de bariere la intrarea pe piață este relevantă, în special în sectoarele care sunt în faza de deschidere a pieței ori care sunt susceptibile să realizeze această deschidere în viitorul previzibil. Este important ca măsurile de reglementare destinate să contribuie la deschiderea pieței să nu conducă prin concentrarea unor întreprinderi legate în mod vertical la închiderea pieței sau la crearea obstacolelor de intrare pe piață.

84. Efectul asupra concurenței trebuie evaluat prin prisma factorilor care îl pot contracara, precum prezența unei puteri de cumpărare compensatorie sau probabilitatea ca intrarea pe piață a unor noi participanți să mențină concurența efectivă pe piețele din amonte sau din aval.

85. Este necesar ca efectul asupra concurenței să fie evaluat prin prisma creșterilor de eficiență probate de părțile care participă la operațiunea de concentrare economică.

Secțiunea 2

Alte efecte necoordonate

86. Entitatea rezultată ca urmare a concentrării economice poate avea acces prin integrarea verticală, la informații comerciale sensibile privind activitățile din amonte sau din aval ale concurenților.

87. Atunci când devine furnizor al unui concurent din aval, o întreprindere poate obține informații esențiale, care îi permit să practice prețuri mai puțin agresive pe piața în detrimentul consumatorilor. De asemenea, aceasta poate pune concurenții într-o situație dezavantajoasă din punct de vedere concurențial, descurajându-i astfel să intre sau să se dezvolte pe piață.

Secțiunea 3

Efecte coordonate

88. Potrivit Capitolul IV din Instrucțiunea privind evaluarea concentrărilor economice orizontale, o concentrare economică poate modifica natura concurenței astfel încât este mult mai probabil ca întreprinderile care anterior nu își coordonau modul de acțiune să devină mai susceptibile să își coordoneze conduita și, în consecință, să majoreze prețurile sau să afecteze în alt mod concurența efectivă. O concentrare economică face ca o coordonare să fie mai ușoară, mai stabilă și mai eficace pentru întreprinderile care se concertau înainte de concentrarea economică.

89. Fenomenul de coordonare pe piață poate apărea atunci când concurenții sunt capabili, fără a participa la un acord sau a recurge la o practică concertată în sensul Legii nr. 183/2012, să identifice și să urmărească obiective comune, evitând presiunea concurențială reciprocă normală printr-un sistem coerent de amenințări implicite. Într-o situație concurențială normală, fiecare întreprindere este stimulată, în mod constant, pentru a avea un comportament concurențial. Acest stimulent este factorul care păstrează prețurile la un nivel scăzut și care împiedică întreprinderile să-și maximizeze profiturile împreună. Coordonarea implică o abatere de la condițiile concurențiale normale în sensul că întreprinderile sunt capabile să mențină prețuri superioare celor pe care le-ar permite maximizarea pe termen scurt și în mod independent a profitului. Întreprinderile se abțin, în mod coordonat, de la a practica prețuri mai reduse în raport cu cele practicate de concurenți, deoarece anticipează că un astfel de comportament periclitează coordonarea în viitor. Pentru ca efectele coordonate să apară, trebuie ca profitul pe care întreprinderile pot să-l obțină având un comportament concurențial agresiv pe termen scurt – abaterea, să fie inferior reducerii estimate a veniturilor pe care o cauzează pe termen mai lung acest comportament, deoarece ar fi de așteptat să declanșeze o reacție agresivă din partea concurenților sub formă de pedeapsă.

90. Este mai probabil ca o coordonare să apară pe piețele în care este relativ simplu de ajuns la un acord comun privind modalitățile de coordonare. Sunt necesare trei condiții pentru ca o coordonare să fie durabilă:

90.1. întreprinderile care participă la coordonare trebuie să fie capabile să monitorizeze într-o măsură suficientă dacă modalitățile de coordonare sunt respectate;

90.2. să existe anumite tipuri de mecanisme de descurajare care pot fi activate dacă este detectată o abatere;

90.3. reacțiile terților, precum cele ale concurenților actuali și viitori care nu participă la coordonare, precum și ale clienților, nu trebuie să fie în măsură să pericliteze rezultate așteptate de pe urma coordonării.

Subsecțiunea 3.1. Convenirea modalităților de coordonare

91. O concentrare economică verticală poate facilita obținerea unui acord comun privind modalitățile de coordonare de către întreprinderile din amonte sau din aval.

92. De exemplu, atunci când o concentrare economică verticală conduce la blocarea pieței, care trebuie să fie demonstrată de Consiliul Concurenței, conform modalităților descrise în Secțiunea 1 din prezentul capitol, aceasta poate determina o reducere a numărului de concurenți efectivi de pe piață. În general, o reducere a numărului de participanți facilitează coordonarea dintre participanții care rămân pe piață.

93. Concentrările verticale pot mări gradul de simetrie dintre întreprinderile active pe piață. Integrarea verticală poate, de asemenea, reduce gradul de simetrie dintre întreprinderile active pe piață, îngreunând coordonarea. Acest lucru poate mări probabilitatea realizării unei coordonări facilitând obținerea unui acord comun privind modalitățile de coordonare. De asemenea, integrarea verticală poate mări nivelul de transparență a pieței, facilitând coordonarea între participanții care rămân pe piață.

94. O concentrare economică poate antrena eliminarea unei întreprinderi deviante de pe o piață. O întreprindere deviantă este un furnizor care, din rațiunile sale proprii, nu vrea să accepte un comportament coordonat și care păstrează astfel un comportament concurențial agresiv. Integrarea verticală a unei întreprinderi deviante poate modifica motivația acestui într-o asemenea măsură încât să nu mai fie împiedicată coordonarea.

Subsecțiunea 3.2. Monitorizarea abaterilor și mecanismele de descurajare

95. Integrarea verticală poate facilita coordonarea, mărind nivelul de transparență a pieței dintre întreprinderi prin asigurarea accesului la informații confidențiale privind concurenții sau prin facilitarea monitorizării prețurilor. De exemplu, astfel de probleme pot apărea dacă nivelul de transparență în legătură cu prețurile este mai ridicat în aval decât în amonte. Aceasta poate fi situația în cazul în care prețurile pentru consumatorii finali sunt publice, în timp ce tranzacțiile de pe piața intermediară sunt confidențiale. Integrarea verticală le poate conferi producătorilor din amonte controlul asupra prețurilor finale și astfel le poate permite să monitorizeze în mod mai eficace abaterile.

96. Atunci când conduce la o blocare a pieței, o concentrare economică verticală poate determina o reducere a numărului de concurenți efectivi de pe piață. O reducere a numărului de participanți poate facilita monitorizarea acțiunilor fiecăruia pe piață.

97. Concentrările verticale pot afecta motivația întreprinderilor care participă la coordonare de a respecta modalitățile de coordonare. De exemplu, o întreprindere integrată vertical poate fi în poziția de a sancționa în mod mai eficace întreprinderile concurente când acestea aleg să se abată de la modalitățile de coordonare deoarece întreprinderea respectivă este pentru acestea fie un client esențial, fie un furnizor esențial.

Subsecțiunea 3.3. Reacțiile întreprinderilor care nu participă la coordonare

98. Concentrările verticale poate reduce posibilitatea întreprinderilor care nu participă la coordonare de a o destabiliza prin sporirea barierelor la intrarea pe piață sau prin limitarea capacității acestora de a avea un comportament concurențial.

99. O concentrare economică verticală poate antrena eliminarea de pe o piață a unui cumpărător care exercită o presiune concurențială semnificativă. Dacă întreprinderile din amonte consideră că achizițiile unui anumit cumpărător ca fiind suficient de importante, acestea pot fi tentate să se abată de la modalitățile de coordonare în încercarea de a-și proteja afacerea. În mod similar, un cumpărător important poate încuraja întreprinderile care participă la o coordonare să se abată de la aceste modalități, aprovizionându-se pentru mare parte din nevoile lor de la un singur furnizor sau oferind contracte pe termen lung. Achiziționarea unui astfel de cumpărător poate spori riscul de coordonare pe o piață.

Capitolul V

CONCENTRĂRI CONGLOMERATE

100. Concentrările conglomerate reprezintă concentrări economice între întreprinderi care se află în relații care nu sunt nici orizontale în calitate de concurenți pe aceeași piață relevantă, nici verticale în calitate de furnizori și de clienți. Evaluarea este orientată asupra concentrărilor economice dintre întreprinderii care sunt active pe piețe strâns legate, cum ar fi concentrări care implică furnizori de produse complementare sau de produse care aparțin unei game de produse care sunt cumpărate, în general, de același grup de clienți pentru aceeași întrebuințare finală.

101. În majoritatea cazurilor, concentrările conglomerate nu cauzează probleme de ordin concurențial, iar în anumite situații specifice pot aduce prejudicii concurenței. În evaluarea sa, Consiliul Concurenței ia în considerare atât eventualele efecte anticoncurențiale cauzate de concentrările conglomerate, cât și eventualele efecte care favorizează concurența generate de creșterile de eficiență probate de către părți.

Secțiunea 1

Efecte necoordonate – blocarea pieței

102. Principala preocupare, în contextul concentrărilor conglomerate este blocarea pieței. Combinația de produse de pe piețe conexe poate conferi entității rezultate ca urmare a concentrării capacitatea și motivația de a utiliza, pe o altă piață, prin efectul de levier poziția puternică pe care o deține pe o piață, recurgând la operațiuni de legare, de grupare sau alte practici de excludere.

103. Legarea și gruparea sunt practici obișnuite care adesea nu au niciun efect anticoncurențial. Întreprinderile se implică în activități de legare și de grupare pentru a le furniza clienților proprii produse sau oferte mai bune în mod mai rentabil. Cu toate acestea, în anumite situații, aceste practici pot conduce la o reducere a capacității sau motivației concurenților actuali sau potențiali de a se comporta în mod concurențial. Acest lucru poate determina reducerea presiunii concurențiale asupra entității rezultate ca urmare a concentrării, permițându-i acesteia să mărească prețurile.

104. La evaluarea unui astfel de scenariu, Consiliul Concurenței examinează:

104.1. dacă entitatea rezultată ca urmare a concentrării poate avea capacitatea de a bloca în mod semnificativ concurenților săi;

104.2. examinează dacă aceasta are motivația economică pentru a acționa astfel;

104.3. dacă o strategie de blocare are un efect semnificativ și dăunător asupra concurenței, aducând prejudicii astfel consumatorilor.

Acești factori sunt adesea examinați împreună, deoarece sunt strâns interconectați.

Subsecțiunea 1.1. Capacitatea de a bloca piața

105. Modul cel mai direct în care entitatea rezultată ca urmare a concentrării își poate utiliza puterea de piață pentru a bloca accesul concurenților pe o alta este prin condiționarea vânzărilor astfel încât produsele de pe piețe separate să fie legate între ele. Acest lucru este realizat în modul cel mai direct prin legare sau prin grupare.

106. Gruparea se referă la modul în care produsele sunt oferite și la prețul care este practicat de către entitatea rezultată ca urmare a concentrării. În acest sens, se poate face distincția între grupare pură și grupare mixtă. În cazul grupării pure, produsele sunt doar vândute împreună în proporții fixe. În cazul grupării mixte, produsele sunt vândute și separat, dar suma prețurilor separate este mai ridicată decât prețul grupat. Distincția dintre grupare mixtă și grupare pură nu este întotdeauna evidentă. Gruparea mixtă se poate apropia de gruparea pură atunci când prețurile facturate pentru ofertele individuale sunt ridicate. Rabaturile, atunci când depind de cumpărarea altor bunuri, pot fi considerate ca o formă de grupare mixtă.

107. Legarea se referă, în general, la situații în care clienții care cumpără un bun (bun care leagă) trebuie să cumpere și alt bun de la producător (bunul legat). Legarea poate avea o bază tehnică sau contractuală. De exemplu, legarea tehnică intervine atunci când produsul care leagă este proiectat într-un mod în care funcționează numai cu produsul legat (și nu cu alternativele oferite de concurenți). Legarea contractuală presupune angajamentul clientului atunci când cumpără bunul care leagă, de a se angaja să cumpere doar produsul legat (și nu alternativele oferite de concurenți).

108. Caracteristicile specifice ale produselor pot fi relevante pentru a determina dacă oricare dintre aceste moduri de legare a vânzărilor dintre piețe separate este disponibil pentru entitatea rezultată ca urmare a concentrării. De exemplu, gruparea pură este practic imposibilă dacă produsele nu sunt cumpărate în mod simultan sau de către aceiași clienți. În mod similar, legarea tehnică este doar o opțiune în anumite sectoare.

109. Pentru a putea bloca accesul concurenților, noua entitate trebuie să aibă un grad semnificativ de putere de piață, ceea ce nu echivalează cu o poziție dominantă pe una din piețele respective. Se poate considera că efectele grupării sau ale legării sunt semnificative, numai dacă cel puțin unul dintre produsele părților care participă la concentrarea economică este considerat de numeroși clienți ca fiind deosebit de important și dacă există puține alternative relevante pentru acel produs, de exemplu datorită diferențierii produselor sau capacității de producție limitate a concurenților. De exemplu, în contextul produselor de marcă, produsele deosebit de importante sunt denumite uneori produse indispensabile într-un stoc.

110. Pentru ca blocarea pieței să constituie o sursă de preocupare potențială, trebuie să fie vizat un grup mare de clienți comuni ai fiecărui produs respectiv. Cu cât numărul de clienți care au tendința să cumpere ambele produse în loc de unul singur este mai ridicat, cu atât este mai afectată prin operațiunea de grupare sau de legare, sau o parte mai importantă din cererea pentru produsele luate individual. Este posibil ca o astfel de corelație în comportamentul de cumpărare să fie mai semnificativă atunci când produsele respective sunt complementare.

111. În general, este probabil ca efectele de blocare a pieței generate de operațiunile de grupare și de legare să fie mai pronunțate în sectoarele în care există economii de scară și în care structura cererii la un anumit moment are implicații dinamice asupra condițiilor de aprovizionare de pe piață pe viitor. Îndeosebi, atunci când un furnizor de bunuri complementare are o putere de piață în ceea ce privește unul dintre produse (produsul A), decizia de a grupa sau de a lega vânzările poate determina reducerea vânzărilor pentru furnizorii neintegrați ai bunului complementar (produsul B). Dacă sunt și factori externi de rețea, aceasta înseamnă că producătorii sau clienții beneficiază de faptul că alți clienți sau producători utilizează și ei aceleași produse, respectiv decizia va determina reducerea semnificativă a posibilităților de dezvoltare ale vânzărilor produsului B de către acești concurenți pe viitor. Dimpotrivă, atunci când introducerea pe piață a produsului complementar este vizată de întreprinderi care ar putea intra pe piață, decizia entității rezultate ca urmare a concentrării de a grupa vânzările poate avea un efect descurajant. În schimb, disponibilitatea limitată a produselor complementare cu care să se combine, poate descuraja întreprinderile să intre pe piața A.

112. Posibilitățile de blocare a pieței tind să fie mai reduse atunci când părțile care participă la concentrarea economică nu se pot angaja să confere un caracter durabil strategiei lor de legare sau de grupare, de exemplu, printr-o legare sau grupare tehnică care este reversibilă în condiții de cost ridicat.

113. În evaluarea sa, Consiliul Concurenței analizează, pe baza informațiilor disponibile, dacă există strategii de ripostă, eficace și oportune, pe care le pot aplica întreprinderile concurente. De exemplu, o strategie de grupare ar fi provocată de către întreprinderile producătoare ale unui singur produs care își combină ofertele pentru a le face mai atractive pentru clienți. Este mai puțin probabil ca gruparea să determine blocarea pieței dacă o întreprindere de pe piață cumpără produsele grupate și le revinde, în mod profitabil, negrupate. Totodată, concurenții pot hotărî să practice prețuri mai agresive pentru a menține cota de piață, reducând astfel efectul de blocare. Cu toate acestea, pierderea de venituri care rezultă poate avea, în anumite circumstanțe, un impact asupra capacității concurenților de a exercita un comportament concurențial.

114. Clienții pot avea o motivație puternică de a cumpăra gama de produse respective dintr-o singură sursă un punct de desfacere unic decât de la mai muți furnizori, de exemplu deoarece fac economii în ceea ce privește costurile de tranzacție. Faptul că entitatea rezultată ca urmare a concentrării dispune de o gamă sau un portofoliu larg de produse nu ridică probleme de ordin concurențial.

Subsecțiunea 1.2. Motivația de a bloca piața

115. Motivația de a bloca accesul concurenților prin operațiuni de grupare sau de legare depinde de măsura în care această strategie este profitabilă. Entitatea rezultată ca urmare a concentrării trebuie să realizeze un compromis între eventuale costuri asociate grupării sau legării produselor proprii și posibilele câștiguri obținute din creșterea cotelor de piață pe piața (piețele) respectivă (respective) sau, după caz, ca urmare a capacității de a mări prețurile pe această (aceste) piață (piețe) datorită puterii sale de piață.

116. Gruparea și legarea pot genera pierderi chiar pentru entitatea rezultată ca urmare a concentrării. De exemplu, dacă un număr ridicat de clienți nu este interesat să cumpere pachetul, dar preferă în schimb să cumpere doar un produs de exemplu produsul utilizat pentru a obține efectul de levier, vânzările acestui produs astfel cum este inclus în pachet pot scădea în mod semnificativ. Pot apărea pierderi în ceea ce privește produsul utilizat pentru a obține efectul de levier în cazul în care clienții care, înainte de concentrarea economică, combinau produsul utilizat cu efect de levier al unei părții care participă la concentrare economică cu produsul unei alte întreprinderi, hotărăsc să cumpere pachetul comercializat de concurenți sau hotărăsc să nu mai cumpere deloc.

117. În acest context, poate fi relevant să se evalueze valoarea relativă a diferitelor produse. De exemplu, este puțin probabil ca entitatea rezultată ca urmare a concentrării să vrea să renunțe la vânzările pe o piață foarte profitabilă pentru a câștiga cote de piață pe o altă piață unde cifra de afaceri este relativ scăzută și profiturile sunt reduse.

118. Cu toate acestea, decizia de a grupa și de a lega vânzările poate determina creșterea profiturilor prin sporirea puterii de piață pe piața bunurilor legate, prin protejarea puterii de piață pe piață bunurilor care leagă sau prin combinația celor două efecte.

119. În evaluarea motivațiilor posibile ale întreprinderii rezultate ca urmare a concentrării, Consiliul Concurenței poate ține seama de alți factori, precum structura acționariatului entității rezultate, tipul de strategii adoptate pe piață în trecut sau conținutul documentelor strategice interne, cum ar fi planurile de afaceri. De exemplu, în cazurile în care două întreprinderi dețin controlul comun asupra unei întreprindere activă pe o piață și numai una dintre ele este activă pe piața din vecinătate, întreprinderea care nu desfășoară activități pe această din urmă piață poate fi foarte puțin interesată să renunțe la vânzările de pe prima piață.

120. Atunci când adoptarea unui comportament specific de către entitatea rezultată ca urmare a concentrării reprezintă o etapă esențială în vederea blocării pieței, Consiliul Concurenței examinează atât motivațiile favorabile adoptării unui astfel de comportament, cât și factorii răspunzători pentru reducerea sau chiar eliminarea respectivelor motivații, inclusiv posibilitatea ca acest comportament să fie ilegal. Analiza acestor motivații este realizată în conformitate cu pct. 54.

Subsecțiunea 1.3. Impactul în ansamblu probabil asupra prețurilor și asupra diversității ofertei

121. Operațiunile de grupare sau de legare pot determina reducerea semnificativă a perspectivelor de vânzare pentru concurenții de pe piață care produc o singură componentă. Reducerea vânzărilor concurenților nu reprezintă în sine o problemă. În anumite sectoare, dacă această reducere este suficient de importantă, poate conduce la reducerea capacității sau a motivației concurenților de a avea un comportament concurențial. Aceasta poate permite entității rezultate ca urmare a concentrării să obțină ulterior o putere de piață pe piața bunului legat sau grupat și/sau să-și mențină această putere pe piața bunului care leagă sau care are efect de levier.

122. Practicile de blocare a pieței pot descuraja intrarea pe piață a unor eventuali concurenți. Aceasta poate fi situația pentru o piață specifică, prin reducerea perspectivelor de vânzare ale concurenților potențiali până la un nivel inferior pragului de viabilitate. În cazul produselor complementare, descurajarea intrării pe o piață prin operațiunea de grupare sau de legare poate permite entității rezultate ca urmare a concentrării să descurajeze intrarea pe o altă piață dacă gruparea sau legarea obligă concurenții potențiali să intre pe piețele ambelor produse, în același timp, mai degrabă decât să intre numai pe una dintre ele sau să intre treptat pe ambele. Această practică poate avea un impact semnificativ, în special, în acele sectoare în care structura cererii are implicații dinamice asupra condițiilor de aprovizionare de pe piață, în viitor.

123. Concentrarea economică poate ridica obstacole semnificative în calea concurenței efective numai atunci când o parte suficient de importantă din producția pieței este afectată de blocarea intervenită ca urmare a concentrării. Dacă rămân participanți efectivi pe piață, care produc un singur produs, este puțin probabil ca o concentrare economică conglomerată să determine probleme de ordin concurențial. Același lucru este valabil și atunci când rămân puțini concurenți, care produc un singur produs, aceștia au capacitatea și motivația de a-și dezvolta producția.

124. Este necesar ca efectul asupra concurenței să fie evaluat prin prisma factorilor care îl pot contracara, precum prezența unei puteri de cumpărare cu efect compensatoriu sau probabilitatea ca intrările pe piață ale unor noi participanți să mențină concurența efectivă pe piețele din amonte sau din aval. În acest sens, sunt relevante prevederile Capitolului V și VI din Instrucțiunea privind evaluarea concentrărilor economice orizontale.

125. Este necesar ca efectul asupra concurenței să fie evaluat prin prisma creșterilor de eficiență probate de părțile care participă în operațiunea de concentrare economică potrivit Capitolului VII din Instrucțiunea privind evaluarea concentrărilor economice orizontale.

126. Majoritatea dintre creșterile de eficiență identificate în contextul concentrărilor economice vertical, se pot aplica mutatis mutandis și concentrărilor economice conglomerate care implică produse complementare.

127. Atunci când producătorii de bunuri complementare fixează prețurile, în mod independent, nu iau în considerare efectul pozitiv al unei reduceri a prețului produsului propriu asupra vânzărilor celuilalt produs. În funcție de condițiile pieței, o întreprindere rezultată ca urmare a unei concentrări poate asimila acest efect și poate avea o anumită motivație de a reduce marjele, dacă aceasta conduce la profituri totale mai ridicate. În majoritatea cazurilor, întreprinderea rezultată ca urmare a concentrării profită în cea mai mare măsură de acest efect prin intermediul operațiunii de grupare mixtă, de exemplu, scăzând prețul în funcție de cumpărarea sau nu de către client a ambelor produse de la respectiva întreprindere. Cu toate acestea, este important să se recunoască că problema adaosului dublu nu este întotdeauna prezentă sau nu contează în mod decisiv anterior concentrării. În contextul grupării mixte, trebuie observant că în timp ce entitatea rezultată ca urmare a concentrării poate avea interesul de a reduce prețul pachetului de produse, efectul asupra prețurilor produselor distincte este mai puțin clar. Motivația entității rezultate ca urmare a concentrării de a mări prețul produselor luate separat poate proveni din faptul că speră să vândă, în schimb, mai multe produse grupate. Prețul pachetului și prețurile produselor comercializate individual (dacă există) de către entitatea rezultată în urma concentrării economice depind, de asemenea, de reacțiile concurenților de pe piață cu privire la nivelul prețurilor practicate.

128. Specific concentrărilor conglomerate este faptul că acestea pot genera economii sub forma economiilor de diversificare fie în componenta producție, fie în componenta consum creând un avantaj intrinsec pentru furnizarea bunurilor împreună mai degrabă decât separat. De exemplu, poate fi mai eficient ca anumite componente să fie comercializate împreună mai degrabă decât separat. Creșterea valorii pentru clienți poate proveni din o mai bună compatibilitate și o mai bună asigurare a calității componentelor complementare. Cu toate acestea, astfel de economii de diversificare sunt necesare dar nu suficiente pentru a justifica, din punct de vedere al eficienței, operațiunea de grupare sau de legare. Pot fi obținute beneficii ca urmare a economiilor de diversificare fără a fi necesară o operațiune de grupare tehnică sau contractuală.

Secțiunea 2

Efecte coordonate

129. Concentrările conglomerate pot, în anumite circumstanțe, facilita coordonarea anticoncurențială pe piețe, chiar și în absența unui acord sau a unei practici concertate în sensul Legii nr.183/2012. Prevederile din Capitolul IV din Instrucțiunea privind evaluarea concentrărilor economice orizontale se aplică și în acest context. În special, este mai probabil ca o acțiune de coordonare să apară pe piețele în care sunt ușor de identificat condițiile de coordonare și pe care o astfel de coordonare este durabilă.

130. Un mod în care o concentrare economică conglomerată poate influența probabilitatea unui comportament coordonat pe o piață este acela de a reduce numărul de concurenți efectivi până la un punct în care coordonarea tacită devine o posibilitate reală. Chiar atunci când concurenții nu sunt excluși de pe piață, aceștia se pot regăsi într-o situație mai vulnerabilă. Ca urmare, concurenții al căror acces a fost blocat pot alege să nu conteste situația de coordonare și pot prefera, în schimb, să se adapteze la nivelul de preț ridicat.

131. O concentrare economică conglomerată poate determina creșterea dimensiunii și importanței concurenței pe mai multe piețe. Interacțiunea concurențială pe mai multe piețe poate determina creșterea sferei de acoperire și a eficacității mecanismelor disciplinare, garantând că modalitățile de coordonare sunt respectate.