Anexă la Ordinul Directorului Serviciului Vamal nr. 563-O din 28.12.2023
NORME TEHNICE privind cerinţele în materie de date pentru completarea declarației vamale DISPOZIȚII GENERALE
Până la implementarea sistemului automatizat de export (AES) sau de modernizare a sistemului informatic vamal naţional de import, prezentele Norme tehnice stabilesc procedura de completare electronică a Documentului Administrativ Unic ca formular al declarației vamale cu scopul declarării mărfurilor și plasării acestora într-un anumit regim vamal în conformitate cu prevederile legale în vigoare.
CAPITOLUL II
INSTRUCȚIUNI PRIVIND COMPLETAREA RUBRICILOR DECLARAȚIEI VAMALE
A. ÎN CAZUL FORMALITĂŢILOR PRIVIND EXPORTUL/EXPEDIEREA, REEXPORTUL, PLASAREA MĂRFURILOR ÎN PERFECŢIONAREA PASIVĂ
Rubrica 1: Declarație
În caseta 1 se introduce codul relevant tranzacției economice externe conform anexei nr. 2.
În caseta 2 se introduce codul relevant conform anexei nr. 3.
În caseta 3 se introduce codul relevant conform anexei nr. 4.
În caseta 4: în cazul trimiterilor poștale internaționale se introduce codul operatorului poștal, ÎS ,,Poșta Moldovei” sau denumirea furnizorului de servicii poștale.
Rubrica 2: Expeditor/Exportator
Exportatorul trebuie înțeles în sensul prevăzut de art. 5 pct. 24 din Codul Vamal.
Sub expeditor trebuie înțeleasă persoana care expediază mărfurile, după cum se indică în contractul de transport de către partea care a comandat transportul. Informația dată este furnizată atunci când este diferită de declarant.
La completarea declarației vamale se indică numărul de identificare de stat unic al persoanei juridice (IDNO) sau numărul de identificare de stat unic al persoanei fizice (IDNP) cu precizarea adresei operatorului economic și adresei de domiciliu sau de reședință a persoanei fizice.
Rubrica 3: Formulare
Se precizează numărul de ordine al subsetului de acte din numărul total de formulare folosite (atât declarația vamală, cât și declarația vamală complementară). De exemplu, dacă un formular EX și două formulare EX/c sunt prezentate, se precizează 1/3 pe formularul EX, 2/3 pe primul formular EX/c și 3/3 pe al doilea formular EX/c.
Rubrica 5: Articole
Se precizează în cifre numărul total de articole declarate de către declarant sau reprezentant vamal în declarația vamală și declarațiile vamale complementare. Numărul de articole corespunde numărului de rubrici 31 care se completează.
Numărul total al articolelor declarate în declarația vamală poate fi 499.
Rubrica 6: Total colete
Se înscrie numărul total al coletelor (cartoane, lăzi etc.) în care sunt ambalate mărfurile ce fac obiectul declarării.
Numărul coletelor poate să diferă cu numărul coletelor din documentele de transport (CMR, factura de transport feroviar sau aerian) sau carnetul TIR. De exemplu, în cazurile, când într-un colet sunt ambalate mărfuri, ce se clasifică la poziții tarifare diferite. În astfel de cazuri, se va indica numărul de unități al mărfurilor sau numărul de ambalaje în care se află mărfurile.
În cazul mărfurilor neambalate, în dependență de caz, se va indica numărul acestora sau se va menționa cifra 1, urmând ca în rubrica 31 să se indice codul la tipul ambalajului, având astfel reprezentarea de o unitate de cantitate “în vrac”.
Pentru tranzacțiile comerciale cu băuturi alcoolice (vin din struguri, vermuturi, băuturi fermentate, lichioruri, rachiuri, divinuri ş.a.) transportate în sticle, numărul total al coletelor va fi egal cu numărul sticlelor.
Rubrica 7: Număr de referință unic
Numărul de referință unic (LRN) este atribuit de către declarant sau reprezentant vamal.
LRN permite identificarea declarației vamale stocate și/sau depuse pe serverul sistemului informațional.
Numărul LRN este structurat din 18 caractere alfanumerice și conține următoarele elemente:
XXXX – anul
YYYYYYYYZZZZZZ: unde YYYYYYYY – codul de autorizare a declarantului sau reprezentantului vamal în sistemul informațional, iar ZZZZZZ – un număr de ordine.
Rubrica 8: Destinatar
Se precizează numele și prenumele sau denumirea companiei și adresa completă ale persoanei cărei se livrează efectiv mărfurile.
În cazul unor grupaje de trimiteri postale sau expres, se va indica mențiunea „Diverse”, iar la declarația vamală se atașează lista destinatarilor.
Se va utiliza numărul de identificare de stat unic al persoanei juridice (IDNO) sau numărul de identificare de stat unic al persoanei fizice (IDNP) cu precizarea adresei operatorului economic și adresei de domiciliu sau de reședință a persoanei fizice.
În cazul declarării schimburilor neplanificate de energie electrică se înscrie denumirea și adresa completă a furnizorului de servicii, conform Acordului de Servicii de Facturare pentru Platforma FSKAR.
Rubrica 9: Responsabil Financiar
Se înscrie codul unic de înregistrare şi denumirea subiectului antreprenoriatului-responsabil financiar de repatrierea mijloacelor valutare sau materiale. Persoana responsabilă financiar – subiect al antreprenoriatului înregistrat în Republica Moldova, care a încheiat contractul de export al mărfurilor, conform prevederilor contractuale.
Responsabilul financiar este şi contribuabil, subiect al impunerii, care conform legislaţiei fiscale, este obligat să calculeze şi/ sau să achite la buget orice impozite sau taxe.
Responsabilul financiar este obligat să fie deţinător al licenţei şi/sau autorizaţiei, în caz dacă aceasta se solicită conform legislaţiei în vigoare.
În cazul declaraţiilor vamale avînd titulari persoane fizice (neînregistraţi ca subiecţi ai antreprenoriatului), rubrica va conţine codul numeric personal, numele şi adresa acestuia.
Rubrica 11: Țara de Tranzacție
Prima caseta se completează cu codul țării cumpărătorului, care este exprimat prin 2 caractere alfabetice în baza Listei codurilor țărilor conform standardului RC-CE 750/2005, conform anexei nr. 5.
Sub țara de tranzacție se înțelege țara, pe teritoriul căreia se află reprezentanța, organizația cu care a fost încheiat contractul.
În cazul când livrarea se efectuează periodic la diverși destinatari se înscrie codul ,,XX”.
Rubrica 14: Declarant/Reprezentant
Se înscrie codul personal al declarantului sau reprezentantului vamal, care vor utiliza Sistemului Informațional ,,ASYCUDA World”, numele și prenumele utilizatorului, denumirea și adresa operatorului economic.
Codurile personale ale declarantului și reprezentantului vamal sunt structurate din 8 caractere alfanumerice XXXYYYZZ și conțin următoarele elemente:
XXX: BRK – în cazul companiei de broker vamal;
DEC – în cazul declarantului.
PVD - in cazul vamuirii la domiciliu
YYY: codul personalizat atribuit companiei de broker vamal sau declarantului.
ZZ: codul personalizat atribuit angajatului din cadrul companiei de broker vamal sau declarantului.
Pentru a desemna declarantul sau statutul reprezentantului vamal, se inserează unul dintre următoarele coduri:
1-Declarant (pentru DEC si PVD).
2-Reprezentant (reprezentare directă în sensul art. 12 alin. (2) din Codul Vamal).
3-Reprezentant (reprezentare indirectă în sensul art. 12 alin. (3) din Codul Vamal).
Rubrica 15: Țara de expediere/export
Se înscrie denumirea țării de expediție/export: Republica Moldova.
În caseta (a) se introduce codul internațional al Republicii Moldova, specificat în anexa nr. 5.
În caseta (b) se indică codul teritorial, în care își are sediul expeditorul mărfurilor reflectat în rubrica 2 a declarației vamale. Codul teritorial este constituit din patru cifre.
Rubrica 16: Țara de origine
Se înscrie denumirea complete a ţării de origine atunci când aceasta se cunoaşte şi poate fi probată cu documente ce atestă originea mărfurilor, emise în baza unor acorduri la care Republica Moldova este parte.
Ţara de origine se determină în baza datelor înscrise în certificatele de origine eliberate potrivit regulilor stabilite prin convenţiile sau protocoalele internaţionale la care Republica Moldova este parte. În cazul în care certificatul de origine lipseşte, pot fi utilizate la stabilirea originii mărfurilor alte acte cu relevanţă pentru tranzacţia respectivă sau informaţiile tehnice cu referire la marfa dată. Dacă declaraţia cuprinde mai multe articole de origine diferită, se înscrie menţiunea “diferit”.
Doar în cazul în care, în documentele care atestă originea preferenţială a mărfurilor nu se face referire la o ţară exactă, ci la un grup de ţări sau o uniune vamală potrivit acordurilor de comerţ liber, se înscrie sintagma corespunzătoare pentru grupul de ţări sau uniunea vamală.
Rubrica 17: Ţara de destinaţie
În prima parte a casetei se înscrie denumirea completă a țării de destinație.
În caseta 17a se precizează țara de destinație, către care sunt exportate mărfurile. În cazul declarării schimburilor neplanificate de energie electrică se selectează codul „XX Diverse”, conform anexei nr.5.
Se utilizează lista codurilor țărilor specificată în anexa nr. 5.
Rubrica 18: Identitatea și naționalitatea mijlocului de transport la plecare
În prima casetă se precizează identitatea mijlocului/mijloacelor de transport în care sunt încărcate direct mărfurile cu ocazia formalităților de export.
În funcție de mijlocul de transport respectiv, vor putea fi făcute următoarele mențiuni în ceea ce privește identitatea:
| mijloace de transport | metoda de identitate |
| Transport maritim și pe căi navigabile interioare | Denumirea navei |
| Transport aerian | Numărul și data cursei (în cazul în care nu există un număr al cursei, se indică numărul de înmatriculare al aeronavei) |
| Transport rutier | Numărul de înmatriculare al vehiculului |
| Transport feroviar | Numărul vagonului |
În cazul transportului aerian în secțiunea întâi se înscrie numărul cursei aeriene. În cazul transportării mărfii prin curier: în secțiunea întâi se înscrie numărul cursei aeriene și cuvântul ,,bagaj”, iar în a doua secțiune se indică numărul actului de identitate a curierului.
În cazul transportului rutier, pentru utilizarea unui vehicul tractor și a unei remorci care au numere de înmatriculare diferite, în secțiunea întâi a primei casete se precizează numărul de înmatriculare al vehiculului tractor, iar în a doua secțiune cel al remorcii/semiremorcii. Declarația vamală se depune pentru fiecare mijloc de transport. În cazul prezentării unui lot de marfă (exemplu: linia de producere în starea dezasamblată) în baza unui document comercial transportat în câteva mijloace de transport și prezentate simultan spre vămuire în secțiunea întâi și doi se indică numerele de înmatriculare a unui mijloc de transport, restul se indică în compartimentul ,,Additional Transport”.
În cazul transportului feroviar în secțiunea întâi se înscrie numărul garniturii de tren (exemplu: 35689). În cazul când lipsește numărul garniturii de tren, se înscrie un număr de vagon din lista vagoanelor. În a două secțiune se înscrie cantitatea vagoanelor (exemplu: 8 vagoane).
În cazul trimiterilor poștale sau expres în secțiunea întâi se înscrie denumirea operatorului poștal sau expres (exemplu: DHL), în a doua secțiune – cuvântul ,,poșta”
În cazul instalațiilor de transport fixe (precum energia electrică, gazul, petrolul și apa potabilă), în secțiunea întâi, se înscrie cuvântul „conducta”.
Rubrica 19: Container (Ctr)
În cazul procedurii informatice de perfectare a declarației vamale, caseta se bifează – când marfa este transportată în container și se lasă liberă în caz contrar.
Parametrii tehnici ale containerului se înscriu conform anexei nr. 6 în modulul ,,Containere”.
În cazul perfectării declarației vamale conform procedurii ,,PA” se completează prin înscrierea unuia din următoarele coduri:
1 - Mărfuri transportate în container,
0 - Mărfuri care nu sunt transportate în container.
Rubrica 20: Condiții de livrare
În prima casetă se înscriu 3 caractere alfabetice reprezentând codificările condiţiilor de livrare, potrivit regulilor INCOTERMS, specificate în anexa nr. 7.
În a doua caseta se indică locul convenit pentru livrarea mărfii, prevăzut în factura comercială.
Rubrica 21: Identitatea și naționalitatea mijlocului de transport activ care trece frontiera
În prima casetă secțiunea întâi se precizează că, în cazul transportului combinat sau dacă există mai multe mijloace de transport, mijlocul de transport activ este acela care asigură propulsarea întregului ansamblu. Dacă este vorba de un vehicul tractor și de o remorcă, mijlocul activ este vehiculul tractor.
În funcție de mijlocul de transport respectiv, vor putea fi făcute următoarele mențiuni în ceea ce privește identitatea:
| mijloace de transport | metoda de identitate |
| Transport maritim și pe căi navigabile interioare | Denumirea navei |
| Transport aerian | Numărul și data cursei (în cazul în care nu există un număr al cursei, se indică numărul de înmatriculare al aeronavei) |
| Transport rutier | Numărul de înmatriculare al vehiculului |
| Transport feroviar | Numărul vagonului |
În cazul transportului aerian în secțiunea întâi se înscrie numărul cursei aeriene. În cazul transportării mărfii prin curier: în secțiunea întâi se înscrie numărul cursei aeriene și cuvântul ,,bagaj”, iar în a doua secțiune se indică numărul actului de identitate a curierului.
În cazul transportului rutier, pentru utilizarea unui vehicul transport și a unei remorci care au numere de înmatriculare diferite, în secțiunea întâi a primei casete se precizează numărul de înmatriculare al vehiculului de tractor, iar în a doua secțiune cel al remorcii/semiremorcii. Declarația vamală se depune pentru fiecare mijloc de transport. În cazul prezentării unui lot de marfă (exemplu: linia de producere în starea dezasamblată) în baza unui document comercial transportat în câteva mijloace de transport prezentate simultan spre vămuire în secțiunea întâi și doi se indică numerele de înmatriculare a unui mijloc de transport, restul se indică în compartimentul ,,Additional Transport”.
În cazul transportului feroviar în secțiunea întâi se înscrie cantitatea vagoanelor (exemplu: 8 vagoane), iar toate numerele vagoanelor din garnitura de tren se înscriu în compartimentul „Additional Transport”. La lista documentelor anexate la declarația vamală se anexează lista vagoanelor/cisternelor, în care se indică: numărul de ordine a vagoanelor, numărul fiecărui vagon/cisternă, numărul documentului de expediere la fiecare vagon, denumirea mărfii și greutatea mărfii pentru fiecare vagon/cisternă. Se depune o declarație vamală pentru toată garnitura, numai dacă mărfurile au un singur exportator și destinatar și sunt prezentate simultan organului vamal.
În cazul trimiterilor poștale sau expres în secțiunea întâi se înscrie, în dependență de modul de transport, numărul de înmatriculare a mijlocului de transport, numărul cursei aeriene etc.
În cazul instalațiilor de transport fixe (precum energia electrică, gazul, petrolul și apa potabilă), în secțiunea întâi, se înscrie cuvântul „conducta”.
Rubrica 22: Moneda și valoarea totală facturată
Prima casetă a acestei rubrici include precizarea monedei în care este întocmită factura, utilizând codul relevant prevăzut în Nomenclatorul unităților monetare agreate de Banca Națională a Moldovei, anexa nr. 8 la Norme tehnice. Indicatorul monedei de facturare este format din codul monetar ISO 4217.
A doua casetă include valoarea facturată pentru toate mărfurile declarate, cu două caractere numerice după virgulă.
În cazul trimiterilor poștale internaționale în caseta 1 se indică valoarea facturată pentru toate mărfurile declarate, cu două caractere numerice după virgulă. În caseta doi se indică moneda în care este întocmită factura, utilizând codul relevant prevăzut în Nomenclatorul unităților monetare agreate de Banca Națională a Moldovei, anexa nr. 8 la prezentele Norme. În caseta trei se completează rata de schimb dintre moneda de facturare și moneda Republicii Moldova, în vigoare la data depunerii declarației vamale.
Rubrica 23: Curs de schimb
Această rubrică cuprinde rata de schimb dintre moneda de facturare și moneda Republicii Moldova, în vigoare la data depunerii declaratiei vamale.
Rubrica 24: Natura tranzacției
Se înscrie codul tranzacției comerciale în conformitate cu Lista codurilor privind natura tranzacției, specificate în anexa nr. 9.
În prima casetă se înscrie codul general al tranzacției.
În a doua casetă se înscrie codul particular al tranzacției.
Rubrica 25: Modul de transport la frontieră
Se indică modul de transport, specificat în anexa nr. 10, care corespunde mijlocului de transport activ cu care se preconizează că mărfurile părăsesc teritoriul vamal al Republicii Moldova.
Rubrica 26: Modul de transport intern
Se introduce modul de transport la plecare, conform anexei nr. 10.
Rubrica 27: Locul de încărcare
Se precizează, dacă este cazul, sub formă de cod atunci când este prevăzut acest lucru, locul de încărcare a mărfurilor, așa cum este acesta cunoscut la momentul îndeplinirii formalităților, în mijlocul de transport activ cu care acestea trebuie să treacă frontiera Republicii Moldova.
Rubrica 29: Biroul de ieșire
Se introduce codul postul vamal, conform anexei nr. 1, prin care este prevăzut ca mărfurile să părăsească teritoriul vamal al Republicii Moldova.
Rubrica 30: Locația mărfurilor
Se introduce codul corespunzător locului exact unde sunt prezentate mărfurile în vamă, conform Anexei nr. 12.
În cazul trimiterilor poștale internaționale se indică codul locului aprobat de către Serviciul Vamal în locurile de schimb internațional al poștei. Până la obținerea codului respectiv, se indică numele operatorului poștal cărui i-a fost autorizată zona de control vamal în locul de schimb internațional al poștei.
În cazul în care mărfurile sunt prezentate la locul amplasării subdiviziunii Serviciului Vamal, se va indica codul postului vamal în conformitate cu Nomenclatorul codurilor subdiviziunilor Serviciului Vamal, conform Anexei nr.1.
Rubrica 31: Colete și descrierea mărfurilor, mărci, marcaje și numere, numărul containerului – număr și tip
Pe primele două rânduri se înscrie marca comercială a mărfii declarate.
În cazul în care marfa nu este purtătoare de marcă, se va înscrie mențiunea – FĂRĂ MARCĂ.
În cazul în care mărfurile care fac obiectul declarației vamale suntu uzate, se va înscrie mențiunea – SECOND HAND.
Pe rândul trei se înscrie codul ambalajelor, numărul şi felul acestora în funcţie de modul de prezentare, utilizând codificarea din anexa nr. 13; pentru mărfurile în vrac se utilizează cifra 1 (ca și cantitate) şi codul corespunzător pentru tipul de ambalaj. Pentru tranzacţiile comerciale cu băuturi alcoolice (vin din struguri, vermuturi, băuturi fermentate, lichioruri, rachiuri, divinuri ş.a.) transportate în sticle -se va indica numărul sticlelor.
Pe rândurile ce urmează se notifică în scopul identificării mărfii descrierea amănunțită a mărfii pentru a permite clasificarea imediată a acesteia potrivit prevederilor Nomenclaturii combinate a mărfurilor: denumirea comercială, producător, denumirea uzuală, model, nr. articol, dimensiuni, modul de prezentare/ambalare, destinația, funcțiile, precum și data fabricării, compoziția procentuală și metodele de examinare pentru stabilirea acesteia, în cazul în care încadrarea tarifară sau calcularea plăților vamale depinde de acești parametri. Pe lângă aceste date, se va indica și unitățile de măsură, altele decât unitatea de măsură principală sau suplimentară (cantitate și simbol). În cazul reexportului mărfurilor după perfecționarea activă se va indica separat valoarea materiei prime și serviciilor. Citarea textului din Nomenclatura combinată a mărfurilor este permisă numai în cazul în care corespunde în totalitate cu descrierea mărfii.
De asemenea se face înscrierea că produsul constituie/nu constituie sau conţine/nu conţine organisme modificate genetic.
În cazul transportării mărfurilor cu utilizarea containerelor, numerele acestora se înscriu în compartimentul ,,Containere”.
Pentru operaţiunile de tranzit al mărfurilor sensibile se va înscrie şi menţiunea “Mărfuri sensibile”.
Rubrica 32: Articol număr
Se precizează numărul de ordine al articolului respectiv față de numărul total de articole declarate în declarație vamală și în declarațiile vamale complementare folosite, așa cum sunt descrise în rubrica 5.
Rubrica 33: Codul mărfurilor
Se completează în conformitate cu Nomenclatura combinată a mărfurilor a Republicii Moldova.
Prima casetă – se înscriu primele 8 din 9 caractere numerice aferent codului mărfii în cauză conform Nomenclaturii combinate a mărfurilor. În cazul trimiterilor poștale internaționale se înscriu 11 caractere numerice aferent codului mărfii în cauză conform Nomenclaturii combinate a mărfurilor. Pentru trimiterile poștale din categoria 3 la import, se vor înscriere 6 caractere numerice aferent subpoziţiei tarifare a mărfii care este supusă celui mai ridicat cuantum al taxelor vamale. În acest caz, declarantul va consimți, conform opțiunilor disponibile la completarea declarației vamale, să utilizeze subpoziția tarifară a mărfii care este supusă celui mai ridicat cuantum al taxei vamale.
A doua casetă – se completează prin înscrierea a trei caractere numerice:
Primul - corespunzător ultimului din 9 caractere numerice aferent codului mărfii în cauză conform Nomenclaturii combinate a mărfurilor.
Al doilea și al treilea caracter se va înscrie:
00 – pentru mărfurile neaccizate,
01-99 – pentru detalierea diferitor cote ale accizului.
A cincea casetă – nu se utilizează.
Rubrica 34a: Codul ţării de origine
Prima caseta se complerează cu codul ţării de origine, grupului de țări sau uniunii vamale, utilizând Lista codurilor țărilor din anexa nr. 5.
Rubrica 35: Masă brută (kg)
Se precizează masa brută, exprimată în kilograme, a mărfurilor descrise în rubrica 31. Masa brută este masa totală a mărfurilor cu ambalajul lor, cu excepţia containerelor și a altor echipamente pentru transport.
În cazul în care masa brută este mai mare de 1 kg și are o fracţiune o unitate (kg), este permisă următoarea rotunjire:
- de la 0,001 la 0,499: rotunjire la unitatea inferioară (kg);
- de la 0,5 la 0,999: rotunjire la unitatea superioară (kg).
În cazul în care masa brută este mai mică de 1 kg, este necesar ca acest lucru să fie indicat sub forma „0,xyz” (ex: „0,654” pentru un pachet de 654 de grame).
Rubrica 36: Preferință
Se completează numai în cazurile de export/reexport pentru care se emite un certificat de origine preferenţială a mărfurilor sau se întocmeşte o declaraţie de origine pe factură, înscriindu-se codurile aferente preferinţelor tarifare.
Lista codurilor preferințelor tarifare sunt stipulate în anexa nr. 14.
Rubrica 37: Regim
Prima casetă se completează cu codurile de patru cifre, formate dintr-un cod de două cifre care reprezintă regimul solicitat, urmat de un al doilea cod de două cifre care reprezintă regimul precedent. Lista codurilor de două cifre sunt stipulate în anexa nr.15.
Codificarea regimului vamal este unică pentru toate articolele declarate într-o declarație vamală.
Prin „regim precedent” se înţelege regimul sub care au fost plasate mărfurile înainte de a fi plasate sub regimul solicitat.
A doua casetă se completează cu un cod format din trei cifre, ce corespunde actului normativ care constituie temeiul legal al acordării oricărui fel de facilități fiscale și vamale pentru operaţiunea în cauză în conformitate cu anexa nr. 16 și nr. 16a.
Rubrica 38: Masa netă (kg)
Se introduce masa netă, exprimată în kilograme, a mărfurilor descrise în rubrica 31. Masa netă corespunde masei proprii a mărfurilor fără ambalaje și este exprimată în cifre cu patru caractere după virgulă.
În cazul în care mărfurile sunt transportate în ambalaje, se înscrie:
- masa mărfurilor declarate, luând în considerare numai ambalajul primar, dacă în acest ambalaj, pe baza proprietăților sale de consum, mărfurile sunt furnizate pentru vânzarea cu amănuntul și (sau) ambalajul primar, care contribuie la conservarea mărfurilor în momentul vânzării, nu poate fi separat de mărfuri înainte de consum fără a încălca proprietățile de consum ale acestora;
- pentru produse alimentare în saramură/marinadă/apă, livrate în recipiente care pot fi utilizate în mod repetat – masa produsului fără a lua în considerație ambalajele și saramură/marinadă/apă;
- masa mărfurilor declarate, fără a lua în considerare ambalajele în alte cazuri.
Pentru mărfurile transportate fără ambalaj (în vrac), se indică greutatea totală a mărfurilor.
Rubrica 40: Document anterior
Se completează prin înscrierea numărului documentului vamal precedent:
În cazul trimiterilor poștale internaționale se completează cu datele referitoare la contractul de transport (waybill), precum și, după caz, numărul și data manifestului transmis Serviciului Vamal în prealabil de către operatorul poștal, prin intermediul tehnicilor de prelucrare electronică a datelor. În aceste circumstanțe, sistemul informațional va prelua în mod automat setul de date prezentate în manifest și le va contrapune în rubricile corespunzătoare din declarația vamală.
Rubrica 41: Unități de măsură suplimentare
Se înscrie cantitatea aferentă poziției tarifare în cauză, conform cerinţelor Nomenclaturii combinate a mărfurilor exprimată în unitatea de măsură suplimentară.
Lista codurilor unităților de măsură suplimentară este prevăzută în anexa nr. 18.
În cazul declarării mărfurilor compuse din 2 sau mai multe părți, dar care funcțiunează ca un set întreg, se indică umitatea de măsură – 1 bucată.
Exemplu: descrierea rub. 31 – condiționere split-sistem compuse din 2 părți; în rub. 41 se înscrie 1 bucată.
Rubrica 42: Preţul articolului
Se completează în cazul expedierii/exportului.
Se înscrie costul fiecărui produs, care este o componentă a valorii totale pe factură a tuturor mărfurilor declarate într-o singură declarație vamală, declarată în rubrica 22. Prețul este exprimat în cifre cu două caractere după virgulă.
Rubrica: 44 Menţiuni speciale, documente prezentate, decizii vamale și autorizaţii
În cazul regimurilor speciale pe ultimul rând al rubricii se indică codul şi prin bară numărul deciziei vamale eliberate de Serviciul Vamal. Informaţia în cauză va fi reflectată și în lista documentelor anexate.
În cazul operaţiunilor efectuate de către titularii Autorizației de Operator Economic Autorizat (în continuare - Autorizație AEO), sau a Autorizaţiei pentru utilizarea procedurilor simplificate de vămuire, se va înscrie numărul şi data eliberării Autorizației AEO sau numărul şi data deciziei vamale pentru utilizarea procedurilor simplificate.
Concomitent se completează lista documentelor anexate, care poate fi întocmită, în caz de necesitate, pentru fiecare articol de marfă în parte, în care se înscriu codurile tuturor documentelor depuse pentru ajustarea datelor prezentate în declaraţia vamală, în conformitate cu prevederile legale, potrivit anexei nr. 20, numărul şi data emiterii documentelor în cauză. Se permite indicarea unui singur număr al documentului pentru fiecare cod corespunzător al acestuia. În caz de existenţă a două numere de documente cu acelaşi cod ce se referă la aceeaşi marfă, acesta se va repeta de două ori.
Exemplu:
| Cod | Descriere | Nr.document | Data |
| 001 | Contract de vânzare -cumpărare | 01 | 02.03.2023 |
| 001 | Contract de vânzare-cumpărare | 11 | 06.06.2023 |
La încheierea unui regim vamal special informaţia despre declaraţiile vamale precedente se înscrie în lista documentelor anexate, cu indicarea codurilor corespunzătoare ale acestora.
Datele prezentate în lista documentelor se vor verifica de către funcționarul vamal.
În cazul în care se eliberează un certificat de circulație a mărfurilor EUR.1 sau se întocmește o declarație de origine pentru exportul într-o țară CEFTA și se aplică cumulul total și/sau rambursarea taxelor vamale, se va indica codul declarației furnizorului/declarației pe termen lung a furnizorului potrivit anexei 20 şi, prin bară, data întocmirii acesteia, cu structura zz/ll/aaaa.
Rubrica 46: Valoarea statistică
Valoarea statistică reprezintă valoarea facturată a mărfii exprimată în moneda naţională şi se determină prin transformarea în lei a monedei facturate, conform prevederilor legale.
Pentru mărfurile supuse unor operaţiuni de procesare, valoarea statistică trebuie să fie determinată ca şi când marfa ar fi fost produsă în întregime în ţara de procesare. La completarea Notei de evaluare al Sistemului Informațional ,,ASYCUDA World” pentru mărfurile exportate, reexportate în cazul în care aceste mărfuri anterior au fost plasate în regimurile de perfecţionare activă sau transformate sub control vamal se va ţine cont de următoarele particularităţi:
- în rubrica Valoare factură se va indica costul serviciilor prestate în urma operaţiilor de prelucrare, iar costul mărfurilor returnate se va indica în rubrica Încărcătură internă.
Pentru mărfurile folosite ca mediu de transport al informaţiilor (suport informatic), valoarea statistică se formează pe baza costului total, format din costul suportului şi al informaţiei care este transportată.
Rubrica 47: Calcularea taxelor
Se completează atunci când este de plătit sau de garantat datoria vamală, dar şi atunci când există o prevedere legală cu privire la amânarea datoriei vamale sau scutirea de la garantare.
În prima coloană - se înscrie tipul de taxă, folosind un cod, în conformitate cu anexa nr. 21.
Codurile de taxe se înscriu pentru fiecare marfă determinată distinct din punct de vedere al codului mărfii.
În a doua coloană - se înscrie baza de impozitare determinată potrivit prevederilor legale referitoare la acele taxe, impozite sau eventuale garanţii suplimentare.
În a treia coloană - se înscrie procentul taxei vamale sau, după caz, cota procentuală sau suma fixă pentru alte drepturi stabilite prin acte normative.
În a patra coloană - se indică cuantumul datoriei vamale.
În a cincea coloană - se înscrie modul de acoperire (plată, garantare, scutire sau amânare) a datoriei vamale folosind un cod, conform anexei nr. 22.
Rubrica 48: Report de plată/plata amânată
Prima casetă se completează cu codul IDNO al platitorului datoriei vamale.
Rubrica 49: Identificarea antrepozitului
În prima parte a rubricii se precizează datele de identificare ale anterpozitului sau depozit temporar în cazul plasării/scoaterii mărfii în/din antrepozit vamal sau depozit temporar.
Codul de identificare al antrepozitului vamal sau depozitului temporar are următoarea structură, fiind compus din două elemente – AAABBBB, unde:
AAA – caracterele care identifică tipul de antrepozit vamal/depozit temporar, conform anexei nr. 23.
BBBB – numărul de identificare atribuit antrepozitului sau depozitului temporar în momentul autorizației.
Lista codurilor de identificare al antrepozitelor vamale și depozitelor temporare sunt prevăzute în anexa nr. 24 și 25, respectiv.
În a doua parte a rubricii, în cazul regimurilor vamale speciale, se precizează termenul acordat de Serviciul Vamal pentru încheierea regimului vamal exprimat în zile.
Rubrica 54: Locul și data, semnătura și numele declarantului sau reprezentantului vamal
Se precizează locul și data de întocmire a declaraţiei vamale.
Semnarea declarației vamale se efectuează cu folosirea semnăturii electronice autorizate în conformitate cu prevederile ale legislației în vigoare.
În cazul perfectării declarației vamale în conformitate cu ,,PA” pe toate exemplarele ale declarației vamale trebuie să figureze originalul semnăturii de mână a persoanei interesate, precum și numele și prenumele acesteia. În cazul în care persoana interesată este o persoană juridică, semnătura este urmată de precizarea numelui, prenumelui și a calităţii semnatarului.
Rubrica: Categorie
Se utilizează în cazul declarării trimiterilor poștale internaționale și se indică categoria trimiterii poștale internaționale în dependență de regimul vamal ales, după cum este stabilit în Regulamentul cu privire la procedura de declarare și control vamal a trimiterilor poștale internaționale, aprobat prin Ordinul directorului Serviciului Vamal nr.559-O/2023.”
Rubrica: Reference number/UCR
Se completează cu numărul de referință unic al trimiterii poștale internaționale, atribuit în scopuri vamale”
Rubrica 44b: Additional information/Statement
Se completează în cazul declarării trimiterilor poștale internaționale cu date suplimentare specifice tranzacției
B. ÎN CAZUL FORMALITĂŢILOR PENTRU PUNEREA ÎN LIBERĂ CIRCULAŢIE, DESTINAŢIA FINALĂ, PERFECŢIONAREA ACTIVĂ, ADMITEREA TEMPORARĂ SAU ANTREPOZITAREA VAMALĂ
Rubrica 1: Declarație
În caseta 1 se introduce codul relevant tranzacției economice externe conform anexei nr. 2.
În caseta 2 se introduce codul relevant conform anexei nr. 3.
În caseta 3 se introduce codul relevant conform anexei nr. 4.
În caseta 4: în cazul trimiterilor poștale internaționale se introduce codul operatorului poștal, ÎS ,,Poșta Moldovei” sau denumirea furnizorului de servicii poștale.
Rubrica 2: Expeditor/Exportator
Se introduc numele și adresa completă ale exportatorului sau vânzătorului al mărfurilor înainte de introducerea acestora pe teritoriul vamal al Republicii Moldova.
În cazul declarării schimburilor neplanificate de energie electrică se înscrie denumirea și adresa completă a furnizorului de servicii, conform Acordului de Servicii de Facturare pentru Platforma FSKAR.
Rubrica 3: Formulare
Se precizează numărul de ordine al subsetului de acte din numărul total de formulare folosite (atât declarația vamală, cât și declarația vamală complimentară). De exemplu, dacă un formular EX și două formulare EX/c sunt prezentate, se precizează 1/3 pe formularul EX, 2/3 pe primul formular EX/c și 3/3 pe al doilea formular EX/c.
Rubrica 5: Articole
Se precizează în cifre numărul total de articole declarate de către declarant sau reprezentant vamal în declarația vamală și declarațiile vamale complementare. Numărul de articole corespunde numărului de rubrici 31 care se completează.
Numărul total al articolelor declarate în declarația vamală poate fi 499.
Rubrica 6: Total colete
Se înscrie numărul total al coletelor (cartoane, lăzi etc.) în care sunt ambalate mărfurile ce fac obiectul declarării.
Numărul coletelor poate să diferă cu numărul coletelor din documentele de transport (CMR, factura de transport feroviar sau aerian) sau carnetul TIR. De exemplu, în cazurile, când într-un colet sânt ambalate mărfuri, ce se clasifică la poziții tarifare diferite. În astfel de cazuri, se va indica numărul de unități al mărfurilor sau numărul de ambalaje în care se află mărfurile.
În cazul mărfurilor neambalate, în dependență de caz, se va indica numărul acestora sau se va menționa cifra 1, urmând ca în rubrica 31 să se indice codul la tipul ambalajului, având astfel reprezentarea de o unitate de cantitate “în vrac”.
Pentru tranzacțiile comerciale cu băuturi alcoolice (vin din struguri, vermuturi, băuturi fermentate, lichioruri, rachiuri, divinuri ş.a.) transportate în sticle, numărul total al coletelor va fi egal cu numărul sticlelor.
Rubrica 7: Număr de referință
Numărul de referință (LRN) este atribuit de către declarant sau reprezentant vamal.
LRN permite identificarea declarației vamale stocate și/sau depuse pe serverul sistemului informațional.
Numărul LRN este structurat din 18 caractere alfanumerice și conține următoarele elemente:
XXXX – anul
YYYYYYYYZZZZZZ: unde YYYYYYYY – codul de autorizare declarantului sau reprezentantului vamal în sistemul informațional, iar ZZZZZZ – un număr de ordine.
Rubrica 8: Destinatar
Se înscrie numele și prenumele sau denumirea companiei și adresa completă ale persoanei cărei se livrează mărfurile.
Introducerea datelor despre adresa de domiciliu/reședință a persoanei fizice sunt obligatorii.
La completarea declarației vamale se va utiliza numărul de identificare de stat unic al persoanei juridice (IDNO) sau numărul de identificare de stat unic al persoanei fizice (IDNP).
Rubrica 9: Responsabil Financiar
Se înscrie codul unic de înregistrare şi denumirea subiectului antreprenoriatului-responsabil financiar de repatrierea mijloacelor valutare sau materiale. Persoana responsabilă financiar – subiect al antreprenoriatului înregistrat în Republica Moldova, care a încheiat contractul de import al mărfurilor, şi care, va efectua achitările conform prevederilor contractuale.
Responsabilul financiar este şi contribuabil, subiect al impunerii, care conform legislaţiei fiscale, este obligat să calculeze şi/ sau să achite la buget orice impozite sau taxe.
Responsabilul financiar este obligat să fie deţinător al licenţei şi/sau autorizaţiei, în caz dacă aceasta se solicită conform legislaţiei în vigoare.
În cazul declaraţiilor vamale avînd titulari persoane fizice (neînregistraţi ca subiecţi ai antreprenoriatului), rubrica va conţine codul numeric personal, numele şi adresa acestuia.
Rubrica 11: Țara de Tranzacție
Prima caseta se completează cu codul țării vânzătorului, care este exprimat prin 2 caractere alfabetice în baza Listei codurilor țărilor conform standardului RC-CE 750/2005, anexa nr. 5.
Sub țara de tranzacție se înțelege țara, pe teritoriul căreia se află reprezentanța, organizația cu care a fost încheiat contractul.
Rubrica 12: Elemente de valoare
Rubrica se completează cu date despre cheltuielile totale care conform lergislației în vigoare trebuie să fie incluse în valoarea în vamă (baza impozabilă) a mărfurilor cu semnul (+) sau deduse cu semnul (-).
Rubrica 14: Declarant/Reprezentant
Se înscrie codul personal al declarantului sau reprezentantului vamal, care vor utiliza Sistemului Informațional ,,ASYCUDA World”, numele și prenumele utilizatorului, denumirea și adresa operatorului economic.
Codurile personale ale declarantului și reprezentantului vamal sunt structurate din 8 caractere alfanumerice XXXYYYZZ și conțin următoarele elemente:
XXX: BRK – în cazul companiei de broker vamal;
DEC – în cazul declarantului.
PVD - in cazul vamuirii la domiciliu
YYY: codul personalizat atribuit companiei de broker vamal sau declarantului.
ZZ: codul personalizat atribuit angajatului din cadrul companiei de broker vamal sau declarantului.
Pentru a desemna declarantul sau statutul reprezentantului vamal, se inserează unul dintre următoarele coduri:
1- Declarant (pentru DEC și PVD)
2 - Reprezentant (reprezentare directă în sensul articolului 12 alineatul (2) din cod.
3 - Reprezentant (reprezentare indirectă în sensul articolului 12 alineatul (3) din cod.
Rubrica 15: Țara de expediere/export
Se înscrie denumirea țării de expediție/export.
În caseta (a) se introduce codul internațional al țării de expediție/export, specificat în anexa nr.5. În cazul declarării schimburilor neplanificate de energie electrică se selectează codul „XX Diverse”, conform anexei nr.5.
Rubrica 16: Țara de origine
Se înscrie denumirea completă a ţării de origine atunci cînd aceasta se cunoaşte şi poate fi probată cu documente ce atestă originea mărfurilor, emise în baza unor acorduri la care Republica Moldova este parte.
Ţara de origine se determină în baza datelor înscrise în certificatele de origine eliberate potrivit regulilor stabilite prin convenţiile sau protocoalele internaţionale la care Republica Moldova este parte. În cazul în care certificatul de origine lipseşte, pot fi utilizate la stabilirea originii mărfurilor alte acte cu relevanţă pentru tranzacţia respectivă sau informaţiile tehnice cu referire la marfa dată. Dacă declaraţia cuprinde mai multe articole de origine diferită, se înscrie menţiunea “diferit”.
Doar în cazul în care, în documentele care atestă originea preferenţială a mărfurilor nu se face referire la o ţară exactă, ci la un grup de ţări sau o uniune vamală potrivit acordurilor de comerţ liber, se înscrie sintagma corespunzătoare pentru grupul de ţări sau uniunea vamală.
În cazul declarării schimburilor neplanificate de energie electrică se completează cu cuvântul „Diverse”, odată cu selectarea în rubrica 34a a codului „XX”, conform anexei nr.5.
Rubrica 17: Țara de destinație
În prima parte a rubricii se indică denumirea completă al țării de destinație, respectiv: Republica Moldova.
Caseta (a) se completează cu codul Republicii Moldova conform anexei nr. 5.
Caseta (b) se completează cu codul teritorial unde este înregistrat destinatarul mărfii.
Caseta 18: Identitatea și naţionalitatea mijlocului de transport la sosire
În prima casetă se precizează identitatea mijlocului/mijloacelor de transport în care sunt transportate pe teritoriul vamal al Republicii Moldova înainte de a fi plasate în careva regim.
În funcție de mijlocul de transport respectiv, vor putea fi făcute următoarele mențiuni în ceea ce privește identitatea:
| mijloace de transport | metoda de identitate |
| Transport maritim și pe căi navigabile interioare | Denumirea navei |
| Transport aerian | Numărul și data cursei (în cazul în care nu există un număr al cursei, se indică numărul de înmatriculare al aeronavei) |
| Transport rutier | Numărul de înmatriculare al vehiculului |
| Transport feroviar | Numărul vagonului |
În cazul transportului aerian în secțiunea întâi se înscrie numărul cursei aeriene. În cazul transportării mărfii prin curier: în secțiunea întâi se înscrie numărul cursei aeriene și cuvântul ,,bagaj”, iar în a doua secțiune se indică numărul actului de identitate a curierului. În cazul transportului rutier, pentru utilizarea unui vehicul tractor și a unei remorci care au numere de înmatriculare diferite, în secțiunea întâi a primei casete se precizează numărul de înmatriculare al vehiculului tractor, iar în a doua secțiune cel al remorcii/semiremorcii. Declarația vamală se depune pentru fiecare mijloc de transport. În cazul prezentării unui lot de marfă (exemplu: linia de producere în starea dezasamblată) în baza unui document comercial transportat în câteva mijloace de transport prezentate simultan spre vămuire în secțiunea întâi și doi se indică numerele de înmatriculare a unui mijloc de transport, restul se indică în compartimentul ,,Additional Transport”.
În cazul transportului feroviar în secțiunea întâi se înscrie numărul garniturii de tren, atribuit de către ÎS ,,Calea Ferată a Moldovei” (exemplu: 35689). În cazul când lipsește numărul garniturii de tren, se înscrie un număr de vagon din lista vagoanelor. În a două secțiune se înscrie cantitatea vagoanelor (exemplu: 8 vagoane). Se depune o declarație vamală pentru toată garnitura, numai dacă mărfurile au un singur exportator și destinatar și sunt prezentate simultan Serviciului Vamal.
În cazul trimiterilor poștale sau expres în secțiunea întâi se înscrie denumirea operatorului poștal sau expres (exemplu: DHL), în a doua secțiune – cuvântul ,,poșta”.
În cazul instalațiilor de transport fixe (precum energia electrică, gazul, petrolul și apa potabilă), în secțiunea întâi, se înscrie cuvântul „conducta”.
În a doua casetă se precizează naționalitatea mijloacelor de transport prin utilizarea codului internațional al statului din anexa nr. 5.
În cazul transportului rutier, în situația utilizării unui vehicul tractor și a unei remorci care au numere de înmatriculare în diferite țări, se precizează codul țării de înmatriculare al vehiculului tractor.
În cazul transportului feroviar în a doua casetă se indică codul internațional al statului unde a fost completată garnitura de tren.
Rubrica 19: Container (Ctr)
În cazul procedurii informatice de perfectare a declarației vamale, caseta se bifează – când marfa este transportată în container sau se lasă liberă în caz contrar.
Parametrii tehnici ale containerului se înscriu conform anexei nr. 6 în modulul ,,Containere”.
În cazul perfectării declarației vamale conform procedurii ,,PA” se completează prin înscrierea unuia din următoarele coduri:
1 - Mărfuri transportate în container,
0 - Mărfuri care nu sunt transportate în container.
Rubrica 20: Condiții de livrare
În prima casetă se înscriu 3 caractere alfabetice reprezentând codificările condiţiilor de livrare, potrivit regulilor INCOTERMS, specificate în anexa nr. 7.
În a doua caseta se indică locul convenit pentru livrarea mărfii, prevăzut în contractul de transport.
Rubrica 21: Identitatea și naţionalitatea mijlocului de transport activ care trece frontiera
Se precizează identitatea și naționalitatea mijlocului de transport activ care trece frontiera de stat, așa cum este ea cunoscută la momentul îndeplinirii formalităţilor.
În prima casetă secțiunea întâi se precizează că, în cazul transportului combinat sau dacă există mai multe mijloace de transport, mijlocul de transport activ este acela care asigură propulsarea întregului ansamblu. Dacă este vorba de un vehicul tractor și de o remorcă, mijlocul activ este vehiculul tractor.
În funcție de mijlocul de transport respectiv, vor putea fi făcute următoarele mențiuni în ceea ce privește identitatea:
| mijloace de transport | metoda de identitate |
| Transport maritim și pe căi navigabile interioare | Denumirea navei |
| Transport aerian | Numărul și data cursei (în cazul în care nu există un număr al cursei, se indică numărul de înmatriculare al aeronavei) |
| Transport rutier | Numărul de înmatriculare al vehiculului |
| Transport feroviar | Numărul vagonului |
În cazul transportului aerian în secțiunea întâi se înscrie numărul cursei aeriene. În cazul transportării mărfii prin curier: în secțiunea întâi se înscrie numărul cursei aeriene și cuvântul ,,bagaj”, iar în secțiunea doi se indică numărul actului de identitate a curierului. În cazul transportului rutier, pentru utilizarea unui vehicul de transport și a unei remorci care au numere de înmatriculare diferite, în secțiunea întâi a primei casete se precizează numărul de înmatriculare al vehiculului de tractor, iar în a doua secțiune cel al remorcii/semiremorcii. Declarația vamală se depune pentru fiecare mijloc de transport. În cazul prezentării unui lot de marfă (exemplu: linia de producere în starea dezasamblată) în baza unui document comercial transportat în câteva mijloace de transport prezentate simultan spre vămuire în secțiunea întâi și doi se indică numerele de înmatriculare a unui mijloc de transport, restul se indică în compartimentul ,,Additional Transport”.
În cazul transportului feroviar în secțiunea întâi se înscrie numărul garniturii de tren, iar în a doua secțiune cantitatea vagoanelor (exemplu: 8 vagoane). În cazul când lipsește numărul garniturii de tren, se înscrie un număr de vagon din lista vagoanelor. În a două secțiune se înscrie cantitatea vagoanelor (exemplu: 8 vagoane).Toate numerele vagoanelor din garnitura de tren se înscriu în compartimentul ,,Additional Transport”. La lista documentelor anexate la declarația vamală se atașează lista vagoanelor/cisternelor, în care se indică: numărul de ordine a vagoanelor, numărul fiecărui vagon/cisternă, numărul documentului de expediere la fiecare vagon, denumirea mărfii și greutatea mărfii pentru fiecare vagon/cisternă. Se depune o declarație vamală pentru toată garnitura de tren, numai dacă mărfurile au un singur destinatar și expeditor și sunt prezentate simultan Serviciului Vamal.
În cazul trimiterilor poștale sau expres în secțiunea întâi se înscrie, în dependență de modul de transport, numărul de înmatriculare a mijlocului de transport, numărul cursei aeriene etc.
În cazul instalațiilor de transport fixe (precum energia electrică, gazul, petrolul și apa potabilă), în secțiunea întâi, se înscrie cuvântul „conducta”.
În a doua casetă se precizează naționalitatea mijloacelor de transport care trec frontiera de stat, prin utilizarea codului înscierea codul internațional al statului din anexa nr. 5.
În cazul transportului rutier, în situația utilizării unui vehicul tractor și a unei remorci care au numere de înmatriculare în diferite țări, se precizează codul țării de înmatriculare al vehiculului tractor.
În cazul transportului feroviar în a doua casetă se indică codul internațional al statului unde a fost completată garnitura de tren.
Rubrica 22: Moneda și valoarea totală facturată
Prima caseta a acestei rubrici include precizarea monedei în care este întocmită factura, utilizând codul relevant prevăzut în Nomenclatorul unităților monetare agreate de Banca Națională a Moldovei, anexa nr. 8 la Norme tehnice. Indicatorul monedei de facturare este format din codul monetar ISO 4217.
A doua caseta include valoarea facturată pentru toate mărfurile declarate, cu două caractere numerice după virgulă.
În cazul reimportului de mărfuri în urma operațiunilor de perfecționare pasivă se va indica costul total al serviciilor prestate.
În cazul trimiterilor poștale internaționale în caseta 1 se indică valoarea facturată pentru toate mărfurile declarate, cu două caractere numerice după virgulă. În caseta doi se indică moneda în care este întocmită factura, utilizând codul relevant prevăzut în Nomenclatorul unităților monetare agreate de Banca Națională a Moldovei, anexa nr. 8 la prezentele Norme. În caseta trei se completează rata de schimb dintre moneda de facturare și moneda Republicii Moldova, în vigoare la data depunerii declarației vamale.
Rubrica 23: Curs de schimb
Această casetă cuprinde rata de schimb dintre moneda de facturare și moneda Republicii Moldova, în vigoare la data depunerii declaratiei vamale.
Rubrica 24: Natura tranzacției
Se înscrie codul tranzacției comerciale în conformitate cu Lista codurilor privind natura tranzacției, specificate în anexa nr. 9.
În prima casetă se înscrie codul general al tranzacției.
În a doua casetă se înscrie codul particular al tranzacției.
Rubrica 25: Modul de transport la frontieră
Se indică modul de transport, specificat în anexa nr. 10, care corespunde mijlocului de transport activ cu care se preconizează că mărfurile se introduc pe teritoriul vamal al Republicii Moldova.
Rubrica 26: Modul de transport intern
Se introduce modul de transport la sosire conform, anexei nr. 10.
Rubrica 28: Termeni de plată
Se introduce codul corespunzător termenului de achitare conform contractului/facturii, conform anexei nr.11.
Rubrica 29: Biroul de intrare
Se introduce codul postul vamal, conform anexei nr. 1, prin care mărfurile au fost introduse pe teritoriul vamal al Republicii Moldova.
Rubrica 30: Locația mărfurilor
Se precizează locul exact unde pot fi verificate mărfurile conform anexei nr. 12.
În cazul trimiterilor poștale internaționale se indică codul locului aprobat de către Serviciul Vamal în locurile de schimb internațional al poștei. Până la obținerea codului respectiv, se indică numele operatorului poștal cărui i-a fost autorizată zona de control vamal în locul de schimb internațional al poștei.
Rubrica 31: Colete și descrierea mărfurilor, mărci, marcaje și numere, numărul containerului – număr și tip
Pe primele două rânduri se înscrie marca comercială a mărfii declarate.
În cazul în care marfa nu este purtătoare de marcă, se va înscrie mențiunea – FĂRĂ MARCĂ.
În cazul în care mărfurile care fac obiectul declarației vamale sunt uzate, se va înscrie mențiunea – SECOND HAND.
Pe rândul trei se înscrie codul ambalajelor, numărul şi felul acestora în funcţie de modul de prezentare, utilizând codificarea din anexa nr. 13; pentru mărfurile în vrac se utilizează cifra 1 (ca și cantitate) şi codul corespunzător pentru tipul de ambalaj. Pentru tranzacţiile comerciale cu băuturi alcoolice (vin din struguri, vermuturi, băuturi fermentate, lichioruri, rachiuri, divinuri ş.a.) transportate în sticle -se va indica numărul sticlelor.
Pe rândurile ce urmează se notifică în scopul identificării mărfii descrierea amănunțită a mărfii pentru a permite clasificarea imediată a acesteia potrivit prevederilor Nomenclaturii combinate a mărfurilor: denumirea comercială, producător, denumirea uzuală, model, nr. articol, dimensiuni, modul de prezentare/ambalare, destinația, funcțiile, precum și data fabricării, compoziția procentuală și metodele de examinare pentru stabilirea acesteia, în cazul în care încadrarea tarifară sau calcularea plăților vamale depinde de acești parametri. Pe lângă aceste date, se va indica și unitățile de măsură, altele decât unitatea de măsură principală sau suplimentară (cantitate și simbol). Citarea textului din Nomenclatura combinată a mărfurilor este permisă numai în cazul în care corespunde în totalitate cu descrierea mărfii.
De asemenea se face înscrierea că produsul constituie/nu constituie sau conţine/nu conţine organisme modificate genetic.
În cazul transportării mărfurilor cu utilizarea containerelor, numere ale acestora se înscriu în modulul ,,Containere”.
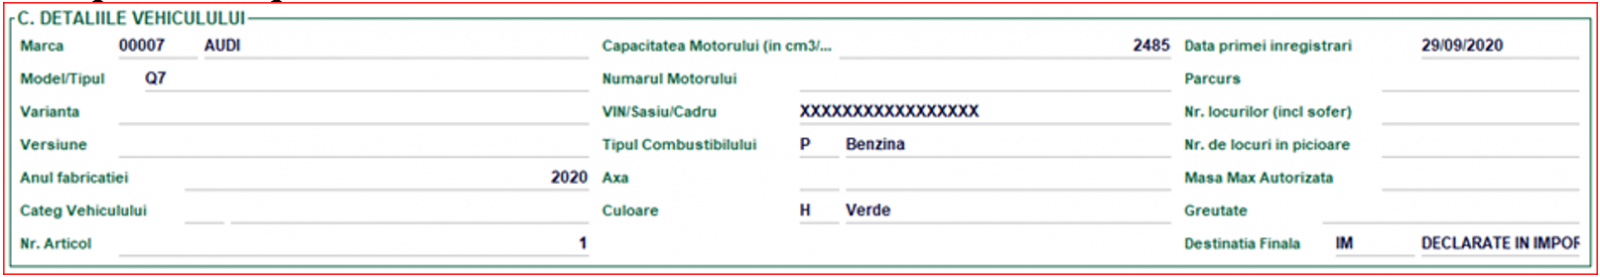
Compartimentul „Vehicle” obligatoriu se completează în cazul declarării mijloacelor de transport care se încadrează la pozițiile tarifare 8702, 8703 și 9705 din Nomenclatura combinată a mărfurilor, precum și alte tipuri de mijloace de transport (exemplu: motociclete, buldozere, excavatoare, tractoare ș.a.), utilaje autopropulsate, remorci, semiremorci sau mărfuri proiectate pentru a fi tractate sau amplasate pe o remorcă/semiremorcă și urmează să circule pe drumurile publice precum și necesită înregistrarea la IP „Agenția Servicii Publice”.
În cazul declarării pieselor de schimb, părți ale mijloacelor de transport, motoare etc., compartimentul „Vehicle” nu se completează. Totodată, completarea eronată a rubricilor obligatorii cu zerouri, cifre și litere aleatorii și neautentice pentru categoria de mărfuri ce nu sunt mijloace de transport este interzisă.
Notă: Modulul Vehicle este parte componentă a schimbului automatizat de date cu Agenția Servicii Publice privind mijloacele de transport vămuite, astfel este foarte important ca datele ce sunt introduse în acest compartiment să fie veridice.
Exemplu de completare:
În cazul tranzacțiilor de comerţ cu diverse mărfuri, de exemplu: medicamente, articole de îmbrăcăminte şi încălţăminte, blocuri pentru maşini automate de prelucrare a datelor (8471) și părți ale acestora (8473 30), se va efectua descrierea detaliată a fiecărui produs în parte, cu indicarea caracteristicilor principale ale acestora, cantităţii şi valorii în vamă exprimată în lei. În cazul în care descrierea mărfurilor este voluminoasă, se va întocmi o specificație conform tabelului de mai jos, cu indicarea pe aceasta a numărului de înregistrare a declaraţiei, codului IDNO şi denumirii declarantului/reprezentantului. Specificația autentificată de către declarant/ reprezentant se va ataşa electronic la declaraţia vamală în cauza.
SPECIFICAŢIA MĂRFURILOR
| Declaraţia nr.________ | Data ____ _____________ | Declarant |
| Articol nr.___________ | Cod marfă ____________ | |
Nr.
d/o | Descrierea mărfurilor | Cantitate
Unităţi | Valoare,
lei |
| | | |
| Articol nr.___________ | Cod marfă ___________ |
Nr.
d/o | Descrierea mărfurilor | Cantitate
Unităţi | Valoare,
lei |
| | | |
Este obligatoriu ca denumirea fiecărui produs să se înceapă din rând nou şi ca acesta să fie numerotat. După număr se va pune o paranteză.
Exemple de completare:
I. Pe formularul declaraţiei vamale: MEDICAMENTE ÎN ASORTIMENT ÎNREGISTRATE SAU NEÎNREGISTRATE ÎN RM, după caz:
Pe foaia anexată:
1) Acid acetilsalicilic, 500 mg, comprimate N 60, 1000 amb., 60000 lei;
2) Acid acetilsalicilic, 500 mg. comprimate N 10, 2500 amb. 37500 lei etc.
II. Pe exemplarul declaraţiei vamale: PĂRŢI PENTRU MAŞINILE AUTOMATE DE PRELUCRARE A DATELOR:
1) Plachetă de bază, ASUS M2N68-AMSE, 50 buc., 30000 lei;
2) Carcasă pentru computer, InWin C638-400, 100 buc., 100000 lei".
III. Pe formularul declaraţiei vamale: „PANTALONI DIN BUMBAC, ŢESĂTURA „DENIM” PENTRU BĂRBAŢI, NETRICOTAŢI”:
Pe foaia anexată:
1) Pantaloni din bumbac, ţesătura „denim” pentru bărbaţi, netricotaţi, marca „Tom Tailor”, 200 buc-10 cut, 50000 lei;
2) Pantaloni din bumbac, ţesătura „denim” pentru băieţi, netricoraţi, stock colecţia an. 2016, marca „Ralth Lauren”, 80 buc-4 cut, 40000 lei.
IV. Pe formularul declaraţiei vamale: „ÎNCĂLŢĂMINTE CU FAŢA DIN BENZI/CURELUŞE NEFIXATE CU ŞTIFTURI DIN MATERIAL PLASTIC, CU TALPĂ CU O ÎNĂLŢIME DE PESTE 3 CM. ÎNCĂLŢĂMINTE TIP SANDALE PENTRU DAME.”:
Pe foaia anexată:
1) Încălţăminte cu faţa din benzi/cureluşe nefixate cu ştifturi din material plastic, cu talpă cu o înălţime de peste 3 cm. Încălţăminte tip sandale pentru dame, marca „Nicolis”, 15 buc-2 cut, 2250 lei;
2) Încălţăminte cu faţa din benzi/cureluşe nefixate cu ştifturi din material plastic, cu talpă cu o înălţime de peste 3 cm. Încălţăminte tip sandale pentru dame, marca „Ofelia”, 30 buc, 15000 lei;
În cazul declarării mărfurilor transportate prin instalații fixe se înscrie cantitatea tranzacționată/comercializată și (după caz) soldul contului de echilibrare operațională (contul OBA)” (De exemplu: Cantitatea tranzacționată/comercializată - X m3; Soldul Contului OBA - Y m3).
Rubrica 32: Articol număr
Se precizează numărul de ordine al articolului respectiv față de numărul total de articole declarate în declarație vamală și în declarațiile vamale complementare folosite, așa cum sunt acestea descrise în rubrica 5.
Rubrica 33: Codul mărfurilor
Se completează în conformitate cu Nomenclatura combinată a mărfurilor al Republicii Moldova.
Prima casetă – se înscriu primele 8 din 9 caractere numerice aferent codului mărfii în cauză conform Nomenclaturii combinate a mărfurilor. În cazul trimiterilor poștale internaționale se înscriu 11 caractere numerice aferent codului mărfii în cauză conform Nomenclaturii combinate a mărfurilor.
Pentru trimiterile poștale din categoria 3 la import, se vor înscriere 6 caractere numerice aferent subpoziţiei tarifare a mărfii care este supusă celui mai ridicat cuantum al taxelor vamale. În acest caz, declarantul va consimți, conform opțiunilor disponibile la completarea declarației vamale, să utilizeze subpoziția tarifară a mărfii care este supusă celui mai ridicat cuantum al taxei vamale.
A doua casetă – se completează prin înscrierea a trei caractere numerice:
Primul – corespunzător ultimului din 9 caractere numerice aferent codului mărfii în cauză conform Nomenclaturii combinate a mărfurilor.
Al doilea și al treilea caracter se va înscrie:
1) 00 – 99 – pentru detalierea diferitor cote ale accizului
2) pentru medicamentele de uz uman:
10 - înregistrate în Republica Moldova,
20 - neînregistrate în Republica Moldova.
3) 00 pentru mărfurile, altele decât cele de la 1) și 2).
A cincea casetă – se înscrie codul TSC.
Rubrica 34 a: Codul țării de origine
Prima caseta se complerează cu codul ţării de origine, grupului de țări sau uniunii vamale, utilizând Lista codurilor țărilor din anexa nr. 5.
În cazul plasării mărfurilor în liberă circulație anterior aflate în regim vamal special zona liberă, perfecționare activă se completează cu codul ,,QM”.
În cazul declarării schimburilor neplanificate de energie electrică se selectează codul „XX”, conform anexei nr.5.
Rubrica 35: Masă brută (kg)
Se precizează în această casetă masa brută, exprimată în kilograme, a mărfurilor descrise în rubrica 31 corespunzătoare. Masa brută este masa totală a mărfurilor cu ambalajul lor, cu excepția containerelor și a altor echipamente pentru transport.
În cazul în care masa brută este mai mare de 1 kg și are o fracțiune o unitate (kg), este permisă următoarea rotunjire:
— de la 0,001 la 0,499: rotunjire la unitatea inferioară (kg);
— de la 0,5 la 0,999: rotunjire la unitatea superioară (kg).
În cazul în care masa brută este mai mică de 1 kg, este necesar ca acest lucru să fie indicat sub forma „0,xyz” (ex: „0,654” pentru un pachet de 654 de grame).
Rubrica 36: Preferinţă
Se utilizează numai în cazurile în care se solicită un tratament tarifar preferenţial, înscriindu-se codurile aferente preferinţelor tarifare, conform anexei nr. 14.
Rubrica 37: Regim
Prima casetă se completează cu codurile de patru cifre, formate dintr-un cod de două cifre care reprezintă regimul solicitat, urmat de un al doilea cod de două cifre care reprezintă regimul precedent. Lista codurilor de două cifre sunt stipulate în anexa 15.
Codificarea regimului vamal este unica pentru toate articolele declarate într-o declarație vamală.
Prin „regim precedent” se înţelege regimul sub care au fost plasate mărfurile înainte de a fi plasate sub regimul solicitat.
A doua casetă se completează cu un cod format din trei cifre, ce corespunde actului normativ care constituie temeiul legal al acordării oricărui fel de facilități fiscale și vamale pentru operaţiunea în cauză în conformitate cu anexa nr. 16 și nr. 16a.
În cazul indicării în caseta a doua a scutirii 099 pentru mărfurile livrate prin Portul Internațional Liber Giurgiulești la adresa unui operator economic din raioanele de est ale Republicii Moldova, se va verifica obligatoriu dacă plasarea mărfurilor pe teritoriul PILG a avut ca scop de depozitare, transbordare sau alte operațiuni similare, fără transmiterea dreptului de proprietate asupra mărfurilor în favoarea unui rezident al PILG.
Rubrica 38: Masa netă (kg)
Se introduce masa netă, exprimată în kilograme, a mărfurilor descrise în rubrica 31. Masa netă corespunde masei proprii a mărfurilor fără ambalaje și este exprimată în cifre cu patru caractere după virgulă.
În cazul în care mărfurile sunt transportate în ambalaje, se înscrie:
- masa mărfurilor declarate, luând în considerare numai ambalajul primar, dacă în acest ambalaj, pe baza proprietăților sale de consum, mărfurile sunt furnizate pentru vânzarea cu amănuntul și (sau) ambalajul primar, care contribuie la conservarea mărfurilor în momentul vânzării, nu poate fi separat de mărfuri înainte de consum fără a încălca proprietățile de consum ale acestora;
- pentru produse alimentare în saramură/marinadă/apă, livrate în recipiente care pot fi utilizate în mod repetat masa produsului fără a lua în considerație ambalajele și saramură/marinadă/apă.
- masa mărfurilor declarate, fără a lua în considerare ambalajele în alte cazuri.
Pentru mărfurile transportate fără ambalaj (în vrac), se indică greutatea totală a mărfurilor.
Rubrica 39: Contingent
Se completează în toate situaţiile în care au fost instituite contingente cantitative sau valorice, prin înscrierea unuia dintre codurile prevăzute în anexa nr.17.
Rubrica 40: Document anterior
Se completează prin înscrierea numărului documentului precedent: declarația de tranzit (exemplu: 24MD203000056332J5), numărul Carnet TIR (exemplu: AX12345678), numărul declarației de depozitare temporară etc.
Rubrica 41: Unităţi de măsură suplimentară
Se înscrie cantitatea aferentă poziției tarifare în cauză, conform cerinţelor Nomenclaturii combinate a mărfurilor exprimată în unitatea de măsură suplimentară.
Lista codurilor unităților de măsură suplimentară este prevăzută în anexa nr. 18.
În cazul declarării mărfurilor compuse din 2 sau mai multe părți, dar care funcțiunează ca un set întreg, se indică umitatea de măsură – 1 bucată.
Exemplu: rub. 31 – condiționere split-sistem compuse din 2 părți în rub. 41 se înscrie 1 bucată.
Rubrica 42: Preţul articolului
Se înscrie costul fiecărui produs, care este o componentă a valorii totale pe factură a tuturor mărfurilor declarate într-o singură declarație vamală, declarată în rubrica 22. Prețul este exprimat în cifre cu două caractere după virgulă.
Rubrica 43: Metoda de determinare a valorii în vamă
Se completează în cazul regimului vamal de punere în liberă circulație (import), potrivit prevederilor art. 192 din Cod.
Lista metodelor de determinare a valorii în vamă este prezentată în anexa nr. 19.
Rubrica: 44 Menţiuni speciale, documente prezentate, decicii vamale și autorizaţii
Se înscrie numărul actului permisiv, valoarea şi cantitatea mărfurilor importate în baza acestuia, atunci cînd pentru acestea sunt stabilite contingente cantitative sau valorice.
În cazul regimurilor speciale pe ultimul rând al rubricii se indică codul şi prin bară numărul deciziei vamale eliberate de Serviciul Vamal. Informaţia în cauză va fi reflectată și în lista documentelor anexate.
În cazul operaţiunilor efectuate de către titularii Autorizației de Operator Economic Autorizat (în continuare - Autorizație AEO), sau a Autorizaţiei pentru utilizarea procedurilor simplificate de vămuire, se va înscrie numărul şi data eliberării Autorizației AEO sau numărul şi data deciziei vamale pentru utilizarea procedurilor simplificate.
În cazul transferului al mărfurilor de la un antrepozit vamal la altul, în câmpul rezervat pentru aceasta, se va indica codul antrepozitului de la care au fost scoase mărfurile, conform anexei nr. 23.
Concomitent se completează lista documentelor anexate, care poate fi întocmită, în caz de necesitate, pentru fiecare articol de marfă în parte, în care se înscriu codurile tuturor documentelor depuse pentru ajustarea datelor prezentate în declaraţia vamală, în conformitate cu prevederile legale, potrivit anexei nr. 20, numărul şi data emiterii documentelor în cauză. Se permite indicarea unui singur număr al documentului pentru fiecare cod corespunzător al acestuia. În caz de existenţă a două numere de documente cu acelaşi cod ce se referă la aceeaşi marfă, acesta se va repeta de două ori.
Exemplu:
| Cod | Descriere | Nr.document | Data |
| 001 | Contract de vânzare -cumpărare | 01 | 02.03.2023 |
| 001 | Contract de vânzare-cumpărare | 11 | 06.06.2023 |
La încheierea unui regim vamal special informaţia despre declaraţiile vamale precedente se înscrie în lista documentelor anexate, cu indicarea codurilor corespunzătoare ale acestora.
Datele prezentate în lista documentelor se vor verifica de către funcționarul vamal.
Rubrica 46: Valoare statistică
Valoarea statistică în cazul punerii în liberă circulație a mărfurilor reprezintă valoarea în vamă a mărfii determinată potrivit cadrului legal.
Valoarea statistică se înscrie exprimată în moneda naţională şi se determină prin transformarea în lei a monedei facturate, conform prevederilor legale.
Valoarea statistică nu include drepturi percepute la import cum sunt: taxele vamale, TVA, accize sau alte taxe similare.
Pentru mărfurile introduse după operaţiuni de procesare, valoarea statistică trebuie să fie determinată ca şi când marfa ar fi fost produsă în întregime în ţara de procesare.
La completarea Notei de evaluare al SI ,,ASYCUDA World” pentru mărfurile reîntroduse în cazul în care aceste mărfuri anterior au fost plasate în regim de perfecţionare pasivă se va ţine cont de următoarele particularităţi:
În rubrica Valoare factură se va indica costul serviciilor prestate în urma operaţiilor de prelucrare, iar costul mărfurilor returnate se va indica în rubrica Încărcătură internă. Excepţie vor fi cazurile de reimport al mărfurilor în urma reparării cu titlu oneros, în care se vor indica numai costul serviciilor în rubrica valoare factură fără indicarea costului mărfurilor returnate.
Pentru mărfurile folosite ca mediu de transport al informaţiilor (suport informatic), valoarea statistică reprezintă valoarea în vamă determinate potrivit cadrului legal.
Rubrica 47: Calcularea taxelor
Se completează atunci cînd este de plătit sau de garantat datoria vamală, dar şi atunci când există o prevedere legală cu privire la amânarea datoriei vamale sau scutirea de la garantare.
În prima coloană - se înscrie tipul de taxă, folosind un cod, în conformitate cu anexa nr. 21.
Codurile de taxe se înscriu pentru fiecare marfă determinată distinct din punct de vedere al codului mărfii.
În a doua coloană - se înscrie baza de impozitare determinată potrivit prevederilor legale referitoare la acele taxe, impozite sau eventuale garanţii suplimentare.
În a treia coloană - se înscrie procentul taxei vamale sau, după caz, cota procentuală sau suma fixă pentru alte drepturi stabilite prin acte normative.
În a patra coloană - se indică cuantumul datoriei vamale.
În a cincea coloană - se înscrie modul de acoperire (plată, garantare, scutire sau amânare) a datoriei vamale folosind un cod, conform anexei nr. 22.
Rubrica 48: Report de plată/plata amânată
Prima casetă se completează cu codul IDNO al persoanei care achită datoria vamală.
Rubrica 49: Identificarea antrepozitului
În prima parte a rubricii se precizează datele de identificare ale anterpozitului sau depozit temporar în cazul plasării/scoaterii mărfii în/din antrepozit vamal sau depozit temporar.
Codul de identificare al antrepozitului vamal sau depozitului temporar are următoarea structură, fiind compus din două elemente – AAABBBB, unde:
AAA – caracterele care identifică tipul de antrepozit vamal/depozit temporar, conform anexei nr. 23.
BBBB – numărul de identificare atribuit antrepozitului sau depozitului temporar în momentul autorizației.
Lista codurilor de identificare al antrepozitelor vamale și depozitelor temporare sunt prevăzute în anexa nr. 24 și anexa nr. 25, respectiv.
În a doua parte a rubricii, în cazul regimurilor vamale speciale, se precizează termenul acordat de Serviciul Vamal pentru încheierea regimului vamal exprimat în zile.
Rubrica 54: Locul și data, semnătura și numele declarantului sau reprezentantului vamal
Se precizează locul și data de întocmire a declaraţiei vamale.
Semnarea declarației vamale se efectuează cu folosirea semnăturii electronice autorizate în conformitate cu prevederile ale legislației în vigoare.
În cazul perfectării declarației vamale în conformitate cu ,,PA” pe toate exemplarele ale declarației vamale trebuie să figureze originalul semnăturii olografe a persoanei interesate, precum și numele, prenumele acesteia. În cazul în care persoana interesată este o persoană juridică, semnătura este urmată de precizarea numelui, prenumelui și a calităţii semnatarului.
Rubrica: Categorie
Se utilizează în cazul declarării trimiterilor poștale internaționale și se indică categoria trimiterii poștale internaționale în dependență de regimul vamal ales, după cum este stabilit în Regulamentul cu privire la procedura de declarare și control vamal a trimiterilor poștale internaționale, aprobat prin Ordinul directorului Serviciului Vamal nr.559-O/2023.”
Rubrica: Reference number/UCR
Se completează cu numărul de referință unic al trimiterii poștale internaționale, atribuit în scopuri vamale”
Rubrica 44b: Additional information/Statement
Se completează în cazul declarării trimiterilor poștale internaționale cu date suplimentare specifice tranzacției
anexa nr.1
anexa nr.2
anexa nr.3
anexa nr.4
anexa nr.5
anexa nr.6
anexa nr.7
anexa nr.8
anexa nr.9
anexa nr.10
anexa nr.11
anexa nr.12
anexa nr.13
anexa nr.14
anexa nr.15
anexa nr.16
[Anexa nr.16 modificată prin OSV263 din 17.06.26, MO305-308/14.07.26 art.567; în vigoare 01.07.26]
anexa nr.16a
anexa nr.17
anexa nr.18
anexa nr.19
anexa nr.20
anexa nr.21
anexa nr.22
anexa nr.23
anexa nr.24
anexa nr.25
anexa nr.26
anexa nr.27
anexa nr.28
anexa nr.29
anexa nr.30
anexa nr.31