cu privire la modificarea şi completarea Planului de conturi contabile în sistemul bugetar şi a Normelor metodologice privind evidenţa contabilă şi raportarea financiară în sistemul bugetar, aprobat prin Ordinul ministrului finanţelor nr.216 din 28 decembrie 2015
Trimiteri: 39 legate · 1 nerezolvatăMonitorul Oficial: 1 trimitere
Roșu: trimitere recunoscută, încă fără legătură. Galben: legătura merge, dar textul sursei se contrazice. Gri: nu are legătură, iar motivul e cunoscut, de exemplu actul nu se află pe legis.md. Subliniat punctat albastru-gri: o citare a Monitorului Oficial, un număr fără acces liber, deci fără legătură deocamdată.
Nerezolvate (1)
- anexa nr.1 Trimitere recunoscută: actul citat nu a fost identificat
În temeiul articolului 11 alineatul (2) din Legea contabilității nr.113-XVI/2007 (republicată în Monitorul Oficial al Republicii Moldova, 2014, nr.27-34, art.61),
ORDON:
În Ordinul ministrului finanțelor nr.216/2015 se operează următoarele modificări și completări:
1. Pe parcursul textului și în anexele la ordin,
1.1. Subconturile de nivelul II 114424, 114523, 142216, 142232, 142233, 142392 şi 143324 cu denumirile corespunzătoare se exclud.
1.2. Denumirile subconturilor de nivelul II 141541, 141542, 141543 se modifică și se expun în urmatoarea redacție:
"141541 Redevenţa din concesionarea activelor şi superficia terenurilor proprietate publică, încasată în bugetul de stat,
141542 Redevenţa din concesionarea activelor şi superficia terenurilor proprietate publică, încasată în bugetul local de nivelul II,
141543 Redevenţa din concesionarea activelor şi superficia terenurilor proprietate publică, încasată în bugetul local de nivelul I."
2. În Anexa nr.1 „Planul de conturi contabile în sistemul bugetar și Normele metodologice privind evidența contabilă și raportarea financiară în sistemul bugetar”,
2.1. Pe parcursul textului denumirile subconturilor de nivelul II 141151,142237 se modifică în următoarea redacție:
141151 "Dobânzi şi alte plăţi încasate în bugetele locale de nivelul II la împrumuturile acordate, împrumuturile recreditate şi mijloacele bugetare dezafectate pentru onorarea garanţiilor acordate de autorităţile publice locale.’’
142237 "Mijloace încasate la bugetul asigurărilor sociale de stat conform documentelor executorii privind răspunderea subsidiară.’’
2.2. În Capitolul I “PREVEDERI GENERALE”:
2.2.1. În pct. 1.4.3.12., Se expune în redacție nouă:
,,Documentele primare verificate şi luate la evidenţă se sistematizează după data efectuării operaţiunii (în ordine cronologică) şi se perfectează prin note de contabilitate – borderouri cumulative, cărora li se atribuie următoarele numere constante:
nota de contabilitate 1 – Borderou cumulativ privind operaţiunile de casă pe subcontul contabil nr. _ f.nr. NC-1;
nota de contabilitate 2 – Borderou cumulativ privind circulaţia mijloacelor financiare în conturile curente f.nr.NC-2;
nota de contabilitate 3 – Borderou cumulativ privind calcularea veniturilor f.nr. NC- 3;
nota de contabilitate 4 –Borderou cumulativ privind plata indemnizaţiilor personalului misiunilor diplomatice şi celor speciale pentru perioada aflării peste hotarele republicii f.nr.NC-4;
nota de contabilitate 5 –Borderou cumulativ privind calculul remunerării muncii, remunerațiilor, prestațiilor sociale și burselor f.nr.NC-5;
nota de contabilitate 5a – Borderou centralizator privind reţinerile din salariu și remunerații aferente serviciilor prestate de către persoanele fizice f.nr.NC-5a;
nota de contabilitate 6 – Borderou cumulativ privind decontările cu furnizorii f.nr.NC-6;
nota de contabilitate 7 – Borderou cumulativ privind creanţele cu clienţii f.nr.NC-7;
nota de contabilitate 8 – Borderou cumulativ privind decontările cu titularii de avans f.nr.NC-8;
nota de contabilitate 9 – Borderou cumulativ privind evidența operațiunilor de închidere a perioadei de gestiune f.nr.NC-9;
nota de contabilitate 10 – Borderou cumulativ privind circulaţia mijloacelor fixe f.nr.NC-10;
nota de contabilitate 11 – Borderou cumulativ centralizator privind calcularea uzurii şi amortizării f.nr.NC-11.
nota de contabilitate 12 – Borderou cumulativ centralizator privind circulația produselor alimentare f.nr.NC-12;
nota de contabilitate 13 – Borderou cumulativ privind circulația materialelor f.nr.NC-13;
nota de contabilitate 14 – Borderou cumulativ privind reevaluarea bunurilor materiale f.nr.NC-14;
nota de contabilitate 15 – Borderou centralizator de decontări cu părinţii pentru întreţinerea copiilor f.nr.NC-15;
nota de contabilitate 16 – Borderou cumulativ privind evidenţa activelor nefinanciare primite şi transmise cu titlu gratuit f.nr.NC-16;
NC 17 - Borderou cumulativ privind evidenţa donaţiilor, sponsorizărilor şi ajutoarelor umanitare;
NC 18 - Borderou cumulativ privind deplasarea activelor în cadrul autorităţii/ instituției bugetare;
NC 19 – Borderou cumulativ privind evidenţa altor operaţiuni economice.
În NC 18 se reflectă operaţiunile de predare/primire internă a bunurilor între instituțiile bugetare fără statut de persoană juridică ale aceleiaşi autorităţi publice, între grupele funcţiilor, între programe şi între activităţi prin utilizarea subconturilor de cheltuieli/venituri 289600/149600 în limita soldurilor la aceste conturi. Operaţiunile reflectate în nota respectivă nu se reflectă în formularele FD-045, FD-045a şi FD-046.
Pentru alte operaţiuni economice se întocmeşte nota de contabilitate f.nr.NC-19, inclusiv operaţiunile "Storno".’’
2.2.2. După pct. 1.4.9.6. se introduce punctul 1.4.9.7 în următoarea redație:
Soldul mijloacelor bănești rambursate de finanțatori/donatori/parteneri de dezvoltare în cadrul proiectelor finanţate din surse externe din contul cheltuielilor efectuate din bugetul autorităţilor/instituţiilor bugetare se restituie la buget conform cadrului normative în vigoare, utilizând codul economic 940000 ,, Sold de mijloace băneşti restituite la buget din proiecte finanţate din surse externe’’.
Mijloacele restituite prin codul economic 940000 ,,Sold de mijloace băneşti restituite la buget din proiecte finanţate din surse externe’’, se reflectă în evidența contabilă a autoritații instituției bugetare la subcontul de nivelul II 723000 "Corectarea rezultatelor anilor precedenţi ale autorităţilor/instituţiilor bugetare" în corespondenţă cu contul curent 431100 "Conturi curente în sistemul trezorerial în monedă naţională". În documentul de plată, atât la "Plătitor" cât şi la "Beneficiar", în contul IBAN se utilizează acelaşi cod economic 940000 " Sold de mijloace băneşti restituite la buget din proiecte finanţate din surse externe ".
2.3. În Capitolul II “PLANUL DE CONTURI CONTABILE ÎN SISTEMUL BUGETAR”:
2.3.1. Se introduc subconturi noi de nivelul II cu următoarea denumire:
| Subcont de nivelul II | Denumirea conturilor | Activ/Pasiv |
| 114527 | Taxa de emitere/modificare a acordului de preţ în avans | P |
| 142239 | Mijloace încasate în bugetul de stat din compensarea cheltuielilor de judecată în cauze penale | P |
| 144115 | Donații voluntare pentru cheltuieli curente din surse interne pentru susținerea fondurilor asigurării obligatorii de asistență medicală | P |
| 145162 | Impozitul unic perceput de la antreprenorii independenţi | P |
2.4. În Capitolul III “MODUL DE APLICARE AL PLANULUI DE CONTURI CONTABILE ÎN SISTEMUL BUGETAR”:
2.4.1. În pct. 3.1.22., În descrierea subcontului de nivelul I 11452 se completează cu subcontul de nivelul II 114527 ,,Taxa de emitere/modificare a acordului de preț în avans’’.
2.4.1.1. După descrierea subcontului de nivelul II 114526 se completează cu următorul text:
La subcontul de nivelul II 114527 ,,Taxa de emitere/modificare a acordului de preț în avans’’ se reflectă veniturile calculate/încasate din taxa de emitere/modificare a acordului de preț în avans.
2.4.2. În pct. 3.1.50., Denumirea subcontului de nivelul I 14115 se modifică în următoarea redacție:
Dobânzi şi alte plăţi încasate la împrumuturile acordate, împrumuturile recreditate şi mijloacele bugetare dezafectate pentru onorarea garanţiilor acordate în cadrul sistemului bugetar.
2.4.2.1. Descrierea subcontului de nivelul II 141151 se modifică în următoarea redacție:
,,La subcontul de nivelul II 141151 "Dobânzi şi alte plăţi încasate în bugetele locale de nivelul II la împrumuturile acordate, împrumuturile recreditate şi mijloacele bugetare dezafectate pentru onorarea garanţiilor acordate de autorităţile publice locale" se reflectă veniturile din dobînzi şi alte plăţi încasate în bugetele locale de nivelul II la împrumuturile acordate, împrumuturile recreditate şi mijloacele bugetare dezafectate pentru onorarea garanţiilor acordate de autorităţile publice locale’’.
2.4.3. În pct. 3.1.52., În descrierea subconturilor de nivelul II 141541, 141542, 141543 cuvântul ,, și terenurile’’ se substituie cu sintagma următoare: ,, și superficia terenurilor proprietate publică”.
2.4.4. În pct. 3.1.55., Descrierea subcontului de nivelul II 142237 se modifică în următoarea redacție:
"La subcontul de nivelul II 142237 "Mijloace încasate la bugetul asigurărilor sociale de stat conform documentelor executorii privind răspunderea subsidiară’’ se reflectă mijloacele financiare (creanţele debitoare radiate) conform documentelor instanţelor de judecată privind tragerea la răspundere subsidiară a persoanelor cu funcţii de răspundere din cadrul entităţilor radiate din Registrul de stat. "
2.4.4.1. În descrierea subcontului de nivelul I 14223 se completează cu subcontul de nivelul II 142239 ,,Mijloace încasate în bugetul de stat din compensarea cheltuielilor de judecată în cauze penale”.
2.4.4.2. După descrierea subcontului de nivelul II 142238 se completează cu următorul text:
,,La subcontul de nivelul II 142239 ,,Mijloace încasate în bugetul de stat din compensarea cheltuielilor de judecată în cauze penale” se reflectă mijloacele încasate în bugetul de stat din compensarea cheltuielilor de judecată aferente cauzelor penale’’.
2.4.5. În pct. 3.3.56., alineatul I se completează la final cu următorul conținut:
,,În cazul atingerii pragului maxim al numerelor de inventar admisibile pe anumite grupuri ale obiectelor se extinde numarul maxim de semne ce va conține un numar de inventar’’.
2.4.6. În pct. 3.1.59., În descrierea subcontului de nivelul II 143115 se completrează la final cu următorul text: ,,nu se vor reflecta amenzile pentru încălcarea traficului rutier, care se prevăd la articolul 1432 "Amenzi pentru încălcarea traficului rutier".’’
2.4.7. În pct. 3.1.60., În descrierea subcontului de nivelul II 143242 în ultimul alineat, sintagma ,,143241” se substituie cu sintagma ,,143242”
2.4.8. În pct. 3.1.61., În descrierea subcontului de nivelul II 143322 se completează la final cu următorul text: ,,conform prevederilor Codului fiscal’’.
2.4.8.1. În descrierea subcontului de nivelul II 143326 în alineatul VI, sintagma ,,142326” se substituie cu sintagma ,,143326”
2.4.9. În pct. 3.1.62., Denumirea subcontului de nivelul I 14341 se modifică în următoarea redacție: ,,Amenzi aplicate de Agenţia pentru Supraveghere Tehnică’’.
2.4.9.1. Descrierea subcontului de nivelul II 143410 se modifică în următoarea redacție:
,,La subcontul de nivelul II 143410 " Amenzi aplicate de Agenţia pentru Supraveghere Tehnică " se reflectă veniturile încasate din amenzi aplicate de Agenţia pentru Supraveghere Tehnică.’’
2.4.9.2. Denumirea subcontului de nivelul I 14345 se modifică în următoarea redacție: ,,Amenzi aplicate de Agenţia Naţională pentru Sănătate Publică’’.
2.4.9.3. Descrierea subcontului de nivelul II 143450 se modifică în următoarea redacție:
,,La subcontul de nivelul II 143450 " Amenzi aplicate de Agenţia Naţională pentru Sănătate Publică " se reflectă veniturile încasate din amenzi aplicate de Agenţia Naţională pentru Sănătate Publică.’’
2.4.10. În pct. 3.1.65., În descrierea subcontului de nivelul I 14411 se completează cu subcontul de nivelul II 144115 ,, Donații voluntare pentru cheltuieli curente din surse interne pentru susținerea fondurilor asigurării obligatorii de asistență medicală’’.
2.4.10.1. După descrierea subcontului de nivelul II 144114 se completează cu următorul text:
La subcontul de nivelul II 144115 ,, Donații voluntare pentru cheltuieli curente din surse interne pentru susținerea fondurilor asigurării obligatorii de asistență medicală’’ se reflectă veniturile încasate/obţinute din donaţii voluntare şi ajutoare umanitare pentru cheltuieli curente din surse interne pentru susținerea fondurilor asigurării obligatorii de asistență medicală.
2.4.11. În pct. 3.1.69., În descrierea subcontului de nivel I 14516 se completează cu subcontul de nivelul II 145162 ,, Impozitul unic perceput de la antreprenorii independenți”.
2.4.11.1. După descrierea subcontului de nivelu II 145161 se completează cu următorul text:
,,La subcontul de nivelul II 145162 ,, Impozitul unic perceput de la antreprenorii independenți” se reflectă sumele plătite de către persoanele fizice rezidente care desfășoara, în mod individual, activitate economică independentă în domeniul prestării serviciilor, fără a constitui o formă juridică de organizare’’.
2.4.12. În pct. 3.2.25., Denumirea subcontului de nivelul I 23110 se modifică în următoarea redacție: ,,Cheltuieli privind uzura clădirilor’’.
2.4.12.1. Denumirea subcontului de nivelul II 231100 se modifică în următoarea redacție: " Cheltuieli privind uzura clădirilor".
2.4.13. Punctul 3.3.165. se expune în următoarea redacție: ,,Uzura mijloacelor fixe se calculează lunar pentru lunile anului de gestiune următoare lunii recepţiei lucrărilor, dării în folosinţă sau punerii în funcţiune a acestora’’.
2.4.14. În pct. 3.3.169., Se exclude textul: ,,Exemplu: O clădire din blocuri de piatră cu valoarea iniţială de bilanţ 1200000 lei la care uzura calculată pînă la data de 01.01.2004 constituie 390000 lei şi valoarea reziduală 810000 lei, are o durată normală de funcţionare fixată pînă la momentul revizuirii (DV) de 40 ani şi durata de funcţionare consumată pînă la data intrării Catalogului în vigoare (DC) este de 13 ani. Durata ei de funcţionare utilă conform datelor expuse în Catalog (cod 11000002000) (DN) constituie 35 ani.
În acest caz, durata de funcţionare utilă rămasă, în ani va fi:
• pentru primul caz DR = (1 – 13/40) × 35 = 23,625 ani, astfel durata de funcţionare utilă şi rezultatul obţinut se va rotunji – 24 ani.
Prin urmare,
DT = 24 + 13 = 37
Deci, suma uzurii care se va calcula începînd cu 01.01.2004 va constitui:
810000 : 24 = 33750 lei.
Uzura mijloacelor fixe procurate de la 1 ianuarie 2004 se determină după metoda casării liniare (uniformă) a valorii uzurabile şi în conformitate cu anexa nr.1 la Catalog – "Clasificarea şi durata de funcţionare utilă a mijloacelor fixe şi a activelor nemateriale".
De exemplu: Pe data de 16 aprilie 2012 s-a procurat o maşină de calcul în sumă de 4500 lei.
Uzura se va calcula la data de 31 decembrie a anului de gestiune pentru lunile următoare din luna procurării maşinii de calcul în mărime de 875 lei (4500 lei/3 ani/12 luni x 7 luni) – durata de funcţionare utilă în ani conform normelor stabilite în Catalog.”.
2.4.15. Punctul 3.3.1691., se expune în redacție nouă:
"În cazul majorării valorii de bilanţ a mijloacelor fixe, ca rezultat al reparaţiei capitale sau reevaluării, este necesară recalcularea valorii uzurabile lunare.
Astfel, suma uzurii revizuite se determină prin metoda liniară, aplicând următoarea formulă:
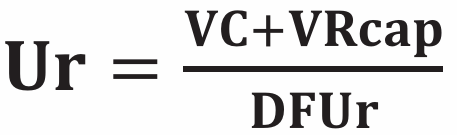
unde:
Ur. – suma uzurii revizuite;
VC – valoarea contabilă, se va determina ca costul de intrare ajustat diminuat cu uzura acumulată;
VRcap. – valoarea reparaţiei capitale;
DFUr. – durata de funcționare utilă rămasă, care se calculează prin următoarea formulă:
DFUr = DFU inițială - DFU aflat în exploatare + DFU majorat în urma reparaţiei capitale/reevaluării.”
2.4.16. În pct. 3.4.41. se completează la final cu următorul alineat:
,,Subcontul de nivelul II 421000 ,, Diferenţa de curs pozitivă’’ la sfârșitul anului se închide cu subcontul de nivelul II 721000 ,,Rezultatul financiar al autorităţii/instituţiei bugetare din anul curent’’.’’
2.4.17. În pct. 3.4.42. se completează la final cu următorul alineat:
,, Subcontul de nivelul II 422000 ,, Diferenţa de curs negativă’’ la sfârșitul anului se închide cu subcontul de nivelul II 721000 ,,Rezultatul financiar al autorităţii/instituţiei bugetare din anul curent’’.’’
2.4.18. În pct. 3.4.43. se completează la final cu următorul alineat:
,,Subcontul de nivelul II 423000 ,, Diferenţa de curs pozitivă pentru mijloacele temporar intrate în posesia instituţiilor’’ la sfârșitul anului se închide cu subcontul de nivelul II 714000 ,, Rezultatul executării de casă a mijloacelor temporar intrate în posesia instituţiilor din anul curent’’.’’
2.4.19. În pct. 3.4.44. se completează la final cu următorul alineat:
,,Subcontul de nivelul II 424000 ,, Diferenţa de curs negativă pentru mijloacele temporar intrate în posesia instituţiilor’’ la sfârșitul anului se închide cu subcontul de nivelul II 714000 ,, Rezultatul executării de casă a mijloacelor temporar intrate în posesia instituţiilor din anul curent’’.’’
3. În Anexa 2 ,,Corespondenţa conturilor evidenţei contabile privind executarea de casă a bugetelor componente ale bugetului public naţional”,
3.1. În rândurile nr. 150, 151, 152 cuvântul ,,terenurilor’’se substituie cu următoarea sintagmă,, superficia terenurilor proprietate publică’’.
3.2. În rândurile nr. 167 cuvântul ,,subvențiară’’se substituie cu următoarea sintagmă ,, subsidiară’’.
3.3. După rândul nr. 224 se introduce un rând nou nr.2241 cu urmatorul conținut:
| 2241 | Donaţii voluntare pentru cheltuieli curente din surse interne pentru susţinerea fondurilor asigurării obligatorii de asistenţă medicală | 431100 | 144115 |
3.4. Rândul nr. 756 se expune în următoarea redacție cu următorul conținut:
| 756 | Trecerea la finele anului de gestiune la rezultatul executării de casă a bugetelor din anul curent a datoriilor interne, împrumuturilor interne şi recreditate cu solduri creditoare | Subconturile
din subclasa 51, (cu excepția grupei de conturi 5184), 54, 55, 56 | 711000 |
| Grupa de conturi 5184 | 714000 |
3.5. Rândul nr. 757 se expune în următoarea redacție cu următorul conținut:
| 757 | Trecerea la finele anului de gestiune la rezultatul executării de casă a bugetelor din anul curent a datoriilor interne, împrumuturilor interne şi recreditate cu solduri debitoare | 711000 | Subconturile
din subclasa 51, (cu excepția grupei de conturi 5184), 54, 55, 56 |
| 714000 | Grupa de conturi 5184 |
4. În anexa 2a ,, Corespondenţa conturilor contabile în autorităţi/instituţii bugetare (metoda de angajamente)”,
4.1. În rândul 1.6 coloana 4, după subcontul de nivelul II 144114, se completează cu subcont nou de nivelul II, 144115.
4.2. În rândul 1.10 coloana 3, după subcontul de nivelul II 144114, se completează cu subcont nou de nivelul II ,144115.
4.3. În rândul 2.2.2. contul ,,212100’’ se substituie cu ,,subconturile din grupa de conturi 222’’.
4.4. În rândul 2.2.2.1., col.3 de expus în următoarea redacție: 222210, 222400, 222810, 222940, 222999.
4.5. Punctul 2.8 se expune în următoarea redacție:
| 2.8. | Evidenţa prestaţiilor sociale ale angajatorilor |
| 2.8.1. | Calculul prestațiilor sociale | 273100-273900 | 519630 | NC-5 |
| 2.8.2 | Calculul contribuţiilor de asigurări sociale de stat la prestații sociale | 273200 | 519120 | NC-5 |
| 2.8.3 | Calculul impozitului pe venit reţinut din prestații sociale | 519630 | 519420 | NC-5 a |
| 2.8.4. | Calculul primelor de asigurare obligatorie de asistenţă medicală | 519630 | 519440 | NC-5 a |
| 2.8.5. | Înregistrarea sumelor transferate pe conturile bancare ale angajaţilor | 519630 | 519491 | NC-5 a |
| 2.8.6. | Plata prestaţiilor sociale | 519491 | 431100 | NC- 2 |
4.6. Punctul 4.10 se expune în următoarea redacție:
| 4.10. | Evidența utilizării stocurilor de materiale
circulante și casării rezervelor materiale |
| 4.10.1 | Înregistrarea cheltuielilor privind utilizarea stocurilor de materiale circulante | 221110-221190 | 331230-339230 | NC-13 |
| 4.10.11 | Formula concomitentă | 331230-339230 | 331110-339110,
331130-339130,
331190-339190 | NC-13 |
| 4.10.2. | Înregistrarea cheltuielilor privind utilizarea produselor alimentare | 221130 | 333230 | NC-12 |
| 4.10.21 | Formula concomitentă | 333230 | 333110, 333130, 333190 | NC-12 |
| 4.10.3. | Casarea rezervelor materiale | 289100 | 321230-323230 | NC-13 |
| 4.10.31 | Formula concomitentă | 321230-323230 | 321110-323110,
321130-323130, 321190-323190 | NC-13 |
| 4.10.4. | Casarea valorii de bilanț a stocurilor de materiale circulante și rezervelor materiale ieșite ca rezultat al situațiilor excepționale | 289400 | 321230-323230, 331230-339230 | NC-13 |
| 4.10.41 | Formula concomitentă | 321230-323230, 331230-339230 | 321110-323110,
321130-323130, 321190-323190,
331110-339110,
331130-339130,
331190-339190 | NC-13 |
| 4.10.5. | Casarea valorii de bilanț a produselor alimentare ieșite ca rezultat al situațiilor excepționale | 289400 | 333230 | NC-12 |
| 4.10.51 | Formula concomitentă | 333230 | 333110, 333130, 333190 | NC-12 |
4.5. În rândul 9.1 și rândul 9.4 textul ,,NC-1’’, se substituie cu textul ,, NC-1,NC-8’’.
4.6. În rândul 9.2 și rândul 9.3 se va substitui textul ,,NC-9’’ cu ,,NC-8’’.
5. În Anexa 4, ,,Formularele rapoartelor şi informaţiilor’’,
5.1. Forma FD-041 se substituie cu forma corespunzătoare din Anexa nr.1 la prezentul ordin.
6. Prezentul ordin se publică în Monitorul Oficial al Republicii Moldova şi intră în vigoare la data publicării, cu excepția pct. 2.4.13. care va intra în vigoare la 01 ianuarie 2027 .
Ministru Andrian GAVRILIȚĂ
Nr. 71. Chişinău, 27 mai 2026.
anexa nr.1