III.
RESPONSABILITĂȚILE ÎN PROCESUL DE REVIZUIRE A CHELTUIELILOR
8. În procesul de revizuire a cheltuielilor participă Guvernul, Ministerul Finanțelor și alte autorități ale administrației publice centrale, care asigură instituirea și funcționarea unui mecanism de coordonare și luare a deciziilor transparente și fundamentate privind revizuirea cheltuielilor.
9. În vederea asigurării activității eficiente ale autorităților publice din cadrul Guvernului, precum și a cooperării între acestea în procesul de revizuire a cheltuielilor, se instituie structuri specifice, precum Comitetul de supraveghere și grupul de lucru responsabil de revizuirea cheltuielilor (în continuare-grupul de lucru).
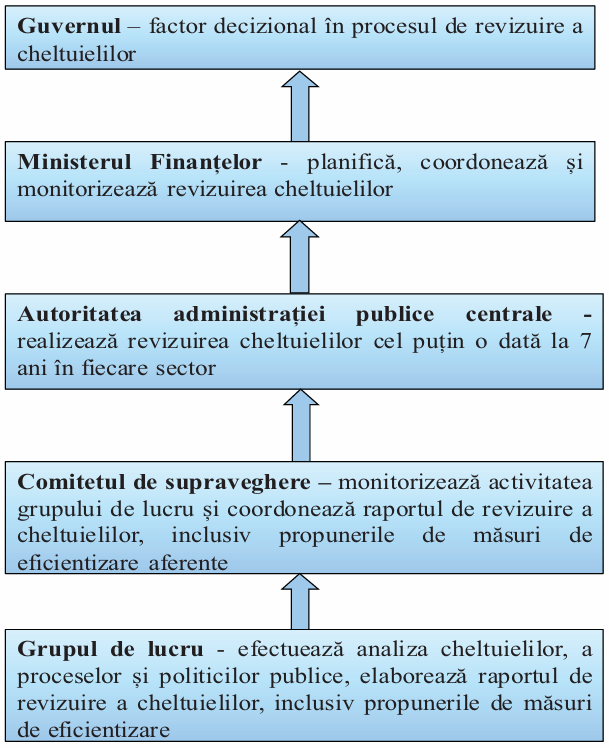
10. Schema organizatorică a procesului de revizuire a cheltuielilor este expus în figura 1.
Figura 1. Schema organizatorică a procesului de revizuire a cheltuielilor
Guvernul
11. Guvernul reprezintă factorul de decizie în procesul de revizuire a cheltuielilor, care asigură realizarea continuă și sistemică a activităților de revizuire a cheltuielilor prin:
11.1. aprobarea anuală, la propunerea Ministerului Finanțelor, a tematicilor și a cadrului de revizuire a cheltuielilor;
11.2. aprobarea și publicarea rezultatelor revizuirii cheltuielilor, inclusiv a măsurilor de eficientizare a cheltuielilor;
11.3. stabilirea autorităților responsabile și a termenelor de implementare a măsurilor de eficientizare a cheltuielilor.
Ministerul Finanțelor
12. Ministerul Finanțelor are rol de planificare, coordonare și monitorizare a procesului de revizuire a cheltuielilor, în acest context, are următoarele responsabilități:
12.1. planifică procesele de revizuire a cheltuielilor astfel, încât să se asigure că revizuirea cheltuielilor se realizează, cel puțin o dată în 7 ani în fiecare sector.
12.2. elaborează și prezintă Guvernului spre aprobare:
12.2.1. tematicile și cadrul de revizuire a cheltuielilor;
12.2.2. proiectul planului de implementare a măsurilor de eficientizare a cheltuielilor, care include autoritățile responsabile și termenele de implementare.
12.3. prezintă Guvernului spre aprobare rezultatele revizuirii, inclusiv propunerile de măsuri de eficientizare, rezultate din revizuirea cheltuielilor;
12.4. asigură instruirea personalului din cadrul autorităților/instituțiilor bugetare, inclusiv a membrilor grupurilor de lucru responsabile de revizuirea cheltuielilor, și acordă asistență metodologică, inclusiv prin consultații și răspunsuri la interpelări privind aplicarea prezentei Metodologii.
12.5. asigură participarea membrilor grupului de lucru din partea ministerului la ședințele și activitatea grupului de lucru;
12.6. constituie Comitetul de supraveghere;
12.7. asigură secretariatul tehnic al ședințelor Comitetului de supraveghere;
12.8. include măsurile de eficientizare a cheltuielilor, aprobate de Guvern și reflectate de autoritățile administrației publice centrale în strategiile sectoriale de cheltuieli, în politica bugetar-fiscală aferentă următorului proces de elaborare a cadrului bugetar pe termen mediu;
12.9. monitorizează implementarea măsurilor de eficientizare a cheltuielilor;
12.10. publică pe site-ul web oficial al Ministerului Finanțelor tematicile și cadrul de revizuire a cheltuielilor aprobate de Guvern, rezultatele revizuirii cheltuielilor, inclusiv măsurile de eficientizare, planurile de implementare a măsurilor de eficientizare și rapoartele anuale ale autorităților administrației publice centrale privind implementarea măsurilor de eficientizare a cheltuielilor.
12.11. oferă sprijin metodologic grupurilor de lucru în procesul de elaborare a raportului de revizuire a cheltuielilor, în vederea întocmirii acestuia la un nivel calitativ corespunzător.
Autoritățile administrației publice centrale
13. În procesul de revizuire a cheltuielilor, autoritățile administrației publice centrale sunt responsabile pentru:
13.1. prezentarea, la solicitarea Ministerului Finanțelor, a propunerilor pentru cadrul și tematica de revizuire a cheltuielilor;
13.2. efectuarea revizuirii cheltuielilor cel puțin o dată în 7 ani, în fiecare sector prin:
13.2.1. constituirea grupului de lucru;
13.2.2. aprobarea foii de parcurs pentru grupul de lucru;
13.2.3. stabilirea subdiviziunii/lor interne responsabile de coordonarea procesului de revizuire a cheltuielilor în dependență de tematica revizuirii cheltuielilor și asigurarea activităților de secretariat;
13.2.4. organizarea ședințelor și a activității eficiente a grupului de lucru;
13.2.5. asigurarea grupului de lucru cu documente relevante pentru analiză și alte surse de date și informații existente, veridice și accesibile care au tangență cu tematica aprobată pentru revizuirea cheltuielilor;
13.2.6. asigurarea efectuării analizei cheltuielilor, a proceselor și politicilor publice în vederea identificării activităților, unde se produc cheltuieli care nu corespund principiului performanței și/sau cheltuieli cu prioritate inferioară;
13.2.7. asigurarea identificării tuturor tipurilor relevante de impact pentru fiecare măsură de eficientizare a cheltuielilor;
13.2.8. asigurarea evaluării impacturilor măsurilor de eficientizare a cheltuielilor;
13.2.9. asigurarea elaborării raportului de revizuire a cheltuielilor, inclusiv a propunerilor de măsuri de eficientizare a cheltuielilor;
13.2.10. prezentarea raportului privind revizuirea cheltuielilor, inclusiv propunerile de măsuri de eficientizare a cheltuielilor, Ministerului Finanțelor în termenul stabilit.
13.3. implementarea măsurilor de eficientizare a cheltuielilor în termenele stabilite de Guvern prin:
13.3.1. reflectarea în strategiile sectoriale de cheltuieli, elaborate în contextul următorului cadru bugetar pe termen mediu, a măsurilor de eficientizare a cheltuielilor aprobate de către Guvern;
13.3.2. asigurarea transpunerii în actele normative a măsurilor de eficientizare a cheltuielilor respective;
13.3.3. elaborarea și prezentarea în termenul stabilit a rapoartelor anuale privind implementarea măsurilor de eficientizare a cheltuielilor Ministerului Finanțelor.
Comitetul de supraveghere
14. Comitetul de supraveghere include secretarul de stat al autorității administrației publice centrale și secretarul de stat al Ministerului Finanțelor, de competența cărora ține tematica de revizuire a cheltuielilor. Acesta are următoarele responsabilități:
14.1. monitorizează activitatea grupului de lucru;
14.2. informează ministrul autorității administrației publice centrale respective și ministrul finanțelor despre activitatea grupului de lucru;
14.3. coordonează raportul privind revizuirea cheltuielilor și a propunerilor de măsuri de eficientizare a cheltuielilor rezultate de raport;
14.4. examinează și soluționează divergențele referitoare la propunerile de măsuri de eficientizare a cheltuielilor, apărute în cadrul grupului de lucru.
Divergențele nesoluționate la nivelul Comitetului de supraveghere, se examinează și se soluționează în cadrul ședinței Comitetului interministerial pentru planificare strategică.
Grupul de lucru responsabil pentru revizuirea cheltuielilor
15. Grupul de lucru responsabil de revizuirea cheltuielilor are un rol esențial în asigurarea transparenței, a caracterului participativ și a cooperării între autoritățile publice, fiind constituit cu participarea mai multor părți interesate.
16. Numărul grupurilor de lucru corespunde numărului tematicilor de revizuire a cheltuielilor.
17. Grupul de lucru are următoarele sarcini:
17.1. colectează date și informații relevante realizării procesului de revizuire a cheltuielilor;
17.2. efectuează analiza cheltuielilor bugetare, a proceselor și politicilor publice;
17.3. elaborează și prezintă spre examinare Comitetului de supraveghere raportul privind revizuirea cheltuielilor, inclusiv propunerile de măsuri de eficientizare a cheltuielilor rezultate din raport;
17.4. ajustează raportul privind revizuirea cheltuielilor, inclusiv propunerile de măsuri de eficientizare a cheltuielilor rezultate din raport, în corespundere cu obiecțiile și propunerile Comitetului de Supraveghere și îl prezintă acestuia spre coordonare;
17.5. întocmește procese-verbale ale ședințelor grupului de lucru și le prezintă Comitetului de supraveghere.
IV.
PLANIFICAREA ȘI ETAPELE REVIZUIRII CHELTUIELILOR
18. Procesele de revizuire a cheltuielilor se planifică de către Ministerul Finanțelor astfel, încât fiecare sector să fie revizuit cel puțin o dată în 7 ani. Planificarea revizuirilor poate fi ajustată în funcție de apariția unor circumstanțe noi sau de modificarea priorităților strategice ale Guvernului. Formatul planificării proceselor de revizuire a cheltuielilor se prezintă în Tabelul 1.
Tabelul 1. Planificarea proceselor de revizuire a cheltuielilor
Planificarea proceselor de revizuire a cheltuielilor pentru anii ___________________________________
(se vor indica 7 ani consecutivi) |
| Nr/o | Sectorul supus revizuirii cheltuielilor | Autoritatea/ățile
responsabilă/e | Perioada de desfășurare |
| 1. | | | |
| 2. | | | |
19. Activitățile organizaționale și analitice, ce definesc un proces de revizuire a cheltuielilor sunt grupate în activități, care sunt realizate în mod consecutiv, pe etape. În procesul de revizuire a cheltuielilor se disting următoarele etape principale:
19.1. aprobarea tematicilor și a cadrului de revizuire a cheltuielilor;
19.2. elaborarea propunerilor de măsuri de eficientizare a cheltuielilor;
19.3. aprobarea și publicarea rezultatelor revizuirii cheltuielilor, inclusiv a măsurilor de eficientizare a cheltuielilor;
19.4. implementarea măsurilor de eficientizare a cheltuielilor.
20. Etapele principale, autoritățile responsabile pentru revizuirea cheltuielilor, acțiunile şi termenele de realizare a acestora, se conțin în Tabelul nr.2.
Tabelul 2. Calendarul acțiunilor pentru revizuirea cheltuielilor
| Acțiunile | Autoritatea responsabilă | Termenul de realizare | Autoritatea beneficiară |
| I. Aprobarea tematicilor și a cadrului de revizuirea cheltuielilor |
| 1.1. Elaborarea și prezentarea la Guvern spre aprobare a cadrului și tematicilor de revizuire a cheltuielilor | Ministerul Finanțelor | 1 aprilie | Guvernul |
| 1.2. Aprobarea tematicilor și a cadrului de revizuire a cheltuielilor | Guvernul | 10 aprilie | Ministerul Finanțelor
Autoritatea administrației publice centrale |
| II. Elaborarea propunerilor de măsuri de eficientizare a cheltuielilor |
2.1 Constituirea:
2.1.1. Comitetului de supraveghere
2.1.2. Grupului de lucru, aprobarea foii de parcurs pentru grupul de lucru | Ministerul Finanțelor
Autoritatea administrației publice centrale | 15 aprilie | Comitetul de supraveghere,
grupul de lucru |
| 2.2. Prezentarea surselor de date (documente, analize și evaluărilor existente, informații și alte surse de date pentru analiză, care au tangență cu tematica aprobată pentru revizuirea cheltuielilor) grupului de lucru | Autoritatea administrației publice centrale | 25 aprilie | Grupul de lucru |
| 2.3. Efectuarea de către grupul de lucru a analizei cheltuielilor, proceselor și politicilor publice și elaborarea raportului privind revizuirea cheltuielilor, inclusiv a propunerilor privind măsurile de eficientizare a cheltuielilor | Grupul de lucru | 10 noiembrie | X |
| 2.4. Prezentarea raportului privind revizuirea cheltuielilor, inclusiv a propunerilor privind măsurile de eficientizare a cheltuielilor ce rezultă din raport, Comitetului de supraveghere spre examinare și coordonare | Grupul de lucru | 15 noiembrie | Comitetul de supraveghere |
| 2.5. Prezentarea raportului privind revizuirea cheltuielilor, inclusiv a propunerilor privind măsurile de eficientizare a cheltuielilor, autorității administrației publice centrale respective | Comitetul de supraveghere | 30 noiembrie | Autoritatea administrației publice centrale |
| 2.6. Examinarea și prezentarea raportului privind revizuirea cheltuielilor, inclusiv a propunerilor privind măsurile de eficientizare a cheltuielilor, Ministerului Finanțelor | Autoritatea administrației publice centrale | 05 decembrie | Ministerul Finanțelor |
| III. Aprobarea și publicarea rezultatelor revizuirii cheltuielilor, inclusiv a măsurilor de eficientizare a cheltuielilor |
| 3.1. Prezentarea raportului privind revizuirea cheltuielilor, inclusiv a propunerilor de măsuri de eficientizare a cheltuielilor, a propunerilor privind stabilirea autorităților responsabile și a termenelor de implementare a măsurilor de eficientizare a cheltuielilor, Guvernului spre aprobare | Ministerul Finanțelor | 20 decembrie
(înainte de următorul proces de elaborare a cadrului bugetar pe termen mediu) | Guvernul |
| 3.2. Examinarea și aprobarea raportului privind revizuirea cheltuielilor, inclusiv a măsurilor de eficientizare a cheltuielilor, stabilirea autorităților responsabile și a termenelor de implementare a măsurilor de eficientizare a cheltuielilor | Guvernul | 31 decembrie
(înainte de următorul proces de elaborare a cadrului bugetar pe termen mediu) | x |
| 3.3. Publicarea rezultatelor revizuirii cheltuielilor, inclusiv a măsurilor de eficientizare a cheltuielilor | Guvernul | anuarie | x |
| IV. Implementarea măsurilor de eficientizare a cheltuielilor |
| 4.1. Aprobarea planului de implementare a măsurilor de eficientizare a cheltuielilor | Guvernul | 25 ianuarie | x |
| 4.1. Reflectarea măsurilor de eficientizare a cheltuielilor, aprobate de Guvern, în strategiile sectoriale de cheltuieli aferente următorului proces de elaborare a cadrului bugetar pe termen mediu | Autoritatea administrației publice centrale | 01 martie | x |
| 4.2. Includerea măsurilor de eficientizare a cheltuielilor, aprobate de Guvern, în politica bugetar-fiscală aferentă următorului proces de elaborare a cadrului bugetar pe termen mediu | Ministerul Finanțelor | 15 aprilie | x |
| 4.3. Întocmirea și prezentarea rapoartelor anuale privind realizarea planului de implementare a măsurilor de eficientizare a cheltuielilor la Ministerul Finanțelor | Autoritatea administrației publice centrale | anual,
în termenul stabilit de Ministerul Finanțelor pentru prezentarea proiectului strategiei sectoriale de cheltuieli | Ministerul Finanțelor |
| 4.4. Publicarea rapoartelor anuale privind implementarea revizuirii cheltuielilor ale autorităților administrației publice centrale | Ministerul Finanțelor | anual,
în termen de 10 zile de la momentul prezentării | x |
În cazul în care tematica revizuirii cheltuielilor vizează cheltuieli intersectoriale, termenul de realizare a procesului poate fi extins până la un an.
Aprobarea tematicilor și a cadrului de revizuire a cheltuielilor (Etapa 1)
21. Anual, concomitent cu inițierea elaborării cadrului bugetar pe termen mediu și ținând cont de planificarea proceselor de revizuire a cheltuielilor, Ministerul Finanțelor solicită autorităților administrației publice centrale propuneri privind tematicile și cadrul de revizuire a cheltuielilor. În baza propunerilor primite, Ministerul Finanțelor definește tematicile și cadrul pentru revizuirea cheltuielilor pentru anul respectiv, ținând cont de criteriile de mai jos, și le înaintează Comitetului interministerial pentru planificare strategică spre examinare și aprobare, consemnată prin procesul-verbal al ședinței acestuia.
La baza definirii tematicilor pot sta următoarele criterii, fără a se limita la acestea:
21.1. evoluțiile negative ale indicatorilor de performanță;
21.2. nevalorificarea alocațiilor bugetare;
21.3. necesitatea majorării alocațiilor pentru anii următori;
21.4. solicitări suplimentare de alocații din partea autorităților administrației publice centrale;
21.5. necesitatea majorării alocațiilor anuale la nivel de subprogram;
21.6. volumul semnificativ al cheltuielilor în bugetul sectorului.
Exemple de tematici pentru revizuirea cheltuielilor sunt expuse în Boxa 1.
Boxa 1. Exemple de tematici pentru revizuirea cheltuielilor
Exemple de tematici pentru revizuirea cheltuielilor
Tema 1. Eficientizarea cheltuielilor pentru bunuri şi servicii destinate învățământului superior
Tema 2. Revizuirea cheltuielilor pentru protecția mediului
Tema 3. Revizuirea cheltuielilor destinate subvenționării agriculturii
Tema 4. Eficientizarea cheltuielilor pentru retribuirea muncii personalului din instituțiile medicale
Tema 5. Revizuirea cheltuielilor pentru investițiile capitale
22. Cadrul de revizuire a cheltuielilor stabilește limitele revizuirii cheltuielilor aferente unei tematici și include autoritățile/instituțiile bugetare implicate în revizuirea cheltuielilor și ansamblul de cerințe, care stau la baza revizuirii cheltuielilor.
23. Formatul tematicii și cadrului de revizuire a cheltuielilor este expus în Boxa 2.
Boxa 2. Formatul Tematicii și cadrului de revizuire a cheltuielilor
Tematica și cadrul de revizuire a cheltuielilor bugetare
I. Tematica revizuirii cheltuielilor
II. Cadrul de revizuire a cheltuielilor
2.1. Cadrul organizațional
2.2. Cadrul analitic
2.2.1. Contextul revizuirii cheltuielilor
2.2.2. Scopul, obiectivele generale și obiectivele specifice ale revizuirii cheltuielilor
2.2.3. Termenii de referință pentru revizuirea cheltuielilor, a proceselor și politicilor publice
a) Domeniul de aplicare
b) Subiecte care trebuie analizate
c) Ținta pentru opțiunile de economisire
d) Cerințele pentru propunerile de măsuri de eficientizare a cheltuielilor
e) Cerințele față de raportul privind revizuirea cheltuielilor
f) Aspecte organizaționale
g) Termen de realizare
24. Tema analizei indică cheltuielile care urmează a fi supuse procesului de revizuire.
25. Cadrul organizațional al revizuirii cheltuielilor include autoritățile/instituțiile implicate în procesul de revizuire a cheltuielilor și rolurile acestora.
26. Cadrul analitic al revizuirii cheltuielilor conține informații relevante pentru analiza cheltuielilor, precum:
26.1. contextul revizuirii cheltuielilor;
26.2. scopul revizuirii cheltuielilor, obiectivele generale și obiectivele specifice ale revizuirii cheltuielilor;
26.3. termenii de referință pentru revizuirea cheltuielilor, a proceselor și politicilor publice.
27. Contextul revizuirii cheltuielilor oferă informații succinte despre:
27.1. prioritățile de bază în ceea ce privește politicile la nivel înalt ale sectorului;
27.2. provocările majore cu care se confruntă sectorul, prioritățile și obiectivele strategice ale Guvernului aferente sectorului;
27.3. impactul priorităților și obiectivelor respective asupra alocării resurselor bugetare și finanțării activităților din cadrul sectorului;
27.4. rolul revizuirii cheltuielilor în vederea realizării priorităților și obiectivelor strategice ale Guvernului.
28. Scopul revizuirii cheltuielilor reflectă efectele pozitive așteptate sau rezultatele finale scontate de la efectuarea revizuirii cheltuielilor. Scopul indică starea îmbunătățită a lucrurilor sau efectele cu impact general asupra alocării resurselor bugetare. Exemple de scopuri pentru revizuirea cheltuielilor sunt reflectate în Boxa 3.
Boxa 3. Exemple de scopuri pentru revizuirea cheltuielilor
Exemple de scopuri pentru revizuirea cheltuielilor
1. Resurse bugetare pentru realizarea priorităților și obiectivelor Guvernului
2. Spațiu fiscal/bugetar pentru prestațiile de asigurări sociale
3. Servicii de asistență medicală de ambulator eficiente
29. Obiectivele generale derivă din problemele cu care se confruntă sectorul și descriu rezultatele finale care se doresc a fi obținute în urma desfășurării procesului de revizuire a cheltuielilor. Acestea trebuie formulate din perspectiva schimbărilor pozitive în vederea creșterii eficienței resurselor bugetare. Obiectivele generale indică și asupra modului de redirecționare a potențialelor economii care urmează a fi identificate, precum consolidarea cheltuielilor în cadrul bugetului autorității administrației publice centrale sau redirecționarea în favoarea priorităților și obiectivelor strategice către alte autorități publice. Exemple de obiective generale aferente tematicilor de revizuire a cheltuielilor sunt reflectate în Boxa 4.
Boxa 4. Exemple de obiective generale aferente tematicilor de revizuire a cheltuielilor
Exemple de obiective generale ale revizuirii cheltuielilor
1. Reducerea datoriei publice
2. Realocarea fondurilor de la activități mai puțin eficiente la activități eficiente în ceea ce privește urmărirea obiectivelor Guvernului
3. Creșterea veniturilor bugetului asigurărilor sociale de stat și redistribuirea potențialelor economii identificate între subprogramele de cheltuieli
4. Creșterea spațiului bugetar/fiscal pentru reforma salarială
5. Creșterea eficienței cheltuielilor pentru sănătate prin îmbunătățirea serviciilor de asistență medicală de ambulator
30. Obiectivele specifice reprezintă transpunerea concretă și operațională a obiectivelor generale ale procesului de revizuire a cheltuielilor, reflectând problema care urmează a fi soluționată. Acestea vizează, după caz, reducerea nivelului cheltuielilor prin identificarea economiilor, realocarea resurselor în conformitate cu obiectivele și prioritățile strategice ale Guvernului, precum și îmbunătățirea eficienței utilizării resurselor publice și a raportului calitate-preț. Obiectivele specifice prevăd ținta economiilor care urmează a fi identificate în procesul de revizuire a cheltuielilor.
Obiectivul specific se consideră bine formulat dacă acesta întrunește cerințele aferente criteriilor SMART. Cerințele pentru stabilirea obiectivelor specifice ale revizuirii cheltuielilor sunt relatate în Boxa 5.
Boxa 5. Cerințele pentru stabilirea obiectivelor specifice ale revizuirii cheltuielilor
| Cerinţe | Explicaţii |
|---|
| S – Specific | Obiectivul trebuie să fie clar, lipsit de ambiguitate și concentrat asupra unei singure direcții. Indică ce anume dorim să realizăm, în ce domeniu. |
| M – Măsurabil | Trebuie să fie posibilă măsurarea progresului sau a rezultatului prin indicatori clari. |
| A – Abordabil (realizabil) | Obiectivul trebuie să fie realist, ținând cont de resursele și timpul disponibil. |
| R – Relevant | Obiectivul trebuie să aibă o legătură directă cu scopul revizuirii cheltuielilor și cu problemele existente, contribuie la realizarea obiectivelor generale și la soluționarea problemelor identificate. |
| T – delimitat în Timp | Obiectivul trebuie să aibă un termen clar de realizare, indicând când trebuie atins obiectivul. |
31. Exemple de obiective specifice aferente tematicilor de revizuire a cheltuielilor sunt prezentate în Boxa 6.
Boxa 6. Exemple de obiective specifice aferente tematicilor de revizuire a cheltuielilor
Obiective specifice aferente tematicilor de revizuire a cheltuielilor
1. Economii echivalente cu până la 10% din portofoliul de cheltuieli pentru sănătate în următorii 5 ani, față de anul 2023, și măsuri de eficientizare a cheltuielilor
2. Potențiale economii în mărime de 10 % anual din portofoliul de cheltuieli pentru agricultură până în anul 2023, față de cheltuielile din anul 2017, și a măsuri de eficientizare a cheltuielilor pentru agricultură
3. Economii reale de 5% pe an în următorii 4 ani, la toate cheltuielile bugetului de asigurări sociale de stat față de anul 2023
4. Economii echivalente cu până la 10%, dar nu mai puțin de 5% din portofoliul de cheltuieli pentru educație în anul 2020 și 5% pentru următorii 3 ani, față de anul 2016.
32. Tabelul 3 prezintă un exemplu de formulare a scopului, obiectivelor generale și specifice aferente unei tematici.
Tabelul 3. Exemplu de formulare a scopului, obiectivelor generale și specifice aferente unei tematici
| Tema | Scop | Obiective generale | Obiective specifice |
| Revizuirea cheltuielilor pentru educație | Spațiu fiscal disponibil pentru noi reforme și inițiative de politici | Reducerea cheltuielilor pentru învățământ profesional tehnic și învățământ superior | Economii ale cheltuielilor echivalente cu până la 10%, dar nu mai puțin de 5%, din portofoliul de cheltuieli pentru 2020 și 5% pentru următorii 3 ani |
33. Termenii de referință pentru revizuirea cheltuielilor, a proceselor și politicilor publice stabilesc următoarele aspecte ce țin de analiza cheltuielilor:
33.1. domeniul de aplicare a analizei;
33.2. subiecte care trebuie analizate;
33.3. ținta pentru opțiunile de economisire;
33.4. cerințe față de raportul privind revizuirea cheltuielilor și privind propunerile de măsuri de eficientizare a cheltuielilor;
33.5. aspecte organizaționale aferente activităților de revizuire;
33.6. termenul de realizare.
34. Domeniul de aplicare a analizei indică programele/subprogramele supuse analizei cheltuielilor bugetare, limitele analizei și perioada care urmează a fi analizată. Exemplu de domeniu de aplicare este prevăzut în Boxa 7.
Boxa 7. Exemplu de domeniu de aplicare a analizei
Domeniu de aplicare a analizei
Analizei se vor supune cheltuielile pentru învățământul superior și învățământul profesional tehnic (aferente universităților, colegiilor, centrelor de excelență, școlilor profesionale și altor instituții subordonate Ministerului Educației și Cercetării și Ministerului Sănătății) din anii 2017 - 2023.
35. Subiecte care trebuie analizate conțin principalele elemente pe care trebuie sa le abordeze analiza, precum:
35.1. identificarea cheltuielilor care nu sunt utilizate în mod econom, eficient și eficace;
35.2. identificarea cheltuielilor cu prioritate inferioară;
35.3. identificarea oportunităților de eliminare a dublărilor de cheltuieli;
35.4. identificarea situațiilor de înlocuire a prestării serviciilor publice gratuite cu servicii publice contra plată sau de creștere a plăților existente pentru serviciile publice;
35.5. identificarea cheltuielilor cu oportunități de externalizare a prestării serviciului public;
35.6. alte subiecte care ar putea fi analizate.
36. Țintele pentru opțiunile de economisire stabilesc cuantumul economiilor, care urmează a fi identificate (în procente din volumul de cheltuieli al anului de referință sau în sume fixe) și modul de utilizare a acestora (redistribuire a resurselor bugetare sau reducere a cheltuielilor).
În cazurile, în care veniturile bugetare nu acoperă cheltuielile, este nevoie de măsuri care să prevină creșterea deficitului bugetar. Țintele de economii în asemenea cazuri sunt formulate în procente din volumul de cheltuieli astfel, încât ținta economiilor să fie clară. În cazurile, în care obiectivul general este definit în scopul identificării surselor pentru creșterea calității unor servicii publice sau pentru activități noi, obiectivul specific poate defini volumul de mijloace bănești, care trebuie obținute din economii, cât și activitățile/cheltuielile care urmează a fi finanțate din acele economii.
37. Cerințele pentru propunerile de măsuri de eficientizare a cheltuielilor - se indică cerințele pentru propunerile de măsuri de eficientizare a cheltuielilor, precum implicațiile financiare pe termen lung, descrierea propunerilor de politici, argumentarea acestora, impactul asupra grupurilor vizate, implementarea și cerințele legislative.
38. Cerințele față de raportul privind revizuirea cheltuielilor - se indică cerințele față de conținutul/formatul raportului privind revizuirea cheltuielilor.
39. Aspecte organizaționale - se indică cine efectuează analiza cheltuielilor, perioada de timp supusă analizei, sursele de date și informații pentru analiză, cui va fi prezentat raportul privind revizuirea cheltuielilor, inclusiv propunerile de măsuri de eficientizare a cheltuielilor.
40. Termen de realizare - se indică termenul de realizare a analizei cheltuielilor, proceselor și politicilor publice, elaborării raportului privind revizuirea cheltuielilor, inclusiv a propunerilor de măsuri de eficientizare a cheltuielilor.
Produsele obținute la această etapă sunt tematica și cadrul de revizuire a cheltuielilor aprobate.
Elaborarea propunerilor de măsuri de eficientizare a cheltuielilor (Etapa 2)
41. La etapa de elaborare a propunerilor de măsuri de eficientizare a cheltuielilor rolul principal revine autorităților administrației publice centrale, de competența cărora ține tematica de revizuire a cheltuielilor. La această etapă se disting următoarele activități:
41.1. aprobarea, pentru fiecare tematică, a Comitetului de supraveghere, a componenței grupului de lucru și a foii de parcurs pentru acesta;
41.2. efectuarea analizei cheltuielilor bugetare, a proceselor și politicilor publice;
41.3. elaborarea raportului privind revizuirea cheltuielilor, inclusiv a propunerilor de măsuri de eficientizare a cheltuielilor.
Aprobarea, pentru fiecare tematică, a Comitetului de supraveghere, a componenței grupului de lucru și a foii de parcurs pentru acesta
42. Comitetul de supraveghere se instituie de către Ministerul Finanțelor, iar grupul de lucru se instituie de către autoritatea administrației publice centrale, de competența căreia ține tematica de revizuire a cheltuielilor. Ordinul privind constituirea Comitetului de supraveghere va conține date privind componența nominală și responsabilitățile acestuia, iar ordinul privind constituirea grupului de lucru va conține date privind componența nominală și foaia de parcurs pentru acesta.
43. Grupul de lucru este condus de 2 copreședinți: secretarul general din cadrul autorității administrației publice centrale responsabilă de politicile aferente domeniului supus revizuirii și secretarul general al Ministerului Finanțelor.
Membrii grupului de lucru reprezintă persoane cu experiență profesională în domeniu sau în alte domenii relevante, cu funcții de conducere și de execuție. Componența grupului de lucru va include cel puțin câte un reprezentant din:
43.1. Autorități/ățile administrației publice centrale de competența cărora ține tematica aprobată pentru revizuirea cheltuielilor:
43.1.1. subdiviziunea responsabilă de politicile aferente tematicii aprobate pentru revizuirea cheltuielilor;
43.1.2. subdiviziunea responsabilă de planificare bugetară și de evidență contabilă;
43.1.3. subdiviziunea responsabilă de coordonarea politicilor publice și integrare europeană;
43.1.4. alte subdiviziuni cu competențe aferente tematicii aprobate pentru revizuirea cheltuielilor;
43.1.5. reprezentanți ai structurilor organizaționale din sfera de competență (autoritățile administrative din subordine, inclusiv serviciile publice desconcentrate și cele aflate în subordine, precum și instituțiile publice în care ministerul are calitatea de fondator).
43.2. Ministerul Finanțelor, după caz:
43.2.1. subdiviziunile responsabile de politicile bugetare sectoriale;
43.2.2. subdiviziunea responsabilă de politicile salariale;
43.2.3. subdiviziunea responsabilă de finanțarea sectorului economic și a investițiilor capitale;
43.3. Cancelaria de Stat - subdiviziunile cu competențe aferente tematicii aprobate pentru revizuirea cheltuielilor.
43.4. Alte autorități/instituții relevante, în caz de necesitate.
43.5. Participanți externi din rândul partenerilor internaționali și instituțiilor financiare internaționale, societății civile, instituțiilor de cercetare, precum și experților independenți, cercetătorilor științifici.
Responsabilitățile membrilor grupului de lucru sunt reflectate în matricea responsabilităților membrilor grupului de lucru din Tabelul 4.
Tabelul 4. Matricea responsabilităților membrilor grupului de lucru
| N/o | Activitățile | Membri ai grupului de lucru |
| din partea autorității administrației publice centrale | SMF | SCS | PE |
| SEPP | SCPP | SEBEC | SSO |
| 1. | Elaborarea proiectului ordinului autorității administrației publice centrale privind constituirea grupului de lucru și aprobarea foii de parcurs pentru grupul de lucru | |
| Elaborarea proiectului ordinului | | ⱱ | | | | | |
| 2. | Prezentarea materialelor disponibile și necesare pentru efectuarea analizei cheltuielilor, proceselor și politicilor publice, aferente perioadei de cel puțin 5 ani anteriori anului în care se efectuează analiza cheltuielilor, a proceselor și politicilor publice, precum: | |
| liste ale priorităților de politici publice | ⱱ | ⱱ | | | | ⱱ | |
| documente de politici publice și documente de planificare, acte normative | ⱱ | ⱱ | | | | | |
| rapoarte de monitorizare a documentelor de planificare și a documentelor de politici publice și rapoartele de evaluare a politicilor publice | ⱱ | ⱱ | | | | | |
| rapoartele privind executarea bugetelor și rapoartele de performanță ale autorităților administrației publice centrale | | | ⱱ | ⱱ | ⱱ | | |
| documente ale organelor de supraveghere, control și audit | | | ⱱ | ⱱ | ⱱ | | |
| analize existente ale sectoarelor supuse revizuirii, inclusiv analize relevante ale experților | ⱱ | ⱱ | | ⱱ | ⱱ | ⱱ | ⱱ |
| date statistice aferente tematicii de revizuire a cheltuielilor ale Biroului Național de Statistică și ale organizațiilor de nivel internațional | ⱱ | ⱱ | | ⱱ | ⱱ | ⱱ | ⱱ |
| informații privind bunele practici ale altor țări cu referire la procesele și politicile publice aferente tematicii de revizuire a cheltuielilor | ⱱ | ⱱ | | ⱱ | ⱱ | ⱱ | ⱱ |
| date și informații din alte surse care reflectă costurile serviciilor publice și rezultatele implementării politicilor publice | ⱱ | ⱱ | ⱱ | ⱱ | ⱱ | ⱱ | ⱱ |
| 3. | Examinarea documentelor, datelor și informațiilor prezentate grupului de lucru și analiza cheltuielilor bugetare, a proceselor și politicilor publice din perspectiva: | |
| economicității, eficienței și eficacității | ⱱ | | ⱱ | ⱱ | ⱱ | | ⱱ |
| corespunderii cu prioritățile și obiectivele strategice ale Guvernului | | ⱱ | | | | ⱱ | |
| 4. | Discutarea/examinarea concluziilor | |
| Discutarea/examinarea concluziilor | ⱱ | ⱱ | ⱱ | ⱱ | ⱱ | ⱱ | ⱱ |
| 5. | Identificarea: | |
| cheltuielilor neutilizate în mod econom, eficient și eficace | | ⱱ | ⱱ | ⱱ | ⱱ | | ⱱ |
| cheltuielilor care nu sunt în concordanță cu prioritățile și obiectivele strategice ale Guvernului | ⱱ | ⱱ | | | | ⱱ | |
| oportunităților de eliminare a dublărilor de cheltuieli | ⱱ | ⱱ | ⱱ | ⱱ | ⱱ | ⱱ | ⱱ |
| situațiilor de înlocuire a prestării serviciilor publice gratuite cu servicii publice contra plată sau de creștere a plăților existente pentru serviciile publice | ⱱ | ⱱ | ⱱ | ⱱ | ⱱ | ⱱ | ⱱ |
| cheltuielilor cu oportunități de externalizare a prestării serviciului public | ⱱ | ⱱ | ⱱ | ⱱ | ⱱ | ⱱ | ⱱ |
| 6. | Estimarea economiilor aferente cheltuielilor neutilizate în mod econom, eficient și eficace, precum și aferente cheltuielilor care nu sunt în concordanță cu prioritățile și obiectivele Guvernului | |
| Estimarea economiilor aferente cheltuielilor neutilizate în mod econom, eficient și eficace, precum și aferente cheltuielilor care nu sunt în concordanță cu prioritățile și obiectivele Guvernului | ⱱ | | ⱱ | ⱱ | | | ⱱ |
| 7. | Prezentarea și susținerea argumentată a opțiunilor de politici publice pentru eficientizarea cheltuielilor | |
| Prezentarea și susținerea argumentată a opțiunilor de politici publice pentru eficientizarea cheltuielilor | ⱱ | ⱱ | ⱱ | ⱱ | ⱱ | ⱱ | ⱱ |
| 8. | Elaborarea/întocmirea unei liste extinse cu posibile opțiuni de politici publice pentru eficientizarea cheltuielilor și evaluarea fiecărei opțiuni de politici publice din punct de vedere al fezabilității acestora | |
| Elaborarea/întocmirea unei liste extinse cu posibile opțiuni de politici publice pentru eficientizarea cheltuielilor și evaluarea din punct de vedere a fezabilității | ⱱ | | ⱱ | | ⱱ | | ⱱ |
| 9. | Discutarea listei extinse cu posibile opțiuni de politici publice pentru eficientizarea cheltuielilor și evaluarea din punct de vedere a fezabilității | |
| Discutarea listei extinse cu posibile opțiuni de politici publice pentru eficientizarea cheltuielilor și evaluarea din punct de vedere a fezabilității și elaborarea propunerilor de măsuri de eficientizare a cheltuielilor | ⱱ | ⱱ | ⱱ | ⱱ | ⱱ | ⱱ | ⱱ |
| 10. | Evaluarea fiecărei măsuri de eficientizare a cheltuielilor sub următoarele aspecte: | |
| justificarea măsurii de eficientizare a cheltuielilor | ⱱ | | | | | | |
| identificarea tuturor tipurilor de impact relevante ale măsurii | ⱱ | | | | | | |
| evaluarea impacturilor măsurii de eficientizare a cheltuielilor (fiscal (cu estimarea costurilor), administrativ, economic, social, asupra mediului înconjurător) | ⱱ | | | | | | |
| stabilirea indicatorilor de performanță aferenți implementării fiecărei măsuri | ⱱ | | | | | | |
| identificarea presiunilor asupra cheltuielilor pe termen mediu, care vor trebui compensate | ⱱ | | | | | | |
| evaluarea modalităților de punere în aplicare a măsurii | ⱱ | | | | | | |
| 11. | Elaborarea propunerilor pentru proiectul raportului privind revizuirea cheltuielilor, inclusiv a propunerilor de măsuri de eficientizare a cheltuielilor | |
| Elaborarea propunerilor pentru proiectul
raportului privind revizuirea cheltuielilor, inclusiv a propunerilor de măsuri de eficientizare a cheltuielilor | ⱱ | ⱱ | ⱱ | ⱱ | ⱱ | ⱱ | ⱱ |
| 12. | Elaborarea raportului privind revizuirea cheltuielilor, inclusiv a propunerilor de măsuri de eficientizare a cheltuielilor | |
| Elaborarea raportului privind revizuirea cheltuielilor, inclusiv a propunerilor de măsuri de eficientizare a cheltuielilor | ⱱ | | | | | | |
| Validarea raportului privind revizuirea cheltuielilor (prin consemnare în procesul-verbal al ședinței grupului de lucru) | ⱱ | ⱱ | ⱱ | ⱱ | ⱱ | ⱱ | ⱱ |
| 13. | Prezentarea raportului privind revizuirea cheltuielilor Comitetului de supraveghere spre coordonare | |
| Prezentarea raportului privind revizuirea cheltuielilor Comitetului de supraveghere spre coordonare și ajustarea, după caz, în corespundere cu obiecțiile acestuia | | ⱱ | | | | | |
Abrevieri:
SEPP - Subdiviziunile din cadrul autorității administrației publice centrale responsabile de elaborarea politicilor publice aferente tematicii de revizuire
SCPP - Subdiviziunea din cadrul autorității administrației publice centrale responsabilă de coordonarea politicilor publice și integrare europeană
SEBEC - Subdiviziunea din cadrul autorității administrației publice centrale responsabilă de elaborarea bugetului și evidența contabilă
SSO - Subdiviziunile din cadrul structurilor organizaționale din sfera de competență a autorităților administrației publice centrale
SMF - Subdiviziunile din cadrul Ministerului Finanțelor cu competențe aferente tematicii aprobate pentru revizuirea cheltuielilor
SCS - Subdiviziunile din cadrul Cancelariei de Stat cu competențe aferente tematicii aprobate pentru revizuirea
PE - Participanți externi din rândul partenerilor internaționali și instituțiilor financiare internaționale, societății civile, instituțiilor de cercetare, precum și experților independenți, cercetătorilor științifici
44. În caz de transfer sau eliberare din funcție a unui membru al grupului de lucru, responsabilitățile acestuia, în absența altor propuneri din partea autorităților vizate, vor fi exercitate de persoana care deține funcția respectivă.
45. Grupurile de lucru se convoacă în ședințe de câte ori este necesar. Chestiunile discutate și deciziile luate se înscriu în procesele-verbale. La ședințele grupului de lucru va participa o persoană din cadrul subdiviziunii interne ale Ministerului Finanțelor responsabilă de revizuirea cheltuielilor.
46. Pentru facilitarea activității grupului de lucru, ordinul de constituire a grupului de lucru va prevedea punerea la dispoziția acestuia în format electronic a copiilor documentelor și informațiilor, care reprezintă surse de date și informații relevante pentru analiză.
47. Foia de parcurs a grupului de lucru include activitățile, pe care urmează să le realizeze grupul de lucru în vederea analizei cheltuielilor, a proceselor și politicilor publice și termenele de realizare a acestora. Formatul foii de parcurs a grupului de lucru, care include activitățile aferente analizei cheltuielilor bugetare, a proceselor și politicilor publice, subdiviziunile/structurile responsabile și termenele de realizare este prezentat în Tabelul 5.
Tabelul 5. Formatul Foii de parcurs a grupului de lucru
Foaia de parcurs
a grupului de lucru responsabil de revizuirea cheltuielilor
Tematica____________________________________________________________
(denumirea tematicii de revizuire a cheltuielilor) |
| Activitățile | Termenul de realizare |
1. Asigurarea grupului de lucru cu materiale disponibile și necesare pentru efectuarea analizei cheltuielilor, proceselor și politicilor publice, aferente perioadei de cel puțin 5 ani anteriori anului în care se efectuează analiza cheltuielilor, a proceselor și politicilor publice, precum:
1.1. liste ale priorităților de politici publice
1.2. documente de politici publice și documente de planificare, acte normative
1.3. rapoarte de monitorizare a documentelor de planificare și a documentelor de politici publice și rapoartele de evaluare a politicilor publice
1.4. rapoartele privind executarea bugetelor și rapoartele de performanță ale autorităților administrației publice centrale
1.5. analize existente ale sectoarelor supuse revizuirii, inclusiv analize relevante ale experților
1.6. date statistice aferente tematicii de revizuire a cheltuielilor ale Biroului Național de Statistică și ale organizațiilor de nivel internațional
1.7. informații privind bunele practici ale altor țări cu referire la procesele și politicile publice aferente tematicii de revizuire a cheltuielilor
1.8. date și informații din alte surse care reflectă costurile serviciilor publice și rezultatele implementării politicilor publice | 25 aprilie |
| 2. Examinarea documentelor, datelor și informațiilor prezentate grupului de lucru și analiza cheltuielilor bugetare, a proceselor și politicilor publice din perspectiva economicității, eficienței și eficacității, precum și din perspectiva corespunderii cu prioritățile și obiectivele strategice ale Guvernului | 25 iunie |
3. Discutarea/examinarea concluziilor și identificarea:
3.1. cheltuielilor neutilizate în mod econom, eficient și eficace
3.2. cheltuielilor care nu sunt în concordanță cu prioritățile și obiectivele strategice ale Guvernului
3.3. oportunităților de eliminare a dublărilor de cheltuieli
3.4. situațiilor de înlocuire a prestării serviciilor publice gratuite cu servicii publice contra plată sau de creștere a plăților existente pentru serviciile publice
3.5. identificarea cheltuielilor cu oportunități de externalizare a prestării serviciului public | 15 iulie |
| 4. Estimarea economiilor aferente cheltuielilor neutilizate în mod econom, eficient și eficace, precum și aferente cheltuielilor care nu sunt în concordanță cu prioritățile și obiectivele Guvernului | 1 august |
| 5. Elaborarea/întocmirea unei liste extinse cu posibile opțiuni de politici publice pentru eficientizarea cheltuielilor și evaluarea fiecărei opțiuni de politici publice din punct de vedere al fezabilității acestora | 15 august |
6. Elaborarea propunerilor de măsuri de eficientizare a cheltuielilor și evaluarea fiecărei măsuri sub următoarele aspecte:
6.1. justificarea măsurii de eficientizare a cheltuielilor
6.2. identificarea tuturor tipurilor de impact relevante ale măsurii
6.3. evaluarea impacturilor măsurii de eficientizare a cheltuielilor (fiscal (cu estimarea costurilor), administrativ, economic, social, asupra mediului înconjurător)
6.4. stabilirea indicatorilor de performanță aferenți implementării fiecărei măsuri
6.5. identificarea presiunilor asupra cheltuielilor pe termen mediu, care vor trebui compensate
6.6. modalitățile de punere în aplicare a măsurii | 31 august |
| 7. Elaborarea raportului privind revizuirea cheltuielilor, inclusiv a propunerilor de măsuri de eficientizare a cheltuielilor și validarea acestuia de către membrii grupului de lucru | 10 noiembrie |
| 8. Prezentarea raportului privind revizuirea cheltuielilor Comitetului de supraveghere spre coordonare | 15 noiembrie |
Efectuarea analizei cheltuielilor bugetare, a proceselor și politicilor publice
48. Analiza cheltuielilor bugetare, a proceselor și politicilor publice este efectuată de către grupurile de lucru.
49. Cheltuielile bugetare, procesele și politicile publice sunt revizuite din perspectiva corespunderii principiului performanței și din perspectiva corespunderii cu prioritățile și obiectivele strategice ale Guvernului.
50. Din perspectiva principiului performanței, cheltuielile bugetare se evaluează din punct de vedere al economicității, eficienței și eficacității.
51. Utilizarea în mod econom a resurselor bugetare presupune minimizarea resurselor alocate pentru atingerea rezultatelor estimate ale unei activități, cu menținerea calității corespunzătoare a acestor rezultate.
52. În vederea creșterii eficienței în procesul utilizării resurselor bugetare este necesară îmbunătățirea raportului dintre rezultatele obținute și costul resurselor utilizate pentru obținerea acestora.
53. Prin asigurarea eficacității cheltuielilor se urmărește gradul de îndeplinire a obiectivelor programate pentru fiecare dintre activități și raportul dintre efectul proiectat și rezultatul efectiv al activității respective. Revizuirea prin prisma eficacității urmează să examineze schimbările sistemice și de durată în comportamentul și bunăstarea grupurilor țintă aferente activităților finanțate.
54. Din perspectiva corespunderii priorităților și obiectivelor strategice ale Guvernului, revizuirea se axează pe determinarea nivelului, în care cheltuielile bugetare revizuite susțin realizarea acestora. Cheltuielile care nu asigură realizarea priorităților și obiectivelor strategice ale Guvernului sunt atribuite la cheltuieli cu prioritate inferioară.
55. Pentru determinarea faptului dacă resursele bugetare au fost utilizate în corespundere cu principiul performanței, în concordanță cu prioritățile și obiectivele strategice ale Guvernului, grupul de lucru efectuează analiza acestora în două etape:
55.1. analiza inițială a cheltuielilor bugetare;
55.2. analiza aprofundată a cheltuielilor bugetare.
56. Datele pentru analiză sunt colectate la începutul activității de revizuire. Surse de date pot fi rapoartele privind executarea bugetelor și rapoartele de performanță ale autorităților administrației publice centrale, date din documentele de planificare și documentele de politici publice, date din rapoartele de monitorizare a documentelor de planificare și a documentelor de politici publice, date din rapoartele de evaluare a politicilor publice, analize ale sectoarelor supuse revizuirii, analize relevante ale experților, date statistice, alte date care reflectă costurile serviciilor publice și rezultatele implementării politicilor publice.
57. Analiza inițială a cheltuielilor bugetare reprezintă o prezentare generală a cheltuielilor sub aspectul subprogramelor și conține informații despre:
57.1. scopul și obiectivele fiecărui subprogram;
57.2. sursele și modul de finanțare a subprogramelor;
57.3. evoluția cheltuielilor totale aferente tematicii de revizuire pentru perioada indicată în termenii de referință, cu descrierea succintă a executării cheltuielilor;
57.4. volumul alocațiilor și nivelul de executare în anul de referință;
57.5. indicatorii de performanță prognozați pentru anul de referință sub aspectul subprogramelor - de produs, de rezultat și de eficiență, precum și descrierea realizării lor;
57.6. structura cheltuielilor sub aspectul subprogramelor;
57.7. informații publice care atestă ineficiența cheltuielilor pe segmentul supus revizuirii.
În cazul în care tematica de revizuire a cheltuielilor nu acoperă cheltuielile unui subprogram, analiza inițială se efectuează sub aspectul activităților/cheltuielilor la nivelul clasificației economice.
58. Analiza inițială se reflectă în raportul privind revizuirea cheltuielilor, în capitolul „Prezentare generală a sectorului/programului”. În urma analizei inițiale sunt selectate subprogramele, care urmează a fi supuse analizei aprofundate.
59. Analiza aprofundată a cheltuielilor diferă de analizele efectuate în cadrul unui proces de planificare bugetară. În rezultatul analizelor pentru planificarea bugetară au loc diminuări de circumstanță ale cheltuielilor, pe când analizele efectuate în vederea revizuirii cheltuielilor se finalizează cu propuneri de măsuri de eficientizare a cheltuielilor.
60. Analizei aprofundate se supun cheltuielile, procesele și politicile publice aferente subprogramelor selectate pentru analiză și reprezintă o combinație a analizei cantitative și a analizei calitative a cheltuielilor, proceselor și politicilor publice.
61. Analiza cantitativă reprezintă o metodă de colectare și interpretare a datelor, care se bazează pe indicatori măsurabili. Acești indicatori pot reflecta informații financiare, dar și informații nefinanciare privind rezultatele și realizările obținute ca urmare a finanțării subprogramelor analizate.
62. Există două abordări în analiza cantitativă:
62.1. examinarea evoluției celor mai relevanți indicatori;
62.2. compararea datelor statistice.
63. În cazul primei abordări, cei mai relevanți indicatori se examinează pe termen lung, cel puțin pe o perioadă de 5 ani, accentul fiind pus pe schimbări și explicarea cauzelor acestora.
64. În cazul celei de-a doua abordări, se compară datele statistice la nivel național și/sau la nivel internațional.
Compararea datelor la nivel național oferă posibilitatea de a contrapune date din interiorul țării și de a identifica oportunitățile de reducere a costurilor.
Compararea datelor statistice la nivel internațional reprezintă contrapunerea datelor din diferite țări și are scop de a scoate în evidență costuri și niveluri de cheltuieli foarte ridicate sau foarte scăzute. Această metodă reprezintă o tehnică de analiză valoroasă, dar este mai puțin eficientă în vederea determinării costului sau nivelului optim al cheltuielilor. Este importantă alegerea cu prudență a țărilor de referință, întrucât factorii externi pot influența datele.
65. Analiza calitativă este o metodă de colectare și interpretare a datelor, care nu pot fi cuantificate și stau la baza înțelegerii proprietăților și atributelor elementelor analizate. Analiza calitativă se bazează pe informații care nu sunt exact măsurabile, fiind de natură descriptivă, nestatistică și destinată evaluării preliminare a domeniului analizat. Astfel de surse pot fi articole, idei, transcrieri de interviu și alte surse. De asemenea, analiza calitativă se poate baza pe aprecieri subiective ale grupurilor de experți, folosind tehnici precum analizele SWOT.
66. În vederea efectuării analizei calitative a cheltuielilor pot fi utilizate întrebările analitice. Acestea contribuie la ghidarea analizei cantitative și pot varia în funcție de obiectivele revizuirii cheltuielilor și țintele analizei.
67. Exemple de întrebări analitice, care ajută la ghidarea analizei cantitative sunt expuse în Boxa 8.
Boxa 8. Exemple de întrebări analitice, care ajută la ghidarea analizei cantitative
Exemple de întrebări analitice care ajută la ghidarea analizei
1. Este activitatea esențială pentru îndeplinirea priorităților Guvernului?
2. Este necesar ca Guvernul să finanțeze această activitate?
3. Produce activitatea o valoare economică substanțială?
4. Se poate concentra activitatea asupra grupurilor de populație care au cea mai mare nevoie de ea?
5. Cum pot fi livrate produsele la un cost mai mic?
6. Cum pot fi livrate produsele cel mai eficient?
7. Poate activitatea fi desfășurată de un furnizor nestatal?
8. Ar putea fi plătiți furnizorii nestatali pentru desfășurarea activității în funcție de rezultatele obținute?
9. Este activitatea/programul aliniat(ă) la prioritățile Guvernului?
10. În ce măsură își atinge programul obiectivele?
11. Există și alte modalități de a atinge aceste obiective?
12. Există măsuri care pot îmbunătăți eficiența programului?
13. Există loc pentru a îmbunătăți furnizarea de servicii și pentru a simplifica aranjamentele administrative?
14. Poate fi programul mai bine direcționat?
15. Este posibilă subcontractarea sau implicarea furnizorilor nestatali la un cost mai mic?
16. Există suprapuneri sau dublări cu alte programe?
68. Pe baza analizei aprofundate a cheltuielilor, proceselor și politicilor publice, se identifică cheltuielile neutilizate în mod econom, eficient și eficace și cheltuielile cu prioritate inferioară.
69. Suma mijloacelor financiare utilizată pentru efectuarea cheltuielilor, care nu corespund principiului performanței și/sau indică prioritate inferioară, este atribuită la potențiale economii identificate.
70. Exemple de cheltuieli, care pot fi atribuite la potențiale economii (opțiuni de economisire) sunt expuse în Boxa 9.
Boxa 9. Exemple de cheltuieli, care pot fi atribuite la potențiale economii
Exemple de cheltuieli, care pot fi atribuite la potențiale economii
a) cheltuieli care au valori deviante față de valorile de referință internaționale, fie foarte scăzute, fie foarte ridicate;
b) cheltuieli pentru activități, în care pot fi puse în aplicare lecțiile din cele mai bune practici internaționale;
c) cheltuieli în care există diferențe instituționale semnificative între costurile de intrare sau de ieșire ale serviciilor publice;
d) cheltuieli excesive, care au nevoie de investigații suplimentare pentru a identifica oportunitățile de a reduce cheltuielile bugetare;
e) cheltuieli, care au crescut semnificativ în timp, fără creșteri proporționale ale costurilor de intrare sau ale costurilor de ieșire;
f) cheltuieli pentru activitățile care nu se aliniază priorităților strategice ale autorității administrației publice centrale;
g) cheltuieli pentru activitățile cu un număr redus de participanți sau beneficiari;
h) cheltuieli pentru activitățile pentru care există o istorie de subutilizare, aceste situații având nevoie de investigații suplimentare pentru a identifica dacă acesta este un indicator de alocare ineficientă (de exemplu, cum ar fi practicile dificile de achiziții publice sau cererea pentru program este mai mică decât se anticipase inițial, astfel încât cheltuielile pot fi re-prioritizate);
i) cheltuieli pentru activitățile sau autorități/instituții bugetare cu obiective sau responsabilități suprapuse;
j) cheltuieli cu oportunități de a fi finanțate din stabilirea taxelor/plăților pentru utilizatorii serviciilor publice;
k) cheltuieli cu oportunități de încurajare a externalizării prestării serviciului public.
71. La identificarea opțiunilor de economisire urmează a fi luate în considerație următoarele principii generale:
71.1. accentul trebuie pus pe cele mai mari segmente de cheltuieli;
71.2. opțiunile de economisire nu trebuie excluse din procesul de analiză, deoarece este important să nu fie anticipat răspunsul politic probabil la o propunere de economisire sugerată;
71.3. angajamentele electorale și cele din documentele de politici publice și documentele de planificare ale Guvernului, care presupun dificultăți de realizare din lipsă sau insuficiență de alocații bugetare, trebuie să fie soluționate în cadrul procesului de revizuire a cheltuielilor.
72. Pentru valoarea potențialelor economii identificate în cadrul analizei aprofundate, grupul de lucru elaborează și propune o listă extinsă de opțiuni de politici publice, care ar urma să asigure creșterea nivelului de performanță al resurselor în vederea realizării obiectivelor și priorităților strategice ale Guvernului.
73. Fiecare opțiune de politică publică este evaluată din perspectiva fezabilității. În urma evaluării fezabilității opțiunilor de politici publice, din lista extinsă de opțiuni de politici publice, grupul de lucru identifică cele mai fezabile și oportune propuneri de politici publice pentru implementare, care asigură atingerea obiectivelor revizuirii cheltuielilor.
74. Fiecare propunere de măsură de eficientizare a cheltuielilor este analizată sub următoarele aspecte:
74.1. justificarea măsurii de eficientizare a cheltuielilor;
74.2. identificarea tuturor tipurilor de impact relevante ale măsurii;
74.3. evaluarea impacturilor măsurii de eficientizare a cheltuielilor (fiscal (cu estimarea costurilor), administrativ, economic, social, asupra mediului înconjurător);
74.4. stabilirea indicatorilor de performanță aferenți implementării fiecărei măsuri;
74.5. identificarea presiunilor asupra cheltuielilor pe termen mediu, care vor trebui compensate;
74.6. modalitățile de punere în aplicare a măsurii.
Evaluarea impacturilor măsurilor de eficientizare se efectuează în conformitate cu modul stabilit pentru evaluarea impacturilor prevăzute la art.30 lit. d) din Legea cu privire la actele normative nr. 100/2017.
75. Măsurile de eficientizare a cheltuielilor trebuie să aducă beneficii pe termen lung, precum și să fie acceptate social și politic.
76. În cazul în care, pentru implementarea propunerilor de măsuri de eficientizare a cheltuielilor sunt necesare costuri inițiale, economiile nete se calculează, luând în considerație aceste costuri.
77. Exemple de măsuri de eficientizare a cheltuielilor se regăsesc în Boxa 10.
Boxa 10. Exemple de măsuri de eficientizare a cheltuielilor
Exemple de măsuri de eficientizare a cheltuielilor
1. Digitalizarea serviciilor publice
2. Introducerea unor plafoane de cheltuieli pentru deplasări, achiziții și alte cheltuieli
3. Renegocierea contractelor publice pentru obținerea unor condiții mai avantajoase
4. Reducerea numărului agențiilor guvernamentale cu atribuții suprapuse
5. Elaborarea și implementarea sistemului informațional de raportare a serviciilor medicale
Elaborarea raportului privind revizuirea cheltuielilor, inclusiv a propunerilor de măsuri de eficientizare a cheltuielilor
78. Rezultatele analizei cheltuielilor, proceselor și politicilor publice, precum și propunerile de măsuri de eficientizare a cheltuielilor rezultate din analiza aprofundată, se fixează de către grupul de lucru în raportul privind revizuirea cheltuielilor.
79. Raportul evidențiază cheltuielile care nu corespund principiului performanței și cheltuielile cu prioritate inferioară. Acesta conține și date care să informeze Guvernul despre modul în care resursele bugetare pot fi utilizate într-un mod mai eficient, econom și eficace, oferind propuneri de măsuri care contribuie la creșterea nivelului de performanță al programelor și eficiență al serviciilor publice în vederea realizării obiectivelor și priorităților strategice ale Guvernului.
80. Structura-model a raportului privind revizuirea cheltuielilor este expusă în Boxa 11.
Boxa 11. Structura-model a raportului privind revizuirea cheltuielilor
Structura-model a raportului privind revizuirea cheltuielilor
Tematica „_______________________________________________________”
(denumirea tematicii )
Cuprins
Introducere
Sumar executiv
1. Prezentarea generală a sectorului/programului (aferent tematicii aprobate)
1.1. Finanțarea sectorului/programului
1.2. Prezentarea generală a cheltuielilor
1.2.1. Subprogramul A
1.2.2. Subprogramul B
1.2.3. Subprogramul C
1.2.4. Subprogramul D
1.2.5. Subprogramul E
1.2.6. Subprogramul F
2. Selectarea domeniilor de interes pentru revizuire
2.1. Subprogramul A
2.2. Subprogramul B
2.3. Subprogramul C
2.4. Subprogramul D
3. Analiza la nivelul domeniilor de interes selectate
3.1. Subprogramul A
3.1.1. Analiza situației actuale
3.1.2. Concluzii și opțiuni de politici
3.1.3. Estimarea economiilor
3.2. Subprogramul B
3.2.1. Analiza situației actuale
3.2.2. Concluzii și opțiuni de politici
3.2.3. Estimarea economiilor
3.3. Subprogramul C
3.3.1. Analiza situației actuale
3.3.2. Concluzii și opțiuni de politici
3.3.3. Estimarea economiilor
3.4. Subprogramul D
3.4.1. Analiza situației actuale
3.4.2. Concluzii și opțiuni de politici
3.4.3. Estimarea economiilor
4. Estimarea economiilor și măsurile de eficientizare a cheltuielilor
4.1. Subprogramul A
4.2. Subprogramul B
4.3. Subprogramul C
4.4. Subprogramul D