Secțiunea 2.
Contextul național al dezvoltării sectorului vitivinicol Subsecțiunea 1. Producerea strugurilor
6. Podgoriile și viticultura constituie cel mai valoros patrimoniu vitivinicol al Republicii Moldova, beneficiind de condiții pedoclimatice favorabile, suprafețe extinse de vii, tradiții îndelungate și soluri potrivite. Diversitatea soiurilor internaționale și autohtone reprezintă, de asemenea, un avantaj important pentru industria locală.
7. Cu toate aceste avantaje, viticultura rămâne un segment în care problemele sunt evidente, activele viticole fiind insuficient valorificate. Dificultățile provin în special din adaptarea insuficientă a sectorului la cerințele pieței internaționale, unde Republica Moldova concurează.
8. Excesul de struguri provine din structura învechită a suprafețelor viticole, create în perioada sovietică și neadaptate cererii actuale de export, pe fondul reformelor funciare ineficiente, emigrării forței de muncă și dificultăților economice. Producția de struguri necalitativi, obținuți cu eficiență redusă, afectează competitivitatea sectorului. În aceste condiții, reputația vinurilor moldovenești „Premium”, „Super-Premium” și ultra-Premium (categoria „Premium” include produsele vitivinicole cu însemnul de calitate Indicație Geografică Protejată (IGP); categoria „super-Premium” include produsele vitivinicole cu însemnul de calitate Denumire de Origine Protejată (DOP); categoria „ultra-Premium” include produsele vitivinicole cu însemnul de calitate Denumire de Origine de Calitate Garantată (DOCG)) nu poate fi consolidată fără o producție constantă și rentabilă de struguri de calitate, din soiuri solicitate pe piață.
Tabelul nr. 1.
Date statistice cheie pentru sectorul vitivinicol din Republica Moldova
| Nr. | Denumirea indicatorului | Unități de măsură | 2019 | 2022 | 2023 | 2024 |
| 1 | Numărul de deținători de plantații viticole, înregistrați în Registru Vitivinicol (RVV) | unități | 3.5000 | 4.3500 900 | 4.5100 | 4.6500 |
| 2 | Numărul de unități vinicole înregistrate în RVV | unități | 225 | 226 | 261 | 260 |
| 3 | Suprafața plantațiilor viticole în toate categoriile de gospodarii (inclusiv sectoarele de pe lângă casă), total, conform BNS | mii ha | 126,0 | 116,5 | 114,3 | 109,7 |
| 4. | Suprafața plantațiilor viticole cu soiuri pentru vin în gospodăriile de producție-marfă, inclusiv soiurile din grupul Isabella, total, conform BNS | mii ha | 65,3 | 57,1 | 56,2 | 54,5 |
| 5. | Suprafața plantațiilor viticole cu soiuri pentru vin, inclusiv soiurile din grupul Isabella, înregistrate în RVV | mii ha | 37,0 | 44,8 | 46,7 | 47.1 |
| 6. | Suprafața plantațiilor viticole cu soiuri pentru vin, revendicate cu statut de IGP | mii ha | 9,6 | 10,0 | 10,2 | 10.3 |
| 7. | Suprafața plantațiilor viticole cu soiuri pentru vin, revendicate cu statut de DOP | mii ha | 0 | 0,02 | 0,02 | 0.1 |
| 8. | Recolta medie de struguri în toate categoriile de vii, conform BNS | tone ha | 5,4 | 4,9 | 5,2 | 4,9 |
| 9. | Cantitatea de struguri procesați la vinării | mii tone | 263 | 280 | 263 | 179 |
| 10. | Volumul total de vin materie prima, inclusiv destinat pentru producerea: | mil. l | 180 | 190 | 178 | 117 |
| 10.1 | Spumantelor, inclusiv cu statut de: | mil. l | 14 | 14 | 15 | 9.9 |
| IGP | mil. l | 0,7 | 0,4 | 0,4 | 0.4 |
| 10.2 | Distilatelor, inclusiv cu statut de: | mil. l | 34 | 45 | 52 | 23 |
| IGP | mil. l | 22 | 13 | 17 | 12 |
| 10.3 | Vinurilor, inclusiv cu statut de: | mil. l | 146 | 145 | 111,1 | 84.1 |
| DOP | mil. l | 0 | 0 | 0 | 0.05 |
| IGP | mil. l | 13,9 | 10,0 | 12,3 | 7,0 |
| de soi fără IGP/DOP | mil. l | 111 | 117 | 90,7 | 89.1 |
| fără soi și fără IGP/DOP | mil. l | 21,1 | 18 | 8,1 | 20.2 |
| 11 | Numărul de exportatori de produse vitivinicole | unități | 136 | 139 | 125 | 141 |
| 12 | Exportul total al produselor vitivinicole , în volum | mil. l | 155,7 | 104,0 | 123,0 | 144,1 |
| 13 | Exportul total al produselor vitivinicole, în valoare | mil. USD | 167 | 155 | 192,1 | 234,7 |
Sursa: Biroul Național de Statistică ( BNS) , ONVV, SIA RVV
9. Deși Republica Moldova ocupă locul 15 la nivel mondial după suprafața plantată cu viță-de-vie, aceasta a înregistrat o descreștere constantă în ultimii 35 de ani. Tendința este explicată prin privatizare, abandonul plantațiilor din cauza rentabilității reduse, emigrare și productivitate joasă. Conform datelor BNS, la 31.12.2023 suprafața viticolă destinată producției de vin era de 56,2 mii ha, dintre care 44,8 mii ha sunt înregistrate în RVV, diferența reprezentând plantații abandonate sau slab productive. Totodată, viile cu vârsta de până la 25 de ani însumează circa 23,2 mii ha, iar soiurile locale ocupă cca 2850 ha.
10. Mai mult ca atât, suprafața plantațiilor viticole cu vârsta până la 15 ani reprezintă, doar 24% din totalul suprafețelor înregistrate în RVV.
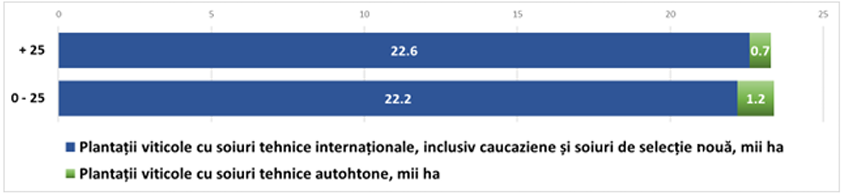
Figura nr. 2 Distribuția pe categorii de vârstă a plantațiilor viticole pentru vin RVV, 2024, mii ha Sursa: ONVV, SIA RVV
11. Suprafața podgoriilor revendicate în IGP a fost de doar 10.300 ha, cea mai mare parte concentrându-se într-o regiune cu evoluție pozitivă, dar insuficientă, iar rata anuală de creștere (CAGR) s-a plafonat la 1,7% în ultimii 5 ani.
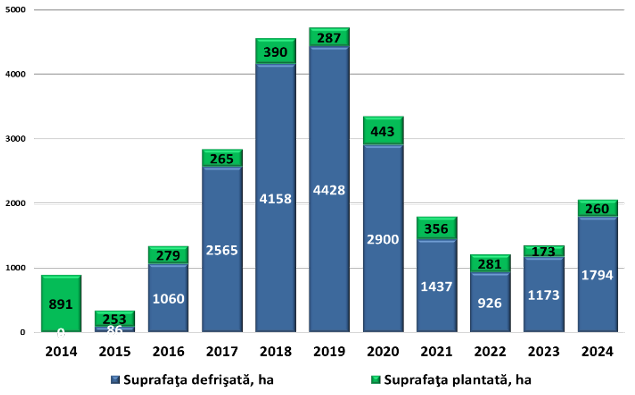
Figura nr. 3 Dinamica defrișărilor și plantărilor de plantații viticole cu soiuri pentru vin, 2014-2024, ha Sursa: ONVV, SIA RVV
În perioada 2014 și 2024 au fost defrișate 20.527 ha, iar plantate doar 3.878 ha, ceea ce înseamnă că la un hectar nou plantat au fost scoase din circuit 5,3 ha. Estimările arată că până în 2030 suprafața viticolă productivă (cu vârsta până la 29 ani) pentru vin ar trebui să atingă circa 30 mii ha, însă, având în vedere diminuarea naturală a plantațiilor vechi și ritmul lent de înființare a celor noi, sunt necesare eforturi conjugate ale sectorului și statului pentru realizarea acestui obiectiv.
12. În concluzie, este esențial ca sectorul vitivinicol moldovenesc, sprijinit de stat, să inverseze trendul de diminuare a plantațiilor. Statutul de țară candidată la UE implică adaptarea la regulamentele europene de gestionare a potențialului viticol, care permit plantarea după aderarea la UE a unei suprafețe suplimentare de până la 1% anual din podgoriile existente5.
_________________________________
5 1 Regulamentul (CE) NR. 1308/2013 al Parlamentului European și al Consiliului din 17 decembrie 2013 de instituire a unei organizări comune a piețelor produselor agricole și de abrogare a Regulamentelor (CEE) nr. 922/72, (CEE) nr. 234/79, (CE) nr. 1037/2001 și (CE) nr. 1234/2007 ale Consiliului, un instrument de gestionare a potențialului de producție viticolă, bazat pe un sistem de noi autorizații de plantare, care înlocuiește fostul sistem de drepturi de plantare.
13. În Republica Moldova, podgoriile au, în general, productivitate redusă. Recolta medie din ultimii 5 ani a fost de aproximativ 5 t/ha, variind între 3,5 și 14,5 t/ha, sub media UE de 8-10 t/ha și mult sub nivelul viilor intensive. Aceasta reflectă o structură mixtă, cu vii abandonate sau cu productivitate foarte joasă și vii cu producție ridicată. Îmbunătățirea structurii și a stării fitosanitare ar crește productivitatea conform potențialului pedoclimatic al țării. De asemenea, recolta medie diferă în funcție de tipul de gospodărie: în întreprinderile agricole aceasta variază între 8,0-14,5 tone/ha, iar în gospodăriile țărănești și de familie – între 3,5 -7,0 tone/ha.
14. Marea majoritate a exploatațiilor viticole sunt extrem de fragmentate, în Registrul vitivinicol (în continuare RVV) fiind înregistrate 51,1 mii persoane fizice, care exploatează o suprafață totală de 24 mii ha. În ansamblu, aceste suprafețe luate împreună reprezintă 40% din suprafața totală de vii. Viile menționate au opțiuni extrem de limitate și nu generează venituri suficiente pentru a justifica o investiție în îmbunătățirea stării generale a plantațiilor viticole și a calității strugurilor.
15. Bolile și vârsta viilor cauzează productivitatea redusă a plantațiilor. În 2024, 49% din viile înregistrate în RVV cu soiuri tehnice, adică 23,3 mii ha, aveau peste 25 de ani și se aflau în perioada de declin. Problemele nu țin doar de scăderea productivității odată cu vârsta, ci și de faptul că aceste vii au fost plantate cu soiuri sau clone neadaptate cererii actuale de vin de calitate internațională. Totuși, experții în marketing subliniază că viile vechi pot reprezenta un avantaj competitiv dacă sunt valorificate corect, fiind asociate cu calitatea și autenticitatea vinurilor moldovenești.
16. Abandonul plantațiilor rămâne o problemă majoră în Republica Moldova, acestea fiind surse necontrolate de boli și dăunători pentru viile învecinate. Aproximativ 12,3 mii ha se află în această situație, iar identificarea dificilă a proprietarilor constituie o barieră în consolidarea și valorificarea acestor suprafețe.
17. Practici rudimentare, tehnologii învechite, lipsa personalului calificat și a finanțării pentru restructurarea viilor au dus la utilizarea sistemelor nepotrivite de cultivare, rezultând o productivitate scăzută a podgoriilor.
18. Acești factori arată că Viziunea nu urmărește reducerea directă a suprafețelor de vii, deoarece diminuarea „naturală” deja asigură acest efect. Este însă necesar un proces complex de gestionare, prin care proprietarii de plantații neprofitabile să renunțe la producție sau să-și restructureze viile conform unui model economic viabil.
19. Soiuri de viță-de-vie. Structura sortimentului de struguri cultivată în Republica Moldova este un aspect strategic. Prezența soiurilor internaționale, cunoscute și cerute pe piețele globale, constituie un avantaj competitiv, dar concurența internațională este ridicată, iar vinurile trebuie să respecte standarde constante de calitate și prețuri competitive.
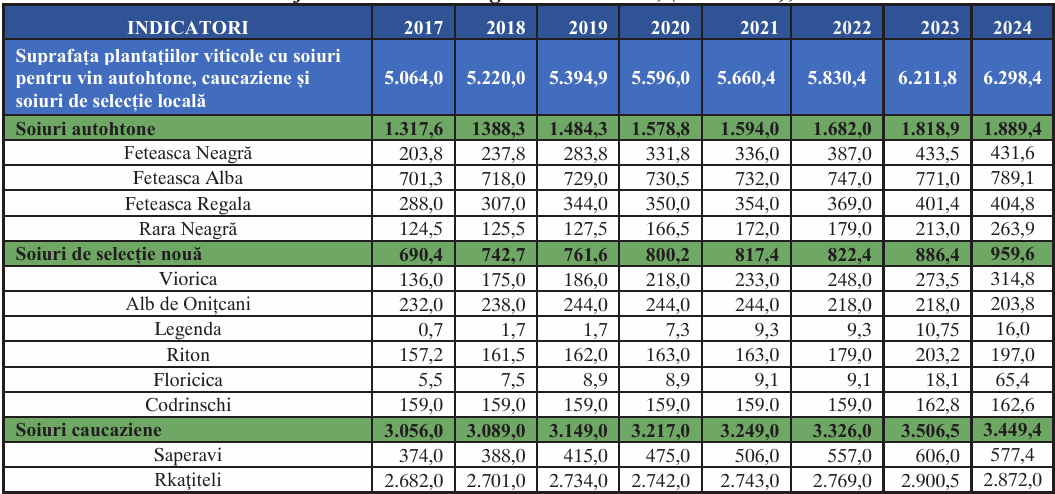
Soiurile locale (autohtone vechi și de selecție nouă) oferă diferențiere pe piața globală, facilitează promovarea regiunilor viticole și sunt bine adaptate la condițiile locale. Este necesar să se dezvolte suprafața destinată acestor soiuri pentru a valorifica pe deplin potențialul lor. Suprafața acestora, către sfârșitul anului 2024 au constituit 2849,0 ha, inclusiv: soiuri autohtone vechi – 1889,4 ha; soiuri de selecție nouă – 959,6 ha (Tabelul 2).
Tabelul nr. 2
Suprafața plantațiilor viticole cu soiuri pentru vin autohtone, caucaziene și soiuri de selecție locală, conform datelor din
Registrul vitivinicol, (2017-2024), ha
Sursa: ONVV, SIA RVV
20. Soiul Saperavi, apreciat pe piața mondială și adaptat climei din Republica Moldova, are un potențial comercial și viticol nevalorificat: doar 577 ha (1,2% din suprafața viticolă) sunt cultivate cu acest soi, în timp ce Rkațiteli ocupă 6,1%, utilizat la producerea spumantelor și distilatelor. În anul 2023, ambele soiuri au înregistrat creșteri de 4,7 - 8,8% față de anul 2022, iar în anul 2024 – diminuare de 1,0 – 4,7%, față de anul 2023.
21. Pe lângă avantajul existenței soiurilor autohtone, caucaziene și soiuri de selecție locală, Republica Moldova deține o varietate impunătoare de alte soiuri bine cunoscute de consumatorii pe plan global, precum soiurile Aligote, Cabernet Sauvignon, Sauvignon, Merlot, Chardonnay etc. (Figura nr. 4).
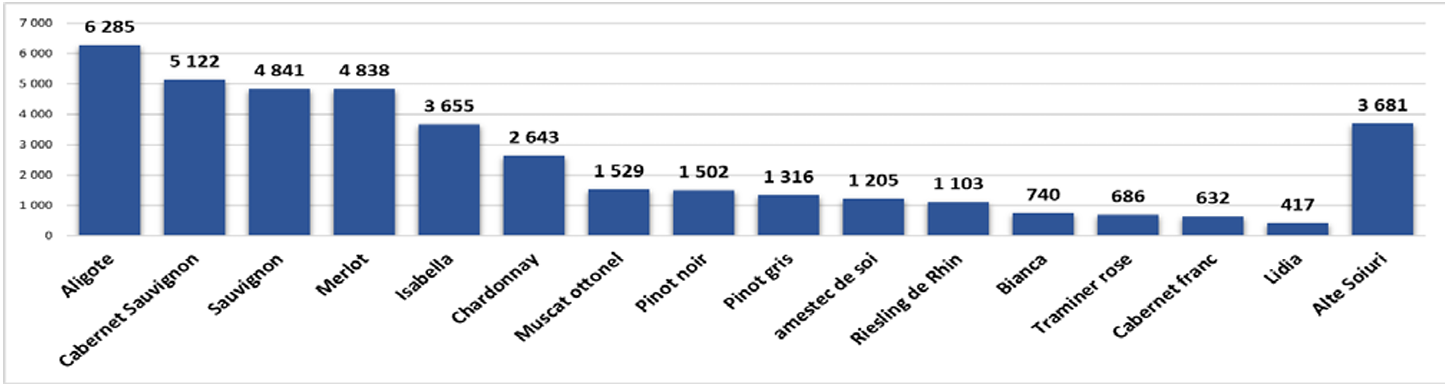
Figura nr. 4 Structura plantațiilor viticole cu soiuri internaționale, 2024, ha Sursa: ONVV, SIA RVV
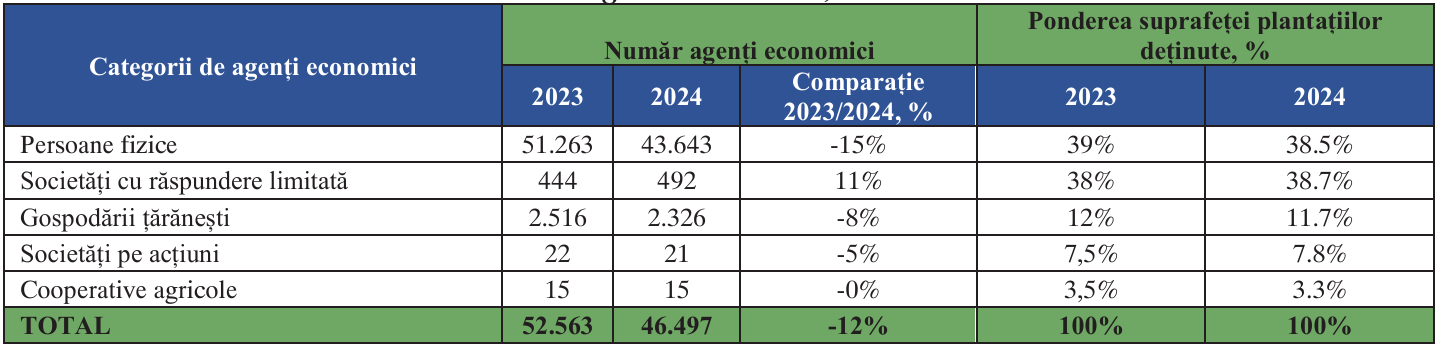
22. Relația viticultori – vinării. Aproximativ 40% din suprafața viticolă destinată producției de vin este deținută de persoane fizice, fără o structură juridică organizată, iar relațiile lor cu vinăriile sunt nestructurate. Astfel, viticultorii, care produc majoritatea recoltei și angajează cei mai mulți lucrători din sector, rămân în mare parte deconectați între ei și de sectorul vitivinicol.
Tabelul nr. 3
Structura filierei vitivinicole, după agenți economici înregistrați în Sistemul informațional agricol și în
Registrul vitivinicol, 2024
Sursa: ONVV, SIA RVV
23. În prezent, nu există nicio organizație sectorială funcțională care să reprezinte direct interesele viticultorilor care cultivă podgorii cu soiuri de struguri pentru vin. Contribuția la Fondul Viei și Vinului (în continuare - FVV), calculată pe recolta de struguri, a fost eliminată, iar reprezentarea viticultorilor în cadrul Instituției Publice ,,Oficiul Național al Viei și Vinului” (în continuare ONVV) se face indirect, prin asociațiile regionale ale producători de struguri și vinuri cu IGP. Astfel, activitățile ONVV se concentrează mai mult pe producătorii mari, iar problemele viticultorilor mici primesc atenție limitată.
24. Calitatea vinului se formează în proporție de 75-80% în plantațiile viticole, însă relațiile dezechilibrate dintre viticultori și vinării limitează implicarea în aspectele de calitate. Vinăriile se bazează mai mult pe strugurii din podgoriile proprii și doar marii producători au contracte pe termen lung. Micii viticultori și fermierii, fără putere de negociere, sunt nevoiți să vândă strugurii la prețuri en-gros, fără stimulente pentru a produce struguri de calitate sau legături cu piața și consumatorul.
25. Pentru vinării, contractarea unui număr mare de viticultori mici este dificilă și costisitoare. Ele achiziționează struguri pentru a asigura aprovizionarea constantă, evitând costurile de capital și operaționale ale podgoriilor proprii, însă fragmentarea exploatațiilor face greu de stabilit relații pe termen lung.
26. Prețul strugurilor este un punct de tensiune între viticultori și vinării. Lipsa strugurilor de soiuri solicitate pe piață face ca vinăriile să plătească prețuri mici, dezavantajând viticultorii și descurajând investițiile și eforturile pentru îmbunătățirea calității strugurilor, esențială pentru vinurile de calitate superioară.
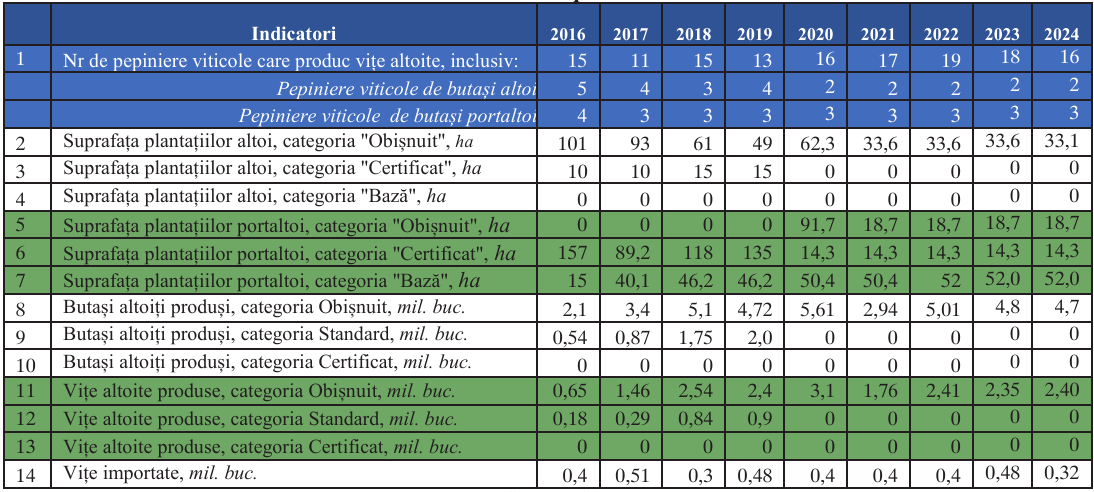
27. Reconsiderarea pepinieritului viticol. Pepinierele viticole autohtone nu produc suficiente vițe de categorii de categorie biologică înaltă din cauza lipsei plantațiilor-mamă „Bază” și „Certificat”. Este necesară susținere financiară pentru înființarea plantațiilor altoi și portaltoi de aceste categorii. Exportul materialului săditor în UE va fi posibil doar după armonizarea sistemului de certificare cu standardele UE, inventarierea pepinierelor și atestarea experților Agenției Naționale pentru Siguranța Alimentelor (ANSA) conform cadrului normativ UE (Tabel nr.4).
Tabelul nr. 4
Indicatori-cheie ale Pepinieritului viticol
Sursa: ANSA Subsecțiunea 2. Producerea vinurilor
28. În ultimii zece ani, Republica Moldova a făcut progrese semnificative în producția de vinuri de standard internațional, prin investiții în modernizarea vinăriilor și echipamente. Au fost delimitate patru regiuni IGP – Codru, Ștefan Vodă, Valul lui Traian și Divin – și patru regiuni delimitate DOP – Românești, Ciumai, Dealul Craveț și Tigheci, ceea ce a ridicat calitatea vinurilor. O nouă generație de producători lansează produse și ambalaje inovatoare, indicând direcția unei creșteri viitoare a sectorului vitivinicol.
29. Volumul de producție vinicolă. Analiza producției vinicole din Republica Moldova (2012-2024) arată o evoluție oscilantă, influențată de factori precum condițiile climatice și cererea internațională. Schimbările climatice, fără precedent, afectează vița-de-vie prin modificarea regimului termic, schimbarea perioadelor tradiționale de îngheț și favorizarea apariției și agresivității bolilor și dăunătorilor.
30. Cantitatea anuală de precipitații, în scădere sub 400 mm, creează un stres hidric sever pentru vița-de-vie, afectând calitatea strugurilor și vinurilor (doar 0,6 mii ha sunt irigate). Seceta extremă, precum cea din 2020, a redus cantitatea de struguri procesați cu 46%, urmată de un an agricol productiv (+58%) și o creștere de 13% în 2022 (280 mii tone). În 2024, seceta și temperaturile ridicate au determinat o scădere de 32%, ajungând la 179 mii tone. (Figura nr.5).
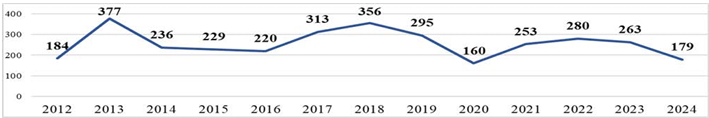
Figura nr. 5 Cantitatea de struguri procesați la vinării, 2012-2024, mii. t Sursa: ONVV, Declarații de producere
31. În 2024, Republica Moldova a produs 117 mil. litri de vin materie primă și 94 mil. litri de vin, cu 34-35% mai puțin decât media ultimilor 10 ani și cu 22-23% sub media ultimilor 5 ani. Productivitatea podgoriilor a scăzut la 20 hl/ha, sub media de 24 hl/ha din ultimii 10 ani și mult sub nivelul global de 40-60 hl/ha. Nivelul maxim al producției de vin a fost în 2013, când s-au produs circa 200 mil. litri, iar cel mai modest volum a fost în 2010, cu doar 70 mil. litri. Aceste date evidențiază necesitatea unor eforturi susținute pentru creșterea productivității și a volumului de vin la nivel comparabil cu alte regiuni viticole importante (Figura nr. 6).
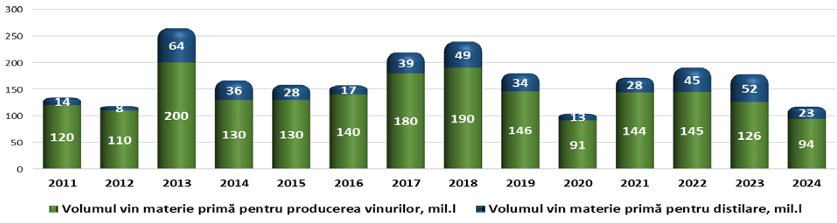
Figura nr. 6 Structura volumului de producere a vinului materie primă, 2012-2024, mil. litri Sursa: ONVV, Declarații de producere
32. Vinurile liniștite, care reprezintă o cotă semnificativă din producția totală, influențează major tendințele sectorului și ale pieței. În ultimii 5 ani, vinurile albe au avut o pondere ușor dominantă de peste 51%, cu 48,5 mil. litri, iar vinurile roșii și roze au însumat 35,3 mil. litri (49%). În 2024, producția de vin roșu a scăzut cel mai mult, cu 40% față de 2023, vinurile albe cu 11%, iar vinurile roze cu 20%. (Figura nr. 7).
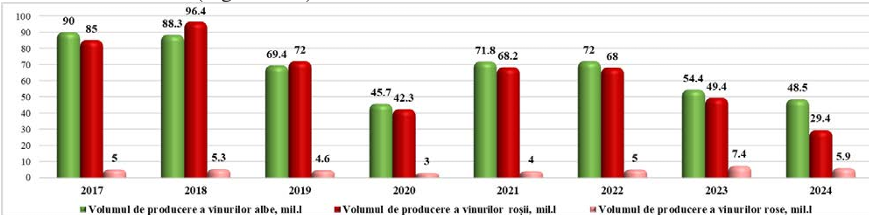
Figura nr. 7 Volumul de producere al vinurilor liniștite, după culoare, 2017-2024, mil. litri Sursa: ONVV, Declarații de producere
33. Producerea în condiții de casă: produsul din struguri, necomercial, care se mai numește și „vin de casă”, este un alt aspect nebulos al producției de vinuri din țară. „Vinul de casă” este consumat în mod obișnuit în gospodări, fiind produs în cea mai mare parte din soiuri de hibrizi simpli (direct producători): Seibel, Baco, Couderc etc., din soiurile speciei Vitis Labrusca Isabella sau soiuri de struguri pentru masă (cum ar fi soiul Moldova). Toate aceste soiuri nu sunt acceptate pentru producția de vin comercial, iar prețul accesibil (8-12 lei per litru) este un factor cheie în popularitatea acestui produs. „Vinul de casă” nu este supus procesului de impozitare și nici de evidență oficială a producerii și comercializării. Totuși, din unele analize neoficiale, valoarea estimativă a vânzărilor „vinului de casă” este de la 300 la 500 mil. MDL anual. Baza de materie primă pentru producerea acestor vinuri reprezintă plantațiile de pe lângă casă cu o suprafață de 35 – 40 mii ha.
34. „Vinul de casă” afectează semnificativ celelalte segmente ale sectorului vitivinicol național în mai multe moduri, predominând vânzările interne de vin, atât din motive de preț, cât și de stil, drept urmare acest vin lasă puțin loc de creștere pe piața internă pentru alte categorii de vinuri de calitate sporită, care ar fi mai atrăgătoare din punct de vedere comercial, precum și ar servi drept platformă de validare a noilor produse create.
35. Calitate, trasabilitate și conformitate. Sectorul vitivinicol autohton beneficiază de vinării bine poziționate, cu personal și echipamente pentru vinuri de calitate superioară, susținute prin investiții în utilaje și formarea angajaților. Totuși, sectorul se confruntă cu probleme legate de calitatea și conformitatea vinurilor, din cauza lipsei unei baze solide de competențe locale și a dificultății de a ține pasul cu inovațiile tehnologice.
36. Pentru producătorii care vizează segmentul „Premium” pe piața internațională, vinurile trebuie să fie conforme cu definiția de „vin”, sigure, fără contaminări și trasabile de la podgorie până la sticlă. În acest context, modernizarea Registrului vitivinicol rămâne o prioritate, ca sistem coerent de trasabilitate, integrat cu alte sisteme de stat (ANSA, Serviciul Vamal, Agenția Servicii Publice (ASP)) și capabil să folosească soluții inovative pentru rapoarte și analize de date.
37. Accesul vinului moldovenesc pe piețele europene este limitat de situația financiară dificilă, care se trage încă din povara creditară apărută ca urmare a șocurilor politice, prețurile scăzute și costurile ridicate ale certificărilor, implementării și gestionării sistemelor de control. În plus, piețele cheie impun cerințe suplimentare, precum aplicarea sistemelor HACCP (Hazard Analysis and Critical Control Points) și acreditări internaționale, cum sunt BRC (British Retailers Consortium) și IFS (International Featured Standards).
38. Vinuri cu IGP, DOP. În 2013, Republica Moldova a instituit un sistem de înregistrare și protecție a regiunilor viticole cu statut IGP/DOP, iar organizarea producției și comercializării vinurilor cu indicație geografică protejată a început în 2015.
39. DOP (Denumire de Origine Protejată) și IGP (Indicație Geografică Protejată) sunt denumiri protejate la nivel național, european și internațional, garantând caracteristici și calități specifice datorate originii geografice sau metodelor tradiționale. Aceste însemne asigură trasabilitate, valoare adăugată și reputație pentru produsele locale. În UE, circa 65% din vii sunt pentru vinuri DOP și 17% pentru vinuri IGP6 În Republica Moldova, volumul de vin IGP reprezintă 7–8% din producția autohtonă totală, însă prețurile nu au fost mai mari, ceea ce a determinat unii producători să renunțe la IGP. Vinurile spumante din regiunile IGP au o pondere de 4% din producția totală, constituind 0,4 mil. litri în 2024. (Figura nr.8).
______________________________
6 The EU Wine Sector. Briefing. Sursa accesibila online.
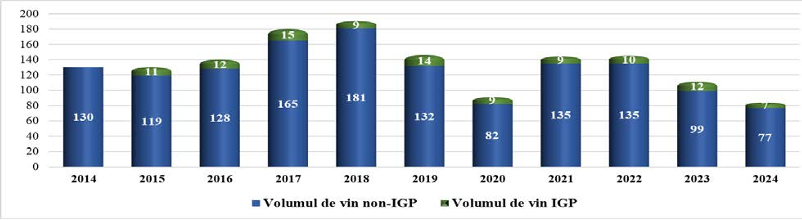
Figura nr. 8 Evoluția ponderii volumului de vinuri autohtone, pe categorii vin, 2014-2024, mil. litri Sursa: ONVV
40. Impactul de mediu și sustenabilitatea. Impactul de mediu și sustenabilitatea necesită alinierea la bunele practici internaționale, inclusiv gestionarea corectă a apelor uzate, a produselor secundare derivate și a pesticidelor, pentru a evita daune de imagine și riscuri pentru mediu și sănătatea oamenilor. Principiile sustenabilității au fost aplicate târziu în sectorul vinicol, iar percepția actuală este parțială. Vinul poate fi cu adevărat sustenabil doar dacă toate aspectele – de la plantarea viței de vie până la consumator – sunt abordate corect, incluzând podgoria, vinăria, lanțul de aprovizionare, logistică și protecția mediului. Deși bune practici există pentru podgorii și crame, sustenabilitatea în logistică și transport rămâne mai puțin studiată.
41. Industria vinului contribuie cu aproximativ 1% la emisiile globale de gaze cu efect de seră, iar producerea unei sticle necesită în medie 1.000 litri de apă (Sursa: Water Footprint Network). Producția nesustenabilă poate cauza eroziunea solului, poluarea apei și pierderea biodiversității (Sursa: Organizația Națiunilor Unite pentru Alimentație și Agricultură (FAO)). Producția sustenabilă, inclusiv vinul organic și biodinamic, poate reduce emisiile de carbon (Sursa: Carbon Trust), conserva apa, proteja biodiversitatea și îmbunătăți fertilitatea solului (Sursa: Asociația Solului), reducând pesticidele și îngrășămintele chimice (Sursa: OIV). De asemenea, ambalarea și transportul vinului au impact semnificativ asupra mediului, iar producția sustenabilă urmărește minimizarea acestuia, promovând responsabilitatea socială și viabilitatea economică.
42. Producția sustenabilă de vin implică practici precum reducerea consumului de apă și a deșeurilor, folosirea metodelor naturale de combatere a dăunătorilor, energia regenerabilă, reciclarea, managementul responsabil al terenurilor, conservarea biodiversității și responsabilitatea socială. La nivel mondial, multe vinării sunt certificate sustenabil – 95% în Noua Zeelandă, iar coduri similare există în California, Chile, Australia și Europa (Italia – VIVA, Franța, Germania – Fair’n Green). Elaborarea unui cod național de sustenabilitate, aliniat la bunele practici internaționale și regionale, ar fi un pas major pentru implementarea acestor practici, complementar certificărilor recunoscute global (Fair-and-Green, B-Corp etc.).
43. Investiții în filiera vitivinicolă. În 2022, volumul investițiilor în sectorul vitivinicol a scăzut cu 51% față de media ultimilor 4 ani, totalizând 196 mil. MDL, din care 11% au provenit din subvenții. Cea mai mare parte a fost alocată modernizării vinăriilor (49% sau 96 mil. MDL) și restructurării plantațiilor (66 mil. MDL), iar singura categorie în creștere (+14%) a fost cea pentru programe de dezvoltare a viticulturii. În 2024, investițiile și-au revenit ușor, fără a atinge nivelul pre-pandemic. (Tabelul nr.5)
Tabelul nr. 5
Investițiile în filiera vitivinicolă, 2019-2024, mil. MDL
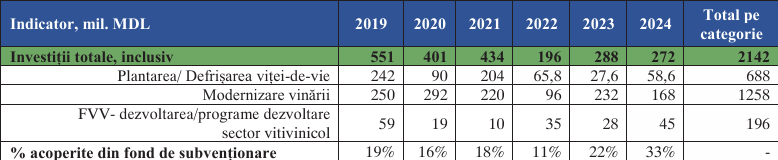
Sursa: ONVV, FVV, AIPA, BNS Subsecțiunea 3. Producerea distilatelor
44. Distilatele, precum și rachiu de vin sau brandy, reprezintă un segment important și cel mai profitabil al sectorului vitivinicol din Republica Moldova, cu o prezență puternică pe piața internă și internațională.
45. În 2023, aproximativ 26% din struguri au fost recoltați pentru distilate, rezultând 52 mil. litri de vin materie primă, cu 52% peste media ultimilor 10 ani. Piața internă de distilate este dezvoltată și competitivă, reprezentând 30–40% din vânzările totale. Exporturile din 2012–2024 au însumat în medie 6,8 mil. litri alcool pur pe an, cu o valoare de circa 35,6 mil. USD și un preț mediu de 5,71 USD/litru alcool pur. (Figura nr.9)
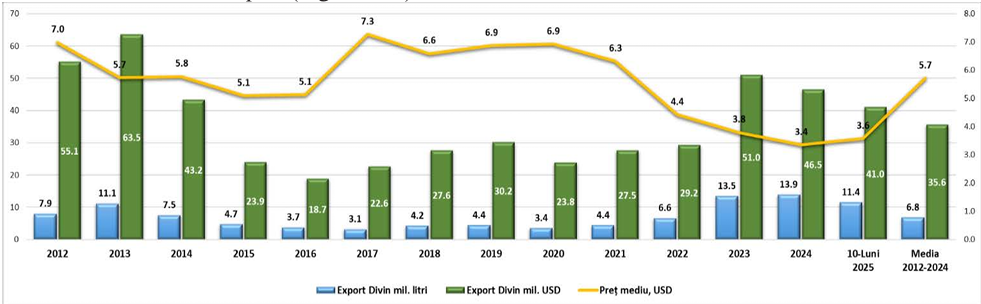
Figura nr. 9 Evoluția exportului de distilate (divin, brandy etc) în anii 2011-2024
Sursa:Asycuda, ONVV
46. Comparativ cu media ultimilor 5 ani, exporturile de distilate au crescut cantitativ cu 66%, însă valoarea lor a crescut doar cu 31%, ceea ce a dus la scăderea prețului mediu cu peste 32%, până la 3,35 USD/litru alcool pur, minimul ultimilor 10 ani. Această evoluție a fost influențată de provocări naționale și regionale, precum și de schimbări structurale în tipurile de produse exportate și în destinațiile de piață.
47. Produsele distilate comercializate vărsat (în vrac) domină în structura exporturilor, după volum, la fel ca și în ultimii 5 ani. Drept exemplu, în anul 2024, distilatele comercializare vărsat au constituit a cincea parte din volumul total livrat pe exterior (Figura nr. 10). Acest aspect, de extremă, reprezintă un pericol absolut pentru dezvoltare acestui sector. În plus, geografia exporturilor acestei categorii se rezumă la două țări, pe piața cărora în 2024 au fost comercializate 95% din tot volumul exportat în vrac, Belarus cedând locul în favoarea Ucrainei (Figura nr. 11).
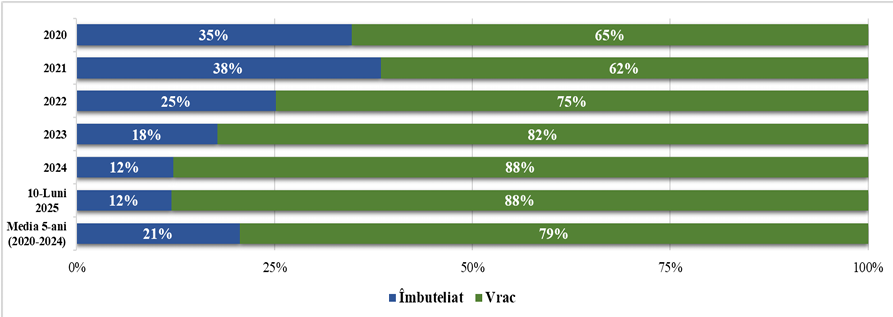
Figura nr. 10 Dinamica structurii exportului de distilate (divin, brandy etc), 2018-2023, %
Sursa: ONVV, ASYCUDA 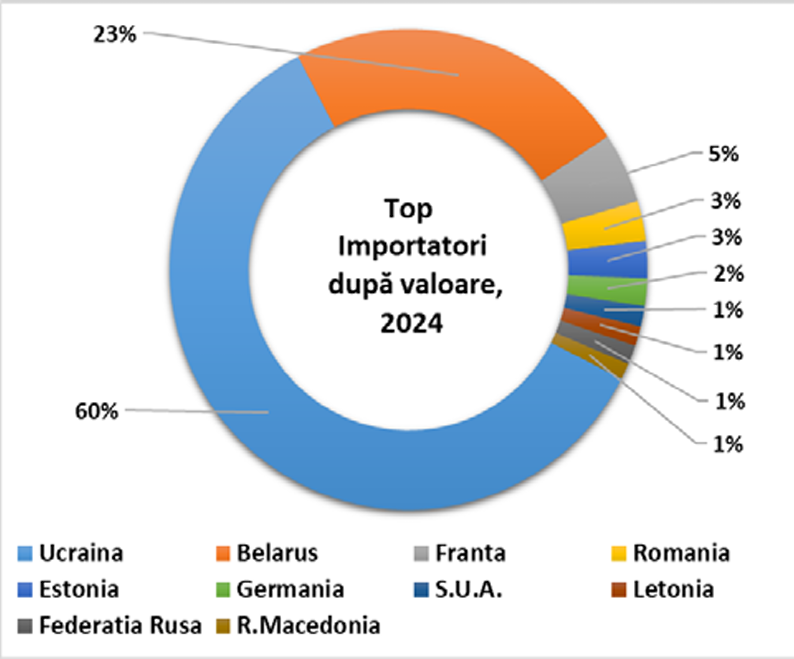
Figura nr. 11 Top piețe de import al distilatelor (divin, brandy etc.), după valoare, 2024, %
Sursa: ONVV, ASYCUDA
48. Distilatele îmbuteliate se exportă în principal în țările ce fac parte din Comunitatea Statelor Independente (CSI) și foste CSI. În 2024, principalii parteneri au fost Ucraina (51% din export, -32% față de 2023) și Belarus (21% din export, -14%), însumând 72% din volumul total. Exporturile către UE au scăzut cu 27% față de 2023, iar „Alte piețe”, precum Nigeria, Kenya și Angola, au înregistrat creșteri de 53–110%, însă ponderea lor rămâne redusă.
49. Este de notat că prețul mediu la categoria menționată a scăzut față de 2023, cu cca 12% și a constituit 3,35 USD/litru alcool pur.
50. Distilate IGP. Una dintre principalele probleme ale distilatelor IG este dubla semnificație a termenului „divin” care poate fi utilizată ca indicație geografică și ca marcă a statului până în 31 august 2027, creând confuzie în lanțul valoric. Istoric, după aderarea Moldovei la Acordul de la Lisabona în 1993, denumirea „coniac moldovenesc” a fost înlocuită cu „rachiu de vin”, iar „divin” a fost promovat ca Indicație Geografică pentru rachiu de vin învechit.
51. Comercializarea produsului îmbuteliat sub denumirea IGP „Divin” trebuie să devină o prioritate strategică pentru export. (Figura nr. 12).
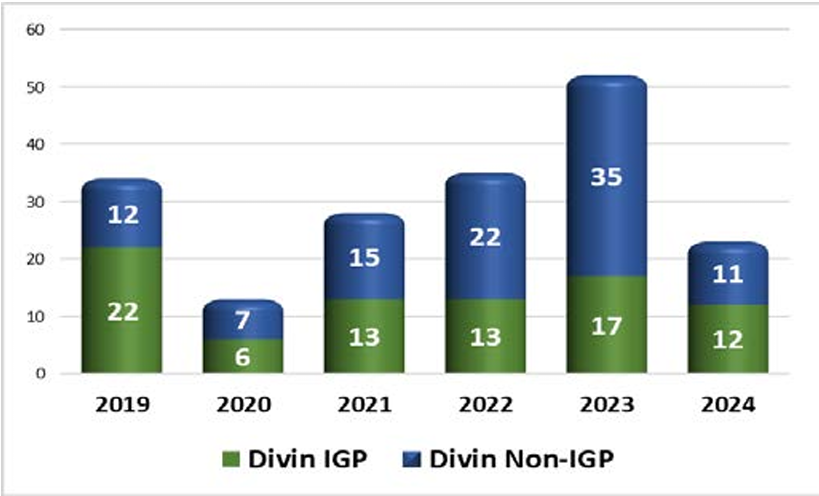
Figura nr. 12 Evoluția volumului de producere al distilatelor autohtone, IGP și non-IGP, 2019-2024, mil. litri Sursa: ONVV, Registrul Vitivinicol
52. Materia primă pentru distilare. Materia primă destinată distilării reprezintă un factor important în obținerea distilatelor de calitate, fiind necesare caracteristici tehnologice adecvate, precum un nivel optim de aciditate și un conținut moderat de zaharuri. În Republica Moldova, pentru producția de distilate se utilizează, în mod tradițional, materie primă provenită din soiuri ale speciei Vitis vinifera.
În același timp, în contextul existenței diferitor categorii de produse spirtoase și al structurii ofertei de struguri, în procesul de distilare pot fi utilizate și alte tipuri de materie primă destinate acestui scop, inclusiv subproduse rezultate din procesul de vinificație (tescovină și drojdii) sau stocuri de vin, în conformitate cu practicile tehnologice și normele aplicabile.
53. Marketingul distilatelor. Marketingul distilatelor din Republica Moldova trebuie să combine o segmentare clară a ofertei cu promovarea calității superioare a produselor IGP. Strategia de marketing ar trebui să evidențieze tradiția îndelungată, autenticitatea și unicitatea distilatelor moldovenești, atrăgând consumatorii internaționali fără a copia produsele existente pe piață.
Subsecțiunea 4. Exportul producției vitivinicole
54. Sectorul vitivinicol este esențial pentru economia Republicii Moldova, producătorii de vin generând circa 39,7%7 din valoarea exporturilor alimentare și exportând în aproximativ 70 de piețe. În 2024, exporturile vitivinicole au adus 234,7 mil. USD, reprezentând 6,6% din oferta comercială externă, comparativ cu 3,6% în 2022, performanță susținută atât de produsele în vrac, cât și de cele îmbuteliate. Evoluțiile prețurilor regionale și globale au condus la o creștere de +18% (f-a-p8) a volumului total exportat în 2023, ajungând la 144 mil. litri, sub nivelul anului 2019 (156 mil. litri). În termeni valorici, deși prețul mediu de export a scăzut marginal cu 0,3% față de 2023, nivelul general al prețurilor rămâne relativ ridicat, influențat de costurile crescute determinate de presiunile inflaționiste globale, ceea ce a permis Republicii Moldova să înregistreze un avans de +22% în valoarea încasată față de anul precedent, depășind nivelul anului 2013 (211,1 mil. USD) (Figura nr. 13).
________________________________
7 Calculat ca ponderea valorii exportate de companiilor ce activează sub CAEM – 11.02 “Fabricarea vinurilor din struguri” în total export sectorul alimentar (CAEM 10 –“Industria Alimentară și CAEM 11.02 “Fabricarea vinurilor din struguri”)
8 Față de anul precedent
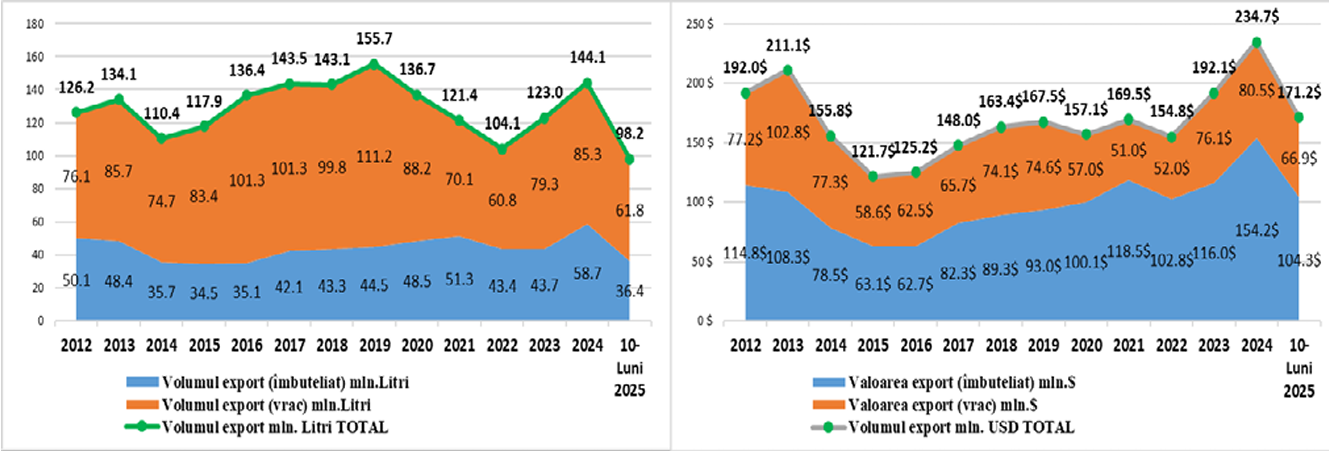
Figura nr. 13. Dinamica exportului sectorului vitivinicol, după volum și valoare, anul 2012-2024
Sursa: ONVV, ASYCUDA
55. Vinul, ca produs ancoră al sectorului, reprezintă 6,6% din valoarea tuturor mărfurilor exportate din Republica Moldova sau 188,2 mil. USD, conferindu-i o importanță mai mare din punct de vedere economic decât în țările mari exportatoare de vin precum Franța, Italia și Spania, pentru care exportul de vin reprezintă doar 2,2%, 1,4% și, respectiv 0,9% din totalul livrărilor la export.
56. Printre tendințele pozitive ale sectorului vitivinicol este numărul semnificativ de distincții obținute de vinurile autohtone la concursurile internaționale, modernizarea tehnologică a vinăriilor prin investiții substanțiale, crearea a patru regiuni IGP și apariția unei noi generații de producători care lansează produse inovatoare. Totuși, aceste progrese vizează doar circa 7% din producția totală, iar sectorul se confruntă în continuare cu provocări majore, în special incapacitatea de a identifica nișe profitabile pe piața mondială, esențială având în vedere ponderea exportului în volumul anual de vin produs în Republica Moldova.
57. În 2024, prețul mediu al vinului moldovenesc exportat a fost de circa 1,45 USD/litru, mult sub media globală de 3,60 USD/litru, fiind de aproximativ 5 ori mai mic decât cel francez și de 2 ori mai mic decât cel italian. (Figura nr. 14).
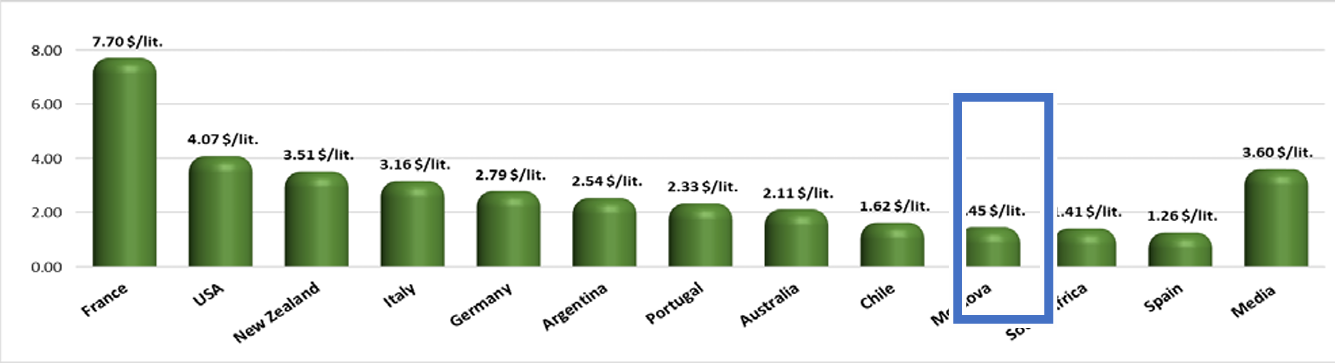
Figura nr. 14. Prețul mediu al vinului pe piața mondială (USD/litru, F.O.B)
Sursa: OIV,ONVV, 2024
58. În ultimii ani, vinurile exportate în vrac au reprezentat aproximativ 60% din volumele totale și circa 30% din valoarea exporturilor, cu o ușoară tendință de diminuare (Figura nr. 15).
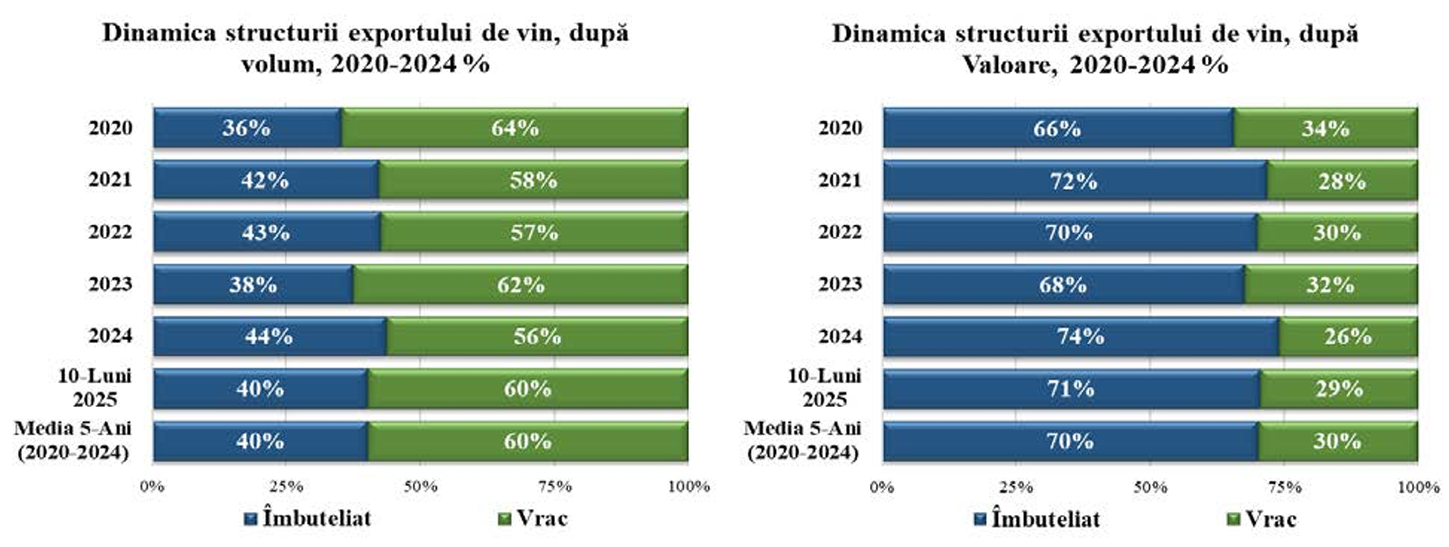
Figura nr. 15. Evoluția structurii exporturilor de vin autohton, 2020-2024, %
Sursa: Asycuda, ONVV,
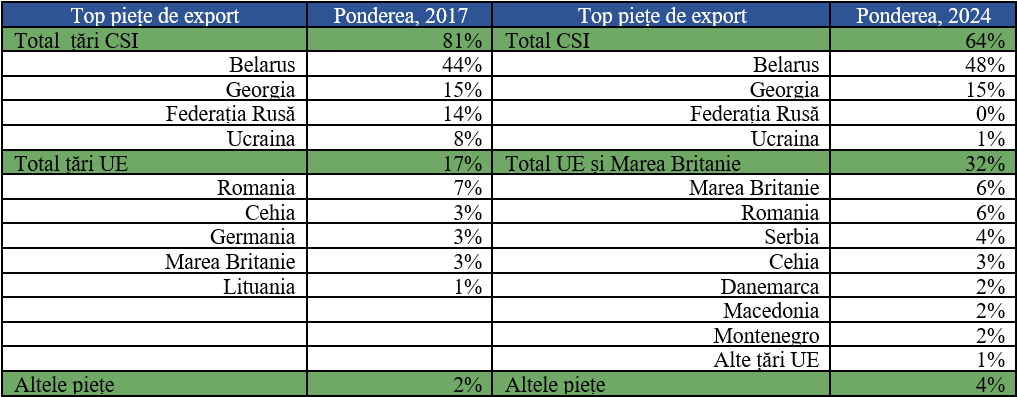
59. Principala piață de desfacere a vinurilor în vrac rămâne cea a țărilor CSI, unde vinul este adesea procesat sau îmbuteliat sub marcă generică, fără indicații de soi sau origine. Creșterea exporturilor de vin vrac în urma interdicțiilor Rusiei a redus cota vinurilor îmbuteliate în aceste piețe și a afectat valoarea și percepția calității. În 2024 s-a observat o ușoară reorientare către piețele europene (32% din exporturi), ca urmare a modificărilor legislative în Rusia și a conflictului regional, însă livrările către Belarus (48%) și Georgia (15%) rămân semnificative, menținând prețul per litru stabil față de 2023 (Tabelul nr. 6).
Tabelul nr. 6
Evoluția comparativă a ponderii piețelor de export după volum a vinului vrac autohton, 2017 versus 2024
Sursa: Intracen, UN Comtrade, Asycuda
60. Vinurile autohtone îmbuteliate reprezintă 44% din volumul total exportat și generează aproximativ 56% din încasările din export. În 2024, top 10 piețe de export au concentrat 82% din volum și 84% din valoare, fiecare al doilea dolar încasat provenind de pe piața UE și Marea Britanie. România rămâne principalul partener comercial, cu 24% din valoarea și 18% din volumul vinului îmbuteliat exportat, fiind motorul de creștere pe segmentul „Premium”. Piețe în creștere sunt Polonia și Cehia, care împreună acoperă circa 20% din exporturi, urmate de Turcia, care și-a menținut poziția cu valori apropiate de cele din 2020, și Olanda, cu +16% volum și +20% valoare. Creșteri s-au înregistrat și în relațiile comerciale cu Canada și Germania. În contrast, China a redus importurile ca urmare a pandemiei COVID-19, iar din grupa de piețe CSI, doar Ucraina se menține ca exportator important, cu 3% din vinurile îmbuteliate exportate în 2024. (Figura nr. 16).
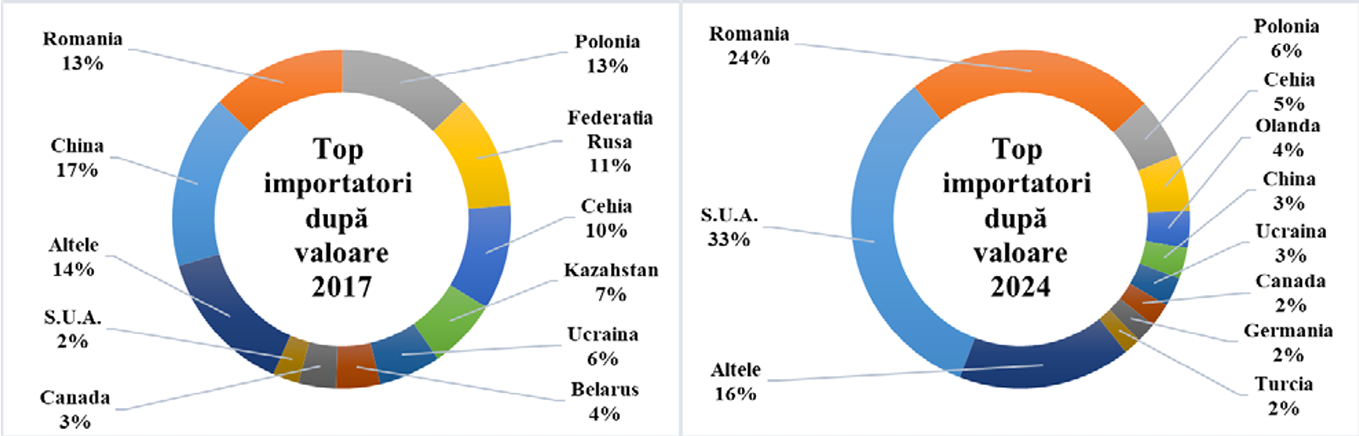
Figura nr. 16. Top 10 piețe de export ale vinului îmbuteliat autohton, după valoare 2017 vs 2024
Sursa: Asycuda ONVV
61. Pe termen lung, efectele negative ale conflictului militar din Ucraina vor accentua instabilitatea regională, influențând exporturile vinului autohton, în special pe piețele CSI. Totodată, sectorul vitivinicol moldovenesc se confruntă cu multiple provocări, cauzate atât de contextul internațional, cât și de alinierea structurală insuficientă la piața globală a vinurilor. Factorii care limitează atingerea potențialului economic și social al Republicii Moldova includ aspecte interne și structurale, dar acestea pot fi gestionate și corectate pentru a repoziționa sectorul pe piețele mondiale.
Subsecțiunea 5. Marketing
62. Republica Moldova, ca țară vitivinicolă, dispune de numeroase avantaje pentru dezvoltarea și consolidarea marketingului sectorial: tradiția îndelungată în producția de vin, vocația naturală a regiunilor viticole, capacitatea de a produce vinuri de calitate în diverse stiluri, o gamă variată de soiuri autohtone și internaționale, etichete și ambalaje inovatoare, precum și peisaje pitorești și obiective istorice atractive pentru agroturism, inclusiv celebrele beciuri subterane. În plus, vinurile moldovenești s-au remarcat la nivel internațional, obținând anual peste 800 de medalii în cadrul concursurilor din perioada 2019-2025, cu o pondere semnificativă a vinurilor monosoi și de cupaj realizate din soiuri indigene și internaționale. (Figura nr.17).
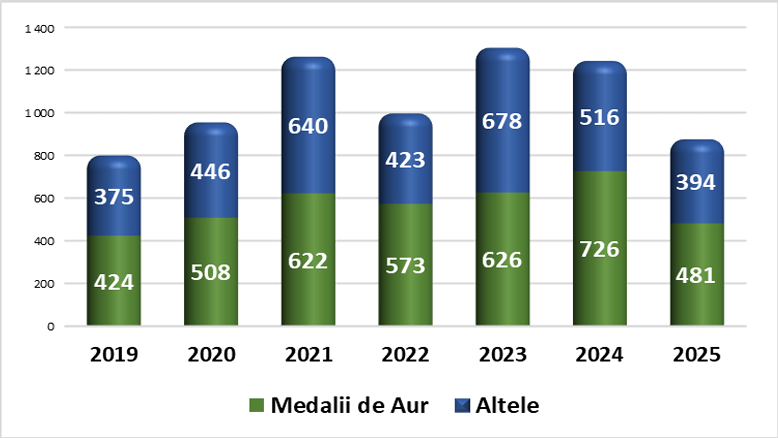
Figura nr. 17 Rezultatele participării vinului moldovenesc la concursurile internaționale, medalii unit. 2019-2025
Sursa: ONVV
63. În pofida acestor avantaje și rezultate remarcabile, dependența de vânzările de vin în vrac la prețuri mici, calitatea inconsecventă a vinului și lipsa unei identități clar definite au generat situații în care comercializarea eficientă a vinurilor în plan internațional să fie dificilă pentru Republica Moldova. Deși la extrema de vârf a sectorului există câteva exemple deosebite de branduri bine comercializate, în mare parte sectorul vitivinicol rămâne predominant orientat spre vânzări și nu spre marketing.
64. Scopul principal al strategiilor de marketing este de a câștiga loialitatea clienților, iar cunoscătorii de vin sunt remarcați pentru fenomenul de „anti-loial”, fiind mereu în căutarea de țări noi, soiuri, cuvee-uri (amestecuri de soi, sau cupaje) și crame. Acest fenomen s-a răspândit și prin rândurile publicului larg. Deși, vinul este o simbioză a experienței și percepției calității, totuși există și aspecte obiective, cărora consumatorii le atribuie valoare precum: raportul preț / calitate; autenticitatea / originea; consecvența.
65. În ceea ce privește prețul, Republica Moldova a avut, istoric, o poziție competitivă, în special pentru vinurile îmbuteliate. (Figura 18).
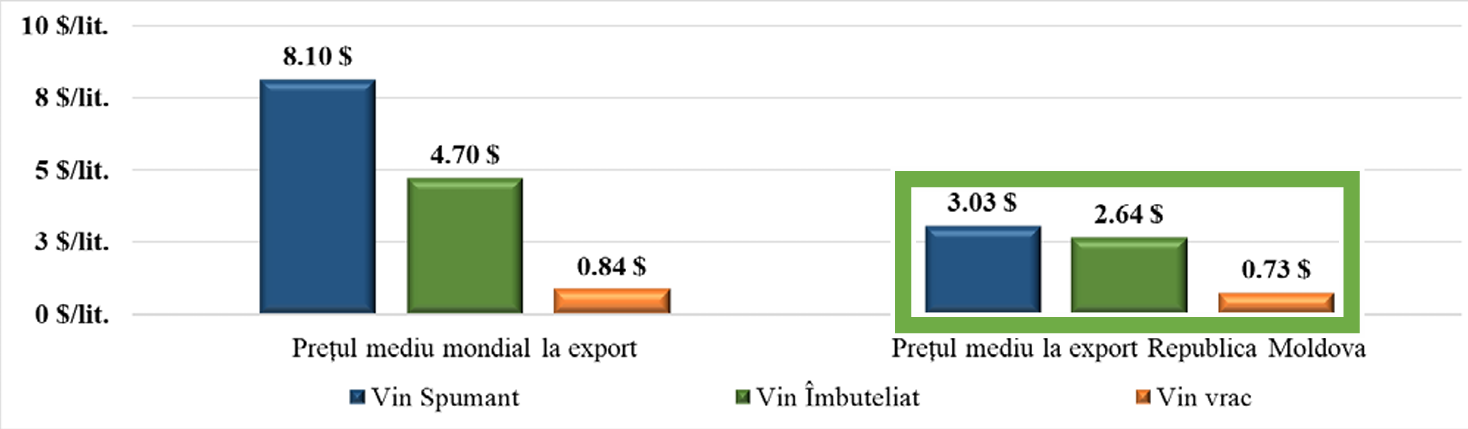
Figura nr. 18 Prețul mediu la export al vinului din Republica Moldova, pe categorii comparativ cu media globală, 2025, $/Litru Sursa: OIV, Asycuda
66. Calitatea vinului este, în mare măsură, percepută subiectiv de consumatori, fiind dificil de definit obiectiv. Evaluarea acesteia poate fi realizată prin principiul celor 3T (terroir, tradiție și tehnologie) elemente care definesc specificul vinurilor moldovenești și necesită promovare internațională. În plus, certificările privind sustenabilitatea, responsabilitatea socială și protecția mediului sporesc încrederea consumatorilor, în special pentru vinurile din regiuni mai puțin cunoscute. Decizia de cumpărare este influențată de autenticitate, origine și imaginea țării producătoare, consumatorii asociind vinul cu tradiție, inovație și capacitatea industriei de a satisface nevoi specifice.
67. În 2013, datorită colaborării dintre autorități, parteneri de dezvoltare (ex. USAID) și sectorul vitivinicol, a fost fondat Oficiul Național al Viei și Vinului și lansat brandul de țară „Wine of Moldova”, consolidând identitatea vinurilor moldovenești și competitivitatea sectorului. Succesul pe termen lung depinde de respectarea constantă a standardelor pieței și de construirea unei reputații internaționale puternice. Brandul de țară promovează vinurile în rândul profesioniștilor, presei de specialitate, sommelierilor, distribuitorilor și prin platforme digitale globale. Consistența și calitatea comunicării, vizuale și digitale, trebuie menținute la nivel înalt. Segmentarea ofertei (vinuri DOP, IGP, vinuri de soi și generice) trebuie să susțină poziționarea „Wine of Moldova”, în paralel cu promovarea metodelor tradiționale, cupajelor și soiurilor reprezentative ale țării.
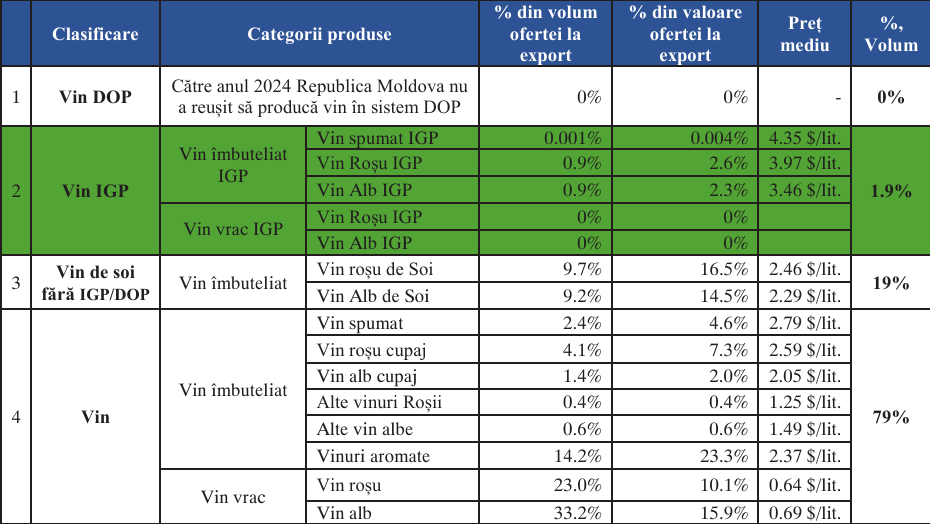
68. O provocare majoră pentru consolidarea poziției vinurilor moldovenești pe piață este fragmentarea sectorului vitivinicol, care poate fi abordată prin clasificarea vinurilor în patru segmente conform standardelor UE, fiecare cu produse și piețe specifice. În prezent, exporturile sunt dominate de vin de soi în vrac (fără IGP/DOP), de calitate inegală, orientat preponderent spre Belarus, Georgia și Federația Rusă. Totuși, Moldova dispune de un potențial nevalorificat în vinuri DOP/IGP și vinuri de soi fără IGP/DOP, care oferă prețuri medii mai ridicate și atrag consumatorii sofisticați.
69. Exportatorii moldoveni încep să înțeleagă cerințele consumatorilor europeni, care apreciază produse unice, cu tradiție și gust distinct, iar marcarea lor cu IGP sau DOP reprezintă un instrument de marketing esențial, mai ales pentru intrarea pe piețele europene pentru prima dată. (Tabelul nr. 7).
Tabelul nr. 7.
Vinurile din Republica Moldova conform clasificării armonizate la UE,
Sursa: ONVV, Asycuda
70. Co-raportul dintre livrările la export ale vinurilor liniștite albe și celor roșii și roze variază de la an la an, similar structuri producției. Totuși, în perioada 2018-2024, vinurile roșii și roze au adus cel mai mare aport la încasările din export pentru sector în mediu cca 68,5 mil. USD sau 55% din vin livrat în vrac și îmbuteliat. Această evoluție se datorează faptului că, ponderea vinurilor roșii și roze îmbuteliate este practic dublă față de vinurile albe. Astfel, în perioada de referință, vinurile roșii și roze dețineau circa 62% din valoarea vânzărilor vinurilor naturale îmbuteliate și aproximativ 59% din cantitate. În cazul vinului livrat în vrac situația este diametral opusă, ponderea dominantă revenind vinurilor albe, aceasta fiind de 56% din volumul exportat și 54% din valoarea încasată (Figura nr.19).
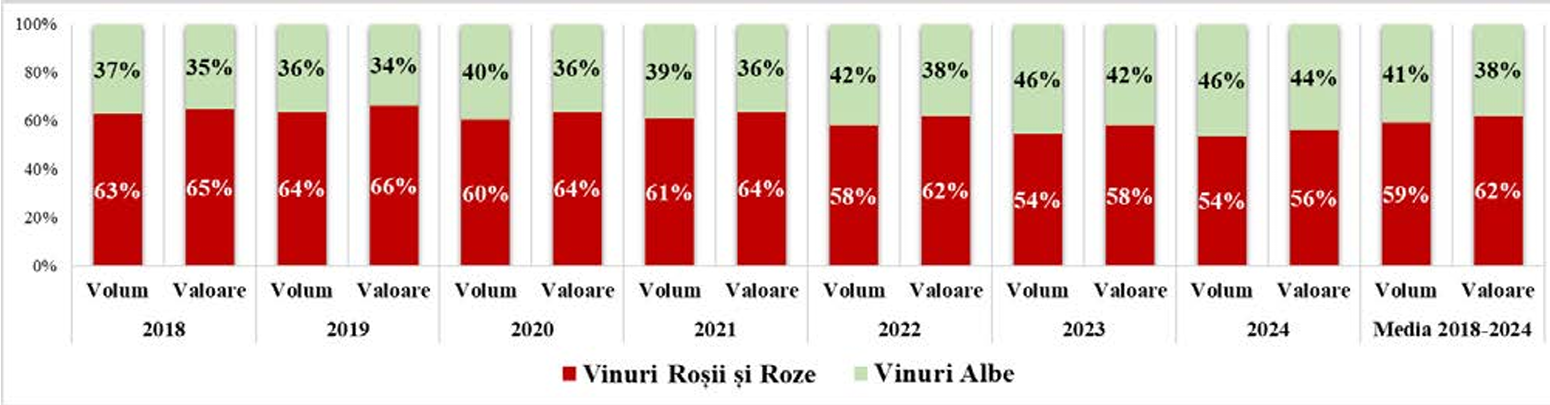
Figura nr. 19 Structura exportului total de vinuri liniștite îmbuteliate, după culoare Sursa: Asycuda, ONVV
71. Analiza structurii sectorului vitivinicol autohton arată că fiecare grup de produse necesită o abordare de piață individualizată. Pe baza tendințelor pieței internaționale pentru vin și produse derivate, au fost identificate și prioritizate piețele-țintă pentru principalele categorii: vin îmbuteliat (exclusiv spumant), vin spumant, vin vrac și distilate. Alegerea piețelor se bazează pe raționamente strategice și condiții fundamentale privind poziționarea pe piețele țintă, ținând cont de contextul geopolitic, perturbările lanțului logistic și alte riscuri, menținând totodată flexibilitatea și adaptabilitatea la oportunitățile globale. În același timp, eforturile de marketing și promovare a vinului autohton trebuie să reflecte o poziție unitară a ONVV, coordonată cu platforma de marketing formată din reprezentanți ai industriei vitivinicole.
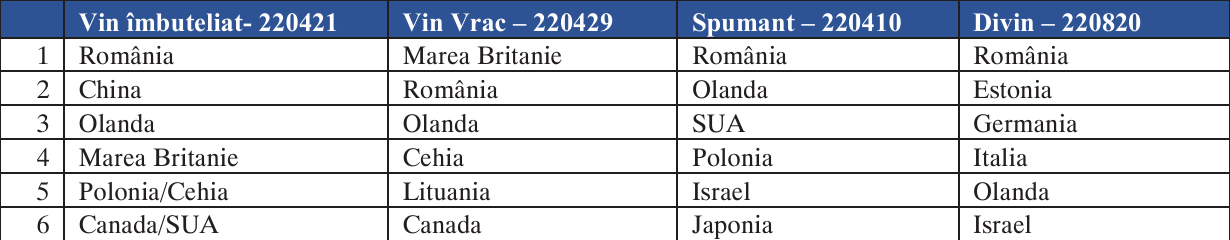
72. Pe baza analizei cererii, ofertei, dinamicii și nivelului prețurilor pentru fiecare categorie de produs9, au fost identificate piețele cu cel mai mare potențial de export (Tabelul nr. 8).
_________________________
9 Selectarea piețelor cu potențial de export pe categorii de produse a fost realizată în baza unei analize prin aplicarea a 12 indicatori: valoarea exportului total RM și piața analizată, Valoarea exportului de vin din RM, Ponderea exportului de vin în total export, Creșterea exportului RM în valoare, Cota-parte a exportului de vin din MD pe piețele partenere, Preț de export, Creșterea importului global de vin al țărilor partenere, Cota-parte în importurile globale de vin, Concentrarea piețelor partenere, Acord de Liber Schimb, Consolidarea statul de drept în țara partener
Tabelul nr. 8.
Principalele piețe de interes, pe categorii de produse vinicole
Sursa: UN Comtrade
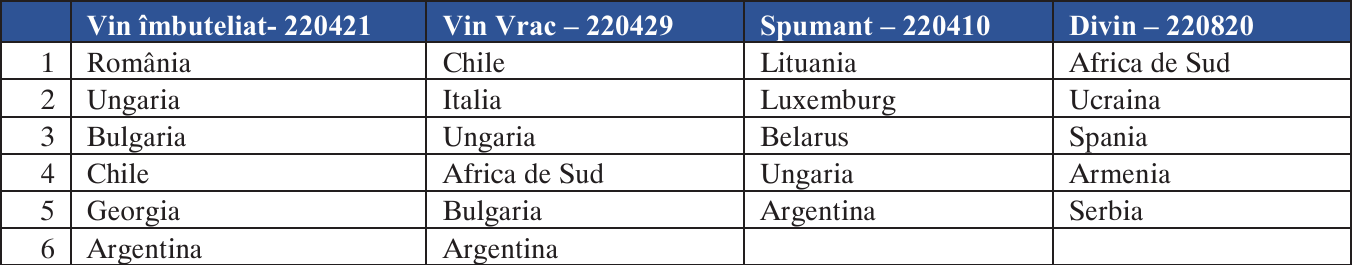
73. Pe baza analizei statisticilor internaționale, luând în considerare prețul competitiv și dinamica creșterii exporturilor pe fiecare categorie de produs, principalii concurenți ai Republicii Moldova sunt (Tabelul nr. 9).
Tabelul nr. 9.
Concurenții-cheie ai Republicii Moldova, pe categorii de produse vinicole
Sursa: UN Comtrade
74. Reieșind din contextul regional de securitate instabilă, consecințele pandemiei COVID-19 și provocările climatice și de mediu (în special seceta frecventă), se conturează o serie de tendințe-cheie care vor fundamenta poziționarea vinurilor moldovenești pe piața globală:
74.1. redefinirea consumului de băuturi alcoolice10: Vinul se confruntă cu o concurență tot mai mare din partea altor băuturi alcoolice și nealcoolice, mai ales în marile economii precum SUA. Pe piața românească, vinurile spumante fără alcool câștigă cote de piață11;
74.2. îngustarea segmentelor tradiționale de consumatori12: Generațiile tinere consumă mai puțin alcool, ceea ce favorizează creșterea pieței pentru băuturi slab alcoolice sau fără alcool. În top 10 piețe globale – Australia, Brazilia, Canada, Franța, Germania, Japonia, Africa de Sud, Spania, Marea Britanie și SUA – vânzările acestor produse au atins aproape 10 miliarde USD în 2021, față de 7,8 miliarde USD în 2018;
74.3. noi tendințe în consumul varietăților de vin: Vinuri din soiuri autohtone și cupaje autentice (dar necunoscute), cu garanția sustenabilității; Vinuri organice și sustenabile; Vinuri roze și spumante13, , inclusiv tendință caracteristică și pentru piața românească14; Vinuri exclusive, cu creștere a cererii pentru segmentele „Premium”, „super-Premium”15 și „ultra-Premium”16;
74.4. sofisticarea pieței globale17: din 2015 încoace, calitatea absolută, eleganța și textura vinului devin elemente decisive pentru diferențiere;
74.5. digitalizarea și influența tehnologiilor18: consumatorii folosesc tot mai mult motoarele de căutare, GPS și alte dispozitive externe pentru a lua decizii de cumpărare, în loc să se bazeze pe amintiri sau experiență personală;
74.6. profilul consumatorului de vin19: bărbații tind să cheltuiască mai mult decât femeile pe sticle de vin, indiferent de tipul de ocazie, conform tendințelor globale de consum.
75. Oportunități pentru poziționarea vinurilor moldovenești pe piața globală:
75.1. monitorizarea pieței și a concurenței: urmărirea constantă a competitorilor și a tendințelor de consum pe piețele-cheie;
75.2. poziționare generală și diferențiată: construirea unei identități clare pentru vinurile moldovenești sub egida ONVV, adaptată la specificul fiecărei piețe;
75.3. promovarea istoriei vinului moldovenesc20: comunicarea tradițiilor și valorilor locale prin publicitate, evenimente, turism viticol și marketing digital;.
75.4. poziționarea pe produs21: evidențierea vinurilor emblematice și de talie mondială; încurajarea îmbunătățirii calității vinurilor existente; sprijinirea producătorilor pentru vinuri inovatoare și cupaje unice (Pet Nat, Qvevri, Zero SO₂ etc.); crearea unui brand pentru cupajele locale cu soiuri autohtone și internaționale;
75.5. recunoașterea internațională: vinurile de top trebuie să câștige aprecierea experților și a formatorilor de opinie pentru a crește reputația și valoarea brandului/regiunii;
75.6. poziționarea comercială și de preț: creșterea valorii vinurilor se obține prin reputație și recunoașterea calității la nivel global. Este necesară o propunere unică de vânzare (USP) clară și vinuri „must-have” pentru experți22;
______________________________________
10 Robert Joseph Associates, „Report for Moldova”, mai 2022
11 Nielsen, „Vinurile moldovenești în piața vinului din România”, decembrie 2020
12ibidem
13 Wine Business Solutions, Wine of Moldova, „2020-2030 Strategy Actionable Marketing Insights”, 2020
14 Nielsen, „Vinurile moldovenești în piața vinului din România”, decembrie 2020
15 >40 RON/L
16 Nielsen, „Vinurile moldovenești în piața vinului din România”, decembrie 2020
17 Wine Business Solutions, Wine of Moldova, „2020-2030 Strategy Actionable Marketing Insights”, 2020
18 Wine Intelligence, „Germany Landscape”, April 2019 Report
19 ibidem
20 Robert Joseph Associates, „Report for Moldova”, mai 2022
21 ibidem
22 Robert Joseph Associates, „Report for Moldova”, mai 2022
75.7. poziționarea pe piețele externe: piețele mature (Germania, Marea Britanie) cer produse emblematice pentru a depăși percepția de vin ieftin;. piețele cu potențial de preț și creștere (SUA, Coreea de Sud, Japonia, India, Africa) oferă oportunități pentru vinuri „Premium”, dar sistemul de distribuție pe trei niveluri și piața fragmentată o fac dificilă ca și piață - soluția constă în asigurarea unei distribuții online eficiente23 și în marketingul direcționat; Ele reprezintă piețe destul de dificile din varii motive și necesită efort, dar s-ar putea dovedi relevante pe termen mediu și lung; orașele mari sunt puncte strategice pentru lansare și evenimente „Moldova Top 10” cu somelieri și media pentru vizibilitate.24 (Shanghai, Tokyo, New York, Londra, Singapore, Hong Kong, Berlin etc.). Făcând parte din „Moldova Top 10”, oferă cramelor ceva „extra special” de promovat prin toate mass-media, la evenimente și prin propriile proiecte de turism viticol;
75.8. poziționarea strategică pe termen lung25: fiecare regiune viticolă trebuie să devină „renumită pentru ceva”, consolidându-și punctele forte și obținând validare internațională pentru credibilitate și notorietate.
____________________________________
23 Cum ar fi prin portaluri de comerț online, ca ex. Wine.com și Drizly etc.
24 Wine Business Solutions, Wine of Moldova, „2020-2030 Strategy Actionable Marketing Insights”, 2020
25 ibidem
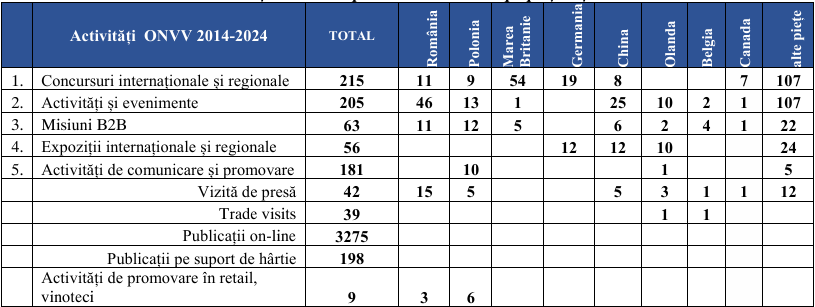
76. În baza analizei activităților cheie de promovare realizate nemijlocit cu suportul ONVV, rezultatele înregistrate pe partea de export ale sectorului au fost determinate de impactul direct al intervențiilor asupra sporirii vizibilității cu o reflecție asupra evoluției livrărilor spre piețe precum România, Polonia, China, Marea Britanie și Olanda etc (Tabelul nr.10).
Tabelul nr. 10.
Activitățile cheie de promovare realizate pe piețele-țintă
Sursa: ONVV și Parteneri strategici
77. În baza rezultatelor prezentate în punctele anterioare, se poate afirma că sectorul vitivinicol moldovenesc acordă importanță nu numai activităților de organizare a proceselor de producție, ci și încearcă să creeze un plan de marketing soldat cu componentele mixate de marketing prezentate în Figura nr. 20.
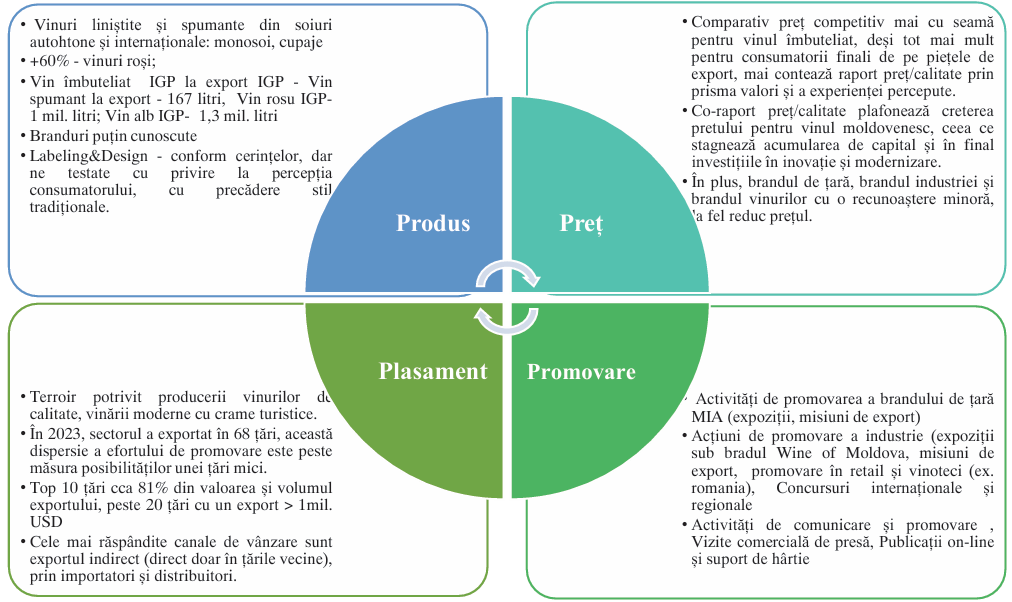
Figura nr. 20 Mix de Marketing al Industriei Vitivinicole din Republica Moldova Sursa: ONVV, SIA RVV, Asycuda
78. În prezent, din cauza resurselor financiare limitate, industria vinului din Republica Moldova se bazează în mare parte pe modelul tradițional de marketing „4P” (produs, preț, promovare, distribuție), concentrându-se pe activități clasice precum degustări, expoziții și concursuri internaționale. Acest model, specific producătorilor din „lumea veche”, pune accent mai ales pe produs, fără a lua suficient în considerare percepția individuală și așteptările consumatorului modern.
79. Pentru sectorul autohton, această abordare nu mai este suficientă. Este necesară tranziția către un model orientat pe experiența clientului, cunoscut ca „4E”: Expertiză, Evaluare, Educație și Experiență. Astfel, producătorii trebuie să depășească simpla promovare a vinului ca produs și să creeze experiențe memorabile pentru consumatori, să le înțeleagă preferințele și să își adapteze strategiile de marketing, brandurile și produsele în funcție de acestea.
Subsecțiunea 6. Educație, Cercetare, Extensiune și Inovare
80. Capitalul uman joacă un rol esențial în dezvoltarea sectorului vitivinicol din Republica Moldova, care implică circa 15% din forța de muncă activă ce lucrează la peste 52,5 mii agenți economici. Totuși, educația și cercetarea din domeniu sunt slab conectate la nevoile industriei, iar sectorul se confruntă cu probleme precum lipsa investițiilor în formare, migrarea forței de muncă și interesul scăzut al tinerilor pentru specialitățile agricole.
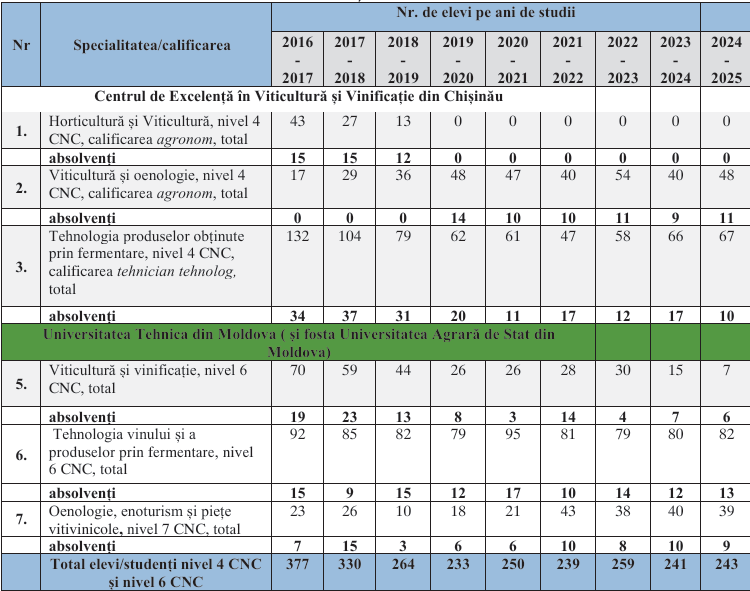
81. Pregătirea profesională a specialiștilor și a muncitorilor calificați, la zi, este asigurată de Universitatea Tehnică a Moldovei, Centrul de Excelență în Viticultură și Vinificație din Chișinău și școlile profesionale din Nisporeni și Leova. În ultimii ani, doar programul de Viticultură și oenologie a înregistrat o creștere constantă a numărului de absolvenți, în timp ce interesul pentru alte specialități este în scădere (Tabelul 13).
Tabelul nr. 11.
Dinamica absolvenților în domeniul vitivinicol
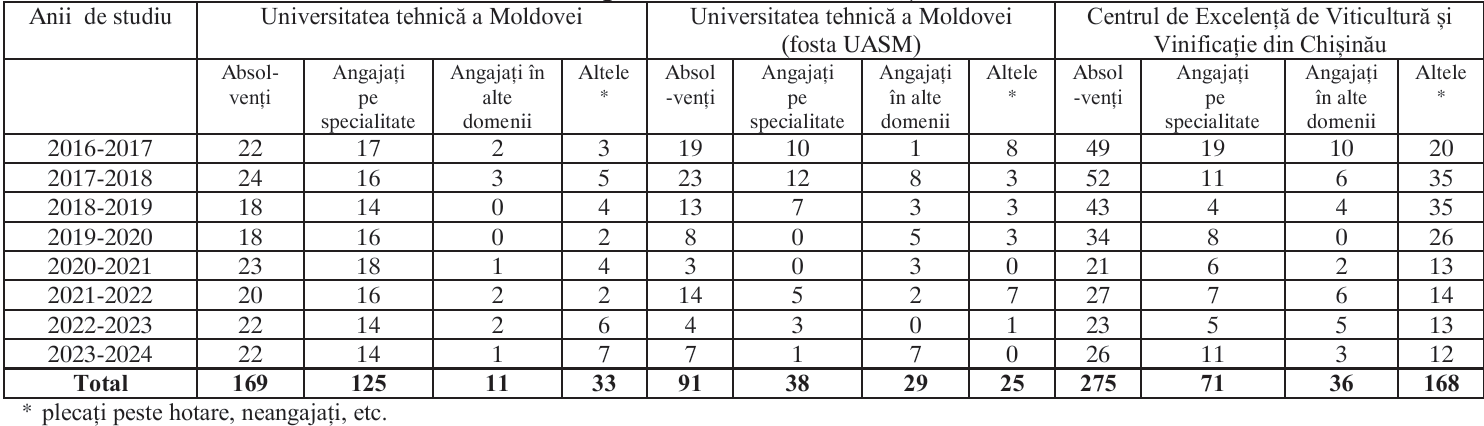
82. Rata de angajare a absolvenților din instituțiile de profil în sectorul vitivinicol rămâne redusă, mulți dintre aceștia fie se reorientează spre alte domenii, fie părăsesc țara. În perioada 2017–2024, doar aproximativ 26% dintre absolvenții Centrului de Excelență în Viticultură și Vinificație din Chișinău s-au angajat conform specialității, în timp ce peste 60% nu s-au regăsit pe piața muncii din Republica Moldova sau au emigrat. În cazul absolvenților fostei Universități Agrare, circa 42% au rămas în sector, însă aproape o treime s-au angajat în alte domenii. Cea mai bună integrare profesională a fost înregistrată la Universitatea Tehnică a Moldovei, unde aproximativ 74% dintre absolvenți și-au găsit un loc de muncă în domeniul studiat (Tabelul 14).
Tabelul nr. 12.
Dinamica încadrării în câmpul muncii a absolvenților în domeniul vitivinicol
83. Calitatea educației și cercetării în domeniul vitivinicol poate fi îmbunătățită prin măsuri orientate spre:
83.1. formarea specialiștilor practici, adaptați cerințelor actuale ale sectorului, capabili să utilizeze echipamente moderne în podgorii și vinării, să aplice tehnologii avansate, să asigure controlul calității și trasabilitatea produselor;
83.2. crearea unui mediu atractiv pentru studenți și cadre didactice, prin stimulente financiare, condiții mai bune de lucru și oportunități de formare și schimburi internaționale;
83.3. consolidarea investițiilor în infrastructură și programe moderne, astfel încât finanțarea să fie direcționată nu doar spre funcționarea instituțiilor, ci și spre actualizarea curriculumului, dezvoltarea unor cursuri noi (ex. viticultură ecologică, vinificație avansată) și susținerea cercetării aplicate;
83.4. elaborarea unei strategii de cercetare coordonate cu sectorul privat, pentru ca inovarea să răspundă direct problemelor și necesităților industriei vitivinicole.
84. Serviciile de asistență, consultanță, dezvoltare și extensiune în sectorul vitivinicol sunt oferite de mai multe instituții-cheie:
84.1. Institutul Național de Cercetări Aplicative în Agricultură și Medicina Veterinară, care reprezintă principalul centru de cercetare aplicativă în domeniile horticulturii, viticulturii, vinificației și industriei alimentare. Institutul contribuie la impulsionarea cercetării științifice, inovării și transferului tehnologic, precum și la formarea specialiștilor de înaltă calificare.
84.2. Centrul de Consiliere Agricolă și Rurală, care oferă sprijin fermierilor prin servicii de consultanță, facilitarea cooperării între actorii economici și autorități, activități de marketing specializat și organizarea programelor de instruire relevante inclusiv pentru sectorul vitivinicol.
84.3. Oficiul Național al Viei și Vinului, care desfășoară în mod constant activități educaționale și de dezvoltare profesională, precum seminare, webinare, ateliere de lucru și vizite de studiu dedicate industriei vitivinicole.
Subsecțiunea 7. Cadrul normativ
85. Cadrul normativ regulator. Sectorul vitivinicol din Republica Moldova este reglementat prin mai multe acte normative naționale. Baza principală o constituie Legea viei și vinului nr. 57/2006, completată de regulamente privind organizarea pieței vitivinicole, controlul calității, certificarea materialului săditor.
86. De-a lungul timpului, sectorul a trecut prin reforme importante, aliniate la standardele internaționale. Printre cele mai relevante realizări se numără:
86.1. crearea unui cadru legal separat pentru vin, diferit de cel aplicat altor băuturi alcoolice;
86.2. eliminarea obligativității licențierii activităților vitivinicole;
86.3. introducerea sistemelor de calitate precum IGP, DOP și brandul național;
86.4. stabilirea unor reguli mai clare pentru inițierea și desfășurarea afacerilor din domeniu;
86.5. crearea ONVV, instituție public-privată responsabilă de implementarea politicilor sectoriale;
86.6. constituirea Fondului Viei și Vinului, finanțat de stat și producători pentru promovarea vinului moldovenesc;
86.7. modernizarea procedurilor de certificare și control, bazate pe analiza riscurilor;
86.8. recunoașterea vinului ca produs alimentar și scutirea acestuia de accize.
87. Totuși, schimbările frecvente din sector au generat și unele neclarități în aplicarea legislației. O analiză recentă realizată cu sprijinul partenerilor de dezvoltare a identificat mai multe prevederi care necesită revizuire pentru îmbunătățirea cadrului regulator.
88. Cadrul instituțional al sectorului vitivinicol:
88.1. Ministerul Agriculturii și Industriei Alimentare (MAIA) este autoritatea responsabilă de elaborarea și promovarea politicilor sectoriale.
88.2. Oficiul Național al Viei și Vinului (ONVV) este singura instituție publică dedicată implementării acestor politici, creată pe principiile parteneriatului public-privat, implicând activ industria vitivinicolă în procesul decizional.
88.3. Agenția Națională pentru Siguranța Alimentelor (ANSA) supraveghează și controlează respectarea normelor privind producția, păstrarea și comercializarea vinurilor, mustului și a produselor secundare vinicole.
88.4. Asociațiile sectoriale (Codru, Ștefan Vodă, Valul lui Traian, Dionysos, Divin etc) joacă un rol dublu: face conexiunea între sectorul privat și autorități, contribuie la elaborarea politicilor, armonizează activitatea membrilor și sprijină comercializarea vinurilor conform cerințelor pieței.
88.5. Fondul Viei și Vinului finanțează măsuri de dezvoltare a sectorului. Deși a fost binevenit, au existat probleme inițiale în administrarea fondului, care au fost corectate prin ajustarea regulilor de contribuție, eliminarea suprapunerilor de competențe și clarificarea procedurilor fiscale.
Subsecțiunea 8. Definirea problemelor și pilonii de intervenție
89. Sectorul vitivinicol autohton se confruntă cu provocarea principală: nu a făcut tranziția completă de la un model bazat pe ofertă la unul orientat spre cerere, ceea ce limitează competitivitatea pe piața mondială. Aceasta se traduce prin:
89.1. lipsa concordanței între volumul și calitatea vinului produs și cerințele internaționale;
89.2. concurență preponderentă în segmentul de prețuri mici, prin vânzarea vinului în vrac („vin materie primă”), afectând reputația și eforturile de marketing;
89.3. ecosistemul industrial fragil, cu probleme structurale și de reglementare, lipsă de stimulente, educație nealiniată la cerințele pieței, cercetare și inovație insuficiente, migrație a forței de muncă și digitalizare limitată.
90. Pentru a răspunde acestor provocări, Viziunea de dezvoltare a sectorului se structurează pe trei piloni principali:
90.1. Pilonul 1. Produs: viticultură, producerea vinurilor și băuturilor spirtoase pe bază de vin.
Problema principală nr.1: nealinierea produselor la cererea pieței. Aceasta include:
90.1.1. Imposibilitatea de a produce material săditor viticol certificat;
90.1.2. Suprafețe, structura sortimentală și organizarea plantațiilor nealiniate la cerințele actuale;
90.1.3. Dezechilibre între cerere și ofertă, cu stocuri cronice și producție bazată pe soiuri neatractive și de calitate insuficientă pentru piețele internaționale;
90.1.4. Practici și infrastructură tehnologică depășite, lipsa modernizării, care limitează valorificarea vinului de calitate pe piețele externe.
90.2. Pilonul 2. Marketing și dezvoltarea piețe:
Problema principală nr. 2: strategii insuficiente și incoerente de promovare, cauzate de:
90.2.1. Concentrarea pe vânzare și nu pe marketing orientat spre cerere;
90.2.2. Lipsa unei poziții clare și coerente de marketing la nivel de sector;
90.2.3. Vizibilitate, credibilitate și notorietate foarte reduse pentru brandul de țară „Wine of Moldova”;
90.2.4. Resurse limitate pentru marketing internațional strategic, ceea ce restrânge capacitatea de a construi reputație și identitate pentru vinurile moldovenești.
90.3. Pilonul 3. Ecosistem: educație, cercetare, inovare și cadre instituționale
Problema principală nr. 3: valorificarea ineficientă a ecosistemului, care limitează competitivitatea sectorului, determinată de:
90.3.1. Sistemul de educație și cercetare insuficient și neconectat la nevoile reale ale industriei;
90.3.2. Cadrul normativ și instituțional adesea restrictiv, care adaugă costuri și împiedică inovarea. Aplicarea deficitară a controlului afectează integritatea produsului;
90.3.3. Incertitudinea privind rolul și performanța ONVV ca instituție public-privată;
90.3.4. Lipsa unui sistem de sustenabilitate implementat, inclusiv adaptarea la schimbările climatice, protecția mediului și integrarea responsabilității sociale și economice în modelul de afaceri.
Subsecțiunea 9. Analiza SWOT a sectorului vitivinicol
91. Analiza SWOT a sectorului vitivinicol a fost realizată pe baza evaluării situației curente, permițând identificarea punctelor forte și slabe, a oportunităților și a riscurilor care afectează dezvoltarea sustenabilă a sectorului. Rezultatele evidențiază probleme care necesită intervenția Guvernului, inclusiv prin aprobarea și implementarea Viziunii.
| PUNCTE TARI | PUNCTE SLABE |
- Cultura și tradițiile milenare (cca 7 mii ani) de producere a strugurilor și vinului;
- Condiții pedoclimatice favorabile cultivării strugurilor;
- Suprafețe extinse a podgoriilor care reprezintă 5 % din tot terenul arabil al țării;
- Soiuri locale de struguri, element de diferențiere a ofertei pe piața mondială;
- Implementarea a patru zone cu Indicații Geografice Protejate: IGP Codru, IGP Ștefan Vodă, IGP Valul lui Traian, IGP Divin; | - Fragmentarea pronunțată a proprietății funciare și structura neuniformă a sectorului;
- Productivitatea slabă a podgoriilor (în mediu în Moldova = 4-5 t/ha; UE = 8-10 t/ha);
- Practici și tehnici învechite de gestionare a plantațiilor (aprox.60% neadaptate producerii vinului de calitate);
- Insuficiența lucrătorilor calificați și necalificați;
- Oferta excesivă a strugurilor de soiuri neatractive/ nepotrivite de calitate ce nu corespund cerințelor pieței mondiale;
- Unele teritorii incluse în zonele vitivinicole pot coincide cu arii naturale protejate de stat, motiv pentru care activitățile vitivinicole urmează a fi realizate cu respectarea regimului stabilit de Legea nr. 1538/1998 privind fondul ariilor naturale protejate de stat, Legea nr. 94/2007 cu privire la reţeaua ecologică și a legislației de mediu aplicabile, inclusiv, după caz, a prevederilor Legii nr. 11/2017 privind evaluarea strategică de mediu, Legii nr.86/2014 privind evaluarea impactului asupra mediului și Legii nr. 1515/1993 privind protecția mediului înconjurător |
- Brandul vinicol de țară „Vinul Moldovei uimitor de bun”;
- Tendință de sporire a numărului de producători de vin inovativ de categoria DOP/IGP (clasa „Premium”);
- Diversitatea destinațiilor de export (peste 70 piețe de desfacere);
- Vânzările directe de la vinării generate de turismul vinicol și traseul vinului;
- Avantajul de preț în special datorat competitivității nivelului salarial;
- ONVV parteneriat public-privat de suport a vectorului de dezvoltarea sustenabilă și de promovare a bradului vinicol. | - Insuficiența de coeziune în jurul poziției de marketing și inconsecvența activităților de promovare ce afectează reputația sectorului și notorietatea Brandului de țară;
- Piața produsului „vin de casă” plasată în afara ofertei comerciale;
- Suport limitat a fondurilor publice de susținere și stimulare a companiilor din sector;
- Conlucrare ineficientă dintre sisteme de educație, cercetare și inovare, necoordonarea și neconectarea la necesitățile sectorului vitivinicol;
- Incertitudinea privind statutul și cadrul normativ conex cu ONVV.
- Nivel scăzut al investițiilor străine directe în sector. |
| OPORTUNITĂȚI | AMENINȚĂRI |
- Potențialul de acces pe piața UE și piețele prioritare (Marea Britanie, China, Japonia, Coreea de Sud, Singapore, SUA, Canada, Ucraina, Rusia);
- Acordurile de liber schimb: ZLSAC / DCFTA, CEFTA, GUAM, CSI, Turcia. Republica Moldova beneficiază și de Sistemul Generalizat de Preferințe al SUA.
- Potențialul dezvoltării propunerii de valoare - vinul de categorie DOP/IGP îmbuteliat (clasa „Premium”);
- Îmbunătățirea calității și siguranței produselor pentru adaptarea la standardele internaționale de calitate;
- Creșterea prognozată a cererii internaționale și a consumului de vin. | - Impactul negativ al schimbărilor climatice (incendii, seceta severa, condiții meteo extreme etc.);
- Perturbațiile din lanțul valoric cauzate de pandemia globală COVID-19 și conflictul militar din Ucraina;
- Presiunile inflaționiste pe partea de inputuri, energie, logistică etc;
- Tendințele de migrație care au ca rezultat depopularea rurală semnificativă;
- Concurența sporită din partea țărilor emergente producătoare de vin (Georgia, Chili, Noua Zeelandă, Argentina);
- Insuficiența fondurilor de finanțare, similare UE, dedicate dezvoltării sectorului. |