CALCULAREA COSTULUI STANDARD PE COMPONENTELE DE BAZĂ ALE BUGETULUI/GRUPURILE DE CHELTUIELI
Secțiunea 1
Costul standard al pilonului 1 „Personal”
23. Pilonul 1 „Personal” reprezintă totalitatea cheltuielilor aferente personalului angajat în instituții. Acesta include următoarele tipuri de cheltuieli:
23.1. remunerarea muncii angajaților, conform statelor de personal;
23.2. contribuțiile de asigurări sociale de stat obligatorii;
23.3. remunerarea muncii temporare;
23.4. indemnizațiile pentru incapacitatea temporară de muncă, achitate din mijloacele financiare ale angajatorului;
23.5. alte plăți bănești ale angajaților;
23.6. alte prestații sociale ale angajatorilor;
23.7. compensațiile bănești pentru personalul didactic;
23.8. alte compensații.
24. Costul standard al pilonului 1 „Personal” pentru un an se determină pornind de la numărul de copii înregistrați în instituție la data de 31 decembrie cu doi ani înainte de anul bugetar prin calculul numărului teoretic de grupe și aplicarea costului personalului de bază necesar în funcție de numărul teoretic de grupe, la care se adaugă costul personalului suplimentar calculat pe baza caracteristicilor copiilor înregistrați și ale instituției. Costul standard al pilonului 1 „Personal” se calculează după formula:
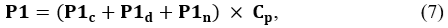
unde:
P1 – costul standard al pilonului 1 „Personal”;
P1c – costul standard al personalului de conducere;
P1d – costul standard al personalului didactic;
P1n – costul standard al personalului nedidactic;
Cp – coeficientul de ponderare, care este 1 pentru toate instituțiile, cu excepția complexelor educaționale (instituții de învățământ general cu programe de diferite niveluri sau programe integrate), pentru care se aplică coeficientul de 0,45 plus 0,05 pentru fiecare grupă din numărul teoretic de grupe calculat conform pct. 29, până la maximul de 0,8.
25. Costul standard al personalului de conducere se determină în funcție de numărul teoretic de grupe, în baza valorilor aprobate de către Ministerul Educației și Cercetării conform modelului din anexa nr. 1, la care se adaugă costul suplimentului pentru gradul managerial al directorului instituției, în baza valorilor aprobate de către Ministerul Educației și Cercetării, conform modelului din anexa nr. 2.
26. Costul standard al personalului didactic se calculează după formula:
 , (8)
unde:
P1d – costul standard al personalului didactic;
P1db – costul standard al personalului didactic de bază, determinat în funcție de numărul teoretic de grupe și de programul de activitate al instituției, aprobat de către Ministerul Educației și Cercetării, pe baza efectivelor mediane și a costului estimat al unităților de personal, conform modelului din anexa nr. 3;
P1ds – costul standard al personalului didactic suplimentar;
Tud – numărul standard de unități didactice al instituției;
Sg2 – costul anual al sporului pentru cadrele didactice cu gradul didactic 2, aprobat de către Ministerul Educației și Cercetării, conform modelului din anexa nr. 4;
Sg1 – costul anual al sporului pentru cadrele didactice cu gradul didactic 1, aprobat de către Ministerul Educației și Cercetării, conform modelului din anexa nr. 4;
Sgs – costul anual al sporului pentru cadrele didactice cu gradul didactic superior, aprobat de către Ministerul Educației și Cercetării, conform modelului din anexa nr. 4;
Dg2 – numărul de unități de cadre didactice angajate cu gradul didactic 2 în instituție la data de 31 decembrie cu doi ani înainte de anul bugetar;
Dg1 – numărul de unități de cadre didactice angajate cu gradul didactic 1 în instituție la data de 31 decembrie cu doi ani înainte de anul bugetar;
Dgs – numărul de unități de cadre didactice angajate cu gradul didactic superior în instituție la data de 31 decembrie cu doi ani înainte de anul bugetar;
Dt – numărul total de unități de cadre didactice angajate în instituție la data de 31 decembrie cu doi ani înainte de anul bugetar, care se calculează după formula:
 , (9)
unde:
Dfg – numărul de unități de cadre didactice fără grad didactic angajate în instituție la data de 31 decembrie cu doi ani înainte de anul bugetar.
27. Numărul standard de unități didactice al instituției (Tud) se calculează după formula:
 , (10)
unde:
Tudb – numărul standard de unități didactice de bază, stabilit în funcție de numărul de grupe și programul de activitate al instituției, aprobat de către Ministerul Educației și Cercetării, conform modelului din anexa nr. 5;
Upr – numărul standard de unități de profesor de limbă română al instituției, egal cu numărul de grupe, începând cu grupa medie (4-5 ani) cu instruire în limba rusă/ucraineană/bulgară/găgăuză, înmulțit cu 0,2;
Uds – numărul standard de cadre didactice de sprijin al instituției, pentru grădinițele cu cel puțin 5 copii cu cerințe educaționale speciale, egal cu cel mai mare număr dintre numărul de copii cu cerințe educaționale speciale, identificați de către serviciul de asistență psihopedagogică, divizat la 10, sau numărul de copii cu cerințe educaționale speciale asociate cu grad de dizabilitate sever sau accentuat, identificați de către serviciul local de asistență psihopedagogică, divizat la 5;
Umg – numărul standard al unei unități de profesor/interpret în limbaj mimico-gestual al instituției pentru instituțiile care au cel puțin o grupă de copii cu deficiențe auditive și asociate;
Upp – numărul standard de unități de psihopedagogi pentru instituțiile de tip special, egal cu numărul teoretic de grupe al instituției.
28. Calculul numărului teoretic de grupe pentru o instituție se efectuează după formula:
 , (11)
unde:
Ng – numărul teoretic de grupe pentru instituție;
C2-3 – numărul de copii cu vârsta de la 2 până la 3 ani, înregistrați în instituție la data de 31 decembrie cu doi ani înainte de anul bugetar;
C3-7 – numărul de copii cu vârsta de la 3 până la 7 ani, înregistrați în instituție la data de 31 decembrie cu doi ani înainte de anul bugetar;
Cn – numărul suplimentar de copii în cazul reorganizării instituției sau preconizării deschiderii de grupe noi;
⌈ ⌉ – cel mai mic număr întreg, mai mare sau egal.
29. În baza caracteristicilor instituției și ale copiilor înregistrați în instituție, se calculează costul standard al personalului didactic suplimentar (P1ds) după formula:
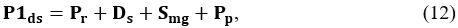
unde:
Pr – costul standard al unităților de profesor de limbă română;
Dn – costul standard al unităților de cadru didactic de sprijin pentru copiii cu cerințe educaționale speciale, identificați de către serviciul local de asistență psihopedagogică;
Smg – costul standard al unității de profesor/interpret în limbaj mimico-gestual pentru școlile care au cel puțin o grupă de copii cu deficiențe auditive și asociate;
Pp – costul standard al unităților de psihopedagog pentru copiii cu cerințe educaționale speciale, identificați de către serviciul local de asistență psihopedagogică.
30. Costul standard al unităților de profesor de limbă română (Pr) este stabilit după formula:
 , (13)
unde:
Ga – numărul de grupe, începând cu grupa medie (4-5 ani) cu instruire în limba rusă/ucraineană/bulgară/găgăuză;
Spr – costul standard al unei unități de profesor de limbă română, stabilit de către Ministerul Educației și Cercetării și aprobat prin ordin al ministrului, conform modelului din anexa nr. 6;
⌈ ⌉ – cel mai mic număr întreg, mai mare sau egal.
31. Costul standard al unităților de cadru didactic de sprijin (Ds) este stabilit după formula:
 , (14)
unde:
Cces – numărul de copii cu cerințe educaționale speciale, identificați de către serviciul de asistență psihopedagogică;
Cdsa – numărul de copii cu cerințe educaționale speciale asociate cu grad de dizabilitate sever sau accentuat, identificați de către serviciul local de asistență psihopedagogică;
Sds – costul standard al unei unități de cadru didactic de sprijin, stabilit de către Ministerul Educației și Cercetării și aprobat prin ordin al ministrului, conform modelului din anexa nr. 6;
⌈ ⌉ – cel mai mic număr întreg, mai mare sau egal.
32. Costul standard al unității de profesor/interpret în limbaj mimico-gestual (Smg) este determinat în baza valorii aprobate prin ordin al ministrului, conform modelului din anexa nr. 6, pentru instituțiile care au cel puțin o grupă de copii cu deficiențe auditive și asociate.
33. Costul standard al unităților de psihopedagog (Pp) este determinat pentru instituțiile de tip special după formula:
 , (15)
unde:
Pp – costul standard al unităților de psihopedagog;
Ng – numărul teoretic de grupe pentru instituție;
Spp – costul standard al unei unități de psihopedagog, stabilit de către Ministerul Educației și Cercetării și aprobat prin ordin al ministrului, conform modelului din anexa nr. 6.
34. În baza caracteristicilor instituției și ale copiilor înregistrați în instituție se calculează costul standard al personalului nedidactic de bază, după formula:
 , (16)
unde:
P1n – costul standard al personalului nedidactic;
Pnb – costul standard al personalului nedidactic de bază, determinat pe baza numărului teoretic de grupe al instituției, aprobat de către Ministerul Educației și Cercetării, conform modelului din anexa nr. 7;
O – costul standard al unității de medic oftalmolog;
A – costul standard al unităților de asistent medical ortoptician;
K – costul standard al unităților de kinetoterapeut;
F – costul standard al unităților de sobar/fochist;
I – costul standard al unităților de îngrijitor de încăperi;
M – costul standard al unităților de măturător de teren;
Pag – costul standard al personalului nedidactic de bază suplimentar pentru instituțiile cu autonomie în gestionarea mijloacelor financiare este determinat pe baza numărului teoretic de grupe al instituției, aprobat de către Ministerul Educației și Cercetării, conform modelului din anexa nr. 7.
35. Costul standard al unității de medic oftalmolog (O) este determinat în baza valorii aprobate prin ordin al ministrului educației și cercetării, conform modelului din anexa nr. 6, pentru instituțiile care au cel puțin o grupă de copii cu deficiențe vizuale și asociate.
36. Costul standard al unităților de asistent medical ortoptician (A) este egal cu dublul valorii costului standard al unei unități de asistent medical ortoptician (Sao), determinat în baza valorii aprobate prin ordin al ministrului educației și cercetării, conform modelului din anexa nr. 6, pentru instituțiile care au cel puțin o grupă de copii cu deficiențe vizuale și asociate.
37. Costul standard al unităților de kinetoterapeut (K) se calculează după formula:
 , (17)
unde:
Cdm – numărul de copii cu grad de dizabilitate motorie cu cerințe educaționale speciale, stabilit de către serviciul local de asistență psihopedagogică și de către Consiliul Național pentru Determinarea Dizabilității și Capacității de Muncă, înregistrați la data de 31 decembrie cu doi ani înainte de anul bugetar;
Skt – costul standard al unei unități de kinetoterapeut, stabilit de către Ministerul Educației și Cercetării și aprobat prin ordin al ministrului, conform modelului din anexa nr. 6;
⌈ ⌉ – cel mai mic număr întreg, mai mare sau egal.
38. Costul standard al unităților de sobar/fochist (F) pentru instituțiile care au drept sursă principală de încălzire gazele naturale sau lemnele, cărbunii ori peleții se determină după formula:
 , (18)
unde:
Ssf – costul standard al unei unități de sobar/fochist, stabilit de către Ministerul Educației și Cercetării și aprobat prin ordin al ministrului, conform modelului din anexa nr. 6.
39. Costul standard al unităților de îngrijitor de încăperi (I) este stabilit după formula:
 , (19)
unde:
Ad – suprafață dereticată a instituției, exprimată în m2 ;
Sii – costul standard al unei unități de îngrijitor de încăperi, stabilit de către Ministerul Educației și Cercetării și aprobat prin ordin al ministrului, conform modelului din anexa 6;
⌈ ⌉ – cel mai mic număr întreg, mai mare sau egal.
40. Costul standard al unităților de măturător de teren (M) este stabilit după formula:
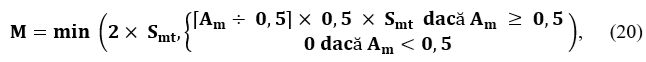
unde:
Am – suprafață exterioară îngrijită a instituției, exprimată în ha;
Smt – costul standard al unei unități de măturător de teren, stabilit de către Ministerul Educației și Cercetării și aprobat prin ordin al ministrului, conform modelului din anexa nr. 6;
⌈ ⌉ – cel mai mic număr întreg, mai mare sau egal.
Secțiunea a 2-a
Costul standard al pilonului 2 „Servicii”
41. Pentru serviciile necesare pentru funcționarea instituțiilor, pilonul 2 „Servicii” acoperă următoarele tipuri de cheltuieli:
41.1. servicii energetice și comunale;
41.2. servicii de locațiune;
41.3. servicii de reparații curente;
41.4. servicii de transport;
41.5. servicii informaționale și de telecomunicații;
41.6. servicii medicale;
41.7. formare profesională;
41.8. deplasări de serviciu;
41.9. alte cheltuieli în bază de contracte cu persoane fizice;
41.10. alte servicii;
41.11. cheltuieli curente neatribuite la alte categorii.
42. Costul standard al pilonului 2 „Servicii” pentru un an se determină în funcție de caracteristicile fizice ale instituției și de numărul teoretic de grupe. Costul acestui pilon, pe baza standardelor, se calculează după formula:
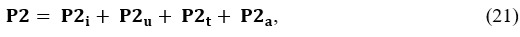
unde:
P2 – costul standard al pilonului 2 „Servicii”;
P2i – costul standard pentru încălzirea instituției în perioada rece a anului;
P2u – costul standard al utilităților pentru instituție, cu excepția încălzirii în perioada rece a anului;
P2t – costul standard al transportului copiilor din alte localități;
P2a – costul standard al altor servicii.
43. Costul standard pentru încălzirea instituției în perioada rece a anului, în funcție de tipul principal al sursei de energie termică și de localitate, se calculează după formula:
 , (22)
unde:
P2i – costul standard pentru încălzirea instituției în perioada rece a anului;
Ainc – suprafața spațiilor de încălzit ale instituției, exprimată în m2;
Costi – costul standard pentru încălzire, exprimat în lei/m2, în funcție de tipul principal al sursei de energie termică a instituției și de localitate, stabilit de către Ministerul Educației și Cercetării pe baza analizei costurilor de încălzire a instituțiilor și aprobat prin ordin al ministrului, conform modelului din anexa nr. 8.
44. Costul standard al utilităților pentru instituție, cu excepția încălzirii în perioada rece a anului, se calculează după formula:

unde:
P2u – costul standard al utilităților pentru instituție, cu excepția încălzirii în perioada rece a anului;
Sinc – suprafața spațiilor de încălzit ale instituției, exprimată în m2;
Costu – costul standard al utilităților, exprimat în lei/m2, stabilit de către Ministerul Educației și Cercetării pe baza analizei costurilor pentru utilități ale instituțiilor și aprobat prin ordin al ministrului, conform modelului din anexa nr. 8.
45. Costul standard al transportului copiilor din alte localități se calculează după formula:
 , (24)
unde:
P2t – costul standard al transportului copiilor din alte localități;
TCn-1 – costul transportului copiilor din alte localități pentru anul anterior;
Qp – rata de creștere a plafonului pentru toate instituțiile pentru care se aplică prezenta Metodologie, exprimată în procente, diminuată cu 0,75 puncte procentuale, reprezentând contribuția pentru centralizatorul la nivelul Ministerului Educației și Cercetării.
46. Costul standard al altor servicii se calculează după formula:
 , (25)
unde:
P2a – costul standard al altor servicii;
Ng – numărul teoretic al grupelor pentru instituție;
Costa – costul standard al altor servicii per grupă, stabilit de către Ministerul Educației și Cercetării pe baza analizei costurilor instituțiilor și aprobat prin ordin al ministrului, conform modelului din anexa nr. 8.
Secțiunea a 3-a
Costul standard al pilonului 3 „Achiziții”
47. Pilonul 3 „Achiziții” cuprinde cheltuielile pentru achizițiile necesare în vederea susținerii activităților educaționale și operaționale ale instituțiilor. Acesta include următoarele tipuri de cheltuieli:
47.1. majorarea valorii produselor alimentare;
47.2. majorarea valorii accesoriilor de pat, a îmbrăcămintei și a încălțămintei;
47.3. majorarea valorii activelor nemateriale;
47.4. majorarea valorii altor materiale;
47.5. majorarea valorii altor mijloace fixe;
47.6. majorarea valorii combustibilului, a carburanților și a lubrifianților;
47.7. majorarea valorii instalațiilor de transmisie;
47.8. majorarea valorii mașinilor și a utilajelor;
47.9. majorarea valorii materialelor de construcție;
47.10. majorarea valorii materialelor de uz gospodăresc și a rechizitelor de birou;
47.11. majorarea valorii materialelor pentru scopuri didactice, științifice și pentru alte scopuri;
47.12. majorarea valorii medicamentelor și a materialelor sanitare;
47.13. majorarea valorii pieselor de schimb;
47.14. majorarea valorii uneltelor și sculelor, a inventarului de producere și gospodăresc.
48. Costul standard al pilonului 3 „Achiziții” pentru un an se determină pe baza normelor financiare stabilite de către Ministerul Educației și Cercetării și de către Ministerul Finanțelor pentru anul anterior pentru alimentația copiilor din instituții, în funcție de programul de activitate al acestora, la care se adaugă costul standard al altor achiziții. Costul acestui pilon, pe baza standardelor, se calculează după formula:
 , (26)
unde:
P3 – costul standard al pilonului 3 „Achiziții”;
C2-3 – numărul de copii cu vârsta de la 2 până la 3 ani, înregistrați în instituție la data de 31 decembrie cu doi ani înainte de anul bugetar;
C3-7 – numărul de copii cu vârsta de la 3 până la 7 ani, înregistrați în instituție la data de 31 decembrie cu doi ani înainte de anul bugetar;
Na2-3 – norma financiară standard pentru alimentația copiilor cu vârsta de la 2 până la 3 ani în instituție, în funcție de programul de activitate al acestora, pe anul anterior;
Na3-7 – norma financiară standard pentru alimentația copiilor cu vârsta de la 3 până la 7 ani în instituție, în funcție de programul de activitate al acestora, pe anul anterior;
Qp – rata de creștere a plafonului pentru toate instituțiile pentru care se aplică prezenta Metodologie, exprimată în procente, diminuată cu 0,75 puncte procentuale, reprezentând contribuția pentru centralizatorul la nivelul Ministerului Educației și Cercetării;
Costc – costul standard al achizițiilor per copil, în afară de produse alimentare, stabilit de către Ministerul Educației și Cercetării pe baza analizei costurilor pentru utilitățile instituțiilor și aprobat prin ordin al ministrului, conform modelului din anexa nr. 8;
Pces – procentul copiilor cu cerințe educaționale speciale din numărul total de copii înregistrați în instituție;
Nmz – numărul de zile de frecvență a unei instituții în medie pe țară pe an.