Publicat : 07-12-2023 în Monitorul Oficial Nr. 467-467 art. 1165b
1. Se aprobă Regulamentul cu privire la raportarea regulată către Fondul de garantare a depozitelor în sistemul bancar, modul de determinare și de plată a contribuțiilor ordinare la Fondul de acoperire a depozitelor bancare, conform anexei.
2. Prezenta hotărâre intră în vigoare la data 1 decembrie 2023 și se publică în Monitorul Oficial al Republicii Moldova.
Nr. 03/3. Chişinău, 29 noiembrie 2023.
Anexa la Hotărârea CA al FGDSB nr. 03/3 din 29.11.2023
REGULAMENT cu privire la raportarea regulată către FGDSB, modul de determinare și de plată a contribuțiilor ordinare la Fondul de acoperire a depozitelor bancare
CAPITOLUL I
Dispoziții generale
1. Prezentul regulament stabilește conținutul, structura și modul de raportare a informațiilor către Fondul de garantare a depozitelor în sistemul bancar, denumit în continuare FGDSB, modul de deter-minare și de plată a contribuțiilor ordinare la Fondul de acoperire a depozitelor bancare, precum și me-canismul reconcilierii anuale a contribuțiilor ordinare achitate.
FGDSB va utiliza informațiile raportate pentru:
a) determinarea contribuțiilor ordinare pe care instituțiile membre ale Fondului de acoperire a depozitelor bancare, denumite în continuare bănci, sunt obligate să le plătească conform art. 22 lit. a) din Legea nr. 160/2023 cu privire la garantarea depozitelor în bănci, denumită în continuare Lege;
b) îndeplinirea obligațiilor de raportare față de Banca Națională a Moldovei, în calitatea de autorita-tea de rezoluție, în conformitate cu art. 9 alin. 2) din Regulamentul nr. 74 din 20.03.2020 privind modul de calcul și de plată a contribuțiilor la fondul de rezoluție bancară;
c) evaluarea în mod continuu a nivelului de acoperire pentru a fi ajustat, după caz, potrivit art. 38 din Lege;
d) examinarea evoluției depozitelor garantate și a depozitelor eligibile, având în vedere impactul acestora asupra stabilității financiare, precum și elaborarea de studii și publicații,
2. Prezentul regulament se aplică băncilor cu sediul în Republica Moldova, sucursalelor în Re-publica Moldova ale băncilor din alte state, care sunt licențiate de către Banca Națională a Moldovei, inclusiv băncii-punte înființată de către Banca Națională a Moldovei conform prevederilor Legii nr.232/2016 privind redresarea și rezoluția băncilor.
3. Termenii, noțiunile și expresiile din cuprinsul prezentului regulament au semnificațiile prevăzute în Lege.
CAPITOLUL II
Principiile generale de întocmire și de prezentare a rapoartelor
4. Băncile întocmesc și prezintă lunar FGDSB următoarele rapoarte:
1) Formular 01 - RAPORT LUNAR PRIVIND DEPOZITELE GARANTATE, conform anexei nr. 1 din prezentul regulament;
2) Formular 02 - RAPORT LUNAR PRIVIND STRUCTURA DEPOZITELOR, conform anexei nr.
2 din prezentul regulament.
5. În aplicarea prevederilor prezentului regulament, în procesul întocmirii rapoartelor specificate la pct. 4 băncile trebuie să respecte următoarele cerințe:
a) evidența obligațiilor sale cu privire la depozite, registre electronice ale datelor deponenților și ale depozitelor acestora, precum și evidența contabilă trebuie să fie menținută într-un mod care ar asigura posibilitatea întocmirii rapoartelor în conformitate cu cerințele prezentului regulament;
b) informațiile transmise FGDSB trebuie să fie veridice, corecte și complete, iar prelucrarea și gen-erarea acestora să se realizeze în mod automatizat din sistemele informaționale ale băncilor;
c) datele raportate trebuie să cuprindă informații aferente persoanelor fizice și juridice care dețin conturi deschise în bancă, care sunt deponenți ai băncii și/sau sunt clienți cu care banca a inițiat relații de afaceri în condiții legale aplicabile și informații aferente mijloacelor bănești înregistrate în conturile acestora la sfârșitul zilei operaționale a datei de referință.
Datele raportate nu vor cuprinde informații aferente conturilor de tranzit, suspendate, temporare, provizorii, de calculație, etc. în care sunt înregistrate datorii neplătite ale băncii, mijloacele bănești ale persoanelor fizice și juridice care nu dețin conturi deschise în bancă, nu sunt depo-nenți ai băncii și/sau nu sunt clienți cu care banca a inițiat relații de afaceri în condiții legale aplicabile;
d) data de referință pentru care se întocmesc rapoartele lunare este ultima zi a fiecărei luni din tri-mestrul de gestiune;
e) sumele depozitelor se reflectă în moneda națională (lei moldovenești). Depozitele în valută străină se recalculează în lei moldovenești la cursul oficial al leului moldovenesc față de valutele respective, stabilit de Banca Națională a Moldovei pentru data de referință;
f) sumele depozitelor se indică în rapoarte cu două zecimale;
[Pct.5 lit.f) modificată prin HFGDSB20/2 din 19.12.24, MO564-568/31.12.24 art.1046a; în vigoare 01.01.25]
g) toate rubricile trebuie să fie completate. Dacă banca nu are nimic de reflectat referitor la anumiți indicatori prevăzuți în raport, la rubrica respectivă se înscrie cifra 0 (zero);
h) categoriile de deponenți reprezentate de persoane fizice care practică activitate de întreprinzător, persoane care desfășoară servicii profesionale, persoane care practică activitate profesională în sectorul justiției sau în domeniul sănătății sunt asociate categoriei persoanelor juridice;
[Pct.5 lit.h) modificată prin HFGDSB20/2 din 19.12.24, MO564-568/31.12.24 art.1046a; în vigoare 01.01.25]
i) valoarea totală a depozitelor se calculează prin adunarea depozitelor agregate per fiecare depo-nent din categoria relevantă;
j) în cazul conturilor comune, la calcularea sumei depozitului a fiecărui deponent se ia în consid-erare partea soldului alocată fiecărui deponent în contractul de depozit. În cazul lipsei acestei clauze în contractul de depozit, fiecare deponent cu drepturi depline asupra contului comun este prezumat că deține o parte egală din soldul acestui depozit;
k) în cazul depozitelor plasate/conturilor deschise în beneficiul persoanelor terțe, dreptul de pro-prietate asupra mijloacelor bănești se atribuie persoanelor terțe, cu condiția că aceste persoane sunt identificate de bancă;
l) banca asigură atribuirea unui cont analitic fiecărui deponent/persoane terțe cu drept de proprie-tate asupra soldului mijloacelor bănești alocat în condițiile conturilor/depozitelor specificate la lit. j) și la lit. k);
m) în cazul fuziunii instituțiilor membre, timp de 3 luni de la finalizarea procesului de fuziune, rapoartele lunare se întocmesc în mod separat, făcând o mențiune respectivă la denumirea băncii pentru care se raportează, după cum urmează:
- banca absorbantă, în cazul absorbției, pentru sine și suplimentar pentru băncile absorbite în urma reorganizării;
- banca nou-înființată, în cazul contopirii, pentru băncile ce s-au reorganizat.
Procesul de fuziune se consideră finalizat la data înregistrării fuziunii la autoritatea care a efectuat înregistrarea de stat a persoanei juridice absorbante sau care urmează să înregistreze noua persoană juridică.
În scopul întocmirii rapoartelor în mod separat, banca absorbantă/banca nou-înființată în decurs de 3 luni de la finalizarea procesului de fuziune trebuie să asigure evidența distinctă a depozitelor și a deponenților fiecărei bănci participante la fuziune.
După 3 luni de la finalizarea procesului de fuziune, banca absorbantă/banca nou-înființată întocmește rapoartele lunare din numele propriu în conformitate cu actul de transfer și bilanțul consolidat.
n) în situația în care o instituție membră nu poate în mod explicit să identifice gradul de eligibilitate a unui depozit sau a unui produs oferit clienților săi, banca trebuie să solicite FGDSB evaluarea acestuia. FGDSB evaluează depozitul/produsul respectiv în baza criteriilor sale și determină dacă acesta este considerat depozit eligibil sau depozit exclus de la garantare. În decurs de 3 zile lucrătoare FGDSB comunică băncii solicitante constatările sale privind gradul de eligibilitate al depozitului/produsului respectiv.
6. Raportarea informațiilor către FGDSB, în format electronic, se face prin intermediul platformei electronice de raportare, administrată de FGDSB. Accesul și modul de utilizare a platformei electronice de raportare este comunicat băncilor suplimentar de către FGDSB. În cazuri excepționale, când platforma electronică de raportare este temporar indisponibilă, după coordonare cu FGDSB, rapoartele lunare semnate electronic de către persoana autorizată din cadrul băncii pot fi prezentate prin intermediul poștei electronice.
[Pct.6 modificat prin HFGDSB20/2 din 19.12.24, MO564-568/31.12.24 art.1046a; în vigoare 01.01.25]
7. Responsabilitățile/atribuțiile privind întocmirea și raportarea informațiilor, precum și persoanele desemnate de către bănci să întocmească și/sau să semneze rapoartele lunare prin intermediul platformei electronice de raportare trebuie să fie prevăzute în cadrul unor proceduri/instrucțiuni/hotărâri formalizate conform reglementărilor interne ale băncilor. Lista persoanelor desemnate și orice modificări la aceasta se transmit FGDSB în termen de cel mult 5 zile lucrătoare de la data stabilirii/modificării acesteia, dar nu mai târziu de ziua care precedă termenul limită de raportare stabilit la pct. 8.
[Pct.7 modificat prin HFGDSB20/2 din 19.12.24, MO564-568/31.12.24 art.1046a; în vigoare 01.01.25]
8. Rapoartele lunare specificate la pct. 4 se prezintă în decurs de cel mult 15 zile calendaristice din data de referință. În cazul în care data de 15 a lunii următoare celei de raportare este o zi nelucrătoare, rapoartele se prezintă cel târziu până la sfârșitul următoarei zile lucrătoare.
9. În situații excepționale, când o bancă nu poate să se încadreze în termenul limită de prezentare a rapoartelor lunare în conformitate cu prevederile pct. 8, aceasta este obligată cu cel puțin 3 zile lucrătoare înainte de termenul limită de raportare să notifice FGDSB cu privire la motivele întemeiate de întârziere, indicând termenul în care rapoartele vor fi prezentate. Termenul de prezentare a rapoartelor nu va depăși 3 zile calendaristice de la data limită de raportare.
10. În situația în care banca identifică erori în rapoartele prezentate pentru trimestrul gestionar, aceasta urmează să informeze neîntârziat FGDSB și să corecteze datele raportate inițial în decurs de 2 zile lucrătoare după obținerea acordului FGDSB, dar nu mai târziu de ziua care precedă termenul limită de plată a contribuției ordinare pentru acel trimestru.
În cazul identificării erorilor în rapoartele prezentate pentru trimestrele anterioare în baza cărora contribuțiile ordinare au fost calculate și achitate, banca va transmite FGDSB o solicitare de modificare, semnată de conducătorul băncii, care va conține următoarele:
- informația cu privire la datele asupra cărora au fost identificate erori și modificările care urmează a fi efectuate;
- motivele care au contribuit la raportarea eronată.
FGDSB poate aproba sau respinge modificarea datelor, ținând cont de impactul modificărilor asupra capacității Fondului de acoperire a depozitelor bancare de a atinge nivelul-țintă în condițiile art. 25 din Lege.
După primirea aprobării din partea FGDSB, banca va prezenta rapoartele corectate în decurs de 5 zile lucrătoare, cu mențiunea „Raport corectat”.
Contribuțiile ordinare calculate și achitate pentru trimestrele anterioare se vor recalcula în baza modificărilor efectuate prin Raport corectat. Deficitul sau surplusul rezultat în urma recalculării se va reflecta în calculul contribuției ordinare următoare fără a implica rambursări sau colectări retroactive de contribuții.
11. Dacă o bancă nu prezintă rapoartele lunare în conformitate cu prevederile pct. 8, sau dup caz, pct. 9, FGDSB ia măsuri de prevenire și în termen de 3 zile lucrătoare expediază în adresa instituției membre o înștiințare oficială și sesizează Banca Națională a Moldovei cu privire la nerespectarea termenului de raportare de către banca respectivă.
12. Datele din rapoartele lunare prezentate de către bănci în conformitate cu prezentul regulament se confruntă cu datele din rapoartele lunare precedente în vederea identificării la nivelul instituțiilor membre a diminuărilor semnificative ale:
- numărului deponenților cu cel puțin 10%; și
- volumului depozitelor eligibile cu cel puțin 5%.
În situația în care la o bancă se constată o astfel de diminuare, banca respectivă prezintă la solicitare FGDSB o notă explicativă în care se vor descrie cauzele acestor modificări. Pentru prima dată FGDSB va efectua confruntarea informațiilor obținute în trimestrul II al anului 2024 cu datele din rapoartele lunare pentru trimestrul I al anului 2024.
[Pct.12 modificat prin HFGDSB20/2 din 19.12.24, MO564-568/31.12.24 art.1046a; în vigoare 01.01.25]
13. Băncile poartă răspundere privind informațiile transmise FGDSB prin intermediul formularelor din anexele nr. 1-2.
CAPITOLUL III
Modul de determinare și de plată a contribuțiilor ordinare trimestriale
14. Contribuțiile ordinare în Fondul de acoperire a depozitelor bancare se determină de către instituțiile membre ale acestuia și FGDSB utilizând următoarele informații:
1) suma totală a depozitelor garantate înregistrate în bancă și raportată lunar către FGDSB în conformitate cu Formularul 01 - RAPORT LUNAR PRIVIND DEPOZITELE GARANTATE, Secțiunea IV, rândul 4, col. A;
2) rata anuală a contribuției ordinare, exprimată în procente. La data intrării în vigoare a prevederilor prezentului regulament aceasta constituie 0,3% conform art. 58 alin. (1) lit. e) din Lege.
15. Fără a aduce atingere prevederilor pct. 14 alin. 1), în cazul întocmirii rapoartelor lunare în mod separat în conformitate cu pct. 5 lit. m), suma totală a depozitelor garantate a băncii raportoare se determină prin însumarea datelor din col. A, rândul 4, Secțiunea IV a fiecărui Formular 01 raportat pentru luna și banca respectivă.
16. Cuantumul contribuției ordinare trimestriale a unei instituții membre se calculează prin aplicarea unei pătrimi din rata anuală a contribuției ordinare la media aritmetică a sumelor depozitelor garantate, înregistrate în instituția membră în ultima zi a fiecărei luni a trimestrului de gestiune, utilizând următoarea formulă:
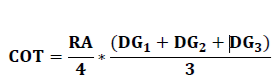
unde:
COT – contribuția ordinară trimestrială a unei bănci;
RA – rata anuală a contribuției ordinare;
DG1, DG2, DG3 – suma totală a depozitelor garantate a băncii raportoare, înregistrate în ultima zi a primei luni, a lunii a doua și respectiv a lunii a treia din trimestrul gestionar.
17. Determinarea cuantumului contribuției ordinare pentru un anumit trimestru are loc doar după raportarea lunară de către instituțiile membre conform Formularului 01 pentru luna a treia a trimestrului gestionar respectiv.
18. Pentru a calcula contribuțiile ordinare, trimestrul durează după cum urmează:
Trimestrul I (01 ianuarie – 31 martie)
Trimestrul II (01 aprilie – 30 iunie)
Trimestrul III (01 iulie – 30 septembrie)
Trimestrul IV (01 octombrie – 31 decembrie).
[Pct.18 modificat prin HFGDSB20/2 din 19.12.24, MO564-568/31.12.24 art.1046a; în vigoare 01.01.25]
19. Băncile plătesc trimestrial contribuțiile ordinare în Fondul de acoperire a depozitelor bancare, în cel mult 15 zile lucrătoare de la sfârșitul trimestrului de gestiune.
20. Plata se efectuează integral în lei moldovenești, în contul aferent Fondului de acoperire a depozitelor bancare deschis la Banca Națională a Moldovei, utilizând sistemul de decontare pe bază brută în timp real (DBTR) al Sistemului Automatizat de Plăți Interne (SAPI) după cum urmează:
Fondul de acoperire a depozitelor bancare
Cod fiscal: 40597018
Cod banca (BIC): FGDBMD2X
IBAN: MD25FG000000000000364293
[Pct.20 modificat prin HFGDSB20/2 din 19.12.24, MO564-568/31.12.24 art.1046a; în vigoare 01.01.25]
21. Fără a aduce atingere prevederilor pct. 2, banca-punte este scutită de la plata contribuțiilor ordinare în Fondul de acoperire a depozitelor bancare timp de 6 luni de la data înființării acesteia.
22. Dacă o bancă nu plătește contribuția ordinară datorată în cuantumul și în termenul legal, FGDSB încasează în mod incontestabil din contul acesteia sumele datorate și penalitatea de întârziere în mărime de 1% din suma datorată, cu informarea în termen de maximum 3 zile lucrătoare a băncii în cauză.
23. Dacă o bancă nu prezintă informații aferente depozitelor garantate pentru un anumit trimestru gestionar și nu plătește contribuția ordinară datorată în conformitate cu cerințele prezentului regulament, FGDSB utilizează datele trimestrului precedent de gestiune pentru a calcula și încasa conform pct. 22 cuantumul contribuției ordinare datorate pentru trimestrul respectiv.
24. Sumele plătite în surplus în contul Fondului de acoperire a depozitelor bancare nu se restituie și sunt prezumate ca plăți anticipate a contribuțiilor ordinare trimestriale ulterioare.
CAPITOLUL IV
Mecanismul reconcilierii anuale a contribuțiilor ordinare achitate
25. În termen de până la 60 zile de la încheierea anului gestionar, FGDSB prezintă instituțiilor membre, prin corespondența oficială și/sau prin intermediul platformei electronice de raportare, informațiile detaliate conform anexei nr. 3 din prezentul regulament (Formular 03 - RECONCILIEREA ANUALĂ A CONTRIBUȚIILOR ORDINARE) cu privire la:
- cuantumul depozitelor garantate înregistrate la sfârșitul fiecărei luni a anului gestionar, care a fost raportat către FGDSB în Formularul 01;
- media trimestrială a cuantumului depozitelor garantate, reflectată pentru fiecare trimestru al anului gestionar;
- contribuția ordinară trimestrială calculată pentru fiecare trimestru al anului gestionar;
- contribuția ordinară trimestrială achitată pentru fiecare trimestru al anului gestionar; și
- devierea între contribuția achitată și cea calculată pentru fiecare trimestru al anului gestionar.
26. Datele din Formularul 03 se reflectă cu două zecimale.
27. Băncile urmează să confrunte informațiile prezentate de către FGDSB cu datele deținute de acestea pentru a detecta erori sau abateri în procesul reconcilierii anuale și în termen de 10 zile lucrătoare să notifice FGDSB privind diferențele identificate.
28. Dacă instituțiile membre nu notifică FGDSB conform pct. 27, informațiile prezentate de către FGDSB se consideră acceptate și veridice.
CAPITOLUL V
Dispoziții finale și tranzitorii
29. Anexele nr. 1-3 fac parte integrantă din prezentul regulament.
30. La data intrării în vigoare a prezentului regulament se abrogă Regulamentul cu privire la modul de calculare și plată de către bănci a vărsămintelor și contribuțiilor către Fondul de garantare a depozitelor în sistemul bancar, aprobat prin Hotărârea Consiliului de Administrație al Fondului de garantare a depozitelor în sistemul bancar nr. 8 din 20.08.2004.
31. Prezentul regulament intră în vigoare la 01 decembrie 2023 și se publică în Monitorul Oficial al Republicii Moldova.
32. Prin derogare de la prevederile pct. 6 și pct. 7, până la momentul lansării de către FGDSB a platformei electronice de raportare, băncile nu stabilesc și nu transmit FGDSB lista persoanelor desemnate. Raportarea informațiilor către FGDSB conform prezentului regulament are loc prin intermediul poștei electronice, prezentând rapoartele lunare semnate electronic de către persoana autorizată din cadrul băncii la adresa info@fgdsb.md sau prezentând acestea pe suport de hârtie, semnate olograf de către persoana autorizată din cadrul băncii.
33. Prin derogare de la prevederile pct. 8, pentru trimestrul IV al anului 2023, rapoartele lunare specificate la pct. 4 se prezintă în termen de:
- întocmite cu data de referință 31.10.2023 – până la 22.12.2023;
- întocmite cu data de referință 30.11.2023 – până la 29.12.2023;
- întocmite cu data de referință 31.12.2023 – până la 15.01.2024.
anexa nr.1
[Anexa nr.1 modificată prin HFGDSB20/2 din 19.12.24, MO564-568/31.12.24 art.1046a; în vigoare 01.01.25]
anexa nr.2
[Anexa nr.2 modificată prin HFGDSB20/2 din 19.12.24, MO564-568/31.12.24 art.1046a; în vigoare 01.01.25]
anexa nr.3