Anexă la Ordinul SFS nr. 632 din 18 decembrie 2020
REGULAMENT cu privire la modul de evidență și sigilare a echipamentelor de casă şi de control
1. Regulamentul cu privire la modul de evidență și sigilare a echipamentelor de casă și de control (în continuare - Regulament) este elaborat în scopul executării pct. 2 din Hotărârea Guvernului nr. 141/2019 cu privire la aplicarea echipamentelor de casă și de control la efectuarea decontărilor (Monitorul Oficial al Republicii Moldova, 2019, nr. 94-99, art. 191).
I.
NOŢIUNI ŞI DISPOZIŢII GENERALE
2. În sensul prezentului Regulament, noțiunile utilizate semnifică:
fiscalizarea mașinii de casă și de control/imprimantei fiscale – operațiune prin care memoria fiscală a mașinii de casă și de control (în continuare – ECC) devine activă (regim de funcționare a ECC care asigură înregistrarea datelor fiscale în memoria fiscală – regim fiscal);
fiscalizarea sistemului informatic cu sau fără dispozitive electronice destinate pentru înregistrarea operaţiunilor de casă, fără imprimante fiscale (în continuare – sistemul informatic) sau a dispozitivului electronic – atribuirea de către subdiviziunea SFS, la înregistrarea sistemului informatic sau dispozitivului electronic a unui număr unic de identificare în Sistemul Informațional al Serviciului Fiscal de Stat (SISFS) pentru transmiterea informației la serverul SFS despre operațiunile de plată efectuate (în continuare procedura de integrare în sistemul informatic „Gateway Fiscal”/sistemul informatic valutar/ Sistemul Informațional Automatizat „Monitorizarea electronică a vînzărilor”);
centru de asistenţă tehnică pentru ECC (în continuare – centrul de asistență tehnică) – persoană juridică sau întreprindere individuală (întreprinzător individual) care a obţinut, în modul stabilit, dreptul de a practica activităţi de instalare, reparaţie şi deservire tehnică a ECC;
furnizorul sistemului informatic - solicitant care a obținut, în modul stabilit, aprobarea sistemului informatic în Registrul unic al echipamentelor de casă și de control (prestatorul de servicii de plăți etc. cu care contribuabil a încheiat contractul);
sistemul informaţional automatizat „Monitorizarea electronică a vânzărilor” (în continuare – SIA „MEV”) creează o resursă informaţională unică (Registrul vânzărilor înregistrate prin echipamentele de casă şi de control), care asigură recepţionarea informaţiei despre tranzacţiile efectuate prin intermediul echipamentelor de casă şi de control, de monitorizare a vânzărilor şi analiză a riscurilor.
Instituția Publică Centrul de Tehnologii Informaționale în Finanțe (I.P. „CTIF”) -operatorul tehnico-tehnologic care asigură administrarea și mentenanța SIA „MEV”, recepționarea și stocarea securizată a informațiilor/tranzacțiilor efectuate de la echipamentele de casă și de control în bazele de date a SIA „MEV”.
3. Serviciul Fiscal de Stat (SFS) ține evidența echipamentelor de casă și de control (ECC) ale contribuabililor, și anume mașinilor de casă și de control cu memorie fiscală (MCC), imprimantelor fiscale (IF), sistemelor informatice și dispozitivelor electronice de tip terminal de plată în numerar (terminal cash-in) (TP), aparat de schimb valutar (AV), aparat automat pentru vînzări (AC), alte dispozitive (AD).
4. Contribuabilul stabilește, de sine stătător, numărul de echipamente de casă și de control necesare activității în unitatea structurală respectivă.
5. Contribuabilul va respecta modul stabilit de înregistrare /reînregistrare de stat și de desfășurare a activității de întreprinzător conform legislației în vigoare.
6. Centrul de asistenţă tehnică, poate reprezenta interesele utilizatorului la Serviciul Fiscal de Stat de sine stătător, fiind reprezentantul acestuia.
[Pct.6 modificat prin OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
7. Atât în cazul persoanei fizice, ce desfășoară activitatea independentă, cât și în cazul persoanei juridice, împuternicirile reprezentantului, conform prevederilor art. 46 din Codul administrativ, trebuie să fie confirmate printr-o procură. Copia procurii se va anexa la materialele depuse.
8. Serviciul Fiscal de Stat asigură evidența furnizorilor echipamentelor de casă și de control, centrelor de asistență tehnică pentru ECC, sigiliilor de protecție (sigiliul furnizor/fiscal).
9. Serviciul Fiscal de Stat asigură ținerea în mod electronic a Registrului de evidență a echipamentelor de casă și de control conform anexei nr. 1.
10. Furnizorii ECC asigură ținerea de către Centrele de asistență tehnică în mod electronic a Condicii de înregistrare a ECC recepționate/ restituite de către centrul de asistență tehnică (anexei nr. 2).
Până la dare în exploatare a SIA „MEV”, furnizorii ECC prezintă Serviciului Fiscal de Stat (la poșta electronică mail@sfs.md) Condica de înregistrare a ECC recepționate/ restituite de către centrul de asistență tehnică în formatul excel și pdf (cu aplicarea semnăturii electronice) nu mai târziu de ultima zi a lunii următoare lunii de gestiune.
11. ECC se sigilează de furnizorul/centrul de asistență tehnică în conformitate cu schema de aplicare a sigiliilor de protecție care a fost prezentată la includerea acestui model de ECCîn Registrul unic, fiind însoțite de documentația tehnică, precum urmează:
1) cartea tehnică (pașaportul) ECC;
2) registrul de evidență a serviciilor de asistență tehnică pentru ECC (RAT ECC) care conține și copia de pe schema de aplicare a sigiliilor de protecție care a fost prezentată la includerea acestui model de ECC în Registrul unic (anexa nr. 3);
3) instrucțiunile de folosire, instalare, exploatare și întreținere a ECC.
[Pct.12 abrogat prin OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
13. Contribuabilul, care utilizează ECC de tip vechi, ține pentru fiecare echipament de casă și control câte un registru – Registrul ECC, perfectat în mod manual sau electronic (Anexa nr. 4).
Contribuabilul, care utilizează ECC conectate la Sistemul informațional automatizat „Monitorizarea electronică a vânzărilor”, nu este obligat să țină pentru fiecare echipament de casă și de control câte un registru – Registrul ECC.
Utilizatorii echipamentelor de casă și control, care sunt conectați la SIA „Monitorizarea electronică a vânzărilor”, sunt obligați să țină evidența, conform modului stabilit de către contribuabil a:
a) sumelor eliberate cumpărătorilor (clienților) din sertarul pentru bani al echipamentului de casă și control sau din alt loc special destinat, amenajat pentru primirea și păstrarea temporară a mijloacelor bănești;
b) bonurilor eronate emise la echipamentul de casă și control;
c) bonurilor de plată.
[Pct.13 în redacția OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
II.
MODUL DE ÎNREGISTRARE, REÎNREGISTRARE ŞI RADIERE DIN EVIDENŢĂ A ECC
14. Subdiviziunile SFS asigură evidența ECC prin înregistrarea acestora.
15. Evidența ECC se asigură în mod automatizat prin intermediul Sistemului informațional al SFS cu utilizarea informației din Registrul de evidență a echipamentelor de casă și de control (anexa nr. 1), întocmit în fiecare subdiviziune SFS prin completarea indicatorilor respectivi.
Evidenta sigiliilor de protecție se efectuează în mod automatizat prin Sistemul Informațional al SFS cu introducerea informației din Condicile de înregistrare a ECC recepționate/restituite de către centrul de asistență tehnică, în termen de până la 20 de zile lucrătoare din data primirii acestora de la centrele da asistență tehnică.
16. În momentul introducerii inițiale a datelor despre ECC, subdiviziunea SFS atribuie fiecărei ECC un cod (număr unic) de înregistrare.
Pentru ECC SIA „MEV” va atribui cod (număr unic) de înregistrare după structura XXYYNNNNNN, unde:
XX – două poziții alfanumerice ce reprezintă codul de înregistrare a modelului ECC după Registrul unic al ECC, sau TP/AV/AC/AD – două poziții alfanumerice ce reprezintă abrevierea terminalului de plată în numerar/aparatului de schimb valutar/aparatului automat pentru vînzări/altui dispozitiv.
YY – două poziții numerice – codul subdiviziunii SFS,
NNNNNN – șase poziții numerice – numărul de ordine în numerotarea subdiviziunii SFS respectiv.
Pentru sistemele informatice cu sau fără dispozitive electronice destinate pentru înregistrarea operaţiunilor de casă, fără imprimante fiscale, SIA „MEV va atribui cod (număr unic) de înregistrare după structura SXXXYYNNNNNN, unde:
S – o poziție alfanumerică ce reprezintă tipul ECC,
XXX - trei poziții alfanumerice ce reprezintă codul de înregistrare a sistemului informatic după Registrul unic al ECC,
YY – două poziții numerice – codul subdiviziunii SFS,
NNNNNN – șase poziții numerice – numărul de ordine în numerotarea subdiviziunii SFS respectiv.
[Pct.16 modificat prin OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
17. Contribuabilul care conform actelor normative în vigoare are obligația să folosească ECC la decontările bănești în numerar/sau prin alt instrument de plată înregistrează ECC la subdiviziunile SFS în a cărui rază teritorială de deservire își are sediul stabilit în documentele de constituire.
Persoanele fizice ce desfășoară activități independente înregistrează ECC la subdiviziunea SFS în a cărui rază teritorială de deservire își are adresa de domiciliu/ reședință.
18. Reînregistrarea ECC are loc în cazul în care contribuabilul solicită înregistrarea unui ECC scos de la evidență, procurate de la piața terță (ECC a fost anterior în exploatare).
19. Pentru înregistrarea/reînregistrarea ECC de modele incluse în Registrul unic al ECC începând cu anul 2022, contribuabilul depune cererea (anexa nr.8) prin intermediul centrului de asistență tehnică. Cererea se depune separat pentru fiecare echipament de casă și de control. Centrul de asistență tehnică introduce cererea în SIA „MEV”.
Pentru înregistrarea/reînregistrarea sistemului informatic cu sau fără dispozitive electronice destinate pentru înregistrarea operațiunilor de casă, fără imprimante fiscale, contribuabilul depune cererea (anexa nr.8) prin intermediul I.P. „CTIF”. Cererea se depune separat pentru fiecare unitate structurală. I.P. „CTIF” introduce cererea în SIA „MEV”.
Pentru reînregistrarea echipamentelor de casă și de control de modele incluse în Registrul unic al ECC până în anul 2022, cât și înregistrarea/reînregistrarea TP/AV contribuabilul depune cererea (anexa nr.8) la subdiviziunea SFS în a cărui rază teritorială își are sediul stabilit în documentele de constituire, personal sau prin intermediul unui reprezentant împuternicit conform legii, fie prin scrisoare recomandată sau prin poșta electronică (sub formă de document electronic cu semnătura electronică avansată calificată).
20. - exclus.
21. Procesul de înregistrare /reînregistrare a ECC la SFS derulează în următoarele etape:
1) examinarea cererii depuse;
2) consultarea registrelor electronice, după caz, Registrul unic, CAT, etc.;
3) atribuirea codului de înregistrare a ECC;
4) completarea Registrului de evidență a echipamentelor de casă și de control;
5) perfectarea Cartelei de înregistrare a echipamentului de casă si de control (anexa nr. 9).
6) - exclus.
22. Subdiviziunea SFS examinează cererea privind înregistrarea ECC (inclusiv prin contrapunerea informației din cerere cu datele din SISFS /altor autorități etc.) și acceptă sau refuză înregistrarea ECC.
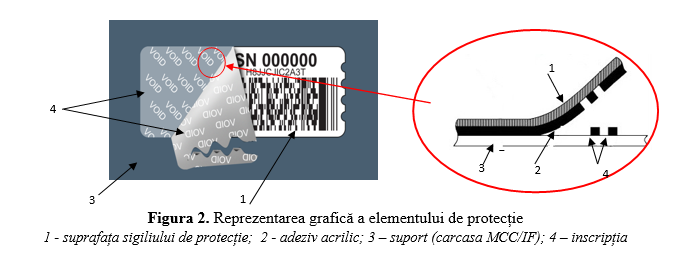
Subdiviziunea SFS asigură înregistrarea ECC în ziua primirii cererii, dar nu mai mult de 3 zile lucrătoare din data primirii cererii.
23. Subdiviziunea SFS perfectează Cartela de înregistrare a echipamentului de casă și de control și transmite contribuabilului la poșta electronică sau prin intermediul centrului de asistență tehnică pentru ECC sau I.P. „CTIF”. Cartela de înregistrare a echipamentului de casă și de control se semnează electronic în baza Legii nr. 91/2014 privind semnătura electronică și documentul electronic.
Pentru echipamentele de casă și de control de modele incluse în Registrul unic al ECC până în anul 2022, sau TP/AV Cartela de înregistrare a echipamentului de casă şi de control în termen de trei zile lucrătoare se transmite pe poșta electronică către contribuabil, și centrul de asistență tehnică pentru ECC sau prestatorul serviciilor de plată, după caz.
24. Depistarea, de către subdiviziunea SFS, că cererea este incompletă sau conține date neveridice în informația declarată de solicitant (în cererea) servește drept temei pentru refuzul înregistrării ECC.
Înaintea emiterii refuzului solicitantului i se va comunica prin notificare (Anexa nr. 15), conform art. 1291 din Codul fiscal, asupra neajunsurilor și i se va acorda un termen pentru înlăturarea neajunsurilor, ce nu va depăși 5 zile lucrătoare din data recepționării notificării. În cazul în care solicitantul nu înlătură neajunsurile în termenul acordat, subdiviziunea SFS va refuza înregistrarea ECC (Anexa nr. 16), care va fi comunicată contribuabilului, conform art. 1291 din Codul fiscal.
După înlăturarea cauzelor ce au servit temei pentru refuzul înregistrării ECC, contribuabilul poate depune o nouă cerere, care se examinează în modul stabilit la pct.22.
25. Cererea privind înregistrarea ECC, și după caz, copia procurii, cu excepția celor depuse prin SIA „MEV”, se păstrează în dosarul contribuabilului.
26. Centrul de asistență tehnică în termen de o zi din data primirii copiei Cartelei de înregistrare a echipamentului de casă și de control:
1) fiscalizează ECC:
a) notifică I.P. „Centrul Tehnologii Informaționale în Finanțe” privind acordarea accesului la adresa IP statică;
b) verifică capacitățile funcționale și de transmitere a documentelor emise/generate de ECC (bon de casă emis la fiscalizare, bon de casă/document fiscal, bon de serviciu introducere/extragere de numerar, Raport de închidere zilnică (Raport Z), Raport de verificare (Raport X)) în SIA „MEV” imediat după formarea acestora;
c) introduce în memoria fiscală a ECC numărul de înregistrare atribuit de SFS, cu transmiterea în SIA „MEV” a bonului de casă emis de ECC la fiscalizarea acesteia;
d) aplică sigiliul de protecție pe carcasa ECC;
2) perfectează Registrul de evidență a serviciilor de asistență tehnică pentru ECC și lipește în acesta bonul de casă emis de ECC la fiscalizarea ECC;
3) – exclus.
4) eliberează contribuabilului:
a) ECC;
[Pct.26 subpct.4), lit.b) exclusă prin OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
c) Cartea tehnică (pașaportul) ECC;
d) Registrul de evidență a serviciilor de asistență tehnică pentru ECC;
[Pct.26 subpct.4), lit.e) exclusă prin OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
f) Instrucțiunile de folosire, instalare, exploatare, întreținere a ECC;
g) Copia Cartelei de înregistrare a ECC.
27. I.P. „CTIF”, în termen de o zi lucrătoare din data primirii copiei Cartelei de înregistrare a echipamentului de casă și de control:
1) fiscalizează sistemul informatic:
a) solicită prin intermediul email de la furnizorul sistemului informatic accesul la modulul de administrare/fiscalizare pentru introducerea numărului de înregistrare a ECC atribuit de SFS și parola generată de SIA „MEV”;
b) introduce în sistemul informatic numărul de înregistrare atribuit de SFS, cu transmiterea în SIA „MEV” a documentului fiscal emis de sistemul informatic la fiscalizarea acestuia;
c) verifică capacitățile funcționale și de transmitere a documentelor emise/generate de sistemul informatic (document fiscal emis la fiscalizare, bon de casă/document fiscal, bon de serviciu introducere/extragere de numerar, Raport de închidere zilnică (Raport Z), Raport de verificare (Raport X)) în SIA „MEV” imediat după formarea acestora;
2) - exclus.
3) eliberează contribuabilului documentul fiscal emis de sistemul informatic la fiscalizarea ECC, care se păstrează la contribuabil și copia Cartelei de înregistrare a ECC.
271. Prestatorul serviciilor de plată în termen de o zi lucrătoare din data primirii copiei Cartelei de înregistrare a echipamentului de casă și de control:
1) fiscalizează TP/AV (introduce în sistemul informatic și în TP/AV numărul de înregistrare atribuit de SFS, cu emiterea documentul fiscal la fiscalizarea acestuia);
2) eliberează contribuabilului documentul fiscal emis de sistemul informatic la fiscalizarea ECC și Copia Cartelei de înregistrare a ECC, care se păstrează la contribuabil.
28. Pentru schimbarea în ECC a denumirii contribuabilului, numărului de înmatriculare a vehiculului (taxi) / modelul vehiculului sau a adresei sediului/unității structurale unde este amplasat ECC, contribuabilul depune la Centrul de asistență tehnică:
[Pct.28 modificat prin OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
1) ECC la care se schimbă adresa sediului/unității structurale (sau, după caz, asigură deplasarea specialistului Centrului de asistență tehnică la locul instalării ECC);
2) Registrul de evidență a serviciilor de asistență tehnică pentru ECC.
[Pct.28 subpct.3) exclus prin OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
29. Centrul de asistență tehnică în termen de o zi efectuează:
1) reprogramarea în ECC a denumirii noi a contribuabilului, numărului de înmatriculare a vehiculului (taxi) / modelul vehiculului sau a adresei noi a sediului/unității structurale unde este amplasat ECC;
[Pct.29 subpct.1) modificat prin OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
2) emiterea raportului periodic scurt din memoria fiscală a ECC pe perioada de funcționare a memoriei fiscale;
3) modificarea denumirii contribuabilului sau adresei sediului/unității structurale unde este amplasat ECC în Registrul de evidență a serviciilor de asistență tehnică pentru ECC;
[Pct.29 subpct.3) modificat prin OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
4) eliberează contribuabilului:
a) ECC;
b) Registrul de evidență a serviciilor de asistență tehnică pentru ECC;
[Pct.29 subpct.4), lit.c) exclusă prin OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
d) Copia Cartelei de înregistrare a ECC.
291. Pentru schimbarea în sistemul informatic și/sau în TP/AV a denumirii contribuabilului numărului de înmatriculare a vehiculului (taxi) / modelul vehiculului, adresei IP sau a adresei sediului/unității structurale unde este amplasat acesta, contribuabilul se adresează la I.P. „CTIF” /prestatorul serviciilor de plată.
[Pct.291 modificat prin OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
30. I.P. „CTIF”/prestatorul serviciilor de plată în termen până la trei zile lucrătoare efectuează:
1) reprogramarea în sistemul informatic cu sau fără dispozitive electronice destinate pentru înregistrarea operațiunilor de casă, fără imprimante fiscale, și/sau in TP/AV a denumirii noi, numărului de înmatriculare a vehiculului (taxi) / modelul vehiculului sau a adresei noi a sediului/unității structurale unde este amplasat echipamentul de casă și de control;
[Pct.30 subpct.1) modificat prin OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
2) tipărirea raportului periodic scurt din sistemul informatic pe perioada utilizării sistemului informatic;
3) eliberarea contribuabilului a raportului periodic scurt și a copiei Cartelei de înregistrare a ECC.
31. Pentru modele ECC incluse în Registrul unic al ECC începând cu anul 2022, contribuabilul în termen de o zi lucrătoare din data reprogramării în ECC, a denumirii noi, numărului de înmatriculare a vehiculului (taxi)/ modelul vehiculului sau a adresei sediului/unității structurale unde este amplasat ECC, depune prin intermediul centrului de asistență tehnică sau I.P. „CTIF” următoarele documente:
1) cererea privind modificarea în ECC a unor date (anexa nr.10);
2) copia raportului periodic scurt din memoria fiscală a ECC pe perioada de funcționare a memoriei fiscale sau copia raportului periodic scurt din sistemul informatic pe perioada utilizării sistemului informatic.
Cererea se depune separat pentru fiecare echipament de casă și de control. Centrul de asistență tehnică sau I.P. „CTIF” introduce cererea în SIA „MEV”.
Pentru echipamentele de casă și de control de modele incluse în Registrul unic al ECC până în anul 2022, sau TP/AV, contribuabilul în termen de o zi lucrătoare din data reprogramării ECC depune cererea (anexa nr.10) și copia raportului periodic scurt la subdiviziunea SFS care a înregistrat/reînregistrat ECC, TP/AV personal sau prin intermediul unui reprezentant împuternicit conform legii, fie prin scrisoare recomandată sau prin poșta electronică (sub formă de document electronic cu semnătura electronică avansată calificată).
[Pct.31 modificat prin OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
32. Subdiviziunile SFS în ziua primirii cererii în termen de 3 zile lucrătoare din data primirii cererii privind modificarea unor date în ECC:
1) va examina cererea (inclusiv prin contrapunerea informației din notificare cu datele din SISFS /altor autorități etc.);
2) va întocmi în Registrului de evidență a echipamentelor de casă și de control nota privind modificarea denumirii contribuabilului, numărului de înmatriculare a vehiculului (taxi)/ modelul vehiculului sau adresei sediului/ unității structurale unde este amplasat ECC;
[Pct.32 subpct.2) modificat prin OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
3) va perfecta Cartela de înregistrare a echipamentului de casă si de control și va transmite contribuabilului pe poșta electronică sau prin intermediul centrului de asistență tehnică pentru ECC sau I.P. „CTIF”.
Cartela de înregistrarea a echipamentului de casă și de control se semnează electronic în baza Legii nr. 91 din 29.05.2014 privind semnătura electronică şi documentul electronic.
Pentru echipamentele de casă și de control de modele incluse în Registrul unic al ECC până în anul 2022, sau TP/AV va transmite Cartela de înregistrare a echipamentului de casă și de control pe poșta electronică către contribuabil și centrului de asistență tehnică pentru ECC sau prestatorului serviciilor de plată, după caz.
33. Depistarea, de către subdiviziunea SFS, că cererea privind modificarea unor date în ECC este incompletă sau conține date neveridice în informația declarată de solicitant, servește drept temei pentru refuzul modificării în ECC a denumirii contribuabilului, numărului de înmatriculare a vehiculului (taxi)/ modelul vehiculului sau a adresei sediului/unității structurale de amplasare a ECC.
Înaintea emiterii refuzului solicitantului i se va comunica prin notificare (Anexa nr. 15), conform art. 1291 din Codul fiscal, asupra neajunsurilor și i se va acord un termen pentru înlăturarea neajunsurilor, ce nu va depăși 5 zile lucrătoare din data recepționării notificării. În cazul în care solicitantul nu înlătură neajunsurile în termenul acordat, subdiviziunea SFS va refuza modificarea în ECC a denumirii contribuabilului sau adresei sediului/unității structurale de amplasare a ECC (Anexa nr. 16), care va fi comunicată contribuabilului conform art. 1291 din Codul fiscal.
După înlăturarea cauzelor ce au servit temei pentru refuzul modificării în ECC a denumirii contribuabilului sau a adresei de amplasare a ECC, contribuabilul poate depune o nouă cerere, care se examinează în modul stabilit la pct. 32.
[Pct.33 modificat prin OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
331. Pentru modele ECC incluse în Registrul unic al ECC începând cu anul 2022, în cazul modificării adresei IP sau Centrului de asistență tehnică pentru ECC, contribuabilul depune prin intermediul centrului de asistență tehnică sau I.P. „CTIF” cererea privind modificarea unor date (anexa nr.10). SIA „MEV” va genera automat confirmarea privind modificarea adresei IP sau Centrului de asistență tehnică (Anexa nr.18 și nr. 19).
[Pct.331 introdus prin OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
34. Subdiviziunile SFS sunt obligate să radieze din evidență (înregistrare) ECC dacă a expirat termenul de exploatare a modelului ECC, fapt despre care entitatea va fi avertizată în scris cu cel puțin 30 de zile înainte de expirarea termenului de exploatare, precum și în cazul în care contribuabilul a fost lichidat, dacă persoana fizică, care a desfășurat activități independente a decedat.
35. ECC se radiază din evidență (înregistrare) în toate cazurile imposibilității utilizării ei de către entitate (defectarea, pierderea ECC, reînregistrarea, lichidarea entității, lichidat, dacă persoana fizică, care a desfășurat activități independente a decedat, suspendarea activității etc.).
36. Pentru radierea ECC din evidența (reînregistrare) contribuabilul prezintă centrului de asistență tehnică:
1) ECC care se radiază din evidență (sau, după caz, asigură deplasarea specialistului centrului de asistență tehnică la locul instalării ECC);
2) Cartea tehnică (pașaportul) ECC;
[Pct.36 subpct.3) exclus prin OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
4) Registrul de evidență a serviciilor de asistență tehnică pentru ECC.
37. Centrul de asistență tehnică în termen până la trei zile lucrătoare efectuează:
1) citirea datelor din memoria fiscală și SD cardul încorporat, cu imprimarea acestora pe suport de hârtie (banda de control/bonuri) sau pe un suport electronic, care apoi se păstrează la utilizatorul ECC, și lipirea raportului periodic scurt din memoria fiscală pe perioada de funcționare a memoriei fiscale în Registrul de evidență a serviciilor de asistență tehnică pentru ECC.
2) dezlipirea sigiliilor de protecție de pe carcasa ECC cu lipirea ulterioară a acestora în Registrul de evidență a serviciilor de asistență tehnică pentru ECC;
3) întocmirea notelor de radiere din evidență a ECC în:
a) Registrul de evidență a serviciilor de asistență tehnică pentru ECC;
[Pct.37 subpct.3), lit.b) exclusă prin OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
31) notificarea I.P. „Centrul Tehnologii Informaționale în Finanțe” privind blocarea adresei IP statice.
4) eliberează contribuabilului:
a) ECC;
b) Cartea tehnică (pașaportul) ECC;
[Pct.37 subpct.4), lit.c) exclusă prin OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
d) Registrul de evidență a serviciilor de asistență tehnică pentru ECC;
e) copia Cartelei de radiere a ECC.
[Pct.37 subpct.4), lit.e) modificată prin OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
[Pct.38 abrogat prin OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
381. Pentru radierea din evidență a sistemului informatic sau AV/TP contribuabilul se adresează la I.P. „CTIF”/ prestatorul serviciilor de plată.
382. I.P. „CTIF”/ prestatorul serviciilor de plată în termen până la trei zile lucrătoare efectuează:
1) tipărirea raportului periodic scurt din sistemul informatic pe perioada utilizării sistemului informatic;
2) eliberarea contribuabilului a raportului periodic scurt și a copiei Cartelei de radiere din evidență a ECC.
39. Pentru radierea din evidență a ECC de modele incluse în Registrul unic al ECC începând cu anul 2022, contribuabilul în termen de o zi lucrătoare depune prin intermediul centrului de asistență tehnică/I.P. „CTIF” următoarele documente:
1) cererea privind radierea din evidență a ECC (anexa nr.11);
2) copia raportului periodic scurt din memoria fiscală a ECC pe perioada de funcționare a memoriei fiscale sau copia raportului periodic scurt din sistemul informatic pe perioada utilizării sistemului informatic.
Cererea se depune separat pentru fiecare echipament de casă și de control. Centrul de asistență tehnică sau I.P. „CTIF” introduce cererea în SIA „MEV”.
Pentru radierea echipamentelor de casă și de control de modele incluse în Registrul unic al ECC până în anul 2022, sau TP/AV contribuabilul în termen de o zi lucrătoare depune cererea (anexa nr.11) și copia raportului periodic scurt la subdiviziunea SFS, care a înregistrat/reînregistrat ECC, TP/AV personal sau prin intermediul unui reprezentant împuternicit conform legii, direct la sediul subdiviziunii SFS, fie prin scrisoare recomandată sau prin poșta electronică (sub formă de document electronic cu semnătura electronică avansată calificată.
40. Subdiviziunea SFS în termen de 3 zile lucrătoare din data primirii cererii privind radierea ECC din evidență:
1) va examina cererea (inclusiv prin contrapunerea informației cu datele din SISFS /altor autorități etc.);
2) va întocmi nota de radiere a ECC în Registrul de evidență a echipamentelor de casă și de control;
3) va perfecta Cartela de radiere din evidență a echipamentului de casă și de control și va transmite contribuabilului pe poșta electronică sau prin intermediul centrului de asistență tehnică pentru ECC sau I.P. „CTIF”.
Cartela de radiere din evidență a echipamentului de casă și de control se semnează electronic în baza Legii nr. 91 din 29.05.2014 privind semnătura electronică și documentul electronic.
Pentru echipamentele de casă și de control de modele incluse în Registrul unic al ECC până în anul 2022 sau TP/AV va transmite Cartela de radiere din evidență a echipamentului de casă și de control pe poșta electronică către contribuabil, centrul de asistență tehnică pentru ECC sau prestatorul serviciilor de plată, după caz.
41. Depistarea, de către subdiviziunea SFS, că cererea privind radierea din evidență a ECC este incompletă sau conține date neveridice în informația declarată de solicitant în cerere servește drept temei pentru refuzul radierii din evidență a ECC.
Înaintea emiterii refuzului solicitantului i se va comunica prin notificare (Anexa nr. 15), conform art. 1291 din Codul fiscal, asupra neajunsurilor și i se va acord un termen pentru înlăturarea neajunsurilor, ce nu va depăși 5 zile lucrătoare din data recepționării notificării. În cazul în care solicitantul nu înlătură neajunsurile în termenul acordat, subdiviziunea SFS va refuza radierea din evidență a ECC (Anexa nr. 16), care va fi comunicată contribuabilului conform art. 1291 din Codul fiscal.
După înlăturarea cauzelor ce au servit temei pentru refuzul radierii din evidență a ECC, solicitantul poate depune o nouă cerere privind radierea din evidență a ECC, care se examinează în modul stabilit la pct. 40.
42. Cererea privind radierea din evidență a ECC și copia raportului periodic scurt din memoria fiscală a ECC pe perioada de funcționare a memoriei fiscale sau copia raportului periodic scurt din sistemul informatic pe perioada utilizării sistemului informatic, cu excepția celor depuse prin SIA „MEV”, se păstrează în dosarul contribuabilului.
43. Subdiviziunile SFS lunar analizează informația din Registrul de evidență a echipamentelor de casă și de control.
44. La stabilirea în Registrul de evidență a echipamentelor de casă și de control a ECC ale contribuabililor deja radiați din Registrul Fiscal de Stat, ale persoanelor fizice, care a desfășurat activități independente decedați subdiviziunea SFS care a înregistrat/reînregistrat ECC adoptă Decizia de radiere din evidență a echipamentelor de casă și de control (Anexa nr. 12). O copie a Deciziei se va anexa la dosarul contribuabilului.
45. La stabilirea în Registrul de evidență a echipamentelor de casă și de control a ECC ale contribuabililor pasivi sau care nu activează, inclusiv care au suspendat activitatea, sau ECC care sunt înregistrate pe subdiviziunile anulate, sau ECC la care a expirat termenul de exploatare a modelului ECC, sau deteriorate/distruse, sau la constatarea lipsei ECC (înregistrate în Registrul de evidență a echipamentelor de casă și de control) subdiviziunea SFS care a înregistrat/reînregistrat ECC remite contribuabilului Înștiințarea privind inițierea radierii din evidență a echipamentelor de casă și de control (Anexa nr. 13).
46. La stabilirea în Registrul de evidență a echipamentelor de casă și de control a ECC nefiscalizate de către Centrul de asistență tehnică/ I.P. „CTIF”/ prestatorul serviciilor de plata, subdiviziunea SFS care a înregistrat/reînregistrat ECC remite Centrului de asistență tehnică/ I.P. „CTIF”/ prestatorului serviciilor de plată scrisoarea cu privire la solicitarea fiscalizării sau prezentării cauzelor de nefiscalizare a acestora (Anexa nr.17). În cazul în care Centrul de asistență tehnică/ I.P. „CTIF”/ prestatorul serviciilor de plată confirmă în scris că ECC nu vor fi fiscalizate, subdiviziunea SFS remite contribuabilului Înștiințarea privind inițierea radierii din evidență a echipamentelor de casă și de control (Anexa nr.13).
47. Dacă, după înștiințarea în scris, contribuabilul nu execută prevederile pct. 39 din prezentul Regulament, subdiviziunea SFS care a înregistrat/reînregistrat ECC adoptă Decizia de radiere din evidență a echipamentelor de casă și de control (Anexa nr. 12), care se comunică destinatarului conform art.1291 din Codul fiscal. O copie a Înștiințării și a Deciziei se va anexa la dosarul contribuabilului.
48. Deciziile de radiere din evidență a echipamentelor de casă și de control se numerotează cronologic unic pe toată subdiviziunea SFS, iar evidenta acestora se ține în Registrul de evidență a deciziilor de radiere din evidență a echipamentelor de casă și de control (Anexa nr. 14).
VI.
MODUL DE APLICARE A SIGILIILOR DE PROTECŢIE PE MAŞINILE DE CASĂ ŞI CONTROL/ IMPRIMANTELE FISCALE
59. Sigiliile de protecție sunt autoadezive care se aplică pe diferite suprafețe și asigură un grad înalt de siguranță, și sunt realizate dintr-un material special, care lasă urme de deteriorare a sigiliului și pe suprafața aplicată, în caz de desigilare. În funcție de suprafața pe care este aplicată, materialul poate fi diferit.
60. Proiectate și realizate pentru a împiedica și pentru a evidenția orice tentativă de deschidere nesancționată, sigiliile de protecție vor lăsa urme de deteriorare atât pe sigiliu, cât și pe suport dacă vor fi îndepărtate, iar încercarea de a fi resigilată va fi imposibilă (Figura1).
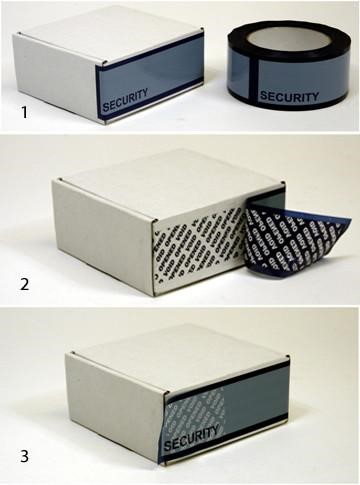
Figura 1. Reprezentarea grafică a sigiliului de protecție aplicat pe suport
1 – sigiliu de protecție aplicat pe suport; 2 – sigiliu de protecție desigilat; 3 – sigiliu de protecție resigilat
61. Proprietățile sigiliilor de protecție permit utilizarea acestora fără existenta riscurilor că se vor desprinde de la sine în cazul utilizării în condiții extreme (frig, cald, umezeală).
62. Sigiliile de protecție pentru ECCreprezintă etichete adezive cu elemente de protecție, serie, număr și se folosesc pentru sigilarea ECC.
63. Sigilarea ECC – procedura de aplicare a sigiliilor de protecție pe anumite elemente ale ECC, inclusiv pe carcasă (având rol de protecție contra acțiunilor exterioare nesancționate).
64. Sigiliul furnizorului – sigiliu de protecție sub formă de etichetă adezivă cu elemente de identificare (inclusiv seria, numărul sigiliului și denumirea furnizorului sau cuvântul "FURNIZOR") și protecție contra falsificării, care se distruge (deformează) ireversibil la încercarea de înlăturare, folosite de furnizor la sigilarea anumitor elemente (inclusiv carcasa) ale ECC.
Sigiliul furnizorului, după caz, se va livra cu un sigiliu transparent autocolant, care reprezintă o peliculă transparentă autocolantă de formă dreptunghiulară cu o suprafață mai mare, care se va aplica peste sigiliul de protecție al furnizorului pentru a asigura o durabilitate mai mare.
65. Oricare tentativă de violare a sigiliilor de protecție duce la producerea de modificări ireversibile. Mesajul ascuns este clar vizibil atunci când o parte a sigiliului de protecție este dezlipită, astfel orice încercare neautorizată de desigilare este evidentă (Figura 2).
66. ECC se sigilează de către furnizor/centrul de asistență tehnică prin aplicarea sigiliilor furnizorului pe carcasa ECC atât în locurile prevăzute pentru aplicarea sigiliului furnizorului, cât și în locurile prevăzute pentru aplicarea sigiliului fiscal.
67. Aplicarea sigiliilor de protecție pe carcasa ECC se face respectând următorii pași:
1) Aclimatizarea ECC la temperatura camerei
Anterior inițierii procesului de aplicare a sigiliilor de protecție pe carcasa ECC este necesară aclimatizarea acestora la temperatura camerei timp de minim 5 minute (Figura 3).
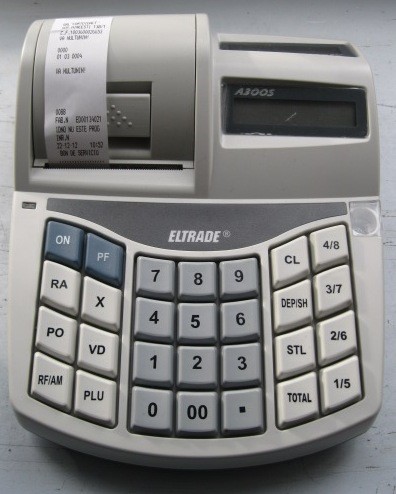
Figura 3. Aclimatizarea ECC
2) Pregătirea locului de aplicare a sigiliului de protecție
a) Locurile pentru aplicarea sigiliilor de protecție sunt stabilite de Comisia Interdepartamentală pentru echipamente de casă și control.
b) Pentru o aderență mai bună a sigiliilor de protecție pe carcasa ECC este necesară pregătirea locului de aplicare a acestora, degresând astfel carcasa cu un tampon de vată sterilă, înmuiată în soluție de alcool etilic (Figura 4).
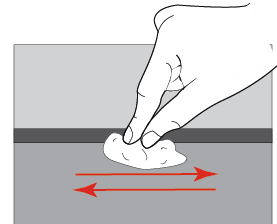
Figura 4. Degresarea locului pentru aplicarea sigiliului de protecție
3) Dezlipirea sigiliului de protecție de pe hârtia–bază
Pentru aplicarea sigiliului de protecție pe un suport de 180°, dezlipirea acestora de pe hârtia–bază se face din partea stângă spre dreapta (Figura 5), iar pentru un suport de 90°, îndepărtarea sigiliului de protecție de pe hârtia – bază se face prin dezlipirea inițială a jumătății din colțul stâng de jos (Figura 6), după care aplicarea acestei porțiuni dezlipite și apoi prin îndepărtarea celeilalte jumătăți a hârtiei–bază se lipește pe suport întreg sigiliul de protecție.
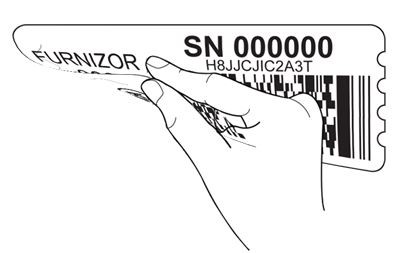
Figura 5. Dezlipirea sigiliului de protecție de pe hârtia–bază pentru aplicarea pe suportul de 180°
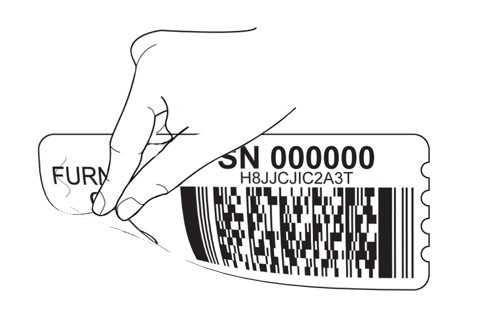
Figura 6. Dezlipirea sigiliului de protecție de pe hârtia–bază pentru aplicarea pe suportul de 90°
4) Aplicarea sigiliului de protecție pe carcasa ECC
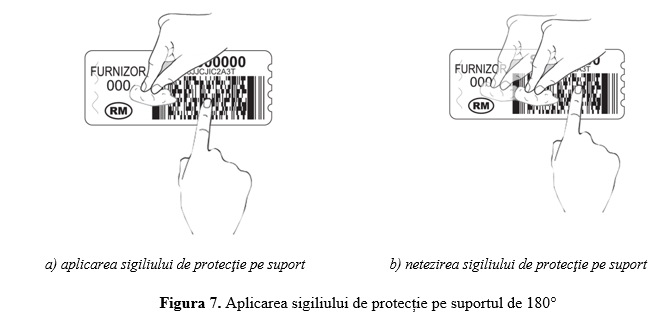
a) Aplicarea sigiliului de protecție pe carcasa ECC (suport de 180°) se va face de la dreapta spre stânga, după care se va netezi ușor cu un tampon de vată sterilă uscată întreaga suprafață în ambele direcții (stânga-dreapta) (Figura 7).
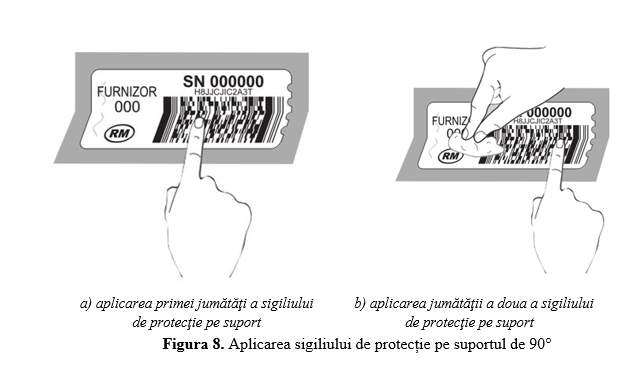
b) Aplicarea sigiliului de protecție pe carcasa ECC (suport de 90°) se va face din jos în sus, apoi se va netezi ușor cu degetul întreaga suprafață în ambele direcții (sus-jos) (Figura 8).
5) Verificarea aplicării corecte a sigiliului de protecție pe carcasa ECC
a) După aplicarea sigiliului de protecție pe carcasa ECC este necesară obligatoriu verificarea lipirii corecte a acestuia pe suport. În cazul în care sigiliul de protecție prezintă imperfecțiuni la aplicare, persoana responsabilă este obligată să aplice alt sigiliu, degresând locul și înlăturând urmele sigiliului de protecție degradat. Totodată este obligată să verifice veridicitatea elementelor de protecție prezente pe sigiliul de protecție (Figura 9).
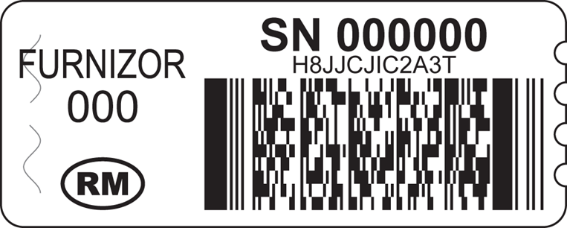
Figura 9. Elementele de siguranță a sigiliilor de protecție aplicate pe carcasa ECC
b) Nu se admite prezența bulelor de aer pe suprafaţa sigiliului de protecţie aplicat pe suport, cu excepţia zonei liniei de delimitare a carcasei ECC.
6) Aplicarea sigiliului transparent autocolant pe carcasa ECC, peste sigiliul de protecție al furnizorului.
a) După verificarea aplicării corecte pe carcasa ECC a sigiliului de protecţie al furnizorului, peste el se va aplica sigiliul transparent autocolant, în mod analogic aplicării sigiliului de protecție al furnizorului, în așa mod, ca să asigure acoperirea integrală a sigiliului de protecție de pe carcasa ECC.
b) Pentru aplicarea pe un suport de 180°, dezlipirea peliculei transparente autocolante de protecţie de pe hârtia–bază se face din partea stângă spre dreapta (Figura 5), după care se va netezi uşor cu un tampon de vată sterilă uscată întreaga suprafaţă în ambele direcţii (stânga-dreapta) (Figura 11).
c) Pentru aplicarea pe un suport de 90°, îndepărtarea peliculei transparente autocolante de protecţie de pe hârtia–bază se face prin dezlipirea iniţială a jumătăţii din colţul stâng de jos (Figura 6), după care aplicarea acestei porţiuni dezlipite şi apoi prin îndepărtarea celeilalte jumătăţi a hârtiei–bază se lipeşte pe suport întreaga peliculă transparentă autocolantă de protecţie (Figura 10). Apoi se va netezi uşor cu un tampon de vată sterilă uscată întreaga suprafaţă în ambele direcţii (sus-jos) (Figura 11).
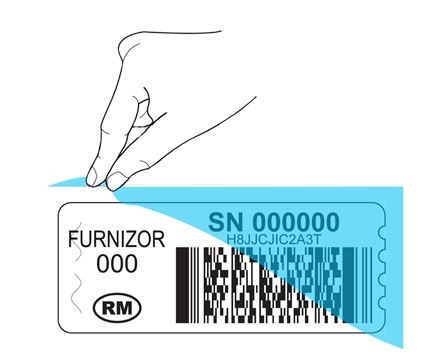
Figura 10. Aplicarea sigiliului transparent 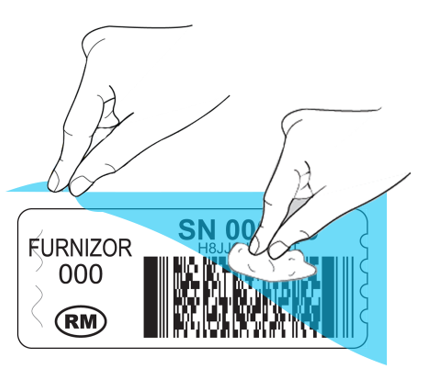
Figura 11. Netezirea sigiliului transparent pe suport
anexa nr.1
[Anexa nr.1 în redacția OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
anexa nr.2
[Anexa nr.2 în redacția OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
anexa nr.3
[Anexa nr.3 în redacția OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
anexa nr.4
[Anexa nr.4 în redacția OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
anexa nr.5
[Anexa nr.5 în redacția OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
[Anexa nr.6 abrogată prin OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
[Anexa nr.7 abrogată prin OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
anexa nr.8
[Anexa nr.8 în redacția OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
anexa nr.9
[Anexa nr.9 în redacția OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
anexa nr.10
[Anexa nr.10 în redacția OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
anexa nr.11
anexa nr.12
anexa nr.13
anexa nr.14
anexa nr.15
anexa nr.16
anexa nr.17
anexa nr.18
[Anexa nr.18 introdusă prin OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]
anexa nr.19
[Anexa nr.19 introdusă prin OSFS492 din 09.10.24, MO437-439/18.10.24 art.822; în vigoare 18.10.24]