Aprobat prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr. 101 din 19 mai 2022
Capitolul II.
DEFINIȚII
6. Termenii și expresiile utilizate în prezentul regulament au semnificația prevăzută în Legea nr.202/2017 privind activitatea băncilor (în continuare – Legea nr.202/2017), Legea 202/2013 privind contractele de credit pentru consumatori (în continuare – Legea nr.202/2013) și în actele normative ale BNM adoptate în aplicarea Legii nr.202/2017.
7. În sensul prezentului regulament, se aplică următoarele definiții:
1) credit acordat consumatorului – credit acordat în temeiul contractului de credit pentru consumatori;
2) credit de consum - credit acordat consumatorului, altul decât cel clasificat ca credit pentru investiții imobiliare prevăzut la sbp. 3);
3) credit pentru investiții imobiliare - credit acordat consumatorului, destinat dobândirii sau conservării dreptului de proprietate asupra unui teren, a unei construcții și/sau a unei părți componente ale clădirii, realizate sau care urmează să se realizeze ori modernizării, consolidării sau extinderii unei construcții și/sau a unei părți componente ale clădirii ori pentru viabilizarea unui teren și care este garantat cu gaj constituit asupra unui sau mai multor bunuri imobile;
4) credit restructurat – credit acordat consumatorului, nerambursat/nestins, la care ulterior, în baza unui acord, au fost modificate termenele de efectuare a plăților expirate sau a fost prelungit termenul de rambursare/stingere a plății stabilite conform contractului, potrivit noțiunilor de activ renegociat sau activ prelungit din pct.2 din Regulamentul cu privire la clasificarea activelor și angajamentelor condiționale, aprobat prin Hotărârea Consiliului de administrație al Băncii Naționale a Moldovei nr.231/2011 cu modificările și completările ulterioare;
5) imobilul gajat – imobilul, depus ca garanție pentru a asigura îndeplinirea obligațiilor în temeiul unui contract de credit acordat consumatorului;
6) prețul imobilului gajat - prețul imobilului, specificat în contractul de vânzare-cumpărare (dacă există un asemenea contract cu o vechime nu mai mare de 6 luni la data solicitării creditului) a bunului respectiv;
7) raportul dintre credite și garanții (în continuare - RCG) - raportul dintre valoarea totală a creditului acordat consumatorului și valoarea imobilelor gajate aferent creditului respectiv, exprimat în %, astfel cum este reglementat în Secțiunea 3 din Capitolul III;
8) raportul dintre serviciul datoriei și venituri (în continuare – RSDV) - raportul dintre serviciul datoriei și venitul mediu al consumatorului, exprimat în %, astfel cum este reglementat în Secțiunea 4 din Capitolul III;
9) serviciul datoriei - valoarea costurilor lunare de deservire a datoriei totale a consumatorului, astfel cum este reglementat în Secțiunea 4 din Capitolul III;
10) valoarea de piață – valoarea de piață estimată în cel mai recent raport de evaluare deținut de bancă în sensul Regulamentului cu privire la tratamentul riscului de credit pentru bănci potrivit abordării standardizate, aprobat prin Hotărârea Comitetului executiv al Băncii Naţionale a Moldovei nr.111/2018;
11) venitul mediu al consumatorului - venitul net mediu lunar al consumatorului, utilizat la determinarea bonității acestuia la depunerea cererii pentru acordarea creditului, astfel cum este reglementat în Secțiunea 4 din Capitolul III;
12) venituri confirmate – veniturile efectiv încasate, ce pot fi confirmate documentar din surse oficiale deținute de autoritățile publice, bănci, entitățile din domeniul financiar nebancar și/sau birourile istoriilor de credit, inclusiv remitențele care pot fi confirmate documentar, precum și veniturile confirmate în baza documentelor primare cu regim special prevăzute în Hotărârea Guvernului nr.294/1998 cu privire la executarea Decretului Preşedintelui Republicii Moldova nr.406-II/1997.
Capitolul III.
CREDITAREA RESPONSABILĂ
Secțiunea 1.
Principiile de creditare responsabilă
8. Creditarea responsabilă reprezintă activitatea de creditare, în cadrul căreia creditorul efectuează o evaluare a bonității consumatorului, nu își asumă un risc ridicat de credit, nu permite consumatorului să își asume, în temeiul contractelor de credit, obligații financiare care excedează capacitatea sa financiară de rambursare și nu contribuie la acumularea rapidă a gradului de îndatorare a consumatorilor.
9. Înainte de acordarea de credit unui consumator, creditorul trebuie:
1) să evalueze bonitatea consumatorului, bazându-se pe informații din surse oficiale care să documenteze veniturile confirmate, obligațiile de credit asumate și pe alte informații disponibile creditorului care pot afecta bonitatea consumatorului, în conformitate cu Secțiunea 2 din Capitolul III;
2) să se bazeze cu preponderență pe principiul prevenirii oricăror întârzieri în efectuarea plăților, a nerambursării creditelor sau a întârzierilor în exercitarea drepturilor de gaj;
3) să se bazeze primordial pe principiul rambursării creditului din venitul confirmat al consumatorului și nu pe recuperarea forțată din contul bunului gajat sau din contul modificării valorii bunului gajat sau din contul altor active ale consumatorului;
4) să se asigure că capacitatea consumatorului de a-și îndeplini obligațiile în temeiul contractului de credit nu se bazează pe așteptări privind creșterea sursei de venit a consumatorului;
5) să efectueze evaluările în mod obiectiv, bazându-se pe informațiile utilizate pentru evaluarea bonității, ținând cont de sustenabilitatea veniturilor consumatorului, istoria de credit, factorii obiectivi privind diminuarea veniturilor și toate obligațiile financiare existente cunoscute creditorului;
6) în cazul creditelor pentru investiții imobiliare, să se bazeze pe limitarea raportului dintre valoarea creditului și valoarea de piață sau prețul imobilului gajat, aplicând „raportul dintre credite și garanții” (RCG), în conformitate cu Secțiunea 3 din Capitolul III;
7) să se bazeze pe limitarea raportului dintre serviciul datoriei și venituri, aplicând „raportul dintre serviciul datoriei și venituri” (RSDV), în conformitate cu Secțiunea 4 din Capitolul III;
8) să ia în considerare limitarea scadenței maxime a creditului, în conformitate cu Secțiunea 5 din Capitolul III;
9) să asigure stabilirea graficului de rambursare a creditului în tranșe regulate și relativ egale, în descreștere sau după caz, în concordanță cu periodicitatea obținerii veniturilor de către consumator, fără amânarea plății principalului în apropierea scadenței creditului, în vederea evitării concentrării plăților și îndatorării excesive a consumatorului.
Secțiunea 2.
Evaluarea bonității consumatorului
10. Evaluarea bonității unui consumator reprezintă evaluarea capacității consumatorului de a-și asuma o anumită obligație în temeiul contractului de credit pe care consumatorul ar putea să o onoreze împreună cu obligațiile de credit deja asumate.
11. Decizia creditorului de a acorda credit trebuie să se bazeze pe o evaluare prudentă a capacității consumatorului de a rambursa creditul pe durata contractului de credit.
12. În cazul în care creditul este acordat la doi sau mai mulți consumatori (codebitori), venitul și obligațiile financiare ale acestora trebuie evaluate împreună.
13. Creditorul trebuie să se asigure că fidejusorul este informat cel puțin în privința prevederilor Codului Civil privind obligațiile fidejusorului.
14. La evaluarea bonității unui consumator, creditorul asigură colectarea și evaluarea informațiilor luând în considerare, cel puțin următoarele:
1) veniturile confirmate ale consumatorului, diversitatea, sustenabilitatea, dinamica posibilă a veniturilor în viitor în baza factorilor obiectiv cunoscuți;
2) obligațiile consumatorului în temeiul contractelor de credit în curs de executare cumulate cu obligațiile de plată care derivă din contractul de credit solicitat, precum și alte obligații financiare ale acestuia pe baza unui volum suficient de informații obținute inclusiv de la consumator și, după caz, pe baza consultării bazei de date relevante;
3) istoria de credit a consumatorului, obligațiile de credit restante și alte informații despre îndeplinirea necorespunzătoare a obligațiilor financiare curente sau anterioare de către consumator, inclusiv și a obligațiilor sub forma de sancțiuni pecuniare (contravenționale, penale etc.);
4) impactul circumstanțelor indicate de consumator sau cunoscute de creditor asupra situației financiare a consumatorului, precum și al altor factori care pot afecta capacitatea consumatorului de a-și îndeplini obligațiile financiare, care pot provoca probleme financiare sau îndatorarea excesivă a consumatorului.
15. Informația specificată la pct. 14 se va verifica de către creditor cu datele din sursele oficiale accesibile (birourile istoriilor de credit, istoria de credit internă, extrasele de conturi bancare, Serviciul Fiscal de Stat etc.) relevante pentru evaluarea bonității consumatorului sau alte surse relevante care confirmă veniturile/obligațiile consumatorului.
16. În cazul constatării divergențelor dintre datoriile declarate de consumator și cele preluate din birourile istoriilor de credite și/sau din alte surse oficiale disponibile, se va considera valoarea mai mare dintre cele două.
17. Față de categoriile de venituri, care se pot modifica semnificativ (variația sumei ultimelor 3 încasări din aceeași sursă depășește 15%) sau a căror sustenabilitate este îndoielnică, se aplică coeficienți de ajustare în funcție de gradul de certitudine și de caracterul de permanență al acestor venituri, stabilite de creditor în politicile sale interne.
18. În cazurile menționate în pct. 17 și atunci când consumatorul deține o sursă de venituri (de ex. din activitate de întreprinzător sau profesională, în baza patentei de întreprinzător sau din lucrări sezoniere) din care primește venituri neregulate, creditorul va recunoaște venitul în scopul calculării RSDV în cazul în care se vor confirma cel puțin 3 încasări pe parcursul a 6 luni consecutive în cadrul unei perioade de 12 luni până la depunerea cererii pentru credit. În cazul în care consumatorul primește venituri sub formă de dividende, creditorul, în scopul calculării RSDV, va recunoaște aceste venituri încasate pe parcursul ultimilor 12 luni până la depunerea cererii pentru creditul respectiv, ținând cont de prevederile pct.17.
19. În cazul în care părțile unui contract de credit convin să majoreze valoarea totală a creditului după încheierea contractului de credit, creditorul va actualiza informațiile disponibile despre consumator, bunul gajat și, în baza informațiilor actualizate, va efectua o evaluare repetată a bonității consumatorului.
20. În cazul în care contractul de credit este atașat la cursul unei valute, iar consumatorul primește venituri în monedă națională, creditorul trebuie să țină cont de riscul valutar și să aplice limita RSDV de 30%.
Secțiunea 3.
Raportul dintre credite și garanții
21. RCG se aplică numai creditelor pentru investiții imobiliare acordate consumatorilor și nu poate depăși 80%, cu excepția cazurilor specificate la pct. 26 și 29.
22. La determinarea mărimii RCG, creditorul urmează să excludă ipoteza majorării valorii imobilului în viitor (datorită creșterii prețurilor imobiliare, schimbării destinației imobilului etc.).
23. RCG se calculează în conformitate cu următoarea formulă:
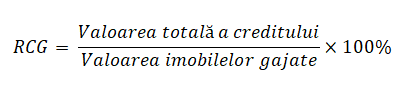
unde:
Valoarea totală a creditului reprezintă suma creditului, contractată în cadrul unui contract de credit;
Valoarea imobilelor gajate nu va depăși suma dintre valoarea de piață sau prețul imobilului gajat, oricare dintre cele două este mai mică, pentru toate imobilele gajate pentru creditul respectiv.
24. În cazul în care valoarea imobilului care este gajat s-a majorat față de prețul specificat în contractul de vânzare-cumpărare, urmare a investițiilor capitale efectuate după procurarea acestuia, în valoarea imobilelor gajate se va include valoarea de piață a imobilului gajat.
25. În cazul în care imobilul este gajat pentru două sau mai multe credite, valoarea imobilului se divizează proporțional pe aceste credite, în funcție de soldul creditelor.
26. RCG nu se aplică contractelor de credit care vizează refinanțarea creditelor acordate consumatorului, cu condiția îndeplinirii tuturor condițiilor de mai jos:
1) soldul curent al sumei creditului nu crește urmare a refinanțării;
2) imobilul gajat rămâne același care asigură creditul refinanțat și valoarea de piață a acestuia nu s-a diminuat comparativ cu valoarea de piață indicată în contractul de ipotecă încheiat în scopul garantării creditului refinanțat, sau în gaj se propune alt imobil astfel ca valoarea de piață a imobilelor gajate să nu fie mai mică decât valoarea de piață a imobilului, indicată în contractul de ipotecă încheiat în scopul garantării creditului refinanțat.
27. În cazul în care consumatorul încheie un contract de credit, iar statul, direct sau indirect, compensează și/sau garantează parțial/total creditul în conformitate cu procedura prevăzută de actele normative ale Republicii Moldova, limita RCG se va calcula ținând seama de cota din credit compensată și/sau garantată, după cum urmează:
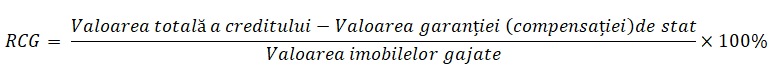
28. În cazul în care creditul este garantat parțial printr-o garanție reală sub forma unor depozite în numerar, constituite de către consumator la creditor și a căror scadență depășește scadența creditului garantat, limita RCG se va calcula reieșind din valoarea negajată a creditului, după cum urmează:
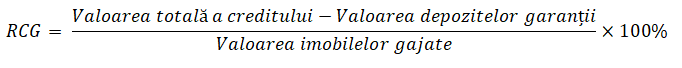
29. RCG poate fi mai mare decât valoarea indicată la pct. 21, în cazul în care consumatorul va încheia un contract de credit pentru achiziția sau construirea altei locuințe (ex. apartament, casă de locuit, vilă) prin care se angajează, într-un termen rezonabil stabilit în contractul de credit, să reducă obligațiile asumate în temeiul contractului de credit cu mijloacele bănești primite din vânzarea locuinței, care este confirmată documentar ca locuință de bază la momentul încheierii contractului de credit. Dispozițiile prezentului punct pot fi aplicate numai atunci când creditorul are dovezi rezonabile și suficiente conform cărora consumatorul, după ce va vinde locuința de bază în cadrul termenului rezonabil stabilit în contractul de credit, va avea mijloace bănești suficiente pentru a reduce obligațiile asumate în temeiul contractului de credit într-o asemenea măsură, încât RCG să nu depășească valoarea indicată la pct. 21.
30. În sensul pct. 29 un termen rezonabil reprezintă un termen de:
1) cel mult 12 luni de la data încheierii contractului de credit în cazul unui contract de credit pentru construirea bunului imobil, și
2) cel mult 3 luni de la data încheierii contractului de credit în cazul unui contract de credit pentru achiziția bunului imobil.
31. Ponderea sumei creditelor acordate conform cerințelor pct. 29 în cuantumul total al creditelor noi pentru procurarea sau construcția imobilului acordate persoanelor fizice de creditor, pe parcursul ultimelor 3 luni anterior acordării, nu trebuie să fie mai mare decât 15%.
Secțiunea 4.
Raportul dintre serviciul datoriei și venituri
32. RSDV se aplică tuturor creditelor acordate consumatorilor, care intră în domeniul de reglementare al prezentului Regulament cu excepția cazului, specificat la pct. 40.
33. Înainte de a calcula RSDV pentru creditul solicitat de către consumator, creditorul va verifica informația privind veniturile confirmate ale consumatorului și informația privind costul deservirii tuturor creditelor/împrumuturilor valabile la momentul aprobării creditului în conformitate cu prevederile Secțiunii 2 din Capitolul III.
34. Creditorul trebuie să obțină rapoartele de credit aferente consumatorului respectiv care să conțină informația necesară în vederea calculării serviciului datoriei de la toate birourile istoriilor de credit funcționale, inclusiv prin intermediul schimbului de informații între acestea. Creditorul nu poartă răspundere de calitatea datelor oferite de birourile istoriilor de credit.
35. RSDV nu trebuie să depășească 40%, cu excepția cazurilor specificate la pct. 41, 42 și 43.
36. În cazul refinanțării unui credit eliberat anterior, valoarea deservirii acestuia va fi substituită, în calcul, cu valoarea deservirii creditului nou.
37. RSDV se calculează conform formulei:
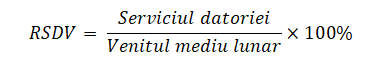
unde:
Serviciul datoriei - valoarea medie lunară a costurilor de deservire a datoriei totale cunoscute creditorului la etapa evaluării bonității consumatorului, calculată ca suma plăților medii lunare calculate pentru toate creditele/împrumuturile consumatorului la momentul eliberării creditului împreună cu plata medie lunară a creditului nou. Plata medie lunară aferentă unui credit/împrumut se calculează ca raport al valorii creditului/împrumutului, a dobânzii și a altor plăti aferente la scadența reziduală a creditului/împrumutului în luni.
Venitul mediu lunar - venitul mediu lunar al consumatorului realizat de consumator în cel puțin ultimele șase luni disponibile pentru evaluare, dar nu mai mult de 12 luni până la depunerea cererii pentru credit, calculat după deducerea obligațiilor fiscale specificate în legislația în vigoare (net). În calculul venitului mediu lunar se vor include doar veniturile confirmate cu caracter regulat pe care creditorul le recunoaște drept sustenabile, ținând cont de prevederile pct. 18; iar sustenabilitatea pe termen lung a venitului va fi, de asemenea, evaluată de creditor.
38. Pentru contractele de credit prin care consumatorului i se acordă dreptul de a trage mijloace fără a depăși limita de credit stabilită, plata medie lunară se calculează prin adăugarea valorii limitei de credit și costului creditului împărțit la scadența reziduală a creditului în luni.
39. Pentru creditele cu rata flotantă a dobânzii (care poate fi modificată în mod regulat sau în conformitate cu termenele și condițiile specificate în contractul de credit pe durata de valabilitate a acestuia), creditorul trebuie să efectueze un test de sensibilitate la rata dobânzii și să se asigure că consumatorul va putea onora obligațiile aferente creditului dacă rata dobânzii crește. În cadrul testului de sensibilitate, la calcularea RSDV, creditorul trebuie să utilizeze rata aplicabilă a dobânzii pentru credit nu mai mică decât rata medie ponderată a dobânzilor pentru creditele noi acordate conform ultimului raport publicat de Banca Națională, pentru tipul și termenul corespunzător al creditului plus 4 p.p. Valoarea RSDV obținută urmare a testului de sensibilitate al ratei dobânzii la credit nu trebuie să depășească nivelul de 55%, cu excepția cazului specificat la pct. 42 pentru care se va aplica nivelul de 70%.
40. RSDV nu se aplică creditelor acordate în baza Legii nr.293/2017 privind unele măsuri în vederea implementării Programului de stat “Prima casă”.
41. Prin derogare de la prevederile prezentului Regulament, în cazul imposibilității demonstrării venitului confirmat al consumatorului, mărimea maximă cumulativă a serviciului datoriei lunare a consumatorului nu trebuie să depășească 40% din cuantumul salariului minim pe țară, stabilit de Guvernul Republicii Moldova.
[Pct. 41 modificat prin HBN275 din 29.12.22, MO3-4/13.01.23 art.29; în vigoare 13.01.23]
42. RSDV al consumatorului poate fi mai mare cu până la 15 puncte procentuale decât valoarea specificată la pct. 20 și pct. 35, atunci când venitul mediu lunar al consumatorului, descris la pct. 37, depășește cel puțin de două ori mărimea salariului mediu lunar pe economie aprobată de Guvern pentru anul în care se ia decizia de creditare.
43. În cazul și în condițiile specificate la pct. 29, RSDV al consumatorului poate depăși temporar valoarea indicată la pct. 35, cu condiția ca creditorul să se asigure că consumatorul va putea onora toate obligațiile asumate.
Secțiunea 5.
Scadența maximă a creditului
44. Scadența maximă a unui credit pentru investiții imobiliare nu poate depăși 30 de ani, cu excepția cazului specificat la pct. 46.
45. Scadența maximă a unui credit de consum nu poate depăși 5 ani, cu excepția cazurilor specificate la pct. 46 și 47.
46. Scadența maximă a unui credit care vizează refinanțarea creditului acordat consumatorului poate depăși perioada indicată la pct. 44 sau 45, cu condiția îndeplinirii concomitente a următoarelor cerințe:
1) soldul rămas al creditului refinanțat nu crește urmare a refinanțării;
2) bunul gajat rămâne neschimbat sau bunuri suplimentare sunt gajate, în cazul contractelor de credit cu gaj;
3) scadența stabilită în contractul de credit nu depășește scadența rămasă a contractului de credit supus refinanțării.
47. Prin derogare de la dispozițiile pct. 45, este permisă prelungirea peste scadența maximă stabilită la pct. 45 a facilităților de creditare de tip revolving acordate, cu condiția ca creditorul să reevalueze RSDV a consumatorului cel puțin la sfârșitul fiecărui interval indicat la pct. 45, calculat din data acordării/prelungirii creditului.