pentru modificarea Instrucțiunii privind modul de întocmire şi prezentare de către bănci a rapoartelor primare în vederea identificării și supravegherii riscului de credit, aprobată prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.54/2016
Trimiteri: 43 legate · 7 nerezolvateMonitorul Oficial: 3 trimiteri
Roșu: trimitere recunoscută, încă fără legătură. Galben: legătura merge, dar textul sursei se contrazice. Gri: nu are legătură, iar motivul e cunoscut, de exemplu actul nu se află pe legis.md. Subliniat punctat albastru-gri: o citare a Monitorului Oficial, un număr fără acces liber, deci fără legătură deocamdată.
Nerezolvate (7)
- lit. b) Trimitere recunoscută, fără legătură
- lit. c) Trimitere recunoscută, fără legătură
- lit. f) Trimitere recunoscută, fără legătură
- prevăzut în anexă Trimitere recunoscută, fără legătură
- Punctul 18 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 1 Trimitere recunoscută: actul citat nu a fost identificat
- punctul 1 Trimitere recunoscută: actul citat nu a fost identificat
EBN24-0302/4/2483 din 22.08.22, MO267-273/26.08.22 pag.184
ÎNREGISTRAT:
Ministerul Justiției
al Republicii Moldova
nr. 1721 din 2 iunie 2022
Ministru __________ Sergiu LITVINENCO
În temeiul art.5 alin. (1) lit. d), art.11 alin. (1), art. 27 alin. (1) lit. c) și art. 44 lit. a) din Legea nr.548/ 1995 cu privire la Banca Națională a Moldovei (republicată în Monitorul Oficial al Republicii Moldova, 2015, nr.297-300, art.544), cu modificările și completările ulterioare, precum și al art. 106, 138 din Legea nr. 202/2017 privind activitatea băncilor (Monitorul Oficial al Republicii Moldova, 2017, nr.434-439, art.727), cu modificările ulterioare, Comitetul executiv al Băncii Naționale a Moldovei
HOTĂRĂŞTE:
1. Instrucțiunea privind modul de întocmire şi prezentare de către bănci a rapoartelor primare în vederea identificării și supravegherii riscului de credit, aprobată prin Hotărârea Comitetului Executiv al Băncii Naționale a Moldovei nr.54/2016 (Monitorul Oficial al Republicii Moldova, 2016, nr. 59-67, art. 434), cu modificările, înregistrată la Ministerul Justiției al Republicii Moldova cu nr.1172 din 15 decembrie 2016, se modifică după cum urmează:
1) La punctul 9, textul „coloanele 3,11, 33 şi 95” se substituie cu textul „coloanele 3, 12, 34 şi 108”, iar textul „coloana 34” se substituie cu textul „coloana 36”.
2) În tot textul Instrucțiunii și în Anexa nr.1, cuvintele „filială”, „nesancționat” și „sancționat”, la orice formă gramaticală, se substituie, respectiv, cu cuvintele „sucursală”, „neautorizat” și „autorizat”, la forma gramaticală respectivă;
3) Formularul din Anexa nr.1 va avea următorul cuprins:
formular
[Formularul modificat prin EBN24-0302/4/2483 din 22.08.22, MO267-273/26.08.22 pag.184]
4) În Anexa nr.1, „Modul de întocmire a raportului zilnic cu privire la portofoliul de credite acordate și angajamentele de creditare asumate” se modifică după cum urmează:
a) La punctul 1, la lit. b) textul „ coloanele 3, 11, 33, 34, 36, 37 şi 70” se substituie cu textul „coloanele 3, 12, 34, 35, 36, 38, 39, 83”, la lit. c) și d) referința la coloana cu numărul 101 se substituie cu referința la coloana cu numărul 120, la lit. f) referința la coloana cu numărul 70 se substituie cu referința la coloana cu numărul 83, iar textul „ coloanele 34-41 şi 57-60” se substituie cu textul coloanele 36-43 şi 59-73 ;
b) La punctul 7, ultimul alineat se completează cu textul „sau seria și numărul actului de identitate în cazurile în care acestea conform legislației din țara de origine sunt utilizate/atribuite în calitate de număr personal de identificare.”;
c) Punctul 9 va avea următorul cuprins:
„9. În coloana 6 Numărul contractului se indică numărul contractului de credit încheiat între bancă şi debitor/contra-parte (în continuare “contract”). În cazul lipsei unui contract de credit (overdraft neautorizat) banca poate să indice după caz: ”F/N”, ”fără număr” sau altă codificare aleatorie la discreție. În cazul contractelor de credit de tip plafon de creditare/contract cadru, se indică numărul contractului de tip plafon de creditare/contract cadru, iar pentru anexele/ acordurile adiționale la acestea, în baza cărora apare un nou produs creditar în limita sumei prevăzute de plafonul de creditare/ contractul cadru se indică numărul contractului de credit prevăzut în anexă/ acord adițional. Odată atribuit, numărul contractului nu va fi modificat, inclusiv în cazul prelungirii/restructurării creditului/ sau modificării altor condiții la produsul existent.”;
d) Punctul 10 și 11 vor avea următorul cuprins:
„10. În coloana 7 Data asumării expunerii se indică data inițială a asumării expunerii (data semnării contractului) în formatul următor: aaaallzz (ex.: 20141222). În cazul lipsei unui contract de credit (overdraft neautorizat ) se indică data înregistrării creditului (overdraft-ului) în bilanțul băncii. În cazul contractelor de tip plafon de creditare/contract cadru, se indică data semnării contractului cu privire la stabilirea limitei de credit, iar pentru fiecare produs creditar oferit în baza plafonului de credit/contractului cadru, se indică data semnării anexei/ acordului adițional la plafonul de credit/contractului cadru în baza căreia apare un nou produs creditar în limita sumei prevăzute de plafonul de creditare/contractul cadru .
11. În coloana 8 Suma contractului, se indică suma, în moneda specificată în contractul de credit. În cazul creditelor multivalutare, coloana dată se va completa numai pentru creditul acordat în moneda de bază conform contractului de credit, pentru creditele acordate în alte valute decât cea de bază, în coloana respectivă se va indica zero. Pentru overdraft -urile neautorizate se va indica zero.”;
e) Se completează cu punctul 131 cu următorul cuprins:
„131. În coloana 11 Dobânda anuală efectivă (DAE) , se reflectă rata anuală efectivă la data raportării. Se indică în format numeric cu utilizarea punctului (.) ca separator al zecimalelor şi fără includerea semnului (%) (Ex.: 15.35). Această coloană se va completa doar pentru situația din ultima zi a lunii. În cazul unui nou instrument de creditare, coloana dată se va completa în ziua apariției acestuia, cu ajustarea lunară în termenul și conform descrierii de mai sus.”;
f) La punctele 14-20, referințele la coloanele cu numărul 11-33 se vor substitui cu referințe la coloanele cu numărul 12-34;
g) La punctul 16, ultimul alineat va avea următorul cuprins: „Creditele care îmbină forme de: plasări (overnight și la termen) pentru care a expirat termenul de rambursare stipulat în actul juridic încheiat între părți, acord REPO, plasări-garanții, leasing financiar, angajament de creditare, vor fi clasificate conform caracteristicilor grupelor de conturi menționate mai sus.”;
h) La punctul 17, textul „E – imobil rezidenţial” și textul „F – imobil comercial” se substituie cu textul „E - bun imobil cu destinație locativă„ și respectiv „F - bun imobil cu destinație comercială”, iar la final punctul 17 se va completa cu încă un alineat, care va avea următorul cuprins: „Cu referire la bunurile imobile, la determinarea tipului de garanție, banca va ține cont de următoarele: (1) la categoria bunurilor imobile cu destinație locativă se referă încăperile locative (apartamente, camera în cămin), case individuale de locuit și alte locuințe ocupate de proprietari sau de locatarii locuințelor; (2) la categoria terenurilor se referă loturile de teren, fără construcții înregistrate în Registrul bunurilor imobile, cu destinație pentru construcții, agricol, grădină, teren neproductiv, lot pomicol, destinație specială, teren amenajat, teren cu modul de folosință cale de comunicație, teren cu modul de folosință fondul forestier, teren cu modul de folosință fondul apelor, teren cu modul de folosință pentru exploatări miniere; (3) la categoria bunurilor imobile cu destinație comercială se referă restul bunurilor imobile ce nu sunt menționate la subpct. (1), (2), inclusiv blocurile locative, plantațiile multianuale înregistrate în Registrul bunurilor imobile.”;
i) Punctul 18 la final se va completa cu încă un alineat, care va avea următorul cuprins: Pentru următoarele tipuri de garanții: O – fidejusiune și Q – bunuri viitoare se va indica valoarea „0”;
j) Se completează cu punctul 201 cu următorul cuprins:
„201. În coloana 35 Data ultimei renegocieri se indică data ultimei renegocieri, conform noțiunii de “activ renegociat” din Regulamentul cu privire la clasificarea activelor şi angajamentelor condiționale. Formatul de prezentare este următor: aaaallzz (Ex.: 20150131). Această coloană se completează doar dacă pentru creditul/angajamentul de creditare au fost modificate termenele de efectuare a plăților expirate.”;
k) La punctele 21-38, referințele la coloanele cu numărul 34-56 se vor substitui cu referințe la coloanele cu numărul 36-58;
l) La punctele 253 și 39 se exclude textul „până la data de 10 a lunii următoare”;
m) La punctul 39 primele două propoziții vor avea următorul cuprins:
„În coloanele 59-73 Ponderarea la risc 0% / 2% / 4% / 10% / 20% / 35%/ 50% / 70% / 75% / 100% / 150% / 250% / 370% / 1000% / Alte ponderi de risc” se indică suma activelor care se ponderează la risc, în funcție de tipul acestora şi de tipul gajului, calculate conform Instrucțiunii cu privire la prezentarea de către bănci a rapoartelor COREP în scopuri de supraveghere, formularul C 07.00 – Riscul de credit, Riscul de credit al contrapărții și tranzacțiile incomplete: Abordarea standardizată privind cerințele de capital (CR SA) – Defalcarea expunerilor totale pe ponderi de risc (Coloana 200 – Valoarea expunerii).”;
n) La punctul 40, referințele la coloanele cu numărul 61-94 se vor substitui cu referințe la coloanele cu numărul 74-107;
o) Punctul 41 va avea următorul cuprins:
„41. În coloana 108 CRR_ID se raportează codul de identificare unic al creditului / angajamentului de creditare atribuit de către sistemul informațional al băncii. Codul de identificare unic nu va putea fi atribuit altui credit/ angajament de creditare decât cel căruia i-a fost atribuit din start, inclusiv în cazul efectuării unor modificări în condițiile creditului / angajamentului de creditare și va fi reutilizat doar în cazul restabilirii în bilanț a activului anterior trecut la pierderi sau în cazurile redeschiderii limitei noi overdraft la aceleași conturi de debit și/sau credit și apariției datoriei noi de overdraft neautorizat la aceleași carduri de debit. În vederea asigurării unicității în cadrul sistemului bancar, codul de identificare unic, va începe obligatoriu cu codul alfanumeric atribuit băncii de către BNM și care este format din 2 caractere.”;
p) La punctul 411, primul alineat va avea următorul cuprins:
“411. În coloana 109 Codul grupului se reflectă toate codurile de identificare a grupurilor de persoane aflate în legătură sau de persoane individuale (persoane fizice și/sau juridice care nu fac parte dintr-un grup de persoane aflate în legătură) din care face parte fiecare debitor, codurile fiind separate prin spațiu. Codul se indică pentru fiecare expunere, astfel încât pentru toate expunerile unei persoane sau unui grup de persoane se va utiliza același cod al grupului. Determinarea grupului persoanelor aflate în legătură se va efectua în baza prevederilor Regulamentului cu privire la expunerile “mari”. Codul atribuit grupurilor prezentate în raportul COREP „C 27.00 – Identificarea contrapărții” trebuie să fie identic părții numerice a codului aceluiași grup raportat conform prezentei Instrucțiuni şi nu poate varia de la o perioadă la alta.”;
q) La punctele 412 - 413 , referințele la coloanele cu numărul 97 -98 se vor substitui cu referințele la coloanele cu numărul 110 – 111;
r) La punctul 414 , după textul „ (dobândă, comisioane, alte cheltuieli aferente creditelor)”, se completează cu următorul text: „și impozitului pe venit. Completarea coloanei 112 este obligatorie pentru fiecare debitor, atât în raportul zilnic cât şi în cel lunar.”;
s) La punctul 415 , referința la coloana cu numărul 100 se va substitui cu referința la coloana cu numărul 113;
t) Se completează cu punctele 416 - 4111, cu următorul cuprins:
„416. În coloana 114 Venitul net lunar al debitorului se va indica, în cazul persoanelor fizice, venitul net mediu lunar al debitorului (și a co-debitorului dacă este prevăzut în contract) pentru ultimele 6 luni disponibile, dar nu mai mult de 12 luni până la depunerea cererii pentru credit, cu caracter regulat și oficial (pentru care există dovezi documentare) utilizat la acordarea creditului, iar în cazul persoanelor juridice – profitul net mediu lunar, până la deducerea cheltuielilor de deservire a creditului/creditelor (dobândă, comisioane, alte cheltuieli aferente creditelor) și impozitului pe venit.
Indicatorul se va actualiza cel puțin la obținerea de către bancă (conform actelor normative interne) a informației actualizate privind venitul debitorului - pentru persoane fizice, și la recepționarea situațiilor financiare anuale - pentru persoane juridice, precum și în cazul altor modificări ale venitului. Nu se includ veniturile altor membri ai familiei debitorului și/sau veniturile fidejusorului, cu excepția cazurilor existenței co-debitorului.;
417. În coloana 115 Valoarea de piață a garanției se indică valoarea de piață a bunului imobil care reprezintă obiectul gajului, conform ultimului raport de evaluare elaborat de un evaluator independent și deținut de bancă. În cazul în care imobilul este gajat pentru două sau mai multe credite/angajamente de creditare, valoarea acestuia se divizează proporțional pe aceste credite, în funcție de soldul creditelor la data raportării, astfel ca valoarea gajului să nu se dubleze.
Valoarea raportată se reflectă în lei moldovenești sau se recalculează în lei moldovenești cu utilizarea cursului oficial și se raportează obligatoriu pentru creditele acordate persoanelor fizice din ramura 15 – credite acordate pentru procurarea/construcția imobilului – conform caracteristicilor grupei de conturi 1440. Adițional, banca poate raporta indicatorul și pentru alte credite
418. În coloana 116 Raportul dintre credite și garanții (LTV) se indică raportul, exprimat în %, dintre soldul creditului (echivalentul în lei) și valoarea imobilului gajat, care este definită ca fiind echivalentul în lei a celei mai mici dintre următoarele două valori:
1) valoarea de piață a imobilului gajat - valoarea de piață în sensul Regulamentului nr. 111/2018 cu privire la tratamentul riscului de credit pentru bănci potrivit abordării standardizate (valoarea raportată în col. 114);
2) prețul imobilului gajat - prețul imobilului, specificat în contractul de vânzare-cumpărare (dacă există un asemenea contract cu o vechime nu mai mare de 6 luni) a bunului respectiv.
În cazul în care imobilul este gajat pentru două sau mai multe credite/angajamente de creditare, valoarea imobilului se divizează proporțional pe aceste credite, în funcție de soldul creditelor la data raportării, astfel ca valoarea gajului să nu se dubleze.
Indicatorul se calculează și se raportează obligatoriu pentru creditele acordate persoanelor fizice din ramura 15 – credite acordate pentru procurarea/construcția imobilului – conform caracteristicilor grupei de conturi 1440. Indicatorul se recalculează odată cu modificarea valorii de piață a garanției în baza unui raport de evaluare emis de o companie de evaluare independentă. Adițional, banca poate raporta indicatorul și pentru alte credite.
419. În coloana 117 Perioada de grație (număr de luni) se indică cea mai mare perioadă de luni consecutive acordate drept grație la rambursare principalului, exprimată în număr de luni întregi. Dacă perioada de grație este mai mică de 15 zile, aceasta nu se va lua în calcul la numărul de luni acordate drept grație. Această coloană nu va suferi modificări pe toată durata de viață a creditului, cu excepția cazului când se semnează un acord adițional la contractul de credit care acordă o perioadă de grație mai mare, urmând a fi raportată cea mai mare perioadă de grație conform ultimelor modificări.
4110. În coloana 118 Deviația standard a tranșelor se indică rezultatul obținut urmare formulei de mai jos, care reprezintă uniformitatea repartizării tranșelor calculate ca sumă a principalului și dobânzii aferente (distanța tranșelor față de media aritmetică a acestora):
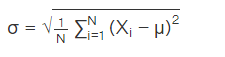
unde :
N = numărul total de observații (tranșe)
X¡ = valoarea fiecărei observații (tranșe)
µ = valoarea medie a setului de date (tranșelor).
4111. În coloana 119 Credit refinanțat se indică dacă creditul a fost acordat în scopul refinanțării unui credit al debitorului de la o altă bancă sau de la o societate financiară nonbancară (prin “da” – 1 sau “nu” – 0).
u) La punctul 42, referința la coloana cu numărul 101 se substituie cu referința la coloana cu numărul 120;
v) Punctele 43 și 44 se abrogă;
5) În Anexa nr.2:
a) la poziţia “Lungimea câmpului (numărul maxim de caractere admise)”, coloanele: 3 Codul de identificare al debitorului mare al băncii, 5 Codul de identificare al persoanei cu care este afiliată și 7 Codul de identificare al persoanei afiliate debitorului, cifra “13” se substituie cu cifra “20”, iar pentru coloanele 4 Denumirea /Numele, prenumele persoanei cu care este afiliat și 6 Denumirea / Numele, prenumele persoanei afiliate debitorului, cifra “100” se substituie cu cifra “500”;
b) la punctul 1 din „Modul de întocmire a Raportului cu privire la persoanele afiliate debitorilor mari” textul „în conformitate cu prevederile Regulamentului cu privire la sistemele de control intern în bănci” se modifică cu textul „ în conformitate cu prevederile Regulamentul privind cadrul de administrare a activității băncilor”;
6) În Anexa nr.3, la poziţia “Lungimea câmpului (numărul maxim de caractere admise)”, coloanele: 5 Numărul de identitate al debitorului, 11 Numărul de identitate al evaluatorului și 13 Numărul de identitate al asiguratorului cifra “13” se substituie cu cifra “20”, pentru coloanele: 6 Denumirea / Numele, prenumele debitorului, 12 Denumirea evaluatorului și 14 Denumirea asiguratorului cifra “100” se substituie cu cifra “500”, pentru coloana 17 CRR_ID cifra “100” se substituie cu cifra “1000”;
7) În Anexa nr.4:
a) la poziţia “Lungimea câmpului (numărul maxim de caractere admise)”, coloana 1 Denumirea solicitantului, cifra “100” se substituie cu cifra “500” și coloana 2 Numărul de identitate al solicitantului, cifra “13” se substituie cu cifra “20”;
b) la punctul 1 din „Modul de întocmire a Raportului cu privire la cererile de acordare a creditelor mari” textul „1% din capitalul normativ total al băncii” se modifică cu textul „1% din fondurile proprii ale băncii”.
2. Prezenta hotărâre intră în vigoare la data de 1 septembrie 2022.
3. Prima prezentare a rapoartelor modificate conform prevederilor prezentei hotărâri se va efectua după cum urmează: rapoartele zilnice – pentru situația din 1 septembrie 2022, iar rapoartele lunare – pentru luna august 2022.
VICEPREȘEDINTELE
COMITETULUI EXECUTIV Vladimir MUNTEANU
Nr. 108. Chișinău, 26 mai 2022.