1. Se aprobă Programul „Managementul datoriei de stat pe termen mediu (2022-2024)” (se anexează).
2. Prezenta hotărâre intră în vigoare la data publicării în Monitorul Oficial al Republicii Moldova.
Nr. 81. Chișinău, 16 februarie 2022.
Aprobat prin Hotărârea Guvernului nr. 81/2022
PROGRAMUL „Managementul datoriei de stat pe termen mediu (2022-2024)”
I.
DISPOZIȚII GENERALE
În conformitate cu prevederile Legii nr. 419/2006 cu privire la datoria sectorului public, garanțiile de stat și recreditarea de stat, Ministerul Finanțelor administrează datoria de stat și garanțiile de stat. În acest scop a fost elaborat Programul „Managementul datoriei de stat pe termen mediu (2022-2024)” (în continuare –Program).
Documentul reprezintă o continuare a Programului „Managementul datoriei de stat pe termen mediu (2020-2022)”, fiind revizuit pentru orizontul de timp 2022-2024, în concordanță cu prognoza privind evoluția datoriei de stat pentru perioada 2022-2024 și prognoza indicatorilor macroeconomici furnizată de Ministerul Economiei, utilizate la elaborarea bugetului de stat pentru anul 2022.
Programul stabilește obiectivul fundamental al procesului de management al datoriei de stat, obiectivele specifice și acțiunile care vor fi întreprinse de către autorități în vederea asigurării finanțării și îmbunătățirii structurii portofoliului datoriei de stat, iar implementarea acestora nu va crea presiuni asupra sustenabilității politicii fiscale în ansamblu.
Programul se axează pe descrierea strategiei de finanțare a soldului (deficitului) bugetului de stat și pe identificarea factorilor de cost și de risc aferenți. Documentul a fost realizat în conformitate cu bunele practici internaționale definite în „Liniile directoare ale Băncii Mondiale și FMI referitoare la elaborarea strategiilor de datorie pe termen mediu”, cu utilizarea instrumentului analitic Medium Term Debt Management Strategy (MTDS AT).
Prezentul Program este elaborat în contextul pandemiei de COVID-19, ținând cont de situația economică din țară, de măsurile Băncii Naționale a Moldovei cu aplicarea principalelor operațiuni de politică monetară, de constrângerile determinate pe piața financiară locală și impactul acestora asupra finanțării deficitului bugetar aprobat în Legea bugetului de stat pentru anul 2022 și estimărilor pentru anii 2023-2024.
În cadrul prezentului Program a fost realizată o analiză cantitativă a trei strategii de finanțare, bazate pe diferite scenarii de evoluție a condițiilor pieței locale și externe.
Pentru a evita expunerea majoră a portofoliului datoriei de stat față de riscul valutar, riscul ratei dobânzii și riscul de refinanțare, Programul stabilește intervale-țintă pentru principalii parametri de risc și de sustenabilitate, reflectate în tabelul 1, pornind de la structura istorică și curentă a portofoliului datoriei de stat, precum și în baza rezultatelor analizei scenariului de bază de finanțare cu ajutorul instrumentului analitic MTDS, ce va determina modul în care vor fi satisfăcute viitoarele nevoi de finanțare. În același timp, intervalele stabilite asigură un grad înalt de flexibilitate în administrarea datoriei de stat pentru a răspunde la modificarea condițiilor de pe piețele financiare, reprezentând structura relevantă a portofoliului datoriei de stat. Limita menționată ca minimă sau maximă nu poate fi depășită pe orizontul de timp al Programului, în timp ce cealaltă reprezintă limita către care se tinde și care poate fi depășită. Se permit devieri minore de la limitele propuse în cazul în care acestea nu cauzează riscuri financiare adiționale.
Tabelul 1
Parametrii de risc și de sustenabilitate aferenți datoriei de stat
| Parametri de risc pentru perioada 2022-2024 | Valori pentru perioada 2022-2024 |
| Datoria de stat scadentă în decurs de 1 an (% din total) | 20% – 30% (maximum) |
| Datoria de stat internă (% din total) | 35% (minimum) – 50% |
| Datoria de stat într-o anumită valută străină (% din total) | 20% – 45% (maximum) |
| Datoria de stat cu rata dobânzii variabilă* (% din total) | 25% – 45% (maximum) |
| VMS emise pe piața primară scadente în decurs de 1 an (% din total) | 80% – 90% (maximum) |
| ATM pentru VMS emise pe piața primară (ani) | 1,2 (minimum) – 2,0 |
| Parametri de sustenabilitate** pentru perioada 2022-2024 | |
| Serviciul datoriei de stat în raport cu veniturile bugetului de stat, cu excepția granturilor (%) | ≤ 8% |
*În scopul monitorizării riscurilor aferente datoriei de stat, datoria de stat internă cu maturitatea de până la un an și purtătoare de rată a dobânzii fixă va fi atribuită la categoria datoriei cu rata dobânzii variabilă, întrucât din cauza maturității reduse aceasta urmează a fi refixată la o nouă rată a dobânzii în momentul în care ajunge la scadență.
**Indicatorul de sustenabilitate a fost stabilit în baza metodologiei propuse în Cadrul sustenabilității datoriei pentru țările cu venituri mici (Banca Mondială – Fondul Monetar Internațional).
Alți indicatori relevanți (perioada medie de maturitate, perioada medie de refixare, profilul rambursării datoriei) pentru monitorizarea datoriei de stat vor fi cuantificați și diseminați în cadrul rapoartelor trimestriale privind situația în domeniul datoriei sectorului public, garanțiilor de stat și recreditării de stat, publicate pe pagina web oficială a Ministerului Finanțelor.
II.
OBIECTIVELE MANAGEMENTULUI DATORIEI DE STAT PENTRU ANII 2022-2024
Obiectivul fundamental al managementului datoriei de stat este de a asigura necesitățile de finanțare ale soldului (deficitului) bugetului de stat la un nivel acceptabil de cheltuieli pe termen mediu și lung, în condițiile limitării riscurilor implicate.
Obiectivele specifice privind gestionarea datoriei de stat în perioada 2022-2024 sunt:
1) dezvoltarea pieței interne a valorilor mobiliare de stat (VMS);
2) contractarea împrumuturilor de stat externe, ținând cont de raportul cost-risc;
3) realizarea managementului riscului operațional asociat datoriei de stat.
În scopul realizării obiectivelor propuse, Ministerul Finanțelor va întreprinde următoarele acțiuni:
1) menținerea sub control a portofoliului datoriei de stat prin limitarea expunerii față de riscul valutar, riscul de refinanțare și riscul ratei de dobândă;
2) gestionarea portofoliului datoriei de stat în vederea reducerii riscurilor asociate portofoliului datoriei de stat și obținerii unei structuri optime a acestuia, ținând cont de raportul cost-risc;
3) extinderea maturității portofoliului datoriei și diversificarea bazei investiționale, luând în considerare situația pe piața financiară internă;
4) realizarea unui profil uniform al rambursării datoriei, evitând pe cât posibil concentrarea rambursării VMS pe termen scurt;
5) îmbunătățirea comunicării cu participanții pieței VMS;
6) diversificarea canalelor de vânzare a VMS odată cu implementarea platformei de tranzacționare în mod direct a VMS către persoanele fizice;
7) asigurarea unui grad înalt de transparență a pieței VMS;
8) monitorizarea și evaluarea performanțelor dealerilor primari;
9) identificarea unor noi surse financiare pentru finanțarea deficitului bugetar și negocierea acordurilor noi de împrumut externe la condiții financiare avantajoase (de exemplu: maturitate, rată a dobânzii etc.);
10) implementarea Planului de gestionare a riscului operațional al Ministerului Finanțelor.
III.
STRATEGIA DE FINANȚARE A SOLDULUI (DEFICITULUI)
BUGETULUI DE STAT
Ipotezele macroeconomice ale Programului pentru perioada 2022-2024 sunt prezentate în tabelul 2.
Tabelul 2
Prognoza indicatorilor macroeconomici
| Indicatori | 2020 | 2021 | 2022 | 2023 | 2024 |
| efectiv | estimat |
| Produsul intern brut (valoarea nominală, mld. lei) | 206,4 | 232,5 | 255,7 | 285,0 | 318,1 |
| Rata reală de creștere a economiei (%) | -7,0 | 7,5 | 4,5 | 5,5 | 5,7 |
| Veniturile bugetului de stat (mld. lei) | 38,5 | 45,9 | 50,1 | 55,5 | 60,5 |
| Cheltuielile bugetului de stat (mld. lei) | 49,6 | 57,6 | 65,2 | 69,8 | 73,5 |
| Indicele prețurilor de consum (mediu anual, %) | 3,8 | 4,0 | 6,9 | 5,0 | 5,0 |
| Cursul de schimb mediu dolari SUA/lei | 17,32 | 17,87 | 18,77 | 19,39 | 19,95 |
| Cursul de schimb mediu euro/lei | 19,74 | 20,82 | 22,00 | 22,9 | 23,5 |
| Soldul (deficitul) bugetului de stat (% din PIB) | -5,4% | -5,1% | -5,9% | -5,0% | -4,1% |
| | | | | | |
Sursa: Ministerul Finanțelor și Prognoza indicatorilor macroeconomici pentru anii 2022-2024 din 4 noiembrie 2021 furnizată de Ministerul Economiei
Luând în considerare prognoza indicatorilor macroeconomici, soldul (deficitul) bugetului de stat raportat la PIB va înregistra o tendință de diminuare în perioada 2022-2024 și va constitui în medie 5,0%, situându-se în intervalul (-5,9%) – (-4,1%) din PIB.
Ținând cont de estimările soldului (deficitului) bugetului de stat pentru perioada 2022-2024, precum și de spațiul fiscal existent al Republicii Moldova, necesitățile de finanțare pe termen mediu ale Guvernului vor fi acoperite, în cea mai mare parte, prin finanțarea netă din surse externe și interne, aceasta constituind unul dintre principalii factori care contribuie la majorarea soldului datoriei de stat în valori nominale.
Astfel, pe termen mediu, acoperirea soldului (deficitului) bugetului de stat va fi asigurată conform următorului scenariu de bază (S1), după cum se prezintă în tabelul 3.
Tabelul 3
Prognoza surselor de finanțare ca pondere în PIB, 2022-2024
| Indicatori | U/M | 2022 | 2023 | 2024 |
| Finanțarea netă, din care: | % în PIB | 5,4% | 4,3% | 3,3% |
| internă | % în PIB | 1,8% | 1,3% | 1,2% |
| externă | % în PIB | 3,6% | 3,0% | 2,1% |
| Alte surse de finanțare | % în PIB | 0,5% | -1,1% | -0,7% |
| Sold (deficit) bugetar | % în PIB | -5,9% | -5,0% | -4,1% |
Pe termen mediu, soldul (deficitul) bugetului de stat, preponderent pe componenta proiecte investiționale, va fi finanțat din surse externe. Această evoluție relevă în continuare necesitatea atragerii fondurilor externe pentru finanțarea proiectelor investiționale și, implicit, respectarea condițiilor financiare și structurale de accesare a acestora.
Se estimează că în perioada 2022-2024 Guvernul va beneficia de intrări din împrumuturi de stat externe, din care circa 45,0% vor fi direcționate pentru susținerea bugetului, iar circa 55,0% – pentru finanțarea proiectelor investiționale.
În această perioadă, 0,7% din împrumuturile de stat externe vor fi acordate de creditorii bilaterali, iar 99,3% – de instituțiile multilaterale.
Structura pe termen mediu a finanțării externe pe categorii de instrumente este prezentată în tabelul 4.
Tabelul 4
Finanțarea externă în perioada 2022-2024
| Indicatori | U/M | 2022 | 2023 | 2024 |
| Finanțarea externă brută, inclusiv: | % din PIB | 4,6% | 4,3% | 3,6% |
| împrumuturi de la creditori multilaterali în condiții semiconcesionale | % din total | 40,1% | 52,4% | 40,5% |
| împrumuturi de la creditori multilaterali cu rata dobânzii variabilă | % din total | 59,1% | 47,2% | 58,7% |
| împrumuturi de la creditori bilaterali cu rata dobânzii fixă | % din total | 0,8% | 0,4% | 0,9% |
Astfel, structura după creditori a intrărilor de surse de finanțare externă prognozate relevă cei mai importanți creditori pentru perioada 2022-2024:
1. Grupul Băncii Mondiale – 27,5%;
2.Fondul Monetar Internațional – 21,9%;
3. Banca Europeană de Investiții – 17,9%;
4. Banca Europeană pentru Reconstrucție și Dezvoltare – 16,2%;
5. Uniunea Europeană – 9,6%;
6. Banca de Dezvoltare a Consiliului Europei – 3,6%;
7. Fondul Internațional pentru Dezvoltare Agricolă – 0,7%;
8. Agenția Japoneză de Cooperare Internațională – 0,7%;
9. alți creditori – 1,9%.
Structura pe termen mediu a finanțării interne pe piața primară este prezentată în tabelul 5.
Tabelul 5
Finanțarea internă brută pe piața primară în perioada
2022-2024, conform scenariului de bază
| Indicatori | U/M | 2022 | 2023 | 2024 |
VMS emise pe piața primară
prin licitații, inclusiv: | % în PIB | 11,5% | 11,7% | 11,8% |
| bonuri de trezorerie | % din total | 98,2% | 96,0% | 93,5% |
| obligațiuni de stat | % din total | 2,0% | 4,0% | 6,5% |
Activitatea pe piața internă va fi direcționată în continuare spre dezvoltarea pieței VMS – atât a celei primare, cât și a celei secundare:
1) în funcție de cererea investitorilor, vor fi întreprinse acțiuni de majorare graduală a ponderii VMS cu termen lung de circulație;
2) continuarea emisiunii obligațiunilor de stat cu rata variabilă cu maturitatea de 2 ani, precum și a celor cu rata fixă a dobânzii cu maturitatea de 3, 5 și 7 ani. În funcție de cererea pieței, se va analiza posibilitatea emisiunii obligațiunilor de stat cu maturitatea de 10 ani, cu rata fixă a dobânzii;
3) în scopul consolidării și extinderii curbei de randamente pe piața internă a VMS, Ministerul Finanțelor va continua pe termen mediu operațiunile de redeschidere a VMS (reopening) implementate cu succes începând cu luna octombrie a anului 2018;
4) din anul 2022 se preconizează utilizarea operațiunilor de administrare a pasivelor, precum răscumpărarea anticipată (buyback), iar ulterior și a operațiunilor switch;
5) pentru a crește accesibilitatea persoanelor fizice la cumpărarea VMS ca instrumente de economisire și în vederea diversificării canalelor de vânzare a VMS, până la finele anului 2022 va fi implementată o platformă de tranzacționare în mod direct a VMS către persoanele fizice.
Piața secundară
Lichiditatea VMS pe piața secundară reprezintă un indicator important în ce privește nivelul de dezvoltare al pieței VMS în Republica Moldova. În luna octombrie 2018 a fost lansată platforma electronică de cotare și tranzacționare E-Bond, furnizată de către Bloomberg. Drept urmare, dealerilor primari le-au fost atribuite obligațiuni minime de cotare și tranzacționare pe piața secundară a VMS. Performanța activității acestora este trimestrial monitorizată și evaluată de către Ministerul Finanțelor.
Evoluția tranzacțiilor se prezintă în figura 1. Începând cu 2020 volumul tranzacțiilor trimestriale pe piața secundară este relativ constant, iar în ultimele patru trimestre numărul tranzacțiilor este același, 5 tranzacții per trimestru.
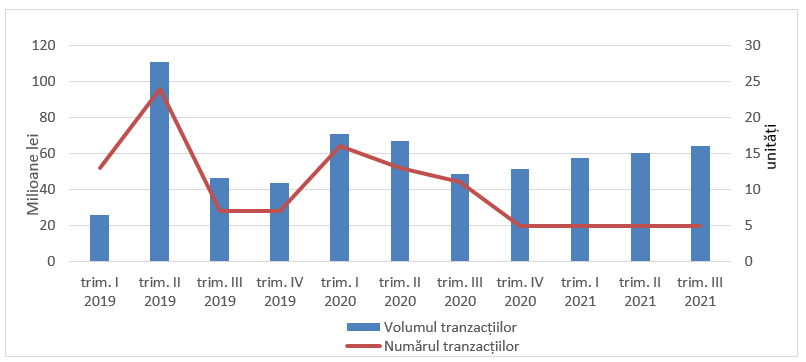
Figura 1. Evoluția tranzacțiilor în E-Bond a VMS, trimestrul I 2019 – trimestrul III 2021
Gradul de lichiditate, calculat ca raportul dintre volumul total al tranzacțiilor pe piața secundară, încheiate pe parcursul a zece luni ale anului 2021, inclusiv a celor din sistemul Depozitarului central unic al valorilor mobiliare, și volumul total al VMS emise pe piața primară aflate în circulație, a înregistrat 6,7%, ceea ce atestă încă un nivel scăzut de lichiditate al pieței secundare.
Prin urmare, implementarea în continuare a platformei electronice de tranzacționare E-Bond va avea un impact semnificativ asupra transparentizării procesului de formare a prețului, fiind o referință validă pentru piața secundară. Totodată, prin monitorizarea respectării obligațiunilor de cotare și tranzacționare de către dealerii primari se va asigura o clară departajare a lor prin prisma performanțelor, iar, pe de altă parte, prin respectarea cerințelor minime de cotare se va impune o disciplină în această activitate.
IV.
ANALIZA STRATEGIILOR ALTERNATIVE DE FINANȚARE A SOLDULUI (DEFICITULUI) BUGETULUI DE STAT
Ținând cont de tendința de diminuare a intrărilor de împrumuturi în condiții concesionale de la instituțiile financiare internaționale, pe termen mediu Republica Moldova va accesa noi oportunități de finanțare, inclusiv se va da preferință pieței financiare locale.
În scop analitic, Ministerul Finanțelor a examinat două opțiuni alternative de finanțare (S2) și (S3) a soldului (deficitului) bugetului de stat.
S2 presupune majorarea moderată a finanțării interne nete, majorarea ponderii obligațiunilor de stat emise și diversificarea instrumentelor prin introducerea VMS retail. S2 presupune diminuarea cu 6,0 p.p. a emisiunilor de bonuri de trezorerie prognozate pentru orizontul de timp 2022-2024, concomitent cu majorarea emisiunii de obligațiuni cu maturitatea de 2, 3, 5 și 7 ani, cu rată fixă a dobânzii (majorarea emisiunilor cu 1,5 p.p. pentru fiecare maturitate, comparativ cu S1). Scenariul presupune că pentru anii 2022, 2023 și 2024 finanțarea internă netă prognozată conform S1 se majorează cu 50,0 mil. lei, 75,0 mil. lei și 100,0 mil. lei respectiv, ca urmare a creșterii cererii pentru VMS.
Conform S2, ca urmare a rezultatelor simulărilor efectuate, până la finele anului 2024 datoria de stat scadentă în decurs de un an s-ar diminua cu 3,0 p.p., perioada medie de maturitate a datoriei de stat s-ar majora cu 0,2 ani, datoria ce urmează a fi refixată la rate noi de dobândă s-ar diminua cu 3,1 p.p. Odată cu majorarea ponderii obligațiunilor de stat emise, serviciul datoriei de stat se va majora nesemnificativ, cu 1,5 p.p., pe când riscul de refinanțare se va diminua, ponderea bonurilor de trezorerie în totalul datoriei de stat micșorându-se cu 3,0 p.p.
S3 presupune accesarea pieței financiare internaționale și emiterea unui Eurobond cu maturitatea de 7 ani în anul 2023, în sumă totală de 500,0 mil. euro, cu scopul de a extinde maturitatea portofoliului, de a diversifica baza investițională și de a acoperi insuficiența de resurse externe care a fost prognozată pentru anul 2023, adică 1,6% din PIB.
Conform simulărilor efectuate, S3 ar îmbunătăți considerabil indicatorii de risc aferenți portofoliului datoriei de stat, întrucât datoria de stat scadentă în decurs de un an s-ar diminua cu 6,3 p.p., perioada medie de maturitate a datoriei de stat s-ar majora cu 0,3 ani, datoria ce urmează a fi refixată la rate noi de dobândă s-ar diminua cu 7,1 p.p., iar ponderea bonurilor de trezorerie în totalul datoriei de stat s-ar diminua cu 6,3 p.p.
Totodată, finanțarea conform primelor două strategii implică pe termen mediu aproximativ aceeași evoluție a indicatorului datoriei de stat în PIB, însă potrivit S3 ponderea datoriei de stat externe în PIB s-ar majora cu 3,0 p.p., iar ponderea acesteia în totalul datoriei de stat s-ar majora cu aproximativ 7,2 p.p., ceea ce presupune o acutizare a expunerii față de riscul valutar.
Este de menționat și faptul că toate cele trei strategii de finanțare mențin pe termen mediu cheltuielile aferente plăților de dobândă aproximativ la același nivel, cu mult sub pragul de 8% în raport cu veniturile bugetului de stat.
Ținând cont de cele relatate, Ministerul Finanțelor va avea în vedere în procesul de finanțare o structură flexibilă a maturității, dar care să permită în continuare extinderea duratei portofoliului datoriei de stat și reducerea riscului de refinanțare. Luând în considerare constrângerile impuse de piața financiară locală și internațională, pe termen mediu, Ministerul Finanțelor se va orienta spre diversificarea surselor de creditare externă pentru a finanța proiectele prioritare ale economiei naționale, iar pe plan intern, având în vedere diminuarea impactului reducerii finanțării externe în condiții concesionale și semiconcesionale, vor fi propuse instrumente noi spre a fi emise pe piață, punându-se accentul pe extinderea maturității acestora, dar și pe majorarea atractivității instrumentului VMS în monedă națională pentru investitorii nerezidenți, sporind astfel atractivitatea pieței locale a VMS.
Ministerul Finanțelor va continua să mențină o abordare flexibilă în realizarea procesului de finanțare a soldului (deficitului) bugetului de stat de pe piața locală, urmărind asigurarea predictibilității și transparenței ofertei de VMS, pentru a putea reacționa prompt la eventualele modificări în tendințele pieței și comportamentul investitorilor. Cât privește accesarea piețelor financiare internaționale, emiterea nemijlocită a valorilor mobiliare pe aceste piețe va fi condiționată de imposibilitatea de a accesa resursele respective de la instituțiile financiare internaționale sau de la creditorii bilaterali, analizându-se și implicațiile riscului valutar în acest sens.
V.
RISCURILE ASOCIATE PORTOFOLIULUI DATORIEI DE STAT LA SITUAȚIA DE LA SFÂRȘITUL ANULUI 2024
Secțiunea 1
Conceptualizarea riscurilor asociate portofoliului datoriei de stat și analiza acestora
Volatilitatea piețelor financiare – ca urmare a fluctuației ratelor de dobândă, a cursurilor de schimb sau a modificărilor inflației – determină volatilitatea crescândă a portofoliului datoriei de stat. Fenomenul în cauză poate fi identificat drept risc de piață. Acesta este principalul tip de risc asociat soldului și costului datoriei de stat al Republicii Moldova și include:
1. riscul de refinanțare;
2. riscul valutar;
3. riscul ratei de dobândă.
Pe lângă cele menționate mai sus, se atestă și riscul operațional, care acționează indirect asupra datoriei de stat, dar și riscul materializării obligațiilor contingente.
În tabelul 6 este prezentată evoluția indicatorilor de risc asociați datoriei de stat de la finele anului 2024, ca urmare a implementării strategiei de finanțare – scenariul de bază, comparativ cu situația înregistrată la 31 octombrie 2021.
Tabelul 6
Indicatorii riscurilor de piață aferenți datoriei de stat la sfârșitul anului 2024
| Indicatori | 31 octombrie
2021 | 31 decembrie 2024 |
| Riscul de refinanțare |
| 1) Datoria scadentă în decurs de 1 an (% din total) | 28,6% | 26,1% |
| 2) Datoria scadentă în decurs de 1 an (% din PIB) | 9,0% | 10,6% |
| 3) ATM* pentru datoria de stat externă (ani) | 9,3 | 9,3 |
| 4) ATM* pentru datoria de stat internă (ani) | 5,8 | 3,1 |
| 5) ATM* total datoria de stat (ani) | 7,7 | 7,1 |
| Riscul valutar |
| Datoria de stat externă (% din total) | 54,8% | 64,7% |
| Riscul ratei de dobândă |
| 1) ATR* total datoria de stat (ani) | 6,6 | 5,2 |
2) Datoria cu rata dobânzii ce urmează a fi
refixată în decurs de 1 an (% din total) | 44,8% | 50,6% |
3) Datoria cu rata fixă a dobânzii, inclusiv
bonuri de trezorerie (% din total) | 79,7% | 74,3% |
4) Datoria sub formă de bonuri de trezorerie
(% din total) | 21,8% | 23,0% |
*ATM presupune perioada medie de maturitate, iar ATR – perioada medie de refixare.
Riscul de refinanțare
Ca urmare a diminuării finanțării externe în condiții concesionale, a executării graficului de rambursare și a majorării graduale a sumelor destinate rambursării obligațiilor de plată derivate din garanțiile de stat oferite de Guvern pe parcursul anilor 2014 și 2015 (Legea nr. 235/2016 privind emisiunea obligațiilor de stat în vederea executării de către Ministerul Finanțelor a obligațiunilor de plată derivate din garanțiile de stat nr. 807 din 17 noiembrie 2014 și nr. 101 din 1 aprilie 2015), dar și pe măsura așteptărilor inflaționiste din anul 2022, care contribuie la diminuarea volumului de emisiune a obligațiunilor de stat, se va înregistra o diminuare a perioadei medii de maturitate pentru datoria de stat spre sfârșitul anului 2024 cu aproximativ 0,6 ani.
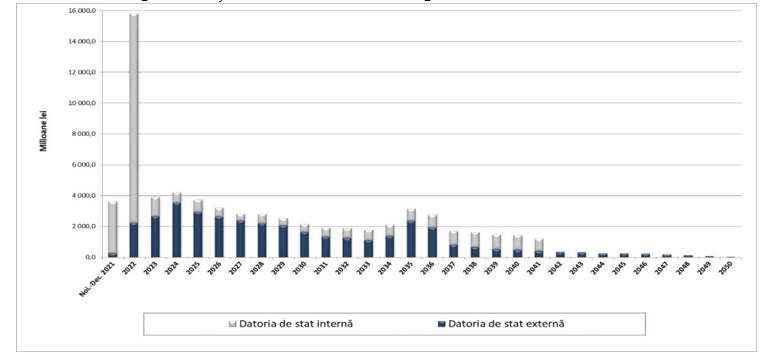
Figura 2. Prognoza rambursării datoriei de stat la situația din 31 octombrie 2021
Structura graficului de rambursare a datoriei de stat prezentat în figura 2 reflectă ponderea majoră a VMS pe termen scurt (bonurile de trezorerie) în finanțarea deficitului (soldului) bugetului de stat datorită preferinței investitorilor pentru VMS cu termen mai scurt de circulație.
Riscul de refinanțare manifestă o tendință de îmbunătățire pentru sfârșitul anului 2024, astfel că datoria ce urmează să ajungă la scadență în decurs de un an se va diminua cu 2,5 p.p., fapt ce se datorează implementării de către Ministerul Finanțelor a politicii de majorare graduală a ponderii VMS cu termen mai lung de circulație. Menționăm că datoria de stat externă nou-contractată în perioada 2022-2024 de la instituțiile financiare internaționale presupune în medie o perioadă de grație de 5 ani, astfel că aceasta va avea un impact minim asupra profilului de rambursare în perioada de analiză.
Cu toate acestea, Ministerul Finanțelor va menține în continuare tendința de ajustare a graficului de rambursare cu efect de diminuare a riscului de refinanțare pe termen mediu și lung, evitând pe cât de posibil concentrarea rambursărilor de VMS pe termen scurt.
Riscul valutar
Indicatorii riscului de piață aferenți datoriei de stat de la sfârșitul anului 2024 indică faptul că portofoliul datoriei de stat va fi în continuare expus riscului valutar din cauza că 64,7% din soldul datoriei îi va reveni datoriei de stat externe, care este în totalitate denominată în valută străină. Mai mult decât atât, ponderea datoriei de stat externe în totalul datoriei de stat va înregistra la sfârșitul anului 2024 o majorare de 9,9 p.p. comparativ cu valoarea înregistrată la 31 octombrie 2021, fapt ce se datorează prognozei finanțării externe nete pozitive în dolari SUA, dar și prognozei de depreciere a monedei naționale în raport cu dolarul SUA pentru perioada de referință. Conform analizei efectuate, observăm că parametrul de risc monitorizat în cadrul Programului datoria de stat internă (% din total), care nu trebuie să fie mai mic de 35,0%, va putea fi atins în condițiile prognozei actuale, deoarece datoria de stat externă (% din total) va înregistra cu 0,3 p.p. mai puțin decât pragul de referință admisibil de 65,0%.
În eventualitatea unui scenariu pesimist de depreciere semnificativă a monedei naționale în raport cu cele străine în care este denominată datoria de stat externă, portofoliul datoriei de stat s-ar expune considerabil riscului valutar, ceea ce ar afecta atât costul datoriei de stat, cât și volumul acesteia. În vederea diminuării expunerii portofoliului datoriei la riscul valutar, precum și a respectării țintelor stabilite pentru parametrii de risc în cadrul Programului, se va avea în vedere majorarea ponderii finanțării nete în monedă națională, ținând cont în același timp de capacitatea de absorbție a pieței interne și, în general, de cererea pentru instrumentele de datorie în lei.
Totuși, împrumuturile externe vor rămâne pe termen mediu sursa principală de finanțare a soldului (deficitului) bugetului de stat, însă contractarea noilor datorii se va efectua în baza unei analize minuțioase a raportului cost-risc pe care acestea le implică.
Riscul ratei de dobândă
Datoria de stat cu rata dobânzii fixă va continua să înregistreze ponderea majoritară în portofoliul datoriei de stat la finele anului 2024, însă fiind în scădere cu 5,4 p.p. comparativ cu situația din 31 octombrie 2021, iar perioada medie de refixare pentru datoria de stat se va diminua cu 1,4 ani. Aceste modificări se datorează preponderent diminuării finanțării externe în condiții concesionale, precum și majorării intrărilor de împrumuturi cu rata variabilă a dobânzii prognozate de la creditori precum Banca Europeană pentru Reconstrucție și Dezvoltare, Banca Internațională pentru Reconstrucție și Dezvoltare, Fondul Monetar Internațional.
Expunerea la riscul ratei de dobândă este diminuată prin intermediul datoriei de stat externe datorită faptului că împrumuturile contractate de la instituțiile financiare internaționale implică preponderent maturități foarte lungi și o rată fixă a dobânzii. Pe de altă parte, ponderea semnificativă a datoriei de stat interne pe termen scurt induce un risc de refinanțare și de dobândă mai ridicat pentru acest portofoliu. Din acest motiv, indicatorul monitorizat datoria de stat cu rata dobânzii variabilă (% din total) presupune că, în scopul monitorizării riscurilor, datoria de stat internă cu maturitatea de până la un an și purtătoare de rată a dobânzii fixă va fi atribuită la categoria datoriei cu rata dobânzii variabilă, aceasta urmând să se încadreze în intervalul 25%-45% (maximum).
Riscul operațional
Pe termen mediu, în vederea optimizării riscului operațional care poate avea impact asupra operațiunilor de înregistrare, procesare și raportare a datelor privind datoria de stat, Ministerul Finanțelor va utiliza pe deplin versiunea actualizată a sistemului informațional de gestionare a datoriei DMFAS 6.1, instalată în anul 2016, și va efectua cu regularitate validarea bazei de date, în conformitate cu calendarul de validare existent.
De asemenea, Ministerul Finanțelor se va conforma reacțiilor de răspuns identificate și stabilite în Planul de gestionare a riscului operațional și de continuitate a activităților aferente managementului datoriei de stat.
Riscul materializării obligațiilor contingente
Riscul materializării obligațiilor contingente presupune plățile care ar putea fi efectuate de către Ministerul Finanțelor în calitate de garant.
La situația din 31 octombrie 2021, soldul garanțiilor de stat raportat la PIB în cadrul Programului de stat „Prima casă” a constituit 0,7%, iar pe termen mediu se estimează că acesta va constitui aproximativ 0,8% din PIB la sfârșitul anului 2024.
Având în vedere soldul garanțiilor de stat ce ar putea fi emise în cadrul Programului de stat „Prima casă”, riscul asociat materializării obligațiilor contingente rămâne a fi unul moderat, întrucât estimările privind plățile ce urmează a se efectua din bugetul de stat în contul acestor garanții se situează sub 0,004% din PIB în perioada 2022-2024.
Programul de stat „Prima casă” are drept scop facilitarea accesului persoanelor fizice la achiziția unei locuințe prin contractarea de credite garantate parțial de stat (50 % din soldul creditului acordat), în special pentru familii tinere. Implementarea programului respectiv are loc prin intermediul Organizației pentru Dezvoltarea Sectorului Întreprinderilor Mici și Mijlocii. În anul 2020 în cadrul programului a fost înregistrat primul caz de onorare a garanției de stat în sumă de 167,7 mii lei. Aceasta sumă a fost restituită în bugetul de stat în anul 2021 în urma executării contractului de ipotecă.
Informația detaliată privind riscurile care pot afecta implementarea managementului datoriei de stat pe termen mediu, impactul și măsurile de atenuare propuse sunt expuse în anexă.
Secțiunea a 2-a
Scenarii de șoc privind evoluția indicatorilor de piață care au impact asupra datoriei de stat și a deservirii acesteia
Pentru a examina volatilitatea portofoliului datoriei de stat la expunerea față de principalele riscuri de piață (riscul ratei de dobândă și riscul valutar), a fost analizată influența modificărilor potențiale ale ratelor de dobândă și ale cursurilor de schimb asupra portofoliului datoriei de stat. Totodată, prognoza principalilor indicatori macroeconomici pentru anii 2022-2024, prezentată de către Ministerul Economiei, a fost revizuită până la declanșarea crizei din sectorul energetic, iar accelerarea posibilă a nivelului inflației, ca urmare a creșterii prețurilor la resursele energetice și produsele alimentare, poate avea un impact semnificativ asupra portofoliului datoriei de stat.
În acest context, au fost elaborate patru scenarii de șoc, care au la bază modificările condițiilor de piață. Raționamentul ce s-a aflat la baza selectării acestor eventuale șocuri a fost evoluția cursurilor de schimb și a ratelor de dobândă pe parcursul ultimilor ani, inclusiv primele zece luni ale anului 2021, precum și incertitudinile legate de evoluția piețelor financiare. Aceste șocuri vor fi aplicate suplimentar la scenariul de bază privind evoluția acestor indicatori.
Astfel, scenariile analizate sunt prezentate în cele ce urmează:
1) deprecierea monedei naționale în anul 2022 cu 10,0% față de valutele în care este denominată datoria de stat externă;
2) majorarea anuală a ratelor de dobândă comparativ cu scenariul de bază:
pe piața externă pentru anii 2022-2024 cu 2,0 p.p.;
b) pe piața internă pentru anul 2022, respectiv bonuri de trezorerie cu 7,0 p.p. și obligațiuni de stat cu 5,0 p.p.; pentru anii 2023-2024 cu câte 2,0 p.p. pentru fiecare tip de VMS;
3) majorarea anuală considerabilă a ratelor de dobândă comparativ cu scenariul de bază:
a) pe piața externă pentru anii 2022-2024 cu 4,0 p.p.;
b) pe piața internă pentru anul 2022 cu 10,0 p.p., iar pentru anii 2023-2024 cu câte 4,0 p.p. pentru fiecare tip de VMS;
4) șoc combinat în anul 2022 între deprecierea monedei naționale cu 10,0% față de valutele în care este denominată datoria de stat externă concomitent cu cel de-al doilea scenariu.
Modificarea ratelor de dobândă pe piața externă vizează ratele de dobândă flotante (Euribor pe 6 luni, rata SOFR pentru USD).
Pentru a urmări efectele șocurilor stabilite asupra portofoliului datoriei de stat în combinație cu strategia de finanțare pe termen mediu, sunt analizați indicatorii ponderea datoriei de stat în PIB și ponderea serviciului datoriei de stat în PIB pentru situația de la sfârșitul anului 2024. Evoluția acestor indicatori prezintă variațiile soldului datoriei de stat și ale costurilor aferente acesteia sub influența scenariului de bază, dar și a șocurilor sus-menționate. Scenariul de bază prevede asumările Ministerului Finanțelor privind evoluția ratelor de dobândă și prognoza Ministerului Economiei privind evoluția ratelor de schimb, ținând cont și de condițiile actuale ale pieței locale și internaționale.
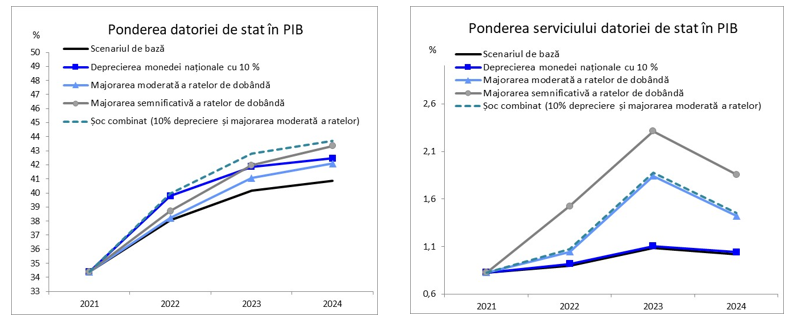
Figura 3. Evoluția indicatorilor datoriei de stat ca rezultat al aplicării scenariilor de șoc asupra indicatorilor de piață
Analiza efectuată demonstrează că riscul valutar și riscul ratei de dobândă rămân în continuare riscuri asociate portofoliului datoriei de stat care nu trebuie neglijate. În cazul unor scenarii pesimiste de evoluție a pieței locale și internaționale, principalele concluzii formulate în baza datelor prezentate sunt următoarele.
Ponderea datoriei de stat în PIB prezintă cea mai mare expunere față de riscul valutar. Astfel, la o depreciere de 10% a leului moldovenesc aplicată în 2022 față de dolarul SUA, euro și DST, ponderea datoriei de stat în PIB poate constitui 42,5% la sfârșitul anului 2024, sau cu 1,6 p.p. mai mult decât valoarea prognozată de Ministerul Finanțelor conform scenariului de bază, însă în cazul deprecierii monedei naționale combinate cu majorarea moderată a ratelor, ponderea datoriei de stat în PIB poate constitui 43,7% la sfârșitul anului 2024, sau cu 2,8 p.p. mai mult comparativ cu scenariul de bază. Astfel, pentru fiecare 1% depreciere a leului moldovenesc în raport cu valutele în care este denominată datoria de stat externă, inclusiv creșterea ratelor de dobândă, soldul datoriei de stat se poate majora în medie cu 316,6 mil. lei în perioada 2022-2024. Totodată, în cazul aplicării șocului de majorare semnificativă a ratelor de dobândă, ponderea soldului datoriei de stat în PIB este expusă riscului într-o măsură mai mică, astfel că aceasta s-ar majora cu 2,8 p.p. la finele anului 2024 comparativ cu scenariul de bază.
Serviciul datoriei de stat (adică costul asociat acesteia) este expus în cea mai mare măsură riscului ratei de dobândă. Astfel, în cazul șocului asociat majorării moderate a ratelor de dobândă, se majorează indicatorul ponderea serviciului datoriei de stat în PIB cu 0,7 p.p. la sfârșitul anului 2023. În cazul șocului semnificativ la sfârșitul anului 2024 serviciul datoriei de stat s-ar putea majora de 1,8 ori, respectiv indicatorul ponderea serviciului datoriei de stat în PIB se majorează cu 0,9 p.p., comparativ cu valoarea prognozată de Ministerul Finanțelor conform scenariului de bază (1,0%).
VI.
CONCLUZII
Portofoliul datoriei de stat se încadrează, pe termen mediu, în limite rezonabile în ceea ce privește riscurile asociate, însă, conform analizei efectuate, constatăm o expunere mai mare a portofoliului de datorie față de riscul valutar, comparativ cu riscul ratei dobânzii și riscul de refinanțare, care ar putea crea presiuni adiționale asupra portofoliului datoriei de stat în cazul unei eventuale deprecieri a monedei naționale. Astfel, pe parcursul perioadei de referință, cu ajutorul MTDS se urmăresc fluctuațiile ratelor de dobândă, a cursurilor de schimb sau modificările inflației pentru a putea reacționa prompt și adecvat la potențialele modificări în tendințele pieței.
Astfel, pe termen mediu se va continua cu implementarea reformelor în vederea atingerii obiectivului specific privind dezvoltarea pieței interne a VMS și transformarea pieței financiare locale într-o sursă stabilă de acoperire a necesităților de finanțare ale bugetului. Este important de menționat însă că acțiunile care urmează să fie efectuate de Ministerul Finanțelor pe segmentul de datorie nu sunt suficiente pentru dezvoltarea substanțială a pieței interne a VMS. Una dintre condițiile preliminare pentru dezvoltarea acestei piețe și extinderea bazei de investitori este, de asemenea, implementarea reformelor și în alte segmente ale pieței financiare, cum ar fi domeniul pensiilor, asigurărilor etc.
Progresul privind implementarea măsurilor incluse în prezentul Program vor fi reflectate în Raportul anual privind situația în domeniul datoriei sectorului public, garanțiilor de stat și recreditării de stat, iar informația privind încadrarea parametrilor de risc/de sustenabilitate în limitele stabilite în Program va fi inclusă în Buletinul statistic lunar privind datoria de stat/Raportul trimestrial privind situația în domeniul datoriei sectorului public, garanțiilor de stat și recreditării de stat, publicate pe pagina web oficială a Ministerului Finanțelor.
Anexă la Programul „Managementul datoriei de stat pe termen mediu (2022-2024)”
Riscurile care pot afecta implementarea Programului „Managementul datoriei de stat pe termen mediu (2022-2024)”, impactul și măsurile de atenuare propuse
| Nr. crt. | Sursa potențială a riscului | Impactul condiționat de materializarea riscului | Măsurile de atenuare propuse |
|---|
| 1 | 2 | 3 | 4 |
|---|
| 1. | Creșterea cheltuielilor bugetului ca rezultat al efectelor pandemiei și al crizei energetice | Creșterea deficitului bugetar;
creșterea mai mare a datoriei de stat | - Revizuirea politicilor existente în vederea utilizării mai eficiente a cheltuielilor;
- atragerea surselor de finanțare a deficitului bugetar la condiții avantajoase |
| 2. | Creșterea economică mai lentă comparativ cu cea prognozată | Creșterea deficitului bugetar | - Reestimarea periodică a prognozelor indicatorilor macroeconomici în cadrul revizuirii legii bugetului de stat;
- ajustarea indicatorilor bugetari;
- monitorizarea cu regularitate a indicatorilor de sustenabilitate ai datoriei de stat, astfel încât dinamica acestora să se încadreze în limite acceptabile pe termen mediu |
| 3. | Creditarea limitată la condiții concesionale | Diminuarea intrărilor de granturi;
majorarea costurilor de deservire a datoriei de stat | - Transformarea pieței financiare locale într-o sursă stabilă de acoperire a necesităților de finanțare a bugetului;
- sporirea atractivității instrumentelor de datorie de stat internă;
- analiza condițiilor financiare ale împrumuturilor externe nou-contractate la etapa de negocieri, fiind acceptată varianta optimă în termeni de maturitate a împrumutului, rată a dobânzii și valută pentru fiecare împrumut în parte |
| 4. | Incertitudinea privind debursările de la creditorii oficiali, ținând cont de dependența țării de partenerii externi de dezvoltare | Imposibilitatea finanțării articolelor de cheltuieli inițial prognozate în buget | - Interacțiunea continuă dintre managementul datoriei și gestionarea lichidităților bugetului de stat;
- monitorizarea cu regularitate a progresului înregistrat în implementarea acțiunilor și indicatorilor de rezultat incluși în matricea de politici aferente acordurilor cu creditorii externi |
| 5. | Incertitudinea privind evoluția ratelor de referință (Euribor etc.) | Volatilitate în privința apetitului investițional pentru activele financiare emise de economiile emergente;
majorări ale ratelor de dobândă la nivel internațional;
incertitudine cu privire la efortul bugetar anual necesar efectuării plăților de dobândă | - Estimarea soldului datoriei de stat și a cheltuielilor de deservire a acesteia luând în calcul scenariile cele mai pesimiste, și anume fluctuațiile semnificative ale indicatorilor menționați;
- menținerea în continuare a ponderii majoritare a datoriei cu rata dobânzii fixe în totalul datoriei de stat cu scopul reducerii incertitudinii referitor la eforturile bugetare necesare pentru achitarea plăților de dobândă;
- monitorizarea cu regularitate a parametrilor de risc stabiliți și întreprinderea acțiunilor necesare în vederea încadrării acestora în limitele stabilite în Programul „Managementul datoriei de stat pe termen mediu (2022-2024)”;
- implementarea operațiunilor de administrare a pasivelor precum buyback și operațiuni switch pentru datoria de stat internă, conversiunea pentru datoria de stat externă, scopul principal fiind reducerea costurilor de deservire a datoriei de stat |
| 6. | Majorarea ratei inflației și înăsprirea politicii monetare a Băncii Naționale a Moldovei | Majorarea ratelor de dobândă de către Banca Națională a Moldovei la principalele operațiuni de politică monetară pe termen scurt concomitent atrage majorarea ratelor la VMS emise pe piață |
| 7. | Deprecierea cursului de schimb oficial al monedei naționale în raport cu principalele valute în care este denominată datoria de stat externă | Majorarea soldului datoriei de stat externe denominat în monedă națională;
majorarea cheltuielilor pentru deservirea datoriei de stat externe | - Estimarea soldului datoriei de stat și a cheltuielilor de deservire a acesteia, luând în calcul scenariile cele mai pesimiste, și anume fluctuația semnificativă a indicatorului menționat;
- majorarea ponderii finanțării nete în monedă națională, ceea ce ar facilita diminuarea expunerii la riscul valutar, ținând cont în același timp de capacitatea de absorbție a pieței interne și, în general, de cererea pentru instrumentele de datorie în lei;
- modificarea structurii datoriei de stat externe prin intermediul operațiunilor de conversiune a valutei, ținând cont de raportul cost-risc;
- monitorizarea cu regularitate a parametrilor de risc stabiliți și întreprinderea acțiunilor necesare în vederea încadrării acestora în limitele stabilite în Programul „Managementul datoriei de stat pe termen mediu (2022-2024)” |
| 8. | Materializarea obligațiilor contingente (de exemplu, activarea garanției conform Programului de stat „Prima casă”, plăți în cadrul parteneriatelor publice-private) | Presiuni adiționale asupra bugetului de stat;
majorarea volumului datoriei de stat interne și a costurilor de deservire a acesteia | - Limitarea extinderii garanțiilor doar în cazuri excepționale și în conformitate cu prevederile art. 33 din Legea nr. 419/2006 cu privire la datoria sectorului public, garanțiile de stat și recreditarea de stat;
- stabilirea în legea anuală a bugetului de stat a plafonului soldului garanțiilor de stat ce nu poate fi depășit pe parcursul anului respectiv și monitorizarea lunară a soldului garanțiilor de stat în vederea încadrării în limitele stabilite;
- consolidarea supravegherii contractelor de parteneriat public-privat de către Ministerul Finanțelor și monitorizarea riscurilor aferente acestora pentru bugetul de stat și a impactului asupra soldului datoriei sectorului public |
| 9. | Diminuarea credibilității investitorilor pentru instrumentul financiar VMS atât pe plan național, cât și pe plan internațional | Diminuarea apetitului investițional pentru instrumentul VMS în monedă națională;
imposibilitatea finanțării soldului (deficitului) bugetului de stat din sursele existente pe piața locală;
preferința investitorilor pentru VMS cu termen scurt de circulație | - Abordarea în continuare a unei politici predictibile și flexibile de emisiune a VMS pe piață, adaptată la cerințele mediului investițional. Accentul va fi pus pe extinderea maturității datoriei de stat interne, odată cu consolidarea lichidităților pe anumite maturități;
- analiza posibilității de extindere a bazei investiționale, inclusiv prin atragerea investitorilor străini și crearea condițiilor favorabile acestora pentru a investi în VMS în monedă națională;
- consolidarea comunicării cu participanții pe piața VMS pentru a evalua cu regularitate necesitățile investiționale la nivelul pieței, așteptările referitoare la condițiile de piață, precum și acțiunile luate în considerare de către Ministerul Finanțelor;
- monitorizarea în permanență a performanțelor dealerilor primari ca formatori de piață și efectuarea evaluării trimestriale a activității acestora pe piața primară și secundară, precum și din punctul de vedere al criteriilor calitative;
- efectuarea unor campanii de promovare a VMS, inclusiv familiarizarea persoanelor fizice privind posibilitatea investirii în VMS ca instrument de economisire;
- implementarea și utilizarea unei platforme de tranzacționare a VMS (de exemplu, Treasury Direct), în scopul creșterii accesibilității persoanelor fizice și al diversificării canalelor de vânzare a VMS;
- consolidarea și extinderea curbei de randament pentru VMS, ceea ce ar contribui la dezvoltarea pieței financiare locale;
- publicarea cu regularitate pe pagina web oficială a Ministerului Finanțelor (www.mf.gov.md) a informațiilor relevante pentru investitori cu referire la volumul și structura datoriei sectorului public, precum și a informațiilor privind VMS: calendarul și comunicatele de plasare, redeschiderea anumitor maturități, rezultatele licitațiilor, informația privind rata dobânzii aferentă VMS comercializate, informațiile privind tranzacțiile pe piața secundară etc.;
- încheierea contractelor de colaborare cu alte agenții internaționale de rating, pe lângă contractul deja existent cu Moody's Investor Service |
| 10. | Riscul operațional | Date eronate privind statistica în domeniul datoriei;
defecțiuni tehnice ale sistemelor informaționale | - Conformarea tuturor colaboratorilor responsabili de gestionarea datoriei de stat din cadrul Ministerului Finanțelor la reacțiile de răspuns identificate și stabilite în Planul de gestionare a riscului operațional și de continuitate a activităților aferente managementului datoriei de stat pentru anul respectiv;
- utilizarea posibilităților versiunii actualizate a sistemului informațional DMFAS 6.1 de gestionare a datoriei pentru validarea periodică a bazei de date;
- îmbunătățirea continuă a capacităților personalului prin participarea acestuia la instruiri interne și externe;
- explorarea unor noi posibilități de misiuni de asistență tehnică în domeniul managementului datoriei. |