pentru modificarea unor acte normative ale Băncii Naționale a Moldovei
Trimiteri: 64 legateMonitorul Oficial: 4 trimiteri
ÎNREGISTRAT:
Ministerul Justiției
al Republicii Moldova
nr.1573 din 19 iunie 2020
Ministru _________ Fadei NAGACEVSCHI
În temeiul art.5 alin.(1) lit.a) și lit.e), art.11 alin.(1), art.15, art.18 alin.(1), art.181 alin.(1) și art.27 alin.(1) lit.c) din Legea nr.548/1995 cu privire la Banca Națională a Moldovei (republicată în Monitorul Oficial al Republicii Moldova, 2015, nr.297-300, art.544), cu modificările ulterioare, Comitetul executiv al Băncii Naționale a Moldovei
HOTĂRĂŞTE:
1. Normele cu privire la evaluarea activelor acceptate de Banca Națională a Moldovei ca garanții la acordarea creditelor băncilor, aprobate prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.211/2019 (Monitorul Oficial al Republicii Moldova, 2019, nr.261-268, art.1449), înregistrate la Ministerul Justiției al Republicii Moldova cu nr.1481 din 12 august 2019, se modifică după cum urmează:
1) La punctul 1, subpunctul 1) va avea următorul cuprins:
„1) metodologia de evaluare a activelor puse la dispoziția Băncii Naționale de către băncile persoane juridice din Republica Moldova, licențiate de Banca Națională (în continuare bănci) în calitate de garanții la acordarea de către aceasta a creditelor, inclusiv a asistenței de lichiditate în situații de urgență (în continuare – asistență de lichiditate) în conformitate cu art.18 și, respectiv, art.181 din Legea nr.548/1995 cu privire la Banca Națională a Moldovei;”.
2) Punctul 2, după cuvântul „creditelor” se completează cu textul „/asistenței de lichiditate”.
3) La punctul 4, subpunctul 4) va avea următorul cuprins:
„4) riscul operațional - risc cu implicații negative financiare și/sau reputaționale, determinat fie de guvernarea internă defectă, de utilizarea unor procese, sisteme şi resurse umane inadecvate sau care nu și-au îndeplinit funcția în mod corespunzător, fie de factori externi.”.
4) Punctul 5 va avea următorul cuprins:
„5. În scopul prezentelor norme, activele eligibile pentru operațiunile de creditare / acordare a asistenței de lichiditate se clasifică în două categorii – active tranzacționabile (valori mobiliare de creanță admise la tranzacționare pe o piață) și active netranzacționabile (depozite la termen, rezerve obligatorii, creanțe pecuniare ș.a.).”.
5) Punctul 6:
a) subpunctul 1) va avea următorul cuprins:
„1) marje de ajustare a valorii (haircut) - măsură de control al riscurilor aplicată activelor eligibile folosite în tranzacțiile repo și la acordarea de credite garantate / asistenței de lichiditate prin care Banca Națională calculează valoarea activelor ca valoare de piață / a soldului acestora din care se deduce un anumit procent (haircut);”;
b) subpunctul 3), după cuvintele „de credite” se completează cu textul „/ asistență de lichiditate”;
c) se completează cu subpunctul 4) cu următorul cuprins:
„4) limite – valori maxime stabilite / impuse și aplicate de Banca Națională asupra volumului de garanții pe care banca îl poate constitui în cazul unor instrumente financiare și/sau creanțe pecuniare acceptate ca active eligibile și constituite drept garanții pentru credite / asistența de lichiditate, care prezintă risc sporit de lichiditate sau alte riscuri asociate acestor garanții.”.
6) Punctul 9 va avea următorul cuprins:
„9. Activele eligibile tranzacționabile reprezentate prin valori mobiliare de stat, certificate ale Băncii Naționale, obligațiuni emise de autoritățile administrației publice locale (în continuare – obligațiuni municipale) și obligațiuni emise de societăți comerciale (în continuare – obligațiuni corporative) sunt repartizate în una dintre cele trei categorii de marje de ajustare a valorii, pe baza tipului de emitent și/sau a tipului de activ, astfel cum este prevăzut la pct.91.”.
7) Se completează cu punctul 91 cu următorul cuprins:
„91. În funcție de categoria de marjă de ajustare a valorii în care activul tranzacționabil este repartizat și de scadența reziduală a acestuia, se stabilesc următoarele niveluri de marje de ajustare a valorii:
| Scadența reziduală | Marja de ajustare a valorii aplicată |
Categoria I
Valori mobiliare de stat și certificate ale Băncii Naționale a Moldovei | Categoria II
Obligațiuni municipale | Categoria III
Obligațiuni corporative |
| Până la 6 luni | 2,0% | 15,0% | 25,0% |
| De la 6 luni până la 1 an | 4,0% | 20,0% | 30,0% |
| De la 1 an până la 3 ani | 7,0% | 25,0% | 35,0% |
| De la 3 ani până la 5 ani | 9,0% | 30,0% | 40,0% |
| De la 5 ani până la 7 ani | 11,0% | 35,0% | 45,0% |
| Cu termen mai mare de 7 ani | Se determină în funcție de condițiile de emitere a obligațiunilor. |
8) Punctul 10 va avea următorul cuprins:
„10. Marjele de ajustare a valorii prevăzute la pct.91 pentru activele eligibile din categoria I se aplică la acordarea creditelor, în tranzacțiile repo și la acordarea facilităților permanente de creditare.
La acordarea asistenței de lichiditate se aplică marjele de ajustare a valorii prevăzute pentru activele tranzacționabile din categoriile I – III.”.
9) Se completează cu punctul 101 cu următorul cuprins:
„101. Pentru creanțele pecuniare acceptate drept garanții la acordarea asistenței de lichiditate se stabilesc următoarele niveluri de marje de ajustare a valorii, determinate în funcție de scadența reziduală, tipul debitorului și a garanției creanței, după cum urmează:
| Scadența reziduală a creanței pecuniare | Marja de ajustare a valorii aplicată la garantarea creanței cu: |
| Depozite bancare, valori mobiliare de stat | Imobil, teren | Alte garanții reale
și/sau personale |
| Creanțe pecuniare asupra societăților nefinanciare și entităților din sectorul public |
| Până la 1 an | 30,0 % | 40,0% | 50,0% |
| De la 1 an până la 3 ani | 35,0% | 45,0% | 55,0% |
| De la 3 ani până la 5 ani | 40,0% | 50,0% | 60,0% |
| De la 5 ani până la 7 ani | 45,0% | 55,0% | 65,0% |
| De la 7 ani până la 10 ani | 50,0% | 60,0% | 70,0% |
| De la 10 ani și mai mult | 55,0% | 65,0% | 75,0% |
| Creanțe pecuniare asupra persoanelor fizice |
| Până la 1 an | 35,0% | 40,0% | 55,0% |
| De la 1 an până la 3 ani | 40,0% | 45,0% | 60,0% |
| De la 3 ani până la 5 ani | 45,0% | 50,0% | 65,0% |
| De la 5 ani până la 7 ani | 50,0% | 55,0% | 70,0% |
| De la 7 ani până la 10 ani | 55,0% | 60,0% | 75,0% |
| De la 10 ani și mai mult | 60,0% | 65,0% | 80,0% |
Pentru creanțele pecuniare asupra societăților nefinanciare sau asupra entităților din sectorul public garantate cu garanții ale băncilor de dezvoltare multilaterală sau ale organizațiilor internaționale se stabilește o marjă de ajustare a valorii de 10,0%.”.
10) Punctul 11 va avea următorul cuprins:
„11. În cazul fluctuațiilor esențiale ale prețurilor pe piață ale activelor tranzacționabile, marjele de ajustare a valorii pot fi modificate prin hotărâre a Comitetului executiv al Băncii Naționale a Moldovei.
Marjele de ajustare a valorii altor active, acceptate drept garanții pentru asistența de lichiditate în conformitate cu pct.14 sbp.6) din Regulamentul cu privire la asistența de lichiditate în situații de urgență, aprobat prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.343/2019, vor fi stabilite prin hotărârea de acordare a asistenței de lichiditate.”.
11) Punctul 12:
a) la alineatul întâi, cuvintele „și certificate ale Băncii Naționale” se substituie cu textul „ , certificate ale Băncii Naționale, obligațiuni municipale și corporative”;
b) alineatul al doilea se abrogă.
12) Punctul 13:
a) subpunctul 1) se completează cu cuvintele „a Băncii Naţionale”;
b) se completează cu subpunctele 3) și 4) cu următorul cuprins:
„3) pentru obligațiunile municipale și corporative Banca Națională stabilește cel mai reprezentativ preț care va fi utilizat în determinarea valorii de piață a acestora. Valoarea lor se calculează pe baza prețului cel mai reprezentativ din ziua lucrătoare anterioară datei evaluării. În absența unui preț de piață reprezentativ, Banca Națională stabilește și utilizează un preț teoretic. Pentru obligațiunile evaluate la preț teoretic se aplică o marjă suplimentară de ajustare a valorii de 5,0%;
4) în calcularea valorii de piață sau a valorii teoretice a unui activ tranzacționabil se include și dobânda acumulată.”.
13) Punctul 14 va avea următorul cuprins:
„14. Volumul necesar de valori mobiliare acceptate ca garanții, la constituirea acestora, se calculează conform formulei:

În cazul asistenței de lichiditate, la calcularea volumului necesar de valori mobiliare se va lua în calcul suma lichidității furnizate plus dobânda aferentă tranzacției.
Volumul la valoarea nominală calculat se rotunjește până la o valoare divizibilă cu valoarea nominală a unei valori mobiliare.”.
14) La punctul 15, subpunctul 3) după cuvintele „suma rezervelor obligatorii” se completează cu cuvintele „menținute în volum neschimbat”.
15) Punctul 17, după cuvintele „În cazul” se completează cu textul „în care Banca Națională anticipează apariția unor riscuri valutare sporite, ca urmare a”.
16) Se completează cu punctele 181 și 182 cu următorul cuprins:
„181. Valoarea creanțelor pecuniare se determină, atât la data constituirii garanției, cât și la evaluările ulterioare, în baza valorii nerambursate a acestora (soldului), fără dobânda acumulată, la care se aplică marja de ajustare a valorii corespunzătoare potrivit pct.101 după următoarea formulă:
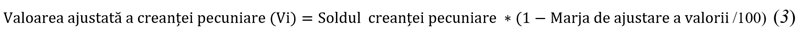
182. La acordarea asistenței de lichiditate garantate cu creanțe pecuniare se va îndeplini următoarea condiție:
∑Vi ≥ C + D
în care:
Vi – valoarea ajustată a creanței pecuniare (lei);
C – volumul asistenței de lichiditate solicitate de bancă (lei);
D – valoarea dobânzii la asistența de lichiditate, pe toată durata utilizării acesteia (lei).”.
17) Punctele 19 și 20 vor avea următorul cuprins:
„19. Activele eligibile constituite drept garanții pentru creditele acordate și tranzacțiile repo sunt evaluate zilnic de către Depozitarul central în conformitate cu prevederile contractului încheiat în acest sens între Banca Națională și Depozitarul central și Regulile Depozitarului central, coordonate cu Banca Națională, în baza prețurilor de piață ale valorilor mobiliare prezentate de către Banca Națională.
Activele eligibile constituite drept garanții pentru asistența de lichiditate acordată sunt evaluate de către Banca Națională lunar (la necesitate mai frecvent) în conformitate cu normele de evaluare stabilite la pct.91-182.
Banca Națională calculează valoarea ajustată a activelor eligibile luând în considerare modificările în volumul creditelor / asistenței de lichiditate în sold, marjele de ajustare a valorii și principiile de evaluare stabilite de prezentele norme.
20. Pentru a reduce frecvența apelurilor în marjă și a restituirilor excesului de garanții, Banca Națională aplică un prag de declanșare de 3,0% din valoarea lichidității furnizate băncii.
În cazul acordării asistenței de lichiditate, pragul de declanșare indicat la alineatul întâi se aplică la soldul curent al asistenței furnizate plus dobânda acumulată.”.
18) Se completează cu punctul 201 cu următorul cuprins:
„201. În cazul în care valoarea activelor acceptate drept garanții scade sub pragul inferior de declanșare, Banca Națională este în drept să solicite băncii efectuarea apelurilor în marjă prin furnizare de active suplimentare sau mijloace bănești.
În situația inversă, în cazul în care valoarea activelor constituite drept garanții depășește pragul superior de declanșare, Banca Națională va restitui băncii excesul de garanții la solicitarea acesteia.
Efectuarea apelurilor în marjă și restituirea excesului de garanții la acordarea creditelor și în tranzacțiile repo se realizează de către Depozitarul central, iar la acordarea asistenței de lichiditate – de către Banca Națională.”.
19) Punctul 21 va avea următorul cuprins:
„21. În baza oricăror informații pe care le consideră relevante, Banca Națională poate respinge/limita utilizarea unor active eligibile pentru garantare sau poate aplica, prin hotărâre a Comitetului executiv, marje de ajustare a valorii suplimentare în cazul în care astfel de măsuri sunt impuse de asigurarea unei protecții adecvate a Băncii Naționale împotriva riscurilor.”.
2. Regulamentul cu privire la asistența de lichiditate în situații de urgență, aprobat prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.343/2019 (Monitorul Oficial al Republicii Moldova, 2020, nr.7-13, art.52), înregistrat la Ministerul Justiției al Republicii Moldova cu nr.1517 din 31 decembrie 2019, se modifică după cum urmează:
1) Punctul 14 se completează cu un alineat cu următorul cuprins:
„Banca Națională poate accepta pentru garantare obligațiuni municipale și/sau corporative doar dacă sunt emise cu acoperire conform art.8 alin.(1) lit.a) din Legea nr.171/2012 privind piața de capital.”.
2) Punctul 19 se completează cu subpunctul 41) cu următorul cuprins:
„41) contractul de credit a fost încheiat cu debitorul cu cel puțin 6 luni înainte de data depunerii cererii de solicitare a asistenței de lichiditate de la Banca Națională;”.
3) Punctul 55 se completează cu un alineat cu următorul cuprins:
„Pentru a reduce frecvența apelurilor în marjă și a restituirilor excesului de garanții, se aplică pragul de declanșare prevăzut la pct.20 din Normele cu privire la evaluarea activelor acceptate de Banca Națională a Moldovei ca garanții la acordarea creditelor băncilor, aprobate prin Hotărârea Comitetului executiv al Băncii Naționale a Moldovei nr.211/2019.”.
3. Regulamentul cu privire la operațiunile de piață monetară ale Băncii Naționale a Moldovei, aprobat prin Hotărârea Consiliului de administrație al Băncii Naționale a Moldovei nr.188/2014 (Monitorul Oficial al Republicii Moldova, 2014, nr.293-296, art.1386), înregistrat la Ministerul Justiției al Republicii Moldova cu nr.1133 din 5 octombrie 2016, se modifică după cum urmează:
1) La punctul 3, litera o) se completează cu textul „sau se restituie excesul de garanții”.
2) Punctul 18, după cuvântul „repo” se completează cu textul „/reverse repo”.
3) Punctul 21:
a) din alineatul al doilea, textele „/vânzare” și „/reverse repo” se exclud;
b) se completează cu un alineat cu următorul cuprins:
„La stabilirea prețului de vânzare pentru tranzacțiile reverse repo, se aplica mutatis mutandis marjele de ajustare a valorii de piață a VMS prevăzute pentru tranzacțiile repo în Normele cu privire la evaluarea activelor acceptate de Banca Națională a Moldovei ca garanții la acordarea creditelor băncilor, aprobate prin Hotărârea Comitetului executiv nr.211/2019.”.
4) La punctul 22:
a) propoziția a doua, după cuvântul „Pragul” se completează cu cuvântul „inferior”, iar după cuvântul „este” se completează cu cuvântul „cel”;
b) alineatul al doilea va avea următorul cuprins:
„În situația inversă, în cazul în care valoarea ajustată a VMS, în urma reevaluării acestora, depășește pragul superior de declanșare, stabilit în normele indicate la alineatul întâi, excesul de garanții va fi restituit vânzătorului, la solicitarea acestuia.”.
4. Prezenta hotărâre intră în vigoare la 30 iunie 2020.
PREȘEDINTELE
COMITETULUI EXECUTIV Octavian ARMAȘU
Nr. 139. Chișinău, 11 iunie 2020.