1. Se aprobă Regulamentul privind modul de subvenționare a dobînzilor la creditele bancare contractate în perioada 1 mai 2020 – 31 decembrie 2020, conform Anexei la prezentul Ordin.
2. Prezentul ordin intră în vigoare la data publicării în Monitorul Oficial al Republicii Moldova.
Nr. 66. Chişinău, 20 mai 2020.
Anexa la Ordinul MF nr. 66 din 20.05.2020
Regulamentul privind modul de subvenționare a dobânzilor la creditele bancare contractate în perioada 1 mai 2020 – 31 decembrie 2020
I.
DISPOZIȚII GENERALE
1. Prezentul Regulament stabilește modul de acordare a subvenției pentru dobînzile achitate până în luna decembrie 2020 inclusiv, aferent creditelor bancare contractate în perioada 1 mai 2020 – 31 decembrie 2020, indiferent de termenul de scadență a acestora.
2. Dreptul la subvenționare conform prezentului Regulament se realizează doar în raport cu dobînzile aferente creditelor acordate de băncile licențiate de Banca Națională a Moldovei, conform legislației.
3. Nu constituie obiect al subvenționării conform prezentului Regulament comisioanele și plățile percepute de bănci pentru examinarea dosarului, de acordare, de deservire a creditului, precum și alte plăți altele decât dobânda.
4. Realizarea dreptului la subvenționare conform prezentului Regulament nu este condiționată de destinația și modul de utilizare a creditului.
5. Mărimea subvenției lunare acordate constituie suma dobânzii lunare achitate pentru creditele acordate în perioada desfășurării Programului de subvenționare a dobînzilor, determinată în conformitate cu punctul 20 din prezentul Regulament.
6. Suma subvenției primite conform prezentului Regulament constituie sursă de venit neimpozabilă cu impozit pe venit.
7. Rata maximă a dobânzii nominale anuale ce urmează a fi subvenţionată constituie 8,76% în monedă naţională şi 4,40% în valută străină.
8. Valoarea maximă a creditului/creditelor, în raport cu care poate fi realizat dreptul la subvenționare conform prezentului Regulament, constituie suma cumulativă a plăților salariale declarate de beneficiari la Serviciul Fiscal de Stat pentru lunile decembrie 2019, ianuarie 2020 și februarie 2020.
9. În sensul prezentului Regulament, suma cumulativă a plăților salariale menționată în p.8 constituie:
a) pentru întreprinderi, cu excepția celor ce activează în domeniul transportului rutier de persoane în regim de taxi, specificate în art.881 din Codul fiscal, și rezidenților parcurilor pentru tehnologia informației, specificați în art.368 din Codul fiscal – totalul plăților salariale pasibile reflectării la codul 11 col.4 și codul 12 col.4 din Tabelul nr.1 al Dării de seamă privind reținerea impozitului pe venit, a primelor de asigurare obligatorie de asistență medicală și a contribuțiilor de asigurări sociale de stat obligatorii calculate (Forma IPC18), aprobate prin Ordinul Ministerului Finanțelor nr.126 din 4 octombrie 2017, depuse pentru perioadele fiscale decembrie 2019, ianuarie 2020 și februarie 2020;
b) pentru întreprinderi ce activează în domeniul transportului rutier de persoane în regim taxi, specificate în art.881 din Codul fiscal, și rezidenții parcurilor pentru tehnologia informației, specificați în art.368 din Codul fiscal – totalul plăților salariale pentru lunile decembrie 2019 – februarie 2020 în baza Declarației pe propria răspundere.
II.
MODUL DE SOLICITARE A SUBVENȚIEI
10. Solicitarea subvenției se efectuează prin depunerea unei cereri, conform modelului stabilit în anexa nr.1 la prezentul Regulament (în continuare Cerere), la Direcția generală de administrare fiscală de la locul de deservire sau la Direcția generală administrare contribuabili mari a Serviciului Fiscal de Stat, după caz. Cererea se prezintă pe suport de hîrtie cu aplicarea semnăturii olografe sau se transmite la adresa de email cu aplicarea semnăturii electronice, la locul de deservire stabilit în anexa nr.2 la Regulament.
11. Cererea se completează și se depune pentru fiecare perioadă fiscală (lună calendaristică) separat. În aceasta se indică: perioada fiscală (luna) pentru care se solicită subvenționarea, suma solicitată a subvenției, suma creditului acordat, suma cumulativă a plăților salariale pentru perioadele fiscale menționate la p.8, suma dobânzilor achitate, codul IBAN al contului bancar la care se solicită efectuarea plății subvenției și datele de contact.
12. Cererea se depune până la sfârșitul lunii următoare celei în care a avut loc achitarea dobânzii. Cererile depuse după aceasta dată nu se examinează și subvenționarea în temeiul acestora nu se efectuează.
13. La cerere se anexează documentele specificate la pct. 15 din Regulament. În cazul în care, documentele nu sunt anexate, acestea se prezintă în procesul controlului fiscal cameral.
14. Subvenționarea se efectuează în termen de 5 zile lucrătoare din data depunerii cererii, dintre care 3 zile sunt destinate pentru efectuarea controlului fiscal cameral și adoptarea deciziei de subvenționare, o zi este destinată întocmirii documentelor de plată și transmiterii acestora spre executare Direcției Trezoreria de Stat, iar o zi este destinată pentru efectuarea subvenționării efective.
III.
DOCUMENTE CONFIRMATIVE
15. Pentru confirmarea subvenției, se prezintă următoarele documente în copie:
a) Contractul de acordare a creditului cu anexarea graficului de rambursare. În cazul în care contractul a fost prezentat anterior, în cadrul examinării cererii de subvenționare pentru perioadele fiscale precedente, prezentarea acestuia nu este obligatorie;
b) Documentul, eliberat de instituția bancară creditoare, ce confirmă achitarea dobînzii;
c) În cazul solicitării subvenționării de către întreprinderi ce activează în domeniul transportului rutier de persoane în regim taxi, specificate în art.881 din Codul fiscal, și rezidenții parcurilor pentru tehnologia informației, specificați în art.368 din Codul fiscal, suplimentar se prezintă Declarația pe proprie răspundere a solicitantului conform modelului prezentat în Anexa nr.3 la prezentul Regulament.
IV.
ACȚIUNILE SERVICIULUI FISCAL DE STAT
16. Confirmarea sumei subvenției și emiterea deciziei de acordare a acesteia se asigură în baza rezultatelor controlului fiscal cameral efectuat de către Direcția control fiscal postoperațional sau, după caz, Direcția Generală Administrarea Contribuabililor Mari.
17. Direcția control fiscal postoperațional sau, după caz, Direcția generală administrarea contribuabililor mari, în termen de 3 zile lucrătoare de la data depunerii cererii de subvenționare, efectuează controlul fiscal cameral și adoptă Decizia de acordare a subvenției (în continuare Decizie). Dacă în timpul controlului, se constată abateri ce conduc la imposibilitatea examinării cererii de solicitare a subvenției (completarea neconformă a cererii sau introducerea datelor eronate în cerere) persoana responsabilă din cadrul SFS întocmește o notificare, care se aduce la cunoștința solicitantului la adresa poștală și/sau la adresa electronică, în termen de o zi lucrătoare de la data depunerii cererii, în care se indică motivele pentru care cererea respectivă nu poate fi supusă examinării. În cazul în care solicitantul se conformează cerințelor din notificare, acesta poate depune din nou o cerere care se va examina în termenul stabilit la pct.14.
18. Pînă la finele zilei a 3-a, Direcția control postoperațional remite în adresa Direcției deservire fiscală, conform razei de deservire a subiectului subvenționării, copia scanată a Deciziei prin poșta electronică cu indicarea în poziția Subject: ”Decizie de acordare a subvenției aferent dobînzilor”.
19. Direcția deservire fiscală din cadrul Direcției generale de administrare fiscală sau, Direcția generală administrarea contribuabililor mari, după caz, pînă la finele zilei următoare adoptării Deciziei, perfectează documentele de plată trezoreriale şi le remite Direcției Trezorerie de Stat spre executare. Direcția Trezoreria de Stat în termen de o zi de la data primirii documentelor de plată prezentate de Serviciul Fiscal de Stat efectuează transferul subvenției la contul bancar al subiectului subvenționării.
V.
MODUL DE DETERMINARE A SUMEI SUBVENȚIEI
20. Suma pasibilă subvenționării conform prezentului Regulament constituie cea mai mică valoare din următoarele:
a) Suma dobânzii achitate aferente creditelor menționate la p.1;
b) Suma dobânzii determinată prin aplicarea ratei maxime a dobânzii nominale de 8,76% (în cazul creditelor acordate în monedă națională) sau ratei de 4,40% (în cazul creditelor acordate în valută străină) în cazul acordării creditelor la rate ale dobânzii nominale mai mari decât cele specificate;
Suma dobânzii se determină prin aplicarea următoarei formule:
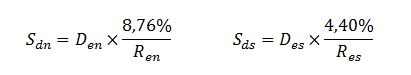
unde:
Sdn= suma dobânzii nominale maxime pasibilă subvenționării pentru creditele acordate în monedă națională;
Sds= suma dobânzii nominale maxime pasibilă subvenționării pentru creditele acordate în valută străină;
Den= suma dobânzii nominale achitate băncii pentru creditele acordate în monedă națională;
Ren= rata dobânzii nominale pentru creditele acordate în monedă națională;
Des= suma dobânzii nominale achitate băncii pentru creditele acordate în valută străină, calculată în monedă națională la cursul oficial stabilit de Banca Națională a Moldovei pentru data la care a avut loc achitarea dobînzii;
Res= rata dobânzii nominale pentru creditele acordate în valută străină;
c) Suma dobânzii determinată prin aplicarea ratei dobânzii nominale la suma cumulativă a plăților salariale menționate în p.9, în cazul în care valoarea creditelor, aferent cărora se solicită subvenționarea dobânzii, depășește suma acestora;
Suma dobânzii se determină prin aplicarea următoarei formule:
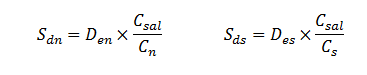
unde:
Sdn = suma dobânzii nominale maxime pasibilă subvenționării pentru creditele acordate în monedă națională;
Sds = suma dobânzii nominale maxime pasibilă subvenționării pentru creditele acordate în valută străină;
Den= suma dobânzii nominale achitate băncii pentru creditele acordate în monedă națională;
Des= suma dobânzii nominale achitate băncii pentru creditele acordate în valută străină, calculată în monedă națională la cursul oficial stabilit de Banca Națională a Moldovei pentru data la care a avut loc achitarea dobînzii;
Csal= suma cumulativă a plăților salariale;
Cn= suma creditului acordat în monedă națională;
Cs= suma creditului acordat în valută străină, calculat în monedă națională la cursul oficial stabilit de Banca Națională a Moldovei pentru data la care a avut loc contractarea creditului;
d) Suma dobânzii determinată prin aplicarea ratei maxime a dobânzii nominale de 8,76% (în cazul creditelor acordate în monedă națională) sau ratei de 4,40% (în cazul creditelor acordate în valută străină) la suma cumulativă a plăților salariale menționate în p.9, în cazul aplicării ratei dobânzii mai mari decât rata maximă a dobânzii nominale, iar suma creditului depășește suma cumulativă a plăților salariale menționate.
Suma dobânzii se determină prin aplicarea următoarei formule:
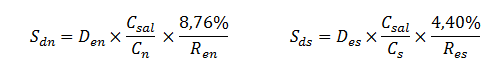
unde:
Sdn = suma dobânzii nominale maxime pasibilă subvenționării pentru creditele acordate în monedă națională;
Sds = suma dobânzii nominale maxime pasibilă subvenționării pentru creditele acordate în valută străină;
Den= suma dobânzii nominale achitate băncii pentru creditele acordate în monedă națională;
Des= suma dobânzii nominale achitate băncii pentru creditele acordate în valută străină, calculată în monedă națională la cursul oficial stabilit de Banca Națională a Moldovei pentru data la care a avut loc achitarea dobînzii;
Csal= suma cumulativă a plăților salariale;
Cn=suma creditului acordat în monedă națională;
Cs= suma creditului acordat în valută străină, calculat în monedă națională la cursul oficial stabilit de Banca Națională a Moldovei pentru data la care a avut loc contractarea creditului;
Ren= rata dobânzii nominale pentru creditele acordate în monedă națională;
Res= rata dobânzii nominale pentru creditele acordate în valută străină;
21. În cazul creditelor acordate în valută străină, la aprecierea valorii maxime a acestuia în scopul plafonării conform art.4 alin.(2) din Legea privind instituirea unor măsuri de susținere a activității de întreprinzător și modificarea unor acte normative nr.60 din 23 aprilie 2020, valoarea acestuia se va aprecia reieșind din cursul oficial al leului moldovenesc stabilit de Banca Națională a Moldovei pentru data la care a avut loc contractarea creditului.
22.În cazul achitării dobânzii în valută străina mărimea subvenției se va determina reieșind din cursul oficial al leului moldovenesc stabilit de Banca Națională a Moldovei pentru data la care a avut loc achitarea dobânzii.
VI.
DISPOZIȚII FINALE
23. Decizia emisă de către SFS aferent cererii de achitare a subvenției sau notificarea emisă privind motivele de neexaminare a cererii, pot fi contestate în termen de 30 zile de la data comunicării de către Serviciul Fiscal de Stat, în conformitate cu art. 268 din Codul fiscal.
anexa nr.1
anexa nr.2
anexa nr.3