privind instituirea unor măsuri de susținere a cetățenilor și a activității de întreprinzător în perioada stării de urgență și modificarea unor acte normative
Aceasta nu este versiunea curentă. Versiunea curentă:
01.07.2020Trimiteri: 263 legate · 11 nerezolvateMonitorul Oficial: 14 trimiteri
Roșu: trimitere recunoscută, încă fără legătură. Galben: legătura merge, dar textul sursei se contrazice. Gri: nu are legătură, iar motivul e cunoscut, de exemplu actul nu se află pe legis.md. Subliniat punctat albastru-gri: o citare a Monitorului Oficial, un număr fără acces liber, deci fără legătură deocamdată.
Nerezolvate (11)
- pct. 1 Trimitere recunoscută: partea nu a fost găsită în acest act
- pct. 1 Trimitere recunoscută: partea nu a fost găsită în acest act
- pct. 2 Trimitere recunoscută: partea nu a fost găsită în acest act
- Anexa nr. 2 Trimitere recunoscută: actul citat nu a fost identificat
- titlul VIII Trimitere recunoscută: actul citat nu a fost identificat
- Anexa nr. 3 Trimitere recunoscută: actul citat nu a fost identificat
- titlul VIII Trimitere recunoscută: actul citat nu a fost identificat
- alineatul (31) Trimitere recunoscută: actul modificat nu a fost identificat
- alin. (912) Trimitere recunoscută: partea nu a fost găsită în acest act
- alin. (912) Trimitere recunoscută: partea nu a fost găsită în acest act
- lit. a)–d) Trimitere recunoscută, fără legătură
Prezenta lege organică este adoptată în temeiul prevederilor art. 1061 din Constituție, prin angajarea răspunderii Guvernului față de Parlament.
Art. I. – În vederea susținerii activității de întreprinzător pentru atenuarea efectelor negative generate de situația epidemiologică (COVID-19) asupra economiei, se instituie mecanismul de subvenționare după cum urmează:
(1) Subiecții subvenției
Subiecții subvenției sunt întreprinderile și organizațiile necomerciale, rezidenți ai Republicii Moldova, care au instituit șomaj tehnic și/sau staționare, conform prevederilor art. 80 și 801 din Codul muncii al Republicii Moldova nr. 154/2003.
(2) Mărimea subvenției
1. Pentru subiecții subvenției care și-au sistat total sau parțial activitatea în conformitate cu deciziile Comisiei naționale extraordinare de sănătate publică și/sau cu dispozițiile Comisiei pentru Situații Excepționale a Republicii Moldova se acordă o subvenție în mărimea sumei achitate a impozitului pe venit, a contribuțiilor de asigurări sociale de stat obligatorii datorate de angajator, a contribuțiilor individuale de asigurări sociale de stat obligatorii și a primelor de asigurare obligatorie de asistență medicală în formă de contribuție procentuală datorate de angajator și salariat aferent indemnizației/salariului acordat salariaților aflați în șomaj tehnic și/sau staționare.
2. Pentru subiecții subvenției care și-au sistat total sau parțial activitatea, alții decât cei specificați la pct. 1, se acordă o subvenție în mărime de 60% din suma achitată a impozitului pe venit, a contribuțiilor de asigurări sociale de stat obligatorii datorate de angajator, a contribuțiilor individuale de asigurări sociale de stat obligatorii și a primelor de asigurare obligatorie de asistență medicală în formă de contribuție procentuală datorate de angajator și salariat aferent indemnizației/ salariului acordat salariaților aflați în șomaj tehnic și/sau staționare.
3. Subvenția se acordă pentru salariații aflați în șomaj tehnic și/sau staționare angajați până la data de 1 martie 2020.
4. Suma subvenției prevăzută la pct. 1, calculată la nivel de salariat per zi de șomaj tehnic sau staționare, nu va depăși suma calculată a impozitului pe venit, a contribuțiilor de asigurări sociale de stat obligatorii datorate de angajator, a contribuțiilor individuale de asigurări sociale de stat obligatorii și a primelor de asigurări obligatorii de asistență medicală în formă de contribuție procentuală datorate de angajator și salariat aferent salariului pentru luna februarie 2020 per zi lucrătoare.
5. Suma subvenției prevăzută la pct. 2, calculată la nivel de salariat per zi de șomaj tehnic sau staționare, nu va depăși mărimea de 60% din suma calculată a impozitului pe venit, a contribuțiilor de asigurări sociale de stat obligatorii, datorate de angajator, a contribuțiilor individuale de asigurări sociale de stat obligatorii și a primelor de asigurare obligatorie de asistență medicală în formă de contribuție procentuală datorate de angajator și salariat aferent salariului pentru luna februarie 2020 per zi lucrătoare.
(3) Perioada pentru care se acordă subvenția
Subvenția se acordă pentru indemnizațiile/salariile aferente șomajului tehnic și/sau staționării în perioada stării de urgență.
(4) Termenul de achitare a subvenției
1. Achitarea subvenției se efectuează în baza cererii depuse de subiectul subvenției la Serviciul Fiscal de Stat.
2. Cererea se depune după prezentarea dării de seamă și achitarea impozitului pe venit, a contribuțiilor de asigurări sociale de stat obligatorii datorate de angajator, a contribuțiilor individuale de asigurări sociale de stat obligatorii și a primelor de asigurare obligatorie de asistență medicală în formă de contribuție procentuală datorate de angajator și salariat aferent indemnizației/salariului acordat salariaților aflați în șomaj tehnic și/sau staționare.
3. Acordarea subvenției se efectuează de către Serviciul Fiscal de Stat în termen de 5 zile lucrătoare de la data depunerii cererii, din care:
- 3 zile – pentru efectuarea controlului tematic și adoptarea deciziei de acordare a subvenției;
- o zi – pentru întocmirea documentelor de plată și transmiterea acestora spre executare Trezoreriei de Stat;
- o zi – pentru achitarea subvenției.
(5) Impozitarea subvenției
Suma subvențiilor primite conform prezentei legi constituie surse de venit neimpozabile cu impozitul pe venit.
(6) Modul de acordare a subvenției
Modul de acordare a subvenției se stabilește de Ministerul Finanțelor.
Art. II. – Prin derogare de la prevederile Codului fiscal, pentru agenții economici care și-au sistat total sau parțial activitatea în conformitate cu deciziile Comisiei naționale extraordinare de sănătate publică și/sau cu dispozițiile Comisiei pentru Situații Excepționale a Republicii Moldova, termenul de prezentare a dărilor de seamă fiscale și de achitare a obligațiilor fiscale aferente taxelor locale pentru primul trimestru al anului 2020 se prelungește până la 25 iulie 2020.
Art. III. –
(1) Patentele valabile în perioada stării de urgență se suspendă pe perioada acesteia. Termenul ce cuprinde perioada de suspendare se restabilește și se prelungește ulterior la cererea titularului de patentă.
(2) Persoanele indicate la pozițiile 1.7 și 1.8 din anexa nr. 1 la Legea nr. 489/1999 privind sistemul public de asigurări sociale au dreptul la restituirea sumei contribuțiilor de asigurări sociale de stat obligatorii în sumă fixă aferente perioadei sistării activității în conformitate cu deciziile Comisiei naționale extraordinare de sănătate publică și/sau cu dispozițiile Comisiei pentru Situații Excepționale a Republicii Moldova.
(3) Restituirea se realizează de către Serviciul Fiscal de Stat în comun cu Casa Națională de Asigurări Sociale din mijloacele bugetului de stat, conform modului stabilit de Ministerul Finanțelor.
Art. IV. –
(1) Prin derogare de la prevederile Legii nr. 105/2018 cu privire la promovarea ocupării forței de muncă și asigurarea de șomaj, în perioada stării de urgență persoanele înregistrate cu statut de șomer la una dintre subdiviziunile teritoriale de ocupare a forței de muncă, inclusiv cele revenite de peste hotare, beneficiază lunar, de la data solicitării, de ajutor de șomaj în cuantum de 2775 de lei.
(2) Dreptul la ajutorul de șomaj se stabilește de către subdiviziunile teritoriale de ocupare a forței de muncă în baza cererii de acordare a ajutorului de șomaj depuse de către solicitant. Cererea poate fi depusă la distanță, prin utilizarea tehnologiilor informaționale și comunicaționale.
(3) Ajutorul de șomaj pentru șomerii beneficiari de ajutor de șomaj aflați în plată, precum și pentru șomerii cărora li s-a stabilit dreptul la ajutorul de șomaj în perioada stării de urgență, în condițiile Legii nr. 105/2018 cu privire la promovarea ocupării forței de muncă și asigurarea de șomaj, se stabilește într-un cuantum nu mai mic de 2775 de lei și se acordă de la data intrării în vigoare a prezentului articol și până la sfârșitul perioadei stării de urgență.
(4) Diferența dintre cuantumul de 2775 de lei acordat și cuantumul lunar calculat al ajutorului de șomaj se finanțează din bugetul de stat și nu se ia în considerare la stabilirea altor prestații de asigurări sociale.
(5) Ajutorul de șomaj stabilit conform alin. (1) se finanțează de la bugetul de stat.
(6) Perioada de beneficiere de ajutor de șomaj, stabilit conform alin. (1), nu se include în stagiul de cotizare.
(7) Ajutorul de șomaj se calculează de către Casa Naţională de Asigurări Sociale şi se plătește lunar conform listelor electronice, prin intermediul prestatorilor de servicii de plată de pe teritoriul Republicii Moldova desemnaţi, prin cerere, de către beneficiari. Prestatorul de servicii de plată desemnat de către beneficiar va încheia, în acest sens, un contract cu Casa Naţională de Asigurări Sociale.
(8) În baza conexiunilor intersistemice securizate, subdiviziunile teritoriale de ocupare a forței de muncă transmit Casei Naționale de Asigurări Sociale datele din decizia privind stabilirea dreptului la ajutor de șomaj și încetarea acestuia.
Art. V. –
(1) Prin derogare de la prevederile Legii nr. 133/2008 cu privire la ajutorul social, pe durata stării de urgență, începând cu luna aprilie 2020, venitul lunar minim garantat constituie 1300 de lei, inclusiv pentru luna în care se ridică starea de urgență.
(2) Dreptul la ajutor social care expiră în perioada stării de urgență se extinde până la ridicarea acesteia.
(3) În perioada stării de urgență nu se implementează prevederile privind realizarea activităților de interes comunitar, verificarea la reședința curentă a solicitantului/beneficiarului a autenticității informației prezentate în cererea pentru acordarea ajutorului social și a corectitudinii utilizării ajutorului social.
(4) La stabilirea dreptului la ajutor social, solicitantul care nu poate prezenta acte confirmative privind veniturile, terenurile agricole și structura familiei depune declarația pe propria răspundere privind veridicitatea datelor declarate. Cererea se consideră completă și se acceptă pentru examinare în cazul în care toate datele necesare au fost declarate și a fost semnată declarația pe propria răspundere conform modelului aprobat de Ministerul Sănătății, Muncii și Protecției Sociale.
(5) La calcularea venitului global mediu lunar al familiei se iau în considerare veniturile declarate pe propria răspundere de membrii acesteia, precum și datele parvenite prin intermediul schimbului de informații între sistemele informaționale, în conformitate cu legislația.
Art. VI. – Codul fiscal nr. 1163/1997 (republicat în Monitorul Oficial al Republicii Moldova, ediție specială din 8 februarie 2007), cu modificările ulterioare, se modifică după cum urmează:
1. La articolul 5, punctul 38) se completează cu textul „ , precum și organizarea de către autorități și instituții publice a acestor activități în alt scop decât cel de promovare a vânzărilor”.
2. La articolul 12 punctul 14), cuvintele „sau la automatele de joc” se substituie cu textul „ , la automatele de joc, la pariuri pentru competițiile/ evenimentele sportive sau la jocurile de noroc organizate prin intermediul rețelelor de comunicații electronice”.
3. La articolul 19 litera d), cuvintele „rata dobânzii aplicată” se substituie cu cuvintele „rata medie ponderată a dobânzilor aplicate”.
4. La articolul 20, litera u1) se abrogă.
5. La articolul 36, alineatul (4) se abrogă.
6. La articolul 793:
alineatul (2) va avea următorul cuprins:
„(2) Pentru aplicarea prevederilor tratatelor internaționale, persoana fizică nerezidentă are obligația de a prezenta plătitorului de venit, până la data achitării venitului, certificatul de rezidență pe suport de hârtie în original și/sau în formă electronică, eliberat de autoritatea competentă din statul său de rezidență. Persoana juridică nerezidentă, pentru a-și confirma rezidența, prezintă plătitorului de venit copia certificatului de rezidență sau a documentului ce atestă înregistrarea acesteia în țara sa de rezidență, sau a extrasului de pe pagina web oficială a autorității din statul de rezidență ce atestă rezidența fiscală ori înregistrarea persoanei juridice. Documentul ce atestă rezidența emis într-o limbă străină se prezintă plătitorului de venit cu traducere în limba de stat, cu excepția celui emis în limba engleză sau în limba rusă. Certificatul de rezidență emis pentru o perioadă fiscală este aplicabil şi pe perioada primelor 60 de zile ale perioadei fiscale următoare. În cazul în care certificatul de rezidenţă nu a fost prezentat pentru anul calendaristic respectiv, se vor aplica prevederile legislaţiei fiscale din Republica Moldova.”
la alineatul (3), cuvintele „certificatului de rezidenţă” se substituie cu textul „documentului de atestare a rezidenței prevăzut la alin. (2)”.
7. La articolul 901 alineatul (33) liniuța întâi, textul „sportive, în partea” se substituie cu cuvintele „sportive în partea”.
8. La articolul 92 alineatul (3), cuvintele „în care valoarea câştigurilor” se substituie cu cuvintele „în care valoarea fiecărui câştig”.
9. Articolul 93 se completează cu punctul 21) cu următorul cuprins:
„21) Servicii conexe – servicii care, cumulativ, asigură furnizarea unui cadru adecvat ce permite consumul alimentelor, servirea alimentelor, furnizarea/punerea la dispoziție de personal de servire, de bucătari sau de personal pentru curățenie, punerea la dispoziție a veselei, a tacâmurilor, punerea la dispoziție a unui mobilier adecvat consumului alimentelor, cum sunt mesele și scaunele, curățarea sau debarasarea meselor, consultanță individuală privind alegerea alimentelor, consilierea clienților cu privire la compoziția și cantitatea bucatelor pentru anumite evenimente. Punerea la dispoziție a unor elemente de mobilier într-o zonă a cărei destinație principală nu este facilitarea consumului de alimente nu constituie un element de natură a încadra operațiunea drept prestare de servicii conexe.”
10. La articolul 94 litera e), după cuvintele „în proces de insolvabilitate” se introduce textul „ , cu excepţia celor în procedură de restructurare și realizare a planului,”.
11. Articolul 95:
la alineatul (1) litera e), după cuvintele „în proces de insolvabilitate” se introduce textul „ , cu excepţia celor în procedură de restructurare și realizare a planului,”;
la alineatul (2) litera g), după cuvântul „livrarea” se introduce textul „către persoanele juridice şi fizice care desfăşoară activitate de întreprinzător, inclusiv persoanele care desfăşoară activitate profesională potrivit legislației, a”, iar după cuvântul „insolvabilitate” – textul „ , cu excepţia celor în procedură de restructurare și realizare a planului,”.
12. La articolul 96, litera b) se completează cu două liniuțe cu următorul cuprins:
„- 15% – la serviciile de cazare, indiferent de categoria de confort, în hotel, hotel-apartament, motel, vilă turistică, bungalou, pensiune turistică, pensiune agroturistică, camping, sat de vacanţă sau tabără de vacanţă, care se atribuie la secțiunea I a Clasificatorului activităților din economia Moldovei;
- 15% – la produsele alimentare și/sau băuturi, cu excepția producției alcoolice, preparate sau nepreparate, pentru consumul uman, însoțite de servicii conexe care să permită consumul imediat al acestora, realizate în cadrul activităților care se atribuie la secțiunea I a Clasificatorului activităților din economia Moldovei.”
13. Codul se completează cu articolul 1015 cu următorul cuprins:
„Articolul 1015. Restituirea TVA pentru procurările de mărfuri și/sau servicii destinate folosinţei oficiale de către misiunile diplomatice, oficiile sulare și reprezentanţele organizaţiilor internaţionale acreditate în Republica Moldova
(1) Sumele TVA aferente procurărilor de mărfuri și/sau servicii destinate folosinţei oficiale de către misiunile diplomatice, oficiile consulare și reprezentanțele organizaţiilor internaţionale acreditate în Republica Moldova, destinate uzului sau consumului personal de către membrii personalului acestor misiuni diplomatice, oficii consulare sau al reprezentanţelor organizaţiilor internaţionale, precum şi de către membrii familiilor lor care locuiesc împreună cu aceștia, se restituie în modul stabilit de Guvern. În cazul consumului personal de către membrii personalului și membrii familiilor acestora, suma lunară maximă a procurărilor, inclusiv TVA, pentru care se acordă restituirea nu va depăși 2 salarii medii lunare pe economie prognozate pe anul respectiv.
(2) Prevederile alin. (1) nu se aplică cetăţenilor Republicii Moldova, precum şi cetăţenilor străini sau apatrizilor cu reşedinţa permanentă în Republica Moldova.”
14. Articolul 102:
la alineatul (4), cuvintele „până la un semn după virgulă” se substituie cu cuvintele „până la două semne după virgulă”;
la alineatul (10), litera c) se abrogă.
15. Articolul 103:
la alineatul (1) punctul 20), după textul „precum şi serviciile de editare a producţiei de carte şi a publicaţiilor periodice,” se introduce textul „serviciile privind dreptul de autor și alte drepturi conexe utilizate la producția de carte,”;
articolul se completează cu alineatele (911) și (912) cu următorul cuprins:
„(911) Se scutesc de TVA fără drept de deducere mărfurile consumabile importate de echipele/modulele internaționale de intervenție care participă la exercițiile internaționale de management al consecințelor situațiilor excepționale ce se desfășoară pe teritoriul Republicii Moldova, destinate uzului sau consumului exclusiv al echipelor/modulelor internaționale de intervenție. Lista mărfurilor consumabile se aprobă de Ministerul Afacerilor Interne şi se prezintă Serviciului Vamal.
(912) În baza principiului reciprocităţii, se scutește de TVA fără drept de deducere introducerea mărfurilor destinate folosinţei oficiale de către misiunile diplomatice şi oficiile consulare acreditate în Republica Moldova, de către reprezentanţele organizaţiilor internaţionale acreditate în Republica Moldova, destinate uzului sau consumului personal de către membrii personalului acestor misiuni diplomatice şi oficii consulare sau al reprezentanţelor organizaţiilor internaţionale, precum şi de către membrii familiilor lor care locuiesc împreună cu aceștia, cu excepţia cetăţenilor Republicii Moldova, precum şi a cetăţenilor străini sau apatrizilor cu reşedinţa permanentă în Republica Moldova.”
16. La articolul 104, litera c) se abrogă.
17. Articolul 124:
se completează cu alineatul (23) cu următorul cuprins:
„(23) Accizele nu se achită pentru mărfurile consumabile importate de echipele/modulele internaționale de intervenție care participă la exercițiile internaționale de management al consecințelor situațiilor excepționale ce se desfășoară pe teritoriul Republicii Moldova, destinate uzului sau consumului exclusiv al echipelor/modulelor internaționale de intervenție. Lista mărfurilor consumabile se aprobă de Ministerul Afacerilor Interne şi se prezintă Serviciului Vamal.”
la alineatul (9), cuvintele „amplasat în zona plecării de pe teritoriul Republicii Moldova” se exclud;
la alineatul (111), cuvintele „valoarea în vamă” se substituie cu cuvintele „valoarea intrinsecă”, iar cuvintele „valoarea lor în vamă” – cu cuvintele „valoarea lor intrinsecă”.
18. La articolul 125 alineatul (3), textul „amplasate în zona plecării de pe teritoriul Republicii Moldova, în barurile şi restaurantele duty-free” se exclude.
19. La articolul 133 alineatul (2), punctul 34) va avea următorul cuprins:
„34) organizează campanii promoționale, inclusiv prin concursuri, extrageri și loterii, cu stimularea din surse bugetare a contribuabililor care, direct sau indirect, au participat la îmbunătățirea procesului de administrare fiscală, la majorarea încasărilor la bugetul public național și/sau au utilizat modalități de achitare ce contribuie la majorarea nivelului de transparență a activității economice. Organizarea acestora se efectuează în modul stabilit de Guvern;”.
20. La articolul 199 alineatul (5), cuvintele „Serviciul Fiscal de Stat este în drept să comercializeze bunurile sechestrate” se substituie cu textul „bunurile se comercializează în modul prevăzut la art. 203”, iar enunțul al doilea se exclude.
21. La articolul 300, alineatul (2) va avea următorul cuprins:
„(2) Sistemul taxelor pentru resursele naturale reglementate de prezentul titlu include:
a) taxa pentru apă;
b) taxa pentru extragerea mineralelor utile;
c) taxa pentru folosirea subsolului.”
22. La articolul 301 alineatul (1), după cuvintele „bugetul local” se introduc cuvintele „de nivelul al doilea”.
23. Capitolele 3 și 4 din titlul VIII vor avea următorul cuprins:
„Capitolul 3
TAXA PENTRU EXTRAGEREA MINERALELOR UTILE
Articolul 307. Subiecții impunerii
Subiecți ai impunerii sunt beneficiarii subsolului – persoanele fizice care desfășoară activitate de întreprinzător şi persoanele juridice care efectuează extragerea mineralelor utile.
Articolul 308. Obiectul impunerii şi baza impozabilă
Obiectul impunerii şi baza impozabilă constituie volumul mineralelor utile extrase în perioada fiscală.
Articolul 309. Cotele impunerii
Cotele taxei se stabilesc potrivit anexei nr. 2 la prezentul titlu.
Articolul 310. Modul de calculare a taxei
(1) Taxa se calculează de către subiectul impunerii de sine stătător, trimestrial, pornind de la volumul mineralului util extras şi cota corespunzătoare de impunere.
(2) În calcularea taxei nu se include volumul pierderilor suportate în procesul de extracție a mineralului util şi al pierderilor tehnologice în pilonii de protecție şi tavanul excavațiilor miniere subterane care, conform proiectului, asigură securitatea oamenilor şi exclud prăbușirea suprafeței terestre.
Capitolul 4
TAXA PENTRU FOLOSIREA SUBSOLULUI
Articolul 311. Subiecții impunerii
Subiecți ai impunerii sunt beneficiarii subsolului – persoanele fizice care desfășoară activitate de întreprinzător şi persoanele juridice care folosesc subsolul.
Articolul 312. Obiectul impunerii şi baza impozabilă
(1) Obiect al impunerii îl constituie spațiile subterane folosite în scopul construcției obiectivelor subterane, precum şi construcțiile subterane exploatate de către subiecții impunerii.
(2) Baza impozabilă o constituie:
a) valoarea contractuală (de deviz) a lucrărilor de construcție a obiectivelor subterane;
b) valoarea contabilă a construcțiilor subterane.
Articolul 313. Cota impunerii
Cota taxei se stabilește în mărime de:
a) 3% din valoarea contractuală (de deviz) a lucrărilor de construcţie a obiectivelor subterane;
b) 0,2% din valoarea contabilă a construcțiilor subterane.
Articolul 314. Modul de calculare şi achitare a taxei
(1) În cazul construcției obiectivelor subterane, taxa se calculează de către subiectul impunerii de sine stătător, pornind de la valoarea contractuală (de deviz) a lucrărilor de construcție a obiectivelor subterane și cota corespunzătoare de impunere. Taxa se achită până la inițierea lucrărilor de construcție.
(2) În cazul exploatării construcțiilor subterane, taxa se calculează de către subiectul impunerii de sine stătător, trimestrial, pornind de la valoarea contabilă a construcțiilor subterane și cota corespunzătoare de impunere.
(3) În cazul exploatării construcțiilor subterane, taxa se calculează de către subiectul impunerii pornind de la valoarea contabilă a construcțiilor subterane conform situației din 1 ianuarie a anului în curs, iar în cazul construcțiilor subterane dobândite de către subiectul impunerii în cursul anului – pornind de la valoarea contabilă la data dobândirii acestora.”
24. Capitolele 5, 6, 7 și 8 din titlul VIII se abrogă.
25. Anexa nr. 2 la titlul VIII va avea următorul cuprins:
„Anexa nr. 2
Cotele taxelor pentru extragerea resurselor naturale
Nr.
crt. | Categoria şi tipul mineralului util | Unitatea de măsură | Cota taxei, lei |
| 1 | Argilă bentonitică | Tone | 7 |
| 2 | Calcar pentru producerea varului | m3 | 4 |
| 3 | Calcar silicios | Tone | 4 |
| 4 | Gaz combustibil (liber, dizolvat în petrol) | m3 | 50 |
| 5 | Ghips | Tone | 7 |
| 6 | Roci de nisip şi prundiş | m3 | 4 |
| 7 | Materiale de formare (nisip, argilă) | Tone | 6 |
| 8 | Calcar pentru industria de zahăr | Tone | 4 |
| 9 | Materie primă silicioasă (diatomit, tripoli) | m3 | 4 |
| 10 | Materie primă pentru ceramică (argilă, argilă nisipoasă) | m3 | 6 |
| 11 | Materie primă pentru ciment (calcar, argilă) | tone | 4 |
| 12 | Materie primă pentru producerea cărămizii şi ţiglei (argilă, argilă nisipoasă, nisip degresant) | m3 | 5 |
| 13 | Materie primă pentru producerea sticlei (nisip) | tone | 5 |
| 14 | Materie primă de cheramzit (argilă, argilit) | m3 | 5 |
| 15 | Nisip pentru produse de silicat | m3 | 5 |
| 16 | Petrol (rezerve geologice şi extractibile) | tone | 50 |
| 17 | Piatră de construcţie (calcar, gresie, granit) | m3 | 5 |
| 18 | Piatră naturală de faţadă (calcar, gresie) | m3 | 16 |
| 19 | Calcar pentru tăierea blocurilor pentru pereţi | m3 | 5” |
26. Anexa nr. 3 la titlul VIII se abrogă.
27. Articolul 345 se completează cu alineatul (3) cu următorul cuprins:
„(3) Nu constituie obiect al impunerii autovehiculele din dotarea echipelor/modulelor internaționale de intervenție care participă la desfășurarea exercițiilor internaționale de management al consecințelor situațiilor excepționale, acordă asistenţă internaţională pentru lichidarea consecințelor situațiilor excepționale produse pe teritoriul Republicii Moldova sau pe teritoriile altor state.”
Art. VII. – Legea nr. 1380/1997 cu privire la tariful vamal (republicată în Monitorul Oficial al Republicii Moldova, ediție specială din 1 ianuarie 2007), cu modificările ulterioare, se modifică după cum urmează:
1. Articolul 28 se completează cu litera (x1) cu următorul cuprins:
„(x1) mărfurile consumabile importate de echipele/modulele internaționale de intervenție care participă la exercițiile internaționale de management al consecințelor situațiilor excepționale ce se desfășoară pe teritoriul Republicii Moldova, destinate uzului sau consumului exclusiv al echipelor/modulelor internaționale de intervenție. Lista mărfurilor consumabile se aprobă de Ministerul Afacerilor Interne şi se prezintă Serviciului Vamal;”.
2. Nota la anexa nr. 2 se completează cu punctele 13 și 14 cu următorul cuprins:
„13. Taxa pentru efectuarea procedurilor vamale nu se percepe pentru mărfurile consumabile importate de echipele/modulele internaționale de intervenție care participă la exercițiile internaționale de management al consecințelor situațiilor excepționale ce se desfășoară pe teritoriul Republicii Moldova, destinate uzului sau consumului exclusiv al echipelor/modulelor internaționale de intervenție. Lista mărfurilor consumabile se aprobă de Ministerul Afacerilor Interne şi se prezintă Serviciului Vamal.
14. Taxa pentru efectuarea procedurilor vamale nu se percepe pentru mărfurile importate sau exportate de către persoane juridice în scopuri necomerciale și a căror valoare intrinsecă nu depășește 100 de euro.”
Art. VIII. – Anexa nr. 1 la Legea nr. 156/1998 privind sistemul public de pensii (republicată în Monitorul Oficial al Republicii Moldova, 2004, nr. 42–44, art. 247), cu modificările ulterioare, va avea următorul cuprins:
„Anexa nr. 1
Formula de calcul al venitului mediu lunar asigurat valorizat
Venitul mediu lunar asigurat valorizat se calculează după formula:
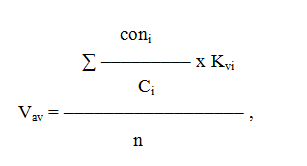
unde:
Vav – venitul mediu lunar asigurat valorizat;
coni – suma contribuţiilor de asigurări sociale plătite pentru perioada i de cotizare. Pentru perioada de până la 1 ianuarie 2021 se va lua în calcul suma contribuţiilor individuale plătite;
Ci – cota de contribuţie de asigurări sociale stabilită în perioada i de cotizare. Pentru perioada de până la 1 ianuarie 2021 se va lua în calcul cota de contribuţie individuală stabilită;
Kvi – coeficientul de valorizare a venitului asigurat;
n – numărul lunilor pentru care s-au calculat şi s-au achitat contribuţiile.”
Art. IX. – Legea nr. 1585/1998 cu privire la asigurarea obligatorie de asistenţă medicală (Monitorul Oficial al Republicii Moldova, 1998, nr. 38–39, art. 280), cu modificările ulterioare, se modifică după cum urmează:
1. La articolul 4:
alineatul (2) va avea următorul cuprins:
„(2) Asiguratul este persoana fizică obligată prin lege să-și asigure riscul propriu de a se îmbolnăvi sau persoana juridică obligată prin lege să asigure riscul de îmbolnăvire al altor categorii de persoane a căror asigurare este de competenţa sa, cu excepția persoanelor angajate.”
la alineatul (3), cuvântul „angajatorul” se substituie cu textul „însăși persoana angajată, inclusiv persoana fizică, alta decât cea angajată prin contract individual de muncă”.
2. Articolul 5:
la alineatul (1) litera d), cuvintele „persoanele fizice și juridice au” se substituie cu cuvintele „asiguratul are”;
la alineatul (2), cuvintele „angajatorilor şi ale” se exclud.
3. Articolul 10:
la alineatul (2), litera e) se abrogă;
articolul se completează cu alineatul (3) cu următorul cuprins:
„(3) Angajatorul este obligat să prezinte Serviciului Fiscal de Stat informaţia aferentă raporturilor de muncă pentru stabilirea drepturilor sociale şi medicale, potrivit formei şi modului aprobate de Ministerul Finanţelor, în termen de până la 10 zile lucrătoare de la data angajării sau a modificării/încetării raporturilor de muncă, a emiterii ordinului de acordare a concediului de îngrijire a copilului sau a concediului paternal.”
4. La articolul 16, alineatul (21) se abrogă.
5. La articolul 17 alineatul (5), cuvintele „angajatorului și” se exclud.
Art. X. – Legea nr. 489/1999 privind sistemul public de asigurări sociale (Monitorul Oficial al Republicii Moldova, 2000, nr. 1–4, art. 2), cu modificările ulterioare, se modifică după cum urmează:
1. Articolul 1:
în noţiunea „asigurat”, cuvintele „având obligaţia de a plăti” se substituie cu cuvintele „pentru care plătitorii contribuţiilor la bugetul asigurărilor sociale de stat plătesc”;
în noţiunea „contribuţie de asigurări sociale”, cuvintele „participant la sistemul public de asigurări sociale” se substituie cu cuvintele „plătitorul contribuţiilor la bugetul asigurărilor sociale de stat”;
noţiunea „declaraţie de asigurare” se abrogă;
după noţiunea „indemnizaţie pentru creşterea copilului până la împlinirea vârstei de 3 ani” se introduce o noţiune nouă cu următorul cuprins:
„plătitorul contribuţiilor la bugetul asigurărilor sociale de stat – persoană care, conform legislaţiei privind sistemul public de asigurări sociale de stat, este obligată să calculeze şi să achite la bugetul asigurărilor sociale de stat contribuţii de asigurări sociale, majorări de întârziere şi amenzi;”.
2. Articolul 4:
la punctul 3), textul „realizează un venit anual echivalent cu cel puţin 4 salarii medii lunare pe economie şi” se exclude;
la punctul 4), textul „realizează un venit anual echivalent cu cel puţin 3 salarii medii lunare pe economie şi” se exclude;
punctul 5) se abrogă.
3. Articolul 5:
în denumire, textul „ , declaraţia de asigurare” se exclude;
alineatele (2) şi (3) se abrogă.
4. La articolul 7, alineatul (1) se completează cu cuvintele „calculate şi plătite”.
5. La articolul 8 alineatul (4), textul „a contribuabililor (persoane fizice şi juridice) şi” se exclude.
6. La articolul 9 alineatul (1), cuvintele „persoana a plătit” se substituie cu cuvintele „pentru persoană au fost plătite”.
7. Articolul 17:
alineatul (1):
la litera a), cuvântul „individuale” se exclude;
litera e) se abrogă;
la alineatul (31), textul „pct. 1.6” se substituie cu textul „pct. 1.5”;
la alineatul (4), cuvântul „individuală” se exclude.
8. Articolul se completează cu alineatul (31) cu următorul cuprins:
„(31) Pentru determinarea faptului dacă persoanele indicate la pct. 1.6 din anexa nr. 1 desfăşoară activitate în proporţie de cel puţin 95% din activităţile stipulate în grupele 01.1–01.6 din Clasificatorul activităţilor din economia Moldovei se calculează raportul dintre suma venitului obţinut din activităţile respective şi suma venitului din activitatea operaţională înregistrată în evidenţa contabilă. În acest caz, ambii indicatori ce ţin de mărimea venitului obţinut se determină pe perioada de gestiune.”
9. La articolul 19:
alineatele (2), (3) şi (5) se abrogă;
la alineatul (8), textul „şi (2)” se exclude.
10. La articolul 20 alineatul (1), cuvintele „datorate de asiguraţii angajaţi cu contract individual de muncă şi de angajatorul acestora” se exclud.
11. Articolul 21 se abrogă.
12. Articolul 22:
în denumire, cuvintele „datorate de angajatori” se exclud;
la alineatul (1), textul „realizat de asiguraţii cu contract individual de muncă, cu excepţia celor stipulate la alin. (2)” se exclude;
alineatele (2) şi (3) se abrogă.
13. La articolul 25:
alineatele (1) şi (11) se abrogă;
alineatul (2) va avea următorul cuprins:
„(2) Plătitorul contribuţiilor la bugetul asigurărilor sociale de stat calculează şi virează lunar contribuţia de asigurări sociale la bugetul asigurărilor sociale de stat.”
14. La articolul 30 alineatul (2) litera b), textul „ , să reţină sau să perceapă de la altă persoană şi să achite” se exclude.
15. Articolul 33 se abrogă.
16. La articolul 36, textul „atât de asigurat, cât şi de angajator sau, după caz, numai de asigurat, în situaţiile prevăzute la art. 4 pct. 3)–5),” se exclude.
17. La articolul 49 alineatul (1), literele e) şi h) se abrogă.
18. La articolul 55, alineatul (12) se abrogă.
19. La punctul 1.6 din anexa nr. 1, cuvintele „în decursul întregului an bugetar exclusiv” se substituie cu textul „în decursul perioadei de gestiune nu mai puţin de 95% din”.
20. Anexa nr. 1 va avea următorul cuprins:
anexa nr.1
1. La articolul 14 alineatul (3) şi la articolul 20 alineatul (1), cuvintele „Fondului de asigurare pentru accidente de muncă şi boli profesionale” se substituie cu cuvintele „bugetului asigurărilor sociale de stat”.
2. La articolul 22, capitolele IV şi V se abrogă.
Art. XII. – Legea Fondului de susţinere a populaţiei nr. 827/2000 (Monitorul Oficial al Republicii Moldova, 2000, nr. 65–67, art. 460), cu modificările ulterioare, se modifică după cum urmează:
1. Articolul 4 va avea următorul cuprins:
„Art. 4. – (1) Sursele de finanţare a Fondului de susţinere a populaţiei sunt:
a) taxa de portabilitate – în mărime de 50 la sută din plata lunară de operare, administrare şi întreţinere a bazei de date centralizate pentru implementarea şi realizarea portabilităţii numerelor;
b) taxa aeroportuară – în mărime de 50 la sută din suma acumulată lunar din tariful pentru modernizarea aeroportului;
c) taxa pentru prestarea serviciilor de telefonie mobilă – în mărime de 2,5 la sută din venitul obţinut din vânzările aferente acestor servicii;
d) transferurile obţinute din plata suplimentară obligatorie în cuantum de 0,1 la sută din suma achitată la cumpărarea de către persoanele fizice a valutei străine în numerar şi a cecurilor de călătorie în valută străină contra mijloace băneşti în numerar la casele de schimb valutar şi la băncile licenţiate care desfăşoară activitate de schimb valutar în numerar cu persoane fizice, inclusiv prin intermediul aparatelor de schimb valutar;
e) sponsorizări şi alte încasări care nu contravin legislaţiei.
(2) Subiecţii taxei:
a) subiectul taxei de portabilitate este persoana juridică care administrează procesul de portare a numerelor;
b) subiectul taxei aeroportuare este persoana juridică care administrează activele aflate în gestiunea economică a Î.S. „Aeroportul Internaţional Chişinău”;
c) subiectul taxei pentru prestarea serviciilor de telefonie mobilă este persoana juridică care prestează servicii de telefonie mobilă;
d) subiectul plăţii suplimentare obligatorii este persoana juridică care desfăşoară activităţi de schimb valutar în numerar cu persoane fizice la cumpărarea de către persoanele fizice a valutei străine în numerar şi a cecurilor de călătorie în valută străină contra mijloace băneşti în numerar.
(3) Agenţii economici menţionaţi la alin. (2) lit. a)–c) sunt obligaţi să transfere lunar, până la data de 25 a lunii imediat următoare lunii de gestiune, la contul Agenţiei Naţionale Asistenţă Socială sumele acumulate.
(4) Agenţii economici menţionaţi la alin. (2) lit. a)–c) sunt obligaţi să prezinte Serviciului Fiscal de Stat lunar, până la data de 25 a lunii imediat următoare lunii de gestiune, darea de seamă privind plăţile către Fondul de susţinere a populaţiei, în forma stabilită de Serviciul Fiscal de Stat. Darea de seamă privind plăţile către fondul respectiv se prezintă utilizând, în mod obligatoriu, metode automatizate de raportare electronică, în condiţiile stipulate la art. 187 alin. (21) din Codul fiscal.
(5) Subiecţii care încasează plăţile suplimentare obligatorii menţionate la alin. (1) lit. d) sunt obligaţi să transfere lunar sumele acumulate, până la data de 25 a lunii imediat următoare, la conturile trezoreriale ale bugetelor locale de nivelul al doilea, în funcţie de amplasarea localităţii, conform modului de achitare a plăţilor prin sistemul trezorerial al Ministerului Finanţelor.
(6) Plăţile prevăzute la alin. (1) lit. a)–d) se administrează de către Serviciul Fiscal de Stat într-un mod similar celui stabilit pentru administrarea impozitelor şi taxelor, conform legislaţiei fiscale.
(7) Pentru diminuarea şi/sau neefectuarea în termen a plăţilor, Serviciul Fiscal de Stat va aplica măsurile prevăzute în titlul V al Codului fiscal.”
2. Articolul 51 va avea următorul cuprins:
„Art. 51. – (1) Mijloacele financiare indicate la art. 4 alin. (1) lit. a)–c) se utilizează pentru finanţarea programelor cu destinaţie specială în domeniul asistenţei sociale, specificate la art. 5 pct. 1), şi a pachetului minim de servicii sociale specificat la art. 5 pct. 2).
(2) Mijloacele financiare indicate la art. 4 alin. (1) lit. d) se utilizează pentru finanţarea cantinelor de ajutor social specificate la art. 5 pct. 3).”
3. Articolul 6 va avea următorul cuprins:
„Art. 6. – (1) Agenţia Naţională Asistenţă Socială prezintă trimestrial Ministerului Sănătăţii, Muncii şi Protecţiei Sociale şi Ministerului Finanţelor rapoartele cu privire la transferarea mijloacelor financiare din Fondul de susţinere a populaţiei.
(2) Autorităţile administraţiei publice locale de nivelul al doilea prezintă trimestrial Agenţiei Naţionale Asistenţă Socială rapoartele cu privire la utilizarea mijloacelor financiare din Fondul de susţinere a populaţiei.”
Art. XIII. – Codul vamal al Republicii Moldova nr. 1149/2000 (republicat în Monitorul Oficial al Republicii Moldova, ediţie specială din 1 ianuarie 2007), cu modificările ulterioare, se modifică după cum urmează:
1. La articolul 1 punctul 43), textul „şi (14)” se exclude.
2. Articolul 90 va avea următorul cuprins:
„Articolul 90. Evidenţa mărfurilor plasate în zona liberă
Persoana care efectuează operaţiuni cu mărfurile plasate în zona liberă este obligată să ţină evidenţa operativă a mărfurilor şi să o pună la dispoziţia organelor vamale pentru control. Mărfurile se înregistrează în evidenţe în momentul în care sunt introduse în locurile sau în încăperile deţinute de persoana în cauză.”
3. La articolul 94 alineatul (3), cuvântul „pentru” se substituie cu cuvântul „după”.
4. La articolul 128, alineatul (7) se completează cu textul „şi în cazul prevăzut la art. 129 alin. (8)”.
5. Articolul 129 se completează cu alineatele (8) şi (9) cu următorul cuprins:
„(8) În cazul importului de mărfuri (precum şi al mărfurilor anterior importate) în care valoarea în vamă a acestora include sau trebuia să includă redevenţele sau taxele pentru licenţe referitoare la mărfurile de evaluat, iar obligaţia vamală în partea ce ţine de taxa pe valoarea adăugată aferentă acestor redevenţe şi taxe a fost declarată şi achitată la Serviciul Fiscal de Stat, la cererea plătitorului vamal, Serviciul Vamal stinge prin scădere obligaţia vamală constatată, în partea ce ţine de suma TVA, în limita sumei declarate şi achitate, în baza informaţiei Serviciului Fiscal de Stat care certifică achitarea sumelor respective.
(9) În cazul circumstanţelor prevăzute la alin. (8), Serviciul Vamal întreprinde măsuri de asigurare a stingerii obligaţiei vamale în mărimea părţii nestinse aferente sumei TVA, dacă acestea există. În acest caz, amenda şi majorarea de întârziere se aplică aferent drepturilor de import nestinse.”
6. La articolul 1841 alineatul (1), după textul „8703,” se introduce textul „8704 (cu o greutate în sarcină maximă de maximum 5 t),”.
Art. XIV. – La articolul 10 alineatul (3) din Legea nr. 1569/2002 cu privire la modul de introducere şi scoatere a bunurilor de pe teritoriul Republicii Moldova de către persoane fizice (Monitorul Oficial al Republicii Moldova, 2002, nr. 185–189, art. 1416), cu modificările ulterioare, în partea introductivă, după textul „mijloace de transport auto,” se introduce textul „clasificate la poziţiile tarifare 8702, 8703, 8704 (cu o greutate în sarcină maximă de maximum 5 t), 8711 şi remorcile ataşate la acestea (poziţia tarifară 8716),”.
Art. XV. – Legea nr. 1593/2002 cu privire la mărimea, modul şi termenele de achitare a primelor de asigurare obligatorie de asistenţă medicală (Monitorul Oficial al Republicii Moldova, 2003, nr. 18–19, art. 57), cu modificările ulterioare, se modifică după cum urmează:
1. La articolul 3, în noţiunea „plătitor al primelor de asigurare obligatorie de asistenţă medicală”, textul „persoană fizică sau juridică, inclusiv autoritate a administraţiei publice centrale sau locale,” se substituie cu cuvântul „asigurat”.
2. Articolul 8 se abrogă.
3. La articolul 12, textul „Categoriile de plătitori prevăzute la pct. 1 şi 3 din anexa nr. 1” se substituie cu cuvântul „Entităţile”.
4. Articolul 13 se abrogă.
5. La articolul 23 alineatul (2), ultimul enunţ se exclude.
6. La articolul 25, cuvintele „împreună cu contribuţia calculată asupra fondului de retribuire a muncii” se exclud.
7. Articolul 26:
la alineatul (1), textul „Categoriile de plătitori prevăzute la pct. 1 şi 3 din anexa nr. 1, care au obligaţii privind achitarea primelor în perioada de gestiune,” se substituie cu cuvântul „Angajatorii”;
la alineatul (3), cuvântul „Plătitorii” se substituie cu cuvântul „Angajatorii”.
8. La articolul 29 alineatul (3), cuvântul „plătitori” se substituie cu cuvântul „angajatori”.
9. La anexa nr. 1, punctele 1 şi 3 se abrogă.
Art. XVI. – Articolul 15 din Legea nr. 397/2003 privind finanţele publice locale (republicată în Monitorul Oficial al Republicii Moldova, 2018, nr. 384–395, art. 612), cu modificările ulterioare, se modifică după cum urmează:
la alineatul (1) litera a), cuvintele „pe termen scurt şi” se exclud;
la alineatul (2), cuvintele „pe termen scurt sau” se exclud;
la alineatul (3), cuvintele „pe termen scurt şi” se exclud;
articolul se completează cu alineatul (5) cu următorul cuprins:
„(5) Prin derogare de la prevederile alin. (4), pentru bugetele municipale Bălţi şi Chişinău plafonul plăţilor anuale legate de deservirea datoriilor acestor bugete la împrumuturile contractate sau garantate şi/sau care urmează a fi contractate sau garantate nu va depăşi 30% din totalul veniturilor anuale ale acestor bugete, cu excepţia transferurilor cu destinaţie specială.”
Art. XVII. – La articolul 7 alineatele (1) şi (2) din Legea nr. 289/2004 privind indemnizaţiile pentru incapacitate temporară de muncă şi alte prestaţii de asigurări sociale (Monitorul Oficial al Republicii Moldova, 2004, nr. 168–170, art. 773), cu modificările ulterioare, după cuvintele „venit din care” se introduce textul „ , la data stabilirii indemnizaţiei,”, cuvântul „achitate” se substituie cu cuvântul „plătite”, iar cuvântul „individuale” se exclude.
Art. XVIII. – La articolul 25 alineatul (5) din Legea nr. 278/2007 privind controlul tutunului (republicată în Monitorul Oficial al Republicii Moldova, 2015, nr. 258–261, art. 489), cu modificările ulterioare, cifrele „2020” se substituie cu cifrele „2021”.
Art. XIX. – La articolul 7 alineatul (2) litera c) din Legea nr. 133/2008 cu privire la ajutorul social (Monitorul Oficial al Republicii Moldova, 2008, nr. 179, art. 625), cu modificările ulterioare, cifrele „50” se substituie cu cifrele „75”.
Art. XX. – La articolul 1 din Legea nr. 131/2012 privind controlul de stat asupra activităţii de întreprinzător (Monitorul Oficial al Republicii Moldova, 2012, nr. 181–184, art. 595), cu modificările ulterioare, alineatul (4) se completează cu litera f) cu următorul cuprins:
„f) controalelor efectuate pentru identificarea cazurilor/faptelor de desfăşurare a activităţii de întreprinzător fără înregistrare la Agenţia Servicii Publice sau la o altă autoritate publică competentă conform legii ori cu act de înregistrare declarat nevalabil.”
Art. XXI. – Legea nr. 302/2017 cu privire la Serviciul Vamal (Monitorul Oficial al Republicii Moldova, 2018, nr. 68–76, art. 143), cu modificările ulterioare, se modifică după cum urmează:
1. La articolul 42 alineatul (2), după textul „muncă suplimentară,” se introduce textul „muncă în schimburi, muncă în tură continuă,”, iar în final se completează cu enunţul: „Modul de organizare a muncii în schimburi şi în tură continuă se stabileşte printr-un regulament aprobat de Serviciul Vamal, în funcţie de necesităţile birourilor vamale şi în limitele duratei normale a timpului de muncă de 40 de ore pe săptămână.”
2. Articolul 48 se completează cu alineatul (12) cu următorul cuprins:
„(12) Modalitatea de achitare a indemnizaţiei unice în cazurile prevăzute la alin. (2)–(5) se stabileşte de Ministerul Finanţelor.”
Art. XXII. – Articolul I din Legea nr. 171/2019 cu privire la modificarea unor acte legislative (Monitorul Oficial al Republicii Moldova, 2019, nr. 393–399, art. 319) se modifică după cum urmează:
1. La punctul 30, după cuvântul „întreprinzător” se introduce textul „ , inclusiv persoanele care desfăşoară activitate profesională conform legislaţiei,”.
2. La punctul 34, după cuvântul „livrarea” se introduce textul „către persoanele juridice şi fizice care desfăşoară activitate de întreprinzător, inclusiv persoanele care desfăşoară activitate profesională conform legislaţiei, a”.
Art. XXIII. – Prin derogare de la prevederile Codului fiscal nr. 1163/1997, agenţii economici rezidenţi au dreptul la deducerea oricăror donaţii efectuate pe parcursul anului 2020 pentru combaterea infecţiei cu coronavirus (COVID-19) la conturile bancare deschise de Ministerul Finanţelor în acest sens sau către instituţiile medico-sanitare publice.
Art. XXIV. –
(1) Prin derogare de la prevederile articolului 56 alineatul (2) din Legea nr. 100/2017 cu privire la actele normative, prevederile prezentei legi intră în vigoare după cum urmează:
a) la data publicării în Monitorul Oficial al Republicii Moldova: art. I, art. II, art. III, art. IV, art. V, art. VI pct. 1–3, pct. 5–8, pct. 10, pct. 11, pct. 14, pct. 15 (cu excepţia modificării ce se referă la completarea art. 103 cu alin. (912)), pct. 17–20, pct. 27, art. VII, art. IX pct. 4, art. XIII, art. XIV, art. XVI, art. XVIII, art. XIX, art. XX, art. XXI, art. XXII, art. XXIII;
b) la 1 mai 2020: art. VI pct. 9, pct. 12;
c) la 1 iulie 2020: art. VI pct. 13, pct. 15 în partea ce se referă la completarea art. 103 cu alin. (912), pct. 16, art. XII;
d) la 1 ianuarie 2020: art. X pct. 8, pct. 19;
e) prevederile care nu sunt menţionate la lit. a)–d) intră în vigoare la 1 ianuarie 2021.
(2) După ridicarea stării de urgenţă, ajutorul de şomaj pentru toţi şomerii se va acorda în condiţiile Legii nr. 105/2018 cu privire la promovarea ocupării forţei de muncă şi asigurarea de şomaj.
(3) După ridicarea stării de urgenţă, ajutorul social se va acorda în condiţiile Legii nr. 133/2008 cu privire la ajutorul social.
PREŞEDINTELE PARLAMENTULUI Zinaida GRECEANÎI
Nr. 56. Chişinău, 2 aprilie 2020.